TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فصل جدید تتر، گسترش سلطه در شبکه‌ها و زیرساخت‌های پرداخت

تتر در حال تثبیت جایگاه خود به‌عنوان پادشاه استیبل‌کوین‌ها است. این گزارش به بررسی دامیننس بازار USDT، نحوه استفاده از آن در شبکه‌های مختلف بلاک‌چینی و زیرساخت‌های نوظهور انتقال و پرداخت می‌پردازد. نکات کلیدی تتر همچنان رهبر جهانی بازار استیبل‌کوین‌هاست و نقشی محوری در دسترسی به دلار در بازارهای نوظهور ایفا می‌کند. همچنین از طریق ذخایر دلاری خود، تقاضا برای اوراق خزانه‌داری آمریکا را افزایش داده است. دامیننس USDT رو به کاهش است؛ چراکه مقررات جدید و رقابت فزاینده در حال بازطراحی بازار استیبل‌کوین‌ها هستند. تمایز میان پروژه‌ها اکنون بر اساس انطباق با قوانین (compliance) و نحوه توزیع سود یا بازده (yield distribution) شکل می‌گیرد. نقش شبکه‌های اتریوم و ترون در فعالیت USDT در حال تغییر است. ترون همچنان در زمینه پرداخت‌های پرتکرار و کم‌هزینه پیشتاز است، در حالی که کاهش کارمزدها در اتریوم و افزایش نقدینگی آن، استفاده گسترده‌تر در پرداخت‌های خرد و تسویه‌حساب‌ها را تقویت کرده است. زیرساخت‌های پرداخت نوظهور فرصت رشد تازه‌ای برای تتر ایجاد کرده‌اند. پروژه‌هایی مانند USDT0 و شبکه‌های متمرکز بر استیبل‌کوین نظیر Plasma در حال گسترش دامنه استفاده از تتر در شبکه‌ها و کاربردهایی چون پرداخت‌های مستقیم هستند. مقدمه استیبل‌کوین USDT از شرکت تتر (Tether) بدون تردید در حال حاضر رهبر بی رقیب بازار جهانی استیبل‌کوین‌ها است و حدود ۶۰ درصد از بازار ۳۰۰ میلیارد دلاری این حوزه را در اختیار دارد. تتر که در ابتدا بیشتر به‌عنوان ابزاری برای معاملات رمزارزی شناخته می‌شد، اکنون نقشی فراتر از بازار کریپتو پیدا کرده است. این استیبل‌کوین به مسیر اصلی دسترسی به دلار در اقتصادهای نوظهور تبدیل شده و در عین حال اهمیت ژئوپلیتیکی فزاینده‌ای برای بازار مالی داخلی آمریکا پیدا کرده است. در همین مدت، تتر به یکی از سودآورترین شرکت‌های صنعت کریپتو تبدیل شده و با سودهای چندمیلیارددلاری در هر فصل و برنامه‌ای برای افزایش سرمایه ۲۰ میلیارد دلاری، احتمالاً در مسیر تبدیل‌شدن به یکی از باارزش‌ترین شرکت‌های خصوصی جهان قرار دارد. با این حال، هم‌زمان با تغییرات قوانین و افزایش رقابت در بازار استیبل‌کوین‌ها، فصل بعدی فعالیت تتر به این بستگی دارد که آیا می‌تواند اثر شبکه‌ای (network effects) خود را حفظ کرده و سلطه تاریخی‌اش را در فضای جدید نیز گسترش دهد یا نه. در ادامه و بر اساس بررسی پیشین ما از تحولات پس از پروژه GENIUS در بازار استیبل‌کوین‌ها، به موقعیت کنونی تتر در بازار می‌پردازیم؛ جایی که این شرکت باید میان حفظ جایگاه فعلی خود و رقابت روزافزون آینده تعادل برقرار کند. در این گزارش تغییرات سهم بازار USDT، الگوی فعالیت آن در بلاک‌چین‌های مختلف و نقش زیرساخت‌های نوظهور پرداخت (rails) را در شکل‌دهی به مرحله بعدی رشد استیبل‌کوین‌ها بررسی می‌کنیم. جایگاه و اهمیت تتر در بازار با عرضه‌ای معادل ۱۷۸ میلیارد دلار، استیبل‌کوین USDT  با اختلاف قابل‌توجهی بزرگ‌ترین استیبل‌کوین بازار محسوب می‌شود که حدود ۲.۴ برابر بزرگ‌تر از USDC شرکت Circle و تقریباً ۳.۶ برابر مجموع تمام استیبل‌کوین‌های دیگراست. ابعاد و نقدشوندگی بالای تتر آن را به ابزاری حیاتی برای حفاظت از پس‌اندازها، ایجاد ثبات اقتصادی و تسهیل تراکنش‌ها تبدیل کرده است؛ به‌ویژه در مناطقی که زیرساخت بانکی محدود است یا در کشورهایی که ارز ملی آن‌ها با تورم بیش از ۵ درصدی روبه‌روست. در کنار دلار، تتر همچنین از طریق XAUt امکان دسترسی توکنایز‌شده به طلا را فراهم کرده است؛ دارایی‌ای که در پی افزایش تقاضا برای دارایی‌های امن برای حفظ ارزش (alternative stores of value)، ارزش بازارش به بیش از ۱.۴ میلیارد دلار رسیده است. به نظر می‌رسد تتر در حال گسترش این استراتژی دوگانه است. این شرکت با همکاری پلتفرم Antalpha به دنبال جذب ۲۰۰ میلیون دلار سرمایه جدید برای ایجاد یک خزانه‌داری دارایی دیجیتال است که توکن طلای XAUt تتر را خریداری کند. در کنار سرمایه‌گذاری‌های بیشتر در حوزه استخراج بیت‌کوین و طلا، تتر در مسیر ترکیب اشکال مختلف حفظ ارزش دارایی‌ها حرکت می‌کند. سهم بازار و فشارهای رشد مزیت پیشگامی (first-mover advantage) و نقدشوندگی عمیق تتر در صرافی‌ها به آن اثر شبکه‌ای قدرتمندی بخشیده است. در مراحل اولیه بازار استیبل‌کوین‌ها، سهم USDT بیش از ۸۰ درصد بود؛ اما با ظهور USDC و BUSD، این سلطه به حدود ۵۰ درصد کاهش یافت. سقوط بانک Silicon Valley Bank (SVB) در سال ۲۰۲۳ این روند را موقتاً معکوس کرد، زیرا سرمایه‌ها به‌سرعت از صادرکنندگان رقیب خارج شدند و به سمت تتر بازگشتند. با این حال، از سال ۲۰۲۴ و هم‌زمان با نزدیک‌شدن به تصویب قانون GENIUS در سال ۲۰۲۵، نشانه‌هایی از کاهش دوباره سهم بازار USDT دیده می‌شود. شرکتCircle با پشتوانه‌ی روند رو‌به‌رشد قانون‌گذاری در داخل آمریکا، به‌تدریج جایگاه خود را بازیافته است. در همین حین، دسته‌بندی سایر استیبل‌کوین‌ها که عمدتاً شامل گزینه‌های دارای بازده مانند USDe از Ethena، USDS از Sky و صندوق‌های بازار پول توکنایزشده هستند، در حال رشد سهم بازار خود هستند. بازار اکنون در مرحله‌ی گذار قرار دارد؛ جایی که USDT همچنان از نظر نقدینگی و میزان استفاده پیشتاز است، اما هم‌زمان با رقابتی فزاینده روبه‌روست. چه از سوی شبکه‌های پرداخت سنتی که وارد بازار می‌شوند و چه از سوی رقبایی که با توزیع بازده (yield) کاربران را جذب می‌کنند. سودآوری و مسیر انطباق با مقررات با وجود افزایش رقابت، تتر همچنان سودآورترین صادرکننده‌ی استیبل‌کوین در جهان است و در سه‌ماهه‌ی دوم سال ۲۰۲۵ حدود ۴.۹ میلیارد دلار سود خالص گزارش کرده است. این سود عمدتاً به پشتوانه‌ی ۱۲۷ میلیارد دلار اوراق خزانه‌ی آمریکا حاصل می‌شود. سطحی از مالکیت که تتر را در میان بزرگ‌ترین دارندگان اوراق بدهی دولت آمریکا قرار می‌دهد. با این حال، تتر به‌عنوان ناشری خارج از خاک آمریکا و مستقر در السالوادور فعالیت می‌کند و بخشی از ذخایر آن شامل دارایی‌هایی است که از نظر مقرراتی غیرسازگار به‌شمار می‌روند، مانند طلا، بیت‌کوین و وام‌های دارای وثیقه. در پاسخ به این چالش، تتر قصد دارد USAT را معرفی کند. یک استیبل‌کوین جدید با محل صدور در آمریکا که کاملاً منطبق بر مقررات است. این اقدام بخشی از استراتژی رشد در بازار داخلی آمریکا و تلاشی برای تقویت نقش تتر در افزایش تقاضا برای بدهی دولت ایالات متحده محسوب می‌شود. نحوه حرکت USDT در بلاک‌چین‌ها پس از بررسی جایگاه تتر به‌عنوان یک صادرکننده، مهم است که نحوه حرکت USDT در بلاک‌چین‌ها و زیرساخت‌هایی که تراکنش‌ها و تسویه‌ها را ممکن می‌سازند، درک کنیم. چرخه گردش USDT به قابلیت‌های هر شبکه بستگی دارد و نوع فعالیت و گروه‌های کاربران غالب در هر بلاک‌چین را شکل می‌دهد. فعالیت USDT نشان‌دهنده مسیرهای مشخص تراکنشی است و اکثریت انتشار آن روی اتریوم و ترون متمرکز شده است. ترون ازمنظر تاریخی به‌عنوان درگاه اصلی دسترسی کاربران در بازارهای نوظهور عمل کرده و به‌خاطر کارمزد پایین و تسویه سریع محبوبیت یافته است. با بیش از ۲.۳ میلیون تراکنش روزانه به‌طور میانگین در سال ۲۰۲۵، به نظر می‌رسد ترون، شبکه‌ای بسیار پایدار برای انتقال USDT باشد و جریان‌های کوچک و پرسرعت مشابه پرداخت‌های خرد را به‌طور مداوم پشتیبانی کند. این الگو با استفاده از ترون در پرداخت‌های خرد و حواله‌ها همخوانی دارد؛ جایی که کارایی هزینه و دسترسی آسان اهمیت بیشتری دارد. در مقابل، اتریوم به‌طور سنتی میزبان تراکنش‌های بزرگ‌تر و با فرکانس پایین‌تر بوده و نقش آن به‌عنوان مرکز تسویه و نقدینگی برای فعالیت‌های دیفای و نهادی را نشان می‌دهد. با این وجود، این وضعیت در حال تغییر است. پس از ارتقاهای Dencun و Pectra، میانگین کارمزد تراکنش‌های اتریوم به زیر ۱ دلار کاهش یافته و امکان انجام تراکنش‌های کوچک‌تر با فرکانس بالاتر فراهم شده است. اندازه میانه تراکنش‌ها در اتریوم از بیش از ۱۰۰۰ دلار در سال ۲۰۲۳ به حدود ۲۴۰ دلار تا اواسط ۲۰۲۵ کاهش یافته است، در حالی که اندازه میانه تراکنش‌ها در ترون افزایش یافته است. این تغییر، اتریوم را به سمت فعالیت‌هایی سوق می‌دهد که قبلاً به‌طور انحصاری در ترون انجام می‌شد. این تغییر رفتاردر تراکنش‌ها هم‌زمان با توزیع دوباره موجودی USDT رخ داده است. در آگوست ۲۰۲۵، میزان عرضه USDT در اتریوم که۹۶ میلیارد دلاربود از ترون با۷۸ میلیارد دلار، پیشی گرفت و نشان داد که کاهش کارمزدها و نقدینگی عمیق‌تر، فعالیت‌ها را دوباره به اتریوم جذب کرده است. تنوع تراکنش‌های USDT در بلاک‌چین‌ها این روند در ترکیب تراکنش‌های USDT در بلاک‌چین‌ها نیز مشهود است. در ترون، فاصله میان تراکنش‌های خرد و متوسط کاهش یافته و جریان‌های متوسط در حال افزایش هستند. در اتریوم، تعداد تراکنش‌های خرد (کمتر از ۱۰۰ دلار) و متوسط (۱,۰۰۰ تا ۱۰,۰۰۰ دلار) از سال ۲۰۲۴ به‌طور چشمگیری رشد کرده، در حالی که تراکنش‌های بزرگ (۱۰۰,۰۰۰ تا ۱ میلیون دلار) ثابت باقی مانده‌اند. این موضوع نشان می‌دهد که استفاده از USDT به سمت تراکنش‌های کوچک‌تر متنوع می‌شود و شبکه دسترسی شبکه بیشتر شده است. گسترش سلطه USDT از طریق زیرساخت‌های نوظهور تحولات USDT در بلاک‌چین‌هایی مانند ترون و اتریوم نشان می‌دهد که سرعت تسویه، هزینه‌ها و نقدینگی می‌توانند رفتار کاربران را شکل دهند. در آینده تتر به‌طور استراتژیک دامنه دسترسی خود را از طریق کانال‌های توزیع جدید و لایه‌های تسویه گسترش می‌دهد. به‌عنوان مثال، USDT0 بر پایه استانداردی به نام OFT (توکن قابل تعویض چندزنجیره‌ای) روی لایه‌ی صفر LayerZero راه‌اندازی شده است. این استاندارد امکان انتقال یکپارچه و بی‌وقفه USDT بین بلاک‌چین‌های مختلف را فراهم می‌کند؛ به‌طوری که ابتدا USDT در اتریوم قفل می‌شود و سپس معادل آن روی زنجیره مقصد ایجاد می‌شود، و همواره ارزش آن ۱ به ۱ با USDT اصلی حفظ می‌شود. پس از راه‌اندازی Plasma در ۲۵ سپتامبرکه یک بلاک‌چین لایه یک بهینه‌شده برای استیبل‌کوین‌ها است، میزان USDT قفل‌شده در قرارداد USDT0 اتریوم از ۲.۸ میلیارد دلار به ۷.۷ میلیارد دلار افزایش یافت. با امکان انتقال USDT بدون کارمزد، استفاده از استیبل‌کوین‌ها به‌عنوان گس و طراحی با توان عملیاتی بالا،  Plasma توانست به سرعت بیش از ۶ میلیارد دلار USDT0 جذب کند که اکنون حدود ۴.۲ میلیارد دلار از آن تسویه شده است. با اینکه پایداری بلندمدت Plasma به پذیرش کاربردهایی مانند پرداخت و پس‌انداز (سبک نئوبانک) بستگی دارد، این بلاک‌چین نمایانگر رده‌ای جدید از زیرساخت‌های مکمل برای USDT است؛ مشابه نقشی که امروز ترون و اتریوم به‌عنوان مسیرهای تراکنشی متمایز ایفا می‌کنند. ترکیب USDT0 و Plasma نشان می‌دهد که تتر چگونه دامنه توزیع خود را در شبکه‌های مختلف گسترش می‌دهد تا نیازهای متنوعی از تسویه‌های بزرگ، پرداخت‌ها، دیفای و فعالیت خرد را پشتیبانی کند. جمع‌بندی فصل بعدی تتر در حالی رقم خواهد خورد که رقابت تشدید شده و وضوح مقررات افزایش یافته است و استیبل‌کوین‌ها به زیرساخت‌های پرداخت جهانی تبدیل می‌شوند. توانایی تتر در حفظ سلطه خود بستگی به تحول از یک صادرکننده خارج از آمریکا به ارائه‌دهنده زیرساخت چندزنجیره‌ای و منطبق با قوانین دارد، بدون اینکه مزایای اصلی آن در نقدینگی و توزیع کاهش یابد. ظهور USDT چندزنجیره‌ای (omnichain) و شبکه‌های متمرکز بر استیبل‌کوین مانند Plasma، آینده‌ای متنوع‌تر برای تسویه و پرداخت را نشان می‌دهد. اینکه تتر بتواند اثر شبکه‌ای خود را گسترش دهد یا زمین را به رقبا واگذار کند، در نهایت فصل بعدی تکامل این بخش از بازار را تعیین خواهد کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معاملات فیوچرز سهام آمریکا پس از اظهارات مثبت ترامپ درباره چین، به محدوده سبز بازگشت

معاملات فیوچرز سهام آمریکا پس از اظهارات دونالد ترامپ در خصوص جنگ تجاری با چین به سطوح پیشین خود بازگشتند. ترامپ در مصاحبه‌ای با شبکه فاکس بیزینس گفته بود که تعرفه‌های ۱۰۰ درصدی بر چین غیرقابل دوام است و بارها تأکید کرد که وضعیت خوب خواهد شد، هرچند افزود که نمی‌داند چه اتفاقی خواهد افتاد. این اظهارات ترامپ، که در آن اشاره به عدم تمایل به ادامه تنش‌ها با چین داشت، به نظر می‌رسد که تأثیر مثبتی بر احساسات بازار گذاشته و موجب شد که شاخص‌های فیوچرز S&P 500 از افت ۸۰ واحدی خود به صفر برسند. گزارشی از وال استریت ژورنال در اوایل هفته بیان کرده بود که چین معتقد است ترامپ اجازه نخواهد داد بازار سهام آمریکا در جریان جنگ تجاری آسیب جدی ببیند و با توجه به اظهارات امروز ترامپ، به نظر می‌رسد این موضوع همچنان پابرجا باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جمعه سیاه زودهنگام

رشد بیت‌کوین تا ۱۲۶.۱ هزار دلار با فشارهای اقتصاد کلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد، که یکی از بزرگ‌ترین رویدادهای تاریخ به‌شمار می‌رود. با کاهش جریان سرمایه به ETFها و جهش نوسان‌ها، بازار وارد یک فاز بازتنظیم شده است؛ فازی که با کاهش اهرم‌ها، احساسات محتاطانه و تکیه بر تقاضای تازه برای بازگشت روند صعودی مشخص می‌شود. خلاصه روند صعودی بیت‌کوین تا سقف تاریخی ۱۲۶.۱ هزار دلار با تنش‌های اقتصادکلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد که یکی از بزرگ‌ترین رویدادهای تاریخ به‌شمار می‌رود. سقوط قیمت به زیر محدوده بهای تمام‌شده ۱۱۴ تا ۱۱۷ هزار دلار باعث شد خریداران بزرگ وارد زیان شوند و شکنندگی بازار دوباره آشکار شود. داده‌های آنچین نشان‌دهنده ادامه توزیع توسط هولدرهای بلندمدت از جولای تاکنون و کاهش جریان سرمایه نهادی (ETFها) معادل ۲.۳ هزار بیت‌کوین این هفته است که حکایت از کاهش تقاضای نهادی دارد. در همین حال، بازاراسپات شاهد یک فروش شدید اما منظم بود؛ فروش تحت تأثیر بایننس تا حدودی با خرید در کوین‌بیس جبران شد. بازار آتی نیز شاهد کاهش تاریخی اهرم‌ها بود؛ نسبت اهرم تخمینی زده شده(Estimated Leverage Ratio) به پایین‌ترین سطوح چند ماهه سقوط کرد و نرخ‌های تأمین مالی به سطوح FTX سال ۲۰۲۲ رسید، که نشان‌دهنده ترس حداکثری و لیکویید شدن اجباری موقعیت‌ها است. در بازار آپشن،اوپن اینترست Open Interest و حجم معاملات به سرعت بازگشتند، اما میزان نوسان ضمنی به ۷۶٪ افزایش یافت و چولگی کوتاه‌مدت قبل از تثبیت بازاربه مثبت۱۷٪ به سمت پوت‌ها تغییر جهت داد. بازار همچنان در یک فاز بازتنظیم قرار دارد و منتظر تقاضای تازه برای تأیید بازگشت روند صعودی است. چشم‌اندازآنچین رشد بیت‌کوین بالاتر از محدوده‌ی عرضه در قیمت ۱۱۴ تا ۱۱۷ هزار دلار به سقف تاریخی جدید ۱۲۶.۱ هزار دلار رسید اما پس از آن مومنتوم خود را از دست داد. فشار فروش تازه، که با نگرانی‌ها نسبت به افزایش تنش‌های تعرفه‌ای بین آمریکا و چین تشدید شد، باعث کاهش شدید اهرم‌ها در کل بازار شد واوپن اینترست در بازار آتی بیش از ۱۹ میلیارد دلار کاهش یافت. در این بخش، ما پیامدهای این اصلاح را از نگاه داده‌های آنچین و آ‌فچین بررسی می‌کنیم تا وضعیت سنتیمنت بازار و مقاومت ساختاری آن را ارزیابی کنیم. از سرخوشی تا شکنندگی این کاهش اخیر قیمت بیت‌کوین به‌ویژه نگران‌کننده است، زیرا سومین بار از اواخر آگوست است که قیمت به زیر حدود ۱۱۷ هزار دلار سقوط کرده است . محدوده‌ای که بیشترین خریداران بزرگ در آن در زیان قرار دارند. اکنون قیمت در بازه ۱۰۸ تا ۱۱۷ هزار دلار قرار گرفته و از مرحله سرخوشی رالی اخیر عقب‌نشینی کرده است. بدون وجود محرک تازه‌ای برای بازگرداندن قیمت بالاتر از ۱۱۷ هزار دلار، بازار ممکن است به سمت مرز پایین این محدوده کاهش یابد. از نظر تاریخی، زمانی که قیمت نتواند این محدوده را حفظ کند، اغلب با اصلاحات طولانی‌ ازمیان‌مدت تا بلندمدت همراه بوده و سقوط پایدار به زیر ۱۰۸ هزار دلار می‌تواند هشدار مهمی درباره شکنندگی ساختاری بازار باشد. ادامه توزیع توسط هولدر‌های بلندمدت علاوه بر ناتوانی بازار در حفظ مرحله سرخوشی اخیر، توزیع مداوم هولدرهای بلندمدت (LTH) از جولای ۲۰۲۵ تاکنون، باعث محدود شدن شتاب صعودی شده است. در این بازه، موجودی LTH حدود ۰.۳ میلیون بیت‌کوین کاهش یافته که نشان‌دهنده تثبیت سود پیوسته توسط سرمایه‌گذاران با تجربه است. این فشار فروش مستمر، خطر کمبود تقاضا را برجسته می‌کند و نشان می‌دهد بازار احتمالاً وارد فاز توزیع (consolidation) خواهد شد. در صورتی که توزیع ادامه یابد و همزمان تقاضای تازه رخ ندهد، ممکن است اصلاحات دوره‌ای یا کاهش شدید قیمت پیش از بازگشت تعادل ایجاد شود. چشم‌انداز آفچین کاهش شتاب جریان‌های ETF پس از بزرگ‌ترین رویداد لیکویید شدن در تاریخ بیت‌کوین، جریان‌های سرمایه به ETFهای نقدی آمریکا همزمان با کاهش قیمت، ضعیف شده‌اند. در حالی که بازار مشتقات شاهد کاهش شدید اهرم‌ها بود، سرمایه‌گذاران ETF نیز فشار فروش ملایمی از خود نشان دادند و خالص جریان سرمایه این هفته تاکنون منفی ۲.۳ هزار بیت‌کوین بوده است. این رفتار با مرحله‌های قبلی کاهش شدید بازار (capitulation) یا فاز تسیلم متفاوت است، جایی که خروج سرمایه معمولاً همراه با کاهش قیمت تسریع می‌شد. این کاهش شتاب فعلی نشان‌دهنده تردید است نه وحشت. با این حال، اگر ضعف ادامه یابد یا بازگشت جریان‌های ETF به سطح قوی‌تر طولانی شود، این امر می‌تواند نشانه شکنندگی سمت تقاضا باشد و یکی از محرک‌های اصلی رالی‌های پیشین بیت‌کوین را تضعیف کند. فشار فروش در بازار اسپات در جریان سلسله رویدادهای لیکویید شدن اخیر، حجم معاملات اسپات به شدت افزایش یافت و یکی از بالاترین سطوح ثبت‌شده در سال جاری را تجربه کرد. این جهش نشان‌دهنده فعالیت شدید بازار است، زیرا معامله‌گران در مواجهه با نوسانات بالا به سرعت پوزیشن‌های خود را تعدیل کردند. با ترکیب این افزایش در حجم معاملات اسپات با شاخص Cumulative Volume Delta Bias (CVDB)  که انحراف جریان معاملات تجمعی نسبت به میانه ۹۰ روزه را اندازه‌گیری می‌کند، اختلاف قابل توجهی بین صرافی‌های اصلی مشاهده می‌شود. بایننس با فشار فروش شدید طرف (taker) مواجه شد، در حالی که کوین‌بیس شاهد فعالیت خالص خرید بود، که نشان می‌دهد سرمایه‌گذاران نهادی در صرافی‌های آمریکایی عرضه موجود را جذب کرده‌اند. شاخص CVDB تجمیع‌شده فقط کمی تمایل به فروش را نشان می‌دهد، بسیار کمتر از افت شدید بازار اسپات که در اواخر فوریه ۲۰۲۵ رخ داد. این یعنی با وجود نوسانات زیاد، کاهش اخیر بیشتر به دلیل کاهش اهرم‌ها بوده و نه خروج گسترده سرمایه‌گذاران از بازار. تحلیل بازار آتی افت اخیر اوپن اینترست در بازار آتی بیت‌کوین، یکی از بزرگ‌ترین کاهش‌های یک‌روزه تاریخ را رقم زده و بیش از ۲۰ میلیارد دلار از ارزش قراردادها را لیکویید کرد. این رویداد یک لیکویدشن بزرگ در بازار مشتقات محسوب می‌شود که از نظر بزرگی با لیکویید شدن ماه مه ۲۰۲۱ و رویداد FTX در ۲۰۲۲ قابل مقایسه است. این کاهش شدید نشان‌دهنده کاهش اهرم‌های اجباری گسترده است، چرا که کال مارجین‌ها باعث لیکویید شدن پوزیشن های لانگ و شورت شدند. نکته مهم این است که با وجود آنکه قیمت بیت‌کوین هنوز بالای حمایت‌های کلیدی آنچین قرار دارد، این رویداد عمدتاً ناشی از فشرده شدن اهرم‌ها بوده و نه فروش گسترده در بازار اسپات.یعنی یک بازتنظیم ساختاری و نه فروپاشی کامل اعتماد سرمایه‌گذاران. بازتنظیم تاریخی اهرم‌ها پس از کاهش شدید اوپن اینترست در بازار آتی، نسبت اهرم تخمینی (Estimated Leverage Ratio) که نسبت حجم معاملات باز به موجودی صرافی‌ها را نشان می‌دهد، به پایین‌ترین سطح چند ماه اخیر سقوط کرد. این اتفاق باعث کاهش شدید اهرم‌های اضافی در کل بازار شد و یکی از بزرگ‌ترین بازتنظیم‌های یک‌روزه تاریخ بازارهای مشتقه را رقم زد. شدت این کاهش نشان می‌دهد که بسته شدن گسترده‌ی پوزیشن‌ها رخ داده و این موضوع حتی به بازار آلت‌کوین‌ها نیز سرایت کرده است. اگرچه این فرآیند دردناک است، اما چنین بازتنظیم‌هایی به کاهش ریسک سیستماتیک کمک کرده و پایه‌های یک ساختار بازار پایدارتر را فراهم می‌کنند. سقوط نرخ‌های تأمین مالی به سطح  سال۲۰۲۲ پس از بازتنظیم تاریخی اهرم‌ها، فشار در بازار آتی تشدید شد و نرخ‌های تأمین مالی (Funding Rates) به سطوحی سقوط کردند که از زمان بحران FTX در اواخر ۲۰۲۲ دیده نشده بود. در قراردادهای دائمی(perpetual)، نرخ تأمین مالی سالانه به طور موقت به شدت منفی شد و نشان داد معامله‌گران پس از آنکه اهرم‌های صعودی از بین رفتند، برای حفظ پوزیشن‌های شورت مجبور به پرداخت حق‌الزحمه شدند. این وضعیت یک چرخش کامل درسنتیمنت بازار را نشان می‌دهد، جایی که شرکت‌کنندگان به سرعت پوزیشن‌های خود را کاهش داده و ریسک را کم کردند. از نظر تاریخی، چنین تنظیمات شدید نرخ تأمین مالی معمولاً با بیشترین ترس بازار و مراحل پایانی کاهش اهرم‌ها همزمان است و غالباً اهرم اضافی را حذف کرده و تعادل بازار را برای یک فاز بازگشت سالم‌تر در میان‌مدت فراهم می‌کند. چشم‌انداز بازار آپشن بازگشت سریع اوپن اینترست به نزدیکی سقف تاریخی با کاهش شدید اهرم‌ها در بازار آتی، توجه اکنون به بازار آپشن‌ها معطوف شده، جایی که فعالیت به‌طرز چشمگیری سریع بازگشته است. پس از انقضای بزرگ آپشن‌ها در ۲۶ سپتامبر، بازتنظیم اوپن اینترست در آپشن‌های بیت‌کوین زمان زیادی نبرد و هم‌اکنون به نزدیکی سقف تاریخی خود رسیده است. این موضوع نشان می‌دهد که معامله‌گران بلافاصله پس از بسته شدن پوزیشن‌ها، مجدداً پوزیشن‌های خود را بارگذاری کردند. نوسانات اخیر و لیکویید شدن‌ها احتمالاً این بازگشت سریع را تسریع کرده‌اند، چرا که معامله‌گران در تلاش بودند ریسک خود را پوشش دهند و از ضررهای احتمالی محافظت کنند. این رشد سریع اوپن اینترست نشان‌دهنده تعامل قوی معامله‌گران و تکیه مستمر بر آپشن‌ها برای محافظت و پوزیشن‌گیری تاکتیکی در محیطی پرنوسان است. افزایش شدید حجم معاملات آپشن هم‌زمان با جهش نوسانات بیت‌کوین پس از رشد سریع اوپن اینترست، بازار آپشن شاهد افزایش قابل توجه فعالیت معاملاتی شد، هم‌زمان با جهش نوسانات. پس از افت شدید بیت‌کوین در اواخر جمعه، حجم معاملات به شکل چشمگیری تا شنبه افزایش یافت، زیرا معامله‌گران در تلاش برای تعدیل ریسک بودند. داده‌ها نشان می‌دهند که فعالیت شدید بازار هم‌زمان با فروش و بلافاصله پس از آن رخ داده است. این واکنش ناشی از دینامیک گاما بود؛ معامله‌گران با گاما شورت (short gamma) مجبور شدند برای مدیریت مارجین و جلوگیری از لیکویید شدن، مجدداً پوزیشن‌های خود را بازخرید کنند، در حالی که شرکت‌کنندگان گاما لانگ (long gamma) با ارائه نقدینگی در پرمیوم‌های بالاتر وارد بازار شدند. این جهش در حجم معاملات نشان‌دهنده بازاری در حالت مدیریت فشار و ریسک است، جایی که پوشش ریسک‌ها دوباره تنظیم شدند، نقدینگی کاهش یافت و تقاضا برای محافظت کوتاه‌مدت افزایش پیدا کرد. گام بعدی بررسی این است که نوسان ضمنی (implied volatility) چگونه در پاسخ به این اختلال تغییر کرده است. افزایش شدید نوسانات کوتاه‌مدت هم‌زمان با لیکویید شدن‌ها با شتاب گرفتن متوالی لیکویید شدن‌ها در حوالی ساعت ۷ عصر به وقت UTC جمعه گذشته، نوسان ضمنی یک‌هفته‌ای (1-week implied volatility) از ۳۵٪ به حداکثر ۷۶٪ رسید و به بالاترین سطح خود از آوریل ۲۰۲۵ دست یافت. در این سطوح بسیار بالا، فروشندگان گاما سریعاً وارد بازار شدند و نوسان را فروختند و از شرایط فشار (squeeze) سود بردند. این جهش نوسان، نمونه‌ای کلاسیک از Volatility Squeeze بود. پوزیشن‌های کوتاه‌مدت مجبور شدند بازخرید و انتقال (cover & roll) انجام دهند و این باعث شد نوسان کوتاه‌مدت به شدت افزایش یابد. به زبان ساده، معامله‌گران مجبور شدند آپشن‌های کوتاه‌مدت خود را با قیمت‌های بسیار بالاتر بخرند و همزمان آپشن‌های بلندمدت را بفروشند تا اهرم شورت خود را در سررسیدهای طولانی‌تر بازتنظیم کنند. این جریان باعث ایجاد اختلال موقت در منحنی نوسان شد؛ نوسانات کوتاه‌مدت بسیار بالا رفت در حالی که نوسانات بلندمدت نسبتا ثابت ماند، و منحنی نوسان را شیب‌دار و نامتقارن کرد. اختلاف بین نوسانات کوتاه‌مدت و بلندمدت ناشی از همین عدم تعادل بود. در سررسیدهای کوتاه، هیجان و خرید اجباری باعث افزایش شدید نوسان شد، در حالی که در سررسیدهای بلندتر معامله‌گران حرکت را تضعیف کرده و نوسان می‌فروختند، زیرا فشار لیکویید شدن کاهش یافته بود. نسبت حجم پوت/کال پیش از ریزش جهش کرد قبل از افت شدید بازار، نسبت حجم معاملات پوت به کال (Put/Call Volume Ratio) به‌طور قابل توجهی افزایش یافت. روز جمعه، زمانی که بیت‌کوین حوالی ۱۲۱.۷ هزار دلار معامله می‌شد، این نسبت از ۱.۰ عبور کرد، در ۱.۴۱ بسته شد و به اوج حدود ۱.۵۱ رسید، در حالی که ابتدای هفته حدود ۰.۸ بود. اگرچه چنین جهش‌هایی همیشه پیش‌بینی‌کننده افت نیستند، اما اغلب نشانه فشار ساختاری یا پوشش ریسک متمرکز محسوب می‌شوند و نشان می‌دهند که معامله‌گران حتی پیش از آغاز موج لیکویید شدن گسترده، در حال پوزیشن‌گیری برای مدیریت ریسک بودند. ترس باعث افزایش شیب نوسان کوتاه‌مدت شد پس از جهش شدید نوسانات، توجه به شیب چولگی آپشن‌ها جلب شد که فرار معامله‌گران به سمت پوشش ریسک را به وضوح نشان داد. شیب ۲۵ دلتا (محاسبه‌شده به صورت پوت منهای کال) در تمام سررسیدها پس از بزرگ‌ترین لیکویید شدن در تاریخ آپشن‌های بیت‌کوین به شدت افزایش یافت، چرا که تقاضا برای پوشش ریسک نزولی به شدت بالا رفت. قبل از ریزش، شیب کوتاه‌مدت تقریباً به حالت طبیعی بازگشته بود و در سررسید یک‌هفته‌ای حدود ۱.۳٪ قرار داشت که نشان‌دهنده کمی پریمیوم کال بود. با افزایش ترس، شیب به صورت ناگهانی به مثبت۱۷٪ تغییر کرد و یکی از شدیدترین بازقیمت‌گذاری‌های کوتاه‌مدت آپشن‌های نزولی در سال جاری را رقم زد. با کاهش نوسانات، شیب کوتاه‌مدت عقب‌نشینی کرد در حالی که سررسیدهای بلندمدت ثابت ماندند؛ سررسیدهای ۳ و ۶ ماه حتی کمی کاهش پریمیوم پوت را نشان دادند. این ثبات در بلندمدت نشان می‌دهد که معامله‌گران از افت قیمت برای خرید کال‌های بلندمدت تا سال ۲۰۲۶ استفاده کرده‌اند و به دنبال پوزیشن‌گیری استراتژیک به جای محافظت کوتاه‌مدت ناشی از ترس بودند. نتیجه‌گیری رالی بیت‌کوین تا سقف تاریخی جدید ۱۲۶.۱ هزار دلار به سرعت معکوس شد، زیرا فشارهای اقتصاد کلان و اهرم‌های شدید سبب یکی از بزرگ‌ترین رویدادهای کاهش اهرم ۱۹ میلیارد دلاری در تاریخ مشتقات شد. افت قیمت به زیر محدوده‌ی قیمت ۱۱۴–۱۱۷ هزار دلار، خریداران بزرگ را دوباره در زیان قرار داد و شکنندگی کوتاه‌مدت بازار را تقویت کرد. داده‌های آنچین نشان‌دهنده کاهش تقاضا و ادامه توزیع از سوی هولدرهای بلندمدت است، در حالی که ورود جریان ETFها کاهش یافته و نشانه‌ای از ضعف تمایل نهادی به بازار است. بازار اسپات شاهد فروش کنترل‌شده بود و بازار آتی نیز یک بازتنظیم تاریخی اهرم‌ها را تجربه کرد تا ریسک سیستماتیک بازنشانی شود. در بازار آپشن‌ها، اوپن اینترست و حجم معاملات سریع بازگشت، اما نوسان افزایش یافت، شیب چولگی به شدت مثبت شد و معامله‌گران برای پوشش ریسک سریع اقدام کردند. با وجود تثبیت سریع، بازار همچنان در یک فاز بازتنظیم قرار دارد و بازگشت جریان ETF و تداوم جمع‌آوری آنچین  برای بازگرداندن اعتماد و تأیید یک بازگشت پایدار، کلیدی خواهند بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: توافق ابراهیم به‌زودی گسترش می‌یابد

دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد که به‌زودی انتظار گسترش توافقات ابراهیم را دارد. او در گفت‌وگو با شبکه فاکس اظهار امیدواری کرد که عربستان سعودی و کشورهای دیگر نیز به این توافقات بپیوندند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

فرانسه صرافی‌های رمزارز را بررسی می‌کند

فرانسه دامنه بررسی‌های ضد پول‌شویی خود را در حوزه صرافی‌های رمزارز گسترش داده است. نهادهای نظارتی در تلاش‌اند تا مشخص کنند کدام‌یک از بیش از ۱۰۰ شرکت ثبت‌شده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماه‌های آینده خواهند بود. نهاد ناظر احتیاطی و حل‌وفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترل‌هایی را بر ده‌ها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دلار آمریکا از عوامل متعدد ضربه خورد

تمرکز ناگهانی و فزاینده بر بانک‌های منطقه‌ای ایالات متحده در حال ضربه زدن به سهام و دلار است؛ دلار به نوبه خود، تحت تأثیر منفی تجدید قیمت‌گذاری از موضع تسهیلی (داویش) فدرال رزرو، برخی امیدها به آتش‌بس در اوکراین، کاهش قیمت نفت و تنش‌های تجاری جاری آمریکا و چین قرار گرفته است. انتخاب کف برای این روند فروش دلار که ممکن است کمی بیشتر نیز ادامه یابد، دشوار است. دلار آمریکا: عوامل متعددی به طور همزمان به دلار ضربه می‌زنند بازگشت ناگهانی توجه بازار به بانک‌های منطقه‌ای ایالات متحده، یک عامل منفی نسبتاً غیرمنتظره به دلار اضافه کرده است. روز گذشته، سهام ایالات متحده ضربه خورد؛ زیرشاخص بانک‌های منطقه‌ای S&P500، پس از گزارش دو وام‌دهنده (زایونز (Zions) و وسترن الیانس بنکورپ (Western Alliance Bancorp)) در مورد مشکلاتی در وام‌های مرتبط با کلاهبرداری، ۵٪ سقوط کرد. سرایت این امر به سایر دارایی‌های ریسکی نشان می‌دهد که بازارها نه تنها هنوز نسبت به نگرانی‌های بانک‌های منطقه‌ای حساس هستند (میراث سقوط SVB در سال ۲۰۲۳)، بلکه به طور بالقوه نسبت به بازار اعتباری گسترده‌تر نیز حساسیت دارند؛ بازاری که طی چند ماه گذشته با تفاوت قیمت‌های (اسپرد) فوق‌العاده محدود عمل کرده است. برخلاف سال ۲۰۲۳، به نظر می‌رسد این بار خطرات منزوی‌تر (احتمالاً «موردی» است نه «سیستمی») هستند اما می‌توانند به روایتی دامن بزنند که محیط کسب‌وکار و کیفیت اعتباری ایالات متحده در وضعیت بدتری نسبت به آنچه داده‌ها نشان می‌دهند، قرار دارند، شاید به دلیل اعوجاج‌های ناشی از هوش مصنوعی (AI). انتظار می‌رود نظارت بیشتری بر گزارش‌های آتی درآمد بانک‌های منطقه‌ای وجود داشته باشد و هرگونه سرایت بیشتر به سهام آمریکا، فروش دلار را گسترش خواهد داد. در حال حاضر، قراردادهای آتی سهام، بازگشایی منفی ۰.۴ تا ۰.۵ درصدی برای S&P500 و -۰.۹ درصدی برای یورو استاکس (Euro Stoxx) را نشان می‌دهند، در حالی که نیکی (Nikkei) و هانگ سنگ (Hang Seng) در زمان نگارش این مطلب به ترتیب با -۱.۵٪ و -۱.۹٪ معامله می‌شوند. تا به اینجای کار، این امر نشان‌دهنده عملکرد ضعیف استثنایی سهام آمریکا نسبت به سایر بازارهای اصلی نیست، اما این واقعیت که منبع این فروش گسترده یک رویداد آمریکایی است، ناگزیر باعث می‌شود ین ژاپن، فرانک سوئیس و یورو به عنوان مقاصد امن (safe-haven) ارجح شناخته شوند. یکی دیگر از عواملی که به دلار آمریکا کمک نمی‌کند، خبری است مبنی بر اینکه ترامپ ظرف چند هفته آینده با پوتین برای گفتگو در مورد پایان جنگ در اوکراین دیدار خواهد کرد. قیمت نفت از ابتدای هفته تاکنون نزدیک به ۷٪ کاهش یافته است. اختلاف نرخ‌های کوتاه‌مدت نیز علیه دلار در حال حرکت است، به طوری که بازارها اکنون برای کاهش نرخ فدرال رزرو تا پایان سال، به جای ۵۰ نقطه پایه، حتی ۵ نقطه پایه بیشتر قیمت‌گذاری می‌کنند (نشان‌دهنده افزایش شدید انتظارات تسهیلی). در چنین محیط پرنوسانی، انتخاب کف برای دلار آمریکا دشوار است. ممکن است شاخص دلار نیاز داشته باشد تا قبل از یافتن حمایت قوی، تا ۹۷.۵۰ عقب‌نشینی کند، مگر اینکه خبر دلگرم‌کننده داخلی از ایالات متحده امروز به نجات بازار بیاید. یورو: چشم‌ها به ۱.۱۸۰؟ جفت ارز EURUSD روز گذشته مجدداً افزایش یافت اما عمدتاً به دلیل تضعیف دلار آمریکا بود، چرا که بازارها عمدتاً قیمت‌گذاری کرده بودند که نخست‌وزیر فرانسه، لوکورنو، از لوایح عدم اعتماد جان سالم به در خواهد برد. همانطور که در اینجا بحث شد، لوکورنو عملاً با متوقف کردن اصلاحات بازنشستگی، ثبات سیاسی را با مشکلات بودجه‌ای بیشتر معاوضه کرد. این موضوع – جدای از تضمین‌های بسیار اندک در مورد دوام این دولت جدید – باعث شده است که اختلاف قیمت اوراق قرضه ۱۰ ساله فرانسه (OAT) و آلمان (Bund) در بالای ۷۵ نقطه پایه باقی بماند، که این شکاف (اختلاف نرخ بهره) حدود ۱۰ نقطه پایه بیشتر از میزانی است که در اواسط ماه اوت بود. با این حال، این میزان برای یورو کافی است تا بخش خوبی از ریسک فرانسه را از قیمت‌گذاری خارج کند و در صورتی که سقوط دولت جدید قبل از پایان سال رخ ندهد، این امر باید به EURUSD اجازه دهد که دوباره بر محرک‌های کانونی بازار (نرخ‌ها و سهام) تمرکز کند. همانطور که در بالا بحث شد، دلار همچنان در موقعیت شکننده‌ای قرار دارد و شکست سطح ۱.۱۷۵۰ قطعاً امکان‌پذیر است، با این حال، سطح ۱.۱۸۰ دوباره بسیار واقع‌بینانه به نظر می‌رسد. دیدار آتی ترامپ و پوتین نیز می‌تواند حدس و گمان‌های مثبت برای یورو در مورد آتش‌بس در اوکراین را جذب کند. تیم تحلیل ING پیش‌نمایشی از انتخابات هلند (۲۹ اکتبر) منتشر کرده است. ما در حال حاضر آن را به عنوان یک رویداد ریسک بزرگ برای یورو پیش‌بینی نمی‌کنیم: محتمل‌ترین نتیجه، پارلمانی چندپاره است و اکثر احزاب تمایلی به تشکیل دولت با حزب ضد اروپایی PVV به رهبری خیرت ویلدرز، که در نظرسنجی‌ها پیشتاز است، ندارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک وست‌پک: دلار از ضعف رقبا قدرت گرفت

تحلیل بانک وست‌پک نشان می‌دهد که رشد اخیر دلار آمریکا بیشتر ناشی از تفاوت‌های سیاستی میان کشورهاست تا عوامل بنیادین داخلی. به گفته این بانک، ضعف ین ژاپن و تغییرات سیاستی جهانی نقش اصلی را در تقویت دلار ایفا کرده‌اند. بانک وست‌پک تأکید کرده که رشد دلار در ماه جاری به دلیل افزایش انتظارات رشد اقتصادی داخلی نبوده، بلکه ناشی از تحولات نسبی در خارج از آمریکا است. تعطیلی طولانی‌مدت دولت ایالات متحده احتمالاً مصرف خانوار و سرمایه‌گذاری کسب‌وکارها را کاهش می‌دهد و از رشد داخلی دلار حمایت نمی‌کند. اروپا و آسیا (به‌جز ژاپن) فعالیت اقتصادی مقاومی را نشان داده‌اند که معمولاً باید به تضعیف دلار منجر شود، اما ژاپن استثناست. اگر سانائه تاکایچی به نخست‌وزیری برسد، انتظار می‌رود سیاست پولی انبساطی‌تری اتخاذ شود که به تضعیف ین و تقویت USDJPY منجر خواهد شد. در مقابل، یوآن چین به‌عنوان ارز آسیایی با بهترین عملکرد معرفی شده است. چین توانسته با ثبات نسبی از چالش‌های سال ۲۰۲۵ عبور کند و انتظار می‌رود در ماه‌های آینده اقدامات حمایتی اقتصادی را افزایش دهد. بانک وست‌پک نتیجه‌گیری کرده که رشد دلار بیشتر به دلیل انتظارات سیاستی نسبی است، نه عوامل بنیادین، و در حالی که افت کوتاه‌مدت USDJPY محدود است، یوآن چین می‌تواند در صورت تشدید محرک‌ها عملکرد بهتری داشته باشد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا: برنامه پنج‌ساله چین تغییر جهت می‌دهد

بانک نومورا پیش‌بینی کرده است که چین در برنامه پنج‌ساله پانزدهم خود (۲۰۲۶ تا ۲۰۳۰) از تعیین هدف مشخص برای رشد تولید ناخالص داخلی صرف‌نظر خواهد کرد و به جای آن، تمرکز را بر تاب‌آوری اقتصادی، امنیت ملی و فراگیری اجتماعی قرار خواهد داد. کمیته مرکزی حزب کمونیست چین قرار است از ۲۰ تا ۲۳ اکتبر در پکن تشکیل جلسه دهد تا چارچوب توسعه اقتصادی و اجتماعی میان‌مدت کشور را بررسی کند. نسخه نهایی این برنامه در مارس ۲۰۲۶ به کنگره ملی خلق ارائه خواهد شد. نومورا معتقد است که این برنامه نسبت به برنامه پنج‌ساله چهاردهم (۲۰۲۱ تا ۲۰۲۵) اهمیت راهبردی بیشتری خواهد داشت؛ زیرا چین با نفوذ جهانی گسترده‌تر و چالش‌های مداوم در بازار املاک داخلی مواجه است. در حالی که نومورا اذعان دارد برنامه قبلی به برخی اهداف سیاستی دست یافته، اما تأکید می‌کند که هنوز «فضای قابل توجهی برای بهبود» وجود دارد، به‌ویژه با توجه به کندی رشد اقتصادی، تغییرات جمعیتی و نیاز به اصلاحات ساختاری. این چشم‌انداز نشان‌دهنده تغییر جهت سیاست‌گذاری چین از رشد کمی به ثبات کیفی است؛ به این معنا که حمایت از بخش‌های راهبردی ادامه خواهد داشت، اما محرک‌های کوتاه‌مدت کاهش می‌یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیتر شیف، منتقد بیت‌کوین: احتمال رسیدن طلا به یک میلیون دلار بیشتر از بیت‌کوین است

پیتر شیف، منتقد سرسخت بیت‌کوین، اظهار داشته است که «احتمال اینکه قیمت طلا به یک میلیون دلار برسد بیشتر از بیت‌کوین است». این اظهارنظر در ادامه مواضع ضد رمزارزی او مطرح شده که همواره طلا را دارایی امن‌تری نسبت به ارزهای دیجیتال می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلومینیوم و رقابت‌های انرژی: آیا این فلز، تجارت پرسود آینده است؟

آلومینیوم در حال حاضر در کانون چندین دینامیک مهم قرار دارد. اولاً، تحت تعرفه‌های امنیت ملی ۵۰ درصدی ایالات متحده قرار دارد. دوماً، فرآیند تولید آن انرژی‌بر است و در زمانی که قیمت انرژی در حال افزایش است، این مسأله نگرانی‌هایی را ایجاد می‌کند. سوماً، آلومینیوم در تولید خودروهای الکتریکی و انرژی‌های سبز کاربرد دارد. چهارماً، این فلز در رباتیک استفاده خواهد شد. پنجماً، از آلومینیوم به‌عنوان یک سینک حرارتی در مراکز داده استفاده می‌شود. دولت ترامپ در تلاش است تا تولید آلومینیوم را به داخل کشور بازگرداند، اما این صنعت با تقاضای بی‌پایان انرژی از سوی هوش مصنوعی و مراکز داده رقابت خواهد کرد. روزنامه وال استریت ژورنال امروز به بررسی این دینامیک پرداخته و اشاره کرده است که قیمت‌های آلومینیوم هنوز به‌طور قابل‌توجهی افزایش نیافته‌اند، اما شرایط برای افزایش قیمت‌ها حتی بدون تحولات سیاسی فعلی فراهم است. این در حالی است که چین در حال محدود کردن ظرفیت‌های تولید خود است. تحلیلگران سیتی پیش‌بینی می‌کنند که مازاد جهانی آلومینیوم اولیه تا سال ۲۰۲۶ به‌طور سریع کاهش یابد و از سال ۲۰۲۷ کسری حدود ۱.۴ میلیون تن، معادل ۲ درصد از مصرف اولیه جهانی، آغاز شود. همچنین، شرکت وود مک‌کنزی پیش‌بینی می‌کند که کسری تولید از سال ۲۰۲۸ آغاز و به مدت پنج سال ادامه یابد، طبق گفته «اودای پاتل»، مدیر ارشد تحقیقات در این شرکت. مسأله پیچیده فعلی، توافق تجاری ایالات متحده و کانادا است، چرا که حدود ۴۰ درصد از آلومینیوم مورد نیاز ایالات متحده از کانادا تأمین می‌شود، به‌ویژه از کبک که برق آبی آن ارزان است. این هفته، مقامات کانادا و ایالات متحده در حال مذاکره برای کاهش تعرفه‌های ۵۰ درصدی هستند. در این شرایط، برنده احتمالی شرکت آلومینیوم آلومینا (Alcoa) خواهد بود که حدود ۷۵ درصد از تولیدات خود را در آمریکای شمالی در کانادا انجام می‌دهد و با نسبت EBITDA حدود ۵ برابر و نسبت قیمت به درآمد ۱۳ برابر در حال مبادله است و اهرم مالی کمی دارد. این شرکت در سه‌ماهه دوم سال جاری ۹۵ میلیون دلار به‌عنوان تعرفه پرداخت کرده است و این هزینه‌ها به‌طور مداوم افزایش یافته‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا گلدمن ساکس معتقد است هوش مصنوعی موجب افزایش بهره‌وری می‌شود (و چرا ممکن است اشتباه کنند)

در حال حاضر، مبالغ چشمگیری در حوزه هوش مصنوعی، به ویژه در بخش‌های چیپ‌ها و انرژی، سرمایه‌گذاری می‌شود. تحلیلگران گلدمن ساکس به طور قاطعانه از پایداری این سرمایه‌گذاری‌ها دفاع کرده و ادعا می‌کنند که سطح کنونی سرمایه‌گذاری‌ها قابل دوام است. دلیل این ادعا را نیز در این می‌بینند که استقرار هوش مصنوعی می‌تواند به طور قابل توجهی بهره‌وری را افزایش دهد. این استدلال، اما، به نظر می‌رسد که به نوعی سهل‌انگارانه باشد، به ویژه در شرایطی که دقیقا پس از انتشار خبری جنجالی از سوی سام آلتمن، مدیرعامل OpenAI، مبنی بر مجاز بودن انتشار محتوای بزرگسالانه در ChatGPT، بیان می‌شود. گلدمن ساکس پیش‌بینی می‌کند که هزینه‌های سرمایه‌گذاری در هوش مصنوعی تا سال 2025 به حدود 1٪ از تولید ناخالص داخلی ایالات متحده برسد و در سال‌های 2027 و 2028 این میزان به 2 تا 2.5٪ افزایش یابد. همچنین، آنها معتقدند که هوش مصنوعی مولد قادر است سالانه بهره‌وری نیروی کار را 1.5 درصد افزایش دهد. با این حال، این استدلال چندان عملی به نظر نمی‌رسد، چرا که هنوز مشخص نیست که آیا سرمایه‌گذارانی که در این بخش هزینه می‌کنند، قادر خواهند بود بازده مورد انتظار خود را از افزایش بهره‌وری کسب کنند. علاوه بر این، چیپ‌ها عمر کوتاهی دارند، و این می‌تواند موجب ایجاد فاصله زمانی میان سرمایه‌گذاری و بازدهی آن شده و در نهایت به سوزاندن نقدی سرمایه‌ها منتهی گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا، در پی ادامه جهش‌های نوسانی در سقف‌های قیمتی، بخشی از سود روزانه خود را پس گرفت

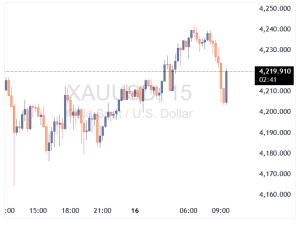
قیمت طلا (XAUUSD) در معاملات اخیر، پس از رسیدن به سقف روزانه 4,241 دلار، به سرعت بخشی از سود خود را از دست داد و تا سطح 4,204 دلار عقب‌نشینی کرد. این حرکت سریع، نشان‌دهنده فعالیت شدید سودگیری در سقف‌های قیمتی است. نوسانات عادی در روند صعودی به گفته تحلیلگران، این جهش‌های نوسانی در قیمت طلا و نقره در دو ماه گذشته، که با یک صعود بی‌وقفه همراه بوده، امری عادی است. این نوسانات هنوز یک روند معکوس بزرگ را شکل نداده‌اند اما نشان می‌دهند که بازار در سقف‌های قیمتی با «گودال‌های هوایی» مواجه می‌شود. ریسک معاملات اجماعی تحلیل تکنیکال هشدار می‌دهد که شرایط برای یک حرکت آرام فراهم نیست؛ زیرا اجماع سنگینی در بازار برای ادامه صعود وجود دارد. طبق یک اصل قدیمی بازار: «معاملات اجماعی می‌توانند خطرناک باشند،» چرا که در صورت شلوغ شدن بیش از حد موقعیت‌ها (Overstretched Positioning)، هرگونه تغییر کوچک می‌تواند منجر به اصلاح شدید و سریع شود. نقره نیز عقب‌نشینی کرد همزمان، قیمت نقره نیز از 53.00 دلار به حدود 52.70 دلار کاهش یافته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک گلدمن ساکس: رونق هوش مصنوعی هنوز در مقایسه با چرخه‌های فناوری گذشته کوچک است

گلدمن ساکس، یکی از بزرگترین بانک‌های سرمایه‌گذاری جهان، با انتشار تحلیلی، چشم‌انداز بلندمدت هوش مصنوعی را بسیار روشن توصیف کرد، در حالی که نگرانی‌ها در مورد گرم شدن بیش از حد هزینه‌های سرمایه‌ای (Capex) را کاهش داد. هزینه‌های هوش مصنوعی در مقایسه با گذشته گلدمن تأکید کرد که سرمایه‌گذاری‌های فعلی مرتبط با هوش مصنوعی در مقیاس کلان، همچنان کوچک هستند. هزینه‌های سرمایه‌ای این بخش کمتر از 1٪ تولید ناخالص داخلی آمریکا را شامل می‌شود که بسیار کمتر از 2 تا 5٪ مشاهده شده در چرخه‌های بزرگ فناوری گذشته (مانند دوران دات‌کام) است. این نشان می‌دهد که سرمایه‌گذاری‌ها «قابل مدیریت و پایدار» هستند. منافع اقتصادی بلندمدت نکته مهم در تحلیل گلدمن، پیش‌بینی آن‌ها در مورد بازدهی است. این بانک تخمین می‌زند که بهره‌وری ناشی از هوش مصنوعی می‌تواند حداقل 8 تریلیون دلار (و در پتانسیل تا 19 تریلیون دلار) ارزش فعلی خالص تنزیل‌شده به اقتصاد ایالات متحده اضافه کند.گلدمن استدلال می‌کند که «منافع بهره‌وری آینده بسیار بیشتر از هزینه‌های سرمایه‌ای تجمعی فعلی خواهد بود.» این تحلیل از شرکت‌های فعال در حوزه‌های نیمه‌رسانا، خدمات ابری و زیرساخت‌های فناوری حمایت می‌کند و خوش‌بینی بازار در مورد سهام مرتبط با هوش مصنوعی را تقویت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا: تقاضای وام در چین ضعیف است

بانک آمریکا با انتشار گزارشی، بر چالش‌های عمیق اقتصادی چین تأکید کرد. داده‌های اعتباری سپتامبر نشان می‌دهد که نبض اعتباری چین همچنان ضعیف است و تلاش‌های دولت برای تحریک اقتصاد با ضعف مداوم تقاضای وام خنثی می‌شود. جزئیات کلیدی داده‌ها: وام‌های جدید یوان: ۱.۲۹ تریلیون یوان؛ کمتر از پیش‌بینی بازار (۱.۴۶ تریلیون یوان). بخش خصوصی و خانوارها: استقراض خانوارها به شدت کاهش یافت و وام‌های مصرف‌کننده و وام‌های شرکتی هر دو نسبت به سال قبل افت شدیدی را تجربه کردند. این نشان‌دهنده رکود پایدار در تقاضای بخش خصوصی است. دلیل اصلی: رکود در فعالیت بخش املاک و مستغلات و سرمایه‌گذاری شرکت‌ها، مانع از رشد اعتباری شده است. چشم‌انداز آینده: بانک آمریکا معتقد است که با وجود سیاست‌های حمایتی، تمایل کلی برای دریافت وام پایین باقی می‌ماند. با این حال، پیش‌بینی می‌شود که افزایش هزینه‌های زیرساختی دولتی ممکن است در سه‌ماهه چهارم سال، یک افزایش محدود در رشد اعتباری ایجاد کند، هرچند که این تلاش‌ها ممکن است به دلیل عدم پاسخگویی بخش خصوصی، به مثابه «فشار دادن بر ریسمان» (بی‌تأثیر بودن یک عمل یا سیاست) باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ابهام در بازار نفت افزایش یافته است؛ آیا افزایش عرضه اوپک پلاس یک «بلوف بزرگ» بود؟

تقاضای جهانی نفت در رکوردهای بی‌سابقه قرار دارد، اما این موضوع در قیمت نفت که امروز با ۲۰ سنت کاهش به ۵۸.۵۰ دلار رسیده، منعکس نشده است. قیمت نفت خام ۱۸ درصد کاهش یافته و فاصله زیادی با قیمت ۱۳۰ دلاری روزهای سال ۲۰۲۲ دارد. عامل اصلی این فشار نزولی، افزایش بی‌وقفه عرضه بشکه‌ها به بازار توسط اوپک پلاس بوده است. با این حال، درمان قیمت‌های پایین، خودِ قیمت‌های پایین است و این امر باعث محدود شدن سرمایه‌گذاری در چاه‌های جدید در سال آینده خواهد شد. همچنین انتظار می‌رود تقاضا در سال آینده ۱ میلیون بشکه در روز افزایش یابد که این موضوع باید به آرامی بازار را به تعادل برساند؛ هرچند پاسخ به این سوال که این تعادل در سال ۲۰۲۶ یا ۲۰۲۷ رخ خواهد داد، دشوارتر است. آنچه وضعیت را پیچیده می‌کند، وجود دیدگاه‌های بسیار متفاوت درباره اتفاقات بازار است. در حال حاضر، آژانس بین‌المللی انرژی (IEA) برای سال آینده مازاد عرضه ۴ میلیون بشکه‌ای در روز را پیش‌بینی می‌کند که یک مازاد عرضه عظیم محسوب می‌شود. اما در مقابل، مدیرعامل شرکت کونوکو (Conoco) دیدگاه متفاوتی دارد: «ما شاهد افزایش ذخایر شناور نیستیم و نمی‌بینیم که نفت خام نیمه‌ترش بیشتری وارد سواحل خلیج آمریکا شود؛ اتفاقی که معمولاً هنگام وجود ظرفیت مازاد زیاد رخ می‌دهد.» او افزود: «وقتی به بازار فیزیکی نگاه می‌کنید، چنین چیزی را نمی‌بینید. بنابراین ممکن است یک برخورد در راه باشد.» وی در ادامه این پرسش را مطرح کرد: «آیا قرار است سیلی از عرضه به راه بیفتد—که ما صراحتاً آن را نمی‌بینیم؟ بسیاری از افزایش‌های اوپک پلاس، بشکه‌های کاغذی (paper barrels) بودند و از قبل در بازار وجود داشتند.» این رفتار نمونه‌ای از عملکرد اوپک است که همواره در حال بلوف زدن و بازی است، اما هزینه اشتباه کردن در این شرایط احتمالاً از هزینه درست عمل کردن بیشتر است و به همین دلیل خرید نفت خام در قیمت ۵۸ دلار دشوار به نظر می‌رسد. از سوی دیگر، مدیران ارشد شرکت اکسون (Exxon) می‌گویند که در میان‌مدت خوش‌بین (صعودی) هستند، که به طور ضمنی نشان می‌دهد در کوتاه‌مدت بدبین (نزولی) هستند. در سناریوی خوش‌بینانه، بشکه‌های اوپک واقعاً «کاغذی» هستند و ظرفیت مازادی وجود ندارد. این امر می‌تواند به سرعت و به شدت بازار نفت خام را با کمبود مواجه کند. در سناریوی دیگر، ممکن است مازاد عرضه تا چند ماه آینده محقق شود و با سقوط قیمت نفت به محدوده ۴۰ دلار در سال آینده، حفاری‌ها متوقف شده و قیمت‌ها دوباره افزایش یابند. در تمام این سناریوها، نوسانات (و فرصت‌های) واقعی در پیش است، اما در حال حاضر آینده مه‌آلود به نظر می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اعتماد شکننده در وال‌استریت؛ تقاضای اولیه جای خود را به عرضه سنگین داد

در شروع معاملات امروز، شاخص‌های سهام آمریکا با تقاضای گسترده‌ای روبه‌رو شدند، اما این روند تنها چند دقیقه دوام داشت و به سرعت جای خود را به موج فروش داد. شاخص S&P 500 که در آغاز تا حدود ۷۰ واحد رشد کرده بود، اکنون تنها حدود ۲۰ واحد بالاتر از سطح دیروز قرار دارد. هیچ خبر یا رویداد مشخصی در پس این تغییر ناگهانی دیده نمی‌شود، اما برخی معامله‌گران احتمال می‌دهند که فضای بازار تحت تأثیر گمانه‌زنی‌های سیاسی قرار گرفته باشد. در بازار شایعاتی وجود دارد مبنی بر اینکه دونالد ترامپ ممکن است در واکنش به تحولات اخیر، از اعمال تعرفه‌های جدید سخن بگوید؛ عاملی که می‌تواند به سرعت بر احساسات بازار تأثیر بگذارد. برخی تحلیل‌گران نیز اشاره می‌کنند که توجه دوباره به گزارش‌های اخیر درباره روابط تجاری آمریکا و چین می‌تواند در چرخش لحظه‌ای معاملات نقش داشته باشد. در مجموع، این رفتار بازار نشانه‌ای از حساس بودن اعتماد سرمایه‌گذاران در برابر هرگونه سیگنال سیاسی تازه است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا ترامپ توان تحمل یک جنگ تجاری جدید را دارد؟

گزارش تازه‌ی وال‌استریت ژورنال نشان می‌دهد پکن بر این باور است که دونالد ترامپ توان تحمل یک جنگ تجاری طولانی و پرهزینه را ندارد؛ جنگی که می‌تواند بازار سهام آمریکا را به آشوب بکشاند. به گفته‌ی منابع نزدیک به حلقه تصمیم‌گیری در چین، شی جین‌پینگ بر این فرض استوار است که اقتصاد ایالات متحده ظرفیت تاب‌آوری در برابر درگیری تجاری با دومین اقتصاد بزرگ جهان را ندارد. چین معتقد است تشدید این جنگ در نهایت بازارها را دچار سقوطی مشابه ماه آوریل خواهد کرد؛ زمانی که تعرفه‌های موسوم به «روز رهایی» از سوی ترامپ اعلام شد و واکنش تند پکن باعث ریزش شدید شاخص‌های وال‌استریت شد. نکته قابل توجه آن است که این اطلاعات به‌طور آگاهانه از طریق وال‌استریت ژورنال به بیرون درز کرده است، اقدامی که بیشتر از آنکه صرفاً یک افشاگری باشد، نوعی پیام مستقیم از سوی پکن به واشنگتن تلقی می‌شود. بر اساس این گزارش، رهبران چین بر این باورند که چشم‌انداز سقوط بازار سهام آمریکا ترامپ را مجبور به عقب‌نشینی و مذاکره خواهد کرد؛ دیدگاهی که بسیاری از فعالان بازار نیز با آن هم‌نظرند، به‌ویژه پس از رویدادهای اخیر موسوم به TACO که بار دیگر حساسیت بازارها به تحولات سیاسی را آشکار کرد. منابع نزدیک به دولت چین می‌گویند استراتژی سرسختانه شی جین‌پینگ بر این باور بنا شده که ترامپ در نهایت برای جلوگیری از ریزش بازارها امتیازاتی خواهد داد، نه اینکه از اهرم‌های گسترده اقتصادی خود استفاده کند. اعتماد پکن به این مسیر از تجربه‌ی آتش‌بس تجاری در ماه مه نشأت می‌گیرد؛ جایی که چین احساس کرد با ایستادگی توانست واشنگتن را وادار به مصالحه کند. در نهایت، این گزارش را می‌توان بخشی از نبرد روانی میان دو قدرت اقتصادی دانست؛ نبردی که فراتر از تعرفه‌ها و تراز تجاری، مستقیماً بر احساسات سرمایه‌گذاران و مسیر وال‌استریت اثر می‌گذارد. اکنون پرسش اساسی این است که آیا ترامپ حاضر است بهای سقوط احتمالی بازارهای مالی را برای حفظ سیاست‌های تهاجمی خود در برابر چین بپردازد؟ پاسخ این پرسش، به‌زودی نه در کاخ سفید، بلکه در واکنش بازار سهام آمریکا آشکار خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ماینرها دوباره در حال انباشت بیت‌کوین هستند؟

افزایش ۴۰۰ بیت‌کوین در ذخایر Marathon پس از سقوط بازار شرکت استخراج بیت‌کوین MARA Holdings روز ۱۳ اکتبر حدود ۴۰۰ بیت‌کوین به ارزش تقریبی ۴۶ میلیون دلار خریداری کرد. این اقدام در پی ریزش بازار سه روز قبل انجام شد، در حالی که اکثر ماینرها همچنان رفتار محافظه‌کارانه داشتند. طبق داده‌های Bitcoin Treasuries.این خرید، موجودی بیت‌کوین Marathon را به ۵۳۲۵۰ بیت‌کوین رساند که با قیمت‌های فعلی بیش از ۶ میلیارد دلار ارزش دارد. زمان‌بندی این خرید نشان‌دهنده یک محاسبه استراتژیک است. Marathon در ۳۰ سپتامبر موجودی ۵۲۸۵۰ بیت‌کوین خود را اعلام کرده بود و سرمایه‌گذاری جدید را در جریان سقوط بازار در تاریخ ۱۰ تا ۱۱ اکتبر انجام داد، در شرایطی که سقوط بازار باعث کاهش موقت قیمت بیت‌کوین و ایجاد فرصت خرید شده بود. این شرکت همچنین گزارش داده بود که در سه‌ماهه دوم بیش از ۵ میلیارد دلار دارایی نقدی در اختیار دارد که به آن‌ها انعطاف لازم برای انجام خریدهای تاکتیکی در زمان نوسان شدید بازار را می‌دهد؛ نوسانی که معمولاً ماینرهای کوچک‌تر را مجبور به فروش دارایی می‌کند. هش‌پرایس و فشار انتخابی ماینرها هش‌پرایس(Hashprice) درآمد دلاری هر واحد هش‌ریت شبکه است. این شاخص پس از هاوینگ سال گذشته وارد یک محدوده پایین‌تر شد و با افزایش سختی شبکه و کاهش قیمت لحظه‌ای بیت‌کوین در اکتبر، وضعیت بدتری پیدا کرد. اوایل اکتبرامسال، هش‌پرایس نزدیک به ۵۰ تا ۵۱ دلار به ازای هر پتاهش(petahash) در روز بود که حاشیه سود ماینرهای پرهزینه را فشرده می‌کرد.همچنین پیش از ریزش بازار، سختی شبکه به بالاترین حد رسید و استخراج بیت‌کوین سود کمتری داشت؛ این موضوع تصمیم خلاف‌جهت MARA برای خرید بیت‌کوین را توجیه می‌کند. ماینرهای بزرگ با عملیات کارآمد و ترازنامه قوی، محیط‌های با هش‌پرایس پایین را فرصت مناسبی برای انباشت بیت‌کوین می‌بینند، نه فروش اجباری. همین موضوع توضیح می‌دهد که چرا MARA توانست بیت‌کوین اضافه کند، در حالی که دیگر ماینرها به مدیریت نقدینگی به‌صورت محافظه‌کارانه پرداختند. وقتی اقتصاد استخراج محدود می‌شود، تصمیمات خزانه‌داری ماینرها به آزمون ترازنامه تبدیل می‌شوند؛ یا نقدینگی کافی برای عبور از حاشیه سود کم دارند یا مجبورند تولید خود را نقد کنند تا هزینه‌های عملیاتی را پوشش دهند. افشای اخیر ماینرهای بزرگ نشان می‌دهد که بین انباشت‌کنندگان فرصت‌طلب و فروشندگان روتین تفاوت وجود دارد. گروه دوم معمولاً برای تأمین هزینه‌های سرمایه‌ای خود بیت‌کوین می‌فروشند: Riot Platforms در سپتامبرسال جاری، ۴۴۵ بیت‌کوین تولید و ۴۶۵ بیت‌کوین به ارزش حدود ۵۲.۶ میلیون دلار فروخت تا عملیات و توسعه زیرساخت را تأمین مالی کند. این شرکت در پایان ماه ۱۹۲۸۷ بیت‌کوین در ذخایر داشت و با حفظ موجودی، بخشی از تولید خود را نقد کرده بود. CleanSpark درماه سپتامبر ۶۲۹ بیت‌کوین تولید و تا ۳۰ سپتامبر ۱۳۰۱۱ بیت‌کوین ذخیره داشت؛ با وجود کاهش سودآوری، موجودی روی ترازنامه خود را حفظ کرده و به فعالیت ادامه داده است. Bitfarms در سه‌ماهه دوم سال، ۱۰۵۲ بیت‌کوین فروخت تا توسعه را تأمین مالی کند و ۱۴۰۲ بیت‌کوین را تا ۱۱ آگوست نگه داشت. Core Scientific با تمرکز بر محاسبات با عملکرد بالا، تا اکتبر حدود ۱۶۱۲ بیت‌کوین در خزانه خود نگه داشته است. این نمونه‌ها نشان می‌دهد که جریان عرضه بیت‌کوین توسط ماینرها همچنان از طریق فروش برای تأمین رشد ادامه دارد، در مقابل استراتژی انباشت MARA. داده‌های آنچین هم نشان می‌دهد که فشار فروش ماینرها در طول اکتبر محدود بود. داده‌های CryptoQuant نشان می‌دهد در اکتبر ارتباط میان قیمت بیت‌کوین و فروش ماینرها منفی بوده؛ یعنی برخلاف گذشته، ماینرها با بالا رفتن قیمت فوراً اقدام به فروش نکردند. پس از ریزش بازار، عرضه بیت‌کوین از ماینرها نسبت به کاهش‌های قبلی محدود باقی ماند. جریان سرمایه ETF و تقاضای دلخواه کمتر تحت تأثیر فروش ماینرها قرار گرفت و خریدار برجسته در بازگشت بازار خود یک ماینر بود، نه سرمایه نهادی یا خرده‌فروش. این الگو با ریزش‌های تاریخی متفاوت است؛ جایی که ماینرهای در فشار مالی، فروش شدیدتری ایجاد می‌کردند. ترکیب ترازنامه‌های قوی ماینرهای بزرگ و انباشت انتخابی سرمایه‌گذاران دارای سرمایه کافی، مانند MARA، باعث تغییر در عرضه بیت‌کوین شده که معمولاً با نوسانات بازار همراه است. استراتژی خزانه‌داری MARA نشان‌دهنده اعتماد این شرکت به افزایش بلندمدت بیت‌کوین است که حتی از هزینه فرصت سرمایه‌گذاری نیز فراتر می‌رود. با بیش از ۶ میلیارد دلار بیت‌کوین و دارایی‌های نقدی قابل توجه، MARA خود را برای استفاده از ضعف بازار آماده کرده و همچنان از انعطاف عملیاتی در شرایط فشرده هش‌پرایس برخوردار است. خرید اخیر بیت‌کوین، این فرضیه را تأیید می‌کند که اندازه، کارایی و قدرت ترازنامه تعیین می‌کنند کدام ماینرها می‌توانند در ریزش‌ها به انباشت‌کننده خالص تبدیل شوند و کدام ماینرها صرف‌نظر از شرایط لحظه‌ای بازار مجبور به نقدکردن تولید خود هستند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: روسیه و سوریه امروز مذاکره می‌کنند

کرملین: پوتین و الشارع (رئيس جمهور سوریه) حضور پایگاه‌های نظامی روسیه در سوریه را اواخر امروز (چهارشنبه) مورد بحث قرار خواهند داد. گروه بریکس (BRICS) هرگز هیچ اقدامی علیه کشورهای ثالث یا ارزهای دیگر برنامه‌ریزی نکرده است، پس از آنکه ترامپ گفت این گروه حمله‌ای به دلار است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اسلامی، رئیس سازمان انرژی اتمی ایران: بازرسان تنها در صورت تأیید توسط نهاد عالی امنیتی، می‌توانند از سایت‌ها بازدید کنند

اسلامی، رئیس سازمان انرژی اتمی ایران: بازرسان تنها در صورت تأیید توسط نهاد عالی امنیتی، می‌توانند از سایت‌های هسته‌ای بازدید کنند - رسانه‌های دولتی جمهوری اسلامی

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار افت کرد، یورو احیا شد

لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش چشمگیر ذخایر بیت‌کوین شرکت‌ها تا ۱۱۷ میلیارد دلار؛ تمرکز دوباره بر خزانه‌داری رمزارزی

شرکت‌های بورسی در سه‌ماهه‌ی گذشته میزان بیت‌کوین نگهداری‌شان را به رکورد جدیدی رساندند که نشانه‌ای از رشد اعتماد نهادهای مالی به‌رغم نوسانات شدید بازاراست. خلاصه میزان بیت‌کوین نگهداری‌شده توسط شرکت‌های بورسی در سه‌ماهه‌ی سوم سال ۴۰٪ افزایش یافته است. این شرکت‌ها در مجموع بیش از ۱.۰۲ میلیون بیت‌کوین، به ارزش بیش از ۱۱۷ میلیارد دلار در اختیار دارند. کارشناسان با اشاره به سیاست‌های حمایتی و دیدگاه‌های بلندمدت شرکت‌ها، پیش‌بینی می‌کنند قیمت بیت‌کوین در سه‌ماهه‌ی چهارم به ۱۶۰ هزار دلار برسد. در سه‌ماهه‌ی سوم امسال، تعداد شرکت‌هایی که در ترازنامه‌ی خود بیت‌کوین نگهداری می‌کنند، به رکورد جدیدی رسید؛ حتی وقتی بازار رمزارزها دوران پرنوسانی را پشت سر می‌گذارد. بر اساس داده‌های منتشرشده توسط شرکت مدیریت دارایی Bitwise، تعداد شرکت‌های بورسی دارای بیت‌کوین در طول تنها سه ماه، نزدیک به ۴۰ درصد رشد کرده و به ۱۷۲ شرکت رسیده است. طبق داده‌های Bitcoin Treasuries تا تاریخ ۳۰ سپتامبر، این شرکت‌ها در مجموع بیش از ۱.۰۲ میلیون بیت‌کوین (معادل تقریبی ۱۱۷ میلیارد دلار) در اختیار داشتند. ، این رقم در دو هفته‌ی اخیر به ۱.۰۲ میلیون بیت‌کوین به ارزش ۱۱۸.۴ میلیارد دلار افزایش یافته است. گریسی چن، مدیرعامل صرافی Bitget گفت: "ما شاهد موج رو‌به‌رشدی از شرکت‌های بورسی و خصوصی هستیم که در حال افزایش دارایی‌های بیت‌کوینی خود هستند؛ اقدامی که بخشی از یک تغییر راهبردی گسترده‌تر به‌شمار می‌رود. برای بسیاری از شرکت‌ها، این تصمیم تنها یک راه مقابله با تورم نیست، بلکه نوعی سرمایه‌گذاری بلندمدت بر روی دارایی‌های دیجیتال به عنوان بخش اصلی ذخایر خزانه‌داری آن‌هاست." بررسی دقیق‌تر داده‌ها نشان می‌دهد که شرکت‌های بورسی فعال‌ترین خریداران بیت‌کوین بوده‌اند و بیش از ۱۹۳ هزار بیت‌کوین به ترازنامه‌های خود افزوده‌اند. رقمی که نشان‌دهنده‌ی افزایش ۲۰.۶۸ درصدی نسبت به فصل قبل است. در این میان، نرخ پذیرش بیت‌کوین در شرکت‌های بورسی بسیار سریع‌تر از سایر بخش‌ها پیش رفته است؛ چرا که در حالی که شرکت‌های خصوصی تنها ۲.۲۱ درصد رشد داشته‌اند و صندوق‌های قابل معامله در بورس (ETFها) حدود ۶.۷ درصد افزایش نشان داده‌اند، شرکت‌های بورسی با اختلاف قابل‌توجهی جلوتر هستند. در میان شرکت‌های پیشرو در نگهداری بیت‌کوین، نام‌های آشنایی مانند مایکرو استراتژی (MicroStrategy) به چشم می‌خورد که بیش از ۶۴۰۰۳۱ بیت‌کوین در اختیار دارد. در کنار آن، شرکت‌های تازه‌واردی مانند متاپلنت (Metaplanet) نیز دیده می‌شوند که در طول این فصل، میزان دارایی بیت‌کوین خود را بیش از دو برابر کرده‌اند. علاقه‌ی سرمایه‌گذاران نهادی نیز همچنان قوی باقی مانده است. تنها در هفته‌ی گذشته، بیت‌کوین با ۲.۶۷ میلیارد دلار ورود سرمایه در صدر دارایی‌های دیجیتال قرار گرفت. در مجموع، ابزارهای مالی و صندوق‌های مرتبط با دارایی‌های دیجیتال در همان هفته شاهد ۳.۱۷ میلیارد دلار ورودی سرمایه بودند که طبق گزارش اخیر CoinShares، مجموع سرمایه‌ ورودی از ابتدای سال تاکنون را به رکورد ۴۸.۷ میلیارد دلار رسانده است. گریسی چن، مدیرعامل Bitget، این رشد سریع را نتیجه‌ی محیط قانون‌گذاری مساعد در دولت ترامپ می‌داند و به اصلاحات اخیر در حوزه حسابداری از جمله تأیید «ذخایر استراتژیک بیت‌کوین آمریکا» و استانداردهای جدید کمیسیون بورس و اوراق بهادار (SEC) برای صندوق‌های مبتنی بر کالا اشاره می‌کند. او در ادامه پیش‌بینی می‌کند که ورود سرمایه به ETFها و افزایش پذیرش بیت‌کوین در ترازنامه شرکت‌ها می‌تواند باعث شود قیمت بیت‌کوین در سه‌ماهه چهارم سال به حدود ۱۶۰ هزار دلار برسد. انباشت اخیر بیت‌کوین عمدتاً توسط شرکت‌های خزانه‌داری دارایی دیجیتال هدایت می‌شود. پیتر چونگ رئیس بخش تحقیقات شرکت Presto Research اظهار داشت: "هدف اصلی این شرکت‌ها خرید دارایی‌های رمزارزی است؛ منابع مالی‌شان هم از طریق انتشار اوراق بهادار در بازار سهام تأمین می‌شود. تا زمانی که بازار برای خرید این اوراق تمایل داشته باشد، آن‌ها نیز به این روند ادامه خواهند داد." برخلاف معامله‌گران خرد که نگاه کوتاه‌مدت دارند، سرمایه‌گذاران نهادی افق سرمایه‌گذاری بلندمدت‌تری در پیش می‌گیرند. به گفته‌ی کارشناسان، حتی جنگ تجاری میان آمریکا و چین نیز تأثیر چندانی بر تصمیم‌گیری این گروه از سرمایه‌گذاران ندارد. با وجود نوسانات کوتاه‌مدت اخیر، تحلیل‌گران معتقدند اصلاح اخیر بازار بیشتر نوعی «تنظیم مجدد» ناشی از تنش‌های ژئوپلیتیکی است، نه نشانه‌ای از تضعیف دیدگاه صعودی نسبت به بیت‌کوین و بازار رمزارز. به همین دلیل، روند انباشت بلندمدت همچنان دست‌نخورده باقی مانده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر