TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رمزارزها ممکن است پس از کاهش موقت مجدداً بهبود یابند

جوئل کروگر از گروه LMAX می‌گوید بیت‌کوین و اتریوم پس از یک دوره تثبیت سالم از سطوح رکورد قیمتی، ممکن است تا پایان سال میلادی دوباره رشد کنند. این رشد می‌تواند توسط عواملی مانند افزایش پذیرش، مشارکت مؤسسات مالی، وضوح و شفافیت قوانین و مقررات، و احتمال کاهش نرخ بهره توسط فدرال رزرو حمایت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در ابتدای صعود، تمام شاخص‌های سقف واقعی هنوز فعال نشده‌اند

در سال‌های اخیر، شاخص‌های مختلفی معرفی شده‌اند که معمولاً به سرمایه‌گذاران کمک کرده‌اند تا سقف حرکت صعودی بیت‌کوین را تشخیص دهند. این شاخص‌ها در چرخه‌های قبلی فعال شده‌اند و فعال شدن آن‌ها معمولاً هشداری بوده که زمان خروج از بازار فرا رسیده است، زیرا پس از آن بازار وارد فاز نزولی یا خرسی شده است. با این حال، در چرخه فعلی، حتی با ثبت چندین سقف تاریخی جدید توسط بیت‌کوین، هیچ یک از این شاخص‌ها هنوز فعال نشده‌اند که نشان می‌دهد بازار احتمالاً هنوز به سقف خود نرسیده است و امکان رشد بیشتر وجود دارد. شاخص‌های سقف حرکت صعودی بیت‌کوین وب‌سایت Coinglass یک ردیاب جامع برای «شاخص‌های سقف بازار گاوی بیت‌کوین» ارائه داده است که شامل ۳۰ شاخص مختلف است. این شاخص‌ها روند پیشرفت بازار صعودی بیت‌کوین به سمت سقف قیمت را بررسی می‌کنند. از مهم‌ترین این شاخص‌ها می‌توان به «شاخص حباب بیت‌کوین»، «Puell Multiple»، «the Bitcoin Rainbow Chart» و «Altcoin Season Index» اشاره کرد. این ابزارها کمک می‌کنند تا سرمایه‌گذاران دید روشنی نسبت به مرحله فعلی بازار و احتمال رسیدن به سقف قیمت داشته باشند. معمولاً هر شاخص بر اساس مقیاسی از ۰ تا ۱۰۰٪ ارزیابی می‌شود، به‌طوری که ۰٪ یعنی شاخص هنوز فعال نشده و ۱۰۰٪ یعنی شاخص فعال شده است. فعال شدن تنها چند شاخص به تنهایی به معنای رسیدن به سقف حرکت صعودی بیت‌کوین نیست، بلکه باید حداقل نیمی از شاخص‌ها فعال شوند تا بتوان با اطمینان گفت بازار به اوج خود نزدیک شده است. وضعیت فعلی شاخص‌ها طبق آخرین داده‌ها، هیچ یک از این ۳۰ شاخص فعال نشده‌اند. بیشتر شاخص‌ها همچنان در سطوح پایین باقی مانده‌اند و حتی شاخص‌هایی مانند تسلط بیت‌کوین، با وجود اینکه بالا هستند، هنوز به مرحله فعال شدن نرسیده‌اند. این موضوع نشان می‌دهد که بازار هنوز مسیر زیادی برای رسیدن به سقف خود دارد و می‌تواند فرصت‌های صعودی بیشتری ارائه دهد. از نگاه سرمایه‌گذاران، این وضعیت نشان می‌دهد که قیمت بیت‌کوین احتمالاً هنوز از سقف تاریخی خود فاصله دارد و حفظ دارایی‌ها در این مرحله می‌تواند منطقی باشد. با وجود نوسانات اخیر و کاهش‌های کوتاه‌مدت، امتیاز فعلی شاخص‌ها صفر از ۳۰ است و این می‌تواند نشانه‌ای باشد برای سرمایه‌گذاران که هنوز زمان مناسبی برای نگهداری و انتظار رشد بیشتر فرا رسیده است. پیش‌بینی‌ها و تحلیل بازار گزارش‌های پیشین نشان داده‌اند که این شرایط چند ماه قبل نیز وجود داشته و حتی پس از گذشت دو ماه، شاخص‌ها تغییری نکرده‌اند. بنابراین سقف تاریخی ۱۲۶,۰۰۰ دلار که برخی تحلیلگران آن را پیش‌بینی کرده بودند، ممکن است سقف واقعی بیت‌کوین نباشد. در این صورت، بازار می‌تواند روند صعودی بیشتری داشته باشد و حتی فصل جدیدی از رشد آلت‌کوین‌ها را به همراه داشته باشد. با این حال، اگر در آینده بیش از نیمی از شاخص‌های سقف حرکت صعودی بیت‌کوین فعال شوند، این نشانه‌ای است که بازار به اوج خود نزدیک شده است. وقتی تمام ۳۰ شاخص فعال شوند، این به معنای شروع بازار نزولی بعدی خواهد بود و زمان فروش در بازار به بالاترین حد خود می‌رسد، که باعث کاهش سریع قیمت‌ها در سراسر بازار خواهد شد. شاخص‌های اصلی و عملکرد آن‌ها شاخص حباب بیت‌کوین (Bitcoin Bubble Index): این شاخص میزان فاصله قیمت فعلی بیت‌کوین از ارزش واقعی یا منطقی آن را نشان می‌دهد. هرچه این شاخص بالاتر باشد، احتمال رسیدن به سقف بازار بیشتر است. Puell Multiple: این شاخص به تحلیل سود استخراج‌کنندگان بیت‌کوین می‌پردازد و به سرمایه‌گذاران کمک می‌کند زمان‌های اوج و افت بازار را شناسایی کنند. نمودار رنگین‌کمان بیت‌کوین (the Bitcoin Rainbow Chart): این ابزار، روند قیمتی بیت‌کوین را در طول زمان به صورت نمودار رنگی نشان می‌دهد و محدوده‌های صعودی و نزولی را برجسته می‌کند. شاخص فصل آلت‌کوین‌ها (Altcoin Season Index): این شاخص نشان می‌دهد چه زمانی بازار آلت‌کوین‌ها نسبت به بیت‌کوین قدرت بیشتری دارد و می‌تواند نشانه‌ای از تغییر روند کلی بازار باشد. چه زمانی باید مراقب بود؟ اگر شاخص‌ها شروع به فعال شدن کنند و بیشتر آن‌ها به محدوده ۵۰ تا ۱۰۰٪ برسند، سرمایه‌گذاران باید با دقت بیشتری رفتار کنند. فعال شدن شاخص‌ها به معنای افزایش احتمال شروع بازار نزولی بعدی است و می‌تواند بهترین زمان برای کاهش ریسک و مدیریت سرمایه باشد. پیام به سرمایه‌گذاران ایرانی با توجه به اینکه هیچ یک از شاخص‌ها هنوز فعال نشده‌اند، سرمایه‌گذاران ایرانی می‌توانند با آرامش بیشتری دارایی‌های خود را نگهداری کنند و از نوسانات کوتاه‌مدت بازار نترسند. بازار بیت‌کوین هنوز ظرفیت رشد بیشتری دارد و فرصت‌های مناسبی برای معامله یا نگهداری طولانی‌مدت فراهم می‌کند. اما قبل از هولد یا نگهداری بیت‌کوین یا هر ارز دیجیتال دیگر، باید مدیریت سرمایه و همینطور مدیریت ریسک برای خرید هر رمزارز را در پلن معاملاتی خود لحاظ کنید. سخن پایانی شاخص‌های سقف حرکت صعودی بیت‌کوین هنوز هیچ یک فعال نشده‌اند و بازار احتمالاً هنوز به سقف واقعی خود نرسیده است. با وجود سقف‌های تاریخی اخیر و نوسانات کوتاه‌مدت، شاخص‌ها همچنان در سطوح پایین باقی مانده‌اند و این می‌تواند نشانه‌ای از ادامه روند صعودی باشد. سرمایه‌گذاران باید صبور باشند، شاخص‌ها را دنبال کنند و برای ورود به بازار نزولی بعدی آمادگی داشته باشند. در صورتی که شاخص‌ها به طور گسترده فعال شوند، زمان فروش و مدیریت ریسک فرا می‌رسد، اما فعلاً فرصت برای رشد بیشتر بیت‌کوین وجود دارد. سلب مسئولیت: این مقاله تحلیلی هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا با پیشرفت توافق آمریکا–چین افت کرد

قیمت طلا پس از ثبت نخستین افت هفتگی از اواسط ماه اوت، به کاهش خود ادامه داد؛ زیرا پیشرفت در توافق تجاری میان آمریکا و چین موجب کاهش تقاضا برای دارایی‌های امن شد. قیمت هر اونس طلا تا ۱.۳٪ کاهش یافت و به حدود ۴٬۰۵۸ دلار رسید. آمریکا و چین اعلام کردند که در آستانه نهایی‌سازی یک توافق گسترده هستند؛ هم‌زمان با سفر رئیس‌جمهور ترامپ به آسیا برای مجموعه‌ای از دیدارهای دیپلماتیک. این توافق می‌تواند بخشی از ریسک‌های اقتصادی و تنش‌های ژئوپلیتیکی را که پیش‌تر موجب رشد قیمت طلا شده بودند، کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ًقیمت توکن میم فای امروز 5 آبان

تغییرات قیمت توکن میم‌فای قیمت فعلی توکن میم فای (MemeFi) برابر با 0.001 دلار آمریکا است و حجم معاملات ۲۴ ساعته آن به 6 میلیون دلار آمریکا می‌رسد. توکن MemeFi در ۲۴ ساعت گذشته 4.9 درصد افزایش قیمت داشته است. رتبه فعلی MemeFi در سایت کوین مارکت کپ دارای رتبه 1144 است. ارزش بازار این ارز دیجیتال 10.7 میلیون دلار است. حداکثر تعداد کوین‌های MemeFi برابر با ۱۰,۰۰۰,۰۰۰,۰۰۰ کوین می‌باشد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازاری در سایه ترس

بیت‌کوین زیر سطوح کلیدی قیمت تمام‌شده (cost basis) معامله می‌شود که نشانه خستگی تقاضا و کاهش شتاب رالی است.هولدرهای  بلندمدت (Long-Term Holders) در پوزیشن های سودده می‌فروشند، در حالی که بازار آپشن‌ها رفتاری تدافعی نشان می‌دهد؛ تقاضای پوت افزایش یافته و نوسان بالا باقی مانده است، که یک فاز محتاطانه پیش از هر بازگشت پایدار را نشان می‌دهد. خلاصه بیت‌کوین زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت و پایین‌ترین سطح قیمتی اخیر معامله می‌شود که نشانه کاهش شتاب رالی و خستگی بازار است. عدم توانایی مکرر در بازپس‌گیری این سطوح، ریسک ورود به یک فاز تثبیت طولانی‌تر را افزایش می‌دهد. هولدرهای بلندمدت (Long-Term Holders) از جولای تاکنون میزان فروش خود را افزایش داده‌اند و اکنون بیش از ۲۲ هزار BTC در روز می‌فروشند، که نشان‌دهنده سیوسود پایدار است و همچنان بر ثبات بازار فشار می‌آورد. اوپن اینترست به سقف تاریخی جدید رسید، اما سنتیمنت بازار نزولی است زیرا معامله‌گران، پوت را به کال ترجیح می‌دهند. رالی‌های کوتاه‌مدت با پوشش ریسک مواجه می‌شوند نه خوش‌بینی تازه. نوسان ضمنی (Implied Volatility) همچنان بالا است، در حالی که نوسان واقعی (Realized Volatility) خود را به آن رسانده و دوره آرام و کم‌نوسان گذشته را پایان داده است. پوزیشن های گاما شورت (Short Gamma) معامله‌گران حرفه‌ای، فروش‌ها را تشدید و رالی‌ها را محدود می‌کند. داده‌های آنچین و داده‌های بازار آپشن‌، حکایت از فاز محتاطانه و گذار بازار دارند. بازگشت بازار احتمالاً وابسته به تقاضای جدید در بازار اسپات و کاهش نوسانات خواهد بود. بیت‌کوین به‌تدریج از سقف تاریخی اخیر خود فاصله گرفته و زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت در حدود ۱۱۳.۱ هزار دلار، تثبیت شده است. از نظر تاریخی، چنین ساختاری اغلب پیش‌درآمد یک فاز نزولی میان‌مدت است زیرا دست‌های ضعیف‌تر شروع به تسلیم می‌کنند. در این تحلیل، سودسازی فعلی بازار را بررسی کرده، میزان و پایداری فروش‌های هولدرهای بلندمدت را ارزیابی کرده و در نهایت با نگاه به بازار آپشن‌، سنتیمنت سرمایه‌گذاران را تحلیل می‌کنیم تا مشخص شود این اصلاح، یک تثبیت سالم است یا نشانه‌ای از خستگی عمیق‌تر بازار. دیدگاه آنچین آزمون قدرت خرید سرمایه‌گذاران معامله در حوالی قیمت تمام‌شده هولدرهای کوتاه‌مدت یک فاز کلیدی را نشان می‌دهد، جایی که بازار اطمینان سرمایه‌گذارانی که نزدیک سقف‌های اخیر خرید کرده‌اند را می‌سنجد. در گذشته افت قیمت به زیر این سطح پس از سقف تاریخی جدید باعث کاهش درصد موجودی در سود (Percent of Supply in Profit) تا حدود ۸۵٪ می‌شد، به این معنی که بیش از ۱۵٪ از عرضه در زیان قرار می‌گیرد. ما اکنون این الگو را برای سومین بار در چرخه فعلی مشاهده می‌کنیم. اگر بیت‌کوین نتواند بالای قیمت ۱۱۳.۱ هزار دلار تثبیت شود، افت عمیق‌تر می‌تواند سهم بیشتری از موجودی را به زیان ببرد، فشار روی خریداران اخیر را افزایش دهد و زمینه را برای تسلیم گسترده‌تر بازار فراهم کند. نقاط حساس قیمت بیت‌کوین برای درک بهتر این ساختار، باید بدانیم چرا بازپس‌گیری قیمت تمام‌شده هولدرهای کوتاه‌مدت برای ادامه‌ی روند صعودی مهم است. مدل برآورد قیمت تمام شده موجودی بر اساس توزیع قیمتی، یک چارچوب ساده ارائه می‌دهد و سطوح ۰.۹۵، ۰.۸۵ و ۰.۷۵ را مشخص می‌کند؛ به این معنی که در این نقاط، به ترتیب ۵٪، ۱۵٪ و ۲۵٪ از کل بیت‌کوین‌ها با ضرر نگه داشته شده‌اند. به زبان ساده‌تر، این سطوح نشان می‌دهند چه مقدار از بیت‌کوین‌ها در بازار زیر قیمت خرید قبلی‌شان معامله می‌شوند. در حال حاضر بیت‌کوین نه تنها زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت یعنی ۱۱۳ هزار دلار معامله می‌شود، بلکه تلاش می‌کند بالای سطح ۰.۸۵ یعنی ۱۰۸۶۰۰ دلار باقی بماند. در گذشته، عدم حفظ این سطح نشان‌دهنده ضعف بازار بوده و معمولاً پیش‌زمینه‌ی اصلاح عمیق‌تر تا سطح ۰.۷۵ است که اکنون نزدیک ۹۷۵۰۰ دلار قرار دارد. کاهش تقاضای بازار وقتی قیمت بیت‌کوین برای سومین بار در این چرخه زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت و  زیر سطح ۰.۸۵ (یعنی جایی که ۱۵٪ از بیت‌کوین‌ها با ضرر نگه داشته شده‌اند) معامله می‌شود، نگرانی‌های ساختاری ایجاد می‌کند. از نگاه کلان، تکرار این کاهش تقاضا نشان می‌دهد که بازار ممکن است به یک مرحله تثبیت طولانی‌تر نیاز داشته باشد تا دوباره قدرت بگیرد. این موضوع وقتی واضح‌تر می‌شود که میزان برداشت سود توسط هولدرهای بلندمدت را بررسی کنیم. از سقف بازار در جولای ۲۰۲۵، این هولدرها به طور پیوسته میزان برداشت سود خود را افزایش داده‌اند، به طوری که میانگین ۳۰ روزه از ۱۰ هزار بیت‌کوین (خط مبنا) به بیش از ۲۲ هزار بیت‌کوین در روز رسیده است. این توزیع مداوم نشان‌دهنده فشار برداشت سود از سوی سرمایه‌گذاران با تجربه است و یکی از عوامل کلیدی شکنندگی فعلی بازار محسوب می‌شود. نگاهی به بازار آپشن پس از بررسی ریسک یک روند نزولی طولانی‌مدت به دلیل کاهش تقاضا، حالا به بازار آپشن نگاه می‌کنیم تا سنتیمنت کوتاه‌مدت بازار را بسنجیم و ببینیم سرمایه‌گذاران چگونه در شرایط افزایش عدم‌قطعیت پوزیشن می‌گیرند. دیدگاه آف‌چین رشد اوپن اینترست (Open Interest) اوپن اینترست در بازار آپشن بیت‌کوین به بالاترین سطح خود رسیده و همچنان در حال افزایش است، که نشان‌دهنده تغییر ساختاری در رفتار بازار است. به جای فروش مستقیم در بازاراسپات، سرمایه‌گذاران بیشتر از بازار آپشن برای پوشش ریسک یا کسب سود از نوسانات استفاده می‌کنند. این تغییر باعث کاهش فشار فروش مستقیم در بازار اسپات می‌شود، اما نوسانات کوتاه‌مدت را که ناشی از فعالیت پوشش ریسک بازارسازها (Dealers) است، تشدید می‌کند. با افزایش اوپن اینترست، احتمال اینکه نوسانات قیمت از جریان‌های دلتا و گاما در بازارهای آتی و فیوچرز ناشی شود، بیشتر می‌شود. فهم این دینامیک‌ها حیاتی است زیرا پوزیشن‌گیری در بازار آپشن در حال حاظر نقش مهمی در شکل دادن به حرکات کوتاه‌مدت بازار و تشدید واکنش‌ها به محرک‌های کلان و داده‌های آنچین دارد. تغییر در ساختار نوسان پس از موج لیکوئیدی  در تاریخ ۱۰ اکتبر، چهره نوسانات بازار به وضوح تغییر کرده است. نوسان ضمنی (Implied Volatility) هم اکنون در حدود ۴۸٪ در طول سررسیدهای مختلف قرار دارد، در حالی که دو هفته پیش بین ۳۶ تا ۴۳٪ بود. بازار هنوز شوک را کامل هضم نکرده است، و بازارسازها (Market Makers) همچنان محتاط هستند و نوسان را ارزان نمی‌فروشند. نوسان واقعی ۳۰ روزه برابر با ۴۴.۱٪ و نوسان واقعی ۱۰ روزه برابر با ۲۷.۹٪ است. با کاهش تدریجی نوسان واقعی، انتظار داریم نوسان ضمنی نیز در هفته‌های آینده کاهش یافته و به حالت نرمال بازگردد. در حال حاضر، نوسانات بالا باقی مانده، اما این بیشتر شبیه تنظیم کوتاه‌مدت قیمت نوسانات است تا شروع یک دوره بلندمدت با نوسانات بالا. افزایش چولگی در بازار آپشن در ادامه همان روند، چولگی به سمت آپشن‌های فروش (Put) در دو هفته گذشته به طور پیوسته افزایش یافته است. جهش بزرگ لیکوئیدشن، چولگی فروش را به شدت بالا برد و اگرچه کمی کاهش یافت، اما از آن زمان منحنی در سطح بالاتری تثبیت شده است، به این معنی که پوت آپشن‌ها هنوز گران تر از کال آپشن ها هستند. در هفته گذشته سررسید یک هفته‌ای نوسانات زیادی داشت اما در منطقه عدم‌قطعیت باقی ماند، در حالی که سایر سررسیدها ۲ تا ۳ واحد بیشتر، به سمت اختیار فروش حرکت کردند. این گسترده شدن در سررسیدهای مختلف (که به آن tenor هم گفته می‌شود) نشان می‌دهد که احتیاط در کل منحنی بازار گسترش یافته است. این نشان می‌دهد که سرمایه‌گذاران برای محافظت در برابر افت قیمت حاضرند بیشتر هزینه کنند، اما در عین حال برای سود بیشتر از رشد قیمت، ریسک زیادی نمی‌پذیرند. به عبارت دیگر بازار کمی ترس کوتاه‌مدت دارد ولی همچنان به روند بلندمدت اعتماد دارد. رالی کوچک روز سه‌شنبه (۲۱ اکتبر) این موضوع را نشان داد و قیمت پریمیوم  در عرض چند ساعت نصف شد، همچنین مشخص شد که سنتیمنت  بازار هنوز خیلی حساس و پرنوسان است. تغییر در پرمیوم ریسک (Risk Premium) پرمیوم ریسک نوسان یک‌ماهه که تفاوت بین نوسان ضمنی (Implied Volatility) و نوسان واقعی (Realized Volatility) است، اکنون منفی شده است. چندین ماه نوسان ضمنی بالا باقی مانده بود در حالی که نوسانات واقعی کم بود، و این وضعیت به معامله‌گران در سمت فروش اجازه می‌داد با درآمد پایدار، از اختلاف نوسانات سود کنند. در حال حاظر نوسان واقعی به اندازه نوسان ضمنی افزایش یافته و آن مزیت را از بین برده است. این اتفاق پایان دوره آرامش بازار را نشان می‌دهد. معامله‌گران فروش نوسان دیگر نمی‌توانند به درآمد منفعل تکیه کنند و در شرایطی که نوسانات بیشتر و نامنظم‌تر شده است، مجبورند فعالانه ریسک خود را پوشش دهند. بازار از وضعیت آرام و کم‌واکنش به محیطی پویا و حساس تغییر کرده، جایی که پوزیشن‌های گاما شورت با فشار بیشتری مواجه هستند، زیرا نوسانات واقعی قیمت بازگشته است. جریان‌ها همچنان محافظه‌کارانه هستند برای بررسی وضعیت کوتاه‌مدت، نگاهی به ۲۴ ساعت گذشته می‌اندازیم تا ببینیم پوزیشن‌گیری در بازارآپشن به آخرین جهش قیمت چگونه واکنش نشان داده است. با اینکه قیمت بیت‌کوین ۶٪ بالا رفت و از ۱۰۷۵۰۰  دلار به ۱۱۳۹۰۰ دلار رسید، تقریباً کسی کال آپشن نخرید. در عوض بیشتر معامله‌گران پوت آپشن خریدند. این کار باعث شد که قیمت‌های بالاتر تا حدی تثبیت شوند و راحت پایین نیایند. این نوع پوزیشن‌گیری باعث می‌شود که بازارسازها (Dealers) در سمت نزولی گاما شورت و در سمت صعودی گاما لانگ باشند؛ وضعیتی که معمولاً باعث می‌شود رالی‌ها را محدود کنند و روند فروش را تسریع کنند. این مکانیزم همچنان تا زمانی که پوزیشن‌ها دوباره تنظیم شوند، به عنوان مانع بازار عمل خواهد کرد. پرمیوم‌ها همه چیز را نشان می‌دهند داده‌های پرمیوم‌ها از Glassnode همین الگو را نشان می‌دهند وقتی به تفکیک، قیمت اعمال (Strike Price) را بررسی می‌کنیم. برای اختیار خرید ۱۲۰ هزار دلاری (Call)، پرمیوم‌هایی که فروخته شده‌اند با بالا رفتن قیمت افزایش یافته‌اند. به این معنی که معامله‌گران حرکت صعودی قیمت را دنبال نمی‌کنند و نوسان را در نقاطی که فکر می‌کنند کوتاه‌مدت است می‌فروشند. سرمایه‌گذاران کوتاه‌مدت که دنبال سود سریع هستند، از افزایش ناگهانی نوسان ضمنی (Implied Volatility) استفاده می‌کنند تا اختیارهای خرید را در رالی‌ها بفروشند، به جای اینکه روی رشد بیشتر قیمت شرط‌بندی کنند. وقتی به پرمیوم اختیار فروش ۱۰۵ هزار دلاری (Put) نگاه می‌کنیم، الگو برعکس است و نظریه ما را تایید می‌کند. یعنی با بالا رفتن قیمت، پرمیوم خالص این اختیار فروش افزایش یافته است. به زبان ساده، معامله‌گران بیشتر علاقه داشتند خودشان را در برابر ریزش قیمت بیمه کنند تا روی رشد بیشتر شرط ببندند. این یعنی رالی اخیر با پوشش ریسک مواجه شد و نه با اطمینان واقعی معامله‌گران. جمع‌بندی اصلاح اخیر بیت‌کوین به زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳۱۰۰ دلار) و سطح ۰.۸۵ (۱۰۸۶۰۰ دلار) نشان‌دهنده خستگی تقاضای بازار است، چرا که بازار در جذب سرمایه‌ جدید مشکل دارد و در عین حال هولدرهای بلندمدت به فروش ادامه می‌دهند. این خستگی ساختاری نشان می‌دهد که بازار ممکن است به یک مرحله تثبیت طولانی‌تر نیاز داشته باشد تا اعتماد بازگردد و عرضه خرج‌شده جذب شود. بازار آپشن هم همین رفتار محتاطانه را نشان می‌دهد. حتی با اوپن اینترست بسیار بالا، معامله‌گران هنوز محافظه‌کارانه پوزیشن می‌گیرند؛چولگی اختیار فروش (Put Skew) بالا باقی مانده، فروشندگان نوسان (Volatility Sellers) تحت فشارند، و رالی‌های کوتاه‌مدت با پوشش ریسک مواجه می‌شوند، نه با خوش‌بینی. تمام این نشانه‌ها با هم نشان می‌دهند که بازار در حال گذار و تغییر است .جایی که هیجان کاهش یافته، ریسک‌پذیری ساختاری پایین آمده و بهبود بازار احتمالاً به بازگشت تقاضای اسپات و کاهش جریان‌های ناشی از نوسان بستگی دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ عملکرد حماس را در ۴۸ ساعت آینده زیر نظر دارد

ترامپ: ما در خاورمیانه صلح بسیار قدرتمندی داریم و باور دارم که این صلح شانس خوبی برای دائمی شدن دارد. حماس باید فوراً شروع به بازگرداندن اجساد گروگان‌های کشته‌شده کند، از جمله دو آمریکایی؛ در غیر این صورت، کشورهای دیگر که در این صلح بزرگ مشارکت دارند، اقداماتی انجام خواهند داد. برخی اجساد بازیابی‌شان دشوار است، اما برخی دیگر را می‌توان همین حالا بازگرداند و به دلایلی این کار را نمی‌کنند. شاید این موضوع به خلع سلاح آن‌ها مربوط باشد اما وقتی گفتم «با هر دو طرف منصفانه رفتار خواهد شد»، این فقط در صورتی معتبر است که آن‌ها به تعهدات خود عمل کنند. ببینیم در ۴۸ ساعت آینده چه خواهند کرد. من با دقت بسیار بالا این موضوع را دنبال می‌کنم.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جهش 3 توکن از عفو مدیرعامل سابق بایننس (CZ) توسط ترامپ

عفو ریاست‌جمهوری به چانگ‌پنگ ژائو (CZ)، مدیرعامل سابق صرافی بزرگ بایننس، توسط دونالد ترامپ، خبری بود که مانند یک بمب خبری در دنیای ارزهای دیجیتال صدا کرد. این تصمیم غیرمنتظره، که جرائم مالی CZ مرتبط با قانون اسرار بانکی را نادیده گرفت، موجی از خوش‌بینی را در اکوسیستم بایننس ایجاد کرد. این اتفاق نه‌تنها به یک بازیگر مهم بازار اعتبار دوباره بخشید، بلکه باعث شد سرمایه‌گذاران با اشتیاق بیشتری به سمت پروژه‌های مرتبط با بایننس یا CZ حرکت کنند. در پی این خبر، تعدادی از آلت‌کوین‌ها رشد چشمگیری را تجربه کردند و حجم معاملات آن‌ها به‌طور ناگهانی بالا رفت. در این مقاله، به سه مورد از این آلت‌کوین‌ها می‌پردازیم که بیشترین بهره را از این رویداد سیاسی و مالی بردند. WLFI: بازگشت اعتماد سرمایه‌گذاران توکن WLFI پس از اعلام خبر عفو CZ حدود ۱۴ درصد رشد کرد و حجم معاملات روزانه آن با جهشی دو برابری به ۳۰۰ میلیون دلار رسید. این افزایش هم‌زمان قیمت و حجم نشان‌دهنده آغاز دوباره روند انباشت است. آمارها نشان می‌دهد تعداد هولدرهای WLFI پس از یک ماه کاهش، مجدداً رشد داشته و از ۱۲۴ هزار و ۳۸۰ به ۱۲۴ هزار و ۴۵۰ نفر رسیده است. پروژه WLFI که با استیبل‌کوین USD1 فعالیت می‌کند، در معامله دو میلیارد دلاری ابوظبی و بایننس حضور دارد و همین موضوع باعث شده ارتباط آن با رشد بایننس بیشتر شود. منتقدان هشدار می‌دهند که این پیوند میان سیاست و بازار ممکن است خطرناک باشد، اما واکنش بازار نشان می‌دهد اعتماد دوباره در حال بازگشت است. ارتباط یک "عفو ریاست‌جمهوری" با قیمت یک "آلت‌کوین" چیست و چرا باید چنین خبری تأثیر مالی داشته باشد؟ پاسخ اینجاست که این عفو، صرفاً یک اقدام حقوقی نبوده، بلکه یک سیگنال سیاسی قوی به بازار فرستاده است. عفو CZ، به نوعی نشان داد که دولت آمریکا ممکن است در آینده رویکردی دوستانه‌تر نسبت به صنعت کریپتو اتخاذ کند. وقتی یکی از بزرگ‌ترین و تأثیرگذارترین چهره‌های بازار از زیر بار اتهامات سنگین رها می‌شود، سرمایه‌گذاران این را نشانه‌ای از کاهش ریسک‌های نظارتی و فضایی امن‌تر برای سرمایه‌گذاری در نظر می‌گیرند. چرا صعود در "تعداد دارندگان توکن" حتی با یک افزایش کوچک، یک نشانه مثبت تلقی می‌شود؟ تعداد دارندگان توکن (Holder Count) یکی از معیارهای اصلی برای سنجش سلامت و پایداری یک پروژه است، به ویژه برای پروژه‌های جدیدتر. افزایش تعداد دارندگان (حتی اگر کم باشد) در یک دوره کوتاه، نشان‌دهنده این است که سرمایه‌گذاران جدید یا سرمایه‌گذاران قدیمی بازگشته‌اند تا توکن را بخرند و آن را نگه دارند. این موضوع، برخلاف معاملات کوتاه‌مدت است که در آن افراد توکن را می‌خرند و بلافاصله می‌فروشند. افزایش دارندگان به این معناست که افراد به آینده بلندمدت پروژه اعتقاد دارند. مثال: اگر سهام یک شرکت را ۲۰۰ نفر در یک روز بخرند و نگه دارند، بهتر است تا اینکه ۲۰ نفر آن را ۱۰۰ بار بخرند و بفروشند (که فقط حجم معاملات را بالا می‌برد). در مورد WLFI، بازیابی دارندگان پس از یک دوره نزولی، بیانگر تجدید اعتماد پایدار و نه صرفاً هیجان لحظه‌ای است. ✔️ بیشتر بخوانید: اکوسیستم یا شبکه بایننس اسمارت چین (BSC) چیست؟ Aster (ASTER): خروج توکن‌ها از صرافی‌ها و انباشت طولانی‌مدت آستر (ASTER) یک پلتفرم صرافی غیرمتمرکز دائمی (Perpetual DEX) است که بر بستر شبکه BNB چین ساخته شده است. این پروژه دارای یک پشتوانه قوی است: پشتیبانی از سوی YZi Labs (که قبلاً Binance Labs نامیده می‌شد) و تأیید علنی CZ در شبکه‌های اجتماعی. همین ارتباطات نزدیک با مدیرعامل سابق بایننس باعث شد تا خبر عفو او، حسابی سرمایه‌گذاران آستر را به وجد آورد. داده‌های درون شبکه‌ای، این احساسات مثبت را به‌خوبی نشان می‌دهند: قیمت ASTER بیش از ۱۲٪ رشد کرد. نزدیک به ۱۰ میلیون توکن ASTER در یک بازه ۲۴ ساعته از صرافی‌ها خارج شد. خروج توکن‌ها از صرافی‌ها یک مفهوم بسیار کلیدی است: معمولاً، توکن‌هایی که در کیف پول‌های شخصی (خارج از صرافی) نگهداری می‌شوند، برای هدف بلندمدت (هولد) کنار گذاشته شده‌اند. در مقابل، توکن‌هایی که در صرافی‌ها باقی می‌مانند، بیشتر احتمال دارد که به‌سرعت فروخته شوند. وقتی ۱۰ میلیون توکن ASTER از صرافی‌ها خارج می‌شود، به این معنی است که بسیاری از سرمایه‌گذاران تصمیم گرفته‌اند این توکن‌ها را برای مدت طولانی نگه دارند، زیرا انتظار دارند ارزش آن در آینده بسیار بیشتر شود.  این نشانه قوی‌ای از یک انباشت صعودی (Bullish Accumulation) در بازار است. این خوش‌بینی با راه‌اندازی کمپین "Rocket Launch" آستر که شامل یک برنامه بازخرید توکن و افزایش نقدینگی بود، تقویت شد. این دو عامل (خبر عفو و برنامه‌ی داخلی پروژه) دست به دست هم دادند تا اعتماد سرمایه‌گذاران به آینده ASTER بیشتر شود. توکن چهار (4): دلفین‌ها و نهنگ‌ها در حال خرید میم‌کوین توکن ۴ یک میم‌کوین است که بر روی پلتفرم four.meme ایجاد شده و ارزش بازار آن حدود ۱۲۰ میلیون دلار است. میم‌کوین‌ها توکن‌هایی هستند که عمدتاً بر اساس هیجان جامعه و ترندهای اینترنتی ارزش پیدا می‌کنند و نه کاربردهای فنی پیچیده. در فضای ارزهای دیجیتال، اغلب دوره‌هایی وجود دارد که به آن "فصل BNB" (BNB Season) می‌گویند. این دوره زمانی است که توکن‌های کوچک‌تر و جدیدتر در اکوسیستم بایننس (مانند میم‌کوین‌ها) رشد بسیار زیادی را تجربه می‌کنند، چرا که سرمایه‌گذاران به دنبال بازدهی‌های بالاتر در دارایی‌های پرریسک هستند. خبر عفو CZ، این حس و حال "فصل BNB" را تقویت کرد و توجه سرمایه‌گذاران بزرگ را به خود جلب نمود: نهنگ‌ها (Whales: سرمایه‌گذاران بسیار بزرگ) و دلفین‌ها (سرمایه‌گذاران بزرگ) سهم خود را از توکن ۴ افزایش دادند. ۱۰۰ کیف پول برتر که توکن ۴ را در اختیار داشتند، موجودی خود را نزدیک به ۶.۸۶٪ افزایش دادند. در همان زمان، ذخایر توکن ۴ در صرافی‌ها تقریباً ۸٪ کاهش یافت. این موضوع نشان می‌دهد که همانند ASTER، توکن‌ها در حال خروج از صرافی و ورود به کیف پول‌های شخصی برای نگهداری بلندمدت بوده‌اند. نتیجه این تراکم بزرگ، جهش قیمتی بیش از ۳۰٪ برای توکن ۴ در ۲۴ ساعت بود. علاوه بر این، توکن ۴ در لیست "Binance Alpha" ظاهر شده است. این لیست اغلب شامل پروژه‌هایی است که احتمال لیست شدن در صرافی بایننس اسپات (بازار اصلی بایننس) در آینده نزدیک برای آن‌ها وجود دارد. بنابراین، انباشت فعلی توسط نهنگ‌ها می‌تواند یک موقعیت‌گیری استراتژیک برای بهره‌برداری از هیجان احتمالی در زمان لیست شدن رسمی باشد. این سه آلت‌کوین، هرکدام به نوعی، از طریق ارتباط مستقیم یا غیرمستقیم با بایننس و شخص CZ، توانستند از موج مثبت ایجاد شده توسط عفو ترامپ سود ببرند. در یک بازار که اغلب اوقات آرام و کم‌نوسان است، BNB و پروژه‌های پیرامون آن به ندرت کانون توجه و نقطه‌ی روشن برای سرمایه‌گذاران شدند. ✔️ بیشتر بخوانید: نهنگ‌ بازار ارز دیجیتال چیست؟ | نحوه شناسایی نهنگ‎‌ها سخن پایانی عفو جنجالی چانگ‌پنگ ژائو توسط رئیس‌جمهور آمریکا، بار دیگر نشان داد که چگونه عوامل سیاسی و حقوقی می‌توانند تأثیری عمیق و فوری بر بازارهای مالی، به‌ویژه بازار پرنوسان ارزهای دیجیتال، بگذارند. این اتفاق، نه تنها یک پیروزی شخصی برای CZ بود، بلکه به مثابه یک چراغ سبز برای اکوسیستم گسترده بایننس تلقی شد. سه آلت‌کوین WLFI، ASTER و ۴ نمونه‌های بارزی از این تأثیرگذاری هستند. رشد قیمت WLFI با تقویت اعتماد سرمایه‌گذاران، خروج انبوه توکن ASTER از صرافی‌ها برای نگهداری طولانی‌مدت، و انباشت استراتژیک میم‌کوین ۴ توسط نهنگ‌ها، همگی بازتاب مستقیم این خبر بودند. برای سرمایه‌گذاران ایرانی که همواره با ریسک‌های بازار جهانی و محدودیت‌های داخلی دست‌وپنجه نرم می‌کنند، این موارد اهمیت زیادی دارد. باید بدانید که در دنیای کریپتو، اخبار نظارتی و سیاسی به اندازه پیشرفت‌های فنی یک پروژه، می‌توانند سرنوشت‌ساز باشند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند. سوالات متداول آیا عفو CZ تضمین می‌کند که این آلت‌کوین‌ها رشد خود را ادامه خواهند داد؟ خیر. عفو CZ یک شوک خبری مثبت بود که انگیزه و هیجان خرید را به بازار تزریق کرد. این خبر، یک رشد سریع کوتاه‌مدت ایجاد کرد. اما ادامه رشد این توکن‌ها (مانند WLFI، ASTER و ۴) به عوامل دیگری همچون کاربرد واقعی پروژه، میزان پذیرش توسط کاربران، شرایط کلی بازار کریپتو و پیشرفت‌های فنی خودشان بستگی دارد. خبرهای سیاسی فقط می‌توانند یک جرقه باشند، نه موتور محرک دائمی. "نهنگ‌ها" (Whales) در بازار کریپتو دقیقاً چه کسانی هستند و چرا رفتار آن‌ها مهم است؟ نهنگ‌ها به سرمایه‌گذارانی گفته می‌شود که مقدار بسیار زیادی از یک ارز دیجیتال (مانند توکن ۴) را در اختیار دارند. حجم دارایی آن‌ها به حدی زیاد است که هر تصمیم خرید یا فروش آن‌ها می‌تواند قیمت بازار را به‌طور قابل توجهی تکان دهد. رفتار نهنگ‌ها مهم است زیرا زمانی که آن‌ها شروع به انباشت (خرید و نگهداری) یک توکن می‌کنند، نشانه‌ای قوی از این است که انتظار دارند قیمت آن در آینده بالا برود، و این موضوع اغلب اعتماد سایر سرمایه‌گذاران را نیز جلب می‌کند. منظور از "اکوسیستم بایننس" یا "BNB چین" چیست؟ اکوسیستم بایننس شامل تمام پروژه‌ها، شبکه‌ها، توکن‌ها و خدماتی است که به‌طور مستقیم یا غیرمستقیم توسط صرافی بایننس یا بنیاد آن توسعه یا پشتیبانی می‌شوند. BNB چین (Binance Smart Chain سابق) نیز یک بلاک‌چین متعلق به این اکوسیستم است که برای ساخت برنامه‌ها و توکن‌های غیرمتمرکز (DApps) استفاده می‌شود. توکن‌هایی مانند ASTER و ۴ که روی این شبکه ساخته شده‌اند، به عنوان بخشی از این اکوسیستم شناخته می‌شوند و از هرگونه خبر مثبت مرتبط با بایننس تأثیر می‌پذیرند. ریسک سرمایه‌گذاری در میم‌کوین‌ها مانند "توکن ۴" چیست؟ سرمایه‌گذاری در میم‌کوین‌ها بسیار پرریسک است. ارزش آن‌ها بیشتر بر اساس هیجان و گمانه‌زنی است و نه بر اساس ارزش فنی یا کاربردی مستحکم. در حالی که می‌توانند سودهای بسیار بزرگی بدهند (مانند رشد ۳۰ درصدی توکن ۴)، به همان سرعت نیز می‌توانند سقوط کنند، به ویژه اگر نهنگ‌ها تصمیم به فروش بگیرند. این پروژه‌ها نوسان‌پذیری بسیار بالایی دارند و باید با احتیاط فراوان به آن‌ها نزدیک شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از تصمیم روز چهارشنبه برای نرخ بهره چه انتظاری داشته باشیم

انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو در پایان نشست دو روزه خود در روز چهارشنبه، نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد. مقامات فدرال رزرو با هدف کاهش هزینه‌های استقراض برای وام‌ها و حمایت از بازار کار، نرخ بهره را کاهش می‌دهند. فدرال رزرو برای مبارزه با تورم، نرخ‌ها را برای مدت طولانی‌تری بالا نگه داشته بود، اما با توجه به اینکه داده‌های اخیر نشان می‌دهند تورم سرسخت است اما از کنترل خارج نشده، این نگرانی‌ها در اولویت دوم قرار گرفته‌اند. انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو روز چهارشنبه نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد، زیرا نگرانی‌ها در مورد وخامت بازار کار بر ترس از تورم غلبه کرده است. بر اساس ابزار FedWatch گروه CME که حرکات نرخ بهره را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند، کمیته بازار باز فدرال (FOMC) احتمالاً نرخ وجوه فدرال را به محدوده ۳.۷۵ تا ۴ درصد کاهش خواهد داد که این دومین کاهش در دو نشست پیاپی خواهد بود. بسیاری از اعضای کمیته سیاست‌گذاری فدرال رزرو در سخنرانی‌های اخیر خود اعلام کرده‌اند که برای کاهش نرخ بهره آمادگی دارند، هرچند در مورد سرعت و میزان این کاهش در ماه‌های آینده همچنان اختلاف نظر دارند. بازارهای مالی تقریباً با اطمینان، کاهش یک‌چهارم درصدی نرخ بهره توسط فدرال رزرو در روز چهارشنبه و کاهش مجدد آن در نشست نهایی ماه دسامبر را پیش‌بینی (قیمت‌گذاری) کرده‌اند. چشم‌انداز کاهش‌های آتی نامشخص است زیرا فدرال رزرو با هر دو جنبه ماموریت دوگانه خود از سوی کنگره، یعنی پایین نگه داشتن تورم و بالا نگه داشتن اشتغال، درگیر است. این برای اقتصاد چه معنایی دارد کاهش نرخ بهره، نرخ وجوه فدرال را به سطح خنثی نزدیک‌تر می‌کند؛ سطحی که در آن نه به فعالیت اقتصادی رونق می‌بخشد و نه مانع آن می‌شود. مقامات فدرال رزرو به دلیل تورم بالا، این نرخ را در سطح بالایی نگه داشته بودند، اما اخیراً، تضعیف بازار کار به نگرانی مبرم‌تری تبدیل شده است. در حالی که تورم همچنان بالاتر از هدف ۲ درصدی سالانه فدرال رزرو قرار دارد، مقامات نسبت به سلامت بازار کار نگران‌تر شده‌اند، زیرا ایجاد شغل در ماه‌های اخیر تقریباً متوقف شده است. بانک مرکزی با کاهش نرخ وجوه فدرال، هزینه‌های استقراض برای وام‌های کوتاه‌مدت را کاهش می‌دهد تا استقراض را تشویق کرده و استخدام را تقویت کند. تعرفه‌ها هم در افزایش قیمت‌ها و هم در کندی رشد مشاغل نقش دارند، زیرا این مالیات‌های وارداتی باعث ایجاد عدم قطعیت در میان رهبران کسب‌وکارها شده و مانع توسعه می‌شوند و با انتقال هزینه‌ها از سوی بازرگانان به مشتریان، قیمت‌ها را افزایش می‌دهند. انتظارات برای کاهش نرخ بهره در ماه اکتبر، روز جمعه و با انتشار گزارشی که نشان می‌داد شاخص قیمت مصرف‌کننده (CPI) در ماه سپتامبر کمتر از حد انتظار افزایش یافته، قطعی شد. با قطعی بودن کاهش نرخ بهره، بازارهای مالی بر بیانیه رسمی کمیته بازار باز فدرال که همزمان با تصمیم کاهش نرخ بهره منتشر می‌شود، و کنفرانس خبری بعدازظهر جروم پاول، رئیس فدرال رزرو، تمرکز خواهند کرد. فدرال رزرو اکنون بدون دسترسی به بسیاری از داده‌هایی که معمولاً برای هدایت اقدامات خود استفاده می‌کند، تصمیمات مربوط به نرخ بهره را اتخاذ می‌کند. در واقع، شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر ممکن است آخرین داده اقتصادی مهمی باشد که فدرال رزرو برای مدتی دریافت می‌کند. گزارش‌های مهم دولتی، از جمله گزارش رشد مشاغل، به دلیل تعطیلی دولت با تأخیر مواجه شده و ممکن است اصلاً برای ماه اکتبر منتشر نشوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

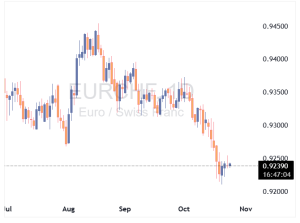
بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایانی برای نرخ‌های بالای وام مسکن متصور نیست

انجمن بانکداران وام مسکن اعلام کرد که نرخ‌های وام مسکن ممکن است تا پایان سال ۲۰۲۶ به ۶.۵ درصد برسد، در حالی که پیش‌بینی‌های فنی می (Fannie Mae) نرخ‌ها را در آن زمان تا ۵.۹ درصد نشان می‌دهد. این به معنای دوره‌ای طولانی از نرخ‌های وام مسکن بالا خواهد بود که در بیش از دو دهه گذشته بی‌سابقه است. کارشناسان پیش‌بینی کرده‌اند که نرخ‌های وام مسکن باید به ۵.۷۵ درصد کاهش یابد تا خریداران به بازار مسکن بازگردند. فدرال رزرو آماده است تا هفته آینده دوباره نرخ‌های بهره را کاهش دهد، اما این امر ممکن است تأثیر چندانی بر بازار مسکن نداشته باشد. پیش‌بینی‌های اخیر نشان می‌دهد که نرخ‌های وام مسکن احتمالاً تا سال ۲۰۲۶ بالا باقی خواهند ماند؛ و این در حالی است که کاهش نیم درصدی نرخ وجوه فدرال که تا پایان سال انتظار می‌رود، در این پیش‌بینی‌ها لحاظ شده است. این یک پیش‌بینی ناامیدکننده برای بازار مسکن است که به دلیل بالاترین هزینه‌های استقراض در دهه‌های اخیر، دچار رکود شده است. انجمن بانکداران وام مسکن پیش‌بینی می‌کند که نرخ‌های وام مسکن ممکن است در پایان سال ۲۰۲۶ به ۶.۵ درصد و احتمالاً تا پایان سال ۲۰۲۷ به ۶.۲ درصد برسد. غول وام مسکن، فنی می، پیش‌بینی‌های مشابهی دارد و انتظار دارد که نرخ‌های وام مسکن تا سه‌ماهه چهارم سال ۲۰۲۶ در سطح ۶ درصد یا بالاتر باقی بماند و سپس به ۵.۹ درصد کاهش یابد. چرا این موضوع مهم است؟ مسکن یک محرک حیاتی برای اقتصاد آمریکا است که به ساخت‌وساز و هزینه‌های مصرف‌کننده رونق می‌بخشد. اما نرخ‌های بالای وام مسکن و قیمت‌های بالا، فعالیت‌های املاک و مستغلات را در سال‌های اخیر به شدت کند کرده است. نرخ‌های بالا نه تنها مانعی برای تولید ناخالص داخلی (GDP) هستند، بلکه خریداران بالقوه را از بازار خارج کرده و تحرک افرادی را که نرخ‌های پایین‌تری را تثبیت کرده‌اند، محدود می‌کنند. مایک فراتانتونی و جوئل کان، اقتصاددانان MBA، در چشم‌انداز ۲۰۲۶ خود گفتند که رشد اقتصادی کندتر و سطح بیکاری بالاتر به حفظ بازده اوراق خزانه ۱۰ ساله در حدود ۴.۲ درصد کمک خواهد کرد؛ عاملی که تأثیر قوی‌تری بر نرخ‌های وام مسکن نسبت به نرخ وجوه فدرال تحت کنترل فدرال رزرو دارد. در واقع، نرخ‌های وام مسکن پس از آخرین کاهش نرخ بهره توسط فدرال رزرو در ماه سپتامبر، اندکی افزایش یافت. انجمن بانکداران وام مسکن در بیانیه‌ای اعلام کرد: «ریسک افزایش کسری بودجه و انتظارات تورمی بالا، مانع از کاهش بیشتر نرخ‌های بلندمدت خواهد شد، حتی با وجود اینکه فدرال رزرو نرخ‌های کوتاه‌مدت را کاهش می‌دهد.» زمینه تاریخی نرخ‌های وام مسکن نرخ‌های بالای وام مسکن - بیش از ۶ درصد برای بیش از سه سال - بخش بزرگی از دلیل عدم استطاعت‌پذیری مسکن در سال‌های اخیر بوده است. هزینه‌های استقراض بالا، به همراه جهش قیمت مسکن در سال‌های پس از همه‌گیری، به کندترین فروش مسکن در دهه‌های اخیر منجر شده است. نرخ‌ها اکنون برای بیش از سه سال بالای ۶ درصد بوده‌اند که طولانی‌ترین دوره از سال‌های ۲۰۰۵-۲۰۰۷ است. اما تاریخ نشان می‌دهد که نرخ‌ها در آن سطح یا بالاتر، پیش از آن کاملاً رایج بوده‌اند. در واقع، از سال ۱۹۷۱ که فردی مک (Freddie Mac) شروع به ردیابی داده‌ها کرد، نرخ‌های وام مسکن هرگز زیر ۶ درصد نبوده‌اند. این نرخ‌ها در سال ۱۹۸۱ به اوج خود یعنی بیش از ۱۸ درصد رسیدند. با این حال، بسیاری از وام‌گیرندگان نرخ‌های زیر ۵ درصد را که در پی بحران مالی ۲۰۰۸ به وجود آمد و سپس نرخ‌های استثنایی زیر ۳ درصد را در دوران رونق مسکن دوره کووید به یاد دارند. برای دمیدن جانی دوباره به بازار مسکن، نیازی نیست که نرخ‌ها تا این حد پایین بیایند. کارشناسان صنعت مسکن پیش‌بینی می‌کنند که سطح نرخ وام مسکن ۵.۷۵ درصدی احتمالاً هجوم خریداران را به بازار باز خواهد گرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از گزارش تورم شاخص قیمت مصرف‌کننده (CPI) در روز جمعه چه انتظاری می‌رود

به گفته پیش‌بینی‌کنندگان، شاخص قیمت مصرف‌کننده احتمالاً در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته است. این رقم بالاترین سطح تورم در نزدیک به یک سال و نیم اخیر خواهد بود و نشان می‌دهد که چگونه تعرفه‌ها، تورمی را که پیش از اعمال مالیات‌های وارداتی دو رقمی توسط رئیس‌جمهور دونالد ترامپ در حال کاهش بود، افزایش داده‌اند. پیش‌بینی‌کنندگان می‌گویند تورم احتمالاً در ماه سپتامبر با افزایش قیمت‌ها در اثر تعرفه‌ها، به بالاترین حد خود در ۱۷ ماه گذشته رسیده است. بر اساس نظرسنجی از اقتصاددانان توسط «داو جونز نیوزوایر» و «وال استریت ژورنال»، گزارش شاخص قیمت مصرف‌کننده که قرار است روز جمعه منتشر شود، احتمالاً نشان خواهد داد که قیمت‌ها در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته‌اند. اگر این گزارش با انتظارات همخوانی داشته باشد، نسبت به رقم ۲.۹ درصدی ماه اوت افزایش یافته و بالاترین نرخ تورم ۱۲ ماهه از ماه مه ۲۰۲۴ خواهد بود. تورم بالاتر، تأثیر مالیات‌های وارداتی رئیس‌جمهور دونالد ترامپ را که در ماه‌های اخیر به‌طور پیوسته قیمت‌ها را افزایش داده‌اند، برجسته می‌کند. شاخص تورم سالانه این شاخص، از ماه آوریل، یعنی زمانی که ترامپ تعرفه‌های دو رقمی بر محصولات تقریباً تمام کشورهای جهان اعلام کرد، هر ماه افزایش یافته است. پیش از آن، تورم عمدتاً از اوج خود پس از همه‌گیری در سال ۲۰۲۲ در حال کاهش بود. بر اساس بسیاری از معیارها، این شاخص تقریباً به هدف ۲ درصدی سالانه فدرال رزرو بازگشته بود. با این حال، این افزایش مورد انتظار احتمالاً آن‌قدر شدید نخواهد بود که مقامات فدرال رزرو را از کاهش نرخ بهره در اواخر ماه اکتبر، آن‌طور که به‌طور گسترده انتظار می‌رود، منصرف کند. فدرال رزرو در ماه سپتامبر نرخ وجوه فدرال (fed funds rate) خود را به میزان یک‌چهارم درصد کاهش داد تا از بازار کار آسیب‌دیده حمایت کند، زیرا نگرانی این نهاد برای جلوگیری از بیکاری بیشتر از مبارزه با تورم شده است. علی‌رغم قیمت‌های بالاتر، افزایش کمتر اجاره‌بها ممکن است مانع از افزایش بیش از حد نرخ تورم کلی شود. انتظار می‌رود تورم هسته (Core inflation) که قیمت‌های پرنوسان مواد غذایی و انرژی را شامل نمی‌شود، در ماه سپتامبر با ۳.۱ درصد افزایش، نسبت به ماه اوت بدون تغییر باقی مانده باشد. سارا هاوس و نیکول سِروی، اقتصاددانان «ولز فارگو»، در تفسیری نوشتند: «ما انتظار داریم تورم کالا به دلیل تداوم اثرگذاری تعرفه‌ها بالا بماند، در حالی که کاهش هزینه‌های اولیه مسکن باید به تعدیل تورم خدمات کمک کند.» گزارش CPI ماه سپتامبر می‌تواند از اهمیت ویژه‌ای برخوردار باشد، زیرا یکی از معدود داده‌های اقتصادی رسمی خواهد بود که توسط سازمان‌های آماری دولت در طول تعطیلی آغاز شده از اول اکتبر، تولید می‌شود. اداره آمار کار (Bureau of Labor Statistics) برخی از کارمندان به مرخصی فرستاده شده خود را برای انتشار این گزارش که در ابتدا قرار بود در ۱۵ اکتبر منتشر شود، بازگرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استراتژی معاملاتی «شکارچی صبور»؛ هنر انتظار در بازار

در دنیای پرسرعت معاملات، جایی که بیشتر معامله‌گران در جست‌وجوی سیگنال‌های فوری و ورودهای مکرر هستند، گروه کوچکی از معامله‌گران حرفه‌ای راهی متفاوت را برگزیده‌اند. آن‌ها شکارچیان صبور بازارند؛ افرادی که منتظر لحظاتی نادر می‌مانند؛ همان زمان‌هایی که بازار دیگران را فریب می‌دهد اما فرصت واقعی در دل نوسانات پنهان است. استراتژی «شکارچی صبور» (The Patient Hunter) بر پایه همین اصل شکل گرفته است؛ صبر برای ورود در نواحی‌ای که اغلب معامله‌گران از آن چشم‌پوشی می‌کنند. این روش در میان میزهای حرفه‌ای معاملاتی، صندوق‌های پوشش ریسک (Hedge Funds) و سیستم‌های الگوریتمی رایج است، اما در میان معامله‌گران خرد کمتر شناخته شده است. فلسفه استراتژی شکارچی صبور در اغلب استراتژی‌ها، معامله‌گر به دنبال ورود در نقاط محتمل است؛ جایی که احتمال پر شدن سفارش بالا باشد. اما شکارچی صبور خلاف جهت حرکت می‌کند؛ او به دنبال ورودی‌های کم‌احتمال اما پرپتانسیل است. ایده اصلی این است که بازار پیش از شروع حرکت بزرگ بعدی، معمولاً بازگشتی موقتی به سمت نواحی پر از سفارش (Liquidity Pools) دارد. این نواحی شامل استاپ‌ها، تارگت‌ها و اردرهای پندینگ دیگر معامله‌گران است. الگوریتم‌ها و بازارسازان اغلب قیمت را به این سطوح هدایت می‌کنند تا نقدینگی لازم برای ادامه روند اصلی را فراهم کنند. در چنین لحظاتی، شکارچی صبور منتظر است تا بازار خود، فرصت را به او تقدیم کند. مطالعه موردی: تسلا پس از گزارش درآمد به‌عنوان نمونه، پس از واکنش ضعیف سهام تسلا (TSLA) به گزارش درآمد اخیر، شکارچی صبور سناریوی خاصی را دنبال می‌کند. هدف، شکار آخرین جهش صعودی نقدینگی (Bull Trap) پیش از بازگشت روند نزولی است. پلن معاملاتی پیشنهادی نقاط فروش: Sell 1x @ 428.35 Sell 1x @ 430.38 Sell 2x @ 432.22 Sell 2x @ 434.53 استاپ‌لاس: 438.22 تارگت‌ها (۲۵٪ در هر سطح): 419.28، 414.34، 412.59، 403.15 میانگین ورود: 432.04 | نسبت ریسک به ریوارد: 1:3.2 در این حالت، ورود تنها زمانی انجام می‌شود که بازار به ناحیه‌ای برسد که اکثر معامله‌گران انتظار آن را ندارند. اگر معامله فعال شود، احتمال بازگشت کوتاه‌مدت بسیار بالا خواهد بود، زیرا ورود در نقطه‌ای انجام می‌شود که نقدینگی زیادی در آن متمرکز است. ستون اصلی استراتژی: دفاع فعال ویژگی کلیدی این رویکرد، نه تنها ورود دقیق، بلکه مدیریت دفاعی پس از ورود است. به محض اینکه قیمت به اولین تارگت رسید، حد ضرر به نقطه ورود منتقل می‌شود تا ریسک معامله به صفر برسد. چرا این گام مهم است؟ زیرا ورود معمولاً در محدوده‌ای انجام می‌شود که بازار بیش از حد کشیده شده است. بنابراین احتمال اصلاح قیمتی زیاد است. اگر بازار برخلاف انتظار ادامه دهد، معامله‌گر دیگر زیانی نخواهد داشت. این مدیریت پویا باعث می‌شود شکارچی صبور نه‌تنها شکارچی فرصت، بلکه مدافع سرمایه خود نیز باشد. روان‌شناسی شکارچی صبور استراتژی شکارچی صبور فقط مجموعه‌ای از قواعد تکنیکال نیست؛ بلکه نوعی ذهنیت معاملاتی است. معامله‌گر باید به‌جای تمرکز بر تعداد معاملات، روی کیفیت ورود و صبر برای فرصت‌های نادر تمرکز کند. در واقع، شکارچی صبور باور دارد که بهترین موقعیت‌ها در جاهایی پنهان‌اند که بیشتر فعالان بازار دیگر امیدی به آن ندارند. سخن پایانی استراتژی «شکارچی صبور» برای معامله‌گرانی طراحی شده که به‌جای هیجان معاملات سریع، به دقت، صبر و کنترل ذهن باور دارند. این رویکرد یادآور یک اصل ساده اما بنیادین است: در بازار، صبر نه نشانه ضعف، بلکه نشانه قدرت است. شکارچی صبور می‌داند که بازار همیشه باز می‌گردد؛ و وقتی بازگردد، او در کمین نشسته است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش ۵۰ دلاری طلا پس از دفاع موفق از سطح روانی ۴۰۰۰ دلار

طلا پس از دو روز افت سنگین، امروز با رشد ۱.۲٪ به حدود ۴۱۴۷ دلار رسیده است. در معاملات امروز، سقف روزانه تا ۴۱۴۹ دلار ثبت شد و کف قیمتی در محدوده ۴۰۶۶ دلار قرار داشت. روز گذشته قیمت تا مرز ۴۰۰۰ دلار افت کرد، اما این سطح به‌عنوان حمایت روانی کلیدی عمل کرد و موجب بازگشت خریداران به بازار شد. از منظر تکنیکال، سطح ۳۹۵۵ دلار (نقطه بازگشتی ۳۸.۲٪ از موج صعودی جولای) همچنان به‌عنوان حمایت حیاتی روند صعودی در نظر گرفته می‌شود. در صورتی که قیمت به زیر این سطح نفوذ کند، فروشندگان ممکن است کنترل بازار را در دست بگیرند. تا زمانی که طلا بالاتر از این محدوده کلیدی باقی بماند، روند میان‌مدت همچنان صعودی تلقی می‌شود و فشار خرید در بازار حفظ خواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا بیت‌کوین از جریان نقدینگی جهانی عقب مانده است؟

    بیت‌کوین و نقدینگی جهان بر اساس گزارش GLI، بررسی داده‌های تاریخی نشان می‌دهد تغییرات نقدینگی جهانی معمولاً زودتر از نوسانات بازار دارایی‌های پرریسک اتفاق می‌افتد، با فاصله‌ای حدود سه ماه. به بیان ساده‌تر، وقتی نقدینگی در جهان افزایش پیدا می‌کند، معمولاً بازارهای پرریسک رشد می‌کنند؛ و وقتی نقدینگی کاهش می‌یابد، قیمت‌ها هم افت می‌کنند. به گفته‌ی رائول پال، بنیان‌گذار شرکت Global Macro Investor، نقدینگی جهانی عامل اصلی نوسانات قیمتی بیت‌کوین است و نزدیک به ۹۰ درصد از تغییرات قیمت آن را رقم می‌زند. رشد نقدینگی در بازه‌ی سه‌ماهه در حال حاضر حدود ۱۰.۲ درصد است. رشد سالانه‌ی نقدینگی هم در حدود ۶ درصد گزارش شده است. در نگاه اول، شاید این اعداد نشان دهند که بیت‌کوین باید همچنان روند صعودی خود را حفظ کند. از نظر داده‌ها و روایت کلی بازار، این نتیجه‌گیری منطقی به نظر می‌رسد. اما نکته اینجاست که در دو چرخه‌ی قبلی بازار، نقدینگی جهانی حتی پس از رسیدن بیت‌کوین به سقف قیمتی خود همچنان در حال گسترش بود. آیا واقعاً بیت‌کوین از نقدینگی جهانی عقب می‌ماند؟ این دیدگاه، برخلاف روایتی است که مدام تکرار شده: این‌که «بیت‌کوین با تأخیر نسبت به تغییرات نقدینگی جهانی واکنش نشان می‌دهد.» بیایید کمی مکث کنیم و بپرسیم: چرا باید بیت‌کوین از شرایط نقدینگی عقب بیفتد؟ در نهایت، بازارها همیشه به آینده نگاه می‌کنند. بیت‌کوین هم به‌صورت ۲۴ ساعته و در تمام روزهای سال در بازارهای جهانی معامله می‌شود. پس چرا باید از متغیری که همه می‌دانند با قیمت آن ارتباط مستقیم دارد، عقب‌تر حرکت کند؟ برعکس، ما معتقدیم بیت‌کوین در واقع جلوتر از نقدینگی جهانی حرکت می‌کند، به‌ویژه در سقف‌های قیمتی چرخه‌های بازار. اما چرا؟ به‌نظر می‌رسد بازار، پیش‌دستی می‌کند و کاهش نقدینگی را زودتر از بقیه حس می‌کند. به‌عبارتی، بازار زودتر از بقیه نشانه‌های تغییر در نقدینگی را تشخیص می‌دهد. در مقابل، در کف‌های قیمتی بازار یعنی در دوره‌های نزولی، این نقدینگی جهانی است که جلوتر حرکت می‌کند. چرا؟ چون معمولاً در دوره‌های رکود، بازار منتظر چراغ سبز از سوی نهادهای پولی و مالی مثل بانک مرکزی و دولت‌ها می‌ماند تا دوباره اعتماد پیدا کند. البته باید اشاره کنیم که این فرضیه هنوز به‌صورت آماری اثبات نشده  چون داده‌های خام در دسترس نیست. اما با نگاه به نمودارها می‌توان نشانه‌های روشنی از این الگو را دید. حالا اگر فرض کنیم که نقدینگی جهانی یک بار دیگر پس از سقف قیمتی بیت‌کوین به رشد خود ادامه دهد، پرسش کلیدی این است: عامل بعدی کاهش نقدینگی چه خواهد بود؟ در چرخه‌ی قبلی، این عامل تورم و افزایش سریع نرخ بهره از سوی فدرال رزرو بود. بازار در واقع از چندین ماه قبل  یعنی در نوامبر ۲۰۲۱  این روند را پیش‌بینی کرده بود. در آن دوره، انقباض نقدینگی نتیجه‌ی مستقیم سیاست پولی بود. اما در چرخه‌ی فعلی چه عاملی می‌تواند نقش مشابهی داشته باشد؟ به‌نظر می‌رسد این بار فشار انقباض نقدینگی نه از سوی فدرال رزرو که انتظار می‌رود در اکتبر و دسامبر نرخ‌ها را کاهش دهد، بلکه از سمت سیاست‌های مالی دولت بیاید. اثر احتمالی سیاست‌های مالی: تعرفه‌ها و کاهش هزینه‌های طرح BBB ۱.درآمد پیش‌بینی‌شده از محل تعرفه‌ها حدود ۳۸۰ میلیارد دلار در سال برآورد می‌شود (بر اساس نرخ تعرفه‌ی میانگین ۱۳ درصد). در تصویرزیر تأثیر این سیاست‌ها را بر نقدینگی جهانی را میبینیم. این روند نقدینگی را از بخش خصوصی (اقتصاد) خارج و به خزانه‌ی دولت منتقل می‌کند. ما معتقدیم این سیاست می‌تواند تورم‌زدایی (Disinflationary) باشد، حتی اگر به سمت کاهش قیمت‌ها (Deflationary) حرکت کند. ۲.دفتر بودجه کنگره آمریکا (CBO) پیش‌بینی می‌کند که طی ده سال آینده، حدود ۱.۲ تا ۱.۳ تریلیون دلار از هزینه‌های دولتی کاهش یابد (اصلاح Medicaid، کاهش کمک‌های SNAP و غیره). این یعنی به‌طور میانگین ۱۲۵ میلیارد دلار در سال صرفه‌جویی خواهد شد. با اضافه کردن درآمد حاصل از تعرفه‌ها، مجموع سیاست‌های مالی انقباضی به حدود ۵۰۵ میلیارد دلار در سال می‌رسد که معادل ۱.۷ درصد از تولید ناخالص داخلی (GDP) است. اقدامات دیگر همچنین در سال ۲۰۲۶، شرکت‌ها از کاهش مالیات بهره‌مند می‌شوند: دیگر نیازی به پرداخت مالیات بر انعام نیست. دولت سالانه ۳۵ میلیارد دلار برای پروژه‌های زیرساخت، دفاع، بیمارستان‌های مناطق روستایی و ناسا هزینه خواهد کرد. این اقدامات می‌تواند تا حدودی اثر انقباض مالی ناشی از تعرفه‌ها و کاهش هزینه‌ها را جبران کند. اما آیا کافی خواهد بود؟ اگر بیت‌کوین واقعاً در سقف‌های قیمتی پیشتاز نقدینگی باشد، ما معتقدیم این روند در حال پیش‌بینی همان چیزی است که اتفاق می‌افتد: سخت‌تر شدن سیاست مالی، که تأثیر منفی بر نقدینگی دارد. اغلب در مصاحبه‌ها خواهید شنید که بسنت اشاره می‌کند: «می‌خواهیم اقتصاد را از طریق بخش خصوصی تحریک کنیم.» ما معتقدیم این اتفاق خواهد افتاد، اما مسیر رسیدن به آن می‌تواند پیچیده و پرچالش باشد. به همین دلیل است که دولت ترامپ بر کاهش شدید نرخ‌ها اصرار دارد تا پلی به سمت اقتصاد جدید ایجاد کند. نقدینگی بخش بانکی علاوه بر تغییرات سیاست مالی که در حال شکل‌گیری است، فشار نقدینگی در بخش بانکی نیز قابل مشاهده است. در نمودار زیر می‌توان عدم تعادل فزاینده بین نقدینگی و وثایق موجود در بانک‌های معامله‌گر (Dealer Banks) در ساعات تأمین مالی شبانه را مشاهده کرد. این نشان‌دهنده‌ی کمبود نقدینگی در بازارهای پولی است، جایی که بانک‌ها هم با کمبود نقدینگی و هم با کمبود وثیقه مواجه‌اند. این روند با موارد زیر همخوانی دارد: سیاست انقباضی مالی (Fiscal Contraction) ادامه‌ی سیاست کاهش ترازنامه بانک مرکزی ( Quantitative Tightening) بازسازی TGA (Treasury General Account) نزدیک شدن ذخایر بانکی به سطوح بحرانی هم‌زمان با پیشروی این روند، ذخایر بانکی به سطح «کمبود» تعیین‌شده توسط فدرال رزرو نزدیک می‌شوند. به‌طور خلاصه، به نظر می‌رسد مشکلاتی در راه است و بازار اوراق قرضه هم با این دیدگاه هم‌نظر است. جمع‌بندی واضح است که در دو سقف قبلی چرخه‌های بازار، بیت‌کوین پیشتاز نقدینگی جهانی بوده است. در چرخه‌ی ۲۰۲۱، بیت‌کوین تورم و افزایش نرخ بهره را پیش‌بینی می‌کرد. در آن زمان، دولت بایدن در حال انتقال اقتصاد به سمت «غلبه‌ی سیاست مالی» (Fiscal Dominance) بود  که همین عامل، نقدینگی بیت‌کوین را در آن چرخه شکل داد. امروز چطور؟ به نظر ما، اکنون دوران غلبه‌ی سیاست مالی به پایان رسیده و مسیر تغییر کرده است. از نظر ما این انتقال تأثیر منفی بر دارایی‌های پرریسک خواهد داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار برای ادامه رشد به داده داغ نیاز دارد

تحریم‌های جدید آمریکا علیه تولیدکنندگان نفت روسیه باعث جهش قیمت نفت خام شد. با این حال، این افزایش تنها زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و هنوز مشخص نیست که آیا جریان صادرات نفت روسیه به‌اندازه‌ای تحت تأثیر قرار خواهد گرفت که بتواند افزایش ساختاری قیمت‌ها را توجیه کند—و در نتیجه، دلار آمریکا را تقویت کند. تاکنون تأثیر این خبر بر بازار فارکس محدود بوده که بخشی از آن به احتیاط معامله‌گران پیش از انتشار شاخص قیمت مصرف‌کننده آمریکا مربوط می‌شود. دلار آمریکا: در وضعیت انتظار بر اساس رفتار قیمتی دیروز، ما همچنان بر این دیدگاه تأکید داریم که روند بازگشت دلار به پایان خود نزدیک شده و احتمالاً برای ادامه مسیر صعودی نیازمند بازتفسیر سیاست‌های انقباضی است. همان‌طور که در طول هفته اشاره شد، انتظار نمی‌رود گزارش CPI فردا چنین فرصتی را فراهم کند، زیرا پیش‌بینی‌ها حاکی از رشد ۰.۳٪ ماهانه در شاخص هسته هستند. با این حال، با توجه به اینکه بازار کاهش ۵۰ نقطه پایه نرخ بهره تا پایان سال را به‌طور کامل قیمت‌گذاری کرده، هرگونه داده داغ می‌تواند حمایت خوبی برای دلار ایجاد کند. نوسانات بازار فارکس به‌طور کلی همچنان پایین باقی مانده و کمتر از میانگین ۱۲ ماه گذشته است. این شرایط، محیط مناسبی برای معاملات حملی (carry trades) فراهم کرده و جذابیت ین به‌عنوان ارز تأمین مالی می‌تواند روند بهبود نرخ اسپات را به تأخیر بیندازد، حتی با وجود آرام‌تر شدن فضای داخلی ژاپن. اخبار ژئوپلیتیکی دونالد ترامپ گزارش‌ها مبنی بر اینکه آمریکا اجازه استفاده اوکراین از موشک‌های دوربرد را صادر کرده، تکذیب کرده است. این در حالی است که آمریکا تحریم‌های جدیدی علیه روسیه اعلام کرده که شامل شرکت‌های نفتی Rosneft و Lukoil نیز می‌شود—شرکت‌هایی که مجموعاً بیش از ۵ میلیون بشکه در روز تولید دارند. قیمت نفت در واکنش به این خبر حدود ۴٪ افزایش یافته، اما این حرکت صرفاً زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و برای حمایت ملموس از دلار، احتمالاً باید قیمت نفت برنت به سطح ۷۰ دلار برسد. سؤال کلیدی در این مرحله این است که آیا این تحریم‌ها واقعاً جریان صادرات نفت روسیه—به‌ویژه به هند—را کاهش می‌دهند یا نه. در ماه ژانویه، بازار نفت به اخبار مشابه واکنش بیش‌ازحد نشان داد اما تأثیر نهایی بر جریان صادرات روسیه محدود بود. بنابراین هنوز برای نتیجه‌گیری درباره تأثیر ساختاری این تحریم‌ها بر قیمت نفت زود است. یورو: در آستانه نشست بی‌اثر بانک مرکزی اروپا نرخ EURUSD در حوالی سطح ۱.۱۶۰ در نوسان است؛ سطحی که به‌نظر ما (تیم تحلیل ING) می‌تواند امروز و احتمالاً چند روز آینده به‌عنوان نقطه تعادل باقی بماند، به‌ویژه اگر گزارش CPI آمریکا نتواند روایت دلار را تغییر دهد. تقویم اقتصادی منطقه یورو امروز فقط شامل داده‌های اعتماد مصرف‌کننده است که تأثیرگذاری بازار ندارد. گزارش‌های PMI فردا نیز احتمالاً تأثیر محدودی بر بازار فارکس خواهند داشت. نشست هفته آینده بانک مرکزی اروپا نیز از نظر ما یک رویداد بی‌اثر خواهد بود—همان‌طور که پیش‌تر اشاره شد. در سایر نقاط اروپا، ارزهای اسکاندیناوی این هفته عملکرد خوبی داشته‌اند که عمدتاً به‌دلیل حساسیت بالای آن‌ها به بهبود سنتیمنت ریسک در بازار است. به‌طور خاص، سوئد و نروژ ترکیبی از چشم‌انداز رشد مناسب و بدهی پایین را ارائه می‌دهند که در دوره‌های آرامش بازار، موجب چرخش سرمایه به سمت ارزهای کم‌ارزش‌شده آن‌ها می‌شود. ما همچنان دیدگاه مثبتی نسبت به کرون سوئد (SEK) و کرون نروژ (NOK) داریم، حتی اگر تصویر کوتاه‌مدت کمی متغیرتر از چشم‌انداز میان‌مدت باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

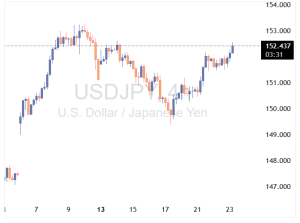
بازار ین را با آغاز دولت تاکایچی فروخت

جفت ارز USDJPY امروز به بالاترین سطح در هشت روز گذشته رسید؛ زیرا روند فروش ین با آغاز به‌کار نخست‌وزیر جدید ژاپن، سانائه تاکایچی، از سر گرفته شده است. افت ارزش ین از زمان انتخاب او توسط حزب LDP در ۶ اکتبر آغاز شد اما پس از دشواری‌های اولیه در تشکیل دولت و فضای عمومی ریسک‌گریز، این روند موقتاً متوقف شد. اکنون با تثبیت فضای ریسک و تشکیل دولت توسط تاکایچی، تمرکز بازار بر اولویت‌های اقتصادی اوست؛ از جمله افزایش هزینه‌های مالی و جلوگیری از افزایش نرخ بهره توسط بانک مرکزی ژاپن. در حال حاضر، بازار در حال حرکت به سمت آزمایش سقف قیمتی ماه اکتبر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حرکت صعودی طلا متوقف شد

نبرد کشمکش در معاملات امروز طلا ادامه دارد. خریداران در کف همچنان در نزدیکی سطح ۴۰۰۰ دلار مقاومت می‌کنند، اما حرکت صعودی فعلاً متوقف شده است. قیمت طلا پس از فروش سبک در بازار آسیا، به محدوده ۴۰۸۹ دلار بازگشته و کمترین سطح امروز ۴۰۶۶ دلار بوده است. این افت به اندازه فروش و برداشت سود روز گذشته شدید نیست، اما همچنان نشان‌دهنده رفتار محتاطانه بازار است. نمودار ساعتی نشان می‌دهد که قیمت زیر میانگین‌های متحرک کلیدی باقی مانده و سوگیری کوتاه‌مدت به سمت نزولی تغییر کرده است. خریداران در کف همچنان در نزدیکی ۴۰۰۰ دلار ایستادگی می‌کنند، در حالی که فروشندگان برای تثبیت فشار نزولی نیاز به اقدام قوی‌تری دارند. سطح کلیدی برای شکست فشار فروش، میانگین متحرک ۲۰۰ ساعته است که اکنون در حدود ۴۱۸۴ دلار قرار دارد. در مجموع، بازار طلا در وضعیت کشمکش بین خریداران و فروشندگان قرار دارد، با نوسانات بالا بین سطح حمایتی ۴۰۰۰ دلار و مقاومت کوتاه‌مدت بالاتر.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت نفت با تحریم‌های روسیه افزایش یافت

ترامپ گفت امیدوار است تحریم‌ها باعث شوند پوتین «منطقی» شود. او اظهار داشت که گفت‌وگوهایش با پوتین همیشه خوب هستند اما هیچ‌گاه به نتیجه نمی‌رسند. ترامپ افزود که احساس خوبی نسبت به دیدار با پوتین نداشت، بنابراین آن را لغو کرد. در همین حال، قیمت نفت خام WTI امروز ۳.۷٪ افزایش یافت و به ۵۹.۳۸ دلار رسید که بهترین عملکرد روزانه از ماه جولای تاکنون بوده است. این جهش قیمتی احتمالاً به دلیل افشای زودهنگام تحریم‌ها رخ داده است. ترامپ همچنین اعلام کرد که تمام پرداخت‌ها به کلمبیا را متوقف خواهد کرد و ایالات متحده ممکن است اقدامات بسیار جدی علیه این کشور انجام دهد. این موضوع قابل توجه است زیرا کلمبیا حدود ۷۵۰ هزار بشکه نفت در روز تولید می‌کند. به نظر می‌رسد این فشارها با هدف تغییر رژیم از دولت پترو اعمال می‌شود. انتخابات ریاست‌جمهوری در ماه مه/ژوئن برگزار خواهد شد، اما در حال حاضر ممنوعیت انتشار نظرسنجی‌ها برقرار است. او همچنین گفت که احتمال دارد با شی جین‌پینگ درباره نفت روسیه گفت‌وگو کند و احتمال توافق‌هایی در زمینه سویا و حتی انرژی هسته‌ای وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جلسه بعدی فد: زمان برگزاری در اکتبر و آنچه انتظار می‌رود

جلسه بعدی کمیته سیاست‌گذاری فدرال رزرو برای روزهای ۲۸ و ۲۹ اکتبر برنامه‌ریزی شده است. انتظار گسترده‌ای وجود دارد که فد نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند. مقامات فد در حال کاهش نرخ‌ها هستند؛ زیرا نگران نشانه‌های ضعف در بازار کار بوده و می‌خواهند هزینه‌های استقراض را برای تشویق استخدام کاهش دهند. کمیته سیاست‌گذاری فدرال رزرو جلسه بعدی خود را در ۲۸ و ۲۹ اکتبر برگزار می‌کند و انتظار گسترده‌ای وجود دارد که سیاست‌گذاران نرخ بهره کلیدی بانک مرکزی را کاهش دهند تا هزینه‌های استقراض را پایین آورده و از فروپاشی بازار کار متزلزل جلوگیری کنند. آنچه از جلسه اکتبر انتظار می‌رود سرمایه‌گذاران انتظار دارند کمیته بازار آزاد فدرال (FOMC) نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند، بر اساس ابزار FedWatch گروه CME که تغییرات نرخ را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند. این پایین‌ترین سطح برای نرخ وجوه فدرال از دسامبر ۲۰۲۲ خواهد بود. فد نرخ کلیدی را در سپتامبر برای اولین بار از دسامبر ۲۰۲۴ کاهش داد. روز سه‌شنبه، بازارهای مالی احتمال ۹۷ درصدی برای کاهش یک چهارم درصدی را بر اساس ابزار FedWatch قیمت‌گذاری کردند. اقتصاددانان دویچه بانک به رهبری امی یانگ، کاهش اکتبر را در تفسیری در روز سه‌شنبه "قطعی" خواندند. مقامات فد گفته‌اند که نرخ‌های بهره را برای تقویت اقتصاد و جلوگیری از افزایش ناگهانی بیکاری کاهش می‌دهند. رشد شغلی تقریباً در تابستان متوقف شد؛ زیرا تعرفه‌ها قیمت‌ها را بالا برده و بودجه مصرف‌کنندگان را تحت فشار قرار دادند. آنچه فد رصد می‌کند فد توسط کنگره مأمور شده است با مأموریت دوگانه حفظ تورم پایین و اشتغال بالا با استفاده از نرخ وجوه فدرال، که نرخ بهره‌ای است که بانک‌ها برای قرض گرفتن پول از یکدیگر می‌پردازند. نرخ وجوه فدرال بر هزینه‌های استقراض وام‌های کوتاه‌مدت مانند کارت‌های اعتباری و وام‌های خودرو تأثیر می‌گذارد و به طور غیرمستقیم بر وام‌های بلندمدت‌تر مانند وام‌های مسکن ۳۰ ساله تأثیر می‌گذارد. وقتی تورم بالاست، فد نرخ را افزایش می‌دهد تا از استقراض جلوگیری کرده و اقتصاد را خنک کند، اجازه دهد عرضه و تقاضا مجدداً متعادل شوند. وقتی بازار کار ضعیف می‌شود، فد نرخ‌های بهره را کاهش می‌دهد تا کسب‌وکار را تشویق کرده و به استخدام رونق دهد. در حال حاضر، اقتصاد با وضعیت نادری مواجه است که تورم و بازار کار همزمان بدتر می‌شوند و این معمایی برای فد ایجاد می‌کند که اول کدام مشکل را حل کند. مقامات در مورد رویکردی که باید اتخاذ کنند نظر متفاوتی دارند. برخی از کاهش‌های بیشتر نرخ در ماه‌های آینده حمایت کرده‌اند، در حالی که دیگران تورم را تهدید بزرگ‌تری می‌دانند و می‌خواهند نرخ‌ها را برای مدت طولانی‌تری بالا نگه دارند. وضعیت اشتغال چگونه است؟ گزارش‌های اخیر نشان می‌دهند که بازار کار در حال کند شدن است. کشور در واقع در ژوئن مشاغل را از دست داد، اولین ماه زیان در بیش از چهار سال، و تنها ۲۲٬۰۰۰ شغل در آگوست اضافه کرد. در همین حال، افراد بیشتری برای بیمه بیکاری درخواست می‌دهند و افراد بیشتری برای مدت طولانی‌تری بیکار می‌مانند. گزارش رسمی ماهانه بعدی حقوق و دستمزد از اداره آمار کار، که سپتامبر را پوشش می‌دهد، می‌تواند روشنایی بیشتری بر این موضوع بیندازد. این گزارش قرار بود ۳ اکتبر منتشر شود اما به دلیل تعطیلی دولت به تأخیر افتاده است. وضعیت تورم چگونه است؟ معیار ترجیحی فد برای تورم، مخارج مصرف شخصی "هسته" (به استثنای غذا و انرژی)، در آگوست طی ۱۲ ماه ۲.۹٪ افزایش یافت، بر اساس اداره تحلیل اقتصادی. این رقم فد را در مسیر کاهش نرخ قرار می‌دهد. قرار است فد یک گزارش مهم دیگر تورم، در مورد شاخص قیمت مصرف‌کننده سپتامبر، را در ۲۴ اکتبر، درست قبل از جلسه ببیند. تورم در ماه‌های اخیر شتاب گرفته و از هدف فد برای نرخ سالانه ۲٪ دورتر شده است. اکثر مقامات فد، به استثنای قابل توجه استفان میران منصوب شده توسط ترامپ، گفته‌اند که تعرفه‌های ترامپ قیمت‌های مصرف‌کننده را بالا می‌برند و مسئول بیشتر افزایش تورم هستند. چه اتفاقات دیگری در حال رخ دادن است؟ دولت از ۱ اکتبر به دلیل بن‌بست بر سر سیاست بهداشت و درمان تعطیل شده است و این همه انواع داده‌های اقتصادی فدرال را به تأخیر انداخته است. آژانس‌های آماری ممکن است گزارش‌ها را پس از بازگشایی دولت منتشر کنند، اما با ادامه بن‌بست، فد کورکورانه پرواز می‌کند. آیا دیوان عالی به ترامپ کمک می‌کند تا فد را تصاحب کند؟ سؤال مهمی که امسال بر فد سایه انداخته این است که آیا لیزا کوک، عضو هیئت مدیره فدرال رزرو، در کمیته رأی‌دهی ۱۲ نفره باقی خواهد ماند. رئیس‌جمهور دونالد ترامپ تلاش کرده است کوک را با استناد به اتهامات اثبات نشده کلاهبرداری رهنی برکنار کند و نامزد خود را به جای او منصوب کند در حالی که فد را تحت فشار قرار می‌دهد تا نرخ‌های بهره را به طور چشمگیری کاهش دهد. کوک برای توقف اخراج خود شکایت کرد و پرونده تا دیوان عالی رفته است که دستور داده او حداقل تا زمانی که دادگاه در ژانویه استدلال‌های شفاهی را بشنود، مجاز به ماندن در شغل خود باشد. کوک توسط رئیس‌جمهور سابق جو بایدن برای یک دوره ۱۴ ساله به عنوان رهبر فد منصوب شده بود. برکناری کوک می‌تواند نقطه عطف مهمی در تلاش‌های ترامپ برای بازسازی فد باشد که یک آژانس مستقل خارج از کنترل مستقیم کاخ سفید است. آنچه مقامات فد می‌گویند در سخنرانی‌های اخیر، سیاست‌گذاران فد خطرات مأموریت دوگانه خود را برجسته کرده‌اند و چندین نفر از رویکردی محتاطانه برای کاهش نرخ در ماه‌های آینده حمایت کرده‌اند. مقامات فد در حال حاضر در دوره "سکوت" هستند که در آن از بحث در مورد سیاست پولی اجتناب می‌کنند، اما افکار خود را قبل از شروع این تعلیق در این هفته اعلام کرده‌اند. آلبرتو موسالم، رئیس فد سنت لوئیس در رویدادی در هفته گذشته گفت: "من می‌توانم از مسیری با کاهش اضافی در نرخ سیاست حمایت کنم اگر خطرات بیشتری برای بازار کار ظاهر شود، مشروط بر اینکه خطر تداوم تورم بالاتر از هدف مهار شود و مشروط بر اینکه انتظارات تورمی لنگر انداخته باقی بماند." "مهم است که ما از رویکرد متعادل پیروی کنیم؛ اینکه با احتیاط قدم برداریم." کریستوفر والر، عضو هیئت مدیره فدرال رزرو، گفت که اگر رشد اقتصادی همچنان پیش برود، کاهش نرخ‌های بهره را با سرعت کمتری از آنچه که در آخرین پیش‌بینی‌های اقتصادی خود در جلسه سپتامبر فد پیش‌بینی کرده بود، در نظر خواهد گرفت. والر در رویدادی در هفته گذشته، بر اساس سخنان آماده شده گفت: "آنچه می‌خواهم از آن اجتناب کنم، احیای مجدد فشارهای تورمی با حرکت بیش از حد سریع و هدر دادن پیشرفت قابل توجهی است که در مهار تورم داشته‌ایم." استفان میران، جدیدترین منصوب ترامپ در هیئت مدیره فدرال رزرو، تنها مدافع فد برای کاهش‌های شدید نرخ باقی ماند. در مصاحبه‌ای در تلویزیون بلومبرگ ماه گذشته، میران گفت سیاست‌های اقتصادی ترامپ به کاهش تورم کمک خواهد کرد، به ویژه سرکوب مهاجرت او که میران گفت تقاضا برای مسکن را کاهش داده و متعاقباً تورم اجاره را کاهش خواهد داد. چگونه فدرال رزرو کار می‌کند کمیته بازار آزاد فدرال (FOMC) نهادی است که نرخ وجوه فدرال را برای سیستم فدرال رزرو، بانک مرکزی ایالات متحده، تعیین می‌کند. این کمیته هشت جلسه منظم برنامه‌ریزی شده در سال برگزار می‌کند که برای عموم باز نیست. استفاده فد از نرخ‌های بهره برای تأثیرگذاری بر اقتصاد سیاست پولی نامیده می‌شود. FOMC از ۱۲ عضو رأی‌دهنده تشکیل شده است: هفت عضو هیئت مدیره، رئیس بانک فدرال رزرو نیویورک و چهار رئیس بانک منطقه‌ای دیگر که دوره‌های یک ساله چرخشی خدمت می‌کنند. در هر جلسه FOMC، اعضای کمیته در مورد شرایط اقتصادی و مالی بحث کرده و تصمیم می‌گیرند که آیا و چقدر نرخ وجوه فدرال را تغییر دهند. FOMC بیانیه عمومی در مورد تصمیم خود در ساعت ۲ بعد از ظهر چهارشنبه هنگام پایان جلسه صادر می‌کند. رئیس فد، که در حال حاضر جروم پاول است، معمولاً پس از آن کنفرانس مطبوعاتی برای توضیح تصمیم برگزار می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

احتمال کاهش کوتاه‌مدت بیت‌کوین به زیر ۱۰۰ هزار دلار

جف کندریک از استاندارد چارترد (Standard Chartered) انتظار دارد که بیت‌کوین به دلیل نگرانی‌های مربوط به جنگ تجاری موقتاً به زیر ۱۰۰,۰۰۰ دلار کاهش یابد، هرچند این افت ممکن است کوتاه‌مدت باشد. او اشاره می‌کند که حرکات قیمت طلا می‌تواند نشانه‌ای برای بازگشت بیت‌کوین باشد، زیرا ضعف اخیر طلا منجر به خرید موقت بیت‌کوین شد. با توجه به اینکه بیت‌کوین از سال ۲۰۲۳ بالای میانگین متحرک ۵۰ هفته‌ای خود باقی مانده است، این کاهش می‌تواند فرصت خریدی مناسب فراهم کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

انتظار می‌رود داده‌های تورم آمریکا تأثیر زیادی بر دلار نداشته باشند

آنتجه پرِفکه از کامرزبانک اعلام کرد که گزارش تورم آمریکا در روز جمعه احتمالاً تغییر قابل‌توجهی در ارزش دلار ایجاد نخواهد کرد. اگرچه این گزارش ممکن است اثر تعرفه‌ها را نشان دهد، فدرال رزرو آنها را موقتی می‌داند و با توجه به تضعیف بازار کار، هنوز انتظار می‌رود در ۲۹ اکتبر نرخ بهره را کاهش دهد. شاخص دلار آمریکا با افزایش ۰.۱ درصدی به ۹۹.۰۱۷ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا فشار فروش طلا می‌تواند نشانه‌ای از بحران نقدینگی باشد؟

یک مشاور سابق فدرال رزرو روز سه‌شنبه هشدار جدی صادر کرد و گفت که یک «بحران نقدینگی» سیستماتیک هم‌اکنون در حال وقوع است. او تأکید کرد که این وضعیت باعث خواهد شد بانک مرکزی مبارزه با تورم را متوقف کند، نه به دلیل پیروزی، بلکه به این دلیل که خود سیستم مالی در حال فروپاشی است. این هشدار در شرایطی مطرح می‌شود که بازارها دچار تناقض آشکار هستند. روز سه‌شنبه، شاخص صنعتی داو جونز بیش از ۲۰۰ واحد افزایش یافت که ناشی از گزارش درآمدزایی قوی شرکت‌هایی مانند جنرال موتورز و کوکاکولا بود و شاخص S&P 500 را تا نزدیکی بالاترین رکورد تاریخ خود پیش برد. این خوش‌بینی در تضاد آشکار با فشارهای موجود در بازارهای اوراق و کامودیتی قرار دارد. دنِیل دی‌مارتینو بوت، که از سال ۲۰۰۶ تا ۲۰۱۵ به‌عنوان مشاور ریچارد فیشر، رئیس سابق فدرال رزرو دالاس فعالیت می‌کرد، می‌گوید این تفاوت و تناقض در بازارها پایدار نیست. بوت که اکنون مدیرعامل شرکت مشاوره اقتصاد کلان QI Research است، نقدی مستمر بر سیاست‌های فدرال رزرو داشته و معتقد است اقدامات بانک مرکزی آسیب‌پذیری‌های عمیق و ریشه‌داری در سیستم مالی ایجاد کرده‌اند. بوت در مصاحبه‌ای با Kitco News گفت: «به‌طور واضح به نظر می‌رسد که سیستم با کمبود نقدینگی کافی مواجه شده است و بانک مرکزی مجبور خواهد شد از میدان عمل کنار برود.» ادعای او به سیاست جاری فدرال رزرو در زمینه «سخت گیری کمی» (Quantitative Tightening یا QT) اشاره دارد، برنامه‌ای که با اجازه دادن به سررسید ماهانه تا ۹۵ میلیارد دلار اوراق خزانه و اوراق مبتنی بر رهن برای خارج شدن از ترازنامه بانک مرکزی، نقدینگی را از سیستم مالی حذف می‌کند. تکرار مارس ۲۰۲۰ اظهارات بوت هم‌زمان با یکی از شدیدترین کاهش‌های یک‌روزه طلا در پنج سال اخیر مطرح شد؛ طلا بیش از ۵ درصد کاهش یافت و به حوالی ۴,۱۲۵ دلار به ازای هر اونس رسید، پس از آنکه روز قبل به رکورد بالای ۴,۳۸۰ دلار رسیده بود. او تأکید کرد که این کاهش، رد بنیادی فلز گرانبها نیست، بلکه نشانه‌ای از فروش اجباری ناشی از «هجوم به نقدینگی» در کل بازار است؛ پدیده‌ای که آخرین بار در اختلالات شدید بازار در آغاز همه‌گیری ویروس کرونا مشاهده شد. او اظهار داشت: «فکر می‌کنم همین چیزی است که هم‌اکنون شاهد آن هستیم. به نظرم داریم تکرار آنچه در مارس ۲۰۲۰ دیدیم را تجربه می‌کنیم.» در چنین شرایطی، سرمایه‌گذارانی که با کال مارجین (margin calls) مواجه می‌شوند یا نیاز به نقد کردن سریع پول دارند، اغلب مجبور می‌شوند سودآورترین و نقدشونده‌ترین دارایی‌های خود را بفروشند. (کال مارجین (margin calls) به وضعیتی گفته می‌شود که کارگزار یا بروکر از معامله‌گر می‌خواهد مبلغ بیشتری پول یا وثیقه وارد حساب کند تا حداقل الزامات نگهداری (margin requirement) را حفظ کند.) معمولاً وقتی افراد با کال مارجین مواجه می‌شوند یا نقدینگی محدود می‌شود، تمایل دارند دارایی‌هایی را که سودآور بوده‌اند بفروشند.» او هشدار داد که نوسانات ناشی از این روند، نشانه سالمی برای دارایی نیست و افزود: «هیچ‌وقت نمی‌خواهید طلا مثل یک سهام میم (meme stock) رفتار کند.» نقاط ضعف پنهان در بازار اعتباری هسته اصلی هشدار بوت بر بازارهای اعتباری خصوصی متمرکز است، بخشی که به‌سرعت رشد کرده و بیش از ۱.۷ تریلیون دلار حجم دارد و با نظارت کمتری نسبت به بانک‌های سنتی فعالیت می‌کند. او معتقد است که استانداردهای سست ارزیابی اعتباری در دوران نرخ‌های بهره نزدیک به صفر، خطر قابل توجهی از سرایت بحران به سایر بخش‌ها ایجاد کرده است. تحلیل او نگرانی‌های اخیر رهبران مالی جهان را تأیید می‌کند. صبح سه‌شنبه، اندرو بیلی، رئیس بانک انگلستان، در مجلس شهادت داد و ارتباط مستقیمی بین بحران‌های اخیر در بازار اعتباری خصوصی آمریکا و بحران زیرمجموعه‌های وام مسکن ۲۰۰۷ برقرار کرد. گزارش‌های ثبات مالی هر دو نهاد فدرال رزرو و صندوق بین‌المللی پول (IMF)، رشد سریع این بازار غیرشفاف را به‌عنوان یک ریسک سیستمیک بالقوه برجسته کرده‌اند. اگر ما این فروپاشی‌ها را در بازار اعتباری خصوصی می‌بینیم… این بیشتر نشان‌دهنده این است که بانک‌ها لزوماً بررسی‌های لازم و استانداردهای اعتباری کافی را هنگام جریان آزاد پول رعایت نکرده‌اند.» او با این حرف، هشدار اخیر جیمی دیمون، مدیرعامل جی پی مورگان ، درباره پیدا کردن «سوسک‌ها» در سیستم مالی را تأیید می‌کند؛ اصطلاحی که به وجود نقاط ضعف و آسیب‌پذیری‌های پنهان در سیستم مالی اشاره دارد که در شرایط بحران می‌توانند مشکلات گسترده‌ای ایجاد کنند. او اظهار داشت: «اگر استانداردهای وام‌دهی سست‌تر از حد لازم بوده باشند، همان‌طور که جیمی دیمون اشاره می‌کند، ما با سوسک‌های بیشتری مواجه خواهیم شد.» به گفته او، این ریسک تمام طیف وام‌های مصرفی را در بر می‌گیرد. بر اساس آخرین داده‌های بانک فدرال رزرو نیویورک، بدهی خانوارهای آمریکایی به رکورد ۱۸.۴ تریلیون دلار رسیده است و تاخیر در پرداخت کارت‌های اعتباری و وام‌های خودرو به طور مداوم بالاتر از سطح پیش از همه‌گیری قرار دارد. آخرین نشانه هشدار با وجود اینکه بازار به نظر خوشبین می‌آید، بوت به داده‌های زیرسطحی اشاره کرد که نشان می‌دهند مصرف‌کنندگان تحت فشار هستند. گزارش‌های اخیر Vanguard و Empower نشان می‌دهند که برداشت‌های اضطراری از حساب‌های 401(k) به بالاترین سطح دو سال گذشته رسیده است که بخشی از آن ناشی از ازسرگیری اخیر پرداخت وام‌های دانشجویی است. (حساب 401(k) نوعی طرح بازنشستگی خصوصی در ایالات متحده است که توسط کارفرما برای کارکنان ارائه می‌شود.) او تأکید دارد که اقتصاد واقعی ضعیف‌تر از ارقامی است که تیترها نشان می‌دهند، مانند برآورد ۴ درصدی تولید ناخالص داخلی سه‌ماهه سوم توسط فدرال رزرو آتلانتا (GDPNow). وقتی از او پرسیده شد که چه نشانه قطعی می‌تواند تأیید کند که بحران پنهان اعتباری وارد دید عموم شده است، بوت بازار اوراق قرضه تضمین‌شده با وام (CLO) را مشخص کرد. (بازار اوراق قرضه تضمین‌شده با وام (Collateralized Loan Obligation یا CLO) یکی از بخش‌های مهم و پیچیده نظام مالی است که به تبدیل وام‌های شرکتی پرریسک به اوراق قابل معامله می‌پردازد.) اگر شاهد گسترش اختلاف نرخ در اوراق قرضه تضمین‌شده با وام (CLO spreads) باشم… این به ما نشان می‌دهد که هر آنچه در بازار خصوصی در حال رخ دادن است، به بازار عمومی سرایت کرده است.» او افزود: «این موضوع توجه بازار را جلب خواهد کرد.» اوراق قرضه تضمین‌شده با وام (CLO) ابزارهای مالی پیچیده‌ای هستند که وام‌های اهرمی اعطا شده به شرکت‌ها را بسته‌بندی و به فروش می‌رسانند. تا اکتبر ۲۰۲۵، اختلاف نرخ‌ها (spreads) در رده‌های بالاتر و با بالاترین رتبه اعتباری CLOها نسبتاً محدود باقی مانده است، اما رده‌های پایین‌تر و پرریسک‌تر شروع به نشان دادن نشانه‌های فشار و استرس مالی کرده‌اند. گسترش قابل توجه اختلاف نرخ‌ها در تمام رده‌ها نشان می‌دهد که سرمایه‌گذاران برای نگهداری بدهی‌های شرکتی، پریمیوم بسیار بالاتری طلب می‌کنند، امری که بیانگر افزایش ترس از نکول و از دست رفتن اعتماد گسترده‌تر در بازار است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر