TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ژاپن افزایش یافت

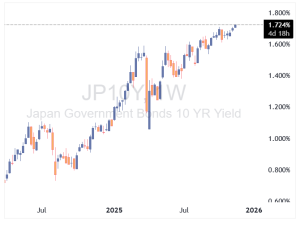
افزایش بازده اوراق قرضه دولتی ژاپن به ۱.۷٪ در سررسید ۱۰ ساله، باعث نگرانی‌هایی درباره بحران نقدینگی جهانی شده اما این روایت اغراق‌آمیز است. جریان‌های بازگشت سرمایه از خارج به ژاپن کند، پوشش‌دار و تا حد زیادی در قیمت‌ها لحاظ شده‌اند. عادی‌سازی سیاست پولی توسط بانک مرکزی ژاپن تنها در حاشیه نقدینگی جهانی را محدود می‌کند و عوامل بنیادین اقتصاد آمریکا همچنان محرک اصلی بازارهای جهانی هستند. بازده اوراق ۱۰ ساله JGB به بالاترین سطح از سال ۲۰۰۸ رسیده و بازده اوراق ۲۰ ساله نیز بالاترین سطح از سال ۱۹۹۹ را ثبت کرده است. با این حال، ادعاهای افراطی در شبکه‌های اجتماعی مبنی بر فروپاشی نقدینگی جهانی و سقوط دارایی‌ها، فاقد پشتوانه واقعی هستند. برخی تحلیل‌ها ادعا کرده‌اند که: سرمایه‌گذاران ژاپنی بیش از ۱ تریلیون دلار اوراق خزانه‌داری آمریکا را خواهند فروخت؛ معاملات حملی ین (carry trade) به‌طور کامل باز خواهند شد؛ و این روند باعث سقوط بازارهای سهام، اوراق و دارایی‌های نوظهور خواهد شد. اما واقعیت چیست؟ بازده ۱.۷٪ اوراق JGB از مدت‌ها قبل در بازارهای آتی پیش‌بینی شده بود؛ مؤسسات ژاپنی به‌صورت ناگهانی دارایی‌های خارجی را نمی‌فروشند؛ هزینه‌های پوشش ریسک (hedging) عامل اصلی تصمیم‌گیری است، نه ترس؛ بازده اوراق خزانه‌داری آمریکا بیشتر تحت تأثیر عرضه، رشد اقتصادی، تورم و سیاست فدرال رزرو است، نه فقط ژاپن؛ معاملات حملی ین ساختار پیچیده‌ای دارند و به‌صورت مرحله‌ای باز می‌شوند؛ وضعیت مالی ژاپن پایدار است و افزایش بازده به ۱.۷٪ به معنای بحران مالی نیست؛ بانک مرکزی ژاپن همچنان یکی از محتاط‌ترین بانک‌های مرکزی گروه G10 است. در نتیجه، ادعاهای مطرح‌شده درباره بحران نقدینگی جهانی ناشی از ژاپن، به‌شدت اغراق‌آمیز هستند. منبع: اینوستینگ‌لایو

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین به پایین‌ترین سطح خود از ماه مه رسید

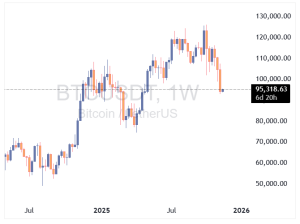
بیت‌کوین پس از جهش کوتاه در کنار سایر دارایی‌های پرریسک، دوباره افت کرد و اکنون به پایین‌ترین سطح خود از ماه مه رسیده است. این رمزارز تقریباً در مقیاس سالانه بدون تغییر مانده اما از اوایل اکتبر که به رکورد ۱۲۶ هزار دلار رسید، افت شدیدی را تجربه کرده است. اگر نمودار هفتگی را بررسی کنیم، هنوز روند صعودی از کف سال ۲۰۲۳ در سطح ۱۵٬۵۵۶ دلار حفظ شده، اما قیمت فعلی نزدیک به کف این روند قرار دارد. در فضای بازار، رمزارزها دیگر مانند گذشته در مرکز توجه نیستند. اکنون تمرکز سرمایه‌گذاران به سمت هوش مصنوعی و رایانش کوانتومی رفته است؛ جایی که بیشتر سودها در سال جاری حاصل شده‌اند. استیبل‌کوین‌ها مسیر متفاوتی را دنبال می‌کنند و شاید این نشانه‌ای از بلوغ بازار باشد، اما دیگر بحثی درباره اکوسیستم بلاک‌چین یا نوآوری‌های بنیادی شنیده نمی‌شود. تمرکز فعلی بیشتر بر میم‌کوین‌ها است — که پایه‌ای برای تقاضای پایدار محسوب نمی‌شوند. به نظر می‌رسد بخش زیادی از سرمایه‌هایی که قبلاً رمزارزها را بالا کشیده بودند، اکنون به معاملات آپشن منتقل شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

رسوایی معاملاتی جدید فدرال رزرو را لرزاند

دومین رسوایی معاملاتی در فدرال رزرو آمریکا رخ داده است؛ این بار مربوط به آدریانا کوگلر، عضو مستعفی هیئت‌مدیره، که طبق اسناد اخلاقی جدید، ده‌ها معامله ممنوعه سهام را پیش از نشست‌های کلیدی فدرال رزرو انجام داده است. این افشاگری‌ها که توسط دفتر اخلاق دولت آمریکا منتشر شده‌اند، نشان می‌دهند که افسران داخلی اخلاق از تأیید تطابق کوگلر خودداری کرده و پرونده را به دفتر بازرس کل فدرال رزرو ارجاع داده‌اند. کوگلر در تاریخ ۱ اوت استعفا داد و در نشست ۲۹–۳۰ ژوئیه FOMC حضور نداشت؛ فدرال رزرو دلیل این غیبت را «مسئله شخصی» اعلام کرده بود. بر اساس اسناد جدید، حداقل دوازده معامله ممنوعه در سال ۲۰۲۴ انجام شده‌اند — برخی تنها چند روز پیش از نشست‌های کلیدی — که شامل سهام شرکت‌هایی مانند Cava Group، Southwest Airlines، Apple و Caterpillar بوده‌اند. بسیاری از این معاملات مشابه الگوی تخلفات قبلی هستند که کوگلر سال گذشته افشا کرده بود و گفته بود این معاملات به‌طور تصادفی توسط همسرش انجام شده‌اند. این معاملات دو قانون کلیدی فدرال رزرو را نقض کرده‌اند: ممنوعیت معامله سهام منفرد ممنوعیت مطلق معامله در دوره‌های خاموشی پیش از نشست‌های FOMC برای نمونه، سهام Cava در تاریخ ۱۳ مارس خریداری شد (یک هفته پیش از نشست مارس)، در ۵ آوریل فروخته شد، در ۲۳ آوریل دوباره خریداری شد و در ۱۵ مه مجدداً فروخته شد. همچنین سهام Southwest Airlines یک روز پیش از نشست آوریل–مه فروخته شده است. در آخرین اظهارنامه، کوگلر تأکید کرده که «برخی معاملات توسط همسر ایشان انجام شده‌اند» و بدون قصد نقض قوانین بوده‌اند. او از اظهار نظر خودداری کرده است. این پرونده به‌ویژه حساس است، زیرا جروم پاول، رئیس فدرال رزرو، در سال ۲۰۲۲ پس از رسوایی‌های معاملاتی سال ۲۰۲۱، مقررات سخت‌گیرانه‌ای برای معاملات شخصی وضع کرده بود. کوگلر پیش از نشست ژوئیه ۲۰۲۴ درخواست حضور داده بود، اما به‌دلیل تخلفات، این درخواست رد شد. افشاگری‌ها همچنین نشان می‌دهند که کوگلر بیش از ۴۱٬۰۰۰ دلار خدمات حقوقی رایگان دریافت کرده است، که لایه‌ای دیگر از نظارت را به این پرونده اضافه می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو، نسبت به کاهش نرخ بهره هشدار داد

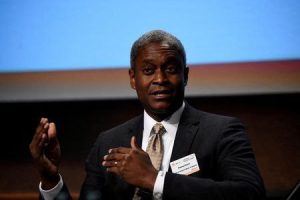
رافائل بوستیک، رئیس فدرال رزرو آتلانتا، نسبت به حمایت از کاهش مجدد نرخ بهره در نشست دسامبر ابراز احتیاط کرده است، هرچند پیش‌تر از دو نوبت کاهش نرخ در سال جاری حمایت کرده بود. او در سخنرانی روز جمعه در سیاتل تأکید کرد که تصمیم‌گیری درباره سیاست پولی باید بر اساس داده‌های اقتصادی جدید باشد و نباید از پیش تعهدی برای کاهش یا افزایش نرخ بهره وجود داشته باشد. بوستیک وضعیت کنونی را برای سیاست‌گذاران دشوار توصیف کرد و گفت هیچ‌یک از دو هدف اصلی فدرال رزرو — کنترل تورم و اشتغال — به‌طور واضح در مسیر مطلوب قرار ندارند. او پیش‌تر هشدار داده بود که تورم همچنان ریسک اصلی است و ممکن است در صورت عدم ضعف داده‌ها، با کاهش بیشتر نرخ بهره مخالفت کند. این اظهارات شکاف درون کمیته سیاست‌گذاری فدرال رزرو را برجسته می‌کند؛ جایی که مقامات درباره لزوم کاهش مجدد نرخ بهره پس از کاهش ۰.۵ واحد درصدی امسال اختلاف نظر دارند. در حال حاضر، بازارها احتمال کاهش ۰.۲۵ واحد درصدی نرخ بهره در نشست ۹ و ۱۰ دسامبر را کمتر از ۵۰٪ ارزیابی می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن دیپلمات ارشد خود را برای کاهش تنش به چین می‌فرستد

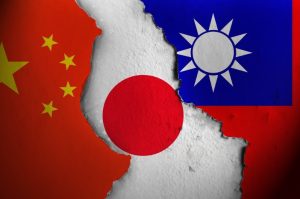
ژاپن در پی اعتراض چین به اظهارات نخست‌وزیر سانائه تاکایچی درباره تایوان، دیپلمات ارشد خود، ماساآکی کانای، را برای کاهش تنش‌ها به پکن اعزام می‌کند. چین در واکنش به این اظهارات، هشدارهای امنیتی برای شهروندان و دانشجویان خود در ژاپن صادر کرده است. تنش‌ها زمانی شدت گرفت که تاکایچی اعلام کرد در صورت بروز درگیری بر سر تایوان، قانون ژاپن می‌تواند آن را «وضعیتی تهدیدکننده برای بقا» تلقی کند؛ تعریفی که به ژاپن اجازه می‌دهد از کشورهای دوست به‌صورت نظامی حمایت کند. پکن این اظهارات را دخالت در امور داخلی چین دانست و خواستار پس‌گرفتن آن شد، اما توکیو تأکید کرد که این موضع با سیاست‌های دیرینه ژاپن همخوانی دارد. در همین حال، چهار شناور مسلح گارد ساحلی چین وارد آب‌های تحت کنترل ژاپن در نزدیکی جزایر مورد مناقشه در دریای چین شرقی شدند (جزایر دیائویو به زبان چینی و سنکاکو به زبان ژاپنی) و سپس عقب‌نشینی کردند. چین این اقدام را اجرای حقوق مشروع خود خواند، اما این گشت‌ها معمولاً موجب نگرانی توکیو می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا پس از دو روز افت، تثبیت شد

قیمت طلا پس از دو روز افت، در معاملات روز دوشنبه تثبیت شد؛ این افت ناشی از کاهش خوش‌بینی نسبت به احتمال کاهش نرخ بهره توسط فدرال رزرو آمریکا در ماه آینده بود. هر اونس طلا در معاملات روز دوشنبه کمی پایین‌تر از ۴۱۰۰ دلار معامله شد، در حالی که در جلسه قبلی بیش از ۲٪ کاهش قیمت را تجربه کرده بود. هفته گذشته، انتظارات برای کاهش نرخ بهره کاهش یافت؛ زیرا مقامات فدرال رزرو نشانه‌ای از تمایل جدی برای کاهش هزینه‌های استقراض نشان ندادند. در شرایط معمول، کاهش نرخ بهره باعث جذاب‌تر شدن طلا برای سرمایه‌گذاران می‌شود، زیرا طلا سودی پرداخت نمی‌کند و در نرخ‌های پایین‌تر، رقابت‌پذیرتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان از فدرال رزرو: من از کاهش نرخ بهره در سپتامبر حمایت کردم، اما در اکتبر، ترجیح می‌دادم [نرخ‌ها را] ثابت نگه داریم

برای جلسه ماه دسامبر، حمایت از یک کاهش نرخ بهره دیگر دشوار خواهد بود. داده‌ها و تحولات مالی را زیر نظر خواهم داشت. تورم بسیار بالاست و روند صعودی دارد. بازار کار در حال تعدیل شدن است، اما تقریباً متعادل است. در هر دو حوزه اشتغال و تورم، ریسک‌هایی وجود دارد. ریسک‌ها نسبت به ماه سپتامبر متعادل‌تر به نظر می‌رسند. به نظر می‌رسد تورم PCE سال را با حدود ۲.۹ درصد به پایان برساند. نگرانی‌های تورمی تنها به تعرفه‌ها محدود نمی‌شود. ما اکنون بیش از چهار سال است که هدف تورمی ۲ درصدی خود را محقق نکرده‌ایم. نشانه‌ای نمی‌بینم که خدمات هسته به استثنای مسکن به سمت تورم ۲ درصدی در حرکت باشد. من بر تورم پایه و ماندگاری آن متمرکز هستم. سیاست انقباضی ملایم همچنان مناسب است. بازار کار به تدریج در حال تعدیل شدن است، که همزمان با کاهش تورم، امری مناسب است. ارائه یک اقدام حمایتی پیشگیرانه بیشتر برای بازار کار از طریق کاهش نرخ بهره، مناسب نیست. اقتصاد در حال بهره‌مندی از سرمایه‌گذاری در حوزه هوش مصنوعی است.   ✍️سایر اعضای رأی‌دهنده منطقه‌ای عبارتند از: هامک: موضع انقباضی (hawk) دارد. کاشکاری: مانند گذشته انبساطی (dovish) نیست. پالسون: طرفدار کاهش‌های تدریجی است. بعید است هیچ‌کدام جز کاشکاری از کاهش نرخ بهره در دسامبر حمایت کنند که البته رأی کافی هم ندارند. با این حال، اگر در دسامبر کاهشی رخ دهد، بدون تغییر در داده‌ها، هیچ‌یک از کاهش مجدد در ژانویه حمایت نخواهند کرد. این دیدگاه با پیش‌بینی بازار که انتظار کاهش ۸۰ واحد پایه تا پایان ۲۰۲۶ را دارد، همسو می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت ارز دلار به ین با جبران کاهش روزانه خود، در نزدیکی بالاترین سطح سالانه قرار گرفت

جفت ارز دلار به ین (USD/JPY) با یک حرکت رفت و برگشتی، کاهش اولیه خود در روز معاملاتی را کاملاً جبران کرد و نزدیک به بالاترین سطح سالانه خود قرار گرفت. این جفت ارز که از زمان سقوط شدید در اوایل سال به دلیل برنامه تعرفه‌ای ترامپ در یک روند صعودی پایدار قرار دارد، از کف قیمتی خود در ماه آوریل بیش از ۱۳۰۰ پیپ صعود کرده است. اگرچه نگرانی‌هایی درباره سیاست‌های ژاپن در معاملات ین وجود دارد، اما به نظر می‌رسد تعرفه‌ها و مسائل تجاری، عامل اصلی تأثیرگذار بر این جفت ارز هستند. برای مثال، دولت ترامپ به طور پیوسته تعرفه‌ها را کاهش داده و معافیت‌هایی ایجاد کرده است. ریسک بزرگ پیش رو این است که دیوان عالی این دور از تعرفه‌ها را به طور کامل باطل کند. چنین اتفاقی اگرچه ممکن است منجر به عدم قطعیت شود، اما به طور کلی می‌تواند شتاب حرکت صعودی USD/JPY را تقویت کند. در معاملات امروز، USD/JPY همگام با معاملات ریسک‌پذیر و بازار سهام حرکت کرد؛ این جفت ارز در ابتدای معاملات نیویورک سقوط شدیدی را تجربه کرد اما سپس به طور کامل بهبود یافت و کاهش خود را جبران نمود. به طور مشابه، شاخص S&P 500 نیز کاهش بزرگ خود را جبران کرد و اکنون در محدوده مثبت قرار دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید: کاهش بیشتر نرخ بهره شکاف‌های بازار کار را ترمیم نمی‌کند

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، در تازه‌ترین اظهارنظرهای خود بار دیگر بر موضع محتاطانه‌اش در قبال سیاست پولی تأکید کرد. او که در نشست ماه اکتبر مخالف کاهش نرخ بهره بود، می‌گوید همان دلایل همچنان دیدگاه او را برای نشست ماه دسامبر هدایت می‌کند. اشمید تصریح کرد نگرانی‌هایش درباره تورم فراتر از تأثیر تعرفه‌هاست و آن را «بسیار گسترده‌تر از یک عامل واحد» توصیف کرد. به گفته او، اگرچه نشانه‌هایی از سرد شدن بازار کار مشاهده می‌شود، اما این بازار «عموماً همچنان در وضعیت تعادل» قرار دارد و کاهش نرخ بهره کمکی به حل چالش‌های ساختاری بخش اشتغال نخواهد کرد. او تأکید کرد: «تورم هنوز بیش از حد بالاست و کاهش نرخ بهره در این مرحله نمی‌تواند ترک‌های در حال شکل‌گیری در بازار کار را ترمیم کند.» هرچند اشمید تا ۲۰۲۹ عضو دارای حق رأی FOMC نخواهد بود، اما امروز روشن ساخت که در آخرین نشست امسال که هنوز حق رأی دارد، هیچ حمایتی از کاهش نرخ بهره نخواهد داشت. این موضع نشان می‌دهد بخشی از فدرال رزرو همچنان نسبت به ریسک‌های تورمی حساسیت بالایی دارد و با شتاب‌زدگی در مسیر تسهیل سیاست پولی مخالف است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوچیدا، معاون بانک مرکزی ژاپن، بستری شد

بانک مرکزی ژاپن اعلام کرد که با وجود بستری شدن معاون رئیس، اوچیدا، وی همچنان در نشست سیاست‌گذاری پولی ماه دسامبر شرکت خواهد کرد. پیش‌تر گزارش شده بود که اوچیدا به‌دلیل ابتلا به لوسمی (سرطان خون) در بیمارستان بستری شده و قرار است برای چند هفته به‌صورت دورکاری فعالیت کند. نشست سیاست‌گذاری پولی بانک مرکزی ژاپن در تاریخ ۱۸ و ۱۹ دسامبر برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه خودروسازی ژاپن خواستار افزایش دستمزد شد

رئیس اتحادیه بزرگ خودروسازی ژاپن اعلام کرده که با وجود فشار تعرفه‌های آمریکا، برنامه‌ای برای کاهش درخواست افزایش دستمزدها در سال آینده ندارد. او با اشاره به وضعیت بحرانی صنعت خودرو، تأکید کرده که افزایش حقوق کارگران نقش کلیدی در تقویت اقتصاد مبتنی بر تقاضا دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با پیش‌خور کردن داده‌های ضعیف، دوباره عقب‌نشینی می‌کند

کاهش ارزش دلار آمریکا در هفته جاری به‌نظر می‌رسد به دلیل انتظار بازار برای انتشار داده‌های ضعیف از اقتصاد آمریکا باشد. اما با توجه به اظهارات مقامات فدرال رزرو، این حرکت کمی زودهنگام به‌نظر می‌رسد؛ حتی اگر احتمال انتشار داده‌های اشتغال ماه سپتامبر نیز وجود داشته باشد. در بریتانیا، دولت برنامه خود برای افزایش مالیات بر درآمد را کنار گذاشته و این موضوع ناگهان ریسک‌های نزولی پوند را افزایش داده است. دلار آمریکا: دلار در حال قیمت‌گذاری بر مبنای داده‌های ضعیف این موضوع که بازار فارکس بسیار کارآمد و آینده‌نگر است، چندان عجیب نیست. در شرایط فعلی، به‌نظر می‌رسد دلار آمریکا در حال انعکاس این روایت است که بازگشایی دولت باعث انتشار داده‌های اقتصادی ضعیف‌تر خواهد شد و این موضوع می‌تواند به بازنگری انبساطی‌تر (داویش) در مسیر سیاست‌گذاری فدرال رزرو منجر شود. این موضوع مدتی است که دیدگاه ما (تحلیلگران ING) بوده اما باید اعتراف کنیم که با توجه به سخنان مقامات فدرال رزرو، احتمال کاهش نرخ بهره در دسامبر کمتر شده است.دیروز «نیل کاشکاری» بر تاب‌آوری فعالیت‌های اقتصادی فراتر از انتظار تأکید کرد و گزینه‌های مختلف را برای نشست دسامبر باز گذاشت. «هامک» و «موسالم» (که معمولاً سیاست‌گذاران متمایل به سیاست‌های انقباضی هستند) نیز اشاره کردند که اقتصاد نزدیک به سطح نرخ خنثی (neutral rate) قرار دارد و فضای زیادی برای کاهش بیشتر نرخ بهره وجود ندارد. یکی از نکات مهم روز گذشته، اعلام «کوین هَسِت» (رئیس شورای ملی اقتصاد و نامزد احتمالی ریاست فدرال رزرو) بود مبنی بر اینکه داده‌های اشتغال ماه سپتامبر احتمالاً منتشر خواهند شد — شاید در هفته آینده — اما بدون اعلام نرخ بیکاری. از دید ما، این موضوع نشان می‌دهد دولت آمریکا نمی‌خواهد فدرال رزرو عدم انتشار داده‌ها را به‌عنوان بهانه‌ای برای عدم کاهش نرخ بهره در دسامبر مطرح کند. در حالی‌که کاهش اخیر دلار با دیدگاه نزولی ما هم‌راستا است، این حرکت تا حدی زودهنگام به‌نظر می‌رسد و در صورتی که سری نخست داده‌های اقتصادی آمریکا به اندازه‌ای بد نباشد که بازار آن را پیش‌خور کرده، احتمال بازگشت سریع دارد. یورو: مومنتوم مثبت ممکن است کاهش یابد روند صعودی EURUSD در معاملات نقدی و بازار اختیار معامله ادامه یافته است. طی ۱۰ روز گذشته، ریسک‌ریورسال ۲۵ دلتا یک‌ماهه(25-delta risk reversal: اختلاف هزینه خرید اختیار خرید نسبت به اختیار فروش، که نشان‌دهنده جهت‌گیری بازار است)از منفی ۰.۲ به مثبت ۰.۳ رسیده است. هنوز تا رسیدن به اوج‌های ماه سپتامبر (۰.۷) یا ماه آوریل (۱.۳) فاصله وجود دارد، اما مسیر حرکت روشن است. حرکت اخیر EURUSD عمدتاً — اما نه کاملاً — ناشی از ضعف دلار بوده است.ارزهای اروپایی به‌طور کلی در تقاضا هستند و هرچند NOK، SEK و CHF بهترین عملکرد را داشته‌اند، سایر ارزهای G10 از ابتدای هفته نسبت به یورو ضعیف‌تر بوده‌اند. انتشار دوم داده‌های تورم (CPI) و تولید ناخالص داخلی (GDP) امروز در منطقه یورو نباید تأثیر زیادی بر بازار داشته باشد و تنها سخنران برنامه‌ریزی‌شده بانک مرکزی اروپا «ایزابِل اشنابل» خواهد بود. در حال حاضر، EURUSD به‌طور کامل گپ «کم‌ارزش‌گذاری» پیشین خود را جبران کرده و از این رو، در کوتاه‌مدت نسبت به صعود بیشتر اطمینان کمتری داریم؛ مگر اینکه داده‌های آمریکا ضعیف‌تر از انتظار منتشر شوند.ریسک اصلاح قیمت امروز وجود دارد و بازگشت زیر سطح ۱.۱۶۰ کاملاً محتمل است. پوند بریتانیا: افزایش ناگهانی ریسک‌های نزولی ناشی از ریسک مالی گزارش‌هایی مبنی بر اینکه ریچل ریوِز، وزیر خزانه‌داری بریتانیا، قصد دارد برنامه افزایش مالیات بر درآمد را لغو کند، باعث فشار بر پوند شده است.همان‌طور که در پیش‌بینی بودجه بریتانیا اشاره کرده بودیم، رشد قیمت اوراق قرضه دولتی (gilt rally) بر این انتظار استوار بود که افزایش مالیات بر درآمد می‌تواند: به اندازه کافی سیاست مالی را منقبض کند بدون آنکه تورم را افزایش دهد، و در نهایت زمینه را برای کاهش نرخ بهره توسط بانک انگلستان در دسامبر و بعد از آن فراهم کند. این موضوع یک مزیت دوگانه برای بازار اوراق بریتانیا بود:ریسک مالی کمتر + سیاست پولی انبساطی‌تر. اکنون مشخص نیست ریوِز چگونه می‌خواهد گپ ۳۰ میلیارد پوندی بودجه را بدون دست زدن به مالیات بر درآمد جبران کند.در اینجا به مواردی که بازار نسبت به آن حساس است اشاره شده بود.برای مثال، اگر او به‌جای آن به افزایش مالیات بر ارزش افزوده (VAT) — که اثری تورمی دارد — روی آورد، قیمت اوراق دچار افت شده و بازنگری انقباضی برای سیاست پولی بانک انگلستان رخ خواهد داد. گزارش‌های رسانه‌ای نشان می‌دهد گزینه‌های مختلفی در حال بررسی است. یکی از گزینه‌ها ثابت نگه داشتن سقف طبقات مالیاتی است که از نظر تأثیر مالی مشابه افزایش نرخ مالیات یک طبقه خواهد بود و می‌تواند مورد استقبال بازار قرار گیرد. در حال حاضر EURGBP در سطح ۰.۸۸۷ معامله می‌شود.اگر بازار گیلت با کاهش ملموسی باز شود، ریسک پریمیوم روی پوند بیشتر شده و می‌تواند جفت‌ارز را به بالای ۰.۸۹۰ برساند. با این حال، این اتفاق هنوز نشانه‌ای کافی از آن نیست که ریوِز قصد دارد رویکرد محتاطانه مالی خود را به‌طور اساسی تغییر دهد.در گذشته نیز دیده بودیم که حرکت‌های ناخواسته در بازار اوراق، دولت را وادار به واکنش‌هایی برای آرام‌سازی بازار کرده است.بنابراین، هرچند ریسک‌های نزولی پوند افزایش یافته است، همچنان انتظار داریم بخشی از رشد EURGBP معکوس شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن از مداخله کلامی برای حمایت از ین استفاده کرد

وزیر اقتصاد ژاپن، «کیوچی»، اعلام کرد که ضعف ین می‌تواند از طریق افزایش هزینه واردات، شاخص قیمت مصرف‌کننده را بالا ببرد. این موضوع تا حدی درست است، مشروط بر اینکه واردکننده هزینه‌های بالاتر کالا یا خدمات وارداتی را به مصرف‌کننده منتقل کند — نکته‌ای که از اصول پایه اقتصاد محسوب می‌شود. مقامات ژاپنی گهگاه با اظهاراتی تلاش می‌کنند تا از طریق «مداخله کلامی» از ارزش ین حمایت کنند، اما این مورد یکی از ضعیف‌ترین تلاش‌ها در این زمینه بوده است. وزیر خزانه‌داریی ژاپن، «کاتایاما»، نیز اظهار داشت که برنامه محرک اقتصادی آینده با سیاست مالی فعال دولت تاکایچی هم‌راستا خواهد بود، بدون اشاره به رقم دقیق این بسته محرک.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS، رشد سالانه ۸٪ تقاضای برق چین را پیش‌بینی کرد

بانک UBS پیش‌بینی خود از تقاضای برق چین در اواخر دهه ۲۰۲۰ را افزایش داده و رشد سالانه حدود ۸٪ از سال ۲۰۲۸ تا ۲۰۳۰ را برآورد کرده است — رقمی که به‌طور قابل توجهی بالاتر از اجماع بازار (۴ تا ۵٪) است. این رشد قوی ناشی از افزایش مصرف مراکز داده مرتبط با هوش مصنوعی، فعالیت‌های صنعتی صادرات‌محور و روندهای فزاینده برق‌رسانی است. UBS تخمین می‌زند که مراکز داده AI به‌تنهایی ۲.۳ واحد درصد، صادرات ۱.۴ واحد درصد و برق‌رسانی ۱.۲ واحد درصد به رشد سالانه تقاضا اضافه کنند. تحلیلگران تأکید کرده‌اند که ظرفیت ساخت زیرساخت برق برای AI در چین (۵ تا ۶ گیگاوات) در مقایسه با ۴۰ تا ۴۵ گیگاوات در ایالات متحده بسیار کمتر است و این نشان می‌دهد که هیچ نشانه‌ای از حباب سفته‌بازی در چین وجود ندارد. این چشم‌انداز قوی‌تر تقاضا، نشان‌دهنده شتاب قابل توجه در سرمایه‌گذاری بخش برق در برنامه پنج‌ساله پانزدهم چین است، به‌طوری که UBS نرخ رشد سالانه مرکب ۱۲٪ را پیش‌بینی می‌کند — تقریباً دو برابر میانگین بازار. UBS انتظار دارد که بخش هسته‌ای چین با ساخت ۱۴ تا ۱۵ واحد جدید در سال، انرژی بادی با نصب ۱۳۰ تا ۱۴۰ گیگاوات در سال و ادامه اتکا به زغال‌سنگ برای پایداری پایه، بیشترین سود را از این روند ببرند. کمبود جهانی قطعات تجهیزات برق مانند ترانسفورماتورها و توربین‌های گازی نیز مزیتی برای تولیدکنندگان چینی ایجاد خواهد کرد. همچنین UBS پیش‌بینی می‌کند که بخش فتوولتائیک چین با اصلاحات ساختاری و رشد سریع تقاضا برای ذخیره‌سازی انرژی، به‌طور سالانه حدود ۴۰٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون و مایکروسافت از لایحه محدودیت صادرات تراشه به چین حمایت کرده‌اند

شرکت‌های آمازون و مایکروسافت از لایحه پیشنهادی «Gain AI Act» حمایت کرده‌اند؛ این لایحه صادرات تراشه‌های پیشرفته شرکت‌هایی مانند انویدیا به چین و سایر بازارهای تحریمی را تا زمان تأمین کامل نیاز داخلی آمریکا محدود می‌کند. این اقدام شکاف نادری را میان انویدیا و دو مشتری بزرگ آن ایجاد کرده و نشان‌دهنده رقابت فزاینده برای تأمین تراشه‌های هوش مصنوعی در داخل ایالات متحده است. هدف این قانون، تضمین عرضه داخلی تراشه برای ارائه‌دهندگان خدمات ابری و اپراتورهای مراکز داده است که در حال توسعه زیرساخت‌های هوش مصنوعی هستند. این لایحه حمایت شرکت‌هایی مانند آمازون، مایکروسافت و توسعه‌دهنده هوش مصنوعی Anthropic را جلب کرده است؛ آن‌ها از بندی حمایت می‌کنند که به «نهادهای مورد اعتماد» اجازه صادرات بدون نیاز به مجوز دولتی را می‌دهد — بندی که می‌تواند مزیت رقابتی جهانی برای آن‌ها ایجاد کند. انویدیا که حدود ۸۰٪ بازار تراشه‌های هوش مصنوعی را در اختیار دارد، با صرف ۳.۵ میلیون دلار در سال جاری، به‌شدت با این لایحه مخالفت کرده است. این شرکت هشدار داده که این قانون می‌تواند بازار جهانی نیمه‌رساناها را دچار اختلال کند و منجر به محدودیت‌های صادراتی شدیدتر از سوی واشنگتن شود. لایحه Gain AI Act از حمایت دموکرات‌های کلیدی از جمله رهبر اکثریت سنا، چاک شومر، برخوردار است و ممکن است تا پایان سال به لایحه دفاع ملی آمریکا اضافه شود. با این حال، برای تصویب نهایی نیاز به حمایت جمهوری‌خواهان سنا و مجلس نمایندگان دارد و با تردیدهایی از سوی برخی مقامات کاخ سفید مواجه است. حامیان این لایحه معتقدند که این قانون برای جلوگیری از کمبود تراشه در آینده و تقویت رهبری آمریکا در حوزه هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری از فدرال رزرو: من هنوز تمایل قوی‌ای نسبت به کاهش نرخ بهره در ماه دسامبر ندارم

شرکت‌ها نسبت به سال ۲۰۲۶ بسیار خوش‌بین هستند. به نظر می‌رسد نقاط ضعف واقعی در بازار کار وجود دارد. اقتصاد انعطاف‌پذیر، توقف نرخ بهره در ماه اکتبر را ایجاب می‌کرد. داده‌ها حاکی از ادامه همین روند از زمان جلسه ماه اکتبر هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش بر سر تایوان بالا گرفت؛ پکن سفیر ژاپن را فراخواند

چین در ادامه واکنش‌های تند خود به اظهارات اخیر سانه تاکایچی، این سخنان را «بسیار خطرناک» توصیف و در اقدامی اعتراضی، سفیر ژاپن در پکن را احضار کرد. این تنش پس از آن بالا گرفت که تاکایچی، نخست‌وزیر ژاپن، گفته بود حمله احتمالی چین به تایوان می‌تواند یک «وضعیت تهدیدکننده بقا» برای ژاپن تلقی شود و به نیروهای دفاعی این کشور اجازه اقدام متقابل بدهد. این اظهارات که پیش‌تر از سوی وزارت خارجه چین «شنیع» خوانده شده بود، اکنون منجر به احضار دیپلمات ارشد ژاپن شده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسالم از فدرال رزرو: بازگشت به داده‌های رسمی معتبر که به‌آسانی در دسترس باشند، حیاتی است. هرچند، چشم‌بسته عمل نمی‌کنیم

به استثنای مراکز داده، سرمایه‌گذاری کسب‌وکارها ضعیف بوده است. کسب‌وکارها در حال یادگیری چگونگی اداره شرکت‌های خود در یک محیط نامطمئن هستند. ما تصویر معقولی از عملکرد اقتصاد داریم. عدم قطعیت موجب عقب‌نشینی شرکت‌ها در استخدام شده است. به نظر می‌رسد هوش مصنوعی در حال افزایش بهره‌وری و جایگزینی نیروی کار است. تردید دارم که اکثر تعدیل نیروهای اعلام شده به دلیل هوش مصنوعی باشد، بلکه به احتمال زیاد ناشی از اتوماسیون ساده و مرسوم است. من ریسک‌های بازار کار و تورم بالا را مشاهده می‌کنم. اقتصاد کاملاً تاب‌آور است. انتظار ضعف در سه‌ماهه چهارم و جهشی در سه‌ماهه اول (سال بعد) را دارم، به طوری که سال آینده در سطح رشد بالقوه یا بالاتر از آن قرار گیرد. شرایط مالی بسیار انبساطی و مقررات‌زدایی، نیروهای پیشران (اقتصاد) هستند. اهداف فدرال رزرو در جهت‌های مخالف یکدیگر حرکت می‌کنند. انتظار دارم بازار کار در سطح اشتغال کامل باقی بماند، احتمالاً کمی تضعیف شده و به ۴.۵٪ برسد. انتظار دارم تأثیر تعرفه‌ها تا نیمه دوم سال آینده کمرنگ شود. انتظار دارم تورم از نیمه دوم سال آینده شروع به کاهش کند، مشروط بر اینکه سیاست پولی مناسبی داشته باشیم. من تاکنون از کاهش نرخ بهره برای حمایت از بازار کار حمایت کرده‌ام و اکنون باید با احتیاط عمل کنیم. فضای محدودی برای تسهیل (سیاستی) وجود دارد بدون آنکه بیش از حد انبساطی شویم. سیاست (پولی) به جای اندکی انقباضی بودن، به حالت خنثی نزدیک‌تر است. ما باید به مقابله با تورم ادامه دهیم. سیستم بانکی در وضعیت مطلوبی قرار دارد.   ✍️ موسالم رئیس فدرال رزرو سنت لوئیس است و برای نشست ماه دسامبر، عضو دارای حق رأی محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک از فدرال رزرو: سیاست پولی در حال حاضر به‌سختی انقباضی است، اگر اصلاً باشد

عملکرد اقتصادی به گونه‌ای نیست که به نظر برسد سیاست فدرال رزرو آن را چندان مهار می‌کند. به نظر می‌رسد نرخ بهره خنثی در گذشته اخیر در حال افزایش بوده است. احتمالاً نرخ بهره خنثی روندی صعودی داشته است. برای حفظ سیاست انقباضی، باید نرخ‌های بهره را ثابت نگه داشت. واضح نیست که سیاست پولی در حال حاضر باید اقدامات بیشتری انجام دهد. انتظار دارم تورم بالاتر از هدف برای دو تا سه سال دیگر ادامه داشته باشد. برای حفظ اعتبار فدرال رزرو، باید تورم را کاهش داد. فشارهایی در نرخ‌های بازار پول وجود داشته است. انتظار دارد شرکت‌ها در صورت لزوم از تسهیلات ریپو دائمی (standing repo facility) استفاده کنند. سطوح کافی ذخایر، امکان نوسانات موقت نرخ‌های بازار پول را فراهم می‌کند. ما می‌خواهیم معامله‌گران از تسهیلات ریپو دائمی بهره‌مند شوند. احتمالاً طولی نخواهد کشید که فدرال رزرو به دلیل عوامل فنی، دوباره ترازنامه خود را گسترش دهد. زمان نسبتاً زیادی طول خواهد کشید تا فدرال رزرو به تمام دارایی‌های اوراق خزانه خود رسیدگی کند. تضعیف دلار، ارزش آن را با ارزش‌های منصفانه تئوریک همسوتر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک از فدرال رزرو: از منابع خود می‌شنوم که تورم بسیار بالا است و در جهت نادرستی حرکت می‌کند

داده‌های حکایتی در طول تعطیلی دولت حائز اهمیت بوده است. تورم همچنان بسیار بالا و صعودی است. با تضعیف بازار کار، بخش اشتغال از مأموریت فدرال رزرو به چالش کشیده شده است. سیاست فدرال رزرو برای کاهش فشارهای تورمی باید تا حدی انقباضی باقی بماند. نرخ بیکاری فعلی در حوالی سطح حداکثر اشتغال قرار دارد. اقتصاد آمریکا به طرز چشمگیری تاب‌آور بوده است. انتظار دارم فشارهای صعودی بر تورم تا سال آینده ادامه یابد. بازار کار به طور کلی متعادل به نظر می‌رسد. در حال حاضر بازار کار متعادل به نظر می‌رسد، اما دلایلی برای نگرانی وجود دارد. برای اظهارنظر در مورد اینکه چه اتفاقی برای هوش مصنوعی خواهد افتاد، خیلی زود است. زمان، درستیِ ارزش‌گذاری برای شرکت‌های هوش مصنوعی را مشخص خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری: تورم همچنان بالا است؛ اقتصاد سیگنال‌های متناقض می‌دهد

نیل کاشکاری، عضو فدرال رزرو، در کنفرانس پژوهشی اظهار کرد تورم با ثبت سطح ۳ درصدی هنوز «بیش از حد بالا» است و فاصله قابل‌توجهی با هدف ۲ درصدی دارد. او وضعیت اقتصاد آمریکا را مملو از نشانه‌های متناقض توصیف کرد و گفت برخی بخش‌های بازار کار تحت فشار قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر