TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بارکین: امیدوارم داده‌های پیش‌رو مسیر اقتصاد را روشن کنند

توماس بارکین، رئیس فدرال‌رزرو ریچموند، در جدیدترین اظهارات خود نشان داد که هنوز درباره تصمیم ماه دسامبر جمع‌بندی قطعی ندارد؛ موضعی که او را به یک «شاخص دقیق» برای دیدگاه‌های میانه‌رو در فدرال‌رزرو تبدیل می‌کند. بارکین تأکید کرد که اگرچه تورم هنوز بالاتر از هدف است، اما به‌نظر نمی‌رسد دوباره شتاب بگیرد؛ زیرا مصرف‌کنندگان در برابر افزایش قیمت‌ها مقاومت نشان می‌دهند و رشد بهره‌وری نیز به کاهش فشارهای تورمی کمک می‌کند. در همین حال، رشد اشتغال کاهش یافته اما عرضه نیروی کار هم در حال کند شدن است، موضوعی که تصویر بازار کار را پیچیده‌تر می‌کند. او گفت که تا نشست ۱۰ دسامبر «بسیاری چیزها باید مشخص شود» و داده‌های اقتصادی پیش‌رو می‌توانند نقش تعیین‌کننده‌ای در تصمیم نهایی داشته باشند. این سخنان بارکین در حالی مطرح می‌شود که بازار دوباره احتمال کاهش نرخ بهره در دسامبر را در پی سخنان داویش کریس والر از 38 درصد به محدوده ۵۰/۵۰ بازگردانده است. والر گفته بود هیچ داده‌ای بین امروز و جلسه دسامبر وجود ندارد که بتواند نظرش را درباره لزوم کاهش نرخ بهره تغییر دهد. مجموع این اظهارات نشان می‌دهد که اختلاف نظر درون فدرال‌رزرو همچنان پابرجاست و مسیر سیاست پولی برای بازارها هنوز کاملاً روشن نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی بانک آمریکا: حباب هوش مصنوعی بازار را تهدید می‌کند

نظرسنجی ماه نوامبر بانک آمریکا نشان می‌دهد موقعیت‌های صعودی فعلی در بازار به‌جای حمایت، مانعی برای دارایی‌های پرریسک هستند. سطح نقدینگی پایین ۳.۷٪ به‌عنوان سیگنال فروش تلقی شده و معامله «لانگ مگنیفیسنت ۷» شلوغ‌ترین موقعیت معاملاتی است. حباب هوش مصنوعی بزرگ‌ترین ریسک بازار شناخته شده و شرکت‌ها برای نخستین‌بار در ۲۰ سال گذشته بیش‌ازحد سرمایه‌گذاری می‌کنند. بازارهای نوظهور و بانک‌ها در برابر اصلاح احتمالی آسیب‌پذیرند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جلسه نخست وزیر و رئيس بانک مرکزی ژاپن برگزار شد

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، پس از دیدار با نخست‌وزیر این کشور، سانائه تاکایچی، اعلام کرد که در این جلسه درباره وضعیت اقتصادی و سیاست پولی گفت‌وگو شده است. اوئدا تأکید کرد که بانک مرکزی تصمیمات سیاست پولی را با بررسی دقیق داده‌های مختلف اتخاذ خواهد کرد و به نخست‌وزیر اطلاع داده که در حال تنظیم سطح حمایت پولی برای دستیابی پایدار به تورم ۲٪ است. وی همچنین گفت که درباره بازار فارکس نیز گفت‌وگو شده اما جزئیات آن را فاش نکرد. او افزود: حرکت باثبات نرخ ارز که منعکس‌کننده بنیادهای اقتصادی باشد، مطلوب است و بانک مرکزی تأثیر نوسانات بازار بر اقتصاد را زیر نظر دارد. این جلسه کوتاه و حدود نیم‌ساعت بوده و به نظر می‌رسد اوئدا در برابر فشارهای احتمالی تاکایچی برای هم‌راستا شدن با سیاست‌های مالی دولت، موضع محتاطانه‌ای اتخاذ کرده است و فعلاً نشانه‌ای از تمایل به تبعیت کامل از خواسته‌های دولت نشان نداده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی مالی بازده اوراق ژاپن را بالا برد

بازار اوراق قرضه دولتی ژاپن روز سه‌شنبه با افت بیشتری مواجه شد؛ زیرا نگرانی سرمایه‌گذاران درباره بسته اقتصادی گسترده نخست‌وزیر سانائه تاکایچی افزایش یافته است. سرمایه‌گذاران نگران‌اند که این بسته مالی بتواند به وضعیت مالی عمومی کشور آسیب وارد کند. بازده اوراق ۴۰ ساله ۸ نقطه پایه افزایش یافت و به ۳.۶۸٪ رسید؛ بالاترین سطح از زمان عرضه این اوراق در سال ۲۰۰۷. همچنین، بازده اوراق ۲۰ و ۳۰ ساله نیز دست‌کم ۴ نقطه پایه افزایش یافته‌اند. بازده اوراق ۳۰ ساله اکنون فقط چند واحد پایه با رکورد تاریخی خود فاصله دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC حباب AI را اغراق‌آمیز دانست

بانک HSBC اعلام کرد که احتمال جهش پایانی بازار سهام تا پایان سال بیشتر از اصلاح نزولی است و نگرانی‌ها درباره شکل‌گیری حباب ناشی از سرمایه‌گذاری در هوش مصنوعی را مبالغه‌آمیز می‌داند. مکس کتنر، استراتژیست ارشد چند‌دارایی این بانک، نوشت که بسیاری از مخالفت‌های سرمایه‌گذاران بر نشانه‌های هشدار اولیه متمرکز است—آنچه به‌عنوان «قناری در معدن» شناخته می‌شود—اما HSBC معتقد است ریسک‌های واقعی کمتر از آن چیزی است که روایت بازار القا می‌کند. او اشاره کرد که با وجود تیترهای خبری درباره افزایش هزینه‌های سرمایه‌گذاری در حوزه AI، برنامه‌های کلی شرکت‌ها برای سرمایه‌گذاری همچنان محدود باقی مانده است. همچنین، نگرانی‌ها درباره اخراج‌های گسترده نیز اغراق‌آمیز به نظر می‌رسد؛ چرا که در تماس‌های اخیر درآمدی، اشاره به تعدیل نیرو کاهش یافته و هنوز شواهدی از اخراج‌های گسترده ناشی از AI دیده نمی‌شود. کتنر افزود که افزایش ورود سرمایه به بازار پول اکنون به‌عنوان یک سیگنال خرید معکوس عمل می‌کند، در حالی که شاخص‌های احساسات بازار HSBC در محدوده خنثی قرار دارند. با توجه به اینکه موقعیت‌گیری سرمایه‌گذاران هنوز اشباع نشده است، او نتیجه گرفت که زمینه کلی بازار از رویکرد ریسک‌پذیر تا پایان سال حمایت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نخست‌وزیر ژاپن قصد دارد مالیات سوخت را کاهش دهد

به گزارش نیکی، نخست‌وزیر ژاپن، سانائه تاکایچی، قصد دارد این هفته مذاکرات اصلاحات مالیاتی را آغاز کند؛ هدف اصلی این مذاکرات کاهش مالیات سوخت برای حمایت از خانوارها است، در حالی که دولت به دنبال شناسایی منابع درآمدی جایگزین برای حفظ انضباط مالی خواهد بود. ائتلاف حاکم، شامل حزب لیبرال دموکرات و شریک آن، بسته مالیاتی سال آینده را بررسی خواهد کرد؛ از جمله حذف مالیات‌های اضافی بر بنزین و گازوئیل که قبلاً تصویب شده‌اند—اقدامی که کسری درآمدی ۱.۵ تریلیون ینی ایجاد خواهد کرد. برای جبران این کسری، دولت در حال بررسی کاهش مشوق‌های مالیاتی شرکت‌ها، به‌ویژه در حوزه تحقیق و توسعه و افزایش دستمزدها و همچنین افزایش مالیات بر خانوارهای ثروتمند از جمله اصلاح «مانع ۱۰۰ میلیون ین» است. وزارتخانه‌ها درباره کاهش مشوق‌های R&D که سال گذشته نزدیک به ۱ تریلیون ین هزینه داشت، اختلاف نظر دارند. مقامات همچنین در حال بررسی مشوق‌های جدید سرمایه‌گذاری هستند، از جمله: استهلاک کامل در سال اول برای سرمایه‌گذاری داخلی تخفیف مالیاتی برای سرمایه‌گذاری در استارتاپ‌ها مزایا برای شرکت‌هایی که از مرکز توکیو خارج می‌شوند در حوزه مالیات شخصی نیز گزینه‌هایی مطرح شده‌اند، از جمله افزایش معافیت پایه و گسترش تخفیف مالیاتی وام مسکن با کاهش حداقل متراژ خانه‌های واجد شرایط. در همین حال، بازده اوراق قرضه دولتی ژاپن (JGB) افزایش یافته، زیرا سرمایه‌گذاران نسبت به پیامدهای مالی بسته محرک تاکایچی ابراز نگرانی کرده‌اند؛ موضوعی که بر ضرورت تأمین منابع جایگزین معتبر پیش از اجرای کاهش مالیات سوخت تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک افت بازارها را تحلیل کرد

بانک دویچه اعلام کرده که افت اخیر در بازارهای جهانی، از جمله رمزارزها، سهام و طلا، بیشتر یک اصلاح طبیعی پس از رشدهای شدید بوده تا آغاز یک روند نزولی گسترده. این بانک تأکید دارد که زمینه کلی بازار—یعنی ترکیب شرایط اقتصادی، سیاستی و روانی حاکم بر بازارها—هنوز نشانه‌ای از رکود یا بحران نشان نمی‌دهد. دو عامل کلیدی در افت اخیر نقش داشته‌اند: موضع انقباضی فدرال رزرو که مشابه دوره‌های ۲۰۱۵، ۲۰۱۸ و ۲۰۲۲ باعث فشار فروش در چندین کلاس دارایی شده است رالی شدید بازارها در ماه‌های اخیر که از نظر تاریخی پایدار نبوده و با نگرانی‌هایی درباره وضعیت مالی عمومی همراه شده است بازارها از اواسط اکتبر تاکنون چنین واکنش‌هایی داشته‌اند: بیت‌کوین ۲۴٪ از اوج خود افت کرده است. S&P 500 طولانی‌ترین دوره بدون رکورد جدید را تجربه می‌کند. طلا حدود ۶٪ از اوج اکتبر عقب‌نشینی کرده است. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا ۱۸ واحد پایه افزایش یافته است.  با این حال، دویچه بانک معتقد است که زمینه کلی بازار همچنان قوی است: S&P 500 تنها ۲٪ پایین‌تر از سقف تاریخی خود قرار دارد. آمریکا سریع‌ترین روند کاهش نرخ بهره خارج از رکود را از دهه ۱۹۸۰ تجربه کرده است. آتش‌بس تجاری چین و آمریکا تنش‌های ژئوپلیتیکی را کاهش داده است. شاخص‌های تنش مالی مانند VIX و اسپرد اوراق پرریسک پایین‌تر از اوج اکتبر هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن ارزیابی اقتصادی خود را حفظ کرد

دولت ژاپن ارزیابی خود از وضعیت اقتصادی کشور را بدون تغییر حفظ کرده و همچنان معتقد است که اقتصاد به‌طور «ملایم» در حال بهبود است، حتی پس از انتشار آمار تولید ناخالص داخلی سه‌ماهه سوم. وزیر اقتصاد ژاپن، «کیوچی»، تأکید کرد که نرخ‌های بهره بلندمدت در نهایت توسط بازار تعیین می‌شوند و افزود که مقامات شرایط مالی، به‌ویژه تحولات مربوط به اوراق قرضه دولتی بلندمدت را به‌دقت زیر نظر دارند. این اظهارات در حالی مطرح شد که بازده اوراق ۳۰ ساله دولتی ژاپن (JGB) با ۲.۵ نقطه پایه افزایش به ۳.۲۸٪ رسید و فشارهای صعودی در بخش بلندمدت منحنی بازده را تشدید کرد. با وجود این افزایش در نرخ‌های بلندمدت، دولت ژاپن اعتماد خود به روند بهبود اقتصادی را حفظ کرده و در عین حال بر لزوم رصد دقیق تحولات بازار اوراق قرضه تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا بر دفاع از ژاپن تأکید کرد

سفیر ایالات متحده در ژاپن در پستی در شبکه اجتماعی X اعلام کرد که آمریکا به‌طور کامل متعهد به دفاع از ژاپن، از جمله جزایر سنکاکو است. او تأکید کرد که حضور کشتی‌های گارد ساحلی چین در منطقه، تغییری در این تعهد ایجاد نخواهد کرد. همچنین یادآور شد که رئیس‌جمهور آمریکا اوایل امسال بار دیگر مخالفت قاطع خود را با هرگونه اقدامی که بخواهد اداره مسالمت‌آمیز و دیرینه ژاپن بر جزایر سنکاکو را تضعیف کند، اعلام کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن نسبت به سقوط ین هشدار داد

وزیر خزانه‌داری ژاپن، ساتسوکی کاتایاما، هشدار خود را درباره سقوط ارزش ین تشدید کرد؛ این در حالی است که ارزش ین از سطح ۱۵۵ در برابر دلار عبور کرده است. گزارش‌ها حاکی از آن است که بسته محرک اقتصادی دولت بزرگ‌تر از حد انتظار خواهد بود، موضوعی که باعث شده تحلیل‌گران تصور کنند رویکرد انبساطی نخست‌وزیر سانائه تاکایچی ممکن است مانع از افزایش نرخ بهره توسط بانک مرکزی ژاپن شود. کاتایاما روز سه‌شنبه به خبرنگاران گفت: «من شاهد حرکات بسیار یک‌طرفه و سریعی در بازار فارکس هستم. نسبت به این وضعیت عمیقاً نگرانم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی هدف S&P 500 را افزایش داد

مورگان استنلی چشم‌انداز شاخص S&P 500 را ارتقا داد و هدف ۱۲ ماهه جدید خود را ۷۸۰۰ واحد اعلام کرد؛ پیش‌تر این هدف ۷۲۰۰ واحد بود. مایک ویلسون، استراتژیست ارشد سهام آمریکا در این بانک، معتقد است که بازار گاوی (بولیش) جدید از ماه آوریل آغاز شده است. ویلسون رشد سودآوری شرکت‌ها، بهبود بهره‌وری عملیاتی، قدرت قیمت‌گذاری بیشتر و افزایش کارایی ناشی از هوش مصنوعی را عوامل حمایت‌کننده از سودها تا سال ۲۰۲۶ می‌داند. پیش‌بینی سود هر سهم (EPS) برای S&P 500 به ترتیب ۲۷۲ دلار در ۲۰۲۵، ۳۱۷ دلار در ۲۰۲۶ و ۳۵۶ دلار در ۲۰۲۷ اعلام شده است. ویلسون می‌گوید که ممکن است نسبت قیمت به سود (P/E) کمی کاهش یابد اما با توجه به رشد قوی سودآوری، در سطح بالایی باقی خواهد ماند. عامل دوم، سیاست پولی است: ویلسون انتظار دارد فدرال رزرو سیاستی انبساطی در پیش گیرد، شامل کاهش نرخ بهره و حمایت از ترازنامه، زیرا دولت قصد دارد اقتصاد را «داغ نگه دارد». او معتقد است که بازارها میزان انبساطی بودن سیاست‌های آتی فدرال رزرو را دست‌کم گرفته‌اند. در بخش‌های مختلف بازار، مورگان استنلی انتظار دارد که رهبری بازار گسترده‌تر شود. ویلسون وزن سهام شرکت‌های کوچک را افزایش داده و همچنین بخش کالاهای مصرفی اختیاری را به رتبه «وزن بالا» ارتقا داده است. او همچنین بر موضع «وزن بالا» در بخش‌های مالی و سلامت تأکید کرده و بخش سلامت را گزینه برتر برای رشد با کیفیت بالا معرفی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بیت‌کوین به زیر ۹۱ هزار دلار سقوط کرد

بیت‌کوین برای نخستین‌بار در شش ماه گذشته به زیر ۹۱ هزار دلار سقوط کرد و روند نزولی خود را در بازار آسیا در روز سه‌شنبه ادامه داد. این رمزارز تنها دارایی در حال افت نیست؛ کاهش احتمال کاهش نرخ بهره فدرال رزرو در ماه دسامبر و نگرانی‌ها درباره تحولات حوزه هوش مصنوعی نیز بر فضای بازار سایه انداخته‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

حمایت قاطع والر از کاهش نرخ بهره در دسامبر

کریس والر، عضو بانفوذ هیئت‌مدیره فدرال‌رزرو، در سخنرانی اخیر خود در لندن بار دیگر بر ضرورت اجرای یک کاهش ۲۵ واحد پایه‌ای در نشست ۹ و ۱۰ دسامبر تأکید کرد؛ موضعی که به‌وضوح نشان می‌دهد او در صف مقدم حامیان آغاز فاز جدید تسهیل پولی قرار گرفته است. والر با استناد به مجموعه گسترده‌ای از داده‌های بخش خصوصی و دولتی؛ داده‌هایی که حتی در دوره ۴۳ روزه تعطیلی دولت آمریکا نیز قابل رصد بوده‌اند، هشدار داد که بازار کار اکنون «در آستانه توقف» قرار دارد. او در توضیح این وضعیت به افزایش درخواست‌های اولیه بیمه بیکاری، رشد اخراج‌ها و نبود فشار جدی در دستمزدها اشاره کرد؛ مجموعه‌ای از نشانه‌ها که از دید او بیانگر از دست رفتن شتاب بازار کار و کاهش محسوس فعالیت اقتصادی است. والر همچنین تأکید کرد که تورمِ پایه؛ پس از حذف اثرات مقطعی ناشی از تعرفه‌ها، اکنون در نزدیکی هدف ۲ درصدی فدرال‌رزرو قرار دارد و انتظارات تورمی نیز در سطوح پایدار تثبیت شده است. همزمان با کند شدن رشد اقتصادی و افت اعتماد مصرف‌کننده، والر هشدار داد که تداوم سیاست پولی انقباضی می‌تواند فشار نامتوازن و قابل‌توجهی بر خانوارهای کم‌درآمد و متوسط وارد کند؛ به‌ویژه با توجه به مشکلات فزاینده در حوزه استطاعت مالی مسکن و خودرو. درحالی‌که برخی مقامات فدرال‌رزرو معتقدند باید منتظر داده‌های شفاف‌تر ماند، والر این رویکرد را رد کرد و اظهار داشت که بانک مرکزی «در مه قرار ندارد». او گفت مجموعه شاخص‌های موجود تصویری کاملاً قابل‌اتکا ارائه می‌کند و حتی انتشار گزارش اشتغال ماه سپتامبر؛ که به‌دلیل تعطیلی دولت به تعویق افتاده، بعید است نظر او را تغییر دهد. از دید والر، یک کاهش ۲۵ واحد پایه‌ای نه‌تنها ریسک ضعف بیشتر بازار کار را کاهش می‌دهد، بلکه نرخ‌های بهره را به سطحی نزدیک‌تر به «خنثی» بازمی‌گرداند. در فضای تحلیل سیاسی، برخی ناظران معتقدند این حد از پافشاری والر بی‌ارتباط با بلندپروازی‌های احتمالی او برای جانشینی ریاست فدرال‌رزرو نیست؛ به‌ویژه آنکه دولت آینده خواهان چرخش سریع‌تر به سمت سیاست‌های تسهیلی است. با این‌حال، فارغ از انگیزه‌های سیاسی، پیام والر به بازارها روشن است: مجموعه داده‌های فعلی برای آغاز کاهش نرخ بهره کافی است و دسامبر ممکن است نقطه آغاز این تغییر باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لیزا کوک، عضو فدرال رزرو، اولین دفاعیه خود را از سوابق وام مسکن ارائه کرد

لیزا کوک، یکی از اعضای هیئت مدیره فدرال رزرو، در اولین دفاعیه خود در برابر اتهامات مربوط به سوابق وام مسکن، اعلام کرد که اشاره به اقامتگاه اصلی او در آتلانتا یک «یادداشت سهوی» بوده است. در همین راستا، وکیل لیزا کوک روز دوشنبه در نامه‌ای به دادستان کل، در تلاش برای حفظ موقعیت شغلی موکل خود، به دفاع از او پرداخت. بر اساس گزارش آسوشیتدپرس، اَبی لاول (Abbe Lowell)، وکیل کوک، در این نامه نوشته است که پرونده علیه موکلش عمدتاً بر پایه «تنها یک اشاره پراکنده» در یک سند وام مسکن مربوط به سال ۲۰۲۱ استوار است که «با توجه به چندین افشای اطلاعاتی دقیق‌تر و صحیح دیگر» در مورد خانه‌هایی که او خریداری کرده، کاملاً بی‌ضرر بوده است. در این نامه تأکید شده است: «هیچ کلاهبرداری، قصد فریبی، یا هیچ مورد مجرمانه‌ای در کار نبوده و این موضوع هیچ مبنایی، حتی به طور تلویحی، برای طرح اتهام کلاهبرداری وام مسکن ندارد.» گفتنی است دیوان عالی قرار است در ماه ژانویه به استدلال‌های مربوط به اخراج او رسیدگی کند و انتظار می‌رود تصمیم نهایی ۳ تا ۶ ماه پس از آن صادر شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا جهش یورو مقابل ین، نشانه‌ای نگران‌کننده برای اقتصاد ژاپن است؟

یورو ساعاتی پیش توانست در برابر ین به رکورد تاریخی جدید ۱۸۰.۰۱ برسد؛ حرکتی که در مقیاس بلندمدت اهمیت بیشتری پیدا می‌کند، زیرا این نمودار تمام تاریخ یورو از زمان تولدش را در برابر ین نشان می‌دهد. در حالی‌که معمولاً یورو به‌دلیل بی‌نظمی‌های ساختاری و چالش‌های سیاسی منطقه یورو ضعیف‌تر فرض می‌شود، رفتار بلندمدت این نمودار روایت متفاوتی ارائه می‌دهد. دو نکته بنیادین پشت این روند قرار دارد: یورو به‌طور ساختاری در برابر ولخرجی دولت‌ها محافظت می‌شود. قواعد بودجه‌ای اروپا هرچند بارها نقض شده‌اند، اما همچنان نسبت به سایر اقتصادهای بزرگ، قید و بند بیشتری برای بدهی‌سازی دارند. این ویژگی یورو را با وجود نبود رشد پویا، به ارزی مطلوب برای ذخایر ارزی جهانی تبدیل کرده است. در مقابل، وضعیت بدهی و جمعیت ژاپن فشار فزاینده‌ای بر ین وارد می‌کند. ساختار جمعیتی فرساینده، بدهی عظیم دولت، نیاز دائمی به محرک‌های مالی و نرخ‌های به‌شدت سرکوب‌شده BOJ مجموعه‌ای از ریسک‌های مزمن ایجاد کرده است. این فرآیندها آرام و تدریجی پیش می‌روند، اما نتیجه آن می‌تواند ناگهان سرعت بگیرد؛ همان الگوی معروف «کم‌کم… و بعد ناگهان» که "همینگوی" درباره ورشکستگی توصیف می‌کرد. نمودار ماهانه EURJPY اکنون مجموعه‌ای از کف‌های بالاتر و سقف‌های بالاتر را نشان می‌دهد؛ سطح مقاومتی سنگین ۱۷۰ شکسته شده و نخست‌وزیر جدید ژاپن نیز از محرک مالی بیشتر و تداوم سیاست‌های سرکوب نرخ بهره صحبت می‌کند؛ترکیبی که برای ین اصلاً خوشایند نیست. در چنین شرایطی، حتی مداخله ارزی هم بعید است بتواند این روند بلندمدت را متوقف کند. برای صادرکنندگان ژاپنی، تضعیف ین یک خبر خوب است؛ اما پرسش بزرگ این است: در عصر هوش مصنوعی و روباتیک، مزیت رقابتی آینده ژاپن چه خواهد بود؟ و مهم‌تر از آن، این فشار بر ین در زمانی رخ می‌دهد که قیمت انرژی و کالاها پایین است. اگر این روند معکوس شود، تراز تجاری ژاپن می‌تواند به‌شدت آسیب‌پذیر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

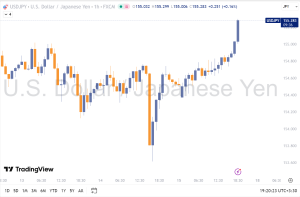
جهش دلار در برابر ین، مقاومت ۱۵۵ را درهم شکست و موجی از استاپ‌ها را فعال کرد

جفت‌ارز USDJPY دقایقی پیش با عبور از سطح حساس 155.00؛ برای نخستین‌بار از فوریه، با موجی از استاپ‌های خرید مواجه شد و حرکت صعودی آن تا 155.25 ادامه یافت؛ سطحی که قطعاً با نارضایتی مقامات ژاپنی همراه خواهد بود. در معاملات امروز، جهش دلار هم‌زمان با بازگشت شاخص‌های سهام رخ داد. این دقیقاً همان الگوی روز جمعه است: افت اولیه ناشی از ریسک‌گریزی و سپس بازیابی کامل به‌همراه بازار سهام. با این حال، بازار سهام آمریکا اکنون دوباره وارد نوسان شده و به محدوده خنثی بازگشته است. بانک "کردیت آگریکول" هفته گذشته هشدار داده بود که عبور از 155 می‌تواند به مداخله لفظی از سوی مقامات ژاپنی منجر شود؛ با این حال، اکثر فعالان بازار مداخله ارزی واقعی را جدی نمی‌گیرند و معتقدند که بانک ژاپن تنها در سطوح بالاتر از 160 وارد عمل می‌شود. نمودار روزانه نشان می‌دهد که در صورت حفظ مومنتوم، مسیر برای ادامه صعود تا محدوده اوج ژانویه در نزدیکی 158.00 باز است. در تصویر بزرگ‌تر نیز بازارها همچنان تحت‌تأثیر یک روایت کلیدی قرار دارند: اضطراب ابتدای ۲۰۲۵ درباره تعرفه‌ها و موجی از آرامش در پایان سال.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هست، مشاور ارشد کاخ سفید: همه توافق‌های تجاری از معافیت برخوردار شده‌اند

دستمزدهای واقعی افزایش یافته و این روند ادامه خواهد یافت ما به دستیابی به توافق با هند بسیار نزدیک هستیم زمان آن رسیده که فدرال رزرو واقعاً مبتنی بر داده‌ها عمل کند. من در بازار کار سیگنال‌های متناقضی می‌بینم، اما در بازار پیش‌بینی‌ها نشانه‌های مثبتی وجود دارد ممکن است مدتی تقریباً آرام در بازار کار داشته باشیم هست در پاسخ به این سؤال که آیا فکر می‌کند باید لایحه مصالحه دیگری تصویب شود: قطعاً، حداقل سال آینده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن با رئیس بانک مرکزی ژاپن دیدار می‌کند

نخست‌وزیر ژاپن، خانم تاکایچی، قرار است فردا با رئیس بانک مرکزی ژاپن، آقای اوئدا، دیدار کند. این نشست در ساعت ۰۶:۳۰ به وقت گرینویچ ( ۱۰:۰۰ صبح به وقت ایران) برگزار خواهد شد. انتظار می‌رود طرفین این دیدار را به‌عنوان جلسه‌ای معمول برای بررسی «تحولات اقتصادی» معرفی کنند، اما در واقع، این دیدار در ادامه فشارهای سیاسی بر بانک مرکزی ژاپن برای جلوگیری از افزایش نرخ بهره در ماه دسامبر تلقی می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن بسته محرک ۲۳ تریلیونی تدوین می‌کند

کاتائوکا، عضو کلیدی هیئت مشورتی دولت ژاپن، اعلام کرد که دولت باید بسته محرک اقتصادی به ارزش حدود ۲۳ تریلیون ین برای هزینه‌کرد و کاهش مالیات تدوین کند. او افزود که این بسته می‌تواند با انتشار ۱۰ تریلیون ین اوراق قرضه جدید و تأمین ۱۳ تریلیون ین از محل درآمدهای مالیاتی و غیرمالیاتی تأمین مالی شود. در خصوص سیاست پولی، کاتائوکا هشدار داد که بانک مرکزی ژاپن باید در مسیر عادی‌سازی سیاست‌ها با احتیاط عمل کند و افزایش نرخ بهره در دسامبر یا ژانویه را اقدامی زودهنگام دانست. او پیشنهاد کرد که بانک مرکزی باید حداقل تا ماه مارس یا آوریل سال آینده برای افزایش نرخ بهره صبر کند. همچنین تأکید کرد که کاهش بیش از حد ارزش ین مطلوب نیست و ژاپن نباید مداخله در بازار ارز را برای مقابله با چنین نوساناتی رد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های آتی آمریکا مثبت شدند

شاخص آتی یورواستاکس در معاملات اولیه اروپا امروز ۰.۱٪ کاهش یافت و فضای محتاطانه‌ای بر بازارهای سهام اروپا حاکم بود، در حالی که شاخص‌های آتی آمریکا در محدوده مثبت قرار دارند. در جزئیات معاملات: شاخص آتی DAX آلمان ۰.۱٪ افت کرد شاخص آتی CAC 40 فرانسه ۰.۲٪ کاهش یافت شاخص آتی FTSE بریتانیا ۰.۱٪ افت داشت در وال‌استریت، سهام فناوری نقش اصلی را در بهبود فضای بازار در روز جمعه ایفا کردند و این روند امروز نیز تا حدی ادامه دارد: شاخص آتی S&P 500 با رشد ۰.۳٪ همراه است شاخص آتی Nasdaq با افزایش ۰.۶٪ معامله می‌شود شاخص آتی Dow تنها ۰.۱٪ رشد کرده است از آنجا که بازارهای اروپایی وزن کمتری از سهام فناوری دارند، فعلاً در روند صعودی بازارهای آمریکا همراه نشده‌اند. در ادامه هفته، گزارش درآمدی شرکت انویدیا به‌عنوان رویداد کلیدی بازارها مطرح خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش سیاسی، چین و ژاپن به آسمان رسید

وزارت دفاع ژاپن اعلام کرد که یک پهپاد مشکوک به تعلق به چین روز شنبه بین جزیره یونگونی ژاپن و تایوان پرواز کرده است. در واکنش به این رخداد، نیروی هوایی دفاعی ژاپن یک جنگنده را برای رهگیری این پهپاد به پرواز درآورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر