TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بیانیه رسمی، وزیر بازرگانی چین با وزیر اقتصاد و انرژی آلمان تماس تلفنی داشت

ریشه مشکل شرکت Nexperia، دخالت دولت هلند در امور داخلی این شرکت است. وزیر بازرگانی چین، امید دارد طرف آلمانی نقش فعالی در ترغیب دولت هلند برای اتخاذ اقدامات مناسب ایفا کند. وزارت بازرگانی چین درباره توقف اجرای قانون شرکت‌های تابعه توسط آمریکا اعلام کرد: دو طرف پس از یک سال توقف، گفت‌وگو درباره این توافق را ادامه خواهند داد. چین آماده است با ایالات متحده همکاری کند تا زنجیره تأمین جهانی را پایدار نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل ۶ میلیارد دلار در آلمان سرمایه‌گذاری می‌کند

گوگل قصد دارد حدود ۶ میلیارد دلار در آلمان سرمایه‌گذاری کند، که شامل توسعه مراکز داده و زیرساخت‌های دیجیتال در فرانکفورت، هاناو و سایر شهرهاست. این بزرگ‌ترین سرمایه‌گذاری گوگل در آلمان تاکنون است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوشر، عضو بانک مرکزی اروپا: نرخ بهره را مناسب ارزیابی کرد

کوشر، عضو بانک مرکزی اروپا: «ما در موقعیت خوبی از نظر نرخ‌های بهره قرار داریم.» انتظارات نشان می‌دهد که در ماه‌های آینده تغییرات زیادی رخ نخواهد داد. «مهم است که بتوانیم واکنش نشان دهیم.» اسلیپن، دیگر عضو بانک مرکزی اروپا: «تنش‌های مالی در یک کشور می‌تواند به‌سرعت به سایر کشورها سرایت کند.» «هزینه‌های عمومی می‌تواند در کوتاه‌مدت تورم را افزایش دهد.» «تفاوت‌های مالی میان کشورها می‌تواند انتقال سیاست‌های بانک مرکزی اروپا را تضعیف کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه اروپا قصد دارد استفاده از تجهیزات هواوی را در شبکه‌های تلفن همراه ممنوع کند

به گفته منابع آگاه، کمیسیون اروپا در حال بررسی راه‌هایی برای وادار کردن کشورهای عضو اتحادیه اروپا به حذف شرکت‌های هواوی و ZTE از شبکه‌های مخابراتی خود است. بر اساس گفته‌های این افراد که به دلیل خصوصی بودن مذاکرات نخواستند نامشان فاش شود، هنا ویرکونن، معاون رئیس کمیسیون، می‌خواهد توصیه سال ۲۰۲۰ این کمیسیون برای توقف استفاده از تأمین‌کنندگان پرریسک در شبکه‌های تلفن همراه را به یک الزام قانونی تبدیل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسته تحریمی جدید روسیه به تعویق افتاد

با وجود برخی گفت‌وگوها در اتحادیه اروپا درباره بسته تحریمی جدید علیه روسیه، احتمال تصویب آن تا پایان سال جاری کم است. تمرکز اصلی در حال حاضر بر توافق درباره وام غرامت و تمدید تحریم‌های موجود در ماه ژانویه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های سازش در کنگره انتظارات دلار را تغییر می‌دهند

دارایی‌های پرریسک (مانند سهام و ارزهای وابسته به ریسک) در آخر هفته با انتشار خبری مبنی بر اینکه گروهی از سناتورهای دموکرات میانه‌رو موضع خود را درباره تعطیلی دولت آمریکا نرم‌تر کرده‌اند، حمایت شدند. هنوز تا حل کامل این بحران فاصله زیادی وجود دارد اما طی یکی دو روز آینده باید مشخص شود آیا طرح مصالحه فعلی توان پیشرفت دارد یا خیر. با این حال، به‌دلیل نبود داده‌های اقتصادی از آمریکا، انتظار می‌رود معاملات در بازار فارکس آرام و کم‌حجم باشد.  دلار آمریکا: تعطیلات شکرگزاری ذهن‌ها را متمرکز می‌کند تحولات آخر هفته نشانه‌هایی از مسیر احتمالی پایان تعطیلی دولت آمریکا را نشان می‌دهد. به نظر می‌رسد چشم‌انداز تاخیرهای گسترده پروازها در تعطیلات شکرگزاری و توقف پرداخت کمک‌های غذایی باعث شده گروهی از دموکرات‌های میانه‌رو از یک طرح مصالحه در سنا حمایت کنند. این طرح مصالحه، البته، فاصله زیادی با خواسته کامل دموکرات‌ها دارد — از جمله تأخیر در پایان یارانه‌های بیمه درمانی (Obamacare subsidies) — و احتمال دارد دموکرات‌های مجلس نمایندگان هنوز آن را رد کنند. با این حال، ۴۸ ساعت آینده در کنگره تعیین خواهد کرد که آیا این ابتکار سیاسی دوام دارد یا نه. بر اساس این خبر، قراردادهای آتی شاخص سهام آمریکا حدود ۱٪ رشد کرده‌اند و بازارهای سهام آسیا نیز در روز دوشنبه عملکرد مثبتی داشته‌اند — تا حدی به‌دلیل طرح پیشنهادی کاهش مالیات بر سود سهام در کره جنوبی. بازار فارکس نیز واکنش نشان داده و دلار استرالیا که حساس به ریسک است، حدود ۰.۵٪ افزایش یافته است. یادآوری می‌کنیم که هفته گذشته گفتیم جفت‌ارز AUDJPY بالاترین همبستگی را با شاخص نزدک  آمریکا دارد، که امروز حدود ۱.۲٪ افزایش یافته است. جفت‌ارز USDJPY دوباره به بالای ۱۵۴ رسیده و احتمال افزایش نرخ بهره در ژاپن در دسامبر فعلاً تحت تأثیر استفاده گسترده از ین به‌عنوان ارز تأمین مالی (funding currency) قرار گرفته است. (توضیح: «ارز تأمین مالی» به ارزی گفته می‌شود که سرمایه‌گذاران با نرخ بهره پایین از آن وام می‌گیرند تا در دارایی‌های با بازده بالاتر سرمایه‌گذاری کنند. ین ژاپن معمولاً چنین نقشی دارد.) برخی ممکن است استدلال کنند که پایان تعطیلی دولت آمریکا می‌تواند به‌نفع دارایی‌های پرریسک و در نتیجه به زیان دلار باشد، اما تأثیر آن احتمالاً ترکیبی است. در اواخر هفته گذشته دلار تحت فشار قرار گرفت، زیرا گزارش‌هایی از اخراج نیروی کار و نگرانی‌ها از احتمال رکود اقتصادی در فصل چهارم در صورت ادامه تعطیلی دولت منتشر شد. همچنین، داده‌های ضعیف سنتیمنت مصرف‌کننده آمریکا در روز جمعه به‌عنوان عامل منفی برای دلار تعبیر شد. بنابراین، هرگونه پیشرفت در پایان تعطیلی ممکن است بیشتر بر جفت‌ارزهای وابسته به ریسک اثر بگذارد تا بر خود دلار. فارغ از مسائل سیاسی، این هفته برای داده‌های اقتصادی آمریکا بسیار آرام خواهد بود و فردا روز تعطیل عمومی «روز کهنه‌سربازان» در آمریکاست. در معدود داده‌های موجود، تمرکز بازار بر انتشار شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در روز سه‌شنبه خواهد بود. همچنین، چندین سخنرانی از مقامات فدرال رزرو برنامه‌ریزی شده است. در حال حاضر، احتمال کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر به ۶۴٪ کاهش یافته است. و در نبود داده‌های جدید، این احتمال ممکن است به حدود ۵۰٪ کاهش یابد، چرا که اغلب سخنرانان فدرال رزرو بر لزوم کندی در روند کاهش نرخ‌ها تأکید دارند. اگر اوج ۱۰۰.۳۶ شاخص DXY (شاخص ارزش دلار در برابر سبدی از ارزها) در هفته گذشته قرار است سطح مهمی تلقی شود، دلار نباید دوباره بالای محدوده ۹۹.۹۰ تا ۱۰۰.۰۰ بازگردد.  یورو: صعود نیاز به کمک دارد جفت‌ارز EURUSD پس از یافتن حمایت در زیر سطح ۱.۱۵ در هفته گذشته، اکنون در حالت ثبات و بی‌تحرکی قرار دارد. بیشتر تحلیلگران معتقدند ۱.۱۵ کف محدوده قیمتی است، اما صعود از این سطح نیاز به محرک قوی‌تر دارد. یکی از این محرک‌ها می‌تواند پایان تعطیلی دولت آمریکا و انتشار داده‌های به‌تعویق‌افتاده‌ای مانند گزارش اشتغال غیرکشاورزی (گزارش NFP) برای سپتامبر یا اکتبر باشد. با این حال، در آغاز هفته، چنین سناریویی بیشتر شبیه امیدی ضعیف به نظر می‌رسد. در حوزه داده‌های اقتصادی منطقه یورو، امروز شاخص احساسات سرمایه‌گذاران Sentix منتشر می‌شود (ساعت ۱۰:۳۰ صبح به وقت اروپای مرکزی)، و فردا داده شاخص ZEW آلمان منتشر خواهد شد. در پایان هفته نیز انتظار می‌رود داده نهایی تولید ناخالص داخلی (GDP) سه‌ماهه سوم منطقه یورو با رشد ۰.۲٪ نسبت به فصل قبل تأیید شود. اگر کف ۱.۱۴۷۰ هفته گذشته قرار است سطح حمایتی مهمی باشد، نرخ EURUSD باید در اوایل این هفته در محدوده ۱.۱۵۱۵ تا ۱.۱۵۳۰ حمایت خود را حفظ کند.  پوند بریتانیا: داده‌های اشتغال فردا فشار می‌آورند نرخ EURGBP بار دیگر به زیر ۰.۸۸ بازگشته، در حالی که GBPUSD در زیر سطح ۱.۳۱ با تقاضای خوبی روبه‌روست. ما (تیم تحلیل ING) همچنان معتقدیم احتمال کاهش ۰.۲۵ درصدی نرخ بهره بانک انگلستان در دسامبر کمتر از واقع برآورد شده است. در حال حاضر، بازار تنها ۶۰٪ احتمال برای چنین اقدامی در نظر گرفته است. عامل مهمی که بر تصمیم بانک انگلستان تأثیر می‌گذارد، انتشار داده‌های دستمزد ماه سپتامبر در روز سه‌شنبه است. انتظار می‌رود رشد دستمزدها بیش از پیش کند شود و همین امر به بانک مرکزی اطمینان دهد که تورم نسبت به گذشته کمتر پایدار است. پیش‌بینی می‌شود در صورت افت نرخ به محدوده ۰.۸۷۵۰ تا ۰.۸۷۶۰، تقاضای قوی برای خرید EURGBP ایجاد شود. با این حال، در حال حاضر ما سطوح بالاتر از ۰.۸۸ را ترجیح می‌دهیم (یعنی انتظار داریم نرخ یورو به پوند به سمت افزایش متمایل شود). منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های اروپا با فضای مثبت صعود کردند

در معاملات اولیه اروپا، آتی شاخص Eurostoxx با رشد ۱.۳٪ همراه شد. این افزایش در حالی رخ داد که بازارهای اروپایی در حال جبران رشد پایانی وال‌استریت در روز جمعه هستند. آتی شاخص DAX آلمان ۱.۵٪ رشد کرد آتی شاخص CAC 40 فرانسه ۱.۲٪ افزایش یافت آتی شاخص FTSE بریتانیا ۰.۸٪ صعود کرد فضای بازار مثبت‌تر شده است؛ زیرا سرمایه‌گذاران امیدوارند تعطیلی دولت آمریکا به‌زودی پایان یابد. این خوش‌بینی باعث شده سنتیمنت بازار تقویت شود، به‌ویژه در اروپا که شاخص‌های منطقه‌ای در روز جمعه افت داشتند و از جهش پایانی وال‌استریت عقب ماندند. در همین حال، آتی شاخص S&P 500 نیز با رشد ۰.۷٪ همراه شده است که نشان‌دهنده ادامه فضای خوش‌بینانه در بازارهای جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دی گویندس، معاون بانک مرکزی اروپا: نرخ بهره را مناسب است

لوئیس دی گویندس، معاون رئیس بانک مرکزی اروپا، در اظهاراتی اعلام کرد که: رشد اقتصادی مثبت است اما همچنان بسیار پایین باقی مانده است. سطح فعلی نرخ بهره مناسب ارزیابی می‌شود. سیاست‌گذاری پولی باید با رویکردی بسیار محتاطانه و دقیق دنبال شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی باید محدودکننده باقی بماند تا تورم کنترل شود

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که کاهش تورم در این کشور نیازمند حفظ سیاست‌های پولی محدودکننده است. او هشدار داد که اقتصاد استرالیا در دوره بهبود، فشرده‌تر از حالت معمول عمل کرده و این موضوع فضای کمی برای کاهش نرخ بهره در کوتاه‌مدت باقی گذاشته است. هاوزر در کنفرانس UBS در سیدنی گفت که تقاضا کمی بالاتر از تولید بالقوه قرار دارد و این وضعیت، سخت‌ترین دوره بهبود اقتصادی از دهه ۱۹۸۰ تاکنون محسوب می‌شود. او تأکید کرد که برای رسیدن به هدف تورمی، سیاست پولی باید محدودکننده باقی بماند تا شکاف تولیدی به‌تدریج کاهش یابد. بانک مرکزی پیش‌بینی کرده که تورم تا اواسط سال ۲۰۲۶ بالاتر از محدوده هدف ۲ تا ۳ درصد باقی خواهد ماند. هاوزر افزود که نبود ظرفیت خالی در بازار کار و عرضه، اگرچه نشانه‌ای مثبت برای اشتغال و فعالیت شرکت‌هاست، اما چالش‌هایی برای سیاست‌گذاری ایجاد می‌کند. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶٪ ثابت نگه داشت، پس از سه مرحله کاهش در اوایل سال ۲۰۲۵. سیاست‌گذاران اکنون با توجه به تورم قوی‌تر، تقاضای بالای خانوارها و رشد بازار مسکن، محتاط‌تر عمل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا از طرح اتحادیه اروپا برای استفاده از دارایی‌های روسیه به نفع اوکراین حمایت می‌کند

به گزارش رویترز و به نقل از یک منبع آمریکایی، ایالات متحده از اقدام اتحادیه اروپا مبنی بر استفاده از دارایی‌های مسدودشده روسیه برای حمایت از اوکراین و کمک به پایان جنگ، پشتیبانی می‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار نقدینگی در بازار پول آمریکا کاهش یافت

هفته‌ای پرنوسان برای دلار سپری شده است؛ جایی که قدرت اولیه این ارز در ابتدای هفته، سرانجام دیروز و با انتشار نشانه‌هایی از تضعیف داده‌های اشتغال آمریکا تا حدی فروکش کرد. با این حال، به دلیل تداوم تعطیلی دولت فدرال، هنوز در مورد وضعیت واقعی بازار کار ایالات متحده در ابهام قرار داریم. در نتیجه، انتظار می‌رود شاهد تثبیت نرخ دلار (حرکت در محدوده‌ای محدود) باشیم و تمرکز بازارها به سمت خبرهای منطقه‌ای مانند داده‌های ضعیف تجاری چین و گزارش اشتغال کانادا معطوف شود. دلار آمریکا: توقف روند صعودی پس از یک هفته افزایش تقاضا برای دلار، این ارز دیروز سرانجام اندکی تضعیف شد. به نظر می‌رسد عامل اصلی این تغییر، داده‌های مربوط به اخراج نیروها از شرکت Challenger و همچنین برخی داده‌های جایگزین بوده که نشان می‌داد گزارش اشتغال غیرکشاورزی ( گزارشNFP) ماه اکتبر — که قرار بود امروز منتشر شود — احتمالاً کاهش ۹ هزار نفری را نشان می‌داده است. در نتیجه، نرخ‌های بهره کوتاه‌مدت در آمریکا حدود ۸ نقطه پایه (۰.۰۸ درصد) کاهش یافت که تأثیر محسوسی بر بازار ارز گذاشت. با این حال، در مورد داده‌های اشتغال هنوز نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود. به نظر می‌رسد سناتورها قصد دارند در تعطیلات آخر هفته تشکیل جلسه دهند، بنابراین باید دید تا صبح دوشنبه چه خبر تازه‌ای منتشر می‌شود. بازارهای شرط‌بندی احتمال ۴۶ درصدی را برای ادامه تعطیلی دولت تا بعد از ۱۶ نوامبر قائل هستند. امروز داده‌های اشتغال در کانادا منتشر می‌شود. برآورد اجماع بر این است که اشتغال در ماه اکتبر حدود ۵ هزار نفر کاهش یافته باشد، پس از آن‌که در ماه قبل شاهد افزایش ۶۰ هزار نفری بودیم. اگر رقم واقعی کمتر از این انتظار باشد (یعنی اشتغال ضعیف‌تر از پیش‌بینی ثبت شود)، احتمال افزایش گمانه‌زنی‌ها درباره‌ی کاهش نرخ بهره‌ی دیگر از سوی بانک مرکزی کانادا وجود دارد؛ در این صورت ممکن است جفت‌ارز USDCAD تا محدوده‌ی ۱.۴۱۵۰ تا ۱.۴۲۰۰ رشد کند — سطحی که می‌تواند مقاومت میان‌مدت مهمی باشد. ارزهای کالایی مانند دلار کانادا احتمالاً امروز اندکی تضعیف خواهند شد، زیرا داده‌های تجارت چین در ماه اکتبر ناامیدکننده بود: صادرات چین نسبت به سال گذشته ۱.۱ درصد کاهش یافت و واردات تنها ۱ درصد رشد داشت. این موضوع برای کشورهایی که به تقاضای صنعتی چین وابسته‌اند، خبر خوبی نیست و از زاویه‌ای دیگر نیز نشانه‌ی نگران‌کننده‌ای برای تجارت جهانی به شمار می‌رود؛ زیرا به نظر می‌رسد اقتصادهای متکی بر صادرات نتوانسته‌اند اثرات تعرفه‌های آمریکا را به آن اندازه که انتظار می‌رفت جبران کنند. در ایالات متحده، امروز شاخص مقدماتی اعتماد مصرف‌کننده‌ی دانشگاه میشیگان برای ماه نوامبر منتشر می‌شود که پیش‌بینی می‌شود عدد ۵۳ را نشان دهد — سطحی همچنان نسبتاً مطلوب. همچنین انتظار می‌رود توجه‌ها به بازار سهام نزدک (Nasdaq) معطوف بماند، جایی که افت شدید دیروز فشار زیادی بر جفت‌ارزهای مرتبط با ین ژاپن وارد کرد. معاملات آتی ماه دسامبر نزدک در حال حاضر اندکی رشد را در شروع معاملات امروز نشان می‌دهد. علاوه بر این، امروز سخنرانی دو عضو نسبتاً میانه‌رو و متمایل به سیاست‌های انبساطی فدرال رزرو، یعنی جان ویلیامز و فیلیپ جفرسون نیز در دستور کار است. با این حال، به نظر می‌رسد در کوتاه‌مدت، داده‌های واقعی اقتصادی تأثیر بیشتری بر دلار خواهند داشت تا سخنان مقامات فدرال رزرو. شاخص DXY (معیار ارزش دلار در برابر سبدی از ارزها) در بالاترین سطح محدوده‌ی سه‌ماهه‌ی اخیر متوقف شده و پیش‌بینی می‌شود به سمت پایین حرکت کند، هرچند هنوز مشخص نیست چه عاملی می‌تواند باعث افت بیشتر آن در معاملات امروز شود. نکته‌ی پایانی اینکه در هفته گذشته گمانه‌زنی‌هایی وجود داشت مبنی بر این‌که فشار نقدینگی در بازار پول آمریکا ممکن است یکی از عوامل قدرت دلار بوده باشد. به نظر می‌رسد شرایط بازار پول این هفته بهبود یافته است؛ زیرا استقراض از تسهیلات بازخرید شبانه فدرال رزرو (Standing Repo Facility) از ۵۰ میلیارد دلار در هفته‌ی گذشته به صفر رسیده است. اگر این تحلیل درست باشد، احتمالاً شاخص DXY در سطح ۱۰۰.۳۵ (در روز چهارشنبه) به سقف خود رسیده و از این پس، رشدهای مقطعی در محدوده‌ی ۹۹.۹۰ تا ۱۰۰.۰۰ متوقف خواهند شد. یورو: داده‌های چین خبر ناخوشایندی است در حالی که تحلیل‌گران همچنان از ایده‌ی تضعیف دلار و تقویت یورو در برابر آن (EURUSD) حمایت می‌کنند، داده‌های تجاری اخیر چین خبر خوبی برای اروپا نیست. این داده‌ها نشان می‌دهد که چین به سادگی نتوانسته است صادرات خود را از بازار آمریکا به سمت دیگر کشورها تغییر دهد (یعنی هنوز وابستگی به بازار آمریکا بالاست)، یا این‌که تقاضای خارج از آمریکا به اندازه‌ای نیست که کاهش تقاضای آمریکا را جبران کند. این مسئله می‌تواند نگرانی‌ها درباره‌ی افزایش فشار رقابتی محصولات چینی در بازارهای اروپا را تشدید کند. احتمال آن وجود دارد که جفت‌ارز EURUSD این هفته کف مهم خود را در سطح ۱.۱۴۷۰ تشکیل داده باشد. با این حال، برای شروع یک روند صعودی واقعی، لازم است وضعیت بازار کار آمریکا شفاف‌تر شود. باید دید آیا سطح حمایتی ۱.۱۵۰۰ تا ۱.۱۵۱۰ می‌تواند در معاملات درون‌روزی حفظ شود یا خیر. پوند انگلیس: احتمال کاهش نرخ بهره در دسامبر کمتر از واقع برآورد شده است پوند انگلیس پس از آن‌که بانک مرکزی انگلستان در نشست دیروز نرخ بهره را بدون تغییر حفظ کرد، اندکی بهبود یافته است. با این حال، اکنون به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی، نقش تعیین‌کننده‌ای (رأی کلیدی) دارد و به کاهش نرخ بهره در ماه دسامبر متمایل است. در حال حاضر بازار تنها احتمال ۷۰ درصدی برای چنین تصمیمی قائل است، به این معنی که هنوز فضا برای کاهش نرخ‌های کوتاه‌مدت و تضعیف بیشتر پوند وجود دارد. پیش‌بینی می‌شود در صورت رسیدن جفت‌ارز EURGBP به محدوده‌ی ۰.۸۷۶۰، حمایت خوبی در آن سطح دیده شود، و احتمالاً این جفت‌ارز تا پیش از اعلام بودجه‌ی ماه جاری، بالاتر از سطح ۰.۸۸ معامله خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هلند کنترل شرکت Nexperia را مشروط به تراشه کرد

بر اساس گزارش‌ها، دولت هلند آمادگی دارد کنترل خود بر شرکت نیمه‌رسانای Nexperia را در صورت ازسرگیری عرضه تراشه‌ها رها کند. این تصمیم پس از آن مطرح شده که دولت هلند در پایان سپتامبر کنترل شرکت Nexperia را به دلیل نگرانی‌های امنیتی و ارتباط آن با شرکت چینی Wingtech در دست گرفت. اختلال در زنجیره تأمین جهانی تراشه‌ها و تنش‌های تجاری با چین، از جمله پیامدهای این اقدام بوده‌اند. چین نیز هلند را به ایجاد بی‌ثباتی در صنعت جهانی نیمه‌رساناها متهم کرده و خواستار حل‌وفصل سازنده این اختلاف شده است. در همین حال، Nexperia اعلام کرده که کارخانه‌های خارج از چین به فعالیت عادی خود ادامه می‌دهند اما تأمین تراشه از چین به دلیل مشکلات مدیریتی و پرداخت‌ها متوقف شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دی‌گویندس، معاون بانک مرکزی اروپا: نرخ بهره مناسب است

معاون بانک مرکزی اروپا ، لوئیس دی گویندس، اعلام کرد که ریسک‌های رشد اقتصادی اکنون بسیار متعادل‌تر شده‌اند. او همچنین تأکید کرد که: سطح عدم قطعیت همچنان بسیار بالا است. با سطح فعلی نرخ بهره احساس راحتی داریم. باور داریم که افت فعلی تورم موقتی خواهد بود. رسیدن به نرخ تورم ۲٪ اکنون سناریوی پایه ماست. در ادامه، گفت: نسبت به رشد اقتصادی کمی خوش‌بین‌تر شده‌ایم. اخبار مربوط به تورم مثبت هستند. در مورد تورم بخش خدمات بسیار خوش‌بین‌تر هستیم. روند دستمزدها کاملاً با پیش‌بینی‌ها هم‌راستا است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اشنابل، عضو بانک مرکزی اروپا: بانک مرکزی اروپا دارایی‌های خود را کاهش می‌دهد

اشنابل، عضو بانک مرکزی اروپا، اعلام کرد: «انتظار داریم که پرتفوی اوراق قرضه سیاست پولی ما به‌طور کامل کاهش یابد.» این اظهارات نشان‌دهنده ادامه روند انقباضی بانک مرکزی اروپا در راستای کاهش ترازنامه و خروج تدریجی از سیاست‌های حمایتی دوران بحران است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: تعرفه‌ها برای شرکای کوچک‌تر کاهش می‌یابند

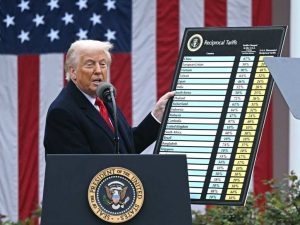
گلدمن ساکس اعلام کرد که قضات دیوان عالی آمریکا به‌طور فزاینده‌ای نسبت به اختیارات رئیس‌جمهور برای اعمال تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری بین‌المللی (IEEPA) ابراز تردید کرده‌اند. بر اساس تحلیل این بانک، احتمال اینکه دیوان عالی تعرفه‌های اعمال‌شده توسط دولت را تأیید کند، حدود ۱۰ درصد کاهش یافته است. تصمیم نهایی بین دسامبر ۲۰۲۵ تا ژانویه ۲۰۲۶ اعلام خواهد شد. در صورت لغو تعرفه‌ها، گلدمن ساکس پیش‌بینی کرده که بازپرداخت حدود ۱۱۵ تا ۱۴۵ میلیارد دلار از حقوق گمرکی جمع‌آوری‌شده ممکن است چندین ماه طول بکشد. با این حال، دولت احتمالاً از مبانی قانونی جایگزین برای اعمال مجدد تعرفه‌ها استفاده خواهد کرد، بنابراین تأثیر کلی بر تجارت محدود خواهد بود. گلدمن همچنین افزود که کاهش تعرفه‌ها احتمالاً فقط شامل شرکای تجاری کوچک‌تر خواهد شد و تغییر چندانی برای اقتصادهای بزرگ مانند چین یا اتحادیه اروپا انتظار نمی‌رود. در مجموع، عدم قطعیت تعرفه‌ای حتی در صورت رأی منفی دیوان عالی فقط به‌طور جزئی کاهش خواهد یافت؛ زیرا دولت می‌تواند از مسیرهای دیگر اقدامات مشابهی را اعمال کند. فرآیند بازپرداخت و شکاف‌های موقت تعرفه‌ای ممکن است باعث نوسانات کوتاه‌مدت در بازار شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طبق نتایج نظرسنجی رویترز، پیش‌بینی می‌شود یورو طی شش ماه آینده در سطح ۱.۲۰ دلار و طی یک سال آینده در سطح ۱.۲۱ دلار معامله شود؛ این برآورد نسبت به ماه اکتبر بدون تغییر باقی مانده است.

بر اساس نظرسنجی انجام‌شده، ۳۰ نفر از میان ۴۵ استراتژیست ارزی پیش‌بینی کردند که موقعیت خالص دلار آمریکا تا پایان ماه نوامبر منفی خواهد بود (یعنی بازار در مجموع در موقعیت فروش دلار قرار خواهد داشت).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل، عضو بانک مرکزی اروپا خواستار هوشیاری نسبت به تورم شد

ناگل، عضو هیئت مدیره بانک مرکزی اروپا، اعلام کرد: «ما باید نسبت به تورم هوشیار باشیم اما نباید دچار خشنودی بیش از حد از وضعیت موجود شویم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فضای دفاعی بازارها دلار را تقویت کرد

فضای ریسک‌پذیری در بازارهای جهانی این هفته تا حدی تیره‌تر شده و اصلاحات قابل‌توجهی در برخی بازارهای سهام پدید آمده است. اگرچه محرک مشخصی برای این وضعیت وجود ندارد اما به نظر می‌رسد ارزش‌گذاری‌های بالا موجب شده‌اند تا در شرایط نامطمئن، سرمایه‌گذاران اقدام به برداشت سود کنند. امروز تمرکز اصلی بازار بر انتشار گزارش اشتغال ADP ایالات متحده است و تأثیر آن بر نشست آتی فدرال رزرو در ماه دسامبر. انتظار می‌رود بازار فارکس همچنان محتاط باقی بماند. دلار آمریکا: عملکرد مثبت، داده‌های ADP تعیین‌کننده مسیر بعدی فضای دفاعی بر بازارهای جهانی و ارزها غالب شده است. اگر این اصلاحات به روندی گسترده تبدیل شوند، سرمایه‌گذاران احتمالاً عواملی مانند ارزش‌گذاری‌های بالا، ابهام در عمق چرخه کاهش نرخ بهره توسط فدرال رزرو و حتی انتخاب زهران ممدانی به‌عنوان شهردار نیویورک را مقصر خواهند دانست. از منظر ارزش‌گذاری، بازارها به وضوح بیش‌ازحد کشیده شده‌اند. یکی از شاخص‌های مهم، نسبت قیمت به درآمد تعدیل‌شده شیلر (CAPE)، چند روز پیش به بالای ۴۰ رسید—سطحی نزدیک به اوج‌های حباب دات‌کام در سال ۲۰۰۰. در همین هفته، شاهد نوسانات شدید در بازارهای آسیایی بودیم؛ به‌طوری‌که شاخص KOSPI کره جنوبی طی دو روز گذشته ۸٪ افت کرده است. بازار فارکس نیز این نگرانی‌ها را منعکس کرده است؛ ارزهای پرریسک تحت فشار قرار گرفته‌اند و دلار آمریکا تقویت شده، به‌ویژه با کاهش موقعیت‌ها در بازارهای نوظهور. در میان ارزهای گروه ده (G10)، جفت‌ارزهایی مانند AUDJPY و NOKJPY که همبستگی بالایی با بازار سهام دارند، حدود ۲.۰۰ تا ۲.۲۵٪ افت کرده‌اند. می‌توان گفت که ین ژاپن اکنون پناهگاه امن ترجیحی است؛ زیرا مقامات ژاپنی از تقویت ین استقبال می‌کنند، در حالی‌که مقامات سوئیسی با تقویت فرانک مخالفت دارند. امروز مهم‌ترین داده، گزارش اشتغال ADP برای ماه اکتبر است که ساعت ۱۴:۱۵ به وقت اروپای مرکزی منتشر می‌شود. انتظار می‌رود افزایش اندکی در اشتغال (+۳۰٬۰۰۰) پس از افت ۳۲٬۰۰۰ نفری ماه گذشته ثبت شود. این گزارش که پیش‌تر اعتبار خود را از دست داده بود، اکنون به‌دلیل نبود داده‌های رسمی اشتغال، دوباره مورد توجه قرار گرفته است. اگر داده‌ها مطابق انتظار باشند، احتمالاً دلار حمایت خواهد شد، زیرا تردیدها درباره کاهش نرخ بهره در دسامبر باقی می‌ماند—احتمالی که اکنون با ۷۳٪ قیمت‌گذاری شده است. در مقابل، داده‌های ضعیف می‌تواند فشار نزولی ملایمی بر دلار وارد کند و از دارایی‌های ریسکی حمایت کند. همچنین امروز داده‌های ISM بخش خدمات منتشر می‌شود. این شاخص در نزدیکی سطح ۵۰ قرار دارد و انتشار داده‌ای ضعیف‌تر از انتظار می‌تواند بخشی از فشار صعودی بر دلار را کاهش دهد. ما ترجیح می‌دهیم شاخص دلار در بالای محدوده معاملاتی سه‌ماهه ۹۶.۲۵ تا ۱۰۰.۲۵ تثبیت شود، اما برای تأیید این سطح، به اطلاعات بیشتری درباره کندی بازار کار آمریکا نیاز داریم. یورو: ادامه روند نزولی جفت‌ارز EURUSD همچنان به روند نزولی خود ادامه می‌دهد، همان‌طور که در هفته گذشته نیز شاهد آن بودیم. تفاوت نرخ بهره در این هفته تغییر چندانی نداشته و حتی اندکی به نفع یورو بوده است اما عوامل دیگری در حال تأثیرگذاری هستند. در ابتدای هفته، احتمالاً تنگنای نقدینگی در بازار پول آمریکا نقش داشته است. با این حال، میزان استقراض شبانه در تسهیلات ریپو فدرال رزرو کاهش یافته که نشان‌دهنده بهبود نسبی شرایط است. همچنین، معامله چندمرحله‌ای ۶ میلیارد یورویی شرکت Alphabet در قالب اوراق Reverse Yankee ممکن است فشار نزولی بر EURUSD وارد کرده باشد. این معامله فردا تسویه می‌شود و تأثیر احتمالی آن به پایان خواهد رسید. در واقع، به نظر می‌رسد تقاضا برای دلار آمریکا در پی کاهش موقعیت‌های پرریسک، عامل اصلی افت EURUSD باشد. علاوه بر این، احتمالاً EURUSD تحت تأثیر افت GBPUSD نیز قرار گرفته است. سخنرانی دیروز وزیر خزانه‌داری بریتانیا، ریچل ریوز، که به‌عنوان بودجه‌ای بدون داده تلقی شد، زمینه‌ساز احتمال افزایش مالیات دانسته شده است. با این حال، انتظارات برای کاهش نرخ بهره توسط بانک انگلستان تغییر چندانی نکرده و افت GBPUSD بیشتر به اصلاح بازار سهام جهانی مربوط می‌شود. جفت‌ارز GBPUSD در محدوده ۱.۲۹۵۰ تا ۱.۳۰۰۰ حمایت دارد و EURUSD نیز در سطح ۱.۱۴۵۰ حمایت شده است. باید دید داده‌های ADP امروز چه تأثیری خواهند داشت. سایر ارزها: کرون سوئد و نشست Riksbank امروز نشست بانک مرکزی سوئد (Riksbank) نیز برگزار می‌شود. رشد قوی در سه‌ماهه سوم نشان می‌دهد که چرخه کاهش نرخ بهره در سطح ۱.۷۵٪ به پایان رسیده است. بازارهای پولی نرخ ثابت را برای بیشتر سال ۲۰۲۶ و سپس آغاز چرخه افزایش نرخ بهره پیش‌بینی می‌کنند. اگر شرایط خارجی دشوار نبود، می‌توانستیم بگوییم که EURSEK در معرض افت قرار دارد. اما مانند کرون نروژ، کرون سوئد نیز در زمان اصلاح بازار سهام عملکرد ضعیفی دارد. با این حال، انتظار داریم فروشندگان EURSEK در صورت رسیدن نرخ به محدوده ۱۱.۰۸ تا ۱۱.۱۰ دوباره ظاهر شوند. ما نسبت به کرون سوئد در سال ۲۰۲۶ دیدگاه صعودی داریم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر بازرگانی چین خواستار تقویت همکاری‌های معدنی با استرالیا شد

وزیر بازرگانی چین، وانگ، خواستار تقویت همکاری‌های معدنی میان چین و استرالیا شد. همچنین اعلام شد که: چین و استرالیا همکاری‌های تجاری در حوزه کشاورزی را تقویت خواهند کرد. چین و استرالیا تجارت خدمات را بیش از پیش گسترش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدها در منطقه یورو افزایش یافتند

بر اساس گزارش ردیاب دستمزد بانک مرکزی اروپا، نرخ کلی دستمزدها در سه‌ماهه سوم سال ۲۰۲۶ به ۲.۲٪ رسیده است که نسبت به ۱.۸٪ در نیمه اول سال ۲۰۲۶ افزایش داشته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ 5 نوامبر منقضی می‌شوند

در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفت‌ارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسک‌پذیری عامل اصلی جهت‌گیری معاملات این هفته محسوب می‌شود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده می‌شود که به تثبیت بازار کمک کرده است. در این میان، جفت‌ارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک نیوزیلند از سیاست پولی فعلی دفاع کرد

رئیس موقت بانک مرکزی نیوزیلند، هاوکس‌بی، اعلام کرد که قیمت مسکن و رشد اعتباری در حال حاضر زنگ خطر جدی ایجاد نکرده‌اند و امکان تنظیم مجدد نسبت وام به ارزش (LVR) در وام‌های مسکن پایه وجود دارد. او در سخنرانی اخیر خود تأکید کرد که شرایط فعلی بازار مسکن و اعتبارات، نگرانی فوری برای سیاست‌گذاران ایجاد نکرده است. با این حال، داده‌های اشتغال سه‌ماهه سوم نشان می‌دهد نرخ بیکاری به ۵.۳٪ افزایش یافته که مطابق با پیش‌بینی‌ها اما بالاتر از رقم قبلی (۵.۲٪) است. پیش از انتشار این داده‌ها، دلار نیوزیلند در وضعیت ضعیفی قرار داشت و پس از آن نیز افت بیشتری را تجربه کرد، به‌طوری که دلار استرالیا به بالاترین سطح خود در ۱۲ سال گذشته در برابر دلار نیوزیلند رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر