TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار با پیش‌خور کردن داده‌های ضعیف، دوباره عقب‌نشینی می‌کند

کاهش ارزش دلار آمریکا در هفته جاری به‌نظر می‌رسد به دلیل انتظار بازار برای انتشار داده‌های ضعیف از اقتصاد آمریکا باشد. اما با توجه به اظهارات مقامات فدرال رزرو، این حرکت کمی زودهنگام به‌نظر می‌رسد؛ حتی اگر احتمال انتشار داده‌های اشتغال ماه سپتامبر نیز وجود داشته باشد. در بریتانیا، دولت برنامه خود برای افزایش مالیات بر درآمد را کنار گذاشته و این موضوع ناگهان ریسک‌های نزولی پوند را افزایش داده است. دلار آمریکا: دلار در حال قیمت‌گذاری بر مبنای داده‌های ضعیف این موضوع که بازار فارکس بسیار کارآمد و آینده‌نگر است، چندان عجیب نیست. در شرایط فعلی، به‌نظر می‌رسد دلار آمریکا در حال انعکاس این روایت است که بازگشایی دولت باعث انتشار داده‌های اقتصادی ضعیف‌تر خواهد شد و این موضوع می‌تواند به بازنگری انبساطی‌تر (داویش) در مسیر سیاست‌گذاری فدرال رزرو منجر شود. این موضوع مدتی است که دیدگاه ما (تحلیلگران ING) بوده اما باید اعتراف کنیم که با توجه به سخنان مقامات فدرال رزرو، احتمال کاهش نرخ بهره در دسامبر کمتر شده است.دیروز «نیل کاشکاری» بر تاب‌آوری فعالیت‌های اقتصادی فراتر از انتظار تأکید کرد و گزینه‌های مختلف را برای نشست دسامبر باز گذاشت. «هامک» و «موسالم» (که معمولاً سیاست‌گذاران متمایل به سیاست‌های انقباضی هستند) نیز اشاره کردند که اقتصاد نزدیک به سطح نرخ خنثی (neutral rate) قرار دارد و فضای زیادی برای کاهش بیشتر نرخ بهره وجود ندارد. یکی از نکات مهم روز گذشته، اعلام «کوین هَسِت» (رئیس شورای ملی اقتصاد و نامزد احتمالی ریاست فدرال رزرو) بود مبنی بر اینکه داده‌های اشتغال ماه سپتامبر احتمالاً منتشر خواهند شد — شاید در هفته آینده — اما بدون اعلام نرخ بیکاری. از دید ما، این موضوع نشان می‌دهد دولت آمریکا نمی‌خواهد فدرال رزرو عدم انتشار داده‌ها را به‌عنوان بهانه‌ای برای عدم کاهش نرخ بهره در دسامبر مطرح کند. در حالی‌که کاهش اخیر دلار با دیدگاه نزولی ما هم‌راستا است، این حرکت تا حدی زودهنگام به‌نظر می‌رسد و در صورتی که سری نخست داده‌های اقتصادی آمریکا به اندازه‌ای بد نباشد که بازار آن را پیش‌خور کرده، احتمال بازگشت سریع دارد. یورو: مومنتوم مثبت ممکن است کاهش یابد روند صعودی EURUSD در معاملات نقدی و بازار اختیار معامله ادامه یافته است. طی ۱۰ روز گذشته، ریسک‌ریورسال ۲۵ دلتا یک‌ماهه(25-delta risk reversal: اختلاف هزینه خرید اختیار خرید نسبت به اختیار فروش، که نشان‌دهنده جهت‌گیری بازار است)از منفی ۰.۲ به مثبت ۰.۳ رسیده است. هنوز تا رسیدن به اوج‌های ماه سپتامبر (۰.۷) یا ماه آوریل (۱.۳) فاصله وجود دارد، اما مسیر حرکت روشن است. حرکت اخیر EURUSD عمدتاً — اما نه کاملاً — ناشی از ضعف دلار بوده است.ارزهای اروپایی به‌طور کلی در تقاضا هستند و هرچند NOK، SEK و CHF بهترین عملکرد را داشته‌اند، سایر ارزهای G10 از ابتدای هفته نسبت به یورو ضعیف‌تر بوده‌اند. انتشار دوم داده‌های تورم (CPI) و تولید ناخالص داخلی (GDP) امروز در منطقه یورو نباید تأثیر زیادی بر بازار داشته باشد و تنها سخنران برنامه‌ریزی‌شده بانک مرکزی اروپا «ایزابِل اشنابل» خواهد بود. در حال حاضر، EURUSD به‌طور کامل گپ «کم‌ارزش‌گذاری» پیشین خود را جبران کرده و از این رو، در کوتاه‌مدت نسبت به صعود بیشتر اطمینان کمتری داریم؛ مگر اینکه داده‌های آمریکا ضعیف‌تر از انتظار منتشر شوند.ریسک اصلاح قیمت امروز وجود دارد و بازگشت زیر سطح ۱.۱۶۰ کاملاً محتمل است. پوند بریتانیا: افزایش ناگهانی ریسک‌های نزولی ناشی از ریسک مالی گزارش‌هایی مبنی بر اینکه ریچل ریوِز، وزیر خزانه‌داری بریتانیا، قصد دارد برنامه افزایش مالیات بر درآمد را لغو کند، باعث فشار بر پوند شده است.همان‌طور که در پیش‌بینی بودجه بریتانیا اشاره کرده بودیم، رشد قیمت اوراق قرضه دولتی (gilt rally) بر این انتظار استوار بود که افزایش مالیات بر درآمد می‌تواند: به اندازه کافی سیاست مالی را منقبض کند بدون آنکه تورم را افزایش دهد، و در نهایت زمینه را برای کاهش نرخ بهره توسط بانک انگلستان در دسامبر و بعد از آن فراهم کند. این موضوع یک مزیت دوگانه برای بازار اوراق بریتانیا بود:ریسک مالی کمتر + سیاست پولی انبساطی‌تر. اکنون مشخص نیست ریوِز چگونه می‌خواهد گپ ۳۰ میلیارد پوندی بودجه را بدون دست زدن به مالیات بر درآمد جبران کند.در اینجا به مواردی که بازار نسبت به آن حساس است اشاره شده بود.برای مثال، اگر او به‌جای آن به افزایش مالیات بر ارزش افزوده (VAT) — که اثری تورمی دارد — روی آورد، قیمت اوراق دچار افت شده و بازنگری انقباضی برای سیاست پولی بانک انگلستان رخ خواهد داد. گزارش‌های رسانه‌ای نشان می‌دهد گزینه‌های مختلفی در حال بررسی است. یکی از گزینه‌ها ثابت نگه داشتن سقف طبقات مالیاتی است که از نظر تأثیر مالی مشابه افزایش نرخ مالیات یک طبقه خواهد بود و می‌تواند مورد استقبال بازار قرار گیرد. در حال حاضر EURGBP در سطح ۰.۸۸۷ معامله می‌شود.اگر بازار گیلت با کاهش ملموسی باز شود، ریسک پریمیوم روی پوند بیشتر شده و می‌تواند جفت‌ارز را به بالای ۰.۸۹۰ برساند. با این حال، این اتفاق هنوز نشانه‌ای کافی از آن نیست که ریوِز قصد دارد رویکرد محتاطانه مالی خود را به‌طور اساسی تغییر دهد.در گذشته نیز دیده بودیم که حرکت‌های ناخواسته در بازار اوراق، دولت را وادار به واکنش‌هایی برای آرام‌سازی بازار کرده است.بنابراین، هرچند ریسک‌های نزولی پوند افزایش یافته است، همچنان انتظار داریم بخشی از رشد EURGBP معکوس شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازاکس، عضو بانک مرکزی اروپا: اروپا به هدف تورمی خود دست یافته است

کازاکس، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، اعلام کرد که بانک مرکزی اروپا به هدف تورمی خود دست یافته است. او افزود که سطح فعلی نرخ بهره با وضعیت تورم هماهنگ است و در صورت تغییر شرایط اقتصادی، نرخ‌ها تنظیم خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 14 نوامبر منقضی می‌شوند

انقضای آپشن‌های ارزی برای ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران) در تاریخ ۱۴ نوامبر شامل چند سطح مهم است که باید به آن‌ها توجه کرد. اولین مورد مربوط به جفت ارز EURUSD در سطح ۱.۱۶۲۵ است. این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین تأثیر انقضا بر حرکت قیمت احتمالاً محدود خواهد بود. این جفت ارز از هفته گذشته در مسیر صعودی قرار گرفته و تمرکز فعلی بازار روی میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۲ است که به‌عنوان خط کلیدی مقاومت در نظر گرفته می‌شود. مورد دوم مربوط به USDCAD در سطح ۱.۴۰۲۵ است. این سطح می‌تواند باعث ثبات بیشتر در حرکت قیمت در ساعات معاملاتی اروپا شود؛ زیرا قیمت فعلی بین میانگین‌های متحرک ساعتی ۱.۴۰۱۶ تا ۱.۴۰۵۶ قرار دارد. در طول هفته، خریداران سطح ۱.۴۰۰۰ را حفظ کرده‌اند و این محدوده فعلاً دامنه معاملاتی فعال برای USDCAD را تعریف می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل پیشنهاد اصلاح تبلیغات را به اروپا ارائه کرد

گوگل برای پاسخ به جریمه ۳.۴ میلیارد دلاری اتحادیه اروپا، پیشنهادهایی برای اصلاح فعالیت‌های تبلیغاتی خود ارائه کرده است اما حاضر به واگذاری کامل بخش Ad Manager نشده است. این جریمه به‌دلیل آن بود که گوگل به‌طور ناعادلانه خدمات تبلیغاتی خود را در پلتفرم‌های خرید و فروش تبلیغات ترجیح داده و رقابت را مختل کرده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه سال ۲۰۲۶ آلمان ۵۲۴.۵ میلیارد یورو است

بودجه سال ۲۰۲۶ آلمان با مجموع ۵۲۴.۵ میلیارد یورو توسط کمیته بودجه تصویب شد. این بسته شامل ۵۸.۳ میلیارد یورو سرمایه‌گذاری و ۹۷.۹ میلیارد یورو استقراض است و اکنون برای رأی‌گیری در پارلمان آماده می‌شود. تصویب این بودجه نشان‌دهنده تعهد دولت آلمان به توسعه اقتصادی و تأمین مالی پروژه‌های کلان در سال‌های آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اروپا در تلاش است تا با تجمیع منابع دلاری، وابستگی خود به بانک مرکزی آمریکا را کاهش دهد

بر اساس گزارش منابع رویترز، مقامات اروپایی در حال بررسی ایده تجمیع دلارها هستند؛ هدف از این اقدام، کاهش وابستگی به فدرال رزرو آمریکا است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وزارت اقتصاد آلمان آینده تجارت را تیره دید

وزارت اقتصاد آلمان در گزارش ماهانه خود اعلام کرد که تهدیدهای اخیر مربوط به کمبود عرضه نیمه‌رساناها و محدودیت‌های صادرات عناصر نادر از سوی چین، در کوتاه‌مدت تهدید جدی برای صنعت آلمان محسوب نمی‌شوند. با این حال، این خطرات نشان‌دهنده وابستگی صنعت آلمان، به‌ویژه بخش خودروسازی، به زنجیره‌های تأمین جهانی هستند و با توجه به تنش‌های ژئوپلیتیکی، احتمالاً در بلندمدت ادامه خواهند داشت. همچنین در این گزارش آمده است که انتظار می‌رود پویایی تجارت جهانی در سال ۲۰۲۶ به‌طور قابل توجهی ضعیف‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین بیانیه G7 را محکوم کرد

وزارت خارجه چین با محکوم‌کردن بیانیه گروه G7 درباره تقویت نظامی چین، اعلام کرد که این اظهارات نادرست بوده و به‌شدت با آن مخالف است. چین همچنین از G7 خواست تا از بهره‌برداری سیاسی از مسائل دریایی برای تشدید تنش‌ها خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

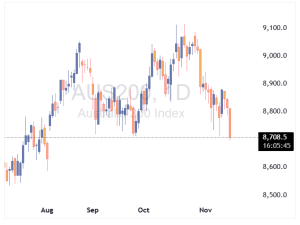
بازار سهام استرالیا سقوط کرد

گزارش قوی اشتغال در استرالیا باعث افزایش ارزش دلار و سقوط بازار سهام شد. نرخ بیکاری به ۴.۳٪ کاهش یافت و اشتغال تمام‌وقت رشد چشمگیری داشت. شاخص S&P/ASX 200 به پایین‌ترین سطح سه‌ماهه رسید. این داده‌ها امیدها برای کاهش نرخ بهره توسط بانک مرکزی استرالیا را از بین برده‌اند و احتمال کاهش نرخ در دسامبر به ۲۰٪ کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از گزارش اشتغال جهش کرد

دلار استرالیا پس از انتشار گزارش بسیار قوی اشتغال در ماه اکتبر جهش کرد. نرخ بیکاری کاهش یافته و تغییرات اشتغال دو برابر بیشتر از پیش‌بینی‌ها بوده است. همچنین اشتغال تمام‌وقت به‌طور قابل توجهی افزایش یافته است. بانک مرکزی استرالیا دارای دو مأموریت اصلی است: ۱. ثبات قیمت‌ها (حفظ تورم در محدوده ۲ تا ۳ درصد) ۲. اشتغال کامل (و اگر بخواهیم مورد سوم را اضافه کنیم: ثبات ارز) در حالی که تورم در استرالیا در حال افزایش است و نگرانی‌هایی برای بانک استرالیا ایجاد کرده، بازار کار پیش‌تر نشانه‌هایی از ضعف نشان می‌داد که می‌توانست مبارزه با تورم را دشوارتر کند. اما با انتشار این گزارش قوی اشتغال، نگرانی‌ها فعلاً کنار گذاشته شده‌اند. در ماه اکتبر، نرخ بیکاری به ۴.۳٪ رسید (در حالی که انتظار ۴.۴٪ و نرخ قبلی ۴.۵٪ بود). با توجه به این داده‌ها، بانک مرکزی استرالیا در آینده نزدیک نرخ بهره را کاهش نخواهد داد و احتمالاً تا پایان سه‌ماهه اول سال آینده در حالت انتظار باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلینگبایل، نماینده آلمان: باید مشارکت‌های تجاری مانند بازار مشترک کشورهای آمریکای جنوبی (مرکوسور) را گسترش دهیم.

انتظار دارم توافق مرکوسور تا پایان سال نهایی شود. انتظار دارم یورو دیجیتال نیز امسال نهایی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مشاوران اقتصادی آلمان پیش‌بینی کرده است که اقتصاد این کشور در سال ۲۰۲۶ با رشد ۰.۹٪ روبه‌رو خواهد شد، در حالی که پیش‌بینی قبلی در ماه می رشد ۱.۰٪ را نشان می‌داد.

مشاوران اقتصادی آلمان پیش‌بینی رشد اقتصادی این کشور برای سال ۲۰۲۵ را به ۰.۲٪ ارتقا دادند، در حالی که پیش‌تر رشد صفر درصدی پیش‌بینی شده بود. مشاوران اقتصادی آلمان اعلام کردند که سرمایه‌گذاری ضعیف و کاهش صادرات، فشار بر اقتصاد این کشور وارد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایزابل اشنابل، عضو بانک مرکزی اروپا:‌ تورم خدمات با چسبندگی بالا ادامه دارد

ایزابل اشنابل از بانک مرکزی اروپا اعلام کرد که اقتصاد منطقه یورو همچنان از حرکت پایه‌ای مثبت برخوردار است، اما تورم مواد غذایی و خدمات همچنان بالا و مقاوم باقی مانده‌اند. نشانه‌ای از فشارهای کاهش‌یابنده پایدار تورم دیده نمی‌شود. او همچنین تأکید کرد که نرخ‌های بهره در موقعیت کاملاً مناسبی قرار دارند و نیازی به تغییر فوری در سیاست‌های پولی نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار برای حرکت بعدی خود منتظر نشانه‌های تازه می‌ماند

معامله‌ی «کری ترید» دیروز تحت یک آزمون فشار قرار گرفت، زمانی که یکی از ارزهای محبوب در این راهبرد، یعنی «فورینت مجارستان» (HUF)، با چشم‌انداز کسری بودجه‌ی بالاتر روبه‌رو شد. پس از افت ۰.۷ درصدی، فورینت دوباره با تقاضا مواجه شده است. با توجه به اینکه انتظار می‌رود نوسانات بازار پایین باقی بماند، بعید است که در کوتاه‌مدت شاهد لغو گسترده‌ی راهبردهای کری ترید باشیم. دلار آمریکا: تمرکز بر سخنرانی ویلیامز از فدرال رزرو امروز در گزارش «چشم‌انداز ارزی ۲۰۲۶» که این هفته منتشر کردیم، پیش‌بینی ما این است که محیط با نوسان پایین تا سال ۲۰۲۶ ادامه یابد و استراتژی‌های کری ترید همچنان محبوب باقی بمانند. پرسش اصلی این است که آیا سرمایه‌گذاران در این حوزه بیش از حد ریسک کرده‌اند یا خیر. پاسخ نسبی به این پرسش دیروز نمایان شد، زمانی که یکی از ارزهای هدف محبوب (فورینت مجارستان) با اخبار نامطلوبی درباره‌ی بودجه روبه‌رو شد. به‌طور مختصر، نرخ EURHUF به‌دنبال این خبر ۰.۷ درصد رشد کرد، اما اکنون نیمی از آن را اصلاح کرده است. ما استدلال می‌کنیم که شاید بازار از پیش مقداری سیاست مالی انبساطی‌تر (افزایش هزینه‌های دولتی) را در قیمت لحاظ کرده بود؛ با این حال، پایداری فورینت نشان می‌دهد که بازار همچنان تا حد زیادی به معاملات کری ترید پایبند است، حتی در شرایطی که بازارهای اصلی وضعیتی ترکیبی دارند. همچنین باید اشاره کرد که ارزهای آمریکای لاتین عملکرد بسیار خوبی دارند، چرا که از نرخ‌های بهره‌ی بالا (بازده جذاب کری) و روند مثبت قیمت فلزات پشتیبانی می‌شوند. در خصوص بازارهای اصلی، واژه‌ی «ترکیبی» بهترین توصیف است. دلار دیروز برای مدتی تحت فشار قرار گرفت، پس از آنکه گزارش مؤسسه‌ی خصوصی «ADP» نشان داد در طول ماه اکتبر به‌طور میانگین هر هفته ۱۱ هزار شغل از بین رفته است. این گزارش از روش‌شناسی متفاوتی نسبت به نسخه‌ی پیشین خود استفاده کرد که در همان ماه از ایجاد ۴۲ هزار شغل خبر داده بود. با این حال، دلار برای مدت طولانی در وضعیت عرضه باقی نماند و شب گذشته دوباره اندکی تقویت شد. در این میان، جفت‌ارز USDJPY در خط مقدم حرکت قرار داشت؛ خریدهای انجام‌شده در زمان «ثابت توکیو» (Tokyo fix – لحظه‌ی تسویه‌ حساب‌های ارزی در بازار ژاپن) دلیل اصلی این حرکت دانسته شد. یکی از عواملی که تصور می‌شود از سطح فعلی USDJPY حمایت می‌کند، جریان سرمایه‌گذاری مستقیم به ایالات متحده است. این جریان‌های احتمالی باعث شده‌اند که نرخ USDJPY به سطح روانی ۱۵۵ برسد؛ جایی که هشدارهای لفظی مقامات ژاپنی افزایش یافته است. با این حال، احتمالاً تعداد کمی حاضر خواهند بود در سطح ۱۵۵ اقدام به فروش دلار در برابر ین کنند، چرا که بیم آن می‌رود این جفت‌ارز به‌راحتی تا سطح ۱۶۰ نیز صعود کند، به‌ویژه در شرایط بازارهای کم‌عمق پایان سال. همچنین انتظار نمی‌رود مداخله‌ی واقعی (فروش فیزیکی دلار توسط بانک مرکزی ژاپن) پیش از رسیدن به سطح ۱۶۰ انجام گیرد. برای امروز، تمرکز بازار بر رأی مجلس نمایندگان آمریکا به لایحه‌ی مصالحه‌ی سنا برای بازگشایی دولت است که احتمالاً تا ۳۰ ژانویه اعتبار دارد. اگر این طرح تصویب شود، دولت آمریکا احتمالاً از روز جمعه بازگشایی خواهد شد و گزارش اشتغال ماه سپتامبر (NFP) که می‌تواند اثر منفی بر دلار داشته باشد، احتمالاً اوایل هفته‌ی آینده منتشر خواهد شد. پیش از آن، امروز ساعت ۱۵:۲۰ به وقت اروپای مرکزی (CET)، «جان ویلیامز» رئیس فدرال رزرو نیویورک سخنرانی مهمی خواهد داشت. او معمولاً دیدگاه نسبتاً متمایل به سیاست‌های انبساطی (داویش) دارد، اما بعید است اظهاراتش تأثیر محسوسی بر قیمت‌گذاری فعلی بازار بگذارد؛ بازاری که هم‌اکنون ۶۶ درصد احتمال برای کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر در نظر گرفته است. در مجموع، هرچند تمایل داریم بگوییم دلار هفته‌ی گذشته به اوج خود رسیده اما در حال حاضر محرک‌های کافی برای تضعیف قابل‌توجه آن وجود ندارد. به همین دلیل انتظار داریم شاخص دلار در محدوده‌ی ۹۹.۲۵ تا ۹۹.۷۵ نوسان کند. یورو: بهره‌برداری از ضعف نسبی دلار جفت‌ارز EURUSD در این هفته توانسته سودهای خود را حفظ کند – هرچند این موضوع بیشتر ناشی از تضعیف نسبی دلار است. گزارش دیروز شاخص انتظارات اقتصادی مؤسسه‌ی «ZEW» آلمان برای ماه نوامبر چندان دلگرم‌کننده نبود. با این حال، شاخص تجمیعی ZEW برای کل منطقه‌ی یورو اندکی افزایش یافت، که این پرسش را مطرح می‌کند که آیا آلمان در حال تبدیل‌شدن به یک استثنا در میان اقتصادهای منطقه است یا خیر. امروز داده‌ی مهمی از منطقه‌ی یورو منتشر نخواهد شد و تمرکز بر سخنرانی مقامات بانک مرکزی اروپا است. در این میان، «ایزابل اشنابل» ساعت ۱۲:۳۰ به وقت اروپای مرکزی سخنرانی‌ای با عنوان «اروپای بازتصور شده: مسیر توانمندسازی» خواهد داشت. به نظر می‌رسد این سخنرانی ماهیتی جهانی و راهبردی برای آینده‌ی یورو داشته باشد و احتمالاً دعوتی به سیاست‌مداران اروپایی برای کاهش تفرقه و انجام اصلاحات در سیاست‌های منطقه‌ای باشد. خوشحالیم که نرخ EURUSD اکنون بیشتر به ۱.۱۶ نزدیک است تا ۱.۱۵ اما برای حرکت پایدار بالای سطح ۱.۱۶ احتمالاً نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا خواهیم داشت. پوند بریتانیا: ریسک‌های نزولی جفت‌ارز EURGBP پس از انتشار داده‌های غیرمنتظره‌ی ضعیف از بازار کار بریتانیا در ماه سپتامبر، بار دیگر به بالای سطح ۰.۸۸ بازگشته است. هرچند تردیدهای گسترده‌ای درباره‌ی دقت داده‌های «نظرسنجی نیروی کار» وجود دارد – این نظرسنجی در سال ۲۰۲۳ به‌طور موقت برای بازبینی روش جمع‌آوری داده‌ها متوقف شده بود – اما با این حال، پوند نتوانسته افت خود را جبران کند. عامل منفی دیگر برای امروز، خبر احتمال چالش رهبری علیه نخست‌وزیر «استارمر» پس از ارائه‌ی بودجه در اواخر ماه جاری است. هرچند محبوبیت استارمر پایین است، اما برکناری احتمالی او می‌تواند درباره‌ی آینده‌ی وزیر دارایی، «ریچل ریوِز»، ابهام ایجاد کرده و مقداری «ریسک پریمیوم سیاسی» به بازار دارایی‌های بریتانیا بیفزاید. پوند هم‌اکنون با فشار ناشی از ترکیب سیاست مالی انقباضی‌تر (افزایش محدودیت‌های بودجه‌ای) و سیاست پولی انبساطی‌تر (انتظار کاهش نرخ بهره) روبه‌رو است که آن را در وضعیت ضعیفی نگه داشته است. با این حال، افزایش سر و صدای سیاسی می‌تواند جفت‌ارز EURGBP را به بالاترین سطوح سال، یعنی محدوده‌ی ۰.۸۸۷۰ تا ۰.۸۹۰۰ برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ویلروی، رئيس بانک مرکزی فرانسه، تاب‌آوری اقتصاد فرانسه را تأیید کرد

فرانسوا ویلروی، رئيس بانک مرکزی فرانسه، اعلام کرد که اقتصاد فرانسه با وجود بی‌ثباتی‌های سیاسی همچنان مقاوم باقی مانده است. او همچنین اظهار داشت که انتظار دارد پیش‌بینی‌های رشد اقتصادی را افزایش دهد. نااطمینانی‌های داخلی و بین‌المللی تأثیری معادل ۰.۵٪ بر تولید ناخالص داخلی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 12نوامبر منقضی می‌شوند

در معاملات آپشن‌های ارزی امروز (۱۲ نوامبر، ساعت ۱۰ صبح به وقت نیویورک)، چند سطح کلیدی برای جفت‌ارزها قابل توجه هستند: برای EURUSD سطح ۱.۱۵۵۰ اهمیت دارد که در نزدیکی میانگین متحرک ۱۰۰ ساعته (۱.۱۵۵۵) قرار دارد. این سطح می‌تواند به‌عنوان کف حمایتی در جریان معاملات اروپایی عمل کند، به‌ویژه با توجه به الگوی تثبیت قیمت زیر سطح ۱.۱۶۰۰ از ابتدای هفته. برای GBPUSD سطح ۱.۳۱۰۰ مطرح است. پوند پس از گزارش ضعیف بازار کار بریتانیا فشار نزولی را تجربه کرد، اما حرکت نوسانی دلار این فشار را متعادل کرده است. میانگین‌های متحرک ساعتی در محدوده ۱.۳۱۱۷ تا ۱.۳۱۳۹ نقاط مهم‌تری هستند، بنابراین سطح آپشن ممکن است صرفاً نقش حمایتی جزئی در برابر افت قیمت ایفا کند. برای AUDUSD سطح ۰.۶۵۰۰ قابل توجه است. مشابه دو جفت‌ارز دیگر، میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته در محدوده ۰.۶۵۱۰ تا ۰.۶۵۱۵ می‌توانند کف قیمتی را حفظ کنند. این جفت‌ارز نیز از ابتدای هفته به‌صورت جانبی حرکت کرده و اخیراً کمی بالاتر از این سطح تثبیت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی استرالیا احتمالاً همچنان محدودکننده است

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که سیاست پولی این کشور احتمالاً همچنان محدودکننده است اما در حال بازبینی قرار دارد. او گفت که هیئت مدیره بانک در حال بررسی میزان واقعی سخت‌گیری سیاستی است و این موضوع به‌صورت فعال در حال بحث است. هاوزر در مصاحبه‌ای اختصاصی اظهار داشت اگر مشخص شود که سیاست فعلی دیگر حتی «اندکی محدودکننده» هم نیست، این موضوع پیامدهای مهمی برای سیاست‌های آینده خواهد داشت و ممکن است ضرورت حفظ نرخ‌های بهره بالا برای مدت طولانی‌تر را تقویت کند. او افزایش اخیر در شاخص سنتیمنت مصرف‌کننده وست‌پک را ناپایدار و غیرقابل اتکا دانست و گفت سیاست‌گذاران منتظر خواهند ماند تا ببینند آیا این بهبود ادامه‌دار است یا خیر. وی داده‌های اخیر مصرف را ترکیبی از رشد و افت توصیف کرد و افزود که سناریوی اصلی بانک مرکزی همچنان بهبود تدریجی و ملایم در هزینه‌کرد مصرف‌کنندگان است. در مورد بازار کار، هاوزر تأکید کرد که هیچ سطحی از بیکاری وجود ندارد که بانک مرکزی را راضی کند و هدف اصلی همچنان بازگرداندن تورم به سطح هدف بدون افزایش شدید بیکاری است. او همچنین به ساختار جدید حکمرانی بانک مرکزی اشاره کرد و گفت که رأی‌گیری‌های بدون نام برای تشویق به بحث آزاد طراحی شده‌اند و مشارکت عمومی اعضای هیئت مدیره آغاز شده و در آینده افزایش خواهد یافت. در پاسخ به سؤالی درباره بازارهای مالی، هاوزر گفت مشخص نیست که آیا جهان در حباب هوش مصنوعی قرار دارد یا نه اما سناریوی اصلی بانک مرکزی استرالیا وقوع سقوط قریب‌الوقوع بازار نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا گاز طبیعی آخرین قطعه از پازل سرمایه‌گذاری در هوش مصنوعی است؟

در حالی که سرمایه‌ها در حال سرازیر شدن به سمت مراکز داده و شرکت‌های خدمات عمومی (utilities) هستند، این پرسش مطرح است که چه چیزی انرژی آن‌ها را تأمین خواهد کرد؟ پیش‌بینی‌های هوای سردتر، قیمت گاز طبیعی آمریکا را به یکی از بهترین سطوح از زمان جهش قیمتی سال ۲۰۲۳ رسانده است، اما این روند می‌تواند ادامه داشته باشد. قیمت گاز طبیعی امروز ۵٪ افزایش یافته، اما یکی از معدود دارایی‌هایی است که به طور مستقیم با ابرچرخه سرمایه‌گذاری هوش مصنوعی (AI investment supercycle) در ارتباط بوده و هنوز جهش قیمتی چشمگیری را تجربه نکرده است. دلایل متعددی برای رشد احتمالی قیمت گاز وجود دارد: ۱. مراکز داده (Data centers): پیش‌بینی می‌شود تا سال ۲۰۳۰ حدود ۵۰۰ مرکز داده بزرگ جدید ساخته شود که معادل تأمین برق نزدیک به ۲۰ میلیون خانه در آمریکا یا ۵۰ تا ۶۰ گیگاوات برق است. این انرژی عمدتاً از گاز طبیعی تأمین خواهد شد و می‌تواند حدود ۳.۵ تا ۴ درصد به تقاضای گاز طبیعی آمریکا بیافزاید. ۲. توسعه صادرات گاز مایع (LNG): در حال حاضر هفت پروژه بزرگ ساخت LNG در آمریکای شمالی در دست اجراست که ظرفیت صادرات را تا سال ۲۰۲۹ به ۲۸.۷ میلیارد فوت مکعب در روز (Bcf/d) افزایش می‌دهد. این پروژه‌ها تقاضا برای گاز طبیعی را به شدت بالا می‌برند. ۳. قیمت پایین نفت: تولید نفت و گاز مانند دوقلوهای به‌هم‌چسبیده به یکدیگر وابسته‌اند. زمانی که قیمت نفت پایین است، حفاری برای چاه‌های نفتی که حاوی گاز نیز هستند، کاهش می‌یابد که این امر به‌طور حاشیه‌ای عرضه گاز را محدود می‌کند. در کوتاه‌مدت، قیمت گاز طبیعی همیشه به وضعیت آب‌وهوای زمستان بستگی دارد، اما در بلندمدت یک تقاضای عظیم برای گاز طبیعی آمریکای شمالی در راه است. بازگشت قیمت به سطح ۷ دلار می‌تواند یک سود بادآورده برای تولیدکنندگان گاز و یک دردسر تورمی بزرگ برای دیگران باشد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وزیر اقتصاد هلند بر لزوم بازسازی سریع زنجیره‌های تأمین در بخش نیمه‌رساناها تأکید کرد

کارمانس، وزیر اقتصاد هلند، با شِفچوویچ، مقام ارشد اتحادیه اروپا، درباره شرکت Nexperia گفت‌وگو کرد. او اظهار داشت: «من به همراه شفچوویچ مصمم هستم تا اطمینان حاصل شود که زنجیره‌های تأمین در سریع‌ترین زمان ممکن بازسازی می‌شوند.» وی افزود: «ما به تأمین امنیت عرضه در بخش نیمه‌رساناها متعهدیم و برای این هدف، با شرکای اروپایی و بین‌المللی همکاری نزدیکی داریم.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر