TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا: نرخ بهره فعلی مناسب است؛ رشد اقتصادی متوقف شد

در یک نگاه شورای حکام بانک مرکزی کانادا نرخ فعلی ۲.۲۵٪ را «تقریباً مناسب» و در سمت محرک ارزیابی می‌کند. رشد اقتصادی در سه ماهه پایانی ۲۰۲۵ تقریباً به ۰.۰٪ رسیده است و بازبینی توافق USMCA یک ریسک نزولی بزرگ محسوب می‌شود. بانک مرکزی معتقد است تعدیل ساختاری اقتصاد زمان‌بر خواهد بود و شواهد کمی از تاثیر هوش مصنوعی بر بهره‌وری دیده می‌شود. تورم دسامبر (۲.۴٪) ناشی از اثرات پایه تکنیکال است و تورم هسته در حال کاهش به سمت ۲.۵٪ است. صبر استراتژیک در اتاوا انتشار جزئیات نشست ماه ژانویه بانک مرکزی کانادا (BoC) نشان می‌دهد که سیاست‌گذاران تصمیم گرفته‌اند در حاشیه بمانند. شورای حکام، نرخ بهره فعلی ۲.۲۵ درصد را «تقریباً مناسب» توصیف کرده و معتقد است که این نرخ همچنان خاصیت تحریک‌کنندگی (Stimulative) دارد. تحلیلگران بر این باورند که پیام اصلی برای دلار کانادا (Loonie)، «ثبات مدیریت شده» است. بانک مرکزی انتظار دارد فشار نزولی ناشی از مازاد عرضه در اقتصاد داخلی، بتواند هزینه‌های تورمی ناشی از تغییر زنجیره تأمین جهانی را خنثی کند. چرا اقتصاد کانادا متوقف شد؟ مهم‌ترین نقطه ضعف در چشم‌انداز کانادا، رشد اقتصادی است. پس از یک سال پرنوسان ۲۰۲۵ که تعرفه‌های آمریکا ضربه سختی به صادرات خالص زد، برآورد بانک مرکزی نشان می‌دهد که رشد تولید ناخالص داخلی (GDP) در سه ماهه پایانی سال تقریباً به ۰.۰٪ رسیده است (توقف کامل). پیش‌بینی رشد ۱.۱ درصدی برای سال ۲۰۲۶ نیز نشان‌دهنده واقعیتی محتاطانه است: رشد جمعیت در حال کاهش است و ضعف در سرمایه‌گذاری تجاری به صورت گسترده دیده می‌شود. “ تیم مکلم در حال مدیریت یک «تعدیل ساختاری» است، نه یک نوسان دوره‌ای معمولی. بازبینی توافق تجاری CUSMA/USMCA و سیاست‌های غیرقابل پیش‌بینی آمریکا، مهم‌ترین «مجهولات شناخته‌شده» هستند. تحلیلگران یوتوتایمز هوش مصنوعی و ابهام در داده‌ها یکی از نکات جالب در صورتجلسه، اشاره به عدم قطعیت درباره سرعت و مقیاس تعدیلات ساختاری است که ارزیابی پتانسیل خروجی اقتصاد را دشوار کرده است. اگرچه شورا پتانسیل هوش مصنوعی (AI) برای افزایش بهره‌وری را تایید کرد، اما خاطرنشان ساخت که برخلاف آمریکا، شواهد ملموس این موضوع در کانادا هنوز محدود است و احتمالاً سال‌ها طول می‌کشد تا محقق شود. بر اساس جمع‌بندی تیم یوتوتایمز، با نرخ بیکاری بالا (۶.۸٪) و عدم تمایل به استخدام، بانک مرکزی اشتهایی برای چرخش به سیاست‌های انقباضی (Hawkish) ندارد. بازارها نیز این رویکرد «ثبات» را هضم کرده‌اند و تا زمانی که ابرهای تیره بر سر روابط تجاری آمریکای شمالی کنار نروند، بانک مرکزی موضع خنثی خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید: حفظ سیاست‌های محدودکننده برای مهار تورم همچنان ضروری است

شوک‌های قیمتی با توجه به واکنش فدرال رزرو، ماهیتی موقتی داشته‌اند و تمرکز اصلی باید بر هدف تورمی ۲ درصدی باقی بماند. بهبودهای اخیر بهره‌وری ممکن است بیشتر ناشی از ماندگاری طولانی‌تر نیروی کار در مشاغل باشد، نه صرفاً پیشرفت فناوری. فرصت‌هایی برای کاهش تقاضای ذخایر بانکی و در نتیجه کوچک‌تر شدن ترازنامه فدرال رزرو وجود دارد. سطح فعلی تورم نشان می‌دهد تقاضا همچنان قوی‌تر از بهبودهای سمت عرضه باقی مانده است. افزایش بهره‌وری می‌تواند امکان رشد سریع‌تر بدون تورم را فراهم کند، اما اقتصاد هنوز به آن نقطه نرسیده است. در شرایط فعلی و با نزدیک شدن تورم به ۳ درصد، حفظ سیاست پولی محدودکننده منطقی ارزیابی می‌شود. شواهدی مبنی بر اینکه نرخ‌های بهره فعلی به‌طور جدی اقتصاد را محدود کرده باشند، مشاهده نمی‌شود. کاهش بیشتر نرخ بهره می‌تواند باعث تداوم طولانی‌تر فشارهای تورمی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یوآن در دو راهی؛ اژدها تورم را ترجیح می‌دهد یا ثبات پول ملی را؟

در یک نگاه تله تورمی: کاهش فشار قیمت‌ها در چین، احتمال تزریق پول بیشتر به بازار را تقویت کرد. دیوار دفاعی PBOC: بانک مرکزی با تعیین قوی‌ترین نرخ میانی ۳ سال اخیر، مانع سقوط یوآن شد. عیدی صادرات به یوآن: تقاضای شرکت‌ها برای پرداخت‌های پایان سال، به داد پول ملی رسید. سیاست دوگانه: پکن به دنبال رشد اقتصادی بدون قربانی کردن ارزش ارز ملی است. در حالی که شمارش معکوس برای سال نو چینی آغاز شده، نبرد میان «داده‌های ناامیدکننده اقتصادی» و «اراده فولادین بانک خلق چین» در بازار فارکس به اوج رسیده است. در این گزارش، یوتوتایمز بررسی می‌کند که چرا با وجود تورم ضعیف، اژدهای زرد همچنان در برابر دلار قد علم کرده و خط قرمز پکن برای حفظ ثبات یوآن کجاست. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس چین این روزها شاهد یک پارادوکس اقتصادی است. از یک سو، داده‌های تورم ژانویه نشان می‌دهد که قیمت‌های مصرف‌کننده کمتر از حد انتظار رشد کرده و بخش تولید همچنان در باتلاق تورم منفی گرفتار است؛ موضوعی که معمولاً باید منجر به سقوط ارزش ارز شود. اما از سوی دیگر، بانک خلق چین (PBOC) با تمام قوا در برابر کاهش ارزش یوآن ایستاده است. استراتژی «مشت آهنین» در نرخ‌گذاری به گزارش یوتوتایمز، بانک مرکزی چین در اقدامی معنادار، نرخ میانی یوآن را در سطح ۶.۹۴۳۸ تعیین کرد که قوی‌ترین نرخ از اواسط سال ۲۰۲۳ تاکنون محسوب می‌شود. این پیام کاملاً روشن است: پکن اجازه نمی‌دهد انتظارات برای کاهش نرخ بهره (جهت تحریک اقتصاد)، به فرار سرمایه یا تضعیف شدید یوآن منجر شود. فرشته نجات فصلی: سال نو قمری نکته جالب توجه اینجاست که علیرغم داده‌های ضعیف اقتصادی، یوآن همچنان از یک حمایت سنتی برخوردار است. با نزدیک شدن به تعطیلات ۱۵ فوریه، شرکت‌های بزرگ صادراتی چین در حال تبدیل دلارهای خود به یوآن هستند تا بتوانند پاداش‌ها، حقوق‌ها و بدهی‌های پایان سال خود را تسویه کنند. این هجوم نقدینگی، مانند یک ضربه‌گیر عمل کرده و مانع از آن شده که تورم ضعیف، یوآن را به زیر بکشد. چشم‌انداز پیش رو: ثبات به هر قیمت سیاست‌گذاران چینی در آخرین بیانیه خود بر سیاست «نسبتاً انبساطی» تأکید کرده‌اند. این یعنی پکن می‌خواهد با یک دست به اقتصاد پول تزریق کند و با دست دیگر، نرخ ارز را مهار نماید. تحلیلگران معتقدند این «تعادل ظریف» تا زمانی که فشار تورم منفی از بین نرود، ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صبر استراتژیک فدرال رزرو؛ بت هاماک از توقف طولانی نرخ بهره سخن می‌گوید

در یک نگاه رئیس بانک فدرال رزرو کلیولند اعلام کرد نرخ‌های بهره ممکن است برای مدت قابل‌توجهی بدون تغییر باقی بمانند. فدرال رزرو در شرایط کنونی ترجیح می‌دهد تأثیر کاهش‌های قبلی را ارزیابی کند و از تصمیم‌های شتاب‌زده پرهیز کند. سیاست‌گذاران همچنان آماده‌اند در صورت تغییر شرایط، مسیر نرخ بهره را تعدیل کنند. بت هامک، رئیس بانک فدرال رزرو کلیولند، اعلام کرد که سیاست پولی آمریکا ممکن است برای «مدتی نسبتاً طولانی» در وضعیت توقف باقی بماند؛ تصمیمی که هدف آن، ارزیابی دقیق اثر کاهش‌های اخیر نرخ بهره بر اقتصاد است. هامک در سخنرانی خود در شهر کلمبوس ایالت اوهایو تأکید کرد که در مقطع کنونی، به‌جای تلاش برای تنظیم دقیق نرخ بهره، ترجیح می‌دهد رویکردی محتاطانه در پیش گرفته شود. به گفته او، فدرال رزرو باید با صبر و دقت، پیامدهای کاهش‌های انجام‌شده در پایان سال ۲۰۲۵ را بررسی کرده و عملکرد واقعی اقتصاد را زیر نظر بگیرد. بر اساس برآوردهای او، این رویکرد می‌تواند به دوره‌ای نسبتاً طولانی از ثبات نرخ‌ها منجر شود. رئیس بانک مرکزی کلیولند در ماه‌های گذشته بارها از همتایان خود در کمیته بازار آزاد فدرال خواسته است در کاهش نرخ بهره محتاط باشند تا از بازگشت فشارهای تورمی جلوگیری شود. او از تصمیم ماه گذشته برای تثبیت نرخ‌ها، پس از سه نوبت کاهش متوالی در اواخر سال گذشته، حمایت کرده بود. هامک در عین حال تصویری «با خوش‌بینی محتاطانه» از اقتصاد آمریکا ارائه داد. به باور او، رشد اقتصادی می‌تواند از محل حمایت‌های مالی دولت، کاهش نرخ بهره و برخی عوامل ساختاری دیگر تقویت شود؛ روندی که در نهایت به بهبود بازار کار نیز کمک خواهد کرد. او همچنین ابراز امیدواری کرد که نرخ تورم در سال جاری مسیر نزولی ملایم‌تری در پیش بگیرد. این دیدگاه در حالی مطرح می‌شود که بخشی از مقامات فدرال رزرو، از کاهش تدریجی تورم و نشانه‌هایی از تثبیت نرخ بیکاری احساس اطمینان نسبی پیدا کرده‌اند. با این حال، داده‌های جدیدی که در هفته جاری منتشر می‌شود، می‌تواند این ارزیابی‌ها را به چالش بکشد. “ «گزارش اشتغال ماه ژانویه که به‌دلیل تعطیلی اخیر دولت به تعویق افتاده بود، در روز چهارشنبه منتشر خواهد شد و گزارش شاخص قیمت مصرف‌کننده نیز برای روز جمعه برنامه‌ریزی شده است.» محمد زمانی در همین حال، آمارهای اخیر از ضعف نسبی تقاضای مصرف‌کنندگان حکایت دارد. گزارش خرده‌فروشی در ماه دسامبر کمتر از انتظار بازار بوده و اکثر گروه‌های کالایی با افت فروش مواجه شده‌اند؛ موضوعی که نگرانی‌ها درباره شتاب رشد اقتصادی را افزایش داده است. هامک در این زمینه تأکید کرد که سیاست‌گذاران باید آمادگی واکنش انعطاف‌پذیر به تحولات پیش‌بینی‌نشده را داشته باشند. او تصریح کرد که در صورت لزوم، حتی افزایش دوباره نرخ بهره نیز از دستور کار خارج نیست. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است به گفته او، در شرایط فعلی، ریسک حرکت نرخ بهره به سمت بالاتر یا پایین‌تر تقریباً متوازن است و تجربه تاریخی نشان می‌دهد انعطاف‌پذیری در سیاست پولی، مزایای قابل‌توجهی برای ثبات اقتصادی دارد. بر اساس جمع‌بندی تیم UtoTimes، اظهارات رئیس بانک فدرال رزرو کلیولند نشان می‌دهد که سیاست پولی آمریکا وارد مرحله‌ای از «صبر راهبردی» شده است؛ مرحله‌ای که در آن، تصمیم‌گیران ترجیح می‌دهند پیش از هر تغییر تازه‌ای، تصویر روشن‌تری از مسیر تورم، اشتغال و رشد اقتصادی به دست آورند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت ادامه‌دار دلار/ین پس از داده ضعیف خرده‌فروشی آمریکا؛ بازار به استقبال ین و آزمون‌های حساس پیش‌رو می‌رود

در یک نگاه دلار/ین برای دومین روز متوالی تحت فشار فروش قرار گرفت؛ پیروزی قاطع تاکایچی و جریان ورود سرمایه به سهام ژاپن، ین را تقویت کرده است. داده‌های ضعیف آمریکا، به‌ویژه خرده‌فروشی، نگرانی‌ها درباره چشم‌انداز دلار را تشدید کرده است. تمرکز بازار اکنون بر گزارش اشتغال و تورم آمریکا و پیامدهای آن برای سیاست پولی فدرال رزرو است. جفت‌ارز دلار/ین روند نزولی خود را ادامه داده و برای دومین روز پیاپی افت سنگینی را تجربه کرده است؛ حرکتی که هم‌زمان از تحولات سیاسی ژاپن و تضعیف داده‌های اقتصادی آمریکا تغذیه می‌شود. پیروزی تاکایچی با کسب اکثریت دوسوم در مجلس سفلی، به دولت جدید اختیار گسترده‌ای برای حکمرانی داده و موجی از خوش‌بینی را به بازار سهام ژاپن تزریق کرده است. نتیجه این تغییر فضا، جهش حدود ۷ درصدی شاخص نیکی تنها طی دو روز معاملاتی بوده؛ جهشی که با خروج سرمایه از دلار و حرکت به سمت ین همراه شده است. طبق بررسی‌های یوتوتایمز؛ بازار فارکس نیز بازتاب همین جابه‌جایی سرمایه را نشان می‌دهد. دلار/ین نه‌تنها تحت فشار فروش دلار قرار گرفته، بلکه امروز ین به‌عنوان یکی از قوی‌ترین ارزهای گروه G10 ظاهر شده است. افت بیش از ۱ درصدی یورو/ین و پوند/ین تأیید می‌کند که این بار، داستان فقط ضعف دلار نیست، بلکه قدرت‌گیری گسترده ین در مرکز توجه قرار دارد. با وجود چالش ساختاری بدهی در اقتصاد ژاپن، بازارها از ثبات سیاسی جدید استقبال کرده‌اند. یک دولت قدرتمند می‌تواند مسیر اصلاحات ساختاری (حتی اصلاحات پرهزینه و نامحبوب) را هموار کند. “ «با این حال، سرمایه‌گذاران با دقت منتظر جزئیات سیاست‌ها هستند؛ چراکه تاکایچی در جریان کارزار انتخاباتی خود از محرک‌های مالی بیشتر سخن گفته و اکنون زمان تبدیل شعارها به سیاست‌های اجرایی فرا رسیده است.» محمد زمانی در سوی مقابل، دلار آمریکا زیر سایه داده‌های اقتصادی ناامیدکننده قرار دارد. مجموعه‌ای از آمارهای فرعی بازار کار در هفته گذشته ضعیف‌تر از انتظار بود و گزارش خرده‌فروشی امروز نیز این تصویر را تشدید کرد. نگاه‌ها اکنون به گزارش اشتغال غیرکشاورزی (گزارش NFP) روز چهارشنبه دوخته شده؛ جایی که اجماع بازار افزایش حدود ۷۰ هزار شغل را پیش‌بینی می‌کند. با این حال، در پرتو ضعف مؤلفه اشتغال خدمات ISM و افت محسوس فرصت‌های شغلی در گزارش JOLTS، این برآورد برای بسیاری خوش‌بینانه به نظر می‌رسد. در ادامه امروز، به‌روزرسانی شاخص GDPNow از سوی فدرال رزرو آتلانتا نیز منتشر می‌شود. انتظار می‌رود این مدل، رشد اقتصادی سه‌ماهه چهارم را به محدوده کمتر از ۴ درصد کاهش دهد. هرچند رشد «بالای ۳ درصد» همچنان قابل‌قبول تلقی می‌شود، اما جهت حرکت آن اهمیت دارد؛ به‌ویژه در شرایطی که پیش‌تر برخی برآوردها از رشد ۵ درصدی سخن می‌گفتند. از منظر تکنیکال، دلار/ین با عبور از میانگین متحرک ۱۰۰روزه، سیگنال نزولی تازه‌ای صادر کرده است. هدف نخست بازار می‌تواند کف ماه ژانویه در محدوده ۱۵۲.۲۷ باشد و در صورت تداوم فشار فروش، میانگین متحرک ۲۰۰روزه در حوالی ۱۵۰.۳۹ به‌عنوان سطح کلیدی بعدی مطرح می‌شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است فراتر از گزارش اشتغال، تمرکز معامله‌گران به داده تورمی روز جمعه معطوف خواهد شد. هر نشانه‌ای از تعدیل تورم می‌تواند به کمیته بازار آزاد فدرال رزرو فضای بیشتری برای کاهش نرخ بهره بدهد؛ سناریویی که در صورت تحقق، می‌تواند فشار بر دلار را تداوم بخشد و مسیر نزولی دلار/ین را هموارتر کند. بر اساس جمع‌بندی تیم UtoTimes، ترکیب قدرت‌گیری ین، بهبود ریسک‌پذیری در سهام ژاپن و تردیدهای فزاینده نسبت به اقتصاد آمریکا، موازنه را فعلاً به نفع ارز ژاپن تغییر داده است؛ موازنه‌ای که آزمون‌های کلیدی آن در روزهای پیش‌رو رقم خواهد خورد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی چین ابزارهای پولی را فعال می‌کند؛ هدف: تقاضای داخلی

در یک نگاه بانک مرکزی چین از آمادگی برای کاهش نرخ بهره و نرخ ذخیره قانونی خبر داد. هدف این اقدامات، تحریک تقاضای داخلی و حمایت از رشد فناوری است. سیاست‌گذاران به دنبال استفاده منعطف و کارآمد از ابزارهای پولی هستند. به گزارش یوتوتایمز،  در تاریخ ۱۰ فوریه ۲۰۲۶ بانک مرکزی چین اعلام کرده که قصد دارد از مجموعه‌ای از ابزارهای سیاست‌گذاری پولی به‌صورت منعطف و هدفمند استفاده کند تا از بخش‌های کلیدی اقتصاد حمایت کند. در بیانیه رسمی این نهاد آمده است که کاهش نرخ بهره و نرخ ذخیره قانونی از جمله گزینه‌هایی هستند که در دستور کار قرار دارند. این اقدامات با هدف تقویت تقاضای داخلی، حمایت از توسعه فناوری و افزایش پایداری رشد اقتصادی طراحی شده‌اند. بانک مرکزی همچنین تأکید کرده که حمایت مالی از حوزه‌های استراتژیک در اولویت قرار دارد و سیاست‌گذاری‌ها به‌گونه‌ای تنظیم خواهند شد که اثربخشی حداکثری داشته باشند. بانک مرکزی چین همچنین اعلام کرد که نرخ ارز یوان را در سطحی «معقول» حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار مان از بانک انگلستان: تعرفه‌های آمریکا تورم بریتانیا را بالا می‌برد

در یک نگاه مان، عضو بانک انگلستان: تعرفه‌های آمریکا باعث افزایش قیمت صادرات چین به بریتانیا شده است. بانک انگلستان اکنون تورم وارداتی بالاتر را در پیش‌بینی‌های خود لحاظ می‌کند. این روند می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، کاترین مان، عضو کمیته سیاست‌گذاری بانک انگلستان، هشدار داده که تعرفه‌های تجاری آمریکا علیه چین در حال افزایش تورم وارداتی بریتانیاست. او می‌گوید صادرکنندگان چینی برای جبران هزینه‌های ناشی از تعرفه‌های آمریکا، قیمت کالاهای ارسالی به بازارهایی مانند بریتانیا را افزایش داده‌اند؛ موضوعی که برخلاف انتظار اولیه درباره اثر ضدتورمی انحراف تجاری است. مان توضیح داد که چین قیمت صادرات به آمریکا را کاهش داده اما قیمت‌ها به سایر کشورها— مثل بریتانیا—را بالا برده است. این تغییر رفتار قیمت‌گذاری باعث شده بانک انگلستان در پیش‌بینی‌های جدید خود، تورم وارداتی بالاتر را لحاظ کند. “ اظهارات مان کمی متمایل به سیاست‌های پولی انقباضی بود و نشان می‌دهد ریسک تورم وارداتی همچنان فعال است و تنش‌های تجاری جهانی می‌تواند سرعت کاهش نرخ‌های بهره در بریتانیا را کند کند. یوتوتایمز تحلیلگران می‌گویند این روند نشان می‌دهد زنجیره تأمین جهانی در برابر سیاست‌های حمایتی آمریکا بیشتر از طریق قیمت‌گذاری واکنش نشان می‌دهد تا تغییر مسیر تجارت. از سوی دیگر، بریتانیا برخلاف اروپا انحراف تجاری قابل‌توجهی نداشته و بنابراین نتوانسته از واردات ارزان‌تر بهره‌مند شود. این اظهارات بار دیگر نشان می‌دهد تنش‌های تجاری جهانی چگونه چشم‌انداز تورمی بانک‌های مرکزی را پیچیده‌تر کرده و می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا خروج ویلروی مسیر سیاست پولی اروپا را عوض نمی‌کند؟

در یک نگاه خروج ویلروی تأثیری بر مسیر سیاستی ECB نخواهد داشت. بازارها انتظار دارند نرخ‌ بهره اروپا بدون تغییر بماند مگر در صورت شوک‌های بزرگ. جانشین فرانسه احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت. به گزارش یوتوتایمز، استعفای غیرمنتظره فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، بعید است مسیر سیاستی بانک مرکزی اروپا را تغییر دهد. تحلیلگران می‌گویند در ماه‌های اخیر اجماع کم‌سابقه‌ای میان اعضای شورای حکمرانی بانک مرکزی اروپا (ECB) شکل گرفته و همین موضوع باعث شده تأثیر خروج یک مقام—حتی یک چهره برجسته مانند ویلروی—بر تصمیم‌گیری‌ها محدود باشد. “ فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، اعلام کرده که ۱۸ ماه زودتر از پایان دوره رسمی‌اش در ژوئن ۲۰۲۶ از سمت خود کنار می‌رود؛ تصمیمی که بسیاری از تحلیلگران آن را «غافلگیرکننده اما کم‌ریسک» توصیف کرده‌اند. این خروج زودهنگام به امانوئل مکرون اجازه می‌دهد پیش از انتخابات ۲۰۲۷ جانشین او را تعیین کند. یوتوتایمز ویلروی که به‌عنوان یکی از چهره‌های متمایل به سیاست‌های محتاطانه شناخته می‌شد، بارها بر ریسک‌های نزولی تورم تأکید کرده بود. با این حال، تحلیلگران معتقدند فضای سیاست‌گذاری اکنون به‌گونه‌ای است که اختلاف‌نظرها کاهش یافته و پیام‌رسانی سیاستی شفاف‌تر شده است. بازارها انتظار دارند نرخ‌های بهره در ماه‌های آینده بدون تغییر باقی بماند، مگر اینکه شوک‌های ژئوپلیتیکی یا تجاری مسیر را تغییر دهد. استراتژیست‌ها می‌گویند کاهش پراکندگی دیدگاه‌ها در میان بانک‌های مرکزی منطقه یورو—به‌ویژه پس از تغییرات اخیر در اتریش، پرتغال و هلند—به تقویت این اجماع کمک کرده است. در فرانسه، توجه‌ها به جانشین ویلروی معطوف شده است. تحلیلگران می‌گویند با توجه به سطح بالای بدهی عمومی، رئیس بعدی احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت تا ثبات مالی حفظ شود. این موضوع نیز به تقویت انتظار بازار برای تداوم سیاست‌های فعلی کمک می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست

در یک نگاه گلدمن ساکس احتمال حرکت USDJPY به سمت و بالاتر از ۱۶۰ را مطرح می‌کند. نوسان ضمنی USDJPY احتمالاً دوباره افزایش می‌یابد. مداخله ارزی ژاپن بیشتر یک توقف کوتاه‌مدت است تا یک سقف قیمتی واقعی. انتظارات برای سیاست مالی انبساطی ژاپن فشار بیشتری بر ین وارد می‌کند. به گزارش یوتوتایمز، گلدمن ساکس در تحلیل جدید خود  در تاریخ ۱۰ فوریه ۲۰۲۶ اعلام کرده که چشم‌انداز USDJPY همچنان صعودی است و ترکیب سیاست مالی انبساطی ژاپن، اختلاف بازدهی با آمریکا و ریسک‌های سیاسی می‌تواند نرخ برابری را به سمت محدوده ۱۶۰ و حتی بالاتر هدایت کند. این بانک می‌گوید نتیجه انتخابات ژاپن انتظارات برای افزایش هزینه‌های دولتی را تقویت کرده و همین موضوع فشار بیشتری بر ین وارد می‌کند. تحلیلگران گلدمن معتقدند افزایش هزینه‌های دولت ژاپن می‌تواند گپ بازدهی را تشدید کرده و خروج سرمایه را سرعت دهد، به‌ویژه اگر بانک مرکزی ژاپن همچنان سیاست پولی انبساطی را حفظ کند. آن‌ها انتظار دارند نوسان ضمنی USDJPY پس از دوره‌ای آرام دوباره افزایش یابد، زیرا بازارها بر تعامل میان سیاست مالی، اختلاف بازدهی و ریسک مداخله تمرکز می‌کنند. “ در مجموع، گلدمن ساکس می‌گوید توازن ریسک‌ها همچنان به سمت ین ضعیف‌تر متمایل است و انتظار می‌رود نوسانات افزایش یابد، در حالی که معامله‌گران با دقت ریسک مداخله را زیر نظر دارند. یوتوتایمز گلدمن هشدار می‌دهد که با نزدیک‌شدن USDJPY به محدوده ۱۶۰، احتمال مداخله ارزی ژاپن افزایش می‌یابد، اما این مداخله معمولاً فقط سرعت حرکت را کم می‌کند و روند تضعیف ین را معکوس نمی‌کند. به گفته تحلیلگران، اگر نیروهای بنیادی همچنان به نفع دلار باشند، بازار دیر یا زود دوباره سطوح بالاتر را آزمایش خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست‌وزیر ژاپن: دولت تحرکات بازار فارکس را با دقت رصد می‌کند

نخست‌وزیر ژاپن، تاکایچی، امروز ۹ فوریه ۲۰۲۶ اعلام کرد که دولت این کشور به‌طور دقیق و مستمر تحرکات بازارهای مالی، به ویژه بازار ارز (فارکس)، را رصد می‌کند. تاکایچی همچنین تاکید کرده که دولت به دنبال کاهش نسبت بدهی به تولید ناخالص داخلی (Debt-to-GDP Ratio) است تا از این طریق به سمت مالیات پایدار حرکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

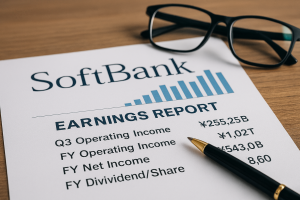
گزارش مالی سافت‌بانک؛ بررسی جزئیات درآمد، سود و سود نقدی

در یک نگاه درآمد عملیاتی سه‌ماهه سوم سافت‌بانک بالاتر از انتظار بازار بود درآمد عملیاتی سال مالی به ۱.۰۲ تریلیون ین رسید سود نقدی هر سهم کمتر از انتظار و برابر با ۸.۶۰ ین اعلام شد سافت‌بانک امروز ۹ فوریه ۲۰۲۶، گزارش مالی سالانه و سه‌ماهه سوم خود را منتشر کرد؛ گزارشی که نشان می‌دهد این غول مخابراتی ژاپن توانسته عملکردی بهتر از انتظارات بازار ثبت کند. با وجود فشارهای رقابتی و هزینه‌های بالای توسعه شبکه، درآمد عملیاتی شرکت در هر دو بازه زمانی از پیش‌بینی‌ها فراتر رفته است. این نتایج نشان می‌دهد سافت‌بانک همچنان یکی از بازیگران قدرتمند بازار مخابرات ژاپن باقی مانده است. در سه‌ماهه سوم، درآمد عملیاتی شرکت به ۲۵۵.۲۵ میلیارد ین رسید که کمی بالاتر از برآورد تحلیلگران بود. در سطح سالانه نیز سافت‌بانک ۱.۰۲ تریلیون ین درآمد عملیاتی ثبت کرد؛ رقمی که از پیش‌بینی ۱ تریلیون ینی فراتر رفت. سود خالص سال مالی نیز با ۵۴۳ میلیارد ین اندکی بالاتر از انتظار بازار بود. با این حال، سود نقدی هر سهم کمی پایین‌تر از برآوردها اعلام شد و به ۸.۶۰ ین رسید. این موضوع می‌تواند در کوتاه‌مدت بر احساسات سهامداران اثر بگذارد، اما عملکرد کلی شرکت همچنان نشان‌دهنده ثبات و رشد تدریجی است. در یوتوتایمز، این گزارش را نشانه‌ای از توانایی سافت‌بانک در مدیریت هزینه‌ها و حفظ سودآوری در شرایط رقابتی می‌دانیم؛ موضوعی که می‌تواند در ادامه سال نیز نقش مهمی در روند سهام این شرکت داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

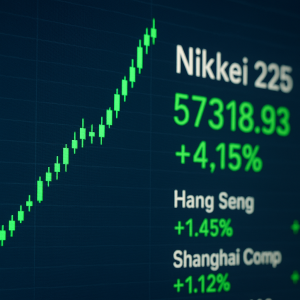
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

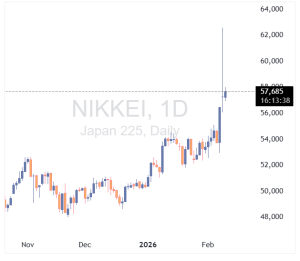
در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر