ین ژاپن پس از سخنان اوئدا تقویت شد و بازده اوراق به بالاترین سطح ۱۷ سال رسید.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ین ژاپن پس از سخنان اوئدا تقویت شد و بازده اوراق به بالاترین سطح ۱۷ سال رسید.

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنکسازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راهاندازی کند و همچنین تجهیزات خنککننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.
وزارت دارایی ژاپن (MoF) برنامه اصلاحشده انتشار اوراق قرضه را اعلام کرد: بودجه اضافی شامل ۱۱.۷ تریلیون ین بدهی جدید خواهد بود. هیچ تغییری در انتشار اوراق ۱۰ تا ۴۰ ساله اعمال نمیشود. انتشار اوراق خزانه (T-Bill) در سال مالی ۲۰۲۵ به میزان ۶.۳ تریلیون ین افزایش مییابد. کابینه بودجه اضافی ۱۱۷ میلیارد دلاری را تصویب کرد. انتشار اوراق ۵ ساله در سال مالی ۲۰۲۵ به میزان ۳۰۰ میلیارد ین افزایش مییابد. انتشار اوراق ۲ ساله نیز به میزان ۳۰۰ میلیارد ین افزایش خواهد یافت.
مؤسسه فیچ هشدار داد که بسته مشوق اقتصادی جدید ژاپن میتواند ریسکهای مالی را افزایش دهد و بر رتبه اعتباری A/پایدار این کشور فشار وارد کند. فیچ اعلام کرد اگر این بسته منجر به افزایش هزینههای پایدار و بدهیهای بیشتر دولت شود، ریسکهای مالی افزایش خواهد یافت، هرچند اثر کوتاهمدت آن هنوز نامشخص است. این بسته حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده، اما فیچ تأکید کرد که اثر واقعی آن به دلیل وجود اقدامات غیرمالی، اجرای چندساله و ریسکهای اجرایی، روشن نیست. فیچ افزود ژاپن هنوز پس از عملکرد مالی بهتر اخیر، فضای رتبهبندی مثبت دارد، اما هشدار داد که افزایش مداوم هزینهها یا رشد نرخهای بهره واقعی میتواند رتبه اعتباری A/پایدار را تهدید کند. این مؤسسه همچنان انتظار دارد نسبت بدهی به تولید ناخالص داخلی بهتدریج کاهش یابد، اما یادآور شد که بدهی بسیار بالا و رشد ضعیف میانمدت همچنان آسیبپذیریهای اصلی اقتصاد ژاپن هستند. فیچ همچنین اشاره کرد که این هشدار ممکن است اشتیاق سرمایهگذاران به اوراق قرضه دولتی ژاپن (JGB) را تعدیل کند و تمرکز را بر مسیر بدهی و ترکیب سیاستهای اقتصادی این کشور افزایش دهد، هرچند لحن گزارش منفی شدید نبود.
وزارت خزانهداری آمریکا امروز ۴۴ میلیارد دلار اوراق ۷ساله را با بازده نهایی ۳.۷۸۱٪ به فروش رساند؛ رقمی که بالاتر از نرخ WI (معاملات پیش از حراج) در سطح ۳.۷۷۵٪ بود و نشاندهنده فشار فروش و نیاز به بازده بالاتر برای جذب خریداران است. جزئیات کلیدی حراج: بازده نهایی: ۳.۷۸۱٪ نرخ (WI): ۳.۷۷۵٪ تیل: ۰.۶ واحد پایه (درحالیکه میانگین ۶ماهه منفی ۰.۶ واحد بود) نسبت پوشش (Bid-to-Cover): ۲.۴۶ برابر (پایینتر از میانگین ۲.۵۶) سهم دیلرها: ۹.۴۴٪ (میانگین ۹.۲٪) سهم خریداران مستقیم: ۳۰.۲۷٪ (بهطور قابلتوجه بالاتر از میانگین ۲۳.۵٪) سهم خریداران غیرمستقیم (عمدتاً خارجی): ۵۶.۶۵٪ (کمتر از میانگین ۶۷.۲٪) حراج امروز در مجموع ضعیف و زیر میانگین ارزیابی شد (گرید +C-/D). تقاضای خارجی کاهش محسوسی داشت و عمده بار خرید بر دوش سرمایهگذاران داخلی افتاد. بازده نهایی بالاتر از WI نیز نشان میدهد جذب نقدینگی نیازمند نرخهای جذابتر بوده و ریسکگریزی یا احتیاط در میان سرمایهگذاران خارجی همچنان ادامه دارد.
نخستوزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.
خزانهداری ایالات متحده ۷۰ میلیارد دلار اوراق قرضه ۵ ساله را با بازدهی نهایی ۳.۵۶۲ درصد به فروش رساند؛ رقمی که بالاتر از نرخ ۳.۵۵۷ درصدی بازار در لحظه حراج (WI level) بود. این اختلاف قیمت منجر به ثبت تِیل (Tail) ۰.۵ نقطه پایهای شد که اندکی از میانگین ششماهه بالاتر است. در بررسی میزان تقاضا، نسبت پیشنهاد به پوشش (Bid to cover) به ۲.۴۱ برابر رسید که نسبت به میانگین ششماهه (۲.۳۶ برابر) بهبود یافته است. با این حال، ترکیب خریداران نشاندهنده دوگانگی در بازار بود؛ تقاضای مستقیم (Directs) یا همان خریداران داخلی با سهم ۲۷.۶ درصدی بالاتر از میانگین ظاهر شدند، در حالی که تقاضای غیرمستقیم (Indirects) که عمدتاً شامل سرمایهگذاران بینالمللی میشود، به ۶۱.۳۵ درصد کاهش یافت و پایینتر از حد معمول بود. در نهایت، این عملکرد ترکیبی باعث شد تا این حراج نمره متوسط C را دریافت کند.
خزانهداری ایالات متحده ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازدهی نهایی ۳.۴۸۹ درصد به حراج گذاشت. نرخ بازدهی در بازار قبل از حراج (WI) نیز دقیقاً ۳.۴۸۹ درصد بود که منجر به ثبت "تِیل" (Tail) صفر واحد پایه شد؛ رقمی که در مقایسه با میانگین ۶ ماهه (منفی ۰.۵ واحد پایه) بالاتر است. همچنین نسبت تقاضا به پوشش (Bid-to-Cover) در این حراج ۲.۶۸ برابر گزارش شد که از میانگین ۶ ماهه (۲.۵۹ برابر) فراتر رفت. با توجه به اینکه سهم خریداران غیرمستقیم و مستقیم تقریباً مشابه میانگینهای بلندمدت بود، این حراج در مجموع نمره C را دریافت کرد.
گزارش بانک آمریکا نشان میدهد که صندوقهای رمزارزی در هفته منتهی به چهارشنبه با خروج ۲.۲ میلیارد دلار سرمایه مواجه شدند؛ دومین رکورد بزرگ در تاریخ این بازار. در مقابل، اوراق خزانهداری آمریکا شاهد ورود ۸.۸ میلیارد دلار سرمایه بودند که بزرگترین جریان ورودی از ماه آوریل محسوب میشود. همچنین، سهام فناوری در مسیر ثبت رکورد ورود ۷۵ میلیارد دلار سرمایه در سال جاری قرار دارند. این تغییرات نشاندهنده جابهجایی سرمایهگذاران میان بازارهای پرریسک و بازارهای امنتر است.
سهام والمارت پیش از آغاز معاملات والاستریت حدود ۳.۶ درصد رشد کرده است؛ واکنشی که نشان میدهد گزارش درآمدی تازه این شرکت میتواند بهترین شاخص آنی از وضعیت مصرفکننده آمریکایی پیش از نشست بعدی فدرال رزرو باشد. و تصویر کلی؟ مثبت، اما همراه با نکات هشداردهنده. فروش فروشگاههای قابلمقایسه والمارت در آمریکا ۴.۵ درصد رشد کرده و شرکت چشمانداز رشد فروش سالانه را نیز به ۴.۸ تا ۵.۱ درصد افزایش داده است؛ رقمی که از برآورد پیشین ۳.۷۵ تا ۴.۷۵ درصد بالاتر است. این در حالی است که انتظار والاستریت حدود ۳.۸ درصد بود. با این عملکرد، والمارت بار دیگر قدرت خود را در دوران ناپایداری تقاضا ثابت کرده است. اما در نشست خبری شرکت، موضوعات آشنای دیگری نیز مطرح شد. مدیران اعلام کردند خانوارهای کمدرآمد در ماههای اخیر تحت فشار بیشتری قرار گرفتهاند، در حالیکه خانوارهای پردرآمد خرید از والمارت را افزایش دادهاند. طبق گفته شرکت، دو سوم رشد فروش ناشی از مشتریانی بوده که بیش از ۱۰۰ هزار دلار درآمد دارند؛ نکتهای که نشان میدهد تغییر ترجیحات مصرفی گروههای پردرآمد به سمت «ارزش خرید» همچنان ادامه دارد. در سطح بینالمللی نیز فروشها ۱۰.۸ درصد افزایش یافته است. فروش قابلمقایسه در مکزیک ۳.۹ درصد رشد کرد (در مقایسه با ۴.۴ درصد در فصل قبل) و در کانادا ۵ درصد افزایش یافت؛ که با سایر دادهها درباره قدرت غیرمنتظره مصرفکننده کانادایی همراستا است. البته والمارت تأکید کرد که در کانادا نیز عمده رشد از فروش مواد غذایی و کالاهای مصرفی حاصل شده است. فروش همفروشگاهی در چین ۱۳.۸ درصد رشد کرده اما این رقم نسبت به ۲۱.۵ درصد فصل قبل کاهش قابلتوجهی دارد. یکی از نکات مهم، ضعف گزارش هدف (Target) در روز گذشته بود؛ عملکرد ضعیف این شرکت نشان میدهد والمارت احتمالاً بخشی از مشتریان "تارگت" را جذب خود کرده است. همین مسئله تحلیل تصویر کلان بازار مصرف را دشوار میکند؛ زیرا مشخص نیست رشد والمارت ناشی از استحکام مصرفکننده است یا صرفاً جابجایی سهم بازار از رقبا. با وجود نتایج ضعیف اخیر از Target، Home Depot و Lowe’s، گزارش امروز والمارت نشانهای از بهبود نسبی وضعیت مصرفکننده به حساب میآید؛ هرچند تصویر کلی همچنان ناهمگون و دوپهلو باقی مانده است.
گزارشها حاکی از آن است که ژاپن قصد دارد بسته جدیدی به ارزش ۱۷.۷ تریلیون ین برای تحریک اقتصادی رونمایی کند. برای تأمین مالی این بسته، دولت نیاز به انتشار اوراق قرضه اضافی در مقیاسی بزرگتر خواهد داشت.
سخنگوی ارشد دولت ژاپن، هیروکازو کیهارا، هشدار داد که نوسانات اخیر ین ژاپن شدید و یکطرفه بودهاند و اعلام کرد که مقامات با احساس فوریت بالا در حال رصد بازار فارکس هستند و نسبت به تحرکات بینظم و سفتهبازانه هشدار دادهاند. کیهارا تأکید کرد که: بازار فارکس و بازار اوراق قرضه بهدقت تحت نظر قرار دارند. نوسانات اخیر در بازار فارکس شدید و یکطرفه بودهاند. بازار فارکس باید بر اساس عوامل بنیادین حرکت کند. نگرانیهایی درباره تحرکات اخیر در بازار فارکس وجود دارد. تحرکات بیثبات و سفتهبازانه بهدقت رصد میشوند. مقامات با احساس فوریت بالا تحولات بازار ارز را دنبال میکنند. در حال حاضر، نرخ USDJPY در حوالی سقف روزانه خود یعنی حدود 157.46 قرار دارد. تحلیلگران معتقدند که اظهارات کیهارا سطح «مداخله کلامی» را افزایش داده، چرا که او از واژگان پرقدرتی استفاده کرده است. با این حال، اگر این اظهارات باعث کاهش فروش ین شود، تأثیر آن احتمالاً محدود خواهد بود. بازارها منتظر سیگنالهای هماهنگ از سوی وزارت دارایی و بانک مرکزی ژاپن هستند تا احتمال مداخله واقعی را جدیتر ارزیابی کنند.
معاملهگران اوراق قرضه در آمریکا در برابر درخواست فدرال رزرو نیویورک برای استفاده از ابزار استقراض مستقیم مقاومت کردهاند. این ابزار که برای کاهش فشار در بازار توافقهای بازخرید (ریپو) طراحی شده، با عدم استقبال معاملهگران مواجه شده است. نمایندگان بانکهای بزرگ والاستریت اعلام کردهاند که استفاده از این ابزار میتواند نشانهای از ضعف مالی تلقی شود و همچنان با انگ (بار منفی یا برداشت بد اجتماعی) منفی همراه است. این موضوع تلاشهای بانک مرکزی برای مدیریت نقدینگی در بازار ۱۲ تریلیون دلاری را با چالش مواجه کرده است.
بر اساس دادههای وزارت خزانهداری آمریکا، تقاضای خارجی برای اوراق خزانه در ماه سپتامبر کاهش یافته است؛ این نخستین کاهش در شش ماه گذشته محسوب میشود. انتشار این آمار به دلیل تعطیلی ۴۳ روزه دولت فدرال به تأخیر افتاده و گزارش ماه اکتبر قرار است در ۱۸ دسامبر منتشر شود. مجموع داراییهای خارجی در اوراق خزانه آمریکا در سپتامبر به ۹.۲۴۹ تریلیون دلار رسید که نسبت به ماه قبل اندکی کاهش یافته، اما همچنان ۵.۵٪ بالاتر از مدت مشابه سال گذشته است. در میان دارندگان اصلی، ژاپن بهعنوان بزرگترین طلبکار خارجی آمریکا، خرید خود را افزایش داده و داراییهایش به ۱.۱۸۹ تریلیون دلار رسیده است؛ بالاترین سطح از اوت ۲۰۲۲ و نهمین ماه متوالی افزایش. در مقابل، چین به کاهش تدریجی داراییهای خود ادامه داده و به ۷۰۰.۵ میلیارد دلار رسیده است. تحلیلگران این کاهش را به تنوعسازی ارزی و نیاز پکن به حمایت از یوان در برابر ضعف صادرات و کندی اقتصاد داخلی نسبت میدهند. چین همچنان سومین دارنده بزرگ اوراق خزانه پس از بریتانیا است. بریتانیا نیز داراییهای خود را کاهش داده و از ۹۰۴ میلیارد دلار به ۸۶۵ میلیارد دلار رسانده است. در سطح معاملات، خرید خارجی اوراق خزانه به ۲۵.۵ میلیارد دلار کاهش یافته که کمتر از نصف رقم ماه اوت و بسیار پایینتر از ورود ۱۴۷ میلیارد دلاری در ماه می است. با این حال، تقاضای خارجی برای داراییهای پرریسک آمریکا افزایش یافته و سرمایهگذاران خارجی ۱۳۲.۹ میلیارد دلار سهام آمریکایی خریداری کردهاند؛ جهشی قابلتوجه نسبت به خروج سرمایه در ماه ژوئيه. در مجموع، آمریکا همچنان ورود خالص سرمایه ۱۹۰.۱ میلیارد دلاری را ثبت کرده که اندکی بالاتر از ماه اوت است و نشاندهنده ادامه علاقه جهانی به داراییهای آمریکایی است.
بازار اوراق قرضه دولتی ژاپن روز سهشنبه با افت بیشتری مواجه شد؛ زیرا نگرانی سرمایهگذاران درباره بسته اقتصادی گسترده نخستوزیر سانائه تاکایچی افزایش یافته است. سرمایهگذاران نگراناند که این بسته مالی بتواند به وضعیت مالی عمومی کشور آسیب وارد کند. بازده اوراق ۴۰ ساله ۸ نقطه پایه افزایش یافت و به ۳.۶۸٪ رسید؛ بالاترین سطح از زمان عرضه این اوراق در سال ۲۰۰۷. همچنین، بازده اوراق ۲۰ و ۳۰ ساله نیز دستکم ۴ نقطه پایه افزایش یافتهاند. بازده اوراق ۳۰ ساله اکنون فقط چند واحد پایه با رکورد تاریخی خود فاصله دارد.
به گزارش نیکی، نخستوزیر ژاپن، سانائه تاکایچی، قصد دارد این هفته مذاکرات اصلاحات مالیاتی را آغاز کند؛ هدف اصلی این مذاکرات کاهش مالیات سوخت برای حمایت از خانوارها است، در حالی که دولت به دنبال شناسایی منابع درآمدی جایگزین برای حفظ انضباط مالی خواهد بود. ائتلاف حاکم، شامل حزب لیبرال دموکرات و شریک آن، بسته مالیاتی سال آینده را بررسی خواهد کرد؛ از جمله حذف مالیاتهای اضافی بر بنزین و گازوئیل که قبلاً تصویب شدهاند—اقدامی که کسری درآمدی ۱.۵ تریلیون ینی ایجاد خواهد کرد. برای جبران این کسری، دولت در حال بررسی کاهش مشوقهای مالیاتی شرکتها، بهویژه در حوزه تحقیق و توسعه و افزایش دستمزدها و همچنین افزایش مالیات بر خانوارهای ثروتمند از جمله اصلاح «مانع ۱۰۰ میلیون ین» است. وزارتخانهها درباره کاهش مشوقهای R&D که سال گذشته نزدیک به ۱ تریلیون ین هزینه داشت، اختلاف نظر دارند. مقامات همچنین در حال بررسی مشوقهای جدید سرمایهگذاری هستند، از جمله: استهلاک کامل در سال اول برای سرمایهگذاری داخلی تخفیف مالیاتی برای سرمایهگذاری در استارتاپها مزایا برای شرکتهایی که از مرکز توکیو خارج میشوند در حوزه مالیات شخصی نیز گزینههایی مطرح شدهاند، از جمله افزایش معافیت پایه و گسترش تخفیف مالیاتی وام مسکن با کاهش حداقل متراژ خانههای واجد شرایط. در همین حال، بازده اوراق قرضه دولتی ژاپن (JGB) افزایش یافته، زیرا سرمایهگذاران نسبت به پیامدهای مالی بسته محرک تاکایچی ابراز نگرانی کردهاند؛ موضوعی که بر ضرورت تأمین منابع جایگزین معتبر پیش از اجرای کاهش مالیات سوخت تأکید دارد.
کاتائوکا، عضو کلیدی هیئت مشورتی دولت ژاپن، اعلام کرد که دولت باید بسته محرک اقتصادی به ارزش حدود ۲۳ تریلیون ین برای هزینهکرد و کاهش مالیات تدوین کند. او افزود که این بسته میتواند با انتشار ۱۰ تریلیون ین اوراق قرضه جدید و تأمین ۱۳ تریلیون ین از محل درآمدهای مالیاتی و غیرمالیاتی تأمین مالی شود. در خصوص سیاست پولی، کاتائوکا هشدار داد که بانک مرکزی ژاپن باید در مسیر عادیسازی سیاستها با احتیاط عمل کند و افزایش نرخ بهره در دسامبر یا ژانویه را اقدامی زودهنگام دانست. او پیشنهاد کرد که بانک مرکزی باید حداقل تا ماه مارس یا آوریل سال آینده برای افزایش نرخ بهره صبر کند. همچنین تأکید کرد که کاهش بیش از حد ارزش ین مطلوب نیست و ژاپن نباید مداخله در بازار ارز را برای مقابله با چنین نوساناتی رد کند.
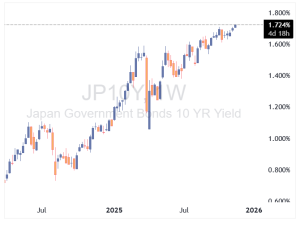
افزایش بازده اوراق قرضه دولتی ژاپن به ۱.۷٪ در سررسید ۱۰ ساله، باعث نگرانیهایی درباره بحران نقدینگی جهانی شده اما این روایت اغراقآمیز است. جریانهای بازگشت سرمایه از خارج به ژاپن کند، پوششدار و تا حد زیادی در قیمتها لحاظ شدهاند. عادیسازی سیاست پولی توسط بانک مرکزی ژاپن تنها در حاشیه نقدینگی جهانی را محدود میکند و عوامل بنیادین اقتصاد آمریکا همچنان محرک اصلی بازارهای جهانی هستند. بازده اوراق ۱۰ ساله JGB به بالاترین سطح از سال ۲۰۰۸ رسیده و بازده اوراق ۲۰ ساله نیز بالاترین سطح از سال ۱۹۹۹ را ثبت کرده است. با این حال، ادعاهای افراطی در شبکههای اجتماعی مبنی بر فروپاشی نقدینگی جهانی و سقوط داراییها، فاقد پشتوانه واقعی هستند. برخی تحلیلها ادعا کردهاند که: سرمایهگذاران ژاپنی بیش از ۱ تریلیون دلار اوراق خزانهداری آمریکا را خواهند فروخت؛ معاملات حملی ین (carry trade) بهطور کامل باز خواهند شد؛ و این روند باعث سقوط بازارهای سهام، اوراق و داراییهای نوظهور خواهد شد. اما واقعیت چیست؟ بازده ۱.۷٪ اوراق JGB از مدتها قبل در بازارهای آتی پیشبینی شده بود؛ مؤسسات ژاپنی بهصورت ناگهانی داراییهای خارجی را نمیفروشند؛ هزینههای پوشش ریسک (hedging) عامل اصلی تصمیمگیری است، نه ترس؛ بازده اوراق خزانهداری آمریکا بیشتر تحت تأثیر عرضه، رشد اقتصادی، تورم و سیاست فدرال رزرو است، نه فقط ژاپن؛ معاملات حملی ین ساختار پیچیدهای دارند و بهصورت مرحلهای باز میشوند؛ وضعیت مالی ژاپن پایدار است و افزایش بازده به ۱.۷٪ به معنای بحران مالی نیست؛ بانک مرکزی ژاپن همچنان یکی از محتاطترین بانکهای مرکزی گروه G10 است. در نتیجه، ادعاهای مطرحشده درباره بحران نقدینگی جهانی ناشی از ژاپن، بهشدت اغراقآمیز هستند. منبع: اینوستینگلایو
سهام والمارت پس از اعلام استعفای دگ مکمیلان، مدیرعامل این شرکت، حدود ۲.۸ درصد کاهش یافت. این تصمیم غیرمنتظره از سوی مکمیلان، که ۵۹ ساله است، به شدت توجهها را جلب کرده؛ چرا که وی قرار است در تاریخ ۳۱ ژانویه ۲۰۲۶ از سمت خود کنارهگیری کند. این تصمیم در حالی گرفته میشود که مکمیلان بهعنوان یکی از مدیران موفق والمارت شناخته میشود. در طول دوران مدیریت او، این شرکت توانسته با رقبای بزرگی مانند آمازون رقابت کند و طی دو سال گذشته قیمت سهام خود را دو برابر کند. با این حال، بازنشستگی او در این سن و در حالی که عملکرد مثبتی از خود به جای گذاشته، موجب شگفتی بازار شده است. مکمیلان به زودی با جان فرنر جایگزین خواهد شد؛ فردی که ۵۱ ساله است و در طول ۳۰ سال گذشته از یک کارمند ساعتی شروع به کار کرده و هماکنون به عنوان مدیرعامل جدید والمارت انتخاب شده است. گرگ پنر، رئیس هیئتمدیره والمارت، در بیانیهای اعلام کرد: "جان فرنر رهبر مناسبی برای هدایت والمارت به فصل جدیدی از رشد و تحول است. او که از یک کارمند ساعتی آغاز کرده و در طول ۳۰ سال گذشته در موقعیتهای رهبری مختلف در تمامی بخشهای عملیاتی ما فعالیت کرده، به خوبی تمامی ابعاد کسبوکار ما را درک کرده است؛ از فروشگاهها گرفته تا استراتژی جهانی. او ثابت کرده که میتواند نتایج مطلوبی بهدست آورد و در عین حال ارزشهای ما را حفظ کند." مکمیلان تا ژوئن ۲۰۲۶ به عنوان عضو هیئتمدیره در والمارت باقی خواهد ماند.
کاهش ارزش دلار آمریکا در هفته جاری بهنظر میرسد به دلیل انتظار بازار برای انتشار دادههای ضعیف از اقتصاد آمریکا باشد. اما با توجه به اظهارات مقامات فدرال رزرو، این حرکت کمی زودهنگام بهنظر میرسد؛ حتی اگر احتمال انتشار دادههای اشتغال ماه سپتامبر نیز وجود داشته باشد. در بریتانیا، دولت برنامه خود برای افزایش مالیات بر درآمد را کنار گذاشته و این موضوع ناگهان ریسکهای نزولی پوند را افزایش داده است. دلار آمریکا: دلار در حال قیمتگذاری بر مبنای دادههای ضعیف این موضوع که بازار فارکس بسیار کارآمد و آیندهنگر است، چندان عجیب نیست. در شرایط فعلی، بهنظر میرسد دلار آمریکا در حال انعکاس این روایت است که بازگشایی دولت باعث انتشار دادههای اقتصادی ضعیفتر خواهد شد و این موضوع میتواند به بازنگری انبساطیتر (داویش) در مسیر سیاستگذاری فدرال رزرو منجر شود. این موضوع مدتی است که دیدگاه ما (تحلیلگران ING) بوده اما باید اعتراف کنیم که با توجه به سخنان مقامات فدرال رزرو، احتمال کاهش نرخ بهره در دسامبر کمتر شده است.دیروز «نیل کاشکاری» بر تابآوری فعالیتهای اقتصادی فراتر از انتظار تأکید کرد و گزینههای مختلف را برای نشست دسامبر باز گذاشت. «هامک» و «موسالم» (که معمولاً سیاستگذاران متمایل به سیاستهای انقباضی هستند) نیز اشاره کردند که اقتصاد نزدیک به سطح نرخ خنثی (neutral rate) قرار دارد و فضای زیادی برای کاهش بیشتر نرخ بهره وجود ندارد. یکی از نکات مهم روز گذشته، اعلام «کوین هَسِت» (رئیس شورای ملی اقتصاد و نامزد احتمالی ریاست فدرال رزرو) بود مبنی بر اینکه دادههای اشتغال ماه سپتامبر احتمالاً منتشر خواهند شد — شاید در هفته آینده — اما بدون اعلام نرخ بیکاری. از دید ما، این موضوع نشان میدهد دولت آمریکا نمیخواهد فدرال رزرو عدم انتشار دادهها را بهعنوان بهانهای برای عدم کاهش نرخ بهره در دسامبر مطرح کند. در حالیکه کاهش اخیر دلار با دیدگاه نزولی ما همراستا است، این حرکت تا حدی زودهنگام بهنظر میرسد و در صورتی که سری نخست دادههای اقتصادی آمریکا به اندازهای بد نباشد که بازار آن را پیشخور کرده، احتمال بازگشت سریع دارد. یورو: مومنتوم مثبت ممکن است کاهش یابد روند صعودی EURUSD در معاملات نقدی و بازار اختیار معامله ادامه یافته است. طی ۱۰ روز گذشته، ریسکریورسال ۲۵ دلتا یکماهه(25-delta risk reversal: اختلاف هزینه خرید اختیار خرید نسبت به اختیار فروش، که نشاندهنده جهتگیری بازار است)از منفی ۰.۲ به مثبت ۰.۳ رسیده است. هنوز تا رسیدن به اوجهای ماه سپتامبر (۰.۷) یا ماه آوریل (۱.۳) فاصله وجود دارد، اما مسیر حرکت روشن است. حرکت اخیر EURUSD عمدتاً — اما نه کاملاً — ناشی از ضعف دلار بوده است.ارزهای اروپایی بهطور کلی در تقاضا هستند و هرچند NOK، SEK و CHF بهترین عملکرد را داشتهاند، سایر ارزهای G10 از ابتدای هفته نسبت به یورو ضعیفتر بودهاند. انتشار دوم دادههای تورم (CPI) و تولید ناخالص داخلی (GDP) امروز در منطقه یورو نباید تأثیر زیادی بر بازار داشته باشد و تنها سخنران برنامهریزیشده بانک مرکزی اروپا «ایزابِل اشنابل» خواهد بود. در حال حاضر، EURUSD بهطور کامل گپ «کمارزشگذاری» پیشین خود را جبران کرده و از این رو، در کوتاهمدت نسبت به صعود بیشتر اطمینان کمتری داریم؛ مگر اینکه دادههای آمریکا ضعیفتر از انتظار منتشر شوند.ریسک اصلاح قیمت امروز وجود دارد و بازگشت زیر سطح ۱.۱۶۰ کاملاً محتمل است. پوند بریتانیا: افزایش ناگهانی ریسکهای نزولی ناشی از ریسک مالی گزارشهایی مبنی بر اینکه ریچل ریوِز، وزیر خزانهداری بریتانیا، قصد دارد برنامه افزایش مالیات بر درآمد را لغو کند، باعث فشار بر پوند شده است.همانطور که در پیشبینی بودجه بریتانیا اشاره کرده بودیم، رشد قیمت اوراق قرضه دولتی (gilt rally) بر این انتظار استوار بود که افزایش مالیات بر درآمد میتواند: به اندازه کافی سیاست مالی را منقبض کند بدون آنکه تورم را افزایش دهد، و در نهایت زمینه را برای کاهش نرخ بهره توسط بانک انگلستان در دسامبر و بعد از آن فراهم کند. این موضوع یک مزیت دوگانه برای بازار اوراق بریتانیا بود:ریسک مالی کمتر + سیاست پولی انبساطیتر. اکنون مشخص نیست ریوِز چگونه میخواهد گپ ۳۰ میلیارد پوندی بودجه را بدون دست زدن به مالیات بر درآمد جبران کند.در اینجا به مواردی که بازار نسبت به آن حساس است اشاره شده بود.برای مثال، اگر او بهجای آن به افزایش مالیات بر ارزش افزوده (VAT) — که اثری تورمی دارد — روی آورد، قیمت اوراق دچار افت شده و بازنگری انقباضی برای سیاست پولی بانک انگلستان رخ خواهد داد. گزارشهای رسانهای نشان میدهد گزینههای مختلفی در حال بررسی است. یکی از گزینهها ثابت نگه داشتن سقف طبقات مالیاتی است که از نظر تأثیر مالی مشابه افزایش نرخ مالیات یک طبقه خواهد بود و میتواند مورد استقبال بازار قرار گیرد. در حال حاضر EURGBP در سطح ۰.۸۸۷ معامله میشود.اگر بازار گیلت با کاهش ملموسی باز شود، ریسک پریمیوم روی پوند بیشتر شده و میتواند جفتارز را به بالای ۰.۸۹۰ برساند. با این حال، این اتفاق هنوز نشانهای کافی از آن نیست که ریوِز قصد دارد رویکرد محتاطانه مالی خود را بهطور اساسی تغییر دهد.در گذشته نیز دیده بودیم که حرکتهای ناخواسته در بازار اوراق، دولت را وادار به واکنشهایی برای آرامسازی بازار کرده است.بنابراین، هرچند ریسکهای نزولی پوند افزایش یافته است، همچنان انتظار داریم بخشی از رشد EURGBP معکوس شود. منبع: ING
اوراق قرضه دولتی بریتانیا (UK Gilts) در آغاز معاملات سقوط کردند و بازدهی اوراق ۱۰ ساله با ۱۳ نقطه پایه افزایش به ۴.۵۷٪ رسید.
وزارت خزانهداری آمریکا، ۲۵ میلیارد دلار اوراق قرضه ۳۰ ساله را در حراجی با نرخ بازدهی نهایی ۴.۶۹۴٪ به فروش رساند. این حراج با نشانههایی از تقاضای ضعیف همراه بود؛ بهطوریکه نرخ بازدهی نهایی، بالاتر از نرخ مورد انتظار بازار (WI) یعنی ۴.۶۸۴٪ تعیین شد. این امر منجر به ایجاد یک «دنباله» (tail) مثبت به اندازه ۱.۰ واحد پایه (basis point) شد که به طور قابل توجهی بالاتر از میانگین ششماهه (۰.۳ واحد پایه) است. شاخص کلیدی دیگر، یعنی نسبت پیشنهاد به پوشش (bid-to-cover)، با رقم ۲.۲۹، پایینتر از میانگین ششماهه (۲.۳۶) قرار گرفت. بررسی جزئیات تقاضا نشان میدهد که مشارکت خریداران مستقیم (تقاضای داخلی) با ۱۴.۵۰٪، بسیار ضعیفتر از میانگین ۲۶.۰٪ بوده است. در مقابل، تقاضا از سوی خریداران غیرمستقیم (تقاضای بینالمللی) با ۷۰.۹۹٪، قویتر از میانگین ۶۱.۶٪ ثبت شد. در نتیجهی تقاضای ضعیف داخلی، معاملهگران اولیه (Dealers) ناچار شدند سهم بیشتری از اوراق (۱۴.۵۱٪) را خریداری کنند. در مجموع، این حراج امتیاز ضعیف C- دریافت کرد که نمایانگر استقبال سرد بازار است.
نتایج حراج اوراق خزانه ۱۰ ساله آمریکا از یک فروش ضعیف حکایت دارد. این اوراق با نرخ بازدهی ۴.۰۷۴٪ به فروش رسیدند، در حالی که نرخ بازدهی مورد انتظار در بازار پیش از حراج (when-issued) ۴.۰۶۸٪ بود. این تفاوت یک دنباله (tail) به میزان ۰.۶ واحد پایه (bps) ایجاد کرده که نشاندهنده تقاضای کمتر از انتظار است. علاوه بر این، نسبت پیشنهاد به پوشش (bid-to-cover)، که معیاری برای سنجش قدرت تقاضا است، به ۲.۴۳ کاهش یافت، در حالی که این رقم در حراج پیشین ۲.۴۸ بود. تحلیلگران معتقدند این نتیجه ضعیف میتواند روند صعودی قیمت اوراق را که امروز در جریان بود، در همین نقطه متوقف کند.
این یکی از موارد نادر است که بازار اوراق قرضه تعطیل میشود در حالی که بازار سهام فعال باقی میماند. امروز تعطیلی فدرال به مناسبت روز کهنهسربازان است و به همین دلیل ادارات دولتی که تحت تأثیر تعطیلی دولت نیستند نیز بسته خواهند بود. با این حال، در بازارها تمرکز همچنان بر معاملات پرریسک و سهام باقی مانده است، بهویژه پس از شروع پرجنبوجوش هفته.
وزارت خزانهداری آمریکا مبلغ ۵۸ میلیارد دلار اوراق قرضه ۳ ساله را با نرخ بازدهی نهایی ۳.۵۷۹٪ به فروش رساند. این حراج در حالی برگزار شد که نرخ بازدهی این اوراق در بازار پیش از عرضه (When-Issued) برابر با ۳.۵۸۹٪ بود. این تفاوت، یک دنباله (Tail) منفی ۱.۰ واحد پایه (basis points) را نشان میدهد که حاکی از تقاضای بسیار قدرتمند برای این اوراق است؛ در حالی که میانگین شش ماهه این شاخص صفر بوده است. شاخصهای کلیدی این حراج، همگی بهتر از میانگینهای شش ماهه اخیر بودند: نسبت پیشنهاد به پوشش (Bid-to-Cover) در این حراج به ۲.۸۵ رسید که به طور قابل توجهی بالاتر از میانگین شش ماهه (۲.۵۸) است. تقاضای داخلی قدرتمند بود؛ به طوری که سهم مشارکتکنندگان مستقیم (Directs) به ۲۷.۳٪ افزایش یافت (میانگین: ۲۳.۹٪). تقاضای بینالمللی نیز بالاتر از حد متوسط بود و سهم مشارکتکنندگان غیرمستقیم (Indirects) به ۶۳.۰٪ رسید (میانگین: ۶۲.۴٪). نکته قابل توجه، سهم پایین معاملهگران اصلی (Dealers) بود که تنها ۹.۱٪ از اوراق را خریداری کردند؛ این رقم بسیار کمتر از میانگین شش ماهه (۱۳.۸٪) است و نشان میدهد که تقاضای واقعی در بازار بالا بوده است. در مجموع، این حراج با کسب امتیاز A به عنوان یک حراج بسیار موفق ارزیابی میشود.