TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریسک ژئوپلیتیک شرق آسیا افزایش یافت

چین، ژاپن و حزب حاکم دموکراتیک مترقی (DPP) تایوان را به ایجاد تنش در تنگه تایوان متهم کرده و هشدار داده است که هرگونه مداخله خارجی با واکنش قاطع روبه‌رو خواهد شد. سخنگوی دفتر امور تایوان، پنگ چینگن، گفت ژاپن با فعالیت بیشتر در موضوعات مرتبط با تایوان در حال «ایجاد مشکل» است و ادعا کرد که DPP با شرکای خارجی برای ایجاد بی‌ثباتی همکاری می‌کند. این اظهارات در پاسخ به گفته‌های لین چیا-لونگ، مسئول امور خارجی تایوان، مطرح شد که مردم تایوان را به سفر به ژاپن و حمایت از محصولات ژاپنی تشویق کرده بود. پکن این سخنان را تحریک‌آمیز دانست، هرچند رسانه‌های تایوانی به اختلاف نظرها در داخل جزیره اشاره کردند. چین بار دیگر موضع دیرینه خود را تکرار کرد که موضوع تایوان یک مسئله داخلی است و تأکید کرد در برابر هرگونه تلاش خارجی برای تأثیرگذاری بر روابط دو سوی تنگه، «قاطعانه پاسخ خواهد داد». در بازارها، این لحن تند چین ریسک ژئوپلیتیک منطقه را افزایش داده است، هرچند معمولاً چنین اظهاراتی تنها در صورت اقدامات نظامی یا اقتصادی ملموس اثر جدی می‌گذارند. تغییر در روابط ژاپن و تایوان می‌تواند بر سهام دفاعی و ارزهای منطقه‌ای اثر بگذارد. همچنین طلا با افت بازدهی اوراق آمریکا و ضعف دلار تقویت شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اثر هَسِت نگرانی‌ها درباره سیاسی شدن فدرال رزرو را افزایش داد

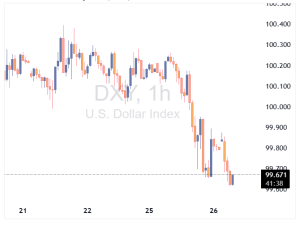
دلار آمریکا پس از افزایش چشمگیر احتمال انتصاب کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو، تضعیف شد. به گزارش شرکت Mizuho Securities، معامله‌گران صرفاً بر اساس سیگنال‌های سیاستی استقلال فدرال رزرو را زیر سؤال نمی‌برند؛ زیرا مقامات ارشد از جمله جان ویلیامز، کریس والر و مری دالی آشکارا از یک کاهش دیگر در ماه آینده حمایت کرده‌اند. با این حال، تحلیلگران اشاره کردند که سرمایه‌گذاران شروع به قیمت‌گذاری ریسک کرده‌اند؛ ریسکی که انتصاب هَسِت می‌تواند به سیاسی شدن فدرال رزرو منجر شود. این پدیده که «اثر هَسِت» نام گرفته، نگرانی‌ها درباره جهت‌گیری آینده سیاست پولی و احتمال تبعیت بیشتر بانک مرکزی از فشارهای سیاسی را افزایش داده است. تا زمانی که این تردیدها برطرف نشود، تهدید تضعیف ارزش دلار همچنان بالا خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین با احتمال افزایش نرخ بهره تقویت شد

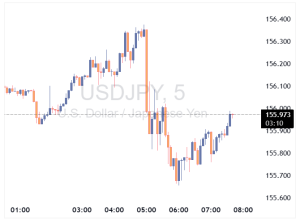
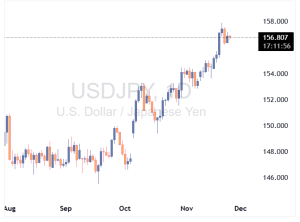
ین ژاپن پس از انتشار خبر شدت گرفتن پیام‌های بانک مرکزی ژاپن درباره افزایش نرخ بهره، تقویت شد. این تغییر لحن باعث شد جفت‌ارز USDJPY و سایر کراس‌های ین کاهش یابند. گزارش‌ها نشان می‌دهد بانک ژاپن در حال آماده‌سازی زمینه برای افزایش نرخ بهره در دسامبر یا ژانویه است؛ زیرا ضعف ین و تغییرات سیاسی فشار بیشتری بر سیاست‌گذاران وارد کرده است. بانک مرکزی ژاپن نشانه‌های بیشتری از احتمال افزایش نرخ بهره در آینده نزدیک ارسال کرده است، زیرا ضعف ین و تغییرات سیاسی فضای تصمیم‌گیری را تغییر داده‌اند. لحن هاوکیش‌تر مقامات بانک، ریسک حرکت در ماه دسامبر را افزایش داده و نوسانات ین را دوباره به صحنه بازگردانده است. منابع آگاه به رویترز گفته‌اند که بانک ژاپن در روزهای اخیر عمداً پیام‌رسانی خود را تغییر داده تا بر ریسک‌های تورمی ناشی از ضعف پایدار ین تأکید کند و نشان دهد که افزایش نرخ در دسامبر همچنان یک گزینه جدی است. این تغییر پس از دیدار نخست‌وزیر سانائه تاکایچی با رئیس بانک کازوئو اوئدا رخ داد که به نظر می‌رسد مخالفت‌های سیاسی فوری با سیاست‌های انقباضی را کاهش داده است. تصمیم بین دسامبر یا ژانویه همچنان حساس است و می‌تواند تحت تأثیر تصمیم فدرال رزرو آمریکا قرار گیرد. تعداد بیشتری از اعضای هیئت‌مدیره به اردوگاه هاوکیش پیوسته‌اند. جونکو کوئدا گفته نرخ‌های واقعی باید همچنان افزایش یابند و کازویوکی ماسو زمان افزایش را «نزدیک» توصیف کرده است. حتی اوئدا نیز تغییر لحن داده و اعلام کرده هیئت‌مدیره در جلسات آینده درباره «امکان‌پذیری و زمان‌بندی» افزایش نرخ بحث خواهد کرد. بانک ژاپن از ژانویه نرخ‌ها را در سطح ۰.۵٪ نگه داشته بود، عمدتاً به دلیل نگرانی از شوک تعرفه‌های آمریکا. اما دلایل اقتصادی برای صبر کردن در حال کاهش است: اثر تعرفه‌ها محدود بوده، نشانه‌های اولیه توافق‌های دستمزدی تقویت شده و افت دوباره ین، استدلال برای سیاست‌های انقباضی را محکم‌تر کرده است. تاکایچی و وزیر دارایی ساتسوکی کاتایاما نیز مخالفتی با عادی‌سازی بیشتر نشان نداده‌اند. سرمایه‌گذاران همچنان تقسیم شده‌اند. نظرسنجی رویترز نشان می‌دهد اکثریت اندکی انتظار افزایش نرخ در نشست ۱۸-۱۹ دسامبر دارند و همه اقتصاددانان مورد بررسی پیش‌بینی کرده‌اند نرخ تا مارس به ۰.۷۵٪ برسد. با این حال، زمان‌بندی می‌تواند به تصمیم فدرال رزرو وابسته باشد. تحلیلگران می‌گویند تغییر لحن بانک ژاپن عمدی است: یادآوری اینکه دوران نرخ‌های فوق‌العاده پایین در ژاپن رو به پایان است و سیاست‌گذاران «تمایل واقعی به عادی‌سازی» دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

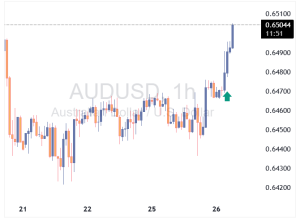
دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هَسِت گزینه پیشتاز برای ریاست فدرال رزرو

به گزارش بلومبرگ، کوین هَسِت اکنون به‌عنوان مهم‌ترین نامزد برای تصدی سمت ریاست فدرال رزرو مطرح شده است. پیش‌تر امروز، وزیر خزانه‌داری بِسِنت اعلام کرده بود که دور دوم مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو قرار است امروز انجام شود. با توجه به حساسیت سیاست پولی آمریکا در مقطع کنونی، انتخاب رئیس بعدی فدرال رزرو برای بازارهای مالی و مسیر نرخ بهره اهمیتی تعیین‌کننده خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

میران از فدرال رزرو: وضعیت اقتصادی نیازمند کاهش‌های بزرگ نرخ بهره است

امیدوارم داده‌های مربوط به اشتغال دیگر اعضای فدرال رزرو را قانع کند که نرخ بهره را کاهش دهند. سیاست پولی فعلی دارد اقتصاد را عقب نگه می‌دارد. سنجش دقیق تأثیر هوش مصنوعی بر اقتصاد دشوار است. نرخ بیکاری در حال افزایش است زیرا سیاست پولی بیش از حد سختگیرانه است. همزمان با پیشرفت‌ها، فوریت برای حرکت سریع در نرخ‌ها کمتر شده است. فدرال رزرو باید سریع به نرخ خنثی برسد. دلایلی برای خوش‌بینی اقتصادی در سال ۲۰۲۶ می‌بینم. من علاقه‌مندم که ترازنامه فدرال رزرو را بیشتر به سمت اوراق خزانه‌داری کوتاه‌مدت حرکت دهم. این یعنی اوراق کوتاه‌مدت بیشتر و وام‌های مسکن، نوت‌ها و اوراق قرضه کمتر. حجم ترازنامه فدرال رزرو تحت تأثیر تصمیمات نظارتی قرار دارد. امیدوارم مقررات سبک‌تر اجازه دهد ترازنامه فدرال رزرو کوچکتر شود. امیدوارم کاهش مقررات بانکی به آمریکا کمک کند تا روند کاهش دارایی‌ها را از سر بگیرد. دلیلی وجود دارد که نسبت به اقتصاد سال آینده خوش‌بین‌تر باشیم. تعرفه‌ها باعث افزایش پس‌انداز ملی و کاهش نرخ خنثی می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حباب سرمایه‌گذاری در هوش مصنوعی از GPU تا اقتصاد واقعی

ساندار پیچای مدیرعامل آلفابت، این هفته گفت که در رونق کنونی زیرساخت‌های هوش مصنوعی عناصری از غیرمنطقی بودن دیده می‌شود. اعلام او درباره نسخه جدید مدل زبانی گوگل Gemini، ما را به این فکر انداخت که شاید هنوز به اندازه کافی غیرمنطقی نیستیم. Gemini 3 نسبت به نسخه ۲.۵ یک بهبود چشمگیر داشته است، طبق معیارهای پیچیده‌ای که مدل‌های زبانی بر اساس آن‌ها سنجیده می‌شوند. به عنوان یک کاربر عادی، واقعاً نمی‌توان تفاوت را تشخیص داد. توماش تونگوز معتقد است این موضوع، نظریه‌ی دیوار مقیاس‌پذیری را که می‌گفت مدل‌های زبانی به یک سطح اشباع رسیده‌اند و صرفاً افزایش قدرت محاسباتی به بهبود عملکرد نمی‌انجامد، نقض می‌کند. گوگل با افزودن محاسبات بهتر، الگوریتم‌های هوشمندتر، آموزش پیشرفته‌تر و تراشه‌های جدید، Gemini 3 را به شکل قابل توجهی بهبود داد. این موضوع به نظر می‌رسد چراغ سبزی برای سرمایه‌گذاری بی‌رویه در همه چیز باشد. همچنین این هفته جنسن هوانگ گفت که همه هنوز در حال سرمایه‌گذاری در GPUها هستند: "فروش Blackwell بی‌سابقه است و GPUهای ابری به فروش رفته‌اند." جالب‌تر اینکه مدیر مالی انویدیا، کولت کرس افزود: "GPUهای A100 که شش سال پیش تحویل داده شد هنوز به طور کامل در حال استفاده هستند." اظهارنظر کولت کرس به نظر می‌رسد پاسخی مستقیم به اتهام مایکل بوری باشد که گفته بود مشتریان انویدیا با محاسبه طولانی و غیرواقع‌بینانه عمر مفید تراشه‌ها ، درآمدهای گزارش‌شده خود را بزرگ‌نمایی کرده‌اند. با این حال، GPUها از یک مدل استفاده‌ای پله‌ای یا آبشاری بهره می‌برند. تراشه‌های جدید ابتدا برای آموزش مدل‌ها به کار می‌روند، سپس مدتی برای انجام وظایف Inference استفاده می‌شوند و در نهایت به سرویس‌های کم‌تقاضاتر مانند پخش ویدئو در یوتیوب اختصاص داده می‌شوند. این موضوع باید خبر بسیار خوبی برای سرمایه‌گذاران باشد. اگر مدل‌ها همچنان در حال بهتر شدن هستند، تقاضا برای تراشه‌های جدید در حال افزایش است و تراشه‌های قدیمی هنوز مفیدند. شاید وقت آن باشد که به این فکر کنیم آیا شرکت‌های هوش مصنوعی درآمد واقعی خود را کمتر از آنچه هست نشان می‌دهند یا خیر. با این وجود، ارزش سهام این هفته کاهش داشت. این ممکن است نشانه‌ای باشد که بازار دیگر نگران تقاضای تراشه‌ها نیست و بیشتر به عرضه انرژی توجه دارد. به نظر می‌رسد تقاضا تقریباً بی‌پایان باشد، یک مدیر گوگل کلود اخیراً تخمین زده است که برای پاسخگویی به آن، ظرفیت محاسباتی باید هر شش ماه دو برابر شود و این روند برای چهار تا پنج سال آینده ادامه یابد. اما اینکه این انرژی لازم از کجا تأمین خواهد شد، همچنان یک معما است. ساخت توربین‌های گازی که اکثر دیتاسنترها را تغذیه می‌کنند، پنج تا هفت سال طول می‌کشد و شرکت‌هایی که این توربین‌ها را می‌سازند، تا حداقل سال ۲۰۳۰ کاملاً رزرو شده‌اند. اگر انرژی اضافی در دسترس نباشد، خرید GPU نسل جدید که مصرف بیشتری دارد، هیچ فایده‌ای ندارد. یک تراشه قدیمی‌تر که با مصرف کمتر کار می‌کند، به همان خوبی یا حتی بهتر عمل می‌کند. همچنین اگر توربین جدیدی برای تأمین برق آن وجود نداشته باشد، ساخت دیتاسنتر جدید هم بی‌فایده است. به عبارت دیگر حباب AI ممکن است حتی با تقاضای نامحدود برای هوش مصنوعی، ترک بخورد. این هفته پیچای هم هشدار داد که اگر حباب AI بترکد، هیچ شرکتی از آن مصون نخواهد بود، حتی خود ما. او منظورش شرکت‌های AI بود، اما عبارت «هیچ شرکتی» هم چندان اغراق‌آمیز نیست. بدون رونق دیتاسنترها، اقتصاد آمریکا احتمالاً در رکود بود، به طرز شگفت‌انگیزی، دیتاسنترها که ۴٪ از GDP را تشکیل می‌دهند، ۹۳٪ از رشد GDP نیمه اول سال را به خود اختصاص دادند. بنابراین هر بخش از اقتصاد یا بازارهای مالی که برایتان مهم است، احتمالاً باید به نظریه دیوار مقیاس‌پذیری، جدول استهلاک دیتاسنترها و مدل‌های استفاده پله‌ای تراشه‌ها هم توجه داشته باشید. یک نمودار کلی مایکل بری معتقد است این تنها نموداری است که باید ببینید، بر اساس سرمایه‌گذاری‌های سرمایه‌ای (CapEx) به نسبت GDP، رونق هوش مصنوعی از نظر مقیاس با حباب‌های سرمایه‌گذاری در دات‌کام، مسکن و نفت شیل از نظر مقیاس قابل قیاس هستند. به تدریج ارزش آن از دست می‌رود برخلاف بری، تحلیل a16z نشان می‌دهد تقاضا برای GPUهای قدیمی‌تر و کم‌قدرت A100 به‌طور شگفت‌انگیزی پایدار مانده است. شرکت هایی که تمام‌قد وارد شدن در مایکروسافت CapEx تقریباً به ۵۰٪ از فروش رسیده است. بندیکت ایوانز می‌گوید این نشان می‌دهد مدل کسب‌وکار مایکروسافت از «رقابت بر پایه شبکه‌ها» به «رقابت بر اساس دسترسی به سرمایه» تغییر کرده است. مدل دوم بیشتر مستعد حباب است. همه استارتاپ‌ها وارد شده‌اند طبق همان تحلیل ایوانز، تقریباً تمام استارتاپ‌های Y Combinator اکنون مرتبط با هوش مصنوعی هستند. در انتظار رشد حباب  تاریخ شروع نمودار ترکیبی Emre Akcakmak احتمالاً کمی دلخواه است، اما تصویر او نکته خوبی دارد، اگر هوش مصنوعی یک حباب باشد، تاریخ نشان می‌دهد ممکن است بسیار بزرگ‌تر شود. ترسناک‌ترین نمودار جهان Derek Thompson اشاره می‌کند که از زمان شروع ChatGPT، شاخص S&P500 رشد کرده و تعداد فرصت‌های شغلی در آمریکا کاهش یافته است. میزان علت و معلول مشخص نیست، اما نمودار جالبی است. سناریوی نزولی برای اشتغال انسانی بندیکت ایوانز یادآوری می‌کند که Otis در سال ۱۹۵۰ آسانسور «Autotronic» را معرفی کرد،  درست در اوج اشتغال اپراتورهای آسانسور. ممکن است هوش مصنوعی همه چیز را به «Autotronic» تبدیل کند، اما باید به یاد داشته باشیم که بیشتر اپراتورها در دهه ۱۹۶۰ شغل بهتری پیدا کردند. تا اینجا اوضاع خوب است داده‌های تأخیری اشتغال نشان می‌دهد که در سپتامبر آمریکا به طور غیرمنتظره ۱۱۹,۰۰۰ شغل جدید داشته است. Torsten Slok اشاره می‌کند که سن میانه خریداران خانه در آمریکا به ۵۹ سال رسیده است. خبر خوبی که باعث می‌شود گاهی احساس کنم جلوتر از منحنی هستم. اما از تجربه یک خریدار جوان‌تر از متوسط، باید بگویم مالکیت خانه اغراق‌شده و اجاره کردن دست کم گرفته شده است. یک مطالعه جدید نشان می‌دهد تعرفه‌ها باعث شده کالاهای وارداتی ۵.۴۴٪ گران‌تر از حالت عادی باشند. حقایق جالب دیگر در مورد تورم میانگین قیمت خودرو در آمریکا اکنون بالای ۵۰,۰۰۰ دلار است و در بعضی مناطق، بنزین از آب هم ارزان‌تر است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن دستمزدها را تقویت می‌کند

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد دولت قصد دارد ۱ تریلیون ین برای حمایت از افزایش دستمزد در شرکت‌های کوچک و متوسط هزینه کند. او همچنین خواستار همکاری برای افزایش حقوق پایه بالاتر از نرخ تورم شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی: ین ژاپن می‌تواند ۱۰٪ در برابر دلار تقویت شود

استراتژیست‌های مورگان استنلی اعلام کردند که ین ژاپن در ماه‌های آینده حدود ۱۰٪ در برابر دلار تقویت خواهد شد، اگر فدرال رزرو کاهش‌های متوالی نرخ بهره را اجرا کند؛ موضوعی که نشانه‌های بیشتری از کندی اقتصاد آمریکا را به همراه دارد. آن‌ها افزودند که جفت‌ارز USDJPY در حال حاضر از ارزش منصفانه فاصله گرفته است و اگر این رابطه بازگردد، انتظار می‌رود این جفت‌ارز در سه‌ماهه نخست ۲۰۲۶ کاهش یابد؛ زیرا افت بازدهی اوراق آمریکا ارزش منصفانه را پایین خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گوگل با تراشه‌های TPU وارد رقابت مستقیم با انویدیا شده است

وب‌سایت The Information گزارش داده است که گوگل با فشار بیشتر در حوزه تراشه‌های هوش مصنوعی، وارد قلمرو انویدیا شده است. گوگل در حال مذاکره با متا و دیگر مشتریان ابری است تا به آن‌ها اجازه دهد تراشه‌های TPU گوگل را مستقیماً در مراکز داده خود اجرا کنند. استفاده مراکز داده از تراشه‌های گوگل یک پیروزی بزرگ برای گوگل و یک شکست برای انویدیا خواهد بود. به طور خلاصه: گوگل در تلاش است با عرضه مستقیم TPU به مراکز داده مشتریان، برتری انویدیا در سخت‌افزار هوش مصنوعی را به چالش بکشد. انویدیا نیز به‌طور تهاجمی مقابله می‌کند و با سرمایه‌گذاری‌ها و قراردادها، مشتریان بزرگی مانند Anthropic و OpenAI را حفظ می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر دارایی ژاپن اعلام کرد یارانه‌های ناکارآمد لغو خواهند شد

وزیر دارایی ژاپن، کاتایاما، اعلام کرده است که دولت ژاپن قصد دارد یارانه‌های ناکارآمد را لغو کند. او در سخنرانی خود در توکیو تأکید کرد که نسخه ژاپنی DOGE ایجاد شده تا این اصلاحات اقتصادی را عملیاتی کند. هدف این اقدام، افزایش کارایی مالی و تمرکز بر حمایت‌های مؤثرتر در اقتصاد ژاپن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مری دالی، عضو فدرال رزرو، با ابراز نگرانی از وضعیت اشتغال، از کاهش نرخ بهره در ماه دسامبر حمایت کرد

مری دالی، از مقامات فدرال رزرو، در مصاحبه‌ای با وال‌استریت ژورنال اعلام کرد که از کاهش نرخ بهره در جلسه ماه آینده (دسامبر) حمایت می‌کند. او با اشاره به آسیب‌پذیری بازار کار، تصریح کرد که به باور او تخریب ناگهانی وضعیت اشتغال هم محتمل‌تر است و هم مدیریت آن دشوارتر از شعله‌ور شدن مجدد تورم خواهد بود. دالی اگرچه همچنان معتقد است که بازگشت تورم به هدف ۲ درصدی بدون افزایش بیکاری ممکن است، اما در خصوص بازار کار ابراز نگرانی کرد و گفت اطمینان چندانی ندارد که فدرال رزرو بتواند پیش از وخامت اوضاع بر آن مسلط شود. دالی در ادامه افزود که ریسک‌های بزرگی را مشاهده می‌کند مبنی بر اینکه تعادل فعلیِ «استخدام کم و اخراج کم» در بازار کار، سرانجام به شکلی منفی شکسته شود و وضعیت را به سمت وخامت ببرد. ✍️این اظهارات در حالی بیان می‌شود که اعضای کمیته بازار آزاد (FOMC) دچار اختلاف‌نظر هستند. طبق بررسی‌ها، در حالی که برخی اعضای دارای حق رأی (مانند ۴ رئیس فدرال رزرو ایالتی) به دنبال توقف روند کاهش نرخ هستند، بازارها همچنان شانس بالایی (حدود ۷۶ درصد) برای کاهش نرخ در نشست دسامبر قائل‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک‌های نزولی برای اقتصاد در سال آینده وجود دارند

اقتصاددانان گلدمن ساکس انتظار دارند فدرال‌رزرو در دسامبر نرخ‌ بهره را کاهش دهد و پس از آن چند کاهش دیگر در سال ۲۰۲۵ داشته باشد، به‌طوری که نرخ‌ها کمی بالاتر از ۳٪ باقی بمانند. جان هاتزیوس، اقتصاددان ارشد، هشدار می‌دهد که اقتصاد ممکن است بیش از حد انتظار کند شود و کاهش‌های اضافی نرخ بهره را ضروری کند. با وجود ایجاد ۱۱۹,۰۰۰ شغل جدید در سپتامبر، افزایش اخراج‌ها نشان می‌دهد ضعف بازار کار ممکن است تثبیت شود و تأثیر رشد اندک را محدود کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو فدرال‌رزرو: بیشتر داده‌های بخش خصوصی نشان می‌دهد بازار کار ضعیف شده است.

والر اعلام کرد که در نشست دسامبر از کاهش نرخ بهره حمایت می‌کند. از زمان آخرین نشست فدرال‌رزرو تاکنون، داده‌های موجود نشان می‌دهد تغییر چشمگیری رخ نداده؛ تورم مشکل بزرگی نیست و بازار کار نیز ضعیف است. ماه ژانویه به‌دلیل هجوم داده‌های جدید که مشخص می‌کند آیا کاهش نرخ دیگری مناسب است یا نه، ماه پیچیده‌ای خواهد بود؛ بنابراین نیاز به رویکردی «جلسه‌به‌جلسه» وجود دارد. هنوز فکر نمی‌کنم بازار کار در چند هفته آینده بهبود یابد. اگر داده‌ها نشان‌دهنده بهبود باشند، می‌توانیم با احتیاط بیشتری عمل کنیم. احتمال دارد آمار اشتغال ماه سپتامبر اصلاح شده و کاهش یابد؛ این‌که رشد آن متمرکز بوده، نشانه خوبی نیست. هیچ شواهد غیررسمی‌ وجود ندارد که نشان دهد شرکت‌ها قصد دارند به‌زودی دست به جذب گسترده نیرو بزنند. تورم کمی افزایش یافته، اما فکر می‌کنم روند آن به‌زودی شروع به کاهش خواهد کرد. به‌استثنای تأثیر تعرفه‌ها، نرخ تورم حدود ۲.۴ تا ۲.۵ درصد است. تمرکز رشد اشتغال در دو بخش، نشانه خوبی نیست. حدود ۱۰ روز پیش با بسنت صحبت کردم و دوباره جلسه‌ای عالی درباره اقتصاد و بازارها داشتیم. تأثیر تورم ناشی از تعرفه‌ها چندان زیاد نیست و یک مورد مقطعی خواهد بود. فکر می‌کنم دولت به‌دنبال فردی با تجربه است که بداند چگونه کار را انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، کاهش نرخ بهره فدرال رزرو را در دسامبر پیش‌بینی کرد

گلدمن ساکس پیش‌بینی کرده است که فدرال رزرو آمریکا در نشست دسامبر سومین کاهش متوالی نرخ بهره را اجرا خواهد کرد. این بانک همچنین انتظار دارد که دو کاهش دیگر در سال ۲۰۲۶، یکی در ماه مارس و دیگری در ژوئن انجام شود تا نرخ بهره فدرال به محدوده ۳.۰۰٪ تا ۳.۲۵٪ برسد. به گفته تحلیلگران، تورم در حال تعدیل و بازار کار در حال خنک شدن است و این شرایط به سیاست‌گذاران فضای بیشتری برای کاهش نرخ‌ها می‌دهد. دیدگاه پایه گلدمن این است که فدرال رزرو به‌تدریج اطمینان بیشتری از پایداری روند کاهش تورم پیدا خواهد کرد و دیگر نیازی به سیاست‌های به‌طور معنادار محدودکننده نخواهد بود. گلدمن همچنین اشاره کرد که شرایط مالی از زمان آغاز کاهش نرخ‌ها به‌طور قابل توجهی تسهیل شده است و این امر به ثبات هزینه‌های استقراض شرکت‌ها و جریان‌های اعتباری خانوارها کمک کرده است. انتظار می‌رود تا میانه سال ۲۰۲۶، فدرال رزرو نخستین چرخه تسهیل جدی خود از زمان دوران همه‌گیری را تکمیل کند؛ نرخ‌ها پایین‌تر از اوج سال گذشته خواهند بود اما همچنان بالاتر از سیاست‌های فوق‌انبساطی دهه گذشته باقی می‌مانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت ژورنال: رئیس جدید فدرال رزرو نمی‌تواند نرخ‌ها را سریع کاهش دهد

نیک تیمیراوس از وال‌استریت ژورنال در تحلیلی نوشت که بازارها احتمالاً بیش از حد توانایی رئیس جدید فدرال رزرو را برای تغییر سریع سیاست پولی برآورد کرده‌اند؛ موضوعی که ابهام در مسیر بلندمدت نرخ‌ها را تقویت می‌کند و اهمیت ترکیب کمیته بازار آزاد فدرال (FOMC) را برجسته می‌سازد. مسئله اصلی این است که آیا دونالد ترامپ می‌تواند تنها با جایگزینی جروم پاول در سال ۲۰۲۶، کاهش سریع نرخ بهره را مهندسی کند؟ تیمیراوس تأکید می‌کند که مشکل در رئیس نیست، بلکه در رأی‌هاست. او یادآور شد که کمیته FOMC به‌طور غیرمعمولی درباره کاهش نرخ در دسامبر دچار شکاف است و این اقدام تنها در صورتی محتمل خواهد بود که پاول شخصاً بر آن اصرار کند. این شکاف نشان می‌دهد که رئیس آینده فدرال رزرو نیز بدون حمایت اکثریت قادر به اجرای کاهش نرخ نخواهد بود. تیمیراوس با اشاره به تاریخچه فدرال رزرو، آن را به کوتبک در فوتبال تشبیه کرد که بازی را اعلام می‌کند اما اجرای آن به تیم بستگی دارد. او به دوران پرتنش کارتر اشاره کرد: در سال ۱۹۷۸، تنها چند ماه پس از انتصاب ویلیام میلر به ریاست فدرال رزرو، کمیته برخلاف نظر او رأی به افزایش نرخ بهره داد. در مارس ۱۹۷۹ نیز میلر با اختلاف اندک ۶–۴ موفق شد جلوی افزایش نرخ را بگیرد، در حالی که فشارهای عمومی و مخالفت اعضا ادامه داشت. این سوابق نشان می‌دهد که هر رئیس جدیدی که بخواهد نرخ‌ها را سریع کاهش دهد، با واقعیت نهادی روبه‌رو خواهد شد: رئیس تأثیرگذار است اما نمی‌تواند به‌تنهایی سیاست را اجرا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد مدل GDPNow فدرال رزرو آتلانتا از رشد اقتصادی بدون تغییر در سطح بالای ۴.۲ درصد باقی ماند

برآورد مدل GDPNow فدرال رزرو آتلانتا برای رشد تولید ناخالص داخلی (GDP) در سه‌ماهه سوم، روی نرخ ۴.۲ درصد ثابت مانده است که این رقم همچنان در سقف‌های برآوردی این دوره قرار دارد. طبق اعلام این نهاد در تاریخ ۲۱ نوامبر، اگرچه پس از انتشار داده‌های اخیر، پیش‌بینی رشد مخارج مصرف شخصی اندکی کاهش یافته، اما این مسئله با افزایش پیش‌بینی رشد سرمایه‌گذاری ناخالص داخلی خصوصی از ۴.۸ درصد به ۴.۹ درصد جبران شده و در نتیجه برآورد کلی رشد اقتصادی نسبت به ۱۹ نوامبر بدون تغییر باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ کاهش نقدینگی در تعطیلات شکرگزاری و تمرکز بازار بر گزارش PCE

در حالی که بازارهای جهانی هفته‌ای مملو از تردید و نوسان را پشت سر گذاشتند، ریسک‌پذیری به‌طور محسوسی تضعیف شد و حتی نتایج درخشان انویدیا نیز نتوانست ترس معامله‌گران را فروبنشاند. فشار فروش در بازار سهام به‌قدری شدید بود که در مقاطعی سه شاخص اصلی وال‌استریت بین ۵.۵ تا ۸.۵ درصد پایین‌تر از اوج‌های اخیر خود معامله شدند؛ سطحی که از نگاه تکنیکال سیگنال‌های کوتاه‌مدت به‌شدت نزولی تولید می‌کند. این فضای بی‌اعتمادی در جهش نوسان ضمنی یک‌ماهه (IV) نیز بازتاب یافت؛ شاخصی که به بالاترین سطوح ماهانه خود رسیده و نگرانی‌ها از تشدید نوسانات را برجسته می‌کند. با وجود انتشار گزارش مالی بسیار قوی انویدیا در روز چهارشنبه و لحن مثبت مدیرعامل این غول هوش مصنوعی، واکنش بازار ناامیدکننده بود. نه تنها این گزارش نتوانست روند منفی را معکوس کند، بلکه تردیدها نسبت به پایداری رشد شرکت‌های پیشتاز AI و ظرفیت واقعی آن‌ها برای تحقق برنامه‌های سرمایه‌گذاری سنگین، افزایش یافته است. اگر این نگرانی‌ها ادامه‌دار باشد، بازگشت معنادار ریسک‌پذیری در بازارها دشوار خواهد بود. روند نزولی در فضای رمزارزها حتی شدیدتر است. بیت‌کوین در زمان نگارش این گزارش حوالی ۸۳ هزار دلار معامله می‌شود؛ یعنی ۳۵ درصد پایین‌تر از اوج تاریخی خود در ۱۲۶ هزار دلار و تقریباً تمام رشدهای پس از آپریل را از دست داده است. سقوط ۱۸ درصدی بیت‌کوین طی هفته جاری، بزرگ‌ترین افت هفتگی این دارایی از نوامبر ۲۰۲۲ تاکنون محسوب می‌شود و ماه نوامبر نیز در مسیر ثبت بدترین عملکرد ماهانه خود از اصلاح ژوئن ۲۰۲۲ قرار گرفته است. بازارها اکنون در آستانه هفته‌ای کم‌عمق از نظر نقدینگی، چشم‌انتظار داده‌های کلیدی اقتصاد آمریکا هستند؛ داده‌هایی که ممکن است مسیر تازه‌ای برای ریسک‌پذیری ترسیم کنند یا برعکس، فشارهای اخیر را تشدید کنند. لحن هاوکیش فدرال رزرو و ضربه دیگری بر ریسک‌پذیری بازار وارد نمود در ادامه، اظهارنظرهای هاوکیش مقامات فدرال رزرو نیز نقش مهمی در کاهش اشتهای ریسک طی روزهای اخیر داشته است. در حالی که بازارها هنوز از شوک فروش در سهام فناوری و رمزارزها خارج نشده‌اند، لحن مقامات بانک مرکزی آمریکا به‌طور محسوسی سخت‌گیرانه‌تر شده و انتظارات برای کاهش نرخ بهره در دسامبر را تقریباً فرو ریخته است. احتمال این کاهش که پیش از نشست ماه اکتبر حوالی ۹۰ درصد قیمت‌گذاری می‌شد، اکنون به حدود ۲۷ درصد سقوط کرده است؛ تغییری که خود گویای چرخش کامل فضای سیاستی به‌سوی احتیاط و انقباض است. مقامات تندرو فدرال رزرو طی روزهای اخیر بارها تأکید کرده‌اند که نبود داده‌های شفاف و قابل اتکا؛ به‌ویژه در حوزه تورم، بزرگ‌ترین مانع برای ادامه روند کاهش نرخ بهره است. در همین حال، صورت‌جلسه تازه منتشرشده کمیته بازار باز (FOMC) نیز همین رویکرد انقباضی را تأیید می‌کند. درون کمیته، کفه ترازو به‌نفع اعضای محتاط‌تر سنگینی می‌کند و داویش‌های فدرال رزرو همچنان در تلاش‌اند شواهد کافی برای توجیه نیاز به تسهیل بیشتر سیاست پولی فراهم کنند؛ تلاشی که فعلاً نتیجه‌ای در بر نداشته است. داده‌های حساس در پیش است؛ اما هفته معاملاتی کوتاه احتمال نوسان را محدود می‌کند در هفته آینده تمرکز اصلی بازار بر تقویم اصلاح‌شده داده‌های آمریکا خواهد بود. با غیبت گزارش CPI ماه اکتبر، انتشار شاخص PCE اهمیتی دوچندان یافته و می‌تواند مسیر لحن فدرال رزرو را مشخص کند؛ به‌ویژه اگر گزارش نرم‌تر از انتظار باشد و دوباره انتظارات برای کاهش نرخ بهره در دسامبر را تقویت کند. در کنار آن، شاخص اعتماد مصرف‌کننده نیز به‌عنوان شاخصی پیش‌نگر نقشی اساسی دارد. کاهش مستمر تمایل به خرج‌کرد می‌تواند به افت محسوس رشد GDP در فصل چهارم منجر شود و اثرات اقتصادی تعطیلی اخیر دولت را پررنگ‌تر کند؛ تعطیلی‌ای که طبق مصوبه جدید تنها تا ۳۰ ژانویه به تعویق افتاده و خطر تکرار آن همچنان پابرجاست. با این حال، دامنه نوسانات بازار احتمالاً محدود خواهد بود؛ زیرا هفته آینده به دلیل تعطیلات روز شکرگزاری و بلک‌فرایدی کوتاه‌تر است و نقدینگی در بخش بزرگی از بازار آمریکا کاهش می‌یابد. تنش‌های تجاری و تحولات ژئوپلیتیک؛ متغیرهای غیرمنتظره هفته آینده در فضایی که بازار با ترکیبی از ریسک‌گریزی، نوسان و کمبود داده‌های شفاف روبه‌روست، چند عامل بیرونی می‌توانند به‌طور ناگهانی مسیر احساسات سرمایه‌گذاران را تغییر دهند. نخست، تنش‌های تجاری است که هرچند اخیراً آرام‌تر شده، اما همچنان زیر پوست بازار جریان دارد. هنوز مشخص نیست دولت آمریکا چه رویکردی نسبت به تراشه‌های ساخت خارج اتخاذ خواهد کرد و آیا ترامپ تعرفه‌های سنگین جدیدی اعمال می‌کند یا خیر. علاوه بر این، لایحه در دست بررسی «Gain AI» در کنگره که شرکت‌های آمریکایی مانند انویدیا را مجبور می‌کند صادرات خود را محدود کرده و اولویت را به مشتریان داخلی بدهند، می‌تواند واکنش تند چین را برانگیزد و تنش‌ها را دوباره شعله‌ور کند. متغیر دوم، توافق صلح تازه میان اوکراین و روسیه است که با میانجی‌گری آمریکا شکل گرفته است. اگرچه طرح فعلی بیشتر به نفع روسیه دیده می‌شود و مقامات اوکراینی واکنش اولیه مثبتی نشان نداده‌اند، اما شاید این توافق تنها دریچه موجود برای ازسرگیری مذاکرات باشد. هرگونه پیشرفت ملموس در روند صلح می‌تواند ریسک‌پذیری را تقویت کند و در مقابل، جذابیت طلا را کاهش دهد. هم‌زمان، طلا که تا محدوده ۴۰۰۰ دلار عقب‌نشینی کرده، نتوانسته از ضعف بازار سهام بهره‌برداری کند و همین موضوع نشانه‌هایی از آسیب‌پذیری رالی سال ۲۰۲۵ را آشکار می‌کند. کاهش بیشتر به‌سوی کف ۳۸۸۶ دلار؛ ثبت‌شده در اواخر اکتبر، می‌تواند روند صعودی بلندمدت این فلز گران‌بها را با چالش جدی روبه‌رو کند. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین تداوم ریسک‌گریزی می‌تواند محرک تازه‌ای برای دلار باشد در حالی که بازگشایی دولت آمریکا و لحن هاوکیش فدرال رزرو نتوانست به تنهایی تقاضا برای دلار را تقویت کند، ضعف محسوس بازار سهام داستان دیگری را رقم زده است. دلار آمریکا این هفته در مسیر صعودی قرار گرفته و جفت‌ارز یورو/دلار دوباره به محدوده ۱.۱۵ نزدیک شده است. با این حال، اگر انتظارات برای کاهش نرخ بهره در دسامبر افزایش یابد، احساسات ریسک‌پذیر بهبود پیدا کند یا خبرهای مثبت ژئوپلیتیک منتشر شود، جذابیت کنونی دلار ممکن است سریعاً تعدیل شود. در سمت اروپا، فضای خبری نسبتاً آرام است و اغلب اعضای بانک مرکزی اروپا از تثبیت نرخ‌های بهره در مقطع فعلی حمایت می‌کنند. انتظار می‌رود صورت‌جلسه روز پنجشنبه ECB این رویکرد را تأیید کند و نگاه بازار به سرعت به گزارش مقدماتی تورم آلمان در روز جمعه معطوف شود. اگر این داده بدون غافلگیری نزولی منتشر شود، احتمالاً آخرین نشست ECB در سال ۲۰۲۵ بیشتر جنبه تشریفاتی خواهد داشت تا رویدادی تعیین‌کننده برای مسیر بازار. بودجه بریتانیا در کانون توجه؛ پوند در شرایط شکننده پس از ماه‌ها گمانه‌زنی، «ریوز» وزیر خزانه‌داری بریتانیا روز چهارشنبه ۲۶ نوامبر لایحه بودجه ۲۰۲۶ را به پارلمان ارائه خواهد کرد؛ بودجه‌ای که بازار آن را نقطه عطفی برای مسیر مالی کشور می‌داند. نگاه سرمایه‌گذاران به این است که دولت تا چه اندازه مجبور به افزایش مالیات‌ها خواهد شد، چرا که ریوز باید شکاف مالی ۲۰ میلیارد پوندی را پر کند تا با قواعد مالی خود در مسیر باقی بماند و فضای مالی بیشتری ایجاد کند. در حالی‌که افزایش مالیات‌های شخصی کنار گذاشته شده، منابع درآمدی دیگری مورد بررسی قرار می‌گیرد و مالیات‌های ملکی از گزینه‌های محتمل است. در شرایطی که بازده اوراق دولتی (گیلت) در حال افزایش است و پوند با فشار فروش سنگین مواجه شده، بودجه این هفته ممکن است لحظه‌ای تعیین‌کننده باشد. یک بودجه با افزایش‌های مالیاتی قوی می‌تواند در ابتدا بازار را آرام کند، اما احتمال ایجاد بحران سیاسی در دولت و تضعیف موقعیت نخست‌وزیر «استارمر» را نیز بالا می‌برد؛ سناریویی که معمولاً با رشد بازده اوراق و افت بیشتر پوند همراه است. از سوی دیگر، اگر بودجه فاقد افزایش‌های جدی مالیاتی باشد، بازار ممکن است این تصمیم را نشانه‌ای از نبود اراده دولت کارگر برای اتخاذ تصمیمات سخت برداشت کند؛ نتیجه‌ای که باز هم به ضرر پوند خواهد بود، زیرا بازده بالاتر اوراق حمایتی برای این ارز ایجاد نمی‌کند. فروشندگان پوند در بازار، سطح ۱.۲۷۰۷ دلار—کف ۷ آوریل ۲۰۰۵—را به‌عنوان هدف بعدی در نظر دارند. در این میان، بانک انگلستان باید پیامدهای بودجه را مدیریت کند. پس از گزارش ضعیف CPI ماه اکتبر، احتمال کاهش نرخ بهره در دسامبر به ۸۲ درصد رسیده است. اگر واکنش بازار به بودجه شدید باشد، می‌تواند این انتظارات را تقویت کند و حتی زمان‌بندی کاهش بعدی ۲۵ واحدی نرخ بهره—که اکنون برای جولای قیمت‌گذاری شده—را جلو بیندازد. تداوم ضعف ین در غیاب حمایت مؤثر از سوی بانک مرکزی ژاپن با ادامه پیام‌های ضدونقیض اِوِدا رئیس بانک مرکزی ژاپن درباره زمان‌بندی افزایش بعدی نرخ بهره و اعلام بسته محرک ۲۱.۳ تریلیون ینی (معادل ۱۳۵ میلیارد دلار) توسط نخست‌وزیر «تاکایچی»—که بزرگ‌ترین بسته حمایتی از سال ۲۰۲۲ تاکنون است—فشار بر ین همچنان ادامه دارد. انتشار CPI توکیو در روز جمعه آینده می‌تواند شگفتی صعودی ایجاد کرده و اندکی از این فشار بکاهد، اما احتمالاً برای تغییر روند غالب کافی نخواهد بود. در همین حال، مداخلات کلامی از سوی مقامات شدت گرفته، زیرا جفت‌ارز دلار/ین روز پنجشنبه تا سطح ۱۵۷.۸۸ پیش رفت. اگر این روند ادامه یابد و دلار/ین از سقف سال ۲۰۲۵ در ۱۵۸.۶۶ عبور کند و به محدوده حساس ۱۶۰ برسد، احتمال مداخله واقعی بانک مرکزی ژاپن به‌طور جدی افزایش می‌یابد. نکته مهم آنکه با توجه به انتظار کاهش نقدینگی در روزهای پایانی هفته آینده—به‌دلیل تعطیلات آمریکا—این دوره می‌تواند بهترین زمان برای مداخله BoJ باشد؛ دوره‌ای که امکان ایجاد یک اصلاح قابل‌توجه و سریع در دلار/ین، در صورت لزوم، بیش از همیشه فراهم خواهد بود. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی توافق احتمالی صلح، فشار تازه‌ای بر نفت وارد می‌کند تحولات جدید در پرونده جنگ اوکراین و روسیه، بار دیگر به‌عنوان محرکی مهم برای بازار نفت مطرح شده است. چشم‌انداز آتش‌بس احتمالی، در کنار رشد ضعیف اقتصادی و مازاد عرضه، ساختاری نزولی برای نفت ایجاد کرده و قیمت‌ها را به سمت آزمون دوباره کف‌های اکتبر سوق می‌دهد؛ سطوحی که فاصله چندانی با کف پنج‌ساله ۵۵.۶۰ دلار در اوایل ماه مه ندارند. در مقابل، اگر مذاکرات صلح شکست بخورد و درگیری‌ها دوباره تشدید شود؛ به‌ویژه اگر اوکراین زیرساخت‌های نفت و گاز روسیه را هدف قرار دهد، بازار می‌تواند شاهد جهش قابل‌توجهی در قیمت انرژی باشد؛ جهشی که می‌تواند جریان نزولی فعلی را کاملاً معکوس کند و بازار را وارد فاز جدیدی از ریسک‌های ژئوپلیتیک کند. آیا ارزهای حاشیه‌ای می‌توانند افت هفتگی خود را جبران کنند؟ پس از آنکه دلار آمریکا هفته‌ای قدرتمند را پشت‌سر گذاشت و فشار سنگینی بر دلار استرالیا، نیوزیلند و کانادا وارد کرد، تقویم اقتصادی هفته آینده می‌تواند فرصتی برای بازگشت این ارزها فراهم کند. گزارش تورم استرالیا (CPI)، نشست بانک مرکزی نیوزیلند (RBNZ) و انتشار GDP فصل سوم کانادا سه محرک اصلی خواهند بود که می‌توانند مسیر این ارزها را تا پایان سال تعیین کنند. در این میان، به‌نظر می‌رسد دلار استرالیا بیشترین ظرفیت را برای بهره‌برداری از هرگونه ضعف جدید در دلار آمریکا دارد، به‌ویژه اگر داده‌های تورمی قوی‌تر از انتظار منتشر شوند. در طرف مقابل، دلار نیوزیلند همچنان آسیب‌پذیرترین ارز این گروه است، زیرا RBNZ در مسیر کاهش تهاجمی نرخ بهره قرار گرفته و فضای حمایتی چندانی برای این ارز باقی نگذاشته است.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ماسو از مقامات بانک مرکزی ژاپن: بانک ژاپن به تصمیم افزایش نرخ بسیار نزدیک است

به گزارش نیکی، ماسو از مقامات ارشد بانک مرکزی ژاپن (BoJ) اعلام کرد که این نهاد «به تصمیم‌گیری درباره افزایش نرخ بهره بسیار نزدیک» شده است. او تأکید کرد که منفی ماندن عمیق نرخ‌های واقعی برای اقتصاد مطلوب نیست و سیاست‌گذار باید نسبت نرخ بهره فعلی را با «نرخ خنثی» در نظر بگیرد. ماسو با اشاره به تجربه سایر اقتصادها گفت: در اغلب کشورها نرخ‌های بهره بالاتر از نرخ خنثی قرار دارند—نمونه بارز آن ایالات متحده—اما ژاپن هنوز در سطحی پایین‌تر از نرخ خنثی سیاست‌گذاری می‌کند. اختلاف گسترده نرخ بهره با سایر اقتصادهای بزرگ، عامل مهمی در تضعیف ین طی ماه‌های اخیر بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان: کاهش دوباره نرخ در دسامبر دشوار است

لوگان، رئیس فدرال رزرو دالاس، در سخنرانی امروز خود یکی از هاوکیش‌ترین مواضع روز را ارائه داد. او بر ضرورت حفظ نرخ‌ها در سطح فعلی برای ارزیابی میزان محدودیت سیاستی تأکید کرد و گفت شرایط مالی آسان‌ترِ اخیر، نیازمند واکنش محتاطانه فدرال رزرو است. لوگان همچنین تصریح کرد که کاهش نرخ در ماه اکتبر موجه نبود و دوباره انجام آن در دسامبر نیز برای او «بسیار دشوار» خواهد بود. نکات کلیدی سخنان لوگان رشد ترازنامه فدرال رزرو به‌زودی از سر گرفته شود. نرخ‌ها باید برای مدتی ثابت بمانند تا فدرال رزرو بتواند میزان واقعی محدودیت سیاستی را ارزیابی کند. شرایط مالی اخیر باعث تقویت بیش‌ازحد اقتصاد شده و فدرال رزرو باید این بادهای موافق  را خنثی کند. ثابت نگه داشتن نرخ‌ها بهترین ابزار برای سنجش میزان محدودیت است. کاهش نرخ در ماه اکتبر از نظر او توجیه نداشت. تورم همچنان بالاست و بازار کار در وضعیت «تقریباً متعادل» قرار دارد. لوگان گفت که کاهش دوباره نرخ در دسامبر برای او دشوار خواهد بود. ارزش‌گذاری بالای دارایی‌ها و اسپردهای اعتباری بسیار فشرده موجب می‌شود سیاست نرخ بهره نقش مهمی در مهار ریسک‌های مالی ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون: بازار امروز تکرار حباب دات‌کام نیست؛ رشد سهام AI ریشه در سودآوری واقعی دارد

فیلیپ جفرسون، نایب‌رئیس فدرال رزرو، در سخنرانی تازه خود تصویری متعادل از وضعیت سیستم مالی و موج سرمایه‌گذاری در حوزه هوش مصنوعی ارائه داد. او ضمن تأکید بر سلامت و انعطاف‌پذیری نظام مالی آمریکا، تفاوت‌های ساختاری میان شرایط فعلی و دوران حباب دات‌کام را تشریح کرد و هشدار داد که هنوز برای قضاوت درباره پیامدهای بلندمدت AI بر اقتصاد بسیار زود است. نکات کلیدی سخنان جفرسون سیستم مالی آمریکا همچنان قوی و تاب‌آور است. او گفت هیچ نشانه‌ای از آسیب‌پذیری سیستماتیک در شرایط فعلی مشاهده نمی‌شود. بازار فعلی با دوره دات‌کام تفاوت‌های بنیادین دارد. از دید جفرسون، الگوی کنونی شباهت اندکی به حباب اواخر دهه ۱۹۹۰ دارد. استفاده کمتر از اهرم (لوریج) باعث می‌شود تغییرات رفتاری سرمایه‌گذاران اثر کمتری بر اقتصاد بگذارد— بااین‌حال، جفرسون تأکید کرد انتشار بدهی شرکت‌های فعال در حوزه AI را از نزدیک رصد می‌کند. رشد سهام مرتبط با هوش مصنوعی، برخلاف دوره دات‌کام، مبتنی بر سودآوری واقعی شرکت‌هاست. برای قضاوت درباره تأثیر AI بر بازار کار، تورم و سیاست پولی هنوز بسیار زود است. او گفت تنها گذر زمان نشان خواهد داد که فناوری‌های جدید چگونه به اقتصاد شکل می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: پیام داده‌های دیروز به‌وضوح انبساطی است؛ فدرال رزرو باید به پیش‌بینی‌ها تکیه کند، نه صرفاً داده‌ها

میران، یکی از مقامات فدرال رزرو، در سخنان امروز خود رویکردی متفاوت نسبت به فرآیند سیاست‌گذاری ارائه داد؛ رویکردی که تأکید می‌کند در دوره کمبود یا تأخیر داده‌های رسمی، پیش‌بینی‌ها می‌توانند نقش کلیدی‌تری نسبت به داده‌های لحظه‌ای داشته باشند. او همچنین لحن داده‌های اخیر را «به‌وضوح داویش» توصیف کرد و گفت در شرایط کنونی از یک کاهش ۲۵ واحد پایه‌ای حمایت می‌کند. نکات کلیدی سخنان میران پیام داده‌های دیروز کاملاً انبساطی بود. میران گفت اثر داده‌های تازه در جهت کاهش نرخ‌هاست و تردیدی درباره برداشت بازار وجود ندارد. کمبود داده به معنای نداشتن چشم‌انداز نیست. او تأکید کرد حتی در دوره‌هایی که داده‌های رسمی ناقص‌اند، فدرال رزرو همچنان می‌تواند چشم‌انداز معتبر داشته باشد. به‌جای «داده‌محور» بودن، باید «پیش‌بینی‌محور» بود. میران خواستار اتکا به مدل‌های پیش‌بینی و مسیرهای محتمل آینده شد، نه تنها عددهای ماهانه و کوتاه‌مدت. در صورت نیاز به رأی تعیین‌کننده، از کاهش ۲۵ واحد پایه‌ای حمایت می‌کند. او گفت اگر رأی او «رأی حاشیه‌ای» باشد، قطعاً به نفع کاهش نرخ رأی خواهد داد. بازار کار به اندازه مطلوب قوی نیست. او گفت داده‌های اشتغال نشانه‌هایی از ضعف دارد و با سطح مورد انتظار فاصله دارد. داده مهم تورمی ماه نوامبر احتمالاً پس از نشست بعدی FOMC منتشر می‌شود. این تأخیر می‌تواند باعث شود تصمیم‌گیری فدرال رزرو بر پایه عدم قطعیت بیشتری انجام شود. مهم‌ترین شاخصی که شرایط مالی را شکل می‌دهد، بازار مسکن است. میران تأکید کرد مسکن نقش اصلی را در انتقال سیاست پولی و ارزیابی سلامت مالی خانوارها دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر