TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پکن اعلام کرد هواپیماهای ژاپن مزاحمت ایجاد کردند

نیروی دریایی چین اعلام کرد هواپیماهای نیروی دفاع شخصی ژاپن بارها به مناطق آموزشی این نیرو نزدیک شده و مانع تمرینات نظامی شده‌اند. در بیانیه رسمی، پکن تأکید کرد: ادعاهای مطرح‌شده از سوی ژاپن کاملاً مغایر با واقعیت است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

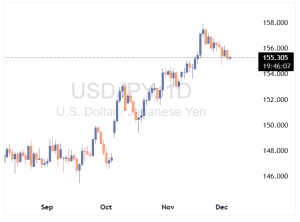
بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کلودفلر دچار اختلال شد

این شرکت ارائه‌دهنده خدمات زیرساخت اینترنتی با قطعی و مشکلات فنی مواجه شده است که می‌تواند بر دسترسی به بسیاری از وب‌سایت‌ها و سرویس‌های آنلاین تأثیر بگذارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

فشارهای فصلی موجب کاهش ارزش دلار شدند

در بازارهای دسامبر، ین ژاپن بالاخره حمایت‌هایی پیدا کرده است. سخنرانی رئیس بانک ژاپن، کازوئو اوئدا، در اوایل این هفته به نظر می‌رسد که دیدگاه‌ها را در خصوص آمادگی بانک مرکزی برای افزایش نرخ بهره در تاریخ 19 دسامبر تقویت کرده است. ما (تیم تحلیل ING) در مورد USDJPY برای سال 2026 کمی نزولی هستیم، اما این تغییر به صورت تدریجی خواهد بود. دلار: در انتظار شروع فصلی بازارهای فارکس نسبتا آرام هستند. نوسانات نرخ بهره ایالات متحده که در شاخص MOVE تجلی پیدا می‌کند، به پایین‌ترین حد سال رسیده است. قطعاً، پایداری بازار اوراق خزانه‌داری ایالات متحده یکی از شگفتی‌های بزرگ سال 2025 بوده است. با نزدیک شدن به پایان سال در بازار فارکس، پیش‌بینی می‌شود که ارزهای کالا به‌ویژه ارزهای کالاهایی که از فلزات حمایت می‌شوند، عملکرد خوبی داشته باشند. این یکی از پیش‌بینی‌های کلیدی ما برای سال 2026 بود، جایی که ارزهای پزوی شیلی و راند آفریقای جنوبی را به‌واسطه داستان فلزات ترجیح دادیم. این موضوع احتمالاً به‌طور چند‌فصلی ادامه خواهد یافت. برای دلار، هنوز به‌طور جزئی تحت فشار است چرا که انتظار می‌رود فدرال رزرو هفته آینده نرخ‌ها را کاهش دهد و حضور کوین هسِت به‌عنوان رئیس فدرال رزرو احتمالاً به تسهیل در سیاست‌های پولی فدرال رزرو خواهد انجامید. اگر هسِت تأیید شود، ما به دلار از منظر نرخ‌های حقیقی ایالات متحده نگاه خواهیم کرد – به عبارت دیگر، اگر فدرال رزرو نرخ‌ها را نسبت به انتظارات تورمی خیلی پایین بیاورد. با نگاه به نرخ‌های حقیقی دو ساله ایالات متحده که از دو ساله مبادلات سوآپ تورم محاسبه شده‌اند، این نرخ‌ها از سپتامبر تا نوامبر 25 نقطه پایه افزایش یافته‌اند که عمدتاً به دلیل کاهش 50 نقطه پایه در انتظارات تورمی بوده است. سناریوی انتخاب هسِت احتمالاً به کاهش بیشتر نرخ‌های حقیقی خواهد انجامید چرا که انتظارات تورمی افزایش پیدا می‌کند. این باید منجر به تضعیف دلار شود. اما برای کوتاه‌مدت، به نظر می‌رسد که دیدگاه کلی بر این است که دلار به‌واسطه جریان‌های فصلی تا پایان سال تضعیف شود. این نظر ما نیز هست و به همین دلیل هدف‌های پایان سال ما برای EURUSD و USDJPY به‌ترتیب 1.18 و 152 است. برای امروز، تمرکز بیشتر بر روی داده‌های به تاخیر افتاده مربوط به تورم هسته PCE و جدیدترین خوانش‌های اعتماد مصرف‌کننده خواهد بود. هیچ‌کدام به نظر نمی‌رسد که حرکت عمده‌ای در بازار ایجاد کنند و توجه بیشتری به قرعه‌کشی جام جهانی در واشنگتن (که ساعت 18:00 CET خواهد بود) و احتمال دریافت جایزه صلح فیفا توسط رئیس‌جمهور ترامپ جلب خواهد شد. هرچقدر که شاخص DXY زیر 99.00 باقی بماند، احتمال کاهش آن به محدوده 97.80/98.00 بیشتر می‌شود. یورو: همچنان تحت حمایت احتمالاً در هفته‌ها و ماه‌های آینده این موضوع را زیاد مورد بحث قرار خواهیم داد، اما هزینه‌ای که سرمایه‌گذاران اوراق قرضه منطقه یورو برای پوشش ریسک سرمایه‌گذاری‌های ایالات متحده در فارکس پرداخت می‌کنند، به‌شدت کاهش یافته است. با استفاده از قراردادهای آتی سه‌ماهه، هزینه پوشش ریسک ایالات متحده به یورو اکنون از 2.45% در ماه ژوئیه به 1.82% در حال حاضر کاهش یافته است. این مسئله برای یک سرمایه‌گذار اوراق قرضه که در تلاش است تا با سرمایه‌گذاری در بازارهای ایالات متحده، به‌طور مثال، 150 نقطه پایه بیشتر کسب کند، مسئله بزرگی است. پیش‌بینی می‌شود که این هزینه‌های پوشش ریسک دلار به‌دلیل کاهش نرخ‌های فدرال رزرو در آینده بیشتر کاهش یابد. بنابراین، این فروش‌های دلار از سوی خریداران اوراق قرضه منطقه یورو، عاملی کلیدی برای تقویت EURUSD در سال 2026 خواهد بود. برای امروز، تقویم منطقه یورو سبک است. بعدازظهر امروز، سخنرانی از فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا در خصوص عدم تعادل‌های جهانی خواهد بود. انتظار می‌رود که بیشتر در مورد نقش بین‌المللی یورو و تشویق قوی سیاست‌گذاران برای اجرای اصلاحات بیشتر جهت بهره‌برداری یورو از حرکت به سوی دنیای چندقطبی صحبت کند. برگردیم به کوتاه‌مدت، احتمال خفیف اما بیشتر از نزول، فکر می‌کنیم که یورودلار به ۱.۱۷۳۰۰ برسد و ناحیه ۱.۱۶۴۰۰ به عنوان حمایت عمل کند. در فضای CEE (مرکز و شرق اروپا)، کنفرانس خبری بانک مرکزی لهستان درها را برای کاهش‌های بیشتر نرخ بهره باز گذاشت. پس از پایان امروز، احتمالاً شاهد اصلاح نگاه Fitch نسبت به بدهی‌های حاکمیتی مجارستان از «ثابت» به «منفی» خواهیم بود. این خبر برای مجارستان خوب نیست، اما احتمالاً به اندازه‌ای بد نخواهد بود که بتواند شکارچیان معاملات جریانی را از سرمایه‌گذاری در فورینت (ارز مجارستان) منصرف کند. ین ژاپن: بانک ژاپن بالاخره حمایت‌هایی ارائه می‌دهد افزایش ناگهانی USDJPY در ماه اکتبر بالای 150 برای بسیاری (از جمله خود ما) شگفت‌آور بود. و تا میانه نوامبر، بیشتر تحلیلگران به این نتیجه رسیده بودند که هیچ چیزی جز مداخله رسمی در سطح 160 نمی‌تواند USDJPY را برگرداند. علاوه بر این، بارها از ما پرسیده شده که آیا ین ژاپن جایگاه امن خود را از دست داده است. پاسخ ما این بوده که به‌دلیل محیط ریسک مساعد، ین جدیاً در این زمینه مورد آزمایش قرار نگرفته است. با این حال، به نظر می‌رسد که احتمال افزایش نرخ بهره بانک ژاپن در حال حاضر از ین حمایت می‌کند. افزایش 25 نقطه پایه برای نشست 19 دسامبر تقریباً کاملاً در حال قیمت‌گذاری است و نرخ OIS یک‌ماهه ین برای دو سال آینده از 1.14% به 1.47% در یک ماه گذشته افزایش یافته است. دیدگاه اینجا به‌نظر می‌رسد که دولت جدید ژاپن، با وجود برنامه‌های انبساطی خود، نمی‌خواهد ین ضعیف را بپذیرد و اجازه خواهد داد که بانک ژاپن نرخ‌ها را افزایش دهد. ما این نکته را در پیش‌بینی فارکس خود مطرح کردیم که به‌طور خاص، یک ین ضعیف تنها به بحران هزینه‌های زندگی که باعث مشکلات زیادی برای حزب لیبرال دموکرات شده بود، افزوده می‌شود. هدف ما برای USDJPY در پایان سال 152 است و پیش‌بینی ما برای پایان سال 2026 نیز 148 است. پوند استرلینگ: ادامه فشارهای کوتاه پوند همچنان عملکرد خوبی دارد. ما بعید می‌دانیم این روند نشان‌دهنده بازنگری جدی در ریسک حاکمیتی بریتانیا باشد، هرچند اشاره می‌کنیم که اسپرد سوآپ اوراق ۱۰ ساله دولت بریتانیا کاهش جزئی خود را حفظ کرده و اکنون در سطح ۴۸ نقطه پایه قرار دارد؛ این رقم در اواخر سپتامبر ۵۸ نقطه پایه بود. ما ترجیح می‌دهیم رالی فعلی پوند را بیشتر به‌عنوان یک «شورت اسکوییز» (فشار بر فروشندگان استقراضی) در نظر بگیریم. ما کمی نسبت به دلار نزولی هستیم و هدف پایان سال GBPUSD را 1.34 می‌دانیم. اما همچنین تمایل داریم که پوند در برابر یورو کمی ضعیف‌تر عمل کند؛ زیرا بانک مرکزی بریتانیا در دسامبر شروع به کاهش نرخ بهره خواهد کرد. این باید به این معنا باشد که EURGBP زمان زیادی در سطح‌های پایین 0.87 نخواهد ماند و باید تا پایان سال به بالاتر از 0.88 برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش‌ها نشان می‌دهد ژاپن احتمالاً این ماه نرخ بهره را افزایش می‌دهد

گزارش‌ها حاکی است بانک مرکزی ژاپن احتمالاً در ماه جاری نرخ بهره را افزایش خواهد داد و درهای بیشتری برای افزایش‌های بعدی باز خواهد گذاشت. منابع می‌گویند حتی با این افزایش، نرخ‌ها همچنان از اقتصاد حمایت خواهند کرد. همچنین گفته می‌شود بانک ژاپن آگاه است که اظهارات روز دوشنبه رئیس بانک، کازوئو اوئدا، چگونه توسط بازارها تفسیر خواهد شد و تا زمان تصمیم نهایی، داده‌ها و تحرکات بازار را به‌دقت بررسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاتایاما، وزیر دارایی ژاپن: تحولات بازار به‌دقت رصد می‌شود

ساتسوکی کاتایاما، وزیر دارایی ژاپن، تأکید کرد که دولت تحولات بازار را به‌دقت زیر نظر خواهد گرفت و در عین حال بر تعهد خود به انضباط مالی پایبند است. او همچنین از ادامه هماهنگی با بانک مرکزی ژاپن پیش از نشست حساس سیاست‌گذاری در ماه دسامبر خبر داد. کاتایاما گفت نرخ‌های بهره تحت تأثیر «عوامل مختلف» شکل می‌گیرند و دولت سیاست‌های مناسب مدیریت بدهی را دنبال خواهد کرد و بودجه‌ها را با محوریت پایداری مالی تدوین می‌کند. او اشاره کرد که بودجه اضافی اخیر با اولویت ثبات مالی تصویب شده و بودجه سال آینده نیز همین رویکرد را دنبال خواهد کرد. کاتایاما همچنین از «گفت‌وگوی مثبت» با رئیس بانک مرکزی، کازوئو اوئدا، خبر داد اما تأکید کرد که ابزارهای سیاست پولی مسئولیت بانک مرکزی ژاپن هستند؛ موضوعی که استقلال عملیاتی بانک مرکزی را در لحظه حساس هدایت نرخ بهره تقویت می‌کند. این اظهارات در مجموع لحنی متعادل داشت: حمایت از استقلال بانک ژاپن، احتیاط در برابر ریسک‌های مالی و توجه به شرایط پرنوسان بازار اوراق قرضه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌های خانوار ژاپن در اکتبر ۳٪ کاهش یافت

هزینه‌های خانوار در ژاپن در ماه اکتبر با بیشترین سرعت طی دو سال اخیر کاهش یافت و نگرانی‌های تازه‌ای درباره تاب‌آوری تقاضای مصرف‌کننده ایجاد کرد؛ همزمان بانک مرکزی ژاپن در آستانه تصمیم‌گیری برای افزایش نرخ بهره در ماه دسامبر قرار دارد. داده‌های دولتی نشان داد که هزینه‌های خانوار نسبت به سال قبل ۳.۰٪ کاهش یافته است؛ این نخستین افت در شش ماه اخیر و بسیار بدتر از پیش‌بینی رشد ۱.۰٪ بود. در مقیاس ماهانه نیز هزینه‌ها ۳.۵٪ کاهش یافتند در حالی که انتظار می‌رفت رشد اندکی ثبت شود. مقام‌ها اعلام کردند ضعف مصرف عمدتاً در بخش‌های مواد غذایی، سرگرمی و خودرو متمرکز بوده است، اما هشدار دادند هنوز زود است نتیجه‌گیری شود که مصرف متوقف شده، زیرا تقاضای کلی همچنان در «مرحله بازیابی» قرار دارد. این آمار در لحظه‌ای حساس برای بانک مرکزی ژاپن منتشر شده است. سیاست‌گذاران از ژانویه نرخ‌ها را ثابت نگه داشته‌اند تا اثر تعرفه‌های آمریکا را ارزیابی کنند، اما تورم پایدار و ین ضعیف هیئت بانک مرکزی را به سمت حمایت از افزایش نرخ در ۱۹ دسامبر سوق داده است. با این حال اقتصاددانان هشدار می‌دهند که ضعف مصرف می‌تواند سرعت هرگونه سیاست انقباضی فراتر از این ماه را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو

در آستانه یکی از مهم‌ترین انتصاب‌های اقتصادی جهان، نام کِوین هَسِت (Kevin Hassett) به‌عنوان گزینه اصلی جانشینی جروم پاول در ریاست فدرال رزرو بیش از پیش مورد توجه محافل مالی و اقتصادی قرار گرفته است. بانک مرکزی ایالات متحده نه تنها مسئولیت سیاست‌های پولی بزرگ‌ترین اقتصاد دنیا را بر عهده دارد، بلکه تصمیمات آن به‌طور مستقیم بر نرخ بهره، تورم، بازارهای مالی جهانی و نرخ ارز تأثیرگذار است. از این رو، ترکیب ویژگی‌های شخصیتی، دیدگاه‌های اقتصادی و سابقه حرفه‌ای رئیس آینده فدرال رزرو، می‌تواند چشم‌انداز کلان اقتصاد جهانی را برای سال‌های پیش‌رو رقم بزند. کِوین هست، اقتصاددان باسابقه و چهره‌ای آشنا در حلقه‌های سیاست‌گذاری جمهوری‌خواهان، با پیشینه‌ای ترکیبی از فعالیت‌های دانشگاهی، پژوهشی و سیاسی در دولت، اکنون در موقعیتی قرار دارد که هر اظهارنظرش می‌تواند پیام‌آور تغییرات در سیاست پولی آمریکا باشد. شناخت دقیق او، از سوابق و مواضع گرفته تا سبک فکری و ارتباطات سیاسی، برای تحلیل‌گران و فعالان اقتصادی ضرورتی انکارناپذیر یافته است؛ چرا که انتصاب احتمالی وی، نه‌فقط یک جابه‌جایی اداری، بلکه نشانه‌ای از تغییر فاز سیاست پولی آمریکا و بازتعریف نقش فدرال رزرو در معادلات اقتصادی خواهد بود. از دانشگاه تا اتاق بیضی؛ مسیری پرفرازونشیب در اقتصاد و سیاست کِوین هَسِت، متولد ۱۹۶۲ در ایالت ماساچوست، یکی از چهره‌های تأثیرگذار در تقاطع علم اقتصاد و سیاست عمومی آمریکاست؛ اقتصاددانی که مسیر حرفه‌ای‌اش از نهادهای دانشگاهی آغاز شد و تا اتاق‌های تصمیم‌گیری کاخ سفید امتداد یافت. وی تحصیلات کارشناسی خود را در رشته اقتصاد در کالج سوارت‌مور به پایان رساند و سپس با کسب دکترای اقتصاد از دانشگاه پنسیلوانیا، وارد حوزه‌های تخصصی‌تر تحلیل اقتصادی شد. در نخستین مراحل فعالیت خود، هَسِت در جایگاه اقتصاددان ارشد در هیئت‌مدیره فدرال رزرو خدمت کرد؛ تجربه‌ای که به‌طور مستقیم او را با سازوکار سیاست پولی آشنا ساخت. پس از آن، وارد حوزه آکادمیک شد و در دانشکده‌های بازرگانی دانشگاه کلمبیا و حقوق دانشگاه نیویورک تدریس کرد. افزون بر آن، مدیریت پژوهش‌های سیاست داخلی در اندیشکده محافظه‌کار «امریکن اینترپرایز» (AEI) را نیز در کارنامه دارد؛ جایگاهی که زمینه‌ای برای ایفای نقش پررنگ‌تر در سیاست‌گذاری اقتصادی فراهم آورد. هَسِت، افزون بر پیشینه دانشگاهی و پژوهشی، حضوری پررنگ در میدان سیاست داشته است. او از جمله مشاوران اقتصادی باسابقه حزب جمهوری‌خواه به‌شمار می‌رود و در چندین کارزار انتخاباتی ریاست‌جمهوری، از جمله کارزارهای جان مک‌کین، جرج دبلیو بوش و میت رامنی، به‌عنوان طراح راهبردهای اقتصادی ایفای نقش کرده است. نقطه اوج فعالیت‌های سیاسی او اما در دولت دونالد ترامپ رقم خورد؛ جایی که از سال ۲۰۱۷ تا ۲۰۱۹ ریاست شورای مشاوران اقتصادی کاخ سفید را بر عهده داشت و یکی از معماران اصلی سیاست‌های اقتصادی شاخصی چون کاهش مالیات شرکت‌ها به شمار می‌رفت. در سال ۲۰۲۰، در بحبوحه بحران اقتصادی ناشی از شیوع کرونا، بار دیگر به کاخ سفید بازگشت تا در مقام مشاور ارشد اقتصادی، ترامپ را در مدیریت شوک‌های اقتصادی یاری کند. با آغاز دوره دوم زمامداری ترامپ در سال ۲۰۲۵، کِوین هَسِت به عنوان مدیر شورای اقتصاد ملی منصوب شد؛ جایگاهی استراتژیک که او را به هماهنگ‌کننده اصلی سیاست‌های اقتصادی داخلی و بین‌المللی دولت تبدیل کرد. این مسیر چندوجهی از دانشگاه تا قلب تصمیم‌سازی سیاسی، چهره‌ای از هَسِت ترسیم می‌کند که نه تنها در تئوری‌های اقتصادی تبحر دارد، بلکه توانسته آن‌ها را در عمل و عرصه واقعی قدرت نیز به کار گیرد. معماری خوش‌بینی در اقتصاد بازارمحور در منظومه فکری کِوین هَسِت، بازار آزاد نه‌تنها موتور محرک رشد اقتصادی بلکه زیربنای ثبات و پیشرفت بلندمدت تلقی می‌شود. او در چارچوب سنت فکری محافظه‌کاران کلاسیک، به نقش حداقلی دولت در اقتصاد باور دارد و محور اصلی سیاست‌گذاری اقتصادی را تسهیل فعالیت‌های تولیدی و سرمایه‌گذاری از مسیر کاهش مالیات‌ها و حذف مقررات زائد می‌داند. این دیدگاه، طی سه دهه اخیر در آثار و اظهارات هَسِت بارها بازتاب یافته است؛ اما شاید شاخص‌ترین نمود آن، کتاب «داو ۳۶۰۰۰» باشد که وی در سال ۱۹۹۹ به‌همراه جیمز گلاسمن منتشر کرد. این کتاب با پیش‌بینی جهش تاریخی شاخص صنعتی داوجونز به سطح ۳۶ هزار واحد، تصویری از آینده‌ای درخشان برای بازارهای مالی ترسیم کرد. اگرچه این پیش‌بینی در آن زمان با تردید گسترده کارشناسان مواجه شد و تحقق آن بیش از دو دهه به طول انجامید، اما از منظر تحلیلی، بازتابی از روحیه ساختاری خوش‌بینی و اعتماد هَسِت به پویایی‌های بنیادین بازار بود؛ نگاهی که نه صرفاً یک پیش‌بینی عددی، بلکه دفاعی فلسفی از ارزش‌گذاری‌های بالاتر مبتنی بر بهره‌وری و نوآوری سرمایه‌داری تلقی می‌شود. در حوزه سیاست پولی، هَسِت رویکردی داویش دارد و به‌صراحت در مواضع عمومی خود از لزوم تسهیل سریع‌تر شرایط مالی حمایت کرده است. او را می‌توان نماینده جریان فکری دانست که معتقد است در دوران رکود یا ضعف تقاضای کل، کاهش نرخ بهره و سیاست پولی مداخله‌گر، نه تنها مجاز، بلکه ضروری است. در گفت‌وگوی اخیر خود در نوامبر ۲۰۲۵، تصریح کرد که اگر به جای جروم پاول بود، بلافاصله اقدام به کاهش نرخ بهره می‌کرد؛ چراکه شواهد کلان‌اقتصادی از جمله افت نرخ رشد واقعی و تعدیل فشارهای تورمی، فضای کافی برای چنین اقدامی فراهم کرده‌اند. این دیدگاه، در امتداد همان سیاست‌هایی است که وی در دوران نخست دولت ترامپ از آن حمایت می‌کرد: ترکیب انبساط مالی (از طریق کاهش مالیات‌ها) با انبساط پولی برای تحریک سرمایه‌گذاری و افزایش نرخ رشد بالقوه. همین رویکرد باعث شده بازارهای مالی به نامزدی احتمالی او واکنشی مثبت نشان دهند و گمانه‌زنی‌ها درباره کاهشی شدن سریع‌تر منحنی نرخ بهره را تقویت کنند. از منظر سبک مدیریتی و ارتباطات سیاسی، کِوین هَسِت نه‌تنها به‌عنوان یک اقتصاددان، بلکه به‌عنوان یک چهره رسانه‌ای و وفادار به تیم سیاسی رئیس‌جمهور شناخته می‌شود. رابطه نزدیک او با دونالد ترامپ و حضور مکرر در برنامه‌های تلویزیونی اقتصادی، موجب شده دیدگاه‌هایش نه در قالب تئوری، بلکه به‌عنوان پیام‌های عملی و آینده‌نگرانه تفسیر شوند. در یکی از آخرین اظهارنظرهای عمومی، هَسِت در پاسخ به سوالی درباره واکنش بازار به احتمال انتخاب رئیس جدید فدرال رزرو، با صراحت و لبخند گفت: «اگر آن فرد من باشم، با کمال میل آماده‌ام». این جمله، فراتر از یک واکنش رسانه‌ای، حاوی نشانه‌هایی مهم از آمادگی ذهنی او برای هدایت مهم‌ترین نهاد پولی جهان و همچنین تمایل آشکار به هم‌سویی با اولویت‌های سیاسی دولت مستقر است. ✔️  بیشتر بخوانید: جروم پاول کیست؟ آشنایی با رئیس بانک مرکزی آمریکا رئیس در سایه؛ اثرگذاری زودهنگام بر سیاست پولی در دوره گذار در صورتی که کاخ سفید به‌زودی کِوین هَسِت را به‌عنوان گزینه قطعی ریاست فدرال رزرو معرفی کند، ساختار سیاست پولی ایالات متحده وارد مرحله‌ای کم‌سابقه از «گذار دوگانه» خواهد شد؛ وضعیتی که در آن، رئیس رسمی همچنان جروم پاول باقی می‌ماند، اما انتظارات بازارها، رسانه‌ها و حتی سیاست‌گذاران، به‌سمت فردی متمایل می‌شود که قرار است ماه‌ها بعد سکان‌دار سیاست پولی کشور شود. در چنین شرایطی، هَسِت – حتی پیش از ادای سوگند رسمی – عملاً در جایگاه «رئیس در سایه» ایفای نقش خواهد کرد. تجربه بازارهای مالی در هفته‌های اخیر نیز مؤید این پدیده است: صرف گمانه‌زنی درباره انتخاب هَسِت، به افت محسوس نرخ‌های بهره بازار کوتاه‌مدت و استقبال چشمگیر از عرضه اوراق خزانه‌داری انجامید؛ چراکه فعالان مالی، حضور قریب‌الوقوع او را معادل کاهش سریع‌تر هزینه تأمین مالی تفسیر کردند. در این فضای دوسویه، هَسِت ناچار به حفظ نوعی توازن رفتاری خواهد بود. از یکسو، او حامل سیگنالی روشن از تغییر در ساختار سیاست پولی است؛ تغییری که به‌احتمال زیاد در جهت تسهیل، کاهش نرخ‌ها و حمایت از رشد بازار خواهد بود. از سوی دیگر، برای پرهیز از بی‌ثباتی زودرس در نهاد فدرال رزرو، باید احترام لازم به رئیس وقت – جروم پاول – و فرآیند جاری تصمیم‌گیری حفظ شود. این تعارض در عمل به معنای آن است که هَسِت احتمالاً در سخنانش به شکلی حساب‌شده عمل خواهد کرد: بیان عمومی دیدگاه‌ها، اما با زبان متوازن و غیرتهاجمی  و پرهیز از مداخله زودهنگام در مناقشات درون‌سازمانی. با این وجود، وزن اقتصادی مواضع او در این دوران انتقالی به‌قدری زیاد خواهد بود که نمی‌توان از آن چشم‌پوشی کرد. احتمالاً بازارها در ارزیابی تصمیمات آتی کمیته بازار آزاد فدرال (FOMC)، به‌طور فزاینده‌ای متغیر «هَسِت» را در معادلات ذهنی خود وارد می‌کنند و حتی ممکن است پیش‌بینی مسیر نرخ‌ها را با مفروضات مبتنی بر حضور او بازتنظیم کنند. در این میان، معرفی زودهنگام یک رئیس آینده، مزایای استراتژیکی نیز برای تیم اقتصادی دولت به همراه دارد. هَسِت از زمان اعلام رسمی می‌تواند به‌صورت غیررسمی و تدریجی در تصمیمات راهبردی وارد شود؛ چه از طریق تعاملات پشت‌صحنه با اعضای هیئت‌مدیره فدرال رزرو، چه از طریق تشکیل تیم کارشناسی خود برای طراحی چارچوب سیاست پولی آینده. در صورتی که در دوره گذار، کرسی‌هایی در هیئت‌مدیره خالی باشد، احتمالاً کاخ سفید این فرصت را به هَسِت خواهد داد تا با نظر او، گزینه‌هایی هم‌سو برای این سمت‌ها معرفی کند؛ اقدامی که می‌تواند ترکیب فکری هیئت را به‌نفع رویکرد مورد نظر او بازچینش کند. چنین سناریویی نه‌فقط از منظر تأثیرگذاری بر سیاست‌گذاری مهم است، بلکه به رئیس بعدی این امکان را می‌دهد که در بدو ورود، با تیمی هم‌راستا، سریع‌تر و مؤثرتر عمل کند. در مجموع، شکل‌گیری یک دوره انتقال چندماهه، در حالی که نام رئیس بعدی مشخص شده و نفوذ گفتاری و رفتاری او در حال افزایش است، پدیده‌ای نادر در تاریخ فدرال رزرو محسوب می‌شود. این وضعیت می‌تواند از منظر ثبات بازارها و قابلیت پیش‌بینی روندهای آینده مزیت‌هایی ایجاد کند، اما در عین حال خطراتی نیز دارد؛ از جمله احتمال دوگانگی سیگنال‌های سیاستی و کاهش اقتدار رئیس فعلی در ماه‌های پایانی مسئولیت. برای ناظران حرفه‌ای، دوره گذار از پاول به هَسِت، نه فقط یک جابه‌جایی اداری، بلکه مرحله‌ای کلیدی در بازتعریف رفتار نهادی بانک مرکزی آمریکا تلقی خواهد شد. پیامدهای ریاست احتمالی هَسِت: چرخش سیاست پولی و آزمون استقلال بانک مرکزی احتمال تصدی کِوین هَسِت بر ریاست فدرال رزرو، پرسش‌های بنیادینی را درباره جهت‌گیری آتی سیاست پولی ایالات متحده و توازن نهادی بانک مرکزی مطرح کرده است. اگر این اقتصاددان خوش‌بین و داویش سکان هدایت سیاست پولی را به دست گیرد، به‌نظر می‌رسد اولین تغییر محسوس، شتاب گرفتن روند کاهش نرخ بهره باشد؛ تحولی که هَسِت صراحتاً در مصاحبه‌های اخیر خود از آن حمایت کرده و حتی گلایه کرده است که کاهش‌ها باید زودتر و پرشتاب‌تر آغاز می‌شدند. این چرخش احتمالی – از سیاست‌های احتیاطی جروم پاول به سوی رویکردی تهاجمی‌تر در تسهیل پولی – پیامدهایی فوری در بازارهای مالی به‌همراه خواهد داشت: افزایش تقاضای اعتباری، رشد سریع‌تر قیمت دارایی‌ها و صعود شاخص‌های بورس. در واقع، حتی قبل از انتصاب رسمی، بازارها نسبت به چشم‌انداز ریاست هَسِت واکنش نشان داده‌اند؛ به‌گونه‌ای که احتمال کاهش نرخ بهره در آینده نزدیک از دید فعالان بازار افزایش یافته و بازدهی اوراق خزانه‌داری در سطوح پایین‌تری تثبیت شده است. اما آثار این چرخش سیاستی در افق میان‌مدت و بلندمدت، به‌مراتب پیچیده‌تر و موضوع مناقشه خواهد بود. نخست آنکه کاهش مداوم نرخ بهره، در صورتی که با رشد متوازن بهره‌وری و مهار تورم همراه نباشد، می‌تواند ارزش دلار آمریکا را تضعیف کند. در جهانی که رقابت ارزی میان اقتصادهای بزرگ شدت یافته، افت مزیت نسبی نرخ بهره در آمریکا ممکن است منجر به کاهش جذابیت دارایی‌های دلاری شود و فشار نزولی بر نرخ ارز ایالات متحده وارد کند. گزارش‌های اخیر از فضای بازار فارکس نیز نشان می‌دهد که بخشی از سرمایه‌گذاران به‌شکل ضمنی نسبت به آثار بلندمدت این رویکرد ابراز نگرانی کرده‌اند. از سوی دیگر، تداوم نرخ‌های بهره پایین در محیطی که نشانه‌های تورمی هنوز به‌طور کامل مهار نشده‌اند، می‌تواند زمینه‌ساز بروز حباب‌های مالی جدید در بازار مسکن، سهام یا دیگر دارایی‌های پرریسک شود؛ الگویی که تجربه دهه ۲۰۰۰ و بحران مالی ۲۰۰۸ به‌خوبی از تبعات آن پرده برداشته است. در مواجهه با این نقدها، احتمالاً هَسِت تلاش خواهد کرد با تکیه بر اعتبار دانشگاهی و جایگاه فکری خود در حلقه‌های سیاست‌گذاری محافظه‌کار، تعادلی میان تحریک رشد و پایداری کلان برقرار کند. با این حال، چالش اصلی در این میان نه فقط در انتخاب ابزارهای پولی، بلکه در حفظ استقلال فدرال رزرو از فشارهای سیاسی نهفته است – موضوعی که در فصل بعدی، به‌تفصیل به آن خواهیم پرداخت. استقلال فدرال رزرو در بزنگاه اعتماد عمومی در میان تمام پیامدهای احتمالی انتصاب کِوین هَسِت به ریاست فدرال رزرو، شاید هیچ‌کدام به‌اندازه مسئله استقلال نهادی این بانک مرکزی، نگران‌کننده و در عین حال بنیادین نباشد. فدرال رزرو به‌عنوان نهاد پولی ایالات متحده، بر پایه استقلال عملیاتی و تصمیم‌گیری فنی شکل گرفته تا بتواند فارغ از فشارهای سیاسی روزمره، تصمیماتی مبتنی بر ملاحظات بلندمدت اقتصادی اتخاذ کند. این استقلال تاریخی، تضمینی برای اعتبار دلار، ثبات تورمی و قابلیت پیش‌بینی رفتار سیاست‌گذار بوده است. اما اکنون که فردی نزدیک به رئیس‌جمهور و وفادار به خط‌مشی سیاسی دولت مستقر در آستانه تصدی این نهاد قرار دارد، بیم آن می‌رود که فدرال رزرو از مسیر تکنوکراتیک خود منحرف شود و در معرض مداخلات سیاسی مستقیم یا غیرمستقیم قرار گیرد. نگرانی‌ها صرفاً نظری نیستند. تحلیل‌گران بازارهای مالی و مدیران سرمایه‌گذاری در وال‌استریت هشدار داده‌اند که هَسِت، به‌ویژه در مقایسه با نامزدهایی مانند کریستوفر والر، شخصیتی کمتر مستقل تلقی می‌شود. این برداشت، اگرچه ممکن است بازتابی از وابستگی سیاسی او به کاخ سفید باشد، اما پیامدهای آن می‌تواند واقعی و چندلایه باشد: از تضعیف اعتماد بازارها به پایداری سیاست پولی گرفته تا افزایش نوسانات منحنی بازده اوراق قرضه و کاهش اعتبار بین‌المللی دلار. چنین پیامدی، به‌ویژه در زمانی که اقتصاد جهانی با بی‌ثباتی‌های ساختاری مواجه است، برای ایالات متحده هزینه‌بر خواهد بود. افزون بر این، سوابق دولت ترامپ در تلاش برای فشار بر سیاست‌گذاران پولی – از حملات کلامی به جروم پاول گرفته تا اقدام غیرمعمول برای کنار گذاشتن یک عضو هیئت‌مدیره – سابقه‌ای ایجاد کرده که بر دامنه این نگرانی‌ها می‌افزاید. در مقابل این دیدگاه بدبینانه، اما روایت‌های متعادل‌تری نیز وجود دارد. کِوین هَسِت در چندین گفت‌وگوی عمومی، به‌ویژه در مصاحبه‌ای در سپتامبر با شبکه CBS، تأکید کرده که سیاست پولی باید مستقل از نفوذهای سیاسی – حتی از جانب رئیس‌جمهور – باقی بماند. او با یادآوری تجربه تاریخی فدرال رزرو و اثرات بی‌اعتمادی در دوره‌های مداخله‌گرایانه، حفظ استقلال بانک مرکزی را ضرورتی برای ثبات اقتصاد آمریکا دانسته است. اگر این مواضع را نشانه‌ای از باور شخصی و پایبندی او به چارچوب‌های نهادی تلقی کنیم، می‌توان امید داشت که حتی در شرایط فشار سیاسی، هَسِت مسیر حرفه‌ای خود را از سیاست روز جدا نگاه دارد. افزون بر این، ساختار تصمیم‌گیری در فدرال رزرو به‌گونه‌ای طراحی شده که از تمرکز قدرت جلوگیری می‌کند. کمیته بازار آزاد فدرال (FOMC) متشکل از ۱۲ عضو دارای حق رأی است که ریاست تنها یکی از آن‌ها را در اختیار دارد. تصمیم‌گیری در این کمیته بر پایه اجماع نسبی صورت می‌گیرد و هیچ فردی – حتی رئیس – نمی‌تواند به‌تنهایی مسیر سیاست پولی را تعیین کند. همین سازوکار جمع‌گرایانه، به‌ویژه در دوران‌های حساس، سپری در برابر جهت‌گیری‌های افراطی یا سیاست‌زده فراهم می‌آورد. در نهایت، باید میان «نزدیکی سیاسی» و «وابستگی نهادی» تفاوت قائل شد. هَسِت، هرچند به رئیس‌جمهور نزدیک و از چهره‌های قابل اعتماد تیم اقتصادی ترامپ است، اما در عین حال، یک اقتصاددان دانشگاه‌دیده و دارای سابقه پژوهشی در اندیشکده‌های معتبر نیز هست. اعتبار علمی و تعلق فکری او به جریان اصلی اقتصاد آمریکا، ممکن است مانعی در برابر اعمال فشارهای سیاسی آشکار یا پنهان باشد. برخی از ناظران بازار حتی پا را فراتر نهاده و گفته‌اند که ترس از «تسخیر فدرال رزرو توسط ترامپ» بیش از حد بزرگ‌نمایی شده است و در عمل، هَسِت احتمالاً رفتاری متوازن‌تر از آنچه تصور می‌شود از خود نشان خواهد داد. ✔️  بیشتر بخوانید: کریستین لاگارد کیست؟ زندگی و نقش او در بانک مرکزی اروپا سخن پایانی چهره‌ای که این روزها در مرکز ثقل گمانه‌زنی‌های اقتصادی جهان قرار گرفته، نه صرفاً یک گزینه سیاسی یا تکنوکرات دانشگاهی، بلکه نماد نوعی تغییر رویکرد در سیاست پولی ایالات متحده است؛ تغییری که اگر محقق شود، پیامدهای آن به‌مراتب فراتر از وال‌استریت و واشنگتن خواهد رفت. کِوین هَسِت با ترکیبی از خوش‌بینی ساختاری به بازار، باور به سیاست‌های تسهیلی و نزدیکی به دولت مستقر، گزینه‌ای است که می‌تواند فضای پولی آمریکا را در سال‌های پیش‌رو بازتعریف کند. اما همین ویژگی‌هاست که او را در موقعیتی دوگانه قرار داده: از یک سو مورد اقبال فعالان بازار و از سوی دیگر در معرض پرسش‌های سخت‌گیرانه درباره استقلال نهادی، پایداری اقتصادی و مرز میان سیاست و علم اقتصاد. تجربه تاریخی نشان داده که سیاست پولی در ایالات متحده، هرگاه بیش از حد به ملاحظات سیاسی یا خوش‌بینی‌های غیرمحتاطانه آغشته شده، با پیامدهای بلندمدتی چون تورم ساختاری، حباب‌های مالی و کاهش اعتبار جهانی دلار مواجه بوده است. اکنون که سایه انتخابی تازه بر ساختمان فدرال رزرو افتاده، پرسش اصلی آن نیست که آیا بازارها خوشحال خواهند شد یا نه؛ بلکه این است که آیا در دل این خوشحالی، بنیان‌های پایداری نیز حفظ خواهند شد یا نه. پاسخ این پرسش، بسته به رویکرد واقعی هاست در صورت نشستن بر صندلی ریاست، آزمونی خواهد بود هم برای او و هم برای ظرفیت نهاد فدرال رزرو در حفظ استقلال، اعتبار و عقلانیت در یکی از پیچیده‌ترین مقاطع اقتصاد جهانی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکاوی شاخص کاهش مشاغل ماهنامه چلنجر؛ ادامه افت استخدام‌ها در برابر موج تعدیل نیرو

کارفرمایان آمریکایی در ماه نوامبر مجموعاً ۷۱٬۳۲۱ مورد تعدیل نیرو را اعلام کردند؛ رقمی که در نگاه اول خوشایند به‌نظر می‌رسد، زیرا نسبت به ماه قبل ۵۳ درصد کاهش داشته است. اما وقتی این آمار را در بستر بزرگ‌تری قرار دهیم، تصویر متفاوتی شکل می‌گیرد: تعداد اخراجی‌ها در مقایسه با نوامبر سال گذشته ۲۴ درصد بیشتر بوده و این ماه را به بالاترین نوامبر از سال ۲۰۲۲ تبدیل کرده است. همین مقایسه‌ها نشان می‌دهد که افت ماهانه لزوماً به معنای بهبود پایدار نیست. نگاهی به عملکرد بازار کار در سال ۲۰۲۵ تصویر روشن‌تری ارائه می‌دهد. حجم تعدیل نیرو از ابتدای سال تا پایان نوامبر به حدود ۱.۱۷۱ میلیون نفر رسیده؛ یعنی ۵۴ درصد بیشتر از دوره مشابه در سال ۲۰۲۴. این روند نشان می‌دهد که فشار بر بازار کار گسترده‌تر از آن است که تنها با آمار ماهانه درک شود. در سوی دیگر، روند استخدام‌ها نیز شدت کاهش را تأیید می‌کند. تعداد نیروهای برنامه‌ریزی‌شده برای جذب طی سال تا پایان نوامبر تنها ۴۹۷٬۱۵۱ نفر بوده که نه‌تنها ۳۵ درصد کمتر از سال گذشته است، بلکه کمترین رقم ثبت‌شده از سال ۲۰۱۰ محسوب می‌شود. این کاهش کم‌سابقه نشان می‌دهد بنگاه‌ها در حال بازنگری جدی در برنامه‌های توسعه و ظرفیت‌سازی نیروی کار خود هستند. مجموع این داده‌ها یک پیام روشن دارد: بازار کار آمریکا در حال ورود به دوره‌ای از ضعف ساختاری است. کاهش استخدام‌ها در کنار افزایش تعدیل نیروها، سیگنال‌های مشخصی از نرم‌تر شدن شرایط بازار کار و تعدیل انتظارات رشد اقتصادی در ماه‌های پیش‌رو ارسال می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران تراشه‌های حافظه، صنایع جهانی را تهدید می‌کند

بازار جهانی حافظه وارد مرحله‌ای بی‌سابقه شده است؛ مرحله‌ای که کارشناسان آن را «چرخه فوق‌العاده حافظه» (Memory Supercycle) می‌نامند. تقاضای انفجاری برای تراشه‌های حافظه به‌ویژه در پروژه‌های هوش مصنوعی، فشار سنگینی بر زنجیره تأمین جهانی وارد کرده و پیامدهای گسترده‌ای برای صنایع مختلف از گوشی‌های هوشمند گرفته تا خودرو و تجهیزات پزشکی به همراه دارد. تقاضای عظیم هوش مصنوعی در اکتبر، اوپن‌اِی‌آی قراردادهایی با سامسونگ و SK Hynix امضا کرد تا برای پروژه عظیم «Stargate» تراشه تأمین کنند؛ پروژه‌ای که تا سال ۲۰۲۹ به حدود ۹۰۰ هزار ویفر در ماه نیاز خواهد داشت، یعنی تقریباً دو برابر تولید جهانی فعلی حافظه‌های HBM. شرکت‌های بزرگی مانند مایکروسافت، گوگل، اپل، علی‌بابا، لنوو و بایت‌دنس در رقابت برای ذخیره‌سازی حافظه از میکرون، سامسونگ و SK Hynix هستند. حتی گوگل، آمازون، مایکروسافت و متا سفارش‌های نامحدود به میکرون داده‌اند و اعلام کرده‌اند هر مقدار تولید شود، بدون توجه به قیمت خریداری خواهند کرد. پیامدهای فوری Crucial، تولیدکننده بزرگ RAM تعطیل می‌شود زیرا میکرون ترجیح می‌دهد محصولات خود را به شرکت‌های هوش مصنوعی بفروشد. سامسونگ قیمت حافظه سرور را تا ۶۰٪ افزایش داده است. فروشگاه‌ها خرید هارددیسک را محدود کرده‌اند. قیمت RAM آنقدر بالا رفته که سامسونگ حتی به خودش هم نمی‌فروشد. انویدیا عرضه VRAM به شرکای تولید GPU را متوقف کرده است تا بحران حافظه را مدیریت کند. چشم‌انداز آینده سازندگان گوشی و لپ‌تاپ هشدار داده‌اند قیمت‌ها افزایش خواهد یافت؛ رایانه‌های شخصی سال آینده دست‌کم ۲۰٪ گران‌تر خواهند شد. کمبود حافظه هزینه تولید همه چیز از گوشی تا تجهیزات پزشکی و خودرو را بالا می‌برد. پروژه‌های هوش مصنوعی و مراکز داده ممکن است به تأخیر بیفتند. SK Hynix پیش‌بینی می‌کند کمبود حافظه تا پایان ۲۰۲۷ ادامه یابد. انتقال انویدیا به حافظه LPDDR برای سرورها می‌تواند قیمت حافظه سرور را تا پایان سال آینده دو برابر کند. ژاپن و آمریکا در حال مذاکره برای ساخت کارخانه NAND Flash در خاک آمریکا هستند. سامسونگ و SK Hynix اعلام کرده‌اند ظرفیت تولیدشان تا سال‌های ۲۰۲۶ و ۲۰۲۷ کاملاً فروخته شده است.  تحلیل کوتاه چرخه جدید حافظه نشان می‌دهد که تقاضای هوش مصنوعی می‌تواند ساختار بازار جهانی فناوری را دگرگون کند و صنایع سنتی را با افزایش شدید هزینه‌ها و کمبود منابع مواجه سازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضعف داده‌های اقتصادی و فصل منفی، تهدیدی برای دلار است

کاهش ارزش دلار در تلاش است تا سرعت بیشتری به خود بگیرد؛ با فصل منفی دلار در دسامبر که با داده‌های ضعیف اقتصادی ایالات متحده و ارزیابی بالای کوتاه‌مدت دلار نسبت به محرک‌های کوتاه‌مدت ترکیب می‌شود. ممکن است امروز شاهد تثبیت دلار باشیم، اما همچنان دیدگاه کاهشی نسبت به دلار داریم و هدف ما برای EURUSD در پایان سال همچنان 1.180 است. دلار: تایید پیش‌بینی‌های کاهش نرخ بهره با ADP عوامل کاهش دلار در دیروز را می‌توان در تثبیت سنتیمنت ریسک، برخی داده‌های ضعیف اقتصادی ایالات متحده و این واقعیت یافت که موقعیت شروع دلار در این هفته نسبت به اکثر ارزهای گروه ده (G10) به‌طور قابل‌توجهی بیش از حد ارزیابی شده بود، مشاهده کرد. همه این‌ها در حالی است که فصل منفی دلار در دسامبر نیز وجود دارد. پس از کاهش 32 هزار نفری در شاخص اشتغال ADP دیروز، احتمال کاهش نرخ بهره فدرال رزرو در هفته آینده حتی بیشتر از قبل به نظر می‌رسد. منحنی OIS، بیست و پنج نقطه پایه را پیش‌بینی می‌کند، به این معنی که اگر فدرال رزرو تصمیم بگیرد نرخ بهره را ثابت نگه دارد، احتمال واکنش منفی شدیدی در دارایی‌های ریسکی وجود دارد. در همین حال، فقط 15 نقطه پایه دیگر تا ماه مارس قیمت‌گذاری شده است، به این معنی که انتظارات به‌طور قوی روی یک کاهش نرخ بهره هاوکیش در دسامبر متمرکز است. دیدگاه ما این است که داده‌ها در ابتدای سال آینده، دو کاهش نرخ بهره دیگر را توجیه خواهند کرد که به دیدگاه ما مبنی بر عدم بازگشت دلار حتی در فصل اول سال که به‌طور فصلی مطلوب است، پشتوانه می‌دهد. امروز، ممکن است توجه زیادی به آمار کاهش شغل چالنجر و مدعیان بیمه بیکاری معطوف شود. با این حال، مهم‌ترین گزارش هفته مربوط به شاخص اشتغال ADP دیروز بود و مگر اینکه نرخ تورم PCE در فردا افزایش شدیدی داشته باشد (که داده‌های PPI و CPI سپتامبر این موضوع را نشان نمی‌دهند)، بازارها احتمالاً تغییرات چشمگیری در پیش‌بینی‌های خود از فدرال رزرو قبل از نشست چهارشنبه آینده نخواهند داشت. این بدان معناست که امروز ممکن است شاهد تثبیت دلار باشیم، اگرچه فصل منفی و ارزیابی باقی‌مانده دلار در برابر اکثر ارزهای G10 به این معناست که ریسک‌ها همچنان عمدتاً به سمت نزولی باقی‌مانده‌اند. یورو: هنوز نسبتاً ارزان ما همچنان هدف خود برای EURUSD را 1.170 برای نشست فدرال رزرو در هفته آینده و 1.180 برای پایان سال حفظ کرده‌ایم. همانطور که قبلاً ذکر شد، فصل منفی دلار کمک‌کننده خواهد بود، اما شایان ذکر است که مدل ارزش‌گذاری کوتاه‌مدت ما همچنان نشان می‌دهد که این جفت ارز حدود 1.1 درصد ارزان‌تر از ارزش واقعی خود است. تا به امروز پیشرفت قابل توجهی در مذاکرات صلح روسیه و اوکراین نداشته‌ایم. نشست میان نمایندگان آمریکا و مقامات روسی در مسکو منجر به لحن محتاطانه مثبت شده است، اما نشانه‌ای از اینکه ممکن است به زودی به یک پیشرفت نزدیک شویم، وجود ندارد. همچنان بر این باوریم که یورو می‌تواند از این که اگر تا کریسمس یک توافق صلح حاصل شود، بهره‌مند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: بانک مرکزی ژاپن احتمالاً در دسامبر نرخ بهره را افزایش می‌دهد

منابع خبری رویترز گزارش دادند که بانک مرکزی ژاپن احتمالاً در ماه دسامبر نرخ‌های بهره را افزایش خواهد داد و دولت نیز این اقدام را تحمل خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق ۱۰ ساله ژاپن به ۱.۹۲٪ رسید

بازار اوراق قرضه ژاپن به شدت پرنوسان شده است. بازده اوراق ۱۰ ساله دولت ژاپن به سطح ۱.۹۲٪ رسید؛ بالاترین میزان از ژوئیه ۲۰۰۷. این بازده‌ها از سال ۲۰۱۹ تاکنون از منفی ۰.۲۸٪ به مثبت ۱.۹۲٪ افزایش یافته‌اند، در حالی که ژاپن آماده می‌شود نرخ‌های بهره را در چارچوب یک بسته محرک ۱۳۵ میلیارد دلاری افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: بانک مرکزی ژاپن برآورد نرخ بهره خنثی را دقیق‌تر می‌کند

رئیس بانک مرکزی ژاپن، آقای اوئدا، اعلام کرد که این نهاد در حال کار بر روی محدود کردن دامنه برآورد نرخ بهره خنثی است و در صورت موفقیت، نتایج را منتشر خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کی‌هارا، دبیر ارشد کابینه ژاپن از نوسانات سریع و یک‌طرفه ین ابراز نگرانی کرد

کی‌هارا، دبیر ارشد کابینه ژاپن، اعلام کرد که حرکت‌های بلندمدت نرخ بهره توسط بازارها تعیین می‌شود و دولت این تحولات را به‌دقت زیر نظر دارد. او تأکید کرد که باید اثرات افزایش نرخ بهره بر اقتصاد به‌طور جامع درک شود. کی‌هارا همچنین گفت که از نوسانات اخیر بازار ارز نگران است، زیرا حرکت‌های ین ژاپن سریع و یک‌طرفه بوده‌اند. وی افزود: مهم است که ارزها به شکلی پایدار و مطابق با بنیادهای اقتصادی حرکت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فعالان وال‌استریت نسبت به فقدان اعتبار کوین هسِت و تبعات اقتصادی انتخاب او به ترامپ هشدار دادند

چارلی گاسپارینو گزارش داده است که چهره‌های بانفوذ وال‌استریت و شرکت‌های بزرگ آمریکایی در تلاشی نهایی سعی دارند دونالد ترامپ را نسبت به انتخاب کوین هسِت به عنوان رئیس فدرال رزرو هوشیار کنند؛ با این حال، شانس هسِت در بازارهای پیش‌بینی همچنان رو به افزایش است. به گفته گاسپارینو، استدلال مخالفان این است که با توجه به ماهیت سیاسی سوابق کاری هسِت (از جمله ریاست شورای ملی اقتصاد)، او فاقد اعتبار لازم نزد بدنه کارشناسی فدرال رزرو و بازارهای مالی است که خواهان حفظ استقلال بانک مرکزی هستند. منتقدان هشدار می‌دهند که انتصاب او می‌تواند زمینه‌ساز افزایش نرخ‌های بهره بلندمدت شود؛ زیرا اگر هسِت بخواهد طبق خواسته ترامپ نرخ‌های کوتاه‌مدت را با وجود فشارهای تورمی کاهش دهد، این اقدام «سیاسی و تورم‌زا» تلقی خواهد شد. از آنجا که نرخ‌های وام مسکن و مصرف‌کننده بر اساس اوراق ۱۰ ساله قیمت‌گذاری می‌شوند، جهش این نرخ‌ها ناشی از ترس‌های تورمی می‌تواند به کندی رشد اقتصادی در آستانه انتخابات میان‌دوره‌ای منجر شود. علی‌رغم این هشدارها و نارضایتی وال‌استریت، جایگاه هسِت در بازار پیش‌بینی «پلی‌مارکت» (Polymarket) مستحکم‌تر شده است. شانس انتخاب او که دیروز حدود ۶۷ درصد بود، اکنون به ۸۲ درصد افزایش یافته است، در حالی که کوین وارش (Kevin Warsh) با ۱۰ درصد در رده دوم قرار دارد. گاسپارینو خاطرنشان کرده است که ترامپ احتمالاً این هشدارها را نادیده خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از کوین هست به عنوان رئیس احتمالی فدرال رزرو نام برد

دونالد ترامپ از کوین هست (Kevin Hassett)، مدیر شورای ملی اقتصادی (NEC)، به‌عنوان گزینه بالقوه برای ریاست فدرال رزرو یاد کرد؛ موضوعی که با توجه به پیشتازی او در بازارهای پیش‌بینی، چندان دور از انتظار نبود. رئیس‌جمهور آمریکا پیش‌تر اعلام کرده بود که نامزد نهایی را در اوایل سال ۲۰۲۶ معرفی خواهد کرد، زیرا دوره ریاست فعلی جروم پاول تا اواسط ماه مه همان سال ادامه دارد. طبق قوانین، این انتصاب نیازمند رأی اعتماد و تایید سنا است و تا پیش از آن، هست صرفاً یک گزینه احتمالی باقی می‌ماند. گفتنی است در پلتفرم Polymarket، کوین هست با اختلاف زیاد به‌عنوان شانس اصلی جانشینی پاول شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: ما احتمالاً ۱۰ نفر را برای سمت ریاست فدرال رزرو بررسی کردیم و اکنون به یک گزینه نهایی رسیده‌ایم

من و ایلان با هم کنار می‌آییم. قیمت گوشت گاو هم‌اکنون در حال کاهش است. اگر مجبور شویم به قاچاقچیان مواد مخدر در خشکی حمله کنیم، این کار را خواهیم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و متحدان زنجیره تراشه را تقویت خواهند کرد

آمریکا قصد دارد با هشت کشور متحد توافق‌هایی برای تقویت زنجیره تأمین مواد معدنی و تراشه‌های مورد نیاز فناوری هوش مصنوعی امضا کند. به گفته جیکوب هلبِرگ، معاون وزارت خارجه آمریکا در امور اقتصادی، این ابتکار که ریشه در تلاش‌های دولت نخست ترامپ دارد، با هدف کاهش وابستگی به چین طراحی شده است. نخستین گام این طرح، نشست ۱۲ دسامبر در کاخ سفید با حضور نمایندگان ژاپن، کره‌جنوبی، سنگاپور، هلند، بریتانیا، اسرائیل، امارات متحده عربی و استرالیا خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه خودروهای کره‌جنوبی را کاهش داد

بر اساس گزارش‌های رسمی، وزارت بازرگانی آمریکا اعلام کرده که تعرفه واردات خودروهای کره‌جنوبی از ۲۵٪ به ۱۵٪ کاهش یافته و این تصمیم به‌صورت بازگشتی از اول نوامبر ۲۰۲۵ اعمال شده است. همچنین تعرفه قطعات هواپیماهای کره‌جنوبی حذف شده و تعرفه‌ها با ژاپن و اتحادیه اروپا هماهنگ شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: گزینه نهایی برای ریاست فدرال‌رزرو انتخاب شده است

در حالی که بازارها با حساسیت چشم به مسیر آینده سیاست پولی آمریکا دوخته‌اند، دونالد ترامپ اعلام کرد که تصمیم خود را درباره رئیس بعدی فدرال‌رزرو اتخاذ کرده است؛ فردی که به گفته او قرار است مسیر کاهش نرخ بهره را با قدرت بیشتری دنبال کند. ترامپ در مسیر بازگشت به واشنگتن و در گفت‌وگو با خبرنگاران داخل هواپیمای نیروی هوایی یک، گفت: «می‌دانم چه کسی را انتخاب می‌کنم. به‌زودی اعلامش می‌کنیم.» او نامی از گزینه مورد نظر نبرد، اما هیچ تردیدی باقی نگذاشت که انتظار دارد رئیس جدید «کاهش نرخ‌ها» را در اولویت قرار دهد. هَسِت؛ محتمل‌ترین گزینه برای جانشینی پاول به گفته منابع آگاه، کوین هَسِت – رئیس شورای اقتصاد ملی کاخ سفید و مشاور ارشد اقتصادی ترامپ – جدی‌ترین گزینه برای جانشینی جروم پاول است. ترامپ در ماه‌های اخیر بارها پاول را به دلیل «کندی در کاهش نرخ‌ها» مورد انتقاد قرار داده و به‌صراحت گفته است به دنبال فردی است که با محوریت کاهش نرخ بهره، سیاست پولی را سریع‌تر هدایت کند. هست، که صبح یکشنبه در برنامه CBS Face the Nation حاضر شد، گزارش‌ها درباره پیشتاز بودن خود را «شایعه» خواند، اما به استقبال مثبت بازار از نزدیک شدن زمان اعلام نامزد اشاره کرد؛ پاسخی غیرمستقیم به نگرانی‌ها درباره نزدیکی بیش از حد او به کاخ سفید. او گفت: «بازار واکنش خیلی خوبی نشان داد. نرخ‌ها پایین آمد و مردم می‌توانند انتظار داشته باشند رئیس‌جمهور فردی را انتخاب کند که دسترسی به وام‌های ارزان‌تر را آسان‌تر کند.» واکنش بازارها و چالش استقلال فدرال‌رزرو خبر نزدیک بودن اعلام گزینه ریاست فدرال‌رزرو، بازدهی اوراق ۱۰ ساله خزانه‌داری را به‌طور موقت به زیر ۴ درصد کشاند. این واکنش نشان می‌دهد بازارها انتظار دارند گزینه پیشنهادی ترامپ رویکردی داویش‌تر نسبت به پاول داشته باشد. اگرچه هست اعلام کرده در صورت درخواست، این سمت را می‌پذیرد، اما تحلیلگران هشدار می‌دهند ممکن است توانایی او در ایجاد اجماع در کمیته سیاست‌گذاری فدرال‌رزرو محدود باشد. نزدیکی او به ترامپ نیز می‌تواند حساسیت‌ها درباره استقلال بانک مرکزی را افزایش دهد؛ موضوعی که در سال‌های اخیر بارها به تفاوت دیدگاه میان کاخ سفید و فدرال‌رزرو تبدیل شده است. گزینه‌های دیگر روی میز ترامپ با وجود پیشتازی هست، فهرست نامزدهای نهایی تنها به او محدود نمی‌شود. موارد زیر همچنان در لیست بررسی قرار دارند: کریستوفر والر، عضو هیئت‌مدیره فدرال‌رزرو میشل بومن، عضو هیئت‌مدیره فدرال‌رزرو کوین وارش، عضو سابق فدرال‌رزرو ریک ریدر، مدیر ارشد سرمایه‌گذاری در بلک‌راک ترامپ بارها از اسکات بسنت، وزیر خزانه‌داری، به‌عنوان گزینه مورد علاقه خود نام برده است؛ هرچند بسنت این موضوع را به‌طور مکرر رد کرده است. او هفته گذشته از احتمال اعلام نامزد نهایی پیش از تعطیلات کریسمس خبر داده بود. زمان‌بندی انتقال قدرت در فدرال‌رزرو دوره ریاست جروم پاول در ماه می ۲۰۲۶ پایان می‌یابد. گزینه‌ای که ترامپ معرفی کند، باید از سنا رأی اعتماد بگیرد و چنانچه از خارج فدرال‌رزرو منصوب شود، احتمالاً دوره ۱۴ ساله عضویت در هیئت‌مدیره را نیز آغاز خواهد کرد. در شرایطی که انتظارات برای کاهش نرخ بهره در سال آینده رو به افزایش است، تعیین رئیس جدید می‌تواند نقشی تعیین‌کننده در مسیر سیاست پولی آمریکا طی سال‌های آینده ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر