TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: جمهوری اسلامی دیگر قلدر خاورمیانه نیست

ترامپ: جمهوری اسلامی دیگر قلدر خاورمیانه نیست. احتمال دارد که ترامپ به قزاقستان سفر کند. معاون رئیس‌جمهور، ونس، اعلام کرده که توافق‌های ابراهیم همچنان با قدرت ادامه دارند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: آماده تعامل با جمهوری اسلامی هستم

ترامپ: آمادگی شنیدن درخواست جمهوری اسلامی برای لغو تحریم‌ها را دارم. او گفته است که جمهوری اسلامی خواستار لغو تحریم‌ها شده است. همچنین اشاره کرده که پیشرفت قابل‌توجهی در پرونده سوریه حاصل شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

قزاقستان به توافق ابراهیم پیوست

ترامپ: همین حالا گفت‌وگویی عالی میان نخست‌وزیر بنیامین نتانیاهو از اسرائیل و رئیس‌جمهور قاسم‌ژومارت توقایف از قزاقستان برگزار کردم. قزاقستان نخستین کشوری در دوره دوم ریاست‌جمهوری من است که به توافق‌های ابراهیم پیوسته است — نخستین کشور از بسیاری دیگر. این یک گام مهم در جهت ایجاد پل‌های ارتباطی در سراسر جهان است. امروز کشورهای بیشتری در تلاش‌اند تا از طریق توافق‌های ابراهیم به صلح و شکوفایی دست یابند. به‌زودی مراسم امضای رسمی این توافق اعلام خواهد شد و کشورهای بیشتری در تلاش‌اند تا به این باشگاه قدرت بپیوندند. ما در مسیر اتحاد کشورها برای ثبات و رشد هستیم — پیشرفت واقعی، نتایج واقعی. خوشا به حال صلح‌طلبان!

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رویترز: واشنگتن پایگاه هوایی دمشق را فعال می‌کند

منابع خبری رویترز گزارش دادند که ایالات متحده در حال آماده‌سازی برای ایجاد حضور نظامی در یک پایگاه هوایی در دمشق است. هدف این اقدام، نظارت بر توافق امنیتی احتمالی میان سوریه و اسرائیل عنوان شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

وزیر بازرگانی چین خواستار تقویت همکاری‌های معدنی با استرالیا شد

وزیر بازرگانی چین، وانگ، خواستار تقویت همکاری‌های معدنی میان چین و استرالیا شد. همچنین اعلام شد که: چین و استرالیا همکاری‌های تجاری در حوزه کشاورزی را تقویت خواهند کرد. چین و استرالیا تجارت خدمات را بیش از پیش گسترش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدها در منطقه یورو افزایش یافتند

بر اساس گزارش ردیاب دستمزد بانک مرکزی اروپا، نرخ کلی دستمزدها در سه‌ماهه سوم سال ۲۰۲۶ به ۲.۲٪ رسیده است که نسبت به ۱.۸٪ در نیمه اول سال ۲۰۲۶ افزایش داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 5 نوامبر منقضی می‌شوند

در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفت‌ارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسک‌پذیری عامل اصلی جهت‌گیری معاملات این هفته محسوب می‌شود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده می‌شود که به تثبیت بازار کمک کرده است. در این میان، جفت‌ارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آژانس بین‌المللی انرژی اتمی از همکاری ضعیف ایران انتقاد کرد

رافائل گروسی، مدیرکل آژانس بین‌المللی انرژی اتمی (IAEA)، اعلام کرد که ایران باید همکاری خود با بازرسان سازمان ملل را به‌طور جدی بهبود بخشد تا از تشدید تنش‌ها با غرب جلوگیری کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک نیوزیلند از سیاست پولی فعلی دفاع کرد

رئیس موقت بانک مرکزی نیوزیلند، هاوکس‌بی، اعلام کرد که قیمت مسکن و رشد اعتباری در حال حاضر زنگ خطر جدی ایجاد نکرده‌اند و امکان تنظیم مجدد نسبت وام به ارزش (LVR) در وام‌های مسکن پایه وجود دارد. او در سخنرانی اخیر خود تأکید کرد که شرایط فعلی بازار مسکن و اعتبارات، نگرانی فوری برای سیاست‌گذاران ایجاد نکرده است. با این حال، داده‌های اشتغال سه‌ماهه سوم نشان می‌دهد نرخ بیکاری به ۵.۳٪ افزایش یافته که مطابق با پیش‌بینی‌ها اما بالاتر از رقم قبلی (۵.۲٪) است. پیش از انتشار این داده‌ها، دلار نیوزیلند در وضعیت ضعیفی قرار داشت و پس از آن نیز افت بیشتری را تجربه کرد، به‌طوری که دلار استرالیا به بالاترین سطح خود در ۱۲ سال گذشته در برابر دلار نیوزیلند رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی می‌تواند تورم را از بین ببرد و بازار کار را نابود کند

طبق پیش‌بینی حداقل یک اقتصاددان، اگر هوش مصنوعی به وعده‌های خود مبنی بر صرفه‌جویی در نیروی کار عمل کند، می‌تواند به‌طور قابل‌توجهی تورم را کاهش دهد. کاهش قیمت‌ها خبر خوبی برای آمریکایی‌هایی است که برای مدیریت بودجه خود با مشکل مواجه‌اند. از نظر تاریخی، فناوری‌های انقلابی همواره به ارتقای استانداردهای زندگی منجر شده‌اند، اما دوران گذار بازار کار می‌تواند دردناک باشد. اگر هوش مصنوعی به وعده‌های خود عمل کند، اقتصاد آینده ممکن است تورم کمتر و مشاغل بسیار کمتری داشته باشد. این دیدگاه چن ژائو، استراتژیست ارشد جهانی در Alpine Macroeconomics است. او معتقد است که «رونق سود بدون ایجاد شغل» امروزی که با گسترش هوش مصنوعی تقویت شده است، در آینده نزدیک به اقتصادی با تورم پایین و اشتغال کم منجر خواهد شد. ژائو گفت: «به‌احتمال‌زیاد، شگفتی این خواهد بود که تورم تا پایان سال آینده به زیر ۲ درصد خواهد رسید.» کاهش قیمت‌ها برای خانوارهای آمریکایی عالی خواهد بود - حداقل برای کسانی که موفق می‌شوند در اقتصاد مبتنی بر هوش مصنوعی شاغل بمانند. این موضوع برای اقتصاد چه معنایی دارد برخی اقتصاددانان معتقدند هوش مصنوعی روندهای تورم و بهره‌وری را بازآفرینی کرده و منجر به تغییرات بزرگی در اقتصاد ایالات متحده خواهد شد. چگونه هوش مصنوعی می‌تواند قیمت‌ها را کاهش دهد بهبود بهره‌وری ممکن است تورم را به زیر هدف ۲ درصدی فدرال رزرو برساند و آن را به سطحی بازگرداند که پیش از اختلال همه‌گیری در زنجیره‌های تأمین جهانی قرار داشت. این کاهش قابل‌توجهی نسبت به سطح فعلی حدود ۳ درصد خواهد بود و فدرال رزرو را وادار می‌کند تا برای تقویت تقاضا، نرخ بهره کلیدی خود را کاهش دهد. (اگرچه تورم بسیار پایین مشکل خوشایندی است، اما فدرال رزرو قصد دارد آن را حدود ۲ درصد نگه دارد تا مخارج را تشویق کرده و رشد بازار کار را حفظ کند.) سایر اقتصاددانان و رهبران فناوری نیز اخیراً پیش‌بینی‌های مشابهی داشته‌اند. سام آلتمن، مدیرعامل OpenAI، در ماه مارس در رویدادی در مورگان استنلی به سرمایه‌گذاران گفت که اثر ضدتورمی (disinflationary) این فناوری دست‌کم گرفته شده است. ریک رایدر، مدیرعامل ارشد شرکت سرمایه‌گذاری بلک‌راک (BlackRock)، این فناوری را نیرویی خواند که هزینه‌ها را کاهش و تولید را افزایش می‌دهد و به قیمت‌های پایین‌تر منجر می‌شود. او در یک پست وبلاگی اخیر نوشت: «اگر فناوری همواره به دنبال انجام کار بیشتر با منابع کمتر بوده است، هوش مصنوعی یک پیشرفت بزرگ در انجام کار بیشتر با منابع بسیار کمتر است.» این کاهش قیمت با یک جنبه منفی قابل‌توجه برای کارگرانی همراه خواهد بود که با این فناوری جدید جایگزین می‌شوند. در واقع، کندی رشد مشاغل از هم‌اکنون آغاز شده است، هرچند عوامل دیگری فراتر از هوش مصنوعی، از جمله عدم اطمینان در مورد سیاست تجاری و کاهش قابل‌توجه مهاجرت، کارفرمایان را از استخدام دلسرد می‌کنند. همه متقاعد نشده‌اند که هوش مصنوعی تورم را کاهش خواهد داد. نیروهای دیگری از جمله تعرفه‌ها، قیمت‌ها را بالا می‌برند. حداقل در کوتاه‌مدت، هوش مصنوعی برخی قیمت‌ها را بالا می‌برد، نه پایین: تحلیلی توسط بلومبرگ نشان داد که قیمت عمده‌فروشی برق در مناطق نزدیک به مراکز داده‌ پرمصرف هوش مصنوعی تقریباً چهار برابر شده است. بلومبرگ: «مراکز داده هوش مصنوعی باعث افزایش سرسام‌آور قبوض برق می‌شوند.» در واقع، بخش قابل‌توجهی از کمیته سیاست‌گذاری فدرال رزرو معتقدند ریسک‌های تورمی به اندازه‌ای بالاست که بانک مرکزی باید نرخ‌های بهره را ثابت نگه دارد، نه اینکه آن‌ها را کاهش دهد. و برخی کارشناسان این ریسک را می‌بینند که فناوری هوش مصنوعی به‌سادگی به نتیجه نرسد و مزایای صرفه‌جویی در نیروی کار که طرفدارانش وعده می‌دهند را محقق نکند. اگر هوش مصنوعی موجب صرفه‌جویی در نیروی کار شود، چه کسی از منافع آن بهره‌مند خواهد شد؟ اعلامیه اخیر آمازون درباره اخراج کارکنان، نمادی از تأثیر بالقوه هوش مصنوعی بر بازار کار است. این غول خرده‌فروشی با وجود افزایش سود خود، ۱۴۰۰۰ کارمند شرکتی را اخراج کرد و اعلام نمود که هوش مصنوعی در حال کارآمدتر کردن عملیات آن است. ژائو گفت: «شما اساساً از فناوری برای جایگزینی افراد استفاده می‌کنید و با همان تعداد یا کمتر از افراد، تولید یا سود بیشتری به دست می‌آورید.» ژائو وضعیت کارمندان یقه‌سفید امروزی که در معرض خطر جایگزینی با هوش مصنوعی هستند را با کارگران بخش تولید مقایسه کرد که مشاغلشان در دهه‌های ۱۹۹۰ و ۲۰۰۰ با جهانی‌شدن از بین رفت. جهانی‌شدن درمجموع ایالات متحده را ثروتمندتر کرد، اما کارگران یقه‌آبی را که مشاغلشان برون‌سپاری شد، نابود کرد. او گفت: «این شوک می‌تواند بسیار سریع و عمیق باشد. ممکن است با جابجایی گسترده کارگرانی روبرو شوید که باید به نوعی از آن‌ها مراقبت شود.» از زمان آغاز انقلاب صنعتی، فناوری‌های جدیدی که امکان انجام کار بیشتر توسط افراد کمتر را فراهم می‌کنند، در بلندمدت سطح زندگی اکثر مردم را بهبود بخشیده‌اند. ژائو گفت که همین امر احتمالاً در مورد هوش مصنوعی نیز صادق خواهد بود، اما هشدار داد که دوره گذار می‌تواند دردناک باشد، به‌ویژه در اقتصادی که از قبل با سطوح بالایی از نابرابری مشخص می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو مسیر دلار را مبهم کرد

بازارهای  فارکس این هفته با سردرگمی در مسیر حرکت مواجه‌اند؛ زیرا تردیدهای فدرال رزرو درباره کاهش نرخ بهره در دسامبر باعث افزایش حساسیت نسبت به داده‌های اقتصادی شده است. این وضعیت هم به کاهش نوسانات در زمان سکوت داده‌ای منجر می‌شود و هم می‌تواند واکنش شدیدتری از دلار آمریکا نسبت به شاخص‌های بازار کار مانند گزارش ADP فردا ایجاد کند. تحلیل ما (تیم تحلیل ING) همچنان این است که دلار به اوج خود نزدیک شده است. دلار آمریکا: انتظار تا انتشار گزارش ADP این هفته تمرکز اصلی بر بازنگری انتظارات بازار درباره کاهش نرخ بهره فدرال رزرو در دسامبر است. این روند از کنفرانس خبری جروم پاول در چهارشنبه گذشته آغاز شد و با اظهارات اعضای FOMC و انتشار محدود داده‌ها ادامه دارد. دلار آمریکا تاکنون با بازنگری ۷ نقطه پایه در قراردادهای آتی دسامبر تقویت شده اما با وجود قیمت‌گذاری ۱۶ نقطه پایه دیگر، کاهش نرخ بهره همچنان سناریوی غالب بازار است — و فضای باز برای بازنگری‌های بیشتر به سمت سیاست‌های انقباضی وجود دارد. ما همچنان در اردوگاه فدرال رزرو متمایل به کاهش نرخ و دلار ضعیف قرار داریم اما اکنون ریسک‌ها به‌طور قابل‌توجهی متوازن‌تر شده‌اند. اظهارات اخیر فدرال رزرو نشان‌دهنده کاهش قطعیت در مسیر کاهش نرخ بهره از پیش تعیین‌شده است، که به وابستگی بیشتر به داده‌ها اشاره دارد. دسامبر توسط لیزا کوک، عضو متمایل به سیاست‌های انبساطی، «جلسه زنده» توصیف شده و مری دالی نیز دیروز گفت که FOMC باید «ذهنی باز» داشته باشد. چالش اینجاست که تمرکز بیشتر بر داده‌ها در زمانی اتفاق افتاده که برنامه انتشار معمول داده‌ها به دلیل تعطیلی دولت آمریکا مختل شده و هنوز پایان مشخصی ندارد. در نتیجه، داده‌های محدودی که منتشر می‌شوند — به‌ویژه گزارش ADP فردا — می‌توانند تأثیر زیادی بر بازار داشته باشند، در حالی که نبود داده‌های گسترده‌تر ممکن است به دوره‌هایی از معاملات بی‌جهت در بازار فارکس منجر شود. با عدم انتشار داده‌های JOLTS امروز، احتمال ادامه معاملات در محدوده فعلی تا انتشار گزارش ADP فردا وجود دارد. سخنران مهم امروز از فدرال رزرو، میشل بومن است. او گرایش انبساطی دارد و یکی از گزینه‌های احتمالی ریاست بانک مرکزی است — اگر او نیز لحن محتاطانه درباره دسامبر اتخاذ کند، ممکن است باعث بازنگری انقباضی بیشتر و حمایت از دلار شود. صبح امروز شاهد افت قابل‌توجهی در USDJPY هستیم که احتمالاً ناشی از مداخلات لفظی وزیر دارایی ژاپن در بازار فارکس و افت در معاملات آتی سهام جهانی است. این نشان می‌دهد که ین همچنان ارز محبوب برای تقاضای پناهگاه امن باقی مانده — هرچند اخیراً ضعیف‌تر بوده — و همچنین موقعیت‌های فروش گسترده روی ین می‌توانند باعث جهش‌های سریع شوند. یورو: اعضای بانک مرکزی اروپا هم‌نظر هستند موجی از سخنرانی‌های پس از جلسه بانک مرکزی اروپا تغییر چندانی در روایت سیاستی ایجاد نکرده‌اند. شورای حکام به‌طور کلی درباره دیدگاه نرخ بهره هم‌نظر است و به نظر می‌رسد تنها داده‌های بسیار غافلگیرکننده بتوانند اختلاف‌نظر جدیدی میان سیاست‌گذاران ایجاد کنند. اگرچه احتمال کاهش نرخ بهره دیگری وجود دارد اما در حال حاضر ریسک آن بالا نیست و ما پیش‌بینی می‌کنیم که چرخه کاهش نرخ به پایان رسیده باشد. با وجود بازنگری انقباضی در منحنی دلار، افت EURUSD کمی بیش از حد به نظر می‌رسد. مدل ارزش منصفانه کوتاه‌مدت ما اکنون نشان‌دهنده ۱٪ کمتر از ارزش واقعی است و با متعادل‌تر شدن موقعیت‌های معاملاتی، این جفت ارز می‌تواند در صورت انتشار داده‌های ضعیف از بازار کار آمریکا، جهش سریعی را تجربه کند. ما همچنان به رشد EURUSD تا پایان سال و رسیدن به محدوده ۱.۱۸ تا ۱.۲۰ خوش‌بین هستیم، اما تا زمانی که داده‌های آمریکا اجازه بازگشت را ندهند، محرک‌های صعودی واضح دیگری برای این جفت ارز وجود ندارد. دلار کانادا: بودجه ممکن است به CAD کمک کند اعلام بودجه کانادا امروز قابل‌توجه است. انتظار می‌رود مجموعه‌ای از اقدامات مالی انبساطی برای حمایت از اقتصادی که تحت تأثیر تعرفه‌ها قرار گرفته، ارائه شود. آستانه نگرانی درباره پایداری بدهی برای تأثیر منفی بر CAD بالا است، بنابراین اقدامات مالی جسورانه باید برای دلار کانادا مثبت باشند؛ زیرا ریسک کاهش نرخ بیشتر توسط بانک مرکزی کانادا کاهش می‌یابد. با این حال تمرکز اصلی باید همچنان بر داده‌ها باقی بماند. اگر شاخص‌های تورم کمتر از انتظار باشند، احتمال کاهش نرخ دیگر در اوایل ۲۰۲۶ (سناریوی پایه ما) تقویت خواهد شد. روز جمعه نیز داده‌های اشتغال ماه اکتبر منتشر می‌شوند. تمرکز اصلی بر نرخ بیکاری خواهد بود، جایی که افزایش بیشتر از سطح فعلی ۷.۱٪ می‌تواند شرط‌بندی‌های انبساطی را تقویت کند. ما انتظار داریم USDCAD در بیشتر ماه نوامبر در محدوده ۱.۴۰ باقی بماند و سپس در دسامبر با تضعیف دلار آمریکا کاهش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: بازار کار هنوز فشرده باقی مانده است

میشل بولاک، رئیس بانک مرکزی استرالیا: در این چرخه اقتصادی ممکن است نیاز به کاهش کمتری در نرخ بهره نسبت به دوره‌های گذشته وجود داشته باشد بازار کار هنوز اندکی فشرده‌تر از سطح اشتغال کامل است که نشان‌دهنده تداوم فشارهای عرضه در بازار نیروی کار است. هیئت مدیره بانک مرکزی کاهش نرخ بهره را در نشست اخیر بررسی نکرده است. تمرکز بر حفظ نرخ فعلی و ارزیابی محتاطانه چشم‌انداز سیاست پولی بوده است. تورم پایه سالانه بالاتر از ۳٪ وضعیت مطلوبی نیست. امکان عدم کاهش بیشتر نرخ بهره وجود دارد اما احتمال کاهش‌های محدود نیز مطرح است. برآورد فعلی نشان می‌دهد که نرخ بیکاری در سطح نسبتاً پایداری باقی خواهد ماند. افزایش نرخ بهره در حال حاضر در دستور کار قرار ندارد. هدف هیئت مدیره برای نرخ تورم، سطح ۲.۵٪ است. پاسخ قطعی درباره ادامه کاهش نرخ بهره هنوز مشخص نیست و این موضوع همچنان سؤال باز باقی مانده است. پیش‌بینی‌ها نشان می‌دهند تورم بالا تا ۱۲ ماه آینده ادامه خواهد داشت اما ابهام زیادی در چشم‌انداز وجود دارد. سیاست پولی اکنون بسیار نزدیک به سطح خنثی است و تصمیم‌گیری‌ها به‌صورت جلسه‌به‌جلسه انجام خواهد شد. همچنین تأکید کرد که هیئت مدیره بانک مرکزی هیچ‌گونه سوگیری یا جهت‌گیری خاصی در سیاست‌گذاری ندارد. هیچ کاهش نرخ بهره‌ای در نظر گرفته نشده است و تورم هسته‌ همچنان بسیار بالا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا مأموریت دو ساله برای غزه پیشنهاد داد

  به گزارش آکسیوس، ایالات متحده پیش‌نویس قطعنامه‌ای را به اعضای شورای امنیت سازمان ملل ارائه داده که خواستار تشکیل نیروی بین‌المللی امنیتی در غزه با مأموریتی گسترده و دو ساله است. این نیرو که تا پایان سال ۲۰۲۷ فعال خواهد بود، با امکان تمدید، وظیفه تأمین امنیت، خلع سلاح گروه‌های مسلح، حفاظت از غیرنظامیان و آموزش نیروی پلیس فلسطینی را بر عهده خواهد داشت. این نیرو با همکاری «شورای صلح غزه» که دونالد ترامپ ریاست آن را بر عهده خواهد داشت، فعالیت خواهد کرد. همچنین قرار است اداره موقت غزه توسط یک کمیته تکنوکرات فلسطینی اداره شود که تحت نظارت شورای صلح عمل می‌کند. پیش‌نویس تأکید دارد که این نیرو نیروی اجرایی خواهد بود، نه حافظ صلح و مجاز است از «تمام اقدامات لازم» برای اجرای مأموریت خود استفاده کند. کشورهایی مانند اندونزی، آذربایجان، مصر و ترکیه برای اعزام نیرو اعلام آمادگی کرده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گولزبی، عضو فدرال رزرو احتیاط در کاهش نرخ را توصیه کرد

آستن گولزبی، رئیس فدرال رزرو شیکاگو، اعلام کرد که تعطیلی دولت آمریکا باعث شده فدرال رزرو در زمینه تورم «نیمه‌کور» عمل کند، زیرا داده‌های رسمی تورم منتشر نمی‌شوند. او گفت که بازار کار هنوز قابل رصد است از طریق منابعی مانند داده‌های ADP و شاخص‌های داخلی فدرال رزرو، اما ردیابی قیمت‌ها دشوارتر شده است. گولزبی تأکید کرد که در چنین شرایطی باید با احتیاط بیشتری عمل کرد؛ زیرا ممکن است تورم از کنترل خارج شود بدون آنکه فدرال رزرو متوجه شود. او افزود که تورم خدمات در سه ماه اخیر به حدود ۴٪ رسیده و تورم پایه نیز در نرخ سالانه ۳.۶٪ در حال حرکت است. با وجود اینکه در نشست اخیر از کاهش ۰.۲۵٪ نرخ بهره حمایت کرده، در مورد کاهش بیشتر در ماه دسامبر هنوز تصمیم نگرفته است. او هشدار داد که کاهش پیش‌دستانه نرخ بهره بدون داده‌های کافی، اقدامی پرریسک است. گولزبی همچنین درباره احتمال شکل‌گیری شوک‌های رکود تورمی و حباب احتمالی در حوزه هوش مصنوعی ابراز نگرانی کرد. او گفت که سیاست پولی نمی‌تواند حباب‌ها را بترکاند اما می‌تواند آن‌ها را تغذیه کند. در مورد بازار کار، او وضعیت را ثابت اما با عدم قطعیت بالا توصیف کرد و گفت که شرکت‌ها نه استخدام می‌کنند و نه اخراج. او بر اهمیت استقلال بانک مرکزی از فشارهای سیاسی تأکید کرد و گفت که اعضای FOMC تصمیمات خود را بر اساس داده‌های اقتصادی اتخاذ می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

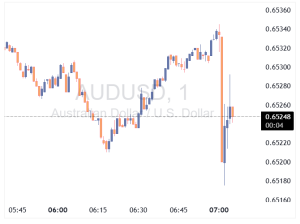
واکنش اولیه جفت ارز AUDUSD به تصمیمات سیاست پولی بانک مرکزی استرالیا در جلسه نوامبر

تحلیل جدید از تصمیمات بانک مرکزی استرالیا نشان می‌دهد که این نهاد مالی رویکردی انقباضی در پیش گرفته و برخلاف انتظارات، هیچ نشانه‌ای از سیاست‌های انبساطی دیده نمی‌شود. مسیر کاهش نرخ بهره بسیار تدریجی خواهد بود و بازگشت تورم به محدوده هدف تنها تا سال ۲۰۲۷ پیش‌بینی شده است. این موضع‌گیری نشان‌دهنده تمرکز بانک مرکزی بر کنترل فشارهای تورمی و حفظ ثبات اقتصادی در بلندمدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه نوامبر ۲۰۲۵ منتشر شد

تأثیر نااطمینانی‌های تجارت جهانی بر اقتصاد استرالیا تاکنون اندک بوده است. شرایط بازار کار کمی تعدیل شده اما همچنان نشانه‌هایی از فشردگی وجود دارد. مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته است. قیمت مسکن سریع‌تر از پیش‌بینی‌ها افزایش یافته اما با الگوهای قبلی کاهش نرخ‌ها هم‌راستا است. تورم میانگین تعدیل‌شده فصلی بین ۰.۶٪ تا ۰.۷٪ پیش‌بینی می‌شود. نرخ بیکاری تا پایان ۲۰۲۷ در حدود ۴.۴٪ ثابت می‌ماند و رشد اشتغال تا ژوئن ۲۰۲۶ به ۱.۱٪ کاهش می‌یابد. رشد دستمزدها برای دسامبر ۲۰۲۶ حدود ۳.۴٪ و تا پایان ۲۰۲۷ حدود ۳.۰٪ پیش‌بینی شده است. شرایط مالی از زمان کاهش نرخ در ماه اوت تسهیل شده و سیاست پولی به سطح خنثی نزدیک‌تر شده است. نرخ بهره نقدی در پایان ۲۰۲۵ برابر با ۳.۶٪، در ژوئن ۲۰۲۶ برابر با ۳.۴٪ و پس از آن ۳.۳٪ پیش‌بینی می‌شود. تورم میانگین تعدیل‌شده تا ژوئن ۲۰۲۶ برابر با ۳.۲٪، دسامبر ۲۰۲۶ برابر با ۲.۷٪ و دسامبر ۲۰۲۷ برابر با ۲.۶٪ خواهد بود. نرخ تورم CPI برای دسامبر ۲۰۲۵ برابر با ۳.۳٪، ژوئن ۲۰۲۶ برابر با ۳.۷٪، دسامبر ۲۰۲۶ برابر با ۳.۲٪ و دسامبر ۲۰۲۷ برابر با ۲.۶٪ پیش‌بینی شده است. نرخ بهره رسمی بدون تغییر در سطح ۳.۶٪ باقی ماند. رشد تولید ناخالص داخلی سالانه برای دسامبر ۲۰۲۵ برابر با ۲.۰٪، دسامبر ۲۰۲۶ برابر با ۱.۹٪ و دسامبر ۲۰۲۷ برابر با ۲.۰٪ پیش‌بینی شده است. افزایش اخیر تورم به عوامل موقتی در سه‌ماهه سپتامبر نسبت داده شده است. هیئت مدیره بانک مرکزی بر ثبات قیمت‌ها و اشتغال کامل تمرکز دارد و اقدامات لازم را برای تحقق این اهداف انجام خواهد داد. داده‌های اخیر نشان می‌دهد فشارهای تورمی ممکن است در اقتصاد ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال استریت ژورنال: بانک مرکزی استرالیا نرخ بهره را در سطح ۳.۶۰٪ حفظ خواهد کرد

به گزارش وال استریت ژورنال، بانک مرکزی استرالیا در مواجهه با داده‌های اقتصادی نگران‌کننده از جمله افزایش تورم، رشد بیکاری و جهش قیمت مسکن، احتمالاً در نشست روز سه‌شنبه نرخ بهره رسمی را بدون تغییر در سطح ۳.۶۰٪ حفظ خواهد کرد. رئیس بانک مرکزی، میشل بولاک، تأکید کرده که قیمت دارایی‌ها هدف مستقیم سیاست‌گذاری پولی نیستند و در تصمیم‌گیری‌ها به‌طور صریح لحاظ نمی‌شوند. انتظار می‌رود بانک مرکزی تا سال آینده بررسی کاهش بیشتر نرخ بهره را به تعویق بیندازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رتبه چهارم جهانی ایران در ماینینگ | فرصت درآمدزایی یا بحران مجدد برق؟

ایران، رتبه چهارم جهانی ماینینگ بیت‌کوین؛ اما به چه قیمتی؟ بیش از ۹۵ درصد عملیات استخراج در تونل‌های زیرزمینی و با مصرف ۱۴۰۰ مگاوات برق یارانه‌ای، شبکه برق کشور را به مرز فروپاشی رسانده است. آیا این فعالیت‌های غیرقانونی، همان بمب ساعتی خاموشی‌های زمستانی هستند که همه را تهدید می‌کند؟ یکی از اخباری که این چند روزه نه تنها در فضای داخلی ایران بلکه در جوامع کریپتویی جهانی دست به دست می‌شود، مرتبط با ماینینگ یا استخراج بیت‌کوین توسط ایران بوده که حواشی زیادی را هم در پی داشته‌است. در این مقاله به بررسی کامل این خبر می‌پردازیم. ماینینگ در ایران؛ از فرصت طلایی ارزی تا بحران خاموشی‌ها استخراج رمزارزها یا همان ماینینگ (Mining)، فرآیندی است که در آن دستگاه‌های کامپیوتری قدرتمند که به اِی‌سیک (ASIC) معروف هستند، با حل محاسبات پیچیده ریاضی، امنیت شبکه بلاکچین را تأیید کرده و در ازای آن، پاداش‌هایی مانند بیت‌کوین دریافت می‌کنند. این پدیده در سال‌های اخیر به یکی از موضوعات کلیدی و البته جنجالی در اقتصاد و سیاست انرژی ایران تبدیل شده است. رشد سریع این صنعت در ایران، اگرچه پتانسیل بالایی برای دور زدن تحریم‌ها و افزایش درآمدهای ارزی دارد، اما با چالش‌های ساختاری عمیقی در حوزه انرژی و مقررات همراه بوده است. بر اساس جدیدترین گزارش‌های منتشرشده در نوامبر ۲۰۲۵، ایران توانسته است به طرز شگفت‌آوری خود را به چهارمین هاب بزرگ استخراج رمزارز در جهان برساند. اما نکته شوکه‌کننده اینجاست: بیش از ۹۵ درصد از کل دستگاه‌های فعال ماینر در کشور، بدون مجوز قانونی و به‌صورت زیرزمینی فعالیت می‌کنند. این آمار، نه‌تنها جذابیت برق یارانه‌ای ایران برای ماینرها را به‌خوبی نشان می‌دهد، بلکه به‌عنوان یک هشدار جدی برای پایداری و سلامت شبکه برق ملی به شمار می‌آید. در این مقاله قصد داریم پدیده ماینینگ در ایران را به‌طور جامع بررسی کنیم. ریشه‌های این وضعیت، جزئیات اخبار داغ نوامبر ۲۰۲۵، چالش‌های عظیم انرژی، نقش پیچیده نهادهای دولتی و البته، راهکارهای عملی برای سرمایه‌گذاران و سیاست‌گذاران جهت تبدیل این تهدید به یک فرصت پایدار اقتصادی را به‌دقت تحلیل خواهیم کرد. هدف نهایی این است که علاقه‌مندان، کارشناسان و ۱۳ میلیون ایرانی فعال در حوزه ارزهای دیجتال، بتوانند بدون آسیب رساندن به زیرساخت‌های ملی، از این پتانسیل عظیم نهایت بهره را ببرند. ✔️ بیشتر بخوانید: ماینینگ بیت‌کوین چیست و چگونه کار می‌کند؟ ۱۴۰۰ مگاوات برق در آستانه فروپاشی در ۲ نوامبر ۲۰۲۵ (آبان ۱۴۰۴)، جامعه رمزارز و انرژی ایران با یک آمار تکان‌دهنده مواجه شد. اکبر حسن‌بک‌لو، مدیرعامل شرکت توزیع نیروی برق تهران، رسماً اعلام کرد: "ایران به چهارمین هاب بزرگ استخراج رمزارز جهان تبدیل شده، اما ۹۵ درصد از ۴۲۷ هزار دستگاه فعال ماینر، بدون مجوز عمل می‌کنند." این آمار به این معنی است که ۱۴۰۰ مگاوات (۱.۴ گیگاوات) برق، به‌صورت مداوم و غیرقانونی در حال مصرف شدن است. برای درک بهتر این عدد، توجه کنید که این میزان برق، تقریباً معادل مصرف برق دو راکتور هسته‌ای بوشهر یا کل برق مصرفی بیش از ۱۳ میلیون خانوار در طول یک روز است. این مصرف سنگین، بدون پرداخت بهای واقعی، شبکه برق ملی ایران را به مرز ناتوانی رسانده است. تنها در تهران، طی ماه‌های اخیر ۱۰۴ مزرعه غیرقانونی کشف و بیش از ۱۴۶۵ دستگاه توقیف شده است که مصرف برق این تعداد دستگاه، معادل برق مصرفی ۱۰ هزار خانوار تهرانی است. ماینرهای غیرقانونی با روش‌های پیچیده‌ای مانند: حفر تونل‌های زیرزمینی و اتصال به خطوط اصلی برق صنعتی. پنهان‌سازی دستگاه‌ها در سردخانه‌ها، مزارع و کارگاه‌های تولیدی با ظاهر متروکه. استفاده از کنتورهای دستکاری‌شده یا اتصال مستقیم به شبکه. مقابله دولت و پاداش میلیونی: در واکنش به این وضعیت، دولت کمپین‌های سراسری مبارزه با ماینینگ غیرقانونی را تشدید کرده است. یکی از این اقدامات، تعیین پاداش چند میلیون تومانی برای شهروندانی است که مزارع غیرمجاز را گزارش دهند. با این حال، کارشناسان انرژی هشدار می‌دهند که این اقدامات، بدون اصلاح ساختاری یارانه‌های برق، تنها نوک کوه یخ مشکل را هدف قرار می‌دهند. تاریخچه ماینینگ در ایران؛ چگونه "صنعت قانونی" به "بمب غیرقانونی" تبدیل شد؟ ایران، از پیشگامان قانونی‌سازی صنعت استخراج در منطقه بود. در سال ۱۳۹۸ (۲۰۱۹)، با هدف کسب درآمد ارزی و دور زدن تحریم‌ها، دولت استخراج رمزارزها را به‌عنوان یک صنعت قانونی و صنعتی به رسمیت شناخت. وزارت صنعت، معدن و تجارت (صمت) مسئول صدور مجوزها شد و ماینرهای مجاز ملزم شدند تا رمزارزهای استخراج‌شده خود را به بانک مرکزی بفروشند. در آن زمان، این سیاست به ابزاری برای حفظ ارزش دارایی‌ها در برابر تورم و تحریم‌های کمرشکن بدل شد. یکی از دلایل اصلی این رشد، قیمت برق است. طبق برآوردهای جهانی، هزینه استخراج یک بیت‌کوین در ایران به‌دلیل نرخ بسیار پایین برق (گاهی کمتر از ۰.۰۱ دلار به ازای هر کیلووات‌ساعت)، یکی از ارزان‌ترین نرخ‌ها در جهان و در حدود ۱۳۰۰ دلار است. این مزیت قیمتی، ایران را به آهنربای بزرگ ماینرها تبدیل کرد. اما اینجاست که چالش شروع می‌شود: یارانه‌های سنگین انرژی که برای حمایت از اقشار کم‌درآمد طراحی شده بودند، مانند یک طعمه طلایی، ماینرهای غیرقانونی را به سمت خود جذب کردند. تا سال ۲۰۲۴، سهم ایران از هش‌ریت جهانی بیت‌کوین (معیار قدرت پردازش شبکه) حدود ۴.۲ درصد تخمین زده می‌شد، اما بخش اعظم این سهم، زیرزمینی و بدون مجوز بود. با تشدید بحران انرژی ناشی از خشکسالی و افزایش مصرف خانگی در سال ۲۰۲۵، دولت مجبور شد محدودیت‌هایی مانند قطع برق مزارع مجاز در فصل‌های پرمصرف اعمال کند. اما ماینینگ غیرقانونی، که اغلب توسط شبکه‌های سازمان‌یافته و پنهان در کارخانه‌های متروکه یا تونل‌های زیرزمینی اداره می‌شد، نه تنها متوقف نشد بلکه رشدی انفجاری یافت و به یک "صنعت سایه" تبدیل شد. گزارش‌های اخیر نشان می‌دهند که این عملیات‌های سایه، نه‌تنها تحریم‌ها را دور می‌زنند، بلکه در برخی موارد، حتی به تأمین مالی پروکسی‌های منطقه‌ای یا شبکه‌های قاچاق نیز کمک می‌کنند، که این امر پیچیدگی موضوع را دوچندان می‌کند. چرا باوجود ممنوعیت‌ها و برخوردها، ماینینگ غیرقانونی در ایران همچنان رشد انفجاری دارد؟ دلیل اصلی این رشد انفجاری، تفاوت فاحش قیمت برق یارانه‌ای و برق آزاد جهانی است. تا زمانی که هزینه استخراج یک بیت‌کوین در ایران ۱,۳۰۰ دلار و در بازارهای جهانی بیش از ۲۵,۰۰۰ دلار باشد، انگیزه برای بهره‌برداری غیرقانونی از برق ارزان، بسیار بالا خواهد بود. علاوه بر این، سودآوری بسیار بالای این فعالیت، شبکه‌های سازمان‌یافته را ترغیب می‌کند تا با سرمایه‌گذاری در تجهیزات، اقدام به پنهان‌کاری عملیات‌های خود پشت ظاهر کارخانه‌های صنعتی یا مزارع کنند. تا زمانی که این یارانه پنهان انرژی اصلاح نشود، برخوردها تنها یک راهکار موقتی خواهند بود. بررسی نقش ماینینگ در قطعی‌های برق ایران؛ واقعیت یا اتهام؟ در دو سال گذشته، قطعی‌های مداوم برق در ایران به یکی از چالش‌های جدی برای کسب‌وکارها و حتی زندگی روزمره مردم تبدیل شده است. این خاموشی‌های پی‌در‌پی نه‌تنها فعالیت صنایع و شرکت‌ها را مختل کرده، بلکه در برخی مناطق، زندگی عادی شهروندان را نیز تحت‌تأثیر قرار داده است. در این میان، بسیاری از مردم و رسانه‌ها انگشت اتهام را به سمت ماینینگ رمزارزها گرفته‌اند و آن را عامل اصلی افزایش فشار بر شبکه برق می‌دانند. در مقابل، گروهی دیگر معتقدند که ریشه این بحران در کمبود زیرساخت‌های تولید و توزیع برق و ضعف برنامه‌ریزی در حوزه انرژی نهفته است. با این حال، پرسش اصلی همچنان پابرجاست: آیا واقعاً استخراج رمزارزها عامل اصلی این قطعی‌های گسترده است یا دلایل دیگری پشت ماجرا قرار دارد؟ پاسخ قطعی به این سؤال ساده نیست. گرچه نمی‌توان تأثیر فعالیت مزارع ماینینگ را در افزایش مصرف برق نادیده گرفت، اما تاکنون گزارش‌ها یا تحقیقات میدانی دقیقی که این ارتباط را به‌صورت مستند و علمی تأیید کند، منتشر نشده است. بررسی دقیق این موضوع نیازمند همکاری کارشناسان حوزه انرژی، متخصصان برق، و تحلیل‌گران داده در زمینه نرخ هش‌ریت جهانی و الگوهای مصرف برق در بازه‌های زمانی مختلف است. همچنین باید سهم واقعی مزارع ماینینگ قانونی و غیرقانونی در مصرف برق کشور به‌طور مستقل مورد ارزیابی قرار گیرد تا بتوان تصویر شفافی از نقش آن‌ها در بحران برق ایران به‌دست آورد. چالش‌های انرژی و محیط زیست؛ بمب ساعتی خاموشی‌های زمستانی مصرف برق ماینینگ، دیگر یک مشکل جزئی نیست، بلکه یکی از عوامل اصلی بحران انرژی ایران است. هر دستگاه ASIC مدرن، به‌طور متوسط حدود ۳.۵ کیلووات برق مصرف می‌کند. با ۴۲۷ هزار دستگاه، مجموع مصرف به ۱.۵ گیگاوات می‌رسد که به گفته توانیر، بیش از ۲۰ درصد کمبود برق کشور را به خود اختصاص داده است. در تابستان ۲۰۲۵ (۱۴۰۴)، خاموشی‌های گسترده‌ای که در سطح کشور رخ داد، مستقیماً به استخراج غیرقانونی رمزارزها نسبت داده شد. اکنون، با نزدیک شدن به زمستان سخت، تهدید خاموشی‌های برنامه‌ریزی‌شده و جدی‌تر از تابستان، بار دیگر جان می‌گیرد. ماینرها، که به دلیل تولید گرمای زیاد دستگاه‌ها به خنک‌کننده‌های پرمصرف نیاز دارند، در طول سال، به‌ویژه در اوج مصرف، بار سنگینی را به شبکه تحمیل می‌کنند. یارانه‌های معکوس: یارانه‌های برق، که قرار بود حامی اقشار کم‌درآمد باشند، در عمل به ابزاری برای "دزدی انرژی" و سودجویی کلان تبدیل شده‌اند. طبق گزارش توانیر، ماینینگ غیرقانونی تا ۲۰۰۰ مگاوات برق را به نوعی "سرقت" کرده است. اگر در نظر بگیریم استخراج یک بیت‌کوین با دستگاه‌های قدیمی، حدود ۱ میلیون کیلووات‌ساعت برق مصرف می‌کند، این میزان معادل مصرف سالانه ۴۴۰ خانوار عادی ایرانی است. مسائل زیست‌محیطی: این عملیات‌ها، که عمدتاً با برق تولیدشده از سوخت‌های فسیلی (نفت و گاز) ایران تأمین می‌شوند، انتشار کربن در کشور را به میزان قابل‌توجهی افزایش می‌دهند. این تناقض، در کشوری که خود با چالش‌های زیست‌محیطی جدی روبه‌روست، بسیار نگران‌کننده است. آیا دخالت نهادهای قدرتمند دولتی در ماینینگ قانونی، به افزایش فعالیت‌های غیرقانونی دامن زده است؟ بله. یکی از پیچیده‌ترین و جنجالی‌ترین ابعاد ماینینگ در ایران، مسئله "کارتل رمزارز" است. گزارش‌های تحقیقی متعددی به وجود مزارع عظیم رمزارز اشاره دارند که توسط بنیادهای وابسته به نهادهای قدرتمند اداره می‌شوند و از برق رایگان یا یارانه‌ای بهره می‌برند. به‌عنوان مثال، در بودجه سال ۱۴۰۴ (۲۰۲۵)، پایگاه‌های برخی نهادها از پرداخت قبوض انرژی معاف شده‌اند، در حالی که تعرفه برق برای شهروندان عادی ۳۸ درصد افزایش یافته است. این نابرابری، یک حس عمیق بی‌عدالتی ایجاد می‌کند: شهروندان باید خاموشی‌ها و تعرفه‌های بالاتر را تحمل کنند، در حالی که نهادهای با نفوذ از این فرصت برای کسب درآمدهای میلیاردی (۱۵.۸ میلیارد دلار در سال ۲۰۲۴ برای دور زدن تحریم‌ها) استفاده می‌کنند. اگر این اخبار و حدس و گمان‌هایی که در رابطه با سواستفاده برخی نهادها و یا سرمایه‌داران بزرگ از برق برای میاینینگ باشد، این وضعیت خود به نوعی، اعتماد عمومی را کاهش داده و باعث می‌شود شهروندان نیز به دنبال بهره‌برداری غیرقانونی از این امکان باشند. تأثیر بر اقتصاد و جامعه؛ ۱۳ میلیون ایرانی در گرداب رمزارزها اگر از ریسک‌های بزرگ و چالش برانگیز ترید رمزارزها که گریبان‌گیر بسیاری از سرمایه‌گذاران و معامله‌گران کریپتویی در این چندساله شده بگذریم، ماینینگ در ایران هم با دغدغه‌های زیادس همراه شده و همانند یک تیغ دولبه است. از یک سو، فرصت اشتغال و ایجاد درآمد ارزی را به همراه دارد. استخراج قانونی در صورت مدیریت صحیح، می‌تواند سالانه میلیاردها دلار به اقتصاد کشور تزریق کند. از سوی دیگر، این حوزه با چالش‌هایی مانند کلاهبرداری‌های متعدد (Scams) و هک‌های بزرگ، مانند هک ۹۰ میلیون دلاری صرافی نوبیتکس در ژوئن ۲۰۲۵ (خرداد ۱۴۰۴)، همراه بوده که اعتماد عمومی را خدشه‌دار کرده است. پذیرش گسترده: بر اساس آمارها، بیش از ۱۳ میلیون ایرانی معادل ۱۵ درصد جمعیت در بازار رمزارزها فعال هستند. این سطح از پذیرش عمومی، نشان‌دهنده یک پتانسیل عظیم برای اقتصاد دیجیتال است. با افت ارزش ریال در سال‌های اخیر (مانند افت ۳۷ درصدی در ۲۰۲۴)، رمزارزها به پناهگاهی امن برای حفظ سرمایه در برابر تورم تبدیل شده‌اند. سودآوری در اوج: با رشد قیمت بیت‌کوین به حدود ۱۱۰ هزار دلار در نوامبر ۲۰۲۵، سودآوری ماینینگ به اوج خود رسیده است. اما ماینینگ غیرقانونی، با ایجاد خاموشی و نوسانات برق، زندگی روزمره مردم را مختل کرده و عملاً به یک مالیات پنهان تبدیل شده است که همه ایرانیان بابت آن هزینه می‌پردازند. ✔️ بیشتر بخوانید: دستگاه ماینر چیست؟ بررسی انواع دستگاه‌های استخراج بیت‌کوین استخراج قانونی رمزارز در ایران؛ راهکار عملی برای سود پایدار تبدیل بحران کنونی به یک فرصت پایدار، نیازمند یک نقشه راه هوشمندانه و چندوجهی است. ایران می‌تواند از مدل‌های موفق جهانی مانند کانادا (با تمرکز بر انرژی هیدرو) یا قزاقستان (با تعرفه‌های متعادل) الهام بگیرد. در اینجا، برخی از راهکارهای عملی برای سرمایه‌گذاران و سیاست‌گذاران ارائه می‌شود: اصلاح هوشمند تعرفه‌های انرژی (تعرفه‌های سه‌گانه) ماینینگ سبز (Green Mining): پایین‌ترین تعرفه برای ماینرهایی که از انرژی‌های تجدیدپذیر مانند پنل‌های خورشیدی استفاده می‌کنند. ایران پتانسیل تولید ۶۰ هزار مگاوات برق خورشیدی دارد. ماینینگ صنعتی (Industrial Mining): تعرفه‌ای منطقی و نزدیک به قیمت صادراتی برق برای مزارع بزرگ قانونی که در مناطق صنعتی و تحت نظارت دولت فعالیت می‌کنند. تعرفه تنبیهی: بالاترین و بازدارنده‌ترین تعرفه برای ماینرهای غیرقانونی و متخلفان. قانونی‌سازی گام‌به‌گام و نظارت دیجیتال مجوزهای دیجیتال: راه‌اندازی یک سامانه آنلاین واحد برای صدور مجوز سریع و شفاف وزارت صمت، با استفاده از API بانک مرکزی برای ردیابی میزان استخراج و مبادلات، مانند اقدام بانک مرکزی در ژانویه ۲۰۲۵. فروش اجباری به بانک مرکزی: الزامی کردن فروش بخشی از رمزارزهای استخراج‌شده به بانک مرکزی، جهت تزریق ارز به بازار و دور زدن تحریم‌ها. سرمایه‌گذاری در ماینینگ با انرژی تجدیدپذیر راهنمایی برای سرمایه‌گذار کوچک ایرانی: به جای پنهان کردن دستگاه در زیرزمین، با اخذ مجوز صمت، یک مزرعه کوچک با پنل خورشیدی راه‌اندازی کنید. هزینه اولیه: حدود ۵,۰۰۰ دلار برای ۱۰ دستگاه ماینر کوچک‌تر و پنل‌های خورشیدی. مزیت: در این مدل، شما نیازی به برق یارانه‌ای پرچالش ندارید و از معافیت‌های مالیاتی و تعرفه‌ای ماینینگ سبز بهره می‌برید، در نتیجه، بازگشت سرمایه در عرض ۶ تا ۹ ماه امکان‌پذیر است. راهکارهای عملی برای نظارت و کشف ماینرهای غیرقانونی نظارت مبتنی بر هوش مصنوعی (AI Monitoring): استفاده از الگوریتم‌های هوش مصنوعی برای تحلیل داده‌های شبکه برق و تشخیص الگوهای مصرف غیرعادی در مناطق شهری و صنعتی. این روش، بسیار مؤثرتر از گشت‌های فیزیکی است. آموزش عمومی: راه‌اندازی کمپین‌های ضدکلاهبرداری و آموزش عمومی در مورد ماینینگ مسئولانه و خطرات اتصال غیرقانونی به شبکه برق. سخن پایانی: زمان تصمیم بزرگ ایران در یک برزخ دیجیتال قرار دارد. از یک سو، پتانسیل عظیم رمزارز برای اقتصاد مقاومتی و افزایش درآمد ارزی، و از سوی دیگر، تهدید جدی ماینینگ غیرقانونی برای زیرساخت حیاتی انرژی. اخبار این چند روزه ، با صعود ایران به رتبه چهارم جهانی و تأکید بر سهم ۹۵ درصدی عملیات غیرقانونی ماینینگ، زنگ خطر نهایی را به صدا درآورده است. ماینینگ یک فرصت گریزناپذیر است؛ نمی‌توان آن را نادیده گرفت، بلکه باید هوشمندانه آن را مدیریت کرد. با پیاده‌سازی اصلاحات ساختاری در تعرفه‌ها، تشویق ماینینگ سبز و نظارت شفاف، می‌توان این ۴.۲ درصد هش‌ریت جهانی را از یک عامل بحران، به یک منبع پایدار درآمد ملی تبدیل کرد. اگر سرمایه‌گذاران و سیاست‌گذاران ایرانی از این فرصت طلایی برای قانونی‌سازی و بهینه‌سازی استفاده نکنند، نه تنها از موج بزرگ رمزارزها عقب خواهند ماند، بلکه باید منتظر خاموشی‌های گسترده‌تر و فاجعه‌بارتر در فصل‌های آتی باشند. زمان عمل، همین حالا است. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار: معامله‌گران باید زمان‌های معاملاتی خود را تنظیم کنند

با توجه به اینکه ایالات متحده و کانادا در آخر هفته گذشته ساعت تابستانی را لغو کردند، زمان بازگشایی بازارهای مالی آمریکا برای معامله‌گران ایرانی یک ساعت به عقب منتقل شده است. اگر در بازارهای آمریکا مانند بورس نیویورک (NYSE)، نزدک (NASDAQ) یا بازار آتی (Futures) فعالیت دارید، باید زمان‌های معاملاتی خود را به‌روزرسانی کنید. ساعات جدید شروع معاملات بازار آمریکا به وقت ایران: پیش‌گشایش (Pre-market): از ساعت ۱۵:۰۰ به وقت ایران بازار رسمی (RTH): از ساعت ۱۷:۰۰ تا ۰۰:۳۰ بامداد روز بعد پس از بازار (After-hours): از ساعت ۰۰:۳۰ تا ۰۴:۳۰ بامداد این تغییر تا زمان بازگشت به ساعت تابستانی در آمریکا (احتمالاً در بهار آینده) ادامه خواهد داشت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دانشگاه ییل: نرخ مؤثر تعرفه‌های آمریکا بر چین حدود ۱۷.۸ درصد است

مطالعه‌ای جدید از دانشگاه ییل نشان می‌دهد که بار واقعی تعرفه‌های آمریکا بر واردات چین بسیار کمتر از آن چیزی است که معمولاً تصور می‌شود، و این موضوع می‌تواند نگرانی‌ها درباره تورم و بازارهای مرتبط با تجارت را کاهش دهد. این یافته‌ها همچنین ممکن است بحث‌ها درباره سیاست‌های تجاری آینده میان آمریکا و چین را تحت تأثیر قرار دهد. بر اساس این تحقیق از آزمایشگاه بودجه دانشگاه ییل، نرخ متوسط تعرفه‌ای که پیش از توافق ترامپ–شی در بوسان بر کالاهای چینی اعمال می‌شد، ۲۷.۸ درصد بوده است، نه ۵۷ درصدی که ترامپ بارها به آن اشاره کرده است. پس از کاهش ۱۰ درصدی تعرفه‌ها که اخیراً توافق شده، نرخ مؤثر تعرفه‌ها اکنون حدود ۱۷.۸ درصد است، نه ۴۷ درصدی که ترامپ اعلام کرده. این اختلاف بزرگ به این دلیل است که رقم بالاتر به تعرفه‌های قانونی اشاره دارد — مجموع تمام تعرفه‌های ممکن — در حالی که نرخ مؤثر نشان‌دهنده مبلغ واقعی پرداخت‌شده پس از اعمال معافیت‌ها، استثناها و تفاوت‌های محصولی است. این گزارش تأکید می‌کند که بخش‌های کلیدی مانند نیمه‌هادی‌ها، داروها و عناصر کمیاب عمدتاً از تعرفه‌ها معاف هستند، که بار واقعی بر واردکنندگان و مصرف‌کنندگان آمریکایی را به‌طور قابل‌توجهی کاهش می‌دهد. تحلیلگران این شکاف میان نرخ قانونی و مؤثر را با اصطلاح طنزآمیز «نظارت بر محاسبه تعرفه‌ها» یا TACO gap توصیف کرده‌اند، که همچنان درک عمومی از پویایی‌های تجاری میان آمریکا و چین را دچار ابهام می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران، عضو فدرال رزرو: احتمال کاهش نرخ بهره در دسامبر وجود دارد

میران، یکی از مقامات فدرال رزرو، اعلام کرد که احتمال کاهش دوباره نرخ بهره در ماه دسامبر وجود دارد. او گفت: «در ذهن من، پیش‌بینی‌ها نشان می‌دهند که کاهش دیگری ممکن است». وی هشدار داد که سیاست پولی محدودکننده، اقتصاد را در برابر شوک‌ها شکننده‌تر می‌کند و می‌تواند بازار کار را در معرض ریسک قرار دهد. او همچنین اظهار داشت که کارگران جوان می‌توانند جایگزین نیروی کار مهاجر از دست‌رفته شوند و تعرفه‌ها را عامل اصلی تورم نمی‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر