TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

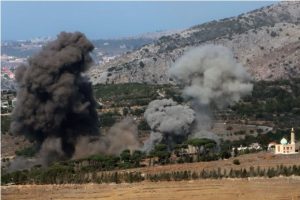
وال استریت ژورنال: حزب‌الله در حال بازسازی تسلیحات و نیروهای خود است

بر اساس گزارش وال استریت ژورنال، گزارش‌های اطلاعاتی اسرائیلی و عربی نشان می‌دهند که گروه شبه‌نظامی حزب‌الله لبنان، در حال بازسازی تسلیحات و نیروهای آسیب‌دیده خود است. این اقدامات برخلاف مفاد توافق آتش‌بس بوده و احتمال بروز درگیری مجدد با اسرائیل را افزایش داده است. بر اساس این گزارش‌ها، حزب‌الله در حال تأمین مجدد موشک‌ها، موشک‌های ضدتانک و توپخانه است. بخشی از این تسلیحات از طریق بندرها و مسیرهای قاچاق ضعیف‌شده اما فعال از سوریه وارد می‌شود. همچنین گفته شده که حزب‌الله برخی از تسلیحات جدید را خود تولید می‌کند. در همین حال، حملات هوایی اسرائیل به مناطق جنوبی لبنان از جمله محمودیه ادامه دارد و تنش‌ها در مرزهای شمالی اسرائیل رو به افزایش است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: بانک استرالیا نرخ بهره را در ۳.۶۰٪ حفظ می‌کند

بانک مرکزی استرالیا قرار است در نشست ۴ نوامبر نرخ بهره را در سطح ۳.۶۰٪ حفظ کند، زیرا داده‌های تورمی فراتر از انتظار باعث شده‌اند اقتصاددانان پیش‌بینی کاهش نرخ را تا اواسط سال ۲۰۲۶ به تعویق بیندازند. طبق نظرسنجی رویترز از ۳۴ اقتصاددان، همه انتظار دارند که نرخ بهره در نشست آینده ثابت بماند. تورم هسته در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۱.۰٪ بوده که بسیار بالاتر از پیش‌بینی بانک مرکزی (۰.۶٪) است. تورم سالانه نیز به ۳.۲٪ رسیده که بالاتر از محدوده هدف ۲٪ تا ۳٪ بانک مرکزی است. دلار استرالیا پس از انتشار این داده‌ها تقویت شد و احتمال کاهش نرخ در نوامبر از بین رفت. رئیس بانک مرکزی، میشل بولاک، اعلام کرد حتی افزایش ۰.۹٪ نیز «انحراف قابل توجهی» محسوب می‌شود که باید در تصمیم‌گیری‌های سیاستی لحاظ شود. با وجود افزایش نرخ بیکاری به ۴.۵٪، اقتصاددانان معتقدند بانک مرکزی کنترل تورم را بر ضعف بازار کار ترجیح خواهد داد. پیش‌بینی‌ها نشان می‌دهند که اولین و احتمالاً آخرین کاهش نرخ بهره در این چرخه در سه‌ماهه دوم سال ۲۰۲۶ رخ خواهد داد، در حالی که پیش‌تر انتظار می‌رفت این کاهش در اواخر ۲۰۲۵ انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه PIMCO: پاول انتظارات کاهش نرخ را کنترل کرد

شرکت سرمایه‌گذاری PIMCO اعلام کرد که کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو آمریکا به محدوده ۳.۷۵٪ تا ۴.۰۰٪ قابل پیش‌بینی بود اما تلاش جروم پاول برای کنترل انتظارات بازار درباره کاهش بیشتر در ماه دسامبر، نکته کلیدی نشست اکتبر بود. پاول تأکید کرد که کاهش‌های بعدی «قطعی نیستند» که باعث شد احتمال کاهش نرخ در دسامبر از بیش از ۹۰٪ به حدود ۷۰٪ کاهش یابد. بیانیه سیاستی فدرال رزرو تغییر چندانی نداشت و نشان‌دهنده رویکرد محتاطانه در شرایط کمبود داده‌های اقتصادی ناشی از تعطیلی دولت آمریکا بود. پاول به شاخص‌های جایگزین مانند آمار بیکاری ایالتی و فرصت‌های شغلی خصوصی تکیه کرد که همچنان پایدار مانده‌اند و نشان می‌دهند بازار کار مقاوم‌تر از حد انتظار است. همزمان، فدرال رزرو اعلام کرد که برنامه انقباض کمی (QT) را از اول دسامبر متوقف می‌کند، زیرا ذخایر بانکی در حال کاهش هستند. بانک مرکزی از این پس درآمدهای اوراق خزانه و اوراق بهادار با پشتوانه وام مسکن را مجدداً سرمایه‌گذاری خواهد کرد تا اندازه ترازنامه را ثابت نگه دارد و میانگین سررسید آن را با تمرکز بر اوراق کوتاه‌مدت کاهش دهد. PIMCO افزود که داده‌های تورم ماه سپتامبر از کاهش اخیر نرخ بهره حمایت کرده‌اند، زیرا CPI هسته‌ پس از تعدیل اثرات تعرفه‌ها حدود ۲.۷٪ بوده که نزدیک به محدوده مطلوب فدرال رزرو است. با این حال، لحن محتاطانه پاول نشان‌دهنده عدم قطعیت در تصمیمات بعدی است، به‌ویژه با توجه به شرایط مبهم بازار کار و شوک‌های احتمالی تعرفه‌ای یا مالی. PIMCO پیش‌بینی می‌کند که یک کاهش دیگر در ماه دسامبر انجام شود اما با اطمینان کمتر نسبت به قبل. در سال ۲۰۲۶، روند کاهش نرخ‌ها احتمالاً کندتر خواهد بود و در صورت تثبیت رشد و کاهش تورم، ممکن است دوباره متوقف شود. تأثیر تعرفه‌ها و محرک‌های مالی آینده می‌تواند دیدگاه فدرال رزرو درباره نرخ خنثی را پیچیده‌تر کند و رویکرد جلسه‌به‌جلسه را تقویت نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین ممکن است به رقابت لیناس واکنش دهد

شرکت لیناس (Lynas Rare Earths)، بزرگ‌ترین تولیدکننده عناصر نادر خاکی خارج از چین، در سه‌ماهه اول سال مالی خود با رشد ۶۶٪ درآمد مواجه شد و به رقم ۲۰۰.۲ میلیون دلار استرالیا (۱۳۰ میلیون دلار آمریکا) رسید. این افزایش نسبت به ۱۲۰.۵ میلیون دلار در دوره مشابه سال گذشته، عمدتاً ناشی از تقاضای فزاینده غرب برای فلزات استراتژیک و تلاش برای کاهش وابستگی به چین بوده است. با وجود این رشد چشمگیر، درآمد شرکت کمتر از پیش‌بینی تحلیلگران بود؛ زیرا انتظار می‌رفت رقم فروش به ۲۳۰ میلیون دلار استرالیا برسد. این اختلاف نشان‌دهنده فشارهای قیمتی در بازار است، با وجود تقاضای پایدار. لیناس با فعالیت در مالزی و استرالیا، تأمین‌کننده مواد حیاتی برای صنایع خودروهای برقی، توربین‌های بادی و فناوری‌های دفاعی است و نقش مهمی در تلاش‌های غرب برای ایجاد زنجیره تأمین مستقل از چین ایفا می‌کند. در سطح کلان، رقابت تهاجمی استرالیا در این حوزه ممکن است واکنش چین را در پی داشته باشد. در دوره اول ریاست‌جمهوری ترامپ، چین در پاسخ به روابط نزدیک استرالیا با آمریکا، تعرفه‌های سنگینی بر کالاهای استرالیایی اعمال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تکرار الگوی سپتامبر چشم دوخت

ما انتظار داریم فدرال رزرو امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ این پیش‌بینی با قیمت‌گذاری بازار و اجماع تحلیل‌گران هم‌خوانی دارد. در ماه سپتامبر، شرایط مشابهی از منظر قیمت‌گذاری باعث شد دلار به‌طور چشمگیری تقویت شود. اما اکنون با متعادل‌تر شدن موقعیت‌های معاملاتی و بهبود نسبی داده‌های تورمی، احتمال تکرار آن واکنش کمتر شده است. همچنین انتظار داریم دلار کانادا امروز تضعیف شود؛ زیرا بانک مرکزی کانادا نیز احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. دلار آمریکا: ریسک‌های صعودی محدود، متفاوت از سپتامبر زمانی که فدرال رزرو در سپتامبر کاهش ۲۵ نقطه پایه‌ای را اعلام کرد، دلار به‌طور قابل توجهی تقویت شد. در آن زمان، موقعیت‌های معاملاتی دلار به‌شدت در وضعیت فروش قرار داشتند و برخی اظهارات نسبتاً هاوکیش پاول باعث تشدید اصلاح قیمت شد. از منظر قیمت‌گذاری، شرایط امروز مشابه سپتامبر است: بازارها بیش از یک ماه است که انتظار کاهش ۲۵ نقطه پایه‌ای را دارند، اجماع کامل وجود دارد (ما نیز همین انتظار را داریم) و کاهش بعدی در ماه دسامبر تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. بنابراین، تمام مؤلفه‌های لازم برای یک جهش «شایعه را بخر، واقعیت را بفروش» در دلار وجود دارد. با این حال، موقعیت‌های معاملاتی دلار این بار بسیار متفاوت‌اند. داده‌های CFTC به دلیل تعطیلی منتشر نشده‌اند اما بازار آپشن‌ها تصویر بسیار متعادلی را نشان می‌دهد. به‌جز جهش کوتاه در اوایل اکتبر (مرتبط با ریسک‌های سیاسی فرانسه و ژاپن)، شاخص ریسک معکوس ۲۵ دلتا با وزن شاخص دلار در بازه سه‌ماهه در بالاترین سطح از آوریل قرار دارد و نزدیک به صفر است. از سوی دیگر، گزارش شاخص قیمت مصرف کننده (CPI) ملایم هفته گذشته در آمریکا به پاول دلیلی نمی‌دهد که لحن هاوکیش‌تری اتخاذ کند. با وجود نبود داده‌های رسمی اشتغال، گزارش ADP (که اکنون به‌صورت هفتگی منتشر می‌شود) و کتاب بژ فدرال رزرو نشانه‌هایی از تضعیف بیشتر بازار کار را ارائه می‌دهند. بنابراین، اگرچه ریسک‌ها برای دلار امروز کمی به سمت صعودی متمایل‌اند، اما هرگونه جهش باید محدودتر و کوتاه‌تر از سپتامبر باشد. همچنین، اعلام احتمالی پایان سیاست کاهش ترازنامه (QT) می‌تواند مانع رشد بیشتر دلار شود. یورو: حرکت ضعیف جفت‌ارز EURUSD شب گذشته مقداری افت داشت و این هفته نسبت به سایر ارزهای G10 عقب مانده است. بازارها به‌جای یورو، به سمت ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند چرخش کرده‌اند (که اولی با تورم داغ شب گذشته نیز حمایت شد) و همچنین ین ژاپن که از مداخله لفظی بهره برد. به نظر می‌رسد این رفتار بازارها نشانه‌ای دیگر از تمرکز بیشتر بر رویدادهای داخلی و ارزش نسبی در بازار فارکس باشد؛ به‌وضوح، برخی داده‌های مثبت از آلمان در روزهای اخیر (مانند PMI و Ifo) برای حمایت از یورو کافی نبوده‌اند. دیدگاه اجماعی این است که نشست فردای بانک مرکزی اروپا رویدادی بی‌اثر خواهد بود؛ و ما نیز با این نظر موافقیم. بنابراین، تأثیر این نشست بر EURUSD احتمالاً محدود خواهد بود و نشست امروز فدرال رزرو تنها عامل تعیین‌کننده جهت حرکت این جفت‌ارز خواهد بود. همان‌طور که در بخش دلار اشاره شد، ما (تیم تحلیل ING) ریسک‌های صعودی محدودی برای USD می‌بینیم. با این حال، این ریسک‌ها احتمالاً برای شکستن پایدار سطح ۱.۱۶۰ در EURUSD کافی نیستند و چشم‌انداز کوتاه‌مدت این جفت‌ارز همچنان خنثی باقی می‌ماند—حداقل تا زمان انتشار داده‌های اشتغال آمریکا. دلار کانادا: بانک مرکزی کانادا امروز نرخ بهره را کاهش می‌دهد ما انتظار داریم بانک مرکزی کانادا امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد. بازارها نیز به همین نتیجه رسیده‌اند و منحنی OIS دلار کانادا اکنون کاهش ۲۱ نقطه پایه‌ای را قیمت‌گذاری کرده است، زیرا ریسک‌های تجاری و اشتغال—که پس از تنش‌های هفته گذشته میان آمریکا و کانادا افزایش یافته‌اند—بر داده‌های قوی‌تر از انتظار اشتغال و تورم در ماه سپتامبر غلبه کرده‌اند. ما امروز برای دلار کانادا ریسک‌های نزولی پیش‌بینی می‌کنیم. اگرچه بازارها تا حد زیادی کاهش نرخ را قیمت‌گذاری کرده‌اند اما با توجه به وخامت چشم‌انداز تجاری، بعید است بانک مرکزی کانادا درِ کاهش‌های بیشتر را ببندد. برخی انتظارات برای کاهش‌های بیشتر در منحنی CAD وجود دارد اما این انتظارات در بازه ۶ ماهه آینده پراکنده‌اند و مجموعاً حدود ۱۵ نقطه پایه را شامل می‌شوند. نرخ واقعی سیاست‌گذاری در کانادا بسیار بالاتر از زمانی است که نرخ بیکاری در سطح فعلی ۷.۱٪ قرار داشت و ریسک‌های شدید نزولی در اقتصاد احتمالاً حداقل یک کاهش دیگر را توجیه می‌کنند. این کاهش ممکن است زودتر از انتظار رخ دهد، و ماه ژانویه می‌تواند هدف بعدی برای گمانه‌زنی‌های انبساطی باشد؛ در حال حاضر، بازارها مجموعاً ۳۵ نقطه پایه کاهش را برای آن زمان قیمت‌گذاری کرده‌اند. دلار کانادا در برابر اخبار منفی تجاری مقاوم بوده، بخشی از این مقاومت به دلیل آن است که پیش‌تر با تخفیف نسبت به ارزش منصفانه کوتاه‌مدت معامله می‌شده است. هرگونه بازتنظیم انبساطی در منحنی CAD می‌تواند ارزش منصفانه CAD را پایین‌تر ببرد (یعنی USDCAD را بالاتر ببرد) و زمینه را برای افزایش موقعیت‌های فروش CAD فراهم کند، حتی اگر این معامله در حال حاضر شلوغ باشد. با اینکه مقاومت دلار آمریکا را موقتی می‌دانیم، همچنان انتظار داریم USDCAD تا پایان سال به سطح ۱.۳۸ برسد. در کوتاه‌مدت، تعادل ریسک‌ها به سمت سطح ۱.۴۱ متمایل است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم استرالیا از خط قرمز عبور کرد

بعد از انتشار داده‌های تورم سه‌ماهه سوم ۲۰۲۵ در استرالیا، دلار استرالیا جهش کرد و حالا دیگر احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی استرالیا تقریباً منتفی شده است. طبق گزارش منتشرشده، تورم هسته (میانگین تعدیل‌شده) در این فصل ۱.۰٪ رشد داشته؛ در حالی که انتظار بازار ۰.۸٪ و پیش‌بینی خود بانک مرکزی ۰.۶٪ بود. رئیس بانک مرکزی، میشل بولاک، پیش‌تر گفته بود که اگر تورم از ۰.۹٪ عبور کند، یعنی از «خط قرمز» رد شده‌ایم—و حالا این اتفاق افتاده. بولاک همچنین گفته بود: بازار کار هنوز «تا حدی فشرده» است. نباید فقط بر اساس یک عدد تصمیم گرفت (اشاره به افزایش نرخ بیکاری). رشد ۰.۹٪ یا بیشتر در تورم، انحراف جدی از پیش‌بینی بانک مرکزی محسوب می‌شود. با این شرایط، نه‌تنها کاهش نرخ بهره در نوامبر منتفی شده، بلکه در دسامبر هم بعید به نظر می‌رسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

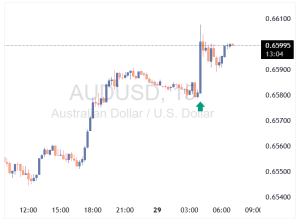
معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: هزینه تجارت با اروپا تورم را بالا برد

ریچل ریوز، وزیر خزانه‌داری بریتانیا، اعلام کرد که هزینه‌های بالای تجارت با اتحادیه اروپا یکی از عوامل افزایش تورم در کشور است. وی همچنین تأکید کرد که بازسازی برخی روابط اقتصادی با اتحادیه اروپا می‌تواند «مزایای بزرگی» برای بریتانیا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا: انتظارات تورمی ۱۲ ماهه کاهش یافته است

بانک مرکزی اروپا اعلام کرد که انتظارات تورمی برای سه سال آینده بدون تغییر در سطح ۲.۵٪ باقی مانده است و انتظارات تورمی برای پنج سال آینده نیز در سطح ۲.۲٪ ثابت مانده‌اند. همچنین طبق گزارش ماه سپتامبر، میانگین انتظارات تورمی برای ۱۲ ماه آینده از ۲.۸٪ در ماه اوت به ۲.۷٪ کاهش یافته است. در بخش اعتباری، بانک مرکزی اروپا اعلام کرد که در سه‌ماهه چهارم سال، استانداردهای اعتباری برای شرکت‌ها بدون تغییر باقی خواهد ماند، اما استانداردهای اعطای وام مسکن سخت‌تر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک MUFG: پوند در برابر کاهش نرخ بهره آسیب‌پذیر است

بانک MUFG هشدار داد که در صورت کاهش نرخ بهره توسط بانک مرکزی انگلستان در ماه دسامبر، پوند انگلیس ممکن است تحت فشار مجدد قرار گیرد؛ زیرا بازارها هنوز به‌طور کامل چنین اقدامی را در قیمت‌ها لحاظ نکرده‌اند. این بانک اشاره کرد که تنها حدود ۱۶ نقطه پایه کاهش نرخ در قیمت‌گذاری فعلی منعکس شده که کمتر از کاهش کامل ۲۵ نقطه پایه است. در نتیجه، در صورت اقدام بانک مرکزی، احتمال افت بازده اوراق خزانه کوتاه‌مدت و کاهش ارزش پوند وجود دارد. MUFG افزود که احتمال کاهش نرخ بهره در دسامبر به داده‌های تورمی آتی بستگی دارد. شاخص قیمت مصرف‌کننده بریتانیا در ماه سپتامبر بدون تغییر در سطح ۳.۸٪ باقی مانده و برخلاف انتظارات، افزایش نیافته است. این موضوع می‌تواند زمینه را برای سیاست‌های انبساطی فراهم کند، اگر فشارهای قیمتی در هفته‌های آینده کاهش یابد. معامله‌گران اکنون تمرکز خود را بر داده‌های تورم و دستمزد بریتانیا گذاشته‌اند تا ببینند آیا روند کاهش تورم، کاهش نرخ بهره را توجیه می‌کند یا نه.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 27 اکتبر منقضی می‌شوند

در معاملات امروز، تنها یک سطح قابل‌توجه برای انقضای آپشن‌های فارکس وجود دارد: انقضای امروز: AUDUSD در سطح 0.6490 در شرایط بهبود فضای ریسک‌پذیری، دلار استرالیا امروز با گپ مثبت در برابر دلار آمریکا باز شده و قیمت بالاتر از سطح 0.6500 باقی مانده است. میانگین‌های متحرک ساعتی در نزدیکی این سطح می‌توانند به‌عنوان حمایت ملایمی عمل کنند اما تا زمانی که فضای ریسک تغییر محسوسی نکند، احتمال بازگشت قیمت به سطح انقضا پایین است. بنابراین، احتمالاً این انقضا تأثیر زیادی بر بازار نخواهد داشت و بدون اثر خاصی منقضی خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ عملکرد حماس را در ۴۸ ساعت آینده زیر نظر دارد

ترامپ: ما در خاورمیانه صلح بسیار قدرتمندی داریم و باور دارم که این صلح شانس خوبی برای دائمی شدن دارد. حماس باید فوراً شروع به بازگرداندن اجساد گروگان‌های کشته‌شده کند، از جمله دو آمریکایی؛ در غیر این صورت، کشورهای دیگر که در این صلح بزرگ مشارکت دارند، اقداماتی انجام خواهند داد. برخی اجساد بازیابی‌شان دشوار است، اما برخی دیگر را می‌توان همین حالا بازگرداند و به دلایلی این کار را نمی‌کنند. شاید این موضوع به خلع سلاح آن‌ها مربوط باشد اما وقتی گفتم «با هر دو طرف منصفانه رفتار خواهد شد»، این فقط در صورتی معتبر است که آن‌ها به تعهدات خود عمل کنند. ببینیم در ۴۸ ساعت آینده چه خواهند کرد. من با دقت بسیار بالا این موضوع را دنبال می‌کنم.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ شرط دیدار با پوتین را تعیین کرد

دونالد ترامپ اعلام کرد که نیروی تثبیت‌کننده در غزه به‌زودی آماده خواهد شد و در صورت نیاز، قطر نیروهای حافظ صلح اعزام خواهد کرد. او همچنین تأکید کرد که تا زمانی که از توافق صلح اطمینان حاصل نکند، با ولادیمیر پوتین دیدار نخواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاخ سفید: روند تورم کُندتر شده و فشار از دوش فدرال رزرو برداشته می‌شود

مشاور اقتصادی کاخ سفید «کوین هَستِت» اعلام کرد که تورم آمریکا در حال کاهش سرعت است و این موضوع «فشار تصمیم‌گیری را از روی فدرال رزرو برمی‌دارد». داده جدید CPI سپتامبر نشان می‌دهد تورم سالانه به ۳.۰٪ رسیده؛ کمی بالاتر از ۲.۹٪ ماه قبل اما پایین‌تر از پیش‌بینی ۳.۱٪. این همان نشانه‌ای است که بازارها از آن استقبال کردند؛ تورم مهار می‌شود، بدون افت محسوس رشد اقتصادی. کاهش تدریجی فشارهای قیمتی به فدرال رزرو اجازه می‌دهد تا در نشست هفته آینده، با اطمینان بیشتری مسیر کاهش نرخ بهره را ادامه دهد. در حاشیه خبر، ترامپ که اخیراً از رفتار تجاری کانادا ابراز نارضایتی کرده بود، گفته است احتمال دارد تا پایان دوره دوباره با مقامات کانادایی مذاکره کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش ۲.۶٪ در پرداخت‌های تأمین اجتماعی آمریکا برای سال ۲۰۲۶

اداره تأمین اجتماعی ایالات متحده (SSA) اعلام کرد که بر اساس داده‌های تورمی امروز، افزایش سالانه پرداخت‌ها برای سال ۲۰۲۶ برابر با ۲.۶٪ خواهد بود. این رقم کمتر از رشد ۳٪ تورم سالانه (YoY) در داده CPI است، اما مبنای قانونی محاسبه مزایای بازنشستگی و سایر پرداخت‌های اجتماعی در آمریکا محسوب می‌شود. به همین دلیل بود که گزارش تورم امروز علی‌رغم تعطیلی دولت فدرال منتشر شد؛ زیرا SSA برای محاسبه این افزایش به داده رسمی CPI نیاز داشت. این تعدیل به معنای رشد محدود درآمد بازنشستگان در سال آینده است و می‌تواند نشانه‌ای از مهار نسبی فشارهای تورمی در اقتصاد آمریکا باشد؛ عاملی که احتمال ادامه مسیر کاهش نرخ بهره فدرال رزرو را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از گزارش تورم شاخص قیمت مصرف‌کننده (CPI) در روز جمعه چه انتظاری می‌رود

به گفته پیش‌بینی‌کنندگان، شاخص قیمت مصرف‌کننده احتمالاً در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته است. این رقم بالاترین سطح تورم در نزدیک به یک سال و نیم اخیر خواهد بود و نشان می‌دهد که چگونه تعرفه‌ها، تورمی را که پیش از اعمال مالیات‌های وارداتی دو رقمی توسط رئیس‌جمهور دونالد ترامپ در حال کاهش بود، افزایش داده‌اند. پیش‌بینی‌کنندگان می‌گویند تورم احتمالاً در ماه سپتامبر با افزایش قیمت‌ها در اثر تعرفه‌ها، به بالاترین حد خود در ۱۷ ماه گذشته رسیده است. بر اساس نظرسنجی از اقتصاددانان توسط «داو جونز نیوزوایر» و «وال استریت ژورنال»، گزارش شاخص قیمت مصرف‌کننده که قرار است روز جمعه منتشر شود، احتمالاً نشان خواهد داد که قیمت‌ها در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته‌اند. اگر این گزارش با انتظارات همخوانی داشته باشد، نسبت به رقم ۲.۹ درصدی ماه اوت افزایش یافته و بالاترین نرخ تورم ۱۲ ماهه از ماه مه ۲۰۲۴ خواهد بود. تورم بالاتر، تأثیر مالیات‌های وارداتی رئیس‌جمهور دونالد ترامپ را که در ماه‌های اخیر به‌طور پیوسته قیمت‌ها را افزایش داده‌اند، برجسته می‌کند. شاخص تورم سالانه این شاخص، از ماه آوریل، یعنی زمانی که ترامپ تعرفه‌های دو رقمی بر محصولات تقریباً تمام کشورهای جهان اعلام کرد، هر ماه افزایش یافته است. پیش از آن، تورم عمدتاً از اوج خود پس از همه‌گیری در سال ۲۰۲۲ در حال کاهش بود. بر اساس بسیاری از معیارها، این شاخص تقریباً به هدف ۲ درصدی سالانه فدرال رزرو بازگشته بود. با این حال، این افزایش مورد انتظار احتمالاً آن‌قدر شدید نخواهد بود که مقامات فدرال رزرو را از کاهش نرخ بهره در اواخر ماه اکتبر، آن‌طور که به‌طور گسترده انتظار می‌رود، منصرف کند. فدرال رزرو در ماه سپتامبر نرخ وجوه فدرال (fed funds rate) خود را به میزان یک‌چهارم درصد کاهش داد تا از بازار کار آسیب‌دیده حمایت کند، زیرا نگرانی این نهاد برای جلوگیری از بیکاری بیشتر از مبارزه با تورم شده است. علی‌رغم قیمت‌های بالاتر، افزایش کمتر اجاره‌بها ممکن است مانع از افزایش بیش از حد نرخ تورم کلی شود. انتظار می‌رود تورم هسته (Core inflation) که قیمت‌های پرنوسان مواد غذایی و انرژی را شامل نمی‌شود، در ماه سپتامبر با ۳.۱ درصد افزایش، نسبت به ماه اوت بدون تغییر باقی مانده باشد. سارا هاوس و نیکول سِروی، اقتصاددانان «ولز فارگو»، در تفسیری نوشتند: «ما انتظار داریم تورم کالا به دلیل تداوم اثرگذاری تعرفه‌ها بالا بماند، در حالی که کاهش هزینه‌های اولیه مسکن باید به تعدیل تورم خدمات کمک کند.» گزارش CPI ماه سپتامبر می‌تواند از اهمیت ویژه‌ای برخوردار باشد، زیرا یکی از معدود داده‌های اقتصادی رسمی خواهد بود که توسط سازمان‌های آماری دولت در طول تعطیلی آغاز شده از اول اکتبر، تولید می‌شود. اداره آمار کار (Bureau of Labor Statistics) برخی از کارمندان به مرخصی فرستاده شده خود را برای انتشار این گزارش که در ابتدا قرار بود در ۱۵ اکتبر منتشر شود، بازگرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظار می‌رود داده‌های تورم آمریکا تأثیر زیادی بر دلار نداشته باشند

آنتجه پرِفکه از کامرزبانک اعلام کرد که گزارش تورم آمریکا در روز جمعه احتمالاً تغییر قابل‌توجهی در ارزش دلار ایجاد نخواهد کرد. اگرچه این گزارش ممکن است اثر تعرفه‌ها را نشان دهد، فدرال رزرو آنها را موقتی می‌داند و با توجه به تضعیف بازار کار، هنوز انتظار می‌رود در ۲۹ اکتبر نرخ بهره را کاهش دهد. شاخص دلار آمریکا با افزایش ۰.۱ درصدی به ۹۹.۰۱۷ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا از ارقام تورم اعلام نارضایتی کرد

ریوز، وزیر خزانه‌داری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر