TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تورم نقطه به نقطه خوراکی‌ها و آشامیدنی‌ها از مرز ۶۶ درصد عبور کرد

مرکز آمار ایران گزارش شاخص قیمت مصرف‌کننده در آبان ماه ۱۴۰۴ را منتشر کرد که بر اساس آن، نرخ تورم سالانه خانوارهای کشور با افزایش نسبت به ماه قبل به ۴۰.۴ درصد رسیده است. طبق داده‌های منتشرشده، شاخص قیمت مصرف‌کننده در این ماه به عدد ۴۱۷.۵ رسید که نشان‌دهنده تورم ماهانه ۳.۴ درصدی است. در بخش تورم نقطه به نقطه (تغییر شاخص نسبت به ماه مشابه سال قبل)، خانوارها با افزایش هزینه‌ای معادل ۴۹.۴ درصد برای خرید یک «مجموعه کالاها و خدمات یکسان» مواجه شده‌اند. بررسی جزئیات گروه‌های کالایی نشان می‌دهد که در مقیاس نقطه به نقطه، گروه «خوراکی‌ها و آشامیدنی‌ها» با ۶۶.۲ درصد بیشترین فشار تورمی را ثبت کرده است، در حالی که تورم بخش مسکن ۳۵.۸ درصد بوده است. همچنین آمارها حاکی از آن است که فشار تورم بر اقشار کم‌درآمد بیشتر بوده، به‌طوری‌که نرخ تورم سالانه برای دهک اول (فقیرترین) ۴۱.۷ درصد و برای دهک دهم (ثروتمندترین) ۳۹.۵ درصد محاسبه شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

قرارداد‌های آپشنی که در تاریخ 26 نوامبر منقضی می‌شوند

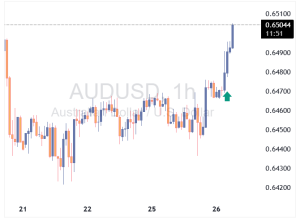
امروز چند سطح مهم برای بازار وجود دارد جفت ارز EURUSD: آپشن‌ها نزدیک سطح ۱.۱۶۰۰ قرار دارند. این جفت‌ارز از پایان اکتبر نوسانی‌تر شده و بالای ۱.۱۵۰۰ مانده اما زیر میانگین متحرک ۱۰۰ روزه (اکنون در ۱.۱۶۴۵) قرار دارد. این انقضاها می‌توانند مانند یک مغناطیس برای حرکت قیمت عمل کنند. با توجه به ضعف دلار در هفته جاری، خریداران آماده‌اند تا روند صعودی کوتاه‌مدت را حفظ کنند. جفت ارز AUDUSD: یک انقضا در سطح ۰.۶۵۰۰ وجود دارد. دلار استرالیا پس از انتشار داده‌های قوی‌تر تورم ماهانه تقویت شد و انتظارات برای کاهش نرخ بهره کاهش یافت. این موضوع باعث شده تمایل کوتاه‌مدت دوباره صعودی‌تر شود، هرچند انقضاها می‌توانند تا پایان روز فشار محدودکننده‌ای ایجاد کنند. ریسک‌پذیری بازار: ادامه فضای مثبت ریسک می‌تواند به‌عنوان یک باد موافق برای دلار استرالیا عمل کند و اثر محدودکننده انقضاها را کاهش دهد. تعطیلات روز شکرگزاری: از فردا آغاز می‌شود و ممکن است نقدینگی و اشتهای بازار را برای دو روز آینده کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: تقاضای چین برای نفت ایران کاهش یافت

به گزارش بلومبرگ، میزان نفت خام ایران که در نفتکش‌ها در دریا ذخیره شده است، به بالاترین سطح در دو سال و نیم اخیر رسیده است؛ این موضوع نشان‌دهنده کاهش تقاضای چین به‌عنوان بزرگ‌ترین خریدار است، هرچند صادرات ایران همچنان بالا باقی مانده است. طبق داده‌های شرکت اطلاعات کشتیرانی Kpler، حدود ۵۲ میلیون بشکه نفت ایران در ذخایر شناور قرار دارد که بیشترین میزان از ماه مه ۲۰۲۳ تاکنون است. تقریباً نیمی از این ذخایر در نزدیکی مالزی نگهداری می‌شود. این رقم تقریباً دو برابر حجم ماه گذشته و بسیار بیشتر از سطح ۵ تا ۱۰ میلیون بشکه در ژانویه است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کامران غضنفری، نماینده مجلس: روسیه ممکن است مایل باشد سلاح‌های هسته‌ای را در اختیار تهران قرار دهد

کامران غضنفری، نماینده مجلس: روسیه ممکن است مایل باشد سلاح‌های هسته‌ای را در اختیار تهران قرار دهد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: انرژی تورم را کاهش می‌دهد

بِسِنت، وزیر خزانه‌داری آمریکا اعلام کرد که قیمت‌ها در حال بهبود هستند و کاهش قیمت انرژی به کاهش فشار تورمی کمک می‌کند. او همچنین گفت که این هفته اعلامیه‌ای درباره هزینه‌های بخش سلامت منتشر خواهد شد. تورم بیشتر ناشی از بخش خدمات است، نه کالاهای وارداتی. کاهش قیمت انرژی سایر هزینه‌ها را نیز پایین خواهد آورد. برخی قیمت‌ها طی هفته‌های آینده کاهش می‌یابند و برخی دیگر در ماه‌های آینده. بخش‌های حساس به نرخ بهره وارد رکود شده‌اند، اما چشم‌انداز ۲۰۲۶ قوی است. اقتصاد گسترده‌تر آمریکا در معرض رکود نیست. هشدار داد اگر دموکرات‌های سنا باعث تعطیلی دولت شوند، جمهوری‌خواهان باید فیلیباستر را لغو کنند. تعطیلی گذشته باعث کاهش دائمی ۱۱ میلیارد دلاری در GDP شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ کاهش نقدینگی در تعطیلات شکرگزاری و تمرکز بازار بر گزارش PCE

در حالی که بازارهای جهانی هفته‌ای مملو از تردید و نوسان را پشت سر گذاشتند، ریسک‌پذیری به‌طور محسوسی تضعیف شد و حتی نتایج درخشان انویدیا نیز نتوانست ترس معامله‌گران را فروبنشاند. فشار فروش در بازار سهام به‌قدری شدید بود که در مقاطعی سه شاخص اصلی وال‌استریت بین ۵.۵ تا ۸.۵ درصد پایین‌تر از اوج‌های اخیر خود معامله شدند؛ سطحی که از نگاه تکنیکال سیگنال‌های کوتاه‌مدت به‌شدت نزولی تولید می‌کند. این فضای بی‌اعتمادی در جهش نوسان ضمنی یک‌ماهه (IV) نیز بازتاب یافت؛ شاخصی که به بالاترین سطوح ماهانه خود رسیده و نگرانی‌ها از تشدید نوسانات را برجسته می‌کند. با وجود انتشار گزارش مالی بسیار قوی انویدیا در روز چهارشنبه و لحن مثبت مدیرعامل این غول هوش مصنوعی، واکنش بازار ناامیدکننده بود. نه تنها این گزارش نتوانست روند منفی را معکوس کند، بلکه تردیدها نسبت به پایداری رشد شرکت‌های پیشتاز AI و ظرفیت واقعی آن‌ها برای تحقق برنامه‌های سرمایه‌گذاری سنگین، افزایش یافته است. اگر این نگرانی‌ها ادامه‌دار باشد، بازگشت معنادار ریسک‌پذیری در بازارها دشوار خواهد بود. روند نزولی در فضای رمزارزها حتی شدیدتر است. بیت‌کوین در زمان نگارش این گزارش حوالی ۸۳ هزار دلار معامله می‌شود؛ یعنی ۳۵ درصد پایین‌تر از اوج تاریخی خود در ۱۲۶ هزار دلار و تقریباً تمام رشدهای پس از آپریل را از دست داده است. سقوط ۱۸ درصدی بیت‌کوین طی هفته جاری، بزرگ‌ترین افت هفتگی این دارایی از نوامبر ۲۰۲۲ تاکنون محسوب می‌شود و ماه نوامبر نیز در مسیر ثبت بدترین عملکرد ماهانه خود از اصلاح ژوئن ۲۰۲۲ قرار گرفته است. بازارها اکنون در آستانه هفته‌ای کم‌عمق از نظر نقدینگی، چشم‌انتظار داده‌های کلیدی اقتصاد آمریکا هستند؛ داده‌هایی که ممکن است مسیر تازه‌ای برای ریسک‌پذیری ترسیم کنند یا برعکس، فشارهای اخیر را تشدید کنند. لحن هاوکیش فدرال رزرو و ضربه دیگری بر ریسک‌پذیری بازار وارد نمود در ادامه، اظهارنظرهای هاوکیش مقامات فدرال رزرو نیز نقش مهمی در کاهش اشتهای ریسک طی روزهای اخیر داشته است. در حالی که بازارها هنوز از شوک فروش در سهام فناوری و رمزارزها خارج نشده‌اند، لحن مقامات بانک مرکزی آمریکا به‌طور محسوسی سخت‌گیرانه‌تر شده و انتظارات برای کاهش نرخ بهره در دسامبر را تقریباً فرو ریخته است. احتمال این کاهش که پیش از نشست ماه اکتبر حوالی ۹۰ درصد قیمت‌گذاری می‌شد، اکنون به حدود ۲۷ درصد سقوط کرده است؛ تغییری که خود گویای چرخش کامل فضای سیاستی به‌سوی احتیاط و انقباض است. مقامات تندرو فدرال رزرو طی روزهای اخیر بارها تأکید کرده‌اند که نبود داده‌های شفاف و قابل اتکا؛ به‌ویژه در حوزه تورم، بزرگ‌ترین مانع برای ادامه روند کاهش نرخ بهره است. در همین حال، صورت‌جلسه تازه منتشرشده کمیته بازار باز (FOMC) نیز همین رویکرد انقباضی را تأیید می‌کند. درون کمیته، کفه ترازو به‌نفع اعضای محتاط‌تر سنگینی می‌کند و داویش‌های فدرال رزرو همچنان در تلاش‌اند شواهد کافی برای توجیه نیاز به تسهیل بیشتر سیاست پولی فراهم کنند؛ تلاشی که فعلاً نتیجه‌ای در بر نداشته است. داده‌های حساس در پیش است؛ اما هفته معاملاتی کوتاه احتمال نوسان را محدود می‌کند در هفته آینده تمرکز اصلی بازار بر تقویم اصلاح‌شده داده‌های آمریکا خواهد بود. با غیبت گزارش CPI ماه اکتبر، انتشار شاخص PCE اهمیتی دوچندان یافته و می‌تواند مسیر لحن فدرال رزرو را مشخص کند؛ به‌ویژه اگر گزارش نرم‌تر از انتظار باشد و دوباره انتظارات برای کاهش نرخ بهره در دسامبر را تقویت کند. در کنار آن، شاخص اعتماد مصرف‌کننده نیز به‌عنوان شاخصی پیش‌نگر نقشی اساسی دارد. کاهش مستمر تمایل به خرج‌کرد می‌تواند به افت محسوس رشد GDP در فصل چهارم منجر شود و اثرات اقتصادی تعطیلی اخیر دولت را پررنگ‌تر کند؛ تعطیلی‌ای که طبق مصوبه جدید تنها تا ۳۰ ژانویه به تعویق افتاده و خطر تکرار آن همچنان پابرجاست. با این حال، دامنه نوسانات بازار احتمالاً محدود خواهد بود؛ زیرا هفته آینده به دلیل تعطیلات روز شکرگزاری و بلک‌فرایدی کوتاه‌تر است و نقدینگی در بخش بزرگی از بازار آمریکا کاهش می‌یابد. تنش‌های تجاری و تحولات ژئوپلیتیک؛ متغیرهای غیرمنتظره هفته آینده در فضایی که بازار با ترکیبی از ریسک‌گریزی، نوسان و کمبود داده‌های شفاف روبه‌روست، چند عامل بیرونی می‌توانند به‌طور ناگهانی مسیر احساسات سرمایه‌گذاران را تغییر دهند. نخست، تنش‌های تجاری است که هرچند اخیراً آرام‌تر شده، اما همچنان زیر پوست بازار جریان دارد. هنوز مشخص نیست دولت آمریکا چه رویکردی نسبت به تراشه‌های ساخت خارج اتخاذ خواهد کرد و آیا ترامپ تعرفه‌های سنگین جدیدی اعمال می‌کند یا خیر. علاوه بر این، لایحه در دست بررسی «Gain AI» در کنگره که شرکت‌های آمریکایی مانند انویدیا را مجبور می‌کند صادرات خود را محدود کرده و اولویت را به مشتریان داخلی بدهند، می‌تواند واکنش تند چین را برانگیزد و تنش‌ها را دوباره شعله‌ور کند. متغیر دوم، توافق صلح تازه میان اوکراین و روسیه است که با میانجی‌گری آمریکا شکل گرفته است. اگرچه طرح فعلی بیشتر به نفع روسیه دیده می‌شود و مقامات اوکراینی واکنش اولیه مثبتی نشان نداده‌اند، اما شاید این توافق تنها دریچه موجود برای ازسرگیری مذاکرات باشد. هرگونه پیشرفت ملموس در روند صلح می‌تواند ریسک‌پذیری را تقویت کند و در مقابل، جذابیت طلا را کاهش دهد. هم‌زمان، طلا که تا محدوده ۴۰۰۰ دلار عقب‌نشینی کرده، نتوانسته از ضعف بازار سهام بهره‌برداری کند و همین موضوع نشانه‌هایی از آسیب‌پذیری رالی سال ۲۰۲۵ را آشکار می‌کند. کاهش بیشتر به‌سوی کف ۳۸۸۶ دلار؛ ثبت‌شده در اواخر اکتبر، می‌تواند روند صعودی بلندمدت این فلز گران‌بها را با چالش جدی روبه‌رو کند. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین تداوم ریسک‌گریزی می‌تواند محرک تازه‌ای برای دلار باشد در حالی که بازگشایی دولت آمریکا و لحن هاوکیش فدرال رزرو نتوانست به تنهایی تقاضا برای دلار را تقویت کند، ضعف محسوس بازار سهام داستان دیگری را رقم زده است. دلار آمریکا این هفته در مسیر صعودی قرار گرفته و جفت‌ارز یورو/دلار دوباره به محدوده ۱.۱۵ نزدیک شده است. با این حال، اگر انتظارات برای کاهش نرخ بهره در دسامبر افزایش یابد، احساسات ریسک‌پذیر بهبود پیدا کند یا خبرهای مثبت ژئوپلیتیک منتشر شود، جذابیت کنونی دلار ممکن است سریعاً تعدیل شود. در سمت اروپا، فضای خبری نسبتاً آرام است و اغلب اعضای بانک مرکزی اروپا از تثبیت نرخ‌های بهره در مقطع فعلی حمایت می‌کنند. انتظار می‌رود صورت‌جلسه روز پنجشنبه ECB این رویکرد را تأیید کند و نگاه بازار به سرعت به گزارش مقدماتی تورم آلمان در روز جمعه معطوف شود. اگر این داده بدون غافلگیری نزولی منتشر شود، احتمالاً آخرین نشست ECB در سال ۲۰۲۵ بیشتر جنبه تشریفاتی خواهد داشت تا رویدادی تعیین‌کننده برای مسیر بازار. بودجه بریتانیا در کانون توجه؛ پوند در شرایط شکننده پس از ماه‌ها گمانه‌زنی، «ریوز» وزیر خزانه‌داری بریتانیا روز چهارشنبه ۲۶ نوامبر لایحه بودجه ۲۰۲۶ را به پارلمان ارائه خواهد کرد؛ بودجه‌ای که بازار آن را نقطه عطفی برای مسیر مالی کشور می‌داند. نگاه سرمایه‌گذاران به این است که دولت تا چه اندازه مجبور به افزایش مالیات‌ها خواهد شد، چرا که ریوز باید شکاف مالی ۲۰ میلیارد پوندی را پر کند تا با قواعد مالی خود در مسیر باقی بماند و فضای مالی بیشتری ایجاد کند. در حالی‌که افزایش مالیات‌های شخصی کنار گذاشته شده، منابع درآمدی دیگری مورد بررسی قرار می‌گیرد و مالیات‌های ملکی از گزینه‌های محتمل است. در شرایطی که بازده اوراق دولتی (گیلت) در حال افزایش است و پوند با فشار فروش سنگین مواجه شده، بودجه این هفته ممکن است لحظه‌ای تعیین‌کننده باشد. یک بودجه با افزایش‌های مالیاتی قوی می‌تواند در ابتدا بازار را آرام کند، اما احتمال ایجاد بحران سیاسی در دولت و تضعیف موقعیت نخست‌وزیر «استارمر» را نیز بالا می‌برد؛ سناریویی که معمولاً با رشد بازده اوراق و افت بیشتر پوند همراه است. از سوی دیگر، اگر بودجه فاقد افزایش‌های جدی مالیاتی باشد، بازار ممکن است این تصمیم را نشانه‌ای از نبود اراده دولت کارگر برای اتخاذ تصمیمات سخت برداشت کند؛ نتیجه‌ای که باز هم به ضرر پوند خواهد بود، زیرا بازده بالاتر اوراق حمایتی برای این ارز ایجاد نمی‌کند. فروشندگان پوند در بازار، سطح ۱.۲۷۰۷ دلار—کف ۷ آوریل ۲۰۰۵—را به‌عنوان هدف بعدی در نظر دارند. در این میان، بانک انگلستان باید پیامدهای بودجه را مدیریت کند. پس از گزارش ضعیف CPI ماه اکتبر، احتمال کاهش نرخ بهره در دسامبر به ۸۲ درصد رسیده است. اگر واکنش بازار به بودجه شدید باشد، می‌تواند این انتظارات را تقویت کند و حتی زمان‌بندی کاهش بعدی ۲۵ واحدی نرخ بهره—که اکنون برای جولای قیمت‌گذاری شده—را جلو بیندازد. تداوم ضعف ین در غیاب حمایت مؤثر از سوی بانک مرکزی ژاپن با ادامه پیام‌های ضدونقیض اِوِدا رئیس بانک مرکزی ژاپن درباره زمان‌بندی افزایش بعدی نرخ بهره و اعلام بسته محرک ۲۱.۳ تریلیون ینی (معادل ۱۳۵ میلیارد دلار) توسط نخست‌وزیر «تاکایچی»—که بزرگ‌ترین بسته حمایتی از سال ۲۰۲۲ تاکنون است—فشار بر ین همچنان ادامه دارد. انتشار CPI توکیو در روز جمعه آینده می‌تواند شگفتی صعودی ایجاد کرده و اندکی از این فشار بکاهد، اما احتمالاً برای تغییر روند غالب کافی نخواهد بود. در همین حال، مداخلات کلامی از سوی مقامات شدت گرفته، زیرا جفت‌ارز دلار/ین روز پنجشنبه تا سطح ۱۵۷.۸۸ پیش رفت. اگر این روند ادامه یابد و دلار/ین از سقف سال ۲۰۲۵ در ۱۵۸.۶۶ عبور کند و به محدوده حساس ۱۶۰ برسد، احتمال مداخله واقعی بانک مرکزی ژاپن به‌طور جدی افزایش می‌یابد. نکته مهم آنکه با توجه به انتظار کاهش نقدینگی در روزهای پایانی هفته آینده—به‌دلیل تعطیلات آمریکا—این دوره می‌تواند بهترین زمان برای مداخله BoJ باشد؛ دوره‌ای که امکان ایجاد یک اصلاح قابل‌توجه و سریع در دلار/ین، در صورت لزوم، بیش از همیشه فراهم خواهد بود. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی توافق احتمالی صلح، فشار تازه‌ای بر نفت وارد می‌کند تحولات جدید در پرونده جنگ اوکراین و روسیه، بار دیگر به‌عنوان محرکی مهم برای بازار نفت مطرح شده است. چشم‌انداز آتش‌بس احتمالی، در کنار رشد ضعیف اقتصادی و مازاد عرضه، ساختاری نزولی برای نفت ایجاد کرده و قیمت‌ها را به سمت آزمون دوباره کف‌های اکتبر سوق می‌دهد؛ سطوحی که فاصله چندانی با کف پنج‌ساله ۵۵.۶۰ دلار در اوایل ماه مه ندارند. در مقابل، اگر مذاکرات صلح شکست بخورد و درگیری‌ها دوباره تشدید شود؛ به‌ویژه اگر اوکراین زیرساخت‌های نفت و گاز روسیه را هدف قرار دهد، بازار می‌تواند شاهد جهش قابل‌توجهی در قیمت انرژی باشد؛ جهشی که می‌تواند جریان نزولی فعلی را کاملاً معکوس کند و بازار را وارد فاز جدیدی از ریسک‌های ژئوپلیتیک کند. آیا ارزهای حاشیه‌ای می‌توانند افت هفتگی خود را جبران کنند؟ پس از آنکه دلار آمریکا هفته‌ای قدرتمند را پشت‌سر گذاشت و فشار سنگینی بر دلار استرالیا، نیوزیلند و کانادا وارد کرد، تقویم اقتصادی هفته آینده می‌تواند فرصتی برای بازگشت این ارزها فراهم کند. گزارش تورم استرالیا (CPI)، نشست بانک مرکزی نیوزیلند (RBNZ) و انتشار GDP فصل سوم کانادا سه محرک اصلی خواهند بود که می‌توانند مسیر این ارزها را تا پایان سال تعیین کنند. در این میان، به‌نظر می‌رسد دلار استرالیا بیشترین ظرفیت را برای بهره‌برداری از هرگونه ضعف جدید در دلار آمریکا دارد، به‌ویژه اگر داده‌های تورمی قوی‌تر از انتظار منتشر شوند. در طرف مقابل، دلار نیوزیلند همچنان آسیب‌پذیرترین ارز این گروه است، زیرا RBNZ در مسیر کاهش تهاجمی نرخ بهره قرار گرفته و فضای حمایتی چندانی برای این ارز باقی نگذاشته است.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه ۴۰٪ بر واردات مواد غذایی از برزیل را لغو کرد

در تازه‌ترین عقب‌نشینی تجاری، دونالد ترامپ تعرفه‌های سنگین بر واردات مواد غذایی از برزیل را کاهش داد. این اقدام که به‌صورت بازگشت‌پذیر از ۱۳ نوامبر اجرایی شده، شامل حذف تعرفه ۴۰ درصدی بر اقلامی مانند قهوه، آب پرتقال و گوشت گاو است و با هدف کاهش نارضایتی رأی‌دهندگان از قیمت‌های بالای مواد غذایی انجام شده است. ترامپ پیش‌تر نیز یک تعرفه ۱۰ درصدی دیگر را لغو کرده بود، اما این تصمیم جدید، دسترسی به واردات ارزان‌تر از برزیل را گسترش می‌دهد. این عقب‌نشینی، پیروزی دیپلماتیک برای رئیس‌جمهور برزیل، لولا داسیلوا محسوب می‌شود که ماه‌ها برای لغو این تعرفه‌ها تلاش کرده بود. تعرفه‌های اولیه که در برخی موارد به ۵۰٪ رسیده بودند، با هدف تنبیه برزیل به‌دلیل پیگرد قضایی ژائیر بولسونارو، متحد ترامپ، وضع شده بودند. پس از دیدار کوتاه ترامپ و لولا در نیویورک و جلسه‌ای طولانی‌تر در مالزی، مذاکرات سطح بالا میان واشنگتن و برازیلیا از سر گرفته شد. لولا بارها تأکید کرده که برزیل معمولاً با آمریکا کسری تجاری دارد و تعرفه‌های تنبیهی را نامتناسب دانسته است. امتیازدهی اخیر ترامپ دو کشور را به توافقی نهایی نزدیک‌تر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شورای حکام قطعنامه جدید علیه ایران تصویب کرد

شورای حکام آژانس بین‌المللی انرژی اتمی روز پنج‌شنبه قطعنامه‌ای را به تصویب رساند که بر اساس آن، از جمهوری اسلامی خواسته می‌شود بدون تأخیر، اطلاعات مربوط به وضعیت ذخایر اورانیوم غنی‌شده و تأسیسات هسته‌ای آسیب‌دیده در جریان جنگ ۱۲ روزه را در اختیار آژانس قرار دهد. این قطعنامه به ابتکار بریتانیا، فرانسه، آلمان و ایالات متحده آمریکا ارائه شده و با هدف تمدید و بازنگری در مأموریت نظارتی آژانس برای گزارش‌دهی درباره بخش‌هایی از برنامه هسته‌ای ایران به تصویب رسیده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا، وعده کاهش قیمت‌ها را داد

پس از انتشار داده‌های تورم بریتانیا، وزیر خزانه‌داری این کشور، ریوز، اعلام کرد: «مصمم هستم اقدامات بیشتری برای کاهش قیمت‌ها انجام دهم.» او افزود: «در بودجه هفته آینده، تصمیماتی منصفانه اتخاذ خواهم کرد تا به اولویت‌های مردم پاسخ دهم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فایننشال تایمز از سفر محرمانه ایران خبر داد

بر اساس گزارش فایننشال تایمز، دانشمندان و کارشناسان هسته‌ای ایران در سال گذشته برای دومین بار به‌صورت محرمانه به روسیه سفر کرده‌اند. به گفته مقامات آمریکایی، هدف این سفرها تلاش برای دستیابی به فناوری‌های حساس مرتبط با برنامه تسلیحاتی بوده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

عربستان جنگنده F-35 دریافت خواهد کرد

کاخ سفید اعلام کرد که ایالات متحده و عربستان سعودی مجموعه‌ای از توافقات مهم را در حوزه‌های دفاعی، تجاری، فناوری و همکاری‌های راهبردی امضا کرده‌اند. بر اساس این توافق، عربستان سعودی نزدیک به ۳۰۰ تانک ساخت آمریکا خریداری خواهد کرد. این خرید بخشی از یک بسته دفاعی گسترده‌تر است که تحویل جنگنده‌های F-35 در آینده را نیز شامل می‌شود. دولت آمریکا این توافقات را در راستای تقویت ظرفیت صنعتی داخلی و تعمیق روابط امنیتی با ریاض توصیف کرده است. فراتر از حوزه دفاع، دو کشور توافق‌نامه همکاری هسته‌ای غیرنظامی، پیشرفت در همکاری‌های مربوط به مواد معدنی حیاتی و امضای تفاهم‌نامه‌ای تاریخی در زمینه هوش مصنوعی را نیز اعلام کردند. این تفاهم‌نامه با هدف گسترش تحقیقات مشترک، توسعه تجاری و چارچوب‌های ایمن برای استقرار هوش مصنوعی میان دو کشور امضا شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

توافق دفاعی آمریکا و عربستان امضا شد

ترامپ اعلام کرد که «شورای صلح غزه» شامل چندین رئیس دولت خواهد بود و افزود که امنیت در غزه اکنون بسیار بیشتر شده است. او همچنین خبر داد که توافق دفاعی راهبردی با عربستان سعودی امضا شده است. در مراسم امضای این توافق، چهره‌هایی چون ایلان ماسک، مدیرعامل انویدیا و کریستیانو رونالدو حضور داشتند. ترامپ همچنین گفت: ایران تمایل دارد با ما توافقی انجام دهد. در ادامه، ایالات متحده عربستان سعودی را به‌عنوان متحد اصلی غیرناتو معرفی کرده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: من برای انجام توافق با ایران کاملاً آماده هستم

ما همچنین در عربستان سعودی در حوزه هوش مصنوعی (AI) مشارکت داریم. خواهان آن هستم که چین خریدهای سویا را تسریع کند. چین برای خرید محصولات کشاورزی، تقریباً طبق برنامه عمل می‌کند. در مورد توافق هسته‌ای با سعودی‌ها: ما امکان تحقق آن را می‌بینیم. یک توافق هسته‌ای غیرنظامی با عربستان سعودی فوری نیست. ولیعهد عربستان سعودی: هیچ محدودیتی برای توافق‌ها با آمریکا وجود ندارد. ترامپ در خصوص مصاحبه‌های انتخاب رئیس فدرال رزرو: من آن‌ها را آغاز کرده‌ام. فکر می‌کنم گزینه‌ ریاست فدرال رزرو را می‌شناسم. من با افراد مختلفی درباره ریاست فدرال رزرو گفتگو می‌کنم. ما اسامی غافلگیرکننده و استانداردی برای ریاست فدرال رزرو داریم. در خصوص صحبت با مادورو: من برای گفتگو آماده هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۱۸ نوامبر منقضی می‌شوند

در گزارش امروز مربوط به انقضای آپشن‌های فارکس تا ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران)، تنها یک سطح قابل توجه برای معامله‌گران برجسته شده است: انقضای آپشن برای جفت ارز AUDUSD در سطح ۰.۶۵۰۰. با این حال، این انقضا اهمیت تکنیکال خاصی ندارد و با توجه به تمرکز بازار بر جو ریسک‌ در هفته جاری، بعید است که تأثیر قابل توجهی بر حرکت قیمت‌ها داشته باشد. معامله‌گران بیشتر به ارتباط نوسانات قیمتی با فضای کلی ریسک بازار توجه دارند تا به سطوح انقضای آپشن‌ها.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حماس قطعنامه شورای امنیت را رد کرد

جنبش حماس اعلام کرد که قطعنامه اخیر شورای امنیت سازمان ملل درباره غزه، حقوق و مطالبات ملت فلسطین را تأمین نمی‌کند و آن را رد کرده است. به گفته این جنبش، قطعنامه مذکور نوعی قیمومت بین‌المللی بر غزه تحمیل می‌کند که نه‌تنها از سوی حماس بلکه از سوی سایر گروه‌های فلسطینی نیز رد شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ ایران و روسیه را تهدید به تحریم کرد

دونالد ترامپ هشدار داد که هر کشوری که با روسیه تجارت کند، با تحریم‌های شدید مواجه خواهد شد و افزود که ممکن است ایران نیز به این فهرست اضافه شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دولت ترامپ در اقدامی برای مقابله با تورم، تعرفه گوشت گاو و چند کالای دیگر را کاهش می‌دهد

به نظر می‌رسد دولت ترامپ با مشاهده نتایج نظرسنجی‌هایی که از تأثیر منفی تورم بر محبوبیتش حکایت دارد، به موضعی تدافعی روی آورده است. این دولت در حال کاهش یا حذف تعرفه‌ها بر کالاهایی چون قهوه، موز، گوجه‌فرنگی و گوشت گاو است. این اقدام در مورد دو کالای اول که در آمریکا کشت نمی‌شوند و همچنین گوجه‌فرنگی که محصولی فصلی است، منطقی به نظر می‌رسد؛ اما کاهش تعرفه بر گوشت گاو اقدامی گیج‌کننده است، هرچند این خبر خوبی برای آرژانتین محسوب می‌شود. تمرکز دولت بر تورم در یکی از توییت‌های اخیر ترامپ نیز مشهود بود. او در این توییت با حمله به دولت بایدن، ادعا کرد که هزینه‌ها در دولت او در حال «سقوط» است و نوشت: «هزینه روز شکرگزاری امسال ۲۵٪ کمتر از سال گذشته در دوران جو فریبکار است! ما حزب مقرون‌به‌صرفگی هستیم!»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر