TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تورم کمی بیشتر کاهش می‌یابد، اما نه در حد تورم منفی

اگر مجبور شویم، در نهایت تعرفه‌های سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفه‌ای بیشتر برای کمک‌های بیشتر به کشاورزان هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعویق دوباره در انتشار داده‌های تورمی آمریکا؛ گزارش‌های PPI و قیمت‌های تجاری به سال ۲۰۲۶ موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعه‌ای از داده‌های کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبه‌رو می‌کند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر به‌طور کامل لغو شده و انتشار داده‌های ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق می‌افتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و داده‌های نوامبر این بخش‌ها در ۱۵ ژانویه ۲۰۲۶ ارائه می‌شود. این در حالی است که در ماه‌های گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابل‌انتشار در کوتاه‌مدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانه‌های روشن‌تری از روند تورم و سیاست‌های آینده فدرال‌رزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیل‌ها و پیش‌بینی‌های اقتصاد کلان شده است؛ زیرا داده‌های تورمی، از جمله CPI و PPI، نقش تعیین‌کننده‌ای در مسیر نرخ‌های بهره و چشم‌انداز رشد اقتصادی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی نوامبر فدرال‌رزرو نیویورک: انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت ماند

بر اساس نتایج نظرسنجی فدرال‌رزرو نیویورک برای ماه نوامبر، انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سه‌ساله و پنج‌ساله نیز بدون تغییر در ۳٪ باقی مانده‌اند. مهم‌ترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یک‌ساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سه‌ساله و پنج‌ساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینه‌های درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشان‌دهنده ثبات نسبی در انتظارات تورمی و نگرانی‌های فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حادثه دریایی در غرب یمن رخ داد

مرکز عملیات تجاری دریایی بریتانیا (UKMTO) اعلام کرد که حادثه‌ای در فاصله ۱۵ مایل دریایی غرب یمن رخ داده است. بر اساس گزارش‌ها، یک کشتی تجاری اعلام کرده که قایق‌های کوچک را در فاصله ۱ تا ۲ کابل (حدود ۱۸۵ تا ۳۷۰ متر) مشاهده کرده و هدف تیراندازی قرار گرفته است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ قصد دارد پیش از کریسمس ساختار حکومتی غزه را معرفی کند

دونالد ترامپ قصد دارد پیش از کریسمس اعلام کند که روند صلح غزه وارد مرحله دوم شده و ساختار حکومتی جدید این منطقه همراه با «شورای صلح» معرفی خواهد شد. این خبر به گفته دو مقام آمریکایی و یک منبع غربی که مستقیماً در این روند دخیل هستند منتشر شده است. اهمیت موضوع: آتش‌بس شکننده در غزه بزرگ‌ترین دستاورد سیاست خارجی ترامپ در دوره دوم ریاست‌جمهوری او تاکنون محسوب می‌شود و دولت او می‌خواهد با ورود به مرحله دوم، از بازگشت دوباره به جنگ جلوگیری کند. وضعیت موجود از زمان آغاز آتش‌بس در ۱۱ اکتبر، حملات اسرائیل ۳۶۶ فلسطینی را کشته و حملات حماس چند سرباز اسرائیلی را از پای درآورده است. یکی از عناصر کلیدی مرحله اول، یعنی آزادسازی همه گروگان‌های زنده و جان‌باخته توسط حماس، تقریباً تکمیل شده است. تنها بقایای یک گروگان هنوز بازگردانده نشده و هیئت اسرائیلی با میانجی‌های قطری و مصری دیدار کرده است. تحت فشار آمریکا، اسرائیل با باز کردن گذرگاه رفح و اجازه خروج فلسطینی‌ها به مصر موافقت کرده است. همچنین درباره ترتیبات امنیتی برای بازگشت آنان گفت‌وگو جریان دارد. نتانیاهو قرار است پیش از پایان ماه با ترامپ در آمریکا دیدار کند تا مرحله دوم توافق غزه را بررسی کنند. ترامپ در تماس تلفنی اخیر از او خواسته «شریک بهتری» در موضوع غزه باشد. جزئیات مرحله دوم خروج بیشتر نیروهای اسرائیلی از غزه استقرار نیروی بین‌المللی تثبیت (ISF) در غزه ایجاد ساختار حکومتی جدید شامل شورای صلح به رهبری ترامپ شورای صلح شامل حدود ۱۰ رهبر از کشورهای عربی و غربی خواهد بود. زیرمجموعه آن، هیئت اجرایی بین‌المللی با حضور تونی بلر، جرد کوشنر، استیو ویتکوف و دیگر مقامات تشکیل می‌شود. دولت تکنوکرات فلسطینی با ۱۲ تا ۱۵ عضو متخصص در مدیریت و تجارت، بدون وابستگی به حماس یا فتح، زیر نظر این هیئت فعالیت خواهد کرد. کشورهای اندونزی، آذربایجان، مصر و ترکیه آمادگی خود را برای اعزام نیرو به ISF اعلام کرده‌اند. پشت پرده مذاکرات آمریکا، قطر، مصر و ترکیه در حال مذاکره با حماس هستند تا این گروه از اداره غزه عقب‌نشینی کرده و روند خلع سلاح را آغاز کند. طبق پیشنهاد، حماس ابتدا سلاح‌های سنگین و سپس سلاح‌های سبک خود را کنار خواهد گذاشت. مصر و قطر خوش‌بین‌اند که توافقی حاصل شود، اما نتانیاهو تردید دارد هرچند گفته است «فرصتی برای امتحان کردن» خواهد داد. یک منبع غربی گفت: «معادله این است: ارتش اسرائیل از غزه خارج شود اما حماس از قدرت کنار برود.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنچه از گزارش تورم روز جمعه انتظار می‌رود

تورم هسته هزینه‌های مصرف شخصی (Core PCE)، که معیار ترجیحی فدرال رزرو برای سنجش افزایش قیمت‌های مصرف‌کننده است، احتمالاً در ماه سپتامبر ۲.۹ درصد افزایش یافته و در مسیری خلاف جهت هدف سالانه ۲ درصدی فدرال رزرو حرکت کرده است. اگرچه مقامات فدرال رزرو نگران تورم جوشان هستند، اما انتظار می‌رود که هفته آینده برای کمک به بازار کار متزلزل، نرخ بهره را کاهش دهند. معیار ترجیحی تورم فدرال رزرو احتمالاً در ماه سپتامبر همچنان داغ مانده است. گزارشی که قرار است روز جمعه منتشر شود، طبق برآوردهای «RBC Bank» و دیگران، انتظار می‌رود نشان دهد که تورم (سنجیده‌شده با شاخص هزینه‌های مصرف شخصی یا PCE) در ۱۲ ماه منتهی به سپتامبر به ۲.۸ درصد رسیده است؛ رقمی که نسبت به ۲.۷ درصد در ماه آگوست افزایش داشته و بالاترین سطح از آوریل ۲۰۲۴ محسوب می‌شود. «تورم هسته» (Core inflation)، که قیمت‌های پرنوسان مواد غذایی و انرژی را حذف می‌کند، احتمالاً در طول سال ۲.۹ درصد رشد داشته که مشابه نرخ ماه آگوست است. اگر این گزارش مطابق با انتظارات باشد، نشانگر گذشت ۵۵ ماه از زمانی خواهد بود که تورم هسته PCE —معیار قیمتی مورد علاقه مقامات فدرال رزرو— بالاتر از هدف سالانه ۲ درصدی فدرال رزرو باقی مانده است. تورم در دوران همه‌گیری جهش یافت، در سال ۲۰۲۲ به اوج رسید و سپس به سمت هدف فدرال رزرو کاهش پیدا کرد. اما تعرفه‌های رئیس‌جمهور دونالد ترامپ در سال جاری مجدداً قیمت‌ها را بالا برده است، زیرا تجار هزینه مالیات‌های واردات را به مصرف‌کنندگان منتقل می‌کنند. این وضعیت چه معنایی برای اقتصاد دارد تورم از سال ۲۰۲۱ مانند استخوانی در گلوی اقتصاد بوده است و پیش‌بینی‌کنندگان انتظار ندارند که به این زودی‌ها به سطوح پیش از همه‌گیری بازگردد. گزارش روز جمعه ابتدا برای ماه اکتبر برنامه‌ریزی شده بود، اما به دلیل تعطیلی دولت به تعویق افتاد. اگر این گزارش با انتظارات مطابقت داشته باشد، افزایش سالانه تورم PCE برابر با شاخص پرطرفدارتر قیمت مصرف‌کننده (CPI) برای ماه سپتامبر خواهد بود. این دو معیار قیمتی اغلب در یک جهت حرکت می‌کنند، هرچند معمولاً نرخ‌های تورم کمی متفاوت را نشان می‌دهند. پیش‌بینی‌کنندگان انتظار دارند که تورم برای ماه‌ها، و شاید سال‌های آینده، بالاتر از هدف باقی بماند. برای مثال، اقتصاددانان بانک آمریکا در تفسیری که روز چهارشنبه منتشر شد، انتظار دارند تورم هسته PCE تا سه‌ماهه‌ی سوم ۲۰۲۶ بالای ۳ درصد و تا سال ۲۰۲۷ بالای ۲ درصد باقی بماند. با این حال، تورم سرسخت (stubborn inflation) ممکن است مانع از کاهش نرخ بهره پایه توسط فدرال رزرو در نشست هفته آینده نشود. اگرچه مقامات فدرال رزرو نرخ‌ها را بالا نگه داشته‌اند تا وام‌گیری را کاهش داده و تورم را مهار کنند، اما برای تشویق استخدام و کمک به بازار کارِ فزاینده متزلزل، تحت فشار برای کاهش نرخ‌ها هستند. فدرال رزرو در هر یک از دو نشست قبلی خود نرخ بهره پایه را یک‌چهارم درصد (quarter-point) کاهش داد و انتظار می‌رود که دوباره همین کار را انجام دهد. مقامات فدرال رزرو اعلام کرده‌اند که در هر دو بخش از مأموریت دوگانه (dual mandate) خود از سوی کنگره (پایین نگه داشتن تورم و بالا نگه داشتن اشتغال) ریسک‌هایی را مشاهده می‌کنند و این دو هدف، نرخ‌های بهره را در جهات مخالف می‌کشند. کُندی اخیر در رشد اشتغال، دست برتر را در این بحث به طرفداران کاهش نرخ بهره داده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: چین مصرف نفت ایران را بالا برد

پالایشگران مستقل چین پس از صدور سهمیه‌های جدید واردات در پایان ماه گذشته، مصرف نفت خام ایران را از مخازن ساحلی و کشتی‌های متوقف در دریا افزایش داده‌اند. به گفته منابع آگاه، چندین پالایشگر در استان شاندونگ این هفته نفت خام را از انبارهای بندری و پالایشگاه‌ها برداشت کرده‌اند. این منابع افزودند: بخش زیادی از این نفت پیش از تخصیص سهمیه‌های جدید خریداری شده بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا بزرگ‌ترین کسری حساب جاری خود از سال ۲۰۱۶ را ثبت کرد

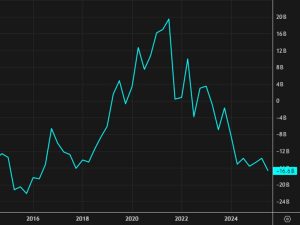
بر اساس داده‌های سه‌ماهه سوم: کسری حساب جاری استرالیا به ۱۶.۶ میلیارد دلار رسید در حالی‌که انتظار می‌رفت ۱۳.۳ میلیارد دلار باشد. رقم قبلی ۱۳.۷ میلیارد دلار بود که به ۱۶.۱۵ میلیارد دلار بازنگری شد. سهم خالص صادرات ۰.۰٪ بود در مقابل انتظار ۰.۱٪. تراز کالا و خدمات ۲.۴۹ میلیارد دلار مثبت بود در مقایسه با ۲.۷۸ میلیارد دلار قبلی. درآمد اولیه خالص ۱۸.۶۹ میلیارد دلار منفی بود که نسبت به رقم قبلی ۱۸.۹۹ میلیارد دلار اندکی بهبود داشت. شرایط مبادله ۰.۳٪ رشد فصلی نشان داد. اداره آمار استرالیا اعلام کرد که این افت عمدتاً ناشی از گسترش کسری درآمد ثانویه خالص بوده، هرچند تا حدی با بهبود درآمد اولیه جبران شده است. برای معامله‌گران، نکته کلیدی در آستانه انتشار آمار تولید ناخالص داخلی سه‌ماهه سوم، سهم صادرات خالص است که انتظار می‌رود ۰.۱ واحد درصد از رشد اقتصادی کم کند. اجماع بازار برای رشد GDP ۰.۷٪ فصلی و ۲.۲٪ سالانه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

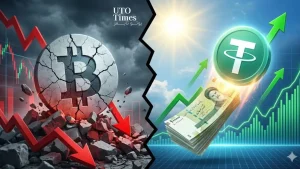
چرا وقتی بیت‌کوین می‌ریزد، قیمت تتر در ایران رشد می‌کند؟

در این چند سال گذشته، اگر به نمودار تتر به تومان و بیت کوین دقت کنیم، متوجه می‌شویم که این دو نمودار روندی تقریباً معکوس یکدیگر در بیشتر روندها کوتاه‌مدت داشته‌اند؛ هرچند در بلندمدت هر دو صعودی بوده‌اند. اما در این اواخر، این همبستگی منفی با وضوح بیشتری نمایان شده است. هر چقدر ارزش تتر به تومان افزایش یافته و بالای ۱۰۰ هزار تومان تثبیت شده، در مقابل آن، بیت کوین برای چند هفته زیر ۱۰۰ هزار دلار قرار گرفته است. این یعنی عدد ۱۰۰ هزار برای هر دوی این نمودارها، به یک نقطه روانی کلیدی تبدیل شده که در هفته‌های اخیر دقیقاً روندی معکوس را برای هر دو نمودار ایجاد کرده است. اگر این دو نمودار را دارای رابطه‌ای معکوس بدانیم، می‌توان تنها با تحلیل یکی از آن‌ها تا حد خوبی مسیر حرکت دیگری را پیش‌بینی کرد. همین موضوع باعث شکل‌گیری یک فرضیه جالب در میان برخی تحلیلگران شده است؛ فرضیه‌ای که می‌گوید جریان نقدینگی مربوط به معاملات تتر و بیت‌کوین در ایران، برخلاف تصور عمومی، ممکن است نقشی پررنگ‌تر از گذشته در نوسانات کلی بیت‌کوین داشته باشد. به بیان ساده، هر بار که سرمایه‌گذاران ایرانی از بیت‌کوین خارج شده و به تتر پناه می‌برند، این حرکت جمعی می‌تواند به‌صورت غیرمستقیم بر روند جهانی بازار تأثیر بگذارد؛ تأثیری که شاید تاکنون کمتر دیده یا جدی گرفته شده باشد. حال به دو نمودار زیر که تحلیل می‌کنیم از دیدگاه کلی نگاهی بیندازید و همبستگی منفی روندهای این دو را به وضوح ببینید. تحلیل روند بیت‌کوین؛ فشار فروش همچنان ادامه دارد پس از ثبت سقف تاریخی جدید در محدوده ۱۲۶ هزار دلار، بیت‌کوین وارد یک روند نزولی قدرتمند شده است. خریداران نتوانسته‌اند از قیمت حمایت کنند و هر تلاش برای بازگشت، با فشار فروش شدید همراه شده است. این شرایط نشان می‌دهد که هنوز اعتماد کافی برای شروع یک موج صعودی جدید شکل نگرفته و بازار تحت تأثیر نگرانی‌های گسترده قرار دارد. یکی از مهم‌ترین دلایل این وضعیت، سیاست‌های انقباضی فدرال رزرو و افزایش ترس معامله‌گران از کاهش نقدینگی جهانی است. بسیاری از سرمایه‌گذاران ترجیح داده‌اند برای جلوگیری از ضرر بیشتر، دارایی‌های خود را نقد کرده و از بازار خارج شوند. همین تصمیمات باعث شده کنترل اوضاع بیشتر در اختیار فروشندگان باشد. در تحلیل تکنیکال، سطح ۹۳ هزار دلار یک سد مهم برای تغییر روند محسوب می‌شود. تا زمانی که قیمت نتواند به شکل پایدار این مقاومت را بشکند، سناریوی نزولی همچنان فعال می‌ماند. در این سناریو، احتمال افت قیمت تا حمایت‌ ۸۲ هزار دلار وجود دارد و اگر فشار فروش کاهش پیدا نکند، حتی هدف ۷۰ هزار دلاری نیز قابل تصور است. این روند نزولی می‌تواند باعث خروج بیشتر سرمایه از بیت‌کوین و حرکت آن به سمت استیبل‌کوین‌هایی مانند تتر شود؛ جایی که معامله‌گران احساس امنیت بیشتری دارند. تتر به تومان؛ صعودی که ریشه در بی‌اعتمادی دارد در طرف دیگر، نمودار تتر به تومان روندی کاملاً متفاوت را تجربه کرده است. سقف ۱۱۷ هزار تومان که پیش از این یک مقاومت جدی به حساب می‌آمد، شکسته شده و بازار اکنون در محدوده ۱۱۹ تا ۱۲۲ هزار تومان معامله می‌شود. این یعنی موج رشد هنوز به پایان نرسیده و شانس رسیدن قیمت به هدف ۱۲۶ هزار تومان بسیار بالا است. اصلاح‌های اخیر در این نمودار بسیار سطحی و کوتاه بوده است. این اتفاق معمولاً زمانی رخ می‌دهد که تقاضا به‌قدری بالا باشد که فروشندگان فرصت کافی برای ایجاد اصلاح‌های عمیق پیدا نکنند. منبع این تقاضا نیز کاملاً روشن است: نگرانی‌های اقتصادی داخلی، کاهش ارزش ریال و ریسک‌های بین‌المللی درباره آینده بازار کریپتو همگی باعث شده‌اند بسیاری از افراد به‌جای نگهداری پول نقد، تتر را به‌عنوان پناهگاه امن انتخاب کنند. در واقع، صعود تتر نه فقط نشانه‌ای از افزایش قیمت یک استیبل‌کوین، بلکه بازتاب مستقیم کاهش اعتماد مردم به شرایط اقتصادی و بازار جهانی است. هرچه نبود اطمینان و عدم قطعیت بیشتر شود، سرمایه با سرعت بیشتری به سمت تتر جریان پیدا می‌کند. ✔️ بیشتر بخوانید: تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟ وقتی بیت‌کوین می‌ریزد و تتر رشد می‌کند؛ نتیجه خروج نقدینگی اگر این دو روند کنار هم قرار گیرند، نتیجه کاملاً قابل پیش‌بینی است: با هر افت شدید در بیت‌کوین، تتر در ایران با رشد همراه می‌شود. این اتفاق به دلیل خروج نقدینگی از بازار و حرکت آن به سمت دارایی‌های امن‌تر رخ می‌دهد. به زبان ساده، معامله‌گرانی که به بیت‌کوین بدبین می‌شوند، دارایی خود را فروخته و برای کاهش ریسک، وارد تتر می‌کنند. همین رفتار جمعی کافی است تا قیمت تتر در بازار ایران بالا برود. بنابراین همبستگی معکوس بین این دو تقویت می‌شود. اما این مورد شاید مقداری عجیب بنظر برسد چون تتر همان دلار است و نوسانات ارزش دلار به توامن یا ریال ایران، بیشتر بستگی به اقتصاد داخلی دارد تا بیت‌کوین ولی این دو در این برحه از تاریخ، شاید عجیب بنظر برسد. نقش مهم عدد ۱۰۰ هزار در بازار در این روزها، عدد ۱۰۰ هزار در هر دو نمودار نقش روانی بسیار مهمی دارد. بیت‌کوین زیر ۱۰۰ هزار دلار = ترس بیشتر در بازار. تتر بالای ۱۰۰ هزار تومان = افزایش تقاضای محافظه‌کارانه. تا زمانی که بیت‌کوین در زیر ۹۳ تا 100 هزار دلار باقی بماند، احتمال ادامه روند نزولی و در نتیجه رشد تتر، همچنان بالا خواهد بود. از سوی دیگر، اگر بیت‌کوین بتواند اعتماد را به بازار برگرداند و مقاومت خود را با قدرت بشکند، ممکن است تتر نیز وارد اصلاح شود. سخن پایانی آنچه امروز بین نمودار بیت‌کوین و تتر در ایران دیده می‌شود، فقط یک اتفاق ساده آماری نیست. این روند، نشان‌دهنده رفتار واقعی سرمایه‌گذاران در شرایط ابهام و بی‌ثباتی است. معامله‌گران باید بیش از هر زمان دیگری روی مدیریت ریسک تمرکز کنند. رصد دقیق دو سطح مهم یعنی ۸۲ هزار دلار در بیت‌کوین و ۱۲۶ هزار تومان در تتر می‌تواند کمک کند تصمیمات بهتری در زمان مناسب گرفته شود. بازار هیچ‌وقت به ما فرصت فکر کردن دوباره نمی‌دهد؛ پس بهتر است همیشه با بررسی پارامترهای مختلف که امروز یکی از آنها را بررسی کردیم، چند قدم جلوتر باشیم. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟

تتر (Tether)، معروف‌ترین دلار دیجیتال و استیبل کوین بازار رمزارزها، در ایران نقشی فراتر از یک دارایی صرفاً کریپتویی ایفا می‌کند. این رمز ارز که با نماد USDT شناخته می‌شود، به دلیل نوسانات شدید قیمت تتر به تومان و همبستگی نزدیکش با قیمت دلار آزاد، همواره در مرکز توجه سرمایه‌گذاران بوده است. به تازگی، سقف جدید تتر با ثبت عدد خیره‌کننده ۱۱۷ هزار تومان، زنگ خطر جدیدی را در خصوص کاهش ارزش ریال در برابر تتر و وضعیت اقتصاد ایران به صدا درآورده است. اما چه عواملی پشت این افزایش قیمت قرار دارند و این سقف جدید چه معنایی برای آینده بازار ارزهای دیجیتال و اقتصاد کشور دارد؟ از آنجایی که تتر به ریال عملاً به شاخصی برای سنجش انتظارات تورمی و ریسک‌های سیستمیک تبدیل شده، تحلیل این روند صعودی اهمیت مضاعفی پیدا می‌کند. برای درک بهتر مکانیسم افزایش قیمت تتر، ابتدا باید به ساختار فنی این رمز ارز و سپس به پویایی‌های اقتصادی داخلی و جهانی نگاهی بیاندازیم. ماهیت تتر و ریشه رشد قیمت آن تتر یا USDT، یک استیبل کوین است که قرار بوده قیمت آن همواره معادل یک دلار آمریکا باقی بماند. اما در بازارهایی مانند ایران، تقاضای بالا برای حفظ ارزش تتر در مقابل تورم و همچنین نیاز به انجام تبادلات بین‌المللی، باعث شده که قیمت تتر به تومان همواره کمی بالاتر از نرخ دلار سنا یا نیمایی باشد. ثبت سقف جدید تتر به ۱۱۷ هزار تومان را می‌توان ترکیبی از عوامل اقتصادی، سیاسی و فنی دانست: عوامل اقتصاد کلان: افزایش بی‌رویه نقدینگی، کسری بودجه دولت، عدم قطعیت‌های سیاسی و انتظارات تورمی بالا، همگی منجر به فرار سرمایه از ریال به دارایی‌های باثبات‌تر مانند دلار و در نتیجه دلار دیجیتال شده‌اند. اما شاید یکی مهمترین عوامل این افزایش را بتوان افزایش نرخ نان و همینطور بنزین در کشور دانست که در پی آن دلار و طلا هم رشد چند درصدی داشتند. عوامل فنی و بازار رمزارز: هجوم سرمایه جدید به بازار ارزهای دیجیتال و آغاز احتمالی یک روند صعودی جهانی (بول ران)، می‌تواند تقاضا برای تتر را به عنوان دروازه ورود به این بازار افزایش دهد. اما این عوامل تقریبا تاثیر زیادی به قیمت تتر در ایران ندارند و قیمت تتر یا دلار دیجیتال در ایران به عوامل بنیادی که در بخش قبلی اقتصاد کلان گفته شد، بیشتر بستگی دارد. جدول مقایسه: تتر در مقابل دلار آزاد برای تحلیل دقیق‌تر، مقایسه‌ای بین نرخ تتر به تومان و نرخ دلار آزاد در زمان ثبت سقف جدید می‌تواند روشنگر باشد: شاخص نرخ دلار آزاد (تقریبی) نرخ سقف جدید تتر (USDT) اختلاف قیمت قیمت ۱۱۵,۰۰۰ تومان ۱۱۷,۰۰۰ تومان ۲۰۰۰ تومان مبنای استفاده معاملات فیزیکی و حواله معاملات آنلاین و رمزارزی - علت اختلاف ریسک نقدشوندگی، کارمزد انتقال، تقاضای بالای رمزارزی ✔️ بیشتر بخوانید: تتر (USDT) چیست و چه کاربردی دارد؟ تحلیل تکنیکال سقف ۱۱۷ هزار تومانی در تحلیل تکنیکال تتر به تومان، سطح ۱۱۷ هزار تومان نه تنها یک سقف قیمتی، بلکه نشان‌دهنده یک مقاومت روانی و تاریخی است که با تقاضای بالای خریداران شکسته شده است. این شکست نشان می‌دهد که سرمایه‌گذاران با قدرت به دنبال حفظ یا افزایش ارزش تتر خود هستند. در یک نگاه کلی، اگر راس هرکدام از موج‌های صعودی قبلی که منجر به رسیدن به سقف قبلی و شکسته شدن آنها دقت کنیم، می‌توانیم انتظار داشته باشیم که به اندازه حرکت قبلی برای تارگت بعدی قیمت موردنظر را پیش بینی کنیم. اگر از کف قیمتی 78 هزار تومان تا سقف قبلی 106 هزار تومان را یک موج حرکتی و بعداز اصلاح از این سقف موج بعدی را از راس 97 هزار تومان مدنظر بگیرم، قیمت 126 هزار تومان را می‌توان بعنوان تارگت بعدی قیمت تتر مدنظر داشته باشیم. با اینکه سقف جدید 117.700 هزار تومان امروز ثبت شده ولی هنوز برای رسیدن به تارگت 126 هزار تومان، نیاز به تثبیت قیمت بالای این محدوده 117 هزار تومان دارد که در گذشته نزدیک هم 117 هزار تومان سقف مهمی بوده و باید پرقدرت شکسته شود. سخن پایانی سقف جدید تتر ۱۱۷ هزار تومانی، بیش از آنکه نشان‌دهنده قدرت تتر باشد، نشان‌دهنده ضعف ریال و تشدید انتظارات تورمی در داخل کشور است. ارزش تتر در این بازارها تابعی از پارامترهای داخلی است تا خارجی. سرمایه‌گذارانی که به دنبال حفظ ارزش تتر به تومان خود هستند، باید با دقت بیشتری به تحلیل روندها بپردازند. تتر همچنان گزینه‌ی اول برای حفظ قدرت خرید و معاملات بین‌المللی خواهد ماند، اما نوسانات قیمت آن در برابر ریال، ریسک‌های جدیدی را متوجه فعالان این حوزه برای کاربران ایرانی می‌سازد. امیدوارم این روند نزولی شود زیرا با افزایش نرخ دلار و طلا، سایر اقدام و مایحتاج زندگی مردم کشور عزیزمان ایران رو به صعود می‌روند و برای قشر متوسط و ضعیف جامعه بسیار فشار مضاعفی وارد می‌شود. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مقدماتی قیمت مصرف کننده آلمان – نوامبر

شاخص قیمت مصرف کننده آلمان - نوامبر - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.3- قبلی ..................... %0.3 شاخص قیمت مصرف کننده آلمان - سالانه (نوامبر) - Consumer Price Index واقعی ................ %2.3 پیش‌بینی ............. %2.4 قبلی ..................... %2.3 برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %0.5- پیش‌بینی ............. %0.6- قبلی ..................... %0.3 برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %2.6 پیش‌بینی ............. %2.4 قبلی ..................... %2.3

خواندن کامل خبر
داده های اقتصادی کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظارات تورمی اروپا در اکتبر افزایش یافت

نتایج جدید نظرسنجی انتظارات مصرف‌کنندگان بانک مرکزی اروپا (CES) برای اکتبر ۲۰۲۵ نشان می‌دهد انتظارات تورمی در سال آینده اندکی افزایش یافته است. برداشت مصرف‌کنندگان از تورم در ۱۲ ماه گذشته در سطح ۳.۱٪ بدون تغییر باقی مانده است. اما انتظارات تورمی برای ۱۲ ماه آینده به ۲.۸٪ رسیده که نسبت به رقم قبلی ۲.۷٪ اندکی بالاتر است. شاخص کیفی نیز نشان می‌دهد ۸۵.۶٪ از پاسخ‌دهندگان انتظار دارند تورم در سال آینده بالاتر باشد (در مقایسه با ۸۵.۲٪ در ماه قبل). رقم میانه ۲.۸٪ همانند اوت است و بالاترین سطح از ماه مه محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیت‌الله خامنه‌ای شایعات مربوط به ارسال پیام‌های غیرمستقیم به آمریکا را «کاملاً نادرست» خواند

آیت‌الله خامنه‌ای شایعات مربوط به ارسال پیام‌های غیرمستقیم به آمریکا را «کاملاً نادرست» خواند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده آبان ۱۴۰۴ ایران اعلام شد

در آبان ۱۴۰۴ شاخص قیمت مصرف‌کننده به ۴۱۷.۵ رسید؛ تورم ماهانه ۳.۳٪، تورم نقطه‌به‌نقطه ۴۹.۴٪ و نرخ تورم سالانه ۴۰.۴٪ گزارش شد. فشار اصلی از گروه خوراکی‌ها و خدمات پایه است و تفاوت‌های دهکی و منطقه‌ای نشان‌دهنده توزیع نامتوازن اثرات تورم است. شاخص مقدار شاخص کل آبان ۱۴۰۴ ۴۱۷.۵ تورم ماهانه کل ۳.۳٪ تورم نقطه‌به‌نقطه ۴۹.۴٪ نرخ تورم سالانه (۱۲ ماهه) ۴۰.۴٪ شاخص خوراکی‌ها و آشامیدنی‌ها ۵۲۳.۷ شاخص کالاهای غیرخوراکی و خدمات ۳۷۳.۳ تحلیل بخش به بخش خوراکی‌ها و آشامیدنی‌ها وضعیت: شاخص گروه خوراکی‌ها ۵۲۳.۷ است و زیرگروه‌هایی مانند سبزیجات، میوه و لبنیات افزایش‌های ماهانه و نقطه‌ای قابل‌توجهی نشان می‌دهند. مسکن، آب، برق، گاز و سوخت وضعیت: هزینه‌های مسکن و خدمات مرتبط رشد داشته و اجاره و خدمات نگهداری سهم مهمی در افزایش نرخ سالانه دارند. بهداشت و درمان وضعیت: هزینه‌های درمان و دارو افزایش یافته است. حمل‌ونقل وضعیت: هزینه‌های حمل‌ونقل و نگهداری وسایل نقلیه افزایش یافته است. تفاوت دهکی و منطقه‌ای شاخص مقدار دامنه تورم دهکی ۳۹.۵٪ تا ۴۱.۷٪ فاصله تورمی دهک‌ها ۲.۲ واحد درصد ویژگی منطقه‌ای استان‌ها اختلاف معناداری در نرخ تورم دارند توضیح: اختلاف‌های دهکی و استانی نشان می‌دهد اثرات تورم به‌طور یکنواخت توزیع نشده و برخی گروه‌ها و مناطق آسیب‌پذیرترند. سیاست‌های حمایتی باید بر اساس دهک و منطقه هدف‌گذاری شوند. پیامدهای کلان و توصیه‌های سیاستی کاهش قدرت خرید: تورم نقطه‌به‌نقطه نزدیک به ۵۰٪ کاهش محسوس قدرت خرید را نشان می‌دهد؛ افزایش درآمدها یا یارانه‌های هدفمند ضروری است. فشار بر سیاست پولی: استمرار تورم بالا نیازمند هماهنگی بین سیاست پولی و مالی برای مدیریت انتظارات و کنترل نقدینگی است. تقویت عرضه: بهبود زنجیره تأمین کالاهای اساسی و کاهش موانع تولید می‌تواند فشار قیمتی را کاهش دهد. حمایت هدفمند: بسته‌های حمایتی متمرکز بر دهک‌های پایین و مناطق با تورم بالاتر باید در اولویت قرار گیرد. شفافیت آماری: انتشار داده‌های منطقه‌ای و دهکی و توضیح روش‌شناسی محاسبات می‌تواند اعتماد عمومی را تقویت کند. نتیجه‌گیری گزارش آبان ۱۴۰۴ نشان‌دهنده ادامه روند تورم بالا در اقتصاد است؛ افزایش قیمت‌ها در خوراکی‌ها و خدمات پایه بار معیشتی را تشدید کرده است. برای مهار آثار تورم و کاهش نابرابری‌های توزیعی لازم است سیاست‌گذاران ترکیبی از اقدامات کوتاه‌مدت حمایتی و اصلاحات ساختاری میان‌مدت را اجرا کنند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر