TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هامک: سیاست‌گذاری پولی در دوره دشواری قرار دارد؛ تورم فراتر از فشارهای تعرفه‌ای است

هامک، از مقامات فدرال رزرو، در سخنانی گفت دوره کنونی از دشوارترین مقاطع برای سیاست‌گذاری پولی به‌شمار می‌رود، چراکه داده‌ها تصویری نامطمئن از مسیر تورم و رشد اقتصادی ارائه می‌دهند. او تأکید کرد که بزرگ‌ترین خطای فدرال رزرو در دوره اخیر، در سمت تورم نسبت به مأموریت اشتغال بوده است و افزود: «تورم فراتر از فشارهای ناشی از تعرفه‌ها افزایش یافته است.» هامک همچنین اظهار داشت که نسبت به جهت‌گیری فعلی سیاست پولی در مواجهه با تورم کمی نگران است و خاطرنشان کرد که حفظ اعتبار بانک مرکزی مستلزم درک دقیق‌تر از عوامل ساختاری تورم و واکنش به‌موقع نسبت به پایداری آن است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ویلیامز: استقلال بانک‌های مرکزی برای حفظ ثبات اقتصادی حیاتی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، گفت سرمایه‌گذاری‌های عظیم در حوزه هوش مصنوعی در ایالات متحده در حال تغییر پویایی تقاضای جهانی برای سرمایه است. او تأکید کرد که این موج سرمایه‌گذاری، بازتاب‌دهنده گذار ساختاری در فناوری و بهره‌وری است که ممکن است بر مسیر نرخ‌های واقعی و سیاست پولی تأثیر بگذارد. ویلیامز همچنین خاطرنشان کرد که استقلال بانک‌های مرکزی برای حفظ ثبات اقتصادی حیاتی است. به گفته او، شواهد تاریخی نشان می‌دهد بانک‌های مرکزی مستقل معمولاً تصمیم‌های کوتاه‌مدتِ ناخوشایند اما بلندمدتِ مؤثر اتخاذ می‌کنند. وی هشدار داد: «از بین رفتن استقلال بانک مرکزی در کشورهای مختلف پیامدهای فاجعه‌باری برای تورم به همراه داشته است.» او هشدار داد که گسترش فناوری‌های هوش مصنوعی احتمالاً پیامدهایی برای بازار کار آمریکا به همراه خواهد داشت. او گفت برخی بخش‌ها ممکن است در معرض تغییرات ساختاری قرار گیرند و سیاست‌گذاران باید این تحولات را با دقت رصد کنند. ویلیامز همچنین تأکید کرد اقتصاد جهانی «احتمالاً وارد دوره‌ای شده که ابعاد شوک‌ها بزرگ‌تر از گذشته است»، و افزود: «وظیفه ما مدیریت و عبور از این دوره پرنوسان است.» به گفته او، سیاست پولی در چنین محیطی نیازمند انعطاف‌پذیری بیشتر و اتکا بر داده‌های واقعی است تا بتواند در برابر شوک‌های آینده مقاوم بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: تورم در سال ۲۰۲۶ همچنان بالا خواهد ماند؛ بعید است فدرال رزرو نیاز به کاهش نرخ‌ها داشته باشد

هامک، از مقامات فدرال رزرو، در سخنانی گفت انتظار دارد تورم در سال ۲۰۲۶ در سطوح بالاتر از هدف ۲ درصدی باقی بماند و افزود: «تورم امسال احتمالاً حدود یک درصد بالاتر از هدف خواهد بود و بازگشت کامل به سطح هدف دست‌کم دو تا سه سال زمان می‌برد. او تصریح کرد که اگرچه بازار کار نشانه‌ای از رکود ندارد، اما ممکن است نسبت به داده‌های رسمی شکننده‌تر از ظاهر خود باشد. با این حال، پیش‌بینی می‌کند نرخ بیکاری که امسال اندکی افزایش یافته، در سال آینده دوباره کاهش پیدا کند و رشد اقتصادی شتاب بگیرد. هامک همچنین اشاره کرد که شرایط مالی در حال حاضر نسبتاً انبساطی است، اما با توجه به پایداری تورم، ضروری نیست فدرال رزرو در آینده نزدیک نرخ بهره را کاهش دهد. او هشدار داد: «ممکن است در مسیری قرار داشته باشیم که برای یک دهه، نرخ تورم بالاتر از هدف ۲ درصد باقی بماند.» او افزود بخشی از پویایی‌های اخیر در بازار کار—از جمله نرخ پایین استخدام—می‌تواند ناشی از افزایش استفاده از فناوری‌های هوش مصنوعی در برخی بخش‌های اقتصادی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار: پیشرفت قابل‌توجهی در مهار تورم حاصل شده، اما مسیر هنوز کامل نشده است

مایکل بار، نایب‌رئیس نظارتی فدرال رزرو، در سخنانی گفت مهار تورم طی ماه‌های اخیر پیشرفت داشته است اما «کار هنوز تمام نشده» و نیاز است روند کاهش قیمت‌ها با داده‌های بیشتر تأیید شود. او در بخش دیگری از صحبت‌هایش به دو سرعت متفاوت در اقتصاد آمریکا اشاره کرد و گفت: «اکنون شاهد اقتصادی دوگانه هستیم؛ جایی که خانوارهای پردرآمد همچنان عملکرد بسیار بهتری دارند، در حالی که بخش‌های دیگر با فشارهای بیشتری روبه‌رو هستند.» به گفته بار، این شکاف می‌تواند بر مصرف، تقاضا و مسیر آینده سیاست پولی تأثیرگذار باشد. مایکل بار همچنین تأکید کرد که فدرال رزرو باید توجه ویژه‌ای به حفظ استحکام بازار کار داشته باشد. او گفت ثبات اشتغال یکی از پایه‌های اصلی سلامت اقتصادی است و هر تصمیم سیاستی باید با درنظرگرفتن پیامدهای آن بر بازار کار اتخاذ شود. بار در ادامه گفت بخشی از کاهش نرخ استخدام در محیط کم‌استخدام و کم‌اخراج فعلی ممکن است ناشی از افزایش استفاده از فناوری‌های هوش مصنوعی در برخی صنایع باشد. او افزود: «در اقتصاد امروز شاهد شکاف قابل‌توجهی میان ۴۰ درصد بالای درآمدی و سایر اقشار جامعه هستیم. خانوارهای مرفه در وضعیت مطلوب‌تری قرار دارند، در حالی‌که گروه‌های کم‌درآمدتر با دشواری بیشتری برای پس‌انداز روبه‌رو هستند و در برابر شوک‌های اقتصادی آسیب‌پذیرترند.» به گفته بار، این نابرابری ساختاری در توان مالی خانوارها می‌تواند اثر مستقیمی بر الگوی مصرف، نرخ پس‌انداز و پایداری رشد اقتصادی در ماه‌های آینده داشته باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ویلیامز: تعیین نرخ بهره طبیعی کار آسانی نیست

جان ویلیامز، رئیس فدرال رزرو نیویورک، در سخنانی تازه گفت: برآورد نرخ بهره خنثی (*r) همچنان چالش‌برانگیز است و نمی‌توان آن را با قطعیت مشخص کرد. او توضیح داد که برآوردهای مبتنی بر مدل‌های اقتصادی، نرخ خنثی را در حدود ۱ درصد تخمین می‌زنند؛ اما بازار اوراق قرضه سطوح بالاتر را منعکس می‌کند. ویلیامز افزود که نمی‌توان به‌طور کامل به سیگنال‌های بازار اوراق به‌عنوان معیار نرخ خنثی اعتماد کرد و این تخمین‌ها باید با احتیاط تفسیر شوند. ویلیامز یادآور شد که نرخ خنثی بهره متأثر از عوامل ساختاری مانند بهره‌وری، جمعیت‌شناسی و الگوهای پس‌انداز است و به همین دلیل، تغییرات کوتاه‌مدت بازار لزوماً تصویر دقیقی از آن ارائه نمی‌دهد. او در ادامه گفت دوره نرخ خنثی پایین هنوز به پایان نرسیده است و عوامل ساختاری اقتصاد آمریکا همچنان از سطوح پایین‌تر نرخ طبیعی بهره حمایت می‌کنند. او تأکید کرد که فدرال رزرو باید توجه خود را بر ریسک‌های مرتبط با «کف مؤثر» نرخ بهره (ELB) حفظ کند؛ سطحی که در آن کاهش بیشتر نرخ‌ها عملاً ممکن یا کارآمد نیست. ویلیامز گفت این موضوع همچنان برای طراحی سیاست پولی و ارزیابی انعطاف‌پذیری ابزارها اهمیت حیاتی دارد. جان ویلیامز در توضیحی درباره مدل‌های نرخ خنثی افزود: بر اساس مدل‌های نرخ خنثی، افزایش سریع بهره‌وری معمولاً به رشد نرخ‌های واقعی منجر می‌شود. او تأکید کرد که تغییرات ساختاری در بهره‌وری می‌تواند نقش مهمی در تعیین سطح تعادلی نرخ‌های بهره در اقتصاد داشته باشد. جان ویلیامز همچنین تأکید کرد که در عمل، نوسانات و تحولات داده‌های واقعی اهمیت بسیار بیشتری نسبت به برآوردهای نرخ خنثی دارند. او گفت سیاست‌گذاری پولی باید بر مبنای داده‌های جاری اقتصاد هدایت شود، نه محاسبات مدل‌محور که ذاتاً با عدم‌قطعیت همراه‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

میران: داده‌های قوی ADP «غافلگیرکننده و مثبت» بود؛ احتمال نرخ‌های پایین‌تر تقویت شد

میران، عضو فدرال رزرو، در گفت‌وگو با یاهو فایننس اعلام کرد که گزارش بهتر از انتظار اشتغال ADP یک «غافلگیری خوشایند» بوده است. با این حال تأکید کرد که تقاضای نیروی کار همچنان به اندازه‌ای که فدرال رزرو می‌خواهد قوی نیست. میران افزود: داده‌های بازار کار نشان می‌دهد سطوح فعلی نرخ بهره ممکن است بالاتر از حد لازم باشد. شرایط کنونی اشتغال و کاهش شتاب رشد اقتصادی، مسیر را برای نرخ‌های بهره پایین‌تر باز می‌گذارد. او همچنین اشاره کرد که تغییرات سیاست‌های مرزی نیز بخشی از کاهش سرعت رشد اقتصادی آمریکا بوده است. او در ادامه گفت‌وگوهای امروز خود تأکید کرد که برای ارزیابی مسیر اقتصاد، هر دو سوی عرضه و تقاضا اهمیت اساسی دارند و نباید تنها به یک بُعد توجه شود. او همچنین افزود که فدرال رزرو انتظار افزایش تقاضا برای سرمایه‌گذاری در گذر زمان را دارد؛ موضوعی که می‌تواند بر مسیر رشد اقتصادی و تصمیمات آینده نرخ بهره تأثیرگذار باشد. او هشدار داد که افزایش عدم‌قطعیت درباره تعرفه‌ها می‌تواند به‌عنوان یک عامل بازدارنده بر رشد اقتصادی آمریکا عمل کند. او افزود که اگر درآمدهای تعرفه‌ای در آینده کاهش یابد یا حذف شود، این موضوع می‌تواند بر جهت‌گیری سیاست پولی فدرال رزرو اثرگذار باشد. میران همچنین اشاره کرد که برآوردهای شخصی او درباره مسیر اقتصاد تفاوت قابل‌توجهی با پیش‌بینی دیگر اعضای فدرال رزرو ندارد و میان دیدگاه‌ها همگرایی نسبی وجود دارد. میران در ادامه سخنان امروز خود موضعی نسبتاً متمایز از برخی دیگر از اعضای FOMC اتخاذ کرد و گفت: «من می‌خواهم نرخ‌ها سریع‌تر از برخی دیگر از همکارانم به سطح نهایی موردنظر برسند.» «به‌نظر من سیاست فعلی بیش از حد انقباضی و بسیار بالاتر از نرخ خنثی است.» «در مقایسه با سایر مقامات فدرال رزرو، من نسبت به چشم‌انداز تورم خوش‌بین‌تر هستم.» «ادامه نگه داشتن نرخ‌ها در این سطح انقباضی، ریسک‌های غیرضروری برای اقتصاد ایجاد می‌کند.» میران در بخش دیگری از سخنان امروز خود اعلام کرد: ادامه روند کاهش نرخ بهره همچنان منطقی است و داده‌های کنونی از این مسیر حمایت می‌کنند. سیاست پولی نباید صرفاً بر مبنای رشد یا رکود بازار سهام جهت‌گیری شود، زیرا واکنش مکانیکی به نوسانات بورس می‌تواند سیگنال‌های اشتباه برای اقتصاد ایجاد کند. او تأکید کرد که شاخص‌های تورم هسته مبتنی بر بازار (Market-Based Core PCE) اکنون بسیار نزدیک‌تر به هدف ۲ درصدی قرار دارند؛ موضوعی که به‌باور او نشان‌دهنده تعدیل فشارهای قیمتی در اقتصاد است. او افزود که بخش عمده‌ای از چشم‌انداز تورمی‌اش به ادامه روند کاهش تورم اجاره و مسکن وابسته است: «بخش مسکن یکی از اصلی‌ترین دلایلی است که انتظار داریم تورم کل در ماه‌های آینده به کاهش ادامه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فضای دفاعی بازارها دلار را تقویت کرد

فضای ریسک‌پذیری در بازارهای جهانی این هفته تا حدی تیره‌تر شده و اصلاحات قابل‌توجهی در برخی بازارهای سهام پدید آمده است. اگرچه محرک مشخصی برای این وضعیت وجود ندارد اما به نظر می‌رسد ارزش‌گذاری‌های بالا موجب شده‌اند تا در شرایط نامطمئن، سرمایه‌گذاران اقدام به برداشت سود کنند. امروز تمرکز اصلی بازار بر انتشار گزارش اشتغال ADP ایالات متحده است و تأثیر آن بر نشست آتی فدرال رزرو در ماه دسامبر. انتظار می‌رود بازار فارکس همچنان محتاط باقی بماند. دلار آمریکا: عملکرد مثبت، داده‌های ADP تعیین‌کننده مسیر بعدی فضای دفاعی بر بازارهای جهانی و ارزها غالب شده است. اگر این اصلاحات به روندی گسترده تبدیل شوند، سرمایه‌گذاران احتمالاً عواملی مانند ارزش‌گذاری‌های بالا، ابهام در عمق چرخه کاهش نرخ بهره توسط فدرال رزرو و حتی انتخاب زهران ممدانی به‌عنوان شهردار نیویورک را مقصر خواهند دانست. از منظر ارزش‌گذاری، بازارها به وضوح بیش‌ازحد کشیده شده‌اند. یکی از شاخص‌های مهم، نسبت قیمت به درآمد تعدیل‌شده شیلر (CAPE)، چند روز پیش به بالای ۴۰ رسید—سطحی نزدیک به اوج‌های حباب دات‌کام در سال ۲۰۰۰. در همین هفته، شاهد نوسانات شدید در بازارهای آسیایی بودیم؛ به‌طوری‌که شاخص KOSPI کره جنوبی طی دو روز گذشته ۸٪ افت کرده است. بازار فارکس نیز این نگرانی‌ها را منعکس کرده است؛ ارزهای پرریسک تحت فشار قرار گرفته‌اند و دلار آمریکا تقویت شده، به‌ویژه با کاهش موقعیت‌ها در بازارهای نوظهور. در میان ارزهای گروه ده (G10)، جفت‌ارزهایی مانند AUDJPY و NOKJPY که همبستگی بالایی با بازار سهام دارند، حدود ۲.۰۰ تا ۲.۲۵٪ افت کرده‌اند. می‌توان گفت که ین ژاپن اکنون پناهگاه امن ترجیحی است؛ زیرا مقامات ژاپنی از تقویت ین استقبال می‌کنند، در حالی‌که مقامات سوئیسی با تقویت فرانک مخالفت دارند. امروز مهم‌ترین داده، گزارش اشتغال ADP برای ماه اکتبر است که ساعت ۱۴:۱۵ به وقت اروپای مرکزی منتشر می‌شود. انتظار می‌رود افزایش اندکی در اشتغال (+۳۰٬۰۰۰) پس از افت ۳۲٬۰۰۰ نفری ماه گذشته ثبت شود. این گزارش که پیش‌تر اعتبار خود را از دست داده بود، اکنون به‌دلیل نبود داده‌های رسمی اشتغال، دوباره مورد توجه قرار گرفته است. اگر داده‌ها مطابق انتظار باشند، احتمالاً دلار حمایت خواهد شد، زیرا تردیدها درباره کاهش نرخ بهره در دسامبر باقی می‌ماند—احتمالی که اکنون با ۷۳٪ قیمت‌گذاری شده است. در مقابل، داده‌های ضعیف می‌تواند فشار نزولی ملایمی بر دلار وارد کند و از دارایی‌های ریسکی حمایت کند. همچنین امروز داده‌های ISM بخش خدمات منتشر می‌شود. این شاخص در نزدیکی سطح ۵۰ قرار دارد و انتشار داده‌ای ضعیف‌تر از انتظار می‌تواند بخشی از فشار صعودی بر دلار را کاهش دهد. ما ترجیح می‌دهیم شاخص دلار در بالای محدوده معاملاتی سه‌ماهه ۹۶.۲۵ تا ۱۰۰.۲۵ تثبیت شود، اما برای تأیید این سطح، به اطلاعات بیشتری درباره کندی بازار کار آمریکا نیاز داریم. یورو: ادامه روند نزولی جفت‌ارز EURUSD همچنان به روند نزولی خود ادامه می‌دهد، همان‌طور که در هفته گذشته نیز شاهد آن بودیم. تفاوت نرخ بهره در این هفته تغییر چندانی نداشته و حتی اندکی به نفع یورو بوده است اما عوامل دیگری در حال تأثیرگذاری هستند. در ابتدای هفته، احتمالاً تنگنای نقدینگی در بازار پول آمریکا نقش داشته است. با این حال، میزان استقراض شبانه در تسهیلات ریپو فدرال رزرو کاهش یافته که نشان‌دهنده بهبود نسبی شرایط است. همچنین، معامله چندمرحله‌ای ۶ میلیارد یورویی شرکت Alphabet در قالب اوراق Reverse Yankee ممکن است فشار نزولی بر EURUSD وارد کرده باشد. این معامله فردا تسویه می‌شود و تأثیر احتمالی آن به پایان خواهد رسید. در واقع، به نظر می‌رسد تقاضا برای دلار آمریکا در پی کاهش موقعیت‌های پرریسک، عامل اصلی افت EURUSD باشد. علاوه بر این، احتمالاً EURUSD تحت تأثیر افت GBPUSD نیز قرار گرفته است. سخنرانی دیروز وزیر خزانه‌داری بریتانیا، ریچل ریوز، که به‌عنوان بودجه‌ای بدون داده تلقی شد، زمینه‌ساز احتمال افزایش مالیات دانسته شده است. با این حال، انتظارات برای کاهش نرخ بهره توسط بانک انگلستان تغییر چندانی نکرده و افت GBPUSD بیشتر به اصلاح بازار سهام جهانی مربوط می‌شود. جفت‌ارز GBPUSD در محدوده ۱.۲۹۵۰ تا ۱.۳۰۰۰ حمایت دارد و EURUSD نیز در سطح ۱.۱۴۵۰ حمایت شده است. باید دید داده‌های ADP امروز چه تأثیری خواهند داشت. سایر ارزها: کرون سوئد و نشست Riksbank امروز نشست بانک مرکزی سوئد (Riksbank) نیز برگزار می‌شود. رشد قوی در سه‌ماهه سوم نشان می‌دهد که چرخه کاهش نرخ بهره در سطح ۱.۷۵٪ به پایان رسیده است. بازارهای پولی نرخ ثابت را برای بیشتر سال ۲۰۲۶ و سپس آغاز چرخه افزایش نرخ بهره پیش‌بینی می‌کنند. اگر شرایط خارجی دشوار نبود، می‌توانستیم بگوییم که EURSEK در معرض افت قرار دارد. اما مانند کرون نروژ، کرون سوئد نیز در زمان اصلاح بازار سهام عملکرد ضعیفی دارد. با این حال، انتظار داریم فروشندگان EURSEK در صورت رسیدن نرخ به محدوده ۱۱.۰۸ تا ۱۱.۱۰ دوباره ظاهر شوند. ما نسبت به کرون سوئد در سال ۲۰۲۶ دیدگاه صعودی داریم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو مسیر دلار را مبهم کرد

بازارهای  فارکس این هفته با سردرگمی در مسیر حرکت مواجه‌اند؛ زیرا تردیدهای فدرال رزرو درباره کاهش نرخ بهره در دسامبر باعث افزایش حساسیت نسبت به داده‌های اقتصادی شده است. این وضعیت هم به کاهش نوسانات در زمان سکوت داده‌ای منجر می‌شود و هم می‌تواند واکنش شدیدتری از دلار آمریکا نسبت به شاخص‌های بازار کار مانند گزارش ADP فردا ایجاد کند. تحلیل ما (تیم تحلیل ING) همچنان این است که دلار به اوج خود نزدیک شده است. دلار آمریکا: انتظار تا انتشار گزارش ADP این هفته تمرکز اصلی بر بازنگری انتظارات بازار درباره کاهش نرخ بهره فدرال رزرو در دسامبر است. این روند از کنفرانس خبری جروم پاول در چهارشنبه گذشته آغاز شد و با اظهارات اعضای FOMC و انتشار محدود داده‌ها ادامه دارد. دلار آمریکا تاکنون با بازنگری ۷ نقطه پایه در قراردادهای آتی دسامبر تقویت شده اما با وجود قیمت‌گذاری ۱۶ نقطه پایه دیگر، کاهش نرخ بهره همچنان سناریوی غالب بازار است — و فضای باز برای بازنگری‌های بیشتر به سمت سیاست‌های انقباضی وجود دارد. ما همچنان در اردوگاه فدرال رزرو متمایل به کاهش نرخ و دلار ضعیف قرار داریم اما اکنون ریسک‌ها به‌طور قابل‌توجهی متوازن‌تر شده‌اند. اظهارات اخیر فدرال رزرو نشان‌دهنده کاهش قطعیت در مسیر کاهش نرخ بهره از پیش تعیین‌شده است، که به وابستگی بیشتر به داده‌ها اشاره دارد. دسامبر توسط لیزا کوک، عضو متمایل به سیاست‌های انبساطی، «جلسه زنده» توصیف شده و مری دالی نیز دیروز گفت که FOMC باید «ذهنی باز» داشته باشد. چالش اینجاست که تمرکز بیشتر بر داده‌ها در زمانی اتفاق افتاده که برنامه انتشار معمول داده‌ها به دلیل تعطیلی دولت آمریکا مختل شده و هنوز پایان مشخصی ندارد. در نتیجه، داده‌های محدودی که منتشر می‌شوند — به‌ویژه گزارش ADP فردا — می‌توانند تأثیر زیادی بر بازار داشته باشند، در حالی که نبود داده‌های گسترده‌تر ممکن است به دوره‌هایی از معاملات بی‌جهت در بازار فارکس منجر شود. با عدم انتشار داده‌های JOLTS امروز، احتمال ادامه معاملات در محدوده فعلی تا انتشار گزارش ADP فردا وجود دارد. سخنران مهم امروز از فدرال رزرو، میشل بومن است. او گرایش انبساطی دارد و یکی از گزینه‌های احتمالی ریاست بانک مرکزی است — اگر او نیز لحن محتاطانه درباره دسامبر اتخاذ کند، ممکن است باعث بازنگری انقباضی بیشتر و حمایت از دلار شود. صبح امروز شاهد افت قابل‌توجهی در USDJPY هستیم که احتمالاً ناشی از مداخلات لفظی وزیر دارایی ژاپن در بازار فارکس و افت در معاملات آتی سهام جهانی است. این نشان می‌دهد که ین همچنان ارز محبوب برای تقاضای پناهگاه امن باقی مانده — هرچند اخیراً ضعیف‌تر بوده — و همچنین موقعیت‌های فروش گسترده روی ین می‌توانند باعث جهش‌های سریع شوند. یورو: اعضای بانک مرکزی اروپا هم‌نظر هستند موجی از سخنرانی‌های پس از جلسه بانک مرکزی اروپا تغییر چندانی در روایت سیاستی ایجاد نکرده‌اند. شورای حکام به‌طور کلی درباره دیدگاه نرخ بهره هم‌نظر است و به نظر می‌رسد تنها داده‌های بسیار غافلگیرکننده بتوانند اختلاف‌نظر جدیدی میان سیاست‌گذاران ایجاد کنند. اگرچه احتمال کاهش نرخ بهره دیگری وجود دارد اما در حال حاضر ریسک آن بالا نیست و ما پیش‌بینی می‌کنیم که چرخه کاهش نرخ به پایان رسیده باشد. با وجود بازنگری انقباضی در منحنی دلار، افت EURUSD کمی بیش از حد به نظر می‌رسد. مدل ارزش منصفانه کوتاه‌مدت ما اکنون نشان‌دهنده ۱٪ کمتر از ارزش واقعی است و با متعادل‌تر شدن موقعیت‌های معاملاتی، این جفت ارز می‌تواند در صورت انتشار داده‌های ضعیف از بازار کار آمریکا، جهش سریعی را تجربه کند. ما همچنان به رشد EURUSD تا پایان سال و رسیدن به محدوده ۱.۱۸ تا ۱.۲۰ خوش‌بین هستیم، اما تا زمانی که داده‌های آمریکا اجازه بازگشت را ندهند، محرک‌های صعودی واضح دیگری برای این جفت ارز وجود ندارد. دلار کانادا: بودجه ممکن است به CAD کمک کند اعلام بودجه کانادا امروز قابل‌توجه است. انتظار می‌رود مجموعه‌ای از اقدامات مالی انبساطی برای حمایت از اقتصادی که تحت تأثیر تعرفه‌ها قرار گرفته، ارائه شود. آستانه نگرانی درباره پایداری بدهی برای تأثیر منفی بر CAD بالا است، بنابراین اقدامات مالی جسورانه باید برای دلار کانادا مثبت باشند؛ زیرا ریسک کاهش نرخ بیشتر توسط بانک مرکزی کانادا کاهش می‌یابد. با این حال تمرکز اصلی باید همچنان بر داده‌ها باقی بماند. اگر شاخص‌های تورم کمتر از انتظار باشند، احتمال کاهش نرخ دیگر در اوایل ۲۰۲۶ (سناریوی پایه ما) تقویت خواهد شد. روز جمعه نیز داده‌های اشتغال ماه اکتبر منتشر می‌شوند. تمرکز اصلی بر نرخ بیکاری خواهد بود، جایی که افزایش بیشتر از سطح فعلی ۷.۱٪ می‌تواند شرط‌بندی‌های انبساطی را تقویت کند. ما انتظار داریم USDCAD در بیشتر ماه نوامبر در محدوده ۱.۴۰ باقی بماند و سپس در دسامبر با تضعیف دلار آمریکا کاهش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو احتیاط در کاهش نرخ را توصیه کرد

آستن گولزبی، رئیس فدرال رزرو شیکاگو، اعلام کرد که تعطیلی دولت آمریکا باعث شده فدرال رزرو در زمینه تورم «نیمه‌کور» عمل کند، زیرا داده‌های رسمی تورم منتشر نمی‌شوند. او گفت که بازار کار هنوز قابل رصد است از طریق منابعی مانند داده‌های ADP و شاخص‌های داخلی فدرال رزرو، اما ردیابی قیمت‌ها دشوارتر شده است. گولزبی تأکید کرد که در چنین شرایطی باید با احتیاط بیشتری عمل کرد؛ زیرا ممکن است تورم از کنترل خارج شود بدون آنکه فدرال رزرو متوجه شود. او افزود که تورم خدمات در سه ماه اخیر به حدود ۴٪ رسیده و تورم پایه نیز در نرخ سالانه ۳.۶٪ در حال حرکت است. با وجود اینکه در نشست اخیر از کاهش ۰.۲۵٪ نرخ بهره حمایت کرده، در مورد کاهش بیشتر در ماه دسامبر هنوز تصمیم نگرفته است. او هشدار داد که کاهش پیش‌دستانه نرخ بهره بدون داده‌های کافی، اقدامی پرریسک است. گولزبی همچنین درباره احتمال شکل‌گیری شوک‌های رکود تورمی و حباب احتمالی در حوزه هوش مصنوعی ابراز نگرانی کرد. او گفت که سیاست پولی نمی‌تواند حباب‌ها را بترکاند اما می‌تواند آن‌ها را تغذیه کند. در مورد بازار کار، او وضعیت را ثابت اما با عدم قطعیت بالا توصیف کرد و گفت که شرکت‌ها نه استخدام می‌کنند و نه اخراج. او بر اهمیت استقلال بانک مرکزی از فشارهای سیاسی تأکید کرد و گفت که اعضای FOMC تصمیمات خود را بر اساس داده‌های اقتصادی اتخاذ می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: فدرال رزرو در وضعیتی قرار دارد که ماموریت‌هایش با یکدیگر در تنش هستند

سیاست فدرال رزرو همیشه یک اقدام موازنه است. ما تضعیف گسترده‌ای در بازار کار نمی‌بینیم. فدرال رزرو از داده‌های جایگزین زیادی استفاده می‌کند؛ در نظر گرفتن همه آنها حائز اهمیت است. یکی از محدودیت‌های داده‌های خصوصی این است که با داده‌های دولتی که اکنون انتشارشان به تأخیر افتاده، محک زده می‌شوند. با ادامه تعطیلی، ارزیابی اقتصاد دشوارتر خواهد شد. هوش مصنوعی مولد می‌تواند یک تغییردهنده بازی برای رشد بهره‌وری باشد، هرچند هنوز نمی‌دانیم چگونه پیش خواهد رفت. هوش مصنوعی می‌تواند پیامد منفی بزرگی برای بازار کار داشته باشد. هوش مصنوعی، اگر بهره‌وری را افزایش دهد، باید در بلندمدت تأثیر مثبتی بر تورم داشته باشد، اما سرعت پذیرش اهمیت دارد. من نگران هر چیزی هستم که به اندازه اعتبار خصوصی، رشد سریع داشته باشد. امیدوارم مسیر بدهی فدرال در آینده نزدیک تغییر کند. بر اساس منابع متعدد آنی، استخدام در حال کند شدن است و برای این موضوع نیازی به گزارش اشتغال نیست. جای نگرانی در مورد افزایش بیکاری وجود دارد. می‌خواهم اطمینان حاصل کنم که ماموریت نظارتی به کامل‌ترین وجه اجرا می‌شود. بین ارزش‌گذاری بالای دارایی‌ها و صرف ریسک پایین، تنش وجود دارد؛ اما من همچنان سیاست را انقباضی می‌دانم. برای تصمیم نرخ بهره در ماه دسامبر، به موقع بودن و استفاده از جدیدترین داده‌های ورودی حائز اهمیت است. تأثیرات تعرفه‌ها را به دقت زیر نظر داریم تا واکنش کسب‌وکارها و خانواده‌ها را درک کنیم. همچنین از طریق (نظرسنجی) فدرال رزرو نیویورک و سایر نظرسنجی‌ها، به انتظارات تورمی توجه داریم. ماموریت‌های فدرال رزرو در حال حاضر در تنش قرار دارند و به ریسک‌های هر دو طرف توجه داریم. تعدیل نیروهای اعلام شده ممکن است محقق نشوند، ما باید داده‌ها را ببینیم. خدمت عمومی به موشکافی که با آن همراه است، می‌ارزد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: سیاست (پولی) همچنان در موقعیتی قرار دارد که فشارهای تورمی را کاهش دهد

من از اقدام فدرال رزرو برای متوقف کردن کاهش ترازنامه‌اش حمایت کردم. تعطیلی دولت بر اقتصاد سنگینی می‌کند، اما رشد باید بازگردد. دستاوردهای بهره‌وری هوش مصنوعی به پیشبرد توسعه بیشتر کمک خواهد کرد. تورم بالاست و در معرض ریسک‌های صعودی قرار دارد. بازار کار همچنان مستحکم است؛ آن را برای یافتن نشانه‌های مشکل زیر نظر داریم. تعرفه‌ها همچنان باعث افزایش فشارهای قیمتی می‌شوند. کندی رشد اشتغال با تغییرات عرضه نیروی کار مرتبط است. پس از از بین رفتن تأثیرات تعرفه‌ها، تورم باید به سمت هدف ۲ درصدی حرکت کند. من همچنان کاملاً به بازگرداندن تورم به ۲٪ متعهد هستم. تورم هسته به سمت ۲٪ در حرکت است و انتظارات مهار شده‌اند.   ✍️این اظهارات چندان انقباضی (hawkish) نیستند، اما او موضع خود را به سادگی تغییر نمی‌دهد. بازار همچنان احتمال ۶۸ درصدی کاهش نرخ بهره در ماه دسامبر را قیمت‌گذاری می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی از فدرال رزرو: من به بخش‌هایی از ضعف به عنوان یک شاخص پیشرو برای چشم‌انداز سیاست‌گذاری نگاه می‌کنم

اگر منتظر گزارش بازار کار بمانید تا به شما بگوید که بازار کار ضعیف است، دیگر عقب مانده‌اید. من از تاب‌آوری اقتصادی شگفت‌زده و خرسندم. با توجه به تضعیف بازار کار، اکنون آسیب‌پذیری بیشتری در داده‌های هزینه‌کرد وجود دارد. اقتصاد در جایگاه خوبی قرار دارد، اما در عین حال آسیب‌پذیرتر است. ما در تلاشیم تا نرخ بهره سیاستی را متعادل کنیم تا تورم را کاهش دهد. سستی بازار کار در حال افزایش است. ناخوشایند خواهد بود که تورم را به بهای میلیون‌ها شغل به ۲٪ برسانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی: سیاست پولی باید همچنان نسبتاً انقباضی بماند؛ فدرال رزرو دچار اختلاف نظر نیست

مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، در تازه‌ترین سخنرانی خود بر ضرورت حفظ سیاست پولی در سطحی نسبتاً انقباضی تأکید کرد و گفت که تورم هنوز بالاتر از هدف قرار دارد و باید به‌تدریج به سطح مطلوب بازگردانده شود. او با اشاره به مسیر سیاست‌گذاری در ماه‌های آینده افزود: «برای نشست ماه دسامبر ذهنی باز دارم. تصمیم ما کاملاً به داده‌های اقتصادی بستگی دارد.» دالی در ادامه گفت کاهش ۵۰ واحد پایه‌ای نرخ بهره در سال جاری اقدامی درست بوده و این تصمیم به فدرال رزرو کمک کرده تا در موقعیتی بهتر برای واکنش به تحولات اقتصادی قرار گیرد. وی تأکید کرد: «کاهش نرخ بهره تصمیمی مناسب بود و من از آن حمایت کردم.» در پاسخ به پرسش درباره اختلاف‌نظر میان اعضای فدرال رزرو، دالی این گمانه‌زنی‌ها را رد کرد و گفت: «من اصلاً از واژه “اختلاف” استفاده نمی‌کنم. فدرال رزرو امروز از گذشته منسجم‌تر است و همه ما هدف مشترکی داریم — رساندن تورم به سطح هدف و حفظ ثبات اقتصادی.» دالی در ادامه سخنان خود اظهار داشت که با وجود محدودیت در دسترسی به داده‌های اقتصادی به دلیل تعطیلی دولت، بانک مرکزی همچنان می‌تواند در صورت نیاز تصمیمات لازم را اتخاذ کند. او گفت: «ما اکنون اطلاعات کمتری نسبت به گذشته در اختیار داریم، اما این بدان معنا نیست که نمی‌توانیم تصمیم‌گیری کنیم. اگر شرایط ایجاب کند، فدرال رزرو آماده اقدام خواهد بود.» دالی در مورد وضعیت بازار کار نیز خاطرنشان کرد که علیرغم نشانه‌هایی از تعدیل در برخی بخش‌ها، هیچ نشانه‌ای از سقوط یا بحران قریب‌الوقوع در اشتغال وجود ندارد. به گفته او، بازار کار هنوز در مسیر باثباتی حرکت می‌کند. وی افزود که بانک مرکزی در تصمیمات آینده خود باید میان ریسک‌های تورمی و خطر کندی بیش از حد رشد اقتصادی تعادل برقرار کند. دالی تصریح کرد: «ما در حال حاضر با تورمی حدود ۳ درصد مواجهیم و باید این نرخ را بدون لطمه به بازار کار، به سمت هدف ۲ درصدی هدایت کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: نرخ‌های بهره در نهایت باید به سطحی پایین‌تر از میزان فعلی برسند؛ کاهش زودهنگام نرخ‌ها اشتباه است

آستین گولزبی، رئیس فدرال رزرو شیکاگو، در گفت‌وگویی زنده با شبکه یاهو فاینانس تأکید کرد که نرخ‌های بهره در نهایت در سطحی «به‌مراتب پایین‌تر از میزان فعلی» تثبیت خواهند شد، اما هشدار داد که نباید در کاهش نرخ‌ها عجله کرد. او با اشاره به وضعیت فعلی اقتصاد آمریکا گفت: «مسیر طلایی برای اقتصاد هنوز ممکن است.» گولزبی توضیح داد که داده‌های اقتصادی از زمان نشست سپتامبر تغییر چندانی نداشته‌اند، اما تورم همچنان چالش‌برانگیز است و باید کاهش نرخ‌ها همگام با افت پایدار تورم انجام گیرد. وی خاطرنشان کرد: «نسبت به کاهش زودهنگام نرخ بهره احساس نارضایتی دارم. باید مراقب باشیم تا سیاست پولی را بیش از اندازه جلو نیندازیم.» گولزبی همچنین گفت که هنوز در مورد تصمیم نشست بعدی فدرال رزرو نظر نهایی ندارد و افزود: «آستانه تصمیم برای کاهش نرخ بهره اکنون بالاتر از دو جلسه قبلی است.» رئیس فدرال رزرو شیکاگو در ادامه اظهار داشت که نگرانی‌اش از تورم بیش از نگرانی از بازار کار است، هرچند برخی شاخص‌های اشتغال «در وضعیت نسبتاً باثباتی» قرار دارند. به گفته او، «اقتصاد در حال گذار است و در چنین دوره‌هایی باید با احتیاط بیشتری عمل کرد.» گولزبی در بخش دیگری از سخنان خود به ساختار بازار کار و ترکیب تورم در اقتصاد آمریکا پرداخت و گفت تورم در بخش خدمات همچنان یکی از مهم‌ترین نگرانی‌های فدرال رزرو است. او با اشاره به داده‌های اخیر اشتغال افزود: «در تحلیل آمار تعدیل نیرو باید با احتیاط برخورد کرد. نرخ اخراج‌ها پایین است، اما این لزوماً نشانه سلامت کامل بازار کار نیست.» به گفته رئیس فدرال رزرو شیکاگو، نرخ استخدام در حال حاضر پایین است و این موضوع یکی از نقاط ضعف اصلی اقتصاد محسوب می‌شود. گولزبی توضیح داد: «در شرایطی غیرمعمول قرار داریم؛ اقتصادی با نرخ پایین اخراج و در عین حال نرخ پایین استخدام. چنین وضعیتی معمولاً پایدار نیست و می‌تواند نشانه گذار به مرحله‌ای جدید از چرخه اقتصادی باشد.» او بار دیگر بر لزوم احتیاط در تصمیمات سیاست پولی تأکید کرد و گفت در فضایی که اقتصاد در حال تغییر توازن میان تورم و رشد است، واکنش‌های شتاب‌زده می‌تواند آسیب‌زا باشد. گولزبی در ادامه گفت‌وگو با یاهو فاینانس به دشواری زمان‌بندی تصمیمات سیاست پولی در مقاطع حساس اشاره کرد و اظهار داشت: «در دوره‌های گذار اقتصادی، تشخیص زمان مناسب برای اقدام بسیار دشوار است.» او توضیح داد که هرچند اقتصاد آمریکا در مجموع عملکرد مطلوبی داشته، اما ضعف در برخی بخش‌های خاص به چشم می‌خورد. گولزبی گفت: «به‌طور کلی اقتصاد مقاوم مانده است، اما برخی صنایع نشانه‌هایی از افت فعالیت را نشان می‌دهند.» رئیس فدرال رزرو شیکاگو همچنین مصرف خانوارها را موتور اصلی رشد اقتصادی توصیف کرد و افزود که پویایی هزینه‌های مصرفی نقشی کلیدی در حفظ شتاب اقتصادی دارد. با این حال، او هشدار داد که ریسک تورمی همچنان پابرجاست و فدرال رزرو باید مراقب باشد تا در مسیر بازگشت به ثبات قیمتی دچار غفلت نشود. به گفته او: «هنوز نسبت به سمت تورمی معادله احساس نگرانی دارم. اگرچه رشد اقتصادی ادامه دارد، اما مهار کامل تورم هنوز به زمان و دقت بیشتری نیاز دارد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو، سیاست پولی فعلی را بیش از حد انقباضی دانست

استفن میران، عضو جدید هیئت‌مدیره فدرال رزرو، سیاست پولی فعلی را بیش از حد انقباضی دانست و خواستار کاهش سریع نرخ بهره شد. او معتقد است نرخ خنثی بسیار پایین‌تر از سطح فعلی است و بازارهای مالی تحت تأثیر عوامل متعددی قرار دارند. رسیدن به نرخ بهره خنثی از طریق مجموعه‌ای از کاهش‌های ۵۰ نقطه پایه امکان‌پذیر است اما نیازی به کاهش‌های ۷۵ نقطه پایه نیست. او تأکید کرد که اقتصاد آمریکا دچار اختلال نیست و فعلاً متعهد به مخالفت مجدد در نشست دسامبر نشده است، زیرا شرایط ممکن است تغییر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار پول آمریکا نرخ‌ها را بالا نگه می‌دارد

دلار آمریکا همچنان مورد توجه بازار است؛ زیرا معامله‌گران در حال بررسی این موضوع هستند که آیا فدرال رزرو واقعاً نیاز دارد نرخ بهره را به محدوده ۳.۰۰ تا ۳.۲۵ درصد کاهش دهد یا خیر. یکی دیگر از عواملی که به تقویت دلار کمک می‌کند، شرایط فشرده بازار پول ایالات متحده است؛ به‌ویژه در شرایطی که وزارت خزانه‌داری آمریکا در حال بازسازی موجودی نقدی خود است. در غیاب داده‌های رسمی، تمرکز این هفته بر اطلاعات منتشرشده از سوی بخش خصوصی درباره بازار کار آمریکا خواهد بود. دلار آمریکا: تمرکز بر بازار پول ارزهای پرریسک برخلاف انتظار، پس از توافق آتش‌بس تجاری یک‌ساله میان آمریکا و چین در هفته گذشته، افزایش قابل‌توجهی نداشته‌اند. به نظر می‌رسد دو عامل اصلی در حال حاضر باعث شده‌اند که دلار همچنان در مرکز توجه بازار باقی بماند: عامل اول، بازنگری بازار در خصوص میزان کاهش نرخ بهره توسط فدرال رزرو پس از کنفرانس مطبوعاتی هفته گذشته جروم پاول است. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر به ۶۶٪ رسیده و ممکن است بسته به داده‌های این هفته کاهش بیشتری یابد. تمرکز اکنون بر داده‌های بخش خصوصی است. امروز شاخص ISM بخش تولید برای ماه نوامبر منتشر می‌شود که شامل مؤلفه اشتغال نیز هست. هنوز مشخص نیست که آیا فردا داده‌های فرصت‌های شغلی JOLTS منتشر خواهند شد یا خیر اما گزارش ماهانه ADP در روز چهارشنبه احتمالاً مهم‌ترین عامل محرک بازار در این هفته خواهد بود — و شاید بهترین فرصت برای بازگشت روند نزولی دلار. همه این موارد در حالی مطرح می‌شود که اطلاعات بیشتری درباره اختلاف‌نظر شدید میان اعضای فدرال رزرو در خصوص تصمیم به کاهش نرخ بهره منتشر شده است. روز جمعه، دو مقام فدرال رزرو — لوری لوگان و بث هامک — اعلام کردند که اگر حق رأی داشتند، با کاهش نرخ بهره در هفته گذشته مخالفت می‌کردند. این دو نفر سال آینده به کمیته بازار آزاد (FOMC) ملحق خواهند شد. در این هفته، ترکیبی از سخنرانان با دیدگاه‌های داویش و هاوکیش از فدرال رزرو در برنامه هستند. عامل دوم، فشردگی در بازار پول ایالات متحده است. فدرال رزرو در چارچوب سیاست انقباضی خود، ذخایر بانکی را در سال جاری کاهش داده و وزارت خزانه‌داری نیز در حال افزایش موجودی حساب عمومی خود از ۳۰۰ میلیارد دلار به ۹۵۰ میلیارد دلار است. در شرایطی که قبلاً نقدینگی مازاد وجود داشت، اکنون به نظر می‌رسد بازار پول آمریکا با کمبود مواجه شده است — که نمونه آن در داده‌های روز جمعه دیده شد، جایی که بانک‌ها ۵۰ میلیارد دلار از تسهیلات ریپو شبانه فدرال رزرو برداشت کردند. این بانک‌ها برای این تأمین مالی نرخ ۴.۰۰٪ پرداخت کردند، در حالی که نرخ بازار باید در میانه محدوده ۳.۷۵ تا ۴.۰۰٪ باشد. شرایط فشرده بازار پول معمولاً از دلار حمایت می‌کند، و باید دید آیا این مشکل در تأمین مالی دلاری به صورت بین‌المللی نیز گسترش می‌یابد یا خیر — برای مثال، بانک‌هایی که یورو را با دلار مبادله می‌کنند. اگر چنین اتفاقی بیفتد، تأثیر منفی قابل‌توجهی بر EURUSD خواهد داشت، هرچند هنوز نشانه‌ای از آن دیده نمی‌شود. انتظار می‌رود شاخص دلار در محدوده بالای سه‌ماهه اخیر خود، یعنی نزدیک ۱۰۰.۰۰ تا ۱۰۰.۲۵ باقی بماند، مگر اینکه داده‌های بازار کار آمریکا بتوانند احتمال کاهش نرخ بهره در دسامبر را مجدداً تقویت کنند. یورو: کاهش نوسانات سطوح نوسان معامله‌شده در بازار اختیار معامله فارکس می‌تواند نشان دهد که آیا سرمایه‌گذاران دیدگاه فعالی دارند یا صرفاً موقعیت‌های قبلی خود را حفظ کرده‌اند. نوسان معامله‌شده سه‌ماهه EURUSD همچنان در حال کاهش است و اکنون به زیر ۶٪ رسیده. به‌سختی می‌توان دید که چه عاملی می‌تواند مانع از افت بیشتر آن تا کف‌های تابستان ۲۰۲۴ در سطح ۵.۳۰٪ شود. همچنین، بازگشت ریسک ریورسال سه‌ماهه EURUSD به حالت خنثی (پس از انحراف ۱٪ به نفع خرید EURUSD در ماه مه) نشان می‌دهد که صعودی‌های EURUSD تقریباً تسلیم شده‌اند. اجماع بازار برای پایان سال سطح ۱.۱۸ را پیش‌بینی می‌کند. ما (تیم تحلیل ING) معتقدیم EURUSD می‌تواند کمی بیشتر از این سطح رشد کند، اگر فدرال رزرو موضع کاهشی‌تری (داویش‌تر) اتخاذ کند — اما این دیدگاه‌ها تحت فشار هستند. انتظار می‌رود داستان دلار همچنان محرک اصلی EURUSD در این هفته باشد. با این حال، در منطقه یورو، برنامه سخنرانی‌های متعدد از سوی مقامات بانک مرکزی اروپا داریم. این برنامه با سخنرانی فیلیپ لین، اقتصاددان ارشد بانک اروپا، در ساعت ۱۳:۰۰ به وقت اروپای مرکزی آغاز می‌شود. با این حال، به نظر نمی‌رسد که مواضع بانک مرکزی اروپا بتوانند کمکی به EURUSD کنند. بحث‌ها بیشتر حول این محور است که آیا تورم منطقه یورو کمتر از انتظار خواهد بود و آیا بانک مرکزی اروپا به کاهش نرخ دیگری نیاز دارد یا خیر. ما احتمال می‌دهیم که سطح ۱.۱۵۰۰ کف محدوده EURUSD در این هفته باشد، البته به شرطی که داده‌های اشتغال آمریکا کمی ضعیف‌تر از انتظار باشند و فضای تنفسی ایجاد کنند. پوند: داغ شدن بحث کاهش نرخ بهره بازارهای مالی به‌شدت درباره احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان در همین پنج‌شنبه هیجان‌زده شده‌اند. چند مؤسسه سرمایه‌گذاری بزرگ اخیراً پیش‌بینی خود را به کاهش نرخ در همین هفته تغییر داده‌اند. احتمال کاهش نرخ بهره که در ابتدای ماه اکتبر تنها ۶٪ بود، اکنون به ۲۹٪ رسیده است. همان‌طور که اقتصاددان ما در بریتانیا، جیمز اسمیت، نوشته است، ما معتقدیم بانک انگلستان ترجیح می‌دهد تا انتشار بودجه پاییزه در اواخر ماه جاری صبر کند و سپس تصمیم‌گیری کند. با توجه به اینکه نرخ نهایی بانک مرکزی انگلستان برای تابستان آینده در سطح ۳.۲۵٪ قیمت‌گذاری شده، توجیهی برای کاهش قابل‌توجه ارزش پوند بر اساس چرخه کاهش نرخ کمتر از انتظار وجود ندارد. EURGBP ممکن است این هفته کمی کاهش یابد اگر بانک انگلستان بخشی از مواضع هاوکیش (انقباضی) خود در تابستان را حفظ کند. اما احتمالاً در محدوده ۰.۸۷۳۰ تا ۰.۸۷۵۰ دوباره شاهد بازگشت تقاضا خواهیم بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پاول، رئيس فدرال رزرو: شرکت‌های هوش مصنوعی واقعاً سودآورند

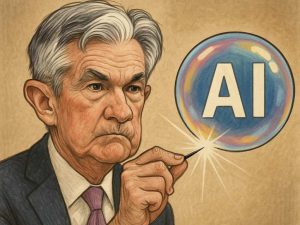
رئیس فدرال رزرو، جروم پاول، در پاسخ به این پرسش که آیا رونق فعلی در حوزه هوش مصنوعی شبیه به حباب دات‌کام است، گفت: «این موضوع متفاوت است، چون شرکت‌هایی که ارزش‌گذاری بالایی دارند، واقعاً درآمد دارند.» او نام هیچ شرکتی را نبرد، اما پیامش روشن بود: رهبران فعلی موج هوش مصنوعی سودآور، دارای سرمایه کافی و دارای جریان نقدی واقعی هستند. واقعیت‌های پشت اظهارات پاول درباره سودآوری هوش مصنوعی: مایکروسافت: بیش از ۲۷ میلیارد دلار سود فصلی، با سرمایه‌گذاری گسترده در مراکز داده برای هوش مصنوعی آلفابت (گوگل): ۳۵ میلیارد دلار سود فصلی، با هدف سرمایه‌گذاری بیش از ۹۰ میلیارد دلار در سال ۲۰۲۵ آمازون: در مسیر صرف ۱۲۵ میلیارد دلار در سال جاری، عمدتاً برای زیرساخت‌های ابری و هوش مصنوعی انویدیا: بیش از ۲۶ میلیارد دلار سود فصلی با رشد تقاضا برای چیپ‌های AI متا (فیسبوک): برنامه‌ریزی برای ۷۰ تا ۷۲ میلیارد دلار هزینه سرمایه‌ای در سال جاری این داده‌ها نشان می‌دهند که برخلاف استارتاپ‌های دات‌کام، شرکت‌های AI امروزی کسب‌وکارهایی با حاشیه سود بالا و درآمد قابل اندازه‌گیری هستند. دیدگاه خوش‌بینانه: بهره‌وری و بازده سرمایه‌گذاری (ROI) در AI تحقیقات نشان می‌دهد که استفاده از ابزارهای AI در مراکز تماس، بیش از ۱۰٪ افزایش بهره‌وری داشته است. مک‌کینزی تخمین می‌زند که AI مولد می‌تواند سالانه چند تریلیون دلار به تولید جهانی اضافه کند. OpenAI حدود ۱۳ میلیارد دلار درآمد سالانه دارد و بین ۳۰ تا ۴۰ میلیون کاربر پرداخت‌کننده دارد. Google Gemini صدها میلیون کاربر جهانی دارد. دیدگاه منتقدان: هزینه‌های بالا و بازدهی نامشخص تنها درصد کمی از شرکت‌ها بازده مالی مشخصی از پروژه‌های AI گزارش کرده‌اند. هزینه‌های زیرساختی بالا و مصرف انرژی زیاد، مقیاس‌پذیری را کند کرده‌اند. کاهش هزینه آموزش مدل‌ها ممکن است حاشیه سود ارائه‌دهندگان خدمات AI را کاهش دهد. مواردی که بازدهی واقعی دارند: اتوماسیون خدمات مشتری کدنویسی با کمک AI ابزارهای بازاریابی و تولید محتوا تحلیل داده و جستجوی سازمانی مواردی که هزینه‌بر یا نامشخص‌اند: پروژه‌های بزرگ بدون اهداف تجاری روشن محصولات مصرفی AI با مدل درآمدی ضعیف کمبود مراکز داده و هزینه‌های بالای انرژی دیدگاه سرمایه‌گذاری: تمایز بین سود واقعی و هیجان کاذب پاول به‌درستی اشاره کرده که شرکت‌های بزرگ AI سودآورند، اما در لایه‌های پایین‌تر این اکوسیستم، ریسک داغ شدن بیش‌ازحد بازار وجود دارد. سرمایه‌گذاران باید بین هزینه‌هایی که بازده فوری دارند و هزینه‌هایی که به آینده وابسته‌اند، تمایز قائل شوند. زمان‌بندی همچنان اهمیت دارد حتی اگر روند بلندمدت مثبت باشد، نقاط ورود به سهم‌هایی مانند انویدیا (NVDA) اهمیت زیادی دارند. اعداد رُند مانند ۲۰۰ دلار معمولاً سطوح روانی مهمی برای معامله‌گران هستند و ممکن است باعث نوسانات کوتاه‌مدت شوند. بر اساس ساختار نمودار فعلی، NVDA ممکن است تا ۱۹۴ یا حتی ۱۸۷ دلار اصلاح کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: چین، شریک غیرقابل اعتماد در بسیاری از حوزه‌هاست

بِسِنت، وزیر خزانه‌داری آمریکا، چین را در بسیاری از حوزه‌ها «شریکی غیرقابل اعتماد» توصیف کرد. او درباره احتمال اعمال تعرفه ۱۰ درصدی بر کانادا پس از اصلاحات پیشنهادی ریگان گفت: «خواهیم دید». وی همچنین اعلام کرد که برنامه‌ای برای حضور در جلسات دیوان عالی درباره سیاست‌های تجاری ندارد. بِسِنت افزود: اگر نرخ تورم در حال کاهش باشد، فدرال رزرو باید نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: احتمال کاهش نرخ بهره در دسامبر وجود دارد

میران، یکی از مقامات فدرال رزرو، اعلام کرد که احتمال کاهش دوباره نرخ بهره در ماه دسامبر وجود دارد. او گفت: «در ذهن من، پیش‌بینی‌ها نشان می‌دهند که کاهش دیگری ممکن است». وی هشدار داد که سیاست پولی محدودکننده، اقتصاد را در برابر شوک‌ها شکننده‌تر می‌کند و می‌تواند بازار کار را در معرض ریسک قرار دهد. او همچنین اظهار داشت که کارگران جوان می‌توانند جایگزین نیروی کار مهاجر از دست‌رفته شوند و تعرفه‌ها را عامل اصلی تورم نمی‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر از فد: انتظارات تورمی لنگر انداخته‌اند

باید سیاست‌گذاری را بر اساس آنچه داده‌ها به ما می‌گویند، پیش ببریم. می‌دانیم که بازار کار ضعیف بوده است. باید از تورم ناشی از تعرفه‌ها چشم‌پوشی کنیم. با حذف اثرات تورمی موقت، تورم شاخص هزینه‌های مصرف شخصی (PCE) در سطح ۲.۵ درصد قرار دارد. تورم در حال بازگشت به ۲ درصد است؛ بزرگترین نگرانی در حال حاضر بازار کار است. من همچنان از کاهش نرخ بهره در ماه دسامبر حمایت می‌کنم. ابهام در داده‌ها به شما نمی‌گوید که متوقف شوید. علی‌رغم تعطیلی دولت، ما داده‌های زیادی در اختیار داریم. بازار کار ضعیف است و تعرفه‌ها تأثیر جزئی بر تورم دارند. تمام پیش‌بینی‌های ما بازگشت تورم به سطح هدف را نشان می‌دهند. اگر رئیس‌جمهور از من بخواهد که رئیس فدرال رزرو شوم، قبول خواهم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هَمَک: سیاست فدرال رزرو به سختی انقباضی است؛ تورم گسترده‌تر از تأثیر تعرفه‌هاست

لورِت هَمَک، رئیس فدرال رزرو کلیولند، در تازه‌ترین سخنان خود نسبت به ریسک‌های دوگانه در مأموریت فدرال رزرو ؛ حفظ اشتغال کامل و کنترل تورم، هشدار داد و گفت: «در هر دو سمت مأموریت خود با چالش روبه‌رو هستیم.» هَمَک تأکید کرد که در تصمیم اخیر فدرال رزرو ترجیح می‌داد نرخ‌های بهره بدون تغییر باقی بمانند، زیرا شواهد کافی برای کاهش نرخ وجود نداشت: «من ترجیح می‌دادم این هفته نرخ‌ها ثابت بمانند؛ چراکه داده‌ها هنوز نشان نمی‌دهند نیاز به کاهش داریم.» او افزود که بازار کار نشانه‌هایی از ضعف تدریجی نشان می‌دهد، از جمله افزایش اعلامیه‌های تعدیل نیرو، اما همچنان سالم‌تر از آن است که نیاز به سیاست‌های انبساطی جدید داشته باشد. به گفته او، نرخ‌های کنونی در محدوده‌ای نزدیک به نرخ خنثی قرار دارند، اما سیاست پولی فدرال رزرو «در بهترین حالت، اندکی انقباضی است». هَمَک گفت: «برای پایین آوردن تورم باید سطحی از محدودیت پولی را حفظ کنیم. هنوز در مسیر کاهش پایدار تورم پیشرفت کافی حاصل نشده است.» او با اشاره به ترکیب پیچیده عوامل تورمی افزود که تعرفه‌ها تنها بخش کوچکی از مسئله هستند و عوامل دیگری همچون افزایش هزینه‌های برق، بیمه و خدمات نیز نقش پررنگی در حفظ فشارهای قیمتی دارند. هَمَک خاطرنشان کرد که در بخش خدمات اصلی به‌جز مسکن، پیشرفت بسیار اندکی در کاهش تورم دیده می‌شود و همین موضوع، همراه با اثر تعرفه‌ها، تصویری نگران‌کننده‌تر از پایداری تورم ترسیم می‌کند. در زمینه مصرف نیز، او ضمن تأیید قدرت نسبی تقاضا گفت داده‌ها نشان می‌دهند که اقتصاد آمریکا چهره‌ای K-شکل به خود گرفته است؛ به‌گونه‌ای که خانوارهای با درآمد بالا همچنان در حال هزینه‌کرد هستند، در حالی که طبقات پایین‌تر فشار بیشتری را احساس می‌کنند. هَمَک در پایان اشاره کرد که از ماه سپتامبر تاکنون نشانه‌های روشنی وجود ندارد که تغییرات بازار کار ناشی از کاهش تقاضا باشد، بلکه ممکن است بخشی از این تحولات ریشه در عوامل ساختاری مانند فناوری و سیاست‌های تجاری داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بُستیک: در نهایت از کاهش نرخ حمایت کردم

رافائل بُستیک، رئیس فدرال رزرو آتلانتا، در اظهاراتی تازه اعلام کرد که در نهایت از تصمیم این هفته برای کاهش نرخ بهره حمایت کرده است. او تأکید کرد واژه «در نهایت» کلید درک موضع اوست، زیرا تصمیم‌گیری در شرایط فعلی اقتصادی کار آسانی نیست. بُستیک گفت: «دو مأموریت اصلی فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — اکنون در تنش با یکدیگر قرار دارند. با این حال، همچنان احساس می‌کنم سیاست پولی در محدوده انقباضی قرار دارد و به همین دلیل از کاهش نرخ حمایت کردم.» وی افزود که کمتر از نیمی از فشارهای تورمی فعلی ناشی از تعرفه‌هاست و برای رساندن نرخ‌ها به سطح «خنثی» باید پیش از هر چیز پیشرفت بیشتری در مسیر کاهش تورم حاصل شود. رئیس فدرال رزرو آتلانتا همچنین با اشاره به تشبیه اخیر پاول درباره «حرکت در مه» گفت که این توصیف دقیقاً بیانگر فضای سیاست‌گذاری کنونی است: «ما کاملاً در تاریکی حرکت نمی‌کنیم، اما دید محدودی داریم و باید محتاط پیش برویم.» او با اشاره به توقف انتشار بسیاری از داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا، تأکید کرد که در شرایط فعلی، اطلاعات و آمار بانک‌های منطقه‌ای فدرال رزرو نقش بسیار مهمی در ارزیابی وضعیت اقتصاد ایفا می‌کند. او گفت: «داده‌های بانک‌های منطقه‌ای در حال حاضر منبعی کلیدی برای درک پویایی اقتصاد هستند، چراکه بسیاری از گزارش‌های رسمی دولت منتشر نمی‌شوند.» بُستیک همچنین در بخش دیگری از سخنان خود به تغییرات ساختاری بازار کار اشاره کرد و گفت بخشی از تحولات اخیر در اشتغال، ناشی از عواملی بنیادین نظیر پیشرفت فناوری، سیاست‌های مهاجرتی و تحولات تجاری جهانی است. به گفته او، این تغییرات ساختاری باعث شده الگوهای اشتغال، بهره‌وری و دستمزد در اقتصاد آمریکا با سرعتی متفاوت از چرخه‌های سنتی اقتصادی دگرگون شوند، و این مسئله تصمیم‌گیری فدرال رزرو در زمینه سیاست‌های پولی را پیچیده‌تر کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا استناد اشمید به «شرایط مالی» برای توقف کاهش نرخ بهره منطقی است

اختلاف نظر اخیر «جفری اشمید» رئیس فدرال رزرو کانزاس‌سیتی در نشست این هفته، توجه بسیاری از تحلیلگران را جلب کرده است. او از کاهش نرخ بهره حمایت نکرد و دلیل خود را به روشنی توضیح داد: «شرایط مالی» به‌قدر کافی انبساطی هستند. اصطلاح «شرایط مالی» در ادبیات فدرال رزرو در واقع کد واژه‌ای برای وضعیت بازار سهام و دسترسی به اعتبار است. به زبان ساده، اشمید می‌گوید رشد سریع قیمت سهام و فضای نسبتاً آسان تأمین مالی، خود عاملی است که اقتصاد را به حرکت درمی‌آورد و نیازی به کاهش بیشتر نرخ بهره نیست. بر اساس شاخصی که توسط گلدمن ساکس منتشر می‌شود، شرایط مالی آمریکا اکنون در آسان‌ترین سطح خود طی سه سال و نیم گذشته قرار دارد؛ سطحی که از سال ۱۹۹۰ تاکنون تنها دو بار (به‌استثنای دوران همه‌گیری) تجربه شده است. بانک ملی کانادا نیز یادآور می‌شود که در دوره‌های مشابه مانند سال‌های ۱۹۹۹ و ۲۰۱۸، فدرال رزرو در حال سیاست پولی انقباضی بود، اما اکنون در حالی سیاست انبساطی دارد که همان شرایط مالی آسان دوباره حاکم شده است. طبق مدل‌های خود فدرال رزرو، سطح فعلی شرایط مالی می‌تواند تا ۱ درصد به رشد اقتصادی ۱۲ ماه آینده اضافه کند. این امر به خودی خود مثبت است، اما وقتی با سایر عوامل محرک رشد ترکیب شود؛ مانند سرمایه‌گذاری‌های عظیم در حوزه هوش مصنوعی، اثر ثروت ناشی از رشد بازار سهام و سیاست‌های مالی انبساطی؛ خطر داغ شدن بیش از حد اقتصاد در سال ۲۰۲۶ کاملاً واقعی می‌شود. در کنار این موارد، باید احتمال شوک‌های عرضه ناشی از تعرفه‌ها و کاهش نیروی کار به‌دلیل محدودیت‌های مهاجرتی را نیز در نظر گرفت؛ عواملی که می‌توانند فشار تورمی را دوباره زنده کنند. به همین دلیل، بسیاری از تحلیلگران معتقدند استدلال اشمید برای احتیاط در کاهش نرخ بهره از منظر ثبات اقتصادی و کنترل تورم کاملاً منطقی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر