TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سهام بلک‌استون پس از وعده ترامپ برای ممنوعیت خرید مسکن سقوط کرد

ترامپ می‌گوید می‌خواهد مالکیت نهادی خانه‌های تک‌خانواری را ممنوع کند، اما آیا او قدرت انجام این کار را دارد؟ دونالد ترامپ، رئیس‌جمهور آمریکا، مدتی است که درباره بهبود مقرون‌به‌صرفه بودن مسکن صحبت می‌کند و ممکن است بالاخره گام‌هایی در این جهت بردارد. او در شبکه اجتماعی تروث سوشال (Truth Social) نوشت: «برای مدت‌های مدیدی، خرید و تملک خانه اوج رویای آمریکایی محسوب می‌شد. این پاداشی برای سخت‌کوشی و درست‌کاری بود، اما اکنون به دلیل تورم بی‌سابقه‌ای که جو بایدن و دموکرات‌های کنگره مسبب آن هستند، این رویای آمریکایی برای افراد بسیار زیادی، به‌ویژه جوانان آمریکایی، به‌طور فزاینده‌ای دور از دسترس شده است. به همین دلیل و دلایل بسیار دیگر، من فوراً اقداماتی را برای ممنوعیت خرید خانه‌های تک‌خانواری بیشتر توسط سرمایه‌گذاران نهادی بزرگ آغاز می‌کنم و از کنگره خواهم خواست که این موضوع را به صورت قانون تصویب کند. مردم در خانه‌ها زندگی می‌کنند، نه شرکت‌ها. من به این موضوع، از جمله پیشنهادهای بیشتر در زمینه مسکن و توانایی خرید و موارد دیگر، در سخنرانی خود در داووس طی دو هفته آینده خواهم پرداخت.» این موضوعی است که حامیان مسکن و جوانان را به‌طور فزاینده‌ای نگران کرده است. تصور کنید می‌خواهید برای تشکیل خانواده خانه‌ای بخرید و متوجه می‌شوید که شرکت‌های سهامی خاص (Private Equity) قیمتی بالاتر از شما پیشنهاد داده‌اند. شرکت بلک‌استون (Blackstone) به شدت وارد این کسب‌وکار شده و سهام آن در واکنش به این تیترها ابتدا ۸ درصد سقوط کرد، اما سپس بهبود یافت و به منفی ۴.۵ درصد رسید. بخشی از دلیل بازگشت قیمت این است که این ادعا احتمالاً یک مورد دیگر از «وعده‌های توخالی» (Smoke and mirrors) است. رئیس‌جمهور اختیار بسیار محدودی برای انجام یک‌جانبه این کار دارد. قوانین ملکی عمدتاً ایالتی هستند، بنابراین حتی فشار بر کنگره هم اثرات محدودی خواهد داشت. از این رو، ایده «ممنوع کردن» مالکیت شرکتی خیالی به نظر می‌رسد. از نظر نظارتی، او می‌تواند قوانین وام‌های مسکن با پشتوانه فدرال را سخت‌گیرانه کند یا با «فنی می» و «فردی مک» همکاری کند. این کار ممکن است خرید خانه‌های تک‌خانواری را برای مؤسسات گران‌تر کند، اما قطعاً به معنای ممنوعیت نیست. کنگره می‌تواند قوانین مالیاتی را امتحان کند، اما از نظر قانون اساسی، اعمال تغییرات در قوانین اوراق بهادار یا تجارت بین ایالتی دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

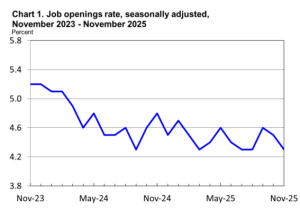
داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص سفارشات کارخانجات ایالات متحده – Factory Orders (اکتبر)

شاخص سفارشات کارخانجات ایالات متحده - Factory Orders (اکتبر) واقعی ..................... 1.3- درصد پیش‌بینی ................ 1.2- درصد قبلی ........................ 0.2 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

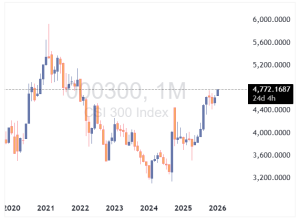
پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معامله‌گران برای واکنش به رأی دیوان عالی درباره تعرفه‌ها آماده می‌شوند

دیوان عالی روز جمعه را به عنوان «روز اعلام نظر» تعیین کرده است؛ استراتژی معاملاتی چیست؟ چشم‌ها به دیوان عالی ایالات متحده دوخته شده است. در آینده‌ای نه‌چندان دور، بازارها با تیترهای خبری مربوط به تصمیم دیوان عالی آمریکا در خصوص تعرفه‌ها مواجه خواهند شد. از نظر فنی، آن‌ها تا اواخر ژوئن برای صدور حکم فرصت دارند، اما از آنجا که این یک رسیدگی تسریع‌شده بود، احتمالاً حکم بسیار زودتر صادر می‌شود. بر اساس برنامه دادگاه، به نظر می‌رسید که اولین گزینه هفته ۱۹ ژانویه باشد، اما امروز برنامه تغییر کرد و روز جمعه به عنوان «روز تصمیم‌گیری» اعلام شد. نحوه عملکرد دادگاه معمولاً بدین صورت است که ۱ تا ۳ روز قبل اطلاع می‌دهند که تصمیمی در راه است، اما مشخص نمی‌کنند که مربوط به کدام پرونده‌هاست. این می‌تواند مربوط به تعرفه‌ها باشد یا هزاران پرونده دیگر. ما باید تا زمان اعلام رسمی، که معمولاً ساعت ۱۰ صبح به وقت شرقی (ET) است، آماده باشیم. استدلال‌های مطرح شده در اوایل نوامبر نشان داد که دادگاه نسبت به اینکه ترامپ طبق قانون ۱۹۷۷ اختیار وضع تعرفه‌ها را داشته باشد، تردید دارد. سایت پیش‌بینی Kalshi شانس لغو تعرفه‌ها را ۷۰ به ۳۰ می‌داند؛ بنابراین این معیار خوبی است برای اینکه بدانیم بازار چه چیزی را پیش‌خور کرده است، اما ریسک‌ها بالاست. اگر تعرفه‌ها لغو شوند (برندگان احتمالی): ۱) خرده‌فروشانِ واردات‌محور (بهبود حاشیه سود ناخالص + افزایش قیمت کمتر): ۲) پوشاک و کفش (وابستگی شدید به تأمین کالا از خارج، حساسیت بالا به هزینه‌های تمام‌شده): ۳) کالاهای مصرفی اختیاری (اثر شبیه به کاهش مالیات برای کالاها): ۴) مسکن / زنجیره تأمین لوازم خانه (مواد اولیه + یراق‌آلات + لوازم خانگی): ۵) تولیدکنندگان پایین‌دستی (مصرف‌کنندگان بزرگ فلزات؛ تعرفه برای آن‌ها هزینه است): ۶) خودرو و زنجیره تأمین برون‌مرزی (تولیدکنندگان آمریکای شمالی / جهانی): ۷) ارزهای پیمان USMCA: می‌توانید پزوی مکزیک (MXN) یا دلار کانادا (CAD) یا ETFهای کشوری مثل EWW (مکزیک) و EWC (کانادا) را بخرید. اگر تعرفه‌ها تأیید شوند: اگر تعرفه‌ها پابرجا بمانند، ممکن است شاهد نفع بردن نمادهای فولادی باشید، اما آن‌ها تحت تعرفه‌های جداگانه بخش ۲۳۲ محافظت می‌شوند که در خطر حکم دادگاه نیستند. همچنین یکی از شفاف‌ترین معاملات روی حکم تعرفه، طلا است؛ اگر تعرفه‌ها لغو شوند طلا باید تضعیف شود و اگر تأیید شوند، قیمت آن جهش خواهد کرد. نکات ظریف زیادی وجود دارد، از جمله اینکه آیا دیوان عالی مسیرهای دیگری را باز می‌گذارد و آیا تعرفه‌ها استرداد می‌شوند (که بعید است)، اما این موضوعی است که باید در دو روز آینده به آن فکر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت xAI با حمایت غول‌های فناوری ۲۰ میلیارد دلار سرمایه جذب کرد

شرکت xAI متعلق به ایلان ماسک در دور تأمین مالی سری E موفق به جذب ۲۰ میلیارد دلار سرمایه شد. سرمایه‌گذاران استراتژیک این دور شامل انویدیا و سیسکو اینوستمنتس هستند. همچنین سایر سرمایه‌گذارانی که در این دور مشارکت داشتند عبارتند از: Valor Equity Partners، StepStone Group، شرکت مدیریت و تحقیقات فیدلیتی، سازمان سرمایه‌گذاری قطر (QIA)، MGX و گروه سرمایه بارون. این شرکت اعلام کرده است که اکنون حدود ۶۰۰ میلیون کاربر فعال ماهانه دارد و مدل هوش مصنوعی Grok 5 در حال حاضر در مرحله آموزش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریک ریدر هشدار داد که دوران پول مفت در بازار تمام شده است

ریک ریدر (Rick Rieder) از بلک‌راک: کازینوی پول مفت تعطیل شده است؛ این نقشه راه سال ۲۰۲۶ است. جنگ تورم به پایان رسیده، اما یک «چاله در بازار کار» در شرف بلعیدن اقتصاد است. اگر بین سال‌های ۲۰۲۰ تا ۲۰۲۵ احساس می‌کردید یک معامله‌گر نابغه هستید، ریک ریدر یک واقعیت تلخ را به شما یادآوری می‌کند: شما در کازینویی قدم می‌زدید که تمام میزهایش برنده بودند. مدیر ارشد سرمایه‌گذاری درآمد ثابت جهانی در بلک‌راک (و نامزد ریاست فدرال رزرو) در آخرین یادداشت خود برای چشم‌انداز ۲۰۲۶ استدلال می‌کند که استراتژی «بخر و فراموش کن» (set it and forget it) و تکیه بر بتای بازار مرده است. در چرخه قبلی، ۹۰ درصد شرکت‌های S&P بازده مثبت داشتند؛ اما با پایان سال ۲۰۲۵، ۴۰ درصد از شاخص سال را با بازده منفی به پایان رساندند. ریدر می‌گوید سال ۲۰۲۶ سال «سرمایه‌گذاری است، نه قمار کردن.» در ادامه نکات کلیدی چشم‌انداز او آمده است: ۱. تورم جنگ دیروز است؛ نگرانی جدید «نیروی کار» است. ریدر می‌گوید طوفان تورم گذشته است. او اشاره می‌کند که تورم بخش مسکن تعدیل شده و نوسانات هسته (Core volatility) به هنجارهای سال‌های ۱۹۹۰ تا ۲۰۲۰ بازگشته است. او نگران مارپیچ تعرفه‌ها هم نیست و آن را یک شوک مقطعی می‌داند، نه یک عامل پایدار. سردرد واقعی سال ۲۰۲۶ چیست؟ بازار کار. تعدیل نیروها اکنون بیشتر حول محور «کارایی» (کاهش هزینه) است تا ضعف دوره‌ای اقتصاد. استخدام در بخش بهداشت و درمان ضعف سایر بخش‌ها را پنهان کرده است. بدون در نظر گرفتن این بخش، رشد اشتغال منفی است. با کاهش رشد دستمزدها و کند شدن استخدام، ریدر استدلال می‌کند که فدرال رزرو باید از سیاست‌های انقباضی فاصله بگیرد تا از «آسیب غیرضروری» جلوگیری کند. ۲. داستان هوش مصنوعی از «درآمد» به «حاشیه سود» تغییر می‌کند. این جالب‌ترین بخش یادداشت است. ریدر معتقد است ما وارد فاز جدیدی می‌شویم که در آن هوش مصنوعی یک انقلاب کاهش هزینه است. شرکت‌ها صراحتاً از فناوری برای کاهش تعداد کارکنان استفاده می‌کنند. او محاسبات سرانگشتی بزرگی ارائه می‌دهد: «اگر هوش مصنوعی بتواند سهم نیروی کار از هزینه‌های شرکتی را حتی ۵ درصد کاهش دهد... این امر می‌تواند تقریباً ۱.۲ تریلیون دلار صرفه‌جویی سالانه در هزینه‌های نیروی کار ایجاد کند.» او ارزش فعلی این صرفه‌جویی‌ها را ۸۲ تریلیون دلار تخمین می‌زند. معامله درست در اینجا فقط خریدن شرکت‌های فروشنده چیپ نیست؛ بلکه خرید شرکت‌هایی است که از فناوری برای کاهش بی‌رحمانه هزینه‌ها و افزایش حاشیه سود استفاده می‌کنند؛ چیزی که ما مدت‌هاست استدلال می‌کنیم «برنامه اصلی و کشنده» هوش مصنوعی است. ۳. رژیم اقتصاد کلان ۲۰۲۶: «پراکندگی» (Dispersion) ما با سالی روبرو هستیم که رشد واقعی ۲ درصد است (به لطف مخارج سرمایه‌ای هوش مصنوعی)، اما با هزینه سرمایه بسیار بالاتر. ریدر هشدار می‌دهد که این محیط ریسک‌های خاص (Idiosyncratic) را بازمی‌گرداند. شما شاهد نکول‌ها و کاهش رتبه‌های اعتباری بیشتری خواهید بود، حتی اگر تولید ناخالص داخلی (GDP) در تیتر اخبار خوب به نظر برسد. این پایان دورانی است که موج بالا آمده، همه قایق‌ها را با خود بالا می‌برد. ریدر برای بقا در این تلاطم‌ها به دنبال درآمد پایدار است: اوراق با درآمد ثابت باکیفیت: او اوراق درجه سرمایه‌گذاری (Investment grade) را می‌پسندد و به‌طور خاص به دنبال وام‌های مسکن و دارایی‌های اوراق بهادارسازی‌شده برای بازدهی بالاتر نسبت به خزانه‌داری است. اعتبار تاکتیکی: او به دنبال خرید در کف قیمتی (Buy the dip) در زمان عرضه سنگین به بازار است (به‌ویژه از سوی شرکت‌های فناوری بزرگ و صادرکنندگان زیرساخت). اوراق با بازده بالا (High Yield) به صورت گزینشی: از اوراق بنجل (Junk) دوری کنید. به ترازنامه‌های قوی بچسبید. بدهی بازارهای نوظهور (EM): او در اینجا ارزش‌هایی را به‌عنوان تنوع‌بخشی می‌بیند و اشاره می‌کند برخی بانک‌های مرکزی در این بازارها در کاهش نرخ بهره پیشرو هستند. سهام: تمرکز بر «سمت درست» انقلاب هزینه هوش مصنوعی. شرکت‌هایی با جریان نقدی پایدار که واقعاً از هوش مصنوعی برای اصلاح حاشیه سود خود استفاده می‌کنند، نه آن‌هایی که فقط در تماس‌های درآمدی کلمه «AI» را به زبان می‌آورند. نتیجه‌گیری پیام ریدر روشن است: دوران بتای آسان (سود راحت از کل بازار) تمام شده است. سال ۲۰۲۶ سالِ انتخاب دقیق، صبر و اجازه دادن به سود مرکبِ درآمدهای باکیفیت برای انجام کارهای سخت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تراشه‌های جدید انویدیا ۱۰ برابر کارآمدتر از نسل‌های قبلی هستند

جنسن هوانگ، مدیرعامل انویدیا اعلام کرد که تراشه‌های جدید ۱۰ برابر کارآمدتر از نمونه‌های پیشین هستند. او با اشاره به نیاز حیاتی به تأمین نیرو گفت: «ما آرزو می‌کردیم انرژی بیشتری در اختیار داشتیم؛ ما باید در تمام انواع انرژی سرمایه‌گذاری کنیم.» هوانگ همچنین تأکید کرد که تقاضای شدیدی از سوی مشتریان چینی وجود دارد. وی در خصوص تعاملات سیاسی افزود که پکن از طریق شرکت‌ها ارتباط برقرار خواهد کرد و انویدیا به‌طور مستقیم با دولت چین در ارتباط نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا سهام آمازون در سال ۲۰۲۶ به مسیر صعودی بازگشته است؟

سهام آمازون (AMZN) تا بدین‌جای سال ۲۰۲۶، یک «معامله جبرانی» (catch-up trade) بوده است. این سهم در سال ۲۰۲۵ تقریباً بدون تغییر بود، اما از ابتدای امسال تاکنون ۴.۳ درصد رشد کرده است. آمازون سال گذشته سرمایه‌گذاران را ناامید کرد. با وجود هم‌افزایی‌های آشکار بین آمازون و هوش مصنوعی و اینکه سرویس‌های وب آمازون (AWS) یکی از بزرگترین ذینفعان هزینه‌های هوش مصنوعی است، سهام این شرکت در سال ۲۰۲۵ عملاً درجا زد. اما به نظر می‌رسد شرایط در حال تغییر است. سهام این شرکت امروز ۳.۴۹ درصد و در مجموعِ امسال بیش از ۴ درصد افزایش یافته است. این رشد، قیمت سهام را به بالاترین سطح از ۱۱ نوامبر رسانده است، اما آنچه اهمیت دارد سرعت این حرکت است که نشان‌دهنده هجوم سرمایه‌گذاران است. ریسک موجود این است که این رشد بیشتر شبیه به «سراب» باشد تا اینکه بر پایه متغیرهای بنیادی (Fundamentals) استوار باشد. افزایش قیمت سهام ممکن است ناشی از بازتوزیع پرتفوی صندوق‌های پوشش ریسک (Hedge Funds) در بخش تکنولوژی یا گروه هفت شگفت‌انگیز (Mag7) باشد. با این حال، پیش‌بینی می‌شود درآمد تبلیغات در سال ۲۰۲۶ به ۸۰ تا ۸۵ میلیارد دلار برسد. نکته حیاتی اینجاست که این درآمد دارای حاشیه سود عملیاتی بالای ۵۰ درصد است. از آنجا که درآمد تبلیغات سریع‌تر از کسب‌وکار اصلی خرده‌فروشی رشد می‌کند (۲۰ درصد در برابر ۸ درصد)، به طور طبیعی حاشیه سود کلی شرکت را بالا می‌کشد. پس از کندی در سال‌های ۲۰۲۴ و ۲۰۲۵، رشد درآمد AWS در سال ۲۰۲۶ مجدداً به بالای ۳۰ درصد خواهد رسید. توسعه عظیم زیرساخت‌ها (دو برابر کردن ظرفیت برق) بالاخره پاسخگوی انباشت تقاضای هوش مصنوعی است که از مرحله «آموزش» به «استنتاج» (Inference) حرکت می‌کند. با مقیاس‌پذیری این بارهای کاری محاسباتی سنگین، اهرم عملیاتی در بخش ابری بازمی‌گردد. واژه پرطرفدار امسال «هوش مصنوعی فیزیکی» (Physical AI) است که رهبران انویدیا و AMD در اوایل ۲۰۲۶ بر آن تأکید دارند. چه کسی بیشتر از آمازون می‌تواند از این موضوع سود ببرد؟ اگر آن‌ها بتوانند برای تکمیل سفارش‌ها به جای نیروی انسانی از رباتیک استفاده کنند، حاشیه سود خرده‌فروشی می‌تواند جهش فوق‌العاده‌ای داشته باشد. این شرکت امیدوار است تا سال ۲۰۲۷، هزینه هر بسته را ۰.۳۰ دلار کاهش دهد که تأثیر عظیمی بر سود خالص خواهد داشت. این سهم در حال حاضر با نسبت قیمت به درآمد (P/E) ۳۰ بر اساس سود اجماعی ۸.۱۰ دلاری سال ۲۰۲۶ و ۲۴.۵ بر اساس سود ۹.۸۰ دلاری سال ۲۰۲۷ معامله می‌شود. این در مقایسه با میانگین ۵ ساله (۵۵ برابر) و میانگین ۱۰ ساله (۷۵ برابر) بسیار پایین‌تر است. بدیهی است که با بزرگ شدن شرکتی مثل آمازون، کندی رشد اجتناب‌ناپذیر است، اما این یک شرکت همه‌جا‌حاضر است که یک خندق اقتصادی (Moat) باورنکردنی در حمل‌ونقل و لجستیک ایجاد کرده است. یک تجدید ارزیابی (Re-rate) به ضریب ۳۵، قیمت را به ۲۸۳ دلار به ازای هر سهم می‌رساند. عامل بازدارنده ممکن است مخارج سرمایه‌ای (Capex) باشد، چرا که شرکت سال گذشته ۱۲۵ میلیارد دلار هزینه کرده و امسال نیز برنامه ۱۳۰ میلیارد دلاری دارد. ما قبلاً هم شاهد بودیم که بدبینان در چنین دوره‌هایی انتقاد می‌کنند، اما پس از آن بازدهی عظیمی از سرمایه‌گذاری‌هایی مانند پرایم و AWS حاصل شده است. حرکت هوشمندانه دیگر شرکت، ورود به حوزه هوش مصنوعی با خرید ۴ میلیارد دلار از سهام Anthropic در سال ۲۰۲۳ و سرمایه‌گذاری دوم در نوامبر ۲۰۲۴ بود. مشخص نیست آمازون چه مقدار از این شرکت را تصاحب کرده، اما Anthropic به‌ویژه نزد برنامه‌نویسان بسیار محبوب است. این سرمایه‌گذاری احتمالاً همین حالا نیز برنده بزرگی است (احتمالاً ۱۵ تا ۲۰ درصد آن را در اختیار دارند) و نشان می‌دهد که آمازون در هوش مصنوعی به سمت آینده بازار حرکت می‌کند. در مجموع، رشد درآمد AWS دوباره به بالای ۳۰ درصد شتاب گرفته، تبلیغات اکنون یک غول ۸۰ میلیارد دلاری با حاشیه سود بالاست، و حاشیه سود خرده‌فروشی با پتانسیل بالای «هوش مصنوعی فیزیکی» در حال ثبات است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی سهام آسیا؛ دلار آمریکا ضعیف شد، چین در اوج چهار ساله

بازارهای مالی آسیا روز دوشنبه ۵ ژانویه ۲۰۲۶ با رشد سهام و تضعیف دلار آمریکا همراه شدند. شاخص‌های چین به بالاترین سطح چهار ساله رسیدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا مورگان استنلی معتقد است که بازار سهام هنوز پتانسیل صعود دارد؟

مورگان استنلی شش عامل محرک صعودی را که بازارها ممکن است برای سال 2026 دست کم گرفته‌اند، شناسایی کرده است. چارچوب مورگان استنلی بر ذهنیت خرید در زمان افت تأکید دارد و رشد قوی درآمدها، تسهیل سیاست‌ها و بهره‌وری ناشی از هوش مصنوعی را به عنوان عوامل حمایت‌کننده از ارزیابی‌های بالا و هدف 7800 برای SP 500 در سال 2026 معرفی می‌کند، که نشان‌دهنده پتانسیل بیشتر با وجود نگرانی‌های مربوط به اواخر چرخه است. خلاصه: • مورگان استنلی پیش‌بینی می‌کند که بازار سهام تا سال 2026 به سمت صعود ادامه خواهد داد. • شش عامل ترکیبی به عنوان محرک‌های کمتر قیمت‌گذاری شده توسط بازارها شناسایی شده است. • رشد EPS در میانه‌های دهه پیش‌بینی شده است که چشم‌انداز صعودی را تقویت می‌کند. • تسهیل سیاست‌ها و کاهش مقررات از ارزیابی‌ها حمایت می‌کند. • هدف SP 500 به 7800 تعیین شده است. به گفته استراتژیست‌های مورگان استنلی، بازارهای سهام هنوز پتانسیل قابل توجهی برای صعود به سمت سال 2026 دارند. این بانک معتقد است که سرمایه‌گذاران اثر ترکیبی چندین نیروی محرکه قوی را که از دارایی‌های ریسک حمایت می‌کند، دست کم گرفته‌اند. با وجود سه سال متوالی بازده قوی در بازار سهام، این بانک بر این باور است که بازار گسترده‌تر برای یک بهبود مستمر آماده است و نه یک رکود قریب‌الوقوع. در یادداشتی استراتژی که روز دوشنبه منتشر شد، مایک ویلسون، استراتژیست ارشد سهام ایالات متحده، گفت که در حالی که عوامل صعودی فردی به طور گسترده‌ای مورد بحث قرار گرفته‌اند، بازارها هنوز نتوانسته‌اند تأثیر تجمعی آن‌ها را به طور کامل قیمت‌گذاری کنند. این عوامل می‌توانند چرخه کنونی را تا سال 2026 ادامه دهند، به ویژه اگر شتاب درآمدها حفظ شود و سیاست‌های پولی بیشتر حمایتی شود. 1. درآمدها: مورگان استنلی انتظار دارد که رشد درآمد به میانه‌های دهه برسد که با عملکرد تاریخی قوی سهام سازگار است. 2. کاهش مقررات: تغییرات آتی در قوانین سرمایه‌گذاری بانکی می‌تواند بهبود قابل توجهی در بهره‌وری سرمایه بانک‌ها ایجاد کند. 3. سیاست پولی: پیش‌بینی می‌شود که نرخ خزانه‌داری 10 ساله آمریکا به زیر 3.75 درصد کاهش یابد. 4. پذیرش هوش مصنوعی: تجزیه و تحلیل داخلی نشان می‌دهد که سهم فزاینده‌ای از کسب‌وکارها در حال گزارش حاشیه سود بهتر از طریق پیاده‌سازی هوش مصنوعی هستند. 5. عوامل کلان: پیش‌بینی می‌شود که قیمت نفت و دلار آمریکا ادامه به کاهش داشته باشند. 6. ارزیابی‌ها: شرایط تاریخی برای گسترش چندگانه مساعد است. مورگان استنلی به طور خاص بر روی بخش‌های مالی، بهداشت و درمان، کالاهای مصرفی، صنایع و سهام کوچک تمرکز دارد و هدف SP 500 خود را برای سال 2026 بر روی 7800 قرار داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مرسدس‌بنز از سیستم رانندگی خودکار سطح ۲ انویدیا بهره می‌برد

انویدیا در یک مجموعه اعلامیه گسترده، مدل‌های جدید Nemotron را برای گفتار، بازیابی چندوجهی و ایمنی معرفی کرد و هم‌زمان از مدل‌های بنیادین Cosmos با قابلیت استدلال شبیه انسان پرده برداشت. جنسن هوانگ، مدیرعامل انویدیا، همچنین پردازنده جدید Vera با ۸۸ هسته Arm و شش تراشه تازه برای ابررایانه‌های Vera Rubin را معرفی کرد و گفت طراحی Rubin اکنون وارد تولید کامل شده است. در بخش خودرو، نرم‌افزار NVIDIA DRIVE AV برای نخستین‌بار روی مرسدس‌بنز CLA عرضه شد و قابلیت رانندگی خودکار سطح ۲ پیشرفته را به جاده‌های آمریکا می‌آورد. هوانگ همچنین تأیید کرد که تقاضا برای تراشه H200 در چین بسیار قوی است و انویدیا «برای همه بازارها عرضه کافی دارد». مجوزهای صادراتی این تراشه نیز در حال بررسی دولتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط مادورو سود ۶۳ میلیارد دلاری برای غول‌های نفتی به ارمغان آورد

سرنگونی مادورو واکنشی فوری در بازار سهام داشت و شرکت‌های انرژی بهترین عملکرد را در شاخص S&P 500 ثبت کردند. دلیل این امر روشن است: بسیاری از این شرکت‌ها یا در گذشته با ونزوئلا در ارتباط بوده‌اند و یا در صورت بازگشت نفت این کشور به دست شرکت‌های آمریکایی، گزینه‌های اصلی برای فعالیت خواهند بود. در یک روز معاملاتی، ارزش بازار این شرکت‌ها مجموعاً ۶۲.۸ میلیارد دلار افزایش یافت. برندگان اصلی این جهش شامل شلمبرژه (SLB) با ۱۱.۹۷٪ رشد، هالیبرتون (HAL) و شورون (CVX) هستند. با این حال، تحلیلگران هشدار می‌دهند که سودآوری از نفت ونزوئلا یک چالش عظیم خواهد بود. نفت خام این کشور در مناطق کوهستانی محبوس است و زیرساخت‌هایی که زمانی ۳ میلیون بشکه در روز تولید می‌کردند، اکنون فرسوده یا نابود شده‌اند. استخراج ارزش واقعی از ماسه‌های نفتی ونزوئلا نیازمند بازسازی کامل زنجیره تأمین و سرمایه‌گذاری در حدود ۵۰۰ میلیارد دلار است. برخلاف نفت شیل که بازدهی سریعی دارد، فعالیت در ونزوئلا نیازمند مگا پروژه‌هایی است که راه‌اندازی آن‌ها نزدیک به یک دهه زمان می‌برد. به نظر می‌رسد جهش فعلی قیمت سهام ناشی از «شور و شوق غیرمنطقی» است و احتمالاً در روزهای آینده فروکش خواهد کرد؛ چرا که سرمایه‌گذاری در کانادا به دلیل ثبات بلندمدت و کیفیت نفت بهتر، همچنان منطقی‌تر از ریسک کردن در ونزوئلا است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام بانک‌های آمریکا به موج جدید سرمایه‌گذاری هوش مصنوعی تبدیل می‌شود

سهام بخش مالی آمریکا که در سال ۲۰۲۵ عملکرد درخشانی داشتند، سال ۲۰۲۶ را نیز قدرتمند آغاز کرده‌اند. آیا این بخش، «فرصت پنهان سرمایه‌گذاری در هوش مصنوعی» است؟ در حالی که بازار در سال ۲۰۲۵ بر سازندگان تراشه‌ها متمرکز بود، در سال ۲۰۲۶ توجه معامله‌گران به سمت «کسانی که از تراشه‌ها برای تعدیل نیرو استفاده می‌کنند» تغییر کرده است. بانک‌ها به دلیل داشتن دو ویژگی کلیدی، یعنی داده‌های حجیم و درهم‌ریخته و نیروی کار گران‌قیمت با کارهای تکراری، پذیرندگان اولیه فناوری هوش مصنوعی خواهند بود؛ موضوعی که می‌تواند باد موافقی برای افزایش سودآوری آن‌ها باشد. صندوق XLF (صندوق قابل معامله بخش مالی) با پیشتازی ولز فارگو و جی‌پی‌مورگان رشد ۱۳.۶ درصدی را تجربه کرده است. همچنین تحقیقات سیتی‌گروپ نشان می‌دهد که حدود ۵۴ درصد از نقش‌ها در بانکداری در معرض خطر جایگزینی با هوش مصنوعی هستند. اگر سیتی‌گروپ ۱۰ درصد از نیروی کار خود را کاهش دهد، می‌تواند سالانه ۲.۵ میلیارد دلار صرفه‌جویی کند. اگرچه این فناوری می‌تواند مدیریت ریسک و وام‌دهی را بهبود بخشد، اما ریسک فعلی این است که بازار تمام جنبه‌های مثبت افزایش سودآوری را پیش‌خور (Price in) کرده، بدون آنکه خطرات ناشی از افزایش بیکاری در اقتصاد کلان را در قیمت‌ها لحاظ کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ: کمبود تراشه حافظه بی‌سابقه است و قیمت گوشی‌ها را بالا می‌برد

یکی از مدیرعامل‌های سامسونگ اعلام کرد که صنعت فناوری با یک کمبود بی‌سابقه و شدید در تراشه‌های حافظه روبه‌روست؛ کمبودی که به گفته او، فشار قیمتی قابل‌توجهی ایجاد کرده و «اجتناب‌ناپذیر» است که هزینه تولید گوشی‌های هوشمند را افزایش دهد. سامسونگ که بزرگ‌ترین تولیدکننده تراشه‌های حافظه در جهان است، هشدار داده این بحران می‌تواند زنجیره تأمین جهانی را تحت تأثیر قرار دهد و قیمت نهایی محصولات الکترونیکی — از گوشی و لپ‌تاپ گرفته تا تجهیزات سرور — را بالا ببرد. به گفته مدیران این شرکت، تقاضای بالا برای هوش مصنوعی، مراکز داده و دستگاه‌های پیشرفته، در کنار محدودیت‌های تولید، باعث شده بازار با یکی از شدیدترین دوره‌های کمبود تراشه مواجه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صنعت کانادا همچنان در انقباض؛ PMI دسامبر برای یازدهمین ماه زیر 50 تثبیت شد

شاخص مدیران خرید بخش تولید کانادا در دسامبر اندکی بهبود یافت، اما همچنان در محدوده رکودی باقی ماند. آخرین نظرسنجی S&P Global نشان می‌دهد PMI تولیدی کانادا در ماه دسامبر به ۴۸٫۶ واحد رسید، در حالی که در ماه قبل ۴۸٫۴ بود؛ سطحی که برای یازدهمین ماه متوالی زیر مرز ۵۰ باقی مانده و به معنای ادامه انقباض در بخش تولید است. این داده‌ها تصویری نگران‌کننده از اقتصاد کانادا ترسیم می‌کنند؛ ترکیبی از رشد ضعیف، کاهش اشتغال و افزایش فشارهای قیمتی؛ الگویی که بیش از هر چیز به یک سناریوی «رکود تورمی» شباهت دارد و طبیعتاً برای بانک مرکزی کانادا خبر خوشایندی محسوب نمی‌شود. بررسی جزئیات گزارش نشان می‌دهد که تولید صنعتی با سرعت بیشتری کاهش یافته و سفارش‌های جدید نیز افت قابل‌توجهی را ثبت کرده‌اند. بازار کار تولیدی نیز همچنان در حال کوچک شدن است؛ به‌طوری‌که بنگاه‌ها برای یازدهمین ماه پیاپی به تعدیل نیروی انسانی ادامه داده‌اند. در همین حال، فشارهای قیمتی نه‌تنها کاهش نیافته بلکه شدت گرفته است: تورم قیمت فروش به بالاترین سطح شش‌ماهه رسیده و هزینه نهاده‌های تولید نیز رو به افزایش گذاشته است. عامل کلیدی پشت این واگرایی نامطلوب، طبق گزارش S&P Global، تعرفه‌های تجاری است. تعرفه‌ها از یک سو هزینه واردات را بالا برده‌اند و از سوی دیگر، با تضعیف تقاضا، به افت تولید و سفارش‌ها دامن زده‌اند. شرکت‌ها همچنین از طولانی‌تر شدن زمان تحویل نهاده‌ها خبر داده‌اند که عمدتاً به دلیل تأخیرهای گمرکی در واردات از آمریکا رخ داده است. فضای کلی حاکم بر بخش تولید، فضایی آکنده از عدم‌قطعیت است؛ عدم‌قطعیتی که مستقیماً بر تصمیم‌های سرمایه‌گذاری (Capex)، استخدام و حتی سطح موجودی انبارها سایه انداخته است. پل اسمیت، مدیر اقتصادی S&P Global، در توضیح این وضعیت می‌گوید اقتصاد تولیدی کانادا سال را در شرایطی سرد و کم‌رمق به پایان رسانده است؛ شرایطی که در آن هم تولید و هم سفارش‌های جدید در اغلب ماه‌های سال ۲۰۲۵ روندی نزولی داشته‌اند. به گفته او، تعرفه‌ها به موضوعی محوری در ذهن فعالان اقتصادی تبدیل شده و فضای عمومی عدم‌اطمینان همچنان سطح تولید فعلی و انتظارات آینده را تضعیف می‌کند. در نتیجه، بنگاه‌ها به‌طور طبیعی به سمت ساختارهای کم‌هزینه‌تر حرکت کرده‌اند؛ از کاهش ظرفیت نیروی کار گرفته تا کاهش موجودی انبار و محدود کردن خرید مواد اولیه. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ با وجود این نشانه‌های رکودی، بخش قیمتی تصویر متفاوتی ارائه می‌دهد. افزایش هزینه نهاده‌ها و رشد قیمت فروش نشان می‌دهد که بنگاه‌ها در حال انتقال مستقیم هزینه‌های ناشی از تعرفه‌ها به مصرف‌کننده نهایی هستند. این ترکیب؛ رشد ضعیف همراه با فشار تورمی، دقیقاً همان چیزی است که دست بانک مرکزی را برای کاهش نرخ بهره می‌بندد و سیاست‌گذاری پولی را پیچیده‌تر می‌کند. در بازار ارز نیز واکنش‌ها محدود اما قابل‌توجه بوده است. دلار آمریکا در برابر دلار کانادا در نخستین روز معاملاتی سال ۲۰۲۶ حدود ۱۶ پیپ تقویت شد، هرچند دلار کانادا در مجموع سال گذشته حدود ۵ درصد در برابر دلار آمریکا تضعیف شده بود. در مجموع، داده‌های دسامبر تأکید می‌کنند که مشکلات بخش تولید کانادا ساختاری و گذرا نیستند. یازده ماه انقباض متوالی، کاهش مستمر اشتغال و تشدید فشارهای قیمتی، همگی نشان می‌دهند که صنعت کانادا نه‌تنها از مسیر بهبود فاصله دارد، بلکه درگیر ترکیبی از ضعف تقاضا و شوک‌های هزینه‌ای است که خروج از آن بدون تغییر در فضای سیاست تجاری و کاهش عدم‌قطعیت، کار ساده‌ای نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر