TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازگشت قدرتمند بازارهای آسیا؛ نیکی و KOSPI جهش کردند

بازارهای سهام ژاپن و کره‌جنوبی امروز یکی از قدرتمندترین جهش‌های خود در هفته‌های اخیر را تجربه کردند؛ جایی که رشد سهام تکنولوژی، گزارش‌های مالی قوی بانک‌ها و بهبود سنتیمنت ریسک، موجی از خرید را در سراسر آسیا به راه انداخت. شاخص نیکی بیش از ۳ درصد و KOSPI نزدیک به ۵ درصد صعود کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

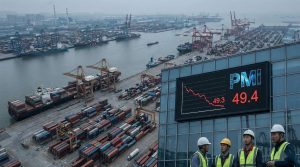
جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۱۵ ماه رشد پیاپی؛ صنعت الکترونیک متوقف نمی‌شود

میزان ارسال کامپیوترها و محصولات الکترونیکی در ماه نوامبر با رشد ۴.۹٪ نسبت به سال گذشته و ۰.۹٪ نسبت به ماه قبل به ۳۲ میلیارد دلار رسید — بالاترین سطح از سال ۲۰۰۸ تاکنون. این رشد، پانزدهمین افزایش ماهانه متوالی محسوب می‌شود و نشان‌دهنده روند پایدار تقاضا در این بخش است. از زمان همه‌گیری کرونا در سال ۲۰۲۰، میزان ارسال این محصولات ۲۵٪ افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل تا ۵۰ میلیارد دلار برای توسعه زیرساخت ابری جذب سرمایه می‌کند

در یک نگاه اوراکل قصد دارد ۴۵ تا ۵۰ میلیارد دلار در سال ۲۰۲۶ جذب کند. هدف: توسعه ظرفیت Oracle Cloud Infrastructure. تأمین مالی به‌صورت ترکیبی از سهام و بدهی انجام می‌شود. تمرکز بر حفظ رتبه اعتباری و قدرت ترازنامه اوراکل اعلام کرد قصد دارد در سال ۲۰۲۶ تا ۵۰ میلیارد دلار سرمایه جذب کند تا ظرفیت زیرساخت ابری خود را گسترش دهد. این سرمایه‌گذاری عظیم نشان‌دهنده رشد تقاضای قراردادی از سوی مشتریان بزرگ فناوری است، اما در کوتاه‌مدت نگرانی‌هایی درباره رقیق شدن سهام و افزایش بدهی شرکت ایجاد کرده است. جزئیات تأمین مالی اوراکل نیمی از سرمایه از طریق انتشار سهام شامل سهام عادی، اوراق قابل تبدیل، و برنامه تدریجی انتشار تا سقف ۲۰ میلیارد دلار نیمی دیگر از طریق اوراق قرضه ممتاز و بدون وثیقه انتشار اوراق فقط یک‌بار در اوایل سال ۲۰۲۶ انجام می‌شود.  هدف: پاسخ‌گویی به تقاضای قراردادی مشتریان بزرگ اوراکل اعلام کرده این سرمایه‌گذاری برای پاسخ‌گویی به تقاضای از پیش قراردادشده از سوی مشتریان بزرگ فناوری است. مشتریانی مانند: AMD Meta NVIDIA OpenAI TikTok xAI در حال افزایش بار پردازشی و نیاز به زیرساخت ابری هستند. “ «اوراکل در حال تثبیت جایگاه خود در رقابت ابری با سرمایه‌گذاری سنگین است» یوتوتایمز رقابت در فضای ابری و هوش مصنوعی اوراکل زیرساخت ابری خود را به‌عنوان موتور رشد اصلی معرفی کرده و در حال رقابت مستقیم با ارائه‌دهندگان ابری بزرگ مانند AWS و Azure است. تقاضای مرتبط با هوش مصنوعی و پردازش‌های سنگین، محرک اصلی این سرمایه‌گذاری است. نگرانی‌های کوتاه‌مدت برخی تحلیلگران هشدار داده‌اند که: انتشار سهام ممکن است باعث رقیق شدن سهم سرمایه‌گذاران فعلی شود. افزایش بدهی می‌تواند نسبت‌های مالی شرکت را تحت فشار قرار دهد. اما اوراکل تأکید دارد که رتبه اعتباری خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

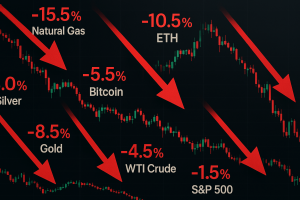
دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶

در یک نگاه شاخص مدیران خرید چین در ژانویه دوباره به محدوده انقباض بازگشت و از تداوم ضعف تقاضای داخلی خبر داد. هم‌زمان، بخش خدمات و ساخت‌وساز نیز وارد فاز انقباضی شد و ضعیف‌ترین عملکرد خود از اواخر ۲۰۲۲ را ثبت کرد. با وجود تشدید حمایت‌های مالی و پولی، چشم‌انداز بازگشت سریع تقاضا همچنان نامطمئن باقی مانده است. اقتصاد چین در نخستین ماه سال ۲۰۲۶ نشانه‌های تازه‌ای از کاهش شتاب رشد را بروز داد. داده‌های رسمی شاخص مدیران خرید (PMI) در ماه ژانویه نشان می‌دهد که هم بخش تولید و هم بخش خدمات، بار دیگر وارد محدوده رکودی شده‌اند؛ وضعیتی که تردیدها نسبت به استحکام تقاضای داخلی، علی‌رغم حمایت‌های گسترده دولت، را تقویت کرده است. بر اساس آمار منتشرشده، شاخص مدیران خرید بخش تولید از ۵۰.۱ در ماه دسامبر به ۴۹.۳ در ژانویه کاهش یافت و پایین‌تر از انتظارات بازار قرار گرفت. این افت، به‌معنای بازگشت فعالیت‌های کارخانه‌ای به محدوده انقباض است و نشان می‌دهد که رشد محدود ماه قبل، دوام چندانی نداشته است. کاهش شاخص، ماهیتی فراگیر داشت. سفارش‌های جدید بار دیگر به زیر سطح ۵۰ سقوط کردند و سفارش‌های صادراتی نیز روند نزولی خود را ادامه دادند؛ موضوعی که از ضعف هم‌زمان تقاضای داخلی و خارجی حکایت دارد. “ «اگرچه تولید نسبتاً مقاوم‌تر ظاهر شد، اما این پایداری برای جبران افت سایر مؤلفه‌های تقاضا کافی نبود.» محمد زمانی در بخش غیرتولیدی نیز وضعیت چندان متفاوت نبود. شاخص خدمات و ساخت‌وساز در ژانویه به ۴۹.۴ رسید که ضعیف‌ترین سطح از اواخر سال ۲۰۲۲ محسوب می‌شود. این افت نشان می‌دهد که هزینه‌کرد مصرف‌کنندگان پس از تعطیلات نتوانسته تحرک معناداری در اقتصاد ایجاد کند و احتیاط خانوارها، در کنار تداوم فشارها در بخش املاک، همچنان مانعی جدی برای رشد فعالیت‌هاست. مجموع این داده‌ها تصویری از اقتصادی ارائه می‌دهد که در آغاز سال جدید، برای ایجاد شتاب پایدار با دشواری مواجه است. برخلاف دوره‌های گذشته که رشد صادرات یا سرمایه‌گذاری می‌توانست نقش محرک را ایفا کند، اکنون موتورهای اصلی اقتصاد با ضعف هم‌زمان روبه‌رو شده‌اند. مقام‌های چینی بخشی از این افت را به عوامل فصلی و نزدیک‌شدن به تعطیلات سال نوی قمری نسبت داده‌اند. رسانه‌های دولتی نیز بر نقاط قوت محدود، به‌ویژه در حوزه تولیدات پیشرفته و تجهیزات صنعتی، تأکید می‌کنند. برخی صنایع مرتبط با فناوری‌های نو و صادرات کالاهای پیشرفته همچنان در محدوده رشد قرار دارند و از تقاضای خارجی بهره می‌برند. طبق بررسی‌های UtoTimes، شاخص‌های اعتماد کسب‌وکار نیز نشان می‌دهد که بنگاه‌ها نسبت به ماه‌های آینده محتاطانه خوش‌بین هستند. با این حال، این خوش‌بینی در تضاد با نشانه‌های ضعف مصرف داخلی قرار دارد. داده‌های خرده‌فروشی در ماه‌های پایانی سال گذشته کاهش یافت و رشد اقتصادی فصلی را به کندترین سطح خود در سه سال اخیر رساند. در نتیجه، تمرکز سیاست‌گذاران بیش از پیش از گسترش ظرفیت تولید به سمت تحریک تقاضای خانوارها تغییر کرده است. دولت در ماه‌های اخیر مجموعه‌ای از اقدامات حمایتی را در دستور کار قرار داده که شامل افزایش هزینه‌های مالی دولت، یارانه‌های تعویض کالاهای مصرفی، کاهش‌های هدفمند نرخ بهره و ارسال سیگنال‌هایی درباره کاهش احتمالی نسبت سپرده قانونی و نرخ‌های سیاستی است. هدف این سیاست‌ها، تقویت اعتماد مصرف‌کنندگان و شکستن چرخه احتیاط مالی در میان خانوارهاست؛ چرخه‌ای که در سال‌های اخیر، به‌ویژه تحت تأثیر بحران بخش املاک، شدت گرفته است. با این حال، اثرگذاری این اقدامات تاکنون محدود بوده و بازارها نسبت به قدرت آن‌ها برای ایجاد یک چرخش سریع، تردید دارند. در افق میان‌مدت، انتظار می‌رود مقام‌های چینی میان حمایت از رشد کوتاه‌مدت و اهداف ساختاری بلندمدت توازن برقرار کنند. این اهداف شامل افزایش خودکفایی فناورانه، توسعه بخش خدمات و کاهش وابستگی به سرمایه‌گذاری سنگین در زیرساخت‌ها و املاک است. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ برآوردها نشان می‌دهد که دولت احتمالاً هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین خواهد کرد. اما داده‌های ضعیف ژانویه حاکی از آن است که دستیابی به سقف این بازه، بدون اقدامات هماهنگ‌تر و قاطع‌تر در حوزه مالی، پولی و اصلاحات ساختاری، دشوار خواهد بود. بر اساس جمع‌بندی تیم UtoTimes، افت شاخص‌های مدیران خرید در آغاز سال جدید، هشداری جدی برای سیاست‌گذاران و سرمایه‌گذاران محسوب می‌شود. این داده‌ها نشان می‌دهد که اقتصاد چین همچنان درگیر ضعف تقاضای داخلی، فشارهای بخش مسکن و عدم‌اطمینان مصرف‌کنندگان است. تا زمانی که این چالش‌ها به‌طور پایدار مهار نشوند، چشم‌انداز رشد پرقدرت و باثبات، همچنان در هاله‌ای از ابهام باقی خواهد ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکنش منفی بازار سهام آمریکا به انتخاب احتمالی کوین وارش در فدرال رزرو

۳۰ ژانویه ۲۰۲۶ | شاخص آتی نزدک ۱۰۰ بیش از ۱٪ کاهش یافت، چرا که بازارها در انتظار انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو توسط رئیس‌جمهور ترامپ هستند. این خبر باعث نگرانی سرمایه‌گذاران شده و فشار فروش در بازارهای سهام را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا همچنان سلطان هوش مصنوعی باقی می‌ماند؟ تحلیل مورگان استنلی

در تاریخ ۳۰ ژانویه ۲۰۲۶، مورگان استنلی بار دیگر به حمایت قوی خود از سهام انویدیا تأکید کرد و گفت افت اخیر قیمت سهام این شرکت بیش از حد بزرگنمایی شده است. این بانک هدف قیمتی ۲۵۰ دلار برای هر سهم انویدیا را حفظ کرده و معتقد است که تقاضای قوی در حوزه هوش مصنوعی و عرضه پلتفرم جدید «ویرا روبین» باعث خواهد شد این شرکت همچنان پیشتاز بازار باقی بماند. مورگان استنلی می‌گوید نگرانی‌ها درباره تأمین مالی توسعه‌دهندگان مدل‌های هوش مصنوعی پیشرفته و رقابت با سایر تولیدکنندگان تراشه‌ها اغراق‌آمیز است. این بانک پیش‌بینی می‌کند انویدیا در سال ۲۰۲۶ حدود ۸۵ درصد سهم درآمد بازار شتاب‌دهنده‌های هوش مصنوعی را حفظ کند. همچنین، پلتفرم ویرا روبین به عنوان یک محرک مهم برای تثبیت جایگاه انویدیا در بازارهای بزرگ و پیچیده هوش مصنوعی شناخته شده است. اگرچه سهام انویدیا در سال جاری نسبت به سایر شرکت‌های نیمه‌هادی کمی عقب‌تر بوده، مورگان استنلی معتقد است این موضوع بیشتر به دلیل این است که سرمایه‌گذاران بیشتر به سمت شرکت‌هایی می‌روند که در کوتاه‌مدت رشد سریع‌تری دارند و در بلندمدت انویدیا بهترین موقعیت برای پیشتازی را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادغام اسپیس ایکس و xAI؛ ایلان ماسک چه نقشه‌ای دارد؟

خبرگزاری رویترز گزارش داد که شرکت اسپیس ایکس (SpaceX) متعلق به ایلان ماسک، مذاکراتی را برای ادغام با شرکت هوش مصنوعی xAI آغاز کرده است. این گفتگوها در حالی انجام می‌شود که اسپیس ایکس خود را برای عرضه اولیه سهام (IPO) در سال جاری آماده می‌کند. بر اساس جزئیات منتشر شده از این توافق، قرار است سهام شرکت هوش مصنوعی xAI با سهام اسپیس ایکس مبادله شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت هوش مصنوعی؛ اپل استارتاپ اسرائیلی را خرید

روزنامه فایننشال تایمز گزارش داد که شرکت اپل یک استارتاپ مستقر در اسرائیل را خریداری کرده است. در یکی از بزرگترین خریدهای سازنده آیفون تا به امروز، اپل استارتاپ Q.AI را تملک کرد؛ یک استارتاپ اسرائیلی مرموز با ارزش‌گذاری نزدیک به ۲ میلیارد دلار که فناوری آن قادر است حالات چهره را برای رمزگشایی گفتار بی‌صدا تحلیل کند. این اقدام استراتژیک در حالی انجام می‌شود که سازنده آیفون در تلاش است تا در رقابت نفس‌گیر حوزه هوش مصنوعی (AI) روی دستگاه‌های هوشمند، از رقبای قدرتمندی همچون متا و گوگل عقب نماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

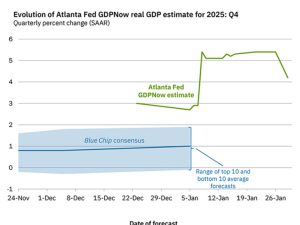
کاهش برآورد رشد اقتصادی آمریکا؛ مدل GDPNow فدرال رزرو آتلانتا به ۴.۲ درصد عقب‌نشینی کرد

در یک نگاه پیش‌بینی رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ از ۵.۴ درصد به ۴.۲ درصد کاهش یافت. افت اخیر عمدتاً ناشی از تضعیف تراز تجاری و کاهش سهم صادرات خالص بوده است. داده‌های ناقص ناشی از تعطیلی دولت، پیش‌بینی‌های قبلی را بیش از حد خوش‌بینانه کرده بود. مدل GDPNow متعلق به فدرال رزرو آتلانتا، که یکی از مهم‌ترین شاخص‌های لحظه‌ای برآورد رشد اقتصادی آمریکا محسوب می‌شود، در تازه‌ترین به‌روزرسانی خود، پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه چهارم سال ۲۰۲۵ را از ۵.۴ درصد به ۴.۲ درصد کاهش داد. این تعدیل نزولی، بازتابی از اصلاح انتظاراتی است که طی هفته‌های گذشته، بر پایه داده‌های ناقص و موقتی شکل گرفته بود. در دوره تعطیلی دولت آمریکا، انتشار برخی آمارهای کلیدی با وقفه مواجه شد و همین مسئله موجب شد برآوردهای پیشین، بیش از اندازه به چند داده محدود؛ به‌ویژه بهبود مقطعی تراز تجاری در ماه اکتبر، وابسته شوند. “ «در واقع، رشد قابل توجه پیش‌بینی‌شده در نسخه قبلی مدل، تا حد زیادی حاصل بهبود یک‌ماهه صادرات خالص بود؛ عاملی که در آمار ماه نوامبر معکوس شد و بار دیگر فشار بر پیش‌بینی رشد اقتصادی وارد کرد.» محمد زمانی بر اساس توضیحات فدرال رزرو آتلانتا، افزایش برآورد سرمایه‌گذاری بخش خصوصی از ۶.۴ درصد به ۷.۱ درصد، نتوانست کاهش در رشد مصرف خانوار و افت سهم صادرات خالص را جبران کند. رشد مصرف شخصی از ۳.۲ درصد به ۳.۱ درصد تعدیل شد و سهم تجارت خارجی در رشد اقتصادی نیز از ۱.۸۸ واحد درصد به ۰.۶۵ واحد درصد کاهش یافت. تحلیلگران یوتوتایمز معتقدند که یکی دیگر از ریسک‌های پیش‌روی این برآورد، داده‌های مربوط به موجودی انبارهاست که هنوز به‌طور کامل در مدل لحاظ نشده‌اند. تجربه تاریخی نشان می‌دهد کاهش واردات اغلب با تخلیه موجودی انبارها همراه می‌شود؛ عاملی که معمولاً به‌عنوان یک نیروی کاهنده در رشد GDP عمل می‌کند. در صورت تأیید این روند، ممکن است فشار بیشتری بر برآورد نهایی وارد شود. از سوی دیگر، جروم پاول، رئیس فدرال رزرو، پیش‌تر نسبت به خوش‌بینی افراطی در مورد رشد اقتصادی هشدار داده و تأکید کرده بود که رشد اقتصادی آمریکا در سال جاری احتمالاً در محدوده ۲ تا ۳ درصد قرار خواهد گرفت. او همچنین یادآور شد که عملکرد ضعیف سه‌ماهه نخست سال، تصویر کلی اقتصاد را متعادل‌تر می‌کند. ✔️  بیشتر بخوانید: ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رشد ۴.۲ درصدی همچنان نشان‌دهنده عملکرد مناسب اقتصاد آمریکا در پایان سال ۲۰۲۵ است، اما افت اخیر بیانگر آن است که شتاب اقتصادی به‌مراتب پایین‌تر از برآوردهای هیجانی هفته‌های گذشته بوده است. در صورت تداوم ضعف در تجارت خارجی و موجودی‌ها، احتمال کاهش بیشتر این عدد در به‌روزرسانی‌های بعدی نیز وجود دارد. به گفته فدرال رزرو آتلانتا، گزارش بعدی GDPNow روز دوشنبه منتشر خواهد شد و می‌تواند تصویر دقیق‌تری از وضعیت نهایی رشد اقتصادی ارائه دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی

در یک نگاه سهام مایکروسافت با سقوط بیش از ۱۱ درصدی، یکی از بدترین روزهای تاریخ خود را ثبت کرد. نگرانی‌ها درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی و وابستگی به OpenAI شدت گرفته است. جهش هزینه‌های سرمایه‌ای بدون شتاب متناظر در درآمد، عامل اصلی فشار بر سهام بود. سهام مایکروسافت در معاملات اخیر با افتی کم‌سابقه مواجه شد و یکی از بدترین روزهای خود در تاریخ بورس را ثبت کرد. کاهش حدود ۱۲ درصدی قیمت سهام، ارزش بازار این غول فناوری را نزدیک به ۴۰۰ میلیارد دلار کاهش داد و آن را در زمره بزرگ‌ترین افت‌های یک‌روزه ارزش بازار در تاریخ وال‌استریت قرار داد. این سقوط در شرایطی رخ داد که مایکروسافت هم‌زمان از رشد ۲۴ درصدی سود سالانه خود خبر داده بود؛ موضوعی که نشان می‌دهد واکنش منفی بازار نه به ضعف عملکرد جاری، بلکه به نگرانی‌های ساختاری و چشم‌انداز آینده شرکت مربوط می‌شود. یکی از محورهای اصلی این نگرانی‌ها، وابستگی فزاینده مایکروسافت به OpenAI است. افشاهای جدید نشان می‌دهد که حدود ۴۵ درصد از کل قراردادهای بلندمدت معوق شرکت به همکاری با OpenAI مربوط می‌شود. این تمرکز بالا، ریسک وابستگی به یک شریک کلیدی را افزایش داده؛ به‌ویژه در شرایطی که آینده تأمین مالی و رقابت‌پذیری OpenAI با تردیدهایی همراه شده است. “ «در بازار این تصور در حال شکل‌گیری است که OpenAI ممکن است در رقابت فزاینده هوش مصنوعی مولد، در برابر شرکت‌هایی مانند گوگل و سایر غول‌های فناوری که از منابع مالی، داده‌های گسترده و اکوسیستم‌های یکپارچه‌تری برخوردارند، با چالش مواجه شود.» محمد زمانی در بخش عملیاتی، عملکرد مایکروسافت چندان ضعیف نبود. درآمد Azure با رشد ۳۸ تا ۳۹ درصدی، اندکی بالاتر از پیش‌بینی مدیریت قرار گرفت. با این حال، این رشد نسبت به فصل قبل که حدود ۴۰ درصد بود، نشانه‌هایی از کندی نشان داد و نتوانست انتظارات بالای نهفته در قیمت سهام را به‌طور کامل برآورده کند. تحلیلگران یوتوتایمز معتقدند که سرمایه‌گذاران اکنون به دنبال شواهد روشن‌تری هستند که نشان دهد هزینه‌های بی‌سابقه در زیرساخت‌های هوش مصنوعی، به رشد سریع‌تر و ملموس‌تر درآمد منجر می‌شود؛ شواهدی که در گزارش اخیر به‌طور قانع‌کننده مشاهده نشد. عامل کلیدی دیگر در افت سهام، جهش ۶۶ درصدی هزینه‌های سرمایه‌ای بود که در این فصل به رکورد ۳۷.۵ میلیارد دلار رسید. این سطح از سرمایه‌گذاری، نگرانی‌هایی جدی درباره بازدهی کوتاه‌مدت و فشار بر جریان نقدی ایجاد کرده است. بازار نگران است که حجم عظیم هزینه‌ها بدون بازده فوری، حاشیه سود شرکت را در سال‌های آینده تحت فشار قرار دهد. افزون بر این، برخی سرمایه‌گذاران نسبت به توان اجرایی مایکروسافت در حوزه محصولات مبتنی بر هوش مصنوعی، به‌ویژه پس از عرضه ناموفق اولیه برخی نسخه‌های Copilot، تردیدهایی مطرح کرده‌اند. ✔️  بیشتر بخوانید: کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر سهام مایکروسافت تنها یک واکنش مقطعی به گزارش مالی نیست، بلکه نشانه‌ای از تغییر لحن بازار نسبت به «معامله هوش مصنوعی» محسوب می‌شود. افت ۲.۴ درصدی شاخص نزدک نیز بازتاب همین نگرانی‌های گسترده‌تر است. برای بازار، پیام این رویداد روشن است: دوران حمایت بی‌قیدوشرط از سرمایه‌گذاری‌های عظیم در حوزه AI رو به پایان است و از این پس، شرکت‌ها باید با شواهد ملموس از بازدهی، اعتماد سرمایه‌گذاران را حفظ کنند. در غیر این صورت، حتی غول‌هایی مانند مایکروسافت نیز از فشار فروش در امان نخواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار

در یک نگاه تعداد متقاضیان جدید بیمه بیکاری آمریکا به ۲۰۹ هزار نفر کاهش یافت. داده‌ها حاکی از ثبات نسبی بازار کار، با وجود تعطیلات و شرایط نامساعد جوی است. تداوم قدرت اشتغال، یکی از عوامل اصلی حفظ نرخ بهره توسط فدرال رزرو محسوب می‌شود. آمارهای جدید وزارت کار آمریکا نشان می‌دهد تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۴ ژانویه با کاهش اندک هزار نفری به ۲۰۹ هزار نفر رسیده است. این رقم اگرچه اندکی بالاتر از پیش‌بینی ۲۰۵ هزار نفری تحلیلگران بود، اما در مجموع تصویری از ثبات نسبی بازار کار در ابتدای سال ۲۰۲۶ ارائه می‌دهد. این آمار پس از بازبینی افزایشی هفته قبل منتشر شده و در دوره‌ای ثبت شده است که تعطیلات روز مارتین لوتر کینگ و موج گسترده طوفان‌های زمستانی بخش‌های بزرگی از آمریکا را تحت تأثیر قرار داده بود. تجربه سال‌های گذشته نشان می‌دهد داده‌های بازار کار در چنین دوره‌هایی معمولاً دچار نوسان می‌شوند، زیرا بخشی از نیروی کار به‌طور موقت قادر به فعالیت نیست. با وجود کاهش جزئی متقاضیان جدید، نگرانی‌هایی درباره اختلالات احتمالی ناشی از قطع برق گسترده در برخی مناطق همچنان وجود دارد؛ عاملی که می‌تواند در هفته‌های آینده بر فعالیت کسب‌وکارها و سطح اشتغال اثر بگذارد. در همین حال، بررسی‌های آماری کارشناسان یوتوتایمز نشان می‌دهد تعداد افرادی که به‌طور مستمر از مزایای بیکاری استفاده می‌کنند نیز کاهش یافته است. درخواست‌های مستمر به ۱.۸۳ میلیون نفر در هفته منتهی به ۱۷ ژانویه رسید که پایین‌ترین سطح از سپتامبر ۲۰۲۴ تاکنون محسوب می‌شود؛ نشانه‌ای دیگر از پایداری نسبی بازار کار. میانگین متحرک چهار هفته‌ای درخواست‌های جدید؛ شاخصی که برای تعدیل نوسانات کوتاه‌مدت استفاده می‌شود، با افزایش جزئی به ۲۰۶ هزار و ۲۵۰ نفر رسید و همچنان در سطوحی قرار دارد که با یک بازار کار مقاوم سازگار است. جروم پاول، رئیس فدرال رزرو، در نشست اخیر خود به نشانه‌هایی از تثبیت بازار کار اشاره کرد، هرچند هم‌زمان از ادامه روند خنک‌شدن تدریجی اشتغال نیز سخن گفت. او به‌ویژه به گزارش اخیر کنفرانس بورد اشاره کرد که نشان می‌دهد ارزیابی مصرف‌کنندگان از فرصت‌های شغلی در ماه ژانویه تضعیف شده است. با وجود پایین بودن سطح کلی اخراج‌ها، برخی شرکت‌های بزرگ از جمله آمازون و UPS در هفته‌های اخیر برنامه‌هایی برای کاهش نیروی انسانی خود اعلام کرده‌اند؛ موضوعی که می‌تواند در ماه‌های آینده بر مسیر اشتغال اثرگذار باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ از نگاه تحلیلگران بلومبرگ اکونومیکس، سطح پایین درخواست‌های بیکاری نشان‌دهنده محدود بودن نوسانات استخدام و اخراج‌های فصلی است و در کنار سایر شاخص‌های کوتاه‌مدت، تصویری از تداوم شتاب اقتصادی و نبود نشانه‌های جدی از ضعف قریب‌الوقوع ارائه می‌دهد. بر اساس جمع‌بندی تیم UtoTimes، آمار جدید بیمه بیکاری نشان می‌دهد بازار کار آمریکا همچنان از استحکام نسبی برخوردار است؛ عاملی که دست فدرال رزرو را برای حفظ سیاست پولی محتاطانه و اجتناب از کاهش زودهنگام نرخ بهره باز نگه می‌دارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده – هفته منتهی به 24 ژانویه

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 24 ژانویه) - Unemployment Claims واقعی ............... 209 هزار نفر پیش‌بینی ........... 205 هزار نفر قبلی ................... 200 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 17 ژانویه) - Continuing Jobless Claims واقعی ................ 1827 هزار نفر پیش‌بینی ........... 1860 هزار نفر قبلی ................... 1849 هزار نفر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای

در یک نگاه متا در سه‌ماهه چهارم ۲۰۲۵ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد و بخش تبلیغات موتور اصلی رشد بود. زیان واحد "واقعیت مجازی" افزایش یافت و همچنان بر حاشیه سود شرکت فشار وارد می‌کند. افزایش قابل‌توجه چشم‌انداز هزینه‌های سرمایه‌ای ۲۰۲۶، نگرانی‌هایی درباره سودآوری بلندمدت ایجاد کرده است. شرکت متا در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵، عملکردی فراتر از انتظارات بازار ثبت کرد و با تکیه بر رشد پایدار درآمدهای تبلیغاتی، چشم‌انداز مثبتی برای آغاز سال ۲۰۲۶ ارائه داد. با این حال، افزایش زیان واحد Reality Labs و جهش قابل‌توجه برآورد هزینه‌های سرمایه‌ای، نشان می‌دهد جاه‌طلبی‌های بلندمدت این شرکت بهای سنگینی برای سودآوری کوتاه‌مدت دارد. سود هر سهم متا در این دوره به ۸.۸۸ دلار رسید که به‌طور محسوسی بالاتر از پیش‌بینی ۸.۱۹ دلاری تحلیلگران و همچنین بیشتر از رقم ۸.۰۲ دلاری سال قبل بود. درآمد شرکت نیز با رشد قابل‌توجه به ۵۹.۸۹ میلیارد دلار افزایش یافت و برآورد ۵۸.۴۲ میلیارد دلاری بازار را پشت سر گذاشت؛ رشدی که عمدتاً از تداوم تقاضای قوی برای تبلیغات دیجیتال ناشی شد. طبق بررسی آماری تیم یوتوتایمز، درآمد بخش تبلیغات به ۵۸.۱۴ میلیارد دلار رسید و از پیش‌بینی ۵۶.۷۹ میلیارد دلاری فراتر رفت. این عملکرد بازتاب‌دهنده افزایش تعامل کاربران و بهبود فرآیندهای درآمدزایی در پلتفرم‌های متا است. بخش «خانواده اپلیکیشن‌ها» شامل فیسبوک، اینستاگرام و واتس‌اپ، همچنان ستون اصلی درآمدزایی شرکت باقی ماند و با ثبت ۵۸.۹۴ میلیارد دلار درآمد و ۳۰.۷۷ میلیارد دلار سود عملیاتی، انتظارات بازار را پشت سر گذاشت. در مجموع، سود عملیاتی متا با رشد ۵.۹ درصدی نسبت به سال قبل به ۲۴.۷۵ میلیارد دلار رسید؛ رشدی که نشان‌دهنده اثرگذاری سیاست‌های کنترل هزینه و بازسازی ساختار مالی شرکت در یک سال گذشته است. در مقابل، واحد Reality Labs همچنان نقطه ضعف اصلی صورت‌های مالی متا محسوب می‌شود. درآمد این بخش با ثبت ۹۵۵ میلیون دلار اندکی کمتر از پیش‌بینی‌ها بود، در حالی که زیان عملیاتی آن به ۶.۰۲ میلیارد دلار افزایش یافت و از برآورد ۵.۸ میلیارد دلاری بازار فراتر رفت. “ «سرمایه‌گذاری سنگین در حوزه واقعیت مجازی، واقعیت افزوده و فناوری‌های مرتبط، همچنان فشار قابل‌توجهی بر حاشیه سود گروه وارد می‌کند.» محمد زمانی در بخش چشم‌انداز، متا پیش‌بینی درآمد سه‌ماهه نخست ۲۰۲۶ را در بازه ۵۳.۵ تا ۵۶.۵ میلیارد دلار اعلام کرد؛ رقمی که به‌طور محسوسی بالاتر از برآورد ۵۱.۲۷ میلیارد دلاری تحلیلگران است و نشان‌دهنده اعتماد مدیریت به تداوم شتاب درآمدهای تبلیغاتی در کوتاه‌مدت است. در عین حال، این شرکت چشم‌انداز هزینه‌های سرمایه‌ای سال ۲۰۲۶ را به محدوده ۱۱۵ تا ۱۳۵ میلیارد دلار افزایش داد؛ رقمی که بالاتر از انتظارات بازار قرار دارد و بازتاب‌دهنده تمرکز فزاینده متا بر توسعه زیرساخت‌های هوش مصنوعی و پروژه‌های رشد بلندمدت است. مارک زاکربرگ و تیم مدیریتی متا در ماه‌های اخیر بارها بر نقش محوری هوش مصنوعی در آینده کسب‌وکار شرکت تأکید کرده‌اند و افزایش هزینه‌های سرمایه‌ای را می‌توان نشانه‌ای از تعهد جدی متا به حفظ موقعیت رقابتی خود در این حوزه دانست. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش مالی اخیر متا تصویری دوگانه ارائه می‌دهد: از یک سو، کسب‌وکار اصلی شرکت با اتکا به تبلیغات دیجیتال همچنان قدرتمند و سودآور باقی مانده و چشم‌انداز کوتاه‌مدت مثبتی دارد؛ از سوی دیگر، فشار هزینه‌های سرمایه‌ای و زیان‌های پایدار Reality Labs می‌تواند جذابیت سهام را برای سرمایه‌گذاران متمرکز بر حاشیه سود محدود کند. مسیر آینده متا تا حد زیادی به توانایی این شرکت در تبدیل سرمایه‌گذاری‌های سنگین امروز به جریان‌های درآمدی پایدار در سال‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی رالی سهام با تقویت دلار؛ بازارها در انتظار تصمیم فدرال رزرو

در یک نگاه با تقویت دلار پس از اظهارات وزیر خزانه‌داری، شتاب رالی سهام آمریکا کاهش یافت. سرمایه‌گذاران در آستانه تصمیم فدرال رزرو و فصل گزارش‌های غول‌های فناوری محتاط‌تر شده‌اند. تمرکز بازار بر آینده سرمایه‌گذاری در هوش مصنوعی و ارزش‌گذاری سهام بزرگ باقی مانده است. معامله‌گران وال‌استریت در آستانه نشست حساس فدرال رزرو، رویکردی محتاطانه در پیش گرفته‌اند؛ رویکردی که باعث شد بازار سهام و اوراق قرضه آمریکا پس از یک دوره رشد، وارد فاز نوسانی شود. هم‌زمان، تقویت دلار پس از اظهارات اسکات بسنت، وزیر خزانه‌داری آمریکا، به یکی از عوامل اصلی کاهش اشتهای ریسک در بازارها تبدیل شد. پس از آنکه شاخص S&P 500 تحت‌تأثیر رشد سهام فناوری برای مدت کوتاهی از سطح ۷۰۰۰ واحد عبور کرد، موج صعودی به‌تدریج فروکش کرد. در اروپا نیز سهام ASML بخشی از رشد قابل‌توجه خود را پس داد؛ رشدی که پیش‌تر این شرکت را به باارزش‌ترین شرکت قاره سبز رسانده بود. اگرچه عملکرد مالی قوی ASML امیدها نسبت به تداوم رونق هوش مصنوعی را تقویت کرده بود، اما سرمایه‌گذاران اکنون در انتظار گزارش‌های مایکروسافت و متا برای ارزیابی دقیق‌تر این روند هستند. در بازار فارکس نیز چرخشی معنادار رخ داد. دلار آمریکا پس از افت به نزدیکی کف چهار ساله، بار دیگر تقویت شد. اظهارات بسنت در شبکه CNBC مبنی بر عدم مداخله دولت آمریکا برای حمایت از ین ژاپن، باعث شد ارزش ین حدود یک درصد کاهش یابد و دلار در برابر آن جهش کند. به گفته کریشنا گوها از اورکور، «دلار در حال بازیابی نفس است» و پس از نوسانات شدید اخیر، ورود به یک دوره تثبیت قیمتی منطقی به نظر می‌رسد. از نگاه او، عوامل بنیادی اقتصاد آمریکا همچنان از دلار حمایت می‌کنند. در همین حال، وال‌استریت خود را برای موجی از اخبار مرتبط با فدرال رزرو آماده می‌کند. “ « انتظار می‌رود بانک مرکزی آمریکا پس از چند مرحله کاهش بحث‌برانگیز نرخ بهره، در این نشست نرخ‌ها را بدون تغییر نگه دارد.» اسم نویسنده نخستین نشست خبری جروم پاول پس از احضارهای قضایی اخیر نیز احتمالاً با پرسش‌هایی درباره استقلال بانک مرکزی همراه خواهد بود. گلِن اسمیت از GDS Wealth Management معتقد است در شرایط کنونی، کاهش دوباره نرخ بهره توجیه‌پذیر نیست. از نظر او، بهبود بازار کار، ثبات نسبی تورم و اجرای سه مرحله کاهش متوالی در گذشته، فدرال رزرو را به سمت سیاست صبر و انتظار سوق می‌دهد. در حوزه شرکت‌های فناوری، آغاز فصل گزارش‌های مالی غول‌های تکنولوژی نیز در کانون توجه قرار دارد. اسمیت انتظار شگفتی بزرگی در این گزارش‌ها ندارد و تأکید می‌کند که شرکت‌های موسوم به «هفت شگفت‌انگیز» همچنان جریان نقدی قدرتمندی تولید می‌کنند. به باور او، بخش فناوری در سال ۲۰۲۶ نیز یکی از پیشتازان بازار باقی خواهد ماند. در معاملات اخیر، شاخص S&P 500 حدود ۰.۱ درصد افت کرد، بازده اوراق ده‌ساله آمریکا به ۴.۲۵ درصد رسید و دلار ۰.۵ درصد تقویت شد. در همین حال، قیمت طلا برای مدتی از مرز ۵۳۰۰ دلار عبور کرد. طبق بررسی‌های تیم یوتوتایمز، با کاهش نسبی تنش‌های ژئوپلیتیکی، توجه بازارها بار دیگر به وضعیت واقعی شرکت‌های فناوری و پروژه‌های هوش مصنوعی معطوف خواهد شد. جیم رید از دویچه‌بانک بر این باور است که پس از دوره‌ای آرام در حوزه AI، اکنون زمان ارزیابی مجدد بنیادهای این بخش فرا رسیده است. به گفته اولریکه هوفمان-بورچاردی از UBS، سرمایه‌گذاران در این فصل گزارش‌دهی به‌دنبال شفافیت درباره تقاضای هوش مصنوعی، درآمدزایی از آن و برنامه‌های سرمایه‌گذاری شرکت‌ها هستند. نگرانی‌ها درباره ارزش‌گذاری بالا نیز باعث شده نگاه‌ها با دقت بیشتری به گزارش‌ها دوخته شود. مایکروسافت و متا نخستین شرکت‌های بزرگ حوزه AI هستند که گزارش می‌دهند و آلفابت و آمازون نیز هفته آینده نتایج خود را منتشر خواهند کرد. بر اساس برآورد بلومبرگ، این چهار شرکت در سال جاری مجموعاً حدود ۵۰۵ میلیارد دلار سرمایه‌گذاری خواهند کرد؛ رقمی که نسبت به سال قبل رشد قابل‌توجهی دارد. هرگونه نشانه از افزایش بیش از انتظار هزینه‌های سرمایه‌ای می‌تواند به سهام این شرکت‌ها فشار وارد کند، اما هم‌زمان به نفع تولیدکنندگان تراشه مانند انویدیا، برادکام و مایکرون تمام شود. هوفمان-بورچاردی معتقد است سهام آمریکا همچنان از حمایت بنیادی برخوردار است و پیش‌بینی می‌کند شاخص S&P 500 تا پایان سال به محدوده ۷۷۰۰ واحد برسد. او بر فرصت‌های سرمایه‌گذاری در بخش‌های فناوری، سلامت، مالی، خدمات عمومی و مصرفی تأکید دارد و توصیه می‌کند سرمایه‌گذاران پرتفوی خود را متنوع کنند. پس از سه سال رشد دو رقمی که عمدتاً بر دوش شرکت‌های بزرگ فناوری بود، بازار در ابتدای امسال نشانه‌هایی از گسترش رالی به سایر بخش‌ها نشان داده است. به گفته کریس سنیِک از ولف ریسرچ، انرژی، مواد اولیه و کالاهای مصرفی در ماه‌های اخیر پیشتاز رشد بوده‌اند. هم‌زمان، سرمایه‌گذاری در حوزه هوش مصنوعی نیز شکل پیچیده‌تری به خود گرفته و بازار به‌تدریج میان برندگان و بازندگان تمایز قائل می‌شود. با این حال، سنیِک معتقد است عملکرد قوی غول‌های فناوری می‌تواند دوباره توجه سرمایه‌گذاران را به این بخش بازگرداند. کریس بریگاتی از SWBC نیز بر این باور است که تا زمانی که شوک جدی اقتصادی یا مقرراتی رخ ندهد، شتاب سودآوری شرکت‌ها حفظ خواهد شد و شرکت‌های بزرگ فناوری همچنان محور روایت بازار باقی می‌مانند. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در نهایت، برخی تحلیلگران هشدار می‌دهند که عدم تأیید رکوردهای S&P 500 توسط نزدک ۱۰۰ می‌تواند نشانه‌ای از شکنندگی رالی باشد. از نگاه مت مالی از Miller Tabak، اگر نزدک بتواند به اوج‌های جدید معنادار برسد، اعتماد سرمایه‌گذاران به تداوم روند صعودی تقویت خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، بازارهای مالی آمریکا در مقطعی حساس قرار گرفته‌اند؛ جایی که تصمیم فدرال رزرو، گزارش‌های غول‌های فناوری و مسیر دلار، به‌طور هم‌زمان جهت حرکت بازارها در ماه‌های آینده را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: اعتماد سرمایه‌گذاران با وجود ریسک‌های ژئوپلیتیکی

در یک نگاه گلدمن ساکس می‌گوید تمایل سرمایه‌گذاران به ریسک همچنان بالاست و ریسک‌های ژئوپلیتیکی نتوانسته‌اند این روند را تغییر دهند.. سرمایه‌گذاران خرده‌فروشی و بین‌المللی به سمت دارایی‌های پرریسک و تنوع‌بخشی در بازارهای مختلف حرکت کرده‌اند. با وجود نگرانی‌های ژئوپلیتیکی، بازارها رشد پایدار و شرایط نقدینگی را ترجیح می‌دهند، اما این تمایل بالا به ریسک ممکن است حساسیت بازار را نسبت به شوک‌های منفی افزایش دهد.. گلدمن ساکس می‌گوید که تمایل سرمایه‌گذاران به ریسک همچنان در سطوح بالایی قرار دارد و عدم قطعیت‌های ژئوپلیتیکی رو به افزایش نتوانسته است بر این تمایل تأثیر بگذارد. بر اساس آخرین شاخص‌های موقعیت‌یابی و سنتیمنت این بانک، خوش‌بینی سرمایه‌گذاران در حال حاضر در حدود 67 درصد است، که نشان‌دهنده حفظ اعتماد قوی در بازار است. همچنین، شاخص تمایل به ریسک گلدمن به بالاترین سطح خود از آوریل 2021 رسیده است و این امر نشان‌دهنده ادامه تمایل سرمایه‌گذاران به دارایی‌های پرریسک است. این بانک اشاره می‌کند که جریان‌ها به سمت دارایی‌های با ریسک بالاتر در همه جا مثبت باقی مانده‌اند و معیارهای مبتنی بر نظرسنجی نیز نشان‌دهنده افزایش خوش‌بینی هستند. به‌ویژه، موقعیت‌یابی سهام به‌طور کلی مثبت باقی مانده و سرمایه‌گذاران همچنان در حال نگهداری از موقعیت‌های سنگین و گسترش تخصیص‌ها در مناطق مختلف هستند و به سمت موقعیت‌های دفاعی عقب‌نشینی نمی‌کنند. گلدمن تأکید می‌کند که گسترش این رشد توسط ادامه فعالیت سرمایه‌گذاران خرده‌فروشی ایالات متحده حمایت شده است، که فعالیت آنها به مشارکت در دامنه وسیعی از سهام کمک کرده است و نه تنها گروهی محدود از سهام پیشرو. در عین حال، جریان‌های بین‌المللی تسریع شده‌اند و سرمایه‌گذاران خارجی تخصیصات خود را به دارایی‌های اروپایی، ژاپنی و بازارهای نوظهور افزایش داده‌اند. این گسترش در معرض ریسک نشان می‌دهد که سرمایه‌گذاران با چشم‌اندازهای رشد جهانی راحت‌تر شده‌اند و کمتر تمایل دارند ریسک را تنها در بازارهای ایالات متحده متمرکز کنند. این همچنین نشان‌دهنده تمایل به بازتخصیص به سمت مناطقی است که ممکن است از بهبود چرخه‌ای، حمایت از ارزش‌گذاری یا شرایط سیاستی بهتر بهره‌مند شوند. در حالی که گلدمن اذعان می‌کند که ریسک‌های ژئوپلیتیکی افزایش یافته و ممکن است منبعی از نوسان باشند، تحلیل این بانک نشان می‌دهد که این نگرانی‌ها هنوز نتوانسته‌اند به‌طور قابل توجهی بر اعتماد سرمایه‌گذاران تأثیر بگذارند. در عوض، داده‌های موقعیت‌یابی نشان می‌دهند که بازارها همچنان رشد پایدار، شتاب درآمد و شرایط نقدینگی را بر سناریوهای منفی ژئوپلیتیکی ترجیح می‌دهند. این بانک هشدار می‌دهد که تمایل بالای سرمایه‌گذاران به ریسک می‌تواند حساسیت بازار را به شگفتی‌های منفی افزایش دهد، اما در حال حاضر رفتار سرمایه‌گذاران نشان‌دهنده ترجیح ادامه سرمایه‌گذاری به جای کاهش ریسک در انتظار وقوع شوک‌ها است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر