TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آیا «سانتا رالی» در بازار سهام واقعاً وجود دارد؟ | بررسی داده‌های ۲۰ ساله S&P 500 در هفته کریسمس

هر سال با نزدیک شدن به تعطیلات کریسمس و سال نو، اصطلاح «سانتا رالی» دوباره بر سر زبان‌ها می‌افتد—باوری رایج که می‌گوید بازار سهام در روزهای پایانی سال عملکرد مثبتی دارد. اما آیا این فقط یک افسانه فصلی است یا واقعاً پشتوانه آماری دارد؟  سانتا رالی چیست؟ سانتا رالی به رشد بازار سهام در هفته کریسمس و روزهای منتهی به سال نو اشاره دارد. برخی آن را به خوش‌بینی فصلی، برخی به «ویندو درِسینگ» (آرایش پرتفوی توسط مدیران سرمایه) و برخی به رفتارهای روانی سرمایه‌گذاران نسبت می‌دهند. اما بهترین راه برای بررسی این موضوع، نگاه به داده‌های واقعی است.  عملکرد S&P 500 در هفته کریسمس (۲۰۰۵ تا ۲۰۲۴) سال بازدهی هفته کریسمس 2024 +0.7% 2023 +0.3% 2022 -0.1% 2021 +2.3% 2020 -0.2% 2019 +0.6% 2018 +2.9% 2017 -0.4% 2016 -1.1% 2015 +2.8% 2014 +0.9% 2013 +1.3% 2012 -1.9% 2011 +3.7% 2010 +1.0% 2009 +2.2% 2008 -1.7% 2007 -0.4% 2006 +0.5% 2005 +0.1% 📌 میانگین بازدهی هفتگی: +0.65٪  آیا این رشد تضمینی است؟ هرچند داده‌ها از یک الگوی مثبت فصلی حمایت می‌کنند اما نباید فراموش کرد که همبستگی به‌معنای علیت نیست. در سال ۲۰۲۴، شاخص S&P 500 برای اولین بار در هفت سال گذشته در فاصله بین کریسمس و سال نو افت کرد. همچنین، زیان‌های متوالی در هفته کریسمس نسبتاً نادر بوده‌اند، اما این به‌معنای تضمین رشد نیست.  عوامل مؤثر در سال ۲۰۲۵ موضع نسبتاً انقباضی فدرال رزرو نگرانی‌ها درباره حباب هوش مصنوعی نقدینگی پایین در روزهای تعطیلات نوسانات غیرقابل پیش‌بینی در پایان سال با وجود این عوامل، شاخص S&P 500 در سال جاری همچنان در مسیر ثبت بازدهی حدود ۱۶٪ قرار دارد—که شاید مهم‌ترین نکته برای سرمایه‌گذاران باشد.  جمع‌بندی سانتا رالی یک الگوی آماری قابل‌مشاهده است، اما در شرایط فعلی بازار، نباید آن را به‌عنوان یک قانون قطعی در نظر گرفت. در پایان سال، همه‌چیز ممکن است—از رشد فصلی تا نوسانات غیرمنتظره.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیشنهاد انقلابی بیل اکمن به ایلان ماسک | طرحی که می‌تواند عرضه عمومی اسپیس‌ایکس را متحول کند

بیل اکمن، مدیر Pershing Square، طرحی کم‌سابقه به ایلان ماسک ارائه کرده که می‌تواند اسپیس‌ایکس را بدون وال‌استریت، بدون کارمزدهای سنگین و بدون فرآیند سنتی IPO وارد بازار کند. این پیشنهاد بر پایه ساختار جدیدی به نام SPARC بنا شده؛ مدلی که می‌تواند قواعد عرضه عمومی شرکت‌های بزرگ فناوری را تغییر دهد. SPARC چیست و چرا مهم است؟ برخلاف SPACهای سنتی، SPARC قبل از معامله سرمایه جمع نمی‌کند. به‌جای آن، «حق‌های ویژه خرید» یا SPAR میان سهام‌داران توزیع می‌شود. این حق‌ها به سرمایه‌گذاران اجازه می‌دهد در آینده و با قیمت ثابت در معامله شرکت کنند—بدون اجبار و بدون ریسک زمان‌بندی. سهام‌داران تسلا در اولویت در طرح اکمن، SPARها میان سهام‌داران تسلا توزیع می‌شود. این یعنی: آن‌ها اولین گروهی هستند که می‌توانند سهام اسپیس‌ایکس را بخرند یا SPAR را در بازار بفروشند و نقد کنند بدون اینکه مؤسسات بزرگ بر آن‌ها اولویت داشته باشند اکمن این مدل را «دموکراتیک‌ترین روش عرضه عمومی» می‌نامد. حذف کامل هزینه‌های IPO در این ساختار: هیچ کارمزدی به بانک‌های وال‌استریت پرداخت نمی‌شود هیچ سهام مؤسس یا امتیاز اسپانسری وجود ندارد هیچ وارانتی یا ساختارهای رقیق‌کننده دیده نمی‌شود اسپیس‌ایکس با ساختار سهام عادی و کمترین هزینه ممکن وارد بازار می‌شود. تعهد ۴ میلیارد دلاری Pershing Square Pershing Square متعهد شده ۴ میلیارد دلار در همان ارزش‌گذاری سرمایه‌گذاری کند. این سرمایه‌گذاری نقش «ستون اصلی» را در معامله دارد و اعتماد بازار را تقویت می‌کند. مسیر آینده: احتمال عرضه عمومی xAI اکمن پیشنهاد داده سرمایه‌گذارانی که SPARهای اسپیس‌ایکس را اعمال کنند، در یک SPARC دوم نیز حق دریافت کنند—ابزاری که می‌تواند برای عرضه عمومی xAI استفاده شود. این یعنی اکوسیستم ماسک می‌تواند یک مسیر عرضه عمومی چندمرحله‌ای و منسجم داشته باشد. انعطاف‌پذیری در ارزش‌گذاری با تغییر قیمت اعمال SPARها، اسپیس‌ایکس می‌تواند: بین ۴۰ تا ۱۵۰ میلیارد دلار سرمایه جذب کند و کنترل کامل بر میزان انتشار سهام جدید داشته باشد این انعطاف‌پذیری، ریسک نوسانات بازار را به حداقل می‌رساند. زمان‌بندی احتمالی اکمن می‌گوید توافق نهایی می‌تواند ظرف ۴۵ روز بسته شود و اعلام رسمی آن در اواسط فوریه انجام گیرد—در صورت تأیید نهادهای نظارتی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تنها دلیل افزایش بیکاری این است که ما در حال کاهش نیروی کار دولتی هستیم

نیروی کار دولتی به کاهش خود ادامه خواهد داد. نرخ بیکاری 4.5 درصد یک عدد شگفت‌انگیز است. تهدید تعرفه‌ای، شرکت‌های دارویی را مجبور به رسیدن به توافق کرد. تمام شرکت‌های دارویی موافقت کرده‌اند. سیستم بهداشت ملی بریتانیا (NHS) سهم عادلانه خود را پرداخت خواهد کرد، و ما انتظار داریم سایر کشورهای اروپایی نیز این کار را انجام دهند، در غیر این صورت، تعرفه اعمال خواهیم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ با غول‌های داروسازی برای کاهش قیمت و سرمایه‌گذاری ۱۵۰ میلیارد دلاری توافق کرد

یک مقام رسمی ایالات متحده اعلام کرد که دولت ترامپ موفق به نهایی کردن توافقاتی گسترده با شرکت‌های بزرگ داروسازی در زمینه قیمت‌گذاری و سرمایه‌گذاری شده است. دونالد ترامپ قرار است به‌زودی جزئیات این توافق با ۹ غول داروسازی جهان، از جمله امژن، بریستول مایرز اسکوئیب، روش، گیلیاد، جی‌اس‌کی، مرک، نوارتیس، سانوفی و بوهرینگر اینگلهایم را به‌طور رسمی اعلام کند. یکی از محورهای کلیدی این توافق، راه‌اندازی پلتفرمی به نام وب‌سایت TrumpRx است؛ شرکت‌ها متعهد شده‌اند که بسیاری از داروهای خود را به‌صورت مستقیم به مصرف‌کننده (direct-to-consumer) و با قیمت‌های پایین‌تر از طریق این وب‌سایت عرضه کنند. علاوه بر این، شرکت‌های دارویی متعهد به انجام ۱۵۰ میلیارد دلار سرمایه‌گذاری جدید در بخش تولید و تحقیق و توسعه (R&D) در داخل خاک ایالات متحده شده‌اند. در حال حاضر، ۱۴ شرکت از ۱۷ تولیدکننده برتر دارو در ابتکار «ملت کامل‌الوداد» (Most Favored Nation) دولت مشارکت دارند. بر اساس این توافق، شرکت‌ها متعهد شده‌اند که تمام داروهای آینده خود را با قیمت‌های ملت کامل‌الوداد به فروش برسانند و قیمت اکثر داروها در طرح مدیکید (Medicaid) را کاهش دهند. در مقابل این همکاری، شرکت‌ها از معافیت‌های تعرفه‌ای ایالات متحده بهره‌مند خواهند شد. همچنین مقرر شده است که بخشی از درآمدهای حاصل از فروش خارجی این شرکت‌ها به ایالات متحده بازگردانده شود تا به جبران هزینه‌ها برای شهروندان آمریکایی کمک کند. از دیگر مفاد مهم این قرارداد می‌توان به توافق چندین تولیدکننده برای اهدای مواد موثره دارویی (API) به ذخایر استراتژیک آمریکا جهت تقویت امنیت دارویی کشور اشاره کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسپیس‌ایکس فرآیند انتخاب بانک برای عرضه اولیه سهام را آغاز کرد

شرکت فضایی اسپیس‌ایکس (SpaceX) روند مصاحبه با بانک‌های بزرگ سرمایه‌گذاری را برای مدیریت عرضه اولیه عمومی (IPO) سهام خود آغاز کرده است. بر اساس گزارش منابع آگاه، غول‌های بانکی همچون مورگان استنلی، جی‌پی‌مورگان و گلدمن ساکس در حال ارائه طرح‌های پیشنهادی خود به این شرکت هستند. با این حال، به دلیل روابط نزدیک ایلان ماسک با مورگان استنلی، این بانک از شانس بیشتری برخوردار بوده و به عنوان گزینه اصلی و پیشتاز برای رهبری این عرضه اولیه در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سوسایتی جنرال دقیق‌ترین پیش‌بینی را برای شاخص S&P 500 در سال ۲۰۲۵ ارائه داد

معمولاً تمسخر استراتژیست‌های بازار کار ساده‌ای است؛ این یک سنت پایان سال محسوب می‌شود که لیست پیش‌بینی‌ها را بیرون بکشیم و به اینکه بانک‌ها چقدر اشتباه کرده‌اند، بخندیم. اما امسال داستان متفاوت بود و آن‌ها عملکرد بسیار خوبی داشتند. با معامله شدن شاخص S&P 500 در سطح ۶۸۳۱ واحد در حال حاضر، این شاخص رشدی تقریباً ۱۶ درصدی را در طول سال تجربه کرده است. این یک روند صعودی قدرتمند و دورقمی محسوب می‌شود. زمانی که به گروه «اجماع» نگاه می‌کنید—شامل بانک‌های بزرگی همچون گلدمن ساکس، جی‌پی‌مورگان، سیتی و مورگان استنلی که هدف ۶۵۰۰ واحد را تعیین کرده بودند—می‌بینید که آن‌ها تنها حدود ۴.۸ درصد خطا داشتند. در بازی‌ای که یک تیتر ژئوپلیتیک واحد یا تغییری در لحن فدرال رزرو (Fed) می‌تواند بازار را در یک ماه ۱۰ درصد جابه‌جا کند، رسیدن به محدوده‌ای با اختلاف ۵ درصد نسبت به هدف نهایی در طول یک سال، کاری قابل‌قبول و دقیق است؛ هرچند ممکن است برخی نقد کنند که پیش‌بینی یک رشد ۱۲ تا ۱۵ درصدی صرفاً تکرار استاندارد «ادامه بازار گاوی» (Bull Market) است و جرأت زیادی نمی‌خواهد. سناریوی کابوس‌وار برای یک استراتژیست این است که پیش‌بینی صعود (Rally) کند اما بازار سقوط کند (یا برعکس). خوشبختانه این اتفاق رخ نداد. تقریباً همه در وال‌استریت سال مثبتی را پیش‌بینی کرده بودند. اجماع کلی بر یک حرکت صعودی مداوم به سمت ۶۵۰۰ واحد بود. بازار فقط کمی بیشتر از انتظار آن‌ها جان داشت و حدود ۳۰۰ واحد از اهداف آن‌ها فراتر رفت. با این حال، دقت اهمیت دارد و ما باید آن‌ها را رتبه‌بندی کنیم. بانک سوسایتی جنرال شایسته تحسین‌های امسال است. آن‌ها نه تنها جهت بازار را درست تشخیص دادند، بلکه در برآورد میزان رشد نیز تقریباً بی‌نقص عمل کردند. هدف ۶۷۵۰ واحدی آن‌ها در برابر قیمت فعلی ۶۸۳۱، دقتی چشمگیر (حدود ۱.۲ درصد اختلاف) را نشان می‌دهد. بانک‌های دویچه بانک و ولز فارگو نیز به خاطر جدا شدن از رفتار گله‌ای (Herd) شایسته اعتبار هستند. آن‌ها با تعیین اهداف بالای ۷۰۰۰ واحد ریسک کردند. اگرچه آن‌ها کمی بیش از حد خوش‌بین بودند (حدود ۲.۵ درصد خطا)، اما توانستند ماهیت بازار گاوی را به‌درستی شکار کنند. رتبه‌بندی پیش‌بینی‌کنندگان بر اساس فاصله از سطح ۶۸۳۱: سوسایتی جنرال (SocGen): ۸۱ واحد اختلاف (هدف: ۶۷۵۰) بی‌ام‌او / اچ‌اس‌بی‌سی (BMO / HSBC): ۱۳۱ واحد اختلاف (هدف: ۶۷۰۰) بانک آمریکا (BofA): ۱۶۵ واحد اختلاف (هدف: ۶۶۶۶) دویچه بانک (Deutsche Bank): ۱۶۹ واحد اختلاف (هدف: ۷۰۰۰) ولز فارگو (Wells Fargo): ۱۷۶ واحد اختلاف (هدف: ۷۰۰۷) بارکلیز / آر‌بی‌سی (Barclays / RBC): ۲۳۱ واحد اختلاف (هدف: ۶۶۰۰) اوپنهایمر (Oppenheimer): ۲۶۹ واحد اختلاف (هدف: ۷۱۰۰) اجماع بازار (Citi, GS, JPM, MS): ۳۳۱ واحد اختلاف (هدف: ۶۵۰۰) یو‌بی‌اس (UBS): ۴۳۱ واحد اختلاف (هدف: ۶۴۰۰) بی‌ان‌پی پاریبا (BNP Paribas): ۵۳۱ واحد اختلاف (هدف: ۶۳۰۰) کانتور (Cantor): ۸۳۱ واحد اختلاف (هدف: ۶۰۰۰) در انتهای لیست، شرکت کانتور (Cantor) تلاش کرد با یک پیش‌بینی قهرمانانه خلاف جهت حرکت کند اما پیش‌بینی‌اش کاملاً شکست خورد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بزرگ‌ترین روز سررسید آپشن‌های بازار سهام در تاریخ؛ امروز باید مراقب چه چیزهایی بود؟

امروز بازارهای مالی با رویدادی روبه‌رو هستند که حتی در تقویم شلوغ بازار مشتقات نیز کم‌سابقه محسوب می‌شود؛ بزرگ‌ترین روز سررسید آپشن‌های سهام در تاریخ. امروز روز موسوم به چهارگانه جادویی (Quadruple Witching) است. بر اساس برآورد گلدمن ساکس، حدود ۷.۱ تریلیون دلار ارزش اسمی آپشن‌ها امروز منقضی می‌شود؛ رقمی که به‌تنهایی معادل بیش از ۱۰ درصد ارزش کل بازار "راسل 3000" است. این عدد نه‌تنها از نظر حجم، بلکه از نظر پیامدهای بالقوه برای رفتار بازار، نقدشوندگی و چرخش سرمایه اهمیت بالایی دارد؛ حتی اگر در ظاهر، نوسانات قیمتی محدود به نظر برسند. چهارگانه جادویی چیست و چرا اهمیت دارد؟ چهارگانه جادویی به روزهایی گفته می‌شود که چهار نوع قرارداد مشتقه به‌صورت هم‌زمان سررسید می‌شوند: آپشن‌های شاخص‌ها آپشن‌های سهام تکی فیوچرز شاخص‌ها آپشن‌های فیوچرز شاخص‌ها این هم‌زمانی، معمولاً هر سه ماه یک‌بار رخ می‌دهد، اما همه چهارگانه‌ها یکسان نیستند. سررسیدهای ماه دسامبر تقریباً همیشه بزرگ‌ترین سررسید سال هستند، چرا که هم صندوق‌های سرمایه‌گذاری و هم معامله‌گران خرد، تمایل دارند پیش از بسته شدن دفاتر مالی سالانه، پوزیشن‌های خود را تسویه کرده و سود و زیان نهایی را قفل کنند. علاوه بر این، بسیاری از هج‌های بزرگ سالانه نیز دقیقاً در سررسید دسامبر تعریف می‌شوند. اما حتی با این استانداردها هم، سررسید امروز تمام رکوردهای پیشین را شکسته است. ابعاد عددی ماجرا؛ ۷.۱ تریلیون دلار یعنی چه؟ برای درک بهتر بزرگی این عدد: حدود ۵ تریلیون دلار از این آپشن‌ها به شاخص S&P 500 مربوط می‌شود. نزدیک به ۸۸۰ میلیارد دلار نیز به آپشن‌های سهام تکی اختصاص دارد. این تمرکز بالا روی شاخص‌های اصلی و به‌ویژه S&P 500، باعث می‌شود اثرات این سررسید بیش از هر چیز در سطوح کلیدی شاخص‌ها نمایان شود. برخلاف تصور عمومی؛ چرا چنین سررسیدی لزوماً نوسان‌ساز نیست؟ در نگاه اول، ممکن است تصور شود چنین حجم عظیمی از آپشن‌های در حال انقضا باید به انفجار نوسان منجر شود. اما تجربه بازار اغلب خلاف این را نشان داده است. دلیل اصلی، دلتا-هجینگ است. بازارسازها و صندوق‌هایی که آپشن‌ها را فروخته‌اند، برای مدیریت ریسک خود، به‌طور مداوم در بازار نقدی یا فیوچرز پوزیشن‌های پوششی می‌گیرند. همین رفتار باعث می‌شود: حرکات شدید قیمت مهار شود بازار به‌جای نوسان انفجاری، وارد فاز «محدود و مهارشده» شود در زمان نگارش این گزارش، فیوچرز S&P 500 تنها حدود ۶ واحد (۰.۱ درصد) رشد نشان می‌دهد؛ حرکتی بسیار آرام نسبت به بزرگی رویداد. نبرد روی اعداد رُند؛ چرا سطح ۶۸۰۰ مهم است؟ آپشن‌ها معمولاً حول اعداد رُند و روانی متمرکز می‌شوند؛ سطوحی که بیشترین قراردادهای باز (Open Interest) روی آن‌ها شکل گرفته است. با توجه به اینکه فیوچرز S&P 500 در حوالی ۶۷۸۵ معامله می‌شود، سطح ۶۸۰۰ به‌عنوان میدان اصلی نبرد امروز مطرح است. اگر بازار به این محدوده برسد، احتمال دارد پدیده‌ای موسوم به «قفل‌شدن قیمت» (Pinning) رخ دهد؛ یعنی قیمت تمایل داشته باشد تا پایان روز معاملاتی در نزدیکی همان سطح قفل شود. این اتفاق زمانی می‌افتد که نیروهای دلتا-هجینگ از هر دو سمت، حرکت قیمت را خنثی می‌کنند. نشانه‌های مهم زیر پوست بازار؛ چشم به مگاکپ‌ها بدوزید در شرایطی که شاخص کل ممکن است آرام و بی‌نوسان به نظر برسد، سیگنال‌های مهم معمولاً در سهام بزرگ و لیدر بازار ظاهر می‌شوند. به‌ویژه گروه هفت شگفت‌انگیز (انویدیا، اپل، مایکروسافت، آمازون، متا، آلفابت و تسلا) نقش کلیدی دارند. یکی از روایت‌های پرطرفدار بازار این است که در سال آینده، سهام مگاکپ‌ها ممکن است با فشار فروش مواجه شوند؛ چرا که: داستان رشد نامحدود هوش مصنوعی به چالش کشیده می‌شود تمرکز بازار از «روایت» به «سودآوری واقعی» تغییر می‌کند در چنین فضایی، روزی با این حجم عظیم نقدشوندگی، فرصت ایده‌آلی برای خروج تدریجی صندوق‌های بزرگ فراهم می‌کند؛ آن هم بدون اینکه شاخص کل الزاماً دچار ریزش شود. اگر امروز شاهد فروش سنگین در نمادهایی مانند انویدیا باشیم، در حالی که شاخص‌ها تقریباً ثابت مانده‌اند، این می‌تواند یک نشانه هشداردهنده باشد؛ سیگنالی که می‌گوید چرخش سرمایه در حال آغاز است، حتی اگر هنوز در سطح شاخص‌ها دیده نشود. جمع‌بندی؛ آرامش ظاهری، پیام‌های عمیق بزرگ‌ترین روز سررسید آپشن‌های تاریخ، لزوماً به معنای نوسان شدید نیست. بلکه برعکس، ممکن است بازار را به‌شدت «کنترل‌شده» و آرام نشان دهد. اما درست در همین آرامش ظاهری، مهم‌ترین پیام‌ها منتقل می‌شوند: رفتار قیمت در سطوح کلیدی مانند ۶۸۰۰ واگرایی احتمالی میان شاخص‌ها و سهام مگاکپ استفاده صندوق‌های بزرگ از نقدشوندگی برای تنظیم پوزیشن‌های سال آینده امروز بیش از آنکه روز تریدهای هیجانی باشد، روز خواندن دقیق رفتار بازار است؛ روزی که شاید جهت حرکت ماه‌های آینده، بی‌سروصدا در دل همین سررسید تاریخی شکل بگیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان – Consumer Sentiment (دسامبر)

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (دسامبر) واقعی ..................... 52.9 پیش‌بینی ................ 53.4 قبلی ........................ 53.3 برآورد نهایی انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 4.2 درصد پیش‌بینی ................ 4.1 درصد قبلی ........................ 4.1 درصد برآورد نهایی انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 3.2 درصد پیش‌بینی ................ 3.2 درصد قبلی ........................ 3.2 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تویوتا برای کاهش تنش‌های تجاری، خودروهای ساخت آمریکا را در ژاپن عرضه می‌کند

شرکت تویوتا اعلام کرد از سال ۲۰۲۶ فروش سه مدل ساخت آمریکا—کمری، هایلندر و توندرا—را در بازار ژاپن آغاز خواهد کرد. این خودروها در کارخانه‌های ایالت‌های کنتاکی، ایندیانا و تگزاس تولید می‌شوند و هدف از این اقدام، کاهش تنش‌های تجاری میان واشنگتن و توکیو و تقویت روابط با دولت رئیس‌جمهور دونالد ترامپ است. تویوتا این تصمیم را به‌عنوان نشانه‌ای از تعهد خود به روابط تجاری متوازن میان ژاپن و آمریکا معرفی کرده و امیدوار است این اقدام به کاهش تعرفه‌های اعمال‌شده بر صادرات خودرو و قطعات ژاپنی به آمریکا کمک کند. در حالی که بازار داخلی ژاپن معمولاً به خودروهای کوچک‌تر گرایش دارد، تویوتا می‌گوید این مدل‌ها با تنوع سلیقه مصرف‌کنندگان همخوانی دارند و مکمل سبد فعلی محصولات شرکت خواهند بود. تحلیلگران این اقدام را بیشتر یک حرکت سیاسی و تجاری نمادین می‌دانند تا یک ابتکار مبتنی بر حجم فروش. این تصمیم همچنین نشان می‌دهد که خودروسازان جهانی در حال تطبیق زنجیره‌های تأمین و استراتژی‌های فروش خود با فشارهای ژئوپلیتیکی هستند، نه صرفاً تقاضای بازار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ بررسی فروش تراشه‌های انویدیا به چین را آغاز کرد

دولت ایالات متحده به رهبری دونالد ترامپ، بررسی چندجانبه‌ای را برای صدور مجوز فروش تراشه‌های H200 شرکت انویدیا به چین آغاز کرده است؛ اقدامی که می‌تواند نشانه‌ای از تغییر در سیاست صادرات فناوری آمریکا باشد. این بررسی پس از آن آغاز شد که ترامپ وعده داد اجازه فروش این تراشه‌ها را خواهد داد، مشروط به پرداخت ۲۵ درصد از درآمد فروش به دولت آمریکا. او معتقد است صادرات کنترل‌شده می‌تواند به حفظ برتری فناوری شرکت‌های آمریکایی کمک کند و انگیزه چین برای توسعه سریع تراشه‌های داخلی را کاهش دهد. وزارت بازرگانی آمریکا درخواست‌های مجوز صادرات را برای بررسی به وزارت‌های خارجه، انرژی و دفاع ارسال کرده است. طبق قوانین کنترل صادرات، این نهادها ۳۰ روز فرصت دارند تا نظر دهند و در صورت اختلاف، تصمیم نهایی با رئیس‌جمهور خواهد بود. این اقدام با واکنش‌های تند در واشنگتن مواجه شده است. منتقدان هشدار داده‌اند که تراشه‌های پیشرفته هوش مصنوعی می‌توانند توانایی‌های نظامی چین را تقویت کرده و برتری آمریکا در حوزه هوش مصنوعی را تضعیف کنند. تراشه H200 اگرچه از مدل Blackwell ضعیف‌تر است، اما همچنان یکی از شتاب‌دهنده‌های قدرتمند و پرکاربرد محسوب می‌شود که تاکنون اجازه فروش به چین نداشته است. انویدیا نیز در حال بررسی افزایش تولید H200 است؛ زیرا تقاضای اولیه از سوی چین فراتر از ظرفیت موجود بوده است. با این حال، هنوز مشخص نیست که دولت چین اجازه خرید این تراشه‌ها را به شرکت‌های داخلی خواهد داد یا خیر. برخی مقامات دولت آمریکا، از جمله مشاور هوش مصنوعی کاخ سفید، معتقدند که فروش محدود می‌تواند رشد رقبای چینی مانند هواوی را کند کند و وابستگی آن‌ها به فناوری آمریکایی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان لایحه‌ای را جهت ممنوعیت فروش تراشه‌های هوش مصنوعی آمریکایی به چین معرفی کردند

میکس، عضو دموکرات مجلس نمایندگان، بیانیه‌ای را در خصوص لایحه فروش تراشه‌ به چین صادر کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طرح تعطیلات جدید ترامپ لزوماً منجر به تعطیلی بازارهای مالی نخواهد شد

به گزارش اکسیوس، دونالد ترامپ قصد دارد با صدور یک فرمان اجرایی، روزهای ۲۴ و ۲۶ دسامبر را به عنوان تعطیلات رسمی فدرال اعلام کند. این اقدام علاوه بر روز کریسمس، دو روز تعطیلی دیگر را برای کارکنان دولت فدرال به ارمغان می‌آورد، اما شامل دولت‌های ایالتی و محلی نمی‌شود. از منظر بازارهای مالی، بورس نیویورک (NYSE) و انجمن بازار اوراق قرضه (SIFMA) الزامی به پیروی از تقویم فدرال ندارند (مانند روز کلومبوس و روز کهنه‌سربازان)؛ بنابراین این تصمیم نهایتاً تأثیر مستقیم کمی بر بازارها خواهد داشت، هرچند نقدینگی در این ایام سال معمولاً پایین است. به نظر می‌رسد این اقدام می‌تواند ابزاری برای جلب رضایت دوباره کارکنان فدرال پس از ماجرای تعطیلی دولت باشد. علاوه بر این موضوع، ترامپ در حال بررسی دستوراتی برای تغییر طبقه‌بندی ماری‌جوانا (Cannabis) و صدور چک‌های بازپرداخت تعرفه است. در مورد تعرفه‌ها، اگر دیوان عالی آن‌ها را غیرقانونی تشخیص دهد، بازپرداخت آن‌ها می‌تواند منجر به ایجاد حفره‌ای بزرگ در کسری بودجه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش جنجالی Trump Media به انرژی همجوشی؛ جهش بیش از ۲۵٪ سهام DJT

شرکت "ترامپ میدیا" که تاکنون عمدتاً با شبکه اجتماعی تروث سوشال شناخته می‌شد، با اعلام ادغام با شرکت TAE Technologies، فعال در حوزه انرژی همجوشی هسته‌ای، مسیر خود را به‌طور ناگهانی تغییر داد. ارزش این معامله سهامی بیش از ۶ میلیارد دلار اعلام شده و انتظار می‌رود تا اواسط سال ۲۰۲۶ نهایی شود؛ به‌گونه‌ای که سهام‌داران هر دو شرکت مالک حدود نیمی از شرکت جدید خواهند بود. واکنش بازار سریع و پرقدرت بود. سهام DJT که حوالی ۱۰.۴۰ دلار در کف‌های اخیر معامله می‌شد، در پیش‌گشایش بازار بیش از ۲۵٪ جهش کرد و تا محدوده ۱۳.۴۱ دلار بالا رفت؛ هرچند سقف روزانه تا ۱۴.۷۱ دلار نیز ثبت شد. این حرکت، سطح ۱۰.۴۰ دلار را به یک حمایت کلیدی تبدیل کرده است. روایت غالب بازار بر این فرض استوار است که نفوذ سیاسی ترامپ می‌تواند مسیر دریافت قراردادهای دولتی در حوزه انرژی یا فناوری همجوشی را هموار کند. در بیانیه شرکت‌ها، علاوه بر همجوشی، بارها به هوش مصنوعی و نیاز فزاینده آن به انرژی اشاره شده و این پروژه به‌عنوان بخشی از رقابت آمریکا با چین در عرصه AI معرفی شده است. ترامپ مدیا در این معامله ۲۰۰ میلیون دلار نقدی در زمان امضا پرداخت می‌کند و امکان تزریق ۱۰۰ میلیون دلار دیگر نیز در آینده وجود دارد. دو مدیرعامل مشترک، دوین نونز و دکتر میشل بیندر‌بائر، هدایت شرکت جدید را بر عهده خواهند داشت. با وجود هیجان بازار، واقعیت آن است که همجوشی تجاری هنوز به مرحله تولید برق نرسیده و TAE نیز فعلاً درآمدی ندارد. با این حال، برای سهامی که مدت‌ها به‌دلیل ضعف مدل کسب‌وکار «مرده» تلقی می‌شد، این خبر یک داستان کاملاً جدید ساخته است: DJT دیگر صرفاً نماد سیاسی یا یک شبکه اجتماعی کوچک نیست، بلکه به یک آپشن سفته‌بازانه روی انرژی پاک نامحدود و موج AI تبدیل شده است. تمرکز بازار اکنون بر معاملات آغازین و پایداری این روایت جدید خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم آمریکا کمتر از انتظار؛ سیگنال داویش یا خطای آماری؟

داده‌های تورم مصرف‌کننده آمریکا برای ماه نوامبر در نگاه نخست غافلگیرکننده و به‌وضوح نرم‌تر از انتظارات بازار منتشر شد. بر اساس گزارش اداره آمار کار آمریکا (BLS)، تورم سالانه سرفصل به ۲.۷ درصد کاهش یافت؛ در حالی‌که اجماع تحلیلگران عدد ۳.۱ درصد را پیش‌بینی می‌کرد. تورم هسته نیز با افتی مشابه، به ۲.۶ درصد رسید که پایین‌ترین سطح آن از مارس ۲۰۲۱ محسوب می‌شود. این ارقام بلافاصله امیدها به تداوم روند نزولی تورم و فضای بازتر برای تسهیل سیاست پولی فدرال رزرو را تقویت کرد. در جزئیات گزارش، چند نکته کلیدی جلب توجه می‌کند. تورم کالاهای هسته به ۱.۴ درصد سالانه محدود شده و شاخص اجاره معادل مالکیت (OER) که یکی از چسبنده‌ترین مؤلفه‌های تورم خدماتی است از ۳.۸ درصد به ۳.۴ درصد کاهش یافته است. این ترکیب، در حالت عادی می‌توانست نشانه‌ای قوی از فروکش‌کردن فشارهای قیمتی ساختاری در اقتصاد آمریکا تلقی شود. اما این گزارش یک «اما»ی بزرگ دارد. نوامبر نخستین داده تورمی است که دوره تعطیلی دولت آمریکا را در بر می‌گیرد؛ تعطیلی‌ای که عملاً انتشار CPI ماه اکتبر را لغو کرد و فرآیند جمع‌آوری داده‌ها را مختل ساخت. BLS اعلام کرده که امکان گردآوری مجدد داده‌های اکتبر وجود نداشته و برای محاسبه شاخص از برخی منابع غیرپیمایشی استفاده شده است. مهم‌تر از آن، در محاسبات ضمنی، تورم اکتبر عملاً صفر فرض شده؛ فرضی که می‌تواند تورم نوامبر را به‌صورت مصنوعی پایین نشان دهد. این نکته‌ای بود که پیش‌تر توسط UBS برجسته شده بود. برآورد این بانک نشان می‌دهد این فرض می‌تواند حدود ۲۷ واحد پایه سوگیری نزولی در داده‌های تورمی ایجاد کرده باشد. اگر این اثر تعدیل شود، نرخ تورم سالانه عملاً به حوالی ۳.۰ درصد بازمی‌گردد؛ سطحی که با روند ماه‌های اخیر و انتظارات بازار هم‌خوانی بیشتری دارد. از همین رو، بسیاری از اقتصاددانان نسبت به تفسیر این گزارش به‌عنوان آغاز یک موج نزولی پایدار در تورم، محتاط باقی مانده‌اند. واکنش بازارها نیز این دوگانگی را منعکس کرد. اگرچه معاملات فیوچرز سهام آمریکا بلافاصله پس از انتشار داده‌ها جهش کردند به‌ویژه با این برداشت که «فدرال رزرو در حال حاضر بیش از تورم، نگران بازار کار است» اما واکنش دلار در بازار ارز پایدار نبود. برای مثال، دلار/ین در ابتدا افت کرد اما خیلی زود بخش عمده این حرکت را پس گرفت؛ نشانه‌ای از تردید معامله‌گران نسبت به پیام واقعی داده‌ها. در مجموع، گزارش CPI نوامبر بیش از آنکه یک سیگنال شفاف سیاستی باشد، آینه‌ای از شرایط آماری نامنظم اقتصاد آمریکا است. از یک سو، اعداد منتشرشده فضای بیشتری برای ادامه کاهش نرخ بهره فدرال رزرو ترسیم می‌کنند؛ از سوی دیگر، کیفیت داده‌ها مانع از آن است که بازار یا سیاست‌گذاران بر مبنای آن، مسیر سیاست پولی را به‌طور معنادار بازقیمت‌گذاری کنند. به همین دلیل، داده‌های تورمی ماه‌های آینده با مقایسه‌های کامل‌تر و بدون اختلال آماری، نقش تعیین‌کننده‌تری در قضاوت نهایی درباره مسیر تورم و تصمیمات فدرال رزرو خواهند داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده – نوامبر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده - Core Consumer Price Index (نوامبر) واقعی ................... به دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.3 درصد قبلی ...................... 0.2 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده خالص ایالات متحده - Core Consumer Price Index (نوامبر) واقعی .................. 2.6 درصد پیش‌بینی ............. 3 درصد قبلی ................... 3 درصد تغییرات ماهانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... به ‎دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.4 درصد قبلی ..................... 0.3 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... 2.7 درصد پیش‌بینی .............. 3.1 درصد قبلی ...................... 3 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

بانک آمریکا اعلام کرد سهام هوش مصنوعی هنوز ظرفیت رشد دارد

بانک آمریکا هشدار داده است که بازارهای سهام جهانی نشانه‌های فزاینده‌ای از رفتار حبابی نشان می‌دهند، اما معامله‌گری مرتبط با هوش مصنوعی همچنان ظرفیت رشد بیشتری دارد. در گزارش جدید «بینش نوسان‌پذیری سهام جهانی»، این بانک می‌گوید اگرچه بخش‌هایی از بازار اکنون بی‌ثباتی‌هایی مشابه مراحل پایانی چرخه صعودی نشان می‌دهند اما بخش‌های اصلی مرتبط با هوش مصنوعی در سهام آمریکا هنوز فاصله زیادی با شرایط معمولاً مرتبط با اوج‌گیری حباب دارند. شاخص ریسک حباب بانک آمریکا (BRI) نشان می‌دهد فشار سفته‌بازی در برخی حوزه‌ها مانند سهام مرتبط با انرژی هسته‌ای و کوانتوم و همچنین برخی بازارهای آسیایی از جمله کُسپی کره جنوبی افزایش یافته است. در مقابل، بخش مرکزی معامله‌گری هوش مصنوعی — شامل S&P 500، نزدک کامپوزیت و گروه «هفت شگفت‌انگیز» — همچنان سیگنال‌های حبابی نسبتاً ضعیفی نشان می‌دهد. این تفاوت باعث شده بانک آمریکا معتقد باشد سهام مرتبط با هوش مصنوعی احتمالاً تا سال ۲۰۲۶ فضای رشد بیشتری دارند، حتی اگر ریسک‌های گسترده‌تر بازار افزایش یابد. همزمان، این بانک هشدار می‌دهد که مسیر کلی سهام آمریکا به‌طور فزاینده شبیه چرخه‌های صعودی فناوری‌محور گذشته است. تحلیلگران رشد نزدک پس از معرفی ChatGPT در اواخر ۲۰۲۲ را با جهش این شاخص پس از عرضه Netscape در دهه ۹۰ مقایسه می‌کنند؛ دوره‌ای که در نهایت به حباب دات‌کام منتهی شد. بانک آمریکا می‌گوید نادیده گرفتن ریسک حباب اشتباه است. اگرچه سهام AI هنوز به سطوح افراطی نرسیده‌اند، اما بازار به‌تدریج وارد وضعیت شکننده‌تری می‌شود؛ زیرا ارزش‌گذاری‌ها زیاد شده و الگوهای نوسان تغییر می‌کنند. در این چارچوب، هوش مصنوعی نه یک استثنا، بلکه یک محرک بالقوه برای یک دوره طولانی‌تر از رشد قیمتی مبتنی بر هیجان تلقی می‌شود. به باور این بانک، محدود بودن نوسان‌پذیری در سهام AI به معنای ایمنی نیست؛ بلکه نشان می‌دهد این روند هنوز در مراحل اولیه است. با گسترش هیجان در بازارهای مختلف، ریسک رفتارهای افراطی افزایش خواهد یافت— حتی اگر بخش AI هنوز کمتر از سایر حوزه‌ها دچار تب سفته‌بازی شده باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کمبود تراشه هوندا را به توقف تولید وادار کرد

هوندا قصد دارد در هفته‌های آینده تولید خودرو را در بخش‌هایی از ژاپن و چین متوقف کند؛ اقدامی که شکنندگی زنجیره تأمین جهانی خودرو را دوباره برجسته می‌کند و پرسش‌هایی تازه درباره وضعیت تقاضا در بازارهای کلیدی ایجاد می‌کند. این خودروساز ژاپنی اعلام کرد تولید در کارخانه‌های داخلی در تاریخ ۵ و ۶ ژانویه متوقف می‌شود و همچنین تولید در هر سه کارخانه مشترک «گوانگ‌چی–هوندا» در چین از ۲۹ دسامبر تا ۲ ژانویه تعلیق خواهد شد. هوندا دلیل اصلی این توقف‌ها را کمبود مداوم نیمه‌رساناها عنوان کرده است؛ نشانه‌ای از اینکه اختلالات زنجیره تأمین تراشه همچنان بر برنامه‌های تولید اثر می‌گذارد. این تصمیم در حالی اتخاذ شده که هوندا پیش‌تر اعلام کرده بود تولید از اواخر نوامبر به حالت عادی بازمی‌گردد. اما تعلیق جدید نشان می‌دهد محدودیت‌های عرضه هنوز حل نشده و روند بازگشت به ظرفیت کامل را پیچیده کرده است. در عین حال، این توقف‌ها ممکن است توجه‌ها را به وضعیت تقاضا نیز جلب کند. تقاضای خودرو در بخش‌هایی از آسیا به دلیل هزینه‌های بالاتر وام، احتیاط مصرف‌کنندگان و ضعف رشد اقتصادی کاهش یافته است. در چنین شرایطی، توقف موقت تولید می‌تواند به مدیریت موجودی‌ها و هماهنگی بهتر تولید با فروش کمک کند. هرچند هوندا مستقیماً به ضعف تقاضا اشاره نکرده، اما هم‌پوشانی مشکلات عرضه و شرایط سخت‌تر تقاضا نشان می‌دهد این توقف‌ها ممکن است بخشی از یک بازتنظیم گسترده‌تر باشد. این خبر بر احساسات بازار اثر گذاشت و سهام هوندا در معاملات توکیو حدود ۱.۵٪ افت کرد. این واکنش نشان‌دهنده نگرانی از آن است که محدودیت‌های عرضه و تقاضای ضعیف می‌تواند سودآوری صنعت خودرو را در سال ۲۰۲۶ تحت فشار نگه دارد. چین همچنان یکی از بازارهای کلیدی هوندا از نظر فروش و تولید است و توقف کارخانه‌های مشترک در این کشور اهمیت ویژه‌ای دارد. این رویداد بار دیگر نشان می‌دهد خودروسازان جهانی همچنان در معرض ریسک‌های عرضه و تقاضا قرار دارند، حتی با وجود تلاش برای تمرکز بر مدل‌های پربازده و تنظیم ترکیب تولید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل؛ سقوط یک روایت طلایی در تب هوش مصنوعی

آنچه این روزها بر سهام اوراکل می‌گذرد، نمونه‌ای کم‌نظیر از چرخش سریع روایت‌ها در بازار سهام است؛ چرخشی که می‌تواند به‌راحتی در کتاب‌های تاریخ بازارهای مالی ثبت شود. سهامی که تا چند ماه پیش یکی از ستاره‌های بی‌چون‌وچرای موج هوش مصنوعی بود، اکنون نزدیک به ۵۰ درصد پایین‌تر از اوج خود در ماه سپتامبر معامله می‌شود. اوراکل بخش بزرگی از سال جاری را در قامت یک «قهرمان هوش مصنوعی» سپری کرد. سهام این شرکت از محدوده ۱۷۰ دلار در ماه مارس، با شتابی چشمگیر تا حوالی ۲۵۰ دلار صعود کرد و سپس در سپتامبر، پس از اعلام گزارش درآمدی، جهشی تاریخی را تجربه نمود. در اوج این هیجان، قیمت سهم حتی تا ۳۴۵ دلار نیز پیش رفت؛ حرکتی که برای مدت کوتاهی لری الیسون را به ثروتمندترین فرد جهان تبدیل کرد. در آن مقطع، روایت بازار بی‌نقص به نظر می‌رسید. الیسون اوراکل را به‌عنوان ستون فقرات زیرساختی انقلاب هوش مصنوعی معرفی می‌کرد؛ شرکتی که قرار است «لایه زیرساختی» کل اکوسیستم AI باشد. تمرکز سرمایه‌گذاران نه بر درآمد جاری، بلکه بر عددی به‌نام «تعهدات عملکردی باقی‌مانده» (RPO) بود؛ معیاری که از انفجار سفارشات آینده حکایت داشت. این رقم ابتدا از ۴۵۵ میلیارد دلار عبور کرد و بعدها حتی به بیش از ۵۲۰ میلیارد دلار رسید. همکاری با OpenAI به‌عنوان مُهر تأییدی بزرگ تلقی شد و قراردادهای چندابری با AWS و گوگل، اوراکل را در موقعیتی «خنثی اما ضروری» در جنگ غول‌های فناوری نشان می‌داد. در آن فضا، کمتر کسی به حاشیه سود، هزینه سرمایه‌گذاری یا بازگشت سرمایه فکر می‌کرد. کلیدواژه‌هایی مانند «OpenAI» و «بک‌لاگ» (تعهدات درآمدی معوق) برای فشردن دکمه خرید کافی بود. بخشی از این صعود نیز بی‌تردید حاصل فشار فروشندگان استقراضی و هیجان بازار آپشن‌ بود. اما آنچه این روایت را فرو ریخت، دو عامل مشخص بود: بازنگری در هزینه‌های سرمایه‌ای و تأخیرها. گزارش درآمدی فصل دوم که در ۱۰ دسامبر منتشر شد، حکم زنگ بیدارباش بازار را داشت. اگرچه عدم تحقق کامل درآمدها ناامیدکننده بود، اما ضربه اصلی از ناحیه چشم‌انداز آینده وارد شد؛ جایی که اوراکل پیش‌بینی هزینه‌های سرمایه‌ای خود برای سال مالی ۲۰۲۶ را به ۵۰ میلیارد دلار افزایش داد. در همین نقطه بود که سرمایه‌گذاران ناگهان به یاد آوردند تأمین مالی میلیاردها دلار برای ساخت دیتاسنتر، «پول رایگان» نیست. افزایش هزینه استقراض، به‌ویژه از بازار اوراق، به‌سرعت خود را در جهش CDS اوراکل نشان داد. چند روز بعد، گزارش بلومبرگ درباره تأخیر در تحویل دیتاسنترهای مرتبط با OpenAI، ضربه دوم را وارد کرد؛ تأخیری که ممکن است اجرای پروژه‌ها را تا سال ۲۰۲۸ به عقب بیندازد. بخش مهمی از سناریوی صعودی اوراکل بر این فرض بنا شده بود که این شرکت می‌تواند خوشه‌های پردازشی را سریع‌تر از رقبایی مانند مایکروسافت توسعه دهد. با از بین رفتن این مزیت سرعت، منطق ارزش‌گذاری نیز به‌شدت زیر سؤال رفت. اکنون با افت دوباره ۵ درصدی قیمت سهم و معامله آن حوالی ۱۷۷ دلار، سهام اوراکل در بهترین حالت تنها اندکی نسبت به ابتدای سال در سود است و فاصله‌ای نزدیک به ۵۰ درصد با اوج سپتامبر دارد. شاید این اتفاق هنوز به‌معنای پایان روایت هوش مصنوعی در بازار نباشد، اما به‌سختی می‌توان نگرانی را پنهان کرد؛ نگرانی از لحظه‌ای که بازار، فراتر از داستان‌ها، پاسخ روشنی درباره محل تحقق سودآوری در برابر این حجم عظیم هزینه‌کرد طلب کند. سرگذشت اخیر اوراکل یادآوری صریحی است از این واقعیت قدیمی بازارها: روایت‌ها می‌آیند و می‌روند، اما در نهایت این جریان سود و بازده سرمایه است که داوری نهایی را انجام می‌دهد. ✔️  بیشتر بخوانید: لری الیسون کیست؟ نگاهی به زندگی و میراث بنیان‌گذار اوراکل سخن پایانی در نهایت، داستان اخیر اوراکل نشان می‌دهد که حتی قدرتمندترین روایت‌های بازار نیز بدون پشتوانه شفاف سودآوری و بازده سرمایه، دوام چندانی ندارند. موج هوش مصنوعی همچنان می‌تواند فرصت‌های بزرگی خلق کند، اما تجربه اوراکل هشداری جدی برای سرمایه‌گذاران است که میان «وعده رشد» و «واقعیت ترازنامه» تمایز قائل شوند؛ چرا که بازار در بلندمدت نه به بزرگی اعداد و هیجان داستان‌ها، بلکه به توان شرکت‌ها در تبدیل هزینه‌های سنگین امروز به جریان نقدی پایدار فردا پاداش می‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افت دوباره وال‌استریت؛ فشار فروش پایان سال و تسویه پوزیشن‌ها در کانون توجه

بازار سهام آمریکا بار دیگر تحت فشار قرار گرفت؛ حرکتی که بیش از آنکه ریشه در عوامل کلان یا تغییر بنیادین داشته باشد، به شناسایی سود و تسویه پوزیشن‌ها در آستانه پایان سال شباهت دارد. پس از یک سال قدرتمند برای بازارها، طبیعی است که بخشی از سرمایه‌گذاران ترجیح دهند سودهای ثبت‌شده را قفل کنند و تراز پرتفوی خود را پیش از ورود به سال جدید تنظیم نمایند. در معاملات امروز، برخی از سهام پیشتاز سال جاری به‌ویژه در حوزه تولید برق و فناوری، با افت قابل‌توجهی مواجه شدند. اوراکل همچنان در مسیر نزولی حرکت می‌کند و هم‌زمان، انویدیا، گوگل و برادکام در میان ضعیف‌ترین نمادهای شاخص S&P 500 قرار گرفتند. در مقابل، رشد اخیر تسلا تا سقف‌های تاریخی بیشتر به پوشش فروش‌های استقراضی نسبت داده می‌شود تا تغییر در چشم‌انداز بنیادی. شاخص S&P 500 حدود ۰.۵ درصد و نزدک نزدیک به ۰.۸ درصد افت کرد؛ نشانه‌ای روشن از آنکه فشار فروش عمدتاً از سمت سهام فناوری و رشدمحور می‌آید. در همین حال، برخی از نمادهایی که در طول سال عملکرد ضعیف‌تری داشتند مانند مودرنا، سرویس‌ناو و چیپوتله، در جمع بهترین‌های روز دیده شدند؛ الگویی که بار دیگر فرضیه پوشش شورت‌ها را تقویت می‌کند. در مجموع، تلاش برای استخراج یک روایت کلان یا تم معاملاتی بزرگ از این حرکات، احتمالاً گمراه‌کننده است. هرچند نگرانی‌های پراکنده‌ای درباره آینده روایت هوش مصنوعی وجود دارد و ممکن است به افزایش فشار فروش در فناوری در ابتدای سال آینده بینجامد، اما آنچه امروز در بازار دیده می‌شود بیشتر حاصل جریان‌های معاملاتی و مدیریت پوزیشن‌هاست، نه تغییر در بنیان‌های اقتصادی یا سودآوری شرکت‌ها.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

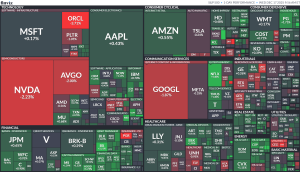
چرخش ملایم در وال‌استریت؛ فناوری زیر فشار، مصرفی‌ها در کانون توجه

بازار سهام امروز تصویر یکدستی نداشت و عملکرد بخش‌ها متفاوت بود؛ جایی که فشار در فناوری با حمایت نسبی از مصرفی‌ها و مالی‌ها هم‌زمان شد. در بخش فناوری، نوسانات برجسته بود. اوراکل حدود ۲.۸٪ افت کرد و انویدیا بیش از ۱.۵٪ عقب نشست، در حالی که مایکروسافت تغییر محسوسی نداشت. این رفتار، تردید سرمایه‌گذاران نسبت به ارزش‌گذاری و چرخه سودآوری فناوری را منعکس می‌کند. در مقابل، بخش مصرفی چرخه‌ای عملکرد بهتری داشت. آمازون نزدیک به ۰.۹٪ رشد کرد و تسلا نیز افزایش ملایمی را ثبت کرد؛ نشانه‌ای از تاب‌آوری تقاضای مصرف‌کننده. مالی‌ها نیز نسبتا مثبت بودند؛ جی‌پی مورگان حدود ۰.۹٪ رشد کرد، در حالی که برکشایر تقریباً بدون تغییر باقی ماند. در سلامت، تحرکات محدود بود و بازار همچنان محتاطانه عمل کرد. بطورکلی، فضای بازار ترکیبی از احتیاط و فرصت‌طلبی است. ضعف نسبی فناوری در برابر قدرت مصرفی‌ها و مالی‌ها، از یک چرخش درون‌بخشی محدود حکایت دارد، نه تغییر جهت بزرگ. در چنین شرایطی، تنوع‌بخشی و رصد دقیق نوسانات فناوری، همچنان استراتژی غالب سرمایه‌گذاران باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Waymo جذب سرمایه بزرگ را آغاز کرد

شرکت Waymo، زیرمجموعه خودران آلفابت (گوگل)، در مراحل اولیه گفت‌وگو برای جذب بیش از ۱۵ میلیارد دلار سرمایه جدید با ارزشی نزدیک به ۱۰۰ میلیارد دلار است؛ موضوعی که نشان‌دهنده اعتماد دوباره سرمایه‌گذاران به پتانسیل بلندمدت فناوری روباتاکسی است. طبق گفته منابع آگاه، انتظار می‌رود این دور تأمین مالی توسط خود آلفابت هدایت شود و سرمایه‌گذاران خارجی نیز در آن مشارکت کنند. این مذاکرات نشان‌دهنده جایگاه رو‌به‌رشد Waymo به‌عنوان یکی از پیشرفته‌ترین پلتفرم‌های خودران جهان است؛ پلتفرمی که هم‌اکنون خدمات حمل‌ونقل کاملاً بدون راننده را در چندین شهر آمریکا ارائه می‌دهد. اگرچه گفت‌وگوها هنوز اولیه است، اما اندازه این جذب سرمایه می‌تواند Waymo را در میان بزرگ‌ترین تأمین مالی‌های خصوصی صنعت خودران قرار دهد. تعهد آلفابت به رهبری این دور سرمایه‌گذاری نشان می‌دهد این شرکت همچنان استراتژی بلندمدت خود در حوزه خودران را حفظ کرده، حتی در شرایطی که باید هزینه‌های سنگین هوش مصنوعی، زیرساخت ابری و جست‌وجوی اصلی را مدیریت کند. برای سرمایه‌گذاران خارجی، این معامله فرصتی نادر برای ورود به یک کسب‌وکار خودران در مقیاس بزرگ است؛ آن هم در زمانی که علاقه به دارایی‌های مرتبط با هوش مصنوعی همچنان بالاست. ارزش‌گذاری نزدیک به ۱۰۰ میلیارد دلار نشان‌دهنده پیشرفت Waymo در تجاری‌سازی، تعاملات رگولاتوری و پذیرش عمومی است. برخلاف بسیاری از پروژه‌های خودران که از مرحله آزمایشی فراتر نرفتند، Waymo بر بازارهای شهری کنترل‌شده، گسترش تدریجی جغرافیایی و نرخ بهره‌برداری بالا تمرکز کرده است. سرمایه جدید احتمالاً برای گسترش ناوگان، ورود به شهرهای جدید، ارتقای هوش مصنوعی و حسگرها و تقویت عملیات در برابر رقابت فزاینده استفاده خواهد شد. رقبایی مانند تسلا، Cruise و شرکت‌های چینی نیز مسیرهای متفاوتی را دنبال می‌کنند و رقابت برای پیشتازی شدت گرفته است. برای آلفابت، این معامله جایگاه Waymo را به‌عنوان یک دارایی رشد بلندمدت مستقل تقویت می‌کند و می‌تواند زمینه‌ساز گزینه‌های استراتژیک آینده مانند مشارکت‌ها، واگذاری بخشی از سهام یا ورود به بازار سرمایه باشد. اگرچه سودآوری هنوز دور است، اما اندازه این جذب سرمایه نشان می‌دهد خودران‌سازی به مرحله بلوغ تجاری نزدیک‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قاضی کالیفرنیا تعلیق فروش تسلا را پیشنهاد کرد

یک قاضی در کالیفرنیا حکم داده است که بازاریابی تسلا درباره قابلیت‌های Autopilot گمراه‌کننده بوده و پیشنهاد کرده مجوز فروش یا تولید خودروهای این شرکت در ایالت تا ۳۰ روز تعلیق شود. با این حال، رگولاتورها به تسلا فرصت داده‌اند تا زبان بازاریابی خود را اصلاح کند. این حکم از شکایت اداره وسایل نقلیه موتوری کالیفرنیا (DMV) در سال ۲۰۲۲ ناشی می‌شود که ادعا کرده بود تسلا میزان خودران بودن سیستم‌های Autopilot و FSD را بیش از حد واقعی نشان داده است. قاضی این ادعاها را تأیید کرده، اما اجرای حکم فوری نخواهد بود. مدیر DMV، استیو گوردون، اعلام کرد تسلا ۹۰ روز فرصت دارد تا هرگونه زبان گمراه‌کننده را از مواد تبلیغاتی خود حذف یا اصلاح کند. نکته مهم این است که DMV هیچ اقدامی علیه مجوز تولید تسلا انجام نخواهد داد؛ بنابراین فعالیت کارخانه‌های این شرکت در کالیفرنیا مختل نمی‌شود. این موضوع نشان می‌دهد تمرکز رگولاتورها بیشتر بر حمایت از مصرف‌کننده است تا محدود کردن ظرفیت تولید. این حکم به فهرست رو‌به‌رشد چالش‌های نظارتی تسلا اضافه می‌شود؛ چالش‌هایی که هم‌زمان با تلاش شرکت برای پیشتازی در حوزه رانندگی خودکار شدت گرفته‌اند. مقامات در حوزه‌های مختلف نسبت به نحوه توصیف و بازاریابی سیستم‌های کمک‌راننده تسلا نگرانی‌هایی مطرح کرده‌اند. با وجود این چالش حقوقی، سهام تسلا روز سه‌شنبه در بالاترین رکورد تاریخی بسته شد؛ زیرا سرمایه‌گذاران همچنان به برنامه‌های روباتاکسی و چشم‌انداز درآمدی ناشی از خودران‌سازی خوش‌بین هستند. این واکنش بازار نشان می‌دهد ریسک‌های نظارتی کوتاه‌مدت لزوماً با اعتماد بلندمدت سرمایه‌گذاران همسو نیست. در ادامه، نتیجه نهایی به این بستگی دارد که آیا تسلا می‌تواند زبان بازاریابی خود را مطابق خواسته رگولاتورها اصلاح کند بدون اینکه روایت استراتژیک خود درباره خودران‌سازی را تضعیف کند. این پرونده نشان می‌دهد نظارت‌های قانونی درست در زمانی شدت گرفته که تسلا سرعت ورود به عصر حمل‌ونقل خودران را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر