TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: بانک مرکزی ژاپن تعهد خود به افزایش نرخ بهره را حفظ می‌کند

منابع خبری به رویترز گفته‌اند که بانک مرکزی ژاپن احتمالاً هفته آینده تعهد خود برای ادامه افزایش نرخ بهره را حفظ خواهد کرد، هرچند سرعت این افزایش‌ها به واکنش اقتصاد در برابر هر مرحله بستگی خواهد داشت. همچنین، بانک مرکزی ژاپن برآورد جدیدی از نرخ خنثی منتشر نخواهد کرد و از آن به‌عنوان ابزار اصلی ارتباطی برای زمان‌بندی افزایش نرخ بهره استفاده نخواهد نمود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو انتصاب مجدد رؤسای منطقه‌ای را اعلام کرد

دوره‌های جدید پنج‌ساله از اول مارس آغاز می‌شود. این تصمیم بیشتر جنبه تشریفاتی دارد، اما هیئت‌مدیره فدرال رزرو در انتخاب رؤسای منطقه‌ای نقش دارد. در هر صورت، همه آن‌ها با اجماع کامل برای دوره پنج‌ساله تأیید شدند. این موضوع می‌توانست بحث‌برانگیزتر باشد اگر رئیس‌جمهور توانسته بود اعضای هیئت‌مدیره را تغییر دهد و سپس رؤسای منطقه‌ای را منصوب کند، اما چنین اتفاقی نیفتاد. بنابراین، این موضوع را می‌توان تا پنج سال آینده بدون نگرانی دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکوشیابانک: بازار نزولی دلار آمریکا تازه آغاز شده است

تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره می‌تواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سال‌ها رشد، امسال در بیشتر جبهه‌ها کاهش یافته است. تیم اسکوشیابانک هشدار می‌دهد که معامله‌گران نباید به موقعیت‌های خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشم‌انداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیش‌بینی می‌کنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را به‌طور قابل‌توجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانک‌های مرکزی بزرگ احتمالاً سیاست‌های خود را تغییر نمی‌دهند یا حتی سخت‌گیرانه‌تر عمل می‌کنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین می‌برد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سه‌ماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند می‌شود و فدرال رزرو سیاست‌های انبساطی خود را حفظ می‌کند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخ‌ها را ثابت نگه می‌دارد و این امر می‌تواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاست‌های سخت‌گیرانه‌تری اتخاذ می‌کند و پیش‌بینی می‌شود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار به‌شدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخ‌ها را کاهش می‌دهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش می‌یابد. پیش‌بینی می‌شود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسک‌ها را افزایش می‌دهد. پیش‌بینی می‌شود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیش‌بینی‌های کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو نیویورک در روز جمعه ۸.۲ میلیارد دلار اسناد خزانه خریداری می‌کند

فدرال رزرو نیویورک اعلام کرد که روز جمعه در راستای خرید‌های جدید ذخایر، اقدام به خرید اسناد خزانه (T-Bills) خواهد کرد. بر اساس جزئیات منتشر شده توسط فدرال رزرو نیویورک، این نهاد در تاریخ ۱۲ دسامبر مبلغ ۸.۱۶۷ میلیارد دلار از اسناد خزانه با سررسید ۱ تا ۴ ماهه را خریداری می‌کند. همچنین طبق اعلام این نهاد، میز معاملاتی (The Desk) فدرال رزرو برنامه‌ریزی کرده است که در بازه زمانی ۱۲ دسامبر تا ۱۴ ژانویه، حدود ۱۴.۴ میلیارد دلار در قالب خرید‌های سرمایه‌گذاری مجدد و همچنین حدود ۴۰ میلیارد دلار دیگر را تحت عنوان خرید‌های مدیریت ذخایر انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت سهام فناوری با تشدید نگرانی‌ها از حباب هوش مصنوعی؛ اوراکل جرقه ریزش را زد

سهام شرکت‌های بزرگ فناوری روز پنجشنبه تحت فشار قرار گرفت، زیرا برنامه اوراکل برای افزایش قابل‌توجه سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی دوباره نگرانی‌ها درباره حباب قیمتی در این حوزه را زنده کرد. S&P 500 اندکی پایین آمد و نزدک تا ۱.۶٪ افت کرد. سهام اوراکل پس از اعلام رشد کمتر از انتظار در فروش ابری و افزایش ۱۵ میلیارد دلاری برنامه سرمایه‌گذاری ۲۰۲۶ به ۵۰ میلیارد دلار، بیش از ۱۰ درصد سقوط کرد. این ضعف به سایر نمادهای هوش مصنوعی نیز سرایت کرد؛ انویدیا حدود ۳.۳٪ افت کرد و بیت‌کوین نیز با کاهش بیش از ۲ درصد به زیر ۹۰ هزار دلار رسید. بازار اکنون نسبت به ارزش‌گذاری‌های بالا و بازده نامطمئن سرمایه‌گذاری‌های سنگین در AI محتاط‌تر شده است. سرمایه‌گذاران منتظر گزارش مالی Broadcom هستند؛ شرکتی که سهامش از ماه آوریل بیش از دو برابر شده و انتظار می‌رود عملکردی مطابق یا کمی بهتر از پیش‌بینی‌ها ارائه دهد. این ضعف در حالی رخ داد که بازار سهام روز قبل پس از کاهش نرخ بهره فدرال‌رزرو و چشم‌انداز نسبتاً مثبت پاول تا آستانه رکورد تاریخی پیش رفته بود. بازدهی اوراق ۱۰ساله آمریکا پس از کاهش نرخ و افزایش خرید اوراق کوتاه‌مدت، در محدوده ۴.۱۲٪ ثابت ماند. فدرال‌رزرو همچنین برآورد رشد ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد و انتظار دارد تورم سال آینده به ۲.۴٪ کاهش یابد. در کالاها، نفت همراه با افت ریسک‌پذیری کاهش یافت و نقره رکورد تاریخی خود را بالاتر برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار، اوراکل را پس از گزارش مالی تنبیه کرد

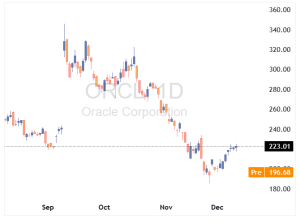
بر اساس داده‌های معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: افزایش نرخ بهره ژاپن در دسامبر محتمل است

نظرسنجی رویترز نشان می‌دهد که افزایش نرخ بهره بانک مرکزی ژاپن در ماه دسامبر محتمل است و اقتصاددانان انتظار دارند نرخ‌ها تا سپتامبر ۲۰۲۶ به سطح ۱.۰٪ برسد. ۹۰٪ از اقتصاددانان پیش‌بینی می‌کنند بانک مرکزی ژاپن نرخ بهره را در دسامبر به ۰.۷۵٪ افزایش دهد (در مقایسه با ۵۳٪ در نظرسنجی نوامبر). ۶۹٪ انتظار دارند نرخ سیاستی تا سپتامبر ۲۰۲۶ به حداقل ۱.۰٪ برسد. ۷۷٪ با برنامه دولت برای تأمین بودجه تکمیلی عمدتاً از طریق بدهی جدید مخالف هستند. رشد دستمزدها در مذاکرات شونتو سال آینده ۵.۰٪ پیش‌بینی می‌شود که اندکی کمتر از رشد ۵.۲۵٪ امسال است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی نشست ۱۰ دسامبر فدرال رزرو: کاهش هاوکیش و تأکید دوباره بر اولویت مهار تورم

فدرال رزرو در نشست اخیر خود بار دیگر نرخ بهره را کاهش داد، اما این تصمیم با شکاف قابل‌توجهی میان سیاست‌گذاران همراه شد و هم‌زمان، پیام روشنی از توقف در ادامه مسیر کاهش نرخ‌ها مخابره کرد؛ پیامی که نشان می‌دهد مقام‌های بانک مرکزی در انتظار نشانه‌های مطمئن‌تری از روند بازار کار و مسیر تورم هستند؛ مسیری که به‌گفته آن‌ها «همچنان نسبتاً بالاست». بر اساس تصمیم کمیته بازار آزاد، نرخ بهره هدف ۲۵ واحد پایه کاهش یافت و در محدوده ۳.۵۰ تا ۳.۷۵ درصد قرار گرفت. اما مهم‌تر از تصمیم امروز، چشم‌انداز ارائه‌شده در برآورد اقتصادی جدید بود: تصویر سیاستی سال ۲۰۲۶ تقریباً بدون تغییر باقی مانده و نشان می‌دهد اکثریت تصمیم‌گیران تنها یک کاهش نرخ بهره در سال آینده را مناسب می‌دانند. در سوی مقابل، بازارها همچنان دو کاهش نرخ را برای ۲۰۲۶ قیمت‌گذاری می‌کنند؛ شکافی که می‌تواند در ماه‌های آینده منشأ نوسانات تازه‌ای شود. پیش‌بینی‌های جدید حاکی از آن است که با وجود رشد اقتصادی پرشتاب‌تر—در حدود ۲.۳ درصد—و بیکاری نسبتاً ملایم ۴.۴ درصدی، تورم تنها تا حوالی ۲.۴ درصد عقب‌نشینی خواهد کرد؛ سطحی که هنوز اندکی بالاتر از هدف ۲ درصدی قرار می‌گیرد. جروم پاول، رئیس فدرال رزرو، در نشست خبری تأکید کرد که سیاست پولی «به هیچ مسیر از پیش‌تعیین‌شده‌ای متعهد نیست» و تصمیم‌های آینده «کاملاً وابسته به داده‌ها» خواهد بود. او همچنین خاطرنشان کرد که پس از کاهش مجموعاً ۷۵ واحد پایه از سپتامبر و ۱۷۵ واحد پایه طی سال گذشته، نرخ بهره اکنون نزدیک به محدوده برآوردشده نرخ خنثی قرار دارد؛ سطحی که نه انبساطی است و نه انقباضی و به اقتصاد اجازه می‌دهد مسیر واقعی خود را آشکار کند. بازار سهام به محتوای بیانیه واکنش مثبتی نشان داد، در حالی که دلار تضعیف شد و بازده اوراق خزانه‌داری اندکی افت کرد. اما تحلیلگران این پیام را بی‌تردید «یک کاهش نرخ بهره با لحن هاوکیش» توصیف کردند؛ چراکه شش نفر از سیاست‌گذاران حتی هیچ کاهش نرخ بهره‌ای را برای نشست امروز مناسب نمی‌دانستند و در نهایت نیز سه نفر رأی مخالف ثبت کردند: – آستین گولزبـی و جف اشمید مخالف کاهش نرخ و طرفدار تثبیت بودند؛ – استیفن میران خواستار کاهش بزرگ‌تر، یعنی ۵۰ واحد پایه، بود. این اختلاف نظرها در حالی آشکار می‌شود که چشم‌انداز اقتصادی آمریکا همچنان تحت‌تأثیر پیامدهای طولانی‌مدت تعطیلی ۴۳ روزه دولت فدرال و تأخیر در انتشار داده‌های کلیدی اشتغال و تورم قرار دارد. آخرین آمار رسمی، مربوط به سپتامبر، افزایش جزئی نرخ بیکاری به ۴.۴ درصد و رشد دوباره تورم به ۲.۸ درصد را نشان می‌داد؛ رشدی که بخشی از آن ناشی از انتقال هزینه‌های ناشی از تعرفه‌های وارداتی جدید به مصرف‌کننده عنوان شده است. با وجود این چالش‌ها، سیاست‌گذاران فدرال رزرو در مجموع تصویری نسبتاً خوش‌بینانه از سال ۲۰۲۶ ترسیم کردند: اقتصادی با رشد بالاتر، تورم در مسیر نزولی و بازاری کار که اندکی از فشارها کاسته است. با این حال، اختلاف‌نظرهای داخلی، نااطمینانی سیاسی پیش‌روی انتخابات میان‌دوره‌ای و اصرار دولت ترامپ بر کاهش سریع‌تر نرخ بهره می‌تواند بر تصمیم‌گیری ماه‌های آینده سایه بیفکند. در نهایت، مسیر سیاست پولی آمریکا بیش از هر زمان دیگری به داده‌های پیشِ‌رو وابسته است؛ داده‌هایی که انتشار آن‌ها طی هفته آینده آغاز می‌شود و می‌تواند جهت‌گیری انتظارات بازار و لحن فدرال رزرو را تعیین کند. آنچه روشن است اینکه بانک مرکزی ایالات متحده پس از یک دوره کاهش‌های متوالی، اکنون در نقطه‌ای ایستاده است که هر گام بعدی نیازمند شواهد محکم‌تر و تصمیم‌گیری محتاطانه‌تر خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد دسامبر فدرال رزرو: رشد پایدار، بازار کار متعادل و سیاست پولی محتاطانه

برآورد دسامبر فدرال رزرو، که جمع‌بندی نگاه سیاست‌گذاران در پایان سال ۲۰۲۵ است، تصویری نسبتاً منسجم و البته محتاطانه از آینده اقتصاد آمریکا ارائه می‌کند. این برآوردها نشان می‌دهد کمیته در آستانه سال جدید با سه واقعیت کلیدی مواجه است: تداوم رشد، تعدیل ملایم بازار کار و تورمی که هنوز به‌طور کامل مهار نشده است. از منظر فعالیت اقتصادی، اعضای FOMC انتظار دارند رشد واقعی GDP از ۲۰۲۵ تا ۲۰۲۸ در محدوده‌ای نزدیک یا کمی بالاتر از روند بلندمدت باقی بماند. این یعنی اقتصاد، باوجود چالش‌های نرخ‌های بهره بالا و نااطمینانی‌های ژئوپولیتیک، همچنان تصویر یک «فرود نرم» را منعکس می‌کند: بدون نشانه‌های جدی از رکود و با ظرفیت ادامه‌دار برای گسترش. در بازار کار، نرخ بیکاری در مسیر افزایش کنترل‌شده قرار دارد و به ناحیه بلندمدت هم‌گرا می‌شود. این روند نشان‌دهنده سرد شدن تدریجی بازار کار است؛ نه آن‌قدر که تهدید رکودی ایجاد کند و نه آن‌قدر داغ که فشارهای دستمزدی و تورمی را تشدید کند. اما تورم همچنان مهم‌ترین محور حساسیت فدرال رزرو باقی است. پروجکشن‌ها نشان می‌دهد مسیر نزولی تورم ادامه دارد اما به کندی؛ فاصله با هدف ۲ درصدی پابرجاست و همین موضوع فضای مانور بانک مرکزی را محدود می‌کند. نتیجه این دیدگاه در مسیر نرخ بهره منعکس می‌شود: سیاست‌گذاران کاهش‌های سریع یا قاطع را ضروری نمی‌بینند. در همین چارچوب، مسیر نرخ بهره فدرال رزرو در افق چندساله، شیبی ملایم و مرحله‌ای برای فاصله گرفتن از سیاست انقباضی ترسیم می‌کند. نرخ نهایی نیز در بلندمدت در سطحی نزدیک به نرخ خنثی تثبیت می‌شود؛ نقطه‌ای که نه محرک رشد است و نه مانع آن. پیام نهایی پروجکشن دسامبر برای بازارها روشن است: اقتصاد مقاوم‌تر از انتظارات وارد سال ۲۰۲۶ می‌شود، اما تورم هنوز اجازه چرخش سریع به سیاست‌های تسهیلی را نمی‌دهد. در نتیجه، سال پیش‌رو احتمالاً سالی خواهد بود با سیاست پولی کاملاً داده‌محور، کاهش تدریجی نرخ‌ها و کمترین میزان سورپرایز؛ترکیبی که مسیر دلار، طلا، اوراق قرضه و سهام را در ماه‌های آینده شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها برای یک «کاهش انقباضی» آماده می‌شوند و سخنان پاول مسیر آتی دلار را مشخص خواهد کرد

در آستانه اعلام تصمیم نرخ بهره کمیته بازار آزاد فدرال (FOMC)، معامله‌گران بازار فارکس در وضعیت آماده‌باش قرار دارند و تحلیلگران سطوح تکنیکال کلیدی را برای جفت‌ارزهای اصلی شامل EURUSD، USDJPY، GBPUSD و USDCAD زیر نظر گرفته‌اند تا بایاس (bias) حرکتی، اهداف قیمتی و ریسک‌های موجود را ارزیابی کنند. فدرال رزرو تصمیم خود را ساعت ۱۴:۰۰ به وقت شرقی (۲۲:۳۰ به وقت ایران) اعلام می‌کند و بازارها عمدتاً انتظار یک کاهش ۲۵ نقطه پایه‌ای (bps) را دارند. اگرچه کاهش نرخ پیش‌بینی شده است، تأثیر اصلی بر بازار ناشی از لحن بیانیه و کنفرانس مطبوعاتی جروم پاول خواهد بود که معامله‌گران آن را به عنوان نماینده‌ای از موضع کلی کمیته تحلیل خواهند کرد. انتظارات به شدت بر یک «کاهش انقباضی» (hawkish cut) متمرکز است؛ بدین معنا که فدرال رزرو ممکن است نرخ‌ها را کاهش دهد، اما با سیگنال‌دهیِ یک موضع محتاطانه، بر وابستگی به داده‌ها تأکید ورزد تا اینکه وعده یک چرخه کامل تسهیلی را بدهد. پویایی قیمت‌گذاری در بازار نشان‌دهنده عدم قطعیت درباره شدت سیاست‌های تسهیلی فدرال رزرو است؛ به طوری که احتمال کاهش نرخ در ماه ژانویه تنها ۲۳ درصد و در ماه مارس ۴۳ درصد برآورد می‌شود، اما برای نشست ماه ژوئن این احتمال به ۷۶ درصد جهش می‌کند که نشان‌دهنده انتظار بازار برای فشارهای سیاسی قوی‌تر یا وخامت اقتصادی شفاف‌تر تا آن زمان است. معامله‌گران برای یافتن سرنخ‌هایی درباره مسیر تورم و وضعیت بازار کار، لحن پاول را به دقت بررسی خواهند کرد. برای معامله‌گران تکنیکال، داشتن یک نقشه راه برای هر دو سناریو ضروری است. شناخت سطوح کلیدی برای هر دو حالت انبساطی (Dovish) و انقباضی (Hawkish) اهمیت حیاتی دارد تا مشخص شود در صورت لحن ملایم‌تر یا تندتر پاول، چه سطوحی مسیر را برای حرکت نزولی یا صعودی دلار آمریکا هموار می‌کنند. رویدادهای با تأثیر بالا مانند نشست FOMC معمولاً با نوسانات شدید و حرکت‌های کاذب همراه‌اند؛ بنابراین شناسایی خطوط تکنیکال مشخص به معامله‌گران کمک می‌کند تا با مدیریت ریسک مؤثر، از تصمیمات احساسی پرهیز کنند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظار می‌رود فدرال رزرو این هفته نرخ بهره را کاهش دهد، اما احتمالاً هم‌زمان هشدار می‌دهد که اقدامات آینده به شرایط اقتصادی بستگی دارد.

پیش‌بینی می‌شود فدرال رزرو این هفته نرخ بهره را کاهش دهد و بازارها احتمال ۸۸٪ برای کاهش 0.25 نقطه پایه‌ای را قیمت‌گذاری کرده‌اند. کاهش فشار در بازار کار و تورم پایدار این اقدام را توجیه می‌کند، اما مقامات در تصمیم‌گیری دچار اختلاف هستند، تا حدی به دلیل محدودیت داده‌های اقتصادی تازه. رئیس فدرال رزرو، جروم پاول، احتمالاً کاهش نرخ را همراه با هشداری ارائه خواهد داد که اقدامات آینده به داده‌های جدید اقتصادی بستگی دارد. بازارها همچنان ممکن است انتظار کاهش دیگری تا ژانویه را داشته باشند. عدم قطعیت در رهبری نیز به پیچیدگی اوضاع اضافه می‌کند، زیرا رئیس‌جمهور ترامپ در حال آماده شدن برای مصاحبه با نامزدهای جایگزینی پاول در سال آینده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ گفت ایده روشنی درباره انتخاب رئیس فدرال رزرو دارد

ترامپ: «من تقریباً ایده خوبی از اینکه چه کسی را برای ریاست فدرال رزرو می‌خواهم دارم.» او افزود: «ما قصد داریم چند نفر را برای این سمت بررسی کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ این هفته مصاحبه‌های نهایی برای انتخاب ریاست فدرال رزرو را آغاز خواهد کرد

طبق گزارش فایننشال تایمز، دونالد ترامپ این هفته دور نهایی مصاحبه‌ها برای انتخاب رئیس فدرال رزرو را آغاز خواهد کرد. منابعی از میان مقامات ارشد دولت گفته‌اند که کوین هَسِت همچنان گزینه اصلی برای این سمت باقی مانده است. بازار طلا و نقره امروز با توجه به احتمال انتخاب یک رئیس متمایل به سیاست‌های انبساطی (داویش) در فدرال رزرو، رشد قابل توجهی داشت. هَسِت پیش‌تر اعلام کرده بود که یک کاهش ۲۵ نقطه پایه کافی نیست و فضای زیادی برای کاهش نرخ بهره وجود دارد. در همین حال، گزارشی از فاکس نیوز اشاره کرده است که وال‌استریت علاقه چندانی به هَسِت ندارد، هرچند برخی رسانه‌ها به جنبه شخصیتی و چهره خوش‌رو او اشاره کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به دنبال برکناری بعضی از اعضای فدرال رزرو است

ترامپ گفته است احتمال دارد امضای انتصاب اعضای هیئت‌مدیره فدرال رزرو توسط دستگاه «اتوپن (بایدن)» انجام شده باشد. او همچنین به دنبال برکناری برخی اعضای فدرال رزرو و جایگزینی آن‌ها با افراد همسو با سیاست‌های خود است. کارشناسان هشدار داده‌اند که اگر ترامپ چنین اقدامی انجام دهد، این موضوع برای دلار آمریکا منفی و برای فلزات گران‌بها و دارایی‌های سخت بسیار مثبت خواهد بود. در بازار اوراق قرضه نیز چنین اقدامی می‌تواند منجر به شیب شدید منحنی بازدهی شود. اعضای منصوب‌شده توسط بایدن شامل جفرسون، بار، کوک و کوگلر بودند. کوگلر پیش‌تر استعفا داده و جای خود را به میران داده است. اگر ترامپ سه عضو باقی‌مانده و رئیس فدرال رزرو را جایگزین کند، با حمایت اعضایی چون والر، بومن و میران می‌تواند کنترل کامل سیاست‌های پولی را در دست گیرد؛ این به معنای پایان استقلال فدرال رزرو خواهد بود. برخی تحلیلگران معتقدند بازار این موضوع را جدی نخواهد گرفت اما چنین بحث‌هایی می‌تواند بزرگ‌ترین تغییر در سیاست پولی آمریکا باشد. همچنین این احتمال وجود دارد که جروم پاول پس از پایان دوره‌اش به‌عنوان عضو هیئت‌مدیره باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال کاهش نرخ بهره و افزایش خرید اوراق خزانه توسط فدرال رزرو

انتظار می‌رود فدرال رزرو روز چهارشنبه نرخ بهره را به ۳.۵۰٪ تا ۳.۷۵٪ کاهش دهد. بانک آمریکا پیش‌بینی می‌کند که حرکت بیشتری نیز انجام شود: حدود ۴۵ میلیارد دلار خرید ماهانه اوراق خزانه کوتاه‌مدت برای حفظ ذخایر بانکی و جلوگیری از مشکلات نقدینگی. با در نظر گرفتن سرمایه‌گذاری مجدد در اوراق بهادار با پشتوانه رهنی (MBS)، مجموع خرید اوراق می‌تواند به حدود ۶۰ میلیارد دلار در ماه برسد. این خریدها که به نام «خریدهای مدیریت ذخایر» شناخته می‌شوند، تسهیل کمی (QE) نیستند—هدف آن‌ها حفظ عملکرد بازارهای پولی است، نه تحریک وام‌دهی. اگرچه منتقدان ممکن است آن را به عنوان چاپ پول ببینند، اما این اقدام می‌تواند در بحبوحه افزایش انتشار اوراق خزانه و نگرانی‌ها درباره محدودیت نقدینگی، اطمینان‌بخش بازارها باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

احتمال دارد پاول پیش از انتشار داده‌های جدید، موضعی انعطاف‌پذیر اتخاذ کند

به گفته‌ی یان لینگن از BMO، انتظار می‌رود جروم پاول، رئیس فدرال رزرو، تا رسیدن داده‌های اقتصادی کلیدی، به تصمیم‌گیری درباره نرخ بهره در ژانویه متعهد نشود. در هفت هفته بین جلسات دسامبر و ژانویه، اداره آمار کار (BLS) داده‌های اشتغال برای اکتبر تا دسامبر و شاخص قیمت مصرف‌کننده (CPI) برای نوامبر تا دسامبر را منتشر خواهد کرد که می‌تواند دیدگاه بازارها نسبت به اقتصاد آمریکا پس از طولانی‌ترین تعطیلی دولت در تاریخ این کشور را تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در سه‌ماهه چهارم به رشد مثبت بازخواهد گشت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در سه‌ماهه چهارم و پس از آن به رشد مثبت بازخواهد گشت. او افزود که با توجه به اینکه انتظار می‌رود نرخ تورم پایه به سطح ۲ درصد نزدیک شود، بانک مرکزی به‌تدریج میزان سیاست‌های تسهیلی را کاهش داده است. اوئدا همچنین گفت که خودروسازان ژاپنی با کاهش قیمت‌های صادراتی بدون انتقال آن به مصرف‌کنندگان داخلی، توانسته‌اند حجم صادرات خودرو را تثبیت کنند و از ایجاد اثرات منفی بزرگ بر اشتغال و تولید جلوگیری نمایند. شتاب کافی در روند داخلی قیمت‌ها و دستمزدها وجود دارد تا از تأثیرگذاری شدید شوک‌های منفی بر نرخ تورم جلوگیری شود. در حال حاضر ریسک بالایی برای تورم مشاهده نمی‌شود، به‌ویژه در زمینه شتاب گرفتن تورم پایه پس از اجرای محرک‌های مالی. اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که تغییرات نرخ ارز و تأثیر آن بر چشم‌انداز تورم، پرسشی بسیار مهم برای بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکایچی، نخست‌وزیر ژاپن: تصمیمات پولی بر عهده بانک مرکزی ژاپن خواهند بود

تاکایچی، نخست‌وزیر ژاپن، اعلام کرد که تصمیمات مربوط به سیاست پولی بر عهده بانک مرکزی ژاپن است و دولت در این زمینه دخالت نخواهد کرد. او افزود که بانک مرکزی باید با دولت ارتباط داشته باشد اما جزئیات تصمیمات به خود بانک مرکزی ژاپن واگذار شده است. تاکایچی همچنین گفت که انتظار دارد بانک مرکزی سیاست‌های مناسب را برای دستیابی به هدف تورمی اجرا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر