TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

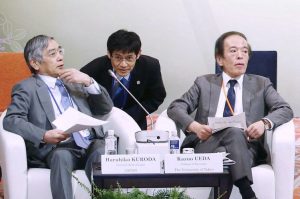
اوئدا، رئيس بانک مرکزی ژاپن: باید ریسک تأثیر نرخ ارز بر روند قیمت‌ها را زیر نظر داشت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که ضروری است ریسک ناشی از تغییرات نرخ ارز بر روند قیمت‌ها به‌دقت رصد شود. او افزود که گفت‌وگوهای صریح و سازنده‌ای با نخست‌وزیر و وزرا داشته است و تأکید کرد که ارتباط نزدیک با دولت ادامه خواهد یافت. اوئدا در عین حال گفت که جزئیات مباحث مطرح‌شده با نخست‌وزیر و وزرا را توضیح نخواهد داد. کازوئو اودا، اعلام کرد که قصد دارد در نشست دسامبر با بررسی اطلاعات مربوط به دستمزدها و سایر داده‌های اقتصادی تصمیم‌گیری سیاستی انجام دهد. او هشدار داد که تأخیر بیش از حد در افزایش نرخ بهره می‌تواند منجر به تورم شدید شود و بانک را مجبور به تعدیل سریع سیاست‌ها کند. اودا افزود که ترکیب سیاست مالی فعال دولت و تنظیم حمایت پولی بانک مرکزی می‌تواند مسیر رشد اقتصادی پایدار را تضمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بارکلیز: فدرال رزرو نرخ‌ بهره را در دسامبر کاهش می‌دهد

بانک بارکلیز اعلام کرد که کاهش ۲۵ نقطه پایه نرخ بهره در نشست ۹–۱۰ دسامبر فدرال رزرو اکنون بسیار محتمل است؛ بازارها نیز احتمال این اقدام را بیش از ۸۰٪ قیمت‌گذاری کرده‌اند. این بانک انتظار دارد که جروم پاول، رئیس فدرال رزرو، همراه با گروهی از سیاست‌گذاران شامل والر، بومن، ویلیامز، جفرسون، کوک و بار از این تصمیم حمایت کنند. با این حال، اتفاق‌نظر کامل وجود ندارد. بارکلیز پیش‌بینی می‌کند که اشمید و موسالم مخالفتی هاوکیش خواهند داشت و احتمالاً گولزبی یا کالینز نیز با کاهش مخالفت کنند. همچنین انتظار می‌رود میران مخالفت کند، نه به دلیل شدت کاهش، بلکه به‌خاطر تمایل به کاهش بزرگ‌تر. بارکلیز تأکید کرد که با وجود اختلافات داخلی، اکثریت آرا به‌وضوح به سمت سیاست‌های انبساطی متمایل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک ژاپن: نرخ بهره در صورت تحقق پیش‌بینی‌ها افزایش خواهد یافت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، روز دوشنبه در جمع رهبران تجاری در ناگویا سخنرانی مفصلی ارائه کرد و شفاف‌ترین نشانه‌ها را از آمادگی بانک برای ادامه افزایش نرخ بهره بیان کرد. او تأکید کرد که سیاست پولی همچنان حمایتی باقی خواهد ماند تا از روند بهبود ملایم اقتصاد ژاپن پشتیبانی کند. اوئدا گفت اقتصادهای خارجی ضعف‌هایی نشان می‌دهند اما در مجموع به‌تدریج در حال رشد هستند و افزود که تأثیر منفی تعرفه‌های آمریکا تاکنون چندان محسوس نبوده است، هرچند انتظار می‌رود رشد جهانی تحت فشار این تعرفه‌ها به‌طور موقت کند شود. وی تصریح کرد که اگر پیش‌بینی‌های بانک درباره فعالیت اقتصادی و تورم محقق شود، نرخ بهره سیاستی افزایش خواهد یافت. او بارها تأکید کرد که حتی با افزایش نرخ‌ها، شرایط مالی همچنان انبساطی باقی می‌ماند و این تغییر بیشتر شبیه به «برداشتن پا از پدال گاز» است تا «فشار بر ترمز». اودا افزود اقتصاد ژاپن به‌طور ملایم بهبود یافته است، هرچند ضعف‌هایی مشاهده می‌شود و منفی شدن تولید ناخالص داخلی در سه‌ماهه ژوئیه–سپتامبر را موقت دانست. تمرکز اصلی بر پایداری روند افزایش دستمزدها خواهد بود. او گفت مذاکرات دستمزد بهاری سال آینده حیاتی است و تصمیم مقامات برای افزایش حداقل دستمزد ۲۰۲۵ بیش از ۵٪ احتمالاً موجی از افزایش دستمزدها در شرکت‌ها ایجاد خواهد کرد. در مورد تورم، اوئدا گفت شرکت‌ها افزایش دستمزدها را به قیمت‌ها منتقل کرده‌اند و تورم هسته احتمالاً در نیمه نخست سال مالی ۲۰۲۶ به‌طور موقت زیر ۲٪ می‌رود اما سپس دوباره شتاب می‌گیرد و در نیمه دوم دوره سه‌ساله به سطح سازگار با هدف ۲٪ بانک مرکزی خواهد رسید. او هشدار داد که با افزایش تمایل شرکت‌ها به بالا بردن دستمزد و قیمت، نوسانات نرخ ارز می‌تواند اثر مستقیم‌تری بر تورم داشته باشد. پیش از نشست دسامبر، بانک مرکزی ژاپن شرایط داخلی و جهانی، تحولات بازار و ریسک‌ها را بررسی خواهد کرد و مزایا و معایب افزایش نرخ بهره را در نظر خواهد گرفت. در بازار فارکس، ین در صبح دوشنبه در توکیو صعودی شد و پس از سخنان اوئدا همچنان در حال افزایش است؛ نشانه‌ای که بازارها را به احتمال افزایش نرخ بهره در نشست ۱۸–۱۹ دسامبر حساس کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

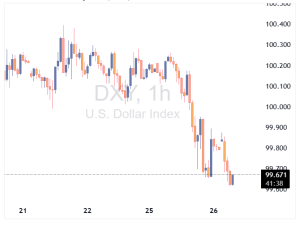
نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان کاهش نرخ بهره در دسامبر ۲۰۲۵ را پیش‌بینی کرد

جی‌پی مورگان انتظار دارد که فدرال رزرو آمریکا در دسامبر ۲۰۲۵ نرخ بهره را ۲۵ نقطه پایه کاهش دهد، در حالی که پیش‌بینی قبلی این بانک هیچ کاهش نرخ بهره‌ای را در نظر نگرفته بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نوگوچی، عضو بانک مرکزی ژاپن: هدف تورمی ۲ درصدی به پایداری دستمزدها وابسته است

آساهی نوگوچی، عضو هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که سیاست‌های تسهیلی تنها در صورتی کاهش خواهد یافت که رشد دستمزدها بتواند شتاب تورمی را پایدار کند. او تأکید کرد که بانک مرکزی ژاپن به‌صورت تدریجی و مرحله‌به‌مرحله محرک‌های پولی را کاهش خواهد داد، مشروط بر اینکه تقاضا و دستمزدها به اندازه کافی تقویت شوند تا تورم تثبیت شود. نوگوچی هشدار داد که برخی فشارهای قیمتی ممکن است دوباره ظاهر شوند، به‌ویژه به دلیل انتقال هزینه‌های تأخیری، مشابه افزایش اخیر قیمت مواد غذایی مانند برنج. وی افزود که تأثیر تعرفه‌های آمریکا بر اقتصاد ژاپن تاکنون محدود بوده است. او تأکید کرد که دستیابی به تورم پایدار و باثبات نیازمند رشد تقاضا و افزایش مداوم دستمزدهای اسمی، به‌ویژه در شرکت‌های کوچک و مناطق محلی است. نوگوچی بار دیگر خاطرنشان کرد که پایداری رشد دستمزدها تعیین خواهد کرد آیا تورم می‌تواند در مسیر هدف ۲ درصد باقی بماند یا خیر. نوگوچی همچنین گفت اگر بانک مرکزی ژاپن در نیمه دوم افق پیش‌بینی خود به هدف تورمی برسد، باید نرخ بهره را با سرعتی مناسب و متناسب با داده‌ها تنظیم کند. او بر مسیر تدریجی و وابسته به داده‌ها برای عادی‌سازی سیاست پولی تأکید کرد. در بازار فارکس، ین ژاپن در طول جلسه معاملاتی روندی صعودی داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گزارش «کتاب بژ» فدرال رزرو منتشر شد

کتاب بژ فدرال رزرو: برخی از منابع به افزایش ریسک کندی فعالیت‌ها در ماه‌های آینده اشاره کردند، در حالی که خوش‌بینی‌هایی در میان تولیدکنندگان مشاهده شد. طبق اعلام اکثر دوازده ناحیه فدرال رزرو، فعالیت اقتصادی نسبت به گزارش قبلی تغییر اندکی داشته است؛ اگرچه دو ناحیه به کاهش ملایم اشاره کردند و یک ناحیه رشد ملایم را گزارش داد. قیمت‌ها در طول دوره گزارش‌دهی به صورت ملایم افزایش یافتند. دستمزدها به طور کلی با سرعتی اندک رشد کردند؛ با این حال، برخی بخش‌ها مانند تولید و ساخت‌وساز [متفاوت بودند]. اشتغال در طول دوره جاری به صورت اندکی کاهش یافت، به طوری که حدود نیمی از مناطق به تضعیف تقاضای نیروی کار اشاره کردند. با وجود افزایش در اعلامیه‌های تعدیل نیرو، مناطق بیشتری گزارش دادند که طرف‌های تجاری به‌جای اخراج، از طریق توقف استخدام، استخدام صرفاً جایگزین و کاهش طبیعی نیرو اقدام به محدود کردن تعداد کارکنان کرده‌اند. گزارش‌های متعددی از فشرده شدن حاشیه سود یا مواجهه شرکت‌ها با فشار مالی ناشی از تعرفه‌ها وجود داشته است. قیمت برخی مواد اولیه کاهش یافته است؛ موضوعی که شرکت‌ها آن را ناشی از تقاضای کم‌رمق، تعویق اجرای تعرفه‌ها یا کاهش نرخ تعرفه‌ها دانسته‌اند. با نگاه به آینده، طرف‌های تماس عمدتاً پیش‌بینی می‌کنند که فشارهای صعودی هزینه تداوم یابد، اما برنامه‌ها برای افزایش قیمت‌ها در کوتاه‌مدت، متفاوت بوده است. ✍️انتظارات برای کاهش نرخ بهره در ماه دسامبر، در حدود ۸۴ درصد ثابت مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد مدل GDPNow فدرال رزرو آتلانتا برای رشد سه ماهه سوم کاهش یافت

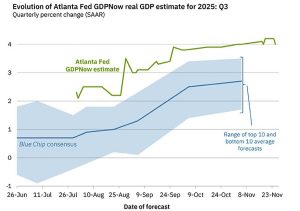
برآورد مدل GDPNow فدرال رزرو آتلانتا برای رشد اقتصادی در سه ماهه سوم، نسبت به روز گذشته افت کرد و از ۴.۰ درصد به ۳.۹ درصد رسید. طبق توضیحات ارائه‌شده توسط این نهاد، برآورد مدل GDPNow برای رشد تولید ناخالص داخلی واقعی (Real GDP) در سه ماهه سوم در تاریخ ۲۶ نوامبر برابر با ۳.۹ درصد است که نسبت به ۴.۰ درصد در ۲۵ نوامبر کاهش نشان می‌دهد. این تعدیل پس از انتشار گزارش اولیه کالاهای بادوام تولیدی توسط اداره سرشماری آمریکا در صبح امروز صورت گرفت؛ گزارشی که باعث شد پیش‌بینی لحظه‌ای برای رشد سرمایه‌گذاری ناخالص داخلی خصوصی واقعی از ۴.۴ درصد به ۳.۵ درصد کاهش یابد. به‌روزرسانی بعدی این مدل در روز دوشنبه، اول دسامبر منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اثر هَسِت نگرانی‌ها درباره سیاسی شدن فدرال رزرو را افزایش داد

دلار آمریکا پس از افزایش چشمگیر احتمال انتصاب کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو، تضعیف شد. به گزارش شرکت Mizuho Securities، معامله‌گران صرفاً بر اساس سیگنال‌های سیاستی استقلال فدرال رزرو را زیر سؤال نمی‌برند؛ زیرا مقامات ارشد از جمله جان ویلیامز، کریس والر و مری دالی آشکارا از یک کاهش دیگر در ماه آینده حمایت کرده‌اند. با این حال، تحلیلگران اشاره کردند که سرمایه‌گذاران شروع به قیمت‌گذاری ریسک کرده‌اند؛ ریسکی که انتصاب هَسِت می‌تواند به سیاسی شدن فدرال رزرو منجر شود. این پدیده که «اثر هَسِت» نام گرفته، نگرانی‌ها درباره جهت‌گیری آینده سیاست پولی و احتمال تبعیت بیشتر بانک مرکزی از فشارهای سیاسی را افزایش داده است. تا زمانی که این تردیدها برطرف نشود، تهدید تضعیف ارزش دلار همچنان بالا خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین با احتمال افزایش نرخ بهره تقویت شد

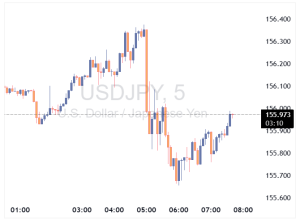
ین ژاپن پس از انتشار خبر شدت گرفتن پیام‌های بانک مرکزی ژاپن درباره افزایش نرخ بهره، تقویت شد. این تغییر لحن باعث شد جفت‌ارز USDJPY و سایر کراس‌های ین کاهش یابند. گزارش‌ها نشان می‌دهد بانک ژاپن در حال آماده‌سازی زمینه برای افزایش نرخ بهره در دسامبر یا ژانویه است؛ زیرا ضعف ین و تغییرات سیاسی فشار بیشتری بر سیاست‌گذاران وارد کرده است. بانک مرکزی ژاپن نشانه‌های بیشتری از احتمال افزایش نرخ بهره در آینده نزدیک ارسال کرده است، زیرا ضعف ین و تغییرات سیاسی فضای تصمیم‌گیری را تغییر داده‌اند. لحن هاوکیش‌تر مقامات بانک، ریسک حرکت در ماه دسامبر را افزایش داده و نوسانات ین را دوباره به صحنه بازگردانده است. منابع آگاه به رویترز گفته‌اند که بانک ژاپن در روزهای اخیر عمداً پیام‌رسانی خود را تغییر داده تا بر ریسک‌های تورمی ناشی از ضعف پایدار ین تأکید کند و نشان دهد که افزایش نرخ در دسامبر همچنان یک گزینه جدی است. این تغییر پس از دیدار نخست‌وزیر سانائه تاکایچی با رئیس بانک کازوئو اوئدا رخ داد که به نظر می‌رسد مخالفت‌های سیاسی فوری با سیاست‌های انقباضی را کاهش داده است. تصمیم بین دسامبر یا ژانویه همچنان حساس است و می‌تواند تحت تأثیر تصمیم فدرال رزرو آمریکا قرار گیرد. تعداد بیشتری از اعضای هیئت‌مدیره به اردوگاه هاوکیش پیوسته‌اند. جونکو کوئدا گفته نرخ‌های واقعی باید همچنان افزایش یابند و کازویوکی ماسو زمان افزایش را «نزدیک» توصیف کرده است. حتی اوئدا نیز تغییر لحن داده و اعلام کرده هیئت‌مدیره در جلسات آینده درباره «امکان‌پذیری و زمان‌بندی» افزایش نرخ بحث خواهد کرد. بانک ژاپن از ژانویه نرخ‌ها را در سطح ۰.۵٪ نگه داشته بود، عمدتاً به دلیل نگرانی از شوک تعرفه‌های آمریکا. اما دلایل اقتصادی برای صبر کردن در حال کاهش است: اثر تعرفه‌ها محدود بوده، نشانه‌های اولیه توافق‌های دستمزدی تقویت شده و افت دوباره ین، استدلال برای سیاست‌های انقباضی را محکم‌تر کرده است. تاکایچی و وزیر دارایی ساتسوکی کاتایاما نیز مخالفتی با عادی‌سازی بیشتر نشان نداده‌اند. سرمایه‌گذاران همچنان تقسیم شده‌اند. نظرسنجی رویترز نشان می‌دهد اکثریت اندکی انتظار افزایش نرخ در نشست ۱۸-۱۹ دسامبر دارند و همه اقتصاددانان مورد بررسی پیش‌بینی کرده‌اند نرخ تا مارس به ۰.۷۵٪ برسد. با این حال، زمان‌بندی می‌تواند به تصمیم فدرال رزرو وابسته باشد. تحلیلگران می‌گویند تغییر لحن بانک ژاپن عمدی است: یادآوری اینکه دوران نرخ‌های فوق‌العاده پایین در ژاپن رو به پایان است و سیاست‌گذاران «تمایل واقعی به عادی‌سازی» دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هَسِت گزینه پیشتاز برای ریاست فدرال رزرو

به گزارش بلومبرگ، کوین هَسِت اکنون به‌عنوان مهم‌ترین نامزد برای تصدی سمت ریاست فدرال رزرو مطرح شده است. پیش‌تر امروز، وزیر خزانه‌داری بِسِنت اعلام کرده بود که دور دوم مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو قرار است امروز انجام شود. با توجه به حساسیت سیاست پولی آمریکا در مقطع کنونی، انتخاب رئیس بعدی فدرال رزرو برای بازارهای مالی و مسیر نرخ بهره اهمیتی تعیین‌کننده خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران از فدرال رزرو: وضعیت اقتصادی نیازمند کاهش‌های بزرگ نرخ بهره است

امیدوارم داده‌های مربوط به اشتغال دیگر اعضای فدرال رزرو را قانع کند که نرخ بهره را کاهش دهند. سیاست پولی فعلی دارد اقتصاد را عقب نگه می‌دارد. سنجش دقیق تأثیر هوش مصنوعی بر اقتصاد دشوار است. نرخ بیکاری در حال افزایش است زیرا سیاست پولی بیش از حد سختگیرانه است. همزمان با پیشرفت‌ها، فوریت برای حرکت سریع در نرخ‌ها کمتر شده است. فدرال رزرو باید سریع به نرخ خنثی برسد. دلایلی برای خوش‌بینی اقتصادی در سال ۲۰۲۶ می‌بینم. من علاقه‌مندم که ترازنامه فدرال رزرو را بیشتر به سمت اوراق خزانه‌داری کوتاه‌مدت حرکت دهم. این یعنی اوراق کوتاه‌مدت بیشتر و وام‌های مسکن، نوت‌ها و اوراق قرضه کمتر. حجم ترازنامه فدرال رزرو تحت تأثیر تصمیمات نظارتی قرار دارد. امیدوارم مقررات سبک‌تر اجازه دهد ترازنامه فدرال رزرو کوچکتر شود. امیدوارم کاهش مقررات بانکی به آمریکا کمک کند تا روند کاهش دارایی‌ها را از سر بگیرد. دلیلی وجود دارد که نسبت به اقتصاد سال آینده خوش‌بین‌تر باشیم. تعرفه‌ها باعث افزایش پس‌انداز ملی و کاهش نرخ خنثی می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

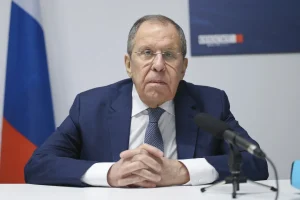
لاوروف، وزیر خارجه روسیه، از طرح اولیه آمریکا استقبال کرد

وزیر خارجه روسیه، سرگئی لاوروف، اعلام کرد که روسیه از نسخه اولیه طرح صلح آمریکا استقبال کرده است. او هشدار داد که اگر نسخه اصلاح‌شده طرح موقت بازتاب‌دهنده روح و مفاد مذاکرات میان پوتین و ترامپ نباشد، شرایط به‌طور کامل متفاوت خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مری دالی، عضو فدرال رزرو، با ابراز نگرانی از وضعیت اشتغال، از کاهش نرخ بهره در ماه دسامبر حمایت کرد

مری دالی، از مقامات فدرال رزرو، در مصاحبه‌ای با وال‌استریت ژورنال اعلام کرد که از کاهش نرخ بهره در جلسه ماه آینده (دسامبر) حمایت می‌کند. او با اشاره به آسیب‌پذیری بازار کار، تصریح کرد که به باور او تخریب ناگهانی وضعیت اشتغال هم محتمل‌تر است و هم مدیریت آن دشوارتر از شعله‌ور شدن مجدد تورم خواهد بود. دالی اگرچه همچنان معتقد است که بازگشت تورم به هدف ۲ درصدی بدون افزایش بیکاری ممکن است، اما در خصوص بازار کار ابراز نگرانی کرد و گفت اطمینان چندانی ندارد که فدرال رزرو بتواند پیش از وخامت اوضاع بر آن مسلط شود. دالی در ادامه افزود که ریسک‌های بزرگی را مشاهده می‌کند مبنی بر اینکه تعادل فعلیِ «استخدام کم و اخراج کم» در بازار کار، سرانجام به شکلی منفی شکسته شود و وضعیت را به سمت وخامت ببرد. ✍️این اظهارات در حالی بیان می‌شود که اعضای کمیته بازار آزاد (FOMC) دچار اختلاف‌نظر هستند. طبق بررسی‌ها، در حالی که برخی اعضای دارای حق رأی (مانند ۴ رئیس فدرال رزرو ایالتی) به دنبال توقف روند کاهش نرخ هستند، بازارها همچنان شانس بالایی (حدود ۷۶ درصد) برای کاهش نرخ در نشست دسامبر قائل‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس: ریسک‌های نزولی برای اقتصاد در سال آینده وجود دارند

اقتصاددانان گلدمن ساکس انتظار دارند فدرال‌رزرو در دسامبر نرخ‌ بهره را کاهش دهد و پس از آن چند کاهش دیگر در سال ۲۰۲۵ داشته باشد، به‌طوری که نرخ‌ها کمی بالاتر از ۳٪ باقی بمانند. جان هاتزیوس، اقتصاددان ارشد، هشدار می‌دهد که اقتصاد ممکن است بیش از حد انتظار کند شود و کاهش‌های اضافی نرخ بهره را ضروری کند. با وجود ایجاد ۱۱۹,۰۰۰ شغل جدید در سپتامبر، افزایش اخراج‌ها نشان می‌دهد ضعف بازار کار ممکن است تثبیت شود و تأثیر رشد اندک را محدود کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو فدرال‌رزرو: بیشتر داده‌های بخش خصوصی نشان می‌دهد بازار کار ضعیف شده است.

والر اعلام کرد که در نشست دسامبر از کاهش نرخ بهره حمایت می‌کند. از زمان آخرین نشست فدرال‌رزرو تاکنون، داده‌های موجود نشان می‌دهد تغییر چشمگیری رخ نداده؛ تورم مشکل بزرگی نیست و بازار کار نیز ضعیف است. ماه ژانویه به‌دلیل هجوم داده‌های جدید که مشخص می‌کند آیا کاهش نرخ دیگری مناسب است یا نه، ماه پیچیده‌ای خواهد بود؛ بنابراین نیاز به رویکردی «جلسه‌به‌جلسه» وجود دارد. هنوز فکر نمی‌کنم بازار کار در چند هفته آینده بهبود یابد. اگر داده‌ها نشان‌دهنده بهبود باشند، می‌توانیم با احتیاط بیشتری عمل کنیم. احتمال دارد آمار اشتغال ماه سپتامبر اصلاح شده و کاهش یابد؛ این‌که رشد آن متمرکز بوده، نشانه خوبی نیست. هیچ شواهد غیررسمی‌ وجود ندارد که نشان دهد شرکت‌ها قصد دارند به‌زودی دست به جذب گسترده نیرو بزنند. تورم کمی افزایش یافته، اما فکر می‌کنم روند آن به‌زودی شروع به کاهش خواهد کرد. به‌استثنای تأثیر تعرفه‌ها، نرخ تورم حدود ۲.۴ تا ۲.۵ درصد است. تمرکز رشد اشتغال در دو بخش، نشانه خوبی نیست. حدود ۱۰ روز پیش با بسنت صحبت کردم و دوباره جلسه‌ای عالی درباره اقتصاد و بازارها داشتیم. تأثیر تورم ناشی از تعرفه‌ها چندان زیاد نیست و یک مورد مقطعی خواهد بود. فکر می‌کنم دولت به‌دنبال فردی با تجربه است که بداند چگونه کار را انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپا پیشرفت مذاکرات صلح اوکراین را اعلام کرد

سخنگوی کمیسیون اروپا اعلام کرد که مذاکرات اخیر درباره اوکراین پیشرفت‌های سازنده‌ای داشته است، هرچند هنوز کارهای زیادی برای تکمیل پیشنهادهای صلح باقی مانده است. او همچنین خبر داد که فردا نشستی با حضور «ائتلاف داوطلبان اوکراین» برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس، کاهش نرخ بهره فدرال رزرو را در دسامبر پیش‌بینی کرد

گلدمن ساکس پیش‌بینی کرده است که فدرال رزرو آمریکا در نشست دسامبر سومین کاهش متوالی نرخ بهره را اجرا خواهد کرد. این بانک همچنین انتظار دارد که دو کاهش دیگر در سال ۲۰۲۶، یکی در ماه مارس و دیگری در ژوئن انجام شود تا نرخ بهره فدرال به محدوده ۳.۰۰٪ تا ۳.۲۵٪ برسد. به گفته تحلیلگران، تورم در حال تعدیل و بازار کار در حال خنک شدن است و این شرایط به سیاست‌گذاران فضای بیشتری برای کاهش نرخ‌ها می‌دهد. دیدگاه پایه گلدمن این است که فدرال رزرو به‌تدریج اطمینان بیشتری از پایداری روند کاهش تورم پیدا خواهد کرد و دیگر نیازی به سیاست‌های به‌طور معنادار محدودکننده نخواهد بود. گلدمن همچنین اشاره کرد که شرایط مالی از زمان آغاز کاهش نرخ‌ها به‌طور قابل توجهی تسهیل شده است و این امر به ثبات هزینه‌های استقراض شرکت‌ها و جریان‌های اعتباری خانوارها کمک کرده است. انتظار می‌رود تا میانه سال ۲۰۲۶، فدرال رزرو نخستین چرخه تسهیل جدی خود از زمان دوران همه‌گیری را تکمیل کند؛ نرخ‌ها پایین‌تر از اوج سال گذشته خواهند بود اما همچنان بالاتر از سیاست‌های فوق‌انبساطی دهه گذشته باقی می‌مانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر