TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی، عضو فدرال رزرو: نرخ بهره می‌تواند کاهش یابد اما نه با شتاب

گولزبی، رئیس فدرال رزرو شیکاگو: نقطه تعادل نرخ بهره به‌طور قابل‌توجهی پایین‌تر از سطح فعلی است و نرخ‌های واقعی می‌توانند کاهش قابل توجهی داشته باشند. انتظار ندارد با تغییر رئیس فدرال رزرو، اختلاف مدیریتی یا تنش داخلی ایجاد شود. داده‌های اخیر تورم مثبت و امیدوارکننده بوده‌اند، اما برای تصمیم‌گیری نهایی نیاز به داده‌های بیشتر وجود دارد. اگر مشخص شود که تورم در حال کاهش پایدار است، کاهش نرخ بهره منطقی خواهد بود. نسبت به کاهش سریع و پیش‌دستانه نرخ‌ها احساس ناخوشایندی دارد. باید نشانه‌های پیشرفت پایدار در کاهش تورم مشاهده شود. بیشتر شاخص‌های بازار کار نشان‌دهنده سرد شدن تدریجی هستند. تا زمانی که مطمئن باشیم تورم به سمت هدف ۲ درصدی حرکت می‌کند، فضا برای کاهش نرخ بهره وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: والر (عضو فدرال رزرو) عالی است

من با ۳ یا ۴ نامزد برای ریاست فدرال رزرو (Fed) در حال گفتگو هستم. در خصوص مصاحبه‌های فدرال رزرو: دیروز با والر دیدار کردم، او عالی است. بومن عالی است. در مورد مسکن: من در حال بررسی اعلام وضعیت اضطراری ملی در بخش مسکن هستم. من می‌خواهم ارزش مسکن را حفظ کنم و به مردم در خرید خانه نیز کمک نمایم. در حال حاضر عملاً تورمی وجود ندارد. هیچ مشکلی برای اطلاع‌رسانی به کنگره در خصوص هرگونه حمله احتمالی به ونزوئلا وجود ندارد. درباره نشست اوکراین: آن‌ها در حال نزدیک شدن به یک توافق هستند، اما امیدوارم اوکراین سریع عمل کند. (نام) رئیس فدرال رزرو طی یکی دو هفته آینده اعلام خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

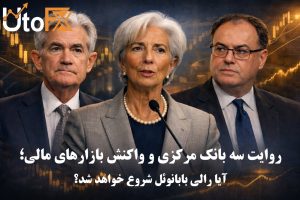
روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات گاز اسرائیل به مصر از سال ۲۰۲۶ آغاز می‌شود

اسرائیل یک توافق به ارزش ۱۱۲ میلیارد شِکِل (۳۵ میلیارد دلار) برای صادرات گاز طبیعی به مصر از سال ۲۰۲۶ تا ۲۰۴۰ تأیید کرده است؛ توافقی که با وجود برخی مخالفت‌ها نسبت به مفاد آن، در نهایت تصویب شد. نخست‌وزیر بنیامین نتانیاهو در یک بیانیه تلویزیونی اعلام کرد که پس از اطمینان از تأمین منافع ملی اسرائیل، این توافق را تأیید کرده و آن را «بزرگ‌ترین قرارداد گازی در تاریخ اسرائیل» توصیف کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ اعلام کرد دستمزدها سریع‌تر از تورم رشد می‌کنند

دونالد ترامپ اعلام کرد که رئیس جدید فدرال رزرو در ابتدای سال آینده معرفی خواهد شد و این فرد رویکردی مبتنی بر نرخ‌های بهره پایین خواهد داشت. او همچنین گفت تورم در آمریکا متوقف شده و دولت قصد دارد پیش از کریسمس، پرداخت نقدی ۱۷۷۶ دلاری را برای تمامی نیروهای نظامی فعال ارسال کند؛ اقدامی که به گفته او با هدف حمایت مالی مستقیم و تقویت تقاضای داخلی انجام می‌شود. ترامپ افزود که نخستین داروهای با قیمت کاهش‌یافته از ماه ژانویه در وب‌سایت TrumpRx.gov عرضه خواهد شد. به گفته او، دستمزدها با سرعتی بیشتر از تورم در حال افزایش‌اند و قیمت‌های بالا نیز روند نزولی گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک از فدرال رزرو: شرایط بسیار نزدیک است، اما تورم نگران‌کننده‌تر از وضعیت اشتغال است

سیاست فدرال رزرو برای تغییرات ساختاری بازار کار کمکی نخواهد کرد. امیدوارم اقتصاد قوی‌تر، فشار را از روی بازار کار بردارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک از فدرال رزرو: رشد تولید ناخالص داخلی (GDP) مستحکم است و من تداوم آن را در سال ۲۰۲۶ می‌بینم

بوستیک از فدرال رزرو: رشد تولید ناخالص داخلی (GDP) مستحکم است و من تداوم آن را در سال ۲۰۲۶ می‌بینم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل؛ سقوط یک روایت طلایی در تب هوش مصنوعی

آنچه این روزها بر سهام اوراکل می‌گذرد، نمونه‌ای کم‌نظیر از چرخش سریع روایت‌ها در بازار سهام است؛ چرخشی که می‌تواند به‌راحتی در کتاب‌های تاریخ بازارهای مالی ثبت شود. سهامی که تا چند ماه پیش یکی از ستاره‌های بی‌چون‌وچرای موج هوش مصنوعی بود، اکنون نزدیک به ۵۰ درصد پایین‌تر از اوج خود در ماه سپتامبر معامله می‌شود. اوراکل بخش بزرگی از سال جاری را در قامت یک «قهرمان هوش مصنوعی» سپری کرد. سهام این شرکت از محدوده ۱۷۰ دلار در ماه مارس، با شتابی چشمگیر تا حوالی ۲۵۰ دلار صعود کرد و سپس در سپتامبر، پس از اعلام گزارش درآمدی، جهشی تاریخی را تجربه نمود. در اوج این هیجان، قیمت سهم حتی تا ۳۴۵ دلار نیز پیش رفت؛ حرکتی که برای مدت کوتاهی لری الیسون را به ثروتمندترین فرد جهان تبدیل کرد. در آن مقطع، روایت بازار بی‌نقص به نظر می‌رسید. الیسون اوراکل را به‌عنوان ستون فقرات زیرساختی انقلاب هوش مصنوعی معرفی می‌کرد؛ شرکتی که قرار است «لایه زیرساختی» کل اکوسیستم AI باشد. تمرکز سرمایه‌گذاران نه بر درآمد جاری، بلکه بر عددی به‌نام «تعهدات عملکردی باقی‌مانده» (RPO) بود؛ معیاری که از انفجار سفارشات آینده حکایت داشت. این رقم ابتدا از ۴۵۵ میلیارد دلار عبور کرد و بعدها حتی به بیش از ۵۲۰ میلیارد دلار رسید. همکاری با OpenAI به‌عنوان مُهر تأییدی بزرگ تلقی شد و قراردادهای چندابری با AWS و گوگل، اوراکل را در موقعیتی «خنثی اما ضروری» در جنگ غول‌های فناوری نشان می‌داد. در آن فضا، کمتر کسی به حاشیه سود، هزینه سرمایه‌گذاری یا بازگشت سرمایه فکر می‌کرد. کلیدواژه‌هایی مانند «OpenAI» و «بک‌لاگ» (تعهدات درآمدی معوق) برای فشردن دکمه خرید کافی بود. بخشی از این صعود نیز بی‌تردید حاصل فشار فروشندگان استقراضی و هیجان بازار آپشن‌ بود. اما آنچه این روایت را فرو ریخت، دو عامل مشخص بود: بازنگری در هزینه‌های سرمایه‌ای و تأخیرها. گزارش درآمدی فصل دوم که در ۱۰ دسامبر منتشر شد، حکم زنگ بیدارباش بازار را داشت. اگرچه عدم تحقق کامل درآمدها ناامیدکننده بود، اما ضربه اصلی از ناحیه چشم‌انداز آینده وارد شد؛ جایی که اوراکل پیش‌بینی هزینه‌های سرمایه‌ای خود برای سال مالی ۲۰۲۶ را به ۵۰ میلیارد دلار افزایش داد. در همین نقطه بود که سرمایه‌گذاران ناگهان به یاد آوردند تأمین مالی میلیاردها دلار برای ساخت دیتاسنتر، «پول رایگان» نیست. افزایش هزینه استقراض، به‌ویژه از بازار اوراق، به‌سرعت خود را در جهش CDS اوراکل نشان داد. چند روز بعد، گزارش بلومبرگ درباره تأخیر در تحویل دیتاسنترهای مرتبط با OpenAI، ضربه دوم را وارد کرد؛ تأخیری که ممکن است اجرای پروژه‌ها را تا سال ۲۰۲۸ به عقب بیندازد. بخش مهمی از سناریوی صعودی اوراکل بر این فرض بنا شده بود که این شرکت می‌تواند خوشه‌های پردازشی را سریع‌تر از رقبایی مانند مایکروسافت توسعه دهد. با از بین رفتن این مزیت سرعت، منطق ارزش‌گذاری نیز به‌شدت زیر سؤال رفت. اکنون با افت دوباره ۵ درصدی قیمت سهم و معامله آن حوالی ۱۷۷ دلار، سهام اوراکل در بهترین حالت تنها اندکی نسبت به ابتدای سال در سود است و فاصله‌ای نزدیک به ۵۰ درصد با اوج سپتامبر دارد. شاید این اتفاق هنوز به‌معنای پایان روایت هوش مصنوعی در بازار نباشد، اما به‌سختی می‌توان نگرانی را پنهان کرد؛ نگرانی از لحظه‌ای که بازار، فراتر از داستان‌ها، پاسخ روشنی درباره محل تحقق سودآوری در برابر این حجم عظیم هزینه‌کرد طلب کند. سرگذشت اخیر اوراکل یادآوری صریحی است از این واقعیت قدیمی بازارها: روایت‌ها می‌آیند و می‌روند، اما در نهایت این جریان سود و بازده سرمایه است که داوری نهایی را انجام می‌دهد. ✔️  بیشتر بخوانید: لری الیسون کیست؟ نگاهی به زندگی و میراث بنیان‌گذار اوراکل سخن پایانی در نهایت، داستان اخیر اوراکل نشان می‌دهد که حتی قدرتمندترین روایت‌های بازار نیز بدون پشتوانه شفاف سودآوری و بازده سرمایه، دوام چندانی ندارند. موج هوش مصنوعی همچنان می‌تواند فرصت‌های بزرگی خلق کند، اما تجربه اوراکل هشداری جدی برای سرمایه‌گذاران است که میان «وعده رشد» و «واقعیت ترازنامه» تمایز قائل شوند؛ چرا که بازار در بلندمدت نه به بزرگی اعداد و هیجان داستان‌ها، بلکه به توان شرکت‌ها در تبدیل هزینه‌های سنگین امروز به جریان نقدی پایدار فردا پاداش می‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سکوت معنادار فدرال‌رزرو؛ وقتی نفت ارزان از روایت تورم حذف می‌شود

در هفته‌هایی که نامزدهای بالقوه فدرال‌رزرو با دقت در حال بازتعریف روایت تورم هستند، یک متغیر مهم به‌طرز معناداری از کانون توجه خارج مانده است: افت چشمگیر قیمت نفت. در حالی که بخش‌هایی از داده‌های تورمی با برچسب «موقتی» کنار گذاشته می‌شوند تا مسیر سیاست پولی نرم‌تر جلوه کند، کاهش بیش از ۲۰ درصدی بهای نفت خام که نقشی مستقیم و قابل‌توجه در مهار تورم داشته، کمتر مورد اشاره قرار می‌گیرد. این سکوت، پرسش‌هایی جدی درباره گزینشی‌شدن روایت تورم، اعتبار سیاست‌گذاری پولی و پایداری انتظارات تورمی در دورانی پرریسک برای اقتصاد جهانی ایجاد کرده است. در هفته‌های اخیر، نامزدهای بالقوه ریاست فدرال‌رزرو با اشتیاقی قابل‌توجه در تلاش‌اند توضیح دهند که چرا تورم واقعاً آن چیزی نیست که اعداد رسمی نشان می‌دهد. گزارش اخیر شاخص PCE تورم سالانه را ۲.۸ درصد ثبت کرده، اما این گروه با کنار گذاشتن اقلامی مانند اجاره، هزینه‌های مدیریت پرتفوی و حتی تعرفه‌ها، استدلال می‌کنند که تورم «در عمل» به هدف نزدیک شده است. کریس والر، یکی از این نامزدها، صراحتاً اعلام کرده است که «تعرفه‌ها منبع تورم پایدار نیستند». چنین اظهاراتی بیش از هر چیز، تلاشی برای هم‌راستا شدن با گفتمان انبساطی مطلوب دولت ترامپ به نظر می‌رسد. اینکه آیا این لحن داویش پس از نشستن بر صندلی قدرت نیز ادامه خواهد داشت یا نه، پرسشی است که پاسخ آن را تنها زمان روشن می‌کند. اما نکته قابل‌توجه، چیزی است که درباره‌اش صحبت نمی‌شود. همان‌طور که برخی عوامل یک‌باره می‌توانند تورم را بالا ببرند، عوامل یک‌باره می‌توانند آن را پایین هم بیاورند و این دقیقاً همان بخشی است که در روایت فعلی نادیده گرفته شده است. قیمت نفت خام WTI از ابتدای سال تاکنون حدود ۲۳ درصد کاهش یافته؛ افتی قابل‌توجه که به‌طور طبیعی فشار نزولی بر تورم وارد می‌کند و اثر آن با وقفه زمانی در اقتصاد پخش می‌شود. اما این اثر پایدار نیست. قیمت‌های پایین نفت همیشه نسخه درمان خود را در دل دارند. با نفت ۵۵ دلاری، بودجه شرکت‌های انرژی در حال تعدیل است؛ سرمایه‌گذاری‌ها کاهش می‌یابد و عرضه در نهایت محدود می‌شود. در سوی دیگر، تقاضای جهانی نفت همچنان در حال افزایش است و مازاد تولید اوپک نیز به‌تدریج جمع خواهد شد. نتیجه محتمل، بازگشت قیمت‌ها در مقطعی نه‌چندان دور است. اینجاست که تناقض آشکار می‌شود. همان نامزدهایی که امروز با اشتیاق اثرات موقتی تورم‌زا را حذف می‌کنند، احتمالاً در زمان افزایش دوباره قیمت نفت، با همان سرعت هزینه‌های انرژی را از محاسبات تورمی کنار خواهند گذاشت؛ رویکردی که از منظر اعتبار سیاست‌گذاری، تصویر خوشایندی ترسیم نمی‌کند. در نهایت، معیار قضاوت نه بازی با اقلام محاسباتی، بلکه مسیر واقعی تورم است. اقتصادهای غربی به‌تازگی دوره‌ای از تورم بالا را پشت سر گذاشته‌اند؛ دوره‌ای که هزینه‌های سنگینی به جامعه تحمیل کرد، اعتماد به پول و بانک‌های مرکزی را تضعیف نمود و حتی به سقوط بسیاری از دولت‌های منتخب انجامید. اگرچه این تجربه عمدتاً به‌عنوان یک شوک یک‌باره ناشی از پاندمی تلقی می‌شود، اما تکرار آن می‌تواند به‌مراتب مخرب‌تر باشد و انتظارات تورمی را برای یک نسل از کنترل خارج کند. در کنار این، حباب‌هایی که تورم در بخش‌های مختلف اقتصاد ایجاد کرده، سال‌ها زمان برای تخلیه نیاز خواهند داشت. فدرال‌رزرو به‌طور سنتی نقش رهبر فکری بانک‌های مرکزی جهان را ایفا می‌کرد، اما امروز این پرسش جدی مطرح است که آیا هنوز اراده و ظرفیت کافی برای مقابله با تورم وجود دارد یا نه. آن‌هم در جهانی که نظم تجارت بین‌الملل در حال فروپاشی است و هوش مصنوعی، ساختار بازار کار و بهره‌وری را دگرگون می‌کند؛ تحولاتی که اثر دقیق آن‌ها بر تورم و رشد اقتصادی هنوز نامشخص است. در چنین فضایی، تنها چیزی که فعالان اقتصادی باید بتوانند به آن تکیه کنند، پول باثبات و سیاست پولی قابل‌اعتماد است؛ دارایی‌ای که به‌نظر می‌رسد بیش از هر زمان دیگری در معرض آزمون قرار گرفته است. ✔️  بیشتر بخوانید: انتظارات تورمی چیست و چه نقشی در اقتصاد دارد؟ سخن پایانی در نهایت، آنچه بیش از هر عدد یا روایت کوتاه‌مدت اهمیت دارد، حفظ اعتبار سیاست پولی است. بازی با عوامل «موقتی» تورم چه در جهت بزرگ‌نمایی و چه در جهت کوچک‌نمایی می‌تواند در کوتاه‌مدت به اهداف سیاسی یا بازاری خدمت کند، اما در بلندمدت ریسک بی‌لنگر شدن انتظارات تورمی را افزایش می‌دهد؛ خطری که تجربه سال‌های اخیر هزینه‌های سنگین آن را به‌خوبی نشان داده است. در جهانی که با شوک‌های ژئوپلیتیک، اختلال زنجیره‌های تأمین و تحولات ساختاری ناشی از فناوری روبه‌روست، تنها دارایی واقعی اقتصاد، پول باثبات و سیاست‌گذاری قابل‌اعتماد است؛ سرمایه‌ای که از دست رفتن آن، بسیار پرهزینه‌تر از هر نوسان مقطعی در بازارها خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو بانک مرکزی آمریکا: بازار اشتغال ضعیف است؛ رشد فعلی دستمزدها مطلوب نیست.

کاهش نرخ‌های بهره فدرال رزرو به بهبود بازار کار کمک کرده است. تورم بالاتر از هدف است، اما انتظار می‌رود در چند ماه آینده کاهش یابد. رشد اشتغال در آمریکا تقریباً به صفر نزدیک شده است. هنوز نمی‌دانم هوش مصنوعی چه تأثیری بر بازار کار خواهد داشت. سال ۲۰۲۶ می‌تواند به دلیل رشد بهره‌وری، وضعیت بهتری در بازار کار داشته باشد. تورم تا حد زیادی حول هدف ۲٪ پایدار مانده است. تورم مجدداً شتاب نخواهد گرفت. وضعیت بازار کار نشان می‌دهد فدرال رزرو باید به کاهش نرخ‌ها ادامه دهد. بازار کار در وضعیت بحران نیست. فدرال رزرو می‌تواند با گام‌های متعادل پیش برود و نیازی به اقدامات شدید ندارد. فدرال رزرو هم‌اکنون ۵۰ تا ۱۰۰ نقطه پایه بالاتر از سطح خنثی قرار دارد. فکر می‌کنم تورم کاهش خواهد یافت. سخت است که بگوییم تعرفه‌ها باعث ضعف بازار کار شده‌اند. هیچ مدرکی نمی‌بینم که نشان دهد تعرفه‌ها مسئول از دست رفتن مشاغل هستند. برقراری تعامل بین فدرال رزرو و دولت اشکالی ندارد. فدرال رزرو می‌تواند تنها بر اساس چشم‌انداز کاهش تورم، نرخ‌های بهره را کاهش دهد. با توجه به چشم‌انداز، نیازی به شتاب در کاهش نرخ‌های بهره نیست. خرید دارایی‌های جدید توسط فدرال رزرو به معنای محرک اقتصادی نیست. فدرال رزرو می‌تواند نرخ‌ها را به‌طور پیوسته کاهش دهد و نیازی به عجله نیست. ذخایر تقریباً در سطح کافی قرار دارند. تسهیل مقررات می‌تواند امکان کاهش اندازه ترازنامه فدرال رزرو را فراهم کند. تورم تحت کنترل است و فدرال رزرو آن را تحت کنترل نگه خواهد داشت. ترازنامه فدرال رزرو اکنون به سطح مطلوب ما رسیده است. انتظار دارم رشد تولید ناخالص داخلی امسال حدود ۱.۶٪ باشد. تعرفه‌ها منبعی برای تورم پایدار نیستند. انتظار ندارم افزایش‌های بزرگی در تعرفه‌ها رخ دهد. نمی‌توانم بگویم تصمیم دیوان عالی درباره تعرفه‌ها چه تأثیری بر سیاست فدرال رزرو خواهد داشت. می‌توانیم نرخ‌ها را همچنان کاهش دهیم؛ اما مشخص نیست چه میزان حمایت در فدرال رزرو برای این اقدام وجود دارد. دستورکار مقرراتی احتمالاً تأثیر بیشتری از سیاست‌های فدرال رزرو خواهد داشت. سطح سرمایه بانک‌ها در حال حاضر بالا است و حتی در صورت تسهیل مقررات نیز همچنان قوی خواهد بود. مشخص نیست که تسهیل مقررات بانکی ریسک را به‌طور چشمگیری افزایش دهد. مشخص نیست که کاهش مقررات، قدرت بانک‌ها را تضعیف کند. رشد چشمگیر بازار سهام به نفع آمریکایی‌های ثروتمند است. در شرایط اقتصادی دوگانه، فدرال رزرو مجبور است با یک ابزار سیاست‌گذاری کلی عمل کند. سرمایه‌گذاری ثابت بنگاه‌ها بدون در نظر گرفتن هوش مصنوعی در حال کاهش است. استیبل‌کوین‌ها باعث تقویت تقاضا برای دلار آمریکا خواهند شد در زمینه هوش مصنوعی، فکر نمی‌کنم این یک حباب باشد؛ این یک فناوری واقعی است. افراد یا خانوار که در نیمه پایین توزیع درآمد یا ثروت قرار دارند، با مشکلات اقتصادی روبه‌رو هستند. صنعت مسکن تحت تأثیر ترس خریداران بالقوه از وضعیت بازار کار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی فدرال رزرو نشان می‌دهد میزان خوش‌بینی کلی و خوش‌بینی نسبت به وضعیت شرکت‌ها، در میان مدیران مالی (CFO) کاهش یافته است.

نظرسنجی فدرال رزرو: مدیران مالی افزایش متوسط ۴.۲ درصدی قیمت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کنند؛ آن هم در شرایطی که رشد اشتغال و رشد اقتصادی در سطحی متوسط ارزیابی می‌شود. مدیران مالی افزایش متوسط ۴.۲ درصدی قیمت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کنند، در حالی که رشد اشتغال و رشد اقتصادی در سطحی متوسط ارزیابی می‌شود. این نظرسنجی از ۱۱ نوامبر تا ۱ دسامبر انجام شده و ۵۴۸ مدیر ارشد شرکت‌ها از بنگاه‌هایی با ۱ نفر تا بیش از ۱٬۰۰۰ کارمند را دربر می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند ضعف دلار همچنان ادامه دارد

داده‌های ضعیف اشتغال آمریکا که دیروز منتشر شد، باعث کاهش شاخص دلار (DXY) به پایین‌ترین سطح خود از اوایل اکتبر شد. همچنین کاهش قابل توجه قیمت‌های انرژی باید به نفع ارزهای واردکننده انرژی در اروپا و آسیا باشد. برای امروز، احتمالاً شاخص Ifo آلمان مطابق با پیش‌بینی‌های ضعیف از داده‌های PMI محلی منتشر شود و سخنرانی کریستوفر والر از فدرال رزرو می‌تواند تأثیرگذار باشد. دلار آمریکا: مشاغل همچنان دلار را تحت فشار قرار می‌دهند ترکیب داده‌های منتشر شده در مورد اشتغال برای ماه‌های اکتبر و نوامبر تغییرات زیادی در روایت فدرال رزرو ایجاد نکرد. ریسک بازار کار آمریکا همچنان رو به پایین است. نکته مهم این است که نرخ بیکاری به ۴.۶٪ افزایش یافته است. در حالی که رئیس فدرال رزرو، جروم پاول، گفته بود که انتشار داده‌ها به دلیل تعطیلی دولت دچار اختلال خواهد شد، اما او بیشتر بر روی نرخ بیکاری به عنوان بهترین معیار برای نشان دادن عدم تعادل عرضه و تقاضا در بازار کار آمریکا تأکید کرده است. نرخ بیکاری ۴.۶٪ اکنون بالاتر از پیش‌بینی میانه اعضای کمیته فدرال رزرو برای پایان سال ۲۰۲۵ (۴.۵٪) است. پس از انتشار این داده‌ها، تنها ۲ نقطه پایه کاهش در منحنی بازدهی آمریکا مشاهده شد. بنابراین این داده‌ها تحول بزرگی ایجاد نکردند، اما همچنان انتظارات برای کاهش بیشتر نرخ بهره در سال ۲۰۲۶ را زنده نگه می‌دارند. امروز داده‌های مهمی از ایالات متحده منتشر نمی‌شود، اما سخنرانی کریستوفر والر از فدرال رزرو در ساعت ۱۶:۴۵ به وقت ایران در مورد چشم‌انداز اقتصادی می‌تواند تأثیرگذار باشد. او که به تازگی از کاهش نرخ بهره حمایت کرده، همچنین سوالاتی را مطرح کرده است مبنی بر اینکه آیا مصرف ایالات متحده به وضعیت ضعیف بازار کار نزدیک می‌شود (که این به معنای نیاز به کاهش بیشتر نرخ بهره است) یا اینکه بازار کار آمریکا با مصرف مقاوم رشد خواهد کرد (که در این صورت فدرال رزرو باید به توقف موقت در سیاست‌های پولی ادامه دهد). این سوال ممکن است پس از داده‌های دیروز همچنان بی‌پاسخ باقی بماند، زیرا فروش جزئیات خرده‌فروشی برای ماه اکتبر بسیار قوی بود. با این حال، سخنرانی‌های والر در مورد چشم‌انداز اقتصادی معمولاً تأثیر زیادی در بازارها دارند و اگر او به نتیجه خاصی برسد، بازارها احتمالاً واکنش نشان خواهند داد. شاخص DXY در سطح ۹۷.۸۰/۸۵ حمایت دارد. با این حال، مگر اینکه والر به نتایج بسیار کاهش‌دهنده (داویش) برسد، این سطح حمایتی احتمالاً تا جلسه بانک مرکزی اروپا در روز پنج‌شنبه حفظ خواهد شد. یورو: تاریخ انقضای قراردادهای آپشن‌ها در سطح ۱.۱۷۵۰/۱.۱۸۰۰ ممکن است EURUSD را ثابت نگه دارد جفت ارز EURUSD دیروز به هدف پیش‌بینی شده سالانه ما در سطح ۱.۱۸۰۰ رسید و سپس کاهش یافت. لازم به ذکر است که حدود ۱۰ میلیارد دلار تاریخ انقضای آپشن‌ها در هفته آینده در سطح‌های سر رسید بین ۱.۱۷۵۰ و ۱.۱۸۰۰ قرار دارد. این امر نشان می‌دهد که ممکن است EURUSD در این سطوح برای مدتی باقی بماند. همانطور که دیروز اشاره کردیم، کاهش قیمت‌های انرژی ناشی از مازاد بیشتر برای یورو خبر خوبی است، اما EURUSD با ریسک رویدادهایی مانند جلسه بانک مرکزی اروپا در روز پنج‌شنبه مواجه خواهد بود. اظهارات هاوکیش بانک مرکزی اروپا از ایزابل اشنابل هفته گذشته تأثیر زیادی در بازارهای ارز و نرخ‌ها داشت. اگر او به عنوان یک فرد با دیدگاه‌های هاوکیش شناخته شود و پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نباشد، ممکن است یورو تحت فشار قرار گیرد. امروز همچنین شاهد انتشار شاخص Ifo آلمان خواهیم بود. انتظار می‌رود پس از انتشار داده‌های ضعیف PMI آلمان، انتظارات برای شاخص Ifo نیز کاهشی باشد. به‌ویژه، بخش انتظارات در این شاخص مهم است، زیرا به طور نزدیک با برنامه‌های سرمایه‌گذاری کسب‌وکارها هم‌راستا است. هرگونه افزایش بالاتر از پیش‌بینی ۹۰.۵/۹۰.۶ برای این شاخص می‌تواند خبر خوبی برای یورو باشد و بالعکس. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک بازار کار، فدرال رزرو را به کاهش بیشتر نرخ بهره سوق می‌دهد

گلدمن ساکس می‌گوید فدرال رزرو ممکن است در سال آینده آمادگی بیشتری برای کاهش دوباره نرخ بهره داشته باشد؛ موضوعی که ناشی از نگرانی‌های رو‌به‌افزایش درباره ریسک‌های بازار کار است. این بانک معتقد است پس از کاهش نرخ بهره در هفته جاری و لحن محتاطانه جروم پاول درباره وضعیت اشتغال، احتمال کاهش‌های بیشتر نسبت به تصور قبلی بازار بالاتر رفته است. جاش شیفرین، مدیر ارشد استراتژی در گلدمن ساکس، گفت کنفرانس خبری پاول نشان داد که نگرانی‌ها درباره پایداری شرایط اشتغال در داخل فدرال رزرو افزایش یافته است. او افزود اگرچه سناریوی پایه فدرال رزرو همچنان «ثبات نرخ‌ها و ارزیابی داده‌ها» است، اما هزینه تصمیم‌گیری برای کاهش‌های بیشتر کمتر از قبل شده است. پاول تأیید کرد که بازار کار به‌تدریج در حال سرد شدن است، اما هشدار داد داده‌های اخیر ممکن است رشد واقعی اشتغال را بیش‌برآورد کرده باشند. او ریسک‌های نزولی قابل‌توجهی را برای بازار کار برجسته کرد. به گفته گلدمن، این تغییر تمرکز باعث می‌شود داده‌های آتی بازار کار نقش تعیین‌کننده‌ای در مسیر سیاست پولی داشته باشند. شیفرین گفت گزارش‌های اشتغال پیش‌رو، به‌ویژه نرخ بیکاری، عامل کلیدی در تصمیم‌گیری برای ازسرگیری کاهش نرخ‌ها خواهد بود. در افق بلندتر، گلدمن انتظار دارد چرخه کاهش نرخ‌ها تا سال ۲۰۲۶ ادامه یابد و نرخ بهره هدف فدرال رزرو حتی به ۳ درصد یا کمتر برسد. این سناریو بر پایه کاهش تدریجی تورم و افزایش ظرفیت خالی بازار کار شکل گرفته است. در بازارهای نرخ بهره، گلدمن انتظار دارد شیب منحنی بازده بیشتر شود؛ زیرا بازده اوراق کوتاه‌مدت با سیاست آسان‌تر کاهش می‌یابد، در حالی که بازده بلندمدت تحت‌تأثیر عرضه و پریمیوم سررسید بالا می‌ماند. برای دلار آمریکا، این ترکیب به معنای چشم‌انداز ضعیف‌تر در میان‌مدت است، به‌ویژه اگر داده‌های اشتغال نگرانی‌های فدرال رزرو را تأیید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: بازار کار آمریکا آرام آرام سرد می‌شود

گولزبی، عضو فدرال رزرو، می‌گوید بازار کار با سرعتی ملایم در حال سرد شدن است و همچنان معتقد است که در سال ۲۰۲۶ فضای کاهش نرخ بهره وجود دارد. او تأکید کرد که استخدام پایین است اما اخراج‌ها نیز در سطح پایینی قرار دارند. گولزبی همچنان باور دارد که نرخ‌ها می‌توانند در سال ۲۰۲۶ کاهش یابند و نسبت به رشد پایدار اقتصاد خوش‌بین است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بوستیک، عضو فدرال رزرو، با پیش‌بینی اقتصادی قوی‌تر، هیچ‌گونه کاهش نرخ بهره‌ای را برای سال ۲۰۲۶ در نظر نگرفته است

رافائل بوستیک، عضو فدرال رزرو، با بیان اینکه گزارش اشتغال اخیر تصویری دوگانه ارائه کرده و چشم‌انداز کلی را تغییر چندانی نداده است، اعلام کرد که ترجیح می‌داد در نشست اخیر فدرال رزرو، سیاست پولی در سطح قبلی حفظ می‌شد. بوستیک با اشاره به اینکه ضعف در رشد اشتغال ممکن است ناشی از عوامل متعددی از جمله مسائل ساختاری و تمرکز دقیق مدیران بر تعداد کارکنان باشد، هشدار داد که نظرسنجی‌های متعدد حاکی از افزایش هزینه‌های تجاری است و شرکت‌ها مصمم هستند برای حفظ حاشیه سود خود، قیمت‌ها را افزایش دهند. وی تأکید کرد که فشارهای قیمتی تنها ناشی از تعرفه‌ها نیست و فدرال رزرو نباید در اعلام پیروزی بر تورم عجله کند، بلکه برای اطمینان از تحقق هدف ۲ درصدی، نیاز به مشاهده پیشرفت در تورم بخش خدمات دارد. این مقام فدرال رزرو همچنین تصریح کرد: «در پیش‌بینی‌های خود برای سال ۲۰۲۶، هیچ‌گونه کاهش نرخی را لحاظ نکرده‌ام، زیرا معتقدم اقتصاد با رشد تولید ناخالص داخلی حدود ۲.۵ درصد قوی‌تر خواهد بود و این امر مستلزم آن است که سیاست‌های پولی محدودکننده (انقباضی) باقی بمانند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هسِت در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو مجدداً از کوین وارش پیشی گرفت

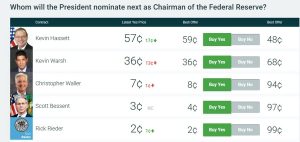
کوین هست (Kevin Hassett) بار دیگر به‌عنوان گزینه محبوب در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو پیشتاز شده است. بازار تقریباً اطمینان دارد که رئیس بعدی فدرال رزرو «کوین» نام خواهد داشت، اما تردیدها درباره اینکه کدام «کوین» انتخاب می‌شود، همچنان باقی است؛ با این حال بر اساس اظهارات دونالد ترامپ، به نظر می‌رسد کوین هست و کوین وارش (Kevin Warsh) گزینه‌های نهایی (فینالیست‌ها) هستند. اگرچه تلاش‌هایی برای مطرح کردن والر، عضو فعلی فدرال رزرو، صورت گرفت اما این جریان شتابی نگرفت و طبق آخرین داده‌های سایت PredictIt، شانس هسِت با نسبت ۵۷ به ۳۶ درصد از وارش پیشی گرفته است. از دیدگاه فعالان بازار، تفاوت معناداری میان این دو گزینه وجود ندارد و می‌توان هر دو را مجریان بی‌چون‌وهوای فرامین ترامپ دانست. خبر خوب برای بازارها این است که با رسیدن قیمت نفت به پایین‌ترین سطح چهار سال اخیر، حجم قابل‌توجهی از تورم‌زدایی (disinflation) در راه است که مسیر را برای تسهیل سیاست‌های پولی هموار می‌کند؛ اما ریسک ماجرا اینجاست که در صورت افزایش اجتناب‌ناپذیر قیمت نفت، پایین نگه داشتن نرخ بهره می‌تواند به شعله‌ور شدن موج جدیدی از تورم منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌ استریت ژورنال (WSJ) به نقل از افراد مطلع گزارش داد: ترامپ قرار است با کریستوفر والر برای سمت ریاست فدرال رزرو مصاحبه کند

والر، عضو فدرال رزرو، با کوین وارش و کوین هست رقابت خواهد کرد. والر به عنوان گزینه‌ای با شانس کمتر دیده می‌شود، اما مورد پسند وال استریت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر