TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس کاهش قیمت نفت تا سال ۲۰۲۶ را پیش‌بینی کرد

گلدمن ساکس پیش‌بینی می‌کند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایین‌تر از منحنی‌های آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژه‌های بزرگ پیش از همه‌گیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپک‌پلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشم‌انداز عرضه را سنگین‌تر کرده است. آژانس بین‌المللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که می‌تواند فشار نزولی بیشتری بر قیمت‌ها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایه‌گذاری در سال‌های اخیر باعث شده پروژه‌های جدید کمی در دست اجرا باشد. این بانک پیش‌بینی می‌کند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشم‌انداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قوی‌تر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمت‌ها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانی‌مدت می‌تواند بر سهام انرژی و برنامه‌های سرمایه‌گذاری فشار وارد کند، هرچند چشم‌انداز بلندمدت کاهش عرضه ممکن است از قیمت‌های آتی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موجودی نفت خام آمریکا افزایش یافت

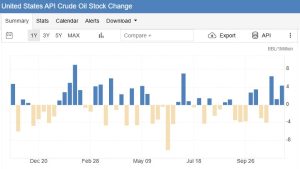
ذخایر نفت خام ایالات متحده در هفته منتهی به ۱۸ نوامبر ۲۰۲۵، ۴.۴ میلیون بشکه افزایش یافته است. این افزایش پس از رشد ۱.۳ میلیون بشکه‌ای در هفته قبل رخ داده و سومین هفته متوالی افزایش ذخایر نفتی محسوب می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن‌ساکس: سال ۲۰۲۶ دردناک‌ترین سال برای بازار نفت خواهد بود

گلدمن‌ساکس در جدیدترین گزارش بلندمدت خود تا سال ۲۰۳۵، چشم‌اندازی دو مرحله‌ای برای بازار نفت ترسیم می‌کند: ابتدا یک سقوط دردناک، سپس یک دوره صعود قدرتمند. این بانک پیش‌بینی می‌کند که قیمت نفت برنت و WTI در سال ۲۰۲۶ به‌طور میانگین به ۵۶ و ۵۲ دلار برسند؛ کمتر از قیمت‌های فیوچرز کنونی (۶۳ و ۶۰ دلار). علت اصلی این افت، آخرین موج بزرگ عرضه جهانی است که بازار را در مازاد قابل‌توجه نگه می‌دارد. به گفته گلدمن‌ساکس، سال ۲۰۲۶ برای تولیدکنندگان نفت «سال سخت» خواهد بود؛ زیرا آنها انتظار مازاد ۲ میلیون بشکه در روز را دارند که ناشی از رشد بیشتر از انتظار در عرضه کشورهای غیرعضو اوپک (به‌جز روسیه) است. این وضعیت می‌تواند قیمت برنت را به محدوده ۵۰ دلار سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

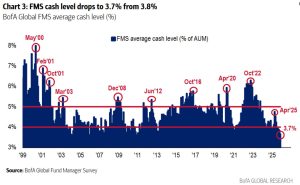
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک بارکلیز، سناریوی نفت ۸۵ دلاری را مطرح کرد

بانک بارکلیز هشدار داد که در صورت کاهش شدید صادرات نفت روسیه، قیمت نفت برنت می‌تواند به بالای ۸۵ دلار در هر بشکه جهش کند. این بانک معتقد است که بازارها ریسک‌های سمت عرضه را به‌درستی قیمت‌گذاری نکرده‌اند و در حال حاضر بیش از حد بر تعادل تدریجی عرضه و تقاضا در سال ۲۰۲۶ حساب باز کرده‌اند، در حالی که بیشتر پیش‌بینی‌ها قیمت نفت را در محدوده ۵۰ تا ۶۰ دلار در نظر گرفته‌اند. بارکلیز تأکید می‌کند که ماهیت نامتقارن بازار نفت باعث می‌شود که شوک‌های سمت عرضه، به‌ویژه اختلال در صادرات روسیه به دلیل تحریم‌ها یا مشکلات لجستیکی، تأثیر بسیار بیشتری نسبت به ریسک‌های تقاضا داشته باشند. این بانک هشدار می‌دهد که کاهش معنادار در جریان صادرات روسیه می‌تواند به‌سرعت ذخایر جهانی را تخلیه کرده و باعث جهش شدید قیمت‌ها شود. با وجود عدم قطعیت در زمان‌بندی و احتمال وقوع این سناریو، بارکلیز آن را به‌اندازه‌ای معتبر می‌داند که توجه معامله‌گران و سیاست‌گذاران را به خود جلب کند، به‌ویژه با توجه به اثر تورمی بالقوه ناشی از جهش طولانی‌مدت قیمت نفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موفقیت ایالات متحده در جنگ تجاری اولیه، خطر استفاده فراگیر از سلاح تعرفه را در سراسر جهان افزایش داده است

درس جنگ تجاری تا به امروز این است که ایالات متحده از عواقب اقدامات خود مصون خواهد ماند. زمانی که اروپا در برابر اقدام تلافی‌جویانه کوتاه آمد و تعرفه‌های ۱۵ درصدی آمریکا را اساساً پذیرفت، بازی تمام شد. این تنها بلوکی بود که قدرت خرید کافی برای ایستادگی در برابر آمریکا و مبارزه برای وضع موجود جهانی را داشت. بهترین سناریو پس از آن (و به نظر می‌رسد این همان چیزی است که بازار در قیمت‌گذاری خود لحاظ می‌کند) این است که با یک وضعیت موجود جدید مبتنی بر تعرفه ۱۵ درصدی آمریکا، کم و بیش، به پیش برویم. اما امروز شاید به نشانه‌ای از مشکل این خط فکری پی برده باشیم. آنچه آموخته‌ایم این است که شریک تجاری بزرگتر اهرم فشار عظیمی در اختیار دارد و شرکای کوچکتر تسلیم خواهند شد. اکنون ممکن است کشورها و بلوک‌های بزرگتر شروع به استفاده از این اهرم کنند و درگیری‌های تجاری در همه جا شعله‌ور شود. گزارشی منتشر شده مبنی بر اینکه بریتانیا در حال بررسی گزینه‌هایی برای اقدام تلافی‌جویانه علیه تعرفه‌های جدید فولاد از سوی اتحادیه اروپا است. اتحادیه اروپا سهمیه‌ها را کاهش داده و تعرفه‌هایی تا ۵۰ درصد وضع کرده است. علاوه بر این، بریتانیا نیز در حال بررسی افزایش موانع تجاری خود برای فولاد است. این موضوع با توجه به اینکه بریتانیا خود از اتحادیه اروپا خارج شده و اکنون می‌گوید این اقدام خلاف «روح» اجلاس سران بریتانیا-اتحادیه اروپا در لندن است، بسیار کنایه‌آمیز به نظر می‌رسد. نتیجه این درگیری مشخص نیست، اما سلاح تعرفه اکنون در همه جا به کار گرفته شده است و این امر به رویدادهایی منجر خواهد شد که از کنترل خارج شده و رشد جهانی را تضعیف می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روبیو، وزیر خارجه امریکا، کارتل مادورو را هدف قرار داد

روبیو، وزیر خارجه امریکا: «وزارت امور خارجه ایالات متحده قصد دارد گروه کارتل خورشیدها (Cartel de los Soles) را به‌عنوان سازمان تروریستی خارجی (FTO) معرفی کند. این گروه که تحت رهبری نیکلاس مادورو غیرقانونی فعالیت می‌کند، نهادهای حکومتی ونزوئلا را فاسد کرده و مسئول خشونت‌های تروریستی با همکاری دیگر سازمان‌های تروریستی معرفی‌شده، و همچنین قاچاق مواد مخدر به ایالات متحده و اروپا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بندر نفتی روسیه فعال شد، قیمت نفت افت کرد

قیمت نفت پس از انتشار نشانه‌هایی مبنی بر ازسرگیری فعالیت‌ها در بندر کلیدی نووراسییسک روسیه در دریای سیاه کاهش یافت؛ این بندر هفته گذشته در پی حمله پهپادی اوکراین دچار آسیب و توقف عملیاتی شده بود. قیمت نفت برنت پس از رشد بیش از ۲٪ در روز جمعه، به زیر ۶۴ دلار در هر بشکه سقوط کرد و نفت وست‌تگزاس اینترمدیت نیز به سمت ۵۹ دلار کاهش یافت. روز یکشنبه، دو نفتکش در بندر نووراسییسک پهلو گرفتند که نشان‌دهنده ازسرگیری فعالیت عملیاتی در ترمینال‌ها بود. همچنین رویترز گزارش داد که بارگیری نفت خام از سر گرفته شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت قدرتمند وال‌استریت: S&P 500 ضررها را جبران کرد، نزدک وارد محدوده مثبت شد

بازار سهام آمریکا امروز نمونه‌ای کلاسیک از بازگشت سریع و چشمگیر را رقم زد. تنها طی یک ساعت، تمام افت سنگین ابتدای معاملات پاک شد و شاخص‌ها با قدرت به سمت تعادل بازگشتند. اکنون S&P 500 در سطح صفر روزانه قرار دارد و نزدک نیز وارد محدوده مثبت شده است. به‌نظر می‌رسد حفظ کف‌ هفته گذشته در S&P 500 جرقه این چرخش را زده است؛ سطح حمایتی که بسیاری از معامله‌گران آن را نقطه کلیدی برای جهت‌گیری بازار می‌دانستند. با وجود این ریکاوری چشمگیر، یک نکته در پس‌زمینه اهمیت دارد: احتمال کاهش نرخ بهره توسط فدرال رزرو در نشست دسامبر کاهش یافته و اکنون تنها حدود ۴۶ درصد برآورد می‌شود. این تغییر در قیمت‌گذاری سیاست پولی می‌تواند به‌زودی دوباره نوساناتی در بازار ایجاد کند، اما فعلاً واکنش بازار سهام نشان می‌دهد که معامله‌گران همچنان تمایل دارند از سطوح حمایتی دفاع کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

سایه ریسک‌گریزی بر وال‌استریت؛ نزدک در مسیر دومین هفته منفی از ماه مارس

بازارهای جهانی امروز بار دیگر در فضایی محتاطانه و ریسک‌گریز قرار گرفته‌اند. قراردادهای فیوچرز S&P 500 اکنون حدود ۱ درصد کاهش را ثبت می‌کنند و این در حالی است که سهام تکنولوژی بار دیگر بار اصلی فشار فروش را به دوش می‌کشد. فیوچرز نزدک بیش از ۱.۴ درصد پایین آمده‌اند و سهام انویدیا که نماد موج سرمایه‌گذاری در حوزه هوش مصنوعی است، در معاملات پیش‌گشایش بیش از ۳ درصد افت کرده است. با این حال، بر خلاف روز گذشته، رفتار کلی بازار کمتر هیجانی است. طلا که طی چند روز اخیر زیر فشار فروش ناشی از تعدیل ریسک بوده، امروز نیز روند نزولی خود را ادامه داده و نزدیک ۱.۲ درصد کاهش یافته تا در محدوده ۴۱۱۳ دلار معامله شود. در بازار اوراق قرضه نیز تقاضای خاصی دیده نمی‌شود؛ بازدهی اوراق ۱۰ساله آمریکا در سطح ۴.۱۳ درصد ثابت مانده و فعلاً نقش پناهگاه امن را ایفا نمی‌کند. در بازار فارکس، دلار بدون جهت‌گیری مشخص و با نوسانات پراکنده معامله می‌شود. جفت‌ارزهای اصلی عمدتاً در محدوده‌ای آرام حرکت می‌کنند، اما EURCHF امروز توجهات را به خود جلب کرده و در آستانه شکست سطح ۰.۹۲۰۰ قرار دارد، سطحی که از منظر تکنیکال می‌تواند پیامدهای مهمی برای جریان سرمایه به سوی دارایی‌های امن‌تر داشته باشد. پوند نیز تحت تأثیر تداوم نگرانی‌های مالی و بی‌ثباتی سیاسی در بریتانیا، ۰.۴ درصد کاهش یافته و در محدوده ۱.۳۱۳۰ معامله می‌شود. در مجموع، نشانه‌ها حاکی از آن است که بازار سهام ممکن است در حال ورود به مرحله‌ای از بازتعدیل ریسک باشد؛ مرحله‌ای که هرچند ممکن است کوتاه‌مدت باشد، اما می‌تواند مسیر کوتاه‌مدت قیمت‌گذاری‌ها را تغییر دهد. نزدک اکنون در مسیر ثبت دو هفته پیاپی کاهش قرار دارد؛ اتفاقی که از ماه مارس تاکنون سابقه نداشته و خود گویای فشارهای ساختاری بر بخش فناوری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوکراین تأسیسات نفتی روسیه را هدف گرفت

به گزارش رویترز به نقل از سه منبع آگاه، پهپادهای اوکراینی به دو اسکله نفتی در بندر نووراسییسک روسیه در دریای سیاه حمله کرده و آن‌ها را آسیب زده‌اند. این اسکله‌ها برای پهلوگیری نفتکش‌هایی با ظرفیت ۴۰٬۰۰۰ و ۱۴۰٬۰۰۰ تُن طراحی شده‌اند. در جریان این حمله، نفتکش حامل نفت خام به نام «آرلان» نیز آسیب دیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعیین علت اصلی فروش سنگین امروز در بازار سهام دشوار است

بازارهای سهام آمریکا امروز شاهد فروش سنگین و افت شدید شاخص‌ها بودند؛ به‌طوری‌که شاخص S&P 500 حدود ۱.۶٪، نزدک کامپوزیت ۲.۳٪ و راسل ۲۰۰۰ نزدیک به ۲.۵٪ سقوط کردند. نکته قابل توجه این است که هیچ محرک مشخصی برای این افت گسترده وجود ندارد و این موضوع تحلیلگران را با یک معما روبرو کرده است. با این حال، چندین عامل احتمالی به‌عنوان مقصران این ریزش مطرح شده‌اند: ۱. افت شدید سهام شرکت‌های تراشه‌ساز: سهام شرکت‌های مرتبط با هوش مصنوعی (AI) مانند انویدیا (Nvidia) که بیش از ۴٪ سقوط کرد، از بزرگ‌ترین بازندگان امروز بودند. نگرانی‌ها در مورد آینده بازار هوش مصنوعی و پیشرفت‌های سریع و غافلگیرکننده چین در این حوزه، از دلایل اصلی این فشار فروش به شمار می‌رود. ۲. تغییر انتظارات از سیاست فدرال رزرو: احتمال کاهش نرخ بهره توسط فدرال رزرو در ماه دسامبر از ۶۶٪ به ۵۰٪ کاهش یافته است. این تغییر، انگیزه فروش دارایی‌های پرریسک را افزایش داده، هرچند دلیل تغییر ناگهانی این انتظارات کاملاً روشن نیست. ۳. نگرانی‌های مربوط به سال ۲۰۲۶: برخی سرمایه‌گذاران با نگاه به آینده، نگران ابهامات سیاسی مانند تصمیم دیوان عالی درباره تعرفه‌ها و همچنین احتمال یک اصلاح قیمتی بزرگ در سهام‌های گران‌قیمت حوزه فناوری هستند. این امر باعث شده تا برخی برای کاهش ریسک، موقعیت‌های تدافعی‌تری اتخاذ کنند. با این حال، ثبات نسبی در بازارهای دیگر مانند بازار ارز و افزایش قیمت نفت، این ریزش را پیچیده‌تر می‌کند و تحلیلگران را در مورد اینکه آیا این افت یک فرصت خرید است یا خیر، با تردید مواجه کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

همزمان با افزایش ریسک‌گریزی در وال‌استریت، طلا به محدوده منفی سقوط کرد

طلا در آغاز معاملات آمریکای شمالی با موج سنگینی از فروش روبه‌رو شد و تمام رشدهای اولیه خود را از دست داد؛ حرکتی که هم‌زمان با لغزش شاخص‌های سهام آمریکا و تشدید فضای ریسک‌گریزی اتفاق افتاد. پیش از این فشار فروش، نمودار طلا از منظر تکنیکال بسیار امیدوارکننده بود و قیمت توانسته بود به‌راحتی از مقاومت ۴۲۰۰ دلاری عبور کند. اما جریان معاملاتی اکنون نوسانی شده و طلا تا کف‌های دیروز عقب نشست؛ هرچند بخشی از این افت را جبران کرده است. در معاملات کوتاه‌مدت، حمایت ۴۱۷۹ دلار—کف روز گذشته—مهم‌ترین سطحی است که معامله‌گران باید زیرنظر داشته باشند. هرگونه شکست این سطح می‌تواند زمینه‌ساز فشار فروش بیشتر در جلسات پیش‌رو شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سنگین سهام دیزنی پس از گزارش مالی؛ فشار بخش‌های سنتی رکورد تازه‌ای رقم زد

سهام دیزنی امروز با افتی کم‌سابقه مواجه شد و حدود ۸.۸ درصد در ابتدای معاملات سقوط کرد؛ واکنشی که قیمت را به پایین‌ترین سطح از ماه مه رساند و نشان داد بازار بیش از هر چیز نگران آینده بخش‌های سنتی این غول رسانه‌ای است. دیزنی در سه‌ماهه چهارم مالی ۲۰۲۵، EPS تعدیل‌شده ۱.۱۱ دلاری ثبت کرد؛ رقمی که فراتر از پیش‌بینی ۱.۰۵ دلاری تحلیلگران بود. اما درآمد ۲۲.۵ میلیارد دلاری—تقریباً بدون رشد سالانه—با برآورد ۲۲.۷۵ میلیارد دلاری وال‌استریت فاصله داشت و همین ناکامی در بخش بالای صورت‌حساب، فشار اصلی را بر سهم وارد کرد. عملکرد بخش استریمینگ و خدمات مستقیم‌به‌مصرف‌کننده (DTC) همچنان نقطه اتکای دیزنی باقی مانده است: سود عملیاتی با جهش ۳۹ درصدی به ۳۵۲ میلیون دلار رسید. ۱۲.۵ میلیون مشترک جدید به مجموع مشترکان "دیزنی پلاس" و Hulu افزوده شد و تعداد کاربران به حدود ۱۹۶ میلیون نفر رسید. این رشد نشان می‌دهد مسیر تغییر استراتژیک دیزنی؛ حرکت از تلویزیون سنتی به اکوسیستم استریمینگ، به‌رغم چالش‌ها رو به جلو است. بخش «تجربه‌ها» شامل پارک‌ها، هتل‌ها و کروزها، همچنان عملکردی چشمگیر دارد: سود عملیاتی این بخش ۱۳ درصد افزایش یافت و به ۱.۸۸ میلیارد دلار رسید؛ بخشی از این رشد ناشی از افزایش سفرهای دریایی و نتایج قوی دیزنی‌لند پاریس بود. این روند از منظر کلان، نشانه‌ای مثبت برای قدرت هزینه‌کرد مصرف‌کنندگان است. اما نقطه شکست گزارش در جایی بود که بازار نگران آن است: رسانه‌های سنتی. سود عملیاتی بخش سرگرمی بیش از یک‌سوم کاهش یافت و به ۶۹۱ میلیون دلار رسید. بخش تلویزیون سنتی ۲۱ درصد افت سود را تجربه کرد و ESPN نیز عملکردی ضعیف داشت. ضعف ساختاری تلویزیون کابلی و روند نزولی شبکه‌های خطی باعث شد کل درآمد شرکت کمتر از انتظار باشد؛ و همین موضوع دلیل اصلی سقوط امروز سهام است. دیزنی برای حمایت از ارزش سهام، سود تقسیمی را ۵۰ درصد افزایش داد به ۱.۵۰ دلار و اعلام کرد که برنامه بازخرید سهام را ادامه می‌دهد. بازار اکنون بیش از هر چیز روی این پرسش متمرکز است: آیا دیزنی می‌تواند گذار از مدل سنتی تلویزیون به اقتصاد استریمینگ را با موفقیت کامل کند؟ باب آیگر، مدیرعامل شرکت، در اظهاراتی امیدوارکننده گفت: «در سال مالی ۲۰۲۶ در موقعیتی هستیم که رشد کسب‌وکار استریمینگ را ادامه دهیم.» با این حال، واکنش بازار نشان داد که سرمایه‌گذاران بیش از گذشته منتظر روشن شدن چشم‌انداز بخش‌های تلویزیونی و سرعت پیشرفت تحول دیجیتال دیزنی هستند؛ موضوعی که احتمالاً مسیر قیمت سهام در ماه‌های آینده را تعیین خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی هشدار داد: «رقیب اصلی طلا وارد فصل پاییز خود شده است»

استراتژیست‌های بانک مورگان استنلی اعلام کردند که بزرگ‌ترین رقیب طلا اکنون در مرحله‌ی «پاییز» چرخه‌ی خود قرار دارد. تحلیل‌گران در مورد اینکه آیا بیت‌کوین – به‌عنوان رقیب اصلی طلا – فقط در حال تجربه‌ی یک اصلاح موقت است یا وارد یک بازار نزولی جدید شده، اختلاف‌نظر دارند. در تاریخ ۵ نوامبر، بیت‌کوین برای مدتی کوتاه به زیر سطح ۹۹ هزار دلار سقوط کرد، اما سپس دوباره بازگشتی داشت. این افت باعث شد قیمت بیت‌کوین به زیر میانگین متحرک ۳۶۵ روزه خود برود؛ سطحی که به گفته‌ی «خولیو مورنو»، رئیس تحقیقات در CryptoQuant، معمولاً نشانه‌ای از تغییر احساس بازار به سمت بدبینی (bearish sentiment) است. در همین راستا، استراتژیست‌های سرمایه‌گذاری مورگان استنلی نیز درباره‌ی آغاز احتمالی یک فاز نزولی در بازار بیت‌کوین اظهار نظر کردند. بیت‌کوین در «فصل پاییز» در قسمت ۱۱ نوامبر پادکست Crypto Goes Mainstream، «دنی گالینـدو» (Denny Galindo)، استراتژیست سرمایه‌گذاری در بخش مدیریت ثروت مورگان استنلی، وضعیت فعلی بازار را به فصل پاییز در یک چرخه‌ی طبیعی تشبیه کرد — زمانی برای برداشت سودها پیش از فرارسیدن «زمستان». او گفت: «ما اکنون در فصل پاییز هستیم. پاییز زمان برداشت محصول است؛ یعنی زمانی که باید سودهای به‌دست‌آمده را تثبیت کنید. اما بحث اصلی این است که این فصل چقدر طول می‌کشد و زمستان بعدی چه زمانی آغاز خواهد شد.» گالینـدو توضیح داد که داده‌های تاریخی نشان می‌دهد بیت‌کوین معمولاً از الگوی «سه سال رشد، یک سال افت» پیروی می‌کند — سه سال صعود متوالی که در نهایت با یک سال کاهش همراه می‌شود. او تأکید کرد که سرمایه‌گذاران باید انضباط و دید بلندمدت خود را حفظ کنند، چرا که نوسانات چرخه‌ای بخشی طبیعی از فرآیند بلوغ و پایداری بلندمدت بیت‌کوین است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره در بزنگاه تاریخی؛ تشکیل سقف دوقلو یا فتح قله‌های جدید؟

نقره این روزها در محدوده سقف تاریخی معامله می‌شود؛ جایی که بازار می‌تواند یا شاهد تشکیل یک سقف دوقلو و ریزش سنگین قیمت باشد یا برعکس، نقطه آغاز جهشی تازه به سمت رکوردهای تاریخی قرار گیرد. اما کدام سناریو محتمل‌تر است؟ نقره همچون طلا در هفته‌های اخیر روندی صعودی و قدرتمند داشته است. با این حال، برخلاف معمول، هیچ عامل فاندامنتال مشخصی پشت این جهش دیده نمی‌شود و به نظر می‌رسد شورت‌اسکوئیز بهترین توضیح برای رفتار اخیر قیمت باشد. داده‌های ضعیف اشتغال ADP در روز سه‌شنبه شاید محرک اولیه به نظر برسند، اما اگر این داده‌ها علت اصلی صعود بودند، واکنش بازار باید همان روز اتفاق می‌افتاد، نه یک روز بعد. اکنون با پایان تعطیلی دولت آمریکا، بازار دوباره به داده‌های کلیدی همچون NFP و CPI دسترسی پیدا خواهد کرد؛ گزارش‌هایی که می‌توانند مسیر نقره را در کوتاه‌مدت مشخص کنند. داده‌های قوی آمریکا (به‌ویژه در اشتغال) ← فشار بر طلا و نقره ← تعویق انتظارات کاهش نرخ بهره داده‌های ضعیف ← حمایت از فلزات گرانبها ← تسهیل فضای کاهش نرخ بهره فدرال رزرو در افق بلندمدت، تا زمانی که بازده واقعی آمریکا در مسیر کاهش قرار داشته باشد و فدرال رزرو واکنش محتاطانه خود را حفظ کند، چشم‌انداز نقره صعودی باقی می‌ماند. اما در کوتاه‌مدت، هرگونه بازنگری هاوکیش در مسیر نرخ بهره می‌تواند بازار را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آژانس بین‌المللی انرژی، پیش‌بینی تقاضای نفت را افزایش داد

آژانس بین‌المللی انرژی در گزارش ماهانه خود، پیش‌بینی رشد تقاضای نفت در سال ۲۰۲۶ را به ۷۷۰ هزار بشکه در روز افزایش داده است (پیش‌بینی قبلی: ۷۰۰ هزار بشکه). همچنین، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۵ به ۷۹۰ هزار بشکه در روز افزایش یافته است (پیش‌بینی قبلی: ۷۱۰ هزار بشکه). در همین حال، صادرات نفت روسیه با وجود تحریم‌های جدید بریتانیا و آمریکا همچنان بدون وقفه ادامه دارد. عرضه جهانی نفت از ژانویه تا اکتبر ۲۰۲۵ به میزان ۶.۲ میلیون بشکه در روز افزایش یافته است. آژانس بین‌المللی انرژی همچنین پیش‌بینی کرده که عرضه جهانی نفت در سال ۲۰۲۵ به میزان ۳.۱ میلیون بشکه در روز افزایش خواهد یافت (پیش‌بینی قبلی: ۳.۰ میلیون بشکه). در سال ۲۰۲۶، عرضه جهانی نفت ۴.۰۹ میلیون بشکه در روز بیشتر از تقاضا خواهد بود (پیش‌بینی قبلی: ۳.۹۷ میلیون بشکه)، که نشان‌دهنده مازاد قابل توجه عرضه در بازار جهانی نفت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ذخایر نفت آمریکا دوباره افزایش یافت

موجودی نفت خام ایالات متحده در هفته منتهی به ۱۲ نوامبر ۲۰۲۵، به میزان ۱.۳ میلیون بشکه افزایش یافت. این افزایش پس از رشد ۶.۵ میلیون بشکه‌ای در هفته قبل رخ داد و با پیش‌بینی‌ها که انتظار کاهش ۱.۷ میلیون بشکه‌ای را داشتند، مغایرت داشت. این دومین هفته متوالی است که موجودی نفت خام افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رالی ۶۵ دلاری طلا؛ بازار در آستانه مقاومت کلیدی ۴۲۰۰ دلار

قیمت طلا امروز در یک حرکت صعودی چشمگیر بیش از ۶۵ دلار افزایش یافت و به ۴۱۹۱ دلار در هر اونس رسید؛ در حالی‌که معاملات روز در آمریکا بدون تغییر قابل‌توجه آغاز شده بود. در حال حاضر، فلز زرد در نزدیکی سطوح مقاومتی مهم حوالی ۴۲۰۰ دلار قرار دارد؛ سطحی که هم‌زمان با عدد روانی ۴۲۰۰ و همچنین نسبت اصلاحی فیبوناچی ۶۱.۸ درصد از افت اواخر اکتبر منطبق است. تحلیلگران هشدار می‌دهند که با وجود قدرت روند صعودی، این ناحیه می‌تواند نقطه‌ای حساس برای واکنش یا اصلاح قیمت باشد، هرچند شدت حرکت امروز نشان می‌دهد تقاضا برای طلا همچنان بالا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک: بازار جهانی نفت در سال ۲۰۲۶ به تعادل نزدیک می‌شود

اوپک در تازه‌ترین گزارش ماهانه خود اعلام کرد انتظار دارد بازار جهانی نفت در سال ۲۰۲۶ تقریباً به وضعیت تعادلی برسد؛ این سازمان پیش‌بینی می‌کند در صورت تداوم سطح تولید ماه اکتبر، بازار تنها با مازاد جزئی ۲۰ هزار بشکه در روز مواجه شود. این برآورد در مقایسه با گزارش ماه گذشته که از کسری ۵۰ هزار بشکه‌ای خبر می‌داد، تغییری قابل‌توجه به‌حساب می‌آید. در گزارش سپتامبر نیز اوپک انتظار کسری بسیار بزرگ‌تری معادل ۷۰۰ هزار بشکه در روز را مطرح کرده بود. با وجود افزایش رسمی سهمیه تولید در هر دو ماه گذشته؛ در مجموع حدود ۱۳۷ هزار بشکه در روز، داده‌های رسمی نشان می‌دهد که تولید واقعی اوپک در ماه اکتبر ۷۳ هزار بشکه کاهش یافته است. بخش عمده این افت به کاهش تولید قزاقستان نسبت داده می‌شود. اوپک اعلام کرده به دلیل افت قیمت‌ها، کاهش فصلی تقاضا و نگرانی از مازاد عرضه، افزایش تولید را در سه‌ماهه نخست سال ۲۰۲۶ متوقف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر