شورای اتحادیه اروپا اعلام کرد که توافقی برای حذف تدریجی واردات گاز روسیه تا سال ۲۰۲۷ حاصل شده است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شورای اتحادیه اروپا اعلام کرد که توافقی برای حذف تدریجی واردات گاز روسیه تا سال ۲۰۲۷ حاصل شده است.

تقاضای بانکهای مرکزی برای طلا در ماه اکتبر همچنان در سطح بالایی باقی ماند و به ۵۳ تن رسید که نسبت به ماه قبل ۳۶ درصد افزایش نشان میدهد و ادامهدهنده روند قدرتمند مشاهدهشده در طول سال است (نمودار ۱). خریدها همچنان عمدتاً در میان تعداد محدودی از بانکهای مرکزی متمرکز بود که در صدر آنها بانک ملی لهستان قرار داشت؛ بانکی که پس از وقفهای چندماهه، در این ماه بار دیگر به بازار بازگشت. مجموع خرید خالص گزارششده از ابتدای سال تا پایان اکتبر به ۲۵۴ تن رسید که در مقایسه با سه سال گذشته با سرعت کمتری انجام شده است (نمودار ۲). این مسئله احتمالاً بازتابی از تأثیر قیمتهای بالاتر طلاست. با این حال، تداوم فعالیت بانکهای مرکزی بازارهای نوظهور — که با یافتههای نظرسنجی سالانه ما نیز پشتیبانی میشود — بهوضوح نشان میدهد که این خریدها ماهیتی راهبردی دارند نه فرصتطلبانه و همین امر جایگاه طلا را در شرایط تداوم نااطمینانیهای کلان اقتصادی بیش از پیش تقویت میکند. در ماه اکتبر، ترکیب خریداران عمدتاً شامل همان نامهایی بود که در طول سال نیز فعال بودند و بخش عمده افزایش ذخایر به چند بانک مرکزی محدود شد: بانک ملی لهستان پس از توقف خرید از ماه مه، در اکتبر دوباره وارد بازار شد. این بانک که اخیراً هدف خود برای سهم طلا از ذخایر را به ۳۰ درصد افزایش داده بود، با خرید ۱۶ تن در این ماه، ذخایر طلای خود را به ۵۳۱ تن رساند که معادل ۲۶ درصد از کل ذخایر آن در قیمتهای پایان اکتبر است. بانک مرکزی برزیل برای دومین ماه پیاپی اقدام به خرید طلا کرد و پس از خرید ۱۵ تن در سپتامبر، در اکتبر نیز ۱۶ تن دیگر به ذخایر خود افزود. در حال حاضر ذخایر طلای این کشور به ۱۶۱ تن رسیده که ۶ درصد از کل ذخایر را تشکیل میدهد. بانک مرکزی ازبکستان (۹ تن)، بانک اندونزی (۴ تن)، بانک مرکزی ترکیه (۳ تن)، بانک ملی جمهوری چک (۲ تن)، بانک ملی جمهوری قرقیزستان (۲ تن)، بانک غنا (بیش از ۱ تن)، بانک مرکزی چین (بیش از ۱ تن)، بانک ملی قزاقستان (بیش از ۱ تن) و بانک مرکزی فیلیپین (بیش از ۱ تن) نیز از خریداران طلا در ماه اکتبر بودند. در زمان تنظیم این گزارش، بانک مرکزی روسیه تنها بانکی بود که کاهش ذخایر طلا را گزارش کرد؛ بهگونهای که ذخایر آن با ۳ تن کاهش به ۲,۳۲۷ تن رسید. از ابتدای سال تاکنون، بانک ملی لهستان با ۸۳ تن خرید، بزرگترین خریدار رسمی طلا باقی مانده و میزان خرید آن تقریباً دو برابر دومین خریدار بزرگ، یعنی قزاقستان با ۴۱ تن است (نمودار ۳). هرچند تمرکز خریدها همچنان بر بانکهای مرکزی بازارهای نوظهور است، اما فهرست خریداران — چه قدیمی و چه جدید — همچنان گسترده باقی مانده است. نگاه بانکهای مرکزی به ذخایر بیشتر طلا طبق اظهارات اخیر الکساندر ووچیچ، رئیسجمهور صربستان، بانک ملی صربستان قصد دارد ذخایر طلای خود را تا سال ۲۰۳۰ به دستکم ۱۰۰ تن افزایش دهد. این هدف بلندمدت، به معنای تقریباً دو برابر شدن ذخایر فعلی است که در پایان اکتبر ۵۲ تن بود و نشاندهنده تداوم تعهد این کشور به طلا بهعنوان یک دارایی راهبردی در سبد ذخایر ارزی است. در کنفرانس اخیر LBMA در کیوتو نیز کشورهای ماداگاسکار و کرهجنوبی تمایل خود را برای افزایش ذخایر طلا اعلام کردند، هرچند هیچیک زمانبندی مشخصی برای این برنامهها ارائه نکردهاند. این تحولات، یافتههای نظرسنجی ۲۰۲۵ ما را تقویت میکند که نشان میدهد ۹۵ درصد از پاسخدهندگان انتظار دارند ذخایر طلای بانکهای مرکزی در سال پیشِ رو افزایش یابد.
به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبهرو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.
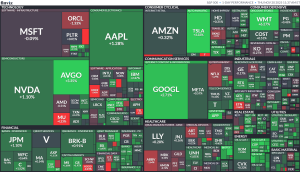
شاخصهای اصلی سهام ایالات متحده با ثبت افزایش قیمت، روند صعودی خود را برای پنجمین روز متوالی حفظ کردند و در این میان، شاخص نزدک با رشد ۰.۶۵ درصدی پیشتاز بازار بود. با وجود دستاوردهای روزانه، شاخص نزدک برای اولین بار از ماه مارس، ماه را با عملکرد منفی (۱.۵۱- درصد) به پایان رساند؛ این در حالی است که شاخص S&P موفق به ثبت رشدی جزئی معادل ۰.۱۳ درصد در مقیاس ماهانه شد و میانگین صنعتی داوجونز نیز در ماه جاری ۰.۳۲ درصد افزایش یافت. در جریان معاملات روزانه، میانگین صنعتی داوجونز با جهش ۲۸۹.۳۰ واحدی (۰.۶۱ درصد) به سطح ۴۷,۷۱۶.۴۲ رسید. شاخص S&P با افزایش ۳۶.۴۸ واحد (۰.۵۴ درصد) در عدد ۶,۸۴۹.۰۹ بسته شد و شاخص نزدک نیز با رشد ۱۵۱ واحدی (۰.۶۵ درصد) به سطح ۲۳,۳۶۵.۶۹ دست یافت. در بررسی عملکرد ماهانه شرکتها، ناهمخوانی آشکاری میان برندگان و بازندگان دیده میشود. انویدیا (Nvidia) با افت ۱۲.۶ درصدی، بدترین عملکرد ماهانه خود را از زمان مارس تجربه کرد و غولهای فناوری دیگری همچون مایکروسافت، آمازون، AMD و تسلا نیز با کاهش قیمت مواجه شدند. در مقابل، آلفابت (Alphabet) با جهشی ۱۳.۸۷ درصدی از برندگان بزرگ بود. همچنین در انتهای جدول عملکرد ماهانه، نامهایی چون ریتیان (Raytheon) و سوپر میکرو کامپیوتر با ریزشهای سنگین بیش از ۳۵ درصد به چشم میخورند، در حالی که بایوژن (Biogen) و مرک (Merck & Co) رشدهای فراتر از ۲۰ درصد را به ثبت رساندند.
بانک مرکزی روسیه روز پنجشنبه اعلام کرد بانکهای مرکزی در اقتصادهای نوظهور بهمنظور تنوعبخشی به ذخایر بینالمللی خود، اقدام به خرید طلا کردهاند؛ اقدامی که در واکنش به تلاش گروه هفت (G7) برای استفاده از میلیاردها دلار داراییهای مسدودشده روسیه انجام میشود. طلا که در مسیر ثبت بزرگترین رشد سالانه خود از سال ۱۹۷۹ قرار دارد، از ابتدای سال جاری تاکنون ۵۹ درصد رشد کرده و در پی افزایش تقاضا بهعنوان دارایی امن، تحتتأثیر تنشهای ژئوپلیتیکی و ابهام درباره تعرفههای آمریکا، در ۲۰ اکتبر به رکورد تاریخی ۴۳۸۱ دلار در هر اونس تروا رسید. بانک مرکزی روسیه اعلام کرد علاقه سرمایهگذاران به طلا به دلیل نااطمینانی در مورد رشد اقتصاد جهانی رو به افزایش است. این بانک افزود: «همزمان، فلز گرانبها از تقاضای پایدار بانکهای مرکزی در اقتصادهای نوظهور نیز حمایت میشود؛ کشورهایی که در بحبوحه بحثهای گروه هفت درباره استفاده از داراییهای مسدودشده روسیه، به تنوعبخشی ذخایر بینالمللی خود ادامه میدهند.» از مجموع حدود ۳۰۰ میلیارد دلار دارایی مسدودشده روسیه، ۲۱۰ میلیارد یورو (معادل ۲۴۳ میلیارد دلار) در اروپا نگهداری میشود که ۱۸۵ میلیارد یورو از آن در یوروکلیر (Euroclear)، مؤسسه سپردهگذاری مرکزی اوراق بهادار مستقر در بروکسل، قرار دارد. ذخایر طلای روسیه و ارزهای خارجی این کشور تا ۱۴ نوامبر به ۷۳۴.۱ میلیارد دلار رسید. بانک مرکزی روسیه روز چهارشنبه نیز اعلام کرد فروش و خرید طلا در بازار داخلی برای ذخیره بودجهای «صندوق ثروت ملی» (NWF) طی سالهای اخیر به دلیل افزایش نقدشوندگی طلا شدت گرفته است. داراییهای این بانک به دلار آمریکا، یورو و سایر ارزهای اصلی غربی در چارچوب تحریمهایی که به دلیل اقدامات نظامی روسیه در اوکراین اعمال شده، مسدود شدهاند. در سال ۲۰۲۳، روسیه دلار آمریکا، یورو و سایر ارزهای غربی را از ترکیب ارزی ذخایر مالی خود حذف کرد؛ ذخایری که اکنون به یوان چین و طلا اختصاص یافته و سهم هدفگذاریشده آنها به ترتیب ۶۰ و ۴۰ درصد است. بانک مرکزی تصریح کرد: «یوان و طلا داراییهای نقدشونده صندوق ثروت ملی هستند. خرید یا فروش داراییهای نقد ارزی این صندوق در برابر روبل، مستلزم آن است که بانک مرکزی عملیات متناظر با همان حجم را در بازار داخلی انجام دهد.» با توجه به رشد شدید قیمتهای جهانی طلا، حجم معاملات طلا در بازار داخلی افزایش یافته و این امر امکان تشدید عملیات معاملاتی بانک مرکزی در بازار طلا را فراهم کرده است؛ هرچند زمان دقیق افزایش حجم این معاملات اعلام نشده است. افزایش نقدشوندگی بازار طلا روسیه بانک مرکزی به دلیل تحریمها قادر به خرید طلا در بازارهای بینالمللی نیست. با وجود آنکه روسیه پس از چین دومین تولیدکننده بزرگ طلای جهان است، نقدشوندگی پایین بازار داخلی در گذشته توان این بانک برای افزایش دامنه عملیات خود را محدود کرده بود. بانک مرکزی اعلام کرد: «از آنجا که نقدشوندگی بازار داخلی طلا در سالهای اخیر افزایش یافته، این بانک اکنون عملیات متناظر را نهتنها از طریق خرید و فروش یوان در برابر روبل، بلکه تا حدی از طریق خرید و فروش طلا نیز انجام میدهد.» تا اول نوامبر، داراییهای نقد صندوق ثروت ملی که شامل یوان و طلا است، به ۵۱.۶ میلیارد دلار، معادل ۱.۹ درصد تولید ناخالص داخلیِ پیشبینیشده، رسید. این داراییها میتوانند برای پوشش کسری بودجه مورد استفاده قرار گیرند. صندوق ثروت ملی مازاد درآمدهای نفتی بودجه دولت را به صورت روبل نگه میدارد، در حالی که بانک مرکزی مسئول انجام معاملات طلا و ارز خارجی برای این صندوق است و در طول سال ۲۰۲۵ بهطور خالص اقدام به فروش ارز و طلا کرده است. ارز خارجی و طلای نگهداریشده به نمایندگی از صندوق ثروت ملی، بهعنوان بخشی از ذخایر طلای روسیه و ارزهای خارجی بانک مرکزی محاسبه میشود که با احتساب داراییهای مسدودشده، به حدود ۷۲۰ میلیارد دلار رسیده و سهم طلا در آن بیش از ۴۱ درصد است.
قیمت نقره جهش کرده و به رکورد جدید ۵۵ دلار در هر اونس رسیده است؛ این فلز در سال ۲۰۲۵ تاکنون بیش از ۹۰ درصد رشد داشته است. در حالی که توجه همه بر هوش مصنوعی متمرکز است، کسری بودجه به سرعت افزایش مییابد و فدرال رزرو در شرایط تورم ۳ درصدی در حال کاهش نرخهای بهره است.
گروه CME اعلام کرد بازار EBS در ساعت ۱۲:۰۰ به وقت گرینویچ (15:30 به وقت ایران) بازگشایی میشود اما تمامی سفارشهای All Day و GFS لغو خواهند شد.
شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنکسازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راهاندازی کند و همچنین تجهیزات خنککننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.
روند صعودی پرقدرت قیمت طلا که این فلز گرانبها را به سطوح بیسابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیشبینی تحلیلگران والاستریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دورقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گرانبها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر میرسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعهای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانکهای مرکزی، تداوم تورم بالا، و نگرانی سرمایهگذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفههای تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشمانداز این دارایی امن در سال آینده ارائه میشود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیلگران بانک آمریکا پیشبینی میکنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار میرود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شدهاند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینهکرد ناشی از کسری بودجه در ایالات متحده و «سیاستهای کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیسجمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی میبینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گرانبها همچنان از منظر بلندمدت «کمسرمایهگذاریشده» باقی مانده است؛ نکتهای که تحلیلگران نیز بر آن تأکید کردهاند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هممدیر بخش پژوهش جهانی کامودیتیها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده میتواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفتوگو با بلومبرگ گفت که این پیشبینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کردهاند. افزایش خریدهای بانکهای مرکزی: مدیران ذخایر بانکهای مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آنها نیاز دارند در طلا سرمایهگذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانههای داخلی نگهداری میشود.» کاهش نرخ بهره توسط بانکهای مرکزی: استرویون گفت که انتظار میرود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیشبینی میشود سرمایهگذاری در داراییهای بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانکهای مرکزی جهان نیز حمایت خواهد شد، زیرا آنها نیز انتظار میرود سیاستهای پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایهگذاران احتمالاً برای محافظت در برابر کاهش ارزش پولهای فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار میرود سرمایهگذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، داراییهای مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایهگذاری گفته میشود که سرمایهگذاران با انتظار کاهش ارزش پولهای فیات (مثل دلار، یورو و …) وارد داراییهایی میشوند که ارزششان در طول زمان حفظ میشود یا حتی افزایش مییابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوعبخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوقهای قابل معامله طلا (ETF) حدود ۷۰ برابر کوچکتر از بازار اوراق قرضه خزانهداری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایهگذاری بلندمدت در کامودیتیها انتخاب کردهایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیشبینی کرده است که قیمت طلا در سال ۲۰۲۶ میتواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشاندهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیشبینی میکند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیلگر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایهگذاریها به نظر میرسد تثبیت شده و این فلز گرانبها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیتها» است.» او افزود که به نظر میرسد تقاضا از سوی بانکهای مرکزی و سرمایهگذاران صندوقهای قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیشبینی خود برای سال ۲۰۲۶ ترغیب میکند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیقتر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنشهای ژئوپولیتیکی، ریسکهای کاهشی برای این فلز گرانبها وجود دارد. او افزود: «در چشمانداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایشهای چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچاسبیسی: تا ۴۴۰۰ دلار به ازای هر اونس پیشبینی اچاسبیسی نسبت به دیگران کمتر صعودی است اما همچنان خوشبینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیلگر ارشد فلزات گرانبها در اچاسبیسی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر میرسد تغییرات شدید و احتمالاً دائمی در چشمانداز ژئوپولیتیکی، همراه با شکلهای تندتر ملیگرایی—از جمله ملیگرایی اقتصادی به شکل تعرفهها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسشها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیشبینی میکند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانکهای مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.
مجوزهای جدید برای اکتشاف میدانهای جدید نفت و گاز صادر نخواهد شد. نرخ مالیات مکانیسم جدید قیمتگذاری نفت و گاز ۳۵٪ خواهد بود. مکانیسم جدید قیمتگذاری نفت و گاز جایگزین مالیات بر سود انرژی خواهد شد، که انتظار میرود در آوریل ۲۰۳۰ یا زودتر پایان یابد.
دویچه بانک پیشبینی کرد قیمت طلا در سال ۲۰۲۶ به ۴,۴۵۰ دلار در هر اونس برسد؛ این رقم در مقایسه با پیشبینی قبلی ۴,۰۰۰ دلار افزایش یافته است.
امروز بازار سهام آمریکا چهرهای متزلزل از خود نشان داد. شاخص S&P500 میان رشد و افت جزئی در نوسان بود و نزدک بخش زیادی از ریزش ۱.۳ درصدی ابتدای جلسه را جبران کرد. دلیل اصلی این نوسانات، انتشار دادههای اقتصادی و تشدید رقابت میان انویدیا و آلفابت در بازار تراشههای هوش مصنوعی بود؛ آن هم یک روز پس از جهش خوشبینانه بازارها به احتمال کاهش نرخ بهره فدرال رزرو در دسامبر. سهام آلفابت با خبر مذاکره متا برای خرید میلیاردها دلار تراشه هوش مصنوعی گوگل رشد کرد و این شرکت را به ارزش ۴ تریلیون دلار نزدیکتر ساخت. در مقابل، سهام انویدیا، AMD و اوراکل تحت فشار قرار گرفتند. بااینحال برخی مدیران سرمایه، ورود گوگل به بازار تراشههای AI را نشانه ظرفیت عظیم این صنعت میدانند. در بخش دادهها، گزارشها نشان داد خردهفروشی آمریکا در سپتامبر رشد ملایمی داشته، در حالی که تورم عمدهفروشی بهدلیل افزایش هزینه انرژی و غذا بالا رفته است. شاخص اعتماد مصرفکننده نیز بهدلیل نگرانیهای بازار کار بیشترین افت هفتماهه را ثبت کرد. بازدهی اوراق ۱۰ساله کاهش یافت، دلار افت کرد و بیتکوین به زیر ۸۸ هزار دلار رسید. مجموعه این دادهها باعث شد بازارها احتمال کاهش ۲۵ واحد پایهای نرخ بهره در نشست دسامبر را حدود ۸۰ درصد برآورد کنند. در بازار کالا، گزارشهایی از توافق اولیه اوکراین با چارچوب یک طرح صلح اصلاحشده، قیمت نفت را بهطور محسوسی پایین آورد.
جیپی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشمانداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جیپی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینههای سرمایهای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسکهایی مواجه هستند. نگرانیهای اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسکهای احتمالی بازار برای سال ۲۰۲۶: تعرفهها: دیوان عالی ممکن است تعرفههای دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار میدهد و میتواند کسری تولید ناخالص داخلی پیشبینیشده ۶.۲٪ را تحت تأثیر قرار دهد. روابط آمریکا و چین: تنشهای رو به افزایش و کنترل چین بر مواد حیاتی میتواند زنجیرههای تأمین را مختل کند. انتخابات میاندورهای: دموکراتها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدمقطعیت سیاسی میشود. در کل، جیپی مورگان رشد بالقوهای از جریانهای اقتصادی مثبت میبیند اما ریسکهای نزولی قابل توجهی را نیز یادآور میشود.
در حالیکه موج سرمایهگذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک میشود، نگرانیها درباره شکلگیری یک حباب بزرگ فناوری در حال افزایش است. شرکتهای فناوری برای ساخت دیتاسنترها، خرید تراشههای پیشرفته و توسعه مدلهای هوش مصنوعی، صدها میلیارد دلار هزینه میکنند؛ رقمی که ممکن است در سالهای آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینهها از طریق سرمایهگذاریهای پرریسک، بدهیهای سنگین و حتی ساختارهای مالی «دایرهای» (به این معنی که غولهای فناوری با سرمایهگذاری در شرکتهای یکدیگر چرخهای از حمایت داخلی ایجاد میکنند) تأمین میشود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غولهای AI مانند OpenAI، Anthropic و xAI بهطور فزایندهای از تأمین مالی مبتنی بر بدهی و سرمایهگذاریهایی استفاده میکنند که در نهایت دوباره به خرید تراشههای انویدیا منجر میشود؛ موضوعی که برخی آن را نشانهای از وابستگی خطرناک اکوسیستم AI به یک تأمینکننده واحد میدانند. در همین حال، شرکتهای بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینههای این جهش سرمایهای ثبت کردهاند. در حالی که هزینهها سرسامآور است، مدل درآمدی این صنعت هنوز بهطور کامل شکل نگرفته. براساس برآورد Bain، شرکتهای AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینههای پردازشی مورد نیاز را پوشش دهند؛ درحالیکه پیشبینیها نشان میدهد درآمد واقعی میتواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کردهاند. پژوهش MIT نشان میدهد که ۹۵٪ از شرکتها بازدهی ملموسی از پروژههای AI دریافت نکردهاند. تحقیقات دیگری نیز هشدار میدهد که بخشی از خروجیهای AI بهجای افزایش بهرهوری، به تولید «کار بیفایده» منجر شده و ممکن است هزینههای پنهان زیادی برای سازمانها ایجاد کند. بازار نیز نسبت به این شرایط بیتفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزانقیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایهگذاران نسبت به ارزشگذاریهای نجومی حساستر از گذشتهاند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ میگویند که خطر حباب واقعی است، اما فرصتهای بلندمدت چنان عظیماند که «سرمایهگذاری کم» ریسک بزرگتری محسوب میشود. آنها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفتهای بعدی میتواند ارزشافزایی سنگینی ایجاد کند. بهطور کلی، سرمایهگذاریهای عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمینکنندگان محدود و رقابت روبهافزایش چین، همگی عواملی هستند که نگرانیها درباره شکلگیری یک حباب هوش مصنوعی را جدیتر کردهاند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان میدهد این فناوری همچنان یکی از بزرگترین فرصتهای اقتصادی عصر جدید است.
مایکل ویلسون میگوید فشار فعلی بازار سهام یک اصلاح تاکتیکی بهدلیل نگرانیها درباره نقدینگی فدرالرزرو است، نه نشانهای از تضعیف بنیادهای اقتصادی. بهگفته او، «آسیب زیرسطحی» بازار نشان میدهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوشبین است؛ انتظار دارد فدرالرزرو نرخها را کاهش دهد و رشد ۱۷ درصدی سود شرکتها در سال ۲۰۲۶ را پیشبینی میکند. توصیه: از این ضعف بازار برای خرید استفاده کنید.
ترامپ، رئیسجمهور ایالات متحده، ظاهراً هر روز عملکرد خود را بر اساس ارزش شاخص میانگین صنعتی داوجونز میسنجد و شخصی است که حتی برای مدتی کوتاه، تحمل دیدن نزول بازارهای سهام را ندارد. او کاملاً خود را متقاعد کرده است که پیشرفت آمریکا معادل همان عددی است که روی شاخص دیده میشود. درست پس از «روز آزادسازی» و اظهارات اسکات بسنت، وزیر خزانهداری، مبنی بر اینکه «اکنون نوبت اقتصاد واقعی (Main Street) است»، تنها حدود سه روز گذشت تا روند کند و تدریجی عقبنشینی از تعرفهها آغاز شود. نکته قابلتوجه این است که نخستین نشانههای این تغییر موضع ناگهانی، ابتدا در توییتهای ترامپ نمایان شد و احتمالاً زمینه را برای پیشدستی معاملهگران فراهم کرد. این الگو که به «ستاره قطبی» معاملهگری در عصر ترامپ تبدیل شده، موضوع جدیدی نیست. اکنون کاخ سفید این احتمال را مطرح کرده که در فکر صدور مجوز فروش تراشههای انویدیا به چین است. با توجه به تایید منابع رویترز در مورد این گزارش، به نظر میرسد این یک نشت اطلاعاتی عمدی و استراتژیک برای تغییر جهت بازار و جلوگیری از ریزش آن است؛ هرچند تکرار بیشازحد این تاکتیک میتواند اثربخشی آن را از بین ببرد. با نزدیک شدن به انتخابات میاندورهای، حساسیت ترامپ نسبت به افت بازار اهمیت بیشتری مییابد. اگرچه هیچکس توان کنترل کامل بازار را ندارد، اما ترامپ با در اختیار داشتن معافیتهای تعرفهای و تلاش برای تغییر ترکیب اعضای فدرال رزرو، ترکیب قدرتمندی از مهمات را برای حمایت از بازار در اختیار دارد.
بازار سهام آمریکا در معاملات پیشگشایش امروز تحتتأثیر مجموعهای از اظهارات نرمتر از سوی مقامات فدرال رزرو، بهطور قابلتوجهی صعودی شده است. در حالی که روز گذشته شاخص نزدک پس از جهش اولیه ناشی از عملکرد قدرتمند انویدیا بیش از ۲ درصد ریزش کرد، امروز لحن داویش برخی از اعضای کلیدی فدرال رزرو ورق را برگردانده است. جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد سیاست پولی هنوز «نسبتاً محدودکننده» است و همین موضوع میتواند زمینه کاهش نرخ را فراهم کند. این پیام بلافاصله در بازار بازتسعیر شد و فضای ریسکپذیری را بهبود بخشید. لیزا کالینز نیز تأکید کرد که سیاستگذاری باید آیندهنگر باشد. او با اشاره به افزایش ریسکهای بازار کار، گفت همین نگرانیها دلیل موجهی برای کاهش نرخها تا این مرحله بوده است؛ هرچند همچنان تورم را نگرانی اصلی خود میداند. در نهایت، میران؛ داویشترین مقام حاضر در جمع امروز، سخنان صریحتری داشت و گفت وضعیت فعلی بازار کار باید همه را متقاعد کند که «کاهش نرخ در دسامبر» ضروری است. واکنش والاستریت در معاملات پیشگشایش: S&P 500 حدود ۳۶.۷۴ واحد رشد کرده است نزدک بیش از ۱۲۴ واحد صعود کرده داوجونز نیز حدود ۲۶۰ واحد افزایش را ثبت کرده است این بازگشت پس از آن رخ میدهد که روز گذشته بازار با وجود شروع قدرتمند ناشی از گزارش خیرهکننده انویدیا، تحت فشار فروش قرار گرفت و نزدک بیش از ۲ درصد افت کرد. بهنظر میرسد مجموعهای از پیامهای داویش امروز، بهویژه از سوی ویلیامز و میران، در حال شکلدادن به انتظارات تازه برای کاهش نرخ بهره در نشست دسامبر است؛ سناریویی که در روزهای اخیر قدرت بیشتری گرفته است.
به گزارش بلومبرگ، تحریمهای آمریکا که از روز جمعه اجرایی شدند، میتوانند نزدیک به ۴۸ میلیون بشکه نفت خام روسیه را در دریا سرگردان بگذارند و دهها نفتکش را مجبور کنند به دنبال مقاصد جایگزین باشند؛ اقدامی که آخرین تغییر بزرگ در تجارت جهانی نفت محسوب میشود. واشنگتن ماه گذشته با قرار دادن دو تولیدکننده بزرگ نفت روسیه، روسنفت و لوکاویل، در فهرست سیاه، یکی از تهاجمیترین اقدامات خود را تحت دولت کنونی انجام داد؛ اقدامی که رئیسجمهور آمریکا، دونالد ترامپ، برای افزایش فشار بر کرملین در جنگ اوکراین دنبال میکند. وزارت خزانهداری آمریکا نیز اوایل این هفته اعلام کرد که این اقدامات تاکنون موفق بودهاند؛ زیرا تقاضا برای نفت روسیه کاهش یافته و تخفیفها بر روی شاخصهای اصلی نفت روسیه اعمال شده است.
گزارش: «انباشت بزرگ طلا» صندوق بینالمللی پول میتواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیهشده به سفارش گروه بیست (G20) پیشنهاد میکند که صندوق بینالمللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمتهای بیسابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی بهکار گیرد. این گزارش روز سهشنبه به سیریل رامافوسا، رئیسجمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی میکنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی میشود. دولتها عملاً توسعه را قربانی میکنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بینالمللی پول و بانک جهانی، برنامهای برای بازتأمین مالی بدهی کشورهای کمدرآمد و اقتصادهای آسیبپذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روشهای تأمین مالی چنین برنامهای، فروش بخشی از دهها میلیون اونس طلایی است که توسط صندوق بینالمللی پول نگهداری میشود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شدهاند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره بهمنظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که میتوان و باید روی آن کار کرد، اما این راهحلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بینالمللی پول وجود دارد خبر خوبی است. این نوع منابع میتواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی بهکار گرفته شود.» رئیسجمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وامگیرندگان» برای بهاشتراکگذاری تجربیات و بررسی چارچوبهای وامدهی صندوق بینالمللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبهبندی اعتباری میخواهد شاخصهایی را که برای ارزیابی ریسک بهکار میبرند آشکار کنند تا نگرانیها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دورهای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم میآیند.
روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابلتوجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقبنشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله میشود؛ تحولی که نشان میدهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابلتوجه را تجربه کرده بود، رشد خود را بهطور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله میشود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، میتواند سیگنالی مهم برای ادامه مسیر شاخصهای تکنولوژی باشد. سرمایهگذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد میکنند، چراکه هر تغییر جهت در این نماد میتواند بهسرعت بر احساسات بازار، بهویژه در بخش فناوری، اثر بگذارد.
طلا که بخش قابلتوجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیینکنندهای نوسان میکند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر دادهای میتواند موازنه نیروها را بهطور چشمگیری تغییر دهد. در فضای فعلی، دادههای قوی به ضرر طلا تمام میشود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت میکند و همین امر بازده واقعی را بالا میبرد؛ عاملی که معمولاً طلا را تضعیف میکند. در مقابل، دادههای ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی میدهد و میتواند زمینه حمایت کوتاهمدت از طلا را فراهم کند. در تصویر بزرگتر، مسیر طلا همچنان صعودی ارزیابی میشود. انتظار میرود بازده واقعی در ماههای آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز بهگونهای است که بازار را نسبت به ادامه چرخه تسهیلگرایانه امیدوار نگه میدارد. بااینحال، ریسک قیمتگذاری دوباره سیاستهای پولی در کوتاهمدت میتواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیمگیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار بهعنوان مهمترین ناحیه حمایتی دیده میشود؛ جایی که همپوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند میتواند زمینهساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیقتر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایمفریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان میدهد که خط روند نزولی نقش سد کوتاهمدت فروشندگان را ایفا میکند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه میدهند و به دنبال کفهای جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین میتوانند وارد بازار شوند و به سمت مقاومتهای بالاتر حرکت کنند.
سود هر سهم (EPS) واقعی ................. 0.62 دلار پیشبینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیشبینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخصهای اصلی شاخص داوجونز داوجونز یک شاخص قیمتمحور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین میشود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکتهایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزشمحور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین میشود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده میشود.
با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهرهبرداری کارخانههای فرآوری به پایینترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان میدهد که چگونه تقاضا در بزرگترین مصرفکننده جهان میتواند بهسرعت در واکنش به افزایش شدید قیمتها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساختوساز و املاک بحرانزده باقی مانده است. کاهش هزینههای دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش مییابد، امسال این روند محقق نشده و ذوبکنندگان چینی برای جذب مازاد عرضه به صادرات روی آوردهاند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا بههم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزهای برای تولید بیشتر ندارند. بر اساس دادههای بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهرهبرداری را به ۶۱٪ کاهش دادهاند (کمترین از فوریه تاکنون) تولید لولههای مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایینترین نرخهای ثبتشده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتریهای ذخیرهسازی بزرگمقیاس رخ داد. باتریها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب میشوند.
سناتور گراهام اعلام کرد که دونالد ترامپ با لایحه تحریمهای روسیه موافقت کرده است. در خبری دیگر، منابع آگاه گزارش دادهاند که اتحادیه اروپا در حال بررسی اقدامات محدودکننده بیشتری علیه عواملی است که به فعالیت «ناوگان سایه» تانکرهای روسیه کمک میکنند.
بورس آمریکا پس از چهار روز افت متوالی، بالاخره بار دیگر رنگ سبز را دید؛ آن هم درست چند ساعت مانده به انتشار گزارش مالی انویدیا، شرکتی که وزن سنگین آن در شاخصها میتواند مسیر کل بازار را تغییر دهد. سهام انویدیا امروز حدود 3.5 درصد رشد کرد و همین حرکت کافی بود تا شاخص S&P 500 از طولانیترین روند نزولی خود از ماه اوت فاصله بگیرد. در آستانه انتشار اعداد و چشمانداز این غول ۴.۵ تریلیون دلاری و آخرین عضو گروه «هفت شگفتانگیز» که گزارش فصل را ارائه میکند، انتظارات و حساسیت بازار در اوج قرار دارد. واکنش والاستریت به عملکرد انویدیا میتواند شاخصها را بهطور گروهی بالا بکشد یا به همان سرعت پایین بیاورد؛ چرا که بخش بزرگی از رشد ماههای اخیر بازار حول محور هوش مصنوعی و صرفاً چند سهم بزرگ شکل گرفته است. با افزایش تردیدها درخصوص شدت هزینهکرد شرکتها در حوزه AI، نحوه تفسیر گزارش انویدیا اهمیت مهمی یافته است. بسیاری از سرمایهگذاران اکنون نگراناند که رشد درآمد شرکتها متناسب با میلیاردها دلاری که صرف زیرساخت و دیتاسنتر شده، نباشد. همچنین بحث «چرخه بسته تأمین مالی» و سرمایهگذاریهای سنگین میان چند شرکت بزرگ فناوری نیز باعث شده است بخشی از بازار نسبت به پایداری روند صعودی بدبین شود. این نگرانیها هفته گذشته بازار را تکان داد و S&P 500 را وارد طولانیترین ریزش خود طی سه ماه گذشته کرد. دیـوید ترینر، تحلیلگر New Constructs، در این باره میگوید: «پول زیادی در تعقیب تعداد اندکی سهم است. بسیاری از سهام مرتبط با هوش مصنوعی با فرض یک سناریوی کاملاً بینقص و حتی فراتر از آن قیمتگذاری شدهاند. افت ماه نوامبر را میتوان یک توقف برای تنفس دانست؛ فرصتی برای بازگشت ذهنیت بازار به یک واقعبینی نسبی.» اگر انویدیا عملکردی قوی و چشماندازی اطمینانبخش ارائه کند، این فشار روانی ممکن است کاهش یابد و بازار برای مدتی از فاز وسواس نسبت به ارزشگذاری دور شود. معاملهگران علاوه بر گزارش انویدیا، خود را برای انتشار ۱۶ میلیارد دلار اوراق ۲۰ ساله خزانهداری آمریکا و همچنین انتشار صورتجلسه نشست اخیر فدرال رزرو آماده میکنند؛ دو رویدادی که میتوانند جهت نرخهای بهره و جریان نقدینگی را تحتتأثیر قرار دهند. در مجموع، بازار در نقطهای حساس قرار دارد: یک گزارش مالی از سوی انویدیا میتواند یا به ترمز فروشها پایان دهد، یا موج جدیدی از نوسان و فشار را به شاخصها تحمیل کند. چند ساعت آینده مشخص خواهد کرد آیا نگاه بازار به هزینههای عظیم AI اصلاح میشود یا همچنان نگرانیها دست بالا را خواهند داشت.