TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بریتانیا برای مقابله با فولاد چین، به دنبال ایجاد «اتحاد فولادی» با آمریکا و اتحادیه اروپا است

وزیر تجارت بریتانیا اعلام کرد که دولت این کشور به دنبال ایجاد یک «اتحاد فولادی» سه‌جانبه با آمریکا و اتحادیه اروپا است تا از صنایع خود در برابر مازاد عرضه جهانی فولاد که عمدتاً توسط چین ایجاد شده، محافظت کند. سر کریس برایانت در گفتگو با فایننشال تایمز اظهار داشت که دولت بریتانیا در حال «مذاکرات مستمر» درباره امکان شکل‌گیری یک پیمان تعرفه‌ای به سبک دهه ۱۹۵۰ است. طبق این پیمان، سه طرف برای محافظت در برابر فولاد با یارانه‌های ناعادلانه، که بخش عمده آن از چین می‌آید، متحد خواهند شد. او افزود که ایجاد یک «باشگاه فولاد» متشکل از بریتانیا، آمریکا و اتحادیه اروپا، پاسخی طبیعی به این چالش جهانی است. برایانت تأکید کرد: «هر سه ما درک مشترکی از ظرفیت مازاد در جهان داریم. همه ما به دلایل امنیت اقتصادی، برای ساخت تانک و سایر موارد، به ظرفیت مستقل تولید فولاد خود نیازمندیم.» این تلاش‌ها در حالی صورت می‌گیرد که پیش‌تر بروکسل پیشنهاد اعمال تعرفه ۵۰ درصدی بر واردات فولاد از ژوئیه ۲۰۲۶ را مطرح کرده و آمریکا نیز تعرفه‌های مشابهی را وضع نموده است. بریتانیا که در حال حاضر در حال «مذاکرات سازنده» با بروکسل برای کسب ترتیبات ترجیحی است، امیدوار است بتواند به یک توافق بهتر دست یابد. چنین اتحادی در تئوری یک تعرفه مشترک بر واردات از خارج از گروه اعمال می‌کند و تجارت فولاد بین اعضا را با عوارض صفر یا بسیار کاهش‌یافته ممکن می‌سازد. گرت استیس، مدیرکل «فولاد بریتانیا» (UK Steel)، از این ایده استقبال کرد و آن را راهکاری برای حل مشکل ظرفیت مازاد جهانی دانست. بر اساس گزارش OECD، ظرفیت مازاد جهانی فولاد در سال گذشته به ۶۰۰ میلیون تن رسید و پیش‌بینی می‌شود این میزان تا سال ۲۰۲۷ به ۷۲۱ میلیون تن افزایش یابد. بریتانیا نیز در حال آماده‌سازی طرح‌های تعرفه‌ای جدید خود است، زیرا بسته فعلی «اقدامات حفاظتی» این کشور در ژوئن ۲۰۲۶ منقضی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت بازرگانی چین: از بریتانیا خواسته شد تا «رفتار نادرست» خود را اصلاح کند.

وزارت بازرگانی چین «به‌طور قاطع» اقدامات بریتانیا علیه ۱۱ شرکت چینی را محکوم کرد و موضعی سخت در برابر این تدابیر اتخاذ کرد. به‌طور قاطع از حقوق و منافع شرکت‌های چینی دفاع خواهیم کرد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: هزینه بدهی دولت بالا رفته است

ریچل ریوز، وزیر خزانه‌داری بریتانیا، هشدار داد که هزینه‌های مربوط به خدمات‌دهی بدهی‌های دولتی بسیار بالا رفته و فشار زیادی بر بودجه عمومی وارد کرده است. او گفت که دولت به‌زودی تصمیماتی برای بهبود وضعیت مالی کشور اتخاذ خواهد کرد. در ریاض، جلسات بسیار خوبی درباره توافق تجاری بریتانیا و شورای همکاری خلیج فارس (GCC) داشتیم. من کاملاً مطمئنم که می‌توانیم این توافق را نهایی کنیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری بریتانیا برای جبران کسری بودجه، افزایش مالیات بر درآمد را بررسی می‌کند

بر اساس گفته‌های منابع آگاه به گاردین، ریچل ریوز، وزیر خزانه‌داری بریتانیا، در حال بررسی افزایش مالیات بر درآمد در بودجه ماه آینده است تا بتواند کسری چند میلیارد پوندی را جبران کند. به گفته سه منبع نزدیک به فرآیند بودجه، وزیر خزانه‌داری در حال مذاکرات جدی برای شکستن یکی از تعهدات انتخاباتی اصلی حزب خود است تا راهی برای پوشش کسری تخمینی بیش از ۳۰ میلیارد پوند پیدا کند. برخی مشاوران در وزارت خزانه‌داری معتقدند که افزایش مالیات بر درآمد ممکن است تنها راه برای جمع‌آوری پول کافی باشد تا او دیگر مجبور به افزایش مجدد مالیات در این دوره از پارلمان نشود. وزارت خزانه‌داری بر سر اینکه کدام نرخ‌ها را افزایش دهد، دچار اختلاف است. یک گزینه، افزودن یک پنی به نرخ پایه (basic rate) است که بیش از ۸ میلیارد پوند درآمد خواهد داشت اما احتمالاً به نگرانی‌ها در مورد هزینه‌های زندگی دامن می‌زند. از آنجا که وزیر خزانه‌داری وعده داده است که بار اصلی بر دوش «قوی‌ترین شانه‌ها» ("broadest shoulders") باشد، برخی دیگر معتقدند که او به احتمال زیاد نرخ‌های بالاتر یا اضافی را افزایش خواهد داد که به ترتیب برای درآمدهای حدود ۵۰ هزار و ۱۲۵ هزار پوند اعمال می‌شوند و مبالغ بسیار کمتری (حدود ۲ میلیارد پوند و ۲۳۰ میلیون پوند) را به همراه دارند. این فشار مالی عمدتاً ناشی از تصمیم اداره مسئولیت بودجه (OBR) برای کاهش برآوردهای خود از بهره‌وری اقتصادی بریتانیا است که به تنهایی حدود ۲۰ میلیارد پوند در سال برای وزیر خزانه‌داری هزینه دارد. یکی از راه‌حل‌های ارائه‌شده توسط اندیشکده بنیاد رزولوشن (Resolution Foundation)، افزایش ۲ پنی در نرخ پایه مالیات بر درآمد و همزمان کاهش ۲ پنی در بیمه ملی (national insurance) کارمندان است. این اقدام می‌تواند ۶ میلیارد پوند درآمد ایجاد کرده و بار مالیاتی را بیشتر به بازنشستگان و صاحبخانه‌ها که بیمه ملی پرداخت نمی‌کنند، منتقل کند. هدف اصلی ریوز ایجاد فضای مانور بیشتر در برابر قواعد مالی (fiscal rules) خود است تا از نوسانات اقتصادی آینده در امان بماند. وزارت خزانه‌داری از اظهار نظر در این باره خودداری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دینگرا، عضو بانک انگلستان: تعرفه‌ها رشد را کاهش می‌دهند

دینگرا، عضو کمیته سیاست‌گذاری بانک مرکزی انگلستان، اعلام کرد: انتظار دارم تعرفه‌های تجاری آمریکا منجر به کاهش رشد کلی اقتصادی و ایجاد فشار نزولی بر قیمت‌ها در میان‌مدت در بریتانیا شود. تحلیل: دینگرا یک سیاست‌گذار متمایل به کاهش نرخ بهره (داویش) است. او سال‌هاست که از کاهش نرخ‌ها، حتی به‌صورت تهاجمی، حمایت می‌کند. تعرفه‌های سنگین می‌توانند واقعاً برای رشد اقتصادی و قیمت‌ها اثر منفی داشته باشند. اما اگر در مواجهه با این افزایش‌ها، سیاست‌های انبساطی اجرا شود—به‌ویژه زمانی که تورم برای سال‌ها بالاتر از هدف بوده—از منظر مدیریت ریسک، نمی‌توان به‌صورت آینده‌نگرانه نرخ بهره را کاهش داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش GBPUSD پس از اعلام قریب‌الوقوع بسته اضطراری برای رونق ساخت‌وساز لندن

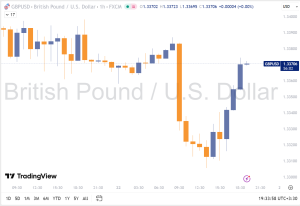
به گزارش منابع آگاه، دولت بریتانیا ممکن است تا روز پنج‌شنبه برنامه‌ای اضطراری برای تقویت ساخت‌وساز مسکن در لندن اعلام کند؛ خبری که در اواخر معاملات امروز باعث جهش ناگهانی پوند در برابر دلار آمریکا شد و جفت‌ارز GBPUSD را به محدوده میانگین متحرک ۲۰۰ ساعته بازگرداند. پیش‌تر در جریان معاملات روز چهارشنبه، پوند تحت‌فشار داده‌های ضعیف تورمی سقوط کرده بود. شاخص قیمت مصرف‌کننده (CPI) در ماه گذشته بدون تغییر نسبت به ماه قبل باقی ماند، در حالی که انتظار رشد ۰٫۲ درصدی وجود داشت. شاخص‌های هسته نیز عملکردی کمتر از پیش‌بینی‌ها داشتند و این امر موجب شد GBPUSD از محدوده حمایتی مهم بین ۱٫۳۳۲۳ تا ۱٫۳۳۴۱ عبور کرده و تا کف روزانه ۱٫۳۳۰۶ افت کند. با انتشار خبر احتمال مداخله دولت برای تسریع پروژه‌های عمرانی در لندن، بازار شاهد بازگشت قدرتمند پوند بود؛ قیمت دوباره به بالای ۱٫۳۳۴۱ صعود کرد و تا اوج ۱٫۳۳۷۳؛ هم‌راستا با میانگین متحرک ۲۰۰ ساعته، پیش رفت. در زمان تنظیم این گزارش، نرخ جفت‌ارز حوالی ۱٫۳۳۶۷ نوسان دارد و تقریباً بدون تغییر نسبت به ابتدای روز باقی مانده است. از منظر تکنیکال، عبور قاطع از سطح ۱٫۳۳۷۳ می‌تواند کنترل بازار را به دست خریداران بازگرداند و مسیر صعودی کوتاه‌مدت را تا میانگین متحرک ۱۰۰ ساعته در ۱٫۳۴۰۲۵ هموار کند. در مقابل، عقب‌نشینی دوباره به زیر ۱٫۳۳۴۱ می‌تواند نشانه ضعف در این بازگشت باشد و جفت‌ارز را مجدداً در معرض فشار فروش تا ناحیه ۱٫۳۳۰۶ قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معامله‌گران شرط کاهش نرخ بهره انگلیس را بالا بردند

معامله‌گران، پیش‌بینی‌های کاهش نرخ بهره توسط بانک مرکزی انگلستان (BoE) را افزایش می‌دهند؛ انتظار ۱۷ نقطه پایه کاهش تا ماه دسامبر دارند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا از ارقام تورم اعلام نارضایتی کرد

ریوز، وزیر خزانه‌داری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان از بانک مرکزی انگلستان: آثار مخرب تورم در بریتانیا قابل‌توجه‌تر از آمریکا است

انتظارات تورمی بریتانیا از هدف ۲ درصدی فاصله گرفته است. نوسانات تورم دشوارتر از نرخ تورم است. واضح است که رفتار در بریتانیا همچنان تحت تأثیر نگرانی‌های تورمی قرار دارد. ما در حال ورود به محیطی با شوک‌های عرضه فزاینده هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریچل ریوز، وزیر دارایی بریتانیا، متعهد شد تا راه را برای کاهش نرخ بهره توسط بانک انگلستان هموار کند

ریچل ریوز، وزیر دارایی بریتانیا، متعهد شده است که با اقدامات بودجه‌ای با هدف مهار تورم و کاهش هزینه زندگی، راه را برای کاهش بیشتر نرخ بهره توسط بانک انگلستان (BoE) هموار کند. او به فایننشال تایمز گفت که مصمم است استقراض دولت را کنترل کند و در بودجه خود اقداماتی برای کاهش قبوض خانوارها انجام خواهد داد تا فضا برای کاهش‌های بیشتر نرخ بهره توسط بانک انگلستان در ماه‌های آینده ایجاد شود. از جمله اقدامات در دست بررسی توسط وزارت دارایی، اقداماتی برای کاهش قبوض برق - مانند حذف مالیات بر ارزش افزوده (VAT) از برق خانگی - است که به کاهش تورم منجر خواهد شد. این اظهارات وزیر دارایی در آستانه انتشار داده‌های تورم ماه سپتامبر بیان می‌شود؛ بانک انگلستان پیش‌بینی کرده است که رشد قیمت‌ها در این ماه به ۴ درصد افزایش یابد. در همین حال، ریوز با تأیید اینکه قصد دارد بخشی از کسری مالی خود را به برگزیت نسبت دهد، زمینه را برای افزایش‌های سنگین مالیاتی در بودجه ۲۶ نوامبر آماده کرده است. او به پیش‌بینی تنزل بهره‌وری توسط دفتر مسئولیت بودجه (OBR)، نهاد پیش‌بینی‌کننده مستقل، اشاره می‌کند. به گفته اقتصاددانان، افزایش نرخ‌های مالیات بر درآمد در مقایسه با افزایش مالیات بر ارزش افزوده، که به قیمت‌های بالاتر منجر می‌شود، احتمال بیشتری دارد که تورم را مهار کند. زیرا مالیات بر درآمد بالاتر بر تقاضای مصرف‌کننده تأثیر منفی می‌گذارد و می‌تواند زمینه را برای کاهش نرخ بهره توسط بانک انگلستان فراهم کند. برخی از مقامات حزب کارگر معتقدند که ریوز برای پر کردن شکاف مالی که بین ۲۰ تا ۳۰ میلیارد پوند تخمین زده می‌شود، یک تعهد مانیفست انتخاباتی را زیر پا گذاشته و نرخ‌های مالیات بر درآمد را افزایش خواهد داد. از دیگر گزینه‌های افزایش درآمد که در وزارت دارایی روی میز است، می‌توان به مسدود کردن معافیت‌های مالیات بر درآمد و آستانه‌های بیمه ملی (NICs) و همچنین افزایش ۱ پنی در نرخ پایه مالیات بر درآمد اشاره کرد که می‌تواند ۸.۲ میلیارد پوند به درآمد دولت تا سال ۲۰۲۸-۲۰۲۹ اضافه کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بیلی، رئيس بانک انگلیس: بحران First Brands ممکن است سیستماتیک نباشد

اندرو بیلی، رئیس بانک مرکزی انگلستان، اعلام کرد که در ایالات متحده هنوز مشخص نیست که بحران شرکت First Brands Group یک بحران خاص و محدود بوده یا نشانه‌ای از یک بحران سیستماتیک گسترده‌تر است. او همچنین هشدار داد که در خرید شرکت‌های بیمه عمر توسط نهادهای مالی خصوصی باید با دقت بسیار بالا عمل کرد، زیرا این موضوع می‌تواند پیامدهای مالی و ریسک‌های سیستمی قابل توجهی به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت بریتانیا ۲۰.۲ میلیارد پوند وام گرفت

وام‌گیری خالص بخش عمومی بریتانیا در سپتامبر: ۲۰.۲ میلیارد پوند بوده است (پیش‌بینی: ۲۰.۸ میلیارد؛ مقدار قبلی: ۱۷.۷ میلیارد؛ بازبینی‌شده قبلی: ۱۵.۳ میلیارد) وام‌گیری خالص بدون گروه‌های بانکی: ۲۰.۲ میلیارد پوند (قبلی: ۱۷.۷ میلیارد؛ بازبینی‌شده: ۱۵.۳ میلیارد) وضعیت مالی عمومی (PSNCR): منفی ۱۰.۹ میلیارد پوند (قبلی: مثبت ۱۰.۲ میلیارد) وام‌گیری خالص دولت مرکزی: ۱۵.۹ میلیارد پوند (قبلی: ۱۱.۱ میلیارد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا کاغذبازی زائد را حذف می‌کند

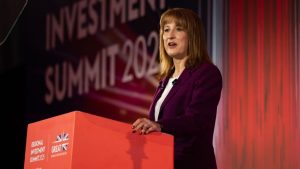
ریچل ریوز، وزیر دارایی بریتانیا، قصد دارد در نشست سرمایه‌گذاری منطقه‌ای در بیرمنگام، طرحی برای کاهش مقررات زائد و ساده‌سازی گزارش‌دهی شرکتی برای بیش از ۱۰۰ هزار کسب‌وکار بریتانیایی اعلام کند. بر اساس اعلام خزانه‌داری، این طرح شامل «مقابله با فرم‌پرکنی‌های غیرضروری» است و هدف آن حذف کاغذبازی‌های اضافی برای هزاران شرکت است. دولت بریتانیا مدعی است این اصلاحات می‌تواند سالانه حدود ۶ میلیارد پوند در زمان و هزینه‌های اداری صرفه‌جویی ایجاد کند. این اقدام به‌ویژه برای شرکت‌های کوچک و متوسط (مانند شرکت‌های حاضر در شاخص FTSE 250) مثبت ارزیابی می‌شود، زیرا کاهش بار اداری می‌تواند سودآوری و بهره‌وری آن‌ها را افزایش دهد. این طرح همچنین نشان‌دهنده رویکرد طرفدار کسب‌وکار و رشد اقتصادی ریوز است و می‌تواند اعتماد سرمایه‌گذاران به اقتصاد داخلی بریتانیا را تقویت کند. با وجود این، رقم ۶ میلیارد پوند صرفه‌جویی به‌صورت کلی اعلام شده و تأثیر آن بر هر شرکت متفاوت خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شواهد جدید، دلار را دوباره تحت فشار قرار داد

همانطور که جیمی دیمون (مدیرعامل جی‌پی مورگان) هشدار داد، ممکن است «سوسک‌های» بیشتری (اشاره به وام‌دهندگان مضطرب) در بازار وجود داشته باشند، پس از آنکه دو بانک منطقه‌ای آمریکا هفته گذشته مشکلات اعتباری را گزارش کردند. بازارها بسیار دقیق به دنبال شواهدی در این زمینه خواهند بود و دلار همچنان با ریسک‌های نزولی قابل توجهی روبروست. در اواخر این هفته، شاخص قیمت مصرف‌کننده آمریکا نباید به اندازه‌ای داغ باشد که برنامه‌های تسهیلی فدرال رزرو را از مسیر خارج کند. دلار آمریکا: همچنان ریسک‌های نزولی وجود دارد نگرانی‌ها در مورد سلامت بانک‌های منطقه‌ای و کیفیت کلی اعتباری در ایالات متحده همچنان برای بازارهای فارکس بسیار محوری است. روز جمعه، بهبود نسبی سنتیمنت بازار به رشد دلار کمک کرد و این سیگنال را ارسال کرد که از این به بعد، احتمالاً برای تحت فشار قرار دادن مجدد دلار، به شواهد قوی‌تر نیاز است که این نگرانی‌ها را تأیید کند. این شواهد در گزارش‌های آتی درآمد وام‌دهندگان منطقه‌ای در این هفته جستجو خواهند شد. در این حوزه، به نظر می‌رسد ریسک‌ها به سمت نزول دلار متمایل باشند. نشانه‌هایی مبنی بر اینکه مشکلات وام‌دهی فراتر از زایونز بنکورپ و وسترن الیانس گسترش نمی‌یابند، می‌تواند تسکینی بیشتر برای دلار فراهم کند اما شاید این میزان برای رفع کامل نگرانی‌ها در مورد سلامت اساسی بازار اعتبار و بازگرداندن تمام ضررهای دلار کافی نباشد. برعکس، شواهد سرایت به سایر وام‌دهندگان یا نشانه‌های مشکلات بزرگ‌تر در کیفیت اعتباری می‌تواند به راحتی شاخص دلار را طی چند روز آینده ۱٪ یا بیشتر کاهش دهد. روز جمعه، اداره آمار کار (BLS)، ارقام به تعویق افتاده شاخص قیمت مصرف‌کننده برای ماه سپتامبر را منتشر خواهد کرد. ما (تیم تحلیل ING) با اجماع بازار هم‌راستا هستیم و انتظار داریم که شاخص تورم هسته ماهانه ۰.۳٪ باشد؛ که باید کاهش ۲۵ نقطه پایه توسط فدرال رزرو در هفته آینده را بیشتر تأیید کند. به جز انحرافات عمده از اجماع، انتشار آمار تورم نباید پیامدهای ارزی بزرگی داشته باشد، در حالی که بازار کار نقش مهم‌تری در انتظارات نرخ بهره ایفا می‌کند. یورو: در ارزش ذاتی (Fair Value) تقویم منطقه یورو تا روز جمعه و انتشار شاخص‌های مدیران خرید ( شاخص PMI) خالی است و حرکت EURUSD عمدتاً به سنتیمنت بازار در مورد بازار اعتبار ایالات متحده بستگی خواهد داشت. نکته مهم این است که جفت‌ارز EURUSD علیرغم رالی اخیر، دقیقاً بر روی ارزش ذاتی کوتاه‌مدت (۱.۱۶۷) خود قرار دارد. این موضوع تا حدی به این دلیل است که نقطه شروع در هفته گذشته با مقداری undervaluation (کم‌ارزشی نسبی) همراه بود و همچنین به این خاطر که نگرانی‌ها درباره شرایط اعتباری در آمریکا با بازنگری داویش در انتظارات بازار از سیاست‌های فدرال رزرو هم‌زمان شده‌اند. گپ نرخ بهره دوساله بین یورو و دلار ابتدا به‌طور قابل‌توجهی تا ۱۰۴ نقطه پایه کاهش یافت اما پس از بازنگری ریسک در روز جمعه دوباره به ۱۱۰ نقطه پایه بازگشت. با این حال، این گپ هنوز حدود ۴ تا ۵ نقطه پایه کمتر از هفته گذشته و ۷ تا ۸ نقطه پایه کمتر از ابتدای ماه اکتبر باقی مانده است. آرامش در جبهه سیاسی فرانسه به یورو اجازه داد تا کمی بهبود یابد، اما راحت بودن بیش از حد با فرانسه دشوار است. S&P (Standard & Poor's) روز جمعه در یک اقدام برنامه‌ریزی نشده، رتبه اعتباری این کشور را از AA- به A+ کاهش داد، با وجود آنکه پیش‌نویس بودجه کاهش کسری را در نظر گرفته بود. همانطور که در اینجا بحث شد، تصمیم برای متوقف کردن اصلاحات بازنشستگی، تصمیم‌گیری‌های بودجه‌ای آینده را پیچیده می‌کند، حتی اگر یک مهلت سیاسی موقت فراهم کند. و بحث‌های بودجه‌ای قرار است در روزها و هفته‌های آینده تشدید شود. با توجه به شکنندگی دولت، هنوز برای قیمت‌گذاری کامل اثر فرانسه از یورو زود است. اما در این هفته تمرکز باید بر ایالات متحده باقی بماند و وخامت بیشتر سنتیمنت اعتباری می‌تواند EURUSD را در مسیر رسیدن به ۱.۱۸۰ قرار دهد. پوند استرلینگ: فضای کافی برای تضعیف در برابر یورو تیم اقتصادی ما انتظار دارد که آمار تورم خدمات بریتانیا که روز چهارشنبه منتشر می‌شود، با عدد ۴.۶٪ کمتر از پیش‌بینی بانک انگلستان و همچنین کمتر از اجماع (۴.۸٪) باشد. این می‌تواند به طور متوسطی سوزن منحنی سوآپ پوند استرلینگ را به سمت تسهیلی شدن حرکت دهد و در این هفته بر پوند فشار وارد کند. ضمناً، انتظار می‌رود در هفته‌های آینده جریان ثابتی از اطلاعات درباره محتوای بودجه ماه نوامبر منتشر شود. این به نظر می‌رسد شمشیری دولبه برای پوند استرلینگ باشد. هرگونه نگرانی در مورد پایداری مالی به اوراق قرضه بلندمدت دولتی (Gilts) ضربه می‌زند و به پوند سرایت می‌کند، در حالی که مالیات‌ستانی بالاتر باید رشد اقتصادی را کاهش دهد و احتمال تسهیل پولی زودهنگام‌تر بانک انگلستان را افزایش دهد. ما همچنان سوگیری صعودی نسبت به EURGBP را حفظ می‌کنیم و ریسک‌ها را تا زمان رویداد بودجه به سمت ۰.۸۸ متمایل می‌بینیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دولت بریتانیا باشگاه «استرلینگ ۲۰» را برای جذب سرمایه داخلی راه‌اندازی کرد

دولت بریتانیا ابتکاری جدید به نام «باشگاه استرلینگ ۲۰» راه‌اندازی کرده است تا ۲۰ صندوق بازنشستگی بزرگ کشور را برای سرمایه‌گذاری میلیاردی در زیرساخت‌های داخلی و شرکت‌های با رشد بالا هماهنگ کند. هدف این طرح، ایجاد همکاری منسجم میان صندوق‌های بازنشستگی و نهاد «سیتی لندن» برای هدایت پس‌اندازهای بازنشستگی به پروژه‌های داخلی، تحریک رشد اقتصادی و ایجاد اشتغال است. سرمایه‌ها به زیرساخت‌های بریتانیا، مسکن مقرون‌به‌صرفه، طرح‌های بازسازی شهری و بخش‌های نوظهوری مانند هوش مصنوعی اختصاص خواهند یافت. شرکت Legal & General متعهد شده طی پنج سال آینده ۲ میلیارد پوند در پروژه‌های «اثرگذار» سرمایه‌گذاری کند که شامل ساخت ۱۰ هزار واحد مسکن مقرون‌به‌صرفه خواهد بود. صندوق Nest نیز وعده داده حدود ۱۰۰ میلیون پوند در دارایی‌های داخلی بریتانیا سرمایه‌گذاری کند. این ابتکار بخشی از تلاش گسترده‌تر برای اصلاح روندی است که در آن صندوق‌های بازنشستگی بریتانیا درصد کمی از دارایی‌های خود را در داخل کشور سرمایه‌گذاری می‌کنند. این اعلامیه در آستانه بودجه ماه نوامبر وزیر دارایی ریچل ریوز منتشر شده؛ بودجه‌ای که احتمالاً شامل افزایش مالیات خواهد بود و می‌تواند بر اعتماد کسب‌وکارها تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار مسکن بریتانیا پیش از بودجه ماه نوامبر دچار رکود شده است

طبق گزارش Rightmove، بازار مسکن بریتانیا در فصل پاییز از شتاب معمول خود فاصله گرفته و قیمت‌های پیشنهادی تنها افزایش جزئی داشته‌اند. این وضعیت نشانه‌ای از فضای عدم‌اطمینان پیش از ارائه بودجه توسط وزیر دارایی، ریچل ریوز، در ماه نوامبر است. قیمت‌های پیشنهادی به‌طور متوسط در چهار هفته منتهی به ۱۱ اکتبر تنها ۰.۳٪ افزایش یافته‌اند که بسیار کمتر از رشد معمول ۱.۱٪ در این فصل است. همچنین نسبت به سال گذشته، قیمت‌ها ۰.۱٪ کاهش داشته‌اند. Rightmove علت اصلی این رکود را انتظار برای بودجه جدید می‌داند، زیرا خریداران بالقوه رویکرد «صبر و مشاهده» را در پیش گرفته‌اند. گمانه‌زنی‌ها حاکی از آن است که بودجه ممکن است هزینه خرید یا مالکیت ملک را افزایش دهد، به‌ویژه در بخش‌های گران‌قیمت جنوب انگلستان. این کندی با سایر شاخص‌های صنعت نیز همخوانی دارد؛ از جمله گزارش اخیر Halifax که ضعیف‌ترین رشد سالانه قیمت از آوریل ۲۰۲۴ را نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گریین از بانک انگلستان: تورم در وضعیت تثبیت‌شده قرار دارد؛ سیاست پولی باید با دقت و احتیاط ادامه یابد

گریین، عضو هیئت اجرایی بانک انگلستان (BOE)، در سخنرانی خود اظهار داشت که تورم هسته و تورم بخش خدمات در حال حرکت به سمت وضعیت تثبیت‌شده است و افزود که فرآیند کاهش تورم در حال کند شدن است. او همچنین نگرانی‌هایی درباره اثرات دور دوم تورم بیان کرد و تأکید داشت که شرکت‌ها به‌طور فزاینده‌ای نسبت به شگفتی‌های صعودی تورم حساس شده‌اند، امری که نیاز به دقت بیشتر در سیاست‌های پولی را ضروری می‌سازد. گریین با اشاره به خنک‌تر شدن بازار کار، خاطرنشان کرد که این تغییرات، احتمال ایجاد چرخه معیوب دستمزد-قیمت را کاهش داده است. او اضافه کرد که افزایش بیکاری در بریتانیا در راستای پیش‌بینی‌های بانک مرکزی است. در نهایت، گریین تأکید کرد که نیاز به کاهش مداوم نرخ‌ها در هر فصل نیست، و چرخه کاهش نرخ‌ها هنوز به پایان نرسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاد‌دان بانک انگلیس: محدودیت پولی را با احتیاط برداریم

هیو پیل، اقتصاددان ارشد بانک انگلستان، موضع این بانک در مورد سیاست‌های پولی را تبیین کرد. پیل رأی اخیر به حفظ نرخ‌های بهره را یک «مکث موقت نه توقف کامل» نامید که نشان‌دهنده احتمال ادامه تغییرات در آینده است. استراتژی و ریسک تورم سرعت محتاطانه: پیل تأکید کرد که در آینده، سرعت محتاطانه‌تری برای برداشتن محدودیت‌های پولی نسبت به آنچه قبلاً دیده می‌شد، مورد نیاز است. سرسختی CPI: او اذعان کرد که «نیاز به اذعان به سرسختی بیشتر شاخص قیمت مصرف‌کننده (تورم) ضروری است.» این سرسختی همراه با ریسکی است که «پویایی‌های تورمی خودپایدار در انتظارات بازار تثبیت شوند.» پیش‌بینی آینده: علی‌رغم این ریسک‌ها، پیل خوش‌بینی محتاطانه خود را حفظ کرد و پیش‌بینی کرد که اگر اقتصاد بریتانیا مطابق با پیش‌بینی‌های بانک مرکزی پیش برود، او شاهد کاهش نرخ بهره خواهد بود. این یعنی، کاهش نرخ‌ها به شرط مهار مؤثر تورم توسط BoE رخ خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گرین از بانک مرکزی انگلستان درباره وقوع شوک‌های عرضه همزمان هشدار داد

گرین، از مقامات بانک مرکزی انگلستان (BoE)، اعلام کرد که بازتنظیم روابط اتحادیه اروپا و بریتانیا، گامی در مسیر درست بوده است. به گفته او، بهبود روابط با اتحادیه اروپا به کنترل تورم کمک خواهد کرد. وی همچنین افزود که احتمال بسیار بالایی برای وقوع شوک‌های عرضه همزمان وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریوز، وزیر دارایی بریتانیا: مالیات بر ثروت در دستور کار نیست

ریوز، وزیر دارایی بریتانیا: ما با صنایع دارویی و ایالات متحده در مورد تعرفه‌ها همکاری بسیار نزدیکی داریم. برای کاهش قیمت‌ها در بودجه، به اقدامات خود ادامه خواهیم داد. مصمم هستم که بتوانیم تورم را به هدف تعیین شده بازگردانیم. در مورد مالیات بانکی: می‌خواهم اطمینان حاصل کنم که بریتانیا در سطح بین‌المللی رقابتی است، اما همه سهم منصفانه خود را بپردازند. ما در حال حاضر مالیات بر ثروتمندان داریم. من دوست دارم که فضای مالی بیشتری داشته باشم اما این با مصالحه بین مالیات و هزینه‌ها همراه است. ترتیبات فعلی برای پیش‌بینی‌های (OBR)، داشتن تنها یک رویداد مالی در سال را دشوار می‌سازد. با توجه به نوساناتی که در بازارها دیده‌ایم، داشتن یک بافر (ذخیره) بیشتر مفید خواهد بود. من با گئورگیوا از صندوق بین‌المللی پول (IMF) ملاقات می‌کنم تا در مورد پیشنهادهایی برای تغییر پیش‌بینی‌های OBR گفتگو کنم. تصمیم چین در مورد عناصر خاکی کمیاب، اشتباه و برای اقتصاد جهانی خطرناک است. من از تمرکز بیشتر گروه ۷ (G7) بر روی منابع تأمین مواد معدنی حیاتی استقبال می‌کنم. ما باید مطمئن شویم که برای صنایع دارویی، از جمله در مورد قیمت‌گذاری، جذاب هستیم، اما در ازای آن به جریان سرمایه‌گذاری بیشتری نیاز داریم. ما مالیات بر ثروت را در بودجه معرفی نخواهیم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر