TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

وزیر خزانه‌داری بریتانیا ضمن رد بازگشت به ریاضت اقتصادی، از افزایش مالیات بر ثروتمندان خبر داد

در گفتگویی با روزنامه گاردین، ریوز، وزیر خزانه‌داری بریتانیا، به تشریح نکاتی از بودجه آتی این کشور که در تاریخ ۲۶ نوامبر ارائه می‌شود، پرداخت. او تأیید کرد که مالیات‌های بالاتر بر ثروتمندان «بخشی از داستان خواهد بود» و با اشاره به اینکه سال گذشته نیز پس از افزایش مالیات‌ها کسی کشور را ترک نکرد، اینگونه نگرانی‌ها را نادیده گرفت. ریوز همچنین به صرفه‌جویی‌های بالقوه در هزینه‌ها از طریق به‌کارگیری فناوری‌های جدید اشاره کرد و گفت که این بودجه به معنای بازگشت به ریاضت اقتصادی نخواهد بود. روزنامه گاردین می‌نویسد: «این گمانه‌زنی نیز وجود دارد که او طرح‌های مربوط به اصلاح حساب‌های پس‌انداز فردی معاف از مالیات (Isas) را با هدف هدایت نقدینگی به سمت بازار سهام بریتانیا، احیا خواهد کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود پوند به بالاترین سطح پنج‌روزه هم‌زمان با افت دلار

جفت‌ارز پوند/دلار (Cable) در معاملات اخیر با جهشی ناگهانی به بالاترین سطح خود در پنج روز گذشته رسیده است. این رشد سریع در حالی رخ داده که دلار آمریکا در ساعاتی اخیر با فشار فروش قابل‌توجهی مواجه شده است. در حال حاضر هیچ تیتر یا خبر مشخصی برای توضیح این حرکت وجود ندارد، اما هم‌زمان شاهد افت شاخص‌های سهام آمریکا و کاهش قیمت نفت هستیم؛ عواملی که می‌توانند انتظارات بازار نسبت به کاهش نرخ بهره از سوی فدرال رزرو را تقویت کنند. کارشناسان معتقدند مجموعه‌ای از ریسک‌های منفی شامل جنگ تجاری آمریکا و چین و احتمال تعطیلی دولت فدرال آمریکا، بر چشم‌انداز دلار سایه افکنده و در مقابل، موقعیت پوند را در کوتاه‌مدت تقویت کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا مأموریت «نگهبان شرق» را تمدید کرد

وزارت دفاع بریتانیا بر تعهد خود به تقویت امنیت جناح شرقی ناتو تأکید کرد. بر اساس گزارش رویترز، بریتانیا مأموریت گشت‌زنی هوایی خود به نام «نگهبان شرق» را تمدید کرده است. وزیر دفاع بریتانیا با تأیید این تصمیم، اعلام کرد که جت‌های جنگنده این کشور تا پایان سال ۲۰۲۵ به پروازهای خود بر فراز لهستان ادامه خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

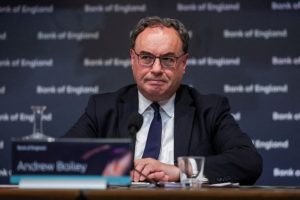
بیلی: جمعیت سالخورده، تجارت و نوآوری از چالش‌های اصلی پیش‌روی اقتصاد بریتانیا هستند

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، در سخنرانی امروز خود اعلام کرد که پیری جمعیت، تحولات تجاری و نوآوری‌های فناورانه سه عامل اساسی در تعیین مسیر آینده اقتصاد بریتانیا محسوب می‌شوند. بیلی افزود: «هوش مصنوعی (AI) نسل بعدی فناوری‌های عمومی است که می‌تواند همانند انقلاب‌های صنعتی گذشته، بهره‌وری و ساختار بازار کار را به‌طور بنیادین دگرگون کند.» او همچنین اشاره کرد که برخی نشانه‌ها از نرم‌تر شدن بازار کار در بریتانیا مشاهده می‌شود، هرچند همچنان نسبت به گذشته در وضعیت نسبتاً باثباتی قرار دارد. بیلی همچنین اعلام کرد که ارزش‌گذاری‌ها در بخش هوش مصنوعی به نظر می‌رسد بیش از اندازه بالا رفته باشد، هرچند تأکید کرد که نمی‌توان گفت بازار در قیمت‌گذاری این حوزه دچار اشتباه بنیادی شده است. او گفت: «ما نباید صرفاً به‌دلیل قیمت‌های بالا در بازار هوش مصنوعی نتیجه بگیریم که ارزش‌گذاری‌ها اشتباه‌اند، بلکه باید به‌دنبال شناسایی ریسک‌های احتمالی و نقاط آسیب‌پذیری باشیم.» بیلی همچنین بر اهمیت رشد بهره‌وری در سال‌های آینده تأکید کرد و گفت که نوآوری‌های فناورانه، از جمله هوش مصنوعی، می‌توانند نقش مهمی در افزایش کارایی اقتصادی و حمایت از رشد پایدار ایفا کنند. او در ادامه سخنرانی خود تأکید کرد که سیاست‌گذاران باید میان تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و ضرورت حفظ رشد اقتصادی، تعادل برقرار کنند. او گفت: «ما باید تصمیمات سیاستی خود را با در نظر گرفتن خطرات ناشی از تورم بالاتر از هدف تنظیم کنیم.» بیلی همچنین خاطرنشان کرد که عوامل سمت عرضه اکنون نقش بسیار بزرگ‌تری در چشم‌انداز اقتصادی بریتانیا ایفا می‌کنند. به گفته او، تغییرات ساختاری در زنجیره‌های تأمین، بازار کار و تحولات فناورانه، چشم‌انداز تورم و رشد را به شکل معناداری تحت تأثیر قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی ژاپن در ۲۰۲۵ به ۱.۱٪ برسد، در حالی که پیش‌بینی قبلی در ژوئیه ۰.۷٪ بود

رشد ۲۰۲۶ نیز ۰.۶٪ پیش‌بینی شده که نسبت به ۰.۵٪ ژوئیه افزایش دارد. صندوق بین‌المللی پول پیش‌بینی کرده که تورم کل جهان از ۵.۸٪ در ۲۰۲۴ به ۴.۲٪ در ۲۰۲۵ و ۳.۷٪ در ۲۰۲۶ کاهش یابد. اقتصاددان ارشد صندوق بین‌المللی پول، گورینچاس: «تنش‌های اخیر تجاری بین آمریکا و چین ریسک منفی محسوب می‌شوند، اما فعلاً پیش‌بینی‌های پایه‌ای را تغییر نمی‌دهند.» تشدید قابل‌توجه تنش‌های تجاری بین آمریکا و چین می‌تواند تأثیر منفی بزرگی بر رشد اقتصادی جهان داشته باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی بریتانیا در سال‌های ۲۰۲۵ و ۲۰۲۶ برابر ۱.۴٪ باشد صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی آمریکا ۱.۹٪ در ۲۰۲۵ و ۲٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی چین ۳.۷٪ در ۲۰۲۵ و ۵٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای سال ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی کرده اقتصاد جهان در سال ۲۰۲۵ ۳.۲٪ و در سال ۲۰۲۶ ۳.۱٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: کاهش بدهی بریتانیا ضروری است

بر اساس اظهارات سخنگوی نخست‌وزیر بریتانیا، راشل ریوز، وزیر خزانه‌داری، در جلسه کابینه بر اهمیت حیاتی «کاهش سطح بدهی بریتانیا» تأکید کرده است. ریوز در این جلسه تصریح کرد که «تورم بسیار بالا است» و دولت به طور جدی برای مقابله با آن اقدام خواهد کرد. وی همچنین هشدار داد که «هزینه‌های استقراض و سطوح بدهی بریتانیا بسیار بالا» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیلور، عضو بانک انگلستان، از فرود نرم قطع امید کرد

تیلور از بانک مرکزی انگلستان: دیدگاه کنونی، غلبه ریسک‌های نزولی است. سناریوی فرود نرم در حال کمرنگ شدن است. ریسک‌های صعودی تورم در مقایسه با مسیر نزولی در تولید و مبانی تورم، پایین است. انتظار می‌رود انحراف تجاری ادامه یابد. سیاست بیش از حد انقباضی (محدودکننده) «ترمز را بیش از حد فشار داده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تعرفه‌ها، آسایش دلار را ربود

چین تلافی علیه تحقیقات تجاری آمریکا را افزایش داده است و بازارها مجدداً در مورد چشم‌انداز تشدید تمام‌عیار تنش‌ها، عصبی هستند. ریسک‌های نزولی برای دلار وجود دارد اما عمدتاً در برابر سایر ارزهایی که بازدهی پایینی دارند؛ زیرا بازارها فعلاً ترجیح می‌دهند ارزهایی با بتای بالاتر (پرریسک‌تر) را کنار بگذارند. (توضیح اضافه: با وجود اینکه تنش‌ها برای دلار «ریسک نزولی» ایجاد کرده، اما سرمایه‌گذاران در مواجهه با اخبار بد، ترجیح داده‌اند اولاً ارزهای پرریسک (مثل دلار استرالیا) را بفروشند و به دلار پناه ببرند و ثانیاً تنها در برابر ارزهایی که خیلی امن هستند (مثل ین)، دلار ضعیف شده است.) امروز، داده‌های NFIB و سخنرانی پاول را زیر نظر داشته باشید. دلار آمریکا: تکرار ماه آوریل نیست اما ریسک‌ها در حال افزایشند پس از کاهش ریسک تعرفه‌ها در پایان هفته، نگرانی‌های بازار یک شبه دوباره بالا گرفته است. چین در واکنش به تحقیقات ایالات متحده درباره شیوه‌های تجاری این کشور، محدودیت‌هایی را علیه پنج نهاد وابسته به آمریکا در شرکت کشتی‌سازی کره‌ای هانوا اوشن اعمال کرد. لحن پکن همچنان قاطع است، به طوری که وزارت بازرگانی متعهد شده است که در جنگ تجاری «تا آخر مبارزه کند». در همین حال، اسکات بسنت، وزیر خزانه‌داری – که پس از تشدید روز جمعه لحنی مصالحه‌آمیز داشت – در مصاحبه‌ای با فایننشال تایمز مدعی شد که چین می‌خواهد «همه را پایین بکشد». بازار فارکس در واکنش به این تشدید تنش مجدد، تقاضای پناهگاه امن را به نفع ین ژاپن، فرانک سوئیس و یورو نشان داده است، در حالی که دلار کمتر از این مزیت بهره‌مند شده است. در مقابل، دلار استرالیا و دلار نیوزیلند که به شدت به چین وابسته هستند، متحمل ضربه شده‌اند. دیدگاه اصلی ما همچنان این است که تمدید آتش‌بس تعرفه‌ای در ۱ نوامبر، محتمل‌تر از بازگشت به یک جنگ تجاری تمام‌عیار است. با این حال، ریسک‌ها همچنان بالا هستند. آمار تجاری چین که روز دوشنبه منتشر شد، نشان داد که پکن به لطف تنوع قوی صادرات، توانایی اعمال فشار تجاری بر ایالات متحده را دارد. در سناریوی تشدید تنش بیشتر، دلار ممکن است با فشار نزولی روبرو شود. با این وجود، جایگاه مجدد آن به عنوان یک پناهگاه امن و انتظارات مبنی بر عقب‌نشینی احتمالی دولت آمریکا می‌تواند نگرانی‌ها را به سمت اوراق خزانه‌داری سوق دهد. در صورتی که بازارها دلیلی برای کاهش نگرانی‌های خود در مورد وضعیت سیاسی ژاپن پیدا کنند، ین ژاپن با ارزش پایین خود، در موقعیت مناسبی قرار دارد تا از تشدید بیشتر تنش‌ها سود ببرد. بازارهای ایالات متحده امروز پس از یک تعطیلات طولانی، برنامه معاملاتی کامل خود را از سر می‌گیرند، اما بسته شدن دولت آمریکا همچنان حل نشده است. معدود داده‌هایی که امروز منتشر می‌شوند، تأثیر مضاعفی خواهند داشت؛ بنابراین، رصد دقیق نظرسنجی‌های NFIB (فدراسیون ملی کسب‌وکارهای مستقل) در مورد کسب‌وکارهای کوچک، ارزشمند است. زیرشاخص «برنامه استخدام» از ماه مه روندی صعودی داشته اما پایین‌تر از سطوح پایان سال ۲۰۲۴ است. هرگونه اصلاح قابل توجه در این سری آماری که معمولاً نادیده گرفته می‌شود، می‌تواند واکنش بازار را برانگیزد. در حوزه فدرال رزرو، امروز جروم پاول، رئیس فدرال رزرو، درباره چشم‌انداز اقتصادی و سیاست پولی صحبت خواهد کرد. اما بدون داده‌های جدید شغلی، احتمالاً وی به روایت محتاطانه اخیر خود پایبند خواهد بود. تأثیر سخنان او در سکوت داده‌ها همچنان می‌تواند در بازارها احساس شود و احتمالاً دلار با مقداری ریسک صعودی روبرو است. در برنامه سخنرانی امروز همچنین بوومن و والر (سیاستگذاران متمایل به تسهیل پولی) و کالینز (که در سال ۲۰۲۵ حق رأی خواهد داشت) نیز حضور دارند. همانطور که در به‌روزرسانی ماهانه فارکس ما (تیم تحلیل ING) بیان شد ما از حمایت‌کنندگان بازگشت طولانی‌مدت دلار نیستیم. به محض از سرگیری انتشار داده‌ها، انتظار داریم شواهد بدتر شدن وضعیت اشتغال، دلار را به سطوح اوایل اکتبر و سپس به پایین‌ترین سطح جدید تا پایان سال بازگرداند. اما این هفته نیز ممکن است جهت‌گیری مشخصی به ما ندهد و احتمالاً در کوتاه‌مدت، شاهد اندکی شتاب صعودی بیشتر برای دلار خواهیم بود. یورو: سردردهای فرانسه باقی است تا زمانی که اخبار منفی بزرگی (چه در زمینه اقتصاد کلان و چه تعرفه‌ها) از ایالات متحده منتشر نشود، شک داریم یورو بتواند جهش مجزایی را تجربه کند؛ به خصوص قبل از مشخص شدن وضعیت سیاسی فرانسه. امروز، نخست‌وزیر لکورنو قرار است قبل از اعلام لایحه بودجه خود در روز آینده، در مجلس سخنرانی کند؛ لایحه‌ای که در نهایت شانس او برای بقا در رأی عدم اعتماد (که برای روز پنجشنبه انتظار می‌رود) را تعیین خواهد کرد. سقوط مجدد دولت در این هفته، احتمالاً باعث می‌شود یورو از هرگونه مزیت ناشی از تشدید تنش در مناقشه تجاری آمریکا و چین بی‌بهره بماند. و در صورت کاهش تنش‌های تعرفه‌ای، جفت‌ارز EURUSD احتمالاً هدف خود را روی ۱.۱۵۰ قرار خواهد داد. در سایر نقاط منطقه یورو، انتظار می‌رود نظرسنجی ZEW آلمان امروز در هر دو بخش «انتظارات» و «وضعیت کنونی» بهبودی نشان دهد. با این حال، بعید است که این امر در مقطع فعلی، واکنش زیادی را در یورو ایجاد کند. پوند بریتانیا: داده‌های شغلی با گرایش ملایم به تسهیل پولی گزارش شغلی امروز صبح بریتانیا، گرایشی ملایم به تسهیل پولی (داویش) داشت. رشد دستمزد بخش خصوصی، که یک معیار کلیدی برای بانک مرکزی انگلستان است، کمتر از انتظارات بود و به ۴.۴٪ سال به سال کاهش یافت. از نظر سطحی، سه ماه گذشته به طور پیوسته وضعیت مطلوب‌تری داشته و نرخ سالانه سه‌ماهه اکنون ۲.۴٪ است. ما انتظار داریم نرخ سالانه تا دسامبر به ۳.۷٪ برسد که مطابق با پیش‌بینی خود بانک انگلستان است. با توجه به اینکه رشد دستمزدها در سال‌های اخیر به طور مداوم فراتر از انتظار بوده، صرف مشاهده تحقق این اعداد، به کاهش نگرانی‌ها در مورد ریسک‌های صعودی تورم کمک خواهد کرد. تنها نکته منفی در این گزارش، پرداخت‌های بخش دولتی بود که در ماه گذشته بالا بود. اما این نشان‌دهنده موضع مالی انبساطی فعلی است و لایحه بودجه آتی باید مشخص کند که این روند در سال آینده تکرار نخواهد شد. به طور جداگانه، بیکاری اندکی افزایش یافت. در حالی که مسائل مربوط به کیفیت داده‌ها همچنان ادامه دارد، اداره آمار ملی (ONS) بهبودهایی را مشاهده کرده است. روند کلی همچنان با داده‌های حقوق و دستمزد مطابقت دارد: خنک شدن پیوسته در بازار کار و تعدیل مداوم دستمزدها. کاهش نرخ بهره توسط بانک انگلیس در ماه نوامبر اکنون بعید به نظر می‌رسد. اما دسامبر – پس از بودجه پاییزی – محتمل‌تر از چیزی است که بازارها قیمت‌گذاری می‌کنند. پیش‌بینی ما همچنان این است که کاهش بعدی در فوریه رخ خواهد داد تا بانک مرکزی بتواند یک گزارش تورم و یک گزارش شغلی دیگر را مشاهده کند. قیمت‌گذاری برای کاهش نرخ در ماه دسامبر از ۷ نقطه پایه به ۹ نقطه پایه افزایش یافته است و نرخ‌های سواپ پوند ۲ ساله پس از انتشار گزارش امروز صبح، ۴ نقطه پایه کاهش یافته‌اند. جفت‌ارز EURGBP به بالای ۰.۸۷۰ صعود کرده است، اگرچه سود بیشتر آن با فشار ناشی از نویزهای سیاسی بیشتر فرانسه روبرو خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گرین، عضو بانک انگلیس: کاهش تورم کند شده است

مگان گرین، عضو کمیته سیاست‌گذاری بانک مرکزی انگلستان، اظهار داشت: «سطح فعالیت اقتصادی قوی‌تر از چیزی است که یک سال پیش تصور می‌کردیم. تورم و رشد دستمزدها نیز بالاتر از انتظار بوده‌اند. با این حال، نگرانم که روند تورم کاهنده در حال کند شدن باشد. او افزود: «بانک مرکزی معتقد است رشد پایه اقتصاد همچنان ضعیف است و بازار کار نیز در حال تضعیف است. پیش‌بینی‌ها با عدم قطعیت زیادی همراه‌اند و تورم هسته در یک سال گذشته تقریباً بدون تغییر باقی مانده است.» گرین همچنین هشدار داد: «در بریتانیا نگرانی‌هایی درباره انتظارات تورمی وجود دارد. تمرکز اعضای بانک مرکزی اخیراً دوباره به موضوع تورم بازگشته است، که با توجه به اینکه نرخ تورم برای پنج سال متوالی بالاتر از هدف بوده و انتظارات مصرف‌کنندگان نیز به‌طور پیوسته در حال افزایش است، تصمیم درستی به‌نظر می‌رسد.» «دلایلی وجود دارد که نرخ‌های بهره باید برای مدت طولانی‌تری در سطح بالا باقی بمانند و از کاهش آن‌ها صرف‌نظر شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سخنرانان بانک‌های مرکزی امروز

ساعت ۱۴:۳۵ به وقت ایران – گرین از بانک مرکزی انگلستان (BoE) با موضع خنثی – دارای حق رأی ساعت ۲۰:۲۵ به وقت ایران – پالسن از فدرال رزرو آمریکا (Fed) با موضع خنثی – بدون حق رأی ساعت ۲۲:۴۰ به وقت ایران – مان از بانک مرکزی انگلستان (BoE) با موضع انقباضی – دارای حق رأی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک انگلیس موضع خود را در واشنگتن مشخص می‌کند

به گزارش بلومبرگ، رئیس بانک مرکزی انگلستان، اندرو بیلی، این هفته در حالی وارد واشنگتن می‌شود که تحت نظارت و توجهی بیش از حد معمول قرار دارد. او اکنون به‌عنوان رأی کلیدی در کمیته سیاست پولی که به‌شدت دچار اختلاف نظر شده، شناخته می‌شود. بیلی فرصت دارد تا در دو حضور عمومی در کنار نشست‌های صندوق بین‌المللی پول و بانک جهانی، موضع خود را مشخص کند. این در حالی‌ست که برخی اقتصاددانان برجسته هشدار داده‌اند که بازارها احتمال کاهش بیشتر نرخ بهره در سال جاری را دست‌کم گرفته‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

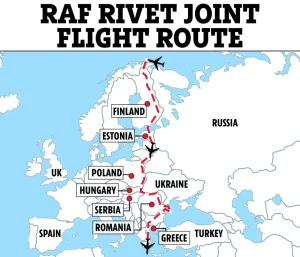
مأموریت هوایی ناتو در مرز روسیه انجام شد

وزارت دفاع بریتانیا اعلام کرد: دو هواپیمای نیروی هوایی سلطنتی روز پنج‌شنبه به‌همراه نیروهای آمریکا و ناتو، مأموریتی ۱۲ ساعته را برای گشت‌زنی در مرزهای روسیه انجام دادند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مان، عضو بانک انگلیس خواستار ادامه سیاست انقباضی شد

مان، عضو بانک مرکزی انگلیس : تورم بریتانیا همچنان به‌طور سرسختانه‌ای پایدار باقی مانده و چشم‌انداز رشد اقتصادی همچنان محدود است. او تأکید کرد که سیاست پولی باید برای مدت طولانی‌تری انقباضی باقی بماند تا بتوان پایداری تورم را مهار کرد و از انحراف انتظارات جلوگیری نمود. مان افزود: حفظ سیاست انقباضی برای مدت طولانی‌تر اقدامی مناسب است. وی همچنین گفت: تورم و انتظارات شاخص قیمت مصرف‌کننده با اهداف تعیین‌شده بانک مرکزی هم‌خوانی ندارند. مان، عضو بانک مرکزی انگلیس: «من بازار کار را با دقت زیر نظر دارم.» وی افزود: «تغییرات در نرخ بیکاری و تعداد فرصت‌های شغلی، متوسط و قابل توجه هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاددان ارشد بانک انگلستان: سیاست‌گذاران پولی باید به ثبات قیمت‌ها متعهد بمانند

«هیو پیل» (Huw Pill)، اقتصاددان ارشد بانک انگلستان، در سخنرانی تازه خود تأکید کرد که سیاست‌گذاران پولی باید تعهدی شفاف و قابل‌اعتماد نسبت به هدف ثبات قیمتی داشته باشند. او در این سخنرانی مستقیماً به سیاست پولی روز اشاره‌ای نکرد، اما هشدار داد که در شرایط کنونی وسوسه‌ای خطرناک میان بانک‌های مرکزی شکل گرفته است: «تمایل به حفظ سیاست‌های انبساطی، برای حمایت از بخش مسکن، همانند خوردن یک قرص سمی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جورجیوا، ررئیس صندوق بین‌المللی پول: صندوق بین‌المللی پول (IMF) پیش‌بینی کرده است که رشد جهانی در میان‌مدت حدود ۳٪ خواهد بود، که نسبت به ۳.۷٪ قبل از پاندمی ویروس کرونا کاهش یافته است.

با وجود فشارهای شدید ناشی از چندین شوک، اقتصاد جهانی بهتر از آنچه انتظار می‌رفت عمل می‌کند. چین نیاز به یک بسته مالی و ساختاری دارد تا مصرف بخش خصوصی را افزایش دهد و هزینه‌ها در سیاست‌های صنعتی را کاهش دهد. ایالات متحده باید اقدامات مداومی برای مقابله با کسری بودجه فدرال انجام دهد و پس‌انداز خانوارها را تشویق کند. عدم‌اطمینان به‌طور استثنایی بالا است و همچنان در حال افزایش می‌باشد. کشورهای ثروتمند و فقیر باید هزینه‌های مالی خود را تعدیل کنند، عدم‌تعادل‌های بیش از حد را اصلاح کنند و ذخایر پشتیبان خود را بازسازی نمایند. پیش‌بینی می‌شود بدهی عمومی جهانی تا سال ۲۰۲۹ از ۱۰۰٪ تولید ناخالص داخلی فراتر رود که بخش عمده آن مربوط به اقتصادهای پیشرفته و بازارهای نوظهور است. ایالات متحده ممکن است افزایش انتقال هزینه‌ها به قیمت‌ها را تجربه کند که منجر به بالا رفتن تورم می‌شود و سیل کالاها می‌تواند باعث افزایش تعرفه‌ها در سایر نقاط شود. میانگین نرخ تعرفه‌هایی که ایالات متحده بر واردات اعمال می‌کند، با توجه به وزن و اهمیت کالاها، اکنون ۱۷.۵٪ است، در حالی که در ماه آوریل این میانگین ۲۳٪ بود. اصلاحات شدید در ارزش‌گذاری بازارهای سهام می‌تواند رشد جهانی را کاهش دهد و کشورهای در حال توسعه را به‌طور جدی تحت تأثیر قرار دهد. تاب‌آوری اقتصاد جهانی هنوز به‌طور کامل آزمایش نشده است و تأثیر کامل افزایش تعرفه‌های ایالات متحده هنوز بروز نیافته است. ایالات متحده ممکن است افزایش انتقال هزینه‌ها به قیمت‌ها را تجربه کند که تورم را بالا می‌برد، و ورود حجم بالای کالاها می‌تواند موجب افزایش تعرفه‌ها در سایر کشورها شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک انگلیس: خطر اصلاح شدید بازارهای مالی افزایش یافته است

کمیته سیاست مالی بانک مرکزی انگلستان هشدار داد که ریسک اصلاح شدید در بازارهای مالی افزایش یافته است. بازارهای سهام، به‌ویژه شرکت‌های فناوری محور با تمرکز بر هوش مصنوعی، در صورت کاهش خوش‌بینی‌ها نسبت به آینده این فناوری، در معرض آسیب‌پذیری بیشتری قرار دارند. ارزش‌گذاری‌های فعلی برخی سهام، به‌ویژه در حوزه فناوری، به سطحی رسیده‌اند که با اوج حباب دات‌کام قابل مقایسه‌اند. همچنین، هرگونه تغییر ناگهانی یا بزرگ در برداشت بازار از استقلال فدرال رزرو آمریکا می‌تواند منجر به باز‌قیمت‌گذاری شدید دارایی‌های دلاری شود. ریسک‌های جهانی همچنان تهدیدی جدی برای اقتصاد بریتانیا محسوب می‌شوند، هرچند خانوارها و کسب‌وکارهای بریتانیایی با وجود افزایش هزینه‌های زندگی و نرخ‌های بالای وام، همچنان مقاوم باقی مانده‌اند. بانک مرکزی انگلستان نرخ بافر سرمایه ضدچرخه‌ای را در سطح ۲ درصد حفظ کرده و اعلام کرده که سیستم بانکی کشور همچنان ظرفیت حمایت از اقتصاد در شرایط رکود را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سازمان تجارت جهانی (WTO) اعلام کرد: رشد تجارت کالاها در سال جاری ۲.۴ درصد و در سال ۲۰۲۶ حدود ۰.۵ درصد پیش‌بینی می‌شود.

سازمان تجارت جهانی (WTO) پیش‌بینی خود از تجارت در سال ۲۰۲۵ را افزایش داد، اما برآورد خود برای سال آینده را به‌طور چشمگیری کاهش داد. پیش‌بینی می‌شود رشد تجارت کالاها در سال آینده به‌طور قابل‌توجهی کند شود. تاثیر کامل تعرفه‌های ترامپ ممکن است سال آینده آشکار شود. دبیرکل سازمان تجارت جهانی (WTO) اعلام کرد که نظام تجارت جهانی همچنان از خود انعطاف‌پذیری نشان می‌دهد، اما نسبت به تأثیر تعرفه‌ها در سال ۲۰۲۶ هشدار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا قصد دارد بر واردات فولاد تعرفه ۵۰ درصدی اعمال کند

نهاد تجاری صنعت فولاد بریتانیا هشدار داده است که این بخش با «بزرگترین بحران» در تاریخ خود روبرو است، زیرا اتحادیه اروپا در حال آماده شدن برای اعمال تعرفه‌های سنگینی است که می‌تواند ویرانگرتر از تعرفه‌های اعمال‌شده توسط آمریکا باشد. بر اساس سندی که به دست فایننشال تایمز رسیده، کمیسیون اروپا قصد دارد در روز سه‌شنبه، تعرفه‌ای ۵۰ درصدی بر واردات جهانی فولاد پیشنهاد دهد. این تعرفه بر وارداتی اعمال خواهد شد که از سهمیه تعیین‌شده بر اساس سطوح سال ۲۰۱۳ فراتر رود. این اقدام تهدیدی برای وارد کردن آسیب نامتناسب به صنعت فولاد بریتانیا است، چرا که ۸۰ درصد صادرات آن به اروپا انجام می‌شود. همچنین این خطر وجود دارد که فولاد وارداتی که از بازار اتحادیه اروپا باز می‌ماند، به بازار بریتانیا سرازیر شود. گرت استیس، مدیر کل گروه لابی‌گری UK Steel، هشدار داد که تعرفه‌های جدید «می‌تواند به معنای پایان کار بسیاری از شرکت‌های فولادی باقی‌مانده ما باشد» و از وزرا خواست تا «نیاز فوری به اتخاذ تدابیر دفاعی در برابر سیل واردات را به رسمیت بشناسند.» این تعرفه‌ها فشار را بر صنعتی که پیش از این نیز با چالش‌هایی مانند قیمت بالای انرژی، ظرفیت مازاد جهانی ناشی از فولاد چین و نیاز به سرمایه‌گذاری برای کربن‌زدایی دست‌وپنجه نرم می‌کرد، افزایش می‌دهد. این صنعت همچنین با تعرفه‌های ۲۵ درصدی اعمال‌شده توسط دونالد ترامپ، رئیس‌جمهور آمریکا، درگیر است. با این حال، به گفته یکی از فعالان این صنعت، این تعرفه‌ها «مانند ترامپ تقویت‌شده (Trump on steroids)» است، زیرا بخش بسیار بزرگ‌تری از فولاد بریتانیا به اروپا فروخته می‌شود. این مالیات‌های وارداتی جدید، ضربه‌ای دیگر به بخشی است که پیش از این نیز در وضعیت وخیمی قرار داشت، تا جایی که دولت مجبور شد در اوایل سال جاری کنترل شرکت فولاد بریتانیا (British Steel) را از مالک چینی قبلی آن در دست بگیرد. از سوی دیگر، مقامات اتحادیه اروپا این اقدام را برای حفاظت از صنعت خود ضروری می‌دانند که با واردات ارزان از چین، ترکیه، ویتنام و دیگر کشورها در رقابت است. به گفته گروه لابی یوروفِر (Eurofer)، بخش فولاد اتحادیه اروپا در سال ۲۰۲۴ از حذف ۱۸,۰۰۰ شغل خبر داد که به ۹۰,۰۰۰ شغل از دست رفته از سال ۲۰۰۸ اضافه می‌شود. لیام بیتس، رئیس بخش محصولات بلند در شرکت مارکگالیا (Marcegaglia) که دو کارخانه در بریتانیا دارد، گفت که این اقدام بر کسب‌وکار آن‌ها در بریتانیا فشار عظیمی وارد خواهد کرد. تولید داخلی فولاد خام در بریتانیا سال گذشته به تنها ۴ میلیون تن کاهش یافت که پایین‌ترین میزان از زمان رکود بزرگ دهه ۱۹۳۰ است. این تعرفه‌ها باید به تصویب اکثریت وزرای کشورهای عضو و پارلمان اروپا برسد، فرآیندی که احتمالاً تا اوایل سال ۲۰۲۶ به طول خواهد انجامید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلبانان هند گفتند ایمنی بوئینگ 787 باید بررسی شود

بزرگ‌ترین انجمن خلبانان هند از نهاد ناظر هوایی این کشور خواسته است که تمام هواپیماهای بوئینگ 787 شرکت ایر ایندیا را موقتاً از چرخه پرواز خارج کرده و از نظر مشکلات الکتریکی بررسی کند. این درخواست پس از آن مطرح شد که یکی از این هواپیماها در آخر هفته، به‌طور غیرمنتظره‌ای سیستم اضطراری تأمین برق را فعال کرد. این سیستم که به نام توربین هوای رم (RAT) شناخته می‌شود، در مواقع از دست رفتن فشار هیدرولیک یا برق، از بدنه هواپیما خارج شده و وظیفه تأمین برق برای سیستم‌های حیاتی مانند کنترل پرواز و ناوبری را بر عهده دارد. در این مورد، پرواز 117 روز شنبه در شهر بیرمنگام انگلستان به‌سلامت فرود آمد و ایر ایندیا اعلام کرد که بررسی اولیه نشان داده پارامترهای الکتریکی و هیدرولیکی کاملاً نرمال بوده‌اند. کاپیتان چاران‌ویر راندهاوا، رئیس فدراسیون خلبانان هند، گفت: «هرگز نشنیده‌ام که توربین رم بدون از دست رفتن برق یا فشار هیدرولیک فعال شود.» او خواستار بازرسی کامل الکتریکی تمام بوئینگ‌های 787 فعال در هند شد. این دومین بار در سال جاری است که این سیستم در یکی از هواپیماهای ایر ایندیا فعال می‌شود. در ۱۲ ژوئن، پرواز 171 نیز از این سیستم استفاده کرد، اما ۳۰ ثانیه پس از برخاستن از فرودگاه احمدآباد سقوط کرد و منجر به کشته شدن ۲۴۱ نفر از ۲۴۲ سرنشین و ۱۹ نفر روی زمین شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر