بریتانیا برای فروش اوراق بدهی مرتبط با تورم، تقاضایی به ارزش ۶۹ میلیارد پوند دریافت کرده است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
بریتانیا برای فروش اوراق بدهی مرتبط با تورم، تقاضایی به ارزش ۶۹ میلیارد پوند دریافت کرده است.

کرملین در واکنش به گزارش فایننشال تایمز درباره تماس میان لندن و مسکو اعلام کرد که تماس برقرار شده بود، اما گفتوگو ادامه نیافت. به گفته کرملین، بریتانیا تمایلی به شنیدن موضع روسیه نشان نداد و به همین دلیل گفتوگو نتیجهای نداشت.
معاملهی «کری ترید» دیروز تحت یک آزمون فشار قرار گرفت، زمانی که یکی از ارزهای محبوب در این راهبرد، یعنی «فورینت مجارستان» (HUF)، با چشمانداز کسری بودجهی بالاتر روبهرو شد. پس از افت ۰.۷ درصدی، فورینت دوباره با تقاضا مواجه شده است. با توجه به اینکه انتظار میرود نوسانات بازار پایین باقی بماند، بعید است که در کوتاهمدت شاهد لغو گستردهی راهبردهای کری ترید باشیم. دلار آمریکا: تمرکز بر سخنرانی ویلیامز از فدرال رزرو امروز در گزارش «چشمانداز ارزی ۲۰۲۶» که این هفته منتشر کردیم، پیشبینی ما این است که محیط با نوسان پایین تا سال ۲۰۲۶ ادامه یابد و استراتژیهای کری ترید همچنان محبوب باقی بمانند. پرسش اصلی این است که آیا سرمایهگذاران در این حوزه بیش از حد ریسک کردهاند یا خیر. پاسخ نسبی به این پرسش دیروز نمایان شد، زمانی که یکی از ارزهای هدف محبوب (فورینت مجارستان) با اخبار نامطلوبی دربارهی بودجه روبهرو شد. بهطور مختصر، نرخ EURHUF بهدنبال این خبر ۰.۷ درصد رشد کرد، اما اکنون نیمی از آن را اصلاح کرده است. ما استدلال میکنیم که شاید بازار از پیش مقداری سیاست مالی انبساطیتر (افزایش هزینههای دولتی) را در قیمت لحاظ کرده بود؛ با این حال، پایداری فورینت نشان میدهد که بازار همچنان تا حد زیادی به معاملات کری ترید پایبند است، حتی در شرایطی که بازارهای اصلی وضعیتی ترکیبی دارند. همچنین باید اشاره کرد که ارزهای آمریکای لاتین عملکرد بسیار خوبی دارند، چرا که از نرخهای بهرهی بالا (بازده جذاب کری) و روند مثبت قیمت فلزات پشتیبانی میشوند. در خصوص بازارهای اصلی، واژهی «ترکیبی» بهترین توصیف است. دلار دیروز برای مدتی تحت فشار قرار گرفت، پس از آنکه گزارش مؤسسهی خصوصی «ADP» نشان داد در طول ماه اکتبر بهطور میانگین هر هفته ۱۱ هزار شغل از بین رفته است. این گزارش از روششناسی متفاوتی نسبت به نسخهی پیشین خود استفاده کرد که در همان ماه از ایجاد ۴۲ هزار شغل خبر داده بود. با این حال، دلار برای مدت طولانی در وضعیت عرضه باقی نماند و شب گذشته دوباره اندکی تقویت شد. در این میان، جفتارز USDJPY در خط مقدم حرکت قرار داشت؛ خریدهای انجامشده در زمان «ثابت توکیو» (Tokyo fix – لحظهی تسویه حسابهای ارزی در بازار ژاپن) دلیل اصلی این حرکت دانسته شد. یکی از عواملی که تصور میشود از سطح فعلی USDJPY حمایت میکند، جریان سرمایهگذاری مستقیم به ایالات متحده است. این جریانهای احتمالی باعث شدهاند که نرخ USDJPY به سطح روانی ۱۵۵ برسد؛ جایی که هشدارهای لفظی مقامات ژاپنی افزایش یافته است. با این حال، احتمالاً تعداد کمی حاضر خواهند بود در سطح ۱۵۵ اقدام به فروش دلار در برابر ین کنند، چرا که بیم آن میرود این جفتارز بهراحتی تا سطح ۱۶۰ نیز صعود کند، بهویژه در شرایط بازارهای کمعمق پایان سال. همچنین انتظار نمیرود مداخلهی واقعی (فروش فیزیکی دلار توسط بانک مرکزی ژاپن) پیش از رسیدن به سطح ۱۶۰ انجام گیرد. برای امروز، تمرکز بازار بر رأی مجلس نمایندگان آمریکا به لایحهی مصالحهی سنا برای بازگشایی دولت است که احتمالاً تا ۳۰ ژانویه اعتبار دارد. اگر این طرح تصویب شود، دولت آمریکا احتمالاً از روز جمعه بازگشایی خواهد شد و گزارش اشتغال ماه سپتامبر (NFP) که میتواند اثر منفی بر دلار داشته باشد، احتمالاً اوایل هفتهی آینده منتشر خواهد شد. پیش از آن، امروز ساعت ۱۵:۲۰ به وقت اروپای مرکزی (CET)، «جان ویلیامز» رئیس فدرال رزرو نیویورک سخنرانی مهمی خواهد داشت. او معمولاً دیدگاه نسبتاً متمایل به سیاستهای انبساطی (داویش) دارد، اما بعید است اظهاراتش تأثیر محسوسی بر قیمتگذاری فعلی بازار بگذارد؛ بازاری که هماکنون ۶۶ درصد احتمال برای کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر در نظر گرفته است. در مجموع، هرچند تمایل داریم بگوییم دلار هفتهی گذشته به اوج خود رسیده اما در حال حاضر محرکهای کافی برای تضعیف قابلتوجه آن وجود ندارد. به همین دلیل انتظار داریم شاخص دلار در محدودهی ۹۹.۲۵ تا ۹۹.۷۵ نوسان کند. یورو: بهرهبرداری از ضعف نسبی دلار جفتارز EURUSD در این هفته توانسته سودهای خود را حفظ کند – هرچند این موضوع بیشتر ناشی از تضعیف نسبی دلار است. گزارش دیروز شاخص انتظارات اقتصادی مؤسسهی «ZEW» آلمان برای ماه نوامبر چندان دلگرمکننده نبود. با این حال، شاخص تجمیعی ZEW برای کل منطقهی یورو اندکی افزایش یافت، که این پرسش را مطرح میکند که آیا آلمان در حال تبدیلشدن به یک استثنا در میان اقتصادهای منطقه است یا خیر. امروز دادهی مهمی از منطقهی یورو منتشر نخواهد شد و تمرکز بر سخنرانی مقامات بانک مرکزی اروپا است. در این میان، «ایزابل اشنابل» ساعت ۱۲:۳۰ به وقت اروپای مرکزی سخنرانیای با عنوان «اروپای بازتصور شده: مسیر توانمندسازی» خواهد داشت. به نظر میرسد این سخنرانی ماهیتی جهانی و راهبردی برای آیندهی یورو داشته باشد و احتمالاً دعوتی به سیاستمداران اروپایی برای کاهش تفرقه و انجام اصلاحات در سیاستهای منطقهای باشد. خوشحالیم که نرخ EURUSD اکنون بیشتر به ۱.۱۶ نزدیک است تا ۱.۱۵ اما برای حرکت پایدار بالای سطح ۱.۱۶ احتمالاً نیاز به دادههای ضعیفتر از اقتصاد آمریکا خواهیم داشت. پوند بریتانیا: ریسکهای نزولی جفتارز EURGBP پس از انتشار دادههای غیرمنتظرهی ضعیف از بازار کار بریتانیا در ماه سپتامبر، بار دیگر به بالای سطح ۰.۸۸ بازگشته است. هرچند تردیدهای گستردهای دربارهی دقت دادههای «نظرسنجی نیروی کار» وجود دارد – این نظرسنجی در سال ۲۰۲۳ بهطور موقت برای بازبینی روش جمعآوری دادهها متوقف شده بود – اما با این حال، پوند نتوانسته افت خود را جبران کند. عامل منفی دیگر برای امروز، خبر احتمال چالش رهبری علیه نخستوزیر «استارمر» پس از ارائهی بودجه در اواخر ماه جاری است. هرچند محبوبیت استارمر پایین است، اما برکناری احتمالی او میتواند دربارهی آیندهی وزیر دارایی، «ریچل ریوِز»، ابهام ایجاد کرده و مقداری «ریسک پریمیوم سیاسی» به بازار داراییهای بریتانیا بیفزاید. پوند هماکنون با فشار ناشی از ترکیب سیاست مالی انقباضیتر (افزایش محدودیتهای بودجهای) و سیاست پولی انبساطیتر (انتظار کاهش نرخ بهره) روبهرو است که آن را در وضعیت ضعیفی نگه داشته است. با این حال، افزایش سر و صدای سیاسی میتواند جفتارز EURGBP را به بالاترین سطوح سال، یعنی محدودهی ۰.۸۸۷۰ تا ۰.۸۹۰۰ برساند. منبع: ING
در معاملات آپشنهای ارزی امروز (۱۲ نوامبر، ساعت ۱۰ صبح به وقت نیویورک)، چند سطح کلیدی برای جفتارزها قابل توجه هستند: برای EURUSD سطح ۱.۱۵۵۰ اهمیت دارد که در نزدیکی میانگین متحرک ۱۰۰ ساعته (۱.۱۵۵۵) قرار دارد. این سطح میتواند بهعنوان کف حمایتی در جریان معاملات اروپایی عمل کند، بهویژه با توجه به الگوی تثبیت قیمت زیر سطح ۱.۱۶۰۰ از ابتدای هفته. برای GBPUSD سطح ۱.۳۱۰۰ مطرح است. پوند پس از گزارش ضعیف بازار کار بریتانیا فشار نزولی را تجربه کرد، اما حرکت نوسانی دلار این فشار را متعادل کرده است. میانگینهای متحرک ساعتی در محدوده ۱.۳۱۱۷ تا ۱.۳۱۳۹ نقاط مهمتری هستند، بنابراین سطح آپشن ممکن است صرفاً نقش حمایتی جزئی در برابر افت قیمت ایفا کند. برای AUDUSD سطح ۰.۶۵۰۰ قابل توجه است. مشابه دو جفتارز دیگر، میانگینهای متحرک ۱۰۰ و ۲۰۰ ساعته در محدوده ۰.۶۵۱۰ تا ۰.۶۵۱۵ میتوانند کف قیمتی را حفظ کنند. این جفتارز نیز از ابتدای هفته بهصورت جانبی حرکت کرده و اخیراً کمی بالاتر از این سطح تثبیت شده است.
در حالی که پیشتر کاهش دو مرحلهای در فوریه و آوریل ۲۰۲۶ پیشبینی شده بود.
گرین، عضو کمیته سیاستگذاری پولی بانک مرکزی انگلستان، اعلام کرد: «قانع نشدهام که سیاست پولی فعلی در بریتانیا بهطور معناداری محدودکننده باشد.» او افزود: «نگران پایداری تورم در بریتانیا هستم و این یعنی سیاست پولی باید بیش از پیش انقباضی باشد.» در ادامه، گرین اظهار داشت: «دادههای امروز مربوط به دستمزدها کمی پایینتر از حد انتظار بود که خبر خوبی است.» او افزود: «این دادهها در بالاترین سطح از محدوده قابل توضیح ما قرار دارند.» همچنین گرین اشاره کرد که ممکن است ذخیرهسازی احتیاطی در میان خانوارها در حال شکلگیری باشد، چرا که انتظارات تورمی خانوارها نیز در بالاترین سطح قابل توضیح قرار دارد. «دادههای اخیر مربوط به دستمزدها نشان میدهد که روند کاهش تورم در مسیر درستی قرار دارد، اما برخی نظرسنجیهای آیندهنگر چنین چیزی را تأیید نمیکنند.» او افزود: «با توجه به رشد ضعیف اقتصادی، سطح دستمزدها هنوز بسیار بالا است.» همچنین تأکید کرد: «اصلاحات در بازار کار تا حد زیادی انجام شده است و بخش عمدهای از تعدیلها پشت سر گذاشته شدهاند.»
دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأیگیری در مجلس نمایندگان اکنون آخرین مانع باقیمانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساسترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهتگیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، دادههای ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاستهای نرمتر (داویش) را پیش از اعلام بودجه تقویت میکند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمیشود سنای آمریکا دیروز لایحهای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأیگیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمینشده نیست اما انتظار میرود که این لایحه تصویب شود. معاملهگران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسکپذیری» در بازار فارکس حرکت کردهاند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهتگیری روشنی در بازار شکل نخواهد گرفت: از یکسو، چشمانداز بازگشایی دولت باعث میشود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار دادههای اقتصادی آمریکا میتواند ریسکهایی برای دلار ایجاد کند (زیرا ممکن است دادههای واقعی اقتصاد ضعیفتر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسکهای احتمالی برای بازار کار، نرخهای بهره کوتاهمدت آمریکا و در نتیجه دلار را تا پایان سال دستکم گرفتهاند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار دادههای جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاهمدت داشته باشند، اما در مجموع انتظار نمیرود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفتارز EURUSD در حال حاضر حدود ۱٪ پایینتر از ارزش منصفانه کوتاهمدت خود معامله میشود (بر اساس مدل تحلیلی ING). این نشان میدهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همانطور که پیشتر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجیهای ZEW در آلمان قرار دارد. این نظرسنجیها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکردهاند و پیشبینیها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخصهای ارزشگذاری کوتاهمدت خود میدانیم، اما احتمال اینکه نوسانات ضعیف جفتارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنالهای نرم از بازار کار دادههای اشتغال بریتانیا که صبح امروز منتشر شد، ضعیفتر از انتظار بود. نرخ بیکاری در سهماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخشها کاهش یافت و شاخص سهماهه سالبهسال (3M/YoY) نیز کمتر از پیشبینیها و در سطح ۴.۸٪ ثبت شد. این ارقام بهطور مطلق «فوقالعاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاستهای نرمتر (داویش) حمایت میکنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کماهمیت جلوه دادن ریسکهای بازار کار و تمرکز دوباره بر تورم بود. اکنون هم دادههای تورمی و هم دادههای اشتغال در حال کاهشاند و ما معتقدیم افزایش مالیاتها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفتارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمتها لحاظ نکردهاند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفتارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله میشود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی میماند. منبع: ING
این گزارش اقتصادی برای ماه اکتبر بهطور کلی ضعیف ارزیابی میشود؛ تعداد حقوقبگیران کاهش یافته و نرخ بیکاری بیش از حد انتظار افزایش یافته و به بالاترین سطح از مارس ۲۰۲۱ رسیده است. حتی دادههای مربوط به دستمزد نیز افت نسبی داشتهاند و مجموع این عوامل ممکن است بانک مرکزی انگلستان را به اقدام زودتر از موعد وادار کند. تنها نکته مثبت این گزارش آن است که دستمزد واقعی (نسبت به شاخص قیمت مصرفکننده) همچنان در سطح پایین باقی مانده و مجموع پرداختیها در سهماهه منتهی به سپتامبر از ۰.۹٪ به ۰.۷٪ کاهش یافته است. پیش از انتشار این گزارش، احتمال کاهش نرخ بهره در دسامبر حدود ۶۱٪ بود، اما انتظار میرود این احتمال پس از باز شدن بازارهای نرخ بهره افزایش یابد.
وزیر دارایی بریتانیا، ریچل ریوز، در اظهارات تازهای با اشاره به وضعیت پیچیده اقتصادی کشور، تأکید کرد که دولت در آستانه تدوین یکی از دشوارترین بودجههای سالهای اخیر قرار دارد. او گفت: «چالشهای زیادی پیش روی بریتانیا قرار گرفته است.» ریوز ضمن پذیرش پیامدهای مالیاتهای سنگینی که در سال گذشته اعمال شد، اظهار داشت: «میدانم افزایش مالیاتها در سال گذشته پیامدهایی داشته است.» وزیر دارایی تصریح کرد که در فرآیند تهیه بودجه جدید، دولت در حال بازبینی هر دو سمت معادله مالی؛ یعنی مالیاتها و هزینههای عمومی، است: «این بودجهای دشوار است و هنوز تصمیم نهایی درباره اقدامات آن گرفته نشده است.» ریوز در بخش مهمی از سخنانش هشدار داد که پایبندی کامل به وعدههای انتخاباتی دولت، بدون اصلاح در درآمدها، نیازمند کاهش قابلتوجه در هزینههای سرمایهای خواهد بود: «پایبندی به تعهدات انتخاباتی ممکن است ممکن باشد، اما این کار مستلزم کاهش عمیق در هزینههای سرمایهگذاری است.» به گفته او، چنین کاهشهایی میتواند به پروژههای زیربنایی و سرمایهگذاریهای راهبردی کشور آسیب بزند، در حالی که بریتانیا در حال حاضر بیش از هر زمان دیگری به رشد بهرهوری و تقویت سرمایهگذاری نیاز دارد.
داراییهای پرریسک (مانند سهام و ارزهای وابسته به ریسک) در آخر هفته با انتشار خبری مبنی بر اینکه گروهی از سناتورهای دموکرات میانهرو موضع خود را درباره تعطیلی دولت آمریکا نرمتر کردهاند، حمایت شدند. هنوز تا حل کامل این بحران فاصله زیادی وجود دارد اما طی یکی دو روز آینده باید مشخص شود آیا طرح مصالحه فعلی توان پیشرفت دارد یا خیر. با این حال، بهدلیل نبود دادههای اقتصادی از آمریکا، انتظار میرود معاملات در بازار فارکس آرام و کمحجم باشد. دلار آمریکا: تعطیلات شکرگزاری ذهنها را متمرکز میکند تحولات آخر هفته نشانههایی از مسیر احتمالی پایان تعطیلی دولت آمریکا را نشان میدهد. به نظر میرسد چشمانداز تاخیرهای گسترده پروازها در تعطیلات شکرگزاری و توقف پرداخت کمکهای غذایی باعث شده گروهی از دموکراتهای میانهرو از یک طرح مصالحه در سنا حمایت کنند. این طرح مصالحه، البته، فاصله زیادی با خواسته کامل دموکراتها دارد — از جمله تأخیر در پایان یارانههای بیمه درمانی (Obamacare subsidies) — و احتمال دارد دموکراتهای مجلس نمایندگان هنوز آن را رد کنند. با این حال، ۴۸ ساعت آینده در کنگره تعیین خواهد کرد که آیا این ابتکار سیاسی دوام دارد یا نه. بر اساس این خبر، قراردادهای آتی شاخص سهام آمریکا حدود ۱٪ رشد کردهاند و بازارهای سهام آسیا نیز در روز دوشنبه عملکرد مثبتی داشتهاند — تا حدی بهدلیل طرح پیشنهادی کاهش مالیات بر سود سهام در کره جنوبی. بازار فارکس نیز واکنش نشان داده و دلار استرالیا که حساس به ریسک است، حدود ۰.۵٪ افزایش یافته است. یادآوری میکنیم که هفته گذشته گفتیم جفتارز AUDJPY بالاترین همبستگی را با شاخص نزدک آمریکا دارد، که امروز حدود ۱.۲٪ افزایش یافته است. جفتارز USDJPY دوباره به بالای ۱۵۴ رسیده و احتمال افزایش نرخ بهره در ژاپن در دسامبر فعلاً تحت تأثیر استفاده گسترده از ین بهعنوان ارز تأمین مالی (funding currency) قرار گرفته است. (توضیح: «ارز تأمین مالی» به ارزی گفته میشود که سرمایهگذاران با نرخ بهره پایین از آن وام میگیرند تا در داراییهای با بازده بالاتر سرمایهگذاری کنند. ین ژاپن معمولاً چنین نقشی دارد.) برخی ممکن است استدلال کنند که پایان تعطیلی دولت آمریکا میتواند بهنفع داراییهای پرریسک و در نتیجه به زیان دلار باشد، اما تأثیر آن احتمالاً ترکیبی است. در اواخر هفته گذشته دلار تحت فشار قرار گرفت، زیرا گزارشهایی از اخراج نیروی کار و نگرانیها از احتمال رکود اقتصادی در فصل چهارم در صورت ادامه تعطیلی دولت منتشر شد. همچنین، دادههای ضعیف سنتیمنت مصرفکننده آمریکا در روز جمعه بهعنوان عامل منفی برای دلار تعبیر شد. بنابراین، هرگونه پیشرفت در پایان تعطیلی ممکن است بیشتر بر جفتارزهای وابسته به ریسک اثر بگذارد تا بر خود دلار. فارغ از مسائل سیاسی، این هفته برای دادههای اقتصادی آمریکا بسیار آرام خواهد بود و فردا روز تعطیل عمومی «روز کهنهسربازان» در آمریکاست. در معدود دادههای موجود، تمرکز بازار بر انتشار شاخص خوشبینی کسبوکارهای کوچک NFIB در روز سهشنبه خواهد بود. همچنین، چندین سخنرانی از مقامات فدرال رزرو برنامهریزی شده است. در حال حاضر، احتمال کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر به ۶۴٪ کاهش یافته است. و در نبود دادههای جدید، این احتمال ممکن است به حدود ۵۰٪ کاهش یابد، چرا که اغلب سخنرانان فدرال رزرو بر لزوم کندی در روند کاهش نرخها تأکید دارند. اگر اوج ۱۰۰.۳۶ شاخص DXY (شاخص ارزش دلار در برابر سبدی از ارزها) در هفته گذشته قرار است سطح مهمی تلقی شود، دلار نباید دوباره بالای محدوده ۹۹.۹۰ تا ۱۰۰.۰۰ بازگردد. یورو: صعود نیاز به کمک دارد جفتارز EURUSD پس از یافتن حمایت در زیر سطح ۱.۱۵ در هفته گذشته، اکنون در حالت ثبات و بیتحرکی قرار دارد. بیشتر تحلیلگران معتقدند ۱.۱۵ کف محدوده قیمتی است، اما صعود از این سطح نیاز به محرک قویتر دارد. یکی از این محرکها میتواند پایان تعطیلی دولت آمریکا و انتشار دادههای بهتعویقافتادهای مانند گزارش اشتغال غیرکشاورزی (گزارش NFP) برای سپتامبر یا اکتبر باشد. با این حال، در آغاز هفته، چنین سناریویی بیشتر شبیه امیدی ضعیف به نظر میرسد. در حوزه دادههای اقتصادی منطقه یورو، امروز شاخص احساسات سرمایهگذاران Sentix منتشر میشود (ساعت ۱۰:۳۰ صبح به وقت اروپای مرکزی)، و فردا داده شاخص ZEW آلمان منتشر خواهد شد. در پایان هفته نیز انتظار میرود داده نهایی تولید ناخالص داخلی (GDP) سهماهه سوم منطقه یورو با رشد ۰.۲٪ نسبت به فصل قبل تأیید شود. اگر کف ۱.۱۴۷۰ هفته گذشته قرار است سطح حمایتی مهمی باشد، نرخ EURUSD باید در اوایل این هفته در محدوده ۱.۱۵۱۵ تا ۱.۱۵۳۰ حمایت خود را حفظ کند. پوند بریتانیا: دادههای اشتغال فردا فشار میآورند نرخ EURGBP بار دیگر به زیر ۰.۸۸ بازگشته، در حالی که GBPUSD در زیر سطح ۱.۳۱ با تقاضای خوبی روبهروست. ما (تیم تحلیل ING) همچنان معتقدیم احتمال کاهش ۰.۲۵ درصدی نرخ بهره بانک انگلستان در دسامبر کمتر از واقع برآورد شده است. در حال حاضر، بازار تنها ۶۰٪ احتمال برای چنین اقدامی در نظر گرفته است. عامل مهمی که بر تصمیم بانک انگلستان تأثیر میگذارد، انتشار دادههای دستمزد ماه سپتامبر در روز سهشنبه است. انتظار میرود رشد دستمزدها بیش از پیش کند شود و همین امر به بانک مرکزی اطمینان دهد که تورم نسبت به گذشته کمتر پایدار است. پیشبینی میشود در صورت افت نرخ به محدوده ۰.۸۷۵۰ تا ۰.۸۷۶۰، تقاضای قوی برای خرید EURGBP ایجاد شود. با این حال، در حال حاضر ما سطوح بالاتر از ۰.۸۸ را ترجیح میدهیم (یعنی انتظار داریم نرخ یورو به پوند به سمت افزایش متمایل شود). منبع: ING
بر اساس گزارشهای فایننشال تایمز و تایمز، ریچل ریوز، وزیر خزانهداری بریتانیا، در حال برنامهریزی برای اعمال مالیات پنهان بر پساندازهای بازنشستگی است. این اقدام بخشی از بودجه پاییزی دولت در ماه نوامبر خواهد بود و هدف آن تأمین حدود ۲ میلیارد پوند برای جبران کسری بودجه عمومی است. طبق جزئیات منتشرشده، سقف معافیت مالیاتی برای طرحهای «فداکاری حقوق» (salary sacrifice) کاهش خواهد یافت و افراد تنها تا سقف ۲۰۰۰ پوند در سال میتوانند بدون پرداخت بیمه ملی، حقوق خود را به صندوق بازنشستگی منتقل کنند. این تغییرات بیشتر بر افراد با درآمد بالا تأثیر خواهد گذاشت. منتقدان این طرح را حملهای پنهان به مزایای بازنشستگی و خیانت به اعتماد عمومی توصیف کردهاند. برخی کارشناسان هشدار دادهاند که این اقدام میتواند موجب کاهش انگیزه پسانداز بلندمدت و خروج سرمایه از بریتانیا شود.
صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاستگذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایهای نرخ بهره شد، در حالیکه «جفری اشمید»، رئیس فدرال رزرو کانزاس، بهدلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت دادهها بهدلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچکسازی ترازنامه خود را متوقف میکند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیشتعیینشدهای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانهداری با رشد قابل توجهی مواجه شود. همزمان، انتشار دادههای اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیشبینیها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماههای آینده تعدیل شود. در حال حاضر، سرمایهگذاران احتمال کاهش ۲۵ واحد پایهای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد میکنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمتها لحاظ کردهاند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی میدانستند و سه مرحله کاهش دیگر را برای سال آینده پیشبینی کرده بودند. دادههای تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالیکه قرار بود روز پنجشنبه گزارش شاخص قیمت مصرفکننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کمرنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعهای از دادههای خصوصی و همچنین شاخصهای وابسته به فدرال رزرو سرنخهایی از عملکرد تورم در ماه اکتبر ارائه میدهند. زیرشاخص «قیمتها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل میشود، افزایش داشته است. این تفاوت نشان میدهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیشبینی لحظهای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد میکند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی ماندهاند؛ سطحی که همچنان بهطور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمتها، این پیام را تقویت میکند که فدرال رزرو عجلهای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان میتوانند با استناد به سایر دادههای معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشمانداز تورم مقاوم و سیاست پولی محتاطانه، از قدرتگیری اسکناس سبز حمایت میکنند. پوند تحت فشار؛ چشمها به دادههای اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیشرو اهمیت ویژهای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سهشنبه منتشر میشود و برآورد اولیه رشد اقتصادی سهماهه سوم (GDP) نیز روز پنجشنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. دادههای ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معاملهگران را به سمت یک برداشت محتاطانهتر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاستگذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالیکه چهار عضو کمیته خواستار کاهش ۲۵ واحد پایهای بودند. در صورتجلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسکهای تورمی میانمدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشستهای آینده را تقویت کرده است. در بازار سوآپهای شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ بهطور کامل در قیمتها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده میشود. با این پیشزمینه، اگر دادههای اشتغال این هفته بار دیگر ضعیف باشند یا نشانههایی از رکود فعالیت اقتصادی مشاهده شود، گمانهزنیها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که میتواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایینتری سوق دهد. آیا دادههای اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش میدهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سهشنبه، توجه معاملهگران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنجشنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیشبینیهای ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیلشده (Trimmed Mean CPI) احتمالاً در فصلهای آینده از سطح ۳ درصد عبور میکند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمیگردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی بهمراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معاملهگران نسبت به احتمال کاهش مجدد نرخ بهره محتاطتر شدهاند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایهای دیگر تا ماه اوت آینده را در قیمتها لحاظ میکنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمتها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر میتواند موجب شود سرمایهگذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که میتواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمیرود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماههای پیشرو بدبینتر شدهاند. در عین حال، برخی تحلیلگران هشدار میدهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معاملهگران دلار استرالیا به دادههای اقتصادی چین معاملهگران دلار استرالیا علاوه بر دادههای داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعهای از شاخصهای کلیدی از جمله گزارش خردهفروشی، تولید صنعتی، سرمایهگذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر میگیرد و میتواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنشهای تجاری میان ایالات متحده و چین استقبال کردهاند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جینپینگ، در چند محور مهم از جمله کاهش تعرفهها به توافق رسیدند. اگر دادههای اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، میتواند موج تازهای از خوشبینی در بازارهای جهانی ایجاد کند و انگیزهای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا بهشدت به صادرات مواد خام به چین وابسته است و هر نشانهای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه میشود. دادههای کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیشرو حاوی مجموعهای از دادههای مهم اقتصادی است که میتواند بر جهتگیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر میشود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سهماهه سوم منطقه یورو اعلام خواهد شد. انتظار میرود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیشبینیهای اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم میکند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، بهویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایهای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد میشود. از این رو، انتشار دادههای قویتر از انتظار یا پیشبینیهای مثبت از سوی کمیسیون اروپا میتواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارشهای مالی شرکتها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علیبابا (Alibaba) و دیزنی (Disney)، در روز پنجشنبه معطوف خواهد بود؛ گزارشهایی که میتوانند بر احساس ریسکپذیری سرمایهگذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️ بیشتر بخوانید: آیا رونالد ریگان حامی تعرفهها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا
هیو پیل، اقتصاددان ارشد و یکی از اعضای کلیدی بانک مرکزی انگلیس (BoE)، در واکنش به برداشت بازار از تغییر جزئی در بیانیه اخیر سیاستگذاری تأکید کرد که نباید حذف واژه بااحتیاط از عبارت «سیاستگذاری تدریجی و بااحتیاط» را بیشازحد تفسیر کرد. او گفت: «تمرکز باید بر تداوم سیاستهای بانک انگلیس باشد، نه بر تغییرات جزئی در واژهها.» این اظهارات در حالی مطرح شد که بازارها هنوز در حال ارزیابی مسیر بعدی نرخ بهره هستند. در حال حاضر، احتمال کاهش نرخ بهره در نشست دسامبر حدود ۵۸٪ برآورد میشود و معاملهگران کاهش قطعی را برای فوریه در نظر گرفتهاند. تحلیلگران میگویند بانک انگلیس در تلاش است تا با دقت از تغییرات زبانی که ممکن است انتظارات بازار را دچار نوسان کند، فاصله بگیرد و بر انتقال پیام «ثبات در مسیر سیاست پولی» تأکید داشته باشد.
هفتهای پرنوسان برای دلار سپری شده است؛ جایی که قدرت اولیه این ارز در ابتدای هفته، سرانجام دیروز و با انتشار نشانههایی از تضعیف دادههای اشتغال آمریکا تا حدی فروکش کرد. با این حال، به دلیل تداوم تعطیلی دولت فدرال، هنوز در مورد وضعیت واقعی بازار کار ایالات متحده در ابهام قرار داریم. در نتیجه، انتظار میرود شاهد تثبیت نرخ دلار (حرکت در محدودهای محدود) باشیم و تمرکز بازارها به سمت خبرهای منطقهای مانند دادههای ضعیف تجاری چین و گزارش اشتغال کانادا معطوف شود. دلار آمریکا: توقف روند صعودی پس از یک هفته افزایش تقاضا برای دلار، این ارز دیروز سرانجام اندکی تضعیف شد. به نظر میرسد عامل اصلی این تغییر، دادههای مربوط به اخراج نیروها از شرکت Challenger و همچنین برخی دادههای جایگزین بوده که نشان میداد گزارش اشتغال غیرکشاورزی ( گزارشNFP) ماه اکتبر — که قرار بود امروز منتشر شود — احتمالاً کاهش ۹ هزار نفری را نشان میداده است. در نتیجه، نرخهای بهره کوتاهمدت در آمریکا حدود ۸ نقطه پایه (۰.۰۸ درصد) کاهش یافت که تأثیر محسوسی بر بازار ارز گذاشت. با این حال، در مورد دادههای اشتغال هنوز نشانهای از پایان تعطیلی دولت آمریکا دیده نمیشود. به نظر میرسد سناتورها قصد دارند در تعطیلات آخر هفته تشکیل جلسه دهند، بنابراین باید دید تا صبح دوشنبه چه خبر تازهای منتشر میشود. بازارهای شرطبندی احتمال ۴۶ درصدی را برای ادامه تعطیلی دولت تا بعد از ۱۶ نوامبر قائل هستند. امروز دادههای اشتغال در کانادا منتشر میشود. برآورد اجماع بر این است که اشتغال در ماه اکتبر حدود ۵ هزار نفر کاهش یافته باشد، پس از آنکه در ماه قبل شاهد افزایش ۶۰ هزار نفری بودیم. اگر رقم واقعی کمتر از این انتظار باشد (یعنی اشتغال ضعیفتر از پیشبینی ثبت شود)، احتمال افزایش گمانهزنیها دربارهی کاهش نرخ بهرهی دیگر از سوی بانک مرکزی کانادا وجود دارد؛ در این صورت ممکن است جفتارز USDCAD تا محدودهی ۱.۴۱۵۰ تا ۱.۴۲۰۰ رشد کند — سطحی که میتواند مقاومت میانمدت مهمی باشد. ارزهای کالایی مانند دلار کانادا احتمالاً امروز اندکی تضعیف خواهند شد، زیرا دادههای تجارت چین در ماه اکتبر ناامیدکننده بود: صادرات چین نسبت به سال گذشته ۱.۱ درصد کاهش یافت و واردات تنها ۱ درصد رشد داشت. این موضوع برای کشورهایی که به تقاضای صنعتی چین وابستهاند، خبر خوبی نیست و از زاویهای دیگر نیز نشانهی نگرانکنندهای برای تجارت جهانی به شمار میرود؛ زیرا به نظر میرسد اقتصادهای متکی بر صادرات نتوانستهاند اثرات تعرفههای آمریکا را به آن اندازه که انتظار میرفت جبران کنند. در ایالات متحده، امروز شاخص مقدماتی اعتماد مصرفکنندهی دانشگاه میشیگان برای ماه نوامبر منتشر میشود که پیشبینی میشود عدد ۵۳ را نشان دهد — سطحی همچنان نسبتاً مطلوب. همچنین انتظار میرود توجهها به بازار سهام نزدک (Nasdaq) معطوف بماند، جایی که افت شدید دیروز فشار زیادی بر جفتارزهای مرتبط با ین ژاپن وارد کرد. معاملات آتی ماه دسامبر نزدک در حال حاضر اندکی رشد را در شروع معاملات امروز نشان میدهد. علاوه بر این، امروز سخنرانی دو عضو نسبتاً میانهرو و متمایل به سیاستهای انبساطی فدرال رزرو، یعنی جان ویلیامز و فیلیپ جفرسون نیز در دستور کار است. با این حال، به نظر میرسد در کوتاهمدت، دادههای واقعی اقتصادی تأثیر بیشتری بر دلار خواهند داشت تا سخنان مقامات فدرال رزرو. شاخص DXY (معیار ارزش دلار در برابر سبدی از ارزها) در بالاترین سطح محدودهی سهماههی اخیر متوقف شده و پیشبینی میشود به سمت پایین حرکت کند، هرچند هنوز مشخص نیست چه عاملی میتواند باعث افت بیشتر آن در معاملات امروز شود. نکتهی پایانی اینکه در هفته گذشته گمانهزنیهایی وجود داشت مبنی بر اینکه فشار نقدینگی در بازار پول آمریکا ممکن است یکی از عوامل قدرت دلار بوده باشد. به نظر میرسد شرایط بازار پول این هفته بهبود یافته است؛ زیرا استقراض از تسهیلات بازخرید شبانه فدرال رزرو (Standing Repo Facility) از ۵۰ میلیارد دلار در هفتهی گذشته به صفر رسیده است. اگر این تحلیل درست باشد، احتمالاً شاخص DXY در سطح ۱۰۰.۳۵ (در روز چهارشنبه) به سقف خود رسیده و از این پس، رشدهای مقطعی در محدودهی ۹۹.۹۰ تا ۱۰۰.۰۰ متوقف خواهند شد. یورو: دادههای چین خبر ناخوشایندی است در حالی که تحلیلگران همچنان از ایدهی تضعیف دلار و تقویت یورو در برابر آن (EURUSD) حمایت میکنند، دادههای تجاری اخیر چین خبر خوبی برای اروپا نیست. این دادهها نشان میدهد که چین به سادگی نتوانسته است صادرات خود را از بازار آمریکا به سمت دیگر کشورها تغییر دهد (یعنی هنوز وابستگی به بازار آمریکا بالاست)، یا اینکه تقاضای خارج از آمریکا به اندازهای نیست که کاهش تقاضای آمریکا را جبران کند. این مسئله میتواند نگرانیها دربارهی افزایش فشار رقابتی محصولات چینی در بازارهای اروپا را تشدید کند. احتمال آن وجود دارد که جفتارز EURUSD این هفته کف مهم خود را در سطح ۱.۱۴۷۰ تشکیل داده باشد. با این حال، برای شروع یک روند صعودی واقعی، لازم است وضعیت بازار کار آمریکا شفافتر شود. باید دید آیا سطح حمایتی ۱.۱۵۰۰ تا ۱.۱۵۱۰ میتواند در معاملات درونروزی حفظ شود یا خیر. پوند انگلیس: احتمال کاهش نرخ بهره در دسامبر کمتر از واقع برآورد شده است پوند انگلیس پس از آنکه بانک مرکزی انگلستان در نشست دیروز نرخ بهره را بدون تغییر حفظ کرد، اندکی بهبود یافته است. با این حال، اکنون به نظر میرسد اندرو بیلی، رئیس بانک مرکزی، نقش تعیینکنندهای (رأی کلیدی) دارد و به کاهش نرخ بهره در ماه دسامبر متمایل است. در حال حاضر بازار تنها احتمال ۷۰ درصدی برای چنین تصمیمی قائل است، به این معنی که هنوز فضا برای کاهش نرخهای کوتاهمدت و تضعیف بیشتر پوند وجود دارد. پیشبینی میشود در صورت رسیدن جفتارز EURGBP به محدودهی ۰.۸۷۶۰، حمایت خوبی در آن سطح دیده شود، و احتمالاً این جفتارز تا پیش از اعلام بودجهی ماه جاری، بالاتر از سطح ۰.۸۸ معامله خواهد شد. منبع: ING
مورگان استنلی پیشبینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیشتر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسکهای مالیاتی، احتمال کاهش نرخ در سهماهه چهارم سال را بالا میداند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاستگذاری پولی و فضای بحثبرانگیز میتواند زمینهساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.
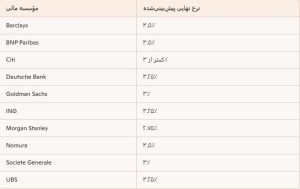
موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی بود که برای نشست اخیر بانک انگلیس پیشبینی کاهش نرخ را مطرح کرده بود اما این کاهش محقق نشد. نومورا پیشتر گفته بود که اگر کاهش نرخ در نوامبر انجام شود، کاهش بعدی در فوریه خواهد بود. اما اکنون جدول زمانی را به دسامبر و سپس آوریل تغییر داده است. با این حال، پیشبینی نرخ نهایی بهره از سوی نومورا همچنان ۳.۵٪ باقی مانده است. در حال حاضر، پیشبینی تحلیلگران درباره نرخ نهایی بانک انگلستان بسیار متفاوت است و مسیر نهایی هنوز مشخص نیست، هرچند انتظار میرود کاهشهای بیشتری در راه باشد. پیشبینی نرخ نهایی بهره توسط مؤسسات مالی: Barclays: 3.50% BNP Paribas: 3.50% Citi: <3.00% Deutsche: 3.25% Goldman Sachs: 3.00% ING: 3.25% Morgan Stanley: 2.75% Nomura: 3.50% Societe Generale: 3.00% UBS: 3.25%
موسسه جیپی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به ۴ در تاریخ ۶ نوامبر اتخاذ شد. زارا نوکس از جیپی مورگان گفت: «با توجه به اینکه تورم همچنان بالا و سرسخت است، کاهش نرخ بهره در این شرایط میتواند خطرناک باشد». او افزود که اگرچه بازار کار در حال سرد شدن است اما شاخصهایی مانند فروش خردهفروشی و اعتماد مصرفکننده نشاندهنده مقاومت اقتصاد بریتانیا هستند. نوکس هشدار داد که افزایش انتظارات تورمی در میان خانوارها میتواند فشارهای قیمتی را دوباره تشدید کند. او همچنین پیشبینی کرد که در صورت اعمال افزایش مالیات در بودجه پاییزی، توازن ریسکها در سال ۲۰۲۶ تغییر خواهد کرد. با این حال، تا زمانی که تورم بهطور معناداری به هدف ۲ درصدی نزدیک نشود، بانک مرکزی باید در کاهش نرخها بسیار محتاط عمل کند. در همین حال، گلدمن ساکس که پیشتر انتظار کاهش نرخ بهره را داشت، اکنون این پیشبینی را به نشست بعدی موکول کرده است. اندرو بیلی، رئیس بانک مرکزی انگلستان، نیز اعلام کرد که در نشست بعدی فرصت بررسی بودجه فراهم خواهد شد.
بر اساس گزارشی از استیون سوینفورد در روزنامه تایمز، ریچل ریوز، وزیر خزانهداری بریتانیا، به نهاد نظارتی بودجه (OBR) اطلاع داده که قصد دارد مالیات بر درآمد را افزایش دهد. طبق این گزارش، قرار است تدابیر مربوط به مالیات شخصی در بودجه ۲۶ نوامبر گنجانده شود، اما ممکن است این برنامهها در نهایت تغییر کنند. در این گزارش آمده است: «وزیر خزانهداری در حال بررسی افزایش ۲ پنی مالیات بر درآمد و کاهش ۲ پنی در بیمه ملی است». با این حال، این کاهش بیمه ملی احتمالاً فقط برای درآمدهای زیر ۵۰٬۲۷۰ پوند اعمال خواهد شد و نرخ آن از ۸ درصد به ۶ درصد کاهش مییابد.
اندرو بیلی، رئیس بانک انگلستان، در تازهترین بخش از سخنان خود گفت آخرین دادههای تورم «خوب» و دلگرمکننده بوده است، اما برای اطمینان از پایداری مسیر کاهش قیمتها به شواهد بیشتری نیاز داریم. او تاکید کرد که هنوز زمان قضاوت قطعی درباره روند تورم فرا نرسیده است. بیلی همچنین هشدار داد که ارزشگذاریهای مربوط به شرکتها و فناوریهای هوش مصنوعی باید با دقت زیر نظر گرفته شود. او گفت: «هوش مصنوعی میتواند محرک بعدی بهرهوری اقتصاد باشد… یا اینکه به یک حباب تبدیل شود. هنوز نمیدانیم». رئیس بانک انگلستان افزود که ریسکهای تورمی اکنون متوازنتر از قبل به نظر میرسند و تصویر کلی اقتصاد، بهتدریج از حالت عدمقطعیت خارج میشود. بیلی در پایان تأکید کرد برای ایجاد اعتماد پایدار در اقتصاد، ضروری است که شفافیت بیشتری بر بازارهای خصوصی و فعالیتهای آنها اعمال شود؛ موضوعی که به گفته او نقش مهمی در سلامت مالی و ثبات بلندمدت دارد.
در ادامه نشست پرسش و پاسخ پس از کنفرانس خبری، اندرو بیلی، رئیس بانک انگلستان، تأکید کرد که تصمیمهای آتی سیاست پولی این نهاد، بهویژه در خصوص نرخ بهره، به سیاست مالی دولت نیز وابسته خواهد بود. بیلی تصریح کرد: «در نشست بعدی، فرصت خواهیم داشت تا بودجه جدید دولت را نیز در تصمیمگیریهای خود لحاظ کنیم.» او همچنین افزود که بانک انگلستان در حال حاضر در موقعیتی نیست که درباره محتوای بودجه یا سیاستهای مالی اعلامشده از سوی وزیر خزانهداری بریتانیا اظهارنظر کند و گفت: «در حال حاضر قصد نداریم قضاوتی درباره اظهارات اخیر وزیر دارایی یا جزئیات بودجه ارائه دهیم.» بیلی تأکید کرد که تصمیمهای آینده بانک، مشروط به ارزیابی دقیق اثرات بودجه بر تورم، رشد اقتصادی و مسیر نرخهای بهره خواهد بود. این سخنان بار دیگر نشان میدهد که تعامل میان سیاست پولی و مالی به یکی از عوامل کلیدی در تصمیمگیری بانک انگلستان برای ماههای آینده تبدیل شده است.
در کنفرانس خبری امروز، اندرو بیلی، رئیس بانک انگلستان، بر تداوم مسیر تدریجی کاهش نرخ بهره تأکید کرد و همزمان هشدار داد که بانک مرکزی تنها در صورتی اقدام به کاهش مجدد نرخها خواهد کرد که اطمینان یابد مسیر نزولی تورم بهطور پایدار تثبیت شده است. نرخ بهره احتمالاً در مسیر نزولی تدریجی باقی میماند بیلی اظهار داشت: «پیش از هر کاهش مجدد نرخ بهره، باید ببینیم روند نزولی تورم بهصورت پایدار و قابلاعتماد شکل گرفته است.» او افزود که تصمیم امروز سیاستگذاران بر اساس دو ارزیابی کلیدی اتخاذ شده است: فشارهای داخلی ناشی از قیمتها و دستمزدها در حال کاهش تدریجی است. خطر ماندگاری بالای تورم تا حدودی کمتر از قبل ارزیابی میشود. بیلی همچنین اشاره کرد که آخرین دادههای تورمی امیدوارکننده بودهاند، اما تنها یک داده نمیتواند مبنای تصمیمگیری قطعی برای تغییر سیاست پولی باشد. زمینه سیاستی: گزینههای باز اما مسیر مشخص اظهارات امروز در واقع تأکید مجدد بر بیانیه رسمی کمیته سیاست پولی بود. در حالی که بانک انگلستان با احتیاط در حال آمادهسازی زمینه برای احتمال یک کاهش دیگر در نرخ بهره؛ احتمالاً در ماه دسامبر، است، مقامات بر ضرورت حفظ انعطافپذیری در سیاستگذاری تأکید دارند. به بیان دیگر، موضع بانک هنوز کاملاً انبساطی یا «داویش» نیست، بلکه محتاطانه و دادهمحور باقی مانده است. واکنش بازار فارکس در واکنش به اظهارات بیلی، جفتارز GBPUSD پس از افت اولیه به محدوده 1.3080 بازگشت و تا نزدیکی 1.3090 پیش رفت؛ حرکتی که نشان میدهد معاملهگران پیام بانک را بهعنوان تداوم کاهش تدریجی نرخها، نه تسریع آن تفسیر کردهاند. در مجموع، بانک انگلستان در مسیر کاهش تدریجی نرخ بهره قرار دارد، اما هنوز قانع نشده است که تورم بهطور پایدار در مسیر نزولی قرار گرفته. دادههای آتی؛ بهویژه در حوزه دستمزد و تورم خدمات، احتمالاً نقش تعیینکنندهای در تصمیم نشست بعدی خواهند داشت.
وزیر خزانهداری بریتانیا، ریوز، از کاهش پیشبینی تورم توسط بانک انگلستان استقبال کرد.
بانک مرکزی انگلستان در نشست سیاست پولی ماه نوامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. رأیگیری درباره نرخ بهره با نتیجه ۵ رأی موافق حفظ نرخ در برابر ۴ رأی موافق کاهش ۲۵ نقطه پایهای انجام شد، در حالی که انتظار میرفت نتیجه ۶-۳ باشد. اعضای Breeden، Ramsden، Dhingra و Taylor از کاهش نرخ حمایت کردند. در نشست قبلی، رأیگیری ۷-۲ به نفع حفظ نرخ بود. بانک مرکزی اعلام کرد که: تورم CPI به اوج خود رسیده است. فرآیند کاهش تورم پایه ادامه دارد و سیاست پولی همچنان محدودکننده است. ریسک پایداری بالای تورم کاهش یافته و در مقابل، ریسک تورم میانمدت ناشی از ضعف تقاضا بیشتر شده است. در مجموع، ریسکها اکنون متعادلتر شدهاند، اما برای هر دو سناریو شواهد بیشتری نیاز است. با کاهش نرخ بهره، شدت محدودکنندگی سیاست پولی کاهش یافته است. ادامه کاهش نرخ بهره به روند تورم بستگی خواهد داشت. اگر کاهش تورم ادامه یابد، نرخ بهره احتمالاً بهصورت تدریجی کاهش خواهد یافت. اکثر اعضای کمیته سیاست پولی بانک انگلستان مقداری وزن به سناریویی دادهاند که در آن فشارهای تورمی داخلی سریعتر از آنچه در پیشبینی مرکزی فرض شده بود، کاهش یافتهاند. اعضایی مانند Greene، Lombardelli، Mann و Pill وزن بیشتری به خطرات پایداری تورم دادهاند و معتقدند که این موضوع نیازمند تداوم محدودیتهای سیاست پولی است. این اعضا نگران بودند که کاهش تورم متوقف شود، زیرا احتمال افزایش انتظارات تورمی یا تغییرات ساختاری که منجر به پایداری تورم شود را جدی گرفتهاند. Bailey ارزیابی کرده که ریسکهای تورم میانمدت کاهش یافته و متعادلتر شدهاند، اما تأکید کرده که باید منتظر شواهد بیشتر ماند. در مقابل، Breeden، Ramsden، Dhingra و Taylor با تصمیم حفظ نرخ مخالفت کرده و خواستار کاهش ۲۵ نقطه پایهای نرخ بهره در این نشست شدند. این اعضا وزن بیشتری به ریسکهای نزولی دادهاند، زیرا معتقدند این ریسکها ادامه روندهای فعلی را نشان میدهند و بهویژه نگراناند که سطح بالای پسانداز خانوارها موجب کاهش مصرف شود. Dhingra و Taylor همچنین استدلال کردند که سیاست پولی در حال حاضر بهطور قابلتوجهی بیشازحد محدودکننده است.
بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) رأیگیری اعضای کمیته سیاستگذاری پولی بانک مرکزی انگلستان (بر اساس دادههای سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 6 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 3 رأی)
با اینکه گزارشهای اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانهزنیهای فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانهزنیهای فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسکهای تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قویتر از انتظار بود. واکنش دلار بهطرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را بهعنوان نشانهای میخوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمتگذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریانهای سرمایهی امن در میان ناپایداریهای بازار سهام بوده است. دلار بهوضوح مجدداً برخی جذابیتهای بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم میتواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقامهای ژاپنی بهصورت مداوم با مداخله لفظی آبها را آزمایش کردهاند، اما بدون پیگیری، چنین تلاشهایی به مرور زمان اثرشان را از دست میدهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار میرود گمانهزنیهای صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ بهعنوان هدف آشکار). در حالی که نشانههایی از کاهش شتاب رالی دلار دیده میشود، به همان اندازه درست است که بازارها داستان قانعکنندهای برای بازسازی موقعیتهای فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرکهای زیادی در افق دیده نمیشوند. انتظار داریم امروز معامله در محدودهای مشخص ادامه یابد، اما ریسکهای باقیماندهای برای تصحیح دلار بر پایه ارزشگذاری کوتاهمدت بیشازحد وجود دارد. همچنین امروز دادههای «چلنجر» درباره اخراجهای نیروی کار منتشر میشود که میتواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفههای دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کردهایم و دیدگاه پایه ما این است که تعرفهها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدودهای قرار دارد که نشاندهنده کمارزشبودن یورو است، زیرا رالی دلار فراتر از آنچه محرکهای کوتاهمدت مانند اختلاف نرخها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطهای فعلی (۱.۱۵۱)، ما کمارزشبودن را حدود ۱.۳٪ برآورد میکنیم. این بدان معناست که یک مرحلهی نزولی دیگر یا مستلزم انباشت قابلتوجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشتهای سریعتر است) یا نیازمند بازقیمتگذاری رفتاری سرسختتر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمیبینیم و بهجای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسکهای صعودی تا سطح ۱.۱۶۰ را محتمل میدانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام میکند. بهندرت انتظار میرود شاهد کاهش دیگری باشیم، زیرا آخرین پیشبینیهای سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودیهای کلان اقتصادی تغییر مادی نداشتهاند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخهای آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنالهایی در جهت سیاست ضدانبساطیاند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دسترفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغتر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر بهطور کلی پیام بیتغییری بانک مرکزی سوئد (Riksbank) را تأیید میکند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهشهای بیشتر پیشبینی کرده بودند. به هر حال، دادهها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت میکنند. اکنون هدف کوتاهمدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه میدارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمتگذاری کردهاند. همانطور که در پیشبینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگهداشتن نرخ) است، زیرا یک عدد مثبت تورم بهتنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا میتواند ۶-۳ یا شاید از نظر متمایلتر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسکهای صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمتگذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاهمدت منصفانهاش معامله میشود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلتها) عملکرد خوبی داشتهاند، ما این پریمیوم ریسک را بهعنوان انتظاری از گمانهزنی در بازار فارکس برای چشمانداز اقتصادی ضعیفتر بریتانیا میخوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخهای کوتاهمدت منعکس شود. به هر حال، فضای صعودی پوند در هفتههای آتی محدود باقی میماند چون چشماندازهای افزایش مالیات و دادههای CPI ممکن است در نهایت گمانهزنیهای داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING