TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک می‌خواهد به هوش مصنوعی ترید یاد بدهد!

در یک نگاه شرکت xAI به‌طور رسمی استخدام متخصصان کریپتو را آغاز کرده است. هدف، آموزش مدل‌های هوش مصنوعی برای یادگیری استراتژی‌های معامله‌گری است. این اقدام می‌تواند xAI را وارد رقابت مستقیم با ابزارهای ترید خودکار کند. شرکت xAI ایلان ماسک به‌دنبال استخدام متخصصان کریپتو است تا به مدل‌های هوش مصنوعی آموزش دهد چگونه در بازار ارزهای دیجیتال معامله کنند. این حرکت جسورانه می‌تواند مسیر تازه‌ای برای ترکیب هوش مصنوعی و ترید باز کند. شرکت xAI به رهبری ایلان ماسک، روند تازه‌ای از استخدام‌ها را آغاز کرده و به‌دنبال جذب «کارشناسان کریپتو» است؛ افرادی که بتوانند به مدل‌های هوش مصنوعی این شرکت آموزش دهند چگونه در بازار ارزهای دیجیتال معامله کنند. این اقدام نشان می‌دهد xAI قصد دارد قابلیت‌های هوش مصنوعی خود را فراتر از تحلیل داده‌ها برده و وارد حوزه تصمیم‌گیری مالی و ترید خودکار شود. به گفته منابع نزدیک به شرکت، هدف از این استخدام‌ها توسعه مدل‌هایی است که بتوانند رفتار بازار، الگوهای قیمتی و استراتژی‌های معاملاتی را درک کرده و از آن‌ها برای تصمیم‌گیری استفاده کنند. این حرکت می‌تواند xAI را در کنار بازیگران بزرگ حوزه ترید الگوریتمی و پلتفرم‌های هوش مصنوعی مالی قرار دهد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آیا OpenAI از چیپ‌های انویدیا ناراضی است؟ پاسخ آلتمن را بخوانید

در یک نگاه آلتمن شایعات درباره نارضایتی از چیپ‌های انویدیا را «دیوانگی» خواند. OpenAI تأکید کرد که قصد دارد مشتری بلندمدت انویدیا باقی بماند. اظهارات آلتمن نگرانی‌ها درباره آینده همکاری با انویدیا را کاهش داد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی درباره نارضایتی از چیپ‌های انویدیا، این شایعات را «دیوانگی» خواند و گفت که OpenAI عاشق همکاری با انویدیا است و قصد دارد برای مدت طولانی مشتری بزرگ این شرکت باقی بماند. این اظهارات، گمانه‌زنی‌ها درباره تنش میان دو بازیگر اصلی هوش مصنوعی را رد کرد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی که از نارضایتی این شرکت نسبت به چیپ‌های جدید انویدیا خبر می‌دادند، موضع‌گیری صریحی اتخاذ کرد. او در پستی در شبکه اجتماعی X نوشت: «ما عاشق همکاری با انویدیا هستیم و آن‌ها بهترین چیپ‌های هوش مصنوعی دنیا را می‌سازند. امیدواریم برای مدت بسیار طولانی مشتری بزرگ آن‌ها باقی بمانیم.» آلتمن همچنین افزود: «نمی‌دانم این دیوانگی‌ها از کجا آمده‌اند»، و به‌طور ضمنی شایعات اخیر را بی‌اساس دانست. این اظهارات پس از گزارشی از رویترز منتشر شد که مدعی بود OpenAI از برخی چیپ‌های جدید انویدیا ناراضی بوده و از سال ۲۰۲۵ به دنبال تأمین‌کنندگان جایگزین بوده است. با این حال، موضع‌گیری صریح آلتمن نشان می‌دهد که همکاری میان OpenAI و انویدیا همچنان قوی و پایدار است. این موضوع می‌تواند فشار فروش کوتاه‌مدت روی سهام انویدیا را کاهش دهد و چشم‌انداز همکاری‌های آینده در حوزه هوش مصنوعی را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا داده‌های قوی آمریکا می‌توانند سایه ترامپ را از بازارها کم‌رنگ کنند؟

در یک نگاه نوسانات شدید بازارها همچنان ادامه دارد، اما تمرکز سرمایه‌گذاران به‌تدریج از لفاظی‌های ترامپ به داده‌های کلیدی اقتصاد آمریکا معطوف می‌شود. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، فشار ساختاری بر دلار را تشدید کرده و اعتبار سیاست پولی آمریکا را به چالش کشیده است. نشست‌های RBA، بانک مرکزی انگلیس و ECB، در کنار گزارش اشتغال آمریکا، می‌توانند محرک‌های اصلی بازارها در هفته آینده باشند. چشم‌انداز دلار همچنان تیره و مبهم است هفته پایانی ژانویه را می‌توان بدون اغراق، هفته‌ای پرتلاطم برای بازارهای مالی توصیف کرد؛ دوره‌ای که با نوسانات قابل توجه و انبوهی از ریسک‌ها و ابهامات همراه بود. دلار آمریکا بار دیگر در کانون توجه قرار گرفت، آن هم نه به دلیل قدرت، بلکه به‌واسطه تداوم ضعف ساختاری. هم‌زمان، بازار کالاها با محوریت طلا و نقره وارد سطوحی کم‌سابقه شده و شاخص‌های اصلی سهام آمریکا نیز با احتیاط در تلاش بوده‌اند تا سقف‌های تاریخی جدیدی را به ثبت برسانند. ریشه اصلی این تحولات را باید در فضای عدم‌قطعیت ناشی از اقدامات و لحن دونالد ترامپ، رئیس‌جمهور آمریکا، جست‌وجو کرد. از ابتدای سال، او دستور انتقال رئیس‌جمهور ونزوئلا به ایالات متحده را صادر کرده، نزدیک‌ترین متحدان اروپایی خود در ناتو را بر سر مسئله گرینلند به اعمال تعرفه‌های بیشتر تهدید کرده و هم‌زمان آمادگی خود را برای تشدید تعرفه‌های تنبیهی بر واردات از کانادا و کره‌جنوبی اعلام کرده است. با این حال، بیشترین ضربه به دلار نه از این جبهه‌ها، بلکه از استراتژی ترامپ در قبال فدرال رزرو وارد شده است. آغاز تحقیقات قضایی در میانه ماه علیه جروم پاول، رئیس فدرال رزرو، پرونده دیوان عالی درباره برکناری لیزا کوک، و گمانه‌زنی‌های فزاینده پیرامون رئیس آینده فدرال رزرو، همگی سایه‌ای سنگین بر آینده یکی از معتبرترین نهادهای اقتصادی ایالات متحده انداخته‌اند. در این میان، معرفی کوین وارش به عنوان جانشین جروم پاول، هر چند نسبت به سایر رقبا کمی هاوکیش‌تر به‌نظر می‌رسد اما می‌تواند در میان‌مدت به تضعیف جایگاه استقلال فدرال رزرو منجر شود که نه‌تنها پیامدهای عمیقی برای سیاست پولی آمریکا خواهد داشت، بلکه ممکن است چشم‌انداز دلار را در میان‌مدت و حتی بلندمدت با چالشی جدی‌تر از آنچه تاکنون دیده‌ایم، مواجه سازد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اقتصاد آمریکا بر پایه‌ای مستحکم قرار دارد با وجود حاشیه‌سازی‌ها و اقدامات جنجالی دونالد ترامپ، اقتصاد ایالات متحده همچنان مسیر باثباتی را طی می‌کند و فدرال رزرو (مطابق انتظار گسترده بازار) نرخ‌های بهره را بدون تغییر حفظ کرده است. جروم پاول، رئیس فدرال رزرو، در نشست خبری پس از جلسه کمیته بازار باز تأکید کرد که «چشم‌انداز فعالیت‌های اقتصادی به‌وضوح نسبت به نشست قبلی بهبود یافته» و همچنین «ریسک‌های صعودی تورم و ریسک‌های نزولی اشتغال کاهش پیدا کرده‌اند». با این حال، همان‌طور که پاول نیز اشاره کرد، نشانه‌های اولیه‌ای از خستگی مصرف‌کننده در حال نمایان شدن است؛ موضوعی که باعث شده انتظارات بازار برای اجرای دو نوبت کاهش نرخ بهره در سال ۲۰۲۶ همچنان پابرجا بماند. در همین حال، عملکرد شرکت‌های آمریکایی نیز رضایت‌بخش ارزیابی می‌شود. فصل جاری گزارش‌های درآمدی تا اینجا نتایج قابل قبولی به همراه داشته و همین مسئله به شکل‌گیری یک رشد ملایم در دارایی‌های پرریسک کمک کرده است؛ رشدی که به‌ویژه در روزهایی که بازده اوراق خزانه‌داری آمریکا عقب‌نشینی می‌کند، بیشتر به چشم می‌آید. نکته جالب توجه آن است که شاخص S&P 500 در دوران ریاست‌جمهوری ترامپ، هرگز ماه ژانویه را با بازده منفی به پایان نرسانده است. خبرهای امیدوارکننده‌تر از بازار کار آمریکا؟ در حالی که سرمایه‌گذاران همچنان تحولات ژئوپلیتیک و اظهارنظرهای ترامپ را با حساسیت دنبال می‌کنند، تمرکز بازار در هفته پیش‌رو به داده‌های مرسوم ابتدای ماه آمریکا و سخنرانی مقامات فدرال رزرو معطوف خواهد شد. در تقویم اقتصادی، انتشار شاخص‌ مدیران خرید ISM بخش تولید و خدمات، گزارش اشتغال بخش خصوصی ADP در روز چهارشنبه و در نهایت، گزارش بسیار مهم اشتغال غیرکشاورزی (NFP) برای ماه ژانویه در روز جمعه قرار دارد. بررسی آماری اشتغال توسط کارشناسان یوتوتایمز حاکی از افزایش حدود ۷۰ هزار نفری اشتغال در گزارش NFP است؛ رقمی که در صورت تحقق، تداوم روند مثبت اخیر بازار کار را تأیید کرده و استدلال‌های جناح داویش فدرال رزرو درباره «ضعیف بودن بازار کار» را تضعیف خواهد کرد. در مجموع، انتشار مجموعه‌ای قدرتمند از داده‌های اقتصادی آمریکا که بر تثبیت بازار کار و کاهش تدریجی فشارهای تورمی صحه بگذارد، می‌تواند تا حدی به دلار آمریکا فرصت تنفس بدهد. با این حال، پایداری چنین حرکتی بیش از هر چیز به لحن مقامات فدرال رزرو وابسته خواهد بود. علی‌رغم فضای نسبتاً مثبت نشست اخیر فدرال رزرو و رأی میران به کاهش ۲۵ واحد پایه‌ای نرخ بهره، اتخاذ لحن تهاجمی (هاوکیش) از سوی مقامات پولی در مقطع فعلی همچنان سناریوی پایه بازار محسوب نمی‌شود. استرالیای انقباضی، اروپای خنثی و بریتانیای نگران؟ دلار آمریکا طی هفته‌های اخیر در برابر اغلب ارزهای اصلی عملکرد ضعیفی از خود نشان داده است؛ به‌ویژه در برابر ارزهای حوزه اقیانوسیه، یعنی دلار استرالیا و دلار نیوزیلند. نکته قابل توجه آن است که بانک‌های مرکزی استرالیا (RBA)، انگلستان (BoE) و منطقه یورو (ECB) همگی قرار است هفته آینده نشست‌های تعیین نرخ بهره خود را برگزار کنند؛ نشست‌هایی که می‌توانند جهت‌گیری بازار ارز را تحت تأثیر قرار دهند. پس از یک دوره کوتاه سیاست‌های انبساطی، اکنون انتظار می‌رود بانک مرکزی استرالیا در پی داده‌های قدرتمند ماه ژانویه، مسیر خود را تغییر دهد. شاخص‌های مدیران خرید S&P Global جهش قابل توجهی را ثبت کرده‌اند، نرخ بیکاری به‌طور غیرمنتظره‌ای به ۴.۱ درصد کاهش یافته و از همه مهم‌تر، تورم سه‌ماهه چهارم به ۳.۶ درصد افزایش پیدا کرده است؛ مجموعه‌ای از نشانه‌ها که فشار برای بازگشت به سیاست‌های انقباضی را تشدید کرده‌اند. بانک مرکزی استرالیا در نشست دسامبر خود نیز به ریسک‌های صعودی تورم و تنگنای بازار کار اشاره کرده بود. میشل بولاک، رئیس این بانک، در آن زمان تصریح کرده بود که «در صورتی که روند تورم کُند نشود، این موضوع در نشست فوریه مورد بررسی قرار خواهد گرفت». اکنون، مطابق با این موضع‌گیری، بحث درباره افزایش ۲۵ واحد پایه‌ای نرخ بهره در دستور کار نشست روز سه‌شنبه قرار دارد و بازارها با احتمال ۷۲ درصدی چنین اقدامی را قیمت‌گذاری کرده‌اند. در همین راستا، جفت‌ارز دلار استرالیا/دلار آمریکا به بالاترین سطح خود از فوریه ۲۰۲۳ رسیده و به‌طور کامل از ضعف دلار آمریکا و همچنین بهبود نسبی چشم‌انداز اقتصاد چین بهره برده است. اعلام افزایش نرخ بهره به احتمال زیاد می‌تواند یک جهش کوتاه‌مدت دیگر را برای این جفت‌ارز رقم بزند؛ با این حال، در صورتی که لحن بیانیه همراه این تصمیم به اندازه کافی انقباضی نباشد، این رشد ممکن است دوام چندانی نداشته باشد و به‌سرعت وارد فاز اصلاحی شود. آیا اعضای داویش همچنان دست بالا را در بانک مرکزی انگلستان دارند؟ در شرایطی که تحولات سایر اقتصادهای بزرگ تا حدی توجه بازار را از بریتانیا منحرف کرده است، پوند انگلیس از ضعف دلار آمریکا بهره برده و عملکرد مثبتی از خود به نمایش گذاشته است. جفت‌ارز پوند/دلار در ماه ژانویه حدود ۲.۳ درصد رشد کرده که بهترین شروع سال آن از سال ۲۰۱۹ تاکنون محسوب می‌شود؛ آن هم پس از ثبت یک جهش چشمگیر ۷.۷ درصدی در سال ۲۰۲۵. بخش قابل توجهی از داده‌های اقتصادی منتشرشده در ماه ژانویه فراتر از انتظارات ظاهر شده‌اند؛ به‌ویژه آمار قدرتمند خرده‌فروشی ماه دسامبر و شاخص‌های مدیران خرید ژانویه. در نتیجه، بازارها در حال حاضر تنها حدود ۵ درصد احتمال برای کاهش نرخ بهره در نشست روز پنج‌شنبه بانک مرکزی انگلستان قیمت‌گذاری کرده‌اند. نکته کلیدی آن است که افزایش جزئی تورم مصرف‌کننده و تداوم رشد نسبتاً بالای دستمزدها، فضای مانور جناح انبساطی کمیته سیاست پولی (MPC) را به‌شدت محدود کرده است. کاهش نرخ بهره در نشست هفته آینده می‌تواند غافلگیری بزرگی برای بازار باشد و به تضعیف محسوس پوند در برابر یورو و دلار منجر شود. به همین ترتیب، اگر رأی‌گیری کمیته با نتیجه شکننده ۵ در برابر ۴ به نفع حفظ نرخ‌ها؛ آن هم با رأی اندرو بیلی در کنار اعضای انقباضی، پایان یابد، این سناریو نیز ممکن است موقعیت فعلی پوند را متزلزل کند. در مقابل، اگر بانک مرکزی انگلستان به‌طور صریح بر تداوم فشارهای تورمی تأکید کند، این موضوع می‌تواند به تقویت پوند منجر شود؛ به‌ویژه در صورتی که پیش‌بینی‌های فصلی تورم، کاهش کندتر و نامنظم‌تری را در افق پیش‌بینی نشان دهند. بر این اساس، پوند می‌تواند از نبود چرخش آشکار به سمت سیاست‌های انبساطی و همچنین رأی‌گیری قوی‌تر به نفع تثبیت نرخ بهره منتفع شود. “ «با این حال، تمایل ذاتی بانک مرکزی انگلستان به احتیاط و رویکرد انبساطی را نباید دست‌کم گرفت؛ چرا که اندرو بیلی بار دیگر تلاش کرده با رأی دادن به حفظ نرخ‌ها و هم‌زمان باز گذاشتن مسیر کاهش در آینده، رضایت هر دو جناح کبوترها و شاهین‌ها را تا حد امکان حفظ کند.» محمد زمانی آیا تقویت یورو می‌تواند زنگ هشدار را برای بانک مرکزی اروپا به صدا درآورد؟ نشست پیش‌روی بانک مرکزی اروپا (ECB) احتمالاً کم‌هیجان‌ترین رویداد در میان نشست‌های مهم بانک‌های مرکزی خواهد بود؛ چرا که نه انتظار کاهش نرخ بهره می‌رود و نه نشانه‌ای از تغییر محسوس در لحن سیاست‌گذاران دیده می‌شود. به نظر می‌رسد کریستین لاگارد و سایر اعضای شورای حکام، همچنان از پویایی‌های فعلی رشد اقتصادی و تورم رضایت نسبی داشته باشند. با این حال، در پشت درهای بسته و در بخش پرسش و پاسخ کنفرانس خبری، تمرکز اصلی احتمالاً بر موضوع تعرفه‌ها و قدرت گرفتن یورو خواهد بود. تهدید اعمال تعرفه‌های جدید که ممکن است دولت‌های منطقه یورو را به اقدامات تلافی‌جویانه سوق دهد؛ در کنار تقویت قابل توجه یورو، می‌تواند به چالشی جدی برای سیاست‌گذاران اروپایی تبدیل شود. بسیاری از کشورهای عضو منطقه یورو، به دلیل رقابت‌پذیری محدود در برابر چین و سایر قطب‌های بزرگ صنعتی جهان، از یک یوروی قدرتمند منتفع نمی‌شوند. در چنین شرایطی، تداوم این روند می‌تواند بانک مرکزی اروپا را وادار کند در موضع فعلی خود بازنگری کرده و بار دیگر گزینه کاهش نرخ بهره را به‌عنوان ابزاری برای تضعیف نسبی ارز و حمایت از صادرات، در دستور کار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد منطقه یورو از منظر شتاب رشد، تصویر خیره‌کننده‌ای ارائه نمی‌دهد، اما ثبات نسبی آن تاکنون برای حفظ اعتماد بازار کافی بوده است. با این حال، نکته قابل تأمل آن است که آیا جفت‌ارز یورو/دلار می‌تواند بدون برخورداری از محرک‌های قوی داخلی، به‌طور پایدار بالاتر از سطح کلیدی ۱.۱۹۰۸ باقی بماند یا خیر؛ سطحی که می‌تواند به‌عنوان معیاری مهم برای سنجش قدرت واقعی روند صعودی یورو در ماه‌های آینده تلقی شود. بازگشت دلار/ین پس از افت اخیر؛ تمرکز بازار بر انتخابات زودهنگام ژاپن حرکت اخیر دلار/ین پس از افت قابل توجه هفته گذشته، بار دیگر توجه معامله‌گران را به این جفت‌ارز معطوف کرده است. «بررسی نرخ» انجام‌شده از سوی فدرال رزرو نیویورک که به موجی از فروش منجر شد، به نظر می‌رسد مومنتوم کوتاه‌مدت این جفت‌ارز را تغییر داده باشد. اکنون سرمایه‌گذاران در حال ارزیابی این موضوع هستند که آیا این افت نیز مانند آوریل ۲۰۲۴، صرفاً یک اصلاح موقتی خواهد بود یا خیر؛ دوره‌ای که در آن دلار/ین از سطح ۱۶۰.۲۰ تا ۱۵۱.۸۵ سقوط کرد، اما تنها طی چند جلسه معاملاتی دوباره صعودی شد و نهایتاً به محدوده ۱۶۱ بازگشت. سناریوی جایگزین، شباهت این حرکت به دوره ژوئیه تا سپتامبر ۲۰۲۴ است؛ زمانی که مداخله مستقیم مقامات ژاپنی در بازار ارز، باعث افت حدود ۱۴ درصدی دلار/ین شد و فشار سنگینی را بر معامله‌گران فروشنده ین وارد کرد. تکرار چنین الگویی می‌تواند پیامدهای قابل توجهی برای بازار ارز در کوتاه‌مدت داشته باشد. در شرایطی که ریسک مداخله ارزی همچنان بالا ارزیابی می‌شود، تمرکز بازار اکنون به انتخابات زودهنگام ۸ فوریه معطوف شده است. پس از آنکه تاکائیچی، نخست‌وزیر ژاپن، اعلام کرد در صورت عدم کسب اکثریت حزب لیبرال دموکرات (LDP) در مجلس نمایندگان، از سمت خود کناره‌گیری خواهد کرد، حساسیت این انتخابات به‌طور چشمگیری افزایش یافته است. بر اساس نظرسنجی‌های فعلی، حفظ اکثریت برای حزب حاکم محتمل به نظر می‌رسد. با این حال، اگر «قمار انتخاباتی» تاکائیچی با شکست مواجه شود، ین ممکن است با فشار شدیدی روبه‌رو شود؛ سناریویی که می‌تواند بار دیگر بانک مرکزی ژاپن را ناگزیر به ورود فعال‌تر به بازار دلار/ین کند و فصل تازه‌ای از نوسانات شدید را رقم بزند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ اصلاح قیمتی طلا و نقره پس از جهش‌های کم‌سابقه پس از روند صعودی بی‌وقفه‌ای که از ابتدای سال ۲۰۲۵ آغاز شد و تا حد زیادی تحت تأثیر ضعف مداوم دلار آمریکا قرار داشت، سرمایه‌گذاران بازار طلا و نقره اکنون شاهد وقوع یک اصلاح قیمتی دیرهنگام اما قابل انتظار هستند. نشانه‌های این اصلاح تا حدی از پیش در افزایش چشمگیر نوسان ضمنی فلزات گران‌بها قابل مشاهده بود؛ عاملی که از داغ شدن بیش از حد بازار حکایت داشت. با توجه به اینکه رشد اخیر قیمت‌ها حالتی تقریباً سهمی‌وار و شتاب‌زده به خود گرفته بود، افت فعلی را می‌توان واکنشی طبیعی و حتی سالم در مسیر کلی بازار ارزیابی کرد. چنین اصلاح‌هایی معمولاً به تخلیه هیجان‌های کوتاه‌مدت کمک کرده و زمینه را برای شکل‌گیری روندهای پایدارتر در آینده فراهم می‌کنند. با این حال، سناریوی صعودی برای طلا و نقره همچنان دست‌نخورده باقی مانده است. ریسک‌های ژئوپلیتیک، به‌ویژه در صورت تداوم رویکرد تقابلی و جنگ‌طلبانه ترامپ در قبال ایران، می‌تواند بار دیگر این فلزات امن را به کانون توجه سرمایه‌گذاران بازگرداند. در چنین فضایی، طلا و نقره همچنان نقش خود را به‌عنوان پناهگاه‌های سنتی سرمایه حفظ کرده و در میان‌مدت، از حمایت بنیادین قدرتمندی برخوردار خواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا انویدیا همچنان سلطان هوش مصنوعی باقی می‌ماند؟ تحلیل مورگان استنلی

در تاریخ ۳۰ ژانویه ۲۰۲۶، مورگان استنلی بار دیگر به حمایت قوی خود از سهام انویدیا تأکید کرد و گفت افت اخیر قیمت سهام این شرکت بیش از حد بزرگنمایی شده است. این بانک هدف قیمتی ۲۵۰ دلار برای هر سهم انویدیا را حفظ کرده و معتقد است که تقاضای قوی در حوزه هوش مصنوعی و عرضه پلتفرم جدید «ویرا روبین» باعث خواهد شد این شرکت همچنان پیشتاز بازار باقی بماند. مورگان استنلی می‌گوید نگرانی‌ها درباره تأمین مالی توسعه‌دهندگان مدل‌های هوش مصنوعی پیشرفته و رقابت با سایر تولیدکنندگان تراشه‌ها اغراق‌آمیز است. این بانک پیش‌بینی می‌کند انویدیا در سال ۲۰۲۶ حدود ۸۵ درصد سهم درآمد بازار شتاب‌دهنده‌های هوش مصنوعی را حفظ کند. همچنین، پلتفرم ویرا روبین به عنوان یک محرک مهم برای تثبیت جایگاه انویدیا در بازارهای بزرگ و پیچیده هوش مصنوعی شناخته شده است. اگرچه سهام انویدیا در سال جاری نسبت به سایر شرکت‌های نیمه‌هادی کمی عقب‌تر بوده، مورگان استنلی معتقد است این موضوع بیشتر به دلیل این است که سرمایه‌گذاران بیشتر به سمت شرکت‌هایی می‌روند که در کوتاه‌مدت رشد سریع‌تری دارند و در بلندمدت انویدیا بهترین موقعیت برای پیشتازی را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ترامپ به بریتانیا درباره گسترش روابط اقتصادی با چین

در تاریخ ۳۰ ژانویه ۲۰۲۶، تنش‌ها میان آمریکا و بریتانیا بر سر روابط اقتصادی با چین بالا گرفته است. در حالی که نخست‌وزیر بریتانیا، استارمر، در سفری مهم به پکن تلاش می‌کند روابط تجاری و دیپلماتیک با چین را بازتنظیم کند و پیشرفت‌هایی مانند دسترسی بهتر به بازار، کاهش تعرفه‌ها و تسهیل سفر بدون ویزا را اعلام می‌کند، دونالد ترامپ، رئیس‌جمهور آمریکا، نسبت به گسترش این همکاری‌ها هشدار داده و آن را «بسیار خطرناک» خوانده است. استارمر در دیدار سه ساعته با شی جین‌پینگ، رئیس‌جمهور چین، بر اهمیت ایجاد یک رابطه «پیچیده‌تر و عملی» تأکید کرد و گفت بریتانیا می‌تواند فرصت‌های اقتصادی قابل توجهی در چین داشته باشد. او همچنین تأکید کرد که لندن قصد ندارد بین واشنگتن و پکن یکی را انتخاب کند و روابط نزدیک با آمریکا همچنان اولویت است. باین اختلاف دیدگاه‌ها نشان‌دهنده چالش بزرگی است که بسیاری از متحدان غربی با آن روبرو هستند: چگونه می‌توان همزمان از فرصت‌های اقتصادی چین بهره برد و روابط سیاسی و امنیتی با آمریکا را حفظ کرد، در حالی که واشنگتن به دلیل سیاست‌های ناپایدار و تهدیدهای تعرفه‌ای نگرانی‌هایی ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیویورک‌تایمز: آمریکا می‌گوید چارچوب گرینلند «تعهدات ناتو» را تأیید می‌کند

امروز ۲۹ ژانویه ۲۰۲۶، فرستادهٔ آمریکا «لندری» گفته است چارچوبی که دربارهٔ گرینلند مطرح شده، هنوز نهایی نشده و گفت‌وگوها درباره جزئیات آن ادامه دارد. همچنین طبق گزارشی که نیویورک‌تایمز به آن اشاره کرده، این چارچوب از نگاه طرف آمریکایی می‌تواند به‌گونه‌ای تنظیم شود که با تعهدات اعضای ناتو هم‌راستا باشد. گرینلند به دلیل جایگاه جغرافیایی‌اش در شمال اقیانوس اطلس و نزدیکی به مسیرهای حساس قطبی، در سال‌های اخیر بیشتر وارد بحث‌های امنیتی و ژئوپولیتیکی شده است؛ به همین دلیل، هر «چارچوب همکاری» درباره این منطقه معمولاً فقط اقتصادی یا اداری نیست و پای امنیت، همکاری‌های دفاعی و هماهنگی‌های بین‌المللی را هم وسط می‌کشد. در همین چارچوب، تأکید بر «تعهدات ناتو» معمولاً یک پیام روشن دارد: هر ترتیبی که میان آمریکا و شرکا/متحدانش درباره گرینلند شکل بگیرد، قرار است با ساختارهای رسمی همکاری امنیتی در غرب—به‌خصوص ناتو—تناقض نداشته باشد و از خطوط کلی آن عبور نکند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تلاش چین و بریتانیا برای تثبیت روابط پس از سال‌ها تنش

رئیس‌جمهور چین، شی جین‌پینگ و نخست‌وزیر بریتانیا، استارمر، در پکن دیداری داشتند که نشانه‌ای از تلاش برای تثبیت روابط دوجانبه پس از سال‌ها تنش بود. استارمر در این دیدار گفت بریتانیا به دنبال رابطه‌ای «پیچیده‌تر» و تعامل بیشتر با چین به عنوان بازیگری مهم در عرصه جهانی است. او تأکید کرد که این سفر نشان‌دهنده تعهد بریتانیا به رویکردی بازتر و همکاری عملی با شرکای بین‌المللی است. شی جین‌پینگ نیز لحنی آشتی‌جویانه داشت و اعلام کرد که چین آماده توسعه شراکت استراتژیک بلندمدت و پایدار با بریتانیا است. او به «پیچ و خم»‌های اخیر در روابط اشاره کرد که به نفع هیچ‌کدام از دو کشور نبوده و بر ضرورت افزایش گفت‌وگوها تأکید کرد. شی همچنین به نقش تاریخی دولت‌های حزب کارگر بریتانیا در توسعه روابط اشاره کرد و خواستار عبور از اختلافات با احترام و دیدگاهی استراتژیک شد. هرچند فضای دیدار گرم و مثبت بود، تحلیل‌گران هشدار دادند که این دیدار بیشتر نشانه‌ای از تثبیت روابط است تا یک تحول بزرگ. مسائل قدیمی مانند عدم تعادل تجاری، نگرانی‌های امنیتی و اختلافات ژئوپلیتیکی همچنان باقی است. برای بازارها و سیاست‌گذاران، این دیدار نویدبخش تغییر تدریجی به سمت همکاری و تعامل به جای تقابل است، اما تحقق این هدف به اقدامات عملی آینده بستگی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئیس بانک انگلستان: ثبات مالی پایه رشد اقتصادی است

در یک نگاه اصلاحات پس از بحران مالی جهانی بانک‌ها را قوی‌تر کرده اما ریسک‌ها به سمت بخش‌های مالی غیر بانکی و فناوری در حال انتقال است. مقررات در بریتانیا در حال تعدیل برای حمایت از رشد اقتصادی بدون به خطر انداختن ثبات مالی هستند. رشد بخش‌های مالی غیر بانکی، فناوری‌های نوین مثل هوش مصنوعی و تهدیدات سایبری ریسک‌های جدیدی ایجاد کرده‌اند که باید با هوشیاری مدیریت شوند. اندرو بیلی، رئیس بانک مرکزی انگلستان، درباره ریسک‌های مالی در حال تحول هشدار داده و تاکید کرده که نباید به وضعیت فعلی اکتفا کرد. او گفته است که اصلاحات پس از بحران مالی جهانی، بانک‌ها را قوی‌تر کرده‌اند اما ریسک‌ها به سمت بخش‌های غیر بانکی و بازارهای مالی مبتنی بر فناوری در حال انتقال است. بیلی اشاره کرده که بحران‌های گذشته نشان داده‌اند سیستم‌های مالی که در شرایط آرام مقاوم به نظر می‌رسند، در برابر شوک‌های بزرگ جهانی آسیب‌پذیرند. او تاکید کرده که اصلاحات پس از بحران مالی جهانی، از جمله افزایش استانداردهای سرمایه و نقدینگی و ایجاد مقررات ساختاری مانند «رینگ‌فنسینگ» در بریتانیا، باعث شده بانک‌ها امروز بهتر بتوانند شوک‌ها را تحمل کنند. با وجود این پیشرفت‌ها، بیلی هشدار داده که نباید تصور کرد چارچوب نظارتی کامل و بی‌نقص است. در بریتانیا، مقررات در حال تعدیل هستند تا رشد اقتصادی را حمایت کنند بدون اینکه ثبات مالی به خطر بیفتد. او همچنین به رشد سریع بخش‌های مالی غیر بانکی مانند اعتبارات خصوصی اشاره کرده که هنوز شفافیت کافی ندارند و می‌توانند ریسک‌های جدیدی ایجاد کنند. علاوه بر این، فناوری‌های نوین مانند هوش مصنوعی ممکن است رفتارهای هم‌راستا و نوسانات بازار را افزایش دهند و تهدیدات سایبری نیز اهمیت بیشتری یافته‌اند. بیلی در نهایت تاکید کرده که ثبات مالی پایه‌ای ضروری برای رشد اقتصادی پایدار است و باید با هوشیاری و سیاست‌های دقیق حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

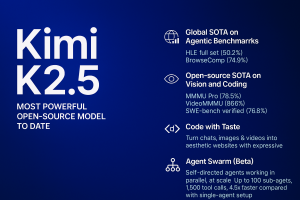
چین با KIMI K2.5 وارد رقابت جهانی هوش مصنوعی شد

پروژه بلندپروازانه هوش مصنوعی چین با انتشار مدل KIMI K2.5 وارد مرحله‌ای جدید شد؛ مدلی که اکنون به‌عنوان قوی‌ترین مدل متن‌باز جهان شناخته می‌شود.  رکوردهای جهانی در بنچ‌مارک‌های عامل‌محور: HLE کامل: ۵۰.۲٪ BrowseComp: ۷۴.۹٪ در بینایی و کدنویسی: MMMU Pro: ۷۸.۵٪ VideoMMMU: ۸۶.۶٪ SWE-bench Verified: ۷۶.۸٪  طراحی وب با چت و تصویر ویژگی Code with Taste به کاربران اجازه می‌دهد چت‌ها، تصاویر و ویدیوها را به وب‌سایت‌های زیبا با حرکت‌های بصری تبدیل کنند — بدون نیاز به کدنویسی دستی.  عامل‌های موازی در مقیاس بالا نسخه آزمایشی Agent Swarm امکان اجرای موازی تا ۱۰۰ زیرعامل و ۱۵۰۰ فراخوان ابزار را فراهم می‌کند؛ با سرعتی ۴.۵ برابر بیشتر نسبت به ساختارهای سنتی تک‌عاملی. این مدل نه‌تنها در عملکرد فنی رکورد زده، بلکه در تجربه کاربری و کاربردهای خلاقانه نیز مرزهای جدیدی را تعریف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران حافظه جهانی؛ اپل مجبور به پذیرش افزایش ۱۰۰٪ قیمت شد

گزارش‌های جدید نشان می‌دهد بحران عرضه حافظه در سال ۲۰۲۶ به نقطه‌ای رسیده که حتی اپل — شرکتی که همیشه قیمت‌ها را دیکته می‌کرد — اکنون مجبور شده قیمت‌های دو برابر شده LPDDR را بپذیرد.  افزایش شدید قیمت حافظه سامسونگ و SK Hynix قیمت LPDDR را برای قراردادهای Q1 2026 ۸۰ تا ۱۰۰٪ افزایش داده‌اند و اپل چاره‌ای جز پذیرش نداشته است. قیمت LPDDR5X نیز احتمالاً در نیمه دوم سال و پیش از عرضه آیفون ۱۸ دوباره افزایش می‌یابد.  چرا این اتفاق افتاده؟ بحران عرضه جهانی حافظه رشد انفجاری تقاضا برای تراشه‌های هوش مصنوعی جهش ۴۰٪ قیمت LPDDR در Q4 افزایش ۸۰٪ قیمت DRAM و ۷۰٪ قیمت SSD در Q1 2026  فشار روی بازار CPU اینتل و AMD نیز به‌دلیل عقب‌ماندگی ۲۴ هفته‌ای در تحویل، افزایش قیمت CPUهای سرور تا ۱۵٪ را بررسی می‌کنند. OpenAI، AWS و گوگل سفارش‌های عظیم CPU ثبت کرده‌اند اما نتوانسته‌اند حجم موردنظر را دریافت کنند. سهام اینتل نیز ۲۰٪ سقوط کرده است.  جمع‌بندی بازار نیمه‌هادی در ۲۰۲۶ وارد مرحله‌ای از کمبود شدید، افزایش قیمت و رقابت برای ظرفیت تولید شده است؛ وضعیتی که حتی غول‌هایی مثل اپل، اینتل و گوگل را هم تحت فشار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به اوج تاریخی خود رسید: قیمت 110.46 دلار در هر اونس!

به گزارش UTOTIMES، قیمت نقره به تازگی به رکورد جدیدی دست یافته و به 110.46 دلار در هر اونس رسیده است. این افزایش قابل توجه، که بیش از 7 درصد بوده، نشان‌دهنده تقاضای بالا و نگرانی‌های اقتصادی در بازارهای جهانی است. دلایل رشد قیمت نقره به چند عامل کلیدی بستگی دارد. یکی از مهم‌ترین این عوامل، نوسانات بازارهای مالی و افزایش تقاضا برای دارایی‌های امن در شرایط عدم قطعیت اقتصادی است. همچنین، کاربردهای روزافزون نقره در فناوری‌های نوین، به ویژه در حوزه هوش مصنوعی و پنل‌های خورشیدی، به شدت بر تقاضای این فلز ارزشمند افزوده است. نقره به عنوان یک ماده حیاتی در تولید تجهیزات الکترونیکی و انرژی‌های تجدیدپذیر شناخته می‌شود، که این موضوع خود به افزایش ارزش آن کمک کرده است. تحولات ژئوپولیتیکی نیز نقش مهمی در افزایش قیمت نقره ایفا کرده‌اند. سرمایه‌گذاران اکنون به دقت وضعیت بازار را زیر نظر دارند تا ببینند آیا این روند صعودی ادامه خواهد داشت یا خیر. با توجه به این تحولات و پیش‌بینی‌ها، نقره همچنان یکی از گزینه‌های جذاب برای سرمایه‌گذاران محسوب می‌شود. آیا شما نیز به سرمایه‌گذاری در نقره فکر می‌کنید؟ نظرات خود را با ما به اشتراک بگذارید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحقیقات رسمی اتحادیه اروپا در مورد xAI ایلان ماسک آغاز شد

اتحادیه اروپا یک تحقیق رسمی درباره xAI ایلان ماسک به خاطر «دیپ‌فیک‌های گراک» آغاز کرده است. UTOTIMES: در حالی که غول‌های فناوری ایالات متحده هر ساله تریلیون‌ها دلار به ارزش بازار خود اضافه می‌کنند، اتحادیه اروپا در حال «تحقیق درباره دیپ‌فیک‌ها» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر