TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازگشت مشتریان به فروشگاه‌ها؛ چه چیزی در اقتصاد بریتانیا تغییر کرده؟

در یک نگاه فروش خرده‌فروشی بریتانیا در ژانویه ۲۰۲۶ قوی‌ترین رشد از اوت را ثبت کرد. مواد غذایی و خرید حضوری محرک اصلی افزایش فروش بودند. اعتماد مصرف‌کننده پس از بودجه پاییز نشانه‌هایی از تثبیت نشان می‌دهد. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، فروش خرده‌فروشی بریتانیا در ژانویه جهش قابل‌توجهی داشت و قوی‌ترین رشد از ماه اوت را ثبت کرد؛ نشانه‌ای که می‌تواند امیدها برای شروع قدرتمند اقتصاد در سال ۲۰۲۶ را تقویت کند. داده‌های کنسرسیوم خرده‌فروشی بریتانیا نشان می‌دهد فروش کل ۲.۷ درصد افزایش یافته و فروش هم‌مقایسه‌ای نیز بهترین عملکرد چند ماه اخیر را داشته است. مواد غذایی نقش اصلی را در این رشد ایفا کردند و هم‌زمان، فروش حضوری نیز سریع‌ترین رشد شش‌ماهه را ثبت کرد؛ موضوعی که نشان می‌دهد رفت‌وآمد مشتریان به فروشگاه‌ها در حال بازگشت است. تحلیلگران می‌گویند این روند می‌تواند نشانه‌ای از کاهش فشار بودجه‌ای خانوارها و بهبود اعتماد مصرف‌کننده باشد. این داده‌ها در ادامه نشانه‌های مثبتی است که از پایان سال گذشته مشاهده شد؛ جایی که فروش دسامبر نیز بهتر از انتظار بود. با این حال، کارشناسان هشدار می‌دهند که مسیر پیش‌رو همچنان به تورم، رشد دستمزدها و انتظارات نرخ بهره وابسته است و فشار هزینه‌های زندگی می‌تواند تقاضای اختیاری را محدود کند. در مجموع، جهش ژانویه یک سیگنال امیدوارکننده برای بخش خرده‌فروشی است، اما پایداری آن نیازمند کاهش بیشتر تورم و بهبود درآمد واقعی در طول سال خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار مان از بانک انگلستان: تعرفه‌های آمریکا تورم بریتانیا را بالا می‌برد

در یک نگاه مان، عضو بانک انگلستان: تعرفه‌های آمریکا باعث افزایش قیمت صادرات چین به بریتانیا شده است. بانک انگلستان اکنون تورم وارداتی بالاتر را در پیش‌بینی‌های خود لحاظ می‌کند. این روند می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، کاترین مان، عضو کمیته سیاست‌گذاری بانک انگلستان، هشدار داده که تعرفه‌های تجاری آمریکا علیه چین در حال افزایش تورم وارداتی بریتانیاست. او می‌گوید صادرکنندگان چینی برای جبران هزینه‌های ناشی از تعرفه‌های آمریکا، قیمت کالاهای ارسالی به بازارهایی مانند بریتانیا را افزایش داده‌اند؛ موضوعی که برخلاف انتظار اولیه درباره اثر ضدتورمی انحراف تجاری است. مان توضیح داد که چین قیمت صادرات به آمریکا را کاهش داده اما قیمت‌ها به سایر کشورها— مثل بریتانیا—را بالا برده است. این تغییر رفتار قیمت‌گذاری باعث شده بانک انگلستان در پیش‌بینی‌های جدید خود، تورم وارداتی بالاتر را لحاظ کند. “ اظهارات مان کمی متمایل به سیاست‌های پولی انقباضی بود و نشان می‌دهد ریسک تورم وارداتی همچنان فعال است و تنش‌های تجاری جهانی می‌تواند سرعت کاهش نرخ‌های بهره در بریتانیا را کند کند. یوتوتایمز تحلیلگران می‌گویند این روند نشان می‌دهد زنجیره تأمین جهانی در برابر سیاست‌های حمایتی آمریکا بیشتر از طریق قیمت‌گذاری واکنش نشان می‌دهد تا تغییر مسیر تجارت. از سوی دیگر، بریتانیا برخلاف اروپا انحراف تجاری قابل‌توجهی نداشته و بنابراین نتوانسته از واردات ارزان‌تر بهره‌مند شود. این اظهارات بار دیگر نشان می‌دهد تنش‌های تجاری جهانی چگونه چشم‌انداز تورمی بانک‌های مرکزی را پیچیده‌تر کرده و می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: جهان در حال پذیرش این ایده است که تعرفه‌ها کم‌خطرتر (ملایم‌تر) از آن چیزی هستند که تصور می‌شد

هوش مصنوعی بر اقتصاد تأثیر می‌گذارد، اما اندازه‌گیری آن دشوار است. من هنوز معتقدم که بار اصلی تعرفه‌ها بر دوش صادرکنندگان خواهد افتاد. تعرفه‌ها عامل اصلی تورم نیستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

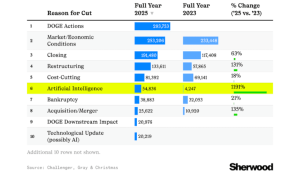
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

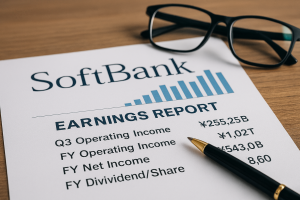
گزارش مالی سافت‌بانک؛ بررسی جزئیات درآمد، سود و سود نقدی

در یک نگاه درآمد عملیاتی سه‌ماهه سوم سافت‌بانک بالاتر از انتظار بازار بود درآمد عملیاتی سال مالی به ۱.۰۲ تریلیون ین رسید سود نقدی هر سهم کمتر از انتظار و برابر با ۸.۶۰ ین اعلام شد سافت‌بانک امروز ۹ فوریه ۲۰۲۶، گزارش مالی سالانه و سه‌ماهه سوم خود را منتشر کرد؛ گزارشی که نشان می‌دهد این غول مخابراتی ژاپن توانسته عملکردی بهتر از انتظارات بازار ثبت کند. با وجود فشارهای رقابتی و هزینه‌های بالای توسعه شبکه، درآمد عملیاتی شرکت در هر دو بازه زمانی از پیش‌بینی‌ها فراتر رفته است. این نتایج نشان می‌دهد سافت‌بانک همچنان یکی از بازیگران قدرتمند بازار مخابرات ژاپن باقی مانده است. در سه‌ماهه سوم، درآمد عملیاتی شرکت به ۲۵۵.۲۵ میلیارد ین رسید که کمی بالاتر از برآورد تحلیلگران بود. در سطح سالانه نیز سافت‌بانک ۱.۰۲ تریلیون ین درآمد عملیاتی ثبت کرد؛ رقمی که از پیش‌بینی ۱ تریلیون ینی فراتر رفت. سود خالص سال مالی نیز با ۵۴۳ میلیارد ین اندکی بالاتر از انتظار بازار بود. با این حال، سود نقدی هر سهم کمی پایین‌تر از برآوردها اعلام شد و به ۸.۶۰ ین رسید. این موضوع می‌تواند در کوتاه‌مدت بر احساسات سهامداران اثر بگذارد، اما عملکرد کلی شرکت همچنان نشان‌دهنده ثبات و رشد تدریجی است. در یوتوتایمز، این گزارش را نشانه‌ای از توانایی سافت‌بانک در مدیریت هزینه‌ها و حفظ سودآوری در شرایط رقابتی می‌دانیم؛ موضوعی که می‌تواند در ادامه سال نیز نقش مهمی در روند سهام این شرکت داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

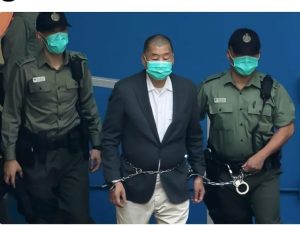
حکم ۲۰ ساله جیمی لای؛ جرقه تنش تازه میان چین و غرب

در یک نگاه جیمی لای، فعال رسانه‌ای هنگ‌کنگی، به ۲۰ سال زندان محکوم شد آمریکا، بریتانیا و اتحادیه اروپا این حکم را محکوم کرده‌اند پرونده لای می‌تواند گفت‌وگوهای ترامپ–شی را پیچیده‌تر کند محکومیت ۲۰ ساله جیمی لای، فعال رسانه‌ای و منتقد سرشناس پکن، موج تازه‌ای از تنش میان چین و غرب ایجاد کرده است؛ تنشی که می‌تواند مسیر گفت‌وگوهای آمریکا و چین را تغییر دهد و دوباره موضوع حقوق بشر و آینده هنگ‌کنگ را به صدر اخبار جهانی بازگرداند. این پرونده اکنون به یک چالش دیپلماتیک تبدیل شده و احتمال دارد در مذاکرات سطح بالا میان واشنگتن و پکن به یک مانع جدی بدل شود. دادگاه هنگ‌کنگ حکم سنگینی برای لای صادر کرده؛ فردی که سال‌ها به‌عنوان یکی از صریح‌ترین منتقدان حزب کمونیست چین شناخته می‌شد. آمریکا، بریتانیا و اتحادیه اروپا این حکم را محکوم کرده‌اند و آن را نشانه‌ای از محدود شدن آزادی‌های مدنی در هنگ‌کنگ می‌دانند. در مقابل، پکن تأکید دارد که این پرونده «کاملاً داخلی» است و هیچ کشوری حق دخالت ندارد. در آمریکا، این موضوع درست پیش از گفت‌وگوهای احتمالی ترامپ و شی جین‌پینگ مطرح شده و می‌تواند فضای مذاکرات را متشنج کند. ترامپ گفته موضوع لای را شخصاً با شی مطرح کرده و قصد دارد دوباره آن را در دستور کار قرار دهد. در بریتانیا نیز فشارها افزایش یافته؛ زیرا لای شهروند بریتانیاست و خانواده او از دولت خواسته‌اند برای آزادی‌اش اقدام جدی‌تری انجام دهد. اتحادیه اروپا نیز با لحنی تندتر از گذشته، این حکم را نشانه‌ای از تضعیف استقلال قضایی در هنگ‌کنگ توصیف کرده است. اگر این پرونده به سطح دیپلماسی عالی برسد، ممکن است بر مذاکرات تجاری، محدودیت‌های فناوری و روابط اقتصادی چین با غرب سایه بیندازد و شکاف ژئوپلیتیک موجود را عمیق‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انقلاب در وال‌استریت؛ گلدمن ساکس حسابداری را به AI سپرد

شبکه CNBC گزارش داد که غول بانکداری وال‌استریت، گلدمن ساکس، همکاری جدیدی را با شرکت هوش مصنوعی آنتروپیک (Anthropic) آغاز کرده است. بر اساس این گزارش، گلدمن ساکس قصد دارد از مدل هوش مصنوعی قدرتمند Claude برای خودکارسازی وظایف در بخش‌های حسابداری و تطبیق مقررات استفاده کند. این اقدام نشان‌دهنده نفوذ عمیق‌تر هوش مصنوعی در حساس‌ترین بخش‌های صنعت مالی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا این بار دلار نقش پناهگاه امن را بازی نکرد؟

در یک نگاه داده‌های ضعیف اشتغال آمریکا، انتظارات نرخ بهره فدرال رزرو را عقب راند. دلار در فضای احتیاطی بازار، از ایفای نقش پناهگاه امن بازماند. بانک مرکزی اروپا مانعی برای ادامه تقویت یورو ایجاد نکرد. پوند انگلیس زیر فشار سیاست داخلی و احتمال کاهش نرخ بهره قرار گرفت. در ۶ فوریه ۲۰۲۶، بازار فارکس تحت تأثیر داده‌های ضعیف بازار کار آمریکا وارد فاز تازه‌ای از بازنگری انتظارات شدند. همان‌طور که یوتوتایمز گزارش می‌دهد، کاهش احتمال ادامه سیاست انقباضی فدرال رزرو باعث شده دلار نتواند نقش سنتی خود به‌عنوان دارایی امن را ایفا کند؛ موضوعی که هم‌زمان به تقویت یورو و افزایش فشار بر پوند انگلیس انجامیده است.  دلار آمریکا | آرامش موقت بازارها، اما بدون پشتوانه قوی در معاملات روز پنج‌شنبه ۵ فوریه، نشانه‌هایی از آرامش نسبی به بازارهای مالی بازگشت؛ فلزات گران‌بها اندکی افزایش یافتند، بازار سهام از کف‌های اخیر فاصله گرفت و بیت‌کوین نیز با ورود خریداران همراه شد. با این حال، این آرامش بیش از آنکه بازتابی از قدرت داده‌های اقتصادی آمریکا باشد، نتیجه تعدیل انتظارات بازار نسبت به مسیر آتی سیاست پولی فدرال رزرو است.  چرا دلار نتوانست تقویت شود؟ افت حدود ۱۲ نقطه پایه‌ای نرخ OIS دلار برای افق یک‌ساله نزدیک شدن نرخ سیاستی فدرال رزرو به پایین محدوده برآوردی نرخ خنثی تضاد آشکار داده‌های ضعیف بازار کار با گزارش «کتاب بژ» فدرال رزرو  نکته کلیدی بازار: تمرکز سرمایه‌گذاران اکنون بر گزارش اشتغال غیرکشاورزی آمریکا (NFP) در هفته آینده است؛ گزارشی که می‌تواند جهت کوتاه‌مدت دلار را مشخص کند. سهام فناوری | نقطه شکننده اعتماد سرمایه‌گذاران بازار سهام آمریکا، به‌ویژه در بخش فناوری، همچنان در وضعیت حساسی قرار دارد. نسبت‌های قیمت به سود تعدیل‌شده شاخص S&P 500 در سطوح تاریخی بالا باقی مانده و بخش بزرگی از سرمایه‌گذاران نهادی، کاملاً در بازار حضور دارند.  نگاه‌ها به کجاست؟ سهام انویدیا به‌عنوان نماد اصلی رالی هوش مصنوعی محدوده حمایتی حساس ۱۶۴ تا ۱۶۹ دلار احتمال تشدید نوسانات در صورت شکست این سطح تکنیکال “ «هم‌زمانی ریسک‌های موجود در بازار سهام فناوری با عدم تقویت دلار، بیانگر احتیاط بالای سرمایه‌گذاران در فضای فعلی بازار است.» یوتوتایمز یورو | حمایت ضمنی ECB از ادامه روند صعودی بانک مرکزی اروپا در تازه‌ترین موضع‌گیری خود تأکید کرده که تقویت یورو، تهدیدی فوری برای سیاست پولی محسوب نمی‌شود. کریستین لاگارد، رئيس بانک مرکزی اروپا اعلام کرده اثر افزایش نرخ ارز از مدت‌ها پیش در سناریوی پایه بانک مرکزی اروپا (ECB) لحاظ شده است.  پیام این موضع برای بازار تثبیت EURUSD بالای سطح ۱.۱۸ حفظ حمایت کلیدی ۱.۱۷۷۰ افزایش احتمال فروش دلار در فیکس‌های بزرگ ارزی داده‌های اقتصادی اخیر آلمان—از جمله افت تولید صنعتی و بهبود تراز تجاری—تصویر روشنی ارائه نمی‌دهند، اما فعلاً مانع ادامه حمایت از یورو نشده‌اند.  پوند انگلیس | فشار هم‌زمان سیاست و نرخ بهره بانک مرکزی انگلیس با رأی نزدیک ۵ به ۴ برای حفظ نرخ بهره، بازارها را غافلگیر کرد. این موضع داویش‌تر از انتظار، احتمال کاهش نرخ بهره در ماه مارس را افزایش داده است.  چرا پوند در موقعیت ضعف است؟ تردید بازار در قیمت‌گذاری دو مرحله کاهش نرخ بهره در سال ۲۰۲۶ ریسک‌های سیاسی پیرامون دولت استارمر افزایش بازده اوراق ۳۰ساله، برخلاف پیام سیاست‌گذار پولی چشم‌انداز کوتاه‌مدت نشان می‌دهد جفت‌ارز EURGBP می‌تواند به سمت محدوده ۰.۸۸ متمایل شود. جمع‌بندی | ارزیابی یوتوتایمز از بازار فارکس در مجموع، تحولات ۶ فوریه ۲۰۲۶ نشان می‌دهد بازار فارکس وارد مرحله‌ای از احتیاط و بازتعریف انتظارات شده است. دلار آمریکا با وجود آرامش نسبی بازارها، همچنان از حمایت بنیادی کافی برخوردار نیست؛ در مقابل، یورو با پشتوانه موضع ECB مسیر باثبات‌تری دارد و پوند زیر فشار هم‌زمان سیاست و اقتصاد داخلی قرار گرفته است. به باور یوتوتایمز، گزارش اشتغال آمریکا در هفته آینده می‌تواند به‌عنوان نقطه عطف کوتاه‌مدت عمل کند؛ جایی که مسیر دلار، دارایی‌های ریسکی و حتی انتظارات سیاست پولی بار دیگر تنظیم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رونمایی از غول جدید Anthropic؛ پایان دوران تحلیلگران مالی؟

در یک نگاه شرکت Anthropic نسخه جدید مدل هوش مصنوعی Opus 4.6 را با تمرکز بر تحلیل مالی و کدنویسی منتشر کرد. سهام شرکت‌های نرم‌افزاری و اطلاعات مالی (مانند Thomson-Reuters) در واکنش به این خبر سقوط کردند. قابلیت‌های جدید این مدل، تهدیدی جدی برای قدرت قیمت‌گذاری شرکت‌های نرم‌افزاری سنتی محسوب می‌شود. مقایسه جالب جنسن هوانگ (مدیر انویدیا) درباره نرم‌افزار و «چکش» با انتقاد تحلیلگران روبرو شد. ضربه کاری Anthropic به قلب نرم‌افزارها در زمان نگارش این گزارش، سهام شرکت‌های نرم‌افزاری بار دیگر تحت فشار فروش قرار گرفتند. دلیل این ریزش، رونمایی شرکت Anthropic از نسخه جدید مدل هوش مصنوعی خود، یعنی Opus 4.6 است. تحلیلگران معتقدند که این شرکت در ماه جاری روی دور افتاده است. پلاگین‌های جدید آن‌ها پتانسیل ایجاد اختلال اساسی در بازار نرم‌افزار را دارند. اولین قابلیت برجسته نسخه جدید، توانایی خیره‌کننده آن در «تحلیل‌های مالی» است. در واکنش به این خبر، سهام غول اطلاعات مالی، Thomson-Reuters، که در شش ماه گذشته وضعیت خوبی نداشت، امروز ۷ درصد دیگر سقوط کرد و به کف قیمتی جدیدی رسید. کدنویسی هوشمند؛ کابوس برنامه‌نویسان؟ در یوتوتایمز با بررسی ویژگی‌های Opus 4.6، متوجه تمرکز ویژه آن بر کدنویسی می‌شویم. این مدل اکنون برنامه‌ریزی دقیق‌تری دارد، در کدهای حجیم بهتر عمل می‌کند و مهارت بالایی در دیباگ کردن خطاهای خود دارد. همین پارادایم است که بازار را ترسانده؛ سرمایه‌گذاران آینده‌ای را می‌بینند که در آن نرم‌افزارهای گران‌قیمت، قدرت قیمت‌گذاری خود را از دست می‌دهند. “ «جنسن هوانگ می‌گوید نرم‌افزار مثل چکش است و بهتر است آن را بخرید تا بسازید. اما اگر اجاره ماهانه یک چکش ۸۰ دلار باشد (مثل مدل اشتراکی نرم‌افزارها)، قطعاً ترجیح می‌دهم خودم یکی بسازم!» مرتضی عظیمی آینده تحلیلگری با AI اگر تا کنون از مدل‌های زبانی بزرگ (LLM) برای تحلیل سهام استفاده نکرده‌اید، قابلیت‌های جدید شما را شگفت‌زده خواهد کرد. اگرچه چک کردن مجدد (Double check) همیشه ضروری است، اما سرعت و عمق تحلیلی که این ابزارها ارائه می‌دهند، در حال تغییر قواعد بازی در وال‌استریت است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: برای حفظ پایگاه دیه‌گو گارسیا اقدام نظامی می‌کنیم

دونالد ترامپ در پیامی صریح در شبکه اجتماعی «تروث سوشال»، جزئیات گفتگوی خود با استارمر، نخست‌وزیر بریتانیا، درباره جزیره دیه‌گو گارسیا را فاش کرد. ترامپ با اشاره به اهمیت حیاتی این پایگاه نظامی در اقیانوس هند برای امنیت ملی آمریکا، هشدار داد که اگر توافق فعلی بریتانیا به خطر بیفتد یا تهدیدی متوجه نیروهای آمریکایی شود، حق اقدام نظامی برای ایمن‌سازی و تقویت حضور آمریکا در این جزیره را برای خود محفوظ می‌داند. وی تاکید کرد: «اجازه نخواهم داد حضور ما در چنین پایگاه مهمی توسط ادعاهای جعلی یا مهملات زیست‌محیطی تضعیف شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی: روند مهار تورم جلوتر از برنامه پیش می‌رود و چشم‌انداز اقتصاد امیدوارکننده است

رئیس بانک مرکزی انگلیس تأکید کرد که با وجود تداوم برخی ریسک‌ها در حوزه تورم و تقاضای نیروی کار، مسیر کلی اقتصاد مثبت ارزیابی می‌شود. به گفته بیلی، حفظ تورم در سطح هدف‌گذاری‌شده ۲ درصدی همچنان اولویت اصلی سیاست‌گذاری پولی است. تحولات اخیر، اطمینان بیشتری نسبت به بازگشت تورم به سطح هدف در آینده نزدیک ایجاد کرده‌اند. روند کاهش تورم  مطابق برنامه و حتی زودتر از برآوردهای قبلی در حال تحقق است. پیام اصلی سخنان امروز، حاکی از اخبار مثبت برای اقتصاد بریتانیا بود. بیلی تأکید کرد که ریسک‌های صعودی تورم در ماه‌های اخیر به‌طور محسوسی کاهش یافته است. به گفته رئیس بانک مرکزی انگلیس، برای تثبیت پایدار تورم، لازم است تورم بخش خدمات و رشد دستمزدها بیش از این کاهش یابد. رئیس بانک مرکزی انگلیس هشدار داد که مصرف خانوارها ممکن است با سرعتی کمتر از برآوردهای فعلی رشد کند. به گفته بیلی، فعالان اقتصادی انتظار دارند رشد اقتصادی در طول سال جاری در سطحی محدود و ضعیف باقی بماند. داده‌های رسمی نشان می‌دهد نرخ تعدیل نیرو و اخراج کارکنان با افزایش جزئی مواجه شده است. بانک مرکزی انگلیس پیش‌بینی می‌کند رشد دستمزدها تا پایان سال به حدود ۳.۲ درصد برسد. رئیس بانک مرکزی انگلیس اعلام کرد که همچنان ظرفیت محدودی برای کاهش بیشتر سخت‌گیری‌های پولی وجود دارد. به گفته بیلی، اقتصاد در حال حاضر با شوک‌های شدید و جدید پولی مواجه نیست، اما تأخیر بیش از حد در تعدیل سیاست‌ها می‌تواند به افت شدیدتر فعالیت اقتصادی منجر شود. بیلی هشدار داد که کاهش زودهنگام یا بیش از اندازه نرخ بهره، می‌تواند باعث تداوم فشارهای تورمی شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

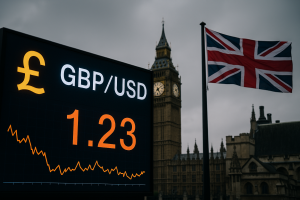
واکنش جفت ارز GBPUSD به تصمیمات بانک مرکزی انگلستان در تاریخ ۱۶ بهمن ۱۴۰۴

واکنش اولیه جفت ارز GBPUSD به جلسه تصمیم‌گیری نرخ بهره انگلستان در تاریخ ۵ فوریه ۲۰۲۶، بانک مرکزی انگستان در این جلسه متمایل به سیاست پولی داویش (انبساطی) عمل کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم بانک مرکزی انگلستان درباره نرخ بهره: تغییر نکردن مطابق انتظار

نرخ بهره قبلی: 3.75٪ انتظارات بازار: 3.75٪ رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 7 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 2 رأی) “ «در این جلسه رای گیری اعضای بانک مرکزی انگلستان برای بازار مهم بود و رای گیری برخلاف انتظارات داویش‌تر بود.» یوتوتایمز رای‌گیری درباره نرخ بهره ۵ به ۴ بود در مقابل انتظار ۷ به ۲ بریدن، دینگرا، رمزدن و تیلور به کاهش ۲۵ نقطه پایه‌ای نرخ بهره رای دادند. نکات مهم بیانیه بانک مرکزی انگلستان همه‌چیز خوب پیش می‌رود و احتمال دارد امسال نرخ بهره بانک مرکزی باز هم کاهش یابد. اما این به معنای انتظار برای کاهش نرخ بهره در جلسه خاصی نیست. بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد. تصمیم‌گیری درباره تسهیل بیشتر سیاست‌های پولی کمی پیچیده‌تر خواهد شد. میزان و زمان‌بندی کاهش بیشتر سیاست پولی بستگی به تغییرات چشم‌انداز تورم دارد. از همون اول، چند تغییر در بیانیه وجود داره که باید بهش توجه کرد. در دسامبر، بانک مرکزی انگلستان گفته بود: «بر اساس شواهد فعلی، نرخ بهره احتمالاً به صورت تدریجی کاهش خواهد یافت.» اما این بار، کمی این جمله رو تغییر دادن و گفتن: «بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد.» به نظر تحلیلگر یوتو تایمز، رای‌گیری  بانک مرکزی انگلستان در جهت داویش (انبساط) بود و بیانیه هم متمایل به گرایش داویش است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار فارکس وارد فاز اصلاح شد؛ دلار حمایت می‌شود، اما تا کجا؟

در یک نگاه اصلاح ارزهای پروسیکلیک همزمان با افت سهام فناوری آمریکا نوسانات نقره، عاملی حمایتی اما محدود برای دلار تمرکز بازار بر نشست‌های ECB، بانک انگلستان و داده‌های اشتغال آمریکا تشدید ریسک‌های سیاسی در بریتانیا و فشار بالقوه بر پوند بازار فارکس جهانی در حالی معاملات امروز ۵ فوریه ۲۰۲۶ را آغاز کرده که نیروهای اصلاحی به‌تدریج در حال اثرگذاری هستند؛ از افت سهام فناوری آمریکا گرفته تا نوسانات شدید در بازار فلزات. در این میان، آرامش بازار نرخ بهره باعث شده معاملات «کری ترید» همچنان پابرجا بمانند، اما جهت حرکت ارزها بیش از هر چیز به تحولات سهام، سیاست پولی و داده‌های بازار کار گره خورده است. در هفته جاری، یکی از قوی‌ترین روندهای ابتدای سال در بازار فارکس—یعنی حمایت گسترده از ارزهای پروسیکلیک (ارزهای هم‌جهت با ریسک‌پذیری بازار) در میان ارزهای G10 و بازارهای نوظهور—وارد مرحله اصلاح شده است. ✔️  بیشتر بخوانید: تحلیل بارکلیز از چشم‌انداز دلار: ریسک پرمیوم رو به افزایش است بازگشت‌های قابل‌توجه در جفت‌ارزهایی مانند USDZAR و USXMXN، نه از مسیر نرخ بهره، بلکه بیشتر به دلیل موقعیت‌های معاملاتی شلوغ و تغییر فضای بازار سهام آمریکا شکل گرفته‌اند. در مرکز توجه، عملکرد ضعیف سهام فناوری آمریکا قرار دارد؛ جایی که معرفی یک ابزار هوش مصنوعی جدید از سوی شرکت Anthropic، شرکت‌های نرم‌افزاری سنتی را به چالش کشیده و باعث افزایش حساسیت سرمایه‌گذاران شده است. هرچند هنوز مشخص نیست این اصلاح تا چه اندازه ادامه‌دار خواهد بود، اما ترکیب سرمایه‌گذاری سنگین و اخبار منفی بالقوه، بازار را آسیب‌پذیر کرده است. “ «بازار فارکس جهانی وارد مرحله‌ای از اصلاح شده که در آن افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به نرخ بهره ایفا می‌کنند و در حالی‌که دلار به‌طور مقطعی حمایت می‌شود، مسیر میان‌مدت آن همچنان با عدم قطعیت همراه است.» یوتوتایمز همزمان، نوسانات بازار فلزات ادامه دارد. افت‌های شدید قیمت نقره معمولاً اثر حمایتی محدودی برای دلار ایجاد می‌کند و به نظر می‌رسد در شرایط فعلی، جهت اثرگذاری از بازار نقره به سمت بازار فارکس منتقل شده است. ورود قابل‌توجه سرمایه به ETFهای نقره در ابتدای هفته نیز این دیدگاه را تقویت می‌کند که بازار بیشتر در حال «تنظیم مجدد» است تا یک چرخش کامل روند. در چنین فضایی، دلار آمریکا از افزایش احتیاط سرمایه‌گذاران تا حدی حمایت می‌شود. به‌طور سنتی، ضعف بازار سهام باعث خروج از دارایی‌های پرریسک و حرکت سرمایه به سمت دلار می‌شود؛ اما این حمایت پایدار نیست. اصلاح عمیق‌تر در سهام آمریکا می‌تواند به افت فعالیت اقتصادی، تسریع کاهش نرخ بهره توسط فدرال رزرو و در نهایت تضعیف دلار منجر شود. در کنار آن، افزایش پوشش ریسک ارزی دارایی‌های دلاری احتمالاً در طول سال همچنان به‌عنوان یک عامل فشار باقی خواهد ماند. تمرکز کوتاه‌مدت بازار امروز بر داده‌های درجه دوم اشتغال آمریکا است. آمار مدعیان اولیه بیمه بیکاری اخیراً نزدیک به ۲۱۰ هزار نفر بوده، اما توجه اصلی به گزارش JOLTS مربوط به ماه دسامبر معطوف است که ساعت ۱۶:۰۰ به وقت اروپای مرکزی (۱۸:۳۰ به وقت ایران) منتشر می‌شود. تمرکز بازار بر بخش تعدیل نیروها خواهد بود تا مشخص شود آیا اقتصاد آمریکا از وضعیت «نه استخدام، نه اخراج» فاصله می‌گیرد یا خیر. گزارش کتاب بژ فدرال رزرو پیش از نشست ژانویه، نشانه‌ای از تضعیف بازار کار نشان نداده و بنابراین جهش چشمگیر در اخراج‌ها بعید به نظر می‌رسد. شاخص دلار (DXY) احتمالاً می‌تواند در کوتاه‌مدت کمی تقویت شود، به‌ویژه در شرایطی که USDJPY همزمان با نزدیک شدن به انتخابات روز یکشنبه ژاپن در حال حرکت به سمت سطوح بالاتر است. رسیدن DXY به محدوده ۹۸ واحد محتمل است، اما هنوز شواهد کافی برای آغاز یک روند صعودی قدرتمند دیده نمی‌شود. در اروپا، فشارهای متقاطع اخیر باعث تضعیف نسبی یورو شده، هرچند این ارز با وجود افزایش قیمت انرژی عملکرد نسبتاً مقاومی داشته است. توجه بازار امروز به کنفرانس خبری بانک مرکزی اروپا معطوف خواهد بود که ساعت ۱۴:۴۵ به وقت اروپای مرکزی (۱۷:۱۵ به وقت ایران) برگزار می‌شود. انتظار می‌رود کریستین لاگارد درباره واکنش بانک مرکزی اروپا (ECB) به قدرت یورو و اثر آن بر چشم‌انداز تورم مورد پرسش قرار گیرد. هرگونه اشاره به رصد دقیق نرخ ارز یا افزایش ریسک‌های نزولی تورم می‌تواند به یورو فشار وارد کند، اما بعید است به افت شدید منجر شود. در بریتانیا نیز فضای سیاسی متشنج‌تر شده است. تشدید اختلافات درون حزب کارگر و افزایش گمانه‌زنی‌ها درباره چالش رهبری نخست‌وزیر، به‌عنوان یکی از ریسک‌های کلیدی سال جاری برای پوند مطرح است. در کنار این عوامل، بازار امروز منتظر بیانیه بانک مرکزی انگلستان خواهد بود که ساعت ۱۳:۰۰ به وقت اروپای مرکزی (۱۵:۳۰ به وقت ایران) منتشر می‌شود. هرچند برای تغییر آشکار لحن بانک مرکزی هنوز زود است، اما با توجه به روند نزولی تورم، انتظار کاهش نرخ بهره در نیمه نخست سال همچنان پابرجاست؛ سناریویی که می‌تواند به تضعیف پوند منجر شود. جمع‌بندی یوتوتایمز بازار فارکس جهانی در حال عبور از یک دوره بازتنظیم است؛ جایی که افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به گذشته پیدا کرده‌اند. هرچند دلار در کوتاه‌مدت از فضای احتیاطی بازار حمایت می‌شود، اما تداوم این وضعیت به مسیر بازار سهام، تصمیم بانک‌های مرکزی و داده‌های اقتصادی پیش‌رو وابسته خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا عملکرد فصلی فاکس‌کان بهترین در پنج سال اخیر خواهد بود؟

در یک نگاه ارسال رک‌های هوش مصنوعی توسط فاکس‌کان همچنان در حال افزایش است. فاکس‌کان انتظار دارد عملکرد فصلی سه‌ماهه جاری از میانگین پنج‌سال اخیر بهتر باشد. افزایش تقاضای AI و الکترونیک هوشمند موتور اصلی رشد شرکت است. فاکس‌کان، غول تولید تجهیزات الکترونیکی، در تاریخ ۵ فوریه ۲۰۲۶، اعلام کرده است که ارسال رک‌های (AI Rack) مرتبط با هوش مصنوعی در حال افزایش است و این بخش به یکی از محرک‌های اصلی رشد شرکت تبدیل شده است. علاوه بر آن، فروش محصولات هوشمند مصرفی—از گوشی‌ها تا گجت‌های هوشمند—بالاتر از سطحی بوده که تحلیل‌گران انتظار داشتند. این عملکرد قوی باعث شده فاکس‌کان پیش‌بینی کند که عملکرد فصلی سه‌ماهه جاری بهتر از محدوده عملکرد پنج سال گذشته خواهد بود؛ موضوعی که نشان‌دهنده تقاضای رو‌به‌رشد برای تجهیزات مرتبط با AI و الکترونیک پیشرفته است. “ «فاکس‌کان یک شرکت تایوانی است که با نام رسمی Hon Hai Precision Industry شناخته می‌شود و مقر اصلی آن در منطقه توچنگ، شهر نیو تایپه تایوان قرار دارد. این شرکت بزرگ‌ترین تولیدکننده تجهیزات الکترونیکی در جهان است و نقش کلیدی در مونتاژ محصولات برندهایی مانند اپل، مایکروسافت، سونی و آمازون دارد.» یوتوتایمز فاکس‌کان که یکی از بزرگ‌ترین تولیدکنندگان تجهیزات فناوری در جهان است، طی ماه‌های اخیر از افزایش سفارش‌ها در حوزه هوش مصنوعی، مراکز داده و دستگاه‌های هوشمند بهره‌مند شده و انتظار می‌رود این روند در ادامه سال نیز ادامه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله تبلیغاتی آنتروپیک به OpenAI؛ جنگ حریم خصوصی آغاز شد

شرکت هوش مصنوعی آنتروپیک (Anthropic) با انتشار مجموعه‌ای از تبلیغات جدید برای رویداد سوپربول، مستقیماً سیاست‌های رقیب اصلی خود یعنی OpenAI را هدف قرار داد. این تبلیغات با محوریت مضامینی همچون «فریب» و «نقض حریم خصوصی»، بر این نکته تاکید دارند که مدل‌های زبانی دیگر (مانند ChatGPT و مدل‌های گوگل) ممکن است به سمت نمایش تبلیغات و استفاده از داده‌های کاربران بروند. این اقدام در حالی صورت می‌گیرد که گمانه‌زنی‌ها درباره ناتوانی مدل‌های اشتراکی فعلی در تامین هزینه‌های سنگین توسعه هوش مصنوعی افزایش یافته است. سم آلتمن، مدیرعامل OpenAI، پیش‌تر گفته بود که تبلیغات «آخرین راه حل» برای کسب درآمد خواهد بود، اما اکنون به نظر می‌رسد فشار هزینه‌ها این شرکت را به سمت این مدل سوق داده است؛ موضوعی که رقیبش آنتروپیک از آن به عنوان فرصتی برای جذب کاربرانی که نگران حریم خصوصی هستند، استفاده می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا بانک انگلستان نرخ‌ها را ثابت نگه می‌دارد؟ پشت پرده تصمیم ۵ فوریه

در یک نگاه بانک مرکزی انگلستان احتمالاً نرخ بهره را در سطح ۳.۷۵٪ حفظ می‌کند. تورم در حال کاهش است، اما رشد دستمزدها همچنان نگران‌کننده است. ترکیب آرا و لحن بیانیه بیش از خود تصمیم اهمیت دارد. بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی می‌کنند. بانک مرکزی انگلستان در آستانه نشست ۵ فوریه ۲۰۲۶ قرار دارد و انتظار می‌رود نرخ بهره را در سطح ۳.۷۵٪ حفظ کند. با وجود کاهش تورم در ماه‌های اخیر، نگرانی‌ها درباره رشد دستمزدها و فشارهای بازار کار باعث شده سیاست‌گذاران محتاطانه عمل کنند و فعلاً از کاهش بیشتر نرخ‌ها خودداری کنند. در حالی که تورم هسته به‌سمت هدف ۲٪ حرکت می‌کند، تورم خدمات و رشد حقوق‌ها همچنان بالا هستند و اعضای کمیته سیاست پولی را نسبت به کاهش سریع نرخ‌ها مردد کرده‌اند. به همین دلیل، راهنمایی بانک احتمالاً مبهم و وابسته به داده‌ها باقی خواهد ماند. ترکیب آرا در رأی‌گیری این نشست اهمیت زیادی دارد. “ اگر نتیجه رأی‌گیری نزدیک یا تقسیم‌شده باشد، بازارها احتمال بیشتری برای کاهش نرخ در ماه‌های آینده در نظر خواهند گرفت. اما اگر رأی یکپارچه برای حفظ نرخ باشد، نشان‌دهنده تداوم نگرانی‌ها درباره تورم داخلی و تمایل به حفظ سیاست‌های انقباضی خواهد بود. یوتوتایمز بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی کرده‌اند. این موضوع نه‌تنها به عوامل داخلی مربوط می‌شود، بلکه به تغییرات جهانی از جمله بهبود رشد اقتصادی بریتانیا و بازنگری در مسیر سیاست پولی آمریکا نیز مرتبط است. در نهایت، آنچه بازارها را تحت‌تأثیر قرار خواهد داد، نه فقط تصمیم نهایی بلکه لحن بیانیه و سیگنال‌های ظریف درباره دستمزدها و بازار کار است—عواملی که می‌توانند مسیر نرخ بهره در ماه‌های آینده را تعیین کنند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکورد تاریخی؛ ثروت ایلان ماسک از ۸۵۰ میلیارد دلار گذشت

گزارش‌های تازه در تاریخ ۴ فوریه ۲۰۲۶، نشان می‌دهد که ثروت ایلان ماسک، مدیرعامل تسلا، اسپیس‌اکس و X، از مرز ۸۵۰ میلیارد دلار عبور کرده و او را به نخستین فرد تاریخ با چنین دارایی عظیمی تبدیل کرده است. این جهش بی‌سابقه عمدتاً ناشی از رشد ارزش شرکت‌های فعال در حوزه هوش مصنوعی، انرژی و فضا عنوان می‌شود. تحلیلگران می‌گویند افزایش سرمایه‌گذاری جهانی در فناوری‌های نوظهور، نقش مهمی در تقویت دارایی‌های ماسک داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر