TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کاتایاما، وزیر خزانه‌داری ژاپن: مداخله ارزی یکی از گزینه‌هاست

وزیر خزانه‌داری ژاپن، خانم کاتایاما، در اظهاراتی با هدف حمایت کلامی از ین، اعلام کرد که: نظری درباره سطح نرخ ارز ارائه نمی‌دهد. مهم است که ارزها به‌صورت باثبات و منطبق با بنیادهای اقتصادی حرکت کنند. اخیراً شاهد نوسانات یک‌طرفه و بسیار سریع در بازار ارز بوده‌ایم. در صورت لزوم، اقدامات مناسب طبق توافق ارزی ژاپن–آمریکا انجام خواهد شد. مداخله ارزی یکی از گزینه‌هاست و در توافق سپتامبر با آمریکا نیز به آن اشاره شده است. برای تأمین بخشی از بسته محرک اقتصادی، اوراق بدهی دولتی منتشر خواهد شد. دولت قصد ندارد اندازه هزینه‌ها را بیش از حد بزرگ جلوه دهد. نوسانات اخیر بازار ارز نگران‌کننده و یک‌طرفه بوده‌اند. او همچنین گفت که در دیدار با رئیس بانک مرکزی ژاپن و وزیر اقتصاد، توافق شده که سیاست‌های پولی به‌صورت مستقل توسط بانک ژاپن تعیین شود اما هماهنگی نزدیکی در رصد تحولات بازار میان سه نهاد ادامه خواهد داشت. رئیس بانک مرکزی ژاپن نیز در این جلسه تأکید کرده که حمایت‌های پولی به‌تدریج و بر اساس بهبود شرایط اقتصادی و قیمتی تنظیم خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: ین ضعیف تورم را بالا برد

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، هشدار داد که تضعیف ین به‌طور فزاینده‌ای در حال افزایش هزینه واردات و فشار بر شاخص قیمت مصرف‌کننده است. او تأکید کرد که نوسانات ارزی اکنون تأثیر بیشتری نسبت به گذشته بر تورم دارند، زیرا شرکت‌های ژاپنی تمایل بیشتری به افزایش دستمزدها و قیمت‌ها پیدا کرده‌اند. اوئدا گفت بانک مرکزی باید نسبت به ریسک‌های ناشی از نوسانات شدید نرخ ارز که می‌تواند انتظارات تورمی و پویایی قیمت‌ها را تغییر دهد، هوشیار باقی بماند. او افزود که بانک مرکزی  ژاپن به‌دقت بررسی خواهد کرد که نوسانات ارزی چگونه بر مسیر سیاست پولی و تورم تأثیر می‌گذارد. در اظهاراتی دیگر، اوئدا اعلام کرد که اگر اقتصاد و تورم مطابق پیش‌بینی‌ها پیش بروند، بانک مرکزی به مسیر افزایش تدریجی نرخ بهره ادامه خواهد داد. او گفت احتمال تحقق این پیش‌بینی‌ها در حال افزایش است، اما در عین حال تأکید کرد که بانک مرکزی ژاپن در نشست اخیر خود تغییری در سیاست‌ها ایجاد نکرده تا اطمینان حاصل شود که تمایل شرکت‌ها به افزایش دستمزدها پایدار است. او همچنین اشاره کرد که بانک مرکزی از داده‌های میدانی و نظرسنجی‌های منطقه‌ای برای تصمیم‌گیری در نشست‌های آینده استفاده خواهد کرد. به گفته او، دستمزد و پویایی قیمت‌ها همچنان عوامل کلیدی در مسیر سیاست‌گذاری باقی می‌مانند. در نهایت، اوئدا پیش‌بینی کرد که تورم از نیمه دوم سال مالی آینده تا سال مالی ۲۰۲۷ به هدف ۲ درصدی بانک مرکزی نزدیک خواهد شد. یکی از مقامات ارشد بانک مرکزی ژاپن نیز گفت که تورم پایه به‌تدریج در حال نزدیک شدن به ۲ درصد است، اما نمی‌توان سطح دقیق آن را مشخص کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک ژاپن، درباره ریسک‌های تورمی در ژاپن هشدار داد

جونکو کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن، اعلام کرد که این نهاد در حال جمع‌آوری اطلاعات بیشتر درباره جهت‌گیری مذاکرات دستمزد سال آینده است. او تأکید کرد که تصمیم‌گیری درباره ادامه عادی‌سازی سیاست پولی باید بر پایه بررسی دقیق روندهای اقتصادی و قیمتی باشد. کوئدا گفت که ابهامات خارجی همچنان پابرجاست و باید دید این عوامل چگونه بر رفتار تعیین دستمزد شرکت‌های داخلی تأثیر می‌گذارند. او همچنین بر لزوم رصد نوسانات نرخ ارز و تأثیر آن بر قیمت‌ها تأکید کرد. وی افزود که عادی‌سازی سیاست پولی باید با سرعتی مناسب انجام شود و درباره سطح مشخصی از نرخ‌های بلندمدت اظهارنظر نکرد. کوئدا گفت که بانک مرکزی آماده مداخله در بازار از طریق خرید اوراق قرضه یا عملیات اضطراری در صورت نوسانات شدید بازدهی بلندمدت است. او خاطرنشان کرد که تورم پایه به‌تدریج به سمت ۲٪ حرکت می‌کند، اما هنوز در مرحله‌ای نیستیم که بتوان گفت این سطح به‌طور پایدار تثبیت شده است. به گفته او، دیدگاهش درباره تورم پایه نسبت به گزارش سه‌ماهه اکتبر تغییر چندانی نکرده و ریسک‌های صعودی تورم همچنان مطرح‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک ژاپن: باید نرخ بهره را در صورت تحقق چشم‌انداز افزایش دهد

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن، اعلام کرد که اقتصاد ژاپن در وضعیت بدی قرار ندارد و سود شرکت‌ها در سطوح بسیار بالایی است. او تأکید کرد که بانک مرکزی باید فرآیند عادی‌سازی ترازنامه را به‌صورت تدریجی و قابل پیش‌بینی ادامه دهد و در صورت تحقق چشم‌انداز اقتصادی، نرخ بهره را افزایش دهد. وی هشدار داد که نرخ‌های واقعی همچنان به‌طور قابل‌توجهی پایین هستند و برای جلوگیری از تحریف‌های ناخواسته در آینده، باید تصمیمات سیاستی با در نظر گرفتن عوامل مختلف اتخاذ شود. در بخش دیگری از سخنانش، کوئدا گفت که افزایش قیمت مواد غذایی، به‌ویژه برنج، می‌تواند انتظارات تورمی را بالا ببرد و موج دوم تورم را به‌دنبال داشته باشد. او افزود که انتظارات تورمی در سال‌های اخیر روندی صعودی داشته‌اند و بانک ژاپن باید با بهبود فعالیت اقتصادی و قیمت‌ها، به افزایش نرخ بهره ادامه دهد. او همچنین اشاره کرد که شکاف تولید در حدود صفر است و بازار کار همچنان فشرده باقی مانده است. کوئدا تأکید کرد که تصمیمات سیاستی باید مبتنی بر داده‌های موجود در هر مقطع زمانی باشند و بانک مرکزی باید تأثیرات کوتاه‌مدت و بلندمدت سیاست‌ها بر اقتصاد، قیمت‌ها و بازارها را به‌دقت ارزیابی کند. او خواستار بررسی جامع درباره اندازه و ساختار بهینه ترازنامه بانک مرکزی شد. در نهایت، کوئدا گفت که نرخ‌های بهره باید برای جلوگیری از تحریف‌های آتی عادی‌سازی شوند. او تورم پایه را حدود ۲ درصد دانست و بر لزوم ارزیابی پایداری این تورم و بررسی فشارهای موقتی سمت عرضه بر شاخص قیمت مصرف‌کننده تأکید کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن احتمال مداخله را افزایش داد

سخنگوی ارشد دولت ژاپن، هیروکازو کیهارا، هشدار داد که نوسانات اخیر ین ژاپن شدید و یک‌طرفه بوده‌اند و اعلام کرد که مقامات با احساس فوریت بالا در حال رصد بازار فارکس هستند و نسبت به تحرکات بی‌نظم و سفته‌بازانه هشدار داده‌اند. کیهارا تأکید کرد که: بازار فارکس و بازار اوراق قرضه به‌دقت تحت نظر قرار دارند. نوسانات اخیر در بازار فارکس شدید و یک‌طرفه بوده‌اند. بازار فارکس باید بر اساس عوامل بنیادین حرکت کند. نگرانی‌هایی درباره تحرکات اخیر در بازار فارکس وجود دارد. تحرکات بی‌ثبات و سفته‌بازانه به‌دقت رصد می‌شوند. مقامات با احساس فوریت بالا تحولات بازار ارز را دنبال می‌کنند. در حال حاضر، نرخ USDJPY در حوالی سقف روزانه خود یعنی حدود 157.46 قرار دارد. تحلیلگران معتقدند که اظهارات کیهارا سطح «مداخله کلامی» را افزایش داده، چرا که او از واژگان پرقدرتی استفاده کرده است. با این حال، اگر این اظهارات باعث کاهش فروش ین شود، تأثیر آن احتمالاً محدود خواهد بود. بازارها منتظر سیگنال‌های هماهنگ از سوی وزارت دارایی و بانک مرکزی ژاپن هستند تا احتمال مداخله واقعی را جدی‌تر ارزیابی کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دولت ژاپن روند بازار را رصد می‌کند

وزیر دارایی ژاپن، کاتایاما، اعلام کرد که با رئیس بانک مرکزی ژاپن، آقای اوئدا و وزیر رشد اقتصادی، کیوچی، دیدار کرده است تا بر تداوم همکاری نزدیک میان دولت و بانک مرکزی تأکید کند. او گفت که تغییرات فنی کوچکی در توافق مشترک میان دولت و بانک مرکزی اعمال خواهد شد اما جهت‌گیری کلی این توافق تغییر نخواهد کرد. کاتایاما همچنین تأکید کرد که روند بازار با دقت بالا رصد خواهد شد. او افزود که در این دیدار هیچ گفت‌وگوی مشخصی درباره بازار فارکس یا اندازه بسته محرک اقتصادی صورت نگرفته است. در مورد اندازه انتشار اوراق قرضه دولتی جدید (JGBs) نیز اظهار داشت که نمی‌تواند نظری ارائه دهد. اوئدا نیز در این نشست توضیح داده که سیاست فعلی بانک مرکزی با مواضع موجود هم‌راستا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ ۱۸ نوامبر منقضی می‌شوند

در گزارش امروز مربوط به انقضای آپشن‌های فارکس تا ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران)، تنها یک سطح قابل توجه برای معامله‌گران برجسته شده است: انقضای آپشن برای جفت ارز AUDUSD در سطح ۰.۶۵۰۰. با این حال، این انقضا اهمیت تکنیکال خاصی ندارد و با توجه به تمرکز بازار بر جو ریسک‌ در هفته جاری، بعید است که تأثیر قابل توجهی بر حرکت قیمت‌ها داشته باشد. معامله‌گران بیشتر به ارتباط نوسانات قیمتی با فضای کلی ریسک بازار توجه دارند تا به سطوح انقضای آپشن‌ها.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن نسبت به سقوط ین هشدار داد

وزیر خزانه‌داری ژاپن، ساتسوکی کاتایاما، هشدار خود را درباره سقوط ارزش ین تشدید کرد؛ این در حالی است که ارزش ین از سطح ۱۵۵ در برابر دلار عبور کرده است. گزارش‌ها حاکی از آن است که بسته محرک اقتصادی دولت بزرگ‌تر از حد انتظار خواهد بود، موضوعی که باعث شده تحلیل‌گران تصور کنند رویکرد انبساطی نخست‌وزیر سانائه تاکایچی ممکن است مانع از افزایش نرخ بهره توسط بانک مرکزی ژاپن شود. کاتایاما روز سه‌شنبه به خبرنگاران گفت: «من شاهد حرکات بسیار یک‌طرفه و سریعی در بازار فارکس هستم. نسبت به این وضعیت عمیقاً نگرانم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نخست‌وزیر ژاپن با رئیس بانک مرکزی ژاپن دیدار می‌کند

نخست‌وزیر ژاپن، خانم تاکایچی، قرار است فردا با رئیس بانک مرکزی ژاپن، آقای اوئدا، دیدار کند. این نشست در ساعت ۰۶:۳۰ به وقت گرینویچ ( ۱۰:۰۰ صبح به وقت ایران) برگزار خواهد شد. انتظار می‌رود طرفین این دیدار را به‌عنوان جلسه‌ای معمول برای بررسی «تحولات اقتصادی» معرفی کنند، اما در واقع، این دیدار در ادامه فشارهای سیاسی بر بانک مرکزی ژاپن برای جلوگیری از افزایش نرخ بهره در ماه دسامبر تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن بسته محرک ۲۳ تریلیونی تدوین می‌کند

کاتائوکا، عضو کلیدی هیئت مشورتی دولت ژاپن، اعلام کرد که دولت باید بسته محرک اقتصادی به ارزش حدود ۲۳ تریلیون ین برای هزینه‌کرد و کاهش مالیات تدوین کند. او افزود که این بسته می‌تواند با انتشار ۱۰ تریلیون ین اوراق قرضه جدید و تأمین ۱۳ تریلیون ین از محل درآمدهای مالیاتی و غیرمالیاتی تأمین مالی شود. در خصوص سیاست پولی، کاتائوکا هشدار داد که بانک مرکزی ژاپن باید در مسیر عادی‌سازی سیاست‌ها با احتیاط عمل کند و افزایش نرخ بهره در دسامبر یا ژانویه را اقدامی زودهنگام دانست. او پیشنهاد کرد که بانک مرکزی باید حداقل تا ماه مارس یا آوریل سال آینده برای افزایش نرخ بهره صبر کند. همچنین تأکید کرد که کاهش بیش از حد ارزش ین مطلوب نیست و ژاپن نباید مداخله در بازار ارز را برای مقابله با چنین نوساناتی رد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوچیدا، معاون بانک مرکزی ژاپن، بستری شد

بانک مرکزی ژاپن اعلام کرد که با وجود بستری شدن معاون رئیس، اوچیدا، وی همچنان در نشست سیاست‌گذاری پولی ماه دسامبر شرکت خواهد کرد. پیش‌تر گزارش شده بود که اوچیدا به‌دلیل ابتلا به لوسمی (سرطان خون) در بیمارستان بستری شده و قرار است برای چند هفته به‌صورت دورکاری فعالیت کند. نشست سیاست‌گذاری پولی بانک مرکزی ژاپن در تاریخ ۱۸ و ۱۹ دسامبر برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی ژاپن هدف تورمی را دنبال می‌کند

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که این بانک در تلاش است تا چرخه‌ای پایدار از تورم معتدل و رشد دستمزدها ایجاد کند تا اقتصاد به سمت رشد گسترده و پایدار هدایت شود. او در سخنرانی روز چهارشنبه گفت که مصرف داخلی به دلیل افزایش درآمد خانوارها و بهبود شرایط بازار کار مقاوم باقی مانده است و تورم پایه به‌تدریج به هدف ۲٪ بانک مرکزی نزدیک می‌شود. اوئدا تأکید کرد که تشخیص دقیق تورم ناشی از هزینه‌ها و تورم ناشی از تقاضا همچنان دشوار است، هرچند افزایش اخیر قیمت مواد غذایی را عمدتاً موقتی و ناشی از رشد هزینه مواد اولیه دانست. در عین حال، افزایش گسترده قیمت کالاها و خدمات را نتیجه انتقال هزینه‌های بالای دستمزد توسط شرکت‌ها به مصرف‌کنندگان دانست. با ادامه محدودیت در بازار کار، دستمزدها به‌طور منظم در حال افزایش هستند و این امر به ایجاد چرخه‌ای معتدل از رشد درآمد و تورم کمک می‌کند که بانک مرکزی آن را برای عادی‌سازی سیاست‌های پولی ضروری می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

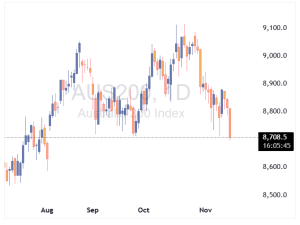
بازار سهام استرالیا سقوط کرد

گزارش قوی اشتغال در استرالیا باعث افزایش ارزش دلار و سقوط بازار سهام شد. نرخ بیکاری به ۴.۳٪ کاهش یافت و اشتغال تمام‌وقت رشد چشمگیری داشت. شاخص S&P/ASX 200 به پایین‌ترین سطح سه‌ماهه رسید. این داده‌ها امیدها برای کاهش نرخ بهره توسط بانک مرکزی استرالیا را از بین برده‌اند و احتمال کاهش نرخ در دسامبر به ۲۰٪ کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از گزارش اشتغال جهش کرد

دلار استرالیا پس از انتشار گزارش بسیار قوی اشتغال در ماه اکتبر جهش کرد. نرخ بیکاری کاهش یافته و تغییرات اشتغال دو برابر بیشتر از پیش‌بینی‌ها بوده است. همچنین اشتغال تمام‌وقت به‌طور قابل توجهی افزایش یافته است. بانک مرکزی استرالیا دارای دو مأموریت اصلی است: ۱. ثبات قیمت‌ها (حفظ تورم در محدوده ۲ تا ۳ درصد) ۲. اشتغال کامل (و اگر بخواهیم مورد سوم را اضافه کنیم: ثبات ارز) در حالی که تورم در استرالیا در حال افزایش است و نگرانی‌هایی برای بانک استرالیا ایجاد کرده، بازار کار پیش‌تر نشانه‌هایی از ضعف نشان می‌داد که می‌توانست مبارزه با تورم را دشوارتر کند. اما با انتشار این گزارش قوی اشتغال، نگرانی‌ها فعلاً کنار گذاشته شده‌اند. در ماه اکتبر، نرخ بیکاری به ۴.۳٪ رسید (در حالی که انتظار ۴.۴٪ و نرخ قبلی ۴.۵٪ بود). با توجه به این داده‌ها، بانک مرکزی استرالیا در آینده نزدیک نرخ بهره را کاهش نخواهد داد و احتمالاً تا پایان سه‌ماهه اول سال آینده در حالت انتظار باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 12نوامبر منقضی می‌شوند

در معاملات آپشن‌های ارزی امروز (۱۲ نوامبر، ساعت ۱۰ صبح به وقت نیویورک)، چند سطح کلیدی برای جفت‌ارزها قابل توجه هستند: برای EURUSD سطح ۱.۱۵۵۰ اهمیت دارد که در نزدیکی میانگین متحرک ۱۰۰ ساعته (۱.۱۵۵۵) قرار دارد. این سطح می‌تواند به‌عنوان کف حمایتی در جریان معاملات اروپایی عمل کند، به‌ویژه با توجه به الگوی تثبیت قیمت زیر سطح ۱.۱۶۰۰ از ابتدای هفته. برای GBPUSD سطح ۱.۳۱۰۰ مطرح است. پوند پس از گزارش ضعیف بازار کار بریتانیا فشار نزولی را تجربه کرد، اما حرکت نوسانی دلار این فشار را متعادل کرده است. میانگین‌های متحرک ساعتی در محدوده ۱.۳۱۱۷ تا ۱.۳۱۳۹ نقاط مهم‌تری هستند، بنابراین سطح آپشن ممکن است صرفاً نقش حمایتی جزئی در برابر افت قیمت ایفا کند. برای AUDUSD سطح ۰.۶۵۰۰ قابل توجه است. مشابه دو جفت‌ارز دیگر، میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته در محدوده ۰.۶۵۱۰ تا ۰.۶۵۱۵ می‌توانند کف قیمتی را حفظ کنند. این جفت‌ارز نیز از ابتدای هفته به‌صورت جانبی حرکت کرده و اخیراً کمی بالاتر از این سطح تثبیت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن، تاکایچی: ژاپن هنوز از تورم منفی عبور نکرده است

نخست‌وزیر ژاپن، تاکایچی، هشدار داده است که تورم اخیر ناشی از افزایش قیمت مواد غذایی می‌تواند به اقتصاد آسیب بزند. او تأکید کرده که ژاپن هنوز به‌طور کامل از وضعیت تورم منفی خارج نشده است و نمی‌توان ادعا کرد که اقتصاد کشور از تورم منفی عبور کرده است. تاکایچی اعلام کرده که قصد دارد با بانک مرکزی ژاپن همکاری نزدیکی داشته باشد تا تورم از مسیر افزایش دستمزدها هدایت شود، نه از طریق فشار قیمتی کالاها. او ابراز امیدواری کرده که بانک مرکزی سیاست‌هایی را اجرا کند که دستیابی پایدار به هدف تورمی ژاپن را از مسیر رشد حقوق و دستمزد ممکن سازد. وی هشدار داده که در صورت اتخاذ سیاست‌های اشتباه، ریسک بازگشت ژاپن به تورم وجود دارد؛ موضوعی که می‌تواند مصرف، رشد دستمزدها و سرمایه‌گذاری را تحت تأثیر منفی قرار دهد. تاکایچی همچنین تأکید کرده که هدف دولت، دستیابی به تورمی است که از مسیر افزایش حقوق شکل بگیرد، چرا که وضعیت فعلی تورم برای اقتصاد مطلوب نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی استرالیا احتمالاً همچنان محدودکننده است

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که سیاست پولی این کشور احتمالاً همچنان محدودکننده است اما در حال بازبینی قرار دارد. او گفت که هیئت مدیره بانک در حال بررسی میزان واقعی سخت‌گیری سیاستی است و این موضوع به‌صورت فعال در حال بحث است. هاوزر در مصاحبه‌ای اختصاصی اظهار داشت اگر مشخص شود که سیاست فعلی دیگر حتی «اندکی محدودکننده» هم نیست، این موضوع پیامدهای مهمی برای سیاست‌های آینده خواهد داشت و ممکن است ضرورت حفظ نرخ‌های بهره بالا برای مدت طولانی‌تر را تقویت کند. او افزایش اخیر در شاخص سنتیمنت مصرف‌کننده وست‌پک را ناپایدار و غیرقابل اتکا دانست و گفت سیاست‌گذاران منتظر خواهند ماند تا ببینند آیا این بهبود ادامه‌دار است یا خیر. وی داده‌های اخیر مصرف را ترکیبی از رشد و افت توصیف کرد و افزود که سناریوی اصلی بانک مرکزی همچنان بهبود تدریجی و ملایم در هزینه‌کرد مصرف‌کنندگان است. در مورد بازار کار، هاوزر تأکید کرد که هیچ سطحی از بیکاری وجود ندارد که بانک مرکزی را راضی کند و هدف اصلی همچنان بازگرداندن تورم به سطح هدف بدون افزایش شدید بیکاری است. او همچنین به ساختار جدید حکمرانی بانک مرکزی اشاره کرد و گفت که رأی‌گیری‌های بدون نام برای تشویق به بحث آزاد طراحی شده‌اند و مشارکت عمومی اعضای هیئت مدیره آغاز شده و در آینده افزایش خواهد یافت. در پاسخ به سؤالی درباره بازارهای مالی، هاوزر گفت مشخص نیست که آیا جهان در حباب هوش مصنوعی قرار دارد یا نه اما سناریوی اصلی بانک مرکزی استرالیا وقوع سقوط قریب‌الوقوع بازار نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن از بانک مرکزی ژاپن انتظار همکاری دارد

نخست‌وزیر ژاپن، سانائه تاکایچی، ابراز امیدواری کرد که بانک مرکزی ژاپن سیاست پولی را به‌گونه‌ای هدایت کند که دستیابی پایدار به نرخ تورم ۲ درصدی ممکن شود؛ تورمی که نه صرفاً ناشی از فشار هزینه‌ها، بلکه بر پایه رشد دستمزدها باشد. او همچنین خواستار آن شد که بانک ژاپن همکاری نزدیک خود با دولت را در زمینه سیاست‌گذاری با تمرکز بر تحولات اقتصادی، قیمتی و مالی ادامه دهد. تاکایچی تأکید کرد که دولت مسئولیت نهایی سیاست اقتصادی را بر عهده دارد و سیاست پولی بانک مرکزی بخشی از این چارچوب کلی است، اما مسیر دقیق سیاست پولی بر عهده خود بانک مرکزی است. با این حال، لحن او نشان می‌دهد که در عین احترام به استقلال بانک مرکزی، قصد دارد نقش رهبری دولت در سیاست‌گذاری اقتصادی را پررنگ‌تر کند، به‌ویژه پس از آنکه رویکردی انبساطی در سیاست مالی اتخاذ کرده و هدف بودجه سالانه را کنار گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر