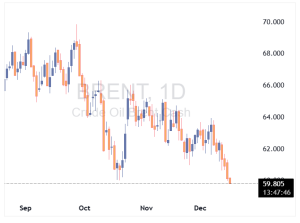
قیمت نفت برنت برای اولین بار از ماه مه به ۶۰ دلار در هر بشکه کاهش یافت.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
قیمت نفت برنت برای اولین بار از ماه مه به ۶۰ دلار در هر بشکه کاهش یافت.

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کمخبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایهای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارشها نشان میدهد کوین وارش بهعنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار میزند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. دادههای اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر میشد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که دادههای اکتبر نیز همراه با آن منتشر میشود. اداره آمار کار آمریکا (BLS) اعلام کرده که در دادههای این ماه و ماههای آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گمشده ماه اکتبر و همچنین مشکلات جمعآوری دادهها در نوامبر رخ داده است. به همین دلیل، تحلیل این دادهها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانههای ضعف بازار کار ادامه خواهد داشت و احتمالاً معاملهگران در اوایل سال آینده بهتر میتوانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بیتفاوتی بازار نیست؛ معاملهگران قطعاً به دادهها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجهگیری قطعی از دادههای امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد میشود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آنها توجه کرد.
بازار نفت دبی، یکی از مهمترین شاخصهای نفتی خاورمیانه، نشانههای روشنی از تشدید مازاد عرضه نشان میدهد؛ موضوعی که نگرانیها درباره شکلگیری یک مازاد جهانی را تقویت کرده است. طبق گزارش معاملهگران، منحنی آتی نفت دبی بهسرعت در حال ضعیف شدن است و اسپرد قراردادهای ژانویه و فوریه برای مدتی وارد محدوده منفی شد—اتفاقی که معمولاً بهعنوان نشانهای از افزایش عرضه نسبت به تقاضا تفسیر میشود. ثبت معاملهای با قیمت ۲ دلار منفی برای اسپرد ژانویه–فوریه، بازار را وارد وضعیت کانتانگو کرده است؛ الگویی که معمولاً زمانی رخ میدهد که معاملهگران انتظار دارند قیمتها در آینده بالاتر باشد، اما در کوتاهمدت مازاد عرضه وجود دارد. این تحولات در حالی رخ میدهد که سایر شاخصهای جهانی نیز از افزایش ذخایر و ضعف تقاضا حکایت دارند و نگرانیها درباره فشار نزولی بر قیمت نفت را تشدید کردهاند.
گلدمن ساکس پیشبینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفههای جدید از سوی آمریکا کاهش یافته است. این بانک سرمایهگذاری میانگین قیمت پیشبینیشده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار بهازای هر تن افزایش داد. گلدمن میگوید سیاستگذاران آمریکایی نسبت به اثرات تورمی تعرفهها حساستر شدهاند و همین موضوع احتمال اجرای زودهنگام تعرفهها را کاهش میدهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله میشود. اگرچه آمریکا در بسته تعرفهای ۵۰ درصدی ماه اوت، مس تصفیهشده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه میدارد. گلدمن احتمال میدهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک میگوید انتظار برای تعرفههای آینده باعث میشود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر میشود—عاملی که اکنون یکی از محرکهای اصلی قیمت جهانی است. گلدمن همچنین اشاره میکند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاستهای تجاری همچنان از قیمتها حمایت میکنند. با وجود افزایش پیشبینی ۲۰۲۶، گلدمن پیشبینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفهها و بازتعادل بازار جهانی، قیمتها کاهش یابد. این بانک همچنین پیشبینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشاندهنده رشد قویتر عرضه در سالهای آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاهمدت از بازار و شرکتهای معدنی حمایت میکند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیشبینی ثابت سال ۲۰۲۷ نشان میدهد که ریسک نزولی پس از اعمال تعرفهها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاهمدت کمبود عرضه عامل اصلی حمایت از قیمتهاست.
دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار دادههای اقتصادی و برگزاری نشستهای بانکهای مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهمترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سهشنبه خواهد بود، اما در کنار آن، سخنرانیهای مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانکهای مرکزی حاضر خواهند بود قیمتگذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو میتواند مهم باشد دلار یکی از آخرین هفتههای پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهشهای بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکلگیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمتگذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهرهای که بازار برای سال آینده قیمتگذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار دادههای مهم و سخنرانیهای کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سهشنبه است. انتظار میرود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیفتر از انتظار میتواند زمانبندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو میتواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمتگذاری شده است. یکی دیگر از دادههای کلیدی این هفته، انتشار شاخص قیمت مصرفکننده (CPI) ماه نوامبر در روز پنجشنبه است؛ جایی که انتظار میرود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژهای به سخنرانیهای مقامات فدرال رزرو داریم، بهویژه از این منظر که آیا چهرههای کلیدی هنوز فضای لازم برای کاهش بیشتر نرخها را پیشبینی میکنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطیتر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانیای درباره چشمانداز اقتصادی خواهد داشت؛ او طی سالهای اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. اینها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشستهای مهم سیاستگذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگترین تهدید برای موقعیتهای فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنجشنبه است؛ بهویژه اگر پیشبینیهای رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر میرسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفتهای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنجشنبه نیز برای یورو بسیار تعیینکننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار میشود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیمگیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیمگیری غلبه خواهد کرد. باید دید چه میشود. دور از سیاست، تقویم دادههای اقتصادی نیز بسیار پرتحرک است. روز سهشنبه شاخصهای مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر میشوند که نشان خواهند داد آیا خوشبینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنجشنبه، هفته با داده اعتماد مصرفکننده منطقه یورو در روز جمعه به پایان میرسد. بهبود اعتماد مصرفکننده باید یکی از محرکهای کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ بهویژه با توجه به نرخ بالای پسانداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاهمدت برای EURUSD محسوب میشود و دادههای NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیینکننده خواهند بود که آیا این جفتارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان میرساند یا خیر. پوند بریتانیا: موقعیتهای فروش بسیار سنگین هستند دادههای ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای دادههای اقتصادی بریتانیا، سیاست پولی و استرلینگ هفتهای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنجشنبه، دادههای بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرفکننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار میرود تورم کلی اندکی کاهش یابد، اما تورم هسته و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنجشنبه با احتمال 85٪ در بازارها قیمتگذاری شده است. ما در ING، که دیدگاهی متمایل به سیاستهای انبساطیتر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشتناپذیر) و به شکلگیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیشبینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاههای منفی نسبت به پوند، وضعیت موقعیتگیری بازار است. مدیران دارایی در حال حاضر برخی از سنگینترین موقعیتهای فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت میتواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیتهای فروش) در پوند همراه شود. انتظار میرود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که بهطور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING
وزیر نفت کویت، طارق الرومی، اعلام کرده است که کاهش اخیر قیمت نفت غیرمنتظره بوده و آن را «افت ناگهانی» توصیف کرده است. او گفت انتظار میرفت قیمتها حداقل در سطوح قبلی باقی بمانند یا اندکی بهبود پیدا کنند. الرومی پس از ریاست بر یکصد و پانزدهمین نشست وزیران سازمان انرژی عرب گفت که از نگاه کویت، قیمت منصفانه نفت در شرایط فعلی بازار بین ۶۰ تا ۶۸ دلار در هر بشکه است. او تأکید کرد که افت شدید قیمتها تولیدکنندگان را غافلگیر کرده و این موضوع در شرایطی رخ میدهد که بازار جهانی نفت دوباره با نوسانات بالا و عدمقطعیت در عرضه و تقاضا روبهرو شده است. این اظهارات نشان میدهد که تولیدکنندگان از ضعف اخیر قیمتها ناراضیاند و احتمالاً اوپک پلاس سطح ۶۰ دلار را با دقت بیشتری زیر نظر خواهد گرفت.
به گزارش رویترز، منابع آگاه اعلام کردهاند که هیچ نفتکش بزرگی از روز چهارشنبه و در پی توقیف یک کشتی توسط ایالات متحده، بنادر ونزوئلا را ترک نکرده است و صادرات نفت این کشور به حداقل میزان خود رسیده است. بر اساس این گزارش، از زمان اقدام آمریکا برای توقیف کشتی، تنها نفتکشهای تحت اجاره شرکت شورون (Chevron) که حامل نفت خام بودهاند، موفق به خروج از ونزوئلا شدهاند. این وقفه در حملونقل دریایی منجر به آن شده است که حدود ۱۱ میلیون بشکه نفت و سوخت ونزوئلا در بنادر این کشور گرفتار و انباشته شود.
موسسه رتبهبندی فیچ در گزارش جدید خود، چشمانداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیهای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسکهای ژئوپلیتیک از قیمتها حمایت میکنند، مازاد عرضه گسترده عاملی محدودکننده برای آنها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی میگیرد. آژانس بینالمللی انرژی (IEA) پیشبینی میکند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافقهای فعلی) تقسیم میشود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتابگیری برقیسازی حملونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوبشده باقی میماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوتهای منطقهای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش مییابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه میدارد. شرکتهای نفت و گاز با ترازنامههای قوی و مخارج سرمایهای (Capex) منضبط وارد سال ۲۰۲۶ میشوند و پیشبینی میشود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار میرود این اهرم مالی به دلیل مخارج سرمایهای بالا و قیمتهای پایینتر افزایش یابد، اگرچه شرکتهای ملی نفت چین و شرکتهای الانجی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.
بهگفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حملهای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب میشود و توقف فعالیت آن میتواند پیامدهایی برای عرضه داخلی و منطقهای فرآوردههای نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فلهبر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیهای است. این حادثه بار دیگر نشان میدهد که دامنه درگیریها بهطور فزایندهای بر زیرساختهای انرژی و کشتیرانی تجاری نیز اثرگذار شده است.
طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارشهای استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه دادههای اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول بهعنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاهمدت، گزارشهای NFP و CPI آمریکا در هفته آینده میتوانند جهت حرکت طلا را تعیین کنند؛ دادههای قوی احتمال اصلاح قیمت را بالا میبرد، در حالی که دادههای ضعیف میتواند رشد بیشتری ایجاد کند. در تصویر بزرگتر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاستهای انبساطی فدرال رزرو ادامهدار خواهد بود، هرچند بازتسعیر انقباضی نرخها در کوتاهمدت میتواند فشار وارد کند.
جهش تاریخی نقره به بالای ۶۴ دلار همزمان با نزدیک شدن طلا به قله ۴۳۰۰ دلاری نقره با رشدی ۱۱ درصدی طی تنها سه روز، تحت تأثیر «طوفانی کامل» از کمبود عرضه و تقاضای صنعتی، رکوردهای جدیدی را ثبت کرد؛ در همین حال، طلا نیز با شکستن مقاومتهای کلیدی و در سایه نگرانیها از بدهی ایالات متحده، رالی سالانه ۶۰ درصدی خود را امتداد بخشیده است. قیمت نقره با جهشی حدود ۲ دلار (۳.۴۰٪) در روز، به سمت رکوردی دیگر خیز برداشته و بازدهی خود را از ابتدای سال تاکنون به بیش از ۱۲۰ درصد رسانده است. حرکت انفجاری نقره به سطوح بالای ۶۴ دلار در هر اونس، ناشی از پنج عامل بنیادین است: ۱. کسری عرضه مزمن: برای پنجمین سال متوالی، تقاضای جهانی از عرضه پیشی گرفته است؛ تولید معادن ثابت مانده اما ذخایر روی زمین به سطوح بحرانی سقوط کردهاند. ۲. تقاضای صنعتی انفجاری: «انقلاب سبز» در حال بلعیدن موجودی فیزیکی است. فناوریهای جدید پنلهای خورشیدی، خودروهای برقی و دیتاسنترهای هوش مصنوعی به دلیل رسانایی الکتریکی برتر نقره، مقادیر بیسابقهای از این فلز را مصرف میکنند. ۳. ذخیرهسازی استراتژیک در آسیا: چین و هند از خریدهای «بههنگام» (Just-in-time) به ذخیرهسازی تهاجمی روی آوردهاند. ۴. «اثر طلا»: با عبور طلا از ۳۰۰۰ دلار، نقره به عنوان یک گزینه ارزانتر برای «معامله جبرانی» (Catch-up trade) و پوشش ریسک در برابر تورم چسبنده، جهش کرده است. ۵. شکست تکنیکال: عبور قدرتمند از سطح مقاومت تاریخی ۵۰ دلار، موجی از خریدهای سفتهبازانه و الگوریتمی را به راه انداخت. از منظر تحلیل تکنیکال، خریداران کنترل کامل بازار نقره را در دست دارند. پس از شکستن سطح فیبوناچی ۱۶۱.۸٪ در قیمت ۵۹.۹۷ دلار، مومنتوم صعودی شدت گرفت. اکنون سطح فیبوناچی ۲۰۰.۰٪ در قیمت ۶۳.۳۷ دلار به عنوان حمایت فوری عمل میکند و عبور از سقف امروز (۶۴.۳۰ دلار)، بازار را وارد قلمروی بدون مقاومت خواهد کرد. در سوی دیگر بازار، طلا نیز با رشدی بیش از ۱ درصد به ۴۲۷۳.۸۰ دلار رسید و تنها ۱۱۰ دلار با رکورد تاریخی ۴۳۸۱ دلار فاصله دارد. عوامل اصلی محرک طلا عبارتند از: بدهی و کاهش ارزش پول آمریکا: با عبور بدهی آمریکا از ۳۸ تریلیون دلار، سرمایهگذاران برای پوشش ریسک چاپ پول، به خرید طلا روی آوردهاند. خرید بانکهای مرکزی: کشورهایی مانند چین و هند برای «ایمنسازی ذخایر در برابر تحریمها»، دلار را با طلا جایگزین میکنند. «تسهیل کمی پنهان» فدرال رزرو: کاهش نرخ بهره با وجود تورم چسبنده، هزینه فرصت نگهداری طلا را کاهش داده است. از نظر تکنیکال، طلا از فاز تثبیت خارج شده و با عبور از سقفهای نوامبر و دسامبر، مسیر را برای حمله به رکورد تاریخی ۴۳۸۰.۷۹ دلار هموار کرده است.
اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایهگذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که بهگفته گلدمن ساکس نشان میدهد این فلز گرانبها همچنان ظرفیت رشد بیشتری دارد. با وجود اوجگیریهای پیدرپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایینتر از اوج سال 2012 است؛ یعنی از زمان راهاندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفویها این است که «رشد اندازهی پرتفویها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان میدهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سهماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل دادهاند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکاییها در سهام و اوراق قرضه. دادههای گلدمن ساکس همچنین نشان میدهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه میدارند نیز تخصیصها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایهگذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکههای اجتماعی دربارهی شمشهای طلای کاستکو (Costco) و فروش سکههای ضرابخانه آمریکا، گزارش تأکید میکند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیههای نهادهای بزرگ بازار است؛ از جمله سیتی، یوبیاس، مورگان استنلی، بلکراک و ری دالیو، بنیانگذار بریجواتر، که همه از سرمایهگذاران خواستهاند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس میگوید فاصلهی میان این توصیهها و واقعیت بازار همان عاملی است که میتواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد میکند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا میتواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفتهی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایهگذاری بهطور معنادار طلا را بهعنوان یک ابزار تنوعبخشی اضافه کنند — بهویژه در شرایط عدماطمینان اقتصاد جهانی و نگرانیها دربارهی چشمانداز مالی — این ورود سرمایه میتواند «قیمتها را بهشدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیشبینی میکند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما میگوید این پیشبینی با «ریسک صعودی قابلتوجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانکهای مرکزی — که طی سالهای اخیر بازیگران اصلی طرف تقاضا بودهاند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقبنشینی کرده است.
اوپک در تازهترین گزارش ماهانه خود اعلام کرد که پیشبینی رشد تقاضای جهانی نفت برای سالهای ۲۰۲۵ و ۲۰۲۶ بدون تغییر نسبت به ماه گذشته باقی مانده است؛ موضوعی که نشان میدهد این سازمان همچنان به روند باثبات مصرف جهانی انرژی در دوره میانمدت خوشبین است. در بخش عرضه، دادههای رسمی نشان میدهد تولید نفت خام اوپکپلاس در ماه نوامبر بهطور متوسط ۴۳.۰۶ میلیون بشکه در روز بوده که نسبت به اکتبر ۴۳ هزار بشکه در روز افزایش داشته است. این رشد محدود تولید، در راستای توافق اخیر ائتلاف برای افزایش تدریجی عرضه تفسیر میشود. در بخش تقاضا نیز اوپک برآورد خود از میزان نیاز بازار جهانی به نفت خام اوپکپلاس را بدون تغییر حفظ کرده است. این نیاز در سهماهه نخست سال ۲۰۲۶ حدود ۴۲.۶ میلیون بشکه در روز پیشبینی میشود و برای کل سال ۲۰۲۶ میانگین ۴۳ میلیون بشکه در روز برآورد شده است. ثبات این ارقام نشان میدهد اوپک انتظار دارد بازار جهانی توان جذب بخش عمدهای از عرضه ائتلاف را حفظ کند، بدون آنکه نشانهای از ضعف جدی در چشمانداز تقاضا مشاهده شود.
آژانس بینالمللی انرژی (IEA): پیشبینی رشد عرضه جهانی نفت در سال ۲۰۲۶ را ۲۰ هزار بشکه در روز کاهش داد و آن را به ۲.۴ میلیون بشکه در روز رساند. پیشبینی رشد عرضه جهانی نفت برای سال ۲۰۲۵ را ۱۰۰ هزار بشکه در روز کاهش داد و برای سال ۲۰۲۶ نیز ۲۰ هزار بشکه در روز کمتر اعلام کرد. ظرفیت پالایش جهانی در سال ۲۰۲۶ به میزان ۷۵۰ هزار بشکه در روز افزایش خواهد یافت و به سطح ۸۴.۴ میلیون بشکه در روز خواهد رسید. تقاضای جهانی نفت در سال ۲۰۲۵ به ۱۰۳.۹۲ میلیون بشکه در روز خواهد رسید و در سال ۲۰۲۶ به ۱۰۴.۷۹ میلیون بشکه در روز افزایش مییابد. عرضه جهانی نفت در ماه نوامبر نسبت به ماه قبل ۶۱۰ هزار بشکه در روز کاهش یافته است.
بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت میکنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفتهاند. این توقیف که روز چهارشنبه توسط رئیسجمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریمهای آمریکا در سال ۲۰۱۹ و اولین اقدام شناختهشده دولت ترامپ علیه نفتکشهای مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیسجمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتیها، اپراتورها و شرکتهای کشتیرانی را نگران کرده است؛ بهطوریکه برخی در حال بازنگری در برنامههای خود برای خروج از آبهای ونزوئلا در روزهای آینده هستند. کارشناسان میگویند هدف قرار دادن محمولههای نفتی ونزوئلا میتواند باعث تاخیرهای کوتاهمدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیشتر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکشهای واسطه انجام میشد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بینالمللی» خواند. ابرنفتکش توقیفشده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتیهایی که نفت تحریمشده را به مقاصد اصلی منتقل میکنند و معمولاً سیگنالهای خود را خاموش یا موقعیتشان را پنهان میکنند. استفاده از این نفتکشها پس از تحریمهای آمریکا علیه ونزوئلا افزایش یافته است. بر اساس دادههای TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیریشده یا در انتظار بارگیری در آبهای ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آنها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آنها تحت تحریمهای آمریکا، بریتانیا یا اروپا قرار دارند. این کشتیها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بینالمللی فعالیت میکنند. این نفتکشها عمدتاً نفت تحریمشده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل میکنند. در مورد ونزوئلا، آنها در بنادر شرکت دولتی PDVSA با نامهای جعلی بارگیری میکنند و موقعیت خود را تا مدتها پس از حرکت پنهان میسازند. برآوردها نشان میدهد حدود ۱۵٪ از ناوگان جهانی نفتکشهای بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفتهاند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریمها اضافه کرده است. روسیه و چین نیز سالهاست از استراتژی مشابهی برای دور زدن تحریمها استفاده میکنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیقسازی نفت فوقسنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکشهای خود همکاری داشتهاند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیتهایش بهطور عادی ادامه دارد.
به گزارش بلومبرگ، مدیر تنها صندوق اختصاصی نقره در چین هشدارهای کمسابقهای به سرمایهگذاران درباره ریسک «زیانهای قابلتوجه» در صورت پایان یافتن روند صعودی بیسابقه این فلز صادر کرد. صندوق UBS SDIC Silver Futures Fund LOF در حال حاضر حدود ۱۲٪ بالاتر از ارزش داراییهای پایه خود معامله میشود؛ این اختلاف قیمتی (پریمیوم) رکوردی در مقایسه با قراردادهای نقره در بورس آتی شانگهای محسوب میشود و نشاندهنده موجی از علاقه سفتهبازانه در بازار است.
مقامهای اتحادیه اروپا اعلام کردند که سفرای کشورهای عضو با طرح حذف تدریجی گاز روسیه موافقت کردند.
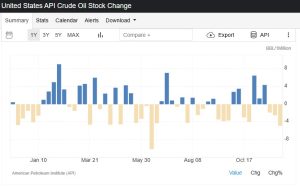
موجودی نفت خام آمریکا در هفته منتهی به ۵ دسامبر ۲۰۲۵، ۴.۸ میلیون بشکه کاهش یافت. این کاهش پس از افت ۲.۴۸ میلیون بشکهای در هفته قبل رخ داد و بسیار کمتر از انتظار کاهش ۱.۷ میلیون بشکهای بود. این آمار نشاندهنده سومین هفته متوالی کاهش موجودی نفت خام و همچنین بزرگترین افت از اوایل ژوئن تاکنون است. بر اساس دادههای منتشرشده پیش از گزارش رسمی: نفت خام: کاهش ۴.۸ میلیون بشکه بنزین: افزایش ۷ میلیون بشکه محصولات تقطیری: افزایش ۱ میلیون بشکه انتظارات برای گزارش رسمی اداره اطلاعات انرژی آمریکا (EIA) به شرح زیر است: نفت خام: کاهش ۲.۳۱ میلیون بشکه بنزین: افزایش ۴.۵۱۸ میلیون بشکه محصولات تقطیری: افزایش ۱.۹۴۳ میلیون بشکه در همین حال، نفت خام WTI این هفته با فشار مواجه شد و روز سهشنبه ۴۹ سنت کاهش یافت. هرچند کاهش موجودی نفت خام خبر مثبتی است اما افزایش سنگین موجودی بنزین پس از رشد ۴.۵ میلیون بشکهای هفته گذشته نگرانیها را افزایش داده است.
روند صعودی در بازار آسیا ادامه دارد و قیمت نقره با افزایش ۶۸ سنت به ۶۱.۵ دلار رسید که یک رکورد تازه محسوب میشود. کارشناسان میگویند نقره به یک معامله هیجانی (FOMO) در میان سرمایهگذاران خرد تبدیل شده است؛ چرا که وقتی نقره وارد روند صعودی میشود، معمولاً رشد آن بسیار سریع و چشمگیر است. در همین حال، اظهارات ترامپ درباره احتمال وتوی اعضای فدرال رزرو به دلیل استفاده بایدن از اتوپن، به جذابیت خرید نقره دامن زده است.
اداره اطلاعات انرژی آمریکا (EIA) در تازهترین گزارش «چشمانداز کوتاهمدت انرژی» (STEO)، پیشبینی تولید نفت خام ایالات متحده برای سال ۲۰۲۶ را به ۱۳.۵۳ میلیون بشکه در روز کاهش داده است؛ این در حالی است که برآورد تولید برای سال ۲۰۲۵ با اندکی افزایش نسبت به پیشبینی قبلی (۱۳.۵۹ میلیون)، به ۱۳.۶۱ میلیون بشکه در روز رسیده است. طبق دادههای این گزارش، انتظار میرود تولید نفت آمریکا در ماه دسامبر به طور میانگین ۱۳.۸۵ میلیون بشکه در روز باشد که نسبت به ۱۳.۸۶ میلیون بشکه در ماه نوامبر کاهش جزئی دارد و پیشبینی میشود این رقم در ماه ژانویه به ۱۳.۷۱ میلیون بشکه در روز برسد. در بخش گاز طبیعی نیز، تولید آمریکا در ماه دسامبر به طور میانگین ۱۲۰.۹ میلیارد فوت مکعب در روز برآورد شده که نسبت به ماه نوامبر (۱۲۰.۸ میلیارد) افزایش داشته، اما انتظار میرود در ژانویه به ۱۲۰.۳ میلیارد فوت مکعب در روز کاهش یابد. علاوه بر آمار تولید، این گزارش چشمانداز قیمتها را نیز بهروز کرده و پیشبینی میکند که میانگین قیمت نفت خام وست تگزاس اینترمدیت (WTI) در سال ۲۰۲۵ به ۶۵.۳۲ دلار در هر بشکه برسد که نسبت به برآورد ۶۵.۱۵ دلاری ماه نوامبر افزایش یافته است؛ همچنین برای سال ۲۰۲۶، قیمت میانگین این شاخص ۵۱.۴۲ دلار در هر بشکه برآورد شده که بالاتر از تخمین ۵۱.۲۶ دلاری قبلی است. در خصوص شاخص جهانی نیز، میانگین قیمت نفت برنت برای سال ۲۰۲۶ حدود ۵۵.۰۸ دلار در هر بشکه پیشبینی شده که نشاندهنده افزایش نسبت به برآورد ۵۴.۹۲ دلاری در ماه گذشته است.
بانک آمریکا پیشبینی کرده است که معامله متضاد ( معامله برخلاف جریان غالب بازار) بزرگ سال ۲۰۲۶ در بخش کالاها خواهد بود. مایکل هارتنت، استراتژیست ارشد سرمایهگذاری این بانک، اعلام کرد که نمودار همه کالاها میتواند شبیه طلا شود؛ چرا که قیمت طلا از ابتدای سال تاکنون ۶۰ درصد رشد کرده است. او در یادداشت اخیر خود تأکید کرد که بخش انرژی، بهویژه نفت، بهترین معامله متضاد سال ۲۰۲۶ خواهد بود. هارتنت با نادیده گرفتن هیجان فعلی بازار فناوری، به سمت بخشهای تضعیفشده حرکت کرده و معتقد است که شرایط کلان اقتصادی در حال تغییر به نفع کالاهاست. به گفته او، سیاستهای اقتصادی دولت ترامپ اقتصاد را در وضعیت داغ نگه خواهد داشت و این موضوع میتواند به رشد شدید قیمتها در بخش انرژی منجر شود. پیشبینی میشود که افزایش ۶۰ درصدی قیمت نفت در سال ۲۰۲۶، بهای نفت خام WTI را به ۹۶ دلار در هر بشکه برساند.
به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معاملهگران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساختهای انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیسجمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفتوگوها خواهد بود، زیرا مذاکرهکنندگان آمریکایی برای مذاکرات تجاری وارد هند میشوند.
بازارهای مالی در نیمساعت گذشته شاهد موج گستردهای از فروش بودهاند؛ موجی که به عقبگرد سریع داراییهای اصلی از جمله طلا، سهام آمریکا و رمزارزها منجر شده است. طلا که پیشتر بیش از ۵۰ دلار رشد کرده بود، در یک سقوط تقریباً عمودی تمام دستاورد خود را از دست داد و وارد فاز منفی شد. در بازار سهام نیز وضعیت مشابهی رقم خورد؛ رشد ۰.۵ درصدی شاخص S&P500 در آغاز معاملات، بهسرعت محو شده و حتی تا 0.3 درصد افت نیز گزارش شده است. در بازار کریپتو، فشار فروش شدیدتر بود. بیتکوین با سقوط ۳.۳ درصدی نهتنها بخش قابلتوجهی از رشد اخیر را پس داد، بلکه مرز ۹۰ هزار دلار را نیز رو به پایین شکست. با وجود همزمانی این ریزشها، نشانهای روشن از علت آن دیده نمیشود. تنها تیترهای خبری موجود مربوط به تحولات روسیه است؛ اخباری که از دید تحلیلگران توان توضیح چنین نوسانات شدیدی را ندارد. به همین دلیل، بسیاری این حرکت را یک سویینگ کوتاهمدت حساس به تیترها یا جابهجایی سریع نقدینگی در پایان هفته معاملاتی میدانند. در مجموع، بازار جهانی بار دیگر نشان داد که در فضای مبهم فعلی، فروش تجمعی در یک بخش میتواند بهسرعت به سایر داراییها سرایت کند—حتی بدون کاتالیست مشخص.
گروه هفت و اتحادیه اروپا وارد مرحلهای تازه از بحثهای تحریمی شدهاند و بر اساس گزارشها، دو طرف در حال بررسی ممنوعیت کامل دسترسی روسیه به خدمات دریایی بینالمللی هستند؛ اقدامی که هدف اصلی آن مختلکردن صادرات نفت مسکو است و میتواند ساختار فعلی تحریمها را دگرگون کند. این تصمیم—در صورت نهاییشدن—به معنای حذف کامل سازوکار سقف قیمتی نفت روسیه خواهد بود؛ سازوکاری که از همان ابتدا بهدلیل ضعف اجرا و دورزدن گسترده آن، با انتقادهای زیادی روبهرو شد. تحلیلگران معتقدند هرچند احتمال شکست این رویکرد جدید نیز وجود دارد، اما شانس موفقیت آن در محدودسازی واقعی بخشی از صادرات نفت روسیه بیشتر است. بازار نفت نیز نسبت به این خبر واکنش نشان داد. قیمت نفت پیش از انتشار خبر حدود ۶۸ سنت افزایش یافته و به ۶۰.۳۷ دلار رسیده بود، هرچند بخشی از این رشد در ادامه معاملات تعدیل شد. در حاشیه این تحولات، گزارشهایی از گفتوگوهای سطحبالای آمریکا و روسیه منتشر شده که احتمال پایان جنگ را بهعنوان یک سناریوی قابلبحث مطرح میکند. در چنین فضایی، تحلیلگران این سیاست جدید را ترکیبی از فشار و انگیزه—چماق و هویج—برای تغییر محاسبات کرملین توصیف میکنند. در مجموع، اگر این ممنوعیت دریایی تصویب شود، میتواند یکی از مهمترین تغییرات در معماری تحریمهای انرژی علیه روسیه از سال ۲۰۲۲ تاکنون باشد.
هند همواره یکی از بازیگران اصلی بازار نقره بوده است، اما امسال به عامل تعیینکنندهای در پشت رشد بیسابقه تقاضای سرمایهگذاری تبدیل شده؛ رشدی که قیمتها را به رکورد تاریخی بالای ۵۹ دلار در هر اونس رسانده است. در گزارشی که تابستان امسال منتشر شد، شرکت Metals Focus اعلام کرد که هند، پس از آمریکا، دومین بازار بزرگ جهان برای سرمایهگذاری فیزیکی در نقره است و نزدیک به ۸۰ درصد از تقاضای جهانی برای شمش و سکه نقره را به خود اختصاص میدهد. این مؤسسه همچنین یادآور شد که هند سالهاست بزرگترین مصرفکننده زیورآلات و ظروف نقره در جهان (به لحاظ حجم) محسوب میشود. در گزارش بهروزشده، تحلیلگران گفتند که در پنج سال گذشته، مردم هند — بهویژه مصرفکنندگان کمدرآمد در مناطق روستایی — حدود ۲۹ هزار تن نقره در قالب زیورآلات و ۴ هزار تن در قالب سکه خریداری کردهاند. شرکت Metals Focus افزود که یک تحول بالقوه دگرگونکننده در بازار نقره در حال شکلگیری است؛ چراکه مقررات جدید بانک مرکزی هند (RBI) به مردم اجازه میدهد داراییهای فیزیکی نقره خود را به پول تبدیل کنند. در گزارش آمده است: «در هند، طلا همیشه نقش وثیقه نهایی را داشته و به خانوادهها، بهخصوص کسانی که دسترسی محدودی به خدمات بانکی دارند، امکان دسترسی سریع به منابع مالی در مواقع اضطراری را میداده است. نقره نیز بخش مهمی از ثروت روستایی بوده، بهویژه در میان خانوارهای کم و متوسطدرآمد. قیمت پایینتر آن باعث شده انباشت گسترده آن در قالب زیورآلات و لوازم خانگی — از جمله پابند، انگشتر پا و زیورآلات کودکان — امکانپذیر شود.» ماه گذشته، RBI مقررات جدیدی را اعلام کرد که از اول آوریل ۲۰۲۶ به اجرا درمیآید و به افراد اجازه میدهد داراییهای نقرهای خود را نزد بانکها، مؤسسات مالی غیربانکی و شرکتهای تأمین مالی مسکن بهعنوان وثیقه برای دریافت تسهیلات قرار دهند. این شرکت در ادامه افزود: «این اقدام میتواند به فعالسازی ذخایر عظیم نقره خانگی در هند، گسترش دسترسی به اعتبار رسمی و به رسمیت شناختن نقره بهعنوان یک دارایی وثیقهای جریاناصلی کمک کند.» برخی گزارشها افزایش اخیر تقاضا در هند را به همین مقررات جدید مرتبط میدانند. با اینکه این مقررات در نوامبر رسماً اعلام شد، RBI از ابتدای سال در حال تدوین چارچوب آن بوده است. در ماه اکتبر نیز این چارچوب را برای دریافت بازخورد، با مهمترین وامدهندگان کشور در میان گذاشت. بر اساس دادههای تجاری دولت، واردات نقره هند در ماه اکتبر به ۲.۷۲ میلیارد دلار رسید؛ در حالی که این رقم در اکتبر ۲۰۲۴ تنها ۰.۴۳ میلیارد دلار بود. افزایش تقاضای فیزیکی در هند، کسری عرضه قابل توجهی در بازارهای خارج از بورس لندن ایجاد کرده و نرخ اجاره نقره را به رکوردهای تازه رسانده است. کمبود نقدینگی در بازار، عامل اصلی جهش قیمتها به بالای ۵۰ دلار در هر اونس بوده است. تداوم تقاضای قوی در ماه نوامبر نیز ذخایر جهانی نقره را در نزدیکی کمترین سطوح تاریخی نگه داشته و از قیمتهای بالای جدید — نزدیک ۵۹ دلار — حمایت کرده است. با وجود اینکه طلا و نقره سالهاست در فرهنگ هند اهمیت داشتهاند، مردم تنها اخیراً شروع به تبدیل این داراییها به سرمایه قابل استفاده کردهاند. Metals Focus خاطرنشان کرد که کل اعتبارات بانکی در هند حدود ۱۹۳ تریلیون روپیه (۲.۱ تریلیون دلار) است که از این میان ۳.۴ تریلیون روپیه (۳۸ میلیارد دلار) بهوسیله طلا وثیقهگذاری شده است. این رقم از سال ۲۰۲۱ رشد زیادی داشته؛ سالی که وامهای مبتنی بر طلا حدود ۰.۷ تریلیون روپیه (۸ میلیارد دلار) ارزش داشت. این مؤسسه افزود: «برآورد میکنیم اندازه بازار رسمی وام مبتنی بر طلا در هند حدود ۷۰۰ تن و بخش غیررسمی آن در حدود ۱۰۰۰ تا ۱۵۰۰ تن باشد. با وجود الگوهای مالکیت مشابه، نقره عمدتاً از سیستم اعتباری رسمی کنار گذاشته شده است. مهمترین مانع، ریسک خلوص بوده است؛ چراکه بسیاری از زیورآلات نقرهای فاقد مهر استاندارد بوده و دارای آلیاژهای متفاوت هستند — بهویژه در اقلام سنتی مانند پابند و انگشتر پا که بیش از ۵۰ درصد بازار را تشکیل میدهند.» تحلیلگران گفتند چارچوب اصلاحشده RBI انتظار میرود نظم و یکپارچگی را در فرآیند اعطای وام مبتنی بر نقره ایجاد کند. در پایان گزارش آمده است: «اگرچه وامهای مبتنی بر نقره دههها بهطور غیررسمی وجود داشتهاند، اما چارچوب جدید RBI نخستین بهرسمیتشناسی رسمی نقره در نظام وثیقهگذاری تحت نظارت است. Metals Focus معتقد است وامدهی مبتنی بر نقره بهجای رقابت با وامهای مبتنی بر طلا یا کانالهای اعتباری سنتی، احتمالاً به محصولی مکمل تبدیل خواهد شد.»