TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی طلا؛ حباب یا تغییر پارادایم؟

بازار جهانی طلا در سال جاری شاهد جهشی بی‌سابقه بوده است. قیمت این فلز گران‌بها بیش از ۶۰ درصد افزایش یافته و این رشد، قوی‌ترین جهش طی نزدیک به پنجاه سال اخیر محسوب می‌شود. چنین صعودی پرسش مهمی را مطرح کرده است: آیا با یک حباب قیمتی مواجهیم یا اینکه طلا در حال تجربه یک تغییر ساختاری در نظام پولی جهانی است؟ تغییر رفتار تاریخی طلا به‌طور سنتی، قیمت طلا رابطه‌ای معکوس با بازده واقعی اوراق قرضه داشته است. اما از سال ۲۰۲۲، این الگو شکسته شد؛ طلا حتی در شرایط افزایش بازده واقعی و کاهش تورم نیز رشد کرده است. این تغییر نشان می‌دهد که محرک‌های جدیدی وارد صحنه شده‌اند. محرک اصلی: بی‌اعتمادی به دارایی‌های دلاری یکی از نقاط عطف، توقیف ذخایر ارزی روسیه توسط آمریکا بود که اعتماد بسیاری از کشورها به دارایی‌های دلاری را متزلزل کرد. در نتیجه، بانک‌های مرکزی جهان به سمت خرید طلا به‌عنوان ذخیره‌ای بی‌طرف و مقاوم در برابر تحریم‌ها حرکت کردند. خرید رسمی طلا طی سه سال اخیر بیش از ۱۰۰۰ تن در سال بوده است. این روند نشان‌دهنده تغییر جدی در نگاه سیاست‌گذاران پولی به طلاست. چرا این جهش حباب نیست؟ دارایی‌های ETF طلا هنوز ۱۰٪ پایین‌تر از اوج ۲۰۲۰ هستند. سهام ETF شرکت‌های معدنی طلا یک‌سوم کاهش یافته است. وال‌استریت نسبت به آینده طلا محتاط و حتی بدبین است. سفته‌بازان بیشتر جذب کریپتو و دارایی‌های هوش مصنوعی شده‌اند تا فلزات. این شواهد نشان می‌دهد که برخلاف حباب‌های کلاسیک، هیجان سفته‌بازی در بازار طلا وجود ندارد. تفاوت با دهه ۱۹۷۰ آمریکا از بزرگ‌ترین طلبکار جهانی به بزرگ‌ترین بدهکار تبدیل شده است. بدهی فدرال از ۳۰٪ به حدود ۱۲۰٪ تولید ناخالص داخلی رسیده است. کسری بودجه به‌طور میانگین ۶٪ GDP است. نرخ‌های بهره فدرال در حال کاهش‌اند، نه افزایش به سطوح دو رقمی مانند دهه ۷۰. این شرایط نشان می‌دهد که بستر کلان اقتصادی امروز با دهه ۱۹۷۰ کاملاً متفاوت است. چشم‌انداز آینده عامل کلیدی که هنوز وارد صحنه نشده، سرمایه‌گذاران خصوصی هستند. در حال حاضر سهم آن‌ها از طلا بسیار اندک است. اگر حتی بخشی از سرمایه‌های خصوصی به سمت طلا حرکت کند، این فلز می‌تواند شاهد مرحله دوم جهش قیمتی باشد. همچنین با توجه به اینکه اوراق قرضه دیگر پوشش مطمئنی برای سهام نیستند، طلا به تنها دارایی ریسک‌گریز قابل اعتماد تبدیل شده است. تحلیل کوتاه رالی اخیر طلا بیش از آنکه یک حباب قیمتی باشد، بازتابی از تغییرات ساختاری در نظام پولی جهانی است؛ و ورود سرمایه‌گذاران خصوصی می‌تواند موج دوم صعودی را رقم بزند. منبع: investinglive.com

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمار طلا بانک‌های مرکزی: افزایش چشمگیر خرید طلا از سوی بانک‌های مرکزی در ماه اکتبر

تقاضای بانک‌های مرکزی برای طلا در ماه اکتبر همچنان در سطح بالایی باقی ماند و به ۵۳ تن رسید که نسبت به ماه قبل ۳۶ درصد افزایش نشان می‌دهد و ادامه‌دهنده روند قدرتمند مشاهده‌شده در طول سال است (نمودار ۱). خریدها همچنان عمدتاً در میان تعداد محدودی از بانک‌های مرکزی متمرکز بود که در صدر آن‌ها بانک ملی لهستان قرار داشت؛ بانکی که پس از وقفه‌ای چندماهه، در این ماه بار دیگر به بازار بازگشت. مجموع خرید خالص گزارش‌شده از ابتدای سال تا پایان اکتبر به ۲۵۴ تن رسید که در مقایسه با سه سال گذشته با سرعت کمتری انجام شده است (نمودار ۲). این مسئله احتمالاً بازتابی از تأثیر قیمت‌های بالاتر طلاست. با این حال، تداوم فعالیت بانک‌های مرکزی بازارهای نوظهور — که با یافته‌های نظرسنجی سالانه ما نیز پشتیبانی می‌شود — به‌وضوح نشان می‌دهد که این خریدها ماهیتی راهبردی دارند نه فرصت‌طلبانه و همین امر جایگاه طلا را در شرایط تداوم نااطمینانی‌های کلان اقتصادی بیش از پیش تقویت می‌کند. در ماه اکتبر، ترکیب خریداران عمدتاً شامل همان نام‌هایی بود که در طول سال نیز فعال بودند و بخش عمده افزایش ذخایر به چند بانک مرکزی محدود شد: بانک ملی لهستان پس از توقف خرید از ماه مه، در اکتبر دوباره وارد بازار شد. این بانک که اخیراً هدف خود برای سهم طلا از ذخایر را به ۳۰ درصد افزایش داده بود، با خرید ۱۶ تن در این ماه، ذخایر طلای خود را به ۵۳۱ تن رساند که معادل ۲۶ درصد از کل ذخایر آن در قیمت‌های پایان اکتبر است. بانک مرکزی برزیل برای دومین ماه پیاپی اقدام به خرید طلا کرد و پس از خرید ۱۵ تن در سپتامبر، در اکتبر نیز ۱۶ تن دیگر به ذخایر خود افزود. در حال حاضر ذخایر طلای این کشور به ۱۶۱ تن رسیده که ۶ درصد از کل ذخایر را تشکیل می‌دهد. بانک مرکزی ازبکستان (۹ تن)، بانک اندونزی (۴ تن)، بانک مرکزی ترکیه (۳ تن)، بانک ملی جمهوری چک (۲ تن)، بانک ملی جمهوری قرقیزستان (۲ تن)، بانک غنا (بیش از ۱ تن)، بانک مرکزی چین (بیش از ۱ تن)، بانک ملی قزاقستان (بیش از ۱ تن) و بانک مرکزی فیلیپین (بیش از ۱ تن) نیز از خریداران طلا در ماه اکتبر بودند. در زمان تنظیم این گزارش، بانک مرکزی روسیه تنها بانکی بود که کاهش ذخایر طلا را گزارش کرد؛ به‌گونه‌ای که ذخایر آن با ۳ تن کاهش به ۲,۳۲۷ تن رسید. از ابتدای سال تاکنون، بانک ملی لهستان با ۸۳ تن خرید، بزرگ‌ترین خریدار رسمی طلا باقی مانده و میزان خرید آن تقریباً دو برابر دومین خریدار بزرگ، یعنی قزاقستان با ۴۱ تن است (نمودار ۳). هرچند تمرکز خریدها همچنان بر بانک‌های مرکزی بازارهای نوظهور است، اما فهرست خریداران — چه قدیمی و چه جدید — همچنان گسترده باقی مانده است. نگاه بانک‌های مرکزی به ذخایر بیشتر طلا طبق اظهارات اخیر الکساندر ووچیچ، رئیس‌جمهور صربستان، بانک ملی صربستان قصد دارد ذخایر طلای خود را تا سال ۲۰۳۰ به دست‌کم ۱۰۰ تن افزایش دهد. این هدف بلندمدت، به معنای تقریباً دو برابر شدن ذخایر فعلی است که در پایان اکتبر ۵۲ تن بود و نشان‌دهنده تداوم تعهد این کشور به طلا به‌عنوان یک دارایی راهبردی در سبد ذخایر ارزی است. در کنفرانس اخیر LBMA در کیوتو نیز کشورهای ماداگاسکار و کره‌جنوبی تمایل خود را برای افزایش ذخایر طلا اعلام کردند، هرچند هیچ‌یک زمان‌بندی مشخصی برای این برنامه‌ها ارائه نکرده‌اند. این تحولات، یافته‌های نظرسنجی ۲۰۲۵ ما را تقویت می‌کند که نشان می‌دهد ۹۵ درصد از پاسخ‌دهندگان انتظار دارند ذخایر طلای بانک‌های مرکزی در سال پیشِ رو افزایش یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی روسیه: افزایش تقاضای جهانی طلا ناشی از تلاش گروه هفت برای استفاده از دارایی‌های مسدودشده روسیه است

بانک مرکزی روسیه روز پنج‌شنبه اعلام کرد بانک‌های مرکزی در اقتصادهای نوظهور به‌منظور تنوع‌بخشی به ذخایر بین‌المللی خود، اقدام به خرید طلا کرده‌اند؛ اقدامی که در واکنش به تلاش گروه هفت (G7) برای استفاده از میلیاردها دلار دارایی‌های مسدودشده روسیه انجام می‌شود. طلا که در مسیر ثبت بزرگ‌ترین رشد سالانه خود از سال ۱۹۷۹ قرار دارد، از ابتدای سال جاری تاکنون ۵۹ درصد رشد کرده و در پی افزایش تقاضا به‌عنوان دارایی امن، تحت‌تأثیر تنش‌های ژئوپلیتیکی و ابهام درباره تعرفه‌های آمریکا، در ۲۰ اکتبر به رکورد تاریخی ۴۳۸۱ دلار در هر اونس تروا رسید. بانک مرکزی روسیه اعلام کرد علاقه سرمایه‌گذاران به طلا به دلیل نااطمینانی در مورد رشد اقتصاد جهانی رو به افزایش است. این بانک افزود: «هم‌زمان، فلز گران‌بها از تقاضای پایدار بانک‌های مرکزی در اقتصادهای نوظهور نیز حمایت می‌شود؛ کشورهایی که در بحبوحه بحث‌های گروه هفت درباره استفاده از دارایی‌های مسدودشده روسیه، به تنوع‌بخشی ذخایر بین‌المللی خود ادامه می‌دهند.» از مجموع حدود ۳۰۰ میلیارد دلار دارایی مسدودشده روسیه، ۲۱۰ میلیارد یورو (معادل ۲۴۳ میلیارد دلار) در اروپا نگهداری می‌شود که ۱۸۵ میلیارد یورو از آن در یوروکلیر (Euroclear)، مؤسسه سپرده‌گذاری مرکزی اوراق بهادار مستقر در بروکسل، قرار دارد. ذخایر طلای روسیه و ارزهای خارجی این کشور تا ۱۴ نوامبر به ۷۳۴.۱ میلیارد دلار رسید. بانک مرکزی روسیه روز چهارشنبه نیز اعلام کرد فروش و خرید طلا در بازار داخلی برای ذخیره بودجه‌ای «صندوق ثروت ملی» (NWF) طی سال‌های اخیر به دلیل افزایش نقدشوندگی طلا شدت گرفته است. دارایی‌های این بانک به دلار آمریکا، یورو و سایر ارزهای اصلی غربی در چارچوب تحریم‌هایی که به دلیل اقدامات نظامی روسیه در اوکراین اعمال شده، مسدود شده‌اند. در سال ۲۰۲۳، روسیه دلار آمریکا، یورو و سایر ارزهای غربی را از ترکیب ارزی ذخایر مالی خود حذف کرد؛ ذخایری که اکنون به یوان چین و طلا اختصاص یافته و سهم هدف‌گذاری‌شده آن‌ها به ترتیب ۶۰ و ۴۰ درصد است. بانک مرکزی تصریح کرد: «یوان و طلا دارایی‌های نقدشونده صندوق ثروت ملی هستند. خرید یا فروش دارایی‌های نقد ارزی این صندوق در برابر روبل، مستلزم آن است که بانک مرکزی عملیات متناظر با همان حجم را در بازار داخلی انجام دهد.» با توجه به رشد شدید قیمت‌های جهانی طلا، حجم معاملات طلا در بازار داخلی افزایش یافته و این امر امکان تشدید عملیات معاملاتی بانک مرکزی در بازار طلا را فراهم کرده است؛ هرچند زمان دقیق افزایش حجم این معاملات اعلام نشده است. افزایش نقدشوندگی بازار طلا روسیه بانک مرکزی به دلیل تحریم‌ها قادر به خرید طلا در بازارهای بین‌المللی نیست. با وجود آن‌که روسیه پس از چین دومین تولیدکننده بزرگ طلای جهان است، نقدشوندگی پایین بازار داخلی در گذشته توان این بانک برای افزایش دامنه عملیات خود را محدود کرده بود. بانک مرکزی اعلام کرد: «از آنجا که نقدشوندگی بازار داخلی طلا در سال‌های اخیر افزایش یافته، این بانک اکنون عملیات متناظر را نه‌تنها از طریق خرید و فروش یوان در برابر روبل، بلکه تا حدی از طریق خرید و فروش طلا نیز انجام می‌دهد.» تا اول نوامبر، دارایی‌های نقد صندوق ثروت ملی که شامل یوان و طلا است، به ۵۱.۶ میلیارد دلار، معادل ۱.۹ درصد تولید ناخالص داخلیِ پیش‌بینی‌شده، رسید. این دارایی‌ها می‌توانند برای پوشش کسری بودجه مورد استفاده قرار گیرند. صندوق ثروت ملی مازاد درآمدهای نفتی بودجه دولت را به صورت روبل نگه می‌دارد، در حالی که بانک مرکزی مسئول انجام معاملات طلا و ارز خارجی برای این صندوق است و در طول سال ۲۰۲۵ به‌طور خالص اقدام به فروش ارز و طلا کرده است. ارز خارجی و طلای نگهداری‌شده به نمایندگی از صندوق ثروت ملی، به‌عنوان بخشی از ذخایر طلای روسیه و ارزهای خارجی بانک مرکزی محاسبه می‌شود که با احتساب دارایی‌های مسدودشده، به حدود ۷۲۰ میلیارد دلار رسیده و سهم طلا در آن بیش از ۴۱ درصد است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره به رکورد تاریخی جدیدی رسید

قیمت نقره جهش کرده و به رکورد جدید ۵۵ دلار در هر اونس رسیده است؛ این فلز در سال ۲۰۲۵ تاکنون بیش از ۹۰ درصد رشد داشته است. در حالی که توجه همه بر هوش مصنوعی متمرکز است، کسری بودجه به سرعت افزایش می‌یابد و فدرال رزرو در شرایط تورم ۳ درصدی در حال کاهش نرخ‌های بهره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت CyrusOne تجهیزات خنک‌کننده موقت مستقر کرد

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنک‌سازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راه‌اندازی کند و همچنین تجهیزات خنک‌کننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دولت بریتانیا: اجازه خواهیم داد تولید نفت و گاز جدید در نزدیکی میدان‌های موجود انجام شود.

مجوزهای جدید برای اکتشاف میدان‌های جدید نفت و گاز صادر نخواهد شد. نرخ مالیات مکانیسم جدید قیمت‌گذاری نفت و گاز ۳۵٪ خواهد بود. مکانیسم جدید قیمت‌گذاری نفت و گاز جایگزین مالیات بر سود انرژی خواهد شد، که انتظار می‌رود در آوریل ۲۰۳۰ یا زودتر پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت روسیه احتمالاً در دریا سرگردان می‌ماند

به گزارش بلومبرگ، تحریم‌های آمریکا که از روز جمعه اجرایی شدند، می‌توانند نزدیک به ۴۸ میلیون بشکه نفت خام روسیه را در دریا سرگردان بگذارند و ده‌ها نفتکش را مجبور کنند به دنبال مقاصد جایگزین باشند؛ اقدامی که آخرین تغییر بزرگ در تجارت جهانی نفت محسوب می‌شود. واشنگتن ماه گذشته با قرار دادن دو تولیدکننده بزرگ نفت روسیه، روس‌نفت و لوک‌اویل، در فهرست سیاه، یکی از تهاجمی‌ترین اقدامات خود را تحت دولت کنونی انجام داد؛ اقدامی که رئیس‌جمهور آمریکا، دونالد ترامپ، برای افزایش فشار بر کرملین در جنگ اوکراین دنبال می‌کند. وزارت خزانه‌داری آمریکا نیز اوایل این هفته اعلام کرد که این اقدامات تاکنون موفق بوده‌اند؛ زیرا تقاضا برای نفت روسیه کاهش یافته و تخفیف‌ها بر روی شاخص‌های اصلی نفت روسیه اعمال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور گراهام از تایید لایحه تحریم‌های جدید روسیه توسط دونالد ترامپ خبر داد

سناتور گراهام اعلام کرد که دونالد ترامپ با لایحه تحریم‌های روسیه موافقت کرده است. در خبری دیگر، منابع آگاه گزارش داده‌اند که اتحادیه اروپا در حال بررسی اقدامات محدودکننده بیشتری علیه عواملی است که به فعالیت «ناوگان سایه» تانکرهای روسیه کمک می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس کاهش قیمت نفت تا سال ۲۰۲۶ را پیش‌بینی کرد

گلدمن ساکس پیش‌بینی می‌کند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایین‌تر از منحنی‌های آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژه‌های بزرگ پیش از همه‌گیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپک‌پلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشم‌انداز عرضه را سنگین‌تر کرده است. آژانس بین‌المللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که می‌تواند فشار نزولی بیشتری بر قیمت‌ها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایه‌گذاری در سال‌های اخیر باعث شده پروژه‌های جدید کمی در دست اجرا باشد. این بانک پیش‌بینی می‌کند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشم‌انداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قوی‌تر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمت‌ها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانی‌مدت می‌تواند بر سهام انرژی و برنامه‌های سرمایه‌گذاری فشار وارد کند، هرچند چشم‌انداز بلندمدت کاهش عرضه ممکن است از قیمت‌های آتی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موجودی نفت خام آمریکا افزایش یافت

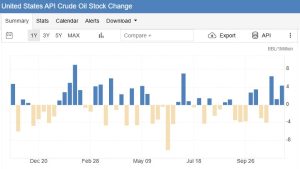
ذخایر نفت خام ایالات متحده در هفته منتهی به ۱۸ نوامبر ۲۰۲۵، ۴.۴ میلیون بشکه افزایش یافته است. این افزایش پس از رشد ۱.۳ میلیون بشکه‌ای در هفته قبل رخ داده و سومین هفته متوالی افزایش ذخایر نفتی محسوب می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن‌ساکس: سال ۲۰۲۶ دردناک‌ترین سال برای بازار نفت خواهد بود

گلدمن‌ساکس در جدیدترین گزارش بلندمدت خود تا سال ۲۰۳۵، چشم‌اندازی دو مرحله‌ای برای بازار نفت ترسیم می‌کند: ابتدا یک سقوط دردناک، سپس یک دوره صعود قدرتمند. این بانک پیش‌بینی می‌کند که قیمت نفت برنت و WTI در سال ۲۰۲۶ به‌طور میانگین به ۵۶ و ۵۲ دلار برسند؛ کمتر از قیمت‌های فیوچرز کنونی (۶۳ و ۶۰ دلار). علت اصلی این افت، آخرین موج بزرگ عرضه جهانی است که بازار را در مازاد قابل‌توجه نگه می‌دارد. به گفته گلدمن‌ساکس، سال ۲۰۲۶ برای تولیدکنندگان نفت «سال سخت» خواهد بود؛ زیرا آنها انتظار مازاد ۲ میلیون بشکه در روز را دارند که ناشی از رشد بیشتر از انتظار در عرضه کشورهای غیرعضو اوپک (به‌جز روسیه) است. این وضعیت می‌تواند قیمت برنت را به محدوده ۵۰ دلار سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر