TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

انباشت نقره توسط آمریکا؛ سیگنال جدید به بازارهای جهانی

سال جاری برای طلا و نقره سالی درخشان بوده است؛ به‌طوری که قیمت طلا بیش از ۶۵ درصد و قیمت نقره بیش از ۱۰۰ درصد افزایش یافته است. با وجود این سطوح بالای قیمتی، به گفته یکی از بانک‌های کانادایی، همچنان ظرفیت رشد بیشتر فلزات گران‌بها در سال ۲۰۲۶ وجود دارد. تحلیلگران کامودیتی بی‌ام‌او کپیتال مارکتس (BMO Capital Markets) در گزارش رسمی چشم‌انداز سال ۲۰۲۶ اعلام کردند که انتظار دارند قیمت طلا در نیمه نخست سال به اوج خود برسد و به‌طور میانگین به ۴۶۰۰ دلار در هر اونس برسد؛ رقمی که ۵ درصد بالاتر از برآورد قبلی آن‌ها است. این بانک پیش‌بینی می‌کند میانگین قیمت طلا در کل سال حدود ۴۵۵۰ دلار در هر اونس باشد که نسبت به پیش‌بینی قبلی ۳ درصد افزایش نشان می‌دهد. اگرچه تحلیلگران بی‌ام‌او نسبت به کل بخش فلزات گران‌بها دیدگاه مثبتی دارند، اما انتظار دارند طلا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر فلزات داشته باشد. بر اساس این گزارش، قیمت نقره در سه‌ماهه چهارم سال به‌طور میانگین حدود ۶۰ دلار در هر اونس خواهد بود که بالاترین سطح سال محسوب می‌شود. همچنین میانگین قیمت نقره در کل سال ۵۶.۳ دلار در هر اونس برآورد شده است. این پیش‌بینی در حالی منتشر شده که قیمت فعلی نقره بالاتر از ۶۵ دلار در هر اونس معامله می‌شود. تحلیلگران می‌گویند: «یکی از مهم‌ترین بازنگری‌هایی که در این فصل انجام دادیم، افزایش پیش‌بینی قیمت نقره برای سال ۲۰۲۶ بود که آن را با رشد ۱۴ درصدی به ۵۶.۳ دلار در هر اونس رساندیم. سرمایه‌گذاران بیش از آنچه انتظار داشتیم به نقره علاقه نشان داده‌اند؛ افزایش توجه سرمایه‌گذاران به نقره احتمالاً ناشی از مشارکت آن‌ها در معاملاتی است که با هدف پوشش ریسک تضعیف ارزش پول انجام می‌شود، و همچنین به دلیل افزایش انباشت ذخایر نقره توسط ایالات متحده؛ به‌ویژه پس از آنکه نقره به‌عنوان یک «ماده معدنی حیاتی» طبقه‌بندی شد. این عوامل موجب تقویت انتظارات نسبت به تقاضای پایدار و بلندمدت برای نقره شده است. آن‌ها افزودند: «ما همچنان معتقدیم روند صعودی چندساله طلا هنوز به پایان نرسیده است؛ چرا که این فلز زرد از ترکیب عوامل کوتاه‌مدت مانند نگرانی‌های تورمی و عوامل بلندمدت مانند انتظارات از تضعیف پولی بهره‌مند می‌شود. همچنین انتظار داریم با کاهش بیشتر نرخ‌های بهره، قیمت طلا در سال ۲۰۲۶ باز هم افزایش یابد. با این حال، در مقایسه با طلا، نسبت به فلزات گران‌بهای دیگر مانند نقره و پلاتین محتاط‌تر شده‌ایم، چرا که در هفته‌های اخیر نشانه‌هایی از خرید بیش‌ازحد در آن‌ها دیده می‌شود. این فلزات زمانی که بازار با کمبود عرضه مواجه باشد می‌توانند مانند طلا معامله شوند و حتی در دوره‌های رشد قیمتی نوسان بیشتری داشته باشند؛ اما مدل‌های به‌روز ما نشان می‌دهد کسری عرضه آن‌ها در حال کاهش است.» به گفته تحلیلگران، طلا همچنان از عوامل کلان اقتصادی حمایت می‌شود؛ زیرا کاهش نرخ‌های بهره در سال آینده باعث تضعیف دلار آمریکا خواهد شد و دلار نیز به دلیل افزایش سطح بدهی‌ها، در برابر روند جهانی تضعیف ارزش پول آسیب‌پذیر باقی مانده است. آن‌ها در پایان تأکید کردند: «پایداری قیمت طلا پس از افت شدید ماه اکتبر نشان می‌دهد که نقش آن به‌عنوان ابزار تنوع‌بخشی و پناهگاه امن همچنان حفظ شده است. ما وارد دوره‌ای جدید برای طلا شده‌ایم که در آن مجموعه تازه‌ای از عوامل تقاضا، در چارچوب کلی “دلارزدایی” در حال شکل‌گیری است. دلارزدایی ژئوپلیتیکی زمانی رخ می‌دهد که کشورها یا نهادها برای کاهش ریسک تحریم‌ها (مانند روسیه) یا کاهش وابستگی به نظام تجاری مبتنی بر دلار آمریکا (مانند چین) به کاهش استفاده از دلار روی می‌آورند و خرید طلا اغلب یکی از گام‌های اصلی در این مسیر است. در مقابل، دلارزدایی پوششی ناشی از نگرانی فزاینده درباره تضعیف ارزش پول است که ریشه در افزایش بدهی دولت‌ها دارد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت نفت برای دومین هفته افت کرد؛ صلح اوکراین و تحریم ونزوئلا در کانون توجه بازار

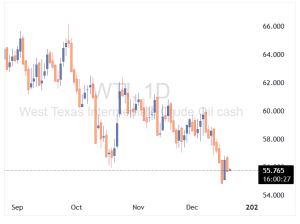
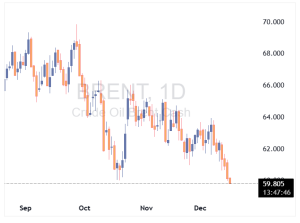
قیمت نفت در معاملات روز جمعه کاهش یافت و در مسیر ثبت دومین افت هفتگی متوالی قرار گرفت. این روند نزولی تحت تأثیر افزایش احتمال توافق صلح میان روسیه و اوکراین و کاهش نگرانی‌ها درباره اختلالات عرضه ناشی از تحریم نفتکش‌های ونزوئلا شکل گرفته است. نفت برنت با افت ۰.۲٪ به ۵۹.۷۳ دلار در هر بشکه رسید و نفت وست‌تگزاس اینترمدییت (WTI) نیز با کاهش ۰.۳٪ در سطح ۵۵.۹۹ دلار معامله شد. هر دو شاخص در هفته جاری بیش از ۲٪ کاهش داشته‌اند. دونالد ترامپ، رئیس‌جمهور آمریکا، روز پنج‌شنبه اعلام کرد که مذاکرات صلح اوکراین «به چیزی نزدیک شده‌اند» و قرار است در آخر هفته با مقامات روسیه دیدار کند. این اظهارات باعث کاهش ریسک‌های ژئوپلیتیکی و تعدیل انتظارات بازار نسبت به اختلالات عرضه شد. در سوی دیگر، هنوز مشخص نیست ایالات متحده چگونه قصد دارد تحریم نفتکش‌های ونزوئلایی را اجرایی کند. هفته گذشته، گارد ساحلی آمریکا یک نفتکش ونزوئلایی را توقیف کرد، اما جزئیات اجرایی این سیاست همچنان مبهم است. ونزوئلا نیز در واکنش، اجازه داده دو نفتکش بزرگ بدون مجوز به مقصد چین حرکت کنند. تحلیلگران معتقدند که تحریم‌های احتمالی علیه نفت روسیه می‌تواند تهدید بزرگ‌تری برای عرضه جهانی باشد نسبت به تحریم نفتکش‌های ونزوئلا. به گفته تحلیلگر مؤسسه IG، «ابهام در نحوه اجرای تحریم‌ها و خوش‌بینی به توافق صلح، ریسک‌های عرضه جهانی را کاهش داده و فشارهای ژئوپلیتیکی را تعدیل کرده‌اند.» بانک آمریکا نیز پیش‌بینی کرده که کاهش قیمت نفت باعث افت عرضه خواهد شد و این موضوع می‌تواند از سقوط شدید قیمت‌ها جلوگیری کند. از منظر تکنیکال، اگر قیمت نفت از مقاومت ۵۶.۷۰ تا ۵۶.۹۰ دلار عبور کند، احتمالاً افت اخیر به سطح ۵۴.۹۸ دلار یک شکست کاذب بوده است. در مقابل، شکست سطح ۵۴.۹۸ دلار می‌تواند روند نزولی را تشدید کرده و هدف روانی ۵۰ دلار را فعال کند. در مجموع، بازار نفت در حال واکنش به سیگنال‌های سیاسی و ژئوپلیتیکی است. اگر مذاکرات صلح پیشرفت کند و تحریم‌ها اجرایی نشوند، فشار عرضه کاهش می‌یابد. اما هرگونه اقدام علیه نفت روسیه می‌تواند مسیر قیمت‌ها را دوباره تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

صادرات گاز اسرائیل به مصر از سال ۲۰۲۶ آغاز می‌شود

اسرائیل یک توافق به ارزش ۱۱۲ میلیارد شِکِل (۳۵ میلیارد دلار) برای صادرات گاز طبیعی به مصر از سال ۲۰۲۶ تا ۲۰۴۰ تأیید کرده است؛ توافقی که با وجود برخی مخالفت‌ها نسبت به مفاد آن، در نهایت تصویب شد. نخست‌وزیر بنیامین نتانیاهو در یک بیانیه تلویزیونی اعلام کرد که پس از اطمینان از تأمین منافع ملی اسرائیل، این توافق را تأیید کرده و آن را «بزرگ‌ترین قرارداد گازی در تاریخ اسرائیل» توصیف کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

سکوت معنادار فدرال‌رزرو؛ وقتی نفت ارزان از روایت تورم حذف می‌شود

در هفته‌هایی که نامزدهای بالقوه فدرال‌رزرو با دقت در حال بازتعریف روایت تورم هستند، یک متغیر مهم به‌طرز معناداری از کانون توجه خارج مانده است: افت چشمگیر قیمت نفت. در حالی که بخش‌هایی از داده‌های تورمی با برچسب «موقتی» کنار گذاشته می‌شوند تا مسیر سیاست پولی نرم‌تر جلوه کند، کاهش بیش از ۲۰ درصدی بهای نفت خام که نقشی مستقیم و قابل‌توجه در مهار تورم داشته، کمتر مورد اشاره قرار می‌گیرد. این سکوت، پرسش‌هایی جدی درباره گزینشی‌شدن روایت تورم، اعتبار سیاست‌گذاری پولی و پایداری انتظارات تورمی در دورانی پرریسک برای اقتصاد جهانی ایجاد کرده است. در هفته‌های اخیر، نامزدهای بالقوه ریاست فدرال‌رزرو با اشتیاقی قابل‌توجه در تلاش‌اند توضیح دهند که چرا تورم واقعاً آن چیزی نیست که اعداد رسمی نشان می‌دهد. گزارش اخیر شاخص PCE تورم سالانه را ۲.۸ درصد ثبت کرده، اما این گروه با کنار گذاشتن اقلامی مانند اجاره، هزینه‌های مدیریت پرتفوی و حتی تعرفه‌ها، استدلال می‌کنند که تورم «در عمل» به هدف نزدیک شده است. کریس والر، یکی از این نامزدها، صراحتاً اعلام کرده است که «تعرفه‌ها منبع تورم پایدار نیستند». چنین اظهاراتی بیش از هر چیز، تلاشی برای هم‌راستا شدن با گفتمان انبساطی مطلوب دولت ترامپ به نظر می‌رسد. اینکه آیا این لحن داویش پس از نشستن بر صندلی قدرت نیز ادامه خواهد داشت یا نه، پرسشی است که پاسخ آن را تنها زمان روشن می‌کند. اما نکته قابل‌توجه، چیزی است که درباره‌اش صحبت نمی‌شود. همان‌طور که برخی عوامل یک‌باره می‌توانند تورم را بالا ببرند، عوامل یک‌باره می‌توانند آن را پایین هم بیاورند و این دقیقاً همان بخشی است که در روایت فعلی نادیده گرفته شده است. قیمت نفت خام WTI از ابتدای سال تاکنون حدود ۲۳ درصد کاهش یافته؛ افتی قابل‌توجه که به‌طور طبیعی فشار نزولی بر تورم وارد می‌کند و اثر آن با وقفه زمانی در اقتصاد پخش می‌شود. اما این اثر پایدار نیست. قیمت‌های پایین نفت همیشه نسخه درمان خود را در دل دارند. با نفت ۵۵ دلاری، بودجه شرکت‌های انرژی در حال تعدیل است؛ سرمایه‌گذاری‌ها کاهش می‌یابد و عرضه در نهایت محدود می‌شود. در سوی دیگر، تقاضای جهانی نفت همچنان در حال افزایش است و مازاد تولید اوپک نیز به‌تدریج جمع خواهد شد. نتیجه محتمل، بازگشت قیمت‌ها در مقطعی نه‌چندان دور است. اینجاست که تناقض آشکار می‌شود. همان نامزدهایی که امروز با اشتیاق اثرات موقتی تورم‌زا را حذف می‌کنند، احتمالاً در زمان افزایش دوباره قیمت نفت، با همان سرعت هزینه‌های انرژی را از محاسبات تورمی کنار خواهند گذاشت؛ رویکردی که از منظر اعتبار سیاست‌گذاری، تصویر خوشایندی ترسیم نمی‌کند. در نهایت، معیار قضاوت نه بازی با اقلام محاسباتی، بلکه مسیر واقعی تورم است. اقتصادهای غربی به‌تازگی دوره‌ای از تورم بالا را پشت سر گذاشته‌اند؛ دوره‌ای که هزینه‌های سنگینی به جامعه تحمیل کرد، اعتماد به پول و بانک‌های مرکزی را تضعیف نمود و حتی به سقوط بسیاری از دولت‌های منتخب انجامید. اگرچه این تجربه عمدتاً به‌عنوان یک شوک یک‌باره ناشی از پاندمی تلقی می‌شود، اما تکرار آن می‌تواند به‌مراتب مخرب‌تر باشد و انتظارات تورمی را برای یک نسل از کنترل خارج کند. در کنار این، حباب‌هایی که تورم در بخش‌های مختلف اقتصاد ایجاد کرده، سال‌ها زمان برای تخلیه نیاز خواهند داشت. فدرال‌رزرو به‌طور سنتی نقش رهبر فکری بانک‌های مرکزی جهان را ایفا می‌کرد، اما امروز این پرسش جدی مطرح است که آیا هنوز اراده و ظرفیت کافی برای مقابله با تورم وجود دارد یا نه. آن‌هم در جهانی که نظم تجارت بین‌الملل در حال فروپاشی است و هوش مصنوعی، ساختار بازار کار و بهره‌وری را دگرگون می‌کند؛ تحولاتی که اثر دقیق آن‌ها بر تورم و رشد اقتصادی هنوز نامشخص است. در چنین فضایی، تنها چیزی که فعالان اقتصادی باید بتوانند به آن تکیه کنند، پول باثبات و سیاست پولی قابل‌اعتماد است؛ دارایی‌ای که به‌نظر می‌رسد بیش از هر زمان دیگری در معرض آزمون قرار گرفته است. ✔️  بیشتر بخوانید: انتظارات تورمی چیست و چه نقشی در اقتصاد دارد؟ سخن پایانی در نهایت، آنچه بیش از هر عدد یا روایت کوتاه‌مدت اهمیت دارد، حفظ اعتبار سیاست پولی است. بازی با عوامل «موقتی» تورم چه در جهت بزرگ‌نمایی و چه در جهت کوچک‌نمایی می‌تواند در کوتاه‌مدت به اهداف سیاسی یا بازاری خدمت کند، اما در بلندمدت ریسک بی‌لنگر شدن انتظارات تورمی را افزایش می‌دهد؛ خطری که تجربه سال‌های اخیر هزینه‌های سنگین آن را به‌خوبی نشان داده است. در جهانی که با شوک‌های ژئوپلیتیک، اختلال زنجیره‌های تأمین و تحولات ساختاری ناشی از فناوری روبه‌روست، تنها دارایی واقعی اقتصاد، پول باثبات و سیاست‌گذاری قابل‌اعتماد است؛ سرمایه‌ای که از دست رفتن آن، بسیار پرهزینه‌تر از هر نوسان مقطعی در بازارها خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ دستور محاصره نفتکش‌های ونزوئلا را صادر کرد

ترامپ دستور «محاصره کامل» نفتکش‌های تحریم‌شده ونزوئلا را صادر کرده است؛ اقدامی که تقابل واشنگتن با دولت نیکولاس مادورو را تشدید کرده و ریسک ژئوپلیتیک تازه‌ای را وارد بازار جهانی انرژی می‌کند. ترامپ در پستی در Truth Social اعلام کرد که دولت ونزوئلا به‌عنوان یک «سازمان تروریستی خارجی» طبقه‌بندی شده است و به‌دلیل اتهاماتی درباره تروریسم، قاچاق مواد مخدر و قاچاق انسان، ایالات متحده ورود و خروج نفتکش‌های تحریم‌شده را مسدود خواهد کرد. هنوز مشخص نیست این محاصره چگونه اجرا خواهد شد، اما دولت آمریکا طی ماه‌های اخیر حضور نظامی خود را در منطقه افزایش داده و هزاران نیرو و چندین ناو جنگی، از جمله یک ناو هواپیمابر، مستقر کرده است. این اعلامیه فوراً بر بازار اثر گذاشت. قیمت نفت خام آمریکا در معاملات آسیایی بیش از ۱٪ افزایش یافت و به حدود ۵۵.۹۶ دلار رسید؛ پس از آنکه روز سه‌شنبه در پایین‌ترین سطح از فوریه ۲۰۲۱ بسته شده بود. این واکنش نشان‌دهنده نگرانی از کاهش بیشتر عرضه ونزوئلا است. در عمل، به‌نظر می‌رسد یک تحریم مؤثر از قبل برقرار بوده است. پس از توقیف یک نفتکش تحریم‌شده توسط آمریکا در هفته گذشته، چندین نفتکش حامل میلیون‌ها بشکه نفت در آب‌های ونزوئلا باقی مانده‌اند تا از توقیف احتمالی جلوگیری کنند. دستور جدید این فشار را رسمی کرده و ریسک را برای شرکت‌های حمل‌ونقل، بیمه‌گران و طرف‌های تجاری افزایش می‌دهد. کاراکاس واکنش تندی نشان داد. مادورو آمریکا را به تلاش برای «استعمار ونزوئلا» و تصاحب منابع نفت، گاز و مواد معدنی متهم کرد و گفت کشورش از حاکمیت خود دفاع خواهد کرد. او بارها هشدار داده است که افزایش حضور نظامی آمریکا با هدف سرنگونی دولت او انجام می‌شود. این اقدام مرحله دیگری از تشدید سیاست سختگیرانه آمریکا در قبال ونزوئلاست؛ سیاستی که شامل حملات نظامی در نزدیکی این کشور و تهدید به عملیات زمینی بوده است. برای بازارها، ریسک اصلی این است که اختلال پایدار در عرضه نفت ونزوئلا می‌تواند لایه جدیدی از نوسان را به بازاری اضافه کند که همین حالا نیز به‌شدت تحت‌تأثیر ریسک‌های ژئوپلیتیک و عدم‌قطعیت سیاستی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت نقره به رکورد ۶۵ دلار در هر اونس رسید

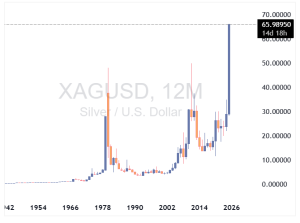
قیمت نقره به دلیل کمبود عرضه و تقاضای قوی به رکورد جدیدی نزدیک به ۶۵ دلار در هر اونس رسیده است؛ جهشی که بازتابی از تغییرات مهم در ساختار بازار و رشد تقاضای صنعتی و سرمایه‌گذاری است. در معاملات امروز، نقره نقدی (اسپات) به اوج روزانه بالای ۶۵ دلار رسید و رکوردهای قبلی را پشت سر گذاشت؛ این رشد یکی از قوی‌ترین رالی‌های کالایی سال ۲۰۲۵ بوده است. این صعود ناشی از ترکیب کم‌سابقه‌ای از کسری‌های مداوم عرضه و تقاضای قوی صنعتی و سرمایه‌گذاری است. نظرسنجی‌های جهانی نشان می‌دهد بازار نقره برای پنجمین سال متوالی با کسری ساختاری مواجه است؛ در حالی که تولید معدنی محدود مانده و مصرف در انرژی‌های تجدیدپذیر، الکترونیک و سایر صنایع در حال افزایش است. نیروهای کلان اقتصادی نیز نقش مهمی داشته‌اند. انتظار برای سیاست پولی انبساطی‌تر و کاهش بازده واقعی، هزینه فرصت نگهداری فلزات گران‌بها را کاهش داده و سرمایه‌گذاران نهادی را به سمت نقره به‌عنوان ابزار تنوع‌بخشی و پوشش تورمی جذب کرده است. نقش دوگانه نقره به‌عنوان ماده اولیه صنعتی و ذخیره ارزش باعث شده دامنه سرمایه‌گذاران آن گسترده‌تر شود. رشد نقره امسال بسیار سریع‌تر از طلا بوده است؛ زیرا وزن صنعتی بالاتری دارد و تقاضا از بخش‌های مرتبط با کربن‌زدایی و دیجیتالی‌سازی افزایش یافته است. عبور قیمت نقره از قیمت نفت—اتفاقی نادر در چند دهه اخیر—نشان می‌دهد چگونه عوامل بنیادی و سفته‌بازی می‌توانند هم‌زمان بازار را به حرکت درآورند. با این حال، تحلیلگران هشدار می‌دهند که نوسان نقره همچنان بالاست و احتمال اصلاح‌های شدید وجود دارد. حساسیت نقره به داده‌های کلان مانند نرخ بهره و آمار اشتغال آمریکا می‌تواند باعث نوسانات کوتاه‌مدت شود، هرچند عوامل ساختاری بلندمدت همچنان از قیمت‌ها حمایت می‌کنند. در آینده، تداوم محدودیت عرضه، رشد مصرف صنعتی و موقعیت‌گیری استراتژیک سرمایه‌گذاران می‌تواند قیمت نقره را بالا نگه دارد، اما مسیر آن به شرایط اقتصادی و انتظارات سیاست پولی وابسته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط نگران‌کننده نفت؛ شکست کف «روز رهایی» و بازگشت قیمت‌ها به پایین‌ترین سطح از ۲۰۲۱

بازار نفت روز ضعیفی را پشت سر گذاشت. نفت خام وست‌تگزاس اینترمدیت (WTI) با عبور از کف قیمتی ثبت‌شده در ۹ آوریل؛ موسوم به کف «روز رهایی»، به محدوده‌ای سقوط کرد که از بهار ۲۰۲۱ تاکنون دیده نشده بود. در معاملات امروز، قیمت WTI تا ۵۵.۰۸ دلار در هر بشکه افت کرد؛ کاهشی حدود ۱.۷۵ دلار در یک روز که نشان‌دهنده تشدید فشار فروش در بازار انرژی است. این سطح حتی پایین‌تر از کف قبلی ۵۵.۱۲ دلار در اوایل آوریل قرار گرفت و از نظر تکنیکال، سیگنال روشنی از تداوم روند نزولی ارسال می‌کند. مهم‌ترین عامل فشار بر قیمت‌ها، افزایش احتمال دستیابی به توافق صلح در جنگ اوکراین است. بازار به‌تدریج این سناریو را قیمت‌گذاری می‌کند که در صورت کاهش تنش‌ها، نفت روسیه با محدودیت‌های کمتری وارد بازار جهانی شود؛ عاملی که می‌تواند عرضه را به‌طور معناداری افزایش دهد. در کنار این موضوع، نگرانی‌های ساختاری‌تری نیز وجود دارد. چشم‌انداز مازاد عرضه در زمستان پیش‌رو، به‌ویژه پس از مجموعه افزایش‌های تولید از سوی اوپک و متحدانش، به یکی از دغدغه‌های اصلی معامله‌گران تبدیل شده است. ترکیب این دو عامل (ریسک ژئوپلیتیک رو به کاهش و عرضه بالاتر) تعادل بازار را به‌وضوح به نفع فروشندگان تغییر داده است. کاهش قیمت نفت، در کوتاه‌مدت یک خبر مثبت ضدتورمی تلقی می‌شود. نفت ارزان‌تر فشار هزینه‌ای را کاهش می‌دهد و به بانک‌های مرکزی این امکان را می‌دهد که نرخ‌های بهره را پایین‌تر نگه دارند یا حتی زودتر به سمت کاهش نرخ‌ها حرکت کنند. اما در دل این خبر خوب، یک هشدار مهم نهفته است. سطح ۵۵ دلار برای نفت پایدار نیست. قیمت‌های پایین، به‌سرعت منجر به کاهش سرمایه‌گذاری در بخش بالادستی انرژی می‌شود؛ موضوعی که با یک وقفه زمانی، خود را به‌صورت کمبود عرضه و بازگشت فشارهای تورمی نشان خواهد داد. بازار نفت بار دیگر نشان داد که آرامش امروز، لزوماً به معنای ثبات فردا نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص نفت دبی وارد کانتانگو شد

بازار نفت دبی، یکی از مهم‌ترین شاخص‌های نفتی خاورمیانه، نشانه‌های روشنی از تشدید مازاد عرضه نشان می‌دهد؛ موضوعی که نگرانی‌ها درباره شکل‌گیری یک مازاد جهانی را تقویت کرده است. طبق گزارش معامله‌گران، منحنی آتی نفت دبی به‌سرعت در حال ضعیف شدن است و اسپرد قراردادهای ژانویه و فوریه برای مدتی وارد محدوده منفی شد—اتفاقی که معمولاً به‌عنوان نشانه‌ای از افزایش عرضه نسبت به تقاضا تفسیر می‌شود. ثبت معامله‌ای با قیمت ۲ دلار منفی برای اسپرد ژانویه–فوریه، بازار را وارد وضعیت کانتانگو کرده است؛ الگویی که معمولاً زمانی رخ می‌دهد که معامله‌گران انتظار دارند قیمت‌ها در آینده بالاتر باشد، اما در کوتاه‌مدت مازاد عرضه وجود دارد. این تحولات در حالی رخ می‌دهد که سایر شاخص‌های جهانی نیز از افزایش ذخایر و ضعف تقاضا حکایت دارند و نگرانی‌ها درباره فشار نزولی بر قیمت نفت را تشدید کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کویت: قیمت منصفانه نفت ۶۰ تا ۶۸ دلار است

وزیر نفت کویت، طارق الرومی، اعلام کرده است که کاهش اخیر قیمت نفت غیرمنتظره بوده و آن را «افت ناگهانی» توصیف کرده است. او گفت انتظار می‌رفت قیمت‌ها حداقل در سطوح قبلی باقی بمانند یا اندکی بهبود پیدا کنند. الرومی پس از ریاست بر یکصد و پانزدهمین نشست وزیران سازمان انرژی عرب گفت که از نگاه کویت، قیمت منصفانه نفت در شرایط فعلی بازار بین ۶۰ تا ۶۸ دلار در هر بشکه است. او تأکید کرد که افت شدید قیمت‌ها تولیدکنندگان را غافلگیر کرده و این موضوع در شرایطی رخ می‌دهد که بازار جهانی نفت دوباره با نوسانات بالا و عدم‌قطعیت در عرضه و تقاضا روبه‌رو شده است. این اظهارات نشان می‌دهد که تولیدکنندگان از ضعف اخیر قیمت‌ها ناراضی‌اند و احتمالاً اوپک پلاس سطح ۶۰ دلار را با دقت بیشتری زیر نظر خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات نفت ونزوئلا پس از توقیف کشتی توسط آمریکا به حداقل ممکن رسیده است

به گزارش رویترز، منابع آگاه اعلام کرده‌اند که هیچ نفتکش بزرگی از روز چهارشنبه و در پی توقیف یک کشتی توسط ایالات متحده، بنادر ونزوئلا را ترک نکرده است و صادرات نفت این کشور به حداقل میزان خود رسیده است. بر اساس این گزارش، از زمان اقدام آمریکا برای توقیف کشتی، تنها نفتکش‌های تحت اجاره شرکت شورون (Chevron) که حامل نفت خام بوده‌اند، موفق به خروج از ونزوئلا شده‌اند. این وقفه در حمل‌ونقل دریایی منجر به آن شده است که حدود ۱۱ میلیون بشکه نفت و سوخت ونزوئلا در بنادر این کشور گرفتار و انباشته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ با پیش‌بینی نفت ۶۳ دلاری و مازاد عرضه، چشم‌انداز بازار جهانی نفت و گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد

موسسه رتبه‌بندی فیچ در گزارش جدید خود، چشم‌انداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیه‌ای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسک‌های ژئوپلیتیک از قیمت‌ها حمایت می‌کنند، مازاد عرضه گسترده عاملی محدودکننده برای آن‌ها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی می‌گیرد. آژانس بین‌المللی انرژی (IEA) پیش‌بینی می‌کند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافق‌های فعلی) تقسیم می‌شود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتاب‌گیری برقی‌سازی حمل‌ونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوب‌شده باقی می‌ماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوت‌های منطقه‌ای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش می‌یابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه می‌دارد. شرکت‌های نفت و گاز با ترازنامه‌های قوی و مخارج سرمایه‌ای (Capex) منضبط وارد سال ۲۰۲۶ می‌شوند و پیش‌بینی می‌شود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار می‌رود این اهرم مالی به دلیل مخارج سرمایه‌ای بالا و قیمت‌های پایین‌تر افزایش یابد، اگرچه شرکت‌های ملی نفت چین و شرکت‌های ال‌ان‌جی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حمله پهپادی اوکراین پالایشگاه مهم روسیه را از مدار خارج کرد

به‌گفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حمله‌ای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب می‌شود و توقف فعالیت آن می‌تواند پیامدهایی برای عرضه داخلی و منطقه‌ای فرآورده‌های نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فله‌بر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیه‌ای است. این حادثه بار دیگر نشان می‌دهد که دامنه درگیری‌ها به‌طور فزاینده‌ای بر زیرساخت‌های انرژی و کشتیرانی تجاری نیز اثرگذار شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش ماهانه اوپک: پیش‌بینی رشد تقاضای جهانی نفت در سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر باقی ماند

اوپک در تازه‌ترین گزارش ماهانه خود اعلام کرد که پیش‌بینی رشد تقاضای جهانی نفت برای سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر نسبت به ماه گذشته باقی مانده است؛ موضوعی که نشان می‌دهد این سازمان همچنان به روند باثبات مصرف جهانی انرژی در دوره میان‌مدت خوش‌بین است. در بخش عرضه، داده‌های رسمی نشان می‌دهد تولید نفت خام اوپک‌پلاس در ماه نوامبر به‌طور متوسط ۴۳.۰۶ میلیون بشکه در روز بوده که نسبت به اکتبر ۴۳ هزار بشکه در روز افزایش داشته است. این رشد محدود تولید، در راستای توافق اخیر ائتلاف برای افزایش تدریجی عرضه تفسیر می‌شود. در بخش تقاضا نیز اوپک برآورد خود از میزان نیاز بازار جهانی به نفت خام اوپک‌پلاس را بدون تغییر حفظ کرده است. این نیاز در سه‌ماهه نخست سال ۲۰۲۶ حدود ۴۲.۶ میلیون بشکه در روز پیش‌بینی می‌شود و برای کل سال ۲۰۲۶ میانگین ۴۳ میلیون بشکه در روز برآورد شده است. ثبات این ارقام نشان می‌دهد اوپک انتظار دارد بازار جهانی توان جذب بخش عمده‌ای از عرضه ائتلاف را حفظ کند، بدون آنکه نشانه‌ای از ضعف جدی در چشم‌انداز تقاضا مشاهده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

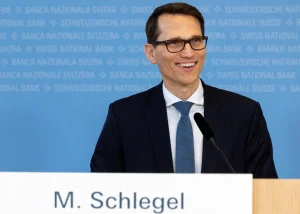
رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش آژانس بین‌المللی انرژی برای دسامبر منتشر شد

آژانس بین‌المللی انرژی (IEA): پیش‌بینی رشد عرضه جهانی نفت در سال ۲۰۲۶ را ۲۰ هزار بشکه در روز کاهش داد و آن را به ۲.۴ میلیون بشکه در روز رساند. پیش‌بینی رشد عرضه جهانی نفت برای سال ۲۰۲۵ را ۱۰۰ هزار بشکه در روز کاهش داد و برای سال ۲۰۲۶ نیز ۲۰ هزار بشکه در روز کمتر اعلام کرد. ظرفیت پالایش جهانی در سال ۲۰۲۶ به میزان ۷۵۰ هزار بشکه در روز افزایش خواهد یافت و به سطح ۸۴.۴ میلیون بشکه در روز خواهد رسید. تقاضای جهانی نفت در سال ۲۰۲۵ به ۱۰۳.۹۲ میلیون بشکه در روز خواهد رسید و در سال ۲۰۲۶ به ۱۰۴.۷۹ میلیون بشکه در روز افزایش می‌یابد. عرضه جهانی نفت در ماه نوامبر نسبت به ماه قبل ۶۱۰ هزار بشکه در روز کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نفتکش‌های تحریم‌شده با ریسک جدید مواجه شدند

بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت می‌کنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفته‌اند. این توقیف که روز چهارشنبه توسط رئیس‌جمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریم‌های آمریکا در سال ۲۰۱۹ و اولین اقدام شناخته‌شده دولت ترامپ علیه نفتکش‌های مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیس‌جمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتی‌ها، اپراتورها و شرکت‌های کشتیرانی را نگران کرده است؛ به‌طوری‌که برخی در حال بازنگری در برنامه‌های خود برای خروج از آب‌های ونزوئلا در روزهای آینده هستند. کارشناسان می‌گویند هدف قرار دادن محموله‌های نفتی ونزوئلا می‌تواند باعث تاخیرهای کوتاه‌مدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیش‌تر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکش‌های واسطه انجام می‌شد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بین‌المللی» خواند. ابرنفتکش توقیف‌شده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتی‌هایی که نفت تحریم‌شده را به مقاصد اصلی منتقل می‌کنند و معمولاً سیگنال‌های خود را خاموش یا موقعیتشان را پنهان می‌کنند. استفاده از این نفتکش‌ها پس از تحریم‌های آمریکا علیه ونزوئلا افزایش یافته است. بر اساس داده‌های TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیری‌شده یا در انتظار بارگیری در آب‌های ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آن‌ها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آن‌ها تحت تحریم‌های آمریکا، بریتانیا یا اروپا قرار دارند. این کشتی‌ها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بین‌المللی فعالیت می‌کنند. این نفتکش‌ها عمدتاً نفت تحریم‌شده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل می‌کنند. در مورد ونزوئلا، آن‌ها در بنادر شرکت دولتی PDVSA با نام‌های جعلی بارگیری می‌کنند و موقعیت خود را تا مدت‌ها پس از حرکت پنهان می‌سازند. برآوردها نشان می‌دهد حدود ۱۵٪ از ناوگان جهانی نفتکش‌های بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفته‌اند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریم‌ها اضافه کرده است. روسیه و چین نیز سال‌هاست از استراتژی مشابهی برای دور زدن تحریم‌ها استفاده می‌کنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیق‌سازی نفت فوق‌سنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکش‌های خود همکاری داشته‌اند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیت‌هایش به‌طور عادی ادامه دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر