TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دولت بریتانیا: اجازه خواهیم داد تولید نفت و گاز جدید در نزدیکی میدان‌های موجود انجام شود.

مجوزهای جدید برای اکتشاف میدان‌های جدید نفت و گاز صادر نخواهد شد. نرخ مالیات مکانیسم جدید قیمت‌گذاری نفت و گاز ۳۵٪ خواهد بود. مکانیسم جدید قیمت‌گذاری نفت و گاز جایگزین مالیات بر سود انرژی خواهد شد، که انتظار می‌رود در آوریل ۲۰۳۰ یا زودتر پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

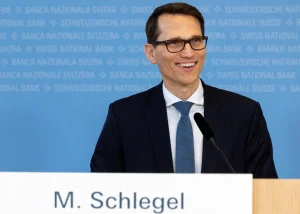
اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت روسیه احتمالاً در دریا سرگردان می‌ماند

به گزارش بلومبرگ، تحریم‌های آمریکا که از روز جمعه اجرایی شدند، می‌توانند نزدیک به ۴۸ میلیون بشکه نفت خام روسیه را در دریا سرگردان بگذارند و ده‌ها نفتکش را مجبور کنند به دنبال مقاصد جایگزین باشند؛ اقدامی که آخرین تغییر بزرگ در تجارت جهانی نفت محسوب می‌شود. واشنگتن ماه گذشته با قرار دادن دو تولیدکننده بزرگ نفت روسیه، روس‌نفت و لوک‌اویل، در فهرست سیاه، یکی از تهاجمی‌ترین اقدامات خود را تحت دولت کنونی انجام داد؛ اقدامی که رئیس‌جمهور آمریکا، دونالد ترامپ، برای افزایش فشار بر کرملین در جنگ اوکراین دنبال می‌کند. وزارت خزانه‌داری آمریکا نیز اوایل این هفته اعلام کرد که این اقدامات تاکنون موفق بوده‌اند؛ زیرا تقاضا برای نفت روسیه کاهش یافته و تخفیف‌ها بر روی شاخص‌های اصلی نفت روسیه اعمال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور گراهام از تایید لایحه تحریم‌های جدید روسیه توسط دونالد ترامپ خبر داد

سناتور گراهام اعلام کرد که دونالد ترامپ با لایحه تحریم‌های روسیه موافقت کرده است. در خبری دیگر، منابع آگاه گزارش داده‌اند که اتحادیه اروپا در حال بررسی اقدامات محدودکننده بیشتری علیه عواملی است که به فعالیت «ناوگان سایه» تانکرهای روسیه کمک می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس کاهش قیمت نفت تا سال ۲۰۲۶ را پیش‌بینی کرد

گلدمن ساکس پیش‌بینی می‌کند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایین‌تر از منحنی‌های آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژه‌های بزرگ پیش از همه‌گیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپک‌پلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشم‌انداز عرضه را سنگین‌تر کرده است. آژانس بین‌المللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که می‌تواند فشار نزولی بیشتری بر قیمت‌ها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایه‌گذاری در سال‌های اخیر باعث شده پروژه‌های جدید کمی در دست اجرا باشد. این بانک پیش‌بینی می‌کند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشم‌انداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قوی‌تر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمت‌ها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانی‌مدت می‌تواند بر سهام انرژی و برنامه‌های سرمایه‌گذاری فشار وارد کند، هرچند چشم‌انداز بلندمدت کاهش عرضه ممکن است از قیمت‌های آتی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

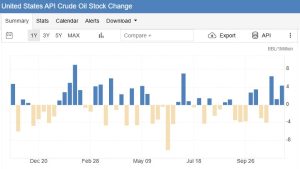
موجودی نفت خام آمریکا افزایش یافت

ذخایر نفت خام ایالات متحده در هفته منتهی به ۱۸ نوامبر ۲۰۲۵، ۴.۴ میلیون بشکه افزایش یافته است. این افزایش پس از رشد ۱.۳ میلیون بشکه‌ای در هفته قبل رخ داده و سومین هفته متوالی افزایش ذخایر نفتی محسوب می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن‌ساکس: سال ۲۰۲۶ دردناک‌ترین سال برای بازار نفت خواهد بود

گلدمن‌ساکس در جدیدترین گزارش بلندمدت خود تا سال ۲۰۳۵، چشم‌اندازی دو مرحله‌ای برای بازار نفت ترسیم می‌کند: ابتدا یک سقوط دردناک، سپس یک دوره صعود قدرتمند. این بانک پیش‌بینی می‌کند که قیمت نفت برنت و WTI در سال ۲۰۲۶ به‌طور میانگین به ۵۶ و ۵۲ دلار برسند؛ کمتر از قیمت‌های فیوچرز کنونی (۶۳ و ۶۰ دلار). علت اصلی این افت، آخرین موج بزرگ عرضه جهانی است که بازار را در مازاد قابل‌توجه نگه می‌دارد. به گفته گلدمن‌ساکس، سال ۲۰۲۶ برای تولیدکنندگان نفت «سال سخت» خواهد بود؛ زیرا آنها انتظار مازاد ۲ میلیون بشکه در روز را دارند که ناشی از رشد بیشتر از انتظار در عرضه کشورهای غیرعضو اوپک (به‌جز روسیه) است. این وضعیت می‌تواند قیمت برنت را به محدوده ۵۰ دلار سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک بارکلیز، سناریوی نفت ۸۵ دلاری را مطرح کرد

بانک بارکلیز هشدار داد که در صورت کاهش شدید صادرات نفت روسیه، قیمت نفت برنت می‌تواند به بالای ۸۵ دلار در هر بشکه جهش کند. این بانک معتقد است که بازارها ریسک‌های سمت عرضه را به‌درستی قیمت‌گذاری نکرده‌اند و در حال حاضر بیش از حد بر تعادل تدریجی عرضه و تقاضا در سال ۲۰۲۶ حساب باز کرده‌اند، در حالی که بیشتر پیش‌بینی‌ها قیمت نفت را در محدوده ۵۰ تا ۶۰ دلار در نظر گرفته‌اند. بارکلیز تأکید می‌کند که ماهیت نامتقارن بازار نفت باعث می‌شود که شوک‌های سمت عرضه، به‌ویژه اختلال در صادرات روسیه به دلیل تحریم‌ها یا مشکلات لجستیکی، تأثیر بسیار بیشتری نسبت به ریسک‌های تقاضا داشته باشند. این بانک هشدار می‌دهد که کاهش معنادار در جریان صادرات روسیه می‌تواند به‌سرعت ذخایر جهانی را تخلیه کرده و باعث جهش شدید قیمت‌ها شود. با وجود عدم قطعیت در زمان‌بندی و احتمال وقوع این سناریو، بارکلیز آن را به‌اندازه‌ای معتبر می‌داند که توجه معامله‌گران و سیاست‌گذاران را به خود جلب کند، به‌ویژه با توجه به اثر تورمی بالقوه ناشی از جهش طولانی‌مدت قیمت نفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موفقیت ایالات متحده در جنگ تجاری اولیه، خطر استفاده فراگیر از سلاح تعرفه را در سراسر جهان افزایش داده است

درس جنگ تجاری تا به امروز این است که ایالات متحده از عواقب اقدامات خود مصون خواهد ماند. زمانی که اروپا در برابر اقدام تلافی‌جویانه کوتاه آمد و تعرفه‌های ۱۵ درصدی آمریکا را اساساً پذیرفت، بازی تمام شد. این تنها بلوکی بود که قدرت خرید کافی برای ایستادگی در برابر آمریکا و مبارزه برای وضع موجود جهانی را داشت. بهترین سناریو پس از آن (و به نظر می‌رسد این همان چیزی است که بازار در قیمت‌گذاری خود لحاظ می‌کند) این است که با یک وضعیت موجود جدید مبتنی بر تعرفه ۱۵ درصدی آمریکا، کم و بیش، به پیش برویم. اما امروز شاید به نشانه‌ای از مشکل این خط فکری پی برده باشیم. آنچه آموخته‌ایم این است که شریک تجاری بزرگتر اهرم فشار عظیمی در اختیار دارد و شرکای کوچکتر تسلیم خواهند شد. اکنون ممکن است کشورها و بلوک‌های بزرگتر شروع به استفاده از این اهرم کنند و درگیری‌های تجاری در همه جا شعله‌ور شود. گزارشی منتشر شده مبنی بر اینکه بریتانیا در حال بررسی گزینه‌هایی برای اقدام تلافی‌جویانه علیه تعرفه‌های جدید فولاد از سوی اتحادیه اروپا است. اتحادیه اروپا سهمیه‌ها را کاهش داده و تعرفه‌هایی تا ۵۰ درصد وضع کرده است. علاوه بر این، بریتانیا نیز در حال بررسی افزایش موانع تجاری خود برای فولاد است. این موضوع با توجه به اینکه بریتانیا خود از اتحادیه اروپا خارج شده و اکنون می‌گوید این اقدام خلاف «روح» اجلاس سران بریتانیا-اتحادیه اروپا در لندن است، بسیار کنایه‌آمیز به نظر می‌رسد. نتیجه این درگیری مشخص نیست، اما سلاح تعرفه اکنون در همه جا به کار گرفته شده است و این امر به رویدادهایی منجر خواهد شد که از کنترل خارج شده و رشد جهانی را تضعیف می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روبیو، وزیر خارجه امریکا، کارتل مادورو را هدف قرار داد

روبیو، وزیر خارجه امریکا: «وزارت امور خارجه ایالات متحده قصد دارد گروه کارتل خورشیدها (Cartel de los Soles) را به‌عنوان سازمان تروریستی خارجی (FTO) معرفی کند. این گروه که تحت رهبری نیکلاس مادورو غیرقانونی فعالیت می‌کند، نهادهای حکومتی ونزوئلا را فاسد کرده و مسئول خشونت‌های تروریستی با همکاری دیگر سازمان‌های تروریستی معرفی‌شده، و همچنین قاچاق مواد مخدر به ایالات متحده و اروپا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بندر نفتی روسیه فعال شد، قیمت نفت افت کرد

قیمت نفت پس از انتشار نشانه‌هایی مبنی بر ازسرگیری فعالیت‌ها در بندر کلیدی نووراسییسک روسیه در دریای سیاه کاهش یافت؛ این بندر هفته گذشته در پی حمله پهپادی اوکراین دچار آسیب و توقف عملیاتی شده بود. قیمت نفت برنت پس از رشد بیش از ۲٪ در روز جمعه، به زیر ۶۴ دلار در هر بشکه سقوط کرد و نفت وست‌تگزاس اینترمدیت نیز به سمت ۵۹ دلار کاهش یافت. روز یکشنبه، دو نفتکش در بندر نووراسییسک پهلو گرفتند که نشان‌دهنده ازسرگیری فعالیت عملیاتی در ترمینال‌ها بود. همچنین رویترز گزارش داد که بارگیری نفت خام از سر گرفته شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوکراین تأسیسات نفتی روسیه را هدف گرفت

به گزارش رویترز به نقل از سه منبع آگاه، پهپادهای اوکراینی به دو اسکله نفتی در بندر نووراسییسک روسیه در دریای سیاه حمله کرده و آن‌ها را آسیب زده‌اند. این اسکله‌ها برای پهلوگیری نفتکش‌هایی با ظرفیت ۴۰٬۰۰۰ و ۱۴۰٬۰۰۰ تُن طراحی شده‌اند. در جریان این حمله، نفتکش حامل نفت خام به نام «آرلان» نیز آسیب دیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر