TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

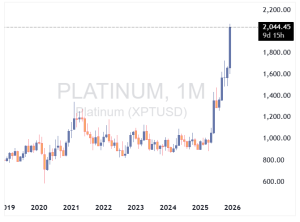
بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکورد تاریخی طلا | قیمت هر اونس به ۴٬۳۸۶ دلار رسید

قیمت جهانی طلا در معاملات اخیر به بالاترین سطح تاریخ خود رسید و از مرز ۴٬۳۸۶ دلار عبور کرد. این رشد چشمگیر در پی ضعف دلار، تنش‌های ژئوپلیتیک و افزایش تقاضا برای دارایی‌های امن رخ داده است. سرمایه‌گذاران به‌دنبال محافظت از دارایی‌های خود در برابر تورم، نوسانات بازار و ریسک‌های سیاسی، به سمت طلا حرکت کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد طلا، نقره و پلاتین در سال ۲۰۲۶؛ کدام فلز برنده چرخه بعدی بازار خواهد بود؟

بازار فلزات در سال ۲۰۲۵ مسیری پرنوسان و پرچالش را پشت سر گذاشت، اما در نهایت به بازده‌هایی دست یافت که می‌توان آن‌ها را در زمره سودهای کم‌نظیر و «نادر» طبقه‌بندی کرد. در این میان، نقره با جهشی بیش از ۱۲۷ درصد، ستاره بی‌چون‌وچرای بازار بود و پلاتین نیز با رشدی نزدیک به ۱۲۰ درصد، فاصله چندانی با آن نداشت. طلا اگرچه در صدر جدول بازدهی‌ها قرار نگرفت، اما با تداوم روند صعودی چندساله خود، بازدهی قابل‌توجه ۶۵ درصدی را برای سرمایه‌گذاران به ارمغان آورد. مس نیز با ثبت رشد حدود ۳۵ درصدی، سالی قدرتمند را پشت سر گذاشت و جایگاه خود را به‌عنوان یکی از فلزات صنعتی مهم تثبیت کرد. نتایج نظرسنجی «برترین فلزات سال 2026» که توسط کیتکو منتشر شده، نشان می‌دهد سرمایه‌گذاران خرد به‌طور گسترده‌ای به سناریوی ادامه درخشش نقره باور دارند، هرچند طلا همچنان از حمایت قوی برخوردار است. در عین حال، دیدگاه کارشناسان صنعت جواهرات نیز حاکی از آن است که پلاتین می‌تواند در سال آینده عملکردی فراتر از انتظار بازار ثبت کند و حتی برخی فلزات رقیب را پشت سر بگذارد. در این نظرسنجی که طی هفته جاری انجام شد، ۳۵۲ سرمایه‌گذار خرد در آن شرکت کردند و برآیند آرا نشان می‌دهد اکثریت فعالان بازار انتظار دارند نقره بار دیگر در سال ۲۰۲۶ بهترین عملکرد را در میان فلزات به ثبت برساند. بر اساس نتایج، ۱۷۸ نفر معادل ۵۱ درصد شرکت‌کنندگان معتقدند نقره پیشتاز بازار خواهد بود. در مقابل، ۱۰۱ سرمایه‌گذار خرد، یعنی حدود ۲۹ درصد، طلا را گزینه اول خود برای بیشترین رشد انتخاب کرده‌اند. همچنین ۳۶ نفر، معادل ۱۰ درصد، انتظار دارند پلاتین قوی‌ترین عملکرد سال آینده را داشته باشد. در نهایت، ۳۷ شرکت‌کننده دیگر که حدود ۱۱ درصد کل آرا را تشکیل می‌دهند، پیش‌بینی کرده‌اند قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی بگیرد. در وال‌استریت نیز در مجموع نگاه‌ها نسبت به طلا و نقره همچنان مثبت ارزیابی می‌شود، اما در میان بانک‌های بزرگ و برخی کارشناسان صنعت، این باور در حال تقویت است که فلزات گروه پلاتین (PGM) ــ که از دید بسیاری هنوز کمتر از ارزش ذاتی خود قیمت‌گذاری شده‌اند ــ می‌توانند در نهایت به برندگان اصلی بازار فلزات تبدیل شوند. در چشم‌انداز بازار کالاها برای سال ۲۰۲۶، TD Securities اعلام کرده است که ترکیبی از نرخ‌های بهره پایین‌تر، تداوم تضعیف ارزها، متغیرهای سمت عرضه و نیاز سرمایه‌گذاران به تنوع‌بخشی، زمینه را برای ثبت اوج‌های قیمتی تازه در بازار طلا فراهم می‌کند. به باور این بانک، قیمت طلا در نیمه نخست سال ۲۰۲۶ می‌تواند از سطح ۴۴۰۰ دلار در هر اونس عبور کند. در عین حال، اگرچه انتظار می‌رود قیمت نقره پس از جهش‌های اخیر به محدوده میانی کانال ۴۰ دلاری بازگردد، اما سال ۲۰۲۶ به‌احتمال زیاد سالی خواهد بود که پلاتین و پالادیوم نقش رهبران بازار را ایفا می‌کنند. در مورد طلا، تحلیلگران کالایی این بانک معتقدند هیچ نشانه‌ای از یک ریزش سنگین در افق سال آینده دیده نمی‌شود. به گفته آن‌ها، کاهش هزینه نگهداری طلا در نتیجه سیاست‌های انبساطی فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و همچنین نگرانی‌ها درباره استقلال سیاست‌گذاری پولی، شرایطی را فراهم کرده که فلز زرد بتواند در شش ماه نخست ۲۰۲۶ به رکورد فصلی جدیدی در سطح ۴۴۰۰ دلار در هر اونس دست یابد. این تحلیل همچنین بر نگرانی‌های ساختاری عمیق‌تری دست می‌گذارد؛ از جمله تردیدها نسبت به پایبندی قاطع بانک مرکزی آمریکا به هدف تورمی ۲ درصدی در آینده و گمانه‌زنی‌ها درباره فشارهای احتمالی کاخ سفید برای کاهش نرخ بهره، آن هم در شرایطی که بدهی دولت آمریکا در سطوح تاریخی قرار دارد و همچنان در حال افزایش است. مجموعه این عوامل، از نگاه تحلیلگران، دلیلی کلیدی است که چرا انتظار دارند روند صعودی طلا بار دیگر قدرت بگیرد و خود را به‌عنوان یک دارایی امن مسلط در چرخه بعدی بازار تثبیت کند. از نگاه TD Securities، دامنه قیمتی جدید و بلندمدت طلا در بازه‌ای میان ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس تثبیت خواهد شد. به باور تحلیلگران این مؤسسه، ماندگاری قیمت‌ها در زیر کف این محدوده تنها در صورتی محتمل است که تمرکز سرمایه‌گذاران بار دیگر به سمت رشد دارایی‌های پرریسک آمریکا بازگردد، یا این برداشت در بازار شکل بگیرد که بازار کار ایالات متحده تضعیف نخواهد شد و فدرال رزرو نیز دیگر نیازی به کاهش نرخ‌های بهره نخواهد داشت. آن‌ها همچنین تأکید می‌کنند که حذف روایت‌هایی مانند تضعیف دلار، دلارزدایی و پولی‌سازی بدهی‌ها می‌تواند به مهار قیمت طلا کمک کند؛ با این حال، سناریوی پایه TD بر خلاف این فرضیات است. تحلیلگران این بانک پیش‌بینی می‌کنند که شرایط بازار کار آمریکا به‌تدریج رو به ضعف بگذارد، بازارهای ریسکی در سال آینده برای ثبت یک رالی پایدار با دشواری مواجه شوند و بانک مرکزی آمریکا ناچار به کاهش ۱۰۰ واحد پایه‌ای دیگر در نرخ بهره شود؛ رقمی که به گفته آن‌ها حتی برخی فعالان بازار کاهش ۱۵۰ واحد پایه‌ای را نیز محتمل می‌دانند. این در حالی است که تورم همچنان سرسختانه بالاتر از هدف ۲ درصدی باقی مانده و همین ناهمخوانی سیاستی، بستر لازم برای تداوم حمایت از طلا را فراهم می‌کند. در مورد نقره، تحلیلگران TD Securities با لحنی کنایه‌آمیز اما معنادار می‌گویند اگر بازار پیش‌تر با پدیده «سیلور اسکوئیز» خو گرفته، حالا باید آماده «سیلور فلاد» باشد. (منظور آن‌ها از «سیلور اسکوئیز» دوره‌ای است که عرضه نقره در بازار فیزیکی محدود بود و همین کمبود، قیمت‌ها را به‌سرعت تحت فشار صعودی قرار می‌داد. اما حالا به گفته این بانک، شرایط کاملاً تغییر کرده و بازار وارد مرحله‌ای شده که می‌توان آن را «سیلور فلاد» یا وفور نقره نامید.) به گفته آن‌ها، بازار در ابتدای سال جاری به‌نوعی در خواب به‌سوی یک فشار کم‌سابقه در نقره حرکت می‌کرد؛ آن هم در شرایطی که ساختار بازار از یک جهش تقاضا فاصله می‌گرفت و به سمت بحران نقدینگی در بازار فیزیکی سوق پیدا می‌کرد. اما با نزدیک شدن به سال ۲۰۲۶، وضعیت به‌کلی دگرگون شده است. TD معتقد است یک «سیل عظیم» در عرضه نقره شکل گرفته که بزرگ‌ترین موج بازسازی موجودی‌های شناور آزاد در تاریخ انبارهای LBMA را رقم زده است. برآوردها نشان می‌دهد اکنون بیش از ۲۱۲ میلیون اونس نقره به‌طور بالقوه در خزانه‌های لندن در دسترس بازار قرار دارد؛ رقمی که عملاً معادل تخلیه کامل کاهش موجودی یک‌ساله بازار نقره لندن است. از نگاه این بانک، این حجم از عرضه می‌تواند نزدیک به دو سال کسری جهانی نقره را پوشش دهد و نشانه‌هایی وجود دارد که بازار به سطح قیمتی لازم برای آزادسازی عرضه از محل ضایعات و خزانه‌های خصوصی رسیده است. تحولی که می‌تواند معادلات عرضه و تقاضای نقره را در سال پیش‌رو به‌طور معناداری تغییر دهد و نوسانات تازه‌ای را به این بازار تحمیل کند. به گفته تحلیلگران TD Securities، بازگشت گسترده نقره به انبارهای جهانی، چشم‌انداز این فلز را به‌طور معناداری تغییر داده است. از نگاه آن‌ها، اکنون دیگر ضرورتی وجود ندارد که قیمت نقره برای جبران کمبود موجودی‌ها افزایش یابد؛ عاملی که پیش‌تر یکی از محرک‌های اصلی رشد قیمت محسوب می‌شد، عملاً از معادله خارج شده است. بر همین اساس، TD Securities انتظار دارد قیمت نقره سال را با فشار نزولی آغاز کند و معتقد است این فلز در سال ۲۰۲۶ برای بازگشت به سطوح فعلی کار دشواری در پیش خواهد داشت. جمع‌بندی این مؤسسه از این شرایط، چشم‌انداز قیمتی نقره در محدوده میانی ۴۰ دلار در سال آینده است؛ سطحی که به‌وضوح پایین‌تر از اوج‌های اخیر بازار قرار می‌گیرد. اما تصویر TD برای فلزات گروه پلاتین کاملاً متفاوت است؛ تا جایی که این دیدگاه خوش‌بینانه در تضاد آشکار با اجماع فعلی بازار قرار دارد. تحلیلگران این بانک، پلاتین و پالادیوم را به‌عنوان گزینه‌های برتر کالایی خود برای سال ۲۰۲۶ انتخاب کرده‌اند و برآورد قیمتی آن‌ها حدود ۲۰ درصد بالاتر از پیش‌بینی غالب بازار است. به اعتقاد TD، زمینه‌های کلان همچنان به نفع این فلزات باقی مانده است. تداوم روندهای ساختاری مانند تمرکززدایی از شهرها که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، در کنار انگیزه‌های قوی برای انباشت موجودی‌ها تا سال ۲۰۲۶، از مهم‌ترین عوامل حمایتی این بازار به شمار می‌روند. بر همین مبنا، تحلیلگران انتظار دارند قیمت پلاتین و پالادیوم افزایش یابد، بازارهای فوروارد با محدودیت عرضه مواجه شوند و نرخ‌های اجاره این فلزات نیز در مسیر صعودی قرار گیرد. تحلیلگران Heraeus در چشم‌انداز فلزات گران‌بهای سال ۲۰۲۶ خود هشدار داده‌اند که قیمت فلزات گران‌بها احتمالاً دست‌کم در بخش ابتدایی سال آینده در مسیر اصلاح یا حرکت خنثی قرار خواهد گرفت. از نگاه آن‌ها، جهش اخیر بازار که طلا و نقره را به رکوردهای تاریخی رساند و قیمت فلزات گروه پلاتین را به بالاترین سطوح چند سال اخیر سوق داد، بیش از حد سریع و فراتر از ظرفیت کوتاه‌مدت بازار رخ داده است. به اعتقاد این تحلیلگران، هرچند در کوتاه‌مدت هنوز امکان ثبت سطوح قیمتی بالاتر وجود دارد، اما با فروکش‌کردن شتاب صعودی، احتمال ورود بازار به یک دوره تثبیت و نوسان محدود بسیار بالاست. آن‌ها با اشاره به تجربه امسال طلا یادآور می‌شوند که قیمت این فلز در فاصله ماه‌های آوریل تا آگوست برای مدتی در محدوده‌ای ثابت نوسان می‌کرد، پیش از آنکه موج صعودی جدید آغاز شود؛ الگویی که می‌تواند بار دیگر تکرار شود و به این معناست که شاید چند ماه زمان لازم باشد تا روند افزایشی بعدی شکل بگیرد. تحلیلگران هراوس همچنین تأکید می‌کنند که هرچند تقاضای سرمایه‌گذاری نقش مهمی در رشد قیمت‌ها ایفا کرده، اما جریان فیزیکی انتقال فلزات؛ به‌ویژه به سمت ایالات متحده نیز عامل مهمی بوده، چرا که بر نقدشوندگی بازار اثر گذاشته است. به گفته آن‌ها، همچنان ابهام‌هایی جدی درباره احتمال اعمال تعرفه بر فلزات گروه پلاتین وجود دارد؛ موضوعی که ریشه در ادامه بررسی‌های دولت آمریکا ذیل بند ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه دارد. از نگاه هراوس، هرگونه تغییر در این حوزه می‌تواند جابه‌جایی‌های جدیدی در موجودی‌ها ایجاد کرده و نوسانات قیمتی بیشتری را به بازار تحمیل کند. به باور تحلیلگران Heraeus، در میان فلزات گران‌بها، طلا همچنان از مستحکم‌ترین پایه قیمتی برخوردار است؛ آن هم در شرایطی که خریدهای مداوم بانک‌های مرکزی نقش حمایتی مهمی ایفا می‌کند. به گفته آن‌ها، اگر نرخ‌های بهره کاهش یابد و تورم همچنان در سطوح بالایی باقی بماند، افت نرخ‌های بهره واقعی می‌تواند پشتوانه‌ای مضاعف برای قیمت طلا فراهم کند. هراوس در عین حال اشاره می‌کند که قیمت‌های بالای فعلی، تقاضای نقره را در برخی بخش‌ها تحت فشار قرار داده، اما تجربه بازار نشان می‌دهد هرگونه حرکت صعودی جدید در طلا، احتمالاً نقره را نیز با خود همراه خواهد کرد. در بازار فلزات گروه پلاتین، هرچند انتظار می‌رود پلاتین در سال ۲۰۲۶ همچنان فشرده‌ترین توازن عرضه و تقاضا را در میان PGMs داشته باشد، اما تحلیلگران هراوس معتقدند افت تقاضا باعث خواهد شد کسری بازار نسبت به برآوردهای پیشین محدودتر شود. این وضعیت، به گفته آن‌ها، درباره پالادیوم و رودیم نیز صدق می‌کند؛ فلزاتی که از کاهش تدریجی فروش خودروهای سبک با موتور احتراق داخلی آسیب می‌بینند، آن هم در شرایطی که خودروهای برقی سهم بیشتری از بازار را به خود اختصاص می‌دهند. در میان فلزات کوچک‌تر این گروه، هراوس معتقد است بازار روتنیوم نسبت به ایریدیوم تنگ‌تر است؛ موضوعی که تا حدی به توسعه زیرساخت‌های مراکز داده و حمایت آن از تقاضای هارددیسک‌ها بازمی‌گردد، هرچند در این بخش نیز نشانه‌هایی وجود دارد که قیمت‌ها ممکن است جلوتر از واقعیت‌های بنیادین حرکت کرده باشند. با این حال، هراوس نسبت به ریسک‌های نزولی قیمت‌ها در کل بازار فلزات گران‌بها هشدار می‌دهد. به اعتقاد این تحلیلگران، معکوس‌زدایی منحنی بازده اوراق خزانه‌داری آمریکا بیش از یک سال پیش رخ داده و از این منظر، احتمال آغاز یک رکود اقتصادی در ایالات متحده در آینده نزدیک همچنان مطرح است. تضعیف تدریجی بازار کار نیز با چشم‌انداز رو به وخامت اقتصاد هم‌راستا ارزیابی می‌شود. در چنین سناریویی، اگر رکود در سال ۲۰۲۶ محقق شود، قیمت فلزات گروه پلاتین می‌تواند وارد یک مسیر نزولی پایدار شود. تحلیلگران Heraeus پیش‌بینی می‌کنند قیمت طلا در سال ۲۰۲۶ در بازه‌ای نسبتاً گسترده، بین ۳۷۵۰ تا ۵۰۰۰ دلار به‌ازای هر اونس نوسان کند. به باور آن‌ها، اگرچه اقتصاد آمریکا تاکنون از رکودی که سال گذشته با خروج منحنی بازده اوراق خزانه از حالت معکوس سیگنال داده می‌شد، گریخته است، اما نشانه‌های تضعیف بازار کار به‌طور فزاینده‌ای نمایان شده‌اند. هراوس هشدار می‌دهد که فدرال رزرو معمولاً در چنین شرایطی اولویت را به حمایت از اقتصاد می‌دهد؛ بنابراین اگر ضعف بازار کار تداوم یابد، حتی در صورت باقی‌ماندن تورم بالاتر از سطح هدف، احتمال کاهش‌های بیشتر نرخ بهره وجود دارد. این سناریو به کاهش نرخ بهره واقعی منجر می‌شود؛ عاملی که به‌طور سنتی به نفع طلا ارزیابی می‌شود. با این حال، تحلیلگران تأکید می‌کنند که پس از جهش قدرتمند قیمت‌ها در سال ۲۰۲۵، انتظار می‌رود بازار طلا پیش از آغاز موج صعودی بعدی، وارد یک دوره استراحت و تثبیت شود. در بخش نقره، هراوس تصویر محتاطانه‌تری ترسیم می‌کند و معتقد است چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. این تحلیلگران یادآور می‌شوند که قیمت نقره در ماه دسامبر، در پی یک تنگنای نقدینگی و انتقال فیزیکی فلز از لندن به نیویورک، به اوج تاریخی جدیدی رسید. افزایش ورودی سرمایه به صندوق‌های ETF و هجوم سرمایه‌گذاران خرد در ماه‌های سپتامبر و اکتبر، بازار را به‌شدت فشرده کرد؛ به‌طوری که نرخ‌های اجاره جهش یافت و قیمت‌ها رکورد تازه‌ای ثبت کردند. با این حال، به گفته هراوس، پس از بازگشت بخشی از نقره به لندن، این تنگنا ظاهراً به بازار چین منتقل شده است. آن‌ها هشدار می‌دهند که پس از چنین صعود پرشتابی، قیمت نقره ممکن است برای مدتی درگیر هضم این رشد و حرکت در یک فاز اصلاحی یا خنثی شود. هراوس همچنین انتظار دارد تقاضای نقره در صنعت فتوولتائیک در سال ۲۰۲۶ کاهش یابد. به گفته این مؤسسه، پس از چند سال رشد چشمگیر، سرعت توسعه نصب پنل‌های خورشیدی احتمالاً به حدود ۱ درصد محدود خواهد شد؛ کاهشی که به‌ویژه تحت تأثیر تغییرات سیاستی در چین، بزرگ‌ترین بازار جهانی این بخش، رخ می‌دهد. هم‌زمان، سطح بالای قیمت نقره تلاش‌ها برای کاهش مصرف این فلز در سامانه‌های خورشیدی را تشدید کرده است. مجموع این عوامل، از نگاه هراوس، می‌تواند فشار مضاعفی بر چشم‌انداز تقاضای نقره در سال آینده وارد کند. به اعتقاد تحلیلگران Heraeus، همان‌طور که در بازار طلا مشاهده شده، قیمت‌های بالای نقره نیز به‌طور محسوسی تقاضا در بخش جواهرات و مصنوعات نقره‌ای را تضعیف کرده و این روند احتمالاً در سال ۲۰۲۶ نیز ادامه خواهد داشت. آن‌ها یادآور می‌شوند که هند حدود ۴۰ درصد از تقاضای جهانی جواهرات نقره و نزدیک به دو سوم بازار مصنوعات نقره‌ای را به خود اختصاص می‌دهد، اما افزایش شدید قیمت‌ها باعث شده مصرف‌کنندگان توان خرید گذشته را نداشته باشند. نتیجه این فشار قیمتی آن بوده که واردات نقره هند در یک سال منتهی به اکتبر، نسبت به مدت مشابه سال قبل ۱۴ درصد کاهش یافته است. بر این اساس، هراوس پیش‌بینی می‌کند قیمت نقره در سال ۲۰۲۶ در بازه‌ای میان ۴۳ تا ۶۲ دلار به‌ازای هر اونس نوسان کند. تحلیلگران این مؤسسه تأکید می‌کنند که نقره ذاتاً سرمایه‌گذاری پرنوسان‌تری نسبت به طلاست و واکنش‌های شدیدتری به تغییرات محیط کلان نشان می‌دهد. با این حال، همان محرک‌هایی که قیمت طلا را هدایت می‌کنند؛ از نگرانی‌های اقتصادی و ژئوپلیتیک گرفته تا سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و اثر این تحولات بر دلار، در نهایت بر مسیر قیمت نقره نیز اثرگذار خواهند بود. از نگاه هراوس، اگر موج صعودی طلا از سر گرفته شود، نقره نیز به احتمال زیاد در همان مسیر حرکت خواهد کرد. در مورد پلاتین، هراوس چشم‌انداز مثبتی برای سال ۲۰۲۶ ترسیم می‌کند. به گفته این تحلیلگران، ترکیبی از تقاضای مناسب، انتقال موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عملکرد ضعیف عرضه اولیه، بازار پلاتین را در نیمه نخست ۲۰۲۵ به‌شدت فشرده کرد. واکنش قیمت نیز قابل‌توجه بود و پلاتین به بالاترین سطح خود از سال ۲۰۱۳ رسید؛ هم‌زمان نرخ‌های اجاره نیز به سطوحی بسیار بالاتر از میانگین تاریخی صعود کردند. با این حال، هراوس اشاره می‌کند که قیمت در ماه اکتبر به اوج رسید و پس از چنین جهش سریع و پرقدرتی، ورود بازار به یک دوره تثبیت امری طبیعی است. تحلیلگران این مؤسسه می‌افزایند که در سال ۲۰۲۶، افزایش تدریجی عرضه در کنار افت تقاضا باعث کاهش کسری بازار خواهد شد. با وجود این، نرخ‌های اجاره همچنان در سطوح بالایی باقی مانده و انتظار می‌رود بازار پلاتین سال آینده نیز با کسری مواجه باشد. از این رو، پس از پایان دوره تثبیت، زمینه برای رشد دوباره قیمت‌ها فراهم خواهد شد. بر همین اساس، هراوس پیش‌بینی می‌کند پلاتین در سال ۲۰۲۶ در یک دامنه نسبتاً گسترده، بین ۱۳۰۰ تا ۱۸۰۰ دلار به‌ازای هر اونس معامله شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انباشت نقره توسط آمریکا؛ سیگنال جدید به بازارهای جهانی

سال جاری برای طلا و نقره سالی درخشان بوده است؛ به‌طوری که قیمت طلا بیش از ۶۵ درصد و قیمت نقره بیش از ۱۰۰ درصد افزایش یافته است. با وجود این سطوح بالای قیمتی، به گفته یکی از بانک‌های کانادایی، همچنان ظرفیت رشد بیشتر فلزات گران‌بها در سال ۲۰۲۶ وجود دارد. تحلیلگران کامودیتی بی‌ام‌او کپیتال مارکتس (BMO Capital Markets) در گزارش رسمی چشم‌انداز سال ۲۰۲۶ اعلام کردند که انتظار دارند قیمت طلا در نیمه نخست سال به اوج خود برسد و به‌طور میانگین به ۴۶۰۰ دلار در هر اونس برسد؛ رقمی که ۵ درصد بالاتر از برآورد قبلی آن‌ها است. این بانک پیش‌بینی می‌کند میانگین قیمت طلا در کل سال حدود ۴۵۵۰ دلار در هر اونس باشد که نسبت به پیش‌بینی قبلی ۳ درصد افزایش نشان می‌دهد. اگرچه تحلیلگران بی‌ام‌او نسبت به کل بخش فلزات گران‌بها دیدگاه مثبتی دارند، اما انتظار دارند طلا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر فلزات داشته باشد. بر اساس این گزارش، قیمت نقره در سه‌ماهه چهارم سال به‌طور میانگین حدود ۶۰ دلار در هر اونس خواهد بود که بالاترین سطح سال محسوب می‌شود. همچنین میانگین قیمت نقره در کل سال ۵۶.۳ دلار در هر اونس برآورد شده است. این پیش‌بینی در حالی منتشر شده که قیمت فعلی نقره بالاتر از ۶۵ دلار در هر اونس معامله می‌شود. تحلیلگران می‌گویند: «یکی از مهم‌ترین بازنگری‌هایی که در این فصل انجام دادیم، افزایش پیش‌بینی قیمت نقره برای سال ۲۰۲۶ بود که آن را با رشد ۱۴ درصدی به ۵۶.۳ دلار در هر اونس رساندیم. سرمایه‌گذاران بیش از آنچه انتظار داشتیم به نقره علاقه نشان داده‌اند؛ افزایش توجه سرمایه‌گذاران به نقره احتمالاً ناشی از مشارکت آن‌ها در معاملاتی است که با هدف پوشش ریسک تضعیف ارزش پول انجام می‌شود، و همچنین به دلیل افزایش انباشت ذخایر نقره توسط ایالات متحده؛ به‌ویژه پس از آنکه نقره به‌عنوان یک «ماده معدنی حیاتی» طبقه‌بندی شد. این عوامل موجب تقویت انتظارات نسبت به تقاضای پایدار و بلندمدت برای نقره شده است. آن‌ها افزودند: «ما همچنان معتقدیم روند صعودی چندساله طلا هنوز به پایان نرسیده است؛ چرا که این فلز زرد از ترکیب عوامل کوتاه‌مدت مانند نگرانی‌های تورمی و عوامل بلندمدت مانند انتظارات از تضعیف پولی بهره‌مند می‌شود. همچنین انتظار داریم با کاهش بیشتر نرخ‌های بهره، قیمت طلا در سال ۲۰۲۶ باز هم افزایش یابد. با این حال، در مقایسه با طلا، نسبت به فلزات گران‌بهای دیگر مانند نقره و پلاتین محتاط‌تر شده‌ایم، چرا که در هفته‌های اخیر نشانه‌هایی از خرید بیش‌ازحد در آن‌ها دیده می‌شود. این فلزات زمانی که بازار با کمبود عرضه مواجه باشد می‌توانند مانند طلا معامله شوند و حتی در دوره‌های رشد قیمتی نوسان بیشتری داشته باشند؛ اما مدل‌های به‌روز ما نشان می‌دهد کسری عرضه آن‌ها در حال کاهش است.» به گفته تحلیلگران، طلا همچنان از عوامل کلان اقتصادی حمایت می‌شود؛ زیرا کاهش نرخ‌های بهره در سال آینده باعث تضعیف دلار آمریکا خواهد شد و دلار نیز به دلیل افزایش سطح بدهی‌ها، در برابر روند جهانی تضعیف ارزش پول آسیب‌پذیر باقی مانده است. آن‌ها در پایان تأکید کردند: «پایداری قیمت طلا پس از افت شدید ماه اکتبر نشان می‌دهد که نقش آن به‌عنوان ابزار تنوع‌بخشی و پناهگاه امن همچنان حفظ شده است. ما وارد دوره‌ای جدید برای طلا شده‌ایم که در آن مجموعه تازه‌ای از عوامل تقاضا، در چارچوب کلی “دلارزدایی” در حال شکل‌گیری است. دلارزدایی ژئوپلیتیکی زمانی رخ می‌دهد که کشورها یا نهادها برای کاهش ریسک تحریم‌ها (مانند روسیه) یا کاهش وابستگی به نظام تجاری مبتنی بر دلار آمریکا (مانند چین) به کاهش استفاده از دلار روی می‌آورند و خرید طلا اغلب یکی از گام‌های اصلی در این مسیر است. در مقابل، دلارزدایی پوششی ناشی از نگرانی فزاینده درباره تضعیف ارزش پول است که ریشه در افزایش بدهی دولت‌ها دارد.»

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت Waymo جذب سرمایه بزرگ را آغاز کرد

شرکت Waymo، زیرمجموعه خودران آلفابت (گوگل)، در مراحل اولیه گفت‌وگو برای جذب بیش از ۱۵ میلیارد دلار سرمایه جدید با ارزشی نزدیک به ۱۰۰ میلیارد دلار است؛ موضوعی که نشان‌دهنده اعتماد دوباره سرمایه‌گذاران به پتانسیل بلندمدت فناوری روباتاکسی است. طبق گفته منابع آگاه، انتظار می‌رود این دور تأمین مالی توسط خود آلفابت هدایت شود و سرمایه‌گذاران خارجی نیز در آن مشارکت کنند. این مذاکرات نشان‌دهنده جایگاه رو‌به‌رشد Waymo به‌عنوان یکی از پیشرفته‌ترین پلتفرم‌های خودران جهان است؛ پلتفرمی که هم‌اکنون خدمات حمل‌ونقل کاملاً بدون راننده را در چندین شهر آمریکا ارائه می‌دهد. اگرچه گفت‌وگوها هنوز اولیه است، اما اندازه این جذب سرمایه می‌تواند Waymo را در میان بزرگ‌ترین تأمین مالی‌های خصوصی صنعت خودران قرار دهد. تعهد آلفابت به رهبری این دور سرمایه‌گذاری نشان می‌دهد این شرکت همچنان استراتژی بلندمدت خود در حوزه خودران را حفظ کرده، حتی در شرایطی که باید هزینه‌های سنگین هوش مصنوعی، زیرساخت ابری و جست‌وجوی اصلی را مدیریت کند. برای سرمایه‌گذاران خارجی، این معامله فرصتی نادر برای ورود به یک کسب‌وکار خودران در مقیاس بزرگ است؛ آن هم در زمانی که علاقه به دارایی‌های مرتبط با هوش مصنوعی همچنان بالاست. ارزش‌گذاری نزدیک به ۱۰۰ میلیارد دلار نشان‌دهنده پیشرفت Waymo در تجاری‌سازی، تعاملات رگولاتوری و پذیرش عمومی است. برخلاف بسیاری از پروژه‌های خودران که از مرحله آزمایشی فراتر نرفتند، Waymo بر بازارهای شهری کنترل‌شده، گسترش تدریجی جغرافیایی و نرخ بهره‌برداری بالا تمرکز کرده است. سرمایه جدید احتمالاً برای گسترش ناوگان، ورود به شهرهای جدید، ارتقای هوش مصنوعی و حسگرها و تقویت عملیات در برابر رقابت فزاینده استفاده خواهد شد. رقبایی مانند تسلا، Cruise و شرکت‌های چینی نیز مسیرهای متفاوتی را دنبال می‌کنند و رقابت برای پیشتازی شدت گرفته است. برای آلفابت، این معامله جایگاه Waymo را به‌عنوان یک دارایی رشد بلندمدت مستقل تقویت می‌کند و می‌تواند زمینه‌ساز گزینه‌های استراتژیک آینده مانند مشارکت‌ها، واگذاری بخشی از سهام یا ورود به بازار سرمایه باشد. اگرچه سودآوری هنوز دور است، اما اندازه این جذب سرمایه نشان می‌دهد خودران‌سازی به مرحله بلوغ تجاری نزدیک‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوکراین احتمال توقف تلاش برای عضویت در ناتو را مطرح کرد

اوکراین اعلام کرده است که ممکن است از تلاش دیرینه خود برای پیوستن به ناتو صرف‌نظر کند؛ اقدامی که هم‌زمان با ادامه گفت‌وگوهای صلح به رهبری آمریکا، نشانه‌ای از تغییر مهم در اهداف جنگی کی‌یف تلقی می‌شود. ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، روز یکشنبه بیش از پنج ساعت با نمایندگان آمریکا—شامل فرستاده ترامپ، استیو ویتکاف، و کوشنر—در برلین گفت‌وگو کرد. این مذاکرات بخشی از تلاش‌های فشرده برای پایان دادن به جنگ با روسیه است و قرار است روز دوشنبه ادامه یابد. پیش‌نویس اسناد نیز در حال بررسی است. ویتکاف اعلام کرد که «پیشرفت قابل توجهی» در گفت‌وگوها حاصل شده است؛ مذاکراتی که شامل یک چارچوب پیشنهادی ۲۰ بندی برای صلح و همچنین مسائل اقتصادی و امنیتی بوده است. زلنسکی قرار است پس از پایان مذاکرات، اظهارنظر کند. پیش از آغاز گفت‌وگوها، زلنسکی گفته بود که اوکراین می‌تواند هدف عضویت در ناتو را در ازای دریافت تضمین‌های امنیتی معتبر از سوی غرب کنار بگذارد—امتیازی مهم، زیرا عضویت در ناتو در قانون اساسی اوکراین ثبت شده است. این اقدام با یکی از خواسته‌های اصلی مسکو همسو است، اما اوکراین همچنان از واگذاری سرزمین خودداری کرده است. این مذاکرات به میزبانی صدراعظم آلمان، فریدریش مرتس، برگزار شد و انتظار می‌رود رهبران اروپایی بیشتری روز دوشنبه وارد آلمان شوند. با این حال، وزیر دفاع آلمان هشدار داد که هرگونه تضمین امنیتی باید قابل اجرا و بازدارنده باشد تا از حملات احتمالی آینده روسیه جلوگیری کند. در مجموع، نشانه‌های پیشرفت در گفت‌وگوهای صلح می‌تواند سنتیمنت ریسک در اروپا را تقویت کرده و از افزایش پریمیوم‌های ژئوپلیتیکی جلوگیری کند، اما ابهام درباره تضمین‌های امنیتی و مسائل سرزمینی همچنان بسیار بالاست. این تحول مثبت است، اما با توجه به مواضع سخت مسکو، اثر آن محدود خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره با ثبت بازدهی ۱۲۰ درصدی از ابتدای سال، از مرز ۶۴ دلار عبور کرد و طلا در تعقیب رکورد تاریخی خود است

جهش تاریخی نقره به بالای ۶۴ دلار هم‌زمان با نزدیک شدن طلا به قله ۴۳۰۰ دلاری نقره با رشدی ۱۱ درصدی طی تنها سه روز، تحت تأثیر «طوفانی کامل» از کمبود عرضه و تقاضای صنعتی، رکوردهای جدیدی را ثبت کرد؛ در همین حال، طلا نیز با شکستن مقاومت‌های کلیدی و در سایه نگرانی‌ها از بدهی ایالات متحده، رالی سالانه ۶۰ درصدی خود را امتداد بخشیده است. قیمت نقره با جهشی حدود ۲ دلار (۳.۴۰٪) در روز، به سمت رکوردی دیگر خیز برداشته و بازدهی خود را از ابتدای سال تاکنون به بیش از ۱۲۰ درصد رسانده است. حرکت انفجاری نقره به سطوح بالای ۶۴ دلار در هر اونس، ناشی از پنج عامل بنیادین است: ۱. کسری عرضه مزمن: برای پنجمین سال متوالی، تقاضای جهانی از عرضه پیشی گرفته است؛ تولید معادن ثابت مانده اما ذخایر روی زمین به سطوح بحرانی سقوط کرده‌اند. ۲. تقاضای صنعتی انفجاری: «انقلاب سبز» در حال بلعیدن موجودی فیزیکی است. فناوری‌های جدید پنل‌های خورشیدی، خودروهای برقی و دیتاسنترهای هوش مصنوعی به دلیل رسانایی الکتریکی برتر نقره، مقادیر بی‌سابقه‌ای از این فلز را مصرف می‌کنند. ۳. ذخیره‌سازی استراتژیک در آسیا: چین و هند از خریدهای «به‌هنگام» (Just-in-time) به ذخیره‌سازی تهاجمی روی آورده‌اند. ۴. «اثر طلا»: با عبور طلا از ۳۰۰۰ دلار، نقره به عنوان یک گزینه ارزان‌تر برای «معامله جبرانی» (Catch-up trade) و پوشش ریسک در برابر تورم چسبنده، جهش کرده است. ۵. شکست تکنیکال: عبور قدرتمند از سطح مقاومت تاریخی ۵۰ دلار، موجی از خریدهای سفته‌بازانه و الگوریتمی را به راه انداخت. از منظر تحلیل تکنیکال، خریداران کنترل کامل بازار نقره را در دست دارند. پس از شکستن سطح فیبوناچی ۱۶۱.۸٪ در قیمت ۵۹.۹۷ دلار، مومنتوم صعودی شدت گرفت. اکنون سطح فیبوناچی ۲۰۰.۰٪ در قیمت ۶۳.۳۷ دلار به عنوان حمایت فوری عمل می‌کند و عبور از سقف امروز (۶۴.۳۰ دلار)، بازار را وارد قلمروی بدون مقاومت خواهد کرد. در سوی دیگر بازار، طلا نیز با رشدی بیش از ۱ درصد به ۴۲۷۳.۸۰ دلار رسید و تنها ۱۱۰ دلار با رکورد تاریخی ۴۳۸۱ دلار فاصله دارد. عوامل اصلی محرک طلا عبارتند از: بدهی و کاهش ارزش پول آمریکا: با عبور بدهی آمریکا از ۳۸ تریلیون دلار، سرمایه‌گذاران برای پوشش ریسک چاپ پول، به خرید طلا روی آورده‌اند. خرید بانک‌های مرکزی: کشورهایی مانند چین و هند برای «ایمن‌سازی ذخایر در برابر تحریم‌ها»، دلار را با طلا جایگزین می‌کنند. «تسهیل کمی پنهان» فدرال رزرو: کاهش نرخ بهره با وجود تورم چسبنده، هزینه فرصت نگهداری طلا را کاهش داده است. از نظر تکنیکال، طلا از فاز تثبیت خارج شده و با عبور از سقف‌های نوامبر و دسامبر، مسیر را برای حمله به رکورد تاریخی ۴۳۸۰.۷۹ دلار هموار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت به دلیل اولویت دادن به سرویس‌های خود، سال آینده با جریمه اتحادیه اروپا روبرو می‌شود

شرکت آلفابت (Alphabet) به دلیل اولویت دادن به خدمات خود، در سال آینده با جریمه اتحادیه اروپا مواجه خواهد شد؛ منابع آگاه به رویترز اعلام کردند که اقدامات این شرکت برای انطباق با قوانین، کافی نبوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایتالیا و بانک مرکزی اروپا بر سر مالکیت ذخایر طلای بانک مرکزی به توافق رسیدند

ایتالیا با بانک مرکزی اروپا (ECB) بر سر پیش‌نویس اصلاحیه بودجه مربوط به مالکیت ذخایر طلای بانک مرکزی این کشور به توافق رسیده است. خبرگزاری رویترز به نقل از منابع خزانه‌داری ایتالیا گزارش داد که این توافق حاصل شده است؛ موضوع اصلی این مذاکرات، تعیین وضعیت مالکیت ذخایر طلای بانک مرکزی ایتالیا در پیش‌نویس اصلاحیه بودجه بوده است که پیش از این محل اختلاف بود. این توافق پایان‌بخش تنشی است که از اوایل دسامبر ۲۰۲۵ و با اقدام حزب حاکم ایتالیا برای گنجاندن اصلاحیه‌ای در لایحه بودجه ۲۰۲۶ آغاز شد؛ اصلاحیه‌ای که با ادعای «تعلق ذخایر طلا به مردم»، استقلال بانک مرکزی را با ابهام مواجه کرده بود. بانک مرکزی اروپا (ECB) با نگرانی از اینکه دولت قصد دارد از این ذخایر برای جبران کسری بودجه استفاده کند، واکنش تندی نشان داد، اما طبق توافق امروز، وزیر اقتصاد ایتالیا به مقامات اروپایی تضمین داده است که این تغییر قانون صرفاً جنبه نمادین دارد و دولت هیچ برنامه‌ای برای فروش طلا یا دخالت در مدیریت مستقل ذخایر نخواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

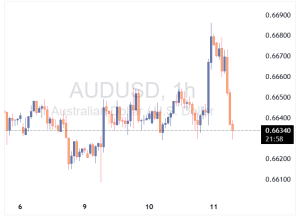
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا از ایتالیا خواست طرح ذخایر طلا بازنگری شود

بانک مرکزی اروپا بار دیگر از ایتالیا خواست تا طرح اعلام ذخایر طلای کشور به‌عنوان دارایی مردم را مورد بازنگری قرار دهد. منتقدان هشدار داده‌اند که این اقدام می‌تواند راه را برای فروش ذخایر طلا توسط دولت باز کند. در یک نظر حقوقی که روز دوشنبه منتشر شد، شورای حکام بانک مرکزی اروپا از دولت جورجیا ملونی خواست تا این پیشنهاد را بررسی کند. این درخواست پس از آن مطرح شد که وزارت دارایی ایتالیا در فرانکفورت خواستار مطالعه نسخه به‌روزرسانی‌شده این طرح شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر