TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک: قیمت طلا می‌تواند به ۶ هزار دلار برسد

دویچه بانک اعلام کرد قیمت طلا ممکن است در سال جاری میلادی تا سطح ۶ هزار دلار برای هر اونس افزایش یابد رشدی که ناشی از تضعیف دلار آمریکا و افزایش تقاضای سرمایه‌گذاران برای دارایی‌های غیردلاری و دارایی‌های واقعی است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ارزش بازار طلا از ۳۵ تریلیون دلار عبور کرد: چه آینده‌ای در انتظار قیمت ۵,۳۰۰ دلار است؟

در تاریخ ۲۸ ژانویه ۲۰۲۶، طلا با عبور از مرز ۵,۳۰۰ دلار به قله جدید ۵,۳۱۱ دلار رسید و ارزش بازار آن به بیش از ۳۵ تریلیون دلار رسید. این افزایش چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن در شرایط اقتصادی ناپایدار است. تحلیلگران پیش‌بینی می‌کنند که این روند می‌تواند ادامه یابد و طلا به عنوان یک پناهگاه امن در برابر نوسانات بازارهای مالی بیشتر مورد توجه قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ذخیره‌سازی 140 تن طلا توسط تتر در یک پناهگاه هسته‌ای

تتر، که به عنوان یکی از بزرگ‌ترین ارزهای دیجیتال شناخته می‌شود، اکنون به عنوان بزرگ‌ترین دارنده طلا در جهان خارج از بانک‌ها و کشورهای ملی شناخته می‌شود. این شرکت بیش از 140 تن طلا به ارزش تقریبی 23 میلیارد دلار را در یک پناهگاه هسته‌ای در سوئیس ذخیره کرده است. این اقدام تتر نشان‌دهنده تلاش‌های این شرکت برای تنوع‌بخشی به دارایی‌های خود و افزایش امنیت مالی آن است. ذخیره‌سازی طلا در یک پناهگاه هسته‌ای نه تنها امنیت فیزیکی را افزایش می‌دهد بلکه به تتر اجازه می‌دهد تا در برابر نوسانات بازارهای مالی و اقتصادی محافظت شود. با توجه به شرایط ناپایدار اقتصادی و افزایش تقاضا برای دارایی‌های امن، تتر امیدوار است که این سرمایه‌گذاری به تقویت اعتبار و ثبات مالی خود کمک کند. تتر با این اقدام، نه تنها به افزایش ذخایر طلای خود ادامه می‌دهد، بلکه نشان‌دهنده تغییرات جدید در نحوه مدیریت دارایی‌ها توسط شرکت‌های بزرگ مالی است. این حرکت می‌تواند الگویی برای سایر شرکت‌ها باشد که به دنبال راه‌های جدید برای محافظت از سرمایه‌های خود هستند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

قیمت طلا با عبور از ۵۱۲۰ دلار رکورد تاریخی جدیدی ثبت کرد

طلا در حال خروج از محدوده نوسانی اخیر و جهش به سقف جدید ۵۱۲۲ دلار است. این یک رکورد تاریخی جدید (All-time High) محسوب می‌شود که حتی با وجود تثبیت قیمت نقره پس از صعود انفجاری به بالای ۱۰۰ دلار در روز جمعه، رقم خورده است. خرید قدرتمند در ساعات پایانی نشانه خوبی است که خریداران هنوز خسته نشده‌اند، یا حداقل اینکه سرمایه‌ها در حال چرخش از بازار نقره به سمت طلا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟

در یک نگاه افزایش ریسک‌های ژئوپلیتیکی، نگرانی از بدهی دولت‌ها و فشار سیاسی بر فدرال رزرو، تقاضا برای طلا را به‌شدت تقویت کرده است. ورود گسترده سرمایه به ETFهای مبتنی بر طلا و خرید مستمر بانک‌های مرکزی، موتور اصلی رشد قیمت بوده است. عبور قیمت طلا از ۵۰۰۰ دلار نشان‌دهنده تغییر عمیق در نگاه سرمایه‌گذاران به دارایی‌های امن است. طلا برای قرن‌ها به‌عنوان پناهگاه سرمایه در دوران بی‌ثباتی سیاسی و اقتصادی شناخته شده است؛ دارایی‌ای با ارزش بالا، نقدشوندگی جهانی و قابلیت جابه‌جایی آسان که در زمانه بحران، حس امنیت را برای سرمایه‌گذاران فراهم می‌کند. همین ویژگی‌ها بار دیگر در یک سال گذشته طلا را به کانون توجه بازارهای جهانی بازگردانده است. طبق بررسی‌های تیم یوتوتایمز، در ماه‌های اخیر، سرمایه‌گذاران به‌ویژه از طریق صندوق‌های قابل معامله مبتنی بر طلا، به‌شدت به بازار این فلز گران‌بها هجوم آورده‌اند. جنگ تجاری دولت دونالد ترامپ، تهدیدها علیه استقلال فدرال رزرو، تشدید تنش‌های ژئوپلیتیکی و نگرانی فزاینده نسبت به بدهی‌های دولتی، همگی عواملی بوده‌اند که جریان سرمایه را به سمت طلا هدایت کرده‌اند. در همین حال، بانک‌های مرکزی نیز به روند افزایش ذخایر طلای خود ادامه داده‌اند. نتیجه این تقاضای گسترده، ثبت پیاپی رکوردهای قیمتی بوده است. قیمت طلا نه‌تنها از اوج تعدیل‌شده با تورم در سال ۱۹۸۰ عبور کرده، بلکه در اواخر ژانویه برای نخستین بار از مرز ۵۰۰۰ دلار در هر اونس عبور کرده است؛ سطحی که تا چندی پیش دور از ذهن به نظر می‌رسید. یکی از دلایل کلیدی جذابیت طلا، ماهیت آن به‌عنوان دارایی بدون ریسک طرف مقابل است. برخلاف اوراق بدهی یا سهام، ارزش طلا به توان بازپرداخت یک دولت یا سودآوری یک شرکت وابسته نیست. همچنین، بازار طلا با گردش روزانه صدها میلیارد دلار، آن‌قدر عمیق و نقدشونده است که سرمایه‌گذاران بزرگ می‌توانند بدون ایجاد نوسان‌های شدید وارد یا خارج شوند. طلا به‌طور تاریخی همبستگی منفی با دلار آمریکا داشته است. از آنجا که قیمت طلا به دلار تعیین می‌شود، تضعیف دلار باعث ارزان‌تر شدن طلا برای دارندگان سایر ارزها می‌شود. با توجه به اینکه سبد دارایی بسیاری از سرمایه‌گذاران جهانی به‌شدت به سهام آمریکا و دارایی‌های دلاری وابسته است، نقش طلا به‌عنوان ابزار پوشش ریسک در برابر نوسانات دلار بیش از گذشته برجسته شده است. افزون بر این، رشد سریع بدهی دولت‌ها در سراسر جهان، اعتماد سرمایه‌گذاران به اوراق قرضه دولتی و حتی ارزهای ملی را تضعیف کرده است. در چارچوب آنچه به «معامله تضعیف پول» معروف شده، بسیاری از سرمایه‌گذاران به طلا، نقره و سایر فلزات گران‌بها روی آورده‌اند تا ارزش دارایی‌های خود را در برابر افت احتمالی ارزها و بازار اوراق حفظ کنند. چشم‌انداز تورم در آمریکا نیز یکی دیگر از عوامل کلیدی تقویت تقاضا برای طلا بوده است. فشار ترامپ بر فدرال رزرو برای کاهش نرخ بهره و گمانه‌زنی‌ها درباره انتخاب رئیس جدیدی با رویکرد انبساطی‌تر، انتظارات بازار را به سمت سیاست‌های پولی داویش سوق داده است. از آنجا که طلا سود دوره‌ای پرداخت نمی‌کند، کاهش نرخ بهره هزینه فرصت نگهداری آن را پایین می‌آورد و جذابیتش را افزایش می‌دهد. “ «تقاضا برای طلا تنها به سرمایه‌گذاران مالی محدود نمی‌شود. در هند و چین (دو بازار بزرگ طلا در جهان) مالکیت طلا ریشه‌ای فرهنگی دارد و به‌عنوان نماد ثروت و امنیت از نسلی به نسل دیگر منتقل می‌شود.» محمد زمانی خانوارهای هندی به‌تنهایی حدود ۲۵ هزار تن طلا در اختیار دارند؛ رقمی بیش از پنج برابر ذخایر طلای آمریکا در فورت ناکس. با این حال، تقاضای مصرفی طلا، به‌ویژه در قالب جواهرات، به‌شدت به قیمت حساس است. در دوره‌هایی که جذابیت سرمایه‌گذاری طلا کاهش می‌یابد، خریداران فیزیکی معمولاً وارد بازار می‌شوند و با خرید در قیمت‌های پایین‌تر، از سقوط شدید قیمت جلوگیری می‌کنند. در سال‌های اخیر اما افزایش مداوم قیمت، تقاضای جواهری را تضعیف کرده است. یکی از مهم‌ترین موتورهای رالی اخیر طلا، خرید گسترده بانک‌های مرکزی بوده است؛ به‌ویژه در اقتصادهای نوظهور که به دنبال کاهش وابستگی به دلار به‌عنوان ارز ذخیره جهانی هستند. این روند پس از حمله روسیه به اوکراین شدت گرفت؛ زمانی که مسدود شدن دارایی‌های ارزی بانک مرکزی روسیه، آسیب‌پذیری ذخایر ارزی را به‌روشنی آشکار کرد. بانک مرکزی چین برای چهاردهمین ماه متوالی در دسامبر به ذخایر طلای خود افزود و بانک مرکزی لهستان نیز برنامه خرید ۱۵۰ تن طلای دیگر را تصویب کرده است. این اقدامات بازتابی از نگرانی فزاینده نسبت به بی‌ثباتی ژئوپلیتیکی و مالی است. با این حال، پرسش کلیدی این است که چه عواملی می‌تواند به این رالی پایان دهد. تقویت دلار آمریکا، کاهش تنش‌های تجاری دولت ترامپ یا دستیابی به توافق صلح میان روسیه و اوکراین، از جمله عواملی هستند که می‌توانند فشار نزولی بر قیمت طلا وارد کنند. کاهش تنش‌های ژئوپلیتیکی دیگر (از روابط آمریکا و اروپا گرفته تا آمریکای لاتین) نیز می‌تواند از شدت تقاضا بکاهد. کاهش خرید خالص بانک‌های مرکزی نیز یکی دیگر از ریسک‌های مهم برای بازار طلاست. رشد شدید قیمت، سهم طلا را در ذخایر برخی بانک‌های مرکزی از اهداف تعیین‌شده فراتر برده و حتی پیشنهاد فروش بخشی از ذخایر در برخی کشورها مطرح شده است. با این حال، تجربه دهه‌های اخیر نشان می‌دهد بانک‌های مرکزی کشورهای توسعه‌یافته تمایل چندانی به فروش گسترده طلا ندارند. ✔️  بیشتر بخوانید: گلدمن ساکس: ریسک‌پذیری بازارها به بالاترین سطح از سال ۲۰۲۱ رسیده است در نهایت، ماهیت فیزیکی طلا نیز چالش‌هایی برای سرمایه‌گذاران ایجاد می‌کند. هزینه‌های نگهداری، بیمه و امنیت، به‌ویژه برای دارندگان شمش و سکه، قابل‌توجه است. علاوه بر این، تفاوت استانداردهای وزنی در بازارهای مختلف مانند شمش‌های ۴۰۰ اونسی لندن در برابر شمش‌های ۱۰۰ اونسی یا یک کیلویی مورد نیاز بورس کالای نیویورک، می‌تواند در دوره‌های افزایش تقاضا، گلوگاه‌هایی در زنجیره عرضه ایجاد کند. بر اساس جمع‌بندی  تیم UtoTimes ، رالی تاریخی طلا بازتابی از تغییر عمیق در رفتار سرمایه‌گذاران جهانی است؛ تغییری که ترکیبی از نااطمینانی سیاسی، فشارهای مالی دولت‌ها و تردید نسبت به مسیر سیاست پولی را منعکس می‌کند. تا زمانی که این عوامل پابرجا باشند، طلا همچنان جایگاه خود را به‌عنوان یکی از مهم‌ترین دارایی‌های امن جهان حفظ خواهد کرد، هرچند مسیر پیش‌رو لزوماً بدون نوسان نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طوفان زمستانی آمریکا بازار انرژی را تکان داد؛ نقره رکورد زد، طلا در مسیر صعود

بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظه‌ای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمت‌ها به اوج رسیده‌اند.  نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش داده‌اند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید.  نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند.  طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانک‌های مرکزی و ریسک‌های سیاسی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت

بازار جهانی طلا وارد مرحله‌ای تازه از خوش‌بینی شده است. مورگان استنلی پیش‌بینی می‌کند قیمت طلا در نیمه دوم سال به ۵۷۰۰ دلار برسد؛ سطحی که تنها چند ماه پیش غیرقابل تصور بود. این پیش‌بینی در حالی مطرح می‌شود که بانک‌های بزرگ جهان یکی پس از دیگری چشم‌اندازهای صعودی‌تری ارائه می‌دهند.  چرا طلا این‌قدر صعودی شده؟ سه محرک اصلی بازار را به سمت اوج‌های جدید می‌برد: 1) ریسک ژئوپلیتیک تنش‌های جهانی، شکاف‌های تجاری و بی‌ثباتی سیاسی باعث شده طلا دوباره به «پناهگاه امن» تبدیل شود. 2) خرید سنگین بانک‌های مرکزی بانک‌های مرکزی — از جمله لهستان — در حال افزایش ذخایر طلا هستند. این روند حتی در قیمت‌های بالا هم متوقف نشده و یک ستون حمایتی قدرتمند برای بازار ایجاد کرده است. 3) انتظار کاهش نرخ‌های فدرال رزرو مورگان استنلی و گلدمن ساکس هر دو انتظار دارند فدرال رزرو در سال ۲۰۲۶ نرخ‌ها را کاهش دهد؛ موضوعی که هزینه فرصت نگهداری طلا را پایین می‌آورد و تقاضا را تقویت می‌کند.  ETFها دوباره فعال می‌شوند با نرم‌تر شدن شرایط مالی، جریان ورودی به ETFهای طلا در حال بازگشت است و می‌تواند موج جدیدی از تقاضا ایجاد کند.  پیش‌بینی جسورانه‌تر: ۶۰۰۰ دلار سوسیته ژنرال حتی پا را فراتر گذاشته و می‌گوید طلا می‌تواند تا پایان سال به ۶۰۰۰ دلار برسد.  جمع‌بندی پیش‌بینی‌ها نشان می‌دهد طلا دیگر فقط یک «پوشش تورمی» نیست؛ بلکه به یک دارایی استراتژیک بلندمدت تبدیل شده که بانک‌های مرکزی و سرمایه‌گذاران به‌طور هم‌زمان به آن تکیه می‌کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد

در یک نگاه قیمت نقره با جهش روزانه ۱۰ درصدی به رکورد تاریخی ۱۱۳ دلار رسید و تنها در چند روز از مرز ۱۰۰ دلار عبور کرد. ورود گسترده معامله‌گران خرد و کمبود نسبی عرضه فیزیکی، به شکل‌گیری یک موج هیجانی در بازار دامن زده است. تحلیلگران هشدار می‌دهند که بازار وارد فاز «هیجان نهایی» شده و ریسک اصلاح شدید به‌طور محسوسی افزایش یافته است. بازار نقره یکی از کم‌سابقه‌ترین روزهای تاریخ خود را پشت سر گذاشت؛ روزی که در آن قیمت این فلز گران‌بها با جهشی خیره‌کننده حدود ۱۰ درصدی، معادل ۱۰.۲۰ دلار، به بالای سطح ۱۱۳ دلار رسید و رکوردی تازه در تاریخ معاملات ثبت کرد. این حرکت تنها چند روز پس از عبور نقره از مرز روانی ۱۰۰ دلار رخ داد؛ سطحی که برای نخستین بار روز جمعه شکسته شد و بلافاصله به سکوی پرتابی برای یک صعود شتاب‌گرفته و تقریباً سهمی‌وار تبدیل شد. شتاب این حرکت به حدی بوده که بسیاری از تحلیلگران آن را در زمره رویدادهای ماندگار بازارهای کالایی قرار می‌دهند. قیمت نقره از اواسط دسامبر تاکنون بیش از دو برابر شده و در مدت زمانی کوتاه، مسیری را طی کرده که معمولاً در بازه‌های چندساله اتفاق می‌افتد. بررسی نمودارهای قیمتی نشان می‌دهد که این فلز وارد یک فاز پارابولیک شده؛ الگویی که معمولاً با هیجان شدید و نوسانات افراطی همراه است. در چنین شرایطی، بسیاری از تحلیل‌گران یوتوتایمز معتقدند که خود نمودار، بهترین روایتگر وضعیت فعلی است. جهش‌هایی با این شدت و سرعت، حتی در بازارهای کالایی پرنوسان نیز به‌ندرت مشاهده می‌شود. نقره در هفته‌های اخیر به نوعی به «دارایی ترندمحور» تبدیل شده و توجه گسترده معامله‌گران خرد را به خود جلب کرده است؛ پدیده‌ای که شباهت‌هایی با دوره‌های تاریخی سفته‌بازی، از جمله ماجرای مشهور برادران هانت در دهه ۱۹۷۰، دارد؛ دورانی که در نهایت با افزایش الزامات مارجین و فروکش‌کردن حباب پایان یافت. نشانه‌هایی وجود دارد که ممکن است نهادهای ناظر بار دیگر سطح مارجین معاملات نقره را افزایش دهند. با این حال، تجربه هفته‌های اخیر نشان داده که حتی اقدامات محدودکننده نیز تاکنون نتوانسته‌اند مانع ادامه روند صعودی شوند. “ «ورود گسترده سرمایه‌گذاران خرد، در کنار کسری نسبی (هرچند محدود) در بازار فیزیکی، به سوخت اصلی این رالی تبدیل شده است.» محمد زمانی تحلیل‌گران UtoTimes، وضعیت فعلی را نمونه‌ای کلاسیک از «هیجان نهایی» یا Blow-off Top توصیف می‌کنند؛ مرحله‌ای که معمولاً در انتهای روندهای صعودی شدید شکل می‌گیرد. در این فاز، حرکات قیمتی می‌توانند به‌شدت اغراق‌آمیز و غیرمنطقی شوند. افزایش ۱۰ دلاری قیمت در یک روز، در بازاری که کمتر از یک سال پیش حوالی ۳۰ دلار معامله می‌شد و در دوران همه‌گیری حتی به ۱۲ دلار رسیده بود، برای بسیاری از فعالان حرفه‌ای نشانه‌ای از ورود بازار به محدوده‌های پرریسک است. در این میان، شرکت‌های استخراج‌کننده نقره از بزرگ‌ترین برندگان این جهش محسوب می‌شوند. رشد شدید قیمت‌ها سودآوری این شرکت‌ها را به‌طور قابل‌توجهی افزایش داده و برخی از آن‌ها ممکن است به فروش بخشی از تولید آینده خود در بازارهای آتی فکر کنند. چنین اقدامی می‌تواند در کوتاه‌مدت فشار فروش محدودی ایجاد کند، هرچند طرفداران قدیمی بازار نقره که به «Silver Bugs» شهرت دارند، سال‌ها در انتظار چنین روزی بوده‌اند و اکنون این جهش را تحقق یک باور دیرینه می‌دانند. در بازار طلا نیز اثر این موج صعودی مشاهده شده، اما با شدتی به‌مراتب کمتر. قیمت طلا با رشد ۲.۲ درصدی به حدود ۵۰۹۲ دلار رسید و برای نخستین بار در معاملات منطقه آسیا–اقیانوسیه از سطح ۵۰۰۰ دلار عبور کرد، هرچند نتوانست بالای ۵۱۰۰ دلار تثبیت شود. این تفاوت رفتار تا حد زیادی به ابعاد کوچک‌تر و نقدشوندگی پایین‌تر بازار نقره نسبت داده می‌شود. در یوتوتایمز، با بررسی شرایط بازار، می‌توان گفت اندازه محدود بازار نقره و عمق کمتر نقدینگی، یکی از عوامل اصلی شتاب کم‌سابقه این صعود است. همین ویژگی که امروز به موتور محرک رشد تبدیل شده، در آینده می‌تواند به عاملی برای تشدید اصلاحات نیز بدل شود. عبور از سطح ۱۰۰ دلار، از نگاه بسیاری از تحلیلگران، می‌توانست نقطه آغاز شناسایی سود باشد، اما در عمل به جرقه‌ای برای تشدید فشار خرید و شکل‌گیری یک موج فشرده صعودی تبدیل شد. ✔️  بیشتر بخوانید: گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد در مجموع، بازار نقره در مقطعی استثنایی و تاریخی قرار گرفته است؛ مقطعی که ترکیبی از هیجان، کمبود نسبی عرضه، ورود سرمایه‌های خرد و انتظارات اغراق‌آمیز، آن را به یکی از داغ‌ترین دارایی‌های جهان تبدیل کرده است. با این حال، تجربه نشان می‌دهد که چنین دوره‌هایی اغلب با نوسانات شدید و بازگشت‌های ناگهانی همراه هستند. برای سرمایه‌گذاران، این رالی می‌تواند هم فرصتی کم‌نظیر و هم هشداری جدی درباره ریسک‌های پنهان در پسِ هیجان بازار باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیم کرامر، تحلیلگر مشهور بازار: نقره مسخره است

به گزارش UTOTIMES، جیم کرامر، تحلیلگر معروف بازارهای مالی و مجری برنامه «Mad Money»، اخیراً در مصاحبه‌ای اظهار داشت که او یک «عاشق طلا» است اما هیچ علاقه‌ای به نقره ندارد. کرامر توضیح داد که در تلاش است تا از نقره خانوادگی خود بهره‌برداری کند، اما به نظر می‌رسد که افزایش قیمت نقره به موضوعی «مسخره» تبدیل شده است. کرامر با بیان این که طلا همیشه برای او جذابیت بیشتری داشته، به سرمایه‌گذاران توصیه کرد که در انتخاب‌های خود دقت کنند. او به وضوح نشان داد که نقره را در مقایسه با طلا کمتر جذاب می‌داند و این موضوع می‌تواند برای سرمایه‌گذاران مهم باشد. این اظهارات کرامر در حالی مطرح می‌شود که بازارهای جهانی در حال تغییرات قابل توجهی هستند و سرمایه‌گذاران به دنبال بهترین فرصت‌ها برای سرمایه‌گذاری هستند. آیا شما هم با نظر کرامر موافقید؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟

نگرانی‌های ژئوپلیتیکی در آستانه سخنرانی دونالد ترامپ در مجمع جهانی اقتصاد داووس در روز چهارشنبه، بهای طلا را به ثبت رکورد تاریخی تازه‌ای سوق داد. هرچند فروکش‌کردن ظاهری بحران گرینلند تا حدی از شدت تنش‌ها کاست، اما این تحول نیز نتوانست مانع از ادامه رشد قیمت‌ها در روزهای پایانی هفته شود؛ به‌طوری‌که انس جهانی طلا با یک جهش قدرتمند، خود را تا آستانه حساس ۵٬۰۰۰ دلار به‌ازای هر اونس رساند. بازار نقدی طلا هفته را در سطح ۴٬۶۵۴.۲۴ دلار آغاز کرد و پس از یک صعود سریع تا محدوده ۴٬۶۸۰ دلار، همزمان با تعطیلی بازارهای آمریکا به مناسبت روز مارتین لوتر کینگ، وارد فاز نوسان محدود شد. در این مقطع، معاملات عمدتاً در یک بازه فشرده دنبال می‌شد و معامله‌گران در انتظار محرک‌های جدید باقی ماندند. نخستین حرکت معنادار صعودی هفته، در جریان معاملات شبانه دوشنبه و در سشن آسیا شکل گرفت. در این بازه، قیمت انس طلا از حدود ۴٬۶۷۱ دلار در ساعت ۱۰ شب به وقت شرق آمریکا، تا نزدیکی ۴٬۷۱۴ دلار اندکی پیش از ساعت ۱ بامداد افزایش یافت و سپس در معاملات اروپایی، به اوج موقت ۴٬۷۳۵ دلار در هر اونس دست پیدا کرد. اما بازگشت معامله‌گران آمریکایی به بازار، نقش اصلی را در شکل‌گیری شتاب صعودی طلا در این هفته ایفا کرد. قیمت نقدی طلا تنها ۱۵ دقیقه پیش از آغاز معاملات آمریکای شمالی در روز سه‌شنبه، به سطح ۴٬۷۵۰ دلار رسیده بود و تا ساعت ۱ بعدازظهر، این رقم به حدود ۴٬۷۶۳ دلار در هر اونس افزایش یافت. پس از آن‌که قیمت‌ها برای چند ساعت در نزدیکی محدوده ۴٬۷۶۰ دلار نوسان کردند، موج صعودی بعدی بار دیگر از بازارهای آسیایی آغاز شد. در این مرحله، انس طلا از سطح ۴٬۷۵۸ دلار در ساعت ۶ عصر، تا حدود ۴٬۸۳۷ دلار در ساعت ۱۰ شب جهش کرد و سپس در ادامه معاملات شبانه، حوالی ساعت ۱:۱۵ بامداد به وقت شرق آمریکا، با ثبت رقم ۴٬۸۸۵ دلار، رکورد تاریخی تازه‌ای را به نام خود ثبت کرد. بخش قابل‌توجهی از این نوسانات شدید (هم در بازار فلزات گران‌بها و هم در سایر بازارهای مالی) حول نگرانی‌ها از مواضع احتمالی دونالد ترامپ درباره برنامه‌هایش برای گرینلند در سخنرانی روز چهارشنبه داووس شکل گرفت. در ساعات منتهی به این سخنرانی، قیمت طلا در بازه‌ای بالا میان ۴٬۸۳۰ تا ۴٬۸۸۵ دلار در نوسان بود. اما پس از آن‌که رئیس‌جمهور آمریکا به‌صراحت گزینه استفاده از نیروی نظامی را رد کرد، بازار سهام با موجی از خوش‌بینی مواجه شد. در همین فضا، تلاش نهایی طلا برای عبور از مقاومت ۴٬۸۵۰ دلار حوالی ساعت ۲ بعدازظهر ناکام ماند و تنها نیم ساعت بعد، قیمت‌ها با افتی سریع تا محدوده ۴٬۷۶۶ دلار عقب‌نشینی کردند. با این حال، بازگشت قیمت تقریباً به همان اندازه افت قبلی قدرتمند بود. طلا به‌سرعت توانست تا ساعت ۴:۳۰ بعدازظهر بار دیگر سطح ۴٬۸۳۵ دلار را پس بگیرد و در ادامه معاملات شبانه، در میانه دامنه نوسانی هفتگی خود وارد فاز تثبیت و آرامش نسبی شد. صبح روز پنج‌شنبه، موج تازه‌ای از تقاضا به بازار بازگشت و شتاب جدیدی به قیمت‌ها بخشید. در این مقطع، بهای نقدی طلا از سطح ۴٬۸۱۳ دلار در ساعت ۸:۳۰ صبح، با جهشی پرقدرت از مقاومت ۴٬۹۰۰ دلار عبور کرد و در نهایت تا ساعت ۷:۴۵ شب به وقت شرق آمریکا، به رکورد تاریخی تازه ۴٬۹۶۵ دلار در هر اونس رسید. پس از آن‌که چند تلاش متوالی برای ادامه صعود در معاملات شبانه ناکام ماند، طلا بار دیگر تا محدوده ۴٬۹۰۰ دلار عقب نشست تا این سطح را برای نخستین‌بار به‌عنوان حمایت آزمایش کند. در این ناحیه، تقاضای تازه‌ای وارد بازار شد و معامله‌گران بار دیگر این سطح قیمتی را جذاب ارزیابی کردند؛ موضوعی که زمینه‌ساز آغاز موج صعودی جدیدی شد. در معاملات روز جمعه، فلز زرد با جهشی چشمگیر خود را تا آستانه حساس ۵٬۰۰۰ دلار رساند و نهایتاً در سطح ۴٬۹۸۹.۸۸ دلار به اوج هفتگی خود دست یافت. پس از این حرکت، بازار وارد فاز تثبیت شد و قیمت‌ها در نزدیکی محدوده ۴٬۹۸۰ دلار، در آستانه تعطیلات آخر هفته، آرام گرفتند. ✔️  بیشتر بخوانید: خرید طلای دیجیتال در ایران: فرصت نوین سرمایه‌گذاری یا بستر کلاهبرداری‌های پنهان؟ نتایج تازه نظرسنجی هفتگی طلای کیتکو نیوز نشان می‌دهد که این بار، فضای وال‌استریت به‌شدت به نفع سناریوی صعودی متمایل شده است؛ در حالی‌ که سرمایه‌گذاران خرد یا همان «مین‌استریت» تا حدی از شدت خوش‌بینی خود کاسته‌اند. ریچ چِکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International، همچنان بر تداوم رشد قیمت طلا تأکید دارد و پیش‌بینی خود را «صعودی» عنوان می‌کند. او معتقد است که در مقطعی، اصلاح قیمتی اجتناب‌ناپذیر خواهد بود، اما به باور او، این اتفاق دست‌کم در هفته آینده رخ نخواهد داد. چکان با اشاره به تشدید بی‌سابقه تنش‌های ژئوپلیتیکی، ادامه نگرانی‌ها درباره نفوذ سیاسی بر فدرال رزرو، تردیدها نسبت به ارزش‌گذاری بازار سهام و همچنین شتاب صعودی در بازار کالاها، تأکید می‌کند که مجموعه این عوامل همچنان به سود طلا عمل می‌کنند. او در جمع‌بندی دیدگاه خود می‌گوید: «روند، بهترین دوست معامله‌گر است… تا زمانی که تغییر نکند.» جیمز استنلی، استراتژیست ارشد بازار در Forex.com، نیز دیدگاهی مشابه دارد و بر حفظ موضع صعودی تأکید می‌کند. به گفته او، در شرایط فعلی دلیلی برای تغییر جهت‌گیری وجود ندارد. استنلی معتقد است سطح ۵٬۰۰۰ دلار ممکن است به‌طور موقت سرعت رشد قیمت‌ها را کاهش دهد، موجب مکث بازار شود یا حتی زمینه‌ساز یک اصلاح کوتاه‌مدت گردد؛ اما تاکنون هیچ نشانه‌ای مبنی بر پایان قدرت خریداران مشاهده نمی‌شود. او اضافه می‌کند که واکنش قدرتمند طلا به محدوده ۴٬۹۰۰ دلار در جریان اصلاح اخیر، نشان می‌دهد بازار همچنان ظرفیت قابل‌توجهی برای ادامه مسیر صعودی در اختیار دارد. کالین سیزینسکی، استراتژیست ارشد بازار در شرکت SIA Wealth Management، در گفت‌وگو با کیتکو نیوز اعلام کرده است که برای هفته پیش‌رو دیدگاهی خنثی نسبت به بازار طلا دارد. او با اشاره به شرایط تکنیکال فعلی می‌گوید: «اکنون که قیمت برای نخستین‌بار به محدوده ۵٬۰۰۰ دلار نزدیک شده، از منظر تکنیکال کاملاً طبیعی است که بازار وارد یک دوره مکث یا استراحت شود.» با این حال، سیزینسکی تأکید می‌کند که عوامل بنیادین میان‌مدت و بلندمدتی که طی سال‌های اخیر طلا را هزاران دلار در هر اونس بالا کشیده‌اند، همچنان پابرجا هستند و به مسیر خود ادامه خواهند داد. به گفته او، محرک‌های کوتاه‌مدتی مانند موضوع گرینلند می‌توانند به‌طور مقطعی به این روند شتاب بدهند، اما نقش آن‌ها موقتی است. او در توضیح این موضوع از مفهومی استفاده می‌کند که آن را «نقطه اشتعال روز» می‌نامد و می‌گوید: «همیشه یک موضوع خاص وجود دارد که مدتی در مرکز توجه قرار می‌گیرد و بعد کنار می‌رود. یک هفته ونزوئلاست، یک هفته گرینلند. اما یک مسئله هست که هیچ‌وقت از بین نرفته و آن موضوع ایران است. این مسئله همچنان پابرجاست و بازتاب آن را در بازار نفت هم می‌بینیم. بحران اوکراین هم از بین نرفته است.» سیزینسکی در ادامه تأکید می‌کند که حتی اگر تنش‌های مقطعی فروکش کنند، اختلافات ساختاری همچنان باقی خواهند ماند. به گفته او، روابط آمریکا با نخبگان سیاسی و اقتصادی حاضر در داووس به‌سادگی بهبود نخواهد یافت و تنش‌های بنیادین میان ایالات متحده و چین نیز همچنان ادامه خواهد داشت؛ عواملی که در مجموع، همچنان زمینه حمایت بلندمدت از قیمت طلا را فراهم می‌کنند. سیزینسکی در ادامه تأکید می‌کند که تنش‌های بنیادین جهانی نه‌تنها کاهش نیافته‌اند، بلکه همچنان در بطن تحولات بازار حضور دارند. به گفته او، «این تنش‌های زیرساختی از بین نرفته‌اند و دقیقاً همین واقعیت است که خود را در تداوم روند صعودی طلا نشان می‌دهد.» او معتقد است مهم‌ترین نیروی محرک پشت رالی اخیر طلا، همچنان تضعیف مداوم دلار آمریکا است. سیزینسکی با اشاره به روند ارزی ماه‌های گذشته توضیح می‌دهد که دلار طی حدود ۹ تا ۱۰ ماه اخیر، یعنی نزدیک به یک سال کامل، به‌طور پیوسته در مسیر نزولی حرکت کرده و تاکنون نشانه‌ای از تغییر این روند دیده نمی‌شود. به باور او، همین ضعف ساختاری دلار، به‌عنوان یک باد موافق بنیادین، پشتوانه اصلی طلا و نقره محسوب می‌شود و تا زمانی که این روند تغییر نکند، جهت کلی بازار نیز دگرگون نخواهد شد. از نگاه سیزینسکی، در چنین فضایی تمرکز بیش از حد بر یک تنش ژئوپلیتیکی خاص یا یک رویداد مقطعی، اهمیت ثانویه دارد. او تأکید می‌کند که این محرک‌ها ممکن است در کوتاه‌مدت به قیمت‌ها شتاب بدهند، اما تعیین‌کننده مسیر اصلی بازار نیستند. به گفته او، هر هفته موضوع تازه‌ای در صدر اخبار قرار می‌گیرد؛ یک بار اختلاف میان کشورها، بار دیگر بحران منطقه‌ای یا مناقشه سیاسی جدید. اما در مجموع، روند کلی همچنان صعودی باقی می‌ماند. سیزینسکی همچنین یادآور می‌شود که حتی پرونده گرینلند نیز هنوز بسته نشده است. به باور او، آنچه در این ماجرا اهمیت دارد، روند فزاینده نظامی‌سازی این منطقه است؛ نشانه‌ای از رقابت شدیدتر قدرت‌ها در یک جهان چندقطبی. او تأکید می‌کند که مسئله اصلی، یعنی افزایش رقابت ژئوپلیتیکی در سطح جهانی، همچنان پابرجاست و نباید انتظار داشت که به‌زودی شاهد نوعی آرامش فراگیر یا «صلح جهانی» باشیم. در ادامه این تحلیل، سیزینسکی به گمانه‌زنی‌هایی اشاره می‌کند که طی ماه‌های اخیر درباره احتمال واکنش اروپا و برخی کشورها به سیاست‌های آمریکا از طریق فروش اوراق خزانه‌داری مطرح شده است. با این حال، به باور او، چنین مسیری در عمل چندان قابل اجرا نیست و با محدودیت‌های جدی مواجه خواهد شد. او توضیح می‌دهد که شاید برخی بازیگران کوچک‌تر، مانند کشورهایی نظیر دانمارک یا سوئد، بتوانند در حاشیه دست به چنین اقداماتی بزنند، اما وقتی پای دارندگان بزرگ اوراق خزانه آمریکا به میان می‌آید، فروش گسترده این دارایی‌ها به یک چالش بزرگ تبدیل می‌شود. به گفته سیزینسکی، این موضوع سال‌هاست که مطرح می‌شود و حتی بیش از یک دهه است که برخی می‌پرسند اگر چین اقدام به فروش گسترده اوراق خزانه کند چه خواهد شد؛ پرسشی که به باور او، پاسخ عملی آن چندان ساده نیست، چراکه چنین اقدامی در نهایت برای خود فروشنده نیز هزینه‌ساز خواهد بود. با این حال، سیزینسکی می‌پذیرد که فروش تدریجی و محدود اوراق خزانه‌داری (چه با انگیزه‌های ژئوپلیتیکی و چه در چارچوب مدیریت بدهی) احتمالاً در تضعیف تدریجی دلار آمریکا نقش دارد. او تأکید می‌کند که بخشی از این سرمایه‌ها، به‌صورت آرام و بی‌سر و صدا، در حال انتقال به بازار طلا هستند؛ روندی که می‌تواند در میان‌مدت، همچنان از قیمت فلز زرد حمایت کند. سیزینسکی در آستانه نشست هفته آینده فدرال رزرو نیز تأکید می‌کند که در صورت عدم تغییر نرخ‌های بهره، تمرکز اصلی بازار نه بر تصمیم سیاستی، بلکه بر لحن تحلیل‌ها و میزان استقلال بانک مرکزی خواهد بود. به گفته او، آنچه بیش از همه اهمیت دارد، ارزیابی فدرال رزرو از وضعیت اقتصاد و چشم‌انداز نرخ‌های بهره است؛ همچنین این‌که آیا در درون کمیته سیاست‌گذاری، نشانه‌ای از اختلاف نظر و رأی مخالف وجود داشته یا خیر. سیزینسکی معتقد است این جزئیات می‌توانند سرنخ‌های مهمی درباره مسیر آینده سیاست پولی ارائه دهند. او در عین حال این پرسش را مطرح می‌کند که حتی چنین سیگنال‌هایی تا چه اندازه می‌توانند تعیین‌کننده باشند، در شرایطی که هنوز رئیس آینده فدرال رزرو معرفی نشده است. به باور او، انتخاب رئیس جدید می‌تواند معادلات را به‌طور اساسی تغییر دهد؛ به‌ویژه اگر فرد منتخب، رویکردی نزدیک به کاخ سفید داشته باشد یا بخواهد همچون جروم پاول، بر استقلال نهادی بانک مرکزی تأکید کند. سیزینسکی در پایان خاطرنشان می‌کند که احتمالاً یک سال یا حتی بیشتر زمان لازم خواهد بود تا بازارها بتوانند تصویر روشنی از مواضع و اولویت‌های رئیس جدید فدرال رزرو به دست آورند؛ موضوعی که خود می‌تواند منبعی پایدار برای عدم قطعیت در فضای سرمایه‌گذاری باقی بماند. در نظرسنجی هفتگی این هفته کیتکو نیوز، ۱۵ تحلیلگر بازار شرکت داشتند که نتایج آن نشان می‌دهد وال‌استریت بار دیگر به اردوگاه خوش‌بینان بازگشته است؛ آن هم در شرایطی که قیمت‌ها در پایان هفته، فاصله‌ای بسیار اندک با مرز روانی ۵٬۰۰۰ دلار داشتند. بر اساس این نظرسنجی، ۱۲ کارشناس، معادل ۸۰ درصد شرکت‌کنندگان، انتظار دارند قیمت طلا در هفته پیش‌رو از سطح ۵٬۰۰۰ دلار عبور کند. در مقابل، تنها یک تحلیلگر، معادل ۷ درصد، سناریوی کاهش قیمت را محتمل دانسته است. دو کارشناس دیگر، یعنی ۱۳ درصد از مجموع پاسخ‌دهندگان، نیز پیش‌بینی کرده‌اند که فلز زرد وارد فاز تثبیت و نوسان محدود شود. در همین حال، نتایج نظرسنجی آنلاین کیتکو نشان می‌دهد که سرمایه‌گذاران خرد پس از عملکرد درخشان طلا در هفته گذشته، محتاط‌تر از قبل شده‌اند. از مجموع ۲۷۲ رأی ثبت‌شده، ۱۹۳ معامله‌گر خرد، معادل ۷۱ درصد، همچنان به افزایش قیمت در هفته آینده امیدوارند. در مقابل، ۴۰ نفر یا ۱۵ درصد انتظار افت قیمت را دارند و ۳۹ سرمایه‌گذار دیگر، که ۱۴ درصد کل شرکت‌کنندگان را تشکیل می‌دهند، معتقدند بازار در هفته پیش‌رو عمدتاً در مسیر حرکت جانبی باقی خواهد ماند. ✔️  بیشتر بخوانید: ۵ روش سرمایه‌گذاری در بازار طلای ایران: راهنمای جامع خرید و نگهداری مهم‌ترین رویداد اقتصادی هفته آینده، برگزاری نشست سیاست‌گذاری پولی فدرال رزرو خواهد بود؛ هرچند بازارها انتظار ندارند که تا ماه ژوئن تغییری در نرخ‌ بهره اعمال شود. با این حال، سرمایه‌گذاران با دقت به دنبال نشانه‌هایی از اختلاف نظر میان اعضای کمیته رأی‌دهنده و همچنین هرگونه موضع‌گیری مستقل یا غیرمنتظره در کنفرانس خبری جروم پاول خواهند بود. در آغاز هفته، روز دوشنبه، آمار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر منتشر می‌شود و صبح سه‌شنبه نیز گزارش شاخص اعتماد مصرف‌کننده ایالات متحده در کانون توجه قرار خواهد گرفت. اخبار روز چهارشنبه تا حد زیادی تحت تأثیر تصمیمات بانک‌های مرکزی خواهد بود. در این روز، ابتدا بانک مرکزی کانادا تصمیم خود درباره سیاست پولی را اعلام می‌کند و سپس در ساعات بعدازظهر، نوبت به انتشار تصمیم فدرال رزرو آمریکا می‌رسد؛ رویدادی که می‌تواند جهت‌گیری کوتاه‌مدت بازارها را تحت تأثیر قرار دهد. در ادامه هفته، معامله‌گران روز پنج‌شنبه گزارش هفتگی مدعیان بیمه بیکاری را زیر نظر خواهند داشت و سرانجام، هفته معاملاتی با انتشار شاخص قیمت تولیدکننده آمریکا (PPI) برای ماه دسامبر در صبح جمعه به پایان خواهد رسید. مارک چندلر، مدیرعامل مؤسسه Bannockburn Global Forex، با اشاره به ثبت رکورد جدید قیمت طلا می‌گوید: «طلا امروز به یک اوج تاریخی تازه دست یافت.» به گفته او، کاهش تنش‌ها پیرامون گرینلند و آرام‌تر شدن فضای بازار اوراق قرضه دولتی ژاپن (JGB) نیز نتوانست از قدرت خریداران بکاهد و مانع تداوم روند صعودی شود. چندلر تأکید می‌کند که سطح ۵٬۰۰۰ دلار مدت‌هاست به‌عنوان یک هدف مهم در میان فعالان بازار مطرح بوده، اما شواهد نشان می‌دهد نیروهایی که قیمت طلا را تا این سطوح بالا کشیده‌اند، احتمالاً در همین مرز روانی متوقف نخواهند شد. به باور او، هرچند شاخص‌های مومنتوم در حال ورود به نواحی اشباع هستند، اما اصلاح‌هایی مشابه آنچه در ۲۲ ژانویه مشاهده شد، بسیار کوتاه‌مدت بوده‌اند؛ موضوعی که نشان می‌دهد استراتژی «خرید در اصلاح‌ها» همچنان در بازار طلا فعال و غالب است. کوین گریدی، رئیس شرکت Phoenix Futures and Options، در گفت‌وگو با کیتکو نیوز تأکید می‌کند که بازار فلزات گران‌بها در شرایط فعلی، نشانه‌ای از توقف از خود نشان نمی‌دهد و به نظر می‌رسد تقریباً «مهارناپذیر» شده است. او با اشاره به رفتار هم‌زمان طلا و بازار سهام می‌گوید: «وقتی سهام افت می‌کند، طلا رشد می‌کند؛ وقتی هم سهام صعودی می‌شود، باز هم طلا بالا می‌رود.» به گفته گریدی، این الگو نشان می‌دهد که طلا در مقطع کنونی مسیر مستقلی برای خود تعریف کرده و وابستگی کمتری به نوسانات سایر بازارها دارد. گریدی معتقد است طلا و نقره در حال حاضر «ذهنیتی مستقل» پیدا کرده‌اند. به باور او، بازار وارد یکی از آن دوره‌های نادر شده که در آن، خریداران واقعی حاضر به خروج نیستند و فروشندگان نیز تمایلی به عرضه ندارند. حتی تولیدکنندگان فلزات نیز از فروش زودهنگام یا پوشش ریسک تولید آینده خود خودداری می‌کنند. در چنین شرایطی، معامله‌گران دنبال‌کننده روند نیز به بازار پیوسته‌اند و این موضوع را می‌توان به‌وضوح در افزایش چشمگیر حجم قراردادهای باز مشاهده کرد. او اضافه می‌کند که فعالان بازار عملاً سوار بر موج صعودی شده‌اند و ترجیح می‌دهند تا زمانی که این جریان قدرتمند ادامه دارد، همراه آن حرکت کنند. گریدی در پایان می‌گوید سطح ۵٬۰۰۰ دلار از مدت‌ها قبل به‌عنوان یک هدف قیمتی در ذهن معامله‌گران شکل گرفته بود و بازار به‌طور جدی در مسیر رسیدن به آن حرکت می‌کرد. به باور او، به‌سختی می‌توان معامله‌گری را یافت که در این مقطع انتظار لمس این سطح را نداشته باشد؛ چراکه این هدف، از مدت‌ها پیش در فضای بازار «حضور ذهنی» داشته است. گریدی در ادامه با اشاره به گزارش تعهد معامله‌گران بازار کامکس (COT) توضیح می‌دهد که از نگاه یک معامله‌گر حرفه‌ای، زمانی که اکثریت فعالان بازار در یک سمت معامله قرار می‌گیرند، ریسک تغییر جهت به‌شدت افزایش می‌یابد. به گفته او، «وقتی همه در یک سمت قایق جمع می‌شوند، اغلب قایق واژگون می‌شود.» او تصریح می‌کند که در حال حاضر حجم قابل‌توجهی از پوزیشن‌های خرید در بازار وجود دارد، اما شرایط کنونی را متفاوت از دوره‌های معمول می‌داند. به باور گریدی، این بار پشتوانه بنیادی بازار به‌طور واقعی قدرتمند است. طلا و نقره هر دو توانسته‌اند جایگاه خود را حفظ کنند و سطوح فعلی قیمت‌ها صرفاً حاصل فعالیت سفته‌بازان نیست. او تأکید می‌کند که دلایل معتبری برای معامله در این محدوده‌ها وجود دارد و بازار تنها با هیجان کوتاه‌مدت بالا نرفته است. گریدی با نگاهی به هفته پرتنش مجمع جهانی اقتصاد در داووس، معتقد است دونالد ترامپ از موضوع گرینلند به‌عنوان ابزاری تاکتیکی برای واداشتن اروپا به بازنگری در ضعف‌های راهبردی خود استفاده کرده است. به گفته او، مسئله اصلی که کمتر به آن پرداخته می‌شود، تلاش چین و روسیه برای گسترش نفوذ جهانی‌شان است؛ تلاشی که عملاً به شکل یک نبرد اقتصادی با ایالات متحده و به‌تبع آن با اروپا در جریان است. او معتقد است اروپا در این میان رویکردی منفعلانه اتخاذ کرده و همین مسئله موجب شده آسیب‌پذیری‌هایش آشکار شود. به باور گریدی، دولت پیشین آمریکا با تمجید از عملکرد اروپا، نوعی رضایت ظاهری ایجاد کرده بود، در حالی که دولت فعلی با صراحت پیام متفاوتی می‌فرستد: این‌که اروپا توان دفاع مؤثر از خود را ندارد. او می‌گوید این پیام، یک نکته راهبردی مهم بود که ترامپ در سخنرانی خود بر آن تأکید کرد. گریدی در ادامه توضیح می‌دهد که هرچند بازارها و رهبران سیاسی اغلب به این‌گونه مواضع واکنش‌های اغراق‌آمیز نشان می‌دهند، اما این رویکرد در واقع بخشی از سبک مذاکره ترامپ است. به گفته او، ترامپ معمولاً با حداکثر فشار وارد می‌شود و ابتدا موضعی کاملاً سخت‌گیرانه اتخاذ می‌کند، سپس در مسیر مذاکره به‌تدریج عقب‌نشینی می‌کند. هرچند بسیاری با این روش مخالف‌اند، اما گریدی معتقد است این سبک، در نهایت با هدف رسیدن به توافق به کار گرفته می‌شود. او در پایان تأکید می‌کند که اهمیت گرینلند را نباید دست‌کم گرفت؛ به‌ویژه در شرایطی که با ذوب شدن یخ‌های قطبی، مسیرهای دریایی جدید در حال باز شدن هستند و امکان تردد کشتی‌ها در این مناطق بیش از گذشته فراهم شده است؛ موضوعی که می‌تواند در معادلات ژئوپلیتیکی آینده نقش تعیین‌کننده‌ای ایفا کند. الکس کوپتسیِکویچ، تحلیلگر ارشد بازار در شرکت FxPro، در گفت‌وگو با کیتکو نیوز اعلام کرده است که انتظار دارد قیمت طلا در هفته آینده با تمایل نزولی همراه شود. او با اشاره به عملکرد چشمگیر بازار در روزهای اخیر توضیح می‌دهد که طلا از ابتدای هفته تاکنون نزدیک به ۷ درصد رشد کرده و در نتیجه، قوی‌ترین افزایش اسمی تاریخ خود و یکی از پرشتاب‌ترین هفته‌های معاملاتی از منظر مومنتوم را به ثبت رسانده است. به گفته کوپتسیِکویچ، قیمت‌ها اکنون در فاصله‌ای بسیار اندک از مرز روانی و مهم ۵٬۰۰۰ دلار در هر اونس قرار دارند؛ سطحی که تنها چند سال پیش، زمانی که بازار در محدوده ۲٬۰۰۰ دلار نوسان می‌کرد، حتی تصور دستیابی به آن نیز دشوار به نظر می‌رسید. کوپتسیِکویچ معتقد است رالی اخیر طلا تحت تأثیر مجموعه‌ای از عوامل ساختاری شکل گرفته است؛ عواملی که از جمله آن‌ها می‌توان به تنش‌های ژئوپلیتیکی، مشکلات مالی دولت‌ها، تضعیف ارزش پول‌ها در نتیجه سیاست‌های انبساطی، کاهش نرخ‌های بهره و خروج سرمایه از سایر بازارها اشاره کرد. او توضیح می‌دهد که با کاهش نرخ‌های بهره، جریان نقدینگی به‌طور طبیعی به سمت دارایی‌های جایگزین حرکت می‌کند، اما پرسش اصلی این است که این سرمایه‌ها به کدام بازار سرازیر می‌شوند. به گفته کوپتسیِکویچ، بازار سهام از منظر بنیادین در محدوده‌های بیش‌خرید قرار دارد و بیت‌کوین نیز به دلیل کاهش نوسان، جذابیت خود را تا حدی از دست داده است. در مقابل، فلزات گران‌بها در شرایط فعلی بیش از سایر دارایی‌ها می‌درخشند. با این حال، او نسبت به پیامدهای جهش شدید نوسان پس از یک دوره رشد طولانی هشدار می‌دهد. به باور او، چنین انفجارهایی در نوسان اغلب می‌توانند آخرین موج صعودی پیش از یک چرخش بزرگ در بازار باشند. چالش اصلی، به گفته او، تشخیص دقیق زمان وقوع نقطه بازگشت است. کوپتسیِکویچ یادآور می‌شود که رشد بیش از ۲۵ درصدی قیمت طلا طی ۱۱ هفته گذشته، از نظر الگوهای تاریخی با شرایط پایان رالی سال ۲۰۱۱ قابل مقایسه است و شتاب رشد هفته جاری نیز شباهت زیادی به آخرین موج صعودی شدید حدود ۱۵ سال پیش دارد. او در جمع‌بندی تأکید می‌کند که تاریخ بازارها همواره درس صبر و احتیاط می‌دهد. به گفته کوپتسیِکویچ، طلا در دوره‌های مشابه گذشته، حتی با وجود افزایش شدت اصلاح‌های مقطعی، برای چند هفته دیگر نیز سقف‌های قیمتی خود را با احتیاط بازآزمایی کرده است. از همین رو، او احتمال می‌دهد که این بار نیز شاهد رفتاری مشابه باشیم و بازار پیش از ورود به یک فاز اصلاحی عمیق، مدتی دیگر در سطوح بالا نوسان کند. تحلیلگران مؤسسه CPM Group روز پنج‌شنبه با صدور یک توصیه «خرید»، چشم‌انداز مثبتی برای بازار طلا ترسیم کردند و برای این فلز گران‌بها، هدف قیمتی اولیه ۵٬۱۰۰ دلار تا پیش از ششم فوریه تعیین نمودند. آن‌ها همچنین سطح ۴٬۸۰۰ دلار را به‌عنوان حد ضرر این استراتژی معرفی کردند. در گزارش این مؤسسه آمده است که قیمت طلا طی دو هفته گذشته با شتابی قابل‌توجه افزایش یافته و بازارها همچنان در وضعیتی بسیار پرنوسان قرار دارند؛ وضعیتی که بازتاب‌دهنده ریسک‌ها و عدم‌قطعیت‌های گسترده سیاسی و اقتصادی است. به باور تحلیلگران CPM، این مخاطرات در سه هفته نخست سال ۲۰۲۶ حتی شدیدتر از چهار ماه پایانی سال ۲۰۲۵ شده‌اند. آن‌ها توضیح می‌دهند که با توجه به این سطح بالای نوسان و با تکیه بر بیش از پنج دهه تجربه در بازار فلزات گران‌بها و کالاها، طی ماه‌های اخیر عمدتاً به معامله‌گران کوتاه‌مدت توصیه کرده بودند که در حاشیه بازار بمانند. این رویکرد محتاطانه، به‌ویژه برای سرمایه‌گذارانی که امکان رصد لحظه‌به‌لحظه بازار را ندارند، همچنان معتبر است. با این حال، به گفته آن‌ها، مجموعه‌ای از عوامل باعث شده اکنون صدور توصیه «خرید» توجیه‌پذیر باشد. مهم‌ترین عامل از نگاه CPM، تداوم فضای ناآرام سیاسی در سطح جهانی است؛ فضایی که ظرفیت تشدید در کوتاه‌مدت را نیز دارد. در کنار آن، شتاب بالای حرکت قیمت‌ها و قدرت مومنتوم بازار، دومین عامل حمایتی مهم عنوان شده است. سومین دلیل این توصیه، حجم بالای قراردادهای باز در بازار فیوچرز طلاست. بر اساس گزارش CPM، در قرارداد فعال فوریه کامکس، حدود ۲۴.۳ میلیون اونس پوزیشن باز وجود دارد؛ قراردادی که تنها شش روز معاملاتی دیگر وارد فاز تحویل می‌شود. به گفته این مؤسسه، طی روزهای آینده، فرآیند انتقال گسترده این قراردادها از ماه فوریه به آوریل آغاز خواهد شد؛ روندی که می‌تواند به‌طور مقطعی فشار خرید قابل‌توجهی ایجاد کرده و حتی قیمت طلا را برای مدتی کوتاه تا محدوده ۵٬۲۰۰ دلار نیز سوق دهد. در افق بلندمدت نیز، مؤسسه CPM چشم‌انداز صعودی خود نسبت به بازار طلا را حفظ کرده و انتظار دارد قیمت‌ها در ماه‌های آینده و حتی فراتر از آن، همچنان مسیر افزایشی را دنبال کنند. به باور تحلیلگران این مؤسسه، عوامل سیاسی و اقتصادی که سرمایه‌گذاران را به خرید گسترده طلا، نقره، فلزات گروه پلاتین و حتی فلزات پایه سوق داده‌اند، در آینده نزدیک فروکش نخواهند کرد. با این حال، CPM همزمان نسبت به ریسک‌های موجود در این سطوح قیمتی هشدار می‌دهد و تأکید می‌کند که هرچه بازار به محدوده‌های افراطی نزدیک‌تر می‌شود، احتمال وقوع اصلاح‌های تند و ناگهانی نیز افزایش می‌یابد. در گزارش این مؤسسه آمده است که حتی با وجود احتمال بالای ادامه رشد قیمت‌ها در کوتاه‌مدت، همچنان این ریسک وجود دارد که پیش از تحقق این سناریو، بازار با یک سقوط مقطعی تا محدوده ۴٬۵۰۰ دلار یا حتی پایین‌تر مواجه شود. به گفته تحلیلگران CPM، دقیقاً همین نوع ریسک‌های بالقوه بوده که طی هفته‌های گذشته، آن‌ها را به اتخاذ رویکرد «ماندن در حاشیه بازار» و احتیاط در توصیه‌های معاملاتی سوق داده است. مایکل مور، بنیان‌گذار Moor Analytics، همچنان بر این باور است که قیمت طلا در هفته آینده مسیر صعودی خود را حفظ خواهد کرد. او با استناد به تحلیل‌های چندبازه‌ای خود تأکید می‌کند که نشانه‌های قدرت بازار، از سال‌ها قبل و در سطوح بسیار پایین‌تر شکل گرفته‌اند. مور یادآور می‌شود که در اوت ۲۰۱۸ و همزمان با عبور قیمت از محدوده ۱٬۱۷۹ تا ۱٬۱۸۳ دلار، نسبت به آغاز یک موج جدید صعودی هشدار داده بود؛ حرکتی که در نهایت طلا را به سطوح بالایی مانند ۳٬۷۸۶ دلار رساند. به گفته او، در تایم‌فریم میانی نیز شکست‌های متوالی سطوح کلیدی؛ از ۳۱۴۸ و ۳۲۲۱ گرفته تا ۳۲۳۹، ۳۳۴۱ و ۳۳۸۵، هر بار موج تازه‌ای از قدرت قیمتی را فعال کرده و اهداف افزایشی قابل‌توجهی را محقق ساخته‌اند. این روند در عبور از سطوحی نظیر ۳۵۶۴، ۳۶۶۵، ۳۷۱۴، ۳۷۷۲ و ۳۸۸۲ نیز ادامه یافته و به تقویت ساختار صعودی بازار انجامیده است. از منظر تایم‌فریم‌های کوتاه‌تر نیز، مور به عبور قیمت از محدوده‌های ۳۹۷۳، ۴۰۷۰ و ۴۱۷۳ اشاره می‌کند که هر یک به گفته او نشانه‌ای از تداوم قدرت روند بوده‌اند. او همچنین به شکل‌گیری یک الگوی بازگشتی صعودی در پنجم نوامبر اشاره دارد و عبور از سطح ۴۲۷۵ را تأییدی دیگر بر ادامه این مسیر می‌داند. به باور مور، شکست اخیر سطح ۴۵۶۷ نیز موج تازه‌ای از تقاضا را فعال کرده و بیش از ۴۰۰ دلار به قدرت حرکت بازار افزوده است. با این حال، مور همزمان نسبت به احتمال فرسایش حرکت صعودی هشدار می‌دهد. او معتقد است بازار احتمالاً در آخرین مرحله از یک حرکت صعودی سه‌بازه‌ای قرار دارد که از سطوح ۱۶۱۸، ۳۹۰۱ و ۳۲۸۴ آغاز شده و می‌تواند در محدوده‌های ۴۹۶۳ تا ۴۹۸۸، ۵۰۶۸ و حتی بالاتر با نشانه‌های خستگی مواجه شود. به گفته او، اگرچه بازار تاکنون توانسته سقف ۴۹۷۰ دلار را حفظ کند، اما اصلاح حدود ۶۸ دلاری اخیر نشان می‌دهد فشار فروش به‌طور کامل از بین نرفته است. مور در ادامه توضیح می‌دهد که افت معنادار قیمت به زیر سطح ۴۸۸۷ می‌تواند هشداری از تشدید فشار فروش باشد؛ هرچند ورود به پوزیشن فروش در این محدوده‌ها، به دلیل شیب تند روند صعودی، با ریسک بالایی همراه است و احتمال بازگشت سریع قیمت وجود دارد. او همچنین سطح ۴۷۸۶ را به‌عنوان یک حمایت مهم دیگر معرفی می‌کند که شکست آن می‌تواند نشانه‌ای جدی‌تر از تضعیف بازار باشد. جیم وایکوف، تحلیلگر ارشد کیتکو، نیز با اشاره به ثبت رکوردهای تاریخی تازه در بازار طلا و نقره تأکید می‌کند که تقاضای مستمر برای دارایی‌های امن، در کنار ورود خریداران مبتنی بر تحلیل‌های نموداری و تداوم ساختار قدرتمند تکنیکال، همچنان موتور اصلی رشد قیمت فلزات گران‌بها محسوب می‌شود. او می‌نویسد که ترکیب تقاضای پناهگاه امن و خریدهای تکنیکال در فضایی کاملاً صعودی، باعث شده مسیر حرکتی طلا و نقره همچنان رو به بالا باقی بماند و قیمت‌ها به سمت سطوح بالاتر هدایت شوند. وایکوف از منظر تکنیکال توضیح می‌دهد که هدف بعدی خریداران در قراردادهای فیوچرز طلای فوریه، ثبت یک کلوز قاطع بالاتر از مقاومت مهم ۵٬۰۰۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان پایین کشیدن قیمت‌ها به زیر حمایت فنی قدرتمند ۴٬۵۳۹.۱۰ دلار عنوان می‌شود. به گفته او، نخستین مقاومت در مسیر صعودی در سقف شبانه ۴٬۹۷۰ دلار قرار دارد و پس از آن، سطح روانی ۵٬۰۰۰ دلار اهمیت ویژه‌ای پیدا می‌کند. در سمت مقابل، اولین حمایت در محدوده ۴٬۹۰۰ دلار دیده می‌شود و حمایت بعدی در سطح ۴٬۸۵۰ دلار قرار دارد. در زمان تنظیم این گزارش، قیمت نقدی طلا در سطح ۴٬۹۸۲.۰۹ دلار به‌ازای هر اونس معامله می‌شد؛ رقمی که نشان‌دهنده رشد چشمگیر ۷.۸۶ درصدی در مقیاس هفتگی و افزایش ۰.۹۳ درصدی در مقایسه با روز معاملاتی قبل است. ✔️  بیشتر بخوانید: ۷ روش برتر سرمایه‌گذاری در طلا بدون خرید فیزیکی و ریسک نگهداری

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تضعیف بیشتر دلار آمریکا هم‌زمان با نزدیک شدن طلا به مرز ۵۰۰۰ دلار

دلار آمریکا در آستانه پایان هفته معاملاتی تحت فشار گسترده‌ای قرار گرفته و به پایین‌ترین سطوح روزانه خود رسیده است؛ حرکتی که بیش از همه در جفت‌ارز دلار/ین نمایان شده و هم‌زمان با صعود کم‌سابقه فلزات گرانبها، توجه معامله‌گران را به خود جلب کرده است. فشار فروش بر دلار تا حدی ناشی از نگرانی‌ها درباره احتمال مداخله ارزی ژاپن در شرایط نقدشوندگی محدود بازار در ابتدای معاملات یکشنبه است. در کنار آن، ثبت رکوردهای تازه در بازار طلا و نقره و افزایش بحث‌ها پیرامون «دلاری‌زدایی» در سطح جهانی، به تضعیف موقعیت اسکناس سبز دامن زده است. در همین حال، رشد قابل‌توجه قیمت نفت نیز سیگنالی غیرمنتظره تلقی می‌شود که از نگاه برخی معامله‌گران می‌تواند بازتاب‌دهنده تحرکات احتمالی ژئوپلیتیک در روزهای آینده باشد. در همین حال، رشد قابل‌توجه قیمت نفت نیز سیگنالی غیرمنتظره تلقی می‌شود که از نگاه برخی معامله‌گران می‌تواند بازتاب‌دهنده تحرکات احتمالی ژئوپلیتیک در روزهای آینده باشد. در این فضا، دلار/ین بار دیگر به محدوده کف‌های پس از نشست اخیر بانک مرکزی ژاپن نزدیک شده است. کاهش شتاب صعودی این جفت‌ارز، نشانه‌ای از احتیاط بازار نسبت به ادامه تضعیف ین و حساسیت بالای سیاست‌گذاران ژاپنی نسبت به سطوح فعلی محسوب می‌شود. تضعیف دلار محدود به بازار ین نبوده است. پوند انگلیس نیز به بالاترین سطح خود در ۱۴ هفته اخیر رسیده و از کف روز دوشنبه تاکنون بیش از ۲۳۰ پیپ رشد کرده است. این حرکت تحت تأثیر اظهارنظرهای نسبتاً انقباضی برخی اعضای بانک مرکزی انگلیس، به‌ویژه گرین و همچنین انتشار داده‌های قوی خرده‌فروشی و شاخص‌های مدیران خرید صورت گرفته است. در افق پیش‌رو، هفته آینده می‌تواند برای بازار ارز آمریکا تعیین‌کننده باشد. انتظار می‌رود دونالد ترامپ رئیس جدید فدرال رزرو را معرفی کند؛ تصمیمی که می‌تواند جهت دلار را به‌طور محسوسی تغییر دهد. به‌طور کلی، انتخاب گزینه‌هایی مانند کوین وارش یا کوین هسِت (به‌ویژه هسِت) به‌عنوان عامل منفی برای دلار تلقی می‌شود، در حالی که ریک ریدر یا کریستوفر والر می‌توانند از ارزش دلار حمایت کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ هم‌زمان، نشست رسمی فدرال رزرو در روز چهارشنبه برگزار خواهد شد. بازارها تقریباً هیچ احتمالی برای کاهش نرخ بهره در این نشست قائل نیستند و نخستین کاهش کامل نرخ‌ها تنها برای ماه ژوئیه قیمت‌گذاری شده است. سیاست‌گذاران همچنان رویکرد «صبر و مشاهده» را در پیش گرفته‌اند، چرا که داده‌های اقتصادی سیگنال‌های متناقضی درباره مسیر رشد ارائه می‌دهند. برخی بخش‌ها، مانند صنعت هواپیمایی، از تداوم هزینه‌کرد بالا در بخش‌های لوکس خبر می‌دهند، اما در مقابل، شرکت ریلی CSX چشم‌انداز ضعیفی برای حجم حمل‌ونقل در سال ۲۰۲۶ ترسیم کرده است. این واگرایی، ابهام درباره قدرت واقعی اقتصاد آمریکا را افزایش داده است. در مجموع، هم‌زمانی افت دلار، اوج‌گیری طلا تا آستانه ۵۰۰۰ دلار و افزایش عدم‌قطعیت‌های سیاستی، نشان می‌دهد بازارها وارد مرحله‌ای حساس شده‌اند. در چنین شرایطی، هرگونه تحول در سیاست پولی، ژئوپلیتیک یا تصمیمات کاخ سفید می‌تواند به‌سرعت توازن فعلی بازار ارز را بر هم بزند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا بار دیگر رکورد زد؛ نگاه بازار به تصمیم ترامپ درباره رئیس فدرال رزرو

قیمت طلا پس از اصلاح کوتاه‌مدت ناشی از کاهش تنش‌ها بر سر گرینلند، بار دیگر مسیر صعودی خود را از سر گرفت و به رکوردی تازه دست یافت؛ نشانه‌ای از تداوم تقاضای سرمایه‌گذاران برای دارایی‌های امن در فضایی آکنده از عدم‌قطعیت سیاسی و اقتصادی. پس از عقب‌نشینی اولیه، طلا در محدوده ۴۷۷۲ دلار با حمایت قوی خریداران مواجه شد و اکنون بیش از ۱۰۰ دلار بالاتر از آن سطح معامله می‌شود؛ حرکتی که فلز زرد را برای نخستین بار فراتر از ۴۹۲۲ دلار رسانده است. هم‌زمان، نقره نیز با جهشی حدود ۳ درصدی، به سطح تاریخی ۹۶ دلار صعود کرد. در چنین فضایی، مرزهای روانی ۵۰۰۰ دلار برای طلا و ۱۰۰ دلار برای نقره، به اهداف کوتاه‌مدت بازار تبدیل شده‌اند. در کوتاه‌مدت، مهم‌ترین ریسک پیش‌روی بازار فلزات گرانبها، به تصمیم دونالد ترامپ درباره ریاست فدرال رزرو بازمی‌گردد. ترامپ در داووس بار دیگر احتمال انتخاب کوین هسِت را کمرنگ کرد و اکنون کوین وارش به‌عنوان گزینه اصلی مطرح است؛ فردی که از نگاه بسیاری، به رویکردهای کاخ سفید نزدیک‌تر بوده و تمایل بیشتری به سیاست‌های انبساطی دارد. چنین سناریویی می‌تواند با تضعیف دلار و کاهش نرخ‌های بهره، به نفع طلا تمام شود. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در مقابل، نام ریک ریدر نیز طی روزهای اخیر پررنگ‌تر شده است. او در میان تحلیلگران به‌عنوان چهره‌ای مستقل و طرفدار ثبات پولی شناخته می‌شود و در صورت انتخاب، احتمالاً بر حفظ ارزش دلار تأکید خواهد کرد؛ رویکردی که می‌تواند فشار نزولی بر قیمت طلا وارد کند. به همین دلیل، بازارها نسبت به اعلام تصمیم نهایی، حساسیت بالایی نشان می‌دهند و ریسک خبری کوتاه‌مدتی در این زمینه وجود دارد. با این حال، بسیاری از فعالان بازار این نوسانات احتمالی را موقتی می‌دانند. تحولات داووس بار دیگر شکاف‌های ساختاری در نظم جهانی را برجسته کرد و بر تمایل اروپا به کاهش وابستگی به آمریکا افزود. لحن رهبران اروپایی، به‌ویژه صدراعظم آلمان، نشان‌دهنده حرکت به سمت انسجام بیشتر و محافظت از اقتصاد منطقه بود؛ روندی که از نگاه سرمایه‌گذاران، نشانه‌ای از تداوم بی‌ثباتی ژئوپلیتیک در سال‌های آینده است و همچنان از قیمت طلا حمایت می‌کند. در عین حال، برخی هشدارها نیز مطرح است. عامل فصلی که معمولاً در ماه‌های پایانی و ابتدایی سال به نفع طلا عمل می‌کند، به‌تدریج در حال تضعیف است. از این رو، در صورت لمس سطوح نمادین ۵۰۰۰ و ۱۰۰ دلار در کوتاه‌مدت، احتمال افزایش نوسانات و اصلاح قیمت‌ها وجود دارد. در مجموع، هرچند چشم‌انداز میان‌مدت طلا همچنان صعودی ارزیابی می‌شود، اما معامله‌گران در آستانه تصمیم حساس فدرال رزرو، با احتیاط بیشتری حرکت می‌کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توقف صعود تاریخی طلا پس از عقب‌نشینی ترامپ از تعرفه‌ها

رالی کم‌سابقه طلا که در روزهای اخیر رکوردهای تازه‌ای را ثبت کرده بود، با عقب‌نشینی دونالد ترامپ از تهدید تعرفه‌ای علیه اروپا متوقف شد؛ تغییری که به‌همراه تحولات حقوقی در آمریکا، بخشی از مهم‌ترین محرک‌های صعود فلز زرد را خنثی کرد و زمینه اصلاح کوتاه‌مدت قیمت‌ها را فراهم آورد. طلا پس از آن تحت فشار قرار گرفت که ترامپ اعلام کرد بر سر گرینلند به «چارچوب یک توافق» دست یافته و از اعمال تعرفه‌های برنامه‌ریزی‌شده صرف‌نظر می‌کند. هم‌زمان، جلسه رسیدگی مربوط به دیوان عالی آمریکا نشان داد که احتمالاً درخواست ترامپ برای برکناری لیزا کوک، عضو هیات‌مدیره فدرال رزرو، به‌صورت فوری پذیرفته نخواهد شد. این دو عامل، ریسک‌های سیاسی و نهادی را که در روزهای گذشته به‌شدت به نفع طلا عمل کرده بودند، به‌طور محسوسی کاهش دادند. با وجود این عقب‌نشینی، تصویر بزرگ‌تر بازار همچنان کاملاً علیه طلا نیست. تداوم تنش‌های ژئوپلیتیک و رویکرد محتاطانه فدرال رزرو نسبت به سیاست پولی، همچنان پشتوانه‌ای برای قیمت‌ها فراهم می‌کند. با این حال، نشانه‌هایی از تغییر تدریجی شرایط دیده می‌شود؛ تغییری که می‌تواند در صورت نبود تشدید جدید ژئوپلیتیک، روند بازار را در سال ۲۰۲۶ تحت‌تأثیر قرار دهد. در کوتاه‌مدت، مسیر طلا بیش از هر چیز به داده‌های اقتصادی آمریکا و راهنمایی آینده‌نگر فدرال رزرو وابسته خواهد بود. از منظر تکنیکال، توقف صعود پس از عقب‌نشینی ترامپ در نمودار روزانه مشهود است. خریداران احتمالاً در حوالی خط روند صعودی به‌دنبال نسبت ریسک‌به‌ریوارد مناسب‌تری برای ورود مجدد خواهند بود. در مقابل، فروشندگان برای افزایش پوزیشن‌های نزولی، به شکست قاطع قیمت و حرکت به سمت محدوده‌های پایین‌تر نیاز دارند؛ سناریویی که تحقق آن احتمالاً مستلزم داده‌های بسیار قوی از اقتصاد آمریکا خواهد بود. در افق کوتاه‌مدت، تمرکز بازار بر محرک‌های پیش‌رو قرار دارد. آمار هفتگی مدعیان بیمه بیکاری آمریکا و سپس شاخص‌های اولیه مدیران خرید (PMI) می‌توانند مسیر بعدی قیمت‌ها را مشخص کنند. تا آن زمان، به نظر می‌رسد طلا پس از یک صعود پرشتاب، وارد مرحله‌ای از مکث و ارزیابی مجدد شده است؛ مرحله‌ای که می‌تواند پیش‌درآمد یک اصلاح عمیق‌تر یا سکویی برای حرکت بعدی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس پیش‌بینی قیمت طلا را به ۵۴۰۰ دلار افزایش داد

گلدمن ساکس پیش‌بینی قیمت طلا برای دسامبر ۲۰۲۶ را با ۵۰۰ دلار افزایش به ۵۴۰۰ دلار در هر اونس رساند و استدلال کرد که مرحله بعدی حرکت صعودی، با ترکیبی از تخصیص سرمایه قوی‌تر توسط بخش خصوصی و تقاضای ساختاری مداوم بانک‌های مرکزی تقویت می‌شود. این بانک در آخرین به‌روزرسانی خود اعلام کرد که تنوع‌بخشی بخش خصوصی به سمت طلا افزایش خواهد یافت؛ امری که نشان می‌دهد موقعیت‌گیری سرمایه‌گذاران ممکن است از علاقه موقتی به تخصیص پایدارتر تغییر کند. پیام بانک این است که طلا به‌طور فزاینده‌ای کمتر به‌عنوان یک معامله تاکتیکی و بیشتر به‌عنوان یک دارایی استراتژیک در سبد سهام دیده می‌شود، به‌ویژه در محیطی که سرمایه‌گذاران ریسک‌های همبستگی، عدم قطعیت ژئوپلیتیکی و دوام داستان مهار تورم جهانی را مورد ارزیابی مجدد قرار می‌دهند. در کنار این موضوع، گلدمن انتظار دارد که تقاضای بخش رسمی (دولتی) همچنان یک لنگر قدرتمند باقی بماند. این بانک پیش‌بینی می‌کند که خرید بانک‌های مرکزی در سال ۲۰۲۶ به‌طور میانگین به ۶۰ تن برسد که عمدتاً ناشی از تداوم «تنوع‌بخشی ساختاری» ذخایر ارزی توسط بانک‌های مرکزی بازارهای نوظهور است. این نوع نگاه حائز اهمیت است: نشان می‌دهد که تقاضا صرفاً حساس به قیمت یا چرخه‌ای نیست، بلکه به ترجیحات بلندمدت مدیریت ذخایر و تمایل به کاهش وابستگی به ارزهای ذخیره سنتی گره خورده است. ارتقای این پیش‌بینی همچنین نشان می‌دهد که گلدمن تعادل فشرده‌تری را میان عرضه معادن، جریان‌های بازیافت و تقاضای فزاینده نسبت به فرضیات قبلی می‌بیند. به زبان ساده، گلدمن به روایت «تقاضای چسبنده‌تر» (Stickier Demand) متمایل شده است: بانک‌های مرکزی به خرید ادامه می‌دهند و سرمایه‌گذاران خصوصی اکنون به‌طور معنادارتری به بازار می‌پیوندند که پس‌زمینه‌ای حمایتی‌تر برای قیمت‌ها ایجاد می‌کند. برای بازارها، هدف اصلاح‌شده این ایده را تقویت می‌کند که صعود طلا تنها ناشی از حرکات روزمره در بازده اوراق یا نوسان دلار نیست. اگرچه نوسانات کوتاه‌مدت همچنان تحت تأثیر نرخ بهره و تورم خواهد بود، اما نظر گلدمن بر یک تقاضای بلندمدت تأکید دارد که می‌تواند افت قیمت‌ها را نسبت به چرخه‌های قبلی کمتر (کم‌عمق‌تر) کند؛ البته تا زمانی که انباشت بانک‌های مرکزی و تنوع‌بخشی خصوصی پابرجا بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیوان عالی آمریکا صدور حکم درباره تعرفه‌ها را تا اواخر فوریه به تعویق انداخت

امروز حکمی درباره تعرفه‌ها از سوی دیوان عالی آمریکا صادر نشد؛ انتظار ممکن است طولانی شود. بازی انتظار ادامه دارد و این روند ممکن است حداقل یک ماه دیگر زمان ببرد. بازی انتظار همچنان ادامه دارد، چرا که دیوان عالی آمریکا امروز دو حکم صادر کرد اما هیچ‌کدام درباره تعرفه‌ها نبود. این بدان معناست که ممکن است تا حداقل ۲۰ فوریه طول بکشد تا حکمی در این خصوص دریافت کنیم. هیچ «روز تصمیم‌گیری» مشخصی در برنامه وجود ندارد، اگرچه ممکن است با اطلاع قبلی ۱ تا ۳ روزه اعلام شوند. فردا دیوان عالی به استدلال‌های پرونده ترامپ علیه کوک (Trump vs Cook) گوش خواهد داد؛ پرونده‌ای که مربوط به اخراج لیسا کوک، عضو هیئت مدیره فدرال رزرو است. جروم پاول، رئیس فدرال رزرو گفته است که در جلسه حضور خواهد داشت، اما احتمالاً ماه‌ها طول می‌کشد تا درباره آن پرونده تصمیم‌گیری نهایی شود. انتظار نمی‌رفت پرونده تعرفه‌ها طولانی شود و تصمیمی در ژانویه یا فوریه پیش‌بینی می‌شد. با این حال، تقویم اکنون علیه آن کار می‌کند زیرا دادگاه در حال آماده شدن برای یک تعطیلات چهار هفته‌ای در پایان این هفته است. اگر تصمیمی به سرعت برای این هفته اعلام نشود، این موضوع اولین تاریخ ممکن برای تصمیم‌گیری را به ۲۰ فوریه موکول می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیاست‌های ترامپ و تنش‌های جهانی طلا را به کانال ۴۷۰۰ دلار رساندند

طلا برای اولین بار از مرز ۴,۷۰۰ دلار عبور کرد؛ جهش صعودی ادامه دارد. بالا، بالا و بالاتر! خریداران طلا واقعاً نمی‌توانستند شروعی بهتر از این را برای سال جدید آرزو کنند و همه این‌ها به لطف یک نفر است. هفته اول سال پر از تنش‌های ژئوپلیتیک مربوط به ونزوئلا بود. هفته بعد حمله به استقلال فدرال رزرو و ریسک‌های ژئوپلیتیک با ایران اضافه شد. و این هفته، ترکیبی از درگیری‌های ژئوپلیتیک و ریسک‌های اقتصادی حکم‌فرماست، چرا که ترامپ برای پیشبرد اهدافش در مورد گرینلند، بحث تعرفه‌ها را مطرح کرده است. تمام این موارد صرفاً به تشدید همان محرک‌های کلیدی ادامه می‌دهند که منجر به رالی طلا در سال گذشته شدند: پوشش ریسک ایمن؟ بله. پوشش در برابر ریسک‌های رکود تورمی؟ بله. سیاست‌های نامنظم آمریکا که منجر به تمِ دلارزدایی می‌شود؟ بله. نگرانی از کاهش ارزش پول؟ بله. الگوی فصلی قوی ژانویه؟ بله. تنها نگرانی در مورد جهش قیمتی که شاهد آن هستیم این است که شاید بیش از حد و خیلی سریع پیش رفته باشد. اما وقتی همه چیز را با پس‌زمینه بالا می‌سنجید، سخت است که به شرایط مثبت طلا خوش‌بین نباشید. با ادامه روند صعودی، سطح ۵,۰۰۰ دلار هدف بعدی خواهد بود که به دقت زیر نظر گرفته می‌شود. این سطح بسیار مهمی برای نظارت بر هرگونه فعالیت سودگیری (Profit-taking) خواهد بود؛ به‌ویژه اگر با پایان یافتن قدرت فصلی ماه ژانویه همزمان شود. این از آن نوع رالی‌هایی است که فقط «وقتی متوقف شود، متوقف می‌شود» (غیرقابل پیش‌بینی در نقطه خروج). فقط آن را به عنوان معکوسِ اصطلاح «گرفتن چاقوی در حال سقوط» در نظر بگیرید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا پس از تهدید تعرفه‌ای تازه ترامپ رکورد تاریخی زد

قیمت طلا در پی اعلام برنامه جدید تعرفه‌ای دونالد ترامپ در تعطیلات پایان هفته، جهش کم‌سابقه‌ای را تجربه کرد و به رکوردی تاریخی دست یافت. هر اونس طلای جهانی با عبور از سطح ۴۶۹۰ دلار، به بالاترین قیمت ثبت‌شده در تاریخ رسید. این رشد پرشتاب بازتاب مستقیم افزایش تقاضا برای دارایی‌های امن پس از آن بود که ترامپ از اعمال تعرفه‌های جدید علیه متحدان اروپایی خبر داد؛ اقدامی که تنش‌های تجاری بر سر موضوع گرینلند را وارد مرحله تازه‌ای کرده است. در تحولی مرتبط، اتحادیه اروپا تلاش‌های خود را برای مهار تشدید سریع مناقشه تجاری با واشنگتن افزایش داده است. این تنش پس از آن اوج گرفت که رئیس‌جمهور آمریکا تهدید کرد در صورت عدم موافقت اروپا با فروش گرینلند به ایالات متحده، تعرفه‌های تنبیهی علیه متحدان اروپایی اعمال خواهد شد. دیپلمات‌های اروپایی می‌گویند کشورهای عضو اکنون راهبردی دوگانه را دنبال می‌کنند: از یک سو تشدید گفت‌وگوهای دیپلماتیک با واشنگتن و از سوی دیگر تسریع آماده‌سازی برای اقدامات تلافی‌جویانه در صورت شکست مذاکرات. این موضوع قرار است محور اصلی نشست اضطراری سران اتحادیه اروپا در بروکسل در روز پنج‌شنبه باشد. ترامپ در پایان هفته اعلام کرد از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات گروهی از کشورهای اروپایی از جمله دانمارک، فرانسه، آلمان و سوئد اعمال خواهد شد؛ نرخی که در صورت برآورده نشدن خواسته آمریکا درباره گرینلند، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. مقامات اروپایی این اقدام را فشار اقتصادی غیرقابل‌قبول علیه متحدان نزدیک توصیف کرده‌اند. در واکنش، بروکسل در حال بررسی دوباره بسته‌ای از تعرفه‌های متقابل به ارزش ۹۳ میلیارد یورو بر واردات از آمریکاست. این بسته تابستان گذشته و در چارچوب یک توافق موقت تجاری با واشنگتن تعلیق شده بود، اما قرار است در صورت عدم دستیابی به توافق جدید، به‌طور خودکار از ششم فوریه اجرایی شود. رهبران اتحادیه اروپا همچنین در حال ارزیابی استفاده از «ابزار ضد اجبار» هستند؛ سازوکاری قدرتمند اما تاکنون استفاده‌نشده که به بروکسل اجازه می‌دهد دسترسی آمریکا به حوزه‌هایی نظیر مناقصات عمومی، فرصت‌های سرمایه‌گذاری، خدمات مالی و بخش‌هایی از اقتصاد دیجیتال را محدود کند. با این حال، به گفته دیپلمات‌ها، هنوز اجماع کاملی بر سر فعال‌سازی این ابزار وجود ندارد و بسیاری از دولت‌ها ترجیح می‌دهند در گام نخست به تعرفه‌های متعارف بسنده کنند. آنتونیو کوستا، رئیس شورای اروپا، اعلام کرده است رایزنی‌ها نشان‌دهنده همبستگی قوی کشورهای عضو در حمایت از دانمارک و گرینلند و آمادگی برای مقابله با اقدامات تجاری قهری است، هرچند اتحادیه اروپا همچنان بر حفظ مسیر گفت‌وگو با واشنگتن تأکید دارد. مته فردریکسن، نخست‌وزیر دانمارک، نیز گفت اروپا در برابر فشارها کوتاه نخواهد آمد و از موضع واحد شرکای اروپایی استقبال کرد. انتظار می‌رود این موضوع در حاشیه مجمع جهانی اقتصاد در داووس نیز مورد بحث قرار گیرد؛ جایی که ترامپ قرار است در روزهای آینده حضور یابد. با وجود تأکید مقامات اروپایی بر اولویت مذاکره، آن‌ها هشدار می‌دهند ادامه تهدیدهای تعرفه‌ای می‌تواند موج تازه‌ای از نوسانات را به بازارها بازگرداند و روابط تجاری فراآتلانتیک را بیش از پیش بی‌ثبات کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

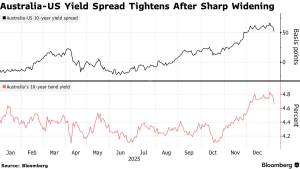
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتوازن شاخص کالایی بلومبرگ؛ فشار فروش ۱۴ میلیارد دلاری بر طلا و نقره و نگاه‌ها به سوی کاکائو

با آغاز سال جدید میلادی، یکی از مهم‌ترین رخدادهای فنی بازارهای کالایی در حال شکل‌گیری است: بازمتوازن‌سازی سالانه شاخص کالایی بلومبرگ (BCOM). این فرآیند که از فردا آغاز می‌شود و تا چهاردهم ژانویه ادامه خواهد داشت، به‌طور مکانیکی جریان‌های بزرگ خرید و فروش را به بازار تحمیل می‌کند؛ جریان‌هایی که امسال به‌طور خاص برای فلزات گران‌بها منفی و برای برخی کالاهای انرژی و کشاورزی مثبت ارزیابی می‌شوند. بر اساس برآورد اسکو‌تیا‌بانک، مجموع فروش تحمیلی به طلا و نقره طی این دوره به بیش از ۱۴ میلیارد دلار خواهد رسید؛ رقمی که می‌تواند در کوتاه‌مدت نوسانات قابل‌توجهی در این بازارها ایجاد کند. منطق این بازمتوازن‌سازی ساده اما اثرگذار است: شاخص‌ها ناچارند وزن دارایی‌ها را به اهداف از پیش تعیین‌شده بازگردانند. به بیان دیگر، دارایی‌هایی که در سال گذشته عملکرد قوی‌تری داشته‌اند باید فروخته شوند و آن‌هایی که عقب مانده‌اند باید خریداری شوند. در سال ۲۰۲۵ فلزات گران‌بها (به‌ویژه طلا و نقره) رشد چشمگیری را تجربه کردند، در حالی که بازار نفت خام با ضعف تقاضا و نگرانی‌های مازاد عرضه دست‌وپنجه نرم می‌کرد. نتیجه آن است که اکنون شاخص باید وزن فلزات را کاهش دهد و وزن انرژی و برخی کالاهای کشاورزی را افزایش دهد. در بخش فروش، فشار اصلی متوجه نقره و طلاست. برآوردها نشان می‌دهد حدود ۷.۱ میلیارد دلار نقره و نزدیک به ۷ میلیارد دلار طلا باید فروخته شود. این حجم فروش در بازار نقره به‌طور خاص قابل‌توجه است، زیرا معادل حدود ۱۷ درصد از کل پوزیشن‌های باز قراردادهای فیوچرز ماه مارس است. حتی در بازاری که اخیراً با ثبت رکوردهای تاریخی حجم معاملات بالایی داشته، چنین عددی می‌تواند موقتاً تعادل عرضه و تقاضا را برهم بزند و باعث تشدید نوسانات قیمتی شود. از همین منظر، بخشی از فشار فروش اخیر در بازار نقره را می‌توان به پیش‌خور شدن همین جریان‌های فنی نسبت داد. در سمت مقابل، جریان‌های خرید به‌سوی کالاهایی هدایت می‌شود که طی سال گذشته عقب مانده‌اند. نفت برنت با حدود ۳.۶ میلیارد دلار خرید و نفت خام WTI با حدود ۲.۴ میلیارد دلار خرید در صدر این فهرست قرار دارند. در کنار آن‌ها، کاکائو با حدود ۲.۲ میلیارد دلار و شکر با ۱.۳ میلیارد دلار خرید مواجه خواهند شد. این ارقام به‌ویژه در بازارهای کشاورزی که عمق نقدشوندگی کمتری نسبت به بازار فلزات و انرژی دارند، می‌توانند اثرگذاری بسیار بیشتری داشته باشند. در این میان، کاکائو شاید حساس‌ترین بازار نسبت به این بازمتوازن‌سازی باشد. این کالا برای نخستین بار از سال ۲۰۰۵ دوباره به شاخص معیار بازمی‌گردد و همین موضوع باعث می‌شود حجم خرید تحمیلی معادل ۵۶ درصد از کل پوزیشن‌های باز و تقریباً ۲.۸ برابر میانگین حجم معاملات روزانه باشد. در بازاری که طی ماه‌های اخیر به‌طور غیرمعمولی آرام بوده، چنین شوکی می‌تواند به جهش‌های سریع قیمت و افزایش شدید نوسان منجر شود. به همین دلیل، بسیاری از معامله‌گران کوتاه‌مدت این بازار را به‌عنوان یکی از پرریسک‌ترین نقاط هفته پیش‌رو زیر نظر دارند. با این حال، پیامد این جریان‌ها برای قیمت‌ها الزاماً یک‌سویه نیست. به‌طور کلاسیک، انتظار می‌رود عرضه فنی سنگین در طلا و نقره به افت قیمت‌ها منجر شود. اما اسکو‌تیا‌بانک استدلال می‌کند که شرایط بنیادین این بازارها همچنان حمایتی است؛ از جمله نااطمینانی‌های ژئوپلیتیک، تداوم خرید بانک‌های مرکزی، و نگرانی‌ها درباره مسیر تورم و نرخ‌های بهره واقعی. از این منظر، افت‌های ناشی از بازمتوازن‌سازی بیشتر می‌تواند به‌عنوان فرصت‌های خرید دیده شود تا نشانه‌ای از تغییر روند بنیادی. در مقابل، نگاه این بانک به بازار نفت محتاطانه‌تر است. با وجود جریان خرید ناشی از بازمتوازن‌سازی، نگرانی از ظرفیت مازاد عرضه و چشم‌انداز نسبتاً ضعیف تقاضای جهانی باعث شده دیدگاه کلی نسبت به نفت همچنان منفی باقی بماند. به بیان دیگر، جریان‌های فنی ممکن است در کوتاه‌مدت قیمت‌ها را حمایت کنند، اما بدون بهبود محسوس در عوامل بنیادین، این حمایت پایدار نخواهد بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، بازمتوازن‌سازی شاخص کالایی بلومبرگ طی روزهای آینده یک شوک کوتاه‌مدت اما قابل‌توجه به بازارها وارد می‌کند؛ شوکی که بیش از آنکه بازتاب تغییرات واقعی در عرضه و تقاضا باشد، حاصل قواعد مکانیکی شاخص‌هاست. برای سرمایه‌گذاران و معامله‌گران، درک تمایز میان این جریان‌های فنی و نیروهای بنیادین اهمیت کلیدی دارد. نوسانات پیش‌رو ممکن است شدید باشد، اما آنچه در نهایت مسیر میان‌مدت بازارها را تعیین می‌کند، همچنان عوامل اقتصادی، سیاستی و ژئوپلیتیک خواهد بود؛ نه صرفاً چند روز جابه‌جایی وزن در یک شاخص بزرگ. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر