TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

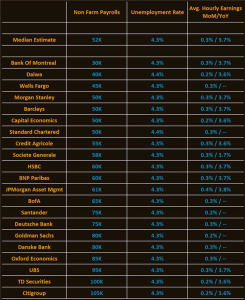
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS تأثیر تعطیلی دولت را کم‌اهمیت دانست

بانک UBS اعلام کرد که نگرانی‌ها درباره تعطیلی دولت آمریکا بیش از حد بزرگ‌نمایی شده‌اند و تأثیرات آن بر اقتصاد کم‌دامنه و کوتاه‌مدت خواهد بود. این بانک به سرمایه‌گذاران توصیه کرده که به‌جای تمرکز بر هیاهوی سیاسی، بر کاهش نرخ بهره فدرال، سودآوری شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی تمرکز کنند. بانک UBS پیش‌بینی کرده که: شاخص S&P 500 تا ژوئن ۲۰۲۶ به ۶۸۰۰ واحد خواهد رسید (سناریوی خوش‌بینانه: ۷۵۰۰ واحد) قیمت طلا تا ژوئن ۲۰۲۶ به ۳۹۰۰ دلار در هر اونس خواهد رسید. دلار آمریکا در برابر یورو و دلار استرالیا تضعیف خواهد شد. در مورد تعطیلی دولت: اثر آن بر رشد تولید ناخالص داخلی حدود ۰.۱ واحد درصد در هفته برآورد شده است فعالیت اقتصادی معمولاً پس از بازگشایی دولت به سرعت بهبود می‌یابد. اخراج دائمی کارکنان دولت بعید است و با چالش‌های قانونی مواجه خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد جدید GDPNow آتلانتا: رشد ۳.۸ درصدی برای فصل سوم

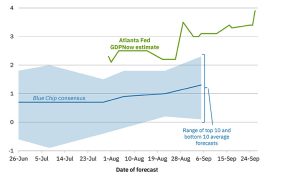
بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow، رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم را ۳.۸ درصد پیش‌بینی کرد؛ اندکی کمتر از برآورد قبلی که ۳.۹ درصد بود. کاهش پیش‌بینی مصرف شخصی از ۳.۴ به ۳.۲ درصد عامل اصلی این تعدیل بوده است، هرچند افزایش جزئی سرمایه‌گذاری خصوصی از ۴.۱ به ۴.۲ درصد بخشی از این افت را جبران کرده است. این گزارش همچنین تأکید می‌کند که به دلیل تعطیلی دولت فدرال، برخی داده‌های کلیدی مانند آمار هزینه‌های ساخت‌وساز که قرار بود امروز منتشر شود، در دسترس قرار نگرفته است. در صورت تداوم این وضعیت، به‌روزرسانی‌های بعدی GDPNow نیز ممکن است به دلیل نبود داده‌های جدید متوقف شود. در ارزیابی تأثیر تعطیلی‌های گذشته بر اقتصاد، فدرال رزرو یادآور شده است که طولانی‌ترین تعطیلی دولت در دوره نخست ریاست‌جمهوری ترامپ، که ۳۵ روز به طول انجامید، تنها حدود ۰.۱ واحد درصد از تولید ناخالص داخلی کاست. به این ترتیب، هرچند تغییر امروز در برآورد رشد محدود است، اما با ادامه تعطیلی دولت، تحلیلگران هشدار می‌دهند بازارها ممکن است در هفته‌های آینده با نبود داده‌های رسمی و افزایش عدم‌قطعیت روبه‌رو شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مان، عضو بانک انگلستان، تمرکز بر تورم را توصیه کرد

مان، عضو بانک مرکزی انگلستان، اعلام کرد: «بیش از بازار کار، باید نگران انتظارات تورمی باشیم.» او افزود: انتظارات تورمی دچار انحراف شده‌اند. ریسک‌های تورمی پایدار در حال تحقق هستند. فعالیت اقتصادی با ریسک‌های صعودی و نزولی مواجه است. نسبت به ریسک‌های نزولی در تقاضا بی‌توجه نیستیم. او افزود: تحولات اقتصادی آمریکا را زیر نظر خواهیم داشت تا ببینیم چگونه به اقتصاد بریتانیا سرایت می‌کند. حرکات اخیر بازار در تابستان عمدتاً منشأ داخلی داشته و از سوی بریتانیا شکل گرفته‌اند. مان: ترجیح می‌دهم نرخ بهره برای مدت طولانی‌تری ثابت بماند او تأکید کرد: در حال کاهش فشار از بازار کار هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

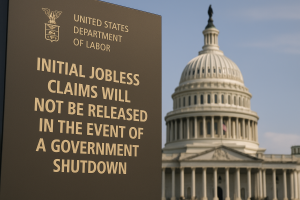
احتمال تعویق انتشار آمار بیکاری آمریکا در صورت تعطیلی دولت

وزارت کار ایالات متحده اعلام کرد در صورت وقوع تعطیلی دولت فدرال، گزارش‌های مهم مربوط به بازار کار شامل آمار اولیه و مستمر مدعیان بیکاری که قرار است روز پنج‌شنبه منتشر شود، ارائه نخواهد شد. این داده‌ها یکی از شاخص‌های کلیدی برای ارزیابی وضعیت بازار کار و انتظارات سیاست پولی فدرال رزرو محسوب می‌شوند. هرگونه تعویق در انتشار آن‌ها می‌تواند بر عدم‌قطعیت بازارها بیفزاید و تصمیم‌گیری معامله‌گران را دشوارتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون، عضو فدرال رزرو، از نیاز به حمایت بازار کار گفت

جفرسون، فدرال رزرو آمریکا، اعلام کرد که رشد اقتصادی ایالات متحده تا پایان سال ۲۰۲۵ در حدود ۱.۵٪ باقی خواهد ماند. وی همچنین پیش‌بینی کرد که پس از پایان سال جاری، روند تورم کاهنده از سر گرفته خواهد شد. جفرسون هشدار داد که بازار کار در حال تضعیف است و در صورت عدم حمایت، ممکن است تحت فشار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

احتمال تعویق انتشار آمار اشتغال آمریکا در صورت تعطیلی دولت

اداره آمار کار آمریکا (BLS) اعلام کرد در صورت تعطیلی دولت فدرال از تاریخ ۱ اکتبر ۲۰۲۵، انتشار داده‌های اقتصادی متوقف خواهد شد. مهلت قانونی بودجه دولت آمریکا ساعت ۱۲:۰۱ بامداد چهارشنبه به وقت شرقی امریکا به پایان می‌رسد و در صورت عدم توافق کنگره، تعطیلی دولت آغاز خواهد شد. گزارش مهم اشتغال غیرکشاورزی (NFP) قرار است روز جمعه ۳ اکتبر ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر شود. در صورت تعطیلی دولت، انتشار این آمار و سایر داده‌های اقتصادی تا اطلاع ثانوی به تعویق خواهد افتاد. این موضوع می‌تواند فضای عدم قطعیت در بازارهای مالی را افزایش دهد، چرا که گزارش اشتغال یکی از کلیدی‌ترین داده‌ها برای سیاست‌گذاری فدرال رزرو محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رامسدن، معاون بانک انگلستان: کاهش قابل توجه تورم تا همین اواخر ادامه داشته است

رامسدن، معاون بانک انگلستان، اعلام کرد: تا همین اواخر شاهد کاهش قابل توجه تورم بوده‌ایم. انتظار می‌رود تورم شاخص کمی افزایش یابد اما این افزایش احتمالاً نقطه اوج خواهد بود. بازار کار همچنان در حال تضعیف است و رشد دستمزدها به سمت نرمال شدن حرکت کرده است. من تضعیف بازار کار را عامل تثبیت چشم‌انداز تورم می‌دانم. انتظار می‌رود تورم در بخش خدمات به‌طور قابل توجهی کاهش یابد. قیمت مواد غذایی نقش مهمی در شکل‌گیری انتظارات تورمی خانوارها دارد. از سال ۲۰۲۲ به بعد، انتظارات تورمی خانوارها نسبت به قیمت غذا حساس‌تر شده‌اند. با نرخ‌های محدودکننده فعلی و انتظارات بازار، همچنان اطمینان دارم که تورم به سطح هدف بازخواهد گشت. فضا برای کاهش بیشتر محدودیت‌های سیاست پولی وجود دارد. توافق‌های دستمزدی با نتایج نظرسنجی‌های پرداخت هماهنگ هستند. رشد دستمزدها به سمت نرخ‌هایی در حال حرکت است که با هدف تورمی سازگارند. ریسک‌های مرتبط با چشم‌انداز تورم در وضعیت متوازن قرار دارند. نمی‌توان احتمال وجود برخی مشکلات ساختاری در بازار کار را رد کرد. پیش‌بینی مرکزی بانک انگلستان برای شاخص قیمت مصرف‌کننده محتمل‌ترین سناریو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیتی: انتظار داریم رشد اقتصادی جهانی در نیمه دوم سال ۲۰۲۵ به زیر ۲٪ کاهش یابد.

پیش‌بینی می‌کنیم رشد جهانی در سال ۲۰۲۶ به ۲.۵٪ بازگردد. سیتی پیش‌بینی می‌کند که تعرفه‌ها به‌طور فزاینده‌ای تاثیرگذار خواهند شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تشودین، عضو بانک مرکزی سوئیس: بیکاری در سوئیس احتمالاً بالا می‌رود

تشودین، عضو بانک مرکزی سوئیس، اعلام کرد که چشم‌انداز اقتصادی سوئیس به‌دلیل تعرفه‌های تجاری آمریکا به‌طور قابل‌توجهی تضعیف شده است. او هشدار داد که احتمال افزایش نرخ بیکاری وجود دارد. صنایع ساعت‌سازی و ماشین‌سازی به‌ویژه بیشترین آسیب را از این شرایط دیده‌اند. چشم‌انداز کلی اقتصاد سوئیس همچنان نامطمئن است، هرچند تأثیرات منفی بر سایر بخش‌ها از جمله خدمات تاکنون محدود باقی مانده‌اند. تشودین تأکید کرد که اصلی‌ترین ریسک اقتصادی برای سوئیس، سیاست تجاری ایالات متحده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه KOF پیش‌بینی رشد ۲۰۲۵ سوئیس را بدون تغییر حفظ کرد

مؤسسه KOF سوئیس در گزارش پاییزی خود پیش‌بینی کرده است که رشد اقتصادی این کشور در سال ۲۰۲۵ برابر با ۱.۴ درصد باقی خواهد ماند (بدون تغییر نسبت به پیش‌بینی قبلی). همچنین، رشد تولید ناخالص داخلی در سال ۲۰۲۶ پس از تعدیل برای رویدادهای ورزشی، ۰.۹ درصد برآورد شده است که نسبت به پیش‌بینی قبلی، ۰.۶ درصد کاهش یافته است. برای سال ۲۰۲۷ نیز رشد اقتصادی ۱.۶ درصد پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک جی‌پی‌مورگان پیش‌بینی کرد اقتصاد آمریکا کند شود

بانک جی‌پی‌مورگان پیش‌بینی می‌کند رشد تولید ناخالص داخلی (GDP) ایالات متحده در دو فصل آینده به شدت کند شود و تقریباً متوقف گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هست، مشاور اقتصادی کاخ سفید: تورم سه‌ماهه اخیر بدتر از پیش‌بینی‌ها بوده است

کوین هست، مشاور اقتصادی کاخ سفید، در گفت‌وگو با شبکه CNBC اظهار داشت که کاهش نرخ بهره توسط فدرال رزرو در «مسیر درست برای رسیدن به نرخ‌های بسیار پایین‌تر» قرار دارد. او همچنین تأکید کرد که در حال حاضر به هیچ‌گونه موقعیت شغلی آینده فکر نمی‌کند. هست افزود که تورم در سه ماه گذشته بدتر از آن چیزی بوده که پیش‌تر تصور می‌شد، اما با این حال، رشد اقتصادی در حال تحقق است بدون آن‌که با تورم همراه باشد. از مذاکره‌ درباره سرمایه‌گذاری انویدیا در اینتل اطلاعی ندارد. او افزود که در این هفته تمرکز اصلی‌اش بر مسائل مربوط به کشاورزان آمریکایی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم فدرال رزرو دلار را تضعیف می‌کند

ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را به‌طور خالص منفی برای دلار تفسیر می‌کنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیت‌ها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاه‌ها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخ‌ها احتمالاً بدون تغییر می‌مانند)، در حالی که به‌طور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها به‌طور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاه‌مدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیب‌دارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیت‌ها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرک‌های اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفه‌ها بر قیمت‌ها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. به‌طور کلی، اگر بازارها به‌دنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار می‌دانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC به‌طور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیش‌بینی خود می‌بیند و اکنون تمرکز به‌طور جدی بر روی اشتغال قرار گرفته است. پیش‌بینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزان‌تر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که به‌طور فصلی نیز دوره‌ای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیف‌تر شود. امروز تمرکز بر داده‌های مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریان‌های سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله می‌شود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همان‌طور که گفته شد، تعدیل موقعیت‌ها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان می‌دهد که بازبینی انقباضی در بخش کوتاه‌مدت منحنی نرخ‌های آمریکا نسبت به اروپا، ارزش منصفانه کوتاه‌مدت را روی ۱.۱۸۵ قرار می‌دهد. بنابراین افت‌های بیشتر تا ۱.۱۷۰ نیازمند داده‌های قوی‌تر از آمریکا و در نتیجه نرخ‌های کوتاه‌مدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در داده‌های اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سه‌ماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار می‌رود بانک مرکزی انگلیس امروز نرخ‌ها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همان‌طور که در پیش‌نمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و داده‌های اخیر نیز تغییر قابل توجهی را نشان نداده‌اند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیش‌بینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب می‌تواند کمی انبساطی تلقی شود، اما بازتسعیر عمده‌ای ایجاد نمی‌کند و همچنان به داده‌های آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاه‌تر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز می‌تواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیش‌بینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشست امشب فدرال رزرو مسیر دلار را بازتعریف می‌کند

تمام نگاه‌ها معطوف به نشست امشب فدرال رزرو است که انتظار می‌رود کاهش ۲۵ نقطه پایه‌ای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطه‌ای فدرال رزرو  (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمت‌گذاری کرده است، ممکن است نرخ‌‌های کوتاه‌مدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و به‌طور گسترده انتظار می‌رود فدرال رزرو نرخ‌ها را ۲۵ نقطه پایه کاهش دهد. بخش‌های متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهم‌ترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و به‌روزرسانی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطه‌ای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سال‌های ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما به‌دنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهش‌ها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمان‌بندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکس‌کننده تردید است و می‌تواند نرخ‌های کوتاه‌مدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأی‌گیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأی‌دهنده موافق کاهش ۲۵ نقطه پایه، سه رأی‌دهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطه‌ای (دات پلات)، اکثریت اقتصاددانان فکر می‌کنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع می‌تواند برای انتهای کوتاه منحنی نرخ‌های آمریکا مشکل‌ساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمت‌گذاری کرده است. انتظار می‌رود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیش‌بینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل می‌شود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه می‌کند و به ۳.۰۰–۳.۲۵٪ می‌رسد. به عبارت دیگر، نمودار دات پلات می‌تواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمت‌گذاری فعلی که این محدوده را اواخر تابستان آینده پیش‌بینی می‌کند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس‌ فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که به‌طور گسترده نسبت به دلار نزولی است، می‌خواهد نگرانی‌های بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفه‌ها. او احتمالاً تأکید خواهد کرد که سیاست پولی می‌تواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیق‌تر نرخ‌ها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسک‌های افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید دارایی‌های ریسک‌پذیر داشته باشد. از سوی دیگر، اگر رئیس‌ فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغل‌ها با کاهش‌های احتیاطی نرخ قرار دهد، شاخص دلار می‌تواند به سمت هدف کوتاه‌مدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی ده‌هفته‌ای خود عبور کرده و به نظر می‌رسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دو‌ساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همان‌طور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار می‌کند، به‌ویژه در نوامبر و تا دسامبر و سطح 1.1910 به‌عنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی می‌شود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد  بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سه‌ماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافته‌اند از ۴.۶٪ در سه‌ماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقه‌مند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسب‌وکارها در تابستان. برای مرجع، سرمایه‌گذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمت‌گذاری می‌کنند. ما فکر می‌کنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیف‌ترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهره‌وری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانه‌داری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاط‌تر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح به‌خاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر می‌کنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیب‌پذیری مالی پوند (مخاطرات بودجه‌ای و مالی) بیشتر روی جفت EURGBP اثر می‌گذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایه‌ای نرخ توسط بانک کانادا امروز کاملاً قیمت‌گذاری شده‌اند. همان‌طور که در پیش‌نمایش ما بحث شد، این هم پیش‌بینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته‌ بدون تغییر و برابر با ۳.۰/۳.۱٪ بوده‌اند همان‌طور که پیش‌بینی می‌شد. این تصویر تورمی به حدی نگران‌کننده نیست که از ازسرگیری کاهش نرخ‌ها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سه‌ماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخص‌های فعالیت نیز نشان‌دهنده ریسک‌های نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً به‌طور کامل قیمت‌گذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابل‌توجه نباشد؛ زیرا بازارها برای هر تغییر قابل‌ملاحظه در انتظارات نرخ به داده‌ها وابسته باقی می‌مانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کرده‌ایم، اگرچه تضعیف دلار می‌تواند USDCAD را ثابت یا کمی کاهش‌یافته در حوالی ۱.۳۷ نگه دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص دستمزد بانک مرکزی اروپا اندکی افزایش یافت

بر اساس داده‌های جدید بانک مرکزی اروپا، شاخص ردیاب دستمزد این نهاد در سه‌ماهه دوم سال ۲۰۲۶ به ۱.۷۶٪ رسیده است که نسبت به رقم ۱.۷۰۳٪ در سه‌ماهه اول سال افزایش جزئی نشان می‌دهد. این شاخص که روند دستمزدهای توافق‌شده در منطقه یورو را رصد می‌کند، یکی از ابزارهای کلیدی برای ارزیابی فشارهای تورمی و تصمیم‌گیری‌های سیاست پولی محسوب می‌شود. رشد ملایم این شاخص نشان‌دهنده پایداری نسبی فشارهای دستمزدی است، هرچند هنوز در سطحی پایین‌تر از نرخ‌های تورم گذشته قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد رشد اقتصادی آمریکا توسط GDPNow آتلانتا به ۳.۴ درصد رسید

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم ۲۰۲۵ با نرخ سالانه تعدیل‌شده فصلی، به ۳.۴ درصد افزایش یافته است؛ رقمی که بالاتر از برآورد قبلی ۳.۱ درصدی در تاریخ ۱۰ سپتامبر قرار می‌گیرد. بر اساس داده‌های منتشرشده اخیر از سوی اداره سرشماری آمریکا، اداره آمار نیروی کار و اداره خدمات مالی وزارت خزانه‌داری، پیش‌بینی رشد مصرف شخصی واقعی از ۲.۳ به ۲.۷ درصد افزایش یافته است. همچنین، برآورد رشد سرمایه‌گذاری داخلی خصوصی واقعی از ۶.۲ به ۶.۹ درصد ارتقا یافته است. در مقابل، پیش‌بینی سهم خالص صادرات در رشد GDP از ۰.۲۳ واحد درصد به ۰.۰۸ واحد درصد کاهش یافت. این تغییرات نشان می‌دهد موتور اصلی رشد در سه‌ماهه سوم بیشتر از جانب مصرف داخلی و سرمایه‌گذاری خصوصی بوده، هرچند تراز تجاری همچنان نقش کاهنده‌ای ایفا می‌کند. به‌روزرسانی بعدی مدل GDPNow روز چهارشنبه ۱۷ سپتامبر منتشر خواهد شد و سرمایه‌گذاران و تحلیلگران آن را به‌عنوان یک سیگنال مهم برای ارزیابی قدرت اقتصاد آمریکا پیش از تصمیمات آتی سیاست پولی دنبال می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تگزاس گفت آمار بیکاری با تقلب بالا رفت

افزایش چشمگیر در آمار اولیه مدعیان بیمه بیکاری در ایالت تگزاس که هفته گذشته باعث نگرانی بازارها شد، در واقع ناشی از ثبت درخواست‌های جعلی بوده است. بر اساس گزارش بلومبرگ، سارا فیشر، مسئول رسانه‌ای کمیسیون نیروی کار تگزاس، اعلام کرد که افزایش ثبت درخواست‌ها در هفته منتهی به ۶ سپتامبر مستقیماً به حجم بالای تلاش‌های جعلی برای دریافت بیمه بیکاری مرتبط بوده است. این آمار باعث شد که گزارش بیکاری آمریکا به‌طور اشتباه به‌عنوان نشانه‌ای از ضعف شدید بازار کار تعبیر شود و بازارها به‌سمت قیمت‌گذاری انبساطی‌تر نرخ بهره حرکت کنند. با روشن شدن این موضوع، مشخص شد که بازار کار همچنان مقاوم است و کاهش در آمار درخواست‌های مداوم می‌تواند نشانه‌ای اولیه از بهبود باشد. قرار است روز پنج‌شنبه گزارش جدیدی از آمار بیکاری منتشر شود که می‌تواند تصویر دقیق‌تری از وضعیت بازار کار ارائه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سیاست 15 دقیقه‌ای برای تقویت مصرف معرفی می‌کند

چین اعلام کرده که قصد دارد یک سیاست جدید دیگر برای تقویت مصرف داخلی معرفی کند. این سیاست با هدف توسعه مفهوم «دایره‌های زندگی ۱۵ دقیقه‌ای» طراحی شده است؛ ابتکاری که به ساکنان امکان می‌دهد تمام نیازهای روزمره خود را در فاصله ۱۵ دقیقه‌ای از محل سکونتشان تأمین کنند. این طرح شامل دسترسی سریع به فروشگاه‌ها، خدمات خانگی، مراکز فرهنگی، تفریحی، درمانی، ورزشی، مراقبت از سالمندان و کودکان است. هدف اصلی این سیاست، افزایش رفاه شهری، کاهش وابستگی به خودرو و تحریک مصرف محلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمرکز معامله‌گران بر نشست فدرال رزرو، دلار را مهار می‌کند

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفت‌ارز EURUSD با ثبات معامله می‌شود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمت‌گذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه به‌عنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشست‌های سیاست‌گذاری بانک‌های مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار می‌شود. دلار آمریکا: آماده‌سازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، داده‌های ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرک‌های بیشتر را گوشزد می‌کند. همچنین، بازار دارایی‌های کره جنوبی پس از آن‌که دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرف‌نظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشست‌های بانک‌های مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه می‌دهند که انتظار می‌رود سه بانک نرخ‌ها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایه‌ای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه  پایه پایه کاهش پیش‌بینی‌شده امسال را قیمت‌گذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایه‌ای نرخ بهره در نشست، محتمل‌تر از آنچه بازار پیش‌بینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار داده‌های خرده‌فروشی ماه اوت در روز سه‌شنبه و آمار هفتگی بیکاری و داده‌های سرمایه‌گذاری بین‌المللی خزانه‌داری آمریکا (TIC) برای ماه ژوئیه در روز پنج‌شنبه است. افزایش اخیر در آمار بیکاری به‌طور موقت فشار نزولی بر دلار وارد کرد و داده‌های TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایه‌گذاران خارجی تنها در حال پوشش ریسک دارایی‌های آمریکایی هستند یا اینکه واقعاً در حال فروش آنها می‌باشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم می‌کنند، اما نشست این هفته FOMC جهت بازار را تا سه‌ماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخ‌های سوآپ معامله می‌شوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یک‌پله‌ای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخست‌وزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه می‌تواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار می‌رود فعالان بازار فارکس همچنان نیم‌نگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای داده‌های اقتصادی منطقه یورو پرخبر نیست، اما سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا برنامه‌ریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانک‌های مرکزی خیلی زودتر از انتظار سرمایه‌گذاران مجبور به افزایش نرخ‌ها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخ‌های سوآپ کوتاه‌مدت یورو محسوب می‌شود. انتظار داریم جفت‌ارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفته‌ای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویداد‌های زیادی دارد. نقطه اوج هفته، نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه خواهد بود. اما پیش از آن، فردا داده‌های اشتغال و دستمزدها منتشر می‌شود و سپس روز چهارشنبه گزارش شاخص قیمت مصرف‌کننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظره‌ای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر می‌رسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایه‌گذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمت‌گذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیده‌ای نادر است و اکنون می‌توان استدلال کرد که داده‌های قیمتی بریتانیا بسیار مهم‌تر از داده‌های فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزه‌ها، مشکلات دولت کارگری بریتانیا اشتهای سرمایه‌گذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که  EURGBP به‌خوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، می‌تواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر