تمام ۹۶ اقتصاددان حاضر در نظرسنجی میگویند: بانک مرکزی اروپا در دسامبر نرخ بهره سپرده را در ۲.۰۰٪ حفظ خواهد کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
تمام ۹۶ اقتصاددان حاضر در نظرسنجی میگویند: بانک مرکزی اروپا در دسامبر نرخ بهره سپرده را در ۲.۰۰٪ حفظ خواهد کرد.

رئیس بانک مرکزی اروپا، کریستین لاگارد اعلام کرد:«ما همچنان در وضعیت خوبی قرار داریم.» او همچنین اشاره کرد که ممکن است پیشبینیهای اقتصادی در ماه دسامبر دوباره ارتقا یابد. لاگارد افزود که اقتصاد منطقه یورو بسیار نزدیک به سطح بالقوه خود قرار دارد. پیشبینیهای رشد اقتصادی احتمالاً با بازنگری صعودی همراه خواهند شد.
با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاستگذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار میشود. انتظار میرود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخهای بهره کوتاهمدت در آمریکا و دلار را به سمت بالا متمایل میکند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیشبینی کردهاند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطهای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمتگذاری شده است. تمرکز اصلی بر روی خلاصه پیشبینیهای اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را میدهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر میرسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمتگذاری کردهاند. همچنین، توجهها به پیشبینیهای رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیشبینیهای تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیشبینیهای نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسکها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیمگیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفتهای قرار داریم که سرمایهگذاران در حال ارزیابی مجدد سیاستهای پولی هاوکیش بانکهای مرکزی جهانی هستند. در حالی که همه این موارد به نظر میرسد که به نفع دلار است، اما این موارد به طور وسیع پیشبینی شده است. شاید تعجبآور باشد که بازار نرخها هنوز چنین کاهشهای زیادی را قیمتگذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که میتواند چشمانداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیههای امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانهداری بیش از آنچه که برای حفظ سررسید موجود نیاز است، میتواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز میتواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار دادههای ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان میدهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاستها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخهای بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاهمدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیشبینی میشود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسکهای مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کردهاند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از داراییهای روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتشبس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتشبس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانهای از این موضوع در دادههای جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وامهای اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخها را افزایش دهد امروز بانک کانادا جلسهای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار میرود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار میشود که تغییرات هاوکیش در سیاستهای پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمتگذاری کردهاند. در گزارش سیاستهای پولی سپتامبر، بانک کانادا یکی از نگاههای کسلکنندهتر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاستگذاران خواهد شد. حتی اگر سیاستهای مالی حمایتی دولت وجود داشته باشد، افزایش نرخهای بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر میرسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر میرسد که ریسکهای نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING
سیمکاس، عضو بانک مرکزی اروپا، اعلام کرد تصمیم نرخ بهره در ماه دسامبر دشوار نخواهد بود. او تأکید کرد که با رسیدن نرخ تورم به سطح هدف، نیازی به تغییر نرخها وجود ندارد. بر اساس دادهها، ریسکهای مربوط به تورم و تولید ناخالص داخلی متوازن ارزیابی میشوند. سیمکاس افزود که نرخها احتمالاً در نشستهای آینده نیز در سطح ۲٪ باقی خواهند ماند.
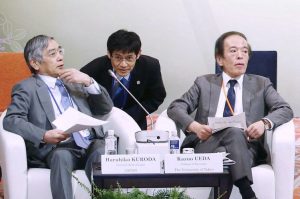
اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در سهماهه چهارم و پس از آن به رشد مثبت بازخواهد گشت. او افزود که با توجه به اینکه انتظار میرود نرخ تورم پایه به سطح ۲ درصد نزدیک شود، بانک مرکزی بهتدریج میزان سیاستهای تسهیلی را کاهش داده است. اوئدا همچنین گفت که خودروسازان ژاپنی با کاهش قیمتهای صادراتی بدون انتقال آن به مصرفکنندگان داخلی، توانستهاند حجم صادرات خودرو را تثبیت کنند و از ایجاد اثرات منفی بزرگ بر اشتغال و تولید جلوگیری نمایند. شتاب کافی در روند داخلی قیمتها و دستمزدها وجود دارد تا از تأثیرگذاری شدید شوکهای منفی بر نرخ تورم جلوگیری شود. در حال حاضر ریسک بالایی برای تورم مشاهده نمیشود، بهویژه در زمینه شتاب گرفتن تورم پایه پس از اجرای محرکهای مالی. اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که تغییرات نرخ ارز و تأثیر آن بر چشمانداز تورم، پرسشی بسیار مهم برای بانک مرکزی است.
مثل اتوبوسهای لندن، مدتها برای یک تصاحب خصمانه صبر میکنی و بعد دو تا همزمان میآیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانهای برای تصاحب وارنر ارائه کرد و همزمان نرخهای بهره کوتاهمدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمتگذاری نزولی در انتهای کوتاه منحنی نرخها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخها در مقابل دادههای اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معاملهگران بهطور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخهای بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایهای تسهیل پولی فدرال رزرو را قیمتگذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمتگذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخهای آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریانهای نقدی تنزیلشده (discounted cash flows) دوباره ارزیابی و پایینتر قیمتگذاری شدند. یک نکته احتیاطی سریع: ما فکر میکنیم اظهارنظرهای اشنابل تا حد زیادی بهعنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبالکننده سیاستهای تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخهای کوتاهمدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایینتر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگتر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنالهای نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس میکردیم که بخش کوتاهمدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان میکنیم دادههای امروز ممکن است بهتنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر دادههای JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشدهاند؛ انتظار میرود این دادهها کند شوند، همانطور که نرخ ترک شغل (quits rate) و نسبت فرصتهای شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوشبینی کسبوکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است بهطور مثبت شگفتیآفرین باشد. با توجه به اینکه قیمتگذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیبپذیر است، گمان میکنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) میتواند تا ۹۹.۳۰ بالا برود اگر دادههای امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخهای جهانی در حال همگام شدن با چرخه سختگیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ میتواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخهای کوتاهمدت آمریکا گم شد و EURUSD کمی پایینتر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتیتر است: قیمتهای انرژی همچنان سقوط میکنند و پارلمان آلمان امروز برای بسته هزینههای نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاههای اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کردهاند: افزایش نرخهای کوتاهمدت یورو قابل توجیه است، اما گام بعدی برای نرخهای منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که بهنظر میرسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همانطور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایینتر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبهرو خواهد شد و میتواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخههای تسهیلی بوده است. در شش هفته گذشته، نرخ یکماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشاندهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا بهنظر میرسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخها در سال آینده فکر میکند. دلار استرالیا یکی از انتخابهای برتر ما در چشمانداز ارز ۲۰۲۶ بود و فکر میکنیم نرخهایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING
تاکایچی، نخستوزیر ژاپن، اعلام کرد که تصمیمات مربوط به سیاست پولی بر عهده بانک مرکزی ژاپن است و دولت در این زمینه دخالت نخواهد کرد. او افزود که بانک مرکزی باید با دولت ارتباط داشته باشد اما جزئیات تصمیمات به خود بانک مرکزی ژاپن واگذار شده است. تاکایچی همچنین گفت که انتظار دارد بانک مرکزی سیاستهای مناسب را برای دستیابی به هدف تورمی اجرا کند.
اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد در صورتی که چشمانداز اقتصادی محقق شود، نرخهای بهره افزایش خواهند یافت. او تأکید کرد که نرخ واقعی بهره در ژاپن بسیار پایین است و افزود که بانک مرکزی در موارد استثنایی خرید اوراق قرضه را افزایش خواهد داد. همچنین گفت که بازارها بهطور دقیق رصد خواهند شد و سرعت اخیر حرکت بازدهی بلندمدت را تا حدی سریع توصیف کرد. در نشست دسامبر تصمیم مناسب اتخاذ خواهد شد. او افزود که بانک مرکزی در حال جمعآوری فعالانه اطلاعات درباره روند دستمزدها است و تأکید کرد که احتمال تحقق چشمانداز اقتصادی بهتدریج در حال افزایش است.
کازیمیر، عضو بانک مرکزی اروپا، اعلام کرد که انتقال نرخ ارز به قیمتها ممکن است به اندازهای که انتظار میرفت قوی نباشد. او همچنین افزود: هیچ دلیلی برای تغییر نرخهای بهره در ماههای آینده پیشبینی نمیکند و قطعاً در دسامبر چنین تغییری رخ نخواهد داد. هوشیاری در برابر ریسکهای صعودی اهمیت بیشتری پیدا کرده است. او همچنین هشدار داد که پیچیدهسازی بیش از حد سیاست پولی بر اساس انحرافات کوچک تورمی میتواند عدمقطعیت غیرضروری در سیاستها ایجاد کند.
چهارشنبه حساسترین روز هفته خواهد بود؛ شرکتهای بزرگ فناوری مانند Oracle، Adobe و Synopsys گزارشهای خود را پس از بسته شدن بازار منتشر خواهند کرد. شرکت GameStop که همیشه توجه رسانهها را به خود جلب میکند، سهشنبه بعد از ظهر گزارش خواهد داد. شرکتهای Broadcom، Costco و Lululemon نیز در روز پنجشنبه بعد از بازار، عملکرد مالی خود را اعلام خواهند کرد؛ این سه شرکت میتوانند بر شاخصهای خردهفروشی و نیمههادی تأثیرگذار باشند. حضور شرکتهایی مانند Manchester United و RH نشاندهنده تنوع بالای صنایع در این هفته است.
اولی رن، عضو شورای حکمرانی بانک مرکزی اروپا، هشدار داد که کاهش استقلال فدرال رزرو میتواند موجب افزایش تورم در آمریکا شود و واکنش بانک مرکزی اروپا را ضروری سازد. او گفت: استقلال بانک مرکزی در ایالات متحده موضوعی مهم برای همه ما در سطح جهانی است. رن همچنین تأکید کرد: بانک مرکزی اروپا در «کسبوکار بیمه» نیست و کاهش نرخ بهره بهعنوان بیمه در دستور کار دسامبر، مارس یا ژوئن قرار ندارد. ریسکهای تورمی در حال حاضر اندکی به سمت نزولی متمایل هستند، اما ریسکهای صعودی نیز وجود دارند. انتظارات تورمی همچنان بهخوبی حول هدف ۲ درصدی بانک مرکزی اروپا تثبیت شدهاند. افزایش هزینههای دولت آلمان تأثیر مثبت قابلتوجهی بر اقتصاد آلمان و منطقه یورو خواهد داشت.
حرکت بهسوی پایان سال، شاهد آن هستیم که بازارهای فارکس در حال نگاه به سال ۲۰۲۶ هستند و نخستین افزایش نرخهای بهره را در مجموعه گستردهتری از کشورها قیمتگذاری میکنند. فراتر از ژاپن، اکنون بازار افزایش نرخها در استرالیا و کانادا را نیز لحاظ کرده و شاید حتی پس از اظهارات امروز ایزابل اشنابل از بانک مرکزی اروپا، برای منطقه یورو نیز چنین انتظاری شکل گیرد. این موضوع میتواند بر دلار فشار وارد کند. دلار آمریکا: نگاهی به داستان گستردهتر نرخها با ورود به پایان سال، یکی از موضوعات قابل توجه این است که بازار کف چرخههای نرخ بهره را در تعداد بیشتری از کشورهای گروه ۱۰ (G10) قیمتگذاری میکند. جدا از داستان مستقل و متمایل به سیاستهای انقباضی بانک مرکزی ژاپن، بازار اکنون یک افزایش کامل ۲۵ نقطه پایهای برای سال آینده در کشورهایی مانند استرالیا، نیوزیلند و کانادا لحاظ کرده است. علاوه بر این، ایزابل اشنابل از بانک مرکزی اروپا (که توضیحاتش در ادامه آمده) گفته است که با شکلگیری چنین انتظاری برای منطقه یورو مشکلی ندارد. اگر فرض کنیم که فدرال رزرو در حالت متمایل به سیاستهای انبساطی باقی بماند – که چهارشنبه درباره آن اطلاعات بیشتری به دست میآوریم – چرخش در چرخههای نرخ بهره در اقتصادهای دیگر میتواند عاملی دیگر برای ایجاد ضعف خفیف دلار در سال ۲۰۲۶ باشد. در همین راستا، این هفته سخنرانیهایی از بانکهای مرکزی استرالیا و کانادا در نشستهای سیاستگذاریشان در روزهای سهشنبه و چهارشنبه خواهیم شنید. در اخبار دیگر امروز، چین یک غافلگیری صعودی دیگر در عملکرد صادراتی خود ارائه کرده است؛ از این موضوع شاید دو نتیجه گرفته شود: نخست اینکه تقاضای جهانی با وجود نوسانات تعرفهای امسال همچنان وضعیت خوبی دارد. دوم اینکه تقاضای داخلی چین همچنان ضعیف است و اگر چین دقت نکند، بلوکهای تجاری مانند منطقه یورو ممکن است در صورت نبود تقاضای متقابل کافی از سوی چین، موانع تجاری حمایتی بیشتری وضع کنند. (توضیح: «حمایتی» یعنی سیاستهایی که از صنایع داخلی در برابر واردات حمایت میکنند.) در مورد تقویم دادهای آمریکا در این هفته، فردا دادههای فرصتهای شغلی JOLTS منتشر میشود و نشست کمیته بازار باز فدرال (FOMC) نیز چهارشنبه عصر برگزار خواهد شد. نشست فدرال رزرو میتواند یک ریسک رویدادی مثبت برای دلار باشد؛ زیرا به نظر میرسد فدرال رزرو به سختی میتواند ۹۰ نقطه پایه کاهش نرخ بهره را که تا اوایل ۲۰۲۷ در بازار آتی نرخ وجوه فدرال قیمتگذاری شده، تأیید کند. با این حال، احتمال معرفی رسمی کوین هَسِت بهعنوان رئیس بعدی فدرال رزرو در ماههای پیشِرو و همچنین عوامل فصلی که معمولاً دلار را تا پایان سال تضعیف میکنند، میتواند مانع افزایش قابل توجه دلار شود. برای امروز، شاخص دلار احتمالاً همچنان در بازه محدود ۹۸٫۸۰ تا ۹۹٫۲۰ معامله خواهد شد. یورو : اشنابل دیدگاهی خوشبینانه مطرح میکند بیسروصدا، اما یک مقام کلیدی بانک مرکزی اروپا اشاره کرده است که ریسکهای رشد در منطقه یورو ممکن است به سمت صعودی متمایل باشند. ایزابل اشنابل در مصاحبهای که امروز صبح منتشر شد، عنوان کرد که شگفتیهای صعودی میتوانند از سه مسیر ظهور کنند: مصرف خانوار، سرمایهگذاری بخش خصوصی و هزینههای دولت برای زیرساخت و دفاع. این اظهارات احتمالاً باید در چارچوب پیشینه متمایل به سیاستهای انقباضی (هاوکیش) وی دیده شود و شاید پاسخی باشد به آن دسته از اعضای بانک مرکزی اروپا که هنوز حامی یک کاهش نرخ بهره دیگر هستند. با این حال، اشنابل پیشنهاد کرده است که بانک مرکزی اروپا میتواند در دور بعدی پیشبینیهای خود در ۱۸ دسامبر، برآوردهای رشد را بهروزرسانی و افزایش دهد و گفته که با قیمتگذاری بازار مبنی بر اینکه حرکت بعدی بانک افزایش نرخ خواهد بود، احساس راحتی میکند. این اظهارات امروز به یورو کمک کرده و به احتمال زیاد هزینه پوشش ریسک (hedging costs) سرمایهگذاران منطقه یورو در برابر دلار آمریکا را بیش از پیش کاهش خواهد داد. (توضیح: «هزینه پوشش ریسک» یعنی هزینه انجام قراردادهایی که ریسک نوسان نرخ ارز را برای سرمایهگذاران کاهش میدهد.) در کوتاهمدت، بازه ۱٫۱۶۳۰ تا ۱٫۱۶۸۰ مطرح است و ریسک محدودی وجود دارد که یورو تا محدوده ۱٫۱۷۰۰/۱٫۱۷۳۰ افزایش یابد؛ البته این امر در صورت نبود ریسک ناشی از رویداد فدرال رزرو در روز چهارشنبه است. منبع: ING
ایزابل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا، اعلام کرد که با پیشبینیها مبنی بر افزایش بعدی نرخ بهره راحت است. او در مصاحبهای گفت که چشمانداز اقتصادی نسبت به پیشبینیهای قبلی روشنتر شده است و افزود: ریسکهای رشد و تورم هر دو در سمت صعودی قرار دارند. اشنابل تأکید کرد که بانک مرکزی اروپا میتواند انحرافات متوسط از هدف ۲ درصدی تورم را تحمل کند. او همچنین گفت: تورم بخش خدمات همچنان مهمترین چالش است. فرآیند کاهش داراییها بهطور روان در حال پیشرفت است. نرخهای بهره بانک مرکزی اروپا بهزودی تغییر نخواهند کرد. بازبینی چارچوب عملیاتی بانک مرکزی اروپا ممکن است تا سال ۲۰۲۶ به پایان نرسد.
فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازهترین اظهارات خود تصویری محتاطانه از مسیر پیشروی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاستگذاری نقطهای مناسب است، اما این به معنای شرایط راحت یا تثبیتشده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخهای بهره به هیچوجه از پیش تعیینشده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمتگذاری کردهاند؛ اما مسیر آینده کاملاً وابسته به دادههای کلیدی، بهویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعهای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشستهای آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به دادههای جدید. در واقع، از دید او ریسکهای نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که میتواند معادلات بازار را پیچیدهتر کند. این اظهارات در حالی مطرح میشود که بخشهایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازهای درباره تابآوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله میگیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.
گزارشها حاکی است بانک مرکزی ژاپن احتمالاً در ماه جاری نرخ بهره را افزایش خواهد داد و درهای بیشتری برای افزایشهای بعدی باز خواهد گذاشت. منابع میگویند حتی با این افزایش، نرخها همچنان از اقتصاد حمایت خواهند کرد. همچنین گفته میشود بانک ژاپن آگاه است که اظهارات روز دوشنبه رئیس بانک، کازوئو اوئدا، چگونه توسط بازارها تفسیر خواهد شد و تا زمان تصمیم نهایی، دادهها و تحرکات بازار را بهدقت بررسی میکند.
ساتسوکی کاتایاما، وزیر دارایی ژاپن، تأکید کرد که دولت تحولات بازار را بهدقت زیر نظر خواهد گرفت و در عین حال بر تعهد خود به انضباط مالی پایبند است. او همچنین از ادامه هماهنگی با بانک مرکزی ژاپن پیش از نشست حساس سیاستگذاری در ماه دسامبر خبر داد. کاتایاما گفت نرخهای بهره تحت تأثیر «عوامل مختلف» شکل میگیرند و دولت سیاستهای مناسب مدیریت بدهی را دنبال خواهد کرد و بودجهها را با محوریت پایداری مالی تدوین میکند. او اشاره کرد که بودجه اضافی اخیر با اولویت ثبات مالی تصویب شده و بودجه سال آینده نیز همین رویکرد را دنبال خواهد کرد. کاتایاما همچنین از «گفتوگوی مثبت» با رئیس بانک مرکزی، کازوئو اوئدا، خبر داد اما تأکید کرد که ابزارهای سیاست پولی مسئولیت بانک مرکزی ژاپن هستند؛ موضوعی که استقلال عملیاتی بانک مرکزی را در لحظه حساس هدایت نرخ بهره تقویت میکند. این اظهارات در مجموع لحنی متعادل داشت: حمایت از استقلال بانک ژاپن، احتیاط در برابر ریسکهای مالی و توجه به شرایط پرنوسان بازار اوراق قرضه.
هزینههای خانوار در ژاپن در ماه اکتبر با بیشترین سرعت طی دو سال اخیر کاهش یافت و نگرانیهای تازهای درباره تابآوری تقاضای مصرفکننده ایجاد کرد؛ همزمان بانک مرکزی ژاپن در آستانه تصمیمگیری برای افزایش نرخ بهره در ماه دسامبر قرار دارد. دادههای دولتی نشان داد که هزینههای خانوار نسبت به سال قبل ۳.۰٪ کاهش یافته است؛ این نخستین افت در شش ماه اخیر و بسیار بدتر از پیشبینی رشد ۱.۰٪ بود. در مقیاس ماهانه نیز هزینهها ۳.۵٪ کاهش یافتند در حالی که انتظار میرفت رشد اندکی ثبت شود. مقامها اعلام کردند ضعف مصرف عمدتاً در بخشهای مواد غذایی، سرگرمی و خودرو متمرکز بوده است، اما هشدار دادند هنوز زود است نتیجهگیری شود که مصرف متوقف شده، زیرا تقاضای کلی همچنان در «مرحله بازیابی» قرار دارد. این آمار در لحظهای حساس برای بانک مرکزی ژاپن منتشر شده است. سیاستگذاران از ژانویه نرخها را ثابت نگه داشتهاند تا اثر تعرفههای آمریکا را ارزیابی کنند، اما تورم پایدار و ین ضعیف هیئت بانک مرکزی را به سمت حمایت از افزایش نرخ در ۱۹ دسامبر سوق داده است. با این حال اقتصاددانان هشدار میدهند که ضعف مصرف میتواند سرعت هرگونه سیاست انقباضی فراتر از این ماه را محدود کند.
منابع خبری رویترز گزارش دادند که بانک مرکزی ژاپن احتمالاً در ماه دسامبر نرخهای بهره را افزایش خواهد داد و دولت نیز این اقدام را تحمل خواهد کرد.
رئیس بانک مرکزی ژاپن، آقای اوئدا، اعلام کرد که این نهاد در حال کار بر روی محدود کردن دامنه برآورد نرخ بهره خنثی است و در صورت موفقیت، نتایج را منتشر خواهد کرد.
انتظار داریم تورم در ماههای آینده در حدود هدف ۲٪ ما باقی بماند. چشمانداز متعادلتر است، اما همچنان عدم قطعیت باقی مانده است. برای پاسخدهی انعطافپذیر به چالشهای جدید هنگام بروز، و در صورت لزوم، ابزارهای سیاستی جدید را در راستای دستیابی به هدف ثبات قیمت مدنظر قرار خواهد داد. ریسکهای مرتبط با چشمانداز همچنان هم شامل فرصتها و هم تهدیدها هستند. رشد فعالیتهای اقتصادی باید از افزایش هزینههای خانوار و بازار کار مقاوم و فراگیرتر بهرهمند شود. وظیفه بانک مرکزی اصلاح امور مالی عمومی نیست.
کلیدیترین نکات از اظهارات کازاکس درباره چشمانداز سیاست پولی ECB: کازاکس اشاره کرد که یک شوک منفی اقتصادی احتمال کاهش نرخ بهره را بیشتر میکند، در حالی که شوک مثبت به اندازهای که منجر به افزایش نرخ بهره شود، اثرگذار نخواهد بود. او تأکید کرد که بانک مرکزی اروپا باید بهطور دقیق وضعیت سیستم ETS 2 (سیستم جدید تجارت انتشار کربن) را نظارت کند، زیرا تأثیر آن بر تورم "مقدار قابل توجهی" است. با توجه به دادههای کنونی، "بحث گستردهای در مورد تغییر نرخهای سیاستی ضروری نیست." سیاستگذاران باید بیشتر بر پیشبینیهای سالهای ۲۰۲۶ و ۲۰۲۷ تمرکز کنند هنگام تصمیمگیری. هدفگذاری برای چشمانداز نامشخص سه ساله جلوتر "منطقی نخواهد بود." کازاکس گفت که بازارها "درک خوبی" از نحوه واکنش ECB به شرایط اقتصادی دارند. سیستم ETS 2 که بهعنوان سیستم جدید تجارت انتشار کربن برای بخشهای حملونقل جادهای و ساختمانها طراحی شده، قرار است در سال ۲۰۲۷ راهاندازی شود. ECB در حال گنجاندن ریسکهای مرتبط با تغییرات اقلیمی و محیطزیستی در اولویتهای نظارتی خود است. کازاکس و دیگر مقامات ECB اشاره کردند که قیمتگذاری کربن "ابزار کلیدی" در انتقال به یک اقتصاد منطبق با اهداف پاریس است.
کوچر، از سیاستگذاران بانک مرکزی اروپا، اعلام کرد که این بانک باید ذخایر و توان خود را حفظ کند تا در صورت لزوم قادر به واکنش سریع باشد. وی با اشاره به سیاستهای پولی تأکید کرد که انحرافات جزئی بالاتر یا پایینتر از هدف ۲ درصدی تورم، نباید در حال حاضر دلیلی برای تغییر نرخهای بهره شود. کوچر همچنین ابراز خوشبینی کرد که نرخهای تورم در منطقه یورو در سال آینده به همگرایی خواهند رسید که این امر یک تحول مثبت محسوب میشود.
این هفته دادهها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمتها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرطبندیهای بازار بر کاهش نرخ بهره کمی بیش از حد خوشبینانه به نظر میرسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیشبینیها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها میتوانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیشبینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایهای که در منحنی OIS (منحنی نرخ بهره پیشبینی شده) برای این ماه قیمتگذاری شده، نسبت به ترکیب دادهها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار دادههای اقتصادی این هفته معمولاً نمیتواند قیمتها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرفکننده، پس از جلسه ۱۰ دسامبر منتشر میشوند. بنابراین، با وجود قیمتگذاریهای کاهشی در بازار، سیگنالهای قوی و دستنخورده از سمت فدرال رزرو برای تقویت دلار و نرخهای بهره کوتاهمدت لازم است. به نظر ما، این سیگنالهای هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار میرود شاخصهای ISM بهطور کلی آمارهای مختلط ارائه دهند، بهویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیشبینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراجها از شغلها که روز پنجشنبه منتشر خواهد شد، ممکن است سیگنالهایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشاندهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمتها را به طور کامل جذب نکرده است، ما همچنان به ریسکهای منفی برای دلار آمریکا در این هفته نگاه میکنیم، زیرا ممکن است بازارها انتظار کاهش نرخها را محکمتر کنند. همچنین احتمال دارد که رئیسجمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار میرود که این شخص، کوین هسِت، فردی با دیدگاههای داویش باشد که تأیید این موضوع میتواند فشار بیشتری به دلار وارد کند. یورو: چشمها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان دادهاند، هرگونه پیشرفت قابل توجه میتواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمتهای نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میانمدت یورو به شدت به قیمتهای انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. دادههای اقتصادی منطقه یورو همچنان نقش ثانویهای در تاثیرگذاری بر نرخهای ارز ایفا خواهند کرد. ما پیشبینی تورم CPI فردا را کمی پایینتر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشمانداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاهمدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیشبینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنالهای واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمتگذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخستوزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور میشد که تاکایچی تأثیر مثبتی بر سیاستهای کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایینتر از قبل معامله میشود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاهمدت و هم در میانمدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ میتواند ریسک واضحی باشد. منبع: ING
ین ژاپن پس از سخنان اوئدا تقویت شد و بازده اوراق به بالاترین سطح ۱۷ سال رسید.
رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که ضروری است ریسک ناشی از تغییرات نرخ ارز بر روند قیمتها بهدقت رصد شود. او افزود که گفتوگوهای صریح و سازندهای با نخستوزیر و وزرا داشته است و تأکید کرد که ارتباط نزدیک با دولت ادامه خواهد یافت. اوئدا در عین حال گفت که جزئیات مباحث مطرحشده با نخستوزیر و وزرا را توضیح نخواهد داد. کازوئو اودا، اعلام کرد که قصد دارد در نشست دسامبر با بررسی اطلاعات مربوط به دستمزدها و سایر دادههای اقتصادی تصمیمگیری سیاستی انجام دهد. او هشدار داد که تأخیر بیش از حد در افزایش نرخ بهره میتواند منجر به تورم شدید شود و بانک را مجبور به تعدیل سریع سیاستها کند. اودا افزود که ترکیب سیاست مالی فعال دولت و تنظیم حمایت پولی بانک مرکزی میتواند مسیر رشد اقتصادی پایدار را تضمین کند.