TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

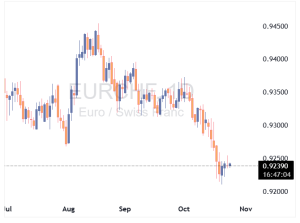
بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه سپتامبر بانک مرکزی سوئيس منتشر شد

بانک ملی سوئیس  صورت‌جلسه نشست سیاست‌گذاری پولی ماه سپتامبر خود را منتشر کرد. در این گزارش آمده است که تورم در سوئیس انتظار نمی‌رود به‌طور پایدار منفی شود. در سه‌ماهه سوم سال ۲۰۲۵، بازارهای مالی با نوسانات پایین همراه بودند. نشانه‌هایی از کاهش حرارت بازار کار آمریکا باعث افزایش انتظارات بازار نسبت به تداوم سیاست‌های انبساطی در ایالات متحده شده است. هیئت مدیره بانک سوئيس نتیجه‌گیری کرده که سیاست پولی فعلی در سناریوهای مختلف مناسب است و باید ادامه یابد. بانک سوئيس هشدار داده که افزایش تعرفه‌های آمریکا می‌تواند تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش دهد که ممکن است منجر به تقویت فرانک سوئیس شود. با این حال، تأثیر مستقیم این تعرفه‌ها تنها بخش‌هایی از اقتصاد را هدف قرار داده است. فرانک سوئیس در برابر یورو نسبتاً باثبات باقی مانده است. در پیش‌بینی تورم، نوسانات شدید نرخ ارز به‌عنوان ریسک اصلی در نظر گرفته شده‌اند. عدم‌قطعیت درباره مسیر آتی تورم همچنان بالاست. چشم‌انداز اقتصادی سوئیس نیز با ریسک‌های بالایی مواجه است، به‌ویژه به‌دلیل سیاست‌های تجاری آمریکا و تقاضای جهانی. با توجه به پیش‌بینی تورم و شرایط اقتصادی، تغییری در سیاست پولی فعلاً توجیه‌پذیر نیست. در عین حال، نشانه‌ای از سرایت منفی تأثیرات تعرفه‌ها از صنایع صادرات‌محور به سایر بخش‌های اقتصاد دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس ریسک‌های اقتصادی را برجسته کرد

اشلگل، رئيس بانک ملی سوئیس، اعلام کرد: اعمال تعرفه‌های برنامه‌ریزی‌شده آمریکا بر برخی محصولات دارویی می‌تواند ریسک‌های نزولی بیشتری برای اقتصاد ایجاد کند. عدم‌قطعیت‌های اقتصادی همچنان در سطح بالایی باقی مانده‌اند. بانک ملی سوئیس به رصد شرایط ادامه خواهد داد و در صورت لزوم سیاست پولی را تنظیم خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نفتکش‌ها مدت بیشتری در دریا می‌مانند

به گرارش بلومبرگ، حجم نفت خامی که در حال حمل از طریق دریاهای جهان است، همچنان در حال افزایش است؛ دلیل این رشد، افزایش تولید جهانی و فاصله بیشتر میان صادرکنندگان و واردکنندگان است که باعث شده محموله‌ها مدت بیشتری در دریا باقی بمانند. طبق داده‌های شرکت تحلیل‌گر Vortexa، در هفته منتهی به ۱۷ اکتبر، مجموعاً ۱.۲۴ میلیارد بشکه نفت خام و میعانات گازی (نوعی نفت سبک حاصل از میدان‌های گازی) در حال جابجایی با نفتکش‌ها بوده است. این رقم نسبت به هفته قبل که ۱.۲۲ میلیارد بشکه بود، افزایش یافته است. این آمار شامل نفت‌هایی که در ذخیره‌سازی شناور قرار دارند نمی‌شود—یعنی نفت‌هایی که در کشتی‌هایی نگهداری می‌شوند که حداقل هفت روز متوالی در یک نقطه ثابت بوده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سوئیس شفافیت سیاست پولی را افزایش می‌دهد

بانک ملی سوئیس قصد دارد با انتشار خلاصه‌ای از نشست نرخ بهره سپتامبر، شفافیت بیشتری در سیاست پولی خود ایجاد کند. این اقدام می‌تواند به یک نقطه مرجع جدید برای معامله‌گران فرانک سوئیس تبدیل شود، اما هنوز مشخص نیست که آیا این اطلاعات برای بازارها ارزشمند خواهد بود یا خیر. سرمایه‌گذاران اکنون منتظرند ببینند آیا این سطح جدید از شفافیت به درک بهتر چشم‌انداز نرخ بهره کمک می‌کند یا صرفاً یک حرکت نمادین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آکسیوس:‌ سیاست مهاجرت ترامپ ۱۵ میلیون شغل را تهدید می‌کند

بر اساس مطالعه‌ای که برای اولین بار با آکسیوس به اشتراک گذاشته شده، سیاست‌های سخت‌گیرانه مهاجرتی دولت ترامپ ممکن است تا سال ۲۰۲۸ موجب کاهش ۶.۸ میلیون نفر از نیروی کار آمریکا و تا سال ۲۰۳۵ موجب حذف ۱۵.۷ میلیون نفر شود. چرا این موضوع مهم است؟ کاهش نیروی کار می‌تواند تأثیرات چشمگیری بر اقتصاد آمریکا داشته باشد؛ از جمله افت رشد اقتصادی و کاهش تولید کالا و خدمات. تصویر کلی این افت نیروی کار می‌تواند ترکیب جمعیتی آینده آمریکا را تغییر دهد و احیای مشاغل تولیدی یا جذب نیرو در حوزه‌های سلامت، کشاورزی و انرژی را دشوارتر کند؛ به‌ویژه با افزایش سن جمعیت. بر اساس گزارش بنیاد ملی سیاست‌گذاری آمریکا (NFAP)، ورود نیروی کار جدید نمی‌تواند این کاهش را جبران کند. جزئیات آماری از کاهش پیش‌بینی‌شده تا سال ۲۰۲۸، ۲.۸ میلیون نفر ناشی از تغییرات در مهاجرت قانونی و ۴ میلیون نفر ناشی از برخورد با مهاجرت غیرقانونی خواهد بود. حدود یک‌سوم از کاهش ۱۵.۷ میلیون نفری تا سال ۲۰۳۵ مربوط به سیاست‌های مهاجرت قانونی است. وضعیت فعلی ترامپ از زمان ورود به کاخ سفید، اجرای سخت‌گیرانه قوانین مهاجرتی توسط گشت مرزی و مأموران ICE را تقویت کرده است. اهداف اصلی این سیاست‌ها شامل بیش از ۱.۲ میلیون مهاجری است که به‌طور موقت در آمریکا محافظت شده‌اند — افرادی که از جنگ، سرکوب، بلایای طبیعی و فقر گریخته‌اند. تغییرات در مهاجرت قانونی شامل توقف پذیرش پناهندگان، ممنوعیت سفر در سال ۲۰۲۵ و محدودیت در برنامه‌های کاری دانشجویان بین‌المللی است. دیدگاه کاخ سفید سخنگوی کاخ سفید، ابیگیل جکسون، در بیانیه‌ای اعلام کرد که دستور کار ترامپ برای ایجاد اشتغال بر ظرفیت‌های داخلی تمرکز دارد و هم‌زمان قوانین مهاجرتی را اجرا می‌کند. او افزود: «هیچ کمبودی در ذهن‌ها و دستان آمریکایی برای رشد نیروی کار وجود ندارد.» همچنین اشاره کرد که بیش از یک‌دهم جوانان آمریکایی نه شاغل هستند، نه در حال تحصیل یا آموزش فنی. در ماه آوریل، ترامپ فرمان اجرایی برای مدرن‌سازی برنامه‌های نیروی کار آمریکا را امضا کرد تا شهروندان برای مشاغل فنی با درآمد بالا آماده شوند. چشم‌انداز مطالعه هشدار می‌دهد که اجرای سخت‌گیرانه مهاجرتی می‌تواند رشد سالانه تولید ناخالص داخلی را بین سال‌های ۲۰۲۵ تا ۲۰۳۵ حدود نیم درصد کاهش دهد و همچنین موجب افزایش بدهی فدرال شود. این تحلیل با استفاده از ابزارهای عمومی دفتر بودجه کنگره (CBO) انجام شده و برآوردی از کاهش نیروی کار تحت سیاست‌های مهاجرتی ترامپ ارائه می‌دهد. نکته مهم: این تحلیل تأثیر منفی محدودسازی دسترسی شرکت‌های آمریکایی به نیروی کار ماهر خارجی را در نظر نگرفته است — موضوعی که می‌تواند رشد بهره‌وری را نیز کاهش دهد. آنچه باید زیر نظر داشت: دولت ترامپ هدف‌گذاری کرده که سالانه یک میلیون مهاجر را اخراج کند — در حالی که بیشترین تعداد اخراج در یک سال مالی توسط ICE، ۴۰۹,۸۴۹ نفر در سال ۲۰۱۲ تحت دولت اوباما بوده است. بنیاد NFAP هشدار داده که اگر ترامپ به هدف اخراج سالانه یک میلیون مهاجر برسد، تأثیر آن بر نیروی کار حتی فراتر از برآوردهای فعلی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دو بانک بزرگ آمار بازار کار آمریکا را برآورد کردند

بر اساس برآوردهای جی‌پی‌مورگان و گلدمن ساکس، تعداد مدعیان جدید برای دریافت بیمه بیکاری در آمریکا در هفته منتهی به ۱۱ اکتبر به حدود ۲۱۷ هزار نفر کاهش یافته است؛ در حالی که هفته قبل این رقم ۲۳۵ هزار نفر بود. با این حال، اقتصاددانان معتقدند بازار کار همچنان در وضعیت «نه استخدام، نه اخراج» قرار دارد. به دلیل ادامه تعطیلی دولت آمریکا که وارد سومین هفته شده، داده‌های رسمی منتشر نشده‌اند و تحلیلگران برای تخمین آمار از داده‌های تاریخی و اطلاعات ناقص ایالتی استفاده کرده‌اند. گلدمن ساکس محدوده‌ای بین ۲۱۱ تا ۲۲۵ هزار نفر را برای آمار این هفته پیش‌بینی کرده است. در همین حال، بررسی مؤسسه بانک آمریکا نشان می‌دهد که استخدام در کسب‌وکارهای کوچک کاهش یافته و تعداد فرم‌های ثبت‌نام جدید با ذکر حقوق پیشنهادی کمتر شده‌اند؛ نشانه‌ای از ضعف در ایجاد شغل جدید. تعداد درخواست‌های مداوم برای دریافت بیمه بیکاری نیز در حدود ۱.۹ میلیون نفر باقی مانده که با نرخ بیکاری ۴.۳٪ همخوانی دارد — رقمی که نزدیک به بالاترین سطح چهار سال اخیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: هنوز برای سنجش تأثیر تعرفه‌ها بر تورم زود است

رئیس فدرال رزرو مینیاپولیس، نیل کاشکاری، در یک نشست عمومی در داکوتای جنوبی اعلام کرد که هنوز برای ارزیابی تأثیر تعرفه‌ها بر تورم زود است. او گفت تأثیر تعرفه‌ها دیرتر از آنچه پیش‌بینی شده بود ظاهر می‌شود و تورم خدمات احتمالاً کاهش می‌یابد، اما تورم کالاها ممکن است به سایر بخش‌ها سرایت کند. کاشکاری هشدار داد که بازار کار در حال کند شدن است و نبود داده‌های دولتی به دلیل تعطیلی دولت، ارزیابی شرایط اقتصادی را دشوار کرده است. او افزود که بیشتر مردم هنوز نگران تورم هستند. وی تأکید کرد که اولویت دادن به بازار کار به جای کنترل تورم می‌تواند پیامدهای منفی برای کارگران داشته باشد. همچنین درباره اعتبار خصوصی ابراز نگرانی کرد و گفت باید با احتیاط بررسی شود که آیا برای صندوق‌های بازنشستگی مناسب است یا نه. کاشکاری از استقلال فدرال رزرو دفاع کرد و گفت که رهبران هر دو حزب به این استقلال باور دارند. او از رأی دادگاه عالی در ماه مه که فدرال رزرو را نهادی منحصربه‌فرد دانست، ابراز خرسندی کرد. وی اقتصاد آمریکا را قوی‌ترین اقتصاد جهان دانست و گفت مهاجرت می‌تواند ابزاری برای رشد اقتصادی باشد، اگر بخواهیم از آن استفاده کنیم. درباره بحران مسکن نیز گفت که کاهش نرخ بهره نمی‌تواند مشکل را حل کند و باید عرضه مسکن افزایش یابد. کاشکاری معتقد است که خطر رکود در بازار کار بیشتر از خطر افزایش تورم است و احتمالاً اقتصاد کندتر از واقعیت ارزیابی می‌شود. او از دو کاهش نرخ بهره دیگر تا پایان سال حمایت کرد، اما آن‌ها را اقدامی پیشگیرانه دانست نه واکنشی به ضعف آشکار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین، عضو فدرال رزرو: تعرفه‌ها به مصرف‌کننده منتقل می‌شوند

بارکین، عضو فدرال رزرو: شرکت‌های آمریکایی نه استخدام می‌کنند و نه اخراج. تغییر قابل توجهی در بازار کار رخ داده است. مدیران ارشد اجرایی اشاره می‌کنند که برای هر موقعیت شغلی تعداد زیادی متقاضی وجود دارد. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است. واضح است که کسب‌وکارها در حال برنامه‌ریزی برای انتقال تعرفه‌ها به مصرف‌کننده هستند. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین، رئيس جمهور روسیه: تقاضای نفت در حال رشد است

ولادیمیر پوتین، رئیس‌جمهور روسیه: تقاضای نفت در حال رشد است. روسیه امسال ۵۱۰ میلیون تن نفت تولید خواهد کرد که نسبت به سال ۲۰۲۴، ۱٪ کاهش دارد. این کاهش به دلیل توافق‌نامه‌های اوپک پلاس است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هدف ترامپ با حکم قاضی متوقف شد

هم‌زمان با طولانی شدن تعطیلی دولت فدرال آمریکا که وارد سومین هفته خود شده است، دولت ترامپ برنامه جنجالی برای کاهش گسترده کارکنان فدرال را کلید زد. راسل ووت، مدیر بودجه کاخ سفید، اعلام کرد که دولت در نظر دارد بیش از ۱۰ هزار شغل فدرال را با هدف «بستن در بوروکراسی» و هدف قرار دادن آژانس‌های غیرضروری، حذف کند. این اقدام شامل ارسال نامه‌های اخراج (RIF) به هزاران کارمند است. اهداف کلیدی ترامپ: ووت همچنین قصد خود برای تعطیلی دفتر حمایت مالی مصرف‌کننده (CFPB) در عرض چند ماه را اعلام کرد و آن را ابزاری سیاسی خواند. دیگر اهداف این تعدیل شامل برنامه‌های مربوط به اقلیم و عدالت محیط زیستی در وزارتخانه‌های انرژی و EPA است. مانع قضایی: اما این طرح بلافاصله با مانع قانونی روبرو شد؛ یک قاضی فدرال با صدور یک حکم موقت، اخراج‌ها را متوقف کرد و رأی داد که این اقدامات نقض قانون فدرال است. در همین حال، در حالی که بسیاری از کارمندان دولتی حقوقی دریافت نکرده‌اند، رئیس‌جمهور ترامپ دستور داد که پرداخت حقوق پرسنل نظامی فعال از طریق بودجه وزارت دفاع ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک: رشد تقاضای جهانی نفت در ۲۰۲۵ به ۱.۳۰ میلیون بشکه در روز می‌رسد

اوپک در گزارش ماهانه خود پیش‌بینی کرده است که رشد تقاضای جهانی نفت در سال ۲۰۲۵ به ۱.۳۰ میلیون بشکه در روز خواهد رسید؛ این رقم نسبت به پیش‌بینی قبلی که ۱.۲۹ میلیون بشکه در روز بود، اندکی افزایش یافته است. اوپک همچنین اعلام کرده که پیش‌بینی تقاضا برای نفت خام تولیدی کشورهای عضو اوپک‌پلاس در سال ۲۰۲۶ به‌طور میانگین ۴۳.۱ میلیون بشکه در روز باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: پیش‌بینی نرخ منفی در سوئیس افت کرد

بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیش‌بینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشته‌اند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاست‌گذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیش‌بینی کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

والر، عضو فدرال رزرو، وضعیت بازار کار را نگران‌کننده خواند

کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو آمریکا، اعلام کرد که نمی‌داند آیا جزو نامزدهای نهایی ریاست فدرال رزرو هست یا نه. او همچنین گفت: مصاحبه برای این سمت عالی بود و هیچ‌گونه جنبه سیاسی نداشت؛ تمام گفت‌وگوها حول محور اقتصاد جدی بود. در ادامه، والر درباره وضعیت اقتصادی نیز اظهار نظر کرد: او گفت که تعطیلی‌های دولتی پیش‌تر نیز رخ داده‌اند و داده‌های بخش خصوصی برای تحلیل وضعیت اقتصادی قابل اتکاست. والر تأکید کرد که داده‌های مختلف هم‌راستا هستند و نشان می‌دهند بازار کار در وضعیت خوبی قرار ندارد. او افزود که داده‌های ADP با روند داده‌های BLS هم‌خوانی دارند و به سمت رشد منفی اشتغال حرکت می‌کنند. رشد منفی اشتغال به این معناست که اقتصاد آمریکا در وضعیت اشتغال کامل قرار ندارد. بازار کار به هیچ وجه دچار تنگنا نیست. تأثیر تعرفه‌ها بر تورم، تغییرات یک‌باره در سطح قیمت‌ها هستند و می‌توان از آن‌ها چشم‌پوشی کرد. اگر تورم بالا برود و سپس دوباره کاهش یابد، نباید بر سیاست پولی تأثیر بگذارد. به‌دلیل وضعیت بازار سهام، این موضوع را یک ریسک بزرگ نمی‌دانم، هرچند ممکن است برخی افراد پول از دست بدهند. هیچ شواهدی از مارپیچ دستمزد-قیمت وجود ندارد، که ریسک اثرات دور دوم را کاهش می‌دهد. قیمت برخی کالاها در حال افزایش است و شرکت‌ها در برخی موارد تعرفه‌ها را به مصرف‌کننده منتقل می‌کنند. ارتباط بسیار واضحی بین اندازه تعرفه‌ها و قیمت کالاها وجود دارد؛ حدوداً ۴۰٪ از تعرفه‌ها به قیمت‌ها منتقل می‌شود. فدرال رزرو نیاز به کاهش نرخ بهره دارد، اما باید با احتیاط عمل کند. یا بازار کار بهبود می‌یابد یا تولید ناخالص داخلی ضعیف خواهد شد؛ و اینجاست که احتیاط اهمیت پیدا می‌کند. فدرال رزرو قصد ندارد سریع یا تهاجمی عمل کند، بلکه گام‌به‌گام و با افزایش‌های یک‌چهارم درصدی حرکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نواک، معاون نخست‌وزیر روسیه: روسیه به توافق اوپک‌پلاس پایبند است

الکساندر نواک، معاون نخست‌وزیر روسیه، اعلام کرد که این کشور همچنان به توافق کاهش تولید نفت در چارچوب اوپک‌پلاس متعهد است. او همچنین افزود که تولید نفت روسیه در ماه سپتامبر بسیار نزدیک به سهمیه تعیین‌شده در توافق بوده است. نواک تأکید کرد که در حال حاضر نیازی به اعمال محدودیت بر صادرات دیزل وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های بانک آمریکا از کاهش رشد اشتغال و افزایش بیکاری خبر می‌دهند

بر اساس داده‌های داخلی بانک آمریکا، بازار کار ایالات متحده در ماه سپتامبر به روند سرد شدن خود ادامه داده است. رشد اشتغال کندتر شده و تعداد مدعیان بیمه بیکاری افزایش یافته است. در شرایطی که داده‌های رسمی دولتی منتشر نشده‌اند، توجه بازار به گزارش‌های خصوصی مانند داده‌های بانک آمریکا معطوف شده است. ردیاب حقوق و دستمزد اختصاصی بانک — بر اساس تعداد حساب‌های مشتریان دریافت‌کننده حقوق — نشان می‌دهد که رشد اشتغال در میانگین سه‌ماهه کاهش یافته و حتی ضعیف‌تر از داده‌های ADP بوده است. همچنین، تحلیل پرداخت‌های بیمه بیکاری به حساب‌های مشتریان نشان می‌دهد که در ماه اکتبر، این پرداخت‌ها نسبت به سال گذشته حدود ۱۰٪ افزایش یافته‌اند؛ دو برابر رشد ۵٪ ثبت‌شده در داده‌های رسمی اداره آمار کار آمریکا (BLS) برای ماه اوت. در بخش دستمزدها، تصویر پیچیده‌تر است: رشد حقوق پس از کسر مالیات در سپتامبر برای خانوارهای پردرآمد ۴٪، برای خانوارهای متوسط ۲.۴٪ و برای خانوارهای کم‌درآمد تنها ۱.۴٪ بوده است. اگرچه این ارقام نشان‌دهنده شتاب نسبی هستند، اما شکاف درآمدی همچنان پابرجاست و خانوارهای کم‌درآمد عقب مانده‌اند. بانک آمریکا نتیجه‌گیری می‌کند که داده‌های داخلی آن با روند سرد شدن تدریجی بازار کار هم‌خوانی دارد: کاهش در ایجاد شغل و افزایش درخواست‌های بیکاری، در حالی که رشد دستمزدها در میان پردرآمدها همچنان پایدار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر