طبق گزارش والاستریت ژورنال، معاملهگران خرد آمریکایی برای اولین بار از سال ۲۰۱۸ میتوانند در فروش توکنها شرکت کنند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
طبق گزارش والاستریت ژورنال، معاملهگران خرد آمریکایی برای اولین بار از سال ۲۰۱۸ میتوانند در فروش توکنها شرکت کنند.

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاستگذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایهای نرخ بهره شد، در حالیکه «جفری اشمید»، رئیس فدرال رزرو کانزاس، بهدلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت دادهها بهدلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچکسازی ترازنامه خود را متوقف میکند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیشتعیینشدهای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانهداری با رشد قابل توجهی مواجه شود. همزمان، انتشار دادههای اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیشبینیها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماههای آینده تعدیل شود. در حال حاضر، سرمایهگذاران احتمال کاهش ۲۵ واحد پایهای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد میکنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمتها لحاظ کردهاند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی میدانستند و سه مرحله کاهش دیگر را برای سال آینده پیشبینی کرده بودند. دادههای تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالیکه قرار بود روز پنجشنبه گزارش شاخص قیمت مصرفکننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کمرنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعهای از دادههای خصوصی و همچنین شاخصهای وابسته به فدرال رزرو سرنخهایی از عملکرد تورم در ماه اکتبر ارائه میدهند. زیرشاخص «قیمتها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل میشود، افزایش داشته است. این تفاوت نشان میدهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیشبینی لحظهای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد میکند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی ماندهاند؛ سطحی که همچنان بهطور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمتها، این پیام را تقویت میکند که فدرال رزرو عجلهای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان میتوانند با استناد به سایر دادههای معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشمانداز تورم مقاوم و سیاست پولی محتاطانه، از قدرتگیری اسکناس سبز حمایت میکنند. پوند تحت فشار؛ چشمها به دادههای اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیشرو اهمیت ویژهای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سهشنبه منتشر میشود و برآورد اولیه رشد اقتصادی سهماهه سوم (GDP) نیز روز پنجشنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. دادههای ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معاملهگران را به سمت یک برداشت محتاطانهتر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاستگذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالیکه چهار عضو کمیته خواستار کاهش ۲۵ واحد پایهای بودند. در صورتجلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسکهای تورمی میانمدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشستهای آینده را تقویت کرده است. در بازار سوآپهای شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ بهطور کامل در قیمتها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده میشود. با این پیشزمینه، اگر دادههای اشتغال این هفته بار دیگر ضعیف باشند یا نشانههایی از رکود فعالیت اقتصادی مشاهده شود، گمانهزنیها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که میتواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایینتری سوق دهد. آیا دادههای اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش میدهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سهشنبه، توجه معاملهگران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنجشنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیشبینیهای ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیلشده (Trimmed Mean CPI) احتمالاً در فصلهای آینده از سطح ۳ درصد عبور میکند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمیگردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی بهمراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معاملهگران نسبت به احتمال کاهش مجدد نرخ بهره محتاطتر شدهاند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایهای دیگر تا ماه اوت آینده را در قیمتها لحاظ میکنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمتها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر میتواند موجب شود سرمایهگذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که میتواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمیرود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماههای پیشرو بدبینتر شدهاند. در عین حال، برخی تحلیلگران هشدار میدهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معاملهگران دلار استرالیا به دادههای اقتصادی چین معاملهگران دلار استرالیا علاوه بر دادههای داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعهای از شاخصهای کلیدی از جمله گزارش خردهفروشی، تولید صنعتی، سرمایهگذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر میگیرد و میتواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنشهای تجاری میان ایالات متحده و چین استقبال کردهاند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جینپینگ، در چند محور مهم از جمله کاهش تعرفهها به توافق رسیدند. اگر دادههای اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، میتواند موج تازهای از خوشبینی در بازارهای جهانی ایجاد کند و انگیزهای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا بهشدت به صادرات مواد خام به چین وابسته است و هر نشانهای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه میشود. دادههای کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیشرو حاوی مجموعهای از دادههای مهم اقتصادی است که میتواند بر جهتگیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر میشود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سهماهه سوم منطقه یورو اعلام خواهد شد. انتظار میرود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیشبینیهای اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم میکند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، بهویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایهای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد میشود. از این رو، انتشار دادههای قویتر از انتظار یا پیشبینیهای مثبت از سوی کمیسیون اروپا میتواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارشهای مالی شرکتها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علیبابا (Alibaba) و دیزنی (Disney)، در روز پنجشنبه معطوف خواهد بود؛ گزارشهایی که میتوانند بر احساس ریسکپذیری سرمایهگذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️ بیشتر بخوانید: آیا رونالد ریگان حامی تعرفهها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا
بیتکوین پس از افت به زیر سطوح کلیدی قیمت تمامشده، در نزدیکی مرز ۱۰۰ هزار دلار تثبیت شده است که نشانهای از کاهش تقاضا و فروش از سوی هولدرهای بلندمدت است. در حالیکه صندوقهای ETF همچنان با خروج سرمایه روبهرو هستند و معاملهگران بازار آپشن در وضعیت تدافعی باقی ماندهاند، بازار در موقعیتی شکننده قرار دارد. محتاط در حالت فروش بیش از حد (oversold)است اما هنوز وارد فاز تسلیم کامل نشده است. خلاصه بیتکوین با افت به زیر قیمت تمام شدهی هولدرهای کوتاهمدت» (حدود ۱۱۲,۵۰۰ دلار)، نشانهای از کاهش تقاضا و پایان فاز صعودی قبلی خود نشان داد. قیمت حالا نزدیک محدوده ۱۰۰ هزار دلار در حال تثبیت است. حدود ۲۱٪ پایینتر از سقف تاریخی (ATH). حدود ۷۱٪ از موجودی هنوز در سود قرار دارد، که با اصلاحهای میانی چرخه سازگار است. شاخص «زیان تحققنیافته نسبی» (Relative Unrealized Loss) در سطح ۳.۱٪ قرار دارد، که بیشتر نشانهی یک فاز خرسی ملایم است تا تسلیم گستردهی بازار (Capitulation). از ماه جولای تاکنون موجودی هولدرهای بلندمدت (LTHs) حدود ۳۰۰ هزار بیتکوین کاهش یافته که نشانهای از ادامهی فاز توزیع، حتی با وجود افت قیمت است. برخلاف مراحل قبلی چرخه، این بار فروش در حین ریزش قیمتها اتفاق افتاده، نه در زمان رشدها. در همین حین ETFهای اسپات آمریکا شاهد خروج مستمر سرمایه بودهاند (روزانه بین ۱۵۰ تا ۷۰۰ میلیون دلار خروج). دادههای CVD در صرافیهای بزرگ نیز فشار فروش مداوم و کاهش تقاضای اختیاری را تأیید میکنند. در بازار پرپچوال از حدود ۳۳۸ میلیون دلار در ماه آوریل به ۱۱۸ میلیون دلار کاهش یافته، یعنی معاملهگران از پوزیشنهای لانگ اهرمی فاصله گرفتهاند. در بازار آپشن افزایش تقاضای Put و پریمیومهای بالاتر در سطح قیمتی ۱۰۰ هزار دلار نشان میدهد معاملهگران هنوز در حال پوشش ریسک هستند، نه خرید در کف. نوسان ضمنی کوتاهمدت (Implied Volatility) همچنان نسبت به حرکات قیمت حساس است، اما بعد از جهش ماه اکتبر، نشانههایی از ثبات دارد. در مجموع بازار در وضعیتی شکننده و محتاط قرار دارد. تقاضای ضعیف، زیانهای کنترلشده، و احتیاط بالا. برای آغاز یک فاز صعودی پایدار، نیاز به بازگشت جریان ورودی سرمایه و تثبیت دوباره سطح ۱۱۲ تا ۱۱۳ هزار دلار بهعنوان حمایت است. تحلیل آنچین در ادامهی گزارش هفتهی گذشته با عنوان فقدان اطمینان، بیتکوین پس از چند تلاش ناموفق برای بازپسگیری قیمت تمام شدهی هولدرهای کوتاهمدت، سرانجام به زیر مرز ۱۰۰ هزار دلار سقوط کرد. این شکست سطح کلیدی، تأییدی بر کاهش شتاب تقاضا و تداوم فشار فروش از سوی هولدرهای بلندمدت است که نشانهای روشن از فاصله گرفتن بازار از فاز صعودی است. در این نسخه با استفاده از مدلهای قیمتی آنچین و شاخصهای رفتار سرمایه گذاران، ضعف ساختاری بازار را بررسی میکنیم؛ سپس به سراغ دادههای بازار اسپات، پرپچوال و آپشن میرویم تا سنتیمنت بازار وپوزیشنهای معاملهگران برای هفتهی پیشرو را ارزیابی کنیم. بررسی کف حمایتی از زمان ریست بازار در تاریخ ۱۰ اکتبر، بیتکوین نتوانسته بالای قیمت تمام شدهی هولدرهای کوتاهمدت باقی بماند و در نتیجه، شاهد ریزشی شارپ تا حوالی ۱۰۰ هزار دلار بودهایم، یعنی حدود ۱۱٪ پایینتر از سطح کلیدی ۱۱۲,۵۰۰ دلار. فاصلهی قیمتی در این عمق نسبت به قیمت تمام شده، معمولاً احتمال ادامهی افت را افزایش داده و قیمت را به سمت حمایتهای ساختاری پایینتر میکشاند؛ از جمله میانگین قیمت خرید فعالان بازار «Active Investors’ Realized Price» که هماکنون در محدودهی ۸۸,۵۰۰ دلار قرار دارد. این شاخص بهصورت پویا میانگین بهای تمامشدهی کوینهای در گردش فعال بهجز کوینهای راکد را دنبال میکند و در چرخههای قبلی معمولاً بهعنوان نقطهی مرجع اصلی در فازهای اصلاحی طولانیمدت عمل کرده است. بیتکوین در دوراهی در ادامهی این تحلیل باید گفت که اصلاح اخیر، الگویی شبیه دورههای ژوئن ۲۰۲۴ و فوریه ۲۰۲۵ ایجاد کرده است .دورههایی که بیتکوین در مرز میان فاز صعودی و اصلاح عمیقتر قرار داشت. در محدودهی ۱۰۰ هزار دلار، حدود ۷۱٪ از موجودی در سود باقی مانده است؛ سطحی که بازار را در آستانهی پایین محدودهی تعادلی معمول ۷۰٪ تا ۹۰٪ قرار میدهد که معمولاً در مرحلهی تثبیت در میانهی چرخههای بازار مشاهده میشود. این مرحله اغلب با رالیهای کوتاهمدت بازگشتی به سمت قیمت تمامشدهی هولدرهای کوتاهمدت همراه است، اما رشد پایدار معمولاً نیازمند تثبیت طولانیتر و ورود مجدد جریان تقاضا است. در مقابل اگر ضعف بیشتر باعث شود بخش بزرگتری از موجودی وارد زیان شود، بازار در معرض گذار از روند نزولی ملایم فعلی به فاز نزولی عمیقتر قرار میگیرد، فازی که معمولاً با مرحلهی تسلیم بازار و فروش گسترده و در ادامه، با جمعآوری مجدد سرمایه توسط هولدرها مشخص میشود. زیانها فعلا مهار شدهاند برای درک بهتر شدت افت فعلی، بررسی شاخص زیان تحققنیافته نسبی (Relative Unrealized Loss) مفید است. این شاخص مقدار کل زیانهای تحققنیافته (برحسب دلار) را نسبت به ارزش بازار اندازهگیری میکند. برخلاف بازار نزولی ۲۰۲۲ تا ۲۰۲۳ که این شاخص به سطوح بسیار بالا رسیده بود، مقدار فعلی آن در حدود ۳.۱٪ است؛ سطحی که نشاندهندهی فشار ملایم در بازار است و بیشتر شبیه اصلاحهای میانهی چرخه در سهماهه سوم و چهارم ۲۰۲۴ و سهماهه دوم ۲۰۲۵ است. دورههایی که همگی زیر آستانهی ۵٪ باقی مانده بودند. تا زمانی که زیانهای تحققنیافته در همین محدوده باقی بمانند، بازار را میتوان در فاز نزولی ملایمی دانست — مرحلهای که با رفتار کنترلشدهی قیمت و اصلاح تدریجی بازارهمراه است، نه وحشت یا فروش هیجانی. اما اگر افت عمیقتر باعث شود این نسبت از ۱۰٪ فراتر رود، احتمالاً فاز فروش گسترده آغاز خواهد شد و بازار وارد یک دورهی نزولی شدیدتر میشود. فشار فروش مداوم از سوی هولدرهای بلندمدت با وجود شدت نسبتاً محدود زیانها و افت ۲۱ درصدی از سقف تاریخی ۱۲۶ هزار دلار، بازار همچنان زیر فشار فروش آرام اما پیوسته از سوی هولدرهای بلندمدت (LTHها) قرار دارد. این روند از جولای ۲۰۲۵ آغاز شده و حتی در حالی ادامه یافت که بیتکوین در اوایل اکتبر به سقف جدیدی رسید، حرکتی که بسیاری را غافلگیر کرد. در این بازه، موجودی هولدرهای بلندمدت حدود ۳۰۰ هزار بیتکوین کاهش یافته (از ۱۴.۷ میلیون به ۱۴.۴ میلیون BTC). برخلاف موجهای توزیع پیشین در اوایل چرخه، زمانی که هولدرهای بلندمدت در سقف قیمتها دست به فروش میزدند، این بار در شرایط ضعف بازار در حال فروشاند. به بیان ساده، آنها کوینهای خود را در حالی میفروشند که قیمت در محدودهای خنثی نوسان میکند و به تدریج پایینتر میرود. این تغییر رفتاری نشانهای از خستگی عمیقتر و کاهش اعتماد میان سرمایهگذاران باتجربه است. وقتی هولدرهای قدیمی بیصدا بازار رو خالی میکنند برای درک بهتر روند فروش بلندمدتی که در حال وقوع است، باید دانست که تغییرات در موجودی هولدرهای بلندمدت (LTHها) حاصل دو نیروی اصلی است: ۱.کوینهایی که از کیف پولها خارج شدهاند ۲.کوینهایی که عمرشان از حدود ۱۵۵ روز میگذرد و به جمع هولدرهای بلندمدت اضافه میشوند. از جولای ۲۰۲۵ تاکنون، سرعت خرج شدن کوینها از سرعت بلوغ آنها پیشی گرفته است. همین اختلاف، نوعی توزیع خاموش در زیر سطح بازار ایجاد کرده است. فروشی که به چشم نمیآید اما بهطور مداوم ادامه دارد. بر اساس دادهها، هولدرهای بلندمدت در این دوره حدود ۲.۴ میلیون بیتکوین را جابهجا کردهاند، اما ورود کوینهای تازه بخش زیادی از این خروج را جبران کرده است؛ در نتیجه موجودی خالص هولدرهای بلندمدت در مجموع تنها حدود ۳۰۰ هزار بیتکوین کاهش یافته است. اگر اثر بلوغ را کنار بگذاریم، این حجم از خرج شدن معادل حدود ۱۲٪ از کل عرضه در گردش است (۲.۴M / ۱۹.۴M) . رقمی چشمگیر که توضیح میدهد چرا فشار فروش مداوم همچنان احساس میشود، حتی در حالی که قیمت بیتکوین ظاهراً در سطحی باثبات باقی مانده است. دیدگاهها آفچین کاهش قدرت خریداران نهادی در دو هفتهی گذشته صندوقهای ETF اسپات بیتکوین در آمریکا با کاهش محسوس تقاضا روبهرو شدهاند؛ بهطوریکه خروج سرمایهی روزانه بین ۱۵۰ تا ۷۰۰ میلیون دلار ثبت شده است. این روند در تضاد کامل با موج ورود سرمایهای است که در سپتامبر و اوایل اکتبر مشاهده شد و در آن زمان نقش مهمی در حفظ ثبات قیمتی ایفا میکرد. این خروجها نشان میدهد جریان سرمایهگذاری نهادی در حال تعدیل است؛ سودگیری و کاهش تمایل برای ایجاد پوزیشنهای جدید باعث افت فشار خرید کلی در ETFها شده. این کاهش فعالیت با ضعف اخیر قیمتها همراستا بوده و بیانگر افت اعتماد خریداران پس از چند ماه انباشت مستمر است. بازار اسپات زیر فشار فعالیت بازار اسپات طی ماه گذشته ضعیفتر شده و شاخص CVD (تغییر در صرافیهای بزرگ روندی نزولی دارد. هم در بایننس و هم در مجموع بازارها، CVD منفی شده (بهترتیب ۸۲۲– و ۹۱۷– بیتکوین) که نشاندهندهی فشار فروش مداوم و نبود تقاضا در سمت خرید است. تنها کوینبیس با رقم مثبت ۱۷۰ بیتکوین کمی متعادلتر عمل کرده، هرچند نشانهای از جذب قوی خرید در آن دیده نمیشود. این افت در تقاضای اسپات همراستا با کاهش ورود سرمایه به ETFهاست و از کاهش اعتماد سرمایهگذاران خرد و نهادی حکایت دارد. بازار فعلاً سرد و محتاط مانده؛ هر رشد قیمتی هم بهسرعت با سیو سود معاملهگران مواجه میشود. اشتیاق برای ریسک فروکش کرد در بازار مشتقات، نرخ سود خالص معاملات فیوچرز که نشاندهندهی بهرهای است که تریدرهای لانگ برای حفظ پوزیشن خود میپردازند، بهشدت کاهش یافته؛ از ۳۳۸ میلیون دلار در ماه آوریل اکنون به حدود ۱۱۸ میلیون دلار در ماه رسیده است. این افت قابلتوجه نشاندهندهی خروج گسترده سرمایهگذاران از معاملات سفتهبازانه و کاهش میل به ریسک در بازار است. پس از دورهای طولانی از نرخهای مثبت و بالا در نیمهی سال، افت پیوستهی این شاخص نشان میدهد تریدرها بهجای اهرمگیری در جهت لانگ، در حال کاهش ریسک و اتخاذ پوزیشنهای خنثیتر هستند. این تغییر رفتار همراستا با کاهش تقاضای اسپات و خروج سرمایه از ETFها است و نشان میدهد بازار فیوچرز نیز از فاز خوشبینی شدید به وضعیت محتاط و محافظهکارانه رسیده است. هیچکس هنوز دنبال کف بازار نیست در حالیکه بیتکوین در محدودهی ۱۰۰ هزار دلاری در نوسان است، دادههای بازار آپشن نشان میدهد که تقاضا برای «پوتها» همچنان بالاست، امری که چندان هم عجیب نیست. معاملهگران بهجای خرید در کف، حاضرند پریمیومهای بالایی برای پوشش ریسک نزولی پرداخت کنند. گران شدن پوتها در چنین سطح حمایتی، نشان میدهد که تمرکز بازار همچنان بر محافظت از سرمایه است، نه انباشت بیشتر دارایی. به بیان سادهتر بازار هنوز در وضعیت پوشش ریسک قرار دارد، نه خرید در کف. افزایش دوباره پرمیوم ریسک پرمیوم ریسک نوسان یکماهه پس از ده روز متوالی در محدوده منفی، بار دیگر مثبت شده است. همانطور که انتظار میرفت، این شاخص به میانگین خود بازگشته و نوسان ضمنی (Implied Volatility) پس از فشار سنگین بر فروشندگان گاما، دوباره با قیمتهای بالاتر بازتنظیم شده است. این تغییر نشان میدهد بازار همچنان در وضعیت احتیاط است؛ جایی که معاملهگران حاضرند برای پوشش ریسک، پرمیوم بالاتری بپردازند و در مقابل، بازارسازها در سمت مخالف این معاملات قرار میگیرند. نکتهی قابل توجه این است که نوسان ضمنی همزمان با سقوط بیتکوین به محدودهی ۱۰۰ هزار دلاری، افزایش یافته است که همراستا با بازگشت تقاضا برای پوزیشن های ریسکگریزاست. نوسان در کمین افت قیمت نوسان ضمنی کوتاهمدت همچنان رابطهای معکوس و نزدیک با حرکت قیمت دارد. با شدت گرفتن فروش بیتکوین، نوسان ضمنی بهطور چشمگیری جهش کرد و پیش از آنکه با شکلگیری حمایت در محدودهی ۱۰۰ هزار دلار حدود ۱۰ واحد کاهش، یابد نوسان ضمنی یکهفتهای (1W IV) تا سطح ۵۴٪ بالا رفت. در سررسیدهای بلندمدتتر نیز نوسان افزایش یافت. نوسان یکماهه حدود ۴ واحد و نوسان ششماهه حدود ۱.۵ واحد بالاتر از سطوح پیش از اصلاح در نزدیکی ۱۱۰ هزار دلار قرار گرفت. این الگو همان رفتار کلاسیک بازار در زمانهای هراس و نوسان را نشان میدهد، جایی که افت سریع قیمت باعث جهش مقطعی نوسان کوتاهمدت میشود. پوشش ریسک فعال در ۱۰۰ هزار دلار بررسی پرمیوم پوت با قیمت اعمال ۱۰۰ هزار دلار، تصویر بهتری از سنتیمنت فعلی بازار ارائه میدهد. در دو هفته گذشته، پرمیوم خالص پوت بهطور تدریجی افزایش یافته و دیروز همزمان با نگرانیها از احتمال پایان چرخه صعودی، بهطور چشمگیری جهش کرد. این پرمیوم حتی با تثبیت بیتکوین در محدوده حمایت، همچنان در سطوح بالایی معامله میشود. این روند نشان میدهد که پوشش ریسک هنوز فعال است و معاملهگران همچنان محافظهکارانه عمل میکنند و ترجیح میدهند از ریسک مجدد صرفنظر کنند و در عوض روی محافظت تمرکز کنند. جریان بازار همچنان محتاط باقی مانده دادههای جریان معاملات طی هفت روز گذشته نشان میدهد که فعالیت معاملهگران عمدتاً با پوزیشن های دلتا منفی هدایت شده است، عمدتاً از طریق خرید پوت و فروش کال. در ۲۴ ساعت گذشته هم هیچ نشانه روشنی از شکلگیری کف بازار دیده نمیشود. بازارسازها همچنان در حالت گاما لانگ هستند و ریسک قابلتوجهی از سوی معاملهگران کوتاهمدت را به خود جذب کردهاند و احتمالاً از نوسانات قیمت در هر دو جهت کسب درآمد میکنند. این وضعیت باعث شده نوسانات بالا اما کنترلشده باقی بماند و لحن بازار همچنان محتاطانه باشد. به طور کلی،در شرایط فعلی معامله گران ترجیح میدهد محافظهکار باقی بمانند تا اینکه وارد ریسکهای پرخطر شوند و نیز هیچ محرک روشنی برای صعود کوتاهمدت مشاهده نمیشود. با این حال، از آنجا که محافظت در برابر ریسک نزولی همچنان گران است، برخی معاملهگران ممکن است به زودی شروع به کاهش این پرمیوم و جستجوی فرصتهای ارزشمند کنند. جمعبندی شکست بیتکوین زیر قیمت تمامشده هولدرهای کوتاهمدت (۱۱۲.۵ هزار دلار) و تثبیت بعدی در سطح ۱۰۰ هزار دلار، نشانهای از تغییر ساختاری مهم در بازار است. تا اینجا این اصلاح شباهت زیادی به اصلاحات چرخه قبلی دارد؛ حدود ۷۱٪ از موجودی همچنان در سود قرار دارد و زیان تحققنیافته نسبی تنها ۳.۱٪ است (<۵٪)، که نشاندهنده یک فاز خفیف نزولی است و نه تسلیم گسترده. با این حال، توزیع مداوم هولدرهای بلندمدت از جولای و خروج سرمایه از ETF، کاهش اطمینان در هر دو جبهه خرد و نهادی را برجسته میکند. قیمت تحققیافته سرمایهگذاران فعال (۸۸.۵ هزار دلار) همچنان بهعنوان مرجع مهم حمایتی در صورت ادامه فروش عمل میکند، در حالی که بازپسگیری قیمت تمامشده هولدرهای کوتاهمدت، نشانه تقاضای تازه و قدرت خرید مجدد خواهد بود. در همین حال، نرخ سود خالص معاملات پرپچوال و تمایل CVD هر دو به عقبنشینی از اهرمهای سفتهبازی و کاهش مشارکت در بازار اسپات اشاره دارند و محیط ریسکگریز را تقویت میکنند. در بازار آپشن، تقاضای بالا برای پوتها، افزایش پرمیومها در سطح ۱۰۰ هزار دلار و بازگشت ملایم نوسان ضمنی، همگی لحن محتاطانه و دفاعی بازار را تأیید میکنند. معاملهگران همچنان پوشش ریسک را بر جمعآوری ترجیح میدهند و تمایلی به اعلام کف بازار ندارند. در مجموع بازار در تعادل شکنندهای قرار دارد؛ بیش از حد فروخته شده اما دچار وحشت نیست، محتاط اما از نظر ساختاری سالم است. حرکت جهتدار بعدی احتمالاً وابسته به این خواهد بود که آیا تقاضای تازه میتواند توزیع هولدرهای بلندمدت را جذب کرده و محدوده ۱۱۲–۱۱۳ هزار دلار را به عنوان حمایت محکم بازپس گیرد، یا فروشندگان کنترل را حفظ کرده و روند نزولی فعلی را ادامه دهند.
ارتش کره جنوبی گزارش داد که کره شمالی یک موشک بالستیک را شلیک کرده که حدود ۷۰۰ کیلومتر پرواز کرده است. این اقدام در ادامه آزمایشهای موشکی پیونگیانگ صورت گرفته و نگرانیها درباره امنیت منطقهای را افزایش داده است. مقامات سئول در حال بررسی نوع موشک و مسیر دقیق آن هستند.
کریستین هاوکسبی، رئیس موقت بانک مرکزی نیوزیلند، اعلام کرد که افزایش اخیر نرخ بیکاری مطابق با انتظارات بانک مرکزی بوده و نشاندهنده وضعیت فعلی چرخه اقتصادی کشور است. او در سخنرانی خود در پارلمان و در پی انتشار گزارش ثبات مالی بانک مرکزی نیوزیلند گفت که شرایط اقتصادی دشوار است اما سیستم مالی نیوزیلند حتی در سناریوهای پرتنش نیز مقاوم باقی مانده است. هاوکسبی هشدار داد که ریسکهای جهانی همچنان بالاست و بهویژه تجزیه زنجیرههای تجاری و احتمال بروز جنگهای تجاری جدید را از نگرانیهای اصلی دانست. او همچنین اشاره کرد که اقتصاد نیوزیلند با سرعتهای متفاوتی در مناطق و صنایع مختلف حرکت میکند و برخی بخشها بهتر از سایرین با کندی رشد کنار آمدهاند.
بازار کار مطابق انتظار تضعیف شده است. ذخایر زیان وام در بازار وام مسکن در حال رسیدن به اوج خود است. اقتصاد نیوزیلند یک اقتصاد چند سرعته است. هنوز شاهد تأثیر کاهش نرخ بهره بر افزایش قیمت داراییها نیستیم. بانک مرکزی نیوزیلند (RBNZ) انتظار دارد بازگشت سرمایه فونترا عمدتاً صرف بازپرداخت بدهی شود.
در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفتارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسکپذیری عامل اصلی جهتگیری معاملات این هفته محسوب میشود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده میشود که به تثبیت بازار کمک کرده است. در این میان، جفتارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.
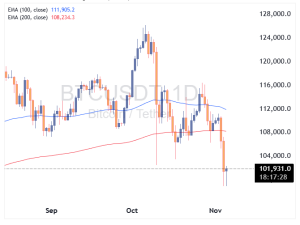
بیتکوین فعلاً توانسته سطح روانی ۱۰۰٬۰۰۰ دلاری را حفظ کند، در حالی که خریداران در کف قیمت تلاش میکنند از افت بیشتر جلوگیری کنند. در حالی که فضای ریسک در بازارهای آسیایی در ساعات اولیه روز چهارشنبه تضعیف شده بود، اکنون با نزدیک شدن به معاملات اروپا، نشانههایی از بهبود نسبی دیده میشود. والاستریت روز گذشته با فروش سنگین در سهام فناوری مواجه شد، اما معاملات آتی S&P 500 امروز بخشی از افت را جبران کردهاند. بیتکوین نیز پس از افت کوتاهمدت به زیر ۱۰۰٬۰۰۰ دلار، دوباره به سطح کلیدی بازگشته است. این سطح پیشتر در ماه ژوئن نیز توسط خریداران حفظ شده بود، اما این بار قیمت از میانگینهای متحرک ۱۰۰ و ۲۰۰ روزه عبور کرده که نشاندهنده تمایل نزولی بیشتر در بازار ارز دیجیتال است. در صورت شکست قطعی سطح ۱۰۰٬۰۰۰ دلار، احتمال فعال شدن توقفهای بیشتر وجود دارد که میتواند افت قیمت را تشدید کند. در کنار بازار سهام، رمزارزها نیز بهعنوان شاخصی مهم برای سنجش احساسات ریسکپذیری در بازارهای جهانی محسوب میشوند.
بازارهای سهام آسیا روز چهارشنبه با بزرگترین افت خود در شش ماه گذشته مواجه شدند، بهویژه در ژاپن و کره جنوبی که سهام فناوری بیشترین فشار فروش را تجربه کردند. در توکیو، شاخص Topix با افت شدید همراه بود و سهام شرکت SoftBank تا ۱۴٪ سقوط کرد که بزرگترین افت آن از اوت ۲۰۲۴ محسوب میشود. در سئول، شاخص Kospi به زیر سطح ۴۰۰۰ سقوط کرد و سهام شرکتهای Samsung Electronics و SK Hynix افت چشمگیری داشتند. این روند باعث شد افت دو روزه Kospi به ۷٪ برسد که بدترین عملکرد آن از اوت ۲۰۲۴ تاکنون است. وون کره جنوبی ۰.۶٪ در برابر دلار آمریکا تضعیف شد و به پایینترین سطح خود از آوریل رسید. همچنین، افت بیش از ۵٪ در معاملات آتی Kospi 200 باعث توقف موقت معاملات الگوریتمی شد. تحلیلگران BNZ و CommSec دلایل زیر را برای این افت مطرح کردند: رالی یکطرفه بازار سهام نیاز به اصلاح دارد. سیگنالهای فدرال رزرو آمریکا نشان دادند که مسیر سیاستهای داویش پولی قطعی نیست. نگرانی از تعطیلی دولت آمریکا و احتمال افزایش بازدهی اوراق قرضه. سهام فناوری بیش از حد گران شدهاند و فشار فروش طبیعی است.
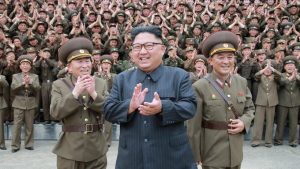
بر اساس گزارشهای رسانهای به نقل از سازمان اطلاعات ملی کره جنوبی، کره شمالی ممکن است در آستانه انجام یک آزمایش هستهای قریبالوقوع باشد. همچنین گزارشهایی منتشر شده که نشان میدهد کره شمالی در حال آمادهسازی برای پرتاب یک ماهواره جاسوسی دیگر است. ارزیابیهای اطلاعاتی کره جنوبی حاکی از آن است که کره شمالی در حال آمادهسازی برای برگزاری یک نشست احتمالی میان کیم جونگ اون و رئیسجمهور آمریکا، دونالد ترامپ است.
رئیس موقت بانک مرکزی نیوزیلند، هاوکسبی، اعلام کرد که قیمت مسکن و رشد اعتباری در حال حاضر زنگ خطر جدی ایجاد نکردهاند و امکان تنظیم مجدد نسبت وام به ارزش (LVR) در وامهای مسکن پایه وجود دارد. او در سخنرانی اخیر خود تأکید کرد که شرایط فعلی بازار مسکن و اعتبارات، نگرانی فوری برای سیاستگذاران ایجاد نکرده است. با این حال، دادههای اشتغال سهماهه سوم نشان میدهد نرخ بیکاری به ۵.۳٪ افزایش یافته که مطابق با پیشبینیها اما بالاتر از رقم قبلی (۵.۲٪) است. پیش از انتشار این دادهها، دلار نیوزیلند در وضعیت ضعیفی قرار داشت و پس از آن نیز افت بیشتری را تجربه کرد، بهطوری که دلار استرالیا به بالاترین سطح خود در ۱۲ سال گذشته در برابر دلار نیوزیلند رسید.
بر اساس گزارش ثبات مالی بانک مرکزی نیوزلند (RBNZ)، ریسکهای ثبات مالی همچنان در سطح بالایی قرار دارند. چندپارگی تجارت و مالیه جهانی و عدم قطعیت مداوم، همچنان ریسکهایی را متوجه اقتصاد میکنند. در این گزارش اشاره شده است که نکول وامها افزایش یافته، اگرچه این میزان در مقایسه با دوره بحران مالی جهانی همچنان پایین است. با این حال، تأکید شده که بانکها برای مدیریت عدم قطعیت کنونی در جایگاه خوبی قرار دارند و تابآوری خود را در برابر طیفی از شوکها افزایش دادهاند. استانداردهای وامدهی سختگیرانه، از جمله محدودیتهای وام به ارزش (loan-to-value)، به محدود کردن میزان وامدهی پرریسک در سیستم کمک کرده است. از سوی دیگر، شرکتهایی که در معرض مخارج اختیاری قرار دارند، با چالش مواجه هستند. این گزارش همچنین هشدار میدهد که نیوزلند به عنوان یک اقتصاد کوچک و باز، در معرض هرگونه تأثیر بر فعالیت اقتصادی جهانی یا نوسانات در بازارهای مالی خواهد بود.
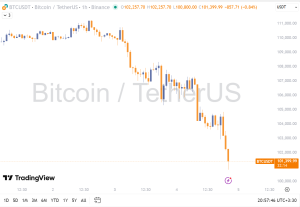
بیتکوین برای اولین بار از تاریخ ۲۳ ژوئن به زیر سطح ۱۰۰ هزار دلار سقوط کرد. آخرین باری که قیمت زیر این سطح معامله شده بود، در تاریخ ۲۳ ژوئن بود که به ۹۹,۷۰۵ دلار رسید. قیمت بیتکوین به روند نزولی خود ادامه میدهد و کف قیمتی آن به ۹۹,۹۳۹ دلار رسیده است. با نگاهی به نمودار روزانه، در صورت تداوم روند کاهشی، هدف بعدی که معاملهگران به آن توجه خواهند کرد، کف قیمتی ۲۲ ژوئن در سطح ۹۸,۲۴۰ دلار است. در سطحی پایینتر از آن، سطح اصلاحی ۳۸.۲ درصدی از موج صعودی که از کف ماه اوت ۲۰۲۴ آغاز شده، قرار دارد. این سطح در قیمت ۹۶,۹۷۵ دلار واقع شده است.
بازار رمزارزها امروز شاهد افتی قابلتوجه بود و بیتکوین با سقوط بیش از ۵ درصدی به ۱۰۱٬۲۵۰ دلار رسید؛ سطحی که از ژوئن تاکنون مشاهده نشده بود. کاهش قیمت بیتکوین در حالی رقم خورد که بازنگری در ارزشگذاری شرکت پالانتیر موجی از شناسایی سود توسط سرمایهگذاران خرد را در بازار ایجاد کرد. سهام پالانتیر با وجود عملکرد مالی بهتر از انتظار، ۷ درصد افت کرد و سهام انویدیا نیز حدود ۳ درصد کاهش یافت. همزمان، شاخص نزدک ۱.۵ درصد پایین آمد، در حالیکه بازار در انتظار انتشار گزارشهای مالی سایر سهام پرحاشیه این هفته است. عامل دیگری که فشار فروش را تشدید کرده، تغییر لحن فدرال رزرو به سمت موضعی خنثیتر در هفته گذشته است؛ تغییری که معمولاً بهعنوان باد مخالفی برای داراییهای پرریسک از جمله رمزارزها عمل میکند. در حال حاضر نگاهها به سطح کلیدی ۱۰۰ هزار دلار دوخته شده است؛ سطحی که میتواند در صورت شکست، سیگنال منفی تازهای برای بازار ارزهای دیجیتال باشد.
رهبر کره شمالی برای دیدار با رئیسجمهور آمریکا، دونالد ترامپ، اعلام آمادگی کرده و احتمال دارد این نشست در ماه مارس برگزار شود. این خبر توسط خبرگزاری Newsis و به نقل از سازمان اطلاعات کره جنوبی منتشر شده است.
بازار کریپتو همینقدر خشن، در یک روز همگی ترسیدند و فقط فروختند! آیا سقوط بیت کوین به زیر ۱۰۶,۰۰۰ دلار، صرفاً یک اصلاح کوچک است یا زنگ خطری برای آغاز یک زمستان کریپتوی جدید؟ شواهد نشان میدهد که نهنگها ۱۳,۰۰۰ بیت کوین به صرافیها منتقل کردند و ۳۶۰ میلیون دلار سرمایه از صندوقهای ETF خارج شد، همینطور موارد دیگری که بازار را به شدت تحت فشار قرار داد. اما چه عواملی (از اظهارات فدرال رزرو تا هک ۱۱۶ میلیون دلاری بالانسر) این ریزش را تشدید کردند؟ در این مقاله، تمام دلایل ریزش اخیر را بررسی میکنیم تا مشخص شود آیا وقت خرید در کف است یا باید برای رکود و ضررهای طولانی مدت سرمایههای خود آماده شویم. نشانههای هشداردهنده از عمق ترس در بازار تحلیل وقایع اخیر بازار ارزهای دیجیتال، حکایت از ترکیبی پیچیده از فشارهای کلان اقتصادی، عدم قطعیتهای نظارتی و حوادث امنیتی دارد که به طور همزمان منجر به ریزش قیمتها شده است. با آغاز ماه نوامبر، بیت کوین با افتی تازه مواجه شد و قیمت این ارز دیجیتال در یک دوره ۲۴ ساعته ۲.۴ درصد و در هفته اخیر بیش از ۶ درصد کاهش یافت و به زیر سطح ۱۰۶,۰۰۰ دلار رسید. سقوط شاخص ترس و طمع مهمترین نشانه از وخامت احساسات، سقوط آزاد شاخص ترس و طمع کریپتو بود. این شاخص در یک روز از ۴۲ به ۲۱ از ۱۰۰ سقوط کرد و به منطقه «ترس شدید» (Extreme Fear) وارد شد. این امتیاز، پایینترین سطح شاخص در نزدیک به هفت ماه گذشته است. ریزش این شاخص، نمایانگر عقبنشینی سرمایهگذاران خرد و نهادی و افزایش شدید احتیاط در بازار است. ✔️ بیشتر بخوانید: شاخص ترس و طمع چیست؟ | آشنایی با ابزار تحلیل احساسات در بازارهای مالی دادههای آنچین دادههای آنچین (On-Chain) نیز نگرانیها را تأیید میکنند. شاخص سود و زیان تحققنیافته (NUPL) سرمایهگذاران، اکنون در سطح ۰.۴۷ قرار دارد که کمترین میزان از ماه آوریل است. تحلیلگران معتقدند افت بیشتر این شاخص تا محدوده ۰.۴۲–۰.۴۴ میتواند فاز «تسلیم بازار» را تکمیل کند، که اغلب مقدمهای برای یک فاز انباشت جدید و شروع رالی بعدی است. اگر این سوال ذهن شما را درگیر که شاخص NUPL چگونه میتواند پایان فاز نزولی و شروع انباشت را پیشبینی کند؟ در پاسخ باید گفت: وقتی شاخص NUPL به محدودههای بسیار پایین (نزدیک ۰.۴۲-۰.۴۴) میرسد، نشان میدهد که بسیاری از سرمایهگذاران با ضرر غیرقابل تحمل مواجه شده و شروع به فروش داراییهای خود میکنند (تسلیم). از نظر تاریخی، این فروشهای ناشی از ترس شدید، اغلب آخرین گام قبل از رسیدن به کف بازار و شروع مرحله انباشت توسط خریداران باهوش است. عامل کلان اقتصادی: فدرال رزرو و خروج سرمایه بزرگترین نیروی محرک ریزش اخیر، نهنگها یا حوادث داخلی کریپتو نبودند، بلکه به سیاستهای مالی ایالات متحده بازمیگردد. بیانیههای محتاطانه فدرال رزرو سرمایهگذاران به اظهارات محتاطانه جروم پاول، رئیس فدرال رزرو، در مورد کاهش نرخ بهره در آینده واکنش نشان دادند. اگرچه فدرال رزرو در هفته گذشته نرخ بهره را کاهش داد، اما پاول اشاره کرد که کاهش دیگری در دسامبر «یک نتیجه از پیش تعیین شده نیست». این فقدان اطمینان در مورد سیاستهای پولی آینده، در کنار نبود دادههای اقتصادی حیاتی (به دلیل تعطیلی احتمالی دولت آمریکا)، Uncertainty (عدم قطعیت) شدیدی را در بازار ایجاد کرد. خروج سنگین سرمایه از صندوقهای ETF تردیدهای پیرامون فدرال رزرو مستقیماً منجر به خروج گسترده سرمایه از محصولات سرمایهگذاری کریپتو شد. در هفته گذشته، این محصولات شاهد خروج ۳۶۰ میلیون دلار سرمایه بودند. بیشترین فشار فروش از بازارهای ایالات متحده (۴۳۹ میلیون دلار خروجی خالص) و به ویژه از صندوقهای قابل معامله در بورس (ETF) بیت کوین ناشی شد که ۹۴۶ میلیون دلار بازخرید (Redemption) را تجربه کردند. این خروجیها پس از یک هفته رکوردشکن (هفته قبلتر با ۹۲۱ میلیون دلار ورودی) رخ داد و نوسان شدید در تمایلات نهادی را نشان میدهد. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ درخشش سولانا و مقاومت در برابر جریان نزولی نکته قابل توجه در این جریان نزولی، عملکرد متفاوت برخی آلت کوینها بود. سولانا (Solana) به عنوان یک استثنا درخشید و با جذب ۴۲۱ میلیون دلار ورودی، دومین رکورد بزرگ خود را ثبت کرد. این تقاضا عمدتاً ناشی از راهاندازی موفقیتآمیز ETFهای جدید در ایالات متحده بود. اتریوم نیز با ۵۷.۶ میلیون دلار ورودی همراه بود که نشاندهنده چشمانداز مختلط سرمایهگذاران نسبت به آلت کوینهای بزرگ است. آسیبپذیری اکوسیستم دیفای و حرکت نهنگها علاوه بر عوامل کلان، دو عامل داخلی بازار کریپتو نیز به افزایش ترس و تشدید فروش کمک کردند: هک پلتفرم بالانسر(Balancer) و ضربه به اعتماد دیفای پروتکل مهم مبادلات غیرمتمرکز (DEX) بالانسر (Balancer) مورد سوءاستفاده قرار گرفت و بیش از ۱۱۶ میلیون دلار دارایی دیجیتال به سرقت رفت. این حمله که مربوط به توکنهای استیک شده اتریوم مایع در استخرهای V2 بالانسر بود، ضربهای جدی به اعتماد سرمایهگذاران به امنیت پروتکلهای مالی غیرمتمرکز (DeFi) وارد کرد. کارشناسان معتقدند این سوءاستفاده از یک مشکل در بررسی دسترسی قرارداد هوشمند ناشی شده است که به مهاجم اجازه داد فرمان برداشت وجوه را صادر کند. هرچند تیم بالانسر وعده داده که با ارائه پاداش ۲۰ درصدی به هکر، تلاش میکند بخشی از وجوه را بازیابی کند، اما اثر روانی چنین حوادث بزرگی بر کل بازار دیفای غیرقابل انکار است. فعالیت مشکوک نهنگها و فشار فروش در کنار جریان خروجی ETFها، انتقالهای عظیم توسط نهنگها (آدرسهای بزرگ) نیز بر فشار فروش افزود. گزارشها حاکی از آن است که نهنگها در مجموع بیش از ۱۳,۰۰۰ بیت کوین به ارزش تقریبی ۱.۴ میلیارد دلار به صرافیها منتقل کردهاند. این عمل اغلب به عنوان یک سیگنال قوی برای احتمال فروش داراییها در نظر گرفته میشود که میتواند نقدینگی بازار را جذب کرده و قیمت را پایین بکشد. همچنین، انتقال ۲۳۰۰ بیت کوین توسط یک نهنگ خفته از سال ۲۰۱۸ نیز به ابهامات بازار دامن زد. با توجه به هک بالانسر و فعالیت نهنگها، سرمایهگذاران خرد چگونه باید ریسکهای دیفای و نوسانات بازار را مدیریت کنند؟ در مواجهه با هکهای دیفای، سرمایهگذاران باید داراییهای خود را بین پروتکلهای مختلف توزیع کنند و به پلتفرمهایی که سوابق امنیتی قوی و ممیزیهای منظم (Audit) دارند، اعتماد کنند. در مورد نهنگها، رصد ابزارهای آنچین برای شناسایی انتقالهای بزرگ به صرافیها میتواند یک هشدار اولیه برای افزایش ریسک فروش ناگهانی باشد. بررسی عمیقتر آلتکوینها و عوامل پنهان ریزش بازار در بخش قبلی، به عوامل کلان اقتصادی مانند سیاستهای فدرال رزرو، خروج سرمایه از ETFها، هک بالانسر و فعالیت نهنگها پرداختیم و عملکرد متفاوت سولانا و اتریوم را برجسته کردیم. اما با توجه به ریزشهای تازه بازار در روزهای اخیر (۳-۴ نوامبر ۲۰۲۵)، که بیتکوین را به زیر ۱۰۵,۰۰۰ دلار رساند و آلتکوینها را با افتهای 20-۱۰ درصدی مواجه کرد، لازم است این تحلیل را با دادههای تازه بهروزرسانی کنیم. این ریزش، که بیش از ۱.۱ میلیارد دلار لیکوییدیشن در ۲۴ ساعت ایجاد کرد، عمدتاً ناشی از عدم قطعیت فدرال رزرو در مورد کاهش نرخ بهره دسامبر، تهدیدهای تعرفهای ترامپ علیه چین، و هک تازه بالانسر (با ضرر ۱۲۰ میلیون دلاری) است. در ادامه، بر آلتکوینها تمرکز میکنیم از لایه اولها مانند بایننس کوین، ریپل و کاردانو گرفته تا لایه دومها، میمکوینها، دیفای و پروژههای AI و دلایل ریزششان را با دادههای آنچین و تکنیکال بررسی میکنیم. این افتها، که دامیننس بیتکوین را به ۵۶.۸۴ درصد رسانده، آیا نشانه زمستان است یا فرصتی برای انباشت و خرید مجدد سرمایهگذاران؟ ریزش سنگین آلتکوینهای لایه اول: بایننس کوین، ریپل و کاردانو در کانون بحران نوامبر آلتکوینهای لایه اول، که اکوسیستمهای بزرگی را پشتیبانی میکنند، در ریزش ۳ نوامبر بیش از 20-۱۰ درصد افت کردند. این دسته از آلتکوینها به دلیل سابقه طولانی، غالباً باید ثبات بیشتری داشته باشند، اما وابستگی آنها به حجم معاملات پلتفرمهای خود و عدم وجود یک محرک نهادی جدید، آنها را در معرض آسیب قرار داده است. بایننس کوین (BNB): فشارهای حقوقی و معاملاتی بایننس کوین (BNB) با افت ۹.۲ درصدی به ۹۷۷ دلار رسید، عمدتاً به دلیل کاهش حجم معاملات بایننس (۲۲ درصد افت در ۲۴ ساعت) و شایعات lawsuit (دعوی حقوقی) از سوی Wintermute علیه بایننس به خاطر ضررهای لیکوییدیشن در کرش اکتبر. این اخبار، اعتماد بازار به بزرگترین صرافی جهان را تضعیف کرده است. دادههای آنچین: دادههای CoinGlass نشان میدهد بیش از ۱.۵ میلیارد دلار BNB توسط نهنگها به صرافیها منتقل شده، که این حجم عظیم انتقال، فشار فروش را به طرز چشمگیری تشدید کرد. تحلیل تکنیکال: بعداز ریزش بزرگ دو هفته قبل، بایننس کوین تا حدودی توانست روبه بالا حرکت کند اما مجدد با ورود فروشندگان بیتشری قیمت مجدد نزولی شد که حتی در روز اخیر به زیر 1000 دلا ر که عدد روانی محسوب میشود رسید. برای روند صعودی بایننس کوین انتظار داریم که خط روند نزولی شکسته شود که اولین سیگنال خرید باشد، اما درحال حاضر فشار فروش بیشتر است و احتمال اینکه به کف مهم قبلی در ریزش سنگین دو هفته قبل در ناحیه 860 دلار برسد، خیلی دور از دسترس نیست. ریپل (XRP): در انتظار تأیید ETF ریپل (XRP) نیز 16 درصد افت کرد و به ۲.2۴ دلار رسید، علیرغم اخبار مثبتی مانند ETF futures در Nasdaq. دلیل اصلی این افت، تأخیر در تأیید ETF Spot ریپل و خروج سرمایه از آلتهای پرریسک به سمت بیتکوین (با هدف کاهش ریسک در شرایط عدم قطعیت) است. دادههای آنچین: دادههای Santiment حاکی از فروش هولدرهای بلندمدت است: ۲۵ درصد افت در فعالیت آدرسهای کلیدی در ۷ روز گذشته، که نشان میدهد حتی هولدرهای وفادار نیز در حال تسلیم شدن هستند. تحلیل تکنیکال: با وجود ریزش سنگین این چند روزه در بازار کریپتو، ریپل هنوز به کف تریدینگ رنج قبلی رسیده است در 2.19 دلار نرسیده و اگه بخواهیم روند قالب رو در ادامه نزول بدانیم، با شکست این ناحیه میتوان گفت فاز جدید ریزش شدید شروع میشود. کاردانو (ADA): عقبماندگی در دیفای کاردانو (ADA) بدترین عملکرد را داشت با ۱۰.۳ درصدی افت به ۰.۵۵ دلار، عمدتاً به دلیل رقابت شدید با سولانا در سرعت و کارایی، و همچنین عدم پیشرفت کافی و جذابیت در آپدیتهای دیفای. تحلیل تکنیکال: قیمت به مانند نمودار بایننس کوین مادامی که زیر خط روند نزولی باشد، روند غالب نزولی است. اما نواحی مهم حمایتی بعدی را میتوان در عدد مهم 0.50 دلار و بعد 0.43 دلار دانست که اگر ریزش را بخواهد مقداری با اصلاح صعودی مواجه کند، این نواحی مهمترین حمایتهای بعدی محسوب میشوند. آلتکوین افت ۲۴ ساعته (۳ نوامبر ۲۰۲۵) دلیل اصلی سطح حمایت کلیدی (دلار) BNB 20% کاهش حجم بایننس + شایعات lawsuit 860 XRP 16% تأخیر ETF Spot + خروج سرمایه به BTC ۲.۱9 ADA 15% رقابت + افت TVL و خروج نقدینگی ۰.۵ ضربه به لایه دومها و میمکوینها: POL، ARB، DOGE و SHIB در سقوط آزاد در شرایطی که بیتکوین و لایه اولها ضعیف عمل میکنند، داراییهای پرریسکتر مانند لایه دومها و میمکوینها با افتهای شدیدتری مواجه میشوند. لایه دومهای اتریوم: رقابت و نوسان نقدینگی لایه دومهای اتریوم مانند پالیگان (POL) و آربیتروم (ARB) در ۳ نوامبر بیش از 10 درصد افت کردند. POL با ۹.۸ درصدی کاهش به ۰.۴۲ دلار رسید، به دلیل رقابت فزاینده با شبکههای جدید لایه دوم مانند Base و ZKsync. TVL POL از ۱.۲ میلیارد به ۸۰۰ میلیون دلار سقوط کرد. در ۲۴ ساعت، بیش از ۶۰۰ میلیون POL لیکویید شد و نهنگها ۱۵۰ میلیون توکن را به بایننس منتقل کردند. ARB با ۹.۵ درصدی افت به ۱.۳۵ دلار رسید. این کاهش عمدتاً ناشی از رد پیشنهاد گاورننس در مورد تخصیص ۲۰۰ میلیون ARB برای اکوسیستم بود که اعتماد جامعه را تضعیف کرد. دامیننس ARB در میان لایه دومها به ۱۶ درصد رسیده است. میمکوینها: قربانیان اصلی لیکوییدیشن میمکوینها بیشترین خونریزی را تجربه کردند. DOGE ۹.۴ درصد به ۰.۱۶۷ دلار و SHIB ۱۰.۲ درصد افت کرد. عوامل ریزش: کاهش شدید منشنها در X (توییتر سابق) تا ۴۵ درصد و عدم حمایت توییتری ایلان ماسک، همراه با لیکوییدیشن ۱.۱ میلیارد دلاری کل بازار، عوامل اصلی بودند. ریسک بالا: توکنهای پرریسکتر مانند PEPE و BONK حتی ۱۲-۱۵ درصد ریزش داشتند که نشاندهنده خروج سرمایه از بخشهای پرنوسان و تلاش برای کاهش ریسک توسط سرمایهگذاران است. دستهبندی مثالها افت میانگین ۲۴ ساعته (%) عامل کلیدی لایه دوم POL, ARB ۹.۶% رقابت + لیکوییدیشن سنگین میمکوین DOGE, SHIB ۹.۸% کاهش هیجان + لیکوییدیشنهای گسترده پروژههای دیفای و هوش مصنوعی: تحت تأثیر هک و هزینههای عملیاتی ریزش بازار به حوزههایی که قبلاً محرک رشد بودند (مانند دیفای و AI) نیز سرایت کرده است. دیفای (DeFi): زلزله هک بالانسر هک بالانسر (Balancer) در ۳ نوامبر (ضرر ۱۲۰ میلیون دلاری از استخرهای V2، شامل ۶,۸۵۰ osETH و ۶,۵۹۰ WETH) ضربهای مهلک به اعتماد کل بخش دیفای زد. آوه (AAVE): ۸.۷ درصد به ۱۵۲ دلار افت کرد، با APY وامدهی به زیر ۲.۵ درصد، که نشاندهنده کاهش شدید تقاضا برای استقراض است. یونیسواپ (UNI): ۹.۱ درصد کاهش یافت، زیرا DEXهای مبتنی بر سولانا به دلیل سرعت و کارمزد پایینتر، حجم بیشتری از معاملات را جذب کردند. این رقابت، جایگاه UNI را به چالش کشیده است. هوش مصنوعی (AI): چالشهای ادغام و هزینهها پروژههای AI نیز که در ماههای گذشته ترند بودند، در این ریزش از بازار در امان نماندند. FET و RNDR: FET ۱۰.۵ درصد به ۱.۴۵ دلار و RNDR ۹.۸ درصد به ۷.۲ دلار افت کردند. عوامل ریزش AI: تأخیر در ادغام FET با Ocean و افزایش هزینه GPUها (به دلیل تورم انرژی و افزایش تقاضای مرکزی) عامل این افتها هستند. NUPL FET به ۰.۳۶ رسیده، و خروج ماینرها به دلیل عدم سودآوری در شرایط فعلی، فشار فروش را بیشتر کرده است. دستهبندی مثالها افت میانگین ۲۴ ساعته (%) عامل کلیدی دیفای AAVE, UNI ۹.۰% هک بالانسر + کاهش تقاضای وامدهی AI FET, RNDR ۱۰.۲% تأخیر در توسعه + افزایش هزینههای GPU دامیننس بیتکوین و آلتسیزن معکوس ریزش کنونی، به وضوح نشان میدهد که سرمایهگذاران به سمت بیتکوین به عنوان «پناهگاه امن» در فضای کریپتو روی آوردهاند. تسلط مطلق بیتکوین دامیننس BTC به 61 درصد رسید (بالاترین از سپتامبر). این نشاندهنده چرخش سرمایه از آلتها به BTC است. هنگامی که بازار دچار ترس میشود، معاملهگران داراییهای ریسکیتر (آلتها) را میفروشند و نقدینگی را به بیتکوین یا استیبل کوینها منتقل میکنند. Altseason Index در ۲۰ است (زیر ۲۵ = فصل بیتکوین)، که تأیید میکند بازار به طور کامل در فاز تسلط بیتکوین قرار دارد. Glassnode گزارش میدهد هولدرهای کوتاهمدت آلتها ۷۰ درصد ضرر دارند که نشاندهنده فشار شدید برای فروش است. انتقالهای آلت به صرافیها (مانند ۶۰۰ میلیون XRP) سه برابر BTC است که حاکی از تلاش شدید برای نقد کردن آلتکوینهاست. چگونه دامیننس بیتکوین (BTC Dominance) بر سرنوشت آلتکوینها تأثیر مستقیم میگذارد؟ زمانی که دامیننس بیتکوین بالا میرود، به این معنی است که سهم بیتکوین از کل ارزش بازار ارزهای دیجیتال در حال افزایش است. این معمولاً در فازهای نزولی (مثل وضعیت کنونی) رخ میدهد، زیرا سرمایهگذاران آلتکوینها را فروخته و به بیتکوین پناه میبرند؛ در نتیجه، آلتکوینها حتی اگر بیتکوین ثابت بماند یا فقط کمی ریزش کند، با افت شدیدتری مواجه خواهند شد. ✔️ بیشتر بخوانید: دامیننس بیتکوین (Bitcoin Dominance) چیست؟ سناریوهای آینده برای آلتکوینها در زمستان احتمالی و استراتژی خرید مجدد با توجه به دادههای موجود، دو سناریوی اصلی پیش روی بازار آلتکوینها قرار دارد: سناریوی ۱: اصلاح عمیق و ریباند (اصلیترین احتمال) فرض: اگر فدرال رزرو در دسامبر نرخ بهره را ۲۵ bps کاهش دهد و ETFهای SOL همچنان جریان ورودی قوی جذب کنند، آلتکوینها ۱۵-۲۵ درصد برگشت خواهند کرد. عملکرد: در این سناریو، پروژههای با بنیاد قوی و TVL بالا مانند سولانا (SOL) (که ۹ درصدی افت کرد اما TVL آن همچنان بالای ۵.۲ میلیارد دلار است) و LINK (به دلیل کاربرد زیرساختی) مقاومت بیشتری نشان خواهند داد و زودتر ریکاوری میکنند. سناریوی ۲: آغاز زمستان کریپتو فرض: با تشدید تورم اروپا، کندی رشد چین و اتخاذ موضع بسیار سختگیرانه از سوی فدرال رزرو، بازار وارد چرخه نزولی بلندمدت میشود. عملکرد: در این وضعیت، آلتکوینهای ضعیف و پروژههای بدون کاربرد واقعی ۶۰-۸۰ درصد افت خواهند کرد. تنها پروژههای با یوتیلیتی و کاربرد واقعی مانند GRT (برای دادهها و AI) یا POL (توکن جدید پالیگان پس از مهاجرت) زنده میمانند. میمکوینها به احتمال زیاد ناپدید میشوند و فضای دیفای به پلتفرمهای ممیزیشده (Audited) و اثباتشده مانند AAVE محدود خواهد شد. چشمانداز میانمدت و استراتژی انباشت گزارش اشتغال آمریکا (که انتظار ۱۶۰ هزار شغل را دارد) و تصمیمات آتی فدرال رزرو در دسامبر، کلید حرکتهای بعدی هستند. اگر دادهها ضعیف باشد و فدرال رزرو به تسهیلات پولی روی نیاورد، ریزش ادامه مییابد. اما اگر Sentiment Flush (مانند پستهای توییتر که نشاندهنده تخلیه احساسات منفی است) درست باشد، کف فعلی (BTC در ۱۰۵k، آلتها ۱۰-۲۰ درصد پایینتر) فرصتی طلایی برای انباشت استراتژیک خواهد بود. استراتژی ضروری: متنوعسازی پرتفوی، استفاده از استاپلاس برای مدیریت ریسک، و تمرکز بر روی آلتکوینهایی که TVL رو به رشد (مانند سولانا) یا کاربرد عملی و نوآورانه (مانند پروژههای AI آیندهدار) دارند، ضروری است. سخن پایانی ریزشهای اخیر بازار، که ناشی از عوامل کلان اقتصادی و حوادث امنیتی دیفای است، در یک فاز پاکسازی ضروری قرار دارد. انتقالهای سنگین آلتکوینها به صرافیها و رسیدن شاخصهای تکنیکال به محدوده اشباع فروش، نشاندهنده فاز تسلیم و ترس شدید در بازار آلتکوینها است. با این حال، تسلط رو به رشد بیتکوین و تمرکز سرمایهها بر داراییهای با ریسک کنترل شدهتر (مانند سولانا)، نشاندهنده بازاری است که در حال جستجوی ارزشهای واقعی است. اکنون، زمان فروش هیجانی نیست، بلکه زمان تحلیل دقیق و انباشت استراتژیک برای سرمایهگذارانی است که چشمانداز بلندمدت را در نظر دارند. آماده انباشت باشید بازار به زودی تصمیم نهایی را خواهد گرفت. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمیدهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.
وزیر دفاع آمریکا، پیت هگست: ائتلافهای دفاعی آمریکا قویتر از همیشه هستند. نیاز به همکاریهای دفاعی بیشتر وجود دارد. رئیسجمهور ترامپ خواستار تقویت روابط با متحدان شده است. کره جنوبی بهعنوان یک متحد نمونه معرفی شده است. گامهای عملی برای نوسازی توان دفاعی متحدان بررسی شدهاند. سرمایهگذاری بیشتر در بخش دفاعی مورد تأکید قرار گرفته است. تعمیر و نگهداری ناوهای جنگی آمریکا در کره جنوبی انجام خواهد شد. حضور ناوهای جنگی در منطقه برای حفظ آمادگی نظامی ضروری است. محققان دفاعی دو کشور همکاری مشترک خواهند داشت. شراکت تاریخی آمریکا با متحدان از همیشه قویتر است. بیانیه مشترک دفاعی بدون تغییر باقی مانده است. در زمینه زیردریاییهای هستهای برای کره جنوبی، همکاری نزدیکی با وزارت خارجه و انرژی انجام خواهد شد. هسته اصلی ائتلاف با کره جنوبی، مقابله با تهدیدات کره شمالی است. انعطافپذیری در نیروهای نظامی آمریکا مورد بررسی قرار خواهد گرفت.
بازار رمزارزها امروز شاهد عقبنشینی سنگینی بود و بیتکوین با افت بیش از ۴ درصدی به محدوده ۱۰۵٬۷۰۰ دلار سقوط کرد؛ سطحی که از ۱۷ اکتبر تاکنون مشاهده نشده بود. این کاهش، اگر تا پایان روز ادامه یابد، ضعیفترین بستهشدن بیتکوین از ابتدای جولای را رقم خواهد زد. فشار فروش از چند جبهه فروش سنگین امروز تنها به دلیل رفتار کوتاهمدت معاملهگران نیست؛ مجموعهای از عوامل فاندامنتال و روانی دستبهدست هم دادهاند تا روند نزولی شدت گیرد: موضع انقباضی فدرال رزرو و نگرانی از توقف کاهش نرخ بهره، که اشتهای سرمایهگذاری در داراییهای پرریسک را کاهش داده است. فروش گسترده یک نهنگ بزرگ که طبق گزارشها حدود ۶۰۰ میلیون دلار بیتکوین را در آخر هفته نقد کرده است. ادامه تعطیلی دولت آمریکا که نگرانیها درباره ثبات اقتصادی را افزایش داده است. تغییر لحن بازار جهانی به سمت ریسکگریزی، که فشار مضاعفی بر کل بازار رمزارزها وارد کرده است. شکست حمایت تکنیکال مهم از منظر تکنیکال، بیتکوین امروز پایینتر از میانگین متحرک ۲۰۰ روزه در سطح ۱۰۹٬۸۶۶ دلار قرار گرفت؛ سطحی که در ماههای گذشته نقش خط دفاعی اصلی را داشت. این شکست، بزرگترین واگرایی منفی نسبت به این شاخص از ماه آوریل تاکنون محسوب میشود. اهداف و سطوح کلیدی پیش رو حمایت نخست: کف ۱۷ اکتبر در ۱۰۳٬۵۳۰ دلار حمایت روانی: سطح نمادین ۱۰۰٬۰۰۰ دلار در صورت شکست این ناحیه: محدوده ۹۶٬۹۷۵ دلار (اصلاح ۳۸.۲٪ از رشد بین آگوست ۲۰۲۴ تا اکتبر ۲۰۲۵) در سمت مقابل، بازگشت پایدار به بالای میانگین ۲۰۰روزه یعنی ۱۰۹٬۸۰۰ دلار میتواند نشانهای از توقف موقت فشار فروش و بازگشت به تعادل کوتاهمدت باشد. در مجموع، بیتکوین وارد فاز تازهای از تردید و نوسان شده است؛ جایی که سیاستهای انقباضی فدرال رزرو، فشار فروش نهنگها و ضعف احساس ریسک جهانی، در کنار هم بازار را به لبهای حساس از نظر روانی و تکنیکال کشاندهاند.
رالی صعودی والاستریت با محوریت شرکتهای فناوری باعث شد شاخص S&P 500 روز جمعه به رکوردی تازه نزدیک ۶۹۰۰ واحد برسد. اما گرت سولووی، استراتژیست بازار، در گفتوگو با Kitco News هشدار داد که «ممکن است بازار به سقف مهمی رسیده باشد». این جهش عمدتاً به لطف چند غول فناوری شکل گرفته که اکنون بیش از یکسوم کل ارزش S&P 500 را تشکیل میدهند. آغاز موج صعودی از گزارش درآمدزایی آمازون بود؛ جایی که رشد بخش رایانش ابری AWS دوباره به ۲۰ درصد رسید. همزمان، انویدیا نیز به نخستین شرکت تاریخ تبدیل شد که ارزش بازارش از ۵ تریلیون دلار فراتر رفت. این روند باعث شده پیشبینی سود شرکتها در ۱۲ ماه آینده S&P 500 به عدد ۲۲.۹ برسد؛ بسیار بالاتر از میانگین دهساله ۱۸.۶. با این حال، سولووی این وضعیت را نشانه قدرت نمیداند، بلکه به گفته او «علائم اوجگیری» است: «اینها نقاط عطفی هستند که معمولاً نشانه رسیدن به سقف بازارند.» حباب هوش مصنوعی و مقایسه با سال ۲۰۰۰ سولووی با اشاره به شباهتهای فعلی با حباب داتکام، گفت بازار با وجود سودهای تاریخی در حال نشان دادن «علائم خستگی» است. به گفته او، حتی اگر انویدیا سودآور باشد—با رشد ۹۴ درصدی درآمد نسبت به سال گذشته—این توجیه کافی برای ارزشهای فعلی نیست: «در سال ۲۰۰۰، شرکت سیسکو هم سودآور بود، اما باز هم درگیر حباب شد.» او افزود که ارزش انویدیا نسبت به اندازه کل اقتصاد آمریکا به طرز خطرناکی بالاست: «در سال ۲۰۰۰، ارزش بازار سیسکو معادل ۳.۹ درصد تولید ناخالص داخلی آمریکا بود؛ امروز انویدیا معادل ۱۶ درصد GDP آمریکاست. آیا این طبیعی است یا نشانه حباب؟ من سمت حباب را میبینم.» سولووی هشدار داد که در حالی که سرمایهگذاران خرد سرخوشاند، مؤسسات بزرگ در حال فروشاند: «بازیگران بزرگی مثل بلکراک دارند در اوج هیجان میفروشند، چون میدانند چه در پیش است.» اقتصاد K-شکل به گفته سولووی، شکاف میان قیمت داراییها و وضعیت معیشتی مردم عادی باعث شکلگیری یک «اقتصاد K-شکل» شده است. دادهها نیز این واگرایی را تأیید میکنند: دارندگان دارایی و افراد با درآمد بالا از رالی بازار سود میبرند، اما طبقات متوسط و پایین زیر فشار بدهی و کاهش رشد دستمزدها قرار دارند. بدهی کارتهای اعتباری در آمریکا به ۱.۳۳ تریلیون دلار رسیده و نرخ بهره میانگین آن به ۲۲.۸۳٪ افزایش یافته است. رشد واقعی دستمزدها نیز کاهش یافته و طبق گزارش فدرالرزرو مینیاپولیس، برای کارگران کمدرآمد از ۳.۹٪ به ۱.۵٪ افت کرده است. مصرف نیز دچار دوگانگی شده: هزینه برای کالاهای لوکس در اوایل ۲۰۲۵ ۷٪ کاهش یافته، در حالی که فروشگاههای تخفیفی عملکرد بهتری دارند. سولووی گفت: «حتی چیپوتلی (Chipotle) شرکت فستفود آمریکایی گزارش داده مشتریانش دیگر توان رفتن به رستوران را ندارند.» بیتکوین و طلا؛ سیگنال خطر و فرصت سولووی بیتکوین را شاخص پیشنگر اصلاح بازار سهام میداند: «نگرانکننده است که دارایی پرریسکی مثل بیتکوین رشد نمیکند، در حالی که نزدک رکورد میزند.» او یادآور شد که بیتکوین در سالهای ۲۰۱۷ و ۲۰۲۱، چهار تا شش هفته پیش از سقوط بازار سهام به اوج رسیده بود. در مقابل، سولووی افت اخیر طلا از اوج ۴٬۳۰۰ دلار را «فرصت خرید بزرگ» توصیف کرد: «اگر طلا به محدوده ۳٬۵۰۰ تا ۳٬۶۰۰ دلار برسد، شروع به خرید خواهم کرد. هدف من برای سال ۲۰۲۶، قیمت ۵٬۰۰۰ دلار است.»
محاسبات کوانتومی نه تخیل علمی است و نه بدبینی سایفرپانکها؛ این تهدیدی است واقعی برای نخستین پول مستقل جهان . اگر تصور میکردید که دستاورد ساتوشی از خطرات وجودی(existential risk) مصون مانده، بهتر است دوباره فکر کنید. تازهترین گزارش بنیاد حقوق بشر (HRF) که با همکاری گروهی از بیتکوینرها و رمزنگاران منتشر شده، حرفهای مهمی برای گفتن دارد. پیشرفتهای محاسبات کوانتومی با سرعت در حال افزایشاند، اما تهدید آن برای بیتکوین و حتی نظامهای رمزنگاری در بانکداری سنتی احتمالاً هنوز چند دهه با ما فاصله دارد. محاسبات کوانتومی؛ بزرگترین تهدید برای بیتکوین گزارش تازهی بنیاد حقوق بشر (HRF) نشان میدهد بیتکوین چیزی فراتر از یک ابزار سفتهبازی است. برای بسیاری از فعالان مدنی، روزنامهنگاران و مخالفان سیاسی که در رژیمهای اقتدارگرا با سرکوب مالی روبهرو هستند، بیتکوین حکم طناب نجات را دارد. غیرمتمرکز بودن، حفظ حریم خصوصی و دسترسی بدون نیاز به مجوز، همان ویژگیهاییاند که جریان کمکهای مالی را زنده نگه میدارند و داراییها را از مصادرهی دولتی دور میکنند. اما تمام این جادو بر پایهی رمزنگاری امن بنا شده است و محاسبات کوانتومی تنها فناوریای است که میتواند این سپر نامرئی را در هم بشکند. تخمین زده میشود که نزدیک به ۷۰۰ میلیارد دلار بیتکوین در معرض خطر بالقوهی حملات کوانتومی قرار دارد. همچنین حدود ۴.۴۹ میلیون بیتکوین دیگر تنها در صورتی ایمن میمانند که صاحبانشان سریعاً آنها را به آدرسهای مقاوم در برابر کوانتوم منتقل کنند. با وجود تلاش پژوهشگران برای توسعهی نسخههای امن در برابر کوانتوم (quantum-secure)، سرعت تغییر در شبکهی بیتکوین بسیار کند است. این یعنی بحثهای داغی در پیش است. آیا باید کوینهای غیرقابلانتقال را بسوزانیم و بیطرفی شبکه را زیر سؤال ببریم؟ یا ریسک سرقت کوانتومی را بپذیریم؟ از سوی دیگر تراکنشهای مقاوم در برابر کوانتوم میتوانند حجم بلاکچین را بهشدت افزایش دهند، مسألهای که مشکل مقیاسپذیری بیتکوین را از یک وضعیت مزمن به مشکل جدی تبدیل میکند. این تنها یک چالش فنی نیست؛ بلکه آزمونی برای ارادهی شبکه است تا ببیند آیا میتواند تکامل یابد بیآنکه چیزی از جوهرهی اصلی خود را از دست بدهد. نیک کارتر همبنیانگذار Coin Metrics و از مدافعان سرسخت بیتکوین، در یادداشت اخیرش به صراحت گفت: "بهنظر من محاسبات کوانتومی بزرگترین تهدید پیشروی بیتکوین است. این تهدیدی بزرگ و در حال ظهور برای بسیاری از نظامهای مالی و دیگر بلاکچینهاست، اما در مورد بیتکوین، مشکلی واقعاً بیرحم و دشوار برای حل به شمار میرود." مقدار بیتکوینی که در معرض خطر است چقدر است؟ گزارش HRF نشان میدهد که تقریباً ۶.۵ میلیون بیتکوین (حدود یکسوم کل BTC) در حال حاضر در برابر حملات کوانتومی «بلند مدت» آسیبپذیر هستند. این نوع حملات روی آدرسهای قدیمی یا استفادهشده تمرکز دارند. مالکان میتوانند با انتقال موجودی به آدرسهای مقاوم در برابر کوانتوم، ۴.۴۹ میلیون بیتکوین را امن کنند. اما مشکل کجاست؟ این کار ۱.۷ میلیون BTC باقیمانده، از جمله ۱.۱ میلیون بیتکوین ساتوشی را منجمد و آمادهی دستبرد مهاجمان کوانتومی باقی میگذارد. تهدید کوانتومی عمدتاً دو مسیر حمله دارد: حملات بلندمدت و حملات کوتاه مدت. حملات بلند مدت روی آدرسهای غیرفعال یا استفادهشده تمرکز میکنند و از کلیدهای عمومی افشا شده سوءاستفاده میکنند. حملات کوتاه مدت از پنجره تراکنش بهره میبرند و در صورتی که مهاجمان بتوانند کلیدهای خصوصی را در زمان واقعی محاسبه کنند، قبل از تأیید تراکنش، وجوه را سرقت میکنند. سوزاندن یا سوزانده شدن، سیاستهای پروتکل فرآیند ارتقای غیرمتمرکز بیتکوین هم بزرگترین نقطه قوت و هم بزرگترین ضعف آن است. برخلاف آپدیتهای خودکار سیستمعاملهای تجاری مثل اپل(OS)، بیتکوین هیچ بهروزرسانی امنیتی خودکاری ندارد. دستیابی به اجماع در این شبکه اغلب سالها طول میکشد، نه هفتهها. بحث داغ «سوزاندن یا دزدیده شدن» در جریان است. آیا توسعهدهندگان باید کوینهای آسیبپذیر در برابر کوانتوم را بسوزانند، منجمد کنند یا بگذارند مهاجمان کوانتومی آنها را به سرقت ببرند؟ هیچ توافقی دراین باره حاصل نشده و این موضوع برای پروژهای که به حقوق مالکیت، مقاومت در برابر سانسور و ضد حکمرانی اهمیت میدهد، چندان هم عجیب نیست. همانطور که نتیجهی گزارش نشان میدهد: "ارتقای بیتکوین برای مقاومت در برابر تهدیدات کوانتومی به اندازه فناوری رمزنگاری، یک چالش انسانی هم هست. هرسافت فورک موفق که از امضاهای مقاوم در برابر کوانتوم پشتیبانی کند، نیازمند آموزش کاربران، طراحی رابط کاربری دقیق و هماهنگی در سراسر اکوسیستم جهانی شامل کاربران، توسعهدهندگان، سازندگان سختافزار، اپراتورهای نود و جامعه مدنی است." الگوریتمهای تازه، بلاکهای بزرگتر و دردسرهای جدید حرکت به سمت الگوریتمهای مقاوم در برابر کوانتوم تنها یک تغییر فنی جزئی نیست . گزارش HRF دو راهکار معرفی میکند: ۱.امضاهای مبتنی بر شبکه (lattice-based) و ۲.امضاهای مبتنی بر هش (hash-based)، که هر کدام با مزایا و محدودیتهای خاص خود همراهاند. کلیدهای بزرگتر یعنی تراکنشهای حجیمتر، تعداد کمتر تراکنش در هر بلاک، نودهای کامل سنگینتر و احتمالاً یک فصل جدید در مقیاسپذیری بیتکوین. برای مثال امضاهای مبتنی بر شبکه حدود ده برابر بزرگتر از امضاهای فعلی هستند و جمعوجورترین جایگزینهای مبتنی بر هش، ۳۸ برابر بزرگترند. هر اصلاح فنی نیازمند بازطراحی کیفپولها، بهروزرسانی سختافزارها، آموزش مجدد اپراتورهای نود و آموزش کاربران در سطح جهانی خواهد بود. جامعه بیتکوین باید در سطح کدنویسان، سازندگان کیفپول، گروههای مدافع و میلیونها مالک شکاک که بسیاری حتی نمیدانند داراییهایشان در معرض خطر است، هماهنگ عمل کند. تاریخ نشان داده حتی به روزرسانیهای دوستانه، سالها طول میکشند و با توجه به نامشخص بودن جدول زمانی محاسبات کوانتومی، زمانی که برای واکنش داریم، ممکن است سریعتر از چیزی که فکر میکنیم تمام شود. قدم بعدی مقاومت یا فروپاشی؟ هر راهحل پایدار نیازمند حمایت مردمی است، نه فقط تعهدات در سطح گیتهاب. سرنوشت بیتکوینهای فراموششده و شاید مشروعیت کل اکوسیستم، بستگی به نحوه مدیریت شبکه در این نبردهای سیاسی، فنی و اجتماعی در دهه آینده دارد. برای حامیان بیتکوین، سایفرپانکها و کسانی که بهطور ناخواسته خارج از سیستم ماندهاند، پیام روشن است، آموزش را ادامه دهید، بهروزرسانی کنید و تصور نکنید زره ساتوشی همیشه غیرقابل نفوذ است. همانطور که جیمسون لاپ، کارشناس امنیت بیتکوین و همبنیانگذار Casa هشدار داده است، بزرگترین تهدید بیتکوین حتی بیش از محاسبات کوانتومی، بیتفاوتی کاربران است: "اگر مردم نسبت به ادامه بحث و بهبود بیتکوین بیتفاوت باشند، این همان زمانی است که بیتکوین ضعیف شده و در برابر تهدیدات جدید آسیبپذیر میشود."
ایران، رتبه چهارم جهانی ماینینگ بیتکوین؛ اما به چه قیمتی؟ بیش از ۹۵ درصد عملیات استخراج در تونلهای زیرزمینی و با مصرف ۱۴۰۰ مگاوات برق یارانهای، شبکه برق کشور را به مرز فروپاشی رسانده است. آیا این فعالیتهای غیرقانونی، همان بمب ساعتی خاموشیهای زمستانی هستند که همه را تهدید میکند؟ یکی از اخباری که این چند روزه نه تنها در فضای داخلی ایران بلکه در جوامع کریپتویی جهانی دست به دست میشود، مرتبط با ماینینگ یا استخراج بیتکوین توسط ایران بوده که حواشی زیادی را هم در پی داشتهاست. در این مقاله به بررسی کامل این خبر میپردازیم. ماینینگ در ایران؛ از فرصت طلایی ارزی تا بحران خاموشیها استخراج رمزارزها یا همان ماینینگ (Mining)، فرآیندی است که در آن دستگاههای کامپیوتری قدرتمند که به اِیسیک (ASIC) معروف هستند، با حل محاسبات پیچیده ریاضی، امنیت شبکه بلاکچین را تأیید کرده و در ازای آن، پاداشهایی مانند بیتکوین دریافت میکنند. این پدیده در سالهای اخیر به یکی از موضوعات کلیدی و البته جنجالی در اقتصاد و سیاست انرژی ایران تبدیل شده است. رشد سریع این صنعت در ایران، اگرچه پتانسیل بالایی برای دور زدن تحریمها و افزایش درآمدهای ارزی دارد، اما با چالشهای ساختاری عمیقی در حوزه انرژی و مقررات همراه بوده است. بر اساس جدیدترین گزارشهای منتشرشده در نوامبر ۲۰۲۵، ایران توانسته است به طرز شگفتآوری خود را به چهارمین هاب بزرگ استخراج رمزارز در جهان برساند. اما نکته شوکهکننده اینجاست: بیش از ۹۵ درصد از کل دستگاههای فعال ماینر در کشور، بدون مجوز قانونی و بهصورت زیرزمینی فعالیت میکنند. این آمار، نهتنها جذابیت برق یارانهای ایران برای ماینرها را بهخوبی نشان میدهد، بلکه بهعنوان یک هشدار جدی برای پایداری و سلامت شبکه برق ملی به شمار میآید. در این مقاله قصد داریم پدیده ماینینگ در ایران را بهطور جامع بررسی کنیم. ریشههای این وضعیت، جزئیات اخبار داغ نوامبر ۲۰۲۵، چالشهای عظیم انرژی، نقش پیچیده نهادهای دولتی و البته، راهکارهای عملی برای سرمایهگذاران و سیاستگذاران جهت تبدیل این تهدید به یک فرصت پایدار اقتصادی را بهدقت تحلیل خواهیم کرد. هدف نهایی این است که علاقهمندان، کارشناسان و ۱۳ میلیون ایرانی فعال در حوزه ارزهای دیجتال، بتوانند بدون آسیب رساندن به زیرساختهای ملی، از این پتانسیل عظیم نهایت بهره را ببرند. ✔️ بیشتر بخوانید: ماینینگ بیتکوین چیست و چگونه کار میکند؟ ۱۴۰۰ مگاوات برق در آستانه فروپاشی در ۲ نوامبر ۲۰۲۵ (آبان ۱۴۰۴)، جامعه رمزارز و انرژی ایران با یک آمار تکاندهنده مواجه شد. اکبر حسنبکلو، مدیرعامل شرکت توزیع نیروی برق تهران، رسماً اعلام کرد: "ایران به چهارمین هاب بزرگ استخراج رمزارز جهان تبدیل شده، اما ۹۵ درصد از ۴۲۷ هزار دستگاه فعال ماینر، بدون مجوز عمل میکنند." این آمار به این معنی است که ۱۴۰۰ مگاوات (۱.۴ گیگاوات) برق، بهصورت مداوم و غیرقانونی در حال مصرف شدن است. برای درک بهتر این عدد، توجه کنید که این میزان برق، تقریباً معادل مصرف برق دو راکتور هستهای بوشهر یا کل برق مصرفی بیش از ۱۳ میلیون خانوار در طول یک روز است. این مصرف سنگین، بدون پرداخت بهای واقعی، شبکه برق ملی ایران را به مرز ناتوانی رسانده است. تنها در تهران، طی ماههای اخیر ۱۰۴ مزرعه غیرقانونی کشف و بیش از ۱۴۶۵ دستگاه توقیف شده است که مصرف برق این تعداد دستگاه، معادل برق مصرفی ۱۰ هزار خانوار تهرانی است. ماینرهای غیرقانونی با روشهای پیچیدهای مانند: حفر تونلهای زیرزمینی و اتصال به خطوط اصلی برق صنعتی. پنهانسازی دستگاهها در سردخانهها، مزارع و کارگاههای تولیدی با ظاهر متروکه. استفاده از کنتورهای دستکاریشده یا اتصال مستقیم به شبکه. مقابله دولت و پاداش میلیونی: در واکنش به این وضعیت، دولت کمپینهای سراسری مبارزه با ماینینگ غیرقانونی را تشدید کرده است. یکی از این اقدامات، تعیین پاداش چند میلیون تومانی برای شهروندانی است که مزارع غیرمجاز را گزارش دهند. با این حال، کارشناسان انرژی هشدار میدهند که این اقدامات، بدون اصلاح ساختاری یارانههای برق، تنها نوک کوه یخ مشکل را هدف قرار میدهند. تاریخچه ماینینگ در ایران؛ چگونه "صنعت قانونی" به "بمب غیرقانونی" تبدیل شد؟ ایران، از پیشگامان قانونیسازی صنعت استخراج در منطقه بود. در سال ۱۳۹۸ (۲۰۱۹)، با هدف کسب درآمد ارزی و دور زدن تحریمها، دولت استخراج رمزارزها را بهعنوان یک صنعت قانونی و صنعتی به رسمیت شناخت. وزارت صنعت، معدن و تجارت (صمت) مسئول صدور مجوزها شد و ماینرهای مجاز ملزم شدند تا رمزارزهای استخراجشده خود را به بانک مرکزی بفروشند. در آن زمان، این سیاست به ابزاری برای حفظ ارزش داراییها در برابر تورم و تحریمهای کمرشکن بدل شد. یکی از دلایل اصلی این رشد، قیمت برق است. طبق برآوردهای جهانی، هزینه استخراج یک بیتکوین در ایران بهدلیل نرخ بسیار پایین برق (گاهی کمتر از ۰.۰۱ دلار به ازای هر کیلوواتساعت)، یکی از ارزانترین نرخها در جهان و در حدود ۱۳۰۰ دلار است. این مزیت قیمتی، ایران را به آهنربای بزرگ ماینرها تبدیل کرد. اما اینجاست که چالش شروع میشود: یارانههای سنگین انرژی که برای حمایت از اقشار کمدرآمد طراحی شده بودند، مانند یک طعمه طلایی، ماینرهای غیرقانونی را به سمت خود جذب کردند. تا سال ۲۰۲۴، سهم ایران از هشریت جهانی بیتکوین (معیار قدرت پردازش شبکه) حدود ۴.۲ درصد تخمین زده میشد، اما بخش اعظم این سهم، زیرزمینی و بدون مجوز بود. با تشدید بحران انرژی ناشی از خشکسالی و افزایش مصرف خانگی در سال ۲۰۲۵، دولت مجبور شد محدودیتهایی مانند قطع برق مزارع مجاز در فصلهای پرمصرف اعمال کند. اما ماینینگ غیرقانونی، که اغلب توسط شبکههای سازمانیافته و پنهان در کارخانههای متروکه یا تونلهای زیرزمینی اداره میشد، نه تنها متوقف نشد بلکه رشدی انفجاری یافت و به یک "صنعت سایه" تبدیل شد. گزارشهای اخیر نشان میدهند که این عملیاتهای سایه، نهتنها تحریمها را دور میزنند، بلکه در برخی موارد، حتی به تأمین مالی پروکسیهای منطقهای یا شبکههای قاچاق نیز کمک میکنند، که این امر پیچیدگی موضوع را دوچندان میکند. چرا باوجود ممنوعیتها و برخوردها، ماینینگ غیرقانونی در ایران همچنان رشد انفجاری دارد؟ دلیل اصلی این رشد انفجاری، تفاوت فاحش قیمت برق یارانهای و برق آزاد جهانی است. تا زمانی که هزینه استخراج یک بیتکوین در ایران ۱,۳۰۰ دلار و در بازارهای جهانی بیش از ۲۵,۰۰۰ دلار باشد، انگیزه برای بهرهبرداری غیرقانونی از برق ارزان، بسیار بالا خواهد بود. علاوه بر این، سودآوری بسیار بالای این فعالیت، شبکههای سازمانیافته را ترغیب میکند تا با سرمایهگذاری در تجهیزات، اقدام به پنهانکاری عملیاتهای خود پشت ظاهر کارخانههای صنعتی یا مزارع کنند. تا زمانی که این یارانه پنهان انرژی اصلاح نشود، برخوردها تنها یک راهکار موقتی خواهند بود. بررسی نقش ماینینگ در قطعیهای برق ایران؛ واقعیت یا اتهام؟ در دو سال گذشته، قطعیهای مداوم برق در ایران به یکی از چالشهای جدی برای کسبوکارها و حتی زندگی روزمره مردم تبدیل شده است. این خاموشیهای پیدرپی نهتنها فعالیت صنایع و شرکتها را مختل کرده، بلکه در برخی مناطق، زندگی عادی شهروندان را نیز تحتتأثیر قرار داده است. در این میان، بسیاری از مردم و رسانهها انگشت اتهام را به سمت ماینینگ رمزارزها گرفتهاند و آن را عامل اصلی افزایش فشار بر شبکه برق میدانند. در مقابل، گروهی دیگر معتقدند که ریشه این بحران در کمبود زیرساختهای تولید و توزیع برق و ضعف برنامهریزی در حوزه انرژی نهفته است. با این حال، پرسش اصلی همچنان پابرجاست: آیا واقعاً استخراج رمزارزها عامل اصلی این قطعیهای گسترده است یا دلایل دیگری پشت ماجرا قرار دارد؟ پاسخ قطعی به این سؤال ساده نیست. گرچه نمیتوان تأثیر فعالیت مزارع ماینینگ را در افزایش مصرف برق نادیده گرفت، اما تاکنون گزارشها یا تحقیقات میدانی دقیقی که این ارتباط را بهصورت مستند و علمی تأیید کند، منتشر نشده است. بررسی دقیق این موضوع نیازمند همکاری کارشناسان حوزه انرژی، متخصصان برق، و تحلیلگران داده در زمینه نرخ هشریت جهانی و الگوهای مصرف برق در بازههای زمانی مختلف است. همچنین باید سهم واقعی مزارع ماینینگ قانونی و غیرقانونی در مصرف برق کشور بهطور مستقل مورد ارزیابی قرار گیرد تا بتوان تصویر شفافی از نقش آنها در بحران برق ایران بهدست آورد. چالشهای انرژی و محیط زیست؛ بمب ساعتی خاموشیهای زمستانی مصرف برق ماینینگ، دیگر یک مشکل جزئی نیست، بلکه یکی از عوامل اصلی بحران انرژی ایران است. هر دستگاه ASIC مدرن، بهطور متوسط حدود ۳.۵ کیلووات برق مصرف میکند. با ۴۲۷ هزار دستگاه، مجموع مصرف به ۱.۵ گیگاوات میرسد که به گفته توانیر، بیش از ۲۰ درصد کمبود برق کشور را به خود اختصاص داده است. در تابستان ۲۰۲۵ (۱۴۰۴)، خاموشیهای گستردهای که در سطح کشور رخ داد، مستقیماً به استخراج غیرقانونی رمزارزها نسبت داده شد. اکنون، با نزدیک شدن به زمستان سخت، تهدید خاموشیهای برنامهریزیشده و جدیتر از تابستان، بار دیگر جان میگیرد. ماینرها، که به دلیل تولید گرمای زیاد دستگاهها به خنککنندههای پرمصرف نیاز دارند، در طول سال، بهویژه در اوج مصرف، بار سنگینی را به شبکه تحمیل میکنند. یارانههای معکوس: یارانههای برق، که قرار بود حامی اقشار کمدرآمد باشند، در عمل به ابزاری برای "دزدی انرژی" و سودجویی کلان تبدیل شدهاند. طبق گزارش توانیر، ماینینگ غیرقانونی تا ۲۰۰۰ مگاوات برق را به نوعی "سرقت" کرده است. اگر در نظر بگیریم استخراج یک بیتکوین با دستگاههای قدیمی، حدود ۱ میلیون کیلوواتساعت برق مصرف میکند، این میزان معادل مصرف سالانه ۴۴۰ خانوار عادی ایرانی است. مسائل زیستمحیطی: این عملیاتها، که عمدتاً با برق تولیدشده از سوختهای فسیلی (نفت و گاز) ایران تأمین میشوند، انتشار کربن در کشور را به میزان قابلتوجهی افزایش میدهند. این تناقض، در کشوری که خود با چالشهای زیستمحیطی جدی روبهروست، بسیار نگرانکننده است. آیا دخالت نهادهای قدرتمند دولتی در ماینینگ قانونی، به افزایش فعالیتهای غیرقانونی دامن زده است؟ بله. یکی از پیچیدهترین و جنجالیترین ابعاد ماینینگ در ایران، مسئله "کارتل رمزارز" است. گزارشهای تحقیقی متعددی به وجود مزارع عظیم رمزارز اشاره دارند که توسط بنیادهای وابسته به نهادهای قدرتمند اداره میشوند و از برق رایگان یا یارانهای بهره میبرند. بهعنوان مثال، در بودجه سال ۱۴۰۴ (۲۰۲۵)، پایگاههای برخی نهادها از پرداخت قبوض انرژی معاف شدهاند، در حالی که تعرفه برق برای شهروندان عادی ۳۸ درصد افزایش یافته است. این نابرابری، یک حس عمیق بیعدالتی ایجاد میکند: شهروندان باید خاموشیها و تعرفههای بالاتر را تحمل کنند، در حالی که نهادهای با نفوذ از این فرصت برای کسب درآمدهای میلیاردی (۱۵.۸ میلیارد دلار در سال ۲۰۲۴ برای دور زدن تحریمها) استفاده میکنند. اگر این اخبار و حدس و گمانهایی که در رابطه با سواستفاده برخی نهادها و یا سرمایهداران بزرگ از برق برای میاینینگ باشد، این وضعیت خود به نوعی، اعتماد عمومی را کاهش داده و باعث میشود شهروندان نیز به دنبال بهرهبرداری غیرقانونی از این امکان باشند. تأثیر بر اقتصاد و جامعه؛ ۱۳ میلیون ایرانی در گرداب رمزارزها اگر از ریسکهای بزرگ و چالش برانگیز ترید رمزارزها که گریبانگیر بسیاری از سرمایهگذاران و معاملهگران کریپتویی در این چندساله شده بگذریم، ماینینگ در ایران هم با دغدغههای زیادس همراه شده و همانند یک تیغ دولبه است. از یک سو، فرصت اشتغال و ایجاد درآمد ارزی را به همراه دارد. استخراج قانونی در صورت مدیریت صحیح، میتواند سالانه میلیاردها دلار به اقتصاد کشور تزریق کند. از سوی دیگر، این حوزه با چالشهایی مانند کلاهبرداریهای متعدد (Scams) و هکهای بزرگ، مانند هک ۹۰ میلیون دلاری صرافی نوبیتکس در ژوئن ۲۰۲۵ (خرداد ۱۴۰۴)، همراه بوده که اعتماد عمومی را خدشهدار کرده است. پذیرش گسترده: بر اساس آمارها، بیش از ۱۳ میلیون ایرانی معادل ۱۵ درصد جمعیت در بازار رمزارزها فعال هستند. این سطح از پذیرش عمومی، نشاندهنده یک پتانسیل عظیم برای اقتصاد دیجیتال است. با افت ارزش ریال در سالهای اخیر (مانند افت ۳۷ درصدی در ۲۰۲۴)، رمزارزها به پناهگاهی امن برای حفظ سرمایه در برابر تورم تبدیل شدهاند. سودآوری در اوج: با رشد قیمت بیتکوین به حدود ۱۱۰ هزار دلار در نوامبر ۲۰۲۵، سودآوری ماینینگ به اوج خود رسیده است. اما ماینینگ غیرقانونی، با ایجاد خاموشی و نوسانات برق، زندگی روزمره مردم را مختل کرده و عملاً به یک مالیات پنهان تبدیل شده است که همه ایرانیان بابت آن هزینه میپردازند. ✔️ بیشتر بخوانید: دستگاه ماینر چیست؟ بررسی انواع دستگاههای استخراج بیتکوین استخراج قانونی رمزارز در ایران؛ راهکار عملی برای سود پایدار تبدیل بحران کنونی به یک فرصت پایدار، نیازمند یک نقشه راه هوشمندانه و چندوجهی است. ایران میتواند از مدلهای موفق جهانی مانند کانادا (با تمرکز بر انرژی هیدرو) یا قزاقستان (با تعرفههای متعادل) الهام بگیرد. در اینجا، برخی از راهکارهای عملی برای سرمایهگذاران و سیاستگذاران ارائه میشود: اصلاح هوشمند تعرفههای انرژی (تعرفههای سهگانه) ماینینگ سبز (Green Mining): پایینترین تعرفه برای ماینرهایی که از انرژیهای تجدیدپذیر مانند پنلهای خورشیدی استفاده میکنند. ایران پتانسیل تولید ۶۰ هزار مگاوات برق خورشیدی دارد. ماینینگ صنعتی (Industrial Mining): تعرفهای منطقی و نزدیک به قیمت صادراتی برق برای مزارع بزرگ قانونی که در مناطق صنعتی و تحت نظارت دولت فعالیت میکنند. تعرفه تنبیهی: بالاترین و بازدارندهترین تعرفه برای ماینرهای غیرقانونی و متخلفان. قانونیسازی گامبهگام و نظارت دیجیتال مجوزهای دیجیتال: راهاندازی یک سامانه آنلاین واحد برای صدور مجوز سریع و شفاف وزارت صمت، با استفاده از API بانک مرکزی برای ردیابی میزان استخراج و مبادلات، مانند اقدام بانک مرکزی در ژانویه ۲۰۲۵. فروش اجباری به بانک مرکزی: الزامی کردن فروش بخشی از رمزارزهای استخراجشده به بانک مرکزی، جهت تزریق ارز به بازار و دور زدن تحریمها. سرمایهگذاری در ماینینگ با انرژی تجدیدپذیر راهنمایی برای سرمایهگذار کوچک ایرانی: به جای پنهان کردن دستگاه در زیرزمین، با اخذ مجوز صمت، یک مزرعه کوچک با پنل خورشیدی راهاندازی کنید. هزینه اولیه: حدود ۵,۰۰۰ دلار برای ۱۰ دستگاه ماینر کوچکتر و پنلهای خورشیدی. مزیت: در این مدل، شما نیازی به برق یارانهای پرچالش ندارید و از معافیتهای مالیاتی و تعرفهای ماینینگ سبز بهره میبرید، در نتیجه، بازگشت سرمایه در عرض ۶ تا ۹ ماه امکانپذیر است. راهکارهای عملی برای نظارت و کشف ماینرهای غیرقانونی نظارت مبتنی بر هوش مصنوعی (AI Monitoring): استفاده از الگوریتمهای هوش مصنوعی برای تحلیل دادههای شبکه برق و تشخیص الگوهای مصرف غیرعادی در مناطق شهری و صنعتی. این روش، بسیار مؤثرتر از گشتهای فیزیکی است. آموزش عمومی: راهاندازی کمپینهای ضدکلاهبرداری و آموزش عمومی در مورد ماینینگ مسئولانه و خطرات اتصال غیرقانونی به شبکه برق. سخن پایانی: زمان تصمیم بزرگ ایران در یک برزخ دیجیتال قرار دارد. از یک سو، پتانسیل عظیم رمزارز برای اقتصاد مقاومتی و افزایش درآمد ارزی، و از سوی دیگر، تهدید جدی ماینینگ غیرقانونی برای زیرساخت حیاتی انرژی. اخبار این چند روزه ، با صعود ایران به رتبه چهارم جهانی و تأکید بر سهم ۹۵ درصدی عملیات غیرقانونی ماینینگ، زنگ خطر نهایی را به صدا درآورده است. ماینینگ یک فرصت گریزناپذیر است؛ نمیتوان آن را نادیده گرفت، بلکه باید هوشمندانه آن را مدیریت کرد. با پیادهسازی اصلاحات ساختاری در تعرفهها، تشویق ماینینگ سبز و نظارت شفاف، میتوان این ۴.۲ درصد هشریت جهانی را از یک عامل بحران، به یک منبع پایدار درآمد ملی تبدیل کرد. اگر سرمایهگذاران و سیاستگذاران ایرانی از این فرصت طلایی برای قانونیسازی و بهینهسازی استفاده نکنند، نه تنها از موج بزرگ رمزارزها عقب خواهند ماند، بلکه باید منتظر خاموشیهای گستردهتر و فاجعهبارتر در فصلهای آتی باشند. زمان عمل، همین حالا است. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمیدهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.
بانک مرکزی نیوزیلند اعلام کرد که آزمون فشار بانکی سال ۲۰۲۵ نشاندهنده مقاومت قوی بانکها در برابر ریسکهای ژئوپلیتیکی است. در این آزمون مشخص شد که بانکهای بزرگ توانایی خوبی برای مقابله با بحرانهای نقدینگی و توان مالی در سناریوهای شدید دارند. بانکهای شرکتکننده در این آزمون شامل: ANZ نیوزیلند، ASB، BNZ، Kiwibank و Westpac نیوزیلند بودند.
موجی از رویدادهای ریسکپسند در هفتهای پرتحرک هفته گذشته همانگونه که پیشبینی میشد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانهزنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایهای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. همزمان، دیدار دونالد ترامپ و شی جینپینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که بهمنزله آتشبس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئواقتصادی گردید. در همین حال، فصل گزارشهای مالی نیز با عملکرد فراتر از انتظار غولهای فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخصهای اصلی والاستریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی داراییها، شاخص نزدک 100 درخشانترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفتارزهای اصلی نیز فراتر رفت؛ نشانهای گویا از بازگشت قوی اشتیاق ریسکپذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا بهزودی جای خود را به واقعگرایی تازهای در مواجهه با دادههای تورمی و تصمیمهای پولی آینده خواهد داد؟ ریسکپذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته میتوانست پیروزی قاطعی برای ریسکپذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم میکند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول بهمراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، بهسرعت انتظارات برای ادامه چرخه کاهش نرخها را تعدیل کرد و بخشی از هیجان ریسکپذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعارهای قابلتوجه گفت: «وقتی در مه رانندگی میکنید، سرعت را کم میکنید.» اشارهای غیرمستقیم به ابهام موجود در دادههای اقتصادی بهدلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیمگیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب میدهد و هم احتمال ادامه تسهیل را زنده نگه میدارد، نشان میدهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز بهدرستی آن را در قیمتگذاری خود لحاظ نکردهاند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیینکننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاستگذاران عملاً وارد مرحلهای تازه از سیاست پولی شدهاند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیفهای داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم میخورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلوی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیشرو؛ از اعضای هیئتمدیره تا رؤسای فدرال رزروهای منطقهای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه میتواند بهمنزله نشانهای از موازنه قدرت میان «داویشها فدرال رزرو» و «هاوکیشهای آن» تفسیر شود و مسیر ذهنی سیاستگذاران را تا نشست سرنوشتساز ماه دسامبر روشنتر سازد. بررسی پرونده تعرفهای در دیوان عالی آمریکا؛ شعلههای تنش هنوز خاموش نشدهاند بهطور کلی، هفتهای که گذشت برای جبهه تعرفهها هفتهای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جینپینگ، سفر رئیسجمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانههایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوشبینی ممکن است بهزودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پروندهای را آغاز میکند که به اختیارات رئیسجمهور برای وضع تعرفهها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط میشود. این پرونده میتواند پیامدهای حقوقی و اقتصادی گستردهای برای سیاست تجاری آمریکا در ماههای آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار میرود فشار قابلتوجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسشهایی را از وکلای دو طرف مطرح کنند؛ گفتوگوهایی که میتواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانهها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی میتواند موقتاً اشتیاق ریسکپذیری بازارها را افزایش دهد و باعث رشد داراییهای پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهتگیری سیاسی پرونده وابسته خواهد بود. ✔️ بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر میگذارد؟ هفتهای که میتوانست هفته دادهها باشد... در تقویم معمول اقتصادی، هفته پیشرو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه میبود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار دادهها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار میرود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار دادهها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیشرو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آنها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصتهای شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی میتوانند تصویر روشتری از وضعیت بازار کار ارائه دهند. در کنار آنها، دو گزارش مهم شاخص مدیران خرید (ISM) برای بخشهای تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر دادههای منتشره نشانههایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر میتواند فشار تازهای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی دادههای ISM یا ADP، میتواند بهطور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به داراییهای پرریسک منجر شود. آیا دلار میتواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را بهکلی تغییر داد و موج تازهای از حمایت از دلار به راه انداخت. جفتارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماههای گذشته چندین بار بهعنوان کف ساختاری بازار عمل کرده است. در صورت انتشار دادههای مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح میتواند پایهای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماههای سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفتارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیفترین ارزهای گروه G10 باقی ماندند. بهویژه دلار/ین که با عملکردی درخشان، نهتنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از دادههای اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثباتتر در واشنگتن میتواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت دادههای اشتغال و تورم در هفتههای پیشرو و دوم، لحن سخنرانیهای اعضای فدرال رزرو که میتواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانهای از نرمتر شدن لحن مقامات میتواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذابتر از آن بود که تصور میشد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از بهکارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاهمدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معاملهگران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمتها لحاظ کردهاند. در عین حال، کمرمقی تقویم دادههای اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانیهای مقامات بانک مرکزی اروپا میتواند مسیر یورو را با چالش مواجه کند؛ بهویژه اگر چهرههای داویش تلاش کنند بر فضای تصمیمگیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینانبخش لاگارد صفآرایی کنند. در چنین فضایی، یورو ممکن است در کوتاهمدت بخشی از رشد اخیر خود را واگذار کند؛ بهویژه اگر دادههای اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیامهای مقامات ارشد در هفته آینده نشانههایی از نرمتر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقبنشینی جفتارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهرهبرداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار میرود بانک مرکزی استرالیا (RBA) در نشست روز سهشنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر بهطور کامل اولین کاهش ۲۵ واحد پایهای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمتها لحاظ کردهاند. گزارش تورم سهماهه سوم که بسیار قویتر از پیشبینیها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معاملهگران حدود ۹۲ درصد احتمال میدهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا میتواند از این ترکیب عوامل بهخوبی بهرهمند شود. در این چارچوب، دادههای اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. بهویژه، آمار تراز تجاری روز جمعه چین میتواند سرنخهایی از دلایل اصلی عقبنشینی سریع پکن در برابر خواستههای واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری میتواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دوونیمساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفتهای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابلتوجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز بهمراتب چشمگیرتر است. عامل اصلی این فشار، نگرانیهای فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجهای که انتظار میرود شامل افزایش محسوس مالیاتها و تعدیل هزینههای عمومی باشد؛ تصمیماتی که میتواند رشد شکننده اقتصاد را بیش از پیش آسیبپذیر کند. اکنون توجه بازارها به نشست کمیته سیاستگذاری پولی (MPC) در روز پنجشنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و میتواند جهتگیری جدیدی برای پوند رقم بزند. دادههای اقتصادی اخیر نیز به این فضای احتیاط دامن زدهاند. گزارش تورم ضعیفتر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفتهاند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانکهای سرمایهگذاری پیشرو لندن، بهتازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجاندهاند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست میتواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ بهویژه اگر اندرو بیلی این بار موضعی نرمتر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفتارز یورو/پوند از سقفهای فعلی فراتر رود و وارد محدودهای شود که آخرینبار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوشبینانهای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، بهسرعت فروکش کرد. ترکیب یک بیانیه انقباضیتر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفتارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قویتر از پیشبینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار دادههای میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمیرود این دادهها بتوانند بهتنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه بهنظر میرسد مداخلات کلامی روزانه به ابزار اصلی سیاستگذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون بهعنوان ناحیهای بحرانی در نمودار دلار/ین شناخته میشود. عبور قاطع از این محدوده میتواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشارهای صریح کنند. در حال حاضر، به نظر میرسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنشهای لفظی و حتی آمادهسازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشمانداز بازار دیده نمیشود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانکهای مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان میدهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریانهای ریسکگریز قرار دارد؛ بهویژه در صورتی که تنشهای تجاری جهانی دوباره شعلهور شوند. با وجود اصلاح اخیر، چشمانداز میانمدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی میشود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانهداری بهطور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین
بیتکوین هنوز زیر قیمت تمامشده هولدرها معامله میشود که نشاندهنده کاهش تقاضا و ادامه فروش هولدرهای بلندمدت است. با اینکه نوسان بازار کمی کاهش یافته و پوزیشنهای بازار آپشن نسبتا متعادل به نظر میرسند، آینده بازار اکنون به تصمیمات فدرال رزرو وابسته است. هر گونه خبر تهاجمی یا سیاست سختگیرانه میتواند دوباره نوسانات را بالا ببرد. خلاصه بازگشت کوتاهمدت بیتکوین از محدوده ی قیمتی ۱۰۷ تا ۱۱۸ هزار دلار مشابه رالیهای کوتاهمدت پس از سقف تاریخی قبلی است، اما فشار فروش مداوم هولدرهای بلندمدت مانع ادامه حرکت صعودی شده است. بازار همچنان بالای قیمت تمامشده هولدرهای کوتاهمدت (۱۱۳ هزار دلار) درحال درجا زدن است؛ این سطح یک خط مهم بین روند صعودی و نزولی است. عدم بازپسگیری این سطح، ریسک اصلاح عمیقتر تا قیمت تحققیافته هولدرهای میانمدت در سطح (۸۸ هزار دلار) را افزایش میدهد. هولدرهای کوتاهمدت در زیان خارج میشوند، در حالی که هولدرهای بلندمدت همچنان فروشنده اصلی بازار (۱۰۴ هزار بیتکوین در ماه) هستند؛ این نشاندهنده کاهش اطمینان و ادامه جذب عرضه در سطوح فعلی بازار است. نوسان ضمنی (Implied Volatility) پس از سقوط بازار در اکتبر به شدت کاهش یافته، چولگی (Skew) کاهش یافته و جریانهای آپشن نشاندهنده کنترل رشد قیمت و پوشش ریسک محدود برای افت است. آرامش فعلی نوسانات به تصمیم بعدی فدرال رزرو وابسته است. نتیجه سیاست سهلگیرانه (Dovish) ثبات را حفظ میکند، اما هر خبر سختگیرانه (Hawkish) میتواند دوباره نوسانات و تقاضای پوشش ریسک نزولی را افزایش دهد. دیدگاه آنچین الگوی آشنا در بازگشتها در طول آخر هفته، بیتکوین پس از یک افت کوچک یک بازگشت کوتاهمدت به محدودهی۱۰۷ تا ۱۱۸ هزار دلار داشت. طبق نقشه توزیع قیمت تمامشده (Cost Basis Distribution Heatmap)، قیمت از حدود ۱۱۶ هزار دلار برگشت و سپس تا حدود ۱۱۳ هزار دلار اصلاح شد. این الگو کاملاً شبیه رالیهای کوتاهمدت پس از سقف تاریخی در سهماهه دوم و سوم ۲۰۲۴ و سهماهه اول ۲۰۲۵ است؛ جایی که رالیهای موقت شکل میگرفت و تقاضا سریعاً توسط عرضه در سطوح بالاتر پاسخ داده میشد. در این دوره فروش مجدد هولدرهای بلندمدت باعث افزایش مقاومت در این محدوده عرضه شد و نشان میدهد که سیو سود در سطوح بالا همچنان مانع ادامه حرکت صعودی است. تلاش برای حفظ خط حمایت پس از بازگشت آخر هفته، بیتکوین موقتاً قیمت تمامشده هولدرهای کوتاهمدت (۱۱۳.۱ هزار دلار) را پس گرفت؛ سطحی که معمولاً به عنوان خط مرزی بین حرکت صعودی و نزولی در نظر گرفته میشود. حفظ این سطح معمولاً نشان میدهد که تقاضا به اندازه کافی قوی است تا فشار فروش مداوم را جذب کند. اما عدم توانایی در ماندن بالای این سطح، بهویژه پس از شش ماه معامله پیوسته در سطوح بالاتر، نشان میدهد که تقاضا کاهش یافته است. در دو هفته گذشته، بیتکوین با بستن کندل هفتگی بالای این سطح کلیدی مشکل داشته است که ریسک ضعف بیشتر در آینده را افزایش میدهد. در صورتی که این وضعیت ادامه یابد، حمایت مهم بعدی در حدود قیمت تحققیافته هولدرهای میانمدت (۸۸ هزار دلار) قرار دارد؛ این معیار نشاندهنده قیمت تمامشده موجودی در گردش فعال است و در چرخههای گذشته معمولاً نشانه آغاز فاز اصلاح عمیقتر بوده است. فشار هولدرهای کوتاهمدت با نگاه به سنتیمنت سرمایهگذاران، ضعف بیشتر بازار احتمالاً از سوی هولدرهای کوتاهمدت هدایت میشود؛ یعنی بزرگترین خریداران که اکنون با زیان از بازار خارج میشوند. شاخص سود/زیان تحققنیافته خالص هولدرهای کوتاهمدت (STH-NUPL) برای سنجش این فشار مفید است و نشان میدهد چه سهمی از بازار در زیان یا سود تحققنیافته قرار دارد. تاریخچه بازار نشان میدهد که مقادیر منفی عمیق این شاخص معمولاً همزمان با فازهای تسلیم گسترده بوده که پیش از شکلگیری کف بازار رخ میدهند. کاهش اخیر تا ۱۰۷ هزار دلار باعث شد STH-NUPL به منفی ۰.۰۵ برسد؛ این مقدار زیان نسبتاً ملایم است و در مقایسه با محدوده منفی ۰.۱ تا منفی ۰.۲ در اصلاحات نیمهصعودی، یا کمتر از منفی۰.۲ در کفهای عمیق بازار نزولی، کوچکتر است. تا زمانی که بیتکوین در محدودهی ۱۰۷ تا ۱۱۷ هزار دلار معامله شود، بازار در تعادل حساسی قرار دارد؛ هنوز به مرحله تسلیم کامل نرسیده اما با گذر زمان، اعتماد به روند صعودی همچنان کاهش مییابد و فشار بر خریداران افزایش مییابد. توزیع هولدرهای بلندمدت با توجه به مشاهدات قبلی، فروش مداوم هولدرهای بلندمدت (LTHs) همچنان بر ساختار بازار فشار وارد میکند. تغییر خالص پوزیشن هولدرهای بلندمدت به منفی۱۰۴ هزار بیتکوین در ماه کاهش یافته است که نشاندهنده بزرگترین موج توزیع از اواسط جولای تاکنون است. این فشار فروش مداوم با نشانههای خستگی بازار همسو است، چرا که سرمایهگذاران با تجربه به سیوسود ادامه میدهند در حالی که تقاضا در بازار ضعیف است. تاریخچه بازار نشان میدهد که صعودهای بزرگ بازار معمولاً پس از آن رخ داده است که هولدرهای بلندمدت از وضعیت فروش خالص به یک دوره خرید پایدار منتقل شدهاند. بنابراین بازگشت جریان ورودی خالص مثبت در این گروه همچنان یک پیشنیاز کلیدی برای بازسازی مقاومت بازار و آمادهسازی بستر برای فاز صعودی بعدی است. تا زمانی که این تغییر رخ ندهد، فروش هولدرهای بلندمدت احتمالاً همچنان قیمت را تحت فشار نگه خواهد داشت. شدت فروش هولدرهای بلندمدت برای سنجش شدت فروش هولدرهای بلندمدت، میتوان به حجم انتقال از هولدرهای بلندمدت به صرافیها (میانگین متحرک۳۰ روزه) نگاه کرد؛ این شاخص نشاندهنده ارزش کوینهایی است که سرمایهگذاران با تجربه برای فروش احتمالی به صرافی منتقل میکنند. این شاخص به حدود ۲۹۳ میلیون دلار در روز افزایش یافته و بیش از دو برابر سطح پایه ۱۰۰ تا ۱۲۵ میلیون دلار است که از نوامبر ۲۰۲۴ رایج بود. افزایش حجم انتقال به صرافیها نشان میدهد که هولدرهای بلندمدت به صورت مستمر سیو سود میکنند و فشار فروش پایداری را به بازار تحمیل میکنند. الگوی فعلی شباهت زیادی به آگوست۲۰۲۴ دارد؛ دورهای که هولدرهای بلندمدت به شدت اقدام به انتقال کوینهای خود به صرافی ها جهت فروش کردند در حالی که شتاب حرکت قیمت کاهش یافته بود. تا زمانی که این جریان انتقال کاهش نیابد، جذب عرضه توسط تقاضای اسپات دشوار خواهد بود و بازار در هفتههای آینده همچنان در معرض افت بیشتر قرار خواهد داشت. دیدگاه آفچین آرامش بازار آپشن با ورود به بازار آپشن، دادههای اخیر نشان میدهد که فشار نوسان پس از سقوط ۱۰ اکتبر همچنان در حال کاهش است. نوسان واقعی ۳۰ روزه بیتکوین به ۴۲.۶٪ کاهش یافته، کمی پایینتر از ۴۴٪ هفته گذشته که نشاندهنده حرکت آرامتر قیمت است. در همین حال، نوسان ضمنی (Implied Volatility) که انتظارات معاملهگران را نشان میدهد، با شدت بیشتری کاهش یافته، چرا که شرکتکنندگان پوشش ریسک نزولی خود را کاهش داده و تقاضای محافظت در برابر افت را کمتر کردهاند. در سررسیدهای کوتاهمدت بیشترین تغییر مشاهده شده است. نوسان ضمنی یک هفتهای در نقطه at-the-money بیش از ۱۰ واحد کاهش یافته و به حدود ۴۰٪ رسیده، در حالی که سررسیدهای ۱ تا ۶ ماه تنها ۱تا۲ واحد کاهش داشته و همچنان نزدیک محدوده میانی ۴۰٪ باقی ماندهاند. این کاهش ساختار سررسیدها نشان میدهد که معاملهگران انتظار شوکهای کوتاهمدت کمتری دارند. منحنی نوسان همچنین نشان میدهد که انتظار میرود نوسانات در ماههای آینده به آرامی تا حدود ۴۵٪ افزایش یابد ،نه اینکه شاهد جهشهای ناگهانی قیمت باشیم. تنظیم مجدد چولگی به سطوح پایینتر کاهش نوسان ضمنی باعث تغییر قابل توجهی در چولگی ۲۵ دلتا (25-delta skew) شده است؛ این شاخص نسبت پریمیوم پوت آپشن به کال آپشن را نشان میدهد. چولگی مثبت به این معنی است که پوت آپشن با پرمیوم بیشتری معامله میشود. پس از سقوط اکتبر، چولگی یک هفتهای به بالای ۲۰٪ رسید که نشاندهنده تقاضای شدید برای محافظت در برابر کاهش قیمت بود. از آن زمان، این شاخص به سمت حالت خنثی بازگشته و کمی افزایش یافته اما شدت آن بسیار کمتر از قبل است. در سررسیدهای بلندمدت مانند ۱ ماه و ۳ ماه نیز چولگی به شدت کاهش یافته و پرمیوم پوت آپشن تنها اندکی بالاتر از کالآپشن است. این تغییر نشان میدهد که معاملهگران بخش عمدهای از پوشش ریسک نزولی خود را حذف کردهاند. اکنون پوزیشنها به جای وضعیت ترس از کفهای جدید، بیشتر در محدودهی کمی صعودی و متعادل قرار دارند و با ثبات نسبی قیمت بیتکوین در روزهای اخیر همسو هستند. پوزیشن گیری انتخابی برای رشد قیمت با نرمال شدن چولگی (Skew)، تمرکز به نحوه تخصیص پرمیومها توسط معاملهگران معطوف میشود. فعالیت کال آپشن اکنون بهطور قابل توجهی بسته به قیمت اعمال (Strike) متفاوت است. در قیمت اعمال ۱۱۵ هزار دلار، پرمیوم خالص خرید کال آپشن مثبت باقی مانده و نشان میدهد که معاملهگران همزمان با بازگشت قیمت در دو هفته گذشته، برای افزایش کوتاهمدت قیمت و نزدیک به قیمت فعلی، پرمیوم پرداخت کردهاند. از سمت دیگر در قیمت اعمال ۱۲۰ هزار دلار، فروش کالها از خرید بیشتر بوده و همین باعث شده تراز پرمیومها منفی شود. این ساختار نشاندهنده نگرش رالی ملایم، نه جهش کامل است. معاملهگران حاضرند برای سودهای نزدیک به قیمت اسپات، پرمیوم بپردازند، اما این پوزیشنها را با فروش کالهای با قیمت اعمال بالاتر تأمین مالی میکنند. ساختار حاصل از استراتژی Call Spread نشان میدهد که دیدگاه بازار با احتیاط صعودی است؛معامله گران تمایل دارند از افزایش قیمت بهره ببرند، اما اعتماد کامل به رسیدن دوباره به سقف تاریخی ندارند. کنترل اصلاحها در بازار برای کامل کردن دیدگاه کلی میتوان به سمت پوت آپشن نگاه کرد. از ۲۴ اکتبر معاملهگران، پوت آپشن را با قیمت اعمال ۱۱۰ هزار دلاری خریداری کردهاند که نشاندهنده تقاضا برای محافظت کوتاهمدت در برابر کاهش قیمت است. در همین حال، پوت آپشن ۱۰۵ هزار دلاری با شدت بیشتری فروخته شده که نشان میدهد معاملهگران با فروش پوشش ریسک در سطوح پایینتر، پرمیوم جمعآوری میکنند. این تضاد نشان میدهد که بازار انتظار اصلاحهای ملایم دارد و نه موج بزرگ دیگری از لیکوئیدیشن. معاملهگران به نظر میرسد که ثبات قیمت در محدوده فعلی را محتمل میدانند (پوشش ریسک در ۱۱۰ هزار دلار)، اما شکست کامل زیر ۱۰۵ هزار دلار را کماحتمال میبینند. در کل این پوزیشنگیری از این دیدگاه پشتیبانی میکند که بدترین مرحله کاهش اهرم (Deleveraging) درماه اکتبر پشت سر گذاشته شده و بازار اکنون بیشتر روی معامله در رنج و کسب سود از نوسانات تمرکز دارد تا پوشش ریسک دفاعی در برابر یک سقوط ناگهانی دیگر. نتیجه گیری چشمانداز آنچین همچنان نشاندهنده بازاری در فاز اصلاح و بازتنظیم است. عدم توانایی بیتکوین در حفظ قیمت بالای محدودهی قیمت تمامشده هولدرهای کوتاهمدت، کاهش شتاب رالی و فشار فروش مداوم از سوی سرمایهگذاران کوتاهمدت و بلندمدت را برجسته میکند. فروش مستمر هولدرهای بلندمدت و حجم بالای انتقال به صرافیها، نشاندهنده خستگی تقاضا است و حاکی از این است که بازار ممکن است برای بازسازی اعتماد به یک دوره تثبیت طولانیتر نیاز داشته باشد. تا زمانی که هولدرهای بلندمدت به سمت جمعآوری مجدد (Accumulation) بازنگردند، احتمال رشد پایدار قیمت محدود خواهد بود. با نگاه به بازار آپشن، نوسان ضمنی در سررسیدهای کوتاهمدت به شدت کاهش یافته، چولگی (Skew) به حالت عادی بازگشته و جریانهای معملات آپشن اکنون نشاندهنده شرکت محتاطانه در رشد قیمت و پوشش ریسک محدود نزولی هستند. ساختار بازار آپشن کریپتو نشان میدهد که این بازار از حالت بحران به فاز بازسازی در حال گذار است و ثبات نسبی بهبود یافته است. با این حال، کاتالیزور مهم بعدی، جلسه فدرال رزرو است. کاهش نرخ بهره عمدتاً در قیمت لحاظ شده، بنابراین یک نتیجه داویش (سهلگیرانه) احتمالاً نوسان را پایین نگه داشته و چولگی را متعادل حفظ میکند. اما اگر فدرال رزرو کاهش کمتر از حد انتظار ارائه دهد یا لحن هاوکیش (سختگیرانه) داشته باشد، نوسان ضمنی کوتاهمدت ممکن است دوباره افزایش یابد و چولگی ۲۵ دلتا گسترش یابد، زیرا معاملهگران برای خرید پوشش ریسک بازمیگردند. به بیان دیگر، آرامش فعلی بازار مشروط است؛ در حال حاضر پایدار است، اما هرگونه انحراف فدرال رزرو از انتظارات میتواند آن را شکننده کند.
دفتر ریاستجمهوری کره جنوبی اعلام کرد که شرکت انویدیا تا سال ۲۰۳۰، ۲۶۰ هزار واحد پردازنده گرافیکی (GPU) به بخشهای دولتی و خصوصی این کشور تأمین خواهد کرد. همچنین برآورد شده که تأمین ۱۵ هزار GPU حدود ۲ تریلیون وون هزینه خواهد داشت.