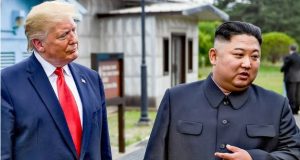
مقامهای دولت ترامپ بهصورت محرمانه در حال بررسی دیدار با کیم جونگ اون در جریان سفر آسیایی پیشرو هستند. (منبع: CNN)
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مقامهای دولت ترامپ بهصورت محرمانه در حال بررسی دیدار با کیم جونگ اون در جریان سفر آسیایی پیشرو هستند. (منبع: CNN)

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانیها در مورد تشدید تنشهای تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاهمدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویشتر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهشهای بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر دادههای بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارشهای رسمی، توانایی تصمیمگیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیشرو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر میتواند چشمانداز اقتصادی را پیچیدهتر کند. سخنان او به سرمایهگذاران این فرصت را داد تا پیشبینیهای خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازارها کاهشهای بیشتر در سال ۲۰۲۶ را نیز در قیمتگذاری لحاظ کردهاند. این در حالی است که آخرین نمودار داتپلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیشبینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که دادههای آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر میرسد «در مسیر نسبتا مستحکمتری نسبت به آنچه پیشبینی میشد» قرار دارد. این اظهارات نشان میدهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاستهای انبساطی تهاجمی اتخاذ نکند، بهویژه اگر دادهها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. دادههای CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معاملهگران دلار احتمالاً توجه خود را به دادههای شاخص قیمت مصرفکننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر میشود، معطوف خواهند کرد. این دادهها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارشهای PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمتها در بخش تولید همچنان به کاهش خود ادامه دادهاند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیتهای غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل میدهند، دادههای تورمی روز جمعه احتمالاً نشاندهنده پایداری تورم خواهند بود. مدل پیشبینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیشبینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارشهای PMI که رشد اقتصادی مطلوب را تأیید میکنند، ممکن است باعث شود سرمایهگذاران انتظارات خود را از کاهشهای شدید نرخ بهره تعدیل کنند و پیشبینیهای کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که دادههای تورم نشاندهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیشبینی بانک انگلستان افزایش یافته است؟ پوند در هفتهای پرتلاطم قرار دارد، چرا که دادههای شاخص قیمت مصرفکننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این دادهها همزمان با گزارشهای خردهفروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معاملهگران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیهای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریعتر از قیمتها پیش میرود. با این حال، دادههای اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداشها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیشبینی کند. این تغییرات تقریباً بهطور کامل در قیمتها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیشبینی میشود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است بهویژه تحت تأثیر اظهارات وزیر خزانهداری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیاتها و کاهش هزینهها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضیتر، فضایی برای سیاست پولی انبساطیتر ایجاد میکند. اما در این میان، گامهای بعدی بانک انگلستان بیشتر به دادههای تورمی هفته آینده بستگی خواهد داشت. بانک پیشبینی کرده که نرخ تورم سپتامبر بهطور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیشبینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایهگذاران ممکن است تعدیل شود و این میتواند به تقویت پوند کمک کند. دادههای مثبت خردهفروشی و PMIها نیز میتواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخها منجر شود. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین دادههای CPI کانادا و ژاپن و تأثیر آنها بر انتظارات بانکهای مرکزی آمار شاخص قیمت مصرفکننده (CPI) از کانادا و ژاپن در روزهای سهشنبه و جمعه منتشر خواهد شد و نقش مهمی در شکلدهی انتظارات سیاستهای پولی بانکهای مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیشدرآمدی برای کاهشهای بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمتگذاریهای بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد میشود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیسجمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاستهای مالی انبساطی است، اخیراً از حمایت شریک ائتلافیاش، کومیتو، بیبهره شده است. این موضوع به عدمقطعیت در پیشبینیهای سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخها را تقویت کرده بود، بنبست سیاسی باعث شد که سرمایهگذاران دوباره پیشبینیهای خود را به سمت افزایش نرخها تعدیل کنند. همچنین، نگرانیهای تجاری جدید بهویژه پس از تشدید تنشها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، دادههای تورم روز جمعه باید شگفتانگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماههای آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنشهای تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه دادههای GDP سهماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایهگذاری در داراییهای ثابت،خردهفروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمتهای مصرفکننده بیشتر از حد پیشبینیها کاهش یافتند، در حالیکه قیمتهای تولیدکننده بهبود داشتند، اما همچنان در محدوده تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانیهای تجاری است. این دادهها که نشاندهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاستهای محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، بهویژه پس از تشدید تنشها در تجارت با ایالات متحده. این وضعیت میتواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً بهطور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخها را متوقف کرده است؟ در منطقه یورو، پیشبینیها برای PMIهای مقدماتی S&P Global در ماه اکتبر میتواند جهتگیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بنبست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاستهای پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمتگذاریها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد میشود، که این نشان میدهد برخی سرمایهگذاران بر این باورند که ECB دوره کاهش نرخها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کردهاند که در ماههای آینده نیازی به تغییر نرخها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیسجمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بیسابقهای قرار دارد، نشان میدهد که هرگونه نشانهای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی میتواند موجی از گمانهزنیها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند میتواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، دادههای ضعیف PMI ممکن است نخستین علامت از چنین نگرانیهایی باشند. فصل گزارشهای درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر دادههای کلان اقتصادی که پیشتر ذکر شد، برنامه هفته آینده شامل گزارشهای درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس بهویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراکهایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، میتواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابلتوجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست بهطور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش میدهد، زیرا نتفلیکس بهطور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار میرود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیشتر اعلام کرده بود که در سهماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این دادهها، احتمالاً شاهد گزارشهای درآمدی قوی خواهیم بود که میتواند موجب تقویت قیمت سهام شرکت شود. ✔️ بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی
رشد بیتکوین تا ۱۲۶.۱ هزار دلار با فشارهای اقتصاد کلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد، که یکی از بزرگترین رویدادهای تاریخ بهشمار میرود. با کاهش جریان سرمایه به ETFها و جهش نوسانها، بازار وارد یک فاز بازتنظیم شده است؛ فازی که با کاهش اهرمها، احساسات محتاطانه و تکیه بر تقاضای تازه برای بازگشت روند صعودی مشخص میشود. خلاصه روند صعودی بیتکوین تا سقف تاریخی ۱۲۶.۱ هزار دلار با تنشهای اقتصادکلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد که یکی از بزرگترین رویدادهای تاریخ بهشمار میرود. سقوط قیمت به زیر محدوده بهای تمامشده ۱۱۴ تا ۱۱۷ هزار دلار باعث شد خریداران بزرگ وارد زیان شوند و شکنندگی بازار دوباره آشکار شود. دادههای آنچین نشاندهنده ادامه توزیع توسط هولدرهای بلندمدت از جولای تاکنون و کاهش جریان سرمایه نهادی (ETFها) معادل ۲.۳ هزار بیتکوین این هفته است که حکایت از کاهش تقاضای نهادی دارد. در همین حال، بازاراسپات شاهد یک فروش شدید اما منظم بود؛ فروش تحت تأثیر بایننس تا حدودی با خرید در کوینبیس جبران شد. بازار آتی نیز شاهد کاهش تاریخی اهرمها بود؛ نسبت اهرم تخمینی زده شده(Estimated Leverage Ratio) به پایینترین سطوح چند ماهه سقوط کرد و نرخهای تأمین مالی به سطوح FTX سال ۲۰۲۲ رسید، که نشاندهنده ترس حداکثری و لیکویید شدن اجباری موقعیتها است. در بازار آپشن،اوپن اینترست Open Interest و حجم معاملات به سرعت بازگشتند، اما میزان نوسان ضمنی به ۷۶٪ افزایش یافت و چولگی کوتاهمدت قبل از تثبیت بازاربه مثبت۱۷٪ به سمت پوتها تغییر جهت داد. بازار همچنان در یک فاز بازتنظیم قرار دارد و منتظر تقاضای تازه برای تأیید بازگشت روند صعودی است. چشماندازآنچین رشد بیتکوین بالاتر از محدودهی عرضه در قیمت ۱۱۴ تا ۱۱۷ هزار دلار به سقف تاریخی جدید ۱۲۶.۱ هزار دلار رسید اما پس از آن مومنتوم خود را از دست داد. فشار فروش تازه، که با نگرانیها نسبت به افزایش تنشهای تعرفهای بین آمریکا و چین تشدید شد، باعث کاهش شدید اهرمها در کل بازار شد واوپن اینترست در بازار آتی بیش از ۱۹ میلیارد دلار کاهش یافت. در این بخش، ما پیامدهای این اصلاح را از نگاه دادههای آنچین و آفچین بررسی میکنیم تا وضعیت سنتیمنت بازار و مقاومت ساختاری آن را ارزیابی کنیم. از سرخوشی تا شکنندگی این کاهش اخیر قیمت بیتکوین بهویژه نگرانکننده است، زیرا سومین بار از اواخر آگوست است که قیمت به زیر حدود ۱۱۷ هزار دلار سقوط کرده است . محدودهای که بیشترین خریداران بزرگ در آن در زیان قرار دارند. اکنون قیمت در بازه ۱۰۸ تا ۱۱۷ هزار دلار قرار گرفته و از مرحله سرخوشی رالی اخیر عقبنشینی کرده است. بدون وجود محرک تازهای برای بازگرداندن قیمت بالاتر از ۱۱۷ هزار دلار، بازار ممکن است به سمت مرز پایین این محدوده کاهش یابد. از نظر تاریخی، زمانی که قیمت نتواند این محدوده را حفظ کند، اغلب با اصلاحات طولانی ازمیانمدت تا بلندمدت همراه بوده و سقوط پایدار به زیر ۱۰۸ هزار دلار میتواند هشدار مهمی درباره شکنندگی ساختاری بازار باشد. ادامه توزیع توسط هولدرهای بلندمدت علاوه بر ناتوانی بازار در حفظ مرحله سرخوشی اخیر، توزیع مداوم هولدرهای بلندمدت (LTH) از جولای ۲۰۲۵ تاکنون، باعث محدود شدن شتاب صعودی شده است. در این بازه، موجودی LTH حدود ۰.۳ میلیون بیتکوین کاهش یافته که نشاندهنده تثبیت سود پیوسته توسط سرمایهگذاران با تجربه است. این فشار فروش مستمر، خطر کمبود تقاضا را برجسته میکند و نشان میدهد بازار احتمالاً وارد فاز توزیع (consolidation) خواهد شد. در صورتی که توزیع ادامه یابد و همزمان تقاضای تازه رخ ندهد، ممکن است اصلاحات دورهای یا کاهش شدید قیمت پیش از بازگشت تعادل ایجاد شود. چشمانداز آفچین کاهش شتاب جریانهای ETF پس از بزرگترین رویداد لیکویید شدن در تاریخ بیتکوین، جریانهای سرمایه به ETFهای نقدی آمریکا همزمان با کاهش قیمت، ضعیف شدهاند. در حالی که بازار مشتقات شاهد کاهش شدید اهرمها بود، سرمایهگذاران ETF نیز فشار فروش ملایمی از خود نشان دادند و خالص جریان سرمایه این هفته تاکنون منفی ۲.۳ هزار بیتکوین بوده است. این رفتار با مرحلههای قبلی کاهش شدید بازار (capitulation) یا فاز تسیلم متفاوت است، جایی که خروج سرمایه معمولاً همراه با کاهش قیمت تسریع میشد. این کاهش شتاب فعلی نشاندهنده تردید است نه وحشت. با این حال، اگر ضعف ادامه یابد یا بازگشت جریانهای ETF به سطح قویتر طولانی شود، این امر میتواند نشانه شکنندگی سمت تقاضا باشد و یکی از محرکهای اصلی رالیهای پیشین بیتکوین را تضعیف کند. فشار فروش در بازار اسپات در جریان سلسله رویدادهای لیکویید شدن اخیر، حجم معاملات اسپات به شدت افزایش یافت و یکی از بالاترین سطوح ثبتشده در سال جاری را تجربه کرد. این جهش نشاندهنده فعالیت شدید بازار است، زیرا معاملهگران در مواجهه با نوسانات بالا به سرعت پوزیشنهای خود را تعدیل کردند. با ترکیب این افزایش در حجم معاملات اسپات با شاخص Cumulative Volume Delta Bias (CVDB) که انحراف جریان معاملات تجمعی نسبت به میانه ۹۰ روزه را اندازهگیری میکند، اختلاف قابل توجهی بین صرافیهای اصلی مشاهده میشود. بایننس با فشار فروش شدید طرف (taker) مواجه شد، در حالی که کوینبیس شاهد فعالیت خالص خرید بود، که نشان میدهد سرمایهگذاران نهادی در صرافیهای آمریکایی عرضه موجود را جذب کردهاند. شاخص CVDB تجمیعشده فقط کمی تمایل به فروش را نشان میدهد، بسیار کمتر از افت شدید بازار اسپات که در اواخر فوریه ۲۰۲۵ رخ داد. این یعنی با وجود نوسانات زیاد، کاهش اخیر بیشتر به دلیل کاهش اهرمها بوده و نه خروج گسترده سرمایهگذاران از بازار. تحلیل بازار آتی افت اخیر اوپن اینترست در بازار آتی بیتکوین، یکی از بزرگترین کاهشهای یکروزه تاریخ را رقم زده و بیش از ۲۰ میلیارد دلار از ارزش قراردادها را لیکویید کرد. این رویداد یک لیکویدشن بزرگ در بازار مشتقات محسوب میشود که از نظر بزرگی با لیکویید شدن ماه مه ۲۰۲۱ و رویداد FTX در ۲۰۲۲ قابل مقایسه است. این کاهش شدید نشاندهنده کاهش اهرمهای اجباری گسترده است، چرا که کال مارجینها باعث لیکویید شدن پوزیشن های لانگ و شورت شدند. نکته مهم این است که با وجود آنکه قیمت بیتکوین هنوز بالای حمایتهای کلیدی آنچین قرار دارد، این رویداد عمدتاً ناشی از فشرده شدن اهرمها بوده و نه فروش گسترده در بازار اسپات.یعنی یک بازتنظیم ساختاری و نه فروپاشی کامل اعتماد سرمایهگذاران. بازتنظیم تاریخی اهرمها پس از کاهش شدید اوپن اینترست در بازار آتی، نسبت اهرم تخمینی (Estimated Leverage Ratio) که نسبت حجم معاملات باز به موجودی صرافیها را نشان میدهد، به پایینترین سطح چند ماه اخیر سقوط کرد. این اتفاق باعث کاهش شدید اهرمهای اضافی در کل بازار شد و یکی از بزرگترین بازتنظیمهای یکروزه تاریخ بازارهای مشتقه را رقم زد. شدت این کاهش نشان میدهد که بسته شدن گستردهی پوزیشنها رخ داده و این موضوع حتی به بازار آلتکوینها نیز سرایت کرده است. اگرچه این فرآیند دردناک است، اما چنین بازتنظیمهایی به کاهش ریسک سیستماتیک کمک کرده و پایههای یک ساختار بازار پایدارتر را فراهم میکنند. سقوط نرخهای تأمین مالی به سطح سال۲۰۲۲ پس از بازتنظیم تاریخی اهرمها، فشار در بازار آتی تشدید شد و نرخهای تأمین مالی (Funding Rates) به سطوحی سقوط کردند که از زمان بحران FTX در اواخر ۲۰۲۲ دیده نشده بود. در قراردادهای دائمی(perpetual)، نرخ تأمین مالی سالانه به طور موقت به شدت منفی شد و نشان داد معاملهگران پس از آنکه اهرمهای صعودی از بین رفتند، برای حفظ پوزیشنهای شورت مجبور به پرداخت حقالزحمه شدند. این وضعیت یک چرخش کامل درسنتیمنت بازار را نشان میدهد، جایی که شرکتکنندگان به سرعت پوزیشنهای خود را کاهش داده و ریسک را کم کردند. از نظر تاریخی، چنین تنظیمات شدید نرخ تأمین مالی معمولاً با بیشترین ترس بازار و مراحل پایانی کاهش اهرمها همزمان است و غالباً اهرم اضافی را حذف کرده و تعادل بازار را برای یک فاز بازگشت سالمتر در میانمدت فراهم میکند. چشمانداز بازار آپشن بازگشت سریع اوپن اینترست به نزدیکی سقف تاریخی با کاهش شدید اهرمها در بازار آتی، توجه اکنون به بازار آپشنها معطوف شده، جایی که فعالیت بهطرز چشمگیری سریع بازگشته است. پس از انقضای بزرگ آپشنها در ۲۶ سپتامبر، بازتنظیم اوپن اینترست در آپشنهای بیتکوین زمان زیادی نبرد و هماکنون به نزدیکی سقف تاریخی خود رسیده است. این موضوع نشان میدهد که معاملهگران بلافاصله پس از بسته شدن پوزیشنها، مجدداً پوزیشنهای خود را بارگذاری کردند. نوسانات اخیر و لیکویید شدنها احتمالاً این بازگشت سریع را تسریع کردهاند، چرا که معاملهگران در تلاش بودند ریسک خود را پوشش دهند و از ضررهای احتمالی محافظت کنند. این رشد سریع اوپن اینترست نشاندهنده تعامل قوی معاملهگران و تکیه مستمر بر آپشنها برای محافظت و پوزیشنگیری تاکتیکی در محیطی پرنوسان است. افزایش شدید حجم معاملات آپشن همزمان با جهش نوسانات بیتکوین پس از رشد سریع اوپن اینترست، بازار آپشن شاهد افزایش قابل توجه فعالیت معاملاتی شد، همزمان با جهش نوسانات. پس از افت شدید بیتکوین در اواخر جمعه، حجم معاملات به شکل چشمگیری تا شنبه افزایش یافت، زیرا معاملهگران در تلاش برای تعدیل ریسک بودند. دادهها نشان میدهند که فعالیت شدید بازار همزمان با فروش و بلافاصله پس از آن رخ داده است. این واکنش ناشی از دینامیک گاما بود؛ معاملهگران با گاما شورت (short gamma) مجبور شدند برای مدیریت مارجین و جلوگیری از لیکویید شدن، مجدداً پوزیشنهای خود را بازخرید کنند، در حالی که شرکتکنندگان گاما لانگ (long gamma) با ارائه نقدینگی در پرمیومهای بالاتر وارد بازار شدند. این جهش در حجم معاملات نشاندهنده بازاری در حالت مدیریت فشار و ریسک است، جایی که پوشش ریسکها دوباره تنظیم شدند، نقدینگی کاهش یافت و تقاضا برای محافظت کوتاهمدت افزایش پیدا کرد. گام بعدی بررسی این است که نوسان ضمنی (implied volatility) چگونه در پاسخ به این اختلال تغییر کرده است. افزایش شدید نوسانات کوتاهمدت همزمان با لیکویید شدنها با شتاب گرفتن متوالی لیکویید شدنها در حوالی ساعت ۷ عصر به وقت UTC جمعه گذشته، نوسان ضمنی یکهفتهای (1-week implied volatility) از ۳۵٪ به حداکثر ۷۶٪ رسید و به بالاترین سطح خود از آوریل ۲۰۲۵ دست یافت. در این سطوح بسیار بالا، فروشندگان گاما سریعاً وارد بازار شدند و نوسان را فروختند و از شرایط فشار (squeeze) سود بردند. این جهش نوسان، نمونهای کلاسیک از Volatility Squeeze بود. پوزیشنهای کوتاهمدت مجبور شدند بازخرید و انتقال (cover & roll) انجام دهند و این باعث شد نوسان کوتاهمدت به شدت افزایش یابد. به زبان ساده، معاملهگران مجبور شدند آپشنهای کوتاهمدت خود را با قیمتهای بسیار بالاتر بخرند و همزمان آپشنهای بلندمدت را بفروشند تا اهرم شورت خود را در سررسیدهای طولانیتر بازتنظیم کنند. این جریان باعث ایجاد اختلال موقت در منحنی نوسان شد؛ نوسانات کوتاهمدت بسیار بالا رفت در حالی که نوسانات بلندمدت نسبتا ثابت ماند، و منحنی نوسان را شیبدار و نامتقارن کرد. اختلاف بین نوسانات کوتاهمدت و بلندمدت ناشی از همین عدم تعادل بود. در سررسیدهای کوتاه، هیجان و خرید اجباری باعث افزایش شدید نوسان شد، در حالی که در سررسیدهای بلندتر معاملهگران حرکت را تضعیف کرده و نوسان میفروختند، زیرا فشار لیکویید شدن کاهش یافته بود. نسبت حجم پوت/کال پیش از ریزش جهش کرد قبل از افت شدید بازار، نسبت حجم معاملات پوت به کال (Put/Call Volume Ratio) بهطور قابل توجهی افزایش یافت. روز جمعه، زمانی که بیتکوین حوالی ۱۲۱.۷ هزار دلار معامله میشد، این نسبت از ۱.۰ عبور کرد، در ۱.۴۱ بسته شد و به اوج حدود ۱.۵۱ رسید، در حالی که ابتدای هفته حدود ۰.۸ بود. اگرچه چنین جهشهایی همیشه پیشبینیکننده افت نیستند، اما اغلب نشانه فشار ساختاری یا پوشش ریسک متمرکز محسوب میشوند و نشان میدهند که معاملهگران حتی پیش از آغاز موج لیکویید شدن گسترده، در حال پوزیشنگیری برای مدیریت ریسک بودند. ترس باعث افزایش شیب نوسان کوتاهمدت شد پس از جهش شدید نوسانات، توجه به شیب چولگی آپشنها جلب شد که فرار معاملهگران به سمت پوشش ریسک را به وضوح نشان داد. شیب ۲۵ دلتا (محاسبهشده به صورت پوت منهای کال) در تمام سررسیدها پس از بزرگترین لیکویید شدن در تاریخ آپشنهای بیتکوین به شدت افزایش یافت، چرا که تقاضا برای پوشش ریسک نزولی به شدت بالا رفت. قبل از ریزش، شیب کوتاهمدت تقریباً به حالت طبیعی بازگشته بود و در سررسید یکهفتهای حدود ۱.۳٪ قرار داشت که نشاندهنده کمی پریمیوم کال بود. با افزایش ترس، شیب به صورت ناگهانی به مثبت۱۷٪ تغییر کرد و یکی از شدیدترین بازقیمتگذاریهای کوتاهمدت آپشنهای نزولی در سال جاری را رقم زد. با کاهش نوسانات، شیب کوتاهمدت عقبنشینی کرد در حالی که سررسیدهای بلندمدت ثابت ماندند؛ سررسیدهای ۳ و ۶ ماه حتی کمی کاهش پریمیوم پوت را نشان دادند. این ثبات در بلندمدت نشان میدهد که معاملهگران از افت قیمت برای خرید کالهای بلندمدت تا سال ۲۰۲۶ استفاده کردهاند و به دنبال پوزیشنگیری استراتژیک به جای محافظت کوتاهمدت ناشی از ترس بودند. نتیجهگیری رالی بیتکوین تا سقف تاریخی جدید ۱۲۶.۱ هزار دلار به سرعت معکوس شد، زیرا فشارهای اقتصاد کلان و اهرمهای شدید سبب یکی از بزرگترین رویدادهای کاهش اهرم ۱۹ میلیارد دلاری در تاریخ مشتقات شد. افت قیمت به زیر محدودهی قیمت ۱۱۴–۱۱۷ هزار دلار، خریداران بزرگ را دوباره در زیان قرار داد و شکنندگی کوتاهمدت بازار را تقویت کرد. دادههای آنچین نشاندهنده کاهش تقاضا و ادامه توزیع از سوی هولدرهای بلندمدت است، در حالی که ورود جریان ETFها کاهش یافته و نشانهای از ضعف تمایل نهادی به بازار است. بازار اسپات شاهد فروش کنترلشده بود و بازار آتی نیز یک بازتنظیم تاریخی اهرمها را تجربه کرد تا ریسک سیستماتیک بازنشانی شود. در بازار آپشنها، اوپن اینترست و حجم معاملات سریع بازگشت، اما نوسان افزایش یافت، شیب چولگی به شدت مثبت شد و معاملهگران برای پوشش ریسک سریع اقدام کردند. با وجود تثبیت سریع، بازار همچنان در یک فاز بازتنظیم قرار دارد و بازگشت جریان ETF و تداوم جمعآوری آنچین برای بازگرداندن اعتماد و تأیید یک بازگشت پایدار، کلیدی خواهند بود.
فرانسه دامنه بررسیهای ضد پولشویی خود را در حوزه صرافیهای رمزارز گسترش داده است. نهادهای نظارتی در تلاشاند تا مشخص کنند کدامیک از بیش از ۱۰۰ شرکت ثبتشده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماههای آینده خواهند بود. نهاد ناظر احتیاطی و حلوفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترلهایی را بر دهها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.
پیتر شیف، منتقد سرسخت بیتکوین، اظهار داشته است که «احتمال اینکه قیمت طلا به یک میلیون دلار برسد بیشتر از بیتکوین است». این اظهارنظر در ادامه مواضع ضد رمزارزی او مطرح شده که همواره طلا را دارایی امنتری نسبت به ارزهای دیجیتال میداند.
افزایش ۴۰۰ بیتکوین در ذخایر Marathon پس از سقوط بازار شرکت استخراج بیتکوین MARA Holdings روز ۱۳ اکتبر حدود ۴۰۰ بیتکوین به ارزش تقریبی ۴۶ میلیون دلار خریداری کرد. این اقدام در پی ریزش بازار سه روز قبل انجام شد، در حالی که اکثر ماینرها همچنان رفتار محافظهکارانه داشتند. طبق دادههای Bitcoin Treasuries.این خرید، موجودی بیتکوین Marathon را به ۵۳۲۵۰ بیتکوین رساند که با قیمتهای فعلی بیش از ۶ میلیارد دلار ارزش دارد. زمانبندی این خرید نشاندهنده یک محاسبه استراتژیک است. Marathon در ۳۰ سپتامبر موجودی ۵۲۸۵۰ بیتکوین خود را اعلام کرده بود و سرمایهگذاری جدید را در جریان سقوط بازار در تاریخ ۱۰ تا ۱۱ اکتبر انجام داد، در شرایطی که سقوط بازار باعث کاهش موقت قیمت بیتکوین و ایجاد فرصت خرید شده بود. این شرکت همچنین گزارش داده بود که در سهماهه دوم بیش از ۵ میلیارد دلار دارایی نقدی در اختیار دارد که به آنها انعطاف لازم برای انجام خریدهای تاکتیکی در زمان نوسان شدید بازار را میدهد؛ نوسانی که معمولاً ماینرهای کوچکتر را مجبور به فروش دارایی میکند. هشپرایس و فشار انتخابی ماینرها هشپرایس(Hashprice) درآمد دلاری هر واحد هشریت شبکه است. این شاخص پس از هاوینگ سال گذشته وارد یک محدوده پایینتر شد و با افزایش سختی شبکه و کاهش قیمت لحظهای بیتکوین در اکتبر، وضعیت بدتری پیدا کرد. اوایل اکتبرامسال، هشپرایس نزدیک به ۵۰ تا ۵۱ دلار به ازای هر پتاهش(petahash) در روز بود که حاشیه سود ماینرهای پرهزینه را فشرده میکرد.همچنین پیش از ریزش بازار، سختی شبکه به بالاترین حد رسید و استخراج بیتکوین سود کمتری داشت؛ این موضوع تصمیم خلافجهت MARA برای خرید بیتکوین را توجیه میکند. ماینرهای بزرگ با عملیات کارآمد و ترازنامه قوی، محیطهای با هشپرایس پایین را فرصت مناسبی برای انباشت بیتکوین میبینند، نه فروش اجباری. همین موضوع توضیح میدهد که چرا MARA توانست بیتکوین اضافه کند، در حالی که دیگر ماینرها به مدیریت نقدینگی بهصورت محافظهکارانه پرداختند. وقتی اقتصاد استخراج محدود میشود، تصمیمات خزانهداری ماینرها به آزمون ترازنامه تبدیل میشوند؛ یا نقدینگی کافی برای عبور از حاشیه سود کم دارند یا مجبورند تولید خود را نقد کنند تا هزینههای عملیاتی را پوشش دهند. افشای اخیر ماینرهای بزرگ نشان میدهد که بین انباشتکنندگان فرصتطلب و فروشندگان روتین تفاوت وجود دارد. گروه دوم معمولاً برای تأمین هزینههای سرمایهای خود بیتکوین میفروشند: Riot Platforms در سپتامبرسال جاری، ۴۴۵ بیتکوین تولید و ۴۶۵ بیتکوین به ارزش حدود ۵۲.۶ میلیون دلار فروخت تا عملیات و توسعه زیرساخت را تأمین مالی کند. این شرکت در پایان ماه ۱۹۲۸۷ بیتکوین در ذخایر داشت و با حفظ موجودی، بخشی از تولید خود را نقد کرده بود. CleanSpark درماه سپتامبر ۶۲۹ بیتکوین تولید و تا ۳۰ سپتامبر ۱۳۰۱۱ بیتکوین ذخیره داشت؛ با وجود کاهش سودآوری، موجودی روی ترازنامه خود را حفظ کرده و به فعالیت ادامه داده است. Bitfarms در سهماهه دوم سال، ۱۰۵۲ بیتکوین فروخت تا توسعه را تأمین مالی کند و ۱۴۰۲ بیتکوین را تا ۱۱ آگوست نگه داشت. Core Scientific با تمرکز بر محاسبات با عملکرد بالا، تا اکتبر حدود ۱۶۱۲ بیتکوین در خزانه خود نگه داشته است. این نمونهها نشان میدهد که جریان عرضه بیتکوین توسط ماینرها همچنان از طریق فروش برای تأمین رشد ادامه دارد، در مقابل استراتژی انباشت MARA. دادههای آنچین هم نشان میدهد که فشار فروش ماینرها در طول اکتبر محدود بود. دادههای CryptoQuant نشان میدهد در اکتبر ارتباط میان قیمت بیتکوین و فروش ماینرها منفی بوده؛ یعنی برخلاف گذشته، ماینرها با بالا رفتن قیمت فوراً اقدام به فروش نکردند. پس از ریزش بازار، عرضه بیتکوین از ماینرها نسبت به کاهشهای قبلی محدود باقی ماند. جریان سرمایه ETF و تقاضای دلخواه کمتر تحت تأثیر فروش ماینرها قرار گرفت و خریدار برجسته در بازگشت بازار خود یک ماینر بود، نه سرمایه نهادی یا خردهفروش. این الگو با ریزشهای تاریخی متفاوت است؛ جایی که ماینرهای در فشار مالی، فروش شدیدتری ایجاد میکردند. ترکیب ترازنامههای قوی ماینرهای بزرگ و انباشت انتخابی سرمایهگذاران دارای سرمایه کافی، مانند MARA، باعث تغییر در عرضه بیتکوین شده که معمولاً با نوسانات بازار همراه است. استراتژی خزانهداری MARA نشاندهنده اعتماد این شرکت به افزایش بلندمدت بیتکوین است که حتی از هزینه فرصت سرمایهگذاری نیز فراتر میرود. با بیش از ۶ میلیارد دلار بیتکوین و داراییهای نقدی قابل توجه، MARA خود را برای استفاده از ضعف بازار آماده کرده و همچنان از انعطاف عملیاتی در شرایط فشرده هشپرایس برخوردار است. خرید اخیر بیتکوین، این فرضیه را تأیید میکند که اندازه، کارایی و قدرت ترازنامه تعیین میکنند کدام ماینرها میتوانند در ریزشها به انباشتکننده خالص تبدیل شوند و کدام ماینرها صرفنظر از شرایط لحظهای بازار مجبور به نقدکردن تولید خود هستند.
شرکتهای بورسی در سهماههی گذشته میزان بیتکوین نگهداریشان را به رکورد جدیدی رساندند که نشانهای از رشد اعتماد نهادهای مالی بهرغم نوسانات شدید بازاراست. خلاصه میزان بیتکوین نگهداریشده توسط شرکتهای بورسی در سهماههی سوم سال ۴۰٪ افزایش یافته است. این شرکتها در مجموع بیش از ۱.۰۲ میلیون بیتکوین، به ارزش بیش از ۱۱۷ میلیارد دلار در اختیار دارند. کارشناسان با اشاره به سیاستهای حمایتی و دیدگاههای بلندمدت شرکتها، پیشبینی میکنند قیمت بیتکوین در سهماههی چهارم به ۱۶۰ هزار دلار برسد. در سهماههی سوم امسال، تعداد شرکتهایی که در ترازنامهی خود بیتکوین نگهداری میکنند، به رکورد جدیدی رسید؛ حتی وقتی بازار رمزارزها دوران پرنوسانی را پشت سر میگذارد. بر اساس دادههای منتشرشده توسط شرکت مدیریت دارایی Bitwise، تعداد شرکتهای بورسی دارای بیتکوین در طول تنها سه ماه، نزدیک به ۴۰ درصد رشد کرده و به ۱۷۲ شرکت رسیده است. طبق دادههای Bitcoin Treasuries تا تاریخ ۳۰ سپتامبر، این شرکتها در مجموع بیش از ۱.۰۲ میلیون بیتکوین (معادل تقریبی ۱۱۷ میلیارد دلار) در اختیار داشتند. ، این رقم در دو هفتهی اخیر به ۱.۰۲ میلیون بیتکوین به ارزش ۱۱۸.۴ میلیارد دلار افزایش یافته است. گریسی چن، مدیرعامل صرافی Bitget گفت: "ما شاهد موج روبهرشدی از شرکتهای بورسی و خصوصی هستیم که در حال افزایش داراییهای بیتکوینی خود هستند؛ اقدامی که بخشی از یک تغییر راهبردی گستردهتر بهشمار میرود. برای بسیاری از شرکتها، این تصمیم تنها یک راه مقابله با تورم نیست، بلکه نوعی سرمایهگذاری بلندمدت بر روی داراییهای دیجیتال به عنوان بخش اصلی ذخایر خزانهداری آنهاست." بررسی دقیقتر دادهها نشان میدهد که شرکتهای بورسی فعالترین خریداران بیتکوین بودهاند و بیش از ۱۹۳ هزار بیتکوین به ترازنامههای خود افزودهاند. رقمی که نشاندهندهی افزایش ۲۰.۶۸ درصدی نسبت به فصل قبل است. در این میان، نرخ پذیرش بیتکوین در شرکتهای بورسی بسیار سریعتر از سایر بخشها پیش رفته است؛ چرا که در حالی که شرکتهای خصوصی تنها ۲.۲۱ درصد رشد داشتهاند و صندوقهای قابل معامله در بورس (ETFها) حدود ۶.۷ درصد افزایش نشان دادهاند، شرکتهای بورسی با اختلاف قابلتوجهی جلوتر هستند. در میان شرکتهای پیشرو در نگهداری بیتکوین، نامهای آشنایی مانند مایکرو استراتژی (MicroStrategy) به چشم میخورد که بیش از ۶۴۰۰۳۱ بیتکوین در اختیار دارد. در کنار آن، شرکتهای تازهواردی مانند متاپلنت (Metaplanet) نیز دیده میشوند که در طول این فصل، میزان دارایی بیتکوین خود را بیش از دو برابر کردهاند. علاقهی سرمایهگذاران نهادی نیز همچنان قوی باقی مانده است. تنها در هفتهی گذشته، بیتکوین با ۲.۶۷ میلیارد دلار ورود سرمایه در صدر داراییهای دیجیتال قرار گرفت. در مجموع، ابزارهای مالی و صندوقهای مرتبط با داراییهای دیجیتال در همان هفته شاهد ۳.۱۷ میلیارد دلار ورودی سرمایه بودند که طبق گزارش اخیر CoinShares، مجموع سرمایه ورودی از ابتدای سال تاکنون را به رکورد ۴۸.۷ میلیارد دلار رسانده است. گریسی چن، مدیرعامل Bitget، این رشد سریع را نتیجهی محیط قانونگذاری مساعد در دولت ترامپ میداند و به اصلاحات اخیر در حوزه حسابداری از جمله تأیید «ذخایر استراتژیک بیتکوین آمریکا» و استانداردهای جدید کمیسیون بورس و اوراق بهادار (SEC) برای صندوقهای مبتنی بر کالا اشاره میکند. او در ادامه پیشبینی میکند که ورود سرمایه به ETFها و افزایش پذیرش بیتکوین در ترازنامه شرکتها میتواند باعث شود قیمت بیتکوین در سهماهه چهارم سال به حدود ۱۶۰ هزار دلار برسد. انباشت اخیر بیتکوین عمدتاً توسط شرکتهای خزانهداری دارایی دیجیتال هدایت میشود. پیتر چونگ رئیس بخش تحقیقات شرکت Presto Research اظهار داشت: "هدف اصلی این شرکتها خرید داراییهای رمزارزی است؛ منابع مالیشان هم از طریق انتشار اوراق بهادار در بازار سهام تأمین میشود. تا زمانی که بازار برای خرید این اوراق تمایل داشته باشد، آنها نیز به این روند ادامه خواهند داد." برخلاف معاملهگران خرد که نگاه کوتاهمدت دارند، سرمایهگذاران نهادی افق سرمایهگذاری بلندمدتتری در پیش میگیرند. به گفتهی کارشناسان، حتی جنگ تجاری میان آمریکا و چین نیز تأثیر چندانی بر تصمیمگیری این گروه از سرمایهگذاران ندارد. با وجود نوسانات کوتاهمدت اخیر، تحلیلگران معتقدند اصلاح اخیر بازار بیشتر نوعی «تنظیم مجدد» ناشی از تنشهای ژئوپلیتیکی است، نه نشانهای از تضعیف دیدگاه صعودی نسبت به بیتکوین و بازار رمزارز. به همین دلیل، روند انباشت بلندمدت همچنان دستنخورده باقی مانده است.
اظهارات اخیر آقای کانوی، از مقامات بانک مرکزی نیوزیلند، سه محور مهم سیاست پولی را روشن کرد: ۱.چشمانداز تورم و نرخ بهره: بانک مرکزی نیوزیلند (RBNZ) پیشبینی میکند که نرخ تورم در سال آینده به تدریج به سمت سقف هدف ۲ درصدی خود کاهش یابد. آقای کانوی تأیید کرد که قرار گرفتن تورم در نزدیکی سقف محدوده تعیینشده برای بانک، همچنان یک مسئله «نگرانکننده» است. او در ادامه افزود که تصمیم اخیر مبنی بر کاهش ۵۰ واحد پایه در نرخ بهره، واکنشی مستقیم به انقباض (کاهش) در تولید ناخالص داخلی (GDP) طی سهماهه دوم بوده است و این دادههای اقتصادی، توازن ریسکها و اولویتها را برای بانک مرکزی تغییر داده است. ۲. اصلاح زمانبندی جلسات: بانک مرکزی نیوزیلند اذعان کرد که فاصله طولانی بین برخی جلسات بیانیه سیاست پولی (به ویژه نوامبر تا فوریه) ایجاد نگرانی میکند. در پاسخ، بانک مرکزی نیوزیلند متعهد شد که فواصل بین جلسات دسامبر و فوریه را در سالهای 2026/27 کوتاهتر کند تا تصمیمگیریها به موقعتر انجام شوند. ۳. ابزارهای غیرمتعارف: بانک مرکزی در حال حاضر هیچ برنامهای برای استفاده مجدد از ابزارهای سیاست پولی جایگزین (AMP) ندارد، اما متعهد است که رویکرد خود را بهروز نگه دارد تا برای شوکهای اقتصادی آتی آماده باشد و در عین حال، استقلال سیاست پولی را حفظ کند.
جونز پیشبینی میکند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارشهای درآمدزایی شرکتهای بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح میدهد و هشدار میدهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.
نظرسنجی اکتبر بانک آمریکا نشان میدهد ۷۶٪ سرمایهگذاران هیچ سرمایهگذاری در رمزارزها ندارند، در حالی که این رقم در سپتامبر ۶۷٪ بود. حتی بین سرمایهگذارانی که مقداری رمزارز دارند، بیشتر آنها تنها سهم کمی از سبد خود را به رمزارزها اختصاص دادهاند: ۳٪ از سرمایهگذاران فقط ۲٪ از سبدشان را در رمزارزها دارند ۱٪ از سرمایهگذاران ۴٪ از سبدشان را در رمزارزها دارند ۳٪ از سرمایهگذاران ۸٪ یا بیشتر از سبدشان را به رمزارزها اختصاص دادهاند
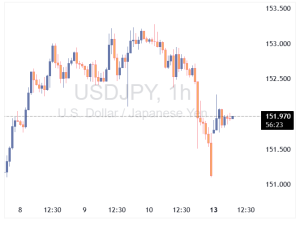
دلار آمریکا پس از عقبنشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. همزمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.
صرافی بایننس اعلام کرد: بهدلیل فعالیت شدید بازار، سیستمهای ما تحت فشار بالایی قرار دارند. ممکن است برخی کاربران با تأخیرهای مقطعی یا مشکلات در نمایش مواجه شوند.
میزان لیکوئید شدنها در بازار ارزهای دیجیتال به ۷ میلیارد دلار رسید. بیش از ۳ میلیارد دلار از بازار رمزارزها در ۶۰ دقیقه گذشته لیکوئید شده است.
دونالد ترامپ رئیسجمهور آمریکا، روز جمعه اعلام کرد که ممکن است تعرفههای بسیار شدیدتری علیه چین وضع کند . اظهاری نظری که باعث افت قیمت بیتکوین، اتریوم و شاخصهای اصلی بازار سهام شد قیمت ارزهای دیجیتال صبح جمعه همراه با شاخصهای سهام آمریکا پس از آنکه دونالد ترامپ، رئیسجمهور ایالات متحده، تهدید کرد که تعرفههای بیشتری علیه چین اعمال خواهد کرد، سقوط کرد. بیتکوین برای نخستینبار از دوم اکتبر به زیر ۱۱۹ هزار دلار سقوط کرد. حدود ۱.۷ درصد افت در یک روز. اما سایر رمزارزهای بزرگ افت شدیدتری را تجربه کردند؛ اتریوم و سولانا هر دو در یک ساعت گذشته نزدیک به ۵ درصد کاهش داشتند و بهترتیب به قیمتهای ۴۱۰۷ دلار و ۲۱۱ دلار رسیدند. در پی این ریزش، حجم لیکوییدیشنها (بستن اجباری موقعیتهای معاملاتی) در بازار کریپتو جهش شدیدی داشت. بر اساس دادههای CoinGlass، تنها در یک ساعت گذشته ۴۵۹ میلیون دلار موقعیت معاملاتی لیکویید شده که بیشتر آنها موقعیتهای خرید بودهاند. در مجموع، طی ۲۴ ساعت اخیر حدود ۷۷۳ میلیون دلار از موقعیتها در بازار حذف شده است. در بازار سهام نیز شاخصها همزمان با کریپتو کاهش یافتند: نزدک تا این لحظه ۱.۷۷٪، S&P 500 حدود ۱.۲۵٪، و داوجونز ۰.۸۳٪ افت کردهاند. ترامپ در شبکهی اجتماعی Truth Social نوشت: "هرچند ممکن است در کوتاهمدت،این وضعیت دردناک باشد، اما در پایان، به نفع ایالات متحده خواهد بود. یکی از سیاستهایی که هماکنون در حال بررسی آن هستیم، افزایش چشمگیر تعرفهها بر کالاهای وارداتی از چین است. همچنین، اقدامات متقابل دیگری هم بهطور جدی در دست بررسی قرار دارد."
بیتکوین با عبور از محدودهی عرضه ۱۱۴ تا ۱۱۷ هزار دلار، به سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار رسید؛ روندی که با ورود قوی سرمایه به ETFها و تجمیع مجدد توسط سرمایهگذاران میان مدت حمایت شد. با اینکه سیگنالهای آنچین و بازاراسپات همچنان مثبت هستند، افزایش اهرم و پوزیشنهای کال، نشان میدهد بازار در کوتاهمدت ممکن است ناپایدار شود. خلاصه کسب سود آنچین به شدت افزایش یافته و اکنون ۹۷٪ عرضه در سود قرار دارد. با اینکه سطوح بالای سوددهی معمولاً پیش از تثبیت بازار رخ میدهند، سودهای تحققیافته همچنان محدود باقی ماندهاند، که نشان میدهد روند فعلی بیشتر یک چرخش منظم سرمایه است تا فشار فروش گسترده. محدودهی ۱۱۷ هزار دلار اکنون به حمایت تبدیل شده و یک نقطهی عطف ساختاری را شکل میدهد. هولدرهای کوچک و متوسط با خریدهای خود، اثر فروش سرمایهگذاران بزرگ را متعادل میکنند. بیتکوین با عبور از سقفهای قبلی، به حدود ۱۲۶ هزار دلار رسیده است، که ناشی از افزایش دوباره تقاضای اسپات است و ورود بیسابقه سرمایه به ETFها بیش از ۲.۲ میلیارد دلار بوده است. مشارکت موسسات، قیمت و فعالیت بازار را بالا برده و حجم معاملات اسپات با شروع سهماههی چهارم به بالاترین سطح چندماهه اخیر رسیده است. بازار مشتقات در جریان این روند صعودی رشد شدیدی داشت؛ قراردادهای آتی و نرخهای تأمین مالی افزایش یافتند زیرا معاملهگران تازه وارد با پوزیشنهای لانگ وارد بازار شدند. اصلاح اخیر فشار ناشی از معاملات اهرمی را نشان میدهد و باعث میشود پوزیشنها بازتنظیم شود و تعادل بازار بازگردد. در بازار آپشن نوسانات ضمنی افزایش یافته، چولگی به حالت خنثی درآمده و جریانهای کالمحور غالب هستند. مومنتوم همچنان قوی است اما پوزیشنهای صعودی به تدریج پرتراکمتر میشوند. بیتکوین از محدودهی توزیع فشردهای که توسط خریداران بزرگ در محدودهی ۱۱۴ تا ۱۱۷ هزار دلار، عبور کرده و سقف تاریخی جدیدی در ۱۲۶ هزار دلار ثبت کرده است. این رشد، قدرت دوباره بازار را نشان میدهد اما همزمان سوالاتی درباره پایداری قیمت در سطوح فعلی مطرح میکند. در این متن ما الگوهای تجمیع و توزیع آنچین و همچنین دینامیکهای بازار اسپات و آپشن را تحلیل میکنیم تا ریسک کوتاهمدت، مقاومت بازار و احتمال ادامه روند یا شکنندگی کوتاهمدت بررسی شود. چشمانداز آنچین احیای روند تجمیع پس از ثبت سقفهای جدید، برای ارزیابی قدرت تقاضای بنیادی به امتیاز تجمیع روند (Trend Accumulation Score) نگاه میکنیم. این شاخص، تعادل بین خرید و فروش در بین گروههای کیف پول مختلف را اندازهگیری میکند. مطالعات اخیر نشان میدهد که خریدارها بهوضوح بازگشتهاند و این روند عمدتاً توسط نهادهای کوچک تا متوسط (۱۰ تا ۱۰۰۰ بیتکوین) هدایت میشود که طی هفتههای گذشته بهصورت مداوم خرید کردهاند. در همین حال، فروش نهنگها نسبت به اوایل سال کاهش یافته است. همراستایی هولدرهای میان مدت ، نشاندهنده یک فاز تجمیع طبیعی است که عمق ساختاری و مقاومت بیشتری به روند صعودی فعلی اضافه میکند. تبدیل مقاومت به حمایت با ادامه روند تجمیع، رشد بیتکوین به سقف تاریخی جدید باعث شده تقریباً تمام عرضهی در گردش دوباره در سود قرار بگیرد. نقشه توزیع قیمت تمامشده (Cost Basis Distribution Heatmap) نشان میدهد که حمایت ساختاری بین محدودی ۱۲۰ تا ۱۲۱ هزار دلار وجود دارد، در حالی که محدودهی قویتر حمایتی در حدود ۱۱۷ هزار دلار قرار دارد، جایی که تقریباً ۱۹۰ هزار بیتکوین آخرین بار خریداری شده است. با اینکه فازهای کشف قیمت همیشه با ریسک کاهش قدرت حرکت همراه هستند، احتمال بازگشت قیمت به این محدوده میتواند باعث ورود تقاضای تازه شود، چرا که خریداران اخیر از نقاط ورود سودده خود حمایت میکنند. این محدوده یک نقطه کلیدی برای تثبیت بازار و احیای مومنتوم بهشمار میرود. برداشت سود ملایم با ورود بیتکوین به فاز کشف قیمت، سنجش میزان تحقق سودها کمک میکند تا ارزیابی کنیم آیا روند صعودی پایدار باقی میماند یا نه. نسبت ریسک فروش (Sell-Side Risk Ratio) که ارزش سودها و زیانهای تحققیافته را نسبت به کل ارزش تحققیافته اندازهگیری میکند، بهعنوان شاخصی از تمایل سرمایهگذاران به خرج کردن کوینهای خود عمل میکند. اخیراً این نسبت از حد پایین خود بازگشته و نشاندهنده افزایش کسب سود پس از یک دوره کمحرکت است. اگرچه همچنان به سطوح تاریخی مرتبط با سقفهای چرخه نزدیک نشده است، این رشد نشان میدهد که سرمایهگذاران بهصورت مدیریتشده و متعادل اقدام به برداشت سود میکنند. به طور کلی فروشها کنترلشده باقی مانده و با یک فاز صعودی سالم همخوانی دارد، اما همچنان نیاز به رصد مداوم بازار در جریان پیشروی قیمتها وجود دارد. تحلیل بازار اسپات و آتی ورود سرمایه به ETFها بیتکوین را به سقفهای جدید رساند با تغییر تمرکز از دینامیکهای آنچین به تقاضای بازار، رشد بیتکوین به سقف تاریخی جدید در محدودهی ۱۲۶ هزار دلار با بازگشت قوی جریان سرمایه به ETFهای نقدی ایالات متحده حمایت شده است. پس از بازخریدهای سپتامبر، بیش از ۲.۲ میلیارد دلار تنها در یک هفته دوباره به ETFها وارد شد و این یکی از قویترین موجهای خرید از آپریل تاکنون بهشمار میرود. این مشارکت تازهی نهادهای بزرگ، عرضه اسپات موجود را جذب کرده و نقدینگی کلی بازار را تقویت کرده است. از نظر فصلی، سهماهه چهارم معمولاً قویترین فصل بیتکوین است و اغلب با افزایش تمایل به ریسک و بازتنظیم پرتفویها همراه است. با توجه به اینکه بازارهای بزرگتر به سمت داراییهای پرریسکتر مانند کریپتو و سهام کوچک حرکت میکنند، ادامه ورود سرمایه به ETFها در اکتبر و نوامبر میتواند یک نیروی محرکه پایدار ایجاد کرده، اعتماد سرمایهگذاران را تقویت و قیمتها را تا پایان سال حمایت کند. بازگشت معاملات اسپات با بازگشت جریان سرمایه به ETFها و احیای تقاضا، فعالیت معاملاتی در بازار اسپات نیز همزمان افزایش یافته است. حجم معاملات اسپات روزانه به بالاترین سطح خود از آپریل تاکنون رسیده و مشارکت دوباره بازار و عمق نقدینگی را تأیید میکند. این افزایش حجم نشاندهنده اعتماد روزافزون به رشد بیتکوین به سقفهای جدید است. برای اعتبارسنجی قدرت روند صعودی، ادامهی حجم معاملات ضروری است، زیرا در گذشته کاهش حجم پس از رشدهای بزرگ معمولاً پیشنشانهی خستگی کوتاهمدت و فازهای اصلاحی بوده است. افزایش اهرم معاملاتی پس از رشد فعالیت در بازار اسپات، بازار آتی نیز پر رونق شده است. مقدار اوپن اینترست (Open Interest) بهطور قابل توجهی افزایش یافته و با عبور بیتکوین از ۱۲۰ هزار دلار، سقفهای جدیدی ثبت کرده است. این رشد نشاندهنده ورود موجی از پوزیشنهای لانگ اهرمی به بازار است که معمولاً باعث نوسانات کوتاهمدت میشود. دورههایی که رشد سریع اوپن اینترست رخ میدهد، بازار معمولاً با بستن پوزیشنها ، فشار اضافی را کاهش میدهد و پوزیشنها بازتنظیم میشوند تا روند بعدی بتواند به شکل پایدار شکل بگیرد. افزایش نرخهای تأمین مالی با گسترش قراردادهای آتی باز، نرخهای تأمین مالی همزمان با رشد بیتکوین به سقفهای جدید افزایش یافتهاند. نرخ تأمین مالی سالانه اکنون از ۸٪ فراتر رفته و نشاندهنده تقاضای بالای پوزیشنهای لانگ اهرمی و رشد فعالیت سفتهبازی است. اگرچه هنوز به سطوح خطرناک نرسیدهایم، افزایش سریع این نرخها معمولاً نشان میدهد که بازار در کوتاهمدت ممکن است کمی آرام شود، زیرا فشار ناشی از اهرمها کاهش پیدا میکند.درگذشته چنین دورههایی معمولاً با اصلاح کوتاه یا برداشت سود همراه هستند تا بازار بتواند یک ساختار متعادلتر ایجاد کند. چشمانداز بازار آپشن پیشنهادات اکتبر منحنی را بالا برد با نگاه به بازار آپشن، نوسانات ضمنی (Implied Volatility) افزایش یافتهاند زیرا معاملهگران پوزیشنهای خود را برای سهماهه چهارم بازتنظیم میکنند. کل ساختار زمانی نوسانات ضمنی (Implied Volatility Term Structure) طی دو هفته گذشته به سمت بالا حرکت کرده که نشاندهنده افزایش خوشبینی و تقاضای تازه برای قراردادهای آپشن است. سررسید ۳۱ اکتبرکه تاریخ مهمی در چارچوب روایت صعودی ماه اکتبر یا همان Uptober محسوب میشود، میزان نوسان ضمنیاش از ۳۴ به ۳۶ واحد افزایش یافته است. یعنی معاملهگران انتظار نوسان بیشتری در این بازه زمانی دارند و برای پوشش ریسک یا کسب سود از حرکتهای احتمالی قیمت، به خرید قراردادهای آپشن روی آوردهاند. این حرکت به سمت بالا نه تنها نشانهای از دیدگاه صعودی کوتاهمدت است، بلکه اعتماد سرمایهگذاران را تا سال ۲۰۲۶ نشان میدهد و حاکی از آن است که قراردادهای آپشن بلندمدت دوباره مورد توجه قرار گرفتهاند. فشار نوسان در کوتاهمدت همزمان با افزایش کلی در ساختار زمانی نوسانات، نوسان ضمنی در محدودهی قیمت فعلی در تمامی سررسیدها حدود یک واحد رشد کرده است. تنها استثنا، قراردادهای یکهفتهای هستند که از ۳۱٫۷۵٪ به ۳۶٫۰۱٪ جهش کردهاند ، حرکتی قابلتوجه که نشاندهنده افزایش شدید نوسانات کوتاهمدت است. این جهش تند بیانگر آن است که معاملهگران در حال افزودن اکسپوژر گاما (gamma exposure) بودهاند، در حالیکه فروشندگان نوسان ناچار شدهاند پوزیشنهای خود را پوشش دهند و به قیمتهای اعمال بالاتر و سررسیدهای طولانیتر منتقل کنند. تغییر محسوس در سنتیمنت بازار دو هفته گذشته شاهد تغییر قابل توجهی در احساسات بازار آپشن بوده است که در تنظیم سریع چولگی مشهود است. آنچه که در ابتدا بهصورت یک ساختار کاملاً نزولی شکل گرفته بود، قبل از آنکه تقاضای جدید برای پوشش ریسک کمی تعادل را به سمت پوتها بازگرداند ، تا روز دوشنبه تقریباً خنثی شد. چولگی ۲۵دلتا کوتاهمدت از حدود ۱۸ واحد نوسان به سمت پوتها به تنها ۳ واحد تا روز جمعه کاهش یافت؛ یعنی یک تغییر ۲۱ واحدی در کمتر از یک هفته رخ داده است. همانطور که قبلاً اشاره شد، چنین چولگیهای شدید معمولاً پیشنشانهی بازگشت روند هستند و این بار هم استثنا نبود. معاملهگران با خرید کال نسبت به پوت واکنش نشان دادند و به دنبال دسترسی به رشد قیمت بودند در حالیکه روند صعودی بیتکوین شتاب میگرفت، که نشاندهنده چرخش واضح از پوشش ریسک به پوزیشنگیری فرصتطلبانه بود. جریان قیمتها زمینه را برای نوسان آماده میکنند دادههای اخیر جریان معاملات آپشن نشان میدهد که یک رقابت فعال در نزدیکی قیمتهای فعلی در جریان است. فعالیت کال غالب است، اما هم خریداران و هم فروشندگان در مقیاس بالا وارد بازار میشوند که نشاندهنده ترکیبی از استراتژیها است. برخی از فعالان با استفاده از کال اسپردها (call spreads) برای کسب سود از روند صعودی و مدیریت هزینهها هستند، در حالی که برخی دیگربا استفاده از استراژی کاورد کال(covered calls) از نوسان سود میبرند. معاملهگران گاما لانگ عمدتاً در اطراف این قیمتها باقی ماندهاند، بهویژه تا سررسید پایان ماه و خود را برای نوسانات بالاتر آماده کردهاند. این ساختار نشاندهنده فشار دوطرفه بالقوه است. سیو سود معامله گران گامالانگ ممکن است در رالی های کوتا ه مدت اختلال ایجاد کند در حالی که بر عکس، معامله گران گاما شورت مجبور میشوند برای پوشش ریسک، موقعیتهای خود را دنبال کنند. نتیجه، ایجاد شرایطی است که بازار را برای نوسانات شدید آماده میکند . بهطور کلی چشمانداز بازار آپشن نشاندهنده یک بازار متعادلتر اما فعالتر است. با توجه به اینکه چولگی اکنون نزدیک به خنثی است و نوسان ضمنی افزایش یافته، گرفتن پوزیشن صعودی دیگر به اندازه هفته گذشته ارزان نیست. بسیاری از معاملهگران پیشتر موقعیت صعودی خود را تثبیت کردهاند، که باعث افزایش پرمیوم کالها و فشرده شدن نسبت ریسک به بازده برای معاملات جدید لانگ شده است. با اینکه مومنتوم قوی و احساسات مثبت همچنان پابرجاست، پوزیشنها به تدریج فشردهتر شدهاند، یعنی بسیاری از معاملهگران در یک جهت مشابه قرار گرفتهاند و این نشان میدهد که نوسانات کوتاهمدت ممکن است همچنان بالا باقی بمانند تا بازار این خوشبینی تازه را هضم کند. نتیجهگیری رشد بیتکوین بالاتر از محدوده عرضه ۱۱۴ تا ۱۱۷ هزار دلار و ثبت سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار، قدرت دوباره بازار را نشان میدهد که با جمعآوری توسط هولدرهای میان مدت و کاهش فروش نهنگها پشتیبانی میشود. دادههای آنچین، حمایت کلیدی بین ۱۱۷ تا ۱۲۰ هزار دلار را نشان میدهد، جایی که تقریباً ۱۹۰ هزار بیتکوین آخرین بار معامله شده و احتمالاً اگر مومنتوم کاهش یابد، برای خرید در اصلاح قیمت جذاب خواهد بود. در بازار اسپات و آتی، ورود بیش از ۲.۲ میلیارد دلار سرمایه به ETFها و افزایش حجم معاملات، تقاضای قوی نهادی را تأیید میکند، اگرچه افزایش اهرم و نرخهای تأمین مالی بالای ۸٪ باعث ایجاد شکنندگی کوتاهمدت میشود. همزمان در بازار آپشن، نوسان ضمنی بالاتر، چولگی خنثی و پوزیشنهای کال غالب است که نشاندهنده احساسات مثبت اما بازاری فشرده تر است. همه این سیگنالها در کنار هم، یک روند صعودی قدرتمند اما رو به بلوغ را نشان میدهند؛ روندی که همچنان پشتیبانی میشود اما به برداشت سود و بازتنظیم پوزیشنهای اهرمی حساستر شده است در حالی که بیتکوین به مرحله کشف قیمت وارد میشود.
بازگشت ریسکهای سیاسی به کانون توجه بازار پس از دورهای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسکهای سیاسی بار دیگر نبض احساسات سرمایهگذاران را در دست گرفتهاند. احتمال تعطیلی دولت آمریکا، تنشهای سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل همزمان فضای احتیاطی و رفتارهای ریسکگریز را در بازارهای جهانی تقویت کردهاند. این تحولات واکنشی نامعمول در کلاسهای دارایی ایجاد کردهاند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخصهای والاستریت برخلاف منطق معمولِ ریسکگریزی رشد کردهاند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامهی روند صعودی خود، تیتر بسیاری از رسانههای مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتشبس در غزه در اواخر هفته باعث فروکشکردن بخشی از تب خرید شد و قیمت طلا اندکی از اوجهای اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایهگذاران تعطیلی دولت فدرال را رویدادی گذرا و کماهمیت تلقی کردهاند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکراتها و جمهوریخواهان همچنان بر مواضع خود پافشاری میکنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیبدیدن اقتصاد شنیده میشود. تاکنون چندین رأیگیری در سنا بدون نتیجه مانده است، و همین امر گمانهزنیها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجیگری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راهحل مشترک داشته باشد. انتظار میرود گفتوگوهای پشتپرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هالهای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار دادههای اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخصهای کلیدی از جمله شاخص CPI،شاخص PPI و دادههای خردهفروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایهای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارشهایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار دادهها برای نهادهای آماری تقریباً غیرممکن به نظر میرسد. احتمال دارد دولت با اعلام تقویم اصلاحشدهای تا پایان سال، نظم آماری را بازیابد؛ برنامهای که میتواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانهای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نهچندان داویش و نهچندان هاوکیش بوده است. اعضای میانهرو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیشبینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و بهویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، بهشرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانونگذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر والاستریت با چند روز افت سنگین روبهرو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بنبست خارج میکند و زمینه بازگشایی دولت را فراهم میسازد. بیثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرالدموکرات (LDP) میگذرد، اما افق سیاسی او از هماکنون تیره و مبهم به نظر میرسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راستگرای کوچکتر؛ بهویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کنارهگیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیینکننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد دادهاند رهبر این حزب، «یویچی تاماکی»، در رأیگیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشمانداز کلی اقتصاد ژاپن مبهمتر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) بهطور مشترک نوسانات نرخ ارز را بهدقت رصد میکنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشنشدن تکلیف رهبری دولت، فضای عدمقطعیت سیاسی بر سیاستگذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان بهعنوان گزینهای باز برای تغییر مسیر سیاست پولی مطرح میماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایهگذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاهمدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیسجمهور فرانسه در حالی بهدنبال انتخاب نخستوزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپگرا و حزب راستگرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیفتری از خود نشان داده است؛ نشانهای از نگرانی سرمایهگذاران نسبت به بنبست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها بهروشنی خواستار راهحلی معتبر برای خروج از این بنبست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر میرسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسیها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بنبست سیاسی در نهایت گزینهای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاستجمهوری. با این حال، چنین سناریویی در کوتاهمدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بستههای حمایتی تازه و سیاست پولی انبساطیتر است؟ با پایان تعطیلات «هفته طلایی»، فعالیتهای اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به دادههای مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و بهویژه گزارشهای CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانههای رکود قیمتی است، در حالی که بستههای حمایتی متعدد تاکنون نتوانستهاند رشد مصرف داخلی را بهطور چشمگیری تقویت کنند. در این شرایط، نگاهها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست میتواند زمینهساز تصمیمات تازهای در حوزه سیاستهای مالی و پولی باشد؛ از جمله افزایش هزینههای زیرساختی و تسهیل بیشتر سیاستهای اعتباری توسط بانک مرکزی چین (PBoC). جالب آنکه بانک جهانی در هفته گذشته پیشبینی رشد اقتصادی چین برای سالهای ۲۰۲۵ و ۲۰۲۶ را بهروزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قویتر، صادرات مقاوم و حمایتهای سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بینالمللی پول و بانک جهانی در هفته آینده، گزارش چشمانداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفههای تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها میتواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. دادههای اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالیکه بازارها اطمینان یافتهاند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاهها به دادههای کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سهماهه دوم سال، نشانهها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارشهای تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجیهای PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سهشنبه میتواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آمادهسازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجهای که به نظر میرسد افزایش مالیاتها در آن اجتنابناپذیر باشد. چنین تصمیمی میتواند فشار مضاعفی بر سیاستگذاران بانک مرکزی وارد کند تا در جهت نرمتر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدسترفته در برابر یورو را بازیافته است، چراکه ریسکهای سیاسی در منطقه یورو؛ بهویژه در فرانسه،باعث تضعیف یورو شدهاند. با این وجود، در غیاب دادههای قوی اقتصادی یا سیگنالهای انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهمجهت باقی ماندهاند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایهای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایینترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشمانداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثباتتر داشتهاند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفهها و توافقنامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانهای از تغییر بنیادین در سیاستهای تجاری دیده نمیشود، اما همین فضای آرامتر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفتارز AUDUSD پس از عقبنشینی از سقف یکساله خود، در محدودهای باثباتتر معامله میشود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. دادههای تورمی اخیر نیز این رویکرد محتاطانه را تأیید کردهاند و نشان میدهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به دادههای اشتغال هفته آینده معطوف است. مقامات RBA تأکید کردهاند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنجشنبه میتواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار دادههای ضعیفتر از اقتصاد آمریکا، میتواند به سود دلار استرالیا تمام شود. ✔️ بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر میگذارد؟
دلار آمریکا به روند صعودی خود ادامه میدهد، در حالی که تحولات سیاسی در فرانسه و ژاپن بر دو مؤلفه اصلی شاخص دلار یعنی یورو و ین فشار وارد کردهاند. ضربالاجل امروز برای تشکیل دولت جدید در فرانسه خطراتی را برای یورو به همراه دارد، اما به نظر میرسد رشد اخیر دلار بیش از حد بوده و صورتجلسه امروز فدرال رزرو با گرایشهای انبساطی میتواند اصلاحی در این روند ایجاد کند. در سوی دیگر، بانک مرکزی نیوزیلند با کاهش ۵۰ نقطه پایه نرخ بهره، بازار را غافلگیر کرد. دلار امریکا: روایت داخلی آمریکا رشد شدید دلار را توجیه نمیکند عملکرد قوی دلار از ابتدای هفته عمدتاً ناشی از تحولات منفی سیاسی در فرانسه و ژاپن بوده است. این دو ارز ۷۱٪ وزن شاخص دلار را تشکیل میدهند که اکنون در بالاترین سطح خود از اوایل ماه اوت قرار دارد. تعطیلی دولت آمریکا که همچنان بدون نشانهای از حل باقی مانده، بهتنهایی عامل مثبتی برای دلار نیست اما در مقایسه با بحرانهای سیاسی فرانسه و ژاپن، «شر کمتر» محسوب میشود. این وضعیت همچنین با متوقف کردن گمانهزنیها درباره ضعف بازار کار، به نفع دلار عمل کرده است. برنده بزرگ فعلاً طلاست که به سطح تاریخی ۴۰۰۰ دلار در هر اونس رسیده و استراتژیستهای کالایی ما (تیم تحلیل ING) فضای بیشتری برای رشد آن میبینند. صورتجلسه امروز فدرال رزرو از نشست سپتامبر میتواند قدرت روند صعودی دلار را به چالش بکشد. برداشت عمومی پس از کاهش نرخ بهره توسط فدرال رزرو این بود که بیانیه و نمودار نقطهای (دات پلات) گرایش انبساطی دارند، اما کنفرانس مطبوعاتی جروم پاول لایهای از احتیاط را اضافه کرد و برخلاف انتظارها، مسیر مشخصی برای کاهشهای متوالی ترسیم نکرد. صورتجلسه امروز نشان خواهد داد که اجماع درون کمیته بازار آزاد درباره نرخها، اشتغال و تورم چگونه است. یکی از منابع بالقوه فشار نزولی بر دلار، هرگونه حمایت از کاهش ۵۰ نقطه پایه است. تنها استیون میران به آن رأی داده بود و پاول گفته بود «هیچ حمایت گستردهای» برای چنین اقدامی وجود ندارد — اما آیا اعضای دیگری نیز بهطور علنی درباره آن صحبت کردهاند؟ با بررسی قیمتگذاری ضمنی نرخ بهره در بازار OIS، برداشت ما این است که بازار هنوز در پیشبینی کاهشها بیش از حد محتاط است. اکنون ۴۵ نقطه پایه کاهش برای دسامبر قیمتگذاری شده، اما فراتر از آن، قیمتگذاری محافظهکارانه است — تنها ۶۷ نقطه پایه تا پایان سهماهه اول ۲۰۲۶. در همین محدوده است که احتمال بازتسعیر انبساطی و ضعف دلار وجود دارد. علاوه بر صورتجلسه فدرال رزرو، تمرکز زیادی بر اخبار مربوط به تعطیلی دولت آمریکا باقی خواهد ماند. با توجه به اینکه دلار از این موضوع آسیب چندانی ندیده، معتقدیم هرگونه نشانهای از گفتوگوهای سازنده میان احزاب تنها حمایت محدود و کوتاهمدتی برای دلار ایجاد خواهد کرد. یورو: تمرکز امروز بر فرانسه است نخستوزیر مستعفی فرانسه از سوی رئیسجمهور مکرون مأمور شده تا آخرین تلاش خود را برای متحد کردن پارلمان بهشدت دوقطبیشده و تشکیل دولتی که بتواند مسائل فوری بودجهای را حل کند، انجام دهد. ضربالاجل این تلاشها برای امشب تعیین شده است. در صورت شکست مذاکرات، انتخابات زودهنگام پارلمانی به سناریوی پایه تبدیل خواهد شد و همچنین احتمال استعفای مکرون افزایش مییابد — هرچند این احتمال بسیار کمتر است. بازارهای شرطبندی احتمال برگزاری انتخابات تا پایان هفته آینده را ۶۰ تا ۶۵ درصد و احتمال پایان ریاستجمهوری مکرون تا پایان سال را تنها ۱۵ درصد برآورد کردهاند. اگر انتخابات زودهنگام اعلام شود، ممکن است شاهد افت ۰.۲ تا ۰.۵ درصدی EURUSD باشیم، زیرا این امر به معنای تأخیر در تصمیمات بودجهای و فشار بیشتر بر اوراق قرضه دولتی فرانسه (OATs) خواهد بود. حتی اگر امروز دولت جدیدی تشکیل شود، بهدلیل شکنندگی توافقات سیاسی، احتمالاً تأثیر مثبتی قابلتوجهی بر یورو نخواهد داشت. اما با توجه به دیدگاه ما مبنی بر اینکه صورتجلسه امروز فدرال رزرو میتواند فشار نزولی بر دلار وارد کند و رشد اخیر دلار بیش از حد بوده، معتقدیم بازگشت EURUSD به سطح ۱.۱۷۰ محتملتر از افت به ۱.۱۵۰ در روزهای آینده است. دلار نیوزیلند: RBNZ پس از کاهش ۵۰ نقطه پایه احتمالاً دوباره نرخ را کاهش میدهد بانک مرکزی نیوزیلند امروز با کاهش ۵۰ نقطه پایه نرخ بهره بازار را غافلگیر کرد. راهنماییهای بعدی نیز گرایش انبساطی داشتند و نشان دادند که بانک مرکزی آماده کاهشهای بیشتر است — که منجر به افت ۱٪ در NZDUSD شد. ما از این تصمیم شگفتزده شدیم؛ زیرا تصور میکردیم نبود دادههای تورمی سهماهه سوم باعث احتیاط بیشتر در کاهش نرخها شود. اما به نظر میرسد بانک مرکزی نیوزیلند (RBNZ) تمرکز خود را بهطور کامل بر حمایت از فعالیت اقتصادی گذاشته و افت بزرگتر از انتظار تولید ناخالص داخلی در سهماهه دوم برای اعمال این کاهش بزرگ کافی بوده است. اکنون انتظار داریم در ماه نوامبر نرخ بهره ۲۵ نقطه پایه دیگر کاهش یابد و به ۲.۲۵٪ برسد و احتمال خوبی برای کاهش بعدی به ۲.۰٪ در اوایل ۲۰۲۶ وجود دارد. معتقدیم NZDUSD با توجه به دیدگاه نزولی ما نسبت به دلار آمریکا در این فصل، هنوز فضای بازیابی دارد، اما در برابر ارزهای دیگر — بهویژه AUD — ممکن است همچنان عقبمانده ظاهر شود. منبع: ING
طبق گزارش والاستریت ژورنال، موجی از سرمایهگذاری به سمت داراییهای غیر دلاری مانند طلا، بیتکوین و سایر گزینهها در حال حرکت است؛ روندی که معاملهگران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیدهاند. این روند نه بهدلیل بحران مالی، بلکه ناشی از نگرانیها درباره کسری بودجه آمریکا، بدهیهای فزاینده و بیثباتی در سیاستگذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوشبینی نسبت به رشد سهامهای مرتبط با هوش مصنوعی و وعدههای ترامپ برای کاهش مالیاتها شکل گرفته است. این خرید همزمان طلا و داراییهای پرریسک نشاندهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسکهای تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طنابکشی» میان سرمایهگذاران توصیف کرده است؛ بین کسانی که به رشد سهامهای هوش مصنوعی چشم دوختهاند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به داراییهای غیر دلاری نشانهای از بیاعتمادی فزاینده به بنیانهای سیستم ارزی جهانی است.
بانک مرکزی نیوزیلند بار دیگر نشان داد که توانایی اتخاذ تصمیمات جسورانه را دارد و بدون تعلل اقدام میکند. در تاریخ ۸ اکتبر ۲۰۲۵، این بانک نرخ بهره رسمی را ۵۰ نقطه پایه کاهش داد؛ اقدامی که فراتر از انتظارات بازار بود. در حالی که انتظار میرفت کاهش نرخ بهره ۲۵ نقطه پایه باشد، تصمیم نهایی به کاهش ۵۰ نقطه پایهای منجر شد. هیچ نشست خبری پس از این تصمیم برنامهریزی نشده است. در پی این اقدام، نرخ ارز NZDUSD کاهش یافت.
بانک مرکزی نیوزیلند نرخ بهره را ۵۰ نقطه پایه کاهش داد، بیش از انتظار بازار بانک مرکزی نیوزیلند در تاریخ ۱۵ اوت ۲۰۲۵ نرخ بهره رسمی را از ۳ درصد به ۲.۵ درصد کاهش داد. این کاهش ۵۰ نقطه پایهای در حالی رخ داد که انتظار بازار تنها کاهش ۲۵ نقطه پایهای بود. در بیانیه کمیته سیاست پولی آمده است: نرخ تورم در حال حاضر در بالاترین سطح از محدوده هدف ۱ تا ۳ درصد قرار دارد اما انتظار میرود در نیمه اول سال ۲۰۲۶ به نقطه میانی ۲ درصد بازگردد. کمیته آماده است در صورت نیاز، کاهشهای بیشتری در نرخ بهره اعمال کند تا تورم بهطور پایدار در نزدیکی هدف ۲ درصدی تثبیت شود. فعالیت اقتصادی در میانه سال ۲۰۲۵ ضعیف بوده و ظرفیت خالی در اقتصاد همچنان وجود دارد. ریسکهای صعودی و نزولی برای چشمانداز تورم وجود دارد. کاهش ۵۰ نقطه پایهای با توجه به ظرفیت خالی طولانیمدت و ریسکهای نزولی برای رشد و تورم در میانمدت اتخاذ شد. شرایط مالی تحت تأثیر سطح فعلی و مسیر آتی نرخ بهره قرار دارد. ارزیابی ظرفیت خالی اقتصاد تنها بهطور جزئی بر اساس دادههای جدید تولید ناخالص داخلی و فعالیت اقتصادی اصلاح شده است. نرخ ارز NZDUSD پس از این تصمیم کاهش یافت. هیچ نشست خبری برای امروز برنامهریزی نشده است.
بیتکوین با عبور از سقف تاریخی ۱۲۵۰۰۰ دلار؛ تنها یک تیتر خبری نیست بلکه جدول امتیازدهی در یک جنگ ارزی پنهان است که خیلیها حتی نمیدانند در حال باختن هستند. سیستم به این دلیل احساس «نادرست» بودن دارد. والاستریت هنوز با دلار در حال شمارش است، سیاستمداران از رفاه میگویند و رسانههای سنتی نوسانات داراییها را دنبال میکنند. اما اگر معیار را تغییر دهید و ثروت سنتی را با بیتکوین بسنجید، توهم طلایی از بین میرود. توهمها در مورد دلار وقتی بازارها را نگاه میکنیم، ثروت همه جاهست؛ از سهام گرفته تا املاک و مستغلات. اگر هنوز به دلار فکر میکنید، همه چیز شبیه یک جشن بزرگ به نظر میرسد. اما وقتی معیار را عوض میکنید، عملکردی که همه به آن افتخار میکنند، بیشتر شبیه آخرین نفسهای یک جشن است تا یک پیروزی واقعی. طلا در سال جاری ۴۵٪ رشد کرده و به ۳۹۰۰ دلار به ازای هر اونس رسیده است. به نظر خوب میآید، نه؟ اما وقتی قیمت خانههای آمریکا یا شاخص S&P 500 را با طلا بسنجید، بازده واقعی تقریباً صفر یا منفی است. داستان همان داستان قدیمی است: وقتی واحد پول را تضعیف میکنید، قیمت داراییها بالا میرود، اما ثروت واقعی در مقابل داراییهای واقعی ثابت میماند. ضرری واقعی و فاجعهآمیز اما کابوس واقعی وقتی شروع میشود که معیار بیتکوین باشد، داراییای که هر روز بیشتر شبیه طلای دیجیتال عمل میکند. قیمت متوسط خانههای آمریکا که به عنوان سرمایه «امن» شناخته میشوند از ۹الی۱۰ بیتکوین در سال ۲۰۲۱ به کمتر از ۴ بیتکوین رسیده است. طلا چطور؟ طی پنج سال گذشته، بیتکوین ۹۵۲٪ رشد کرده و طلا تنها ۱۰۴٪ این مربوط به قبل از محاسبه سهام و خانههاست. ضرر واقعی فاجعهآمیز است. داراییهای دنیای قدیم کمارزش میشوند و کیفپولهایی که با بیتکوین سنجیده میشوند، شبیه بلیت برنده بختآزمایی به نظر میرسند. زیان های واقعی در مقایسه با بیتکوین تصویر «دارایی پرریسک» درباره بیتکوین صرفاً یک توجیه است. والاستریت بیتکوین را کنار سهام فناوری قرار میدهد تا راحتتر باشد، اما حرکت قیمت آن نشاندهنده یک دفتر کل ذخیره است که همه چیز را بعد از ۲۰۲۰ دوباره ارزشگذاری میکند. همانطور که تحلیلگر ماکرو و کریپتو، SightBringer، در X اشاره میکند، این همان نشانهای است که همیشه قبل از ابرتورم یا تغییر نظام ارزی رخ داده است: "این همان الگویی است که در هر پیشابر تورمی یا تغییر نظام ارزی دیده شده است. وقتی مردم به واحد پولی که ارزش خود را از دست میدهد چسبیدهاند، احساس ثروت میکنند، اما وقتی با دارایی واقعی اندازهگیری میشوند، سیستم آنها در حال فروپاشی است." دستمزدها عقب میماند، بدهیها رشد میکند، سیاستها تغییر میکنند و رسانهها هنوز با دلار حرف میزنند. روی زمین، واحد اندازهگیری سریعتر از همه در حال کاهش است و تنها جدول امتیاز واقعی با بیتکوین مشخص میشود. آخرین مقاومت بازارهای سنتی معاملات جهانی آمریکا در حال رسیدن به آخرین نفسها هستند.جذب سرمایه جهانی، بالا بردن قیمت داراییها در داخل و انتقال ریسک به خارج. طلا ثابت و ملک دربرابر بیتکوین در حال سقوط است. تحلیلگران میگویند که تقریباً هیچکس آماده نیست، چون هنوز «بازده» خود را با معیار اشتباه میسنجند.
خلاصه متن : یک شرکت در حال طراحی پنلهای مدیریتی برای شرکتهای خزانهداری بیتکوین است. امسال شرکتهایی که بیتکوین میخرند، در آمریکا رشد چشمگیری داشتهاند. mNAV حتی میتواند تحلیلهایی هم برای مصرفکنندگان ارائه دهد. همزمان با رشد این شرکتها، یک مهندس که در استرالیا زندگی میکند، از آن سوی دنیا برای آنها پنلهای مدیریتی میسازد و از رونق این صنعت سود میبرد. مارتی کندال همبنیانگذار و مدیر شرکت mNAVگفت: "برای مدتی نام این شرکت MicroStrategist بود، اما تغییر نام اخیر آن نشاندهنده تمرکز جدید روی دهها شرکت خریدار بیتکوین است و این روند همچنان ادامه دارد." او در ادامه گفت: "در دوره هجوم طلا، بیل بفروشید. هر شرکت به وضوح و شفافیت نیاز دارد و واقعاً باید زیرساخت بسازد تا پنل مدیریتی کار کند." نام جدید شرکت مخفف multiple-to-net asset value است، یک استاندارد غیررسمی و محبوب برای ارزیابی شرکتهای خزانهداری بیتکوین. این معیار ارزش بازار شرکت را نسبت به ارزش داراییهای دیجیتال آن میسنجد، اما این تنها یکی از شاخصهایی است که mNAV ارائه میدهد. امسال شرکتهای پرورش ماریجوانا، کارخانههای تقطیر و تولیدکنندگان تجهیزات پزشکی، و چند بخش دیگر به جمع خریداران جدید داراییهای دیجیتال پیوستهاند و سعی دارند سبک شرکت Strategy، بزرگترین دارنده شرکتی بیتکوین در جهان، را تقلید کنند. اغلب تمرکز آنها بر افزایش مقدار بیتکوینی است که به ازای هر سهم دارند. برخی تحلیلگران نشانههایی از خستگی سرمایهگذاران را مطرح کردهاند، اما کندال این شرکتها را ابزارهای کلیدی برای گسترش استفاده از بیتکوین میداند (فراتر از محصولاتی مثل صندوقهای قابل معامله در بورس). او میگوید: "من اساساً به بیتکوین ایمان دارم و به آنچه میتواند به جهان بدهد باور دارم. میخواهم ببینم بیتکوین به شکل نهایی خود تبدیل میشود و شرکتهای خزانهداری بخشی از این داستان هستند." اولین پنل مدیریتی که شرکت mNAV ساخت، برای شرکت Capital B بود. سرمایهگذاران میتوانند بین شاخصها به دلار یا یورو جابهجا شوند و فراتر از شاخص mNAV، عملکرد سهام Capital B نسبت به بیتکوین یا پیشرفت آن در رسیدن به هدف انباشت را بسنجند. او گفت: "همه این را دوست داشتند»، و اضافه کرد که این موفقیت فرصتهای جدیدی با دیگر سازمانها و همچنین با Bitcoin for Corporations، که خود را شبکهای برای مدیران اجرایی معرفی میکند، ایجاد کرد." وبسایت Bitcoin for Corporations پنلهای مدیریتی مبتنی بر mNAV را برای ۱۷ شرکت خریدار بیتکوین نشان میدهد، از ذخیره ۷۹ میلیارد دلاری Strategy تا ۱.۵ میلیون دلار Locate Technologies. کندال اشاره کرد که mNAV چندین قرارداد با شرکتهای مستقل بسته است. شرکت Strategy عضو برجسته Bitcoin for Corporations است، اما پنل وبسایت آن، نام mNAV را ذکر نمیکند و دادهها را از Polygon.io میگیرد. کندال گفت که در نهایت mNAV میتواند تحلیلهایی درباره شرکتهای خزانهدار بیتکوین به سرمایهگذاران ارائه دهد. او افزود که شرکت قبل از موفقیت پنل Capital B در مسیر این هدف حرکت میکرد. کندال گفت که به جای اینکه افراد خودشان فایلهای SEC را بررسی کنند یا صفحات گسترده بسازند، شرکتmNAV این پتانسیل را دارد که کمک کند و هم به شرکتهای خریدار بیتکوین و هم به سرمایهگذاران فردی خدمات ارائه دهد. او افزود: "عمق تحلیلها در توییتر بسیار کم است. خیلیها روی امید و خوشبینی بیجا حساب باز میکنند و این میتواند خطرناک باشد، اما اگر بدانید چگونه بازی کنید، فرصتهای زیادی هم وجود دارد." کندال گفت که بهعنوان یک فرد، وقت زیادی را صرف تحقیق درباره Strategy کرده و سهام این شرکت خریدار بیتکوین را دارد، و همچنین با چند شرکت دیگر هم سر و کار داشته است. او ادامه داد: «این یک علاقه شخصی است. مهندسها وقتی با مسائل جدید و نوآورانه روبهرو میشوند، وسواس پیدا میکنند؛ این دقیقاً در قلب کاری است که ما انجام میدهیم و سعی داریم آن را با دیگران به اشتراک بگذاریم.»
بانک استاندارد چارترد پیشبینی کرده است که قیمت بیتکوین تا پایان سال جاری میتواند به ۲۰۰ هزار دلار برسد. این پیشبینی بر اساس افزایش تقاضای نهادی، ورود بیسابقه سرمایه به ETFهای بیتکوین و نگرانیها از ریسکهای مالی دولت آمریکا صورت گرفته است. در یادداشتی که توسط جف کندریک، رئیس جهانی تحقیقات داراییهای دیجیتال این بانک منتشر شده، آمده است که عبور بیتکوین از سطح ۱۲۱ هزار دلار با الگوی صعودی معروف «Uptober» همخوانی دارد. او همچنین تأکید کرده که برخلاف چرخههای قبلی، بیتکوین پس از هاوینگ دچار افت نشده و این نشاندهنده تغییر در دینامیک بازار است. کندریک به تعطیلی دولت آمریکا بهعنوان یک عامل صعودی غیرمنتظره اشاره کرده و گفته بیتکوین اکنون بهعنوان ابزاری برای پوشش ریسکهای مالی دولت ایالات متحده معامله میشود. او همچنین به ورود ۵۸ میلیارد دلار سرمایه به ETFهای بیتکوین در سال جاری اشاره کرده که ۲۳ میلیارد دلار آن فقط مربوط به سال ۲۰۲۵ بوده است. به گفته او، اگر تا پایان سال ۲۰ میلیارد دلار دیگر وارد شود، رسیدن به هدف ۲۰۰ هزار دلاری بیتکوین کاملاً ممکن خواهد بود.
بانک مرکزی نیوزیلند اعلام کرد که شرایط اقتصادی فعلی با هدف تورمی ۲ درصدی این کشور همخوانی دارد. بر اساس گزارش مالی، آدریان اور، رئیس بانک مرکزی، در دوره ۹ ماهه منتهی به ۳۱ مارس، مبلغ ۱.۱۸ میلیون دلار نیوزیلند دریافت کرده است. این پرداخت شامل ۴۱۶,۱۲۰ دلار بابت بند عدم رقابت (Restraint of Trade) نیز بوده است. همچنین کریستین هاوکسبی، معاون رئیس بانک مرکزی، در تاریخ ۲۹ سپتامبر اظهارنظرهایی درباره وضعیت اقتصادی و سیاستهای پولی ارائه کرده است.
بیتکوین همچنان در نزدیکی حمایت کلیدی آنچین، یعنی سطح هزینه تمامشده هولدرهای کوتاهمدت، معامله میشود، در حالی که ورودی سرمایه از ETFها و کاهش فروش هولدرهای بلندمدت، به پایداری بازار کمک میکند. بازار آپشنها نیز پس از انقضا بازتنظیم شده است؛ اوپن اینترست دوباره در حال بازسازی، نوسان در حال کاهش و جریانها به سمت صعود محتاطانه در سهماهه چهارم متمایل شدهاند. خلاصه متن: بیتکوین بارها قیمت حمایت کلیدی هولدرهای کوتاهمدت را حفظ کرده است که نقش آن بهعنوان نقطهای محوری بین ادامه روند صعودی و ریسک وارد شدن به روند نزولی را نشان میدهد. قیمت با مقاومت قوی در محدودهای که عرضه سنگین متمرکز شده روبهرو است،جاییکه خریداران اخیر ممکن است به دنبال فروش باشند (حدود ۱۱۸ هزار دلار) . توزیع هولدرهای بلندمدت پس از ماهها کاهش یافته و ورودی سرمایه از ETFها از سر گرفته شده است که تأثیر تثبیتکننده بر ساختار بازار دارد. ترکیب این عوامل نشاندهنده شرایط سالمتر در سمت تقاضا است. شاخص ترس و طمع (Fear & Greed Index) از محدوده طمع پایدار به خنثی و ترس کاهش یافته که بازتاب سودگیری و کاهش ریسکپذیری است. روندهای RVT نشان میدهند که بازار در حال آرام گرفتن و کاهش شتاب خرید است، زیرا سودهای تحققیافته نسبت به ارزش شبکه کمتر شدهاند. اوپن اینترست آپشنها پس از انقضای رکوردشکن هفته گذشته بازتنظیم شده و اکنون در حال بازسازی برای سهماهه چهارم است. این بازتنظیم اختلال ناشی از پوشش ریسک را پاک کرده و فضای کافی برای پوزیشنگیری جدید و هدایت حرکت قیمت فراهم میکند. سیگنالهای نوسان در حال کاهش هستند، بهطوری که نوسان ضمنی کوتاهمدت پایین آمده و چولگی به سمت خنثی حرکت کرده است .ساختار سررسیدها همچنان به شکلی است که قیمت قراردادهای آتی بالاتر از قیمت فعلی بازار باقی مانده است و نوسان ضمنی بلندمدت در محدوده ۳۹تا۴۳٪ ثابت است. جریانهای بازار آپشنها نشاندهنده تمایل محتاطانه به صعود قیمت است؛ معاملهگران با اضافه کردن ریسک ریورسالها و کانوکسیتی ارزان و فروش پوتها، خوشبینی سنجیدهای را با نگاه به روند فصلی آپتوبر Uptober به نمایش گذاشتهاند. حساسیت گامای معاملهگران در دو سمت بازار متعادل باقی مانده است، که باعث کاهش جریانهای پوشش ریسک و تعدیل نوسانات روزانه میشود. با توجه به اینکه انقضای بزرگ آپشن در پیش نیست، بازار کوتاهمدت همچنان پایدار و بدون جهت مشخص باقی مانده است. حفظ خط حمایت روند صعودی بیتکوین پس ازنشست FOMC به سرعت معکوس شد، زیراشناسایی سود معاملهگران باعث کاهش قیمت تا ۱۰۹ هزار دلار شد و زیر سطح هزینه تمامشده هولدرهای کوتاهمدت در ۱۱۱.۶ هزار دلار قرار گرفت. این کاهش با تقاضای قوی سمت خرید مواجه شد و باعث شد قیمت دوباره به سمت ۱۱۸.۸ هزار دلار بازگردد. این گزارش، شاخصهای کلیدی آنچین و آپشنها را بررسی میکند تا وضعیت بازار و انتظارات غالب معاملهگران سفتهباز را ارزیابی کند. چشمانداز آنچین با ادامه این بازگشت، سطح هزینه تمامشده هولدرهای کوتاهمدت دوباره بهعنوان یک نقطه محوری کلیدی ظاهر شده است. از مه ۲۰۲۵ تاکنون، این سطح پنج بار بهعنوان حمایت عمل کرده و نقش آن را بهعنوان مرز تعیینکننده بین روند صعودی و نزولی نشان میدهد. هر بار که این سطح موفق به حفظ حمایت میشود، اعتماد سرمایهگذاران تقویت میشود و حساسیت سرمایه کوتاهمدت به این محدوده مشخص میشود. حفظ قیمت بالای این سطح احتمال ادامه صعود را افزایش میدهد، اما تضمینکننده آن نیست. انباشت عرضه با این حال برای ادامه شتاب صعودی، بازار باید از یک مانع مهم عبور کند. بازگشت اخیر اکنون با تجمع سنگین توزیع روبهروست که در اواخر آگوست و بین محدوده ۱۱۴ تا ۱۱۸ هزار دلار شکل گرفته است. هولدرهایی که در نزدیکی این سقفها خرید کردهاند، ممکن است بازگشت قیمت را فرصتی برای خروج با نقطه سربهسر یا سود اندک ببینند که باعث ایجاد مقاومت قابل توجه در قیمتهای بالا میشود. غلبه بر این موج فشار فروش برای حرکت مجدد بازار به سمت سقفهای جدید تاریخی حیاتی است. تثبیت قاطع قیمت بالای ۱۱۸ هزار دلار نشان میدهد که تقاضا قادر است عرضه خریداران قبلی را جذب کند و شانس ادامه روند صعودی را تقویت میکند. کاهش فشار خرید با وجود اینکه قیمت بارها در نزدیکی سطح هزینه تمامشده هولدرهای کوتاهمدت حمایت شده است، یک روند طولانیمدت زیر سطح بازار شکل گرفته است. نسبت ارزش تحققیافته هولدرهای کوتاهمدت (RVT) که ارزش اقتصادی تحققیافته نسبت به ارزش اسمی منتقلشده را اندازه میگیرد، از ماه مه به طور پیوسته کاهش یافته است. RVTبالاتر معمولاً نشاندهنده بازارهای بیش از حد هیجانی و پرتنش است در حالی که کاهش آن به سمت محدوده «تصفیه کامل بازار» نشاندهنده کاهش هیجانات سفتهبازی است. در حال حاضر، RVT به مراتب پایینتر ازسقفهای قبلی است که نشان میدهد هولدرهای کوتاهمدت نسبت به فعالین بازار، سود کمتری شناسایی میکنند. اگر RVT باز هم کاهش یابد و نشانههایی از فروش گسترده و خروج سرمایهگذاران کوتاهمدت مشاهده شود، این میتواند آغاز یک فاز انباشت باشد، یعنی زمانی که سرمایهگذاران منتظر روشن شدن مسیر بازار هستند تا دوباره وارد خرید شوند. ترس یا بیاعتمادی؟ با کاهش فعالیتهای سفتهبازی و فروکش کردن هیجانات، احساسات بازار نیز دچار تغییر شده است. شاخص ترس و طمع بیتکوین به شدت کاهش یافته و از حالت طمع پایدار در اوایل سال به ترس و وضعیت خنثی رسیده است. این تغییر نشاندهنده شناسایی سود توسط معاملهگران، کاهش میل به ریسک و اتخاذ رویکرد محتاطانهتر توسط فعالان بازار است. هرچند بازنشانی احساسات بازار ممکن است در کوتاهمدت باعث کاهش شتاب روند صعودی شود، اما به طور معمول هیجانات بیش از حد را کم کرده و پایههای حمایتی سالمتری ایجاد میکند. دادههای فعلی نشان میدهند که بازار در فاز تثبیت قرار دارد و منتظر اعتماد مجدد سرمایهگذاران است تا حرکت قاطعی در جهت مشخص انجام دهد. تغییر در عرضه هولدرهای بلندمدت در کنار فشار عرضه از سمت خریداران در سقف، تعادل بین هولدرهای بلندمدت و ETFها نقش مهمی در روند اخیر قیمت ایفا کرده است. طی هفتههای گذشته، هولدرهای بلندمدت به عنوان منبع اصلی عرضه عمل کردهاند و در طول روندهای صعودی، سودهای خود را شناسایی کردهاند. با این حال، شاخص «تغییر خالص پوزیشن هولدرهای بلندمدت در ۳ روز گذشته» اکنون نزدیک به صفر حرکت کرده است، که نشان میدهد پس از ماهها فروش مستمر، سرعت عرضه هولدرهای بلندمدت کاهش یافته است. این کاهش فشار عرضه نشان میدهد که مرحله اخیر شناسایی سود توسط هولدرهای بلندمدت در حال فروکش است و ممکن است ETFها و ورود سرمایههای جدید به عنوان محرکهای اصلی حرکت بازار عمل کنند. ثبات جریانهای ETF در کنار کاهش سرعت توزیع هولدرهای بلندمدت، ETFهای اسپات بیتکوین در آمریکا همچنان نقش مهمی در ساختار بازار ایفا میکنند. جریان سرمایه در ماههای اخیر نوسان زیادی داشته است؛ از ورود سرمایه قوی در اواسط سپتامبر گرفته تاخروج سرمایه متوالی درچند روزاخیر. با این حال، دادههای اخیر نشان میدهند که جریان خالص ورود سرمایه دوباره بازگشته است که حاکی از حفظ تمایل مؤسسات سرمایهگذاری به خرید بیتکوین است، حتی با وجود اینکه هولدرهای بلندمدت در حال برداشت سود و فروش هستند. اگر این تقاضای تازه با کاهش فروش هولدرهای بلندمدت همزمان شود، ETFها میتوانند نقش تثبیتکنندهای ایفا کنند، پایهای سالمتر برای مقاومت قیمت ایجاد کرده و شرایط لازم برای یک روند صعودی پایدار را فراهم کنند. چشمانداز بازار آپشنها در ادامه ی متن تمرکز ما از سیگنالهای آنچین به بازار آپشنها منتقل میشود تا دید عمیقتری نسبت به بازار داشته باشیم. پس از انقضای رکوردشکن هفته گذشته، اوپن اینترست بهطور قابل توجهی بازنشانی شد و اکنون در حال بازسازی برای سهماهه چهارم است. در این گزارش پوزیشنگیریها، نوسانات و جریانها بررسی میشوند تا مشخص شود معاملهگران آپشن چه انتظاراتی از مرحله بعدی بیتکوین دارند. بازنشانی پس از انقضا بیتکوین در هفته ی اخیر، بزرگترین انقضای آپشن تاریخ خود را پشت سر گذاشت که منجر به کاهش شدید اوپن اینترست در سراسر سررسیدها و قیمتها شد. این بازنشانی، نویز ناشی از پوشش ریسک را حذف میکند و فضای بازار را برای پوزیشنگیریهای جدید در سهماهه چهارم شفافتر میکند. همیشه مشاهده شده که انقضاهای بزرگ اغلب نقش پایهای در حرکت قیمت دارند و بازسازی بعدی اوپن اینترست نیز دیدگاههای دقیقتر معاملهگران درباره جهت حرکت و نوسان را نشان میدهد. بنابراین فاز فعلی فرصتی مناسب برای ارزیابی نحوه پوزیشنگیری معاملهگران برای مرحله بعدی چرخه بازار است. بازتاب نوسانات پس از تنظیم مجدد اوپن اینترست، توجه به سطح نوسان معطوف میشود، جایی که پرمیومهای کوتاهمدت کاهش یافتهاند نوسان ضمنی یک هفتهای در قراردادهایی با قیمت برابر با دارایی پایه (ATM) تقریباً ۵ درصد نسبت به سقف هفته گذشته کاهش یافت، در حالی که نوسان دو هفتهای حدود ۲ درصد کاهش پیدا کرد. در مقابل، قراردادهای بلندمدت پایدار مانده یا کمی افزایش یافتهاند و در مجموع شیب منحنی نوسان تندتر شده است. این ساختار نشان میدهد که فشار کوتاهمدت فروکش کرده اما احتیاط در سررسیدهای بلندمدت همچنان باقی است. با وجود کاهش در بخش جلویی منحنی، نوسان ضمنی نسبت به نوسان تحققیافته همچنان بالا باقی مانده است این موضوع باعث میشود معاملات ناشی از اختلاف نرخها یا سود نگهداری (Carry Trades) همچنان مثبت باقی بمانند هرچند نسبت به هفته گذشته،جذابیت آنچنانی ندارد. ساختار زمانی بازار همچنان در حالت کانتانگو (قیمتهای آتی بالاتر از قیمت فعلی) قرار دارد؛ قراردادهای کوتاهمدت نوسان ضمنی حدود ۳۰٪ دارند، در حالی که قراردادهای سهماهه و بلندمدت بین ۳۹٪ تا ۴۳٪ قرار گرفتهاند. این تفاوت در نوسانها نشان میدهد که معاملهگران اکنون کمتر روی پوشش ریسک کوتاهمدت تمرکز دارند و در عوض با احتیاط بیشتری به سررسیدهای بلندمدت نگاه میکنند. شیب چولگی نزدیک به حالت خنثی با کاهش نوسان کوتاهمدت، شیب آپشنها نیز تعدیل شده است. نسبت ریسک ریورسال ۲۵ دلتا در قراردادهای یک هفتهای از حدود ۱۸.۵ واحد نوسان به تقریبا ۶ واحد نوسان کاهش یافته است، که نشاندهنده تغییر قابل توجهی از تمرکز روی حفاظت در برابر ریزش قیمت به سمت تعادل بازار است. قراردادهای بلندمدت نیز به حالت خنثی نزدیکتر شدهاند. این تغییر نشان میدهد که تقاضای کوتاهمدت برای پوتها کاهش یافته و فشار نزولی فوری کمتر شده، در حالی که پرمیوم کالها شروع به جبران عقبماندگی خود کردهاند. به طور کلی این تغییر نشان میدهد که دیدگاه ریسک معاملهگران متعادلتر شده و تمرکز کمتری بر پوشش ریسک شدید دارند، در حالی که تمایل بیشتری برای بهرهگیری از حرکت صعودی وجود دارد. بازگشت علاقه به سمت صعود با نزدیک شدن شیب چولگی به حالت خنثی، پوزیشنگیری معاملهگران به سمت کالها تغییر کرده است. معاملهگران در راستای روند فصلی معمول سهماهه چهارم، کالهای صعودی را خریداری کردهاند و پرمیوم خالص کالها عمدتاً در محدوده ۱۳۶ تا ۱۴۵ هزار دلار متمرکز است. با این حال، در قیمت اعمال بالاتر شاهد فروش کالها بودهایم، که نشان میدهد بازار به دنبال رسیدن به سقفهای افراطی نیست و در عوض از ساختار قراردادها برای بهرهگیری از کانوکسیتی ارزان استفاده میکند. Convexity در بازار آپشن به حساسیت دلتا نسبت به تغییر قیمت دارایی پایه گفته میشود، یعنی وقتی قیمت دارایی تغییر میکند، دلتا چگونه تغییر میکند. Cheap Convexity یعنی معاملهگران میتوانند این تغییر حساسیت را با هزینه کم یا پرمیوم کم خریداری کنند. یعنی میتوانند پوزیشنهایی بگیرند که با تغییرات شدید قیمت سودآور میشوند، بدون اینکه پرمیوم زیادی پرداخت کنند. جریانها همچنین نشان میدهند که معاملهگران به دنبال استراتژیهایی هستند که هم از تغییرات چولگی بازار سود میبرند و هم امکان استفاده از فرصتهای احتمالی تا پایان سال را برای خود نگه میدارند. فروش پوتها نیز افزایش یافته که با فشرده شدن شیب که پیشتر اشاره شد، همخوانی دارد. به طور کلی، معاملهگران از عقبنشینی هفته گذشته برای افزودن ریسک ریورسالها (فروش پوت و خرید کال) استفاده کردهاند و برای آپشن سهماهه چهارم و روایت فصلی آپتوبرUptober پوزیشن گرفتهاند. اصطلاح Uptober ترکیبی از دو واژهی Up (صعود) و October (اکتبر) است و در میان معاملهگران کریپتو بهصورت طنزآمیز برای اشاره به الگوی تاریخی رشد بازار در ماه اکتبر به کار میرود. در چند سال اخیر، بیتکوین اغلب در این ماه عملکرد مثبتی داشته و همین موضوع باعث شده بسیاری از فعالان بازار اکتبر را «ماه صعودی» بنامند. هرچند این پدیده تضمینی نیست، اما بهعنوان نوعی باور و شوخی رایج در جامعهی کریپتو جا افتاده است. فضای خنثی پس از انقضای هفته گذشته، پوزیشنگیری معاملهگران نسبتاً آرام باقی مانده است. اوپن اینترست به سطوح میانگین بازگشته و تقویم نشان میدهد که در کوتاهمدت انقضای بزرگ دیگری پیش رو نیست. از آنجا که اثرات گاما بیشتر در قراردادهای at-the-money و نزدیک به سررسید مشاهده میشود، نبود کلاسترهای بزرگ، احتمال جریانهای پوشش ریسک شدید از سوی معاملهگران را کاهش میدهد. پوزیشن فعلی نشاندهنده گاما لانگ در هر دو سمت صعودی و نزولی است که به کاهش نوسانات روزانه و تثبیت قیمت اسپات در اطراف سطوح فعلی کمک میکند. با این حال، این در معرض بودن هنوز محدود است و از نقاط انقضای مهم فاصله دارد، بنابراین بازار آپشن در وضعیت خنثی باقی مانده تا پوزیشنگیری جدید نزدیک به تاریخهای سررسید شکل بگیرد. نتیحه گیری تحرکات آنچین همچنان نقش کلیدی قیمت تمامشده هولدرهای کوتاهمدت را نشان میدهد، سطحی که از می ۲۰۲۵ بهعنوان حمایت قابل اعتماد عمل کرده است. قیمت با انباشت عرضه سنگین بین ۱۱۴ تا ۱۱۸ هزار دلار روبهرو است، اما کاهش فشار توزیع هولدرهای بلندمدت و بازگشت جریانهای ETF نشاندهنده تثبیت تقاضاست. شاخصها از جمله RVT و شاخص ترس و طمع، کاهش هیجانات بازار اشاره دارند و شرایط بیشتر به سمت ادغام و تثبیت حرکت میکند تا فروپاشی ناگهانی. در بازار آپشن، انقضای پوزیشنها بازنشانی شده و اوپن اینترست اکنون در حال بازسازی برای سهماهه چهارم است. نوسانات کاهش یافته، چولگی به سمت خنثی حرکت کرده و منحنی هنوز در حالت کانتانگو باقی مانده. جریان معاملات نشاندهنده تمایل محتاطانه معاملهگران به سمت رشد قیمت است. در همین حال، موقعیت گامای بازارسازان در حالت تعادل قرار دارد که باعث کاهش نیاز به پوشش ریسک و آرامتر شدن نوسانات کوتاهمدت میشود. مجموع این عوامل نشان میدهد بازار وارد مرحلهای متعادلتر و نسبتاً سازنده شده و اکنون در انتظار شکلگیری اعتماد لازم برای حرکت بعدی است.