TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

مکزیک: پیمان سه‌جانبه (آمریکا، مکزیک، کانادا) احتمالاً حفظ خواهد شد

ابرارد، وزیر اقتصاد مکزیک: ۹۰ درصد بازنگری پیمان USMCA (پیمان تجارت آزاد آمریکای شمالی) تکمیل شده است؛ احتمال باقی ماندن پیمان سه‌جانبه وجود دارد. آمریکا و مکزیک همچنان در حال حل‌و‌فصل تعرفه‌های فولاد و آلومینیوم هستند. ابرارد وزیر اقتصاد پس از دیدار با قانون‌گذاران صحبت کرد. همه شواهد نشان می‌دهد که USMCA سه‌جانبه باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک استاندارد چارترد پیش‌بینی رشد چین را افزایش داد

بانک استاندارد چارترد پیش‌بینی خود از رشد تولید ناخالص داخلی چین در سال ۲۰۲۵ را از ۴.۸ درصد به ۴.۹ درصد افزایش داد. این بانک اعلام کرد داده‌های منتشرشده در روز گذشته حاوی سیگنال‌های متناقضی بوده‌اند: صادرات همچنان مقاوم است اما سرمایه‌گذاری با افت شدید مواجه شده و ضعف اقتصادی فراتر از بخش املاک گسترش یافته است. مصرف نیز تضعیف شده و تقاضای داخلی، به‌ویژه در حوزه سرمایه‌گذاری، همچنان ضعیف است. استاندارد چارترد انتظار دارد اقدامات حمایتی مالی بیشتری از سوی دولت چین اتخاذ شود. همچنین هشدار داده که ظرفیت مازاد و عدم‌قطعیت‌های جهانی ممکن است برنامه‌های سرمایه‌گذاری را در کوتاه‌مدت به تأخیر بیندازد. این بانک پیش‌بینی کرده که آتش‌بس تعرفه‌ای میان چین و آمریکا تمدید خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی بانک مرکزی کانادا: شاخص بخش خدمات کسب‌وکار در فصل سوم ۲.۲۸- ثبت شد که نسبت به ۲.۴۰- در فصل دوم (بازنگری شده از ۲.۴۲-) اندکی بهبود یافته است

نظرسنجی بانک مرکزی کانادا: انتظارات برای رشد فروش داخلی و صادرات در میان تنش‌های تجاری همچنان ضعیف باقی مانده است. ۲۷٪ از شرکت‌ها کاهش کامل فروش خود را در ۱۲ ماه گذشته گزارش کرده‌اند، که نسبت به ۲۴٪ در فصل دوم افزایش یافته است. تعادل نظرات درباره شاخص‌های فروش آینده ۰ است که نسبت به منفی ۶ در فصل دوم بهبود یافته است ۱۸٪ از شرکت‌ها انتظار دارند تورم در دو سال آینده بالای ۳٪ باشد که نسبت به ۲۳٪ در فصل دوم کاهش یافته است. ۳۵٪ از شرکت‌ها انتظار دارند هزینه نیروی کار در ۱۲ ماه آینده کاهش یابد، در حالی که ۱۴٪ افزایش هزینه نیروی کار را پیش‌بینی می‌کنند. ۳۳٪ از شرکت‌ها انتظار دارند کانادا طی سال آینده وارد رکود شود که نسبت به ۲۸٪ در فصل دوم افزایش یافته است نظرسنجی جداگانه بانک مرکزی کانادا از مصرف‌کنندگان برای ۱۲ ماه آینده نشان می‌دهد که ۶۴.۱٪ از کانادایی‌ها انتظار رکود دارند، که نسبت به ۶۴.۴٪ در فصل دوم کمی کاهش یافته است. نظرسنجی مصرف‌کنندگان بانک مرکزی کانادا نشان می‌دهد که انتظارات برای تورم پنج‌ساله به ۳.۶۷٪ افزایش یافته است، در حالی که در فصل دوم ۳.۴۵٪ بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۲۰ اکتبر منقضی می‌شوند

در معاملات امروز، چند انقضا مهم در بازار آپشن‌های فارکس وجود دارد که باید به آن‌ها توجه کرد: اولین مورد مربوط به جفت ارز USDJPY در نزدیکی سطح 150.00 است. این جفت در روز جمعه زیر این سطح بسته شد و اکنون تحت تأثیر تحولات سیاسی ژاپن قرار دارد. حزب لیبرال دموکرات (LDP) و حزب نوآوری ژاپن (ایشین) در آستانه تشکیل ائتلاف هستند که راه را برای نخست‌وزیری سانائه تاکایچی هموار می‌کند. پایان عدم‌قطعیت سیاسی خبر خوبی برای ین است اما موضع انبساطی تاکایچی در سیاست مالی ممکن است به نفع ین نباشد. انقضاهای امروز ممکن است مانع افت بیشتر USDJPY شوند، در حالی که مقاومت در نزدیکی سطح 151.00 نیز وجود دارد. میانگین متحرک ۱۰۰ ساعته نیز در همین محدوده قرار دارد و مجموعه‌ای از آپشن‌های متوسط در آن سطح دیده می‌شود. مورد دیگر مربوط به USDCAD در سطح 1.4000 است. این سطح از نظر تکنیکال اهمیت خاصی ندارد اما با توجه به روند نزولی اخیر، ممکن است مانع افت بیشتر قیمت تا زمان انقضا در پایان امروز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا، مکلم: ما در اعلام نرخ بهره بعدی، تأکید بیشتری بر ریسک‌ها خواهیم داشت

امیدوارم بتوانیم کمی آینده‌نگرتر باشیم اما عدم قطعیت زیادی وجود دارد و باید در مورد پیش‌بینی‌هایمان فروتن باشیم. عدم قطعیت نسبت به فوریه و مارس کاهش یافته اما همچنان بالاست. انتظار داریم رشد از سر گرفته شود، اما ضعیف و احتمالاً کمی پایین‌تر از رشد بالقوه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با وجود کمبود داده‌های اقتصادی؛ برآورد جدید GDPNow فدرال رزرو آتلانتا افزایش یافت

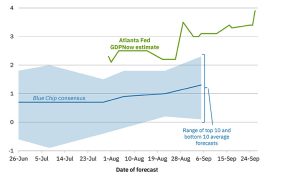
آخرین برآورد مدل GDPNow فدرال رزرو آتلانتا برای تولید ناخالص داخلی (GDP) در سه‌ماهه چهارم سال جاری به ۳.۹ درصد افزایش یافته است که نسبت به ۳.۸ درصد قبلی کمی رشد نشان می‌دهد. اما مشکل اصلی این مدل، وابستگی آن به داده‌های اقتصادی است که در حال حاضر اطلاعات کمی در دسترس است، به همین دلیل پیش‌بینی‌ها بیشتر بر اساس تخمین‌ها و داده‌های ناقص انجام شده است. بر اساس آخرین اطلاعات منتشر شده، رشد مصرف شخصی واقعی در سه‌ماهه سوم از ۳.۲ درصد به ۳.۳ درصد و رشد سرمایه‌گذاری خصوصی داخلی واقعی از ۴.۰ درصد به ۴.۴ درصد افزایش یافته است، در حالی که رشد هزینه‌های دولتی واقعی از ۱.۸ درصد به ۱.۵ درصد کاهش یافته است. به گفته فدرال رزرو آتلانتا، آپدیت بعدی مدل در تاریخ ۲۷ اکتبر منتشر خواهد شد و امیدوارند که تا آن زمان داده‌های واقعی اقتصادی بیشتری در دسترس قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارنی: در حال مذاکره عمیق با ایالات متحده در چندین بخش هستیم

«مک کارنی» اعلام کرد که این کشور در حال انجام «مذاکرات عمیق» با ایالات متحده در چندین بخش است. این موضوع از بیش از یک هفته پیش مطرح شده است و امیدهایی برای رسیدن به نتایج ملموس‌تر وجود داشت. کارنی هفته گذشته در کاخ سفید حضور داشت و یکی از اهداف اصلی کانادا کاهش تعرفه‌های فولاد و آلومینیوم بود. همچنین، صحبت‌هایی در مورد احیای خط لوله Keystone XL مطرح شده است که این موضوع دوباره در اخبار امروز مطرح گردید. مالک پروژه خط لوله Keystone اکنون South Bow است که پس از جداسازی از TC Energy به دست آمده و ممکن است از احیای این پروژه بهره‌مند شود. کارنی همچنین اشاره کرد که کانادا در حال آغاز مجدد تعاملات گسترده با چین است و انتظار می‌رود که در ماه آینده با مقامات ارشد چینی دیدار کند. در حال حاضر، بازار دلار کانادا در حال قیمت‌گذاری برای نوعی توافق است، اما جزئیات آن قابل پیش‌بینی نیست. این مذاکره تمرینی برای مذاکرات بزرگ‌تر است که در ماه ژوئیه در مورد USMCA دوباره آغاز خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی دایمن، مدیرعامل جی‌پی مورگان: طلا می‌تواند تا 10,000 دلار رشد کند

جیمی دایمن، مدیرعامل جی‌پی مورگان، اخیراً دیدگاه‌های خود را در مورد وضعیت آشفته بازارهای جهانی و نقش طلا بیان کرد. دایمن در کنفرانس «قدرتمندترین زنان فورچون» اذعان کرد که نگهداری طلا در شرایط فعلی بازار، که با بلاتکلیفی و نوسانات بالا مشخص می‌شود، «نیمه منطقی» است. دایمن با وجود اینکه خود را خریدار طلا ندانست (به دلیل هزینه‌های نگهداری)، هشدار داد که در محیط‌های پرریسک کنونی، قیمت طلا می‌تواند به راحتی به 5,000 یا 10,000 دلار افزایش یابد. این تحلیل، سیگنالی قوی برای سرمایه‌گذارانی است که به دنبال پناهگاه امن در برابر تلاطم‌های اقتصادی هستند. مدیرعامل جی‌پی مورگان علاوه بر طلا، نسبت به ارزش‌گذاری عمومی دارایی‌ها نیز ابراز نگرانی کرد و هشدار داد که قیمت‌ها «تقریباً در همه چیز» بیش از حد بالا به نظر می‌رسند، که نشان‌دهنده احتیاط گسترده او نسبت به اکثر دارایی‌های پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان، دارایی‌های خود در آسیا را تا سال ۲۰۳۰ به ۶۰۰ میلیارد دلار می‌رساند

جی‌پی‌مورگان اَسِت منیجمنت، یکی از بزرگترین شرکت‌های مدیریت دارایی جهان، جاه‌طلبانه در حال برنامه‌ریزی برای دو برابر کردن دارایی‌های خود در منطقه آسیا-اقیانوسیه است. مدیرعامل این شرکت برای آسیا، دن واتکینز، اعلام کرد که هدف میان‌مدت آنها رسیدن به ۶۰۰ میلیارد دلار تا سال ۲۰۳۰ است، با چشم‌اندازی بلندمدت برای دستیابی به ۱ تریلیون دلار. این استراتژی بر موفقیت‌های گذشته که دارایی‌ها را از سال ۲۰۱۹ بیش از دو برابر کرده، استوار است. این رشد چشمگیر، عمدتاً به دلیل افزایش تقاضا برای ETFهای فعال و تنوع‌بخشی به بازارهای منطقه‌ای جدید بوده است. ETFهای فعال که برخلاف ETFهای غیرفعال، توسط یک مدیر صندوق اداره می‌شوند و به دنبال پیشی گرفتن از شاخص معیار خود هستند، در حال تبدیل شدن به یک ابزار محبوب برای سرمایه‌گذارانی هستند که به دنبال رشد در بازارهای آسیا هستند. به گفته واتکینز، افزایش پایگاه ثروت در آسیا و تمایل روزافزون سرمایه‌گذاران به محصولات متنوع و فعال، این منطقه را به موتور رشد حیاتی برای کسب‌وکار جهانی جی‌پی‌مورگان تبدیل کرده است. هدف‌گذاری این شرکت برای رشد عظیم، نشان‌دهنده اهمیت روزافزون آسیا در استراتژی‌های جهانی مدیریت ثروت است و رقابت را در میان شرکت‌های مالی بین‌المللی برای جذب سرمایه‌ها در این منطقه تشدید خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر ریسک‌گریزی جهانی قدرت می‌گیرد

بازارها به‌وضوح در حال بازنگری در معاملات پرطرفدار «فروش دلار آمریکا» هستند، اما ادامه رشد دلار ممکن است دشوارتر شود، مگر آنکه بازارها شروع به حذف انتظارات کاهش نرخ بهره فدرال رزرو کنند. با توجه به اینکه گزارش شاخص قیمت مصرف‌کننده (CPI) آمریکا قرار است هفته آینده منتشر شود، ما احتمال بالایی می‌بینیم که کاهش نرخ بهره در ماه اکتبر تأیید شود. امروز تمرکز بازار باید بر اخبار جدید از فرانسه و آمار اشتغال کانادا باشد. دلار: لذت بردن دوباره از نقش پناهگاه امن به‌طور فزاینده‌ای مشخص شده که جهش دلاری این هفته — که در آغاز با رویدادهایی در ژاپن و فرانسه تحریک شد — تبدیل به تجدیدنظر گسترده‌تری در معامله رایج شورت‌ (فروش) دلار چند ماه اخیر شده است. عامل مهم دیگر بازتثبیت کامل ارزش دلار به‌عنوان پناهگاه امن است. این موضوع قطعاً با این واقعیت تقویت می‌شود که دیگر رقبای پناهگاه امن یعنی یورو، ین و فرانک سوئیس، خود با مشکلات داخلی مواجه‌اند؛ رشد چشمگیر طلا نشان می‌دهد که دلار هنوز به‌عنوان تنها انتخاب برتر پناهگاه امن تلقی نمی‌شود. اما، همان‌طور که در یادداشت‌های اخیر بحث شد، تعطیلی دولت آمریکا ممکن است به دلار کمک کند چون از اضافه شدن داده‌های منفی بیشتر جلوگیری می‌کند. با این حال، حرکت دلار برای ما هنوز بیش‌ازحد به‌نظر می‌رسد و هر رشد بیشتر ممکن است حفظ کردنش دشوار باشد. عملکرد خوب ین نسبت به اکثر ارزهای گروه ده (G10) به‌جز دلار نشان می‌دهد که چرخش از معامله‌های حملی که با دلار تامین مالی می‌شدند به معامله‌های تامین‌شده با ین هنوز در مقیاس بزرگی رخ نداده است. و حرکات دیروز اساساً حرکت‌های معمول «ریسک‌آف (ریسک‌گریزی)» بودند. در مورد تعطیلی دولت آمریکا، هنوز هیچ نشانه‌ای از پیشرفت در بن‌بست میان دو حزب دیده نمی‌شود اما گزارش شده که اداره آمار کار در حال فراخواندن کارکنان برای آماده‌سازی گزارش CPI سپتامبر است که روز چهارشنبه منتشر می‌شود. انتظارات حول چاپ ماهانه هسته CPI برابر با ۰.۳٪ تثبیت شده است، که باید راه را برای کاهش نرخ در جلسه ۲۹ اکتبر هموار کند. به نظر می‌رسد دلار امروز بتواند بخشی از سودهای خود را تثبیت کند اما همچنان در معرض اصلاح قیمتی است و هرگونه جهش دیگر ممکن است فاصله دلار را از سطوحی که اختلاف نرخ‌های بهره کوتاه‌مدت توجیه می‌کند، بیش از حد افزایش دهد. ((توضیح: در واقع تحلیل‌گر می‌گوید رشد اخیر دلار تا حدی طبیعی بوده اما اگر بیش از این بالا برود، این افزایش دیگر با منطق اقتصادی هماهنگ نیست.تفاوت نرخ بهره بین کشورها (مثلاً بین فدرال رزرو آمریکا و بانک مرکزی اروپا یا ژاپن) معمولاً تعیین‌کننده جهت حرکت ارزهاست.وقتی دلار خیلی بیشتر از آنچه نرخ‌های بهره توجیه می‌کنند رشد کند، بازار احتمالاً در آینده دچار اصلاح (یعنی کاهش قیمت دلار) می‌شود تا این فاصله غیرمنطقی برطرف شود.)) در سایر نقاط آمریکای شمالی، امروز مراقب داده‌های اشتغال کانادا باشید. انتظار می‌رود نرخ بیکاری همچنان اندکی افزایش یابد — تا ۷.۲٪ — و این باید پشتیبانی از یک کاهش نرخ دیگر تا پایان سال را تقویت کند. در حالی که کاهش ۲۵ نقطه پایه برای نشست دسامبر کاملاً قیمت‌گذاری شده است، اکتبر در حال حاضر به‌صورت مساوی ۵۰-۵۰ برخورد می‌شود (۱۱ نقطه پایه قیمت‌گذاری شده). هر انتشار ضعیف داده امروز می‌تواند گمانه‌زنی درباره کاهش در اکتبر را تغذیه کند و روی دلار کانادا فشار وارد آورد. لونی (دلار کانادا) در این هفته به‌خاطر همبستگی تنگاتنگ‌تر با دلار عملکرد خوبی داشته اما در وضعیتی آسیب‌پذیر باقی می‌ماند مگر اینکه تلاش‌های اخیر برای آشتی میان کانادا و آمریکا ظرف روزهای گذشته به چیزی ملموس‌تر تبدیل شود. یورو: امروز نخست‌وزیر جدید فرانسه اعلام خواهد شد تسکین کوتاه‌مدت و اندک یورو پس از خبر سیاسی چهارشنبه در فرانسه قابل‌فهم است. با وجود اینکه اسپرد OAT-Bund ده‌ساله به پایین محدوده ۸۰ نقطه پایه بازگشته، بازار فارکس که به جلو نگاه می‌کند فضای اندکی برای خوش‌بینی می‌بیند. از آنجا که قرار است امروز نخست‌وزیر جدید اعلام شود، احساس کلی این است که پشتوانه سیاسی ضعیف باقی مانده است. وعده جلب رضایت بازار از سوی نخست‌وزیر مستعفی، لکورنو، درباره انجام تعهدات بودجه‌ای به‌تنهایی کافی نیست تا ریسک فرانسه را از قیمت‌گذاری خارج کند. با این حال، ما همچنان دچار مشکل هستیم که پیامدهای قابل‌توجهی فراتر از کوتاه‌مدت برای یورو ببینیم، که به هر صورت می‌تواند از اعلام نخست‌وزیر جدید امروز به‌طور ملایمی بهره‌مند شود. اگر داده‌های اشتغال آمریکا – هر زمان که منتشر شوند – نشانه‌هایی از ضعف داشته باشند و آمار CPI هفته آینده نیز از احتمال کاهش نرخ بهره فدرال رزرو در اکتبر حمایت کند، در آن صورت ریسک سیاسی فرانسه باید به سطحی برسد که موجب سرایت به بازار اوراق سایر کشورهای اروپایی شود تا بتواند فشار نزولی بر جفت‌ارز EURUSD حفظ کند.در حال حاضر چنین شرایطی مشاهده نمی‌شود. با وجود پیچیدگی وضعیت بودجه فرانسه، تجربه نشان داده است که حساسیت بازارها باعث می‌شود احزاب در زمینه مالی رفتاری محتاطانه‌تر در پیش بگیرند – همان‌طور که پس از بحران بودجه در بریتانیا (دوران «تراس») و پیش از آن در ایتالیا مشاهده شد. اگر نرخ EURUSD دوباره کاهش یابد، انتظار داریم در محدوده ۱٫۱۵۰ تقاضای خرید مناسبی شکل گیرد؛ سطحی که حدوداً ۲ درصد پایین‌تر از مدل‌های کوتاه‌مدت است، مگر اینکه اختلاف بازده‌های کوتاه‌مدت دوباره به نفع دلار گسترش یابد. در مقابل، بازگشت تدریجی و نه لزوماً یک‌طرفه یورو به محدوده ۱٫۱۷۰ همچنان سناریوی ترجیحی ما باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کانادا امروز از چشم‌انداز جدید صنعتی خود رونمایی می‌کند

دولت کانادا امروز از طرح جامع جدیدی برای بازآفرینی بخش صنعت و تقویت رقابت‌پذیری اقتصادی کشور رونمایی می‌کند. ملانی جولی، وزیر نوآوری کانادا، قرار است در تورنتو سه‌محور اصلی این برنامه را تشریح کند؛ جزئیاتی از این طرح پیش‌تر در Globe & Mail منتشر شده است. طبق این برنامه: دولت در کوتاه‌مدت از صنایع کلیدی مانند فولاد و چوب با بسته‌های حمایتی مالی پشتیبانی می‌کند تا این بخش‌ها بتوانند با شرایط تجاری جدید و تعرفه‌های آمریکا سازگار شوند. کانادا قصد دارد بازسازی صنایع نظامی را با سیاست «ساخت در کانادا» و از طریق ایجاد آژانس سرمایه‌گذاری دفاعی آغاز کند. وزیر جولی اعلام کرد: «برای نخستین‌بار در چند دهه گذشته، ما در حال احیای صنعت نظامی در داخل کشور هستیم.» شرکت CAE، تولیدکننده شبیه‌سازهای پرواز، از جمله دریافت‌کنندگان قراردادهای بلندمدت دفاعی خواهد بود. همچنین دولت در پی جذب سرمایه‌گذاران خارجی، پژوهشگران و استعدادهای علمی از ایالات متحده است و دفتر جدید پروژه‌های بزرگ برای تسریع در اجرای طرح‌های زیرساختی ایجاد خواهد شد. در بازار، USDCAD امروز با افت جزئی در سطح 1.3945 معامله شد و سهام CAE پیش از بازگشایی بازار اندکی افزایش یافت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آمریکا توافق خودرویی با کانادا را رد کرد

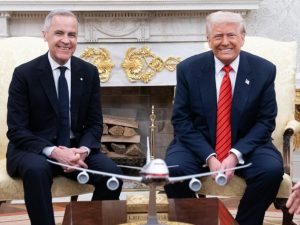
هاوارد لوتنیک، وزیر بازرگانی آمریکا، هرگونه احتمال توافق جامع خودرویی با کانادا را رد کرده است. به گفته سه منبع حاضر در نشست، لوتنیک این اظهارات را در جریان اجلاس کانادا-آمریکا گروه اوراسیا در تورنتو و تحت قواعد چتم هاوس بیان کرده؛ یک روز پس از دومین دیدار حضوری میان رئیس‌جمهور آمریکا، دونالد ترامپ، و نخست‌وزیر کانادا، مارک کارنی. لوتنیک گفته است که آمریکا ممکن است همچنان قطعات خودرو از کانادا خریداری کند، «اما همین و بس». از آوریل، آمریکا تعرفه ۲۵ درصدی بر تمام خودروهای خارجی اعمال کرده است. در مورد صادرات خودروی کانادا، حتی در صورت تطابق با توافق CUSMA، این تعرفه‌ها بر قطعات غیرآمریکایی اعمال می‌شوند. این تعرفه‌ها در کنار سایر تعرفه‌های اعمال‌شده بر کالاهای کانادایی قرار دارند، از جمله تعرفه‌های بخشی بر فولاد، آلومینیوم و مس. کانادا نیز اقدامات متقابل در نظر گرفته، از جمله تعرفه ۲۵ درصدی بر خودروهایی که تحت CUSMA پوشش داده نمی‌شوند. به گفته منابع، لوتنیک همچنین گفته است که کانادا باید در صنعت خودرو «در جایگاه دوم» پس از آمریکا قرار گیرد. ترامپ در نشست خبری در دفتر بیضی گفت: «ما می‌خواهیم کانادا موفق باشد، اما هر دو کشور خواهان یک بازار هستند. این وضعیت دشواری است، چون ما می‌خواهیم خودروها را اینجا تولید کنیم، اما در عین حال می‌خواهیم کانادا هم موفق باشد. داریم روی فرمول‌هایی کار می‌کنیم و فکر می‌کنم به نتیجه می‌رسیم.» وزیر تجارت کانادا، دومینیک لوبلان، نتیجه ملموسی از دیدار ارائه نکرد، اما آن را «موفق»، «مثبت» و «سازنده» توصیف کرد. داگ فورد، نخست‌وزیر انتاریو، نیز مخالفت خود را با تعرفه‌های ترامپ اعلام کرده و در واکنش به اظهارات لوتنیک گفته است که صنعت خودرو باید «آماده باشد». او افزود: «پیمان خودرو از دهه ۱۹۶۰ وجود داشته، نمی‌توان تخم‌مرغ را دوباره جدا کرد، باید املت را بزرگ‌تر کرد.» فورد همچنین گفت: «این یک تهدید بزرگ است. لوتنیک فقط در صورتی چنین حرفی می‌زند که رئیس‌جمهور به او چراغ سبز داده باشد.» لوتنیک همچنین گفته است که کانادا و آمریکا باید مکزیک را از مذاکرات CUSMA کنار بگذارند و توافقی دوجانبه امضا کنند. هر دو کشور مشاوره‌هایی درباره بازنگری CUSMA آغاز کرده‌اند و این توافق سال آینده مورد بررسی قرار خواهد گرفت. کارنی در ادامه اجلاس اوراسیا گفت که بخشی از مذاکرات شامل یافتن نقاط «هم‌راستایی منافع» است که می‌تواند شامل توافق‌های دوجانبه باشد. او افزود: «به نظر من، توافق‌های دوجانبه‌ای وجود خواهد داشت — همین حالا هم هست — که در کنار CUSMA پیش می‌روند و الزاماً جایگزین آن نیستند.» کارنی ماه گذشته در مکزیکوسیتی ایده کنار گذاشتن مکزیک را رد کرده و گفته بود: «ما همیشه همکاری مستقیم داشته‌ایم. CUSMA قدرت سه‌جانبه است، قدرتی که از اتحاد سه کشور حاصل می‌شود.» طرح Keystone XL نیز در دیدار ترامپ و کارنی مطرح شده است. به گفته یک منبع مطلع، این پروژه در چارچوب همکاری‌های انرژی و درخواست تخفیف تعرفه‌های فولاد و آلومینیوم مطرح شده است. دفتر نخست‌وزیر کانادا در بیانیه‌ای اعلام کرد که دو رهبر درباره «اولویت‌های کلیدی در تجارت و دفاع» گفت‌وگو کرده‌اند و تیم‌های خود را مأمور کرده‌اند تا در هفته‌های آینده پیشرفت ملموسی در زمینه تجارت فولاد، آلومینیوم و انرژی حاصل کنند. سخنگوی شرکت South Bow، مالک خط لوله Keystone، گفته است که این شرکت در جریان مذاکرات دولت‌ها نیست، اما از تلاش‌ها برای افزایش ظرفیت انتقال نفت خام کانادا حمایت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برنامه سخنرانی‌های امروز مقامات بانک‌های مرکزی

 ۱۲:۰۰ به وقت ایران – مان از بانک مرکزی انگلیس  – موضع: انقباضی، دارای حق رأی  ۱۵:۴۵ به وقت ایران – راجرز از بانک مرکزی کانادا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – پاول، رئیس فدرال رزرو آمریکا – موضع: خنثی، دارای حق رأی  ۱۶:۰۰ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۳۰ به وقت ایران – لین از بانک مرکزی اروپا – موضع: خنثی، دارای حق رأی  ۲۰:۱۵ به وقت ایران – بار از فدرال رزرو – موضع: خنثی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – موسالم از فدرال رزرو – موضع: انقباضی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – کاشکاری از فدرال رزرو – موضع: خنثی، بدون حق رأی ۲۳:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۰۱:۴۰  (فردا)  بامداد جمعه به وقت ایران –دالی از فدرال رزرو – موضع: خنثی، بدون حق رأی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کانادا مسیر توافق با آمریکا را پیگیری می‌کند

نخست‌وزیر کانادا، مارک کارنی، اعلام کرده که توافق‌های دوجانبه‌ای در کنار توافق USMCA میان کانادا و آمریکا انجام خواهد شد. این اظهارات در جریان سفر او به ایالات متحده برای گفت‌وگو با رئیس‌جمهور ترامپ مطرح شده‌اند. با وجود اینکه USMCA با هدف حذف توافق‌های دوجانبه طراحی شده بود، دولت کانادا مسیر موازی مذاکرات را دنبال می‌کند. پاورقی: USMCA یک توافقنامه تجارت آزاد میان سه کشور آمریکای شمالی—آمریکا، کانادا و مکزیک—است که در سال ۲۰۲۰ جایگزین توافق قدیمی‌تر NAFTA (توافق تجارت آزاد آمریکای شمالی) شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وزیر تجارت کانادا از پیشرفت قابل‌توجه در مذاکرات تجاری با آمریکا خبر داد

دومینیک لبلانک، وزیر تجارت کانادا، اعلام کرد که مذاکرات تجاری با آمریکا موفقیت‌آمیز، مثبت و قابل‌توجه بوده است و به توافق‌هایی در زمینه آلومینیوم، فولاد و انرژی اشاره کرد. به گفته او، اگرچه امروز توافقی نهایی نشده، اما امیدواری برای دستیابی به پیشرفت سریع وجود دارد. لبلانک با بیان اینکه «ما به شیوه‌ای که قبلاً سابقه نداشت وارد جزئیات شدیم»، تأکید کرد: «من امروز شاهد پیشرفت قابل‌توجهی بودم و خوشحالم.» وی افزود که اکنون شتابی در مذاکرات ایجاد شده که پیش از این وجود نداشت. در عین حال، این کار هنوز به اتمام نرسیده و ادامه دارد. تیم‌های هر دو طرف اعلام کرده‌اند که به تلاش‌های خود ادامه خواهند داد تا مذاکرات را در سریع‌ترین زمان ممکن به نتیجه برسانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد رشد GDPNow فدرال رزرو آتلانتا برای سه‌ماهه سوم در سطح ۳.۸٪ ثابت ماند

بانک فدرال رزرو آتلانتا اعلام کرد که برآورد رشد اقتصادی مدل GDPNow برای سه‌ماهه سوم سال ۲۰۲۵ بدون تغییر در سطح ۳.۸ درصد باقی مانده است. با این حال، این بانک هشدار داد که به دلیل تعطیلی دولت فدرال آمریکا، به‌روزرسانی بعدی مدل که قرار بود در روز پنج‌شنبه ۹ اکتبر منتشر شود، تا زمان در دسترس بودن داده‌های جدید به تعویق خواهد افتاد. در بیانیه آمده است: «برآورد مدل GDPNow از رشد واقعی تولید ناخالص داخلی (با تعدیل فصلی و نرخ سالانه) در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۳.۸ درصد است؛ بدون تغییر نسبت به برآورد اول اکتبر (پس از گرد کردن اعداد). به‌دلیل تعطیلی دولت، این به‌روزرسانی صرفاً بر اساس گزارش بخش خدمات مؤسسه ISM در تاریخ ۳ اکتبر انجام شده است.» پس از انتشار گزارش ISM، پیش‌بینی رشد سرمایه‌گذاری خصوصی داخلی واقعی در سه‌ماهه سوم از ۴.۲ درصد به ۴.۰ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ آماده امضای لایحه بازگشایی دولت برای جلوگیری از تعطیلی است

لیویت، سخنگوی کاخ سفید، اعلام کرد که ترامپ آماده است تا به محض ارسال لایحه بازگشایی دولت، آن را امضا کند. او افزود که ترامپ با رهبر اکثریت سنا و رئیس مجلس نمایندگان، جانسون، گفتگو کرده است. به گفته وی، اگر توافقی برای جلوگیری از تعطیلی دولت حاصل نشود، آسیب زیادی وارد خواهد شد و دفتر مدیریت و بودجه (OMB) به همکاری با سازمان‌ها در زمینه اخراج کارکنان ادامه می‌دهد. در حوزه دیپلماتیک، ترامپ روز سه‌شنبه میزبان کارنی، نخست‌وزیر کانادا، و روز پنجشنبه میزبان رئیس‌جمهور فنلاند خواهد بود. تجارت یکی از موضوعات گفتگو با نخست‌وزیر کانادا خواهد بود و ایده تخفیف‌های تعرفه‌ای نیز مورد بحث قرار گرفته، اما هنوز تصمیمی در این باره اتخاذ نشده است. همچنین، ترامپ روز پنجشنبه یک جلسه کابینه برگزار خواهد کرد. سخنگوی کاخ سفید در ادامه افزود که مذاکرات فنی در مورد طرح غزه در حال انجام است و دولت می‌خواهد در این زمینه بسیار سریع اقدام کند. وی در پایان تأکید کرد که دولت هنوز هیچ پیشنهادی در مورد یارانه‌های قانون مراقبت‌های بهداشتی مقرون‌به‌صرفه (ACA) مشاهده نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کانادا تصمیم گرفته است که بودجه را از این پس در پاییز منتشر کند.

نخست‌وزیر کانادا، کارنی، قصد دارد سرمایه‌گذاری‌های عمرانی را افزایش دهد و بودجه عملیاتی را کاهش دهد. کانادا قصد دارد بودجه پاییز را با یک به‌روزرسانی مالی در بهار تکمیل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گروه ۷ فشار اقتصادی بر روسیه را تشدید کرد

گروه هفت (G7) متعهد شد که فشار اقتصادی بر روسیه را تشدید کند. در بیانیه‌ای که روز چهارشنبه منتشر شد، اعضای G7 اعلام کردند: تحریم‌ها علیه روسیه با جدیت بیشتری اجرا خواهند شد و هدف آن‌ها کاهش چشمگیر و در نهایت توقف واردات باقی‌مانده از روسیه، به‌ویژه در حوزه انرژی است. این گروه همچنین هشدار داد: کشورها و شرکت‌هایی که به تأمین مالی جنگ روسیه کمک کنند، با مجازات‌های احتمالی مواجه خواهند شد. گروه هفت تأکید کرد که ابزارهایی مانند تعرفه‌ها، ممنوعیت واردات و محدودیت‌های صادراتی برای کاهش درآمدهای روسیه به‌کار گرفته خواهند شد. مقامات این گروه گفتند: در حال بررسی جدی اعمال محدودیت علیه طرف‌های ثالثی هستند که به روسیه کمک مالی می‌کنند. این اقدامات نشان‌دهنده اراده جدید برای بستن راه‌های فرار از تحریم‌ها و حفظ فشار اقتصادی بر مسکو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا (BoC): پیش از تصمیم‌گیری برای نرخ بهره در تاریخ ۱۷ سپتامبر، اعضای بانک انتظار داشتند که بتوانند یک پیش‌بینی پایه برای رشد و تورم را در گزارش سیاست پولی ماه اکتبر ارائه دهند

اعضا طیف گسترده‌ای از شاخص‌های تورم را بررسی کرده و بر این امر توافق داشتند که این شاخص‌ها همچنان به تورم پایه در حدود ۲.۵ درصد اشاره می‌کنند. اعضا توافق داشتند که اگرچه عدم قطعیت کوتاه‌مدت پیرامون تعرفه‌های آمریکا کاهش یافته است، اما عدم قطعیت در مورد مذاکرات مجدد توافقنامه USMCA در کانون توجه بیشتری قرار گرفته است. شورای حکام توافق داشت که مذاکرات مجدد توافقنامه تجارت آزاد USMCA احتمالاً در کوتاه‌مدت مانعی برای بهبود سرمایه‌گذاری تجاری خواهد بود. اعضا توافق داشتند که مصرف باید در آینده همچنان پشتیبان رشد باشد و انتظار می‌رود اقتصاد، مطابق با سناریوی تعرفه‌ای فعلی که در گزارش ماه ژوئیه تشریح شده بود، رشد ملایمی را تجربه کند. شورای حکام اذعان داشت که ارزیابی میزان ظرفیت بلااستفاده در اقتصاد دشوار است و چشم‌انداز تورم با عدم قطعیت بیشتری نسبت به معمول مواجه است. اعضا بر این باور بودند که اختلالات تجاری مستلزم هزینه‌های جدیدی است؛ اما ابعاد این هزینه‌ها، زمان و مکان ظهور آن‌ها، و تأثیر احتمالی‌شان بر تورم، همگی نامشخص باقی مانده است.   ✍️در حال حاضر، قیمت‌گذاری بازار نشان می‌دهد که احتمال کاهش نرخ بهره در نشست ماه اکتبر ۵۵ درصد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد جدید GDPNow آتلانتا: رشد ۳.۸ درصدی برای فصل سوم

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow، رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم را ۳.۸ درصد پیش‌بینی کرد؛ اندکی کمتر از برآورد قبلی که ۳.۹ درصد بود. کاهش پیش‌بینی مصرف شخصی از ۳.۴ به ۳.۲ درصد عامل اصلی این تعدیل بوده است، هرچند افزایش جزئی سرمایه‌گذاری خصوصی از ۴.۱ به ۴.۲ درصد بخشی از این افت را جبران کرده است. این گزارش همچنین تأکید می‌کند که به دلیل تعطیلی دولت فدرال، برخی داده‌های کلیدی مانند آمار هزینه‌های ساخت‌وساز که قرار بود امروز منتشر شود، در دسترس قرار نگرفته است. در صورت تداوم این وضعیت، به‌روزرسانی‌های بعدی GDPNow نیز ممکن است به دلیل نبود داده‌های جدید متوقف شود. در ارزیابی تأثیر تعطیلی‌های گذشته بر اقتصاد، فدرال رزرو یادآور شده است که طولانی‌ترین تعطیلی دولت در دوره نخست ریاست‌جمهوری ترامپ، که ۳۵ روز به طول انجامید، تنها حدود ۰.۱ واحد درصد از تولید ناخالص داخلی کاست. به این ترتیب، هرچند تغییر امروز در برآورد رشد محدود است، اما با ادامه تعطیلی دولت، تحلیلگران هشدار می‌دهند بازارها ممکن است در هفته‌های آینده با نبود داده‌های رسمی و افزایش عدم‌قطعیت روبه‌رو شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک جی‌پی‌مورگان تعطیلی دو هفته‌ای را محتمل دانست

جی‌پی‌مورگان اعلام کرده که احتمال تعطیلی دولت آمریکا به مدت ۱۱ تا ۱۵ روز حدود ۷۰ درصد است و این موضوع می‌تواند اختلال قابل‌توجهی در بازارها ایجاد کند. این بانک گفته که مدت‌زمان پیش‌بینی‌شده با سوابق تاریخی اخیر هم‌خوانی دارد و احتمال دارد انتشار داده‌های کلیدی اقتصادی را به تأخیر بیندازد که این امر چشم‌انداز سیاست‌گذاری فدرال رزرو را پیچیده‌تر می‌کند. تحلیلگران هشدار داده‌اند که حتی یک تعطیلی کوتاه‌مدت می‌تواند اعتماد سرمایه‌گذاران را متزلزل کند و تعطیلی دو هفته‌ای ممکن است به موانع رشد مالی دامن بزند، در حالی که بازارها درباره سرعت کاهش نرخ بهره توسط فدرال رزرو در حال بحث هستند. این عدم‌قطعیت می‌تواند حساسیت بازارها نسبت به داده‌های بخش خصوصی مانند نظرسنجی‌های PMI را افزایش دهد، که برخلاف داده‌های دولتی، تحت تأثیر تعطیلی قرار نمی‌گیرند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر