TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مؤسسه فیچ وضعیت بودجه ایالت‌های آمریکا را برای مقابله با کندی رشد درآمدها مناسب ارزیابی می‌کند

مؤسسه رتبه‌بندی فیچ در آخرین گزارش سالانه خود اعلام کرد که بودجه ایالت‌های آمریکا موقعیت مناسبی برای مقابله با رشد کندتر درآمدها و افزایش عدم‌قطعیت‌های اقتصادی و سیاسی در سال مالی ۲۰۲۶ دارد. کارن کراپ، مدیر ارشد این مؤسسه، با اشاره به اینکه بودجه‌های ایالتی پس از چند سال عملکرد قوی پس از دوران همه‌گیری از نظر مالی سالم باقی مانده‌اند، افزود: «با این حال، ایالت‌ها اکنون با بالاترین سطح عدم‌قطعیت از ماه‌های اولیه همه‌گیری مواجه هستند که ناشی از نگرانی‌های اقتصادی و تغییرات سیاست فدرال است. با وجود این فشارها، فیچ انتظار دارد که کیفیت اعتباری ایالت‌ها قوی باقی بماند که این امر با عملکرد عملیاتی محتاطانه و سپرهای مالی (fiscal buffers) قابل‌توجه حمایت می‌شود.» اکثر ایالت‌ها رشد درآمدی کُندی را برای سال مالی ۲۰۲۶ پیش‌بینی می‌کنند که بازتاب‌دهنده انتظارات از رشد ملایم تولید ناخالص داخلی (GDP) آمریکا، تورم مداوم و کم‌رنگ شدن اثر محرک‌های فدرال است. همچنین فیچ هشدار می‌دهد ایالت‌هایی که کاهش‌های مالیاتی تهاجمی را دنبال می‌کنند، در صورت عدم شتاب‌گیری رشد درآمد، ممکن است با فشار اعتباری فزاینده‌ای روبرو شوند. در بخش هزینه‌ها، مدیکید (Medicaid) و آموزش همچنان محرک‌های اصلی مخارج ایالتی هستند و تغییرات سیاست فدرال، ابهامات بودجه‌ای جدیدی ایجاد کرده است؛ با این حال، تأمین مالی پروژه‌های مسکن و تاب‌آوری اقلیمی همچنان در اولویت قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقام بانک مرکزی کانادا نسبت به آسیب‌پذیری شدید اقتصاد در برابر شوک‌های مکرر و بهره‌وری پایین هشدار داد

وینسنت، از مقامات بانک مرکزی کانادا (BoC)، اظهار داشت که بهره‌وری ضعیف یک مشکل سیستمی است که نیازمند رویکردی هماهنگ در سراسر اقتصاد می‌باشد. وی با بیان اینکه اقتصاد در یک چرخه معیوب گرفتار شده، هشدار داد که شوک‌های وارده به اقتصاد کانادا بیش از حد متواتر شده‌اند و کشور نسبت به اثرات آن‌ها بسیار آسیب‌پذیر است. وینسنت تأکید کرد که کانادا به فضای سرمایه‌گذاری بهتر، رقابت بیشتر و سرمایه‌گذاری روی استعدادها نیاز دارد، چرا که تعداد کمی از کسب‌وکارها برای رقابت شدید بین‌المللی آماده هستند. او همچنین خاطرنشان کرد که در بررسی عوامل تورم‌زا، رابطه میان افزایش هزینه‌های نیروی کار و بهره‌وری اهمیت ویژه‌ای دارد و افزایش بهره‌وری تنها راهی است که امکان داشتن درآمدهای بالاتر را همزمان با حفظ تورم پایین و باثبات فراهم می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار کانادا با پیشی گرفتن از سایر رقبا بهترین عملکرد روزانه را در میان ارزهای گروه G10 ثبت کرد

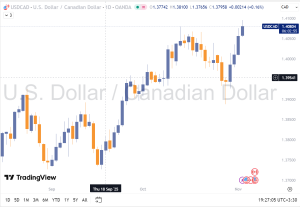
دلار کانادا امروز با ثبت قوی‌ترین عملکرد در میان ارزهای گروه G10، جهشی قابل‌توجه را تجربه کرد و نرخ برابری دلار آمریکا به دلار کانادا (USD/CAD) با افتی ۷۶ پیپی به سطح ۱.۳۹۷۵ رسید. این حرکت باعث شد ارزش دلار آمریکا در برابر لونی به پایین‌ترین سطح خود از ۳۰ اکتبر سقوط کند؛ یعنی زمانی که مسیر سیاست‌گذاری فدرال رزرو و بانک مرکزی کانادا از یکدیگر متمایز شد. با وجود اینکه آمارهای شروع ساخت مسکن در کانادا ضعیف بود و دارایی‌های ریسک‌پذیر در بازارهای جهانی تحت فشار قرار داشتند، عواملی مانند افزایش قیمت نفت و طلا و احتمالاً جریان‌های نقدینگی (Flow driven) از صعود دلار کانادا حمایت کردند. علاوه بر این، تحلیلگران معتقدند لحن بسیار انبساطی (dovish) کریستوفر والر در روز گذشته و افزایش شانس او برای ریاست فدرال رزرو، وزنه‌ای بر پای دلار آمریکا بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مجلس کانادا بودجه فدرال را تصویب کرد

مجلس عوام کانادا با تصویب لایحه بودجه فدرال، از دولت مارک کارنی حمایت کرد. این رأی اعتماد به معنای ادامه نخست‌وزیری کارنی و تثبیت موقعیت سیاسی او در رأس دولت کانادا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قرارداد‌های آپشنی که در تاریخ 14 نوامبر منقضی می‌شوند

انقضای آپشن‌های ارزی برای ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران) در تاریخ ۱۴ نوامبر شامل چند سطح مهم است که باید به آن‌ها توجه کرد. اولین مورد مربوط به جفت ارز EURUSD در سطح ۱.۱۶۲۵ است. این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین تأثیر انقضا بر حرکت قیمت احتمالاً محدود خواهد بود. این جفت ارز از هفته گذشته در مسیر صعودی قرار گرفته و تمرکز فعلی بازار روی میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۲ است که به‌عنوان خط کلیدی مقاومت در نظر گرفته می‌شود. مورد دوم مربوط به USDCAD در سطح ۱.۴۰۲۵ است. این سطح می‌تواند باعث ثبات بیشتر در حرکت قیمت در ساعات معاملاتی اروپا شود؛ زیرا قیمت فعلی بین میانگین‌های متحرک ساعتی ۱.۴۰۱۶ تا ۱.۴۰۵۶ قرار دارد. در طول هفته، خریداران سطح ۱.۴۰۰۰ را حفظ کرده‌اند و این محدوده فعلاً دامنه معاملاتی فعال برای USDCAD را تعریف می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت ارز GBPUSD در واکنش به داده‌های ضعیف تولید ناخالص داخلی بریتانیا تضعیف شد

اقتصاد بریتانیا در سه‌ماهه سوم سال ۲۰۲۵ به‌سمت رکود حرکت می‌کند، چرا که رشد اقتصادی در ماه‌های اوت و سپتامبر ضعیف‌تر از انتظار بوده است. این وضعیت، همراه با داده‌های ضعیف بازار کار، احتمال اینکه بانک مرکزی انگلستان در ماه دسامبر دوباره نرخ بهره را کاهش دهد افزایش می‌دهد. با نزدیک شدن به پایان سال، فشارها بر بانک مرکزی برای اتخاذ تصمیمات پولی بیشتر شدت گرفته است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد مصرف‌کنندگان کانادایی با محوریت بخش سرگرمی، همچنان قوی باقی مانده است

جدیدترین داده‌های بانک سلطنتی کانادا (RBC) از طریق «ردیاب مخارج مصرف‌کننده» این بانک، از دومین ماه متوالی قدرت در هزینه‌کرد خانوارها در کانادا خبر می‌دهد و تداوم انعطاف‌پذیری مصرف‌کننده را نشان می‌دهد. بر اساس این گزارش، میانگین سه ماهه خرده‌فروشی هسته به ۰.۵٪+ در مقیاس ماهانه رسیده است که البته اندکی کمتر از رقم ۰.۷٪+ ماه سپتامبر است. بخش عمده‌ای از این قدرت هزینه‌کرد در ماه اکتبر، از بخش سرگرمی و هنر نشأت می‌گیرد. تقریباً تمام این افزایش در مخارج سرگرمی و هنر مربوط به استان انتاریو بود که میزبان مسابقات «ورلد سریز» (بیسبال) بود. هزینه‌کرد دارندگان کارت‌های RBC برای صرف غذا در رستوران‌ها نیز همچنان نزدیک به رکوردهای تاریخی باقی مانده و این بخش نیز در انتاریو (احتمالاً به دلیل حضور طرفداران بیسبال در بارها) شتاب گرفته است. در مقابل، هزینه‌کرد در بخش‌های لوازم خانگی و ساخت‌وساز همچنان در میان ضعیف‌ترین دسته‌ها قرار دارد، اما با این حال به بالاترین سطح خود در ۱۸ ماه گذشته رسیده است. نکته قابل توجه به گفته تحلیلگران، افزایش خارق‌العاده مخارج در بخش سرگرمی و هنر از زمان همه‌گیری کرونا است، به طوری که شاخص مربوط به آن سه برابر شده است. در مجموع، این داده‌ها نشان می‌دهد که تصمیم بانک مرکزی کانادا (BoC) برای کناره‌گیری و اتخاذ موضع صبر، با وجود ریسک‌های موجود در بخش مسکن (که ممکن است در حال تثبیت باشد)، تصمیمی درست بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا نشان داد که استدلال‌ها برای کاهش نرخ بهره در ماه اکتبر قوی بوده است

صورتجلسه نشست بانک مرکزی کانادا (BoC) نشان داد که اعضای شورای سیاست‌گذاری به طور جدی به کاهش نرخ بهره در ماه اکتبر فکر می‌کردند. بر اساس این صورتجلسه، اعضا پیش از اعلام تصمیم نرخ بهره در ۲۹ اکتبر، توافق کردند که برای درک روند اصلی تورم کل، باید از نوسانات شدید و کوتاه‌مدت تورم چشم‌پوشی کرده و بر شاخص‌های تورم پایه تمرکز کنند. اعضا همچنین نسبت به این موضوع که ضعف در بازار کار ممکن است ادامه یابد و گسترده‌تر شود، ابراز نگرانی کردند. گفت‌وگوها با شرکت‌ها نیز حاکی از آن بود که اگر تقاضا در آمریکا بیشتر تضعیف شود، این امر می‌تواند به از دست رفتن مشاغل بیشتری در کانادا منجر شود. مهم‌ترین نکته در این نشست، وجود دیدگاه‌های متفاوت درباره زمان‌بندی کاهش نرخ بهره بود؛ با این حال، استدلال‌ها برای اقدام در ماه اکتبر (کاهش نرخ بهره) مهم‌تر تلقی شدند. در مقابل، برخی اعضا معتقد بودند که انتظار کشیدن به آن‌ها فرصت می‌دهد تا اطلاعات بیشتری در مورد وضعیت اقتصاد، بازار کار و تورم به دست آورند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان سطح مداخله ارزی ژاپن را پیش‌بینی کرد

جی‌پی مورگان هشدار داده است که نرخ USDJPY در محدوده ۱۵۷ تا ۱۶۰ وارد «منطقه خطر» می‌شود؛ جایی که احتمال مداخله ارزی از سوی دولت ژاپن به‌طور قابل توجهی افزایش می‌یابد. این مؤسسه مالی تأکید کرده که عبور نرخ از سطح ۱۵۴.۳۵ تا ۱۵۴.۵۰ می‌تواند به‌سرعت منجر به آزمایش مجدد سطح ۱۵۵ شود؛ سطحی که ممکن است واکنش لفظی جدیدی از سوی مقامات توکیو را به‌دنبال داشته باشد—چیزی که امروز نیز شاهد آن بوده‌ایم. با این حال، جی‌پی مورگان معتقد است که خطر مداخله واقعی زمانی جدی‌تر می‌شود که نرخ به‌صورت سریع و سفته‌بازانه به سمت محدوده ۱۵۷ تا ۱۶۰ حرکت کند. در واقع، این مؤسسه هشدار داده که ژاپن ممکن است به‌زودی احساس نیاز به مداخله در بازار ارز داشته باشد. جی‌پی مورگان همچنین اشاره کرده که اگر واکنش وزارت دارایی ژاپن محدود باقی بماند، حرکت صعودی نرخ می‌تواند سریع‌تر به سقف این محدوده برسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان همچنان دیدگاه صعودی نسبت به بازار سهام دارد

جی‌پی مورگان همچنان دیدگاه صعودی خود را نسبت به بازار سهام حفظ کرده و بازگشایی دولت آمریکا، گزارش درآمد انویدیا و کاهش نرخ بهره توسط فدرال رزرو را به‌عنوان محرک‌های کلیدی کوتاه‌مدت معرفی کرده است. این بانک در یادداشتی به مشتریان اعلام کرد که پایان تعطیلی دولت می‌تواند پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه جاری را تقویت کرده و نقدینگی بیشتری وارد بازار کند، که معمولاً عاملی حمایتی برای سهام محسوب می‌شود. درآمدهای آتی انویدیا نیز می‌تواند سرمایه‌گذاران را نسبت به پایداری رشد مبتنی بر هوش مصنوعی مطمئن سازد و به حفظ عملکرد مثبت درآمدی در بخش فناوری کمک کند. جی‌پی مورگان همچنین پیش‌بینی کرده که فدرال رزرو در ماه دسامبر ۲۵ نقطه پایه نرخ بهره را کاهش خواهد داد، مگر آنکه رشد اشتغال به‌طور غیرمنتظره‌ای افزایش یابد. فعالیت بالای بازخرید سهام شرکت‌ها نیز به حمایت از بازار ادامه خواهد داد. با این حال، این بانک هشدار داده که ریسک‌هایی مانند عملکرد ضعیف انویدیا، ادامه تعطیلی دولت، کاهش بازدهی بازخریدها یا افزایش نوسانات اوراق قرضه می‌تواند چشم‌انداز مثبت را تهدید کند. با وجود این، جی‌پی مورگان معتقد است که موقعیت‌گیری سرمایه‌گذاران همچنان سبک است و مشارکت سرمایه‌گذاران خرد پایین مانده، که در صورت بهبود احساسات بازار می‌تواند به رشد بیشتر منجر شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین صادرات مواد دارویی را محدود کرد

وزارت بازرگانی چین اعلام کرد که تغییراتی در فهرست مدیریتی مواد پیش‌ساز دارویی اعمال کرده است. بر اساس این اصلاحات، صادرات برخی مواد شیمیایی به ایالات متحده، کانادا و مکزیک نیازمند دریافت مجوز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار نقدینگی در بازار پول آمریکا کاهش یافت

هفته‌ای پرنوسان برای دلار سپری شده است؛ جایی که قدرت اولیه این ارز در ابتدای هفته، سرانجام دیروز و با انتشار نشانه‌هایی از تضعیف داده‌های اشتغال آمریکا تا حدی فروکش کرد. با این حال، به دلیل تداوم تعطیلی دولت فدرال، هنوز در مورد وضعیت واقعی بازار کار ایالات متحده در ابهام قرار داریم. در نتیجه، انتظار می‌رود شاهد تثبیت نرخ دلار (حرکت در محدوده‌ای محدود) باشیم و تمرکز بازارها به سمت خبرهای منطقه‌ای مانند داده‌های ضعیف تجاری چین و گزارش اشتغال کانادا معطوف شود. دلار آمریکا: توقف روند صعودی پس از یک هفته افزایش تقاضا برای دلار، این ارز دیروز سرانجام اندکی تضعیف شد. به نظر می‌رسد عامل اصلی این تغییر، داده‌های مربوط به اخراج نیروها از شرکت Challenger و همچنین برخی داده‌های جایگزین بوده که نشان می‌داد گزارش اشتغال غیرکشاورزی ( گزارشNFP) ماه اکتبر — که قرار بود امروز منتشر شود — احتمالاً کاهش ۹ هزار نفری را نشان می‌داده است. در نتیجه، نرخ‌های بهره کوتاه‌مدت در آمریکا حدود ۸ نقطه پایه (۰.۰۸ درصد) کاهش یافت که تأثیر محسوسی بر بازار ارز گذاشت. با این حال، در مورد داده‌های اشتغال هنوز نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود. به نظر می‌رسد سناتورها قصد دارند در تعطیلات آخر هفته تشکیل جلسه دهند، بنابراین باید دید تا صبح دوشنبه چه خبر تازه‌ای منتشر می‌شود. بازارهای شرط‌بندی احتمال ۴۶ درصدی را برای ادامه تعطیلی دولت تا بعد از ۱۶ نوامبر قائل هستند. امروز داده‌های اشتغال در کانادا منتشر می‌شود. برآورد اجماع بر این است که اشتغال در ماه اکتبر حدود ۵ هزار نفر کاهش یافته باشد، پس از آن‌که در ماه قبل شاهد افزایش ۶۰ هزار نفری بودیم. اگر رقم واقعی کمتر از این انتظار باشد (یعنی اشتغال ضعیف‌تر از پیش‌بینی ثبت شود)، احتمال افزایش گمانه‌زنی‌ها درباره‌ی کاهش نرخ بهره‌ی دیگر از سوی بانک مرکزی کانادا وجود دارد؛ در این صورت ممکن است جفت‌ارز USDCAD تا محدوده‌ی ۱.۴۱۵۰ تا ۱.۴۲۰۰ رشد کند — سطحی که می‌تواند مقاومت میان‌مدت مهمی باشد. ارزهای کالایی مانند دلار کانادا احتمالاً امروز اندکی تضعیف خواهند شد، زیرا داده‌های تجارت چین در ماه اکتبر ناامیدکننده بود: صادرات چین نسبت به سال گذشته ۱.۱ درصد کاهش یافت و واردات تنها ۱ درصد رشد داشت. این موضوع برای کشورهایی که به تقاضای صنعتی چین وابسته‌اند، خبر خوبی نیست و از زاویه‌ای دیگر نیز نشانه‌ی نگران‌کننده‌ای برای تجارت جهانی به شمار می‌رود؛ زیرا به نظر می‌رسد اقتصادهای متکی بر صادرات نتوانسته‌اند اثرات تعرفه‌های آمریکا را به آن اندازه که انتظار می‌رفت جبران کنند. در ایالات متحده، امروز شاخص مقدماتی اعتماد مصرف‌کننده‌ی دانشگاه میشیگان برای ماه نوامبر منتشر می‌شود که پیش‌بینی می‌شود عدد ۵۳ را نشان دهد — سطحی همچنان نسبتاً مطلوب. همچنین انتظار می‌رود توجه‌ها به بازار سهام نزدک (Nasdaq) معطوف بماند، جایی که افت شدید دیروز فشار زیادی بر جفت‌ارزهای مرتبط با ین ژاپن وارد کرد. معاملات آتی ماه دسامبر نزدک در حال حاضر اندکی رشد را در شروع معاملات امروز نشان می‌دهد. علاوه بر این، امروز سخنرانی دو عضو نسبتاً میانه‌رو و متمایل به سیاست‌های انبساطی فدرال رزرو، یعنی جان ویلیامز و فیلیپ جفرسون نیز در دستور کار است. با این حال، به نظر می‌رسد در کوتاه‌مدت، داده‌های واقعی اقتصادی تأثیر بیشتری بر دلار خواهند داشت تا سخنان مقامات فدرال رزرو. شاخص DXY (معیار ارزش دلار در برابر سبدی از ارزها) در بالاترین سطح محدوده‌ی سه‌ماهه‌ی اخیر متوقف شده و پیش‌بینی می‌شود به سمت پایین حرکت کند، هرچند هنوز مشخص نیست چه عاملی می‌تواند باعث افت بیشتر آن در معاملات امروز شود. نکته‌ی پایانی اینکه در هفته گذشته گمانه‌زنی‌هایی وجود داشت مبنی بر این‌که فشار نقدینگی در بازار پول آمریکا ممکن است یکی از عوامل قدرت دلار بوده باشد. به نظر می‌رسد شرایط بازار پول این هفته بهبود یافته است؛ زیرا استقراض از تسهیلات بازخرید شبانه فدرال رزرو (Standing Repo Facility) از ۵۰ میلیارد دلار در هفته‌ی گذشته به صفر رسیده است. اگر این تحلیل درست باشد، احتمالاً شاخص DXY در سطح ۱۰۰.۳۵ (در روز چهارشنبه) به سقف خود رسیده و از این پس، رشدهای مقطعی در محدوده‌ی ۹۹.۹۰ تا ۱۰۰.۰۰ متوقف خواهند شد. یورو: داده‌های چین خبر ناخوشایندی است در حالی که تحلیل‌گران همچنان از ایده‌ی تضعیف دلار و تقویت یورو در برابر آن (EURUSD) حمایت می‌کنند، داده‌های تجاری اخیر چین خبر خوبی برای اروپا نیست. این داده‌ها نشان می‌دهد که چین به سادگی نتوانسته است صادرات خود را از بازار آمریکا به سمت دیگر کشورها تغییر دهد (یعنی هنوز وابستگی به بازار آمریکا بالاست)، یا این‌که تقاضای خارج از آمریکا به اندازه‌ای نیست که کاهش تقاضای آمریکا را جبران کند. این مسئله می‌تواند نگرانی‌ها درباره‌ی افزایش فشار رقابتی محصولات چینی در بازارهای اروپا را تشدید کند. احتمال آن وجود دارد که جفت‌ارز EURUSD این هفته کف مهم خود را در سطح ۱.۱۴۷۰ تشکیل داده باشد. با این حال، برای شروع یک روند صعودی واقعی، لازم است وضعیت بازار کار آمریکا شفاف‌تر شود. باید دید آیا سطح حمایتی ۱.۱۵۰۰ تا ۱.۱۵۱۰ می‌تواند در معاملات درون‌روزی حفظ شود یا خیر. پوند انگلیس: احتمال کاهش نرخ بهره در دسامبر کمتر از واقع برآورد شده است پوند انگلیس پس از آن‌که بانک مرکزی انگلستان در نشست دیروز نرخ بهره را بدون تغییر حفظ کرد، اندکی بهبود یافته است. با این حال، اکنون به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی، نقش تعیین‌کننده‌ای (رأی کلیدی) دارد و به کاهش نرخ بهره در ماه دسامبر متمایل است. در حال حاضر بازار تنها احتمال ۷۰ درصدی برای چنین تصمیمی قائل است، به این معنی که هنوز فضا برای کاهش نرخ‌های کوتاه‌مدت و تضعیف بیشتر پوند وجود دارد. پیش‌بینی می‌شود در صورت رسیدن جفت‌ارز EURGBP به محدوده‌ی ۰.۸۷۶۰، حمایت خوبی در آن سطح دیده شود، و احتمالاً این جفت‌ارز تا پیش از اعلام بودجه‌ی ماه جاری، بالاتر از سطح ۰.۸۸ معامله خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکلم، رئيس بانک مرکزی کانادا: سیاست پولی در برابر تغییرات ساختاری ناشی از تعرفه‌های آمریکا مؤثر نیست

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود در مجلس عوام اعلام کرد که سیاست پولی تأثیر محدودی در مقابله با تغییرات ساختاری ناشی از تعرفه‌های آمریکا دارد. او بار دیگر تأکید کرد که ابزارهای پولی نمی‌توانند به‌تنهایی پاسخگوی پیامدهای بلندمدت و ساختاری ناشی از سیاست‌های تجاری ایالات متحده باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کسری بودجه کانادا افزایش یافت

بودجه جدید کانادا نشان‌دهنده افزایش کسری بودجه، سرمایه‌گذاری‌های گسترده در زیرساخت و مسکن و اصلاحات مهاجرتی است. نسبت بدهی به تولید ناخالص داخلی تا سال ۲۰۲۹ به ۴۳.۳٪ خواهد رسید. دولت مسیر مهاجرتی سریع‌تری برای دارندگان ویزای H-1B راه‌اندازی می‌کند و سالانه ۳۸۰ هزار اقامت دائم اعطا خواهد کرد. در کنار صرفه‌جویی ۶۰ میلیارد دلاری، هزینه‌های جدید موجب افزایش کسری بودجه تا ۱۶۷ میلیارد دلار می‌شود. همچنین احتمال لغو سقف انتشار گازهای گلخانه‌ای در بخش نفت و گاز مطرح شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار کانادا در آستانه اعلام بودجه جدید کارنی به پایین‌ترین سطح هفت‌ماهه رسید

امروز روز بودجه در کانادا است و این یک رویداد مهم است چرا که اولین بودجه مارک کارنی به عنوان نخست‌وزیر در حال انتشار است. کارنی وعده داده است که یک بودجه تحول‌آفرین ارائه خواهد کرد که احتمالاً شامل کاهش‌های شدید در هزینه‌های عملیاتی دولت همراه با افزایش هزینه‌ها در پروژه‌های سرمایه‌ای خواهد بود. اما آنچه کمتر مشخص است، تغییرات احتمالی در سیاست مالیاتی است. شایعاتی وجود دارد مبنی بر اینکه او ممکن است مالیات‌های شرکتی را کاهش دهد تا نرخ‌های مالیاتی کانادا را از ایالات متحده پیشی بگیرد، اما این تغییرات ممکن است به‌طور غیرمستقیم در بخش مالیات‌های شخصی جبران شود. رسانه CBC امروز گزارش داده است که بودجه شامل «تغییری در ساختار مالیاتی به منظور ترویج رقابت» خواهد بود. یک منبع آگاه که به CBC نیوز گفت، تغییرات در ساختار مالیاتی با هدف تحریک رشد اقتصادی و کاهش ریسک‌ها برای سرمایه‌گذاری در کانادا انجام خواهد شد. این منبع به شرط عدم افشای نام خود سخن گفته است چرا که هنوز اجازه اعلام عمومی این جزئیات پیش از انتشار رسمی بودجه را نداشت. برای بازار، مهم‌ترین نکته افزایش قابل توجه کسری بودجه است که پیش‌بینی می‌شود از ۴۲ میلیارد دلار سال گذشته به ۷۰-۱۰۰ میلیارد دلار برسد. این میزان کسری ممکن است برای دلار کانادا نگرانی ایجاد نکند، چرا که نسبت بدهی به تولید ناخالص داخلی کانادا به‌طور قابل‌توجهی پایین‌تر از ایالات متحده و استانداردهای بین‌المللی است. در واقع، برخی سیاست‌های حمایتی از رشد اقتصادی می‌توانند دلار کانادا را تقویت کرده و حتی بانک مرکزی کانادا را مجبور به نگه‌داشتن نرخ بهره یا حتی افزایش آن در آینده‌ای نزدیک کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بودجه فدرال کانادا امروز اعلام خواهد شد

بودجه فدرال کانادا که روز سه‌شنبه اعلام خواهد شد، شامل صندوق ۵۰ میلیارد دلاری برای زیرساخت‌های محلی خواهد بود که حوزه‌هایی مانند مسکن، حمل‌ونقل و زیرساخت‌های بهداشتی از جمله بیمارستان‌ها و خدمات اضطراری را پوشش می‌دهد. همچنین بودجه شامل برنامه‌ای برای بازنشسته کردن ناوگان‌های نظامی فرسوده به‌منظور کاهش هزینه‌های نگهداری و جایگزینی با تجهیزات جدید خواهد بود. دولت قصد دارد تا یک میلیارد دلار برای جذب استعدادهای برتر از آمریکا و سایر کشورها اختصاص دهد. در کنار این سرمایه‌گذاری‌ها، بودجه شامل صرفه‌جویی‌های هدفمند چند ده میلیارد دلاری نیز خواهد بود؛ از جمله لغو برنامه کاشت دو میلیارد درخت تا سال ۲۰۳۱ که منابع آن به برنامه‌های مؤثرتر اقلیمی و رشد پاک اختصاص خواهد یافت. بودجه همچنین شامل افزایش بودجه برای بانک توسعه کسب‌وکار، آژانس فضایی کانادا، شورای تحقیقات ملی و تحقیقات کوانتومی خواهد بود. دولت قصد دارد از طریق سیاست «خرید کانادایی»، آژانس ساخت مسکن و آژانس سرمایه‌گذاری دفاعی، اشتغال‌زایی و رشد اقتصادی را تقویت کند. در حوزه دفاعی، گزارش‌ها نشان می‌دهد که ناوگان‌های نظامی کانادا با چالش‌های جدی در آمادگی عملیاتی مواجه‌اند و بودجه جدید با هدف رسیدن به هدف ۵٪ تولید ناخالص داخلی برای هزینه‌های دفاعی ناتو تنظیم شده است. در زمینه اقلیم، لغو برنامه درخت‌کاری نگرانی‌هایی را در میان فعالان محیط‌زیست ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو مسیر دلار را مبهم کرد

بازارهای  فارکس این هفته با سردرگمی در مسیر حرکت مواجه‌اند؛ زیرا تردیدهای فدرال رزرو درباره کاهش نرخ بهره در دسامبر باعث افزایش حساسیت نسبت به داده‌های اقتصادی شده است. این وضعیت هم به کاهش نوسانات در زمان سکوت داده‌ای منجر می‌شود و هم می‌تواند واکنش شدیدتری از دلار آمریکا نسبت به شاخص‌های بازار کار مانند گزارش ADP فردا ایجاد کند. تحلیل ما (تیم تحلیل ING) همچنان این است که دلار به اوج خود نزدیک شده است. دلار آمریکا: انتظار تا انتشار گزارش ADP این هفته تمرکز اصلی بر بازنگری انتظارات بازار درباره کاهش نرخ بهره فدرال رزرو در دسامبر است. این روند از کنفرانس خبری جروم پاول در چهارشنبه گذشته آغاز شد و با اظهارات اعضای FOMC و انتشار محدود داده‌ها ادامه دارد. دلار آمریکا تاکنون با بازنگری ۷ نقطه پایه در قراردادهای آتی دسامبر تقویت شده اما با وجود قیمت‌گذاری ۱۶ نقطه پایه دیگر، کاهش نرخ بهره همچنان سناریوی غالب بازار است — و فضای باز برای بازنگری‌های بیشتر به سمت سیاست‌های انقباضی وجود دارد. ما همچنان در اردوگاه فدرال رزرو متمایل به کاهش نرخ و دلار ضعیف قرار داریم اما اکنون ریسک‌ها به‌طور قابل‌توجهی متوازن‌تر شده‌اند. اظهارات اخیر فدرال رزرو نشان‌دهنده کاهش قطعیت در مسیر کاهش نرخ بهره از پیش تعیین‌شده است، که به وابستگی بیشتر به داده‌ها اشاره دارد. دسامبر توسط لیزا کوک، عضو متمایل به سیاست‌های انبساطی، «جلسه زنده» توصیف شده و مری دالی نیز دیروز گفت که FOMC باید «ذهنی باز» داشته باشد. چالش اینجاست که تمرکز بیشتر بر داده‌ها در زمانی اتفاق افتاده که برنامه انتشار معمول داده‌ها به دلیل تعطیلی دولت آمریکا مختل شده و هنوز پایان مشخصی ندارد. در نتیجه، داده‌های محدودی که منتشر می‌شوند — به‌ویژه گزارش ADP فردا — می‌توانند تأثیر زیادی بر بازار داشته باشند، در حالی که نبود داده‌های گسترده‌تر ممکن است به دوره‌هایی از معاملات بی‌جهت در بازار فارکس منجر شود. با عدم انتشار داده‌های JOLTS امروز، احتمال ادامه معاملات در محدوده فعلی تا انتشار گزارش ADP فردا وجود دارد. سخنران مهم امروز از فدرال رزرو، میشل بومن است. او گرایش انبساطی دارد و یکی از گزینه‌های احتمالی ریاست بانک مرکزی است — اگر او نیز لحن محتاطانه درباره دسامبر اتخاذ کند، ممکن است باعث بازنگری انقباضی بیشتر و حمایت از دلار شود. صبح امروز شاهد افت قابل‌توجهی در USDJPY هستیم که احتمالاً ناشی از مداخلات لفظی وزیر دارایی ژاپن در بازار فارکس و افت در معاملات آتی سهام جهانی است. این نشان می‌دهد که ین همچنان ارز محبوب برای تقاضای پناهگاه امن باقی مانده — هرچند اخیراً ضعیف‌تر بوده — و همچنین موقعیت‌های فروش گسترده روی ین می‌توانند باعث جهش‌های سریع شوند. یورو: اعضای بانک مرکزی اروپا هم‌نظر هستند موجی از سخنرانی‌های پس از جلسه بانک مرکزی اروپا تغییر چندانی در روایت سیاستی ایجاد نکرده‌اند. شورای حکام به‌طور کلی درباره دیدگاه نرخ بهره هم‌نظر است و به نظر می‌رسد تنها داده‌های بسیار غافلگیرکننده بتوانند اختلاف‌نظر جدیدی میان سیاست‌گذاران ایجاد کنند. اگرچه احتمال کاهش نرخ بهره دیگری وجود دارد اما در حال حاضر ریسک آن بالا نیست و ما پیش‌بینی می‌کنیم که چرخه کاهش نرخ به پایان رسیده باشد. با وجود بازنگری انقباضی در منحنی دلار، افت EURUSD کمی بیش از حد به نظر می‌رسد. مدل ارزش منصفانه کوتاه‌مدت ما اکنون نشان‌دهنده ۱٪ کمتر از ارزش واقعی است و با متعادل‌تر شدن موقعیت‌های معاملاتی، این جفت ارز می‌تواند در صورت انتشار داده‌های ضعیف از بازار کار آمریکا، جهش سریعی را تجربه کند. ما همچنان به رشد EURUSD تا پایان سال و رسیدن به محدوده ۱.۱۸ تا ۱.۲۰ خوش‌بین هستیم، اما تا زمانی که داده‌های آمریکا اجازه بازگشت را ندهند، محرک‌های صعودی واضح دیگری برای این جفت ارز وجود ندارد. دلار کانادا: بودجه ممکن است به CAD کمک کند اعلام بودجه کانادا امروز قابل‌توجه است. انتظار می‌رود مجموعه‌ای از اقدامات مالی انبساطی برای حمایت از اقتصادی که تحت تأثیر تعرفه‌ها قرار گرفته، ارائه شود. آستانه نگرانی درباره پایداری بدهی برای تأثیر منفی بر CAD بالا است، بنابراین اقدامات مالی جسورانه باید برای دلار کانادا مثبت باشند؛ زیرا ریسک کاهش نرخ بیشتر توسط بانک مرکزی کانادا کاهش می‌یابد. با این حال تمرکز اصلی باید همچنان بر داده‌ها باقی بماند. اگر شاخص‌های تورم کمتر از انتظار باشند، احتمال کاهش نرخ دیگر در اوایل ۲۰۲۶ (سناریوی پایه ما) تقویت خواهد شد. روز جمعه نیز داده‌های اشتغال ماه اکتبر منتشر می‌شوند. تمرکز اصلی بر نرخ بیکاری خواهد بود، جایی که افزایش بیشتر از سطح فعلی ۷.۱٪ می‌تواند شرط‌بندی‌های انبساطی را تقویت کند. ما انتظار داریم USDCAD در بیشتر ماه نوامبر در محدوده ۱.۴۰ باقی بماند و سپس در دسامبر با تضعیف دلار آمریکا کاهش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر