TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی ۱۰۶۲۴ بیت‌کوین دیگر خرید

شرکت Strategy Inc. در تاریخ ۸ دسامبر ۲۰۲۵ اعلام کرد که بین اول تا هفتم دسامبر، ۱۰۶۲۴ بیت‌کوین به ارزش ۹۶۲.۷ میلیون دلار با میانگین قیمت ۹۰٬۶۱۵ دلار خریداری کرده است. منابع مالی این خریدها از طریق عرضه سهام در بازار (ATM Offering) تأمین شده است. در همین دوره، شرکت ۴۴۲٬۵۳۶ سهم STRD را فروخته و ۳۴.۹ میلیون دلار درآمد خالص کسب کرده است، و همچنین ۵٬۱۲۷٬۶۸۴ سهم MSTR را به فروش رسانده و ۹۲۸.۱ میلیون دلار درآمد خالص به دست آورده است. تا تاریخ ۷ دسامبر ۲۰۲۵، این شرکت در مجموع ۶۶۰٬۶۲۴ بیت‌کوین در اختیار دارد که با هزینه‌ای معادل ۴۹.۳۵ میلیارد دلار خریداری شده‌اند؛ میانگین قیمت تمام‌شده هر بیت‌کوین، شامل کارمزدها، ۷۴٬۶۹۶ دلار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا قیمت بیت‌کوین ناگهان رشد و یا افت میکند؟‌

ورود ناگهانی ۱۳.۵ میلیارد دلار نقدینگی توسط فدرال رزرو به سیستم مالی. نقدینگی دلاری این هفته کمی تکان خورده و بیت‌کوین اولین دارایی است که این تغییر را احساس می‌کند. این رقم در نگاه اول چشمگیر به نظر نمی‌رسید (۱۳.۵ میلیارد دلار در عملیات توتفق بازخرید یک‌شبه در ۱ دسامبر) اما برای کسانی که ساختار پولی فدرال رزرو را دنبال می‌کنند، این یک جهش قابل توجه بود. این عملیات به ندرت تیتر خبرها می‌شوند، اما جریان نقدینگی‌ای که همه چیز را شکل می‌دهد،‌از فاصله نرخ اوراق قرضه و تمایل به سهام گرفته تا رفتار بیت‌کوین در یک آخر هفته آرام ایجاد می‌کنند. وقتی حجم توافق بازخرید یک‌شبه ناگهان افزایش می‌یابد، نشان می‌دهد دلارها چقدر روان در سیستم مالی در حال حرکت هستند، و بیت‌کوین که اکنون به جریان‌های ریسک جهانی پیوند خورده، این تغییر را سریع حس می‌کند. یک جهش ناگهانی مثل این به ندرت به معنای شروع یک چرخه محرک جدید یا چرخش پنهان سیاستی است. این حرکت سریع و ناگهانی فقط نشان می‌دهد که چگونه فشارها و کاهش تنش‌ها در بازارهای تأمین مالی کوتاه‌مدت جریان پیدا می‌کنند. استفاده از توافق بازخرید به‌ویژه یک‌شبه، به یکی از سریع‌ترین شاخص‌ها برای سنجش شدت یا  ضعف نقدینگی سیستم تبدیل شده است. هرچند این شاخص سال‌هاست که در طبقات معامله‌گری سنتی مورد استفاده است، بیشتر بازارهای کریپتو هنوز آن را به چشم یک زمینه کم‌اهمیت و غیرشفاف نگاه می‌کنند. رقم ۱۳.۵ میلیارد دلار فرصت خوبی است تا توضیح دهیم چرا این حرکات اهمیت دارند، چگونه لحن بازارهای سنتی را شکل می‌دهند، و چرا بیت‌کوین اکنون در همان سیستم معامله می‌شود. توافق بازخرید چیست و چرا گاهی جهش می‌کند؟ توافق بازخرید یا همان ریپو (repo )، یک تبادل یک‌شبه پول نقد در برابر وثیقه است. یک طرف به فدرال رزرو یک اوراق خزانه می‌دهد، فدرال رزرو دلار به او می‌دهد و روز بعد معامله معکوس می‌شود. این یک روش کوتاه‌مدت، دقیق و کم‌ریسک برای قرض گرفتن یا وام دادن نقدینگی است. از آنجا که اوراق خزانه ایمن‌ترین وثیقه جهان محسوب می‌شود، امن‌ترین روش برای موسسات است تا نیازهای روزانه تأمین مالی خود را مدیریت کنند. وقتی فدرال رزرو افزایش استفاده از ریپو یک‌شبه را گزارش می‌دهد، یعنی بیشتر موسسات نسبت به همیشه به دلار کوتاه‌مدت نیاز داشته‌اند. اما دلیل این نیاز می‌تواند دو دسته کلی داشته باشد: به دلیل احتیاط: بانک‌ها، معامله‌گران و فعالان دارای اهرم ممکن است نسبت به بازار نامطمئن باشند و به فدرال رزرو روی بیاورند، چون امن‌ترین طرف معامله است. نقدینگی کمی محدود می‌شود، وام‌دهندگان خصوصی عقب می‌کشند و فدرال رزرو این تقاضا را جذب می‌کند. برای مدیریت عادی مالی: تقویم تسویه، مزایده‌ها یا تنظیمات پایان ماه می‌تواند نیازهای موقتی دلار ایجاد کند که ربطی به تنش بازار ندارد. فدرال رزرو ابزاری آسان و پیش‌بینی‌پذیر برای مدیریت این نوسانات ارائه می‌دهد و موسسات از آن استفاده می‌کنند. بنابراین جهش ریپو نیاز به زمینه و تحلیل دارد. صرفاً عدد نمی‌تواند دلیل آن را توضیح دهد؛ باید دید چه اتفاقاتی در اطرافش رخ داده است. هفته‌های اخیر نشان داده‌اند که SOFR  کمی افزایش یافته، گاهی وثایق سریع جذب می‌شوند و استفاده از Standing Repo Facility بالا رفته است. این نشانه‌ی ترس کامل نیست، اما آرام هم نیست. اهمیت این موضوع برای بیت‌کوین بازارهای سنتی این شاخص را با دقت دنبال می‌کنند، چون تغییرات کوچک در هزینه یا دسترسی به دلار کوتاه‌مدت تمام سیستم را تحت تاثیر قرار می‌دهد. اگر قرض گرفتن نقدینگی یک‌شبه کمی سخت‌تر یا گران‌تر شود، اهرم‌ها شکننده‌تر می‌شوند، پوشش ریسک‌ها هزینه‌بر می‌شوند و سرمایه‌گذاران ابتدا از ریسک‌ترین بخش‌ها عقب می‌کشند. بیت‌کوین ممکن است به عنوان جایگزین سیستم دلاری معرفی شود، اما رفتار قیمت آن نشان می‌دهد که چقدر به نیروهایی که بازار سهام، اعتبار و تکنولوژی را هدایت می‌کنند وابسته است. وقتی نقدینگی بهبود می‌یابد (دلار راحت‌تر قرض گرفته می‌شود و بازار تأمین مالی آرام می‌شود)، ریسک‌پذیری ارزان‌تر و راحت‌تر می‌شود. معامله‌گران بیشتر وارد پوزیشن می‌شوند، نوسانات کمتر تهدیدآمیز به نظر می‌رسند و بیت‌کوین به عنوان یک دارایی با بتای بالا رفتار می‌کند و این تمایل جدید به ریسک را جذب می‌کند. از سوی دیگر، هنگامیکه بازارهای تأمین مالی فشرده می‌شوند (مواقعی که جهش ریپو نشانه تردید است، نرخ SOFR افزایش می‌یابد و ترازنامه‌ها محتاط می‌شوند)، بیت‌کوین هم آسیب‌پذیر می‌شود حتی اگر هیچ تغییری در بنیادی‌ترین متغیرهای آن رخ نداده باشد. دارایی‌های حساس به نقدینگی فروخته می‌شوند نه به دلیل ضعف داخلی، بلکه به این خاطر که معامله‌گران در لحظات فشار، هر چیزی که باعث افزایش نوسان شود را کاهش می‌دهند. این ارتباط واقعی بین جهش ریپو و بیت‌کوین است. حرکت ریپو باعث صعود یا سقوط BTC نمی‌شود، اما پس‌زمینه احساس معامله‌گران نسبت به ریسک‌های بالا را شکل می‌دهد. سیستم مالی با نقدینگی کافی فعال است بیت‌کوین را بالا می‌برد و وقتی سیستم مالی دچار محدودیت نقدینگی شده است، آن را پایین می‌کشاند. ورود پول این هفته دقیقاً در وسط این طیف قرار دارد: ۱۳.۵ میلیارد دلار عددی افراطی نیست، اما کافی است تا نشان دهد موسسات نسبت به معمول به نقدینگی بیشتری نیاز داشته‌اند. این نشانه وحشت نیست، اما به تنشی اشاره دارد که فدرال رزرو مجبور شد آن را کاهش دهد. این همان بخشی است که برای بیت‌کوین اهمیت دارد.  لحظاتی که نقدینگی دلار افزوده می‌شود، معمولاً فرصت ایجاد می‌کنند تا بازارهای ریسک‌پذیر تثبیت شوند. بیت‌کوین اکنون در همین چارچوب معامله می‌شود، زیرا گروه قدرتمند جدیدی از بازیگران آن (صندوق‌ها، بازارسازان، دک‌های ETF و معامله‌گران سیستماتیک) در همان جهان تأمین مالی کوتاه‌مدت عمل می‌کنند که همه سایر بازارهای سنتی در آن حضور دارند. وقتی دلارها به وفور وجود دارند، اسپردها کاهش می‌یابد، نقدینگی عمیق‌تر می‌شود و تقاضا برای مواجهه با نوسانات افزایش می‌یابد. وقتی دلارها کمیاب می‌شوند، همه این موارد معکوس می‌شوند. به همین دلیل است که سیگنال‌های کوچک ریپو مهم‌اند حتی اگر قیمت بلافاصله حرکت نکند. آن‌ها نشانه‌های اولیه‌ای از تعادل یا فشار سیستم را ارائه می‌دهند. بیت‌کوین به این تعادل به شکل غیرمستقیم اما پیوسته واکنش نشان می‌دهد. نکته بزرگ‌تر و ساختاری این است که بیت‌کوین دیگر مستقل از سیستم مالی سنتی شناور نیست. رشد ETFهای اسپات، حجم معاملات مشتقات، محصولات ساختاریافته و دک‌های سازمانی، بیت‌کوین را مستقیماً وارد همان چرخه‌های نقدینگی کرده است که دارایی‌های کلان را کنترل می‌کنند. کاهش ترازنامه فدرال رزرو، عرضه اوراق خزانه، جریان‌های بازار پول و ابزارهای فدرال رزرو (از جمله ریپو) مشوق‌ها و محدودیت‌های موسساتی که حجم بزرگی حرکت می‌دهند را تعریف می‌کنند. بنابراین، یک جهش ریپو یکی از سیگنال‌های ظریفی است که توضیح می‌دهد چرا بیت‌کوین گاهی در روزهایی که هیچ اتفاق خاصی نمی‌افتد صعود می‌کند و چرا گاهی سقوط می‌کند حتی وقتی اخبار کریپتو عادی است. اگر جهش ۱ دسامبر کاهش یابد و استفاده از ریپو به سطوح پایین بازگردد، یعنی سیستم صرفاً به دلیل مکانیکی به دلار نیاز داشت. اما اگر این عملیات تکرار شود و SOFR بالاتر از هدف باقی بماند یا استفاده از Standing Repo Facility افزایش یابد، از فشار بیشتر بر نقدینگی خبر می‌دهد. بیت‌کوین در این دو حالت کاملاً متفاوت رفتار می‌کند، یکی ریسک‌پذیری را تسهیل می‌کند، دیگری آن را کاهش می‌دهد. در حال حاضر، بازار در یک تعادل حساس قرار دارد. جریان‌های ETF کاهش یافته، بازده تثبیت شده و نقدینگی قبل از پایان سال ناپایدار است. یک ریپو ۱۳.۵ میلیارد دلاری تصویر کلی را تغییر نمی‌دهد، اما به خوبی در آن جای می‌گیرد و نشان می‌دهد سیستم نه آن‌قدر تحت فشار است که نگران‌کننده باشد و نه آن‌قدر آزاد که نادیده گرفته شود. و اینجاست که بیت‌کوین وارد ماجرا می‌شود. وقتی دلارها روان حرکت می‌کنند، BTC تمایل دارد سود ببرد، نه به این دلیل که پول ریپو مستقیماً بیت‌کوین می‌خرد، بلکه چون سطح راحتی کل سیستم مالی کمی افزایش می‌یابد و از دارایی‌های پرریسک حمایت می‌کند. و همین تغییرات جزئی در حاشیه نقدینگی است که بیت‌کوین را حرکت می‌دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین در حال تکرار الگوی سه‌ماهه اول ۲۰۲۲

بیت‌کوین بالاتر ازمیانگین واقعی بازار تثبیت شده است، اما ساختار فعلی بازار اکنون شباهت زیادی به سه‌ماهه‌ی اول ۲۰۲۲ دارد؛ جایی که بیش از ۲۵٪ از عرضه در زیان قرار داشت. تقاضا در ETFها، بازار اسپات وآتی در حال تضعیف است و داده‌های آپشن نیز نوسان فشرده و پوزیشن‌گیری محتاطانه را نشان می‌دهند. حفظ محدوده‌ی ۹۶ تا ۱۰۶ هزار دلار برای جلوگیری از افت بیشتر حیاتی است. خلاصه گزارش بیت‌کوین بالاتر از میانگین واقعی بازار تثبیت شده است، اما ساختار کلی اکنون شبیه به سه‌ماهه نخست ۲۰۲۲ است؛ دوره‌ای که بیش از ۲۵٪ از عرضه در وضعیت زیان قرار داشت. شتاب ورود سرمایه همچنان مثبت است و به فاز تثبیت کمک می‌کند، هرچند فاصله زیادی با سقف‌های اواسط ۲۰۲۵ دارد. بازه‌ی کوانتایل 0.75 تا 0.85 (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) کلید بازسازی ساختار بازار است؛ از دست‌رفتن این محدوده، ریسک نزولی را افزایش می‌دهد. جریان ورودی ETFها منفی شده و CVD بازار اسپات نیز منفی شده است که نشان‌دهنده‌ی تضعیف تقاضا است. اوپن اینترست در بازار آتی در حال کاهش است و نرخ تامین مالی به محدوده خنثی بازگشته که بیانگر رویکرد ریسک‌گریز است. در بازار آپشن نوسان ضمنی فشرده شده، چولگی تعدیل شده و جریان‌ها از خرید پوت به سمت فروش محتاطانه کال حرکت کرده‌اند. در حال حاضرآپشن‌ها کم‌قیمت به‌نظر می‌رسند، زیرا نوسان محقق‌شده بالاتر از نوسان ضمنی است و این وضعیت بر معامله‌گران گاما‌شورت‌ فشار وارد می‌کند. در مجموع بازار همچنان شکننده است و برای حفظ تعادل فعلی باید سطوح کلیدی بهای تمام‌شده حفظ شود؛ در غیر این صورت، شوک‌های اقتصاد کلان می‌توانند این تعادل را برهم بزنند. دیدگاه‌ آنچین کف‌سازی یا ریزش بیشتر؟ در دو هفته اخیر بیت‌کوین به سمت یک سطح قیمتی بسیار مهم، یعنی میانگین واقعی بازار حرکت کرده و روی آن حمایت شده است؛ معیاری که بهای تمام‌شده‌ی همه‌ی کوین‌های غیرفعال و استخراج نشده را محاسبه می‌کند. این سطح معمولاً مرز میان یک فاز نزولی ملایم و یک بازار خرسی عمیق محسوب می‌شود. هرچند قیمت فعلاً بالاتر از این سطح تثبیت شده، اما ساختار کلی بازار شباهت زیادی به الگوهای سه‌ماهه اول ۲۰۲۲ پیدا کرده است. بررسی بهای تمام‌شده‌ی توزیع‌شده بر اساس کوانتایل عرضه که رفتار خریداران بزرگ را دنبال می‌کند، این شباهت را واضح‌تر می‌کند. از اواسط نوامبر تاکنون، قیمت اسپات زیر کوانتایل 0.75 قرار گرفته و اکنون حوالی ۹۶٬۱۰۰ دلار معامله می‌شود؛ وضعیتی که بیش از یک‌چهارم کل عرضه را وارد زیان کرده است. این وضعیت یک تعادل حساس می‌سازد؛ از یک‌سو ممکن است خریداران در قیمت‌های بالا تسلیم شوند و دارایی‌شان را با ضرر بفروشند، و از سوی دیگر احتمال دارد با خسته‌شدن فروشندگان، کف قیمتی شکل بگیرد.  با این حال، ساختار موجود تا زمانی که بازار بتواند کوانتایل 0.85 (حدود ۱۰۶٬۲۰۰ دلار) را پس بگیرد و به‌عنوان حمایت تثبیت کند، همچنان نسبت به شوک‌های اقتصاد کلان حساس است. غلبه زیان برای تکمیل این تصویر، می‌توان با بررسی عرضه‌ی خریداران در قیمت‌های بالا و میزان ضرر، شدت فشار ضرر محقق‌نشده را اندازه‌گیری کرد؛ این کار از طریق شاخص «کل عرضه در ضرر» انجام می‌شود. میانگین هفت‌روزه این شاخص هفته گذشته به ۷.۱ میلیون بیت‌کوین رسید؛ بالاترین مقدار از سپتامبر ۲۰۲۳. این عدد نشان می‌دهد که دو سال رشد ممتد بازار صعودی، اکنون روبه‌روی دو مرحله‌ی کف‌سازی کم‌عمق قرار گرفته است. حجم فعلی عرضه در ضرر بین ۵ تا ۷ میلیون  BTC شباهت زیادی به بازار در رکود اوایل ۲۰۲۲ دارد و این شباهت ساختاری را دوباره تقویت می‌کند. مجموع این موارد نشان می‌دهد که میانگین واقعی بازار همچنان مرز اصلی میان یک فاز نزولی ملایم و ورود به یک بازار نزولی عمیق‌تر است. شتاب سرمایه همچنان مثبت است با وجود شباهت‌های قوی به سه‌ماهه اول ۲۰۲۲، شتاب جریان سرمایه به بیت‌کوین همچنان کمی مثبت باقی مانده است و این به توضیح حمایت ایجاد شده در میانگین واقعی بازار و رسیدن قیمت به بالای سطح ۹۰ هزار دلار کمک می‌کند. این شتاب سرمایه را می‌توان با شاخص تغییر خالص در ارزش تحقق‌یافته (Net Change in Realized Cap) سنجید که در حال حاضر +۸.۶۹ میلیارد دلار در ماه است؛ عددی که بسیار پایین‌تر از ۶۴.۳ میلیارد دلار در ماه جولای ۲۰۲۵ است، اما همچنان کاملاً مثبت ارزیابی می‌شود. تا زمانی که شتاب سرمایه بالای صفر باقی بماند، میانگین واقعی بازار می‌تواند به عنوان یک محدوده تثبیت و احتمالاً منطقه شکل‌گیری کف عمل کند ، نه آغاز یک ریزش عمیق‌تر. حاشیه سود هولدرهای بلندمدت کاهش می‌یابد ادامه جریان مثبت سرمایه نشان می‌دهد که تقاضای جدید هنوز قادر است برداشت سود هولدرهای بلندمدت را جذب کند. شاخص Long-Term Holder SOPR (میانگین ۳۰ روزه)، که نسبت قیمت لحظه‌ای به بهای تمام‌شده هولدرهای بلندمدتی را اندازه‌گیری می‌کند که فعالانه در حال فروش هستند، همراه با افت قیمت به شدت کاهش یافته است اما هنوز بالای ۱ باقی مانده (فعلاً ۱.۴۳). این روند تازه در حاشیه سود، بار دیگر ساختار سه‌ماهه اول ۲۰۲۲ را تداعی می‌کند. هولدرهای بلندمدت همچنان با سود خروج می‌کنند، اما حاشیه سود آن‌ها کاهش یافته است. اگرچه شتاب تقاضا نسبت به اوایل ۲۰۲۲ قوی‌تر است، اما نقدینگی همچنان روند نزولی دارد، بنابراین برای گاوها حیاتی است که قیمت بالای میانگین واقعی بازار حفظ شود تا موج جدیدی از تقاضا وارد بازار شود. دیدگاه‌ آفچین کاهش تقاضای ETF با تمرکز بر بازار اسپات، ETFهای بیت‌کوین در آمریکا شاهد کاهش قابل‌توجه جریان خالص سرمایه بوده‌اند، به‌طوری که میانگین سه‌روزه در طول نوامبر به‌طور پایدار وارد محدوده منفی شده است. این روند نشان‌دهنده‌ی تغییری آشکار نسبت به جریان‌های مثبت پیوسته‌ای است که پیش‌تر از قیمت پشتیبانی می‌کردند و کاهش تخصیص سرمایه جدید به این دارایی را بازتاب می‌دهد. خروج سرمایه‌ها در میان صادرکنندگان مختلف گسترده بوده و رویکرد محتاطانه‌تر سرمایه‌گذاران نهادی را در شرایط تضعیف بازار نشان می‌دهد. بازار اسپات اکنون با پس‌زمینه تقاضای ضعیف‌تر مواجه است، که حمایت خرید فوری را کاهش می‌دهد و قیمت را حساس‌تر به شوک‌های خارجی و نوسانات ناشی از عوامل اقتصاد کلان می‌کند. ضعف تقاضای اسپات همزمان با کاهش تقاضای ETF، شاخص Cumulative Volume Delta (CVD) در صرافی‌های بزرگ نیز روند نزولی یافته و هم در بایننس و هم در داده‌های تجمیعی بازار، به‌طور پیوسته منفی شده است. این وضعیت نشان‌دهنده افزایش مستمر فشار فروش ناشی از تریدرهای فعال (taker-driven) است. حتی کوین‌بیس که اغلب شاخص قدرت خرید در بازار آمریکا محسوب می‌شود، روند تثبیت شده‌ای را نشان می‌دهد و حاکی از عقب‌نشینی گسترده‌تر در تعهد خرید اسپات است. با توجه به کاهش جریان‌های ETF و تمایل منفی CVD اسپات، بازار اکنون بر پایه تقاضای ضعیف‌تر و شکننده‌تری استوار است و قیمت را در برابر حرکت‌های ادامه‌دار و نوسانات ناشی از عوامل اقتصادکلان آسیب‌پذیرتر می‌کند. کاهش اوپن اینترست با گسترش این الگوی کاهش تقاضا به بازار مشتقات، اوپن اینترست بازار آتی در اواخر نوامبر همچنان روند نزولی و پایدار خود را ادامه داده است. این کاهش اهرم به‌صورت منظم اما مداوم رخ داده و بخش زیادی از تجمع سفته‌بازانه‌ای را که طی روند صعودی قبلی شکل گرفته بود، خنثی کرده است. با عدم ورود اهرم جدید قابل توجه، به نظر می‌رسد معامله‌گران تمایلی به اتخاذ موضع جهت‌دار ندارند و رویکردی محافظه‌کارانه و کم‌ریسک را ترجیح می‌دهند، در حالی که قیمت به تدریج کاهش می‌یابد. هم‌اکنون بازار مشتقات در وضعیت اهرم سبک‌تری قرار دارد که کمبود شدید تمایل سفته‌بازانه را نشان می‌دهد و احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد. فاندینگ خنثی، نشانه‌ای از بازنشانی بازار با ادامه کاهش اوپن اینترست، نرخ تامین مالی قراردادهای پرپچوال به محدوده‌ای تقریباً خنثی رسیده و در اکثر ماه نوامبر حول صفر نوسان کرده است. این تغییر آشکار نسبت به فاندینگ مثبت بالا در دوره‌های صعودی قبلی نشان می‌دهد که بخش زیادی از پوزیشن‌های لانگ اضافی خنثی شده است. شایان ذکر است که دوره‌های فاندینگ ملایم منفی نیز کوتاه‌مدت و سطح پایین بوده‌اند که حاکی از آن است که معامله‌گران با وجود افت قیمت، به‌طور جدی پوزیشن شورت نمی‌گیرند. این ساختار خنثی تا اندکی منفی، نشان‌دهنده تعادل بیشتر در بازار مشتقات است، جایی که نبود انباشت پوزیشن‌های لانگ فشار نزولی را کاهش داده و می‌تواند زمینه را برای اتخاذ مواضع سازنده‌تر در صورت تثبیت تقاضا فراهم کند. بازنشانی نوسان ضمنی در طول سررسیدها با تمرکز بر بازار آپشن، نوسان ضمنی (Implied Volatility) تصویر واضحی از نحوه قیمت‌گذاری عدم قطعیت آینده توسط معامله‌گران ارائه می‌دهد. به‌عنوان نقطه شروع، پیگیری نوسان ضمنی مفید است زیرا نشان‌دهنده انتظار بازار از حرکت قیمت در آینده است. نوسان ضمنی پس از سطوح بالای هفته گذشته کاهش یافته است. قیمت در عبور از مقاومت ۹۲ هزار دلار با مشکل مواجه بوده و نبود ادامه روند در بازگشت اخیر باعث شد فروشندگان نوسان وارد عمل شوند و نوسان ضمنی را در تمام سررسیدها کاهش دهند. کاهش نوسان ضمنی در طول سررسیدها به‌طور قابل توجهی مشاهده شد: قراردادهای کوتاه‌مدت: از ۵۷٪ به ۴۸٪ کاهش یافت سررسیدهای میان‌مدت: از ۵۲٪ به ۴۵٪ رسید سررسیدهای بلندمدت: از ۴۹٪ به ۴۷٪ کاهش یافت این کاهش مداوم نشان می‌دهد معامله‌گران احتمال افت شدید کوتاه‌مدت را کمتر می‌بینند و انتظار دارند محیط کوتاه‌مدت آرام‌تر باشد. بازنشانی نوسان ضمنی همچنین نشانه حرکت بازار به سمت وضعیت خنثی‌تر است و نشان می‌دهد احتیاط شدید هفته گذشته کاهش یافته است. کاهش چولگی نزولی پس از بررسی نوسان ضمنی، چولگی (Skew) نشان می‌دهد معامله‌گران چگونه ریسک نزولی و صعودی را ارزیابی می‌کنند. این شاخص تفاوت بین نوسان ضمنی پوت‌ها و کال‌ها را اندازه می‌گیرد. وقتی چولگی مثبت است، معامله‌گران برای محافظت در برابر ریزش قیمت پریمیوم بیشتری می‌پردازند؛ وقتی منفی است، تمرکز بر ریسک صعودی بیشتر است. جهت تغییر چولگی به اندازه سطح آن اهمیت دارد؛ برای مثال، یک چولگی کوتاه‌مدت ۸٪ پیام متفاوتی می‌دهد اگر از ۱۸٪ دو روز پیش کاهش یافته باشد یا از مقدار منفی افزایش یافته باشد. چولگی کوتاه‌مدت از ۱۸.۶٪ در روز دوشنبه، در جریان افت به ۸۴.۵ هزار دلار تحت تأثیر روایت اوراق قرضه ژاپن، به ۸.۴٪ در بازگشت قیمت کاهش یافت. این نشان می‌دهد واکنش اولیه بیش از حد اغراق‌آمیز بوده است. سررسیدهای بلندمدت کندتر تنظیم شدند که حاکی از آن است معامله‌گران برای کسب سود کوتاه‌مدت صعودی آماده‌اند اما هنوز نسبت به دوام آن مطمئن نیستند. کاهش ترس در بازار داده‌های جریان معاملات نشان می‌دهد که رفتار بازار در هفت روز اخیر کاملاً با روند بازگشت قیمت متفاوت بوده است. اوایل هفته، فعالیت عمدتاً در قالب خرید پوت‌ها بود و نشان‌دهنده نگرانی‌ها از تکرار حرکت قیمت در آگوست ۲۰۲۴ و تأثیر احتمالی بازگشت معامله‌های carry-trade ژاپن بود. از آنجا که این ریسک قبلاً تجربه شده، بازار از قبل میدانست که چنین شوک‌هایی تا چه حد می‌توانند گسترش یابند و معمولاً چه نوع بازگشتی پس از آن رخ می‌دهد. با تثبیت قیمت، جریان‌ها به سرعت تغییر کرد، بازگشت قیمت باعث تمایل قاطع به فعالیت کال‌ها شد و تقریباً به طور کامل الگوی مشاهده‌شده در دوره استرس را معکوس کرد. همچنین شایان ذکر است که دیلرها همچنان در پوزیشن گاما لانگ قرار دارند و احتمالاً تا بزرگ‌ترین سررسید سال در ۲۶ دسامبر این موقعیت را حفظ خواهند کرد. این ساختار معمولاً حرکت قیمت‌ها را محدود نگه می‌دارد. پس از عبور از آن سررسید، پوزیشن‌ها بازنشانی شده و بازار وارد سال ۲۰۲۶ با مجموعه‌ای از دینامیک‌های جدید خواهد شد. تحولات پرمیوم کال در سطح ۱۰۰ هزار دلار تمرکز بر پرمیوم کال در قیمت اعمال ۱۰۰ هزار دلار نشان می‌دهد معامله‌گران چگونه با این سطح روانی مهم برخورد می‌کنند. در سمت راست نمودار، پرمیوم کال فروخته شده همچنان بالاتر از پرمیوم کال خریداری شده قرار دارد و فاصله بین این دو در ۴۸ ساعت گذشته طی بازگشت قیمت افزایش یافته است. این گسترش نشان می‌دهد که اطمینان برای بازپس‌گیری سطح ۱۰۰ هزار دلار هنوز محدود است. این سطح احتمالاً با مقاومت مواجه خواهد شد، به‌ویژه با توجه به اینکه نوسان ضمنی هنگام حرکت‌های صعودی فشرده می‌شود و در حرکت‌های نزولی دوباره افزایش می‌یابد. این الگو رفتار بازگشت به میانگین نوسان ضمنی را در محدوده فعلی تأیید می‌کند. پروفایل پرمیوم همچنین نشان می‌دهد که معامله‌گران برای یک شکست قوی (Breakout) پیش از جلسه FOMC پوزیشن‌گیری نکرده‌اند. در عوض، جریان معاملات بازتاب یک رویکرد محتاطانه است، جایی که افزایش قیمت به فروش پرمیوم منجر می‌شود و نه دنبال کردن آن. بنابراین بازگشت اخیر فاقد اطمینان لازم برای به چالش کشیدن سطح مهمی همچون ۱۰۰ هزار دلار است. نوسان کمتر از ارزش واقعی وقتی بازگشت نوسان ضمنی را با نوسانات شدید قیمت در هر دو جهت طی این هفته ترکیب کنیم، نتیجه یک پرمیوم منفی ریسک نوسان است. معمولاً این پرمیوم مثبت است، زیرا معامله‌گران برای ریسک جهش نوسان به جبران نیاز دارند. بدون این پرمیوم، فروشندگان نوسان نمی‌توانند از ریسکی که می‌پذیرند سود ببرند. در شرایط فعلی، نوسان ضمنی پایین‌تر از نوسان تحقق‌یافته است؛ به این معنا که آپشن‌ها حرکات بازار را کمتر از آنچه واقعاً رخ می‌دهد قیمت‌گذاری کرده‌اند. این وضعیت محیطی مناسب برای پوزیشن گاما لانگ ایجاد می‌کند، زیرا هر نوسان واقعی می‌تواند سودآور باشد وقتی که حرکت بازار فراتر از آن چیزی است که در قیمت آپشن منعکس شده است. جمع‌بندی بیت‌کوین همچنان درساختاری شکننده معامله می‌شود، جایی که ضعف آنچین و کاهش تقاضا با فضای محتاطانه‌ی مشتقات ترکیب شده است. قیمت به‌طور موقت بالای میانگین واقعی بازار تثبیت شده اما ساختار کلی بازار اکنون شباهت زیادی به سه‌ماهه اول ۲۰۲۲ دارد؛ بیش از ۲۵٪ از عرضه در زیان، افزایش زیان تحقق‌یافته و حساسیت بالا نسبت به شوک‌های اقتصاد کلان دیده می‌شود. جنبش سرمایه مثبت، هرچند بسیار پایین‌تر از اوایل سال، یکی از معدود نشانه‌های سازنده است که مانع از سقوط عمیق‌تر می‌شود. شاخص‌های آفچین نیز این فضای ریسک‌گریز را تأیید می‌کنند. جریان سرمایه ETF منفی شده، CVD اسپات کاهش یافته و اوپن اینترست فیوچرز به‌طور پیوسته در حال کاهش است. نرخ تامین مالی نزدیک به خنثی قرار دارد که نشان‌دهنده عدم اطمینان صعودی یا فشار کوتاه‌مدت شدید است. در بازار آپشن، نوسان ضمنی کاهش یافته، چولگی (Skew) کم شتاب شده، جریان‌ها بازگشته‌اند و آپشن‌ها نسبت به نوسان تحقق‌یافته کمتر قیمت‌گذاری شده‌اند؛ این وضعیت نشان‌دهنده احتیاط است و نه تمایل تازه به ریسک. در نگاه به آینده، حفظ قیمت در محدوده‌ی ۰.۷۵–۰.۸۵ کوانتایل (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) برای تثبیت ساختار بازار و کاهش آسیب‌پذیری نزولی تا پایان سال حیاتی است. در مقابل، میانگین واقعی بازار همچنان محتمل‌ترین منطقه برای شکل‌گیری کف بازار است، مگر اینکه یک عامل اقتصادی کلان منفی تعادل شکننده فعلی را مختل کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظر برد گرستر، مدیر عامل آلتیمتر (Altimeter)، درباره بیت‌کوین

گرستر گفت که استراتژی شرکت استراتژی را نمی‌فهمد و تأکید کرد که تکرار سردرگمی برای او یک هشدار جدی است. او مقداری بیت‌کوین دارد و ممکن است در صورت کاهش قیمت‌ها خرید بیشتری انجام دهد، اما در حال رصد است تا ببیند آیا استراتژی ممکن است مجبور به کاهش بدهی‌های خود شود یا خیر، زیرا این می‌تواند نوسانات کوتاه‌مدت ایجاد کند. او افزود که یک ریسک بزرگ و غیرمنتظره (یا همان «قوی سیاه») می‌تواند یک حمله موفقیت‌آمیز به رمزارزها باشد—که شامل تهدیدات احتمالی کوانتومی نیز می‌شود. آزمایش‌های اخیر آسیب‌پذیری، مانند کارهای انجام‌شده توسط شرکت Anthropic، برای پایداری بلندمدت فناوری بلاک‌چین اهمیت زیادی خواهند داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

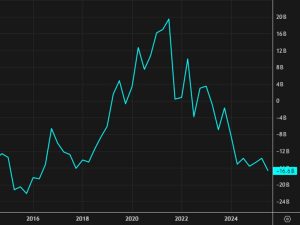
استرالیا بزرگ‌ترین کسری حساب جاری خود از سال ۲۰۱۶ را ثبت کرد

بر اساس داده‌های سه‌ماهه سوم: کسری حساب جاری استرالیا به ۱۶.۶ میلیارد دلار رسید در حالی‌که انتظار می‌رفت ۱۳.۳ میلیارد دلار باشد. رقم قبلی ۱۳.۷ میلیارد دلار بود که به ۱۶.۱۵ میلیارد دلار بازنگری شد. سهم خالص صادرات ۰.۰٪ بود در مقابل انتظار ۰.۱٪. تراز کالا و خدمات ۲.۴۹ میلیارد دلار مثبت بود در مقایسه با ۲.۷۸ میلیارد دلار قبلی. درآمد اولیه خالص ۱۸.۶۹ میلیارد دلار منفی بود که نسبت به رقم قبلی ۱۸.۹۹ میلیارد دلار اندکی بهبود داشت. شرایط مبادله ۰.۳٪ رشد فصلی نشان داد. اداره آمار استرالیا اعلام کرد که این افت عمدتاً ناشی از گسترش کسری درآمد ثانویه خالص بوده، هرچند تا حدی با بهبود درآمد اولیه جبران شده است. برای معامله‌گران، نکته کلیدی در آستانه انتشار آمار تولید ناخالص داخلی سه‌ماهه سوم، سهم صادرات خالص است که انتظار می‌رود ۰.۱ واحد درصد از رشد اقتصادی کم کند. اجماع بازار برای رشد GDP ۰.۷٪ فصلی و ۲.۲٪ سالانه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش شدید چشم‌انداز مالی شرکت استراتژی، قیمت بیت‌کوین را به کانال ۸۵ هزار دلار کشاند

بیت‌کوین با افتی ۵۳۳۳ دلاری (معادل ۵.۹۱ درصد کاهش) به سطح ۸۵,۰۲۴ دلار رسیده است و وضعیت شرکت «استراتژی» (Strategy - با نماد MSTR) به‌عنوان یک عامل بازدارنده و فشار بر بازار عمل می‌کند. بر اساس گزارش‌ها، شرکت استراتژی (که پیش‌تر با نام مایکرواستراتژی شناخته می‌شد) کاتالیزور اصلی این ریزش است. این شرکت چشم‌انداز مالی خود را به‌شدت کاهش داده و اقدام به فروش سهام کرده است تا یک ذخیره نقدی ۱.۴۴ میلیارد دلاری ایجاد کند؛ چرا که کاهش قیمت بیت‌کوین نتایج مالی آن را تحت فشار قرار داده است. این شرکت اکنون پیش‌بینی می‌کند عملکرد سالانه‌اش در بازه‌ای بین زیان ۵.۵ میلیارد دلاری تا سود ۶.۳ میلیارد دلاری نوسان داشته باشد؛ این ارقام کاهشی چشمگیر و اصلاحی منفی نسبت به پیش‌بینی قبلی شرکت (سود ۲۴ میلیارد دلاری) محسوب می‌شود. سهام MSTR نیز با افتی بیش از ۱۰ درصد به ۱۵۹.۱۲ دلار رسیده است. این راهنمای تجدیدنظر شده بازتابی از ریزش شدید بیت‌کوین به کانال ۸۴ هزار دلار است که بسیار پایین‌تر از سطح ۱۵۰,۰۰۰ دلاری پایان سال است که در پیش‌بینی‌های قبلی این شرکت لحاظ شده بود. استراتژی در حال حاضر مالک ۶۵۰,۰۰۰ بیت‌کوین (به ارزش حدود ۵۴.۸ میلیارد دلار) است و ذخیره نقدی جدید را با هدف تضمین پرداخت ۱۲ ماهه سود سهام ممتاز و بهره بدهی‌ها ایجاد کرده است تا نگرانی‌ها مبنی بر ناتوانی در پرداخت دیون بدون فروش بیت‌کوین را کاهش دهد. با این حال، پیتر شیف، منتقد مشهور، در شبکه اجتماعی ایکس (توییتر سابق) نوشت: «امروز آغاز پایان MSTR است... مایکل سیلر مجبور شد سهام بفروشد نه برای خرید بیت‌کوین، بلکه برای خرید دلار آمریکا جهت تامین تعهدات بهره و سود سهام. مدل کسب‌وکار این شرکت یک کلاهبرداری است و سیلر بزرگترین شیاد وال‌استریت است.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین دوباره سقوط کرد؛ نگرانی‌ها درباره تتر شدت گرفت

بیت‌کوین بار دیگر از بالای ۹۱ هزار دلار به زیر ۸۸ هزار دلار سقوط کرد. تحلیلگران این افت را به اخبار مربوط به تتر نسبت می‌دهند؛ جایی که مؤسسه S&P توانایی USDT برای حفظ پیوند با دلار را تنزل داد و ذخایر بیت‌کوین و طلا را عامل نگرانی دانست. مدیریت تتر در واکنش، شدیداً به این مؤسسه رتبه‌بندی حمله کرد. در همین حال، آرتور هیز، هم‌بنیان‌گذار صرافی BitMEX هشدار داد که اگر ارزش ذخایر بیت‌کوین و طلای تتر حدود ۳۰٪ کاهش یابد، این شرکت ممکن است ورشکسته شود. او گفت تتر در ماه‌های اخیر وابستگی خود به این دارایی‌ها را افزایش داده است تا بر روی کاهش نرخ‌های بهره آمریکا شرط‌بندی کند، اما بررسی آخرین گزارش حسابرسی نشان می‌دهد چنین افتی می‌تواند سرمایه تتر را به‌طور کامل از بین ببرد و USDT را عملاً بی‌ارزش کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقدینگی دربازار بیت‌کوین

بیت‌کوین در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار گرفتار شده، جایی که عمق بازار کاهش یافته و زیان‌های محقق‌شده رو به افزایش است. در بازار آتی اهرم‌ها در حال تخلیه‌اند، معامله‌گران آپشن همچنان در وضعیت ریسک‌گریز مانده‌اند و نشانه‌ای از تقاضای قوی دیده نمی‌شود. تا زمانی که قیمت دوباره به سطوح کلیدی بهای‌تمام‌شده برنگردد وسرمایه‌ی تازه وارد بازار نشود، وضعیت فعلی احتمالاً به یک دوره‌ی تثبیت کم‌اعتماد و کم‌رمق محدود خواهد شد. خلاصه بیت‌کوین پس از از دست دادن حمایت کلیدی بهای‌تمام‌شده، اکنون در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار معامله می‌شود؛ وضعیتی که به ضعف سه‌ماهه‌ی اول ۲۰۲۲ شباهت دارد. زیان‌های محقق‌شده در سطح بالایی قرار دارند و نسبت ضرر هولدرهای کوتاه‌مدت به ۰.۰۷ رسیده که نشانه‌ای روشن از کاهش نقدینگی و افت تقاضا است. هولدرهای بلندمدت همچنان در سود می‌فروشند، اما شتاب این سیو سود رو به کاهش است و در صورت افت بیشتر نقدینگی ممکن است به سمت رفتارهای ریسک‌گریز‌تر سوق پیدا کنند. بازار آتی نشانه‌هایی از کاهش منظم در اهرم‌ها و خنثی بودن نرخ تامین مالی در بیت‌کوین و آلت‌کوین‌ها دارد. در بازار آپشن، چینش پوزیشن‌ها همچنان حالت ریسک‌گریز دارد؛ پوت‌های سنگین در محدوده‌ی ۸۴ هزار دلار فعال‌اند و هر حرکت صعودی تا حوالی ۱۰۰ هزار دلار با فروش مواجه می‌شود. نوسان ضمنی همچنان بالا باقی مانده و سررسید دسامبر به‌تدریج به یک رویداد نوسانی مهم تبدیل می‌شود. در مجموع سنتیمنت بازارمحتاط است و بازگشت مسیر صعودی نیازمند بازپس‌گیری سطوح کلیدی بهای‌تمام‌شده و ایجاد جریان ورودی جدید است. تحیل آنچین  عبور از مرز خلأ نقدینگی معامله‌شدن قیمت زیر بهای‌تمام‌شده‌ی هولدرهای کوتاه‌مدت (حدود ۱۰۴,۶۰۰ دلار) از اوایل اکتبر، بیت‌کوین را وارد ناحیه‌ای کرده که ضعف نقدینگی و افت تقاضا در آن برجسته‌تر می‌شود. اکنون قیمت در حال بازآزمایی یک محدوده‌ی ساختاری مهم است؛ ناحیه‌ای که معمولاً با میانگین قیمت تحقق‌یافته‌ی فعالان بازار (Active Realized Cap Price) و میانگین واقعی بازار (True Market Mean) تعریف می‌شود. شاخص‌هایی که رفتار کوین‌های غیرراکد و کوین‌های خریداری‌شده در بازار ثانویه را بازتاب می‌دهند. در چند هفته گذشته، بیت‌کوین در یک کانال فشرده‌ی ۸۱ تا ۸۹ هزار دلار گیر کرده؛ ساختاری که شباهت زیادی به دوره‌ی پس از سقف تاریخی ۲۰۲۲ دارد، زمانی که کمبود تقاضا باعث تضعیف بازار شد. رنج فعلی نیز دقیقاً همان الگو را تکرار می‌کند؛ حرکتی آهسته به سمت پایین، محدودیت جریان ورودی و نقدینگی شکننده که اجازه‌ی ریکاوری قدرتمند را نمی‌دهد. انباشته شدن زیان‌ها با ادامه‌ی تحلیل و مقایسه با سه‌ماهه اول ۲۰۲۲، یک شاخص دیگر نیز آشکار می‌شود؛ زیان تحقق‌یافته تعدیل‌شده بر اساس نهادها (Entity-Adjusted Realized Loss 30D-SMA) که اکنون به ۴۰۳.۴ میلیون دلار در روز رسیده است. این سطح از زیان‌های محقق‌شده حتی از موج‌های مشابه در کف‌های اصلی پیشین چرخه نیز فراتر رفته و کاهش واضح اعتماد به روند صعودی را نشان می‌دهد. سطوح بالای زیان تحقق‌یافته معمولاً در بازارهایی دیده می‌شوند که ضعیف و تشنه‌ی نقدینگی هستند؛ جایی که سرمایه‌گذاران با از دست دادن شتاب خرید، به تدریج حتی با زیان از بازار خارج می‌شوند. نشانه‌های فشار نقدینگی با تضعیف ساختار بازار، نقدینگی به مهم‌ترین شاخص برای درک مسیر بعدی تبدیل می‌شود. ادامه‌ی یک دوره‌ی کم‌عمق از نظر نقدینگی، خطر افت بیشتر بازار را افزایش می‌دهد و نسبت سود و زیان تحقق‌یافته هولدرهای کوتاه‌مدت (STH Realized Profit/Loss Ratio) یکی از واضح‌ترین شاخص‌ها برای سنجش شتاب تقاضای فعلی است. این نسبت که سودهای محقق‌شده را با زیان‌های محقق‌شده در میان سرمایه‌گذاران اخیر مقایسه می‌کند، اوایل اکتبربه زیر میانگین خنثی خود (۴.۳x) افت کرد و اکنون به ۰.۰۷x سقوط کرده است. این غلبه‌ی شدید زیان‌ها، کاهش کامل نقدینگی را تأیید می‌کند، به‌ویژه پس از جذب شدید تقاضا در نیمه دوم ۲۰۲۵ که توسط هولدرهای بلندمدت رخ داد. اگر این نسبت همچنان پایین باقی بماند، شرایط بازار ممکن است مشابه ضعف سه‌ماهه اول ۲۰۲۲ شود و خطر عبور قیمت از میانگین واقعی بازار (۸۱ هزار دلار) را افزایش دهد. نقدینگی بلندمدت در خطر بررسی نقدینگی از طریق نسبت سودوزیان تحقق‌یافته، می‌تواند برای سنجش شتاب بلندمدت نیز به کار رود؛ کافی است نسبت سود/زیان تحقق‌یافته هولدرهای بلندمدت (LTH Realized Profit/Loss Ratio) را بررسی کنیم. میانگین ۷ روزه‌ی این شاخص همسو با قیمت اسپات کاهش یافته و اکنون به ۴۰۸x رسیده است. با وجود این، سطح بالای حدود ۱۰۰x همچنان نشان‌دهنده شرایط نقدینگی سالم‌تر نسبت به سه‌ماهه اول ۲۰۲۲ یا فازهای اصلی شکل‌گیری کف چرخه است؛ به این معنا که هولدرهای بلندمدت هنوز در سود فروش انجام می‌دهند و زیان نمی‌کنند. با این وجود اگر روند کاهش نقدینگی ادامه یابد و این نسبت به حدود ۱۰x یا کمتر کاهش پیدا کند، احتمال ورود بازار به فاز نزولی عمیق‌تر غیرقابل چشم‌پوشی خواهد بود. تجربه‌ی گذشته نشان می‌دهد که این سطح معمولاً نشانه‌ی فشار شدید روی هولدرهای بلندمدت است. تحلیل آفچین  تخلیه اهرم‌ها نگاهی به داده‌های آفچین نشان می‌دهد که اهرم بازار آتی همراه با کاهش قیمت در حال افت است و به تدریج اهرم انباشته‌شده طی رشدهای قبلی را کاهش می‌دهد. این روند تخلیه اهرم به‌صورت منظم انجام شده و نشانه‌ای از لیکوئیدیشن اجباری گسترده دیده نمی‌شوداین موضوع  نشان می‌دهد که معامله‌گران در بازار مشتقات رویکردی کنترل‌شده و کم‌ریسک اتخاذ کرده‌اند و نه رفتار هیجانی. بازار اکنون بر پایه‌ی اهرم کم‌عمق‌تر قرار دارد که احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد و بیانگر پوزیشن‌گیری محتاطانه و ریسک‌گریز در سراسر بازار آتی است. تغییر رویکرد فاندینگ به حالت محتاطانه همزمان با کاهش اوپن اینترست، نرخ‌های فاندینگ پرپچوال نزدیک به خنثی باقی مانده و گاهی به محدوده منفی نیز رسیده‌اند. این تغییر آشکار، تفاوت واضحی با دوره‌های مثبت و متمایل به سفته‌بازی پیشین دارد و نشان‌دهنده‌ی محیطی متعادل‌تر و محتاطانه‌تر در بازار مشتقات است. هیچ‌یک از پوزیشن‌های کوتاه‌مدت یا بلندمدت شدید، کنترل بازار را در دست ندارند و این موضوع بازار را در وضعیتی شکننده و موقتی نگه می‌دارد، جایی که معامله‌گران تا دریافت سیگنال‌های واضح‌تر از اتخاذ جهت قاطع خودداری می‌کنند. رکورد جدید اوپن اینترست در بازار آپشن افزایش اخیر نوسان باعث رشد فعالیت در بازار آپشن شده است. ترکیبی از استراتژی‌های آربیتراژ نوسان و افزایش تقاضا برای مدیریت ریسک باعث شده است که اوپن اینترست قراردادهای آپشن بیت‌کوین به بالاترین سطح تاریخ برسد. لازم به تأکید است که این رکورد تنها مربوط به قراردادهای BTC است و در مقیاس دلاری، اوپن اینترست هنوز از سقف اواخر اکتبرزمانی که بیت‌کوین حوالی ۱۱۰ هزار دلار معامله می‌شد پایین‌تر است. با این حال، این رشد نشان می‌دهد که بازار به‌طور فعال درگیر است و معامله‌گران پوزیشن‌های خود را حول آخرین نوسان قیمت تنظیم می‌کنند.این شرایط زمینه را برای سررسید مهم پیش‌رو آماده می‌کند که به یکی از رویدادهای کلیدی کوتاه‌مدت تبدیل خواهد شد. سقف رشد محدود و ریسک نزولی همچنان پابرجاست مهم‌ترین سررسید سال در راه است و تاثیر آن همزمان با رشد بازار آپشن افزایش یافته است. تراکم بالای اوپن اینترست و جریان‌های پوشش ریسک اطراف آن‌ها، نقش مهمی در تعیین سطوحی ایفا می‌کند که نقدینگی را جذب می‌کنند. نیاز به پوشش ریسک با افزایش گاما بالا می‌رود و معمولاً گاما زمانی به بیشترین سطح می‌رسد که به سررسید نزدیک می‌شویم و معاملات اسپات حوالی قیمت اعمال «اتمام پول» (ATM) قرار دارند. این موضوع باعث می‌شود که اواخر دسامبر دوره‌ای با پتانسیل افزایش نوسان قابل توجه باشد. توزیع قیمت اعمال نشان می‌دهد که تمرکز سنگین پوت‌ها حوالی ۸۴ هزار دلار و افزایش علاقه به کال‌ها حوالی ۱۰۰ هزار دلار وجود دارد. ناحیه بین این دو قیمت اعمال نسبتاً کم‌عمق است و فضای حرکت شارپ‌تر در این محدوده را ایجاد می‌کند. بازارسازها روی پوت‌ها گاما شورت و روی کال‌ها گاما لانگهستند که نشان می‌دهد سقف صعودی در هفته‌های آتی محدود خواهد بود، در حالی که ریسک نزولی هنوز میتواند وجود داشته باشد. به بیان ساده، روند صعودی اخیر ممکن است زیر مقاومت‌های کلیدی همچنان با چالش مواجه باشد. چولگی کوتاه‌مدت کمتر نزولی به نظر می‌رسد اکنون از بررسی پوزیشن‌ها در قیمت‌های اعمال به سمت شاخص‌های سنتیمنت بازار می‌رویم. شیب ۲۵ دلتا نشان‌دهنده‌ی تغییر آشکار در انتظارات کوتاه‌مدت است. شیب یک‌هفته‌ای از ۱۸.۵٪ پریمیوم پوت در روز یکشنبه به ۹.۳٪ در صبح سه‌شنبه کاهش یافت و اکنون پایین‌تر از شیب یک‌ماهه قرار دارد. این تغییر نشان می‌دهد که بازار فعلاً خطر ریزش فوری را تا حدی قیمت‌گذاری کرده و کاهش داده است و تقاضای کوتاه‌مدت برای پوشش ریسک پس از رشد اخیر به طور محسوسی کم شده است. اما وضعیت در سررسیدهای بلندمدت متفاوت است. طی دو هفته‌ی گذشته، شیب شش‌ماهه به نفع پوت تقریباً دو برابر شده و نگرانی‌ها درباره‌ی مسیر نزولی طولانی‌مدت تا سال ۲۰۲۶ را منعکس می‌کند. شیب قراردادهای بلندمدت همچنان بالاتر از سررسیدهای کوتاه‌مدت باقی مانده که نشان‌دهنده‌ی تقاضای پایدار برای محافظت در برابر ریسک‌های شدید حتی زمانی است که ترس به صورت کوتاه‌مدت کاهش یافته است. بازگشت نوسان به سطوح عادی پس از تغییر چولگی، نوسان قیمت در حال بازگشت به سطوح معمولی است. الگوهای اخیر نشان می‌دهد که قیمت‌ها به سمت میانگین حرکت می‌کنند و فروشندگان دوباره وارد بازار شده‌اند، هرچند نوسان ضمنی هنوز بالاتر از سطح روزهای اخیر باقی مانده است. نوسان ضمنی یک‌ماهه همچنان بالا باقی مانده، حتی پس از اینکه نوسان کوتاه‌مدت حدود ۲۰ واحد از سقف اوایل هفته و تقریباً ۱۰ واحد از سطوح چند روز اخیر کاهش یافته است. این اصلاح نشان می‌دهد که بخشی از پریمیوم فشار بازار (stress premium) در حال تخلیه شدن است. به طور کلی، کاهش نوسان ضمنی و کاهش چولگی پوت، حاکی از کاهش تقاضای فوری برای محافظت در برابر افت قیمت است. ترس کوتاه‌مدت آرام شده، هرچند محیط کلی بازار هنوز مستعد تغییرات ناگهانی باقی مانده است. درمحدوده‌ی بازده مثبت با حرکت از سطوح نوسان به دینامیک بازده (Carry)، محیط فعلی بازار وارد قلمرو بازده مثبت شده است. در اصطلاح بازار آپشن، بازده مثبت یعنی پوزیشن‌های شورت، تتا (Theta) کسب می‌کنند، چرا که نوسان تحقق‌یافته (Realized Volatility) پایین‌تر از نوسان ضمنی (Implied Volatility) است. به بیان ساده، بازار کمتر از آنچه آپشن‌ها پیش‌بینی کرده‌اند حرکت می‌کند، بنابراین فروشندگان می‌توانند از کاهش ارزش زمانی قراردادها سود ببرند، بدون اینکه زیان ناشی ازپوشش ریسک آن را کاهش دهد. نوسان ضمنی یک‌ماهه هنوز بالاست و آپشن‌های far-out-of-the-money  که در اواخر دسامبر سررسید می‌شوند، پرمیوم بالایی دارند.این شرایط باعث می‌شود که از دیدگاه Carry، فروش نوسان جذاب به نظر برسد، زیرا نوسان ضمنی بالاتر از نوسان تحقق‌یافته اخیر است. با این حال، شرایط می‌توانند به سرعت تغییر کنند و جلسه پیش‌رو فدرال رزرو ریسک رویداد بالقوه‌ای ایجاد می‌کند که می‌تواند نوسان تحقق‌یافته و چشم‌انداز بازده را دستخوش تغییر کند. جریان‌های نزولی با نگاه به جریان‌ها، فعالیت پیرامون پوت‌های ۸۰ هزار دلاری تصویری روشن از تکامل محافظت در برابر افت قیمت در سررسیدهای کوتاه‌مدت و میان‌مدت ارائه می‌دهد. تقاضای پوت طی چهار روز گذشته ثابت مانده و همزمان با رشد قیمت حوالی ۸۰.۵ هزار دلار است. این ثبات نشان می‌دهد که نیاز فوری به پوشش ریسک کوتاه‌مدت کاهش یافته است و افزایش شدید محافظت نزولی که در طول ریزش مشاهده شد، پس از آغاز روند اصلاحی ادامه نیافته است. با کاهش جریان‌های نزولی کوتاه‌مدت، بازار نشان می‌دهد که احتمال حرکت نزولی طولانی‌مدت اکنون کمتر از دوران ریزش اخیر ارزیابی می‌شود. سنتیمنت از حالت نیاز فوری به محافظت به رویکردی سنجیده و محتاطانه تغییر یافته است. جریان‌های صعودی نگاهی به جریان‌های صعودی پیامی متفاوت ارائه می‌دهد. با وجود اینکه بازار اکنون ریسک ریزش فوری را کمتر می‌بیند، هنوز به یک بازگشت پایدار باور ندارد. ترجیح معامله‌گران این بوده که تلاش‌ها برای بازپس‌گیری سطح ۹۰ هزار دلار را تضعیف کنند، نه اینکه روی شکستن این مقاومت پوزیشن بگیرند، که نشان می‌دهد اعتماد به روند صعودی محدود باقی مانده است. داده‌های جریان نیز این دیدگاه را تأیید می‌کنند. پریمیوم کال فروخته شده بیشتر از کال خریداری شده است، در حالی که قیمت به آرامی افزایش می‌یابد. معامله‌گران از این رشد موقت برای فروش پریمیوم و جمع‌آوری بازده (Carry) استفاده می‌کنند، نه اینکه روی ادامه صعود شرط‌بندی کنند. این حرکت اخیر ممکن است ترس کوتاه‌مدت را کاهش دهد، اما شکنندگی ساختاری عمیق‌تر بازار را هنوز برطرف نکرده است. نتیجه‌گیری بیت‌کوین همچنان در وضعیت ساختاری شکننده قرار دارد و پس از عبور از سطوح کلیدی بهای تمام‌شده، در محدوده ۸۱ تا ۸۹ هزار دلار معامله می‌شود. داده‌های آن‌چین نشان‌دهنده‌ی افزایش فشار هستند. نسبت زیان هولدرهای کوتاه‌مدت به ۰.۰۷x کاهش یافته، هولدرهای بلندمدت حاشیه سود خود را کم کرده‌اند و زیان‌های تحقق‌یافته به سطوح مشابه کف‌های اوایل چرخه رسیده است. نقدینگی همچنان کم می‌شود و تا زمانی که تقاضا تقویت نشود، خطر بازآزمایی میانگین واقعی بازار (۸۱ هزار دلار) بالا باقی می‌ماند. سیگنال‌های آفچین نیز این احتیاط را تأیید می‌کنند. اوپن اینترست بازار آتی به‌طور پیوسته کاهش یافته، نرخ‌های تامین مالی خنثی هستند و اهرم در دارایی‌های اصلی کم شده است. در بازار آپشن، تمرکز بالای پوت‌ها حوالی ۸۴ هزار دلار، تمایل محدود به کال‌ها حوالی ۱۰۰ هزار دلار و نوسان ضمنی بالا همگی نشان‌دهنده‌ی بازاری هستند که برای نوسانات پیش‌روی سررسید دسامبر آماده می‌شود. جریان‌های صعودی همچنان محدود می‌شوند، در حالی که محافظت نزولی تثبیت شده اما محو نشده است. به‌طور خلاصه، بیت‌کوین هنوز در مرحله‌ی تسلیم کامل نیست، اما در بازار نقدینگی و ‌اطمینان کمی باقی مانده است. تا زمانی که قیمت، سطوح کلیدی بهای تمام‌شده را بازپس نگیرد و تقاضای تازه بازنگردد، بازار احتمالاً در فاز تثبیت ریسک‌گریز باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کریپتو در نقطه حساس

بازار کریپتو در دوراهی نکات کلیدی کاهش تقاضا در کانال‌های اصلی جذب نقدینگی مانند ETFها و خزانه‌داری‌های دارایی دیجیتال (DATs) در هفته‌های اخیر مشهود است. همزمان حذف اهرم‌ها در اکتبر و فضای اقتصادی ریسک‌گریز همچنان بر بازار دارایی‌های دیجیتال فشار می‌آورد. اهرم‌ها تخلیه شده‌اند؛ چه در بازار آتی و چه در وام‌دهی دیفای. این موضوع چینش معاملات را سالم‌تر کرده و ریسک‌های سیستماتیک را کاهش داده است. نقدینگی اسپات هنوز احیا نشده؛ چه برای رمزارزهای اصلی و چه آلت‌کوین‌ها. همین کم‌عمقی باعث شده بازار شکننده  بماند و در برابر نوسان‌های شدید، حساس‌تر عمل کند. مقدمه Uptober با قدرت آغاز شد و بیت‌کوین را تا سقف‌های تاریخی جدید بالا برد. اما این خوش‌بینی طولی نکشید؛ سقوط ناگهانی بازار در اکتبر بخش قابل‌توجهی از سنتیمنت مثبت را از بین برد. از آن زمان، قیمت بیت‌کوین حدود ۴۰ هزار دلار (بیش از ۳۳ درصد) عقب نشسته و آلت‌کوین‌ها افت سنگین‌تری را تجربه کرده‌اند. نتیجه این تحولات، کاهش ارزش کل بازار تا حوالی ۳ تریلیون دلار است. با وجود سالی پر از پیشرفت‌های بنیادی، رفتار قیمت و سنتیمنت بازار از هم فاصله گرفته‌اند. بازار دارایی‌های دیجیتال اکنون در تقاطع نیروهای بیرونی و درونی قرار گرفته است. از منظر کلان، ابهام در مورد کاهش نرخ بهره در دسامبر و ضعف اخیر سهام فناوری موج جدیدی از رفتار ریسک‌گریز ایجاد کرده است. در داخل بازار کریپتو نیز کانال‌های جذب تقاضا مثل ETFها و خزانه‌داری‌های دارایی دیجیتال که به‌عنوان منابع ثابت تقاضا عمل می‌کردند، با خروج سرمایه و فشار بر قیمت تمام‌شده روبه‌رو شده‌اند. از سوی دیگر موج لیکوئیدیشن ۱۰ اکتبر که یکی از شدیدترین دوره‌های حذف اهرم را رقم زد، همچنان اثرات خود را نشان می‌دهد زیرا نقدینگی بازار هنوز کم‌عمق مانده است. در این گزارش، عوامل ضعف اخیر بازار دارایی‌های دیجیتال را بررسی می‌کنیم. جریان‌های ورودی ETFها، وضعیت اهرم‌ها در بازارهای فیوچرز دائمی و دیفای و همچنین شرایط نقدینگی در دفتر سفارش‌ها را مرور می‌کنیم تا ببینیم این تغییرات چه تصویری از وضعیت فعلی بازار ارائه می‌دهند. گرایش فراگیر بازار به سمت ریسک‌گریزی عملکرد بیت‌کوین بیش از گذشته از دیگر کلاس‌های دارایی جدا شده است. طلا تحت‌تأثیر خریدهای بی‌سابقه بانک‌های مرکزی و تنش‌های تجاری، امسال بیش از ۵۰ درصد رشد کرده است. در مقابل سهام فناوری (نزدک) در سه‌ماهه چهارم شتاب خود را از دست داده؛ زیرا بازارها دوباره احتمال کاهش نرخ بهره توسط فدرال‌رزرو و پایداری ارزش‌گذاری‌های مرتبط با هوش مصنوعی را ارزیابی می‌کنند. همان‌طور که در پژوهش‌های قبلی اشاره شده، بیت‌کوین معمولاً رابطه‌ای نوسانی با هر دو گروه دارایی ریسکی مثل سهام فناوری و پناهگاه امن مثل طلا دارد؛ رابطه‌ای که بسته به شرایط اقتصادی تغییر می‌کند. همین ویژگی باعث شده بیت‌کوین در برابر شوک‌های بازار یا محرک‌هایی مانند سقوط ناگهانی اکتبر و موج جدید رفتار ریسک‌گریز، حساس‌تر باشد. افت اخیر بیت‌کوین که نقش لنگر اصلی بازار کریپتو را دارد، به دیگر دارایی‌ها نیز سرایت کرده است. بیشتر رمزارزها همچنان هم‌گام با بیت‌کوین حرکت می‌کنند؛ حتی اگر گاهی در مقاطع کوتاه (برای نمونه در موج‌های مرتبط با حریم خصوصی) عملکرد بهتری نشان دهند. کاهش جذب تقاضا از سوی ETFها و خزانه‌داری‌های دارایی دیجیتال ضعف اخیر بیت‌کوین تا حدی ناشی از افت تقاضا در کانال‌هایی است که در بخش زیادی از سال‌های ۲۰۲۴ و ۲۰۲۵ از این دارایی حمایت می‌کردند. از اواسط اکتبر تاکنون، ETFها در مجموع ۴.۹ میلیارد دلار خروج سرمایه ثبت کرده‌اند که بزرگ‌ترین موج خروج از آوریل ۲۰۲۵ است، زمانی که بیت‌کوین پیش از اعلام تعرفه‌ها در روز تغییر سیاست تجاری آمریکا (Liberation Day )تا محدوده ۷۵ هزار دلار عقب نشست. با وجود این خروج‌های کوتاه‌مدت، دارایی‌های آنچین در ETFها همچنان روند صعودی دارند. به‌عنوان نمونهETF بلک‌راک (IBIT) اکنون ۷۸۰ هزار بیت‌کوین نگه می‌دارد؛ رقمی برابر با حدود ۶۰ درصد از کل موجودی ETFهای اسپات بیت‌کوین. بازگشت جریان‌های ورودی پایدار می‌تواند نشان دهد این کانال دوباره رو به ثبات می‌رود؛ مخصوصاً تقاضای ETFها در دوره‌های رونق سرمایه‌گذاری که معمولاً یکی از مهم‌ترین منابع جذب عرضه در بازار بوده است. نشانه‌های فشار در خزانه‌داری‌های دارایی دیجیتال (DATs) خزانه‌داری‌های دارایی دیجیتال نیز در حال نشان دادن نشانه‌های فشار هستند. با عقب‌نشینی قیمت‌ها، ارزش سهام و دارایی‌های کریپتوی آن‌ها کاهش می‌یابد و این باعث فشار بر پرمیوم نسبت به NAV می‌شود که محرک اصلی چرخه رشد آن‌هاست. کاهش این پرمیوم، توانایی آن‌ها در جذب سرمایه جدید از طریق انتشار سهام یا بدهی را محدود می‌کند و در نتیجه، ظرفیت افزایش دارایی‌های کریپتو به ازای هر سهم کاهش می‌یابد. خزانه‌داری‌های کوچک و تازه‌تأسیس به این شرایط حساس هستند، زیرا تغییر شرایط بازار می‌تواند هزینه تمام‌شده و ارزش‌گذاری سهام را برای افزایش دارایی‌ها نامطلوب کند. به عنوان نمونه، بزرگ‌ترین DAT یعنی Strategy اکنون ۶۴۹۸۷۰ بیت‌کوین (تقریبا۳.۲٪ از کل عرضه بیت‌کوین) را با میانگین قیمت تمام‌شده ۷۴۳۳۳ دلار در اختیار دارد. همان‌طور که در نمودار زیر دیده می‌شود، تراکم خرید Strategy در زمانی که بیت‌کوین صعود می‌کرد و ارزش‌گذاری سهام آن قوی بود، سرعت بالایی داشت و اخیراً کند شده است؛ این روند نشان‌دهنده فروش فعال نیست. با این حال، Strategy هنوز سود تحقق‌نیافته دارد و قیمت تمام‌شده آن پایین‌تر از قیمت فعلی بازار است. بازگشت شرایط بازار می‌تواند قدرت ترازنامه و ارزش‌گذاری‌ها را بهبود دهد و محیطی فراهم کند که DATها بتوانند دوباره دارایی‌های کریپتو را به شکل فعال‌تری افزایش دهند. با این حال، اگر قیمت‌ها بیشتر کاهش یابد یا شرکت با ریسک‌های احتمالی حذف از شاخص مواجه شود، ممکن است شرکت تحت فشار قرار گیرد. سودآوری آنچین و فشار کوتاه‌مدت بر سرمایه‌گذاران این روند با سودآوری آنچین نیز همخوانی دارد. شاخص SOPR سرمایه‌گذاران کوتاه‌مدت (۱۵۵ روز) وارد زیان تحقق‌یافته حدود ۲۳٪ شده است؛ سطحی که تاریخی نشان‌دهنده فشار تسلیم در گروه حساس به قیمت است. سرمایه‌گذاران بلندمدت همچنان به‌طور متوسط در سود هستند، اما SOPR نشانه‌ای از برداشت سود انتخابی را نشان می‌دهد. اگر SOPR سرمایه‌گذاران کوتاه‌مدت دوباره به بالای ۱.۰ بازگردد و توزیع سرمایه‌گذاران بلندمدت کند شود، می‌توان نتیجه گرفت که بازار در حال بازیابی تعادل خود است. بازتنظیم اهرم در کریپتو بازار پرپچوال، وام‌دهی دیفای و نقدینگی موج لیکوئیدیشن ۱۰ اکتبر آغاز یک چرخه چندلایه حذف اهرم در بازارهای فیوچرز، دیفای و اهرم‌های مبتنی بر استیبل‌کوین بود. اثرات این شوک هنوز در بازار کریپتو باقی مانده است. پاک‌سازی در بازار پرپچوال در عرض چند ساعت، بازار پرپچوال بزرگ‌ترین فروش اجباری تاریخ خود را تجربه کرد و بیش از ۳۰٪ از اوپن اینترست(Open Interest) که طی ماه‌ها ایجاد شده بود، از بین رفت. بیشترین کاهش اوپن اینترست در آلت‌کوین‌ها و صرافی‌های فعال در میان معامله‌گران خرد مانند Hyperliquid، بایننس و بای‌بیت رخ داد؛ جایی که بیشترین اهرم پیش از این رویداد جمع شده بود. همان‌طور که دیده می‌شود،اوپن اینترست هنوز بسیار کمتر از اوج پیش از سقوط است و پس از آن کمی کاهش یافته است. این نشان می‌دهد که اهرم در بازار تخلیه شده و سیستم در حال تثبیت و بازتنظیم است. همچنین نرخ‌های تأمین مالی (Funding Rates) در این دوره کاهش یافتند، که نشان‌دهنده بازنشانی تمایل به ریسک در سمت خرید است. اخیراً نرخ تأمین مالی بیت‌کوین در حوالی خنثی یا کمی منفی نوسان کرده است، که با بازاری همخوانی دارد که هنوز با اطمینان جهت‌گیری قوی خود را بازسازی نکرده است. بازتنظیم اهرم در دیفای بازارهای اعتباری دیفای نیز وارد یک فاز تدریجی حذف اهرم شدند. حجم وام‌های فعال در Aave V3 از اوج خود در پایان سپتامبر کاهش یافته است، زیرا وام‌گیرندگان اهرم خود را کاهش داده و بدهی‌ها را بازپرداخت کرده‌اند؛ این روند تحت تأثیر کاهش تمایل به ریسک و بازتعیین ارزش وثایق رخ داده است. بیشترین عقب‌نشینی در وام‌های پایه‌گذاری‌شده بر استیبل‌کوین مشاهده شد، که با دپگ شدن USDe از Ethena تشدید شد و باعث کاهش ۶۵ درصدی وام‌های USDe و به‌طور کلی تخلیه اهرم‌های مبتنی بر دلار مصنوعی شد. دپگ شدن(depeg) به معنای از دست دادن برابری با دارایی پایه است. وام‌های مبتنی بر اتریوم نیز کاهش یافتند؛ وام‌های WETH و توکن‌های استیکینگ قابل برداشت (LST) حدود ۳۵ تا ۴۰ درصد افت کردند. این موضوع نشان‌دهنده کاهش چرخه‌سازی (looping) و کاهش استراتژی‌های وثیقه‌گذاری با بازده است. نقدینگی کم‌عمق بازار اسپات پس از لیکوئیدیشن ۱۰ اکتبر، نقدینگی بازار اسپات همچنان کم‌عمق باقی مانده است. در صرافی‌های اصلی، عمق دفتر سفارش‌ها (±۲٪) برای بیت‌کوین میبشاد و اتریوم و سولانا هنوز ۳۰ تا ۴۰ درصد پایین‌تر از سطوح اوایل اکتبرهستند و نشان می‌دهد که نقدینگی هنوز همگام با قیمت‌ها بازنگشته است. با کاهش تعداد سفارش‌های فعال خرید و فروش، بازارها حساس‌تر شده‌اند و نوسانات کوچک می‌توانند قیمت را بیش از حد جابه‌جا کنند، که فشار فروش اجباری را تشدید می‌کند. شرایط نقدینگی در آلت‌کوین‌ها ضعیف‌تر است. دفاتر سفارش خارج از رمزارزهای اصلی کاهش عمق شدیدتر و پایدارتر را تجربه کرده‌اند که نشان‌دهنده ادامه رفتار ریسک‌گریز و کاهش فعالیت بازارسازی در کل بازار است. بهبود گسترده نقدینگی اسپات می‌تواند تأثیر حرکات قیمتی را کاهش داده و شرایط بازار را تثبیت کند، اما در حال حاضر، کم‌عمقی نقدینگی یکی از واضح‌ترین نشانه‌های ادامه فشار در سیستم باقی مانده است. نتیجه‌گیری بازار دارایی‌های دیجیتال تحت تأثیر افت تقاضا از سوی ETFها و خزانه‌داری‌های دارایی دیجیتال (DATs)، بازنشانی اهرم‌ها در بازارهای فیوچرز و دیفای و کم‌عمقی  موجود در نقدینگی اسپات، در حال بازتنظیم گسترده است.  این عوامل فشار بر قیمت‌ها وارد کرده‌اند، اما در عین حال باعث شده‌اند که سیستم سالم‌تر، کمتر اهرم‌دار، موقعیت‌های معاملاتی خنثی‌تر و بیش‌تر مبتنی بر بنیادها باشد. همزمان شرایط کلی اقتصاد نیز همچنان سرعت رشد بازار را محدود می‌کند. ضعف در سهام مرتبط با هوش مصنوعی، تغییر انتظارات کاهش نرخ بهره و فضای کلی ریسک‌گریز، تمایل سرمایه‌گذاران را مهار کرده است. بازگشت پایدار جریان‌های تقاضای اصلی از جمله ورود سرمایه به ETFها، افزایش دارایی‌های DAT، رشد عرضه استیبل‌کوین و بهبود نقدینگی اسپات می‌تواند زیرساخت لازم برای تثبیت بازار و در نهایت بازگشت روند صعودی را فراهم کند. تا پیش از وقوع این شرایط، بازارها همچنان تحت تأثیر تنش میان فضای کلی اقصاد ریسک‌گریز و ساختار داخلی بازار کریپتو باقی خواهند ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 26 نوامبر منقضی می‌شوند

امروز چند سطح مهم برای بازار وجود دارد جفت ارز EURUSD: آپشن‌ها نزدیک سطح ۱.۱۶۰۰ قرار دارند. این جفت‌ارز از پایان اکتبر نوسانی‌تر شده و بالای ۱.۱۵۰۰ مانده اما زیر میانگین متحرک ۱۰۰ روزه (اکنون در ۱.۱۶۴۵) قرار دارد. این انقضاها می‌توانند مانند یک مغناطیس برای حرکت قیمت عمل کنند. با توجه به ضعف دلار در هفته جاری، خریداران آماده‌اند تا روند صعودی کوتاه‌مدت را حفظ کنند. جفت ارز AUDUSD: یک انقضا در سطح ۰.۶۵۰۰ وجود دارد. دلار استرالیا پس از انتشار داده‌های قوی‌تر تورم ماهانه تقویت شد و انتظارات برای کاهش نرخ بهره کاهش یافت. این موضوع باعث شده تمایل کوتاه‌مدت دوباره صعودی‌تر شود، هرچند انقضاها می‌توانند تا پایان روز فشار محدودکننده‌ای ایجاد کنند. ریسک‌پذیری بازار: ادامه فضای مثبت ریسک می‌تواند به‌عنوان یک باد موافق برای دلار استرالیا عمل کند و اثر محدودکننده انقضاها را کاهش دهد. تعطیلات روز شکرگزاری: از فردا آغاز می‌شود و ممکن است نقدینگی و اشتهای بازار را برای دو روز آینده کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آپشن‌های ۱۳.۳ میلیاردی بیت‌کوین منقضی می‌شوند

بازار بیت‌کوین با انقضای ماهانه قراردادهای آپشن به ارزش ۱۳.۳ میلیارد دلار روبه‌روست، در حالی که قیمت BTC بسیار پایین‌تر از سطح «Max Pain» معامله می‌شود. اصلاح شدید اخیر باعث شد قیمت بیت‌کوین تا ۸۱ هزار دلار سقوط کند و سپس به حدود ۸۷ هزار دلار بازگردد. داده‌های Deribit نشان می‌دهد مجموعاً ۱۵۳,۷۷۸ BTC در قراردادهای آپشن منقضی خواهد شد؛ شامل ۹۲,۶۹۲ BTC در کال و ۶۱,۰۸۶ BTC در پوت، با نسبت پوت به کال 0.66. بزرگ‌ترین خوشه نزولی در سطح ۸۰ هزار دلار قرار دارد، در حالی که کال‌ها عمدتاً در سطوح بالای ۱۲۰ هزار دلار متمرکز شده‌اند. قیمت «Max Pain» در ۱۰۲ هزار دلار است، یعنی ۱۷٪ بالاتر از قیمت فعلی و تنها ۲۶٪ قراردادها در سود هستند. حدود ۱۰ میلیارد دلار قرارداد خارج از سود باقی مانده که نشان‌دهنده موقعیت‌های سنگین نزولی و افزایش ترس در بازار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا بیت‌کوین تحت فشار است؟

بیت‌کوین هفته‌ای بدترین از فوریه تاکنون را تجربه کرد و بیش از ۳۰٪ نسبت به اوج ماه گذشته کاهش یافت. تحلیلگران دویچه بانک پنج دلیل اصلی را مطرح می‌کنند: حالت ریسک‌گریزی در بازارها – بیت‌کوین مانند سهام تکنولوژی با رشد بالا حرکت می‌کند (ارتباط قوی با شاخص Nasdaq-100) و نه به‌عنوان یک «ذخیره ارزش» مستقل. نشانه‌های سیاست پولی انقباضی فدرال‌رزرو – جروم پاول هشدار داد که کاهش نرخ بهره در دسامبر تضمین‌شده نیست (گرچه جان ویلیامز از فدرال‌رزرو نیویورک بعداً لحن را ملایم‌تر کرد). کندی در مقررات رمزارزها– پیشرفت در قانون شفافیت بازار دارایی‌های دیجیتال (Digital Asset Market Clarity Act) در سنا کند شده است. خروج سرمایه‌گذاران نهادی – سرمایه‌گذاران بزرگ در حال برداشت پول خود هستند. سودگیری دارندگان بلندمدت – دارندگان اولیه در حال نقد کردن سود خود هستند. بیت‌کوین دوشنبه صبح پس از یک بازگشت کوچک در آخر هفته، نزدیک به ۸۶,۰۰۰ دلار معامله شد، در حالی که جمعه حدود ۸۴,۵۳۵ دلار بسته شده بود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

آیا می‌دانید بیت‌کوین می‌تواند حتی بدون اینترنت هم به کار خود ادامه دهد؟

اگر اینترنت دچار قطعی شود، شبکه بیت‌کوین با چه سرعتی می‌تواند دوباره آنلاین شود؟ در سال ۲۰۱۹، رودولفو نواک یک تراکنش بیت‌کوین را از تورنتو به میشیگان بدون استفاده از اینترنت یا ماهواره ارسال کرد. او از رادیوی آماتوری استفاده کرد، پیام را از طریق باند موج کوتاه ۴۰ متری فرستاد و یونوسفر (یون‌کره) را به‌عنوان واسطهٔ انتقال به کار گرفت. نیک سابو این کار را چنین توصیف کرد: "ارسال بیت‌کوین از یک مرز ملی بدون اینترنت یا ماهواره؛ فقط با استفاده از یونوسفر طبیعت." تراکنش بسیار کوچک بود، راه‌اندازی آن پیچیده، و کاربردش تقریباً نامتعارف اما یک نکته مهم را ثابت کرد، پروتکل اهمیتی نمی‌دهد بسته‌هایش با چه چیزی منتقل می‌شوند. این آزمایش تنها یکی از نمونه‌های یک برنامه آزمایشی ده‌ساله است که جامعه بیت‌کوین بی‌سر و صدا در پس‌زمینه اجرا می‌کند؛ نوعی تحقیق و توسعه توزیع‌شده برای سنجش اینکه آیا شبکه می‌تواند در صورت از کار افتادن زیرساخت‌های رایج همچنان دوام بیاورد یا نه. ماهواره‌ها بلاک‌ها را به ظرف‌های گیرنده در سراسر قاره‌ها پخش می‌کنند. رادیوهای مش‌نت تراکنش‌ها را میان شبکه‌ی داخلی منتقل می‌کنند بدون اینکه نیازی به ارائه‌دهندگان اینترنت باشد. ترافیک از طریق تور از سد سانسور عبور می‌کند. اپراتورهای رادیوی آماتوری، داده‌های هگزادسیمال را روی موج کوتاه مخابره می‌کنند. این‌ها سیستم‌های عملیاتی نیستند بلکه تمرین‌های اضطراری برای سناریوهایی هستند که بیشتر شبکه‌های پرداخت آن‌ها را شرایط حاشیه‌ای می‌دانند. و پرسشی که همه این تلاش‌ها را هدایت می‌کند این است: اگر اینترنت از کار بیفتد، بیت‌کوین با چه سرعتی می‌تواند دوباره آنلاین شود؟ ماهواره‌ها یک «ساعت مستقل» به بیت‌کوین می‌دهند ماهوارهٔ Blockstream Satellite به‌صورت ۲۴ ساعته و از طریق چهار ماهواره‌ با مدار ثابت، کل بلاک‌چین بیت‌کوین را برای بیشتر مناطق مسکونی زمین پخش می‌کند. یک نود فقط با یک دیش ارزان‌قیمت و یک گیرندهٔ باند Ku می‌تواند بلاک‌ها را همگام‌سازی کند و حتی در صورت قطع کامل اینترنت محلی، همچنان در وضعیت اجماع باقی بماند. این سیستم یک‌طرفه و کم‌ظرفیت است، اما یک مسئله‌ی حیاتی را حل می‌کند، در زمان خاموشی‌های منطقه‌ای یا سانسور شدید، نودها باید منبعی مستقل و قابل‌اعتماد برای وضعیت دفترکل داشته باشند. API‌ ماهواره این قابلیت را توسعه می‌دهد. هر کس می‌تواند از طریق ایستگاه‌های زمینی، هر نوع داده‌ای از جمله تراکنش‌های امضاشده را برای پخش جهانی uplink کند. همکاری goTenna با Blockstream نیز امکان ساخت تراکنش روی گوشی‌های اندرویدی آفلاین، انتقال آن‌ها از طریق شبکه‌ی مش محلی و سپس ارسال آن‌ها به یک uplink‌ ماهواره‌ای برای پخش جهانی را فراهم کرده است، بدون اینکه حتی لحظه‌ای از اینترنت عمومی عبور کنند. پهنای باند بسیار کم است، اما استقلال آن کامل و بی‌قید و شرط است. این  موضوع مهم است، زیرا ماهواره‌ها یک کانال خارج از مسیر اصلی (out-of-band) فراهم می‌کنند. وقتی مسیرهای عادی شبکه از کار می‌افتند، نودهای پراکنده در قاره‌های مختلف همچنان می‌توانند آخرین وضعیت زنجیره را از فضا دریافت کنند؛ و همین نقطه‌ی مرجع مشترک، پایه‌ی بازسازی دوباره‌ی اجماع پس از بازگشت ارتباطات زمینی خواهد بود. مش‌های رادیویی و LoRa ستون فقرات بیت‌کوین را در مقیاس انسانی می‌سازند شبکه‌های مش رویکرد متفاوتی دارند، به‌جای ارسال سیگنال از مدار، بسته‌ها را از طریق پرش‌های کوتاه بین دستگاه‌ها عبور می‌دهند تا در نهایت یک گرهِ برخوردار از اینترنت، آن‌ها را به شبکه گسترده‌تر بازپخش کند. پروژه‌ی TxTenna که توسط شرکت goTenna ساخته شد، این مدل را در سال ۲۰۱۹ نشان داد. کاربران می‌توانند تراکنش‌های امضا‌شده را از طریق یک شبکه مش و از روی گوشی‌های آفلاین ارسال کنند. پیام‌ها از گرهی به گره دیگر می‌پرند تا به یک نقطه خروج برسند. گزارش Coin Center معماری این مدل را مستند کرده است. هر پرش، دامنه‌ی دسترسی را افزایش می‌دهد بدون اینکه هیچ کاربری مستقیماً به اینترنت متصل باشد. مش‌های بلندبرد LoRa این مفهوم را یک مرحله جلوتر می‌برند. پروژه Locha Mesh که توسط Bitcoin Venezuela آغاز شد، گره‌های رادیویی‌ای می‌سازد که یک شبکه مش مبتنی بر IPv6 را روی باندهای بدون‌مجوز ایجاد می‌کنند. سخت‌افزارهای آن، یعنی دستگاه‌های Turpial و Harpia، قادرند پیام‌ها، تراکنش‌های بیت‌کوین، و حتی همگام‌سازی بلاک‌ها را بدون اتصال اینترنتی و در فاصله چند کیلومتری منتقل کنند. آزمایش‌ها در مناطق بحران‌زده موفق بودند و امکان ارسال تراکنش‌های رمزارزی را در شبکه‌های چندهاپه، در شرایطی که هم شبکه‌های موبایل و هم فیبر نوری از کار افتاده بودند، اثبات کردند. Darkwire تراکنش‌های خام بیت‌کوین را به بسته‌های کوچک تقسیم می‌کند و آن‌ها را با پرش‌های پشت‌سرهم از طریق رادیوهای LoRa می‌فرستد. هر گره در دید مستقیم حدود ۱۰ کیلومتر برد دارد و این یعنی مجموعه‌ای از رادیوهای دست‌ساز خانگی می‌تواند به‌صورت خودجوش به زیرساخت جایگزین بیت‌کوین تبدیل شود. در محیط‌های شهری برد به حدود ۳ تا ۵ کیلومتر کاهش می‌یابد، اما همین مقدار هم برای دور زدن قطع‌های موضعی یا نقاط تمرکز سانسور کافی است. پروژه‌های دانشگاهی مانند LNMesh همین منطق را به شبکه لایتنینگ تعمیم دادند و پرداخت‌های آفلاینِ ریز را از طریق مش‌های بی‌سیم محلی در زمان خاموشی برق نشان دادند. حجم داده کم است و تنظیمات شکننده‌اند، اما یک اصل را ثابت می‌کنند،لایه فیزیکی بیت‌کوین قابل‌تعویض است. تا زمانی که مسیر ارتباطی بین نودها وجود داشته باشد، پروتکل کار خواهد کرد. Tor و رادیو آماتوری خلأها را پر می‌کنند Tor حد میانی بین اینترنت متعارف و سامانه‌های رادیویی غیرمعمول است. از نسخه 0.12 بیت‌کوین‌کور، اگر یک سرویس Tor به‌صورت محلی فعال باشد، نود به‌طور خودکار یک هیدن‌سرویس ایجاد می‌کند و حتی زمانی که ارائه‌دهندگان اینترنت پورت‌های شناخته‌شده بیت‌کوین را مسدود کنند، اتصالات از طریق آدرس‌های onion را می‌پذیرد. ویکی بیت‌کوین و راهنماهای راه‌اندازی جیمسون لاپ، پیکربندی‌های دوگانه‌ای را مستند کرده‌اند که در آن نودها هم‌زمان از طریق اینترنت عادی و Tor ترافیک را مسیریابی می‌کنند؛ این کار تلاش‌ها برای سانسور ترافیک بیت‌کوین در سطح ارائه‌دهندگان اینترنت را به‌طور محسوسی پیچیده می‌کند. کارشناسان توصیه می‌کنند که نودها به‌صورت انحصاری روی Tor اجرا نشوند، زیرا این کار ریسک حملات «اکلیپس» را افزایش می‌دهد. اما استفاده از Tor به‌عنوان یکی از چند مسیر ارتباطی، هزینه و دشواری مسدودسازی زیرساخت بیت‌کوین را به‌طور چشمگیری بالا می‌برد. رادیو آماتوری در انتهای دیگر این طیف قرار دارد. فراتر از آزمایش نوواک روی یونوسفر، اپراتورها توانسته‌اند پرداخت‌های لایتنینگ را از طریق فرکانس‌های رادیویی آماتوری منتقل کنند. این آزمایش‌ها مستلزم رمزگذاری دستی تراکنش‌ها، ارسال آن‌ها روی باندهای HF با استفاده از پروتکل‌هایی مانند JS8Call و سپس رمزگشایی و بازپخش آن‌ها در نقطه دریافت است. نرخ انتقال داده در این روش، با معیارهای امروز ناچیز است، اما هدف کارایی نیست. هدف نشان دادن این است که بیت‌کوین می‌تواند از هر رسانه‌ای که قابلیت حمل بسته‌های کوچک داده را دارد عبور کند، حتی رسانه‌هایی که دهه‌ها پیش از اینترنت وجود داشته‌اند. یک تقسیم‌بندی واقعی جهانی چگونه به‌نظر می‌رسد مدل‌سازی‌های اخیر بررسی می‌کنند که در صورت وقوع یک قطعی گسترده و طولانی‌مدت اینترنت جهانی چه رخ می‌دهد. در یکی از سناریوها شبکه به سه منطقه مجزا تقسیم می‌شود: آمریکا با حدود ۴۵٪ از هش‌ریت، آسیا‌ و اقیانوسیه با ۳۵٪، و اروپا وآفریقا با تقریباً ۲۰٪. ماینرهای هر بخش به تولید بلاک ادامه می‌دهند و به‌طور مستقل سختی شبکه را تنظیم می‌کنند. صرافی‌های محلی بازار کارمزد و دفتر سفارش‌های خود را روی زنجیره‌هایی که به‌تدریج از هم واگرا می‌شوند شکل می‌دهند. در هر بخش جداشده، بیت‌کوین همچنان کار می‌کند. تراکنش‌ها تأیید می‌شوند، موجودی‌ها به‌روزرسانی می‌شود و تجارت محلی ادامه دارد  اما تنها در چارچوب همان جزیره‌ی جداشده. تجارت فرامرزی متوقف می‌شود. زمانی که اتصال بازمی‌گردد، نودها با چندین زنجیره معتبر اما متفاوت مواجه می‌شوند. قانون اجماع کاملاً قطعی است. زنجیره‌ای دنبال می‌شود که بیشترین اثبات کار تجمعی را دارد. بخش‌های ضعیف‌تر دوباره سازمان‌دهی می‌شوند و برخی از تراکنش‌های اخیر آن‌ها از تاریخچه جهانی حذف می‌شود. اگر این قطعی تنها چند ساعت تا یک روز طول بکشد و توزیع هش‌ریت خیلی نامتوازن نباشد، پیامد آن آشفتگی موقتی خواهد بود و با بازگشت پهنای باند و انتشار بلاک‌ها، شبکه به‌تدریج همگرا می‌شود. اما قطعی‌های طولانی‌مدت این خطر را ایجاد می‌کنند که هماهنگی اجتماعی بر قواعد پروتکل غلبه کند، یا صرافی‌ها و ماینرهای بزرگ تصمیم بگیرند تاریخچه موردنظر خود را دنبال کنند. با این حال، حتی در چنین شرایطی نیز روند تصمیم‌گیری شفاف، قابل‌مشاهده و مبتنی بر قواعدی است که در بسیاری از سیستم‌های مالی سنتی وجود ندارد. بانک‌ها برای چنین شرایطی آمادگی ندارند این وضعیت را با پیامدهای اختلال در زیرساخت پرداخت‌های بانکی مقایسه کنید. قطعی ۱۰ ساعته سامانه TARGET2 در اکتبر ۲۰۲۰ باعث شد پردازش فایل‌های SEPA به تأخیر بیفتد و بانک‌های مرکزی ناچار شوند نقدینگی و وثایق را به‌صورت دستی مدیریت کنند. در اختلال سراسری شبکه Visa در اروپا در ژوئن ۲۰۱۸، حدود ۲٫۴ میلیون تراکنش کارت در بریتانیا به‌طور کامل ناموفق بود و تنها طی چند ساعت، دستگاه‌های خودپرداز با کمبود نقدینگی روبه‌رو شدند که به دلیل از کار افتادن یک سوئیچ در یک مرکز داده روی داد. سامانه TARGET بانک مرکزی اروپا نیز در فوریه ۲۰۲۵ یک اختلال بزرگ دیگر را تجربه کرد و پس از آن مشخص شد که سیستم‌های پشتیبان طبق انتظار فعال نشده‌اند، موضوعی که به انجام ممیزی‌های خارجی منجر شد. مستندات IMF و BIS در مورد تاب‌آوری CBDC و سامانه‌های RTGS هشدار می‌دهد که قطعی‌های گسترده برق یا شبکه می‌توانند هم مراکز داده اصلی و هم پشتیبان را به‌طور هم‌زمان زمین‌گیر کنند. در نتیجه، سیستم‌های پرداخت متمرکز برای جلوگیری از اختلالات سیستماتیک نیازمند برنامه‌ریزی پیچیده تداوم کسب‌وکار هستند. اما اینجا تفاوت معماری نقش اصلی را بازی می‌کند. هر نود بیت‌کوین یک نسخه کامل از دفترکل و قوانین اعتبارسنجی را در اختیار دارد. پس از هرگونه قطعی، به محض اینکه نود بتواند از طریق ماهواره، تور، شبکه مش، یا اتصال اینترنت دوباره برقرارشده با دیگر نودها ارتباط بگیرد، تنها یک سؤال می‌پرسد، سنگین‌ترین زنجیره معتبر کدام است؟ پروتکل مکانیزم حل اختلاف را از پیش تعیین کرده است. هیچ نهاد مرکزی برای تطبیق دیتابیس‌های متفاوت وجود ندارد. اما بانک‌ها به زیرساختی لایه‌لایه و متمرکز متکی‌اند، دفترکل‌های مرکزی بانک‌ها، سامانه‌های RTGS مانند Fedwire و TARGET، شبکه‌های کارت، ACH و اتاق‌های پایاپای. فرآیند بازیابی شامل پردازش تراکنش‌های در صف، تطبیق اسنپ‌شات‌های ناهمخوان، گاهی اصلاح دستی موجودی‌ها، و سپس همگام‌سازی دوباره صدها واسطه است. اختلال ویزا در سال ۲۰۱۸ با وجود تیم عملیات تمام‌وقت، ساعت‌ها طول کشید تا علت‌یابی شود. حوادث TARGET در بانک مرکزی اروپا نیز نیازمند بررسی خارجی و برنامه‌های اصلاحی چندماهه بود. بیت‌کوین برای بدترین سناریوها آماده است در شرایط بحران یک سناریوی محتمل چنین است، بخشی از ماینرها و نودها با استفاده از ماهواره و رادیو همگام می‌مانند و ابتدای زنجیره معتبر را حفظ می‌کنند، حتی زمانی که شبکه‌های فیبر نوری و موبایل از کار می‌افتند. با بازگشت تدریجی اتصال، نودهای محلی بلوک‌های از دست رفته را دریافت کرده و در عرض چند دقیقه تا چند ساعت خود را با زنجیره اصلی هماهنگ می‌کنند. در همان زمان، بانک‌ها باید مشخص کنند کدام دسته‌های پرداختی انجام شده‌اند، فایل‌های ACH از دست رفته را دوباره زمان‌بندی کنند و منتظر تکمیل تسویه پایانی سیستم‌های RTGS باشند تا بتوانند به‌طور کامل فعالیت خود را از سر بگیرند. این بدان معنا نیست که بیت‌کوین فوراً «پیروز» می‌شود. شبکه‌های کارت بانکی و پول نقد همچنان برای مصرف‌کنندگان اهمیت دارند. اما به‌عنوان یک لایه تسویه جهانی، بیت‌کوین ممکن است سریع‌تر به وضعیت هماهنگ برسد، دقیقاً به این دلیل که همواره «تمرین عملی» برای شکست‌های جهانی اجرا کرده است. اپراتورهای رادیویی که تراکنش‌ها را از طریق موج کوتاه ارسال می‌کنند، نودهای مش ونزوئلا که ساتوشی‌ها را در محله‌های قطع برق منتقل می‌کنند و ماهواره‌هایی که بلوک‌ها را به دیش‌های روی زمین پخش می‌کنند، همگی زیرساخت‌های عملیاتی نیستند. این‌ها اثبات می‌کنند که وقتی مسیرهای معمولی از کار می‌افتند، بیت‌کوین یک برنامه جایگزین دارد؛ برنامه B، برنامه C و حتی برنامه D که از یونوسفر استفاده می‌کند. سیستم بانکی هنوز شکست زیرساخت را به‌عنوان یک حالت نادر در نظر می‌گیرد؛ بیت‌کوین آن را به‌عنوان یک محدودیت طراحی می‌بیند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر