TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

نیویورک‌تایمز: آمریکا می‌گوید چارچوب گرینلند «تعهدات ناتو» را تأیید می‌کند

امروز ۲۹ ژانویه ۲۰۲۶، فرستادهٔ آمریکا «لندری» گفته است چارچوبی که دربارهٔ گرینلند مطرح شده، هنوز نهایی نشده و گفت‌وگوها درباره جزئیات آن ادامه دارد. همچنین طبق گزارشی که نیویورک‌تایمز به آن اشاره کرده، این چارچوب از نگاه طرف آمریکایی می‌تواند به‌گونه‌ای تنظیم شود که با تعهدات اعضای ناتو هم‌راستا باشد. گرینلند به دلیل جایگاه جغرافیایی‌اش در شمال اقیانوس اطلس و نزدیکی به مسیرهای حساس قطبی، در سال‌های اخیر بیشتر وارد بحث‌های امنیتی و ژئوپولیتیکی شده است؛ به همین دلیل، هر «چارچوب همکاری» درباره این منطقه معمولاً فقط اقتصادی یا اداری نیست و پای امنیت، همکاری‌های دفاعی و هماهنگی‌های بین‌المللی را هم وسط می‌کشد. در همین چارچوب، تأکید بر «تعهدات ناتو» معمولاً یک پیام روشن دارد: هر ترتیبی که میان آمریکا و شرکا/متحدانش درباره گرینلند شکل بگیرد، قرار است با ساختارهای رسمی همکاری امنیتی در غرب—به‌خصوص ناتو—تناقض نداشته باشد و از خطوط کلی آن عبور نکند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی در تقابل ریسک و فرصت؛ اخبار روز ۲۹ ژانویه

در یک نگاه سهام اندونزی بیش از ۱۰ درصد سقوط کرد و وارد محدوده اصلاحی شد. سهام بخش املاک چین پس از لغو محدودیت‌های «سه خط قرمز» جهش ۲۵ درصدی داشت. دلار استرالیا به دلیل اخبار مثبت بخش املاک چین تقویت شد. امروز ۲۹ ژانویه ۲۰۲۶، بازارهای جهانی شاهد نوسانات چشمگیر بودند. طلا در معاملات آسیایی جهش قابل توجهی داشت و تا حدود ۵,۶۰۰ دلار افزایش پیدا کرد، سپس کمی کاهش یافت و مجدداً روند صعودی را طی کرد. در بازار فارکس، دلار استرالیا به بالاترین سطح سه ساله و دلار نیوزیلند به بالاترین قیمت هفت ماهه رسید، که عمدتاً به دلیل گمانه‌زنی‌ها درباره افزایش نرخ بهره بانک مرکزی استرالیا و گزارش‌های مثبت از بازار مسکن چین بوده است و اعتماد به ریسک‌های مرتبط با چین را تقویت کرده است. در مقابل، دلار آمریکا در برابر یورو، پوند، ین ژاپن، فرانک سوئیس و دلار کانادا ضعیف‌تر شد. بانک مرکزی سنگاپور نیز سیاست پولی خود را بدون تغییر نگه داشت و نرخ ارز رسمی را ثابت نگاه داشت. در بخش شرکتی، شرکت تسلا اعلام کرد که تولید مدل‌های S و X را متوقف می‌کند و تمرکز خود را بر ساخت ربات‌های انسان‌نما و فناوری هوش مصنوعی معطوف می‌کند، که نشان‌دهنده تغییر استراتژیک در جهت توسعه ربات و فناوری‌های نوین است. اگر به دنبال بهترین فرصت‌های سرمایه‌گذاری و پیشنهادهای مالی یا خرید هستید، می‌توانم به شما کمک کنم تا گزینه‌های برتر را پیدا کنید. در بازار سهام، شاخص‌ها دچار نوسان شدید شدند. بانک گلدمن ساکس اعلام کرد که به دلیل بحران‌های مالی، وضعیت بازار اندونزی به عنوان «کم‌وزن» تنزل یافته و در صورت تغییر روند شاخص، بیش از ۱۳ میلیارد دلار سرمایه‌گذاری ممکن است خارج شود. شاخص‌های بازار اندونزی برای دومین روز متوالی سقوط کردند و بیش از ۱۰ درصد کاهش یافتند، که عمدتاً ناشی از فروش‌های هیجانی بود. در مقابل، بازار املاک چین پس از گزارش‌هایی مبنی بر اینکه توسعه‌دهندگان دیگر نیازی به رعایت معیارهای اهرمی «سه خط قرمز» ندارند، جهش کرد، به‌ویژه سهام شرکت Sunac که حدود ۲۵ درصد افزایش یافت و این موجب تقویت روحیه در این بخش و حمایت از دلار استرالیا شد. وضعیت شاخص‌های سهام در آسیا-اقیانوسیه به شرح زیر است: شاخص نیکی ۲۲۵ ژاپن با درصد کمی رشد (+۰.۲۲٪)، شاخص هنگ سنگ هنگ کنگ با رشد نسبی (+۰.۵۴٪)، شاخص شانگهای کامپوزیت چین با کاهش اندک (-۰.۱٪) که در نتیجه رشد بخش املاک و فلزات و کاهش بخش فناوری جبران شد، و شاخص S&P/ASX 200 استرالیا با کاهش اندک (-۰.۳۲٪).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تلاش چین و بریتانیا برای تثبیت روابط پس از سال‌ها تنش

رئیس‌جمهور چین، شی جین‌پینگ و نخست‌وزیر بریتانیا، استارمر، در پکن دیداری داشتند که نشانه‌ای از تلاش برای تثبیت روابط دوجانبه پس از سال‌ها تنش بود. استارمر در این دیدار گفت بریتانیا به دنبال رابطه‌ای «پیچیده‌تر» و تعامل بیشتر با چین به عنوان بازیگری مهم در عرصه جهانی است. او تأکید کرد که این سفر نشان‌دهنده تعهد بریتانیا به رویکردی بازتر و همکاری عملی با شرکای بین‌المللی است. شی جین‌پینگ نیز لحنی آشتی‌جویانه داشت و اعلام کرد که چین آماده توسعه شراکت استراتژیک بلندمدت و پایدار با بریتانیا است. او به «پیچ و خم»‌های اخیر در روابط اشاره کرد که به نفع هیچ‌کدام از دو کشور نبوده و بر ضرورت افزایش گفت‌وگوها تأکید کرد. شی همچنین به نقش تاریخی دولت‌های حزب کارگر بریتانیا در توسعه روابط اشاره کرد و خواستار عبور از اختلافات با احترام و دیدگاهی استراتژیک شد. هرچند فضای دیدار گرم و مثبت بود، تحلیل‌گران هشدار دادند که این دیدار بیشتر نشانه‌ای از تثبیت روابط است تا یک تحول بزرگ. مسائل قدیمی مانند عدم تعادل تجاری، نگرانی‌های امنیتی و اختلافات ژئوپلیتیکی همچنان باقی است. برای بازارها و سیاست‌گذاران، این دیدار نویدبخش تغییر تدریجی به سمت همکاری و تعامل به جای تقابل است، اما تحقق این هدف به اقدامات عملی آینده بستگی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

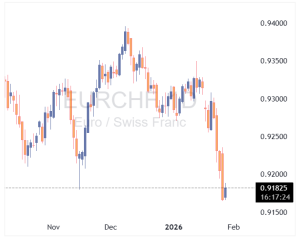
آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

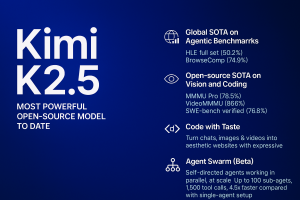
چین با KIMI K2.5 وارد رقابت جهانی هوش مصنوعی شد

پروژه بلندپروازانه هوش مصنوعی چین با انتشار مدل KIMI K2.5 وارد مرحله‌ای جدید شد؛ مدلی که اکنون به‌عنوان قوی‌ترین مدل متن‌باز جهان شناخته می‌شود.  رکوردهای جهانی در بنچ‌مارک‌های عامل‌محور: HLE کامل: ۵۰.۲٪ BrowseComp: ۷۴.۹٪ در بینایی و کدنویسی: MMMU Pro: ۷۸.۵٪ VideoMMMU: ۸۶.۶٪ SWE-bench Verified: ۷۶.۸٪  طراحی وب با چت و تصویر ویژگی Code with Taste به کاربران اجازه می‌دهد چت‌ها، تصاویر و ویدیوها را به وب‌سایت‌های زیبا با حرکت‌های بصری تبدیل کنند — بدون نیاز به کدنویسی دستی.  عامل‌های موازی در مقیاس بالا نسخه آزمایشی Agent Swarm امکان اجرای موازی تا ۱۰۰ زیرعامل و ۱۵۰۰ فراخوان ابزار را فراهم می‌کند؛ با سرعتی ۴.۵ برابر بیشتر نسبت به ساختارهای سنتی تک‌عاملی. این مدل نه‌تنها در عملکرد فنی رکورد زده، بلکه در تجربه کاربری و کاربردهای خلاقانه نیز مرزهای جدیدی را تعریف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین به‌سمت سویا برزیل می‌رود؛ آمریکا بازنده بزرگ؟

بازار جهانی سویا در آستانه یک تغییر بزرگ قرار دارد. چین در نیمه اول ۲۰۲۶ واردات سویا از برزیل را به‌طور قابل‌توجهی افزایش می‌دهد؛ زیرا رکورد برداشت آمریکای جنوبی قیمت‌ها را پایین آورده و برزیل را به گزینه‌ای بسیار رقابتی‌تر تبدیل کرده است.  چرا برزیل برنده است؟ برداشت عظیم و عرضه فراوان قیمت‌های پایین‌تر نسبت به آمریکا تعرفه ۳٪ برای برزیل در برابر ۱۳٪ برای آمریکا حاشیه سود بهتر برای کارخانه‌های چینی شرکت‌های خصوصی چین از ماه فوریه محموله‌های برزیلی را رزرو کرده‌اند و معامله‌گران می‌گویند این مزیت قیمتی تا نیمه سال ادامه خواهد داشت. این یعنی تقاضا برای سویا آمریکا در فصل صادرات سپتامبر احتمالاً ضعیف خواهد بود.  وضعیت آمریکا: وابستگی به خرید دولتی خریدهای اخیر سویا از آمریکا—حدود ۱۲ میلیون تن—فقط توسط شرکت‌های دولتی چین انجام شده است. شرکت‌های خصوصی به دلیل قیمت بالاتر و تعرفه سنگین، از خرید سویا آمریکا فاصله گرفته‌اند. تحلیلگران می‌گویند این خریدها بیشتر سیاسی است تا تجاری و بدون کاهش تعرفه‌ها، افزایش قابل‌توجهی نخواهد داشت.  فاصله قیمتی در حال افزایش سویا برزیل چه در قیمت FOB و چه در قیمت CFR ارزان‌تر است و با افزایش برداشت، این فاصله بیشتر می‌شود. چین احتمالاً واردات از برزیل را در ماه‌های مارس تا ژوئن به حداکثر می‌رساند.  نتیجه نهایی با تولید رکوردی ۱۸۲.۲ میلیون تن و افزایش صادرات، برزیل در مسیر تقویت سلطه خود بر بازار سویا چین قرار دارد و آمریکا بیش از پیش به تصمیمات سیاسی وابسته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین: چین و آمریکا روابط پایدار را ارتقا می‌دهند

یک مقام  رسمی وزارت بازرگانی چین: چین و ایالات متحده اختلافات را مدیریت کرده و روابط تجاری پایدار را ارتقا می‌دهند. چین و ایالات متحده پس از اجلاس رهبران در کره جنوبی، ارتباط خود را در سطوح مختلف حفظ کردند. ما سیاست‌های جدید را به موقع اعلام خواهیم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مازاد تجاری چین با وجود تنش با آمریکا به بالاترین سطح رسید

با وجود تنش‌های تجاری مجدد با ایالات متحده پس از بازگشت دونالد ترامپ به ریاست‌جمهوری، چین مازاد تجاری بی‌سابقه‌ای را در سال ۲۰۲۵ ثبت کرد؛ صادرات این کشور با ۵.۵ درصد رشد به ۳.۷۷ تریلیون دلار رسید و تراز تجاری مثبت ۱.۱۹ تریلیون دلار را رقم زد که بالاترین میزان ثبت شده در تاریخ است. اما این اتفاق چگونه ممکن شد در حالی که صادرات به آمریکا ۲۰ درصد و واردات از آن ۱۴.۶ درصد کاهش یافته است؟ نخست، تنوع‌بخشی به بازار نقش مهمی ایفا کرده است. چین تمرکز خود را از ایالات متحده (بزرگترین بازار مصرفی جهان) به سمت آسیای جنوب شرقی، آفریقا و آمریکای لاتین تغییر داده است؛ استراتژی‌ای که ظاهراً نتیجه‌بخش بوده است. هم‌زمان، چین زنجیره‌های تأمین خود را از طریق کشورهای ثالث بازسازی کرده که به حفظ رشد صادرات با وجود جنگ تجاری کمک کرده است. آیا این بدان معناست که اقتصاد چین عملکردی فوق‌العاده دارد؟ اگرچه صادرات بخش مهمی از اقتصاد چین باقی مانده است، اما عملکرد این کشور فراتر از حوزه تجارت، چندان چشمگیر نیست. به‌طور مشخص، یکی از اهداف کلیدی یعنی «تقویت تقاضای داخلی» محقق نشده است. فروش خرده‌فروشی تقریباً رشدی نداشته و با تعدیل فصلی، برای دو ماه متوالی کاهش یافته است. فشار بیشتر از آنجا ناشی می‌شود که سرمایه‌گذاری در سال ۲۰۲۵ حدود ۳.۸ درصد کاهش یافته است. داده‌های رسمی تولید ناخالص داخلی (GDP) نشان می‌دهد که اقتصاد چین طبق پیش‌بینی‌ها ۵ درصد رشد کرده، اما این رشد در سه ماهه چهارم به ۴.۵ درصد کاهش یافته است. این امر نشان می‌دهد که تقویت تقاضای داخلی در سال ۲۰۲۶ حیاتی خواهد بود. بدون این اقدام، ارقام رشد رسمی نیز ممکن است کمتر از انتظارات باشد. این وضعیت احتمالاً به این معناست که دولت ناچار به کاهش نرخ بهره و افزایش محرک‌های مالی خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بریج‌واتر پس از کسب سود ۴۵ درصدی همچنان به سهام چین خوش‌بین است

بریج‌واتر اسوشیتس (Bridgewater Associates) با اشاره به بهبود انتظارات سودآوری و سیگنال‌های حمایتی سیاست‌گذاری، بر موضع سازنده خود نسبت به سهام چین تأکید کرد؛ این در حالی است که صندوق پوشش ریسک (Hedge Fund) داخلی این شرکت در سال ۲۰۲۵ عملکردی برجسته از خود بر جای گذاشت. بازوی مدیریت صندوق خصوصی بریج‌واتر مستقر در شانگهای، در نامه‌ای که ماه دسامبر به سرمایه‌گذاران ارسال کرد، اظهار داشت که سهام چین «تا حدودی جذاب باقی مانده‌اند» و چشم‌انداز خود را «به‌طور نسبی خوش‌بینانه» توصیف کرد؛ این خوش‌بینی هم به صورت مطلق و هم در مقایسه با سایر کلاس‌های دارایی مطرح شده است. البته این شرکت هشدار داد که ارزیابی مذکور منعکس‌کننده شرایط پایان سال گذشته است و با تغییر پویایی‌های کلان اقتصادی و سیاست‌گذاری‌ها، ممکن است تغییر کند. این اظهارات پس از یک سال قدرتمند برای صندوق داخلی «All Weather Plus» بریج‌واتر بیان می‌شود که سرمایه را بین سهام، اوراق قرضه و کالاها تخصیص می‌دهد. این صندوق در سه ماهه چهارم ۹.۱ درصد رشد کرد و بازدهی کل سال خود را (قبل از کسر کارمزد) به حدود ۴۴.۵ درصد رساند؛ عملکردی که به‌راحتی از شاخص CSI 300 که در همین دوره حدود ۱۸ درصد رشد داشت، پیشی گرفت. بریج‌واتر این عملکرد را به ترکیبی از پیام‌های حمایتی سیاست داخلی، کاهش فشارهای خارجی و بهبود احساسات بازار (از جمله خوش‌بینی مرتبط با موفقیت شرکت هوش مصنوعی چینی DeepSeek) نسبت داد. اگرچه فشارهای مداومی مانند تنش‌های تجاری باعث نوسانات دوره‌ای در طول سال شد، اما این شرکت اعلام کرد که استراتژی متنوع و متعادل آن به کاهش افت سرمایه و شکار فرصت‌ها در کلاس‌های مختلف دارایی کمک کرده است. این نتیجه قوی، سالی رکوردشکن را برای بریج‌واتر در سطح جهانی رقم زد و جایگاه آن را در بازار به‌سرعت در حال رشد صندوق‌های پوشش ریسک داخلی چین تثبیت کرد. دارایی‌های تحت مدیریت این شرکت در چین به تقریباً ۶۰ میلیارد یوان در سال ۲۰۲۵ رسید که بالاترین میزان در میان مدیران خارجی صندوق‌های پوشش ریسک است و عملکرد آن در مقایسه با میانگین بازدهی ۲۲ درصدی صندوق‌های پوشش ریسک چند-دارایی چینی (طبق آمار PaiPaiWang)، بسیار مطلوب بوده است. با نگاه به آینده، بریج‌واتر انتظار دارد که موضع سیاست‌گذاری‌های حمایتی چین به قوت خود باقی بماند. این شرکت افزود که سیاست‌گذاران هم تمایل و هم ابزارهای لازم برای ثبات بخشیدن به رشد اقتصادی در زمان نیاز را در اختیار دارند؛ امری که باعث شده بریج‌واتر افزایش اندکی در میزان مواجهه (exposure) خود با دارایی‌های ریسک‌پذیر مرتبط با چین را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان

رهبران سیاسی و اقتصادی جهان این هفته در داووس گرد هم می‌آیند؛ نشستی که بسیاری آن را یکی از حساس‌ترین و پرتنش‌ترین دوره‌های مجمع جهانی اقتصاد (WEF) می‌دانند. با حضور حضوری دونالد ترامپ، رئیس‌جمهور آمریکا؛ پس از مشارکت مجازی در سال گذشته، تمرکز نگاه‌ها بیش از هر زمان دیگری بر تحولات ژئوپلیتیک و آینده نظم جهانی دوخته شده است. اگرچه چهره‌ها ممکن است با عکس‌های کلاسیک داووس در سال‌های گذشته تفاوت داشته باشند، اما فضای حاکم شباهت زیادی به همان لحظات تاریخی دارد. ترامپ که همواره علاقه خاصی به داووس داشته، این رویداد را فرصتی کم‌نظیر برای نمایش قدرت و پیشبرد بی‌پرده دستورکار آمریکا می‌داند؛ صحنه‌ای که در آن می‌تواند نقش محوری خود را در میان رهبران جهان به رخ بکشد. نشانه‌ها حاکی از آن است که امسال نیز این رویکرد تغییر نخواهد کرد. ترامپ پیش از آغاز رسمی نشست، با تهدید تعرفه‌ای علیه اتحادیه اروپا بر سر گرینلند، فضای داووس را ملتهب کرده است؛ اقدامی که بدون تردید دیدارهای پیش‌رو را برای طرف‌های اروپایی به تجربه‌ای دشوار و پرتنش تبدیل خواهد کرد. این در حالی است که شعار رسمی مجمع امسال «روح گفت‌وگو» انتخاب شده؛ شعاری که بر ضرورت تعامل و گفت‌وگوی سازنده در شرایطی تأکید دارد که تنش‌های ژئوپلیتیک جهان را به مرزهای خطرناک نزدیک کرده است. با این حال، تجربه نشان می‌دهد ترامپ معمولاً چنین بسترهایی را نه برای مصالحه، بلکه برای پیشبرد قاطع و مستقیم دیدگاه‌های خود به کار می‌گیرد. همین تضاد باعث شده برخی ناظران بپرسند آیا دستورکار داووس از همان ابتدا محکوم به شکست است یا نه. رهبران اتحادیه اروپا احتمالاً تلاش خواهند کرد موضوع گرینلند را با ترامپ مطرح کنند، اما انتظار نمی‌رود رئیس‌جمهور آمریکا انعطاف‌پذیری زیادی از خود نشان دهد. در کنار این پرونده، مسائل دیگری مانند روابط با کانادا، جنگ اوکراین و رقابت با چین نیز بر میز مذاکرات قرار دارد و همه این‌ها فرصتی برای ترامپ خواهد بود تا نشان دهد، از نگاه او، اهرم‌های اصلی قدرت همچنان در دست واشنگتن است. ✔️  بیشتر بخوانید: پافشاری ترامپ بر تصاحب گرینلند: «اکنون زمان آن رسیده، انجامش خواهیم داد» با این حال، داووس همچنان رویدادی است که نمی‌توان آن را نادیده گرفت. تیترهای مهم و پیام‌های کلیدی احتمالاً در حاشیه سخنرانی‌های اصلی شکل خواهند گرفت. از جمله سخنرانان برجسته این هفته می‌توان به اورسولا فون‌درلاین، رئیس کمیسیون اروپا؛ هه لی‌فنگ، معاون نخست‌وزیر چین؛ امانوئل مکرون، رئیس‌جمهور فرانسه؛ وزیر خزانه‌داری آمریکا؛ نخست‌وزیر کانادا؛ مدیران عامل انویدیا و جی‌پی مورگان؛ و در نهایت خود دونالد ترامپ اشاره کرد؛ سخنرانی‌ای که بی‌تردید یکی از نقاط اوج و شاید تعیین‌کننده‌ترین لحظات داووس امسال خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تداوم افت قیمت مسکن در چین، فشار بر رشد اقتصادی را حفظ کرد

قیمت مسکن در چین در ماه دسامبر بار دیگر کاهش یافت و نشانه‌های روشنی از تداوم رکود عمیق در بخش املاک برجای گذاشت؛ رکودی که همچنان به‌عنوان یکی از مهم‌ترین موانع رشد اقتصادی و احیای تقاضای داخلی عمل می‌کند. داده‌های رسمی نشان می‌دهد با وجود مجموعه‌ای از اقدامات حمایتی، اعتماد خانوارها و سرمایه‌گذاران به این بخش کلیدی اقتصاد همچنان شکننده باقی مانده است. بر اساس آمار منتشرشده از سوی اداره ملی آمار چین، قیمت واحدهای مسکونی نوساز در دسامبر ۰.۴ درصد نسبت به ماه قبل کاهش یافت؛ کاهشی که برای دومین ماه متوالی تکرار شده است. افت سالانه قیمت‌ها نیز به ۲.۷ درصد رسید که سریع‌ترین نرخ کاهش در پنج ماه گذشته محسوب می‌شود. از میان ۷۰ شهری که داده‌های آن‌ها رصد می‌شود، تنها شش شهر افزایش قیمت را ثبت کردند، در حالی که اکثریت قاطع بازار همچنان در مسیر نزولی قرار دارد. ضعف بازار تنها به واحدهای نوساز محدود نمانده است. قیمت مسکن در بازار ثانویه نیز در تمامی سطوح شهری (از شهرهای بزرگ تا مناطق کوچک‌تر) با افت بیشتری مواجه شد. این روند، به گفته تحلیلگران، یک چرخه معیوب را تقویت کرده است: انتظار کاهش بیشتر قیمت‌ها، خریداران را به تعویق تصمیم‌گیری سوق می‌دهد و همین رفتار، فشار نزولی بر بازار را تشدید می‌کند. رکود مسکن همزمان با تصویری نگران‌کننده‌تر از اقتصاد کلان چین نمایان می‌شود. اقتصاددانان انتظار دارند رشد تولید ناخالص داخلی در سه‌ماهه چهارم سال ۲۰۲۵ به حدود ۴.۵ درصد برسد؛ ضعیف‌ترین عملکرد فصلی در سه سال اخیر. اگرچه رشد سالانه احتمالاً به هدف رسمی حدود ۵ درصد نزدیک خواهد شد، اما ترکیب این رشد همچنان نامتوازن است. صادرات، به‌ویژه به بازارهایی خارج از آمریکا، نقش اصلی را ایفا کرده، در حالی که مصرف و سرمایه‌گذاری داخلی تحت فشار باقی مانده‌اند. افت تاریخی سرمایه‌گذاری در بخش املاک و کاهش فروش مسکن، که در سال گذشته به ترتیب بیش از ۱۷ و ۸ درصد گزارش شده، به‌طور مستقیم بر مصرف خانوارها سایه انداخته است. پیش‌بینی می‌شود رشد خرده‌فروشی در دسامبر به پایین‌ترین سطح سه سال اخیر برسد، در حالی که سرمایه‌گذاری ثابت برای نخستین بار در چند دهه با کاهش سالانه مواجه شود. در مقابل، تولید صنعتی با اتکا به تقاضای خارجی تاب‌آوری بیشتری نشان داده و به تقویت الگوی «رشد دو‌سرعته» اقتصاد چین دامن زده است. با وجود این چالش‌ها، نشانه‌ای از تمایل سیاست‌گذاران به اجرای محرک‌های گسترده دیده نمی‌شود. مقامات پکن، از جمله بانک مرکزی چین، بر سیاست‌های هدفمند و محتاطانه تأکید دارند و اذعان کرده‌اند که اثرگذاری سیاست پولی در اقتصادی با تقاضای ضعیف و عدم‌تعادل‌های ساختاری رو به کاهش است. در چنین فضایی، بازار مسکن همچنان متغیر کلیدی خواهد بود که مسیر مصرف، رشد و اعتماد اقتصادی چین در سال ۲۰۲۶ را تعیین می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

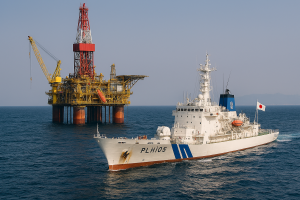
ژاپن به استقرار دکل حفاری چین در دریای چین شرقی اعتراض کرد

دبیر ارشد کابینه ژاپن، مینورو کیهارا، اعلام کرد که توکیو به‌طور دقیق در حال پیگیری تحقیق ضددامپینگ چین است و هم‌زمان نسبت به استقرار دکل حفاری چین در دریای چین شرقی اعتراض رسمی کرده است. به گفته کیهارا، چین یک دکل حفاری را در سمت غربی خط میانی — منطقه‌ای که سال‌ها محل اختلاف دو کشور بوده — مستقر کرده است. ژاپن می‌گوید این اقدام می‌تواند تنش‌ها را در یکی از حساس‌ترین نقاط دریایی آسیا افزایش دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص قیمت مصرف کننده سوئیس – دسامبر

شاخص قیمت مصرف کننده سوئیس - دسامبر - Consumer Price Index  واقعی .................. %0.0  پیش‌بینی ........... %0.0  قبلی ................. %0.2- شاخص قیمت مصرف کننده سوئیس - سالانه (دسامبر) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.0 تورم سوئیس در ماه‌های اخیر تقریباً بدون تغییر باقی مانده و رشد ماهانه‌ای ثبت نشده است؛ موضوعی که نشان‌دهنده نبود فشار قیمتی و خطر بازگشت تورم منفی است. بانک مرکزی سوئیس اعلام کرده که تورم هسته سالانه در حدود ۰.۵٪ قرار دارد و همین سطح به آن‌ها اجازه می‌دهد فعلاً از ابزارهای ویژه سیاست پولی استفاده نکنند. مقام‌های پولی تأکید کرده‌اند که تلاش می‌کنند تا حد امکان از بازگشت به نرخ‌های بهره منفی جلوگیری کنند. با این حال، تحلیلگران هشدار می‌دهند که اگر چین در سال آینده تورم منفی را به اقتصاد جهانی صادر کند، سوئیس نیز تحت تأثیر قرار خواهد گرفت و بانک مرکزی این کشور ممکن است مجبور به تصمیم‌های سخت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: چین نفت ونزوئلا را با نفت ایران جایگزین می‌کند

پس از تحولات اخیر در ونزوئلا و توافق این کشور با آمریکا برای ارسال ۲ میلیارد دلار نفت به ایالات متحده، بازار جهانی نفت با یک تغییر مسیر مهم روبه‌رو شده است: کاهش عرضه نفت ونزوئلا به چین. این اتفاق، پالایشگاه‌های مستقل چین — معروف به Teapots — را در موقعیتی قرار داده که باید به‌سرعت جایگزینی برای نفت سنگین و ارزان ونزوئلا پیدا کنند. طبق گزارش معامله‌گران و تحلیلگران، ایران یکی از اصلی‌ترین گزینه‌های جایگزین است؛ گزینه‌ای که هم از نظر قیمت و هم از نظر کیفیت نفت، برای پالایشگاه‌های چینی جذابیت بالایی دارد.  چرا عرضه ونزوئلا به چین کاهش یافت؟ ماجرا از زمانی آغاز شد که آمریکا رئیس‌جمهور ونزوئلا، نیکلاس مادورو، را بازداشت کرد و سپس واشنگتن و کاراکاس توافق کردند که بخش قابل‌توجهی از نفت ونزوئلا به آمریکا صادر شود. این تصمیم باعث شد: بارگیری نفت ونزوئلا برای آسیا از ۱ ژانویه متوقف شود محموله‌های آماده، عمدتاً به سمت آمریکا هدایت شوند. چین یکی از مهم‌ترین منابع نفت سنگین ارزان خود را از دست بدهد. چین در سال ۲۰۲۵ روزانه ۳۸۹ هزار بشکه نفت ونزوئلا وارد کرده بود؛ یعنی حدود ۴٪ از کل واردات دریایی این کشور.  چرا ایران بهترین گزینه جایگزین است؟ 1) نفت سنگین ایران شبیه نفت ونزوئلاست پالایشگاه‌های مستقل چین معمولاً برای تولید محصولات خاص به نفت سنگین نیاز دارند. نفت ایران — به‌ویژه Iran Heavy — از نظر کیفیت و ترکیب، شباهت زیادی به نفت ونزوئلا دارد. 2) تخفیف جذاب نفت سنگین ایران با ۱۰ دلار تخفیف نسبت به برنت عرضه می‌شود. این تخفیف تقریباً برابر با تخفیف نفت ونزوئلاست و برای پالایشگاه‌های چینی بسیار مقرون‌به‌صرفه است. 3) عرضه فراوان به گفته تحلیلگران، ایران و روسیه در حال حاضر عرضه کافی و پایدار دارند و می‌توانند به‌سرعت جای خالی ونزوئلا را پر کنند. 4) ریسک کمتر نسبت به گزینه‌های دیگر گزینه‌هایی مانند کانادا، عراق یا برزیل نیز مطرح هستند، اما: هزینه حمل بالاتر است. کیفیت نفت متفاوت است. تخفیف‌ها کمتر است. بنابراین ایران از نظر اقتصادی و فنی گزینه‌ای ایده‌آل محسوب می‌شود. وضعیت ذخایر روی آب: ۷۵ روز زمان برای تصمیم‌گیری طبق داده‌های  کپلر (Kpler)، نفت ونزوئلا که هم‌اکنون روی آب در مسیر آسیاست، می‌تواند ۷۵ روز نیاز پالایشگاه‌های چینی را پوشش دهد. این یعنی: پالایشگاه‌ها عجله‌ای برای خرید فوری ندارند. اما از مارس و آوریل باید به‌سمت منابع جدید بروند. ایران و روسیه محتمل‌ترین تأمین‌کنندگان خواهند بود.  تغییرات قیمت نفت ونزوئلا با کاهش عرضه، فروشندگان نفت «Merey» ونزوئلا تخفیف‌ها را کاهش داده‌اند: تخفیف قبلی: ۱۵ دلار زیر برنت تخفیف جدید: ۱۰ تا ۱۱ دلار زیر برنت این کاهش تخفیف باعث می‌شود نفت ایران — با تخفیف مشابه — جذاب‌تر شود.  چین چگونه کمبود را جبران می‌کند؟  منابع تحریمی: ایران روسیه  منابع غیرتحریمی: کانادا (Cold Lake, AWB) عراق (Basrah) برزیل کلمبیا اما از نظر قیمت، ایران ارزان‌ترین گزینه است.  چرا این تغییر برای بازار جهانی مهم است؟ این جابه‌جایی می‌تواند: سهم ایران در بازار آسیا را افزایش دهد. جریان تجارت نفت را در منطقه تغییر دهد. قیمت نفت سنگین را تحت فشار قرار دهد. وابستگی چین به نفت تحریمی را بیشتر کند. و در نهایت، تعادل بازار جهانی نفت را تحت تأثیر قرار دهد. جمع‌بندی پالایشگاه‌های مستقل چین در حال آماده‌سازی برای یک تغییر بزرگ هستند: جایگزینی نفت ونزوئلا با نفت ایران. با توجه به: تخفیف جذاب کیفیت مشابه عرضه پایدار و توقف صادرات ونزوئلا به آسیا ایران در موقعیتی قرار گرفته که می‌تواند سهم بیشتری از بازار نفت چین را به‌دست آورد.   منبع: رویترز

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک خلق چین برای چهاردهمین ماه متوالی طلا خرید

بانک مرکزی چین روند خرید طلا را ادامه داده و در ماه گذشته ۳۰ هزار اونس تروا به ذخایر خود افزوده است. این اقدام در شرایطی انجام شده که قیمت جهانی طلا به رکوردهای جدیدی رسیده و تقاضای رسمی برای این فلز گران‌بها همچنان بالا باقی مانده است. طبق داده‌های رسمی، مجموع خرید بانک خلق چین از نوامبر ۲۰۲۴ تاکنون به حدود ۱.۳۵ میلیون اونس یا ۴۲ تن رسیده است. این روند نشان‌دهنده استراتژی بلندمدت چین برای تقویت ذخایر ارزی و کاهش وابستگی به دارایی‌های دلاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سیاست پولی انبساطی را در سال ۲۰۲۶ ادامه می‌دهد

بانک مرکزی چین اعلام کرد که در سال ۲۰۲۶ سیاست پولی «به‌طور مناسب انبساطی» را ادامه خواهد داد. این نهاد قصد دارد از ابزارهایی مانند کاهش نرخ ذخیره قانونی بانک‌ها (RRR) و کاهش نرخ بهره برای حمایت از رشد اقتصادی استفاده کند. همچنین بسته جدیدی از اقدامات سیاست پولی در راه است و پکن تأکید کرده که نقدینگی در اقتصاد چین طی سال آینده فراوان و پایدار باقی خواهد ماند. بانک مرکزی چین همچنین وعده داده که نرخ ارز یوان را در سطحی «معقول و متعادل» حفظ کند تا ثبات مالی و تجاری این کشور تضمین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر