TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بیت‌کوین جان گرفت؛ آیا بازگشت آغاز شده؟

در یک نگاه بیت‌کوین در معاملات آسیایی امروز حدود ۹٪ رشد کرد؛ اتریوم کمی بیشتر افزایش یافت. نوسانات شدید همچنان ادامه دارد و معامله‌گران با احتیاط عمل می‌کنند. در معاملات آسیایی روز ۶ فوریه ۲۰۲۶، بیت‌کوین حدود ۹٪ رشد کرد و اتریوم نیز کمی بیشتر افزایش یافت. این جهش در حالی رخ داده که بازار رمزارزها طی هفته‌های اخیر با نوسانات شدید و فروش‌های سنگین مواجه بوده است. بیت‌کوین که در اکتبر ۲۰۲۵ حدود ۱۲۵ هزار دلار معامله می‌شد، در ماه‌های اخیر افت قابل‌توجهی را تجربه کرده و حالا در تلاش برای بازگشت به مسیر صعودی است. اتریوم نیز با وجود رشد امروز، همچنان در محدوده‌ای پرنوسان معامله می‌شود. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند نوسانات فعلی نشان‌دهنده حساسیت بازار به اخبار کلان، سیاست‌های پولی و رفتار سرمایه‌گذاران خرد است. با وجود رشد امروز، مسیر آینده رمزارزها همچنان نامطمئن باقی مانده و معامله‌گران با احتیاط بیشتری وارد بازار می‌شوند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

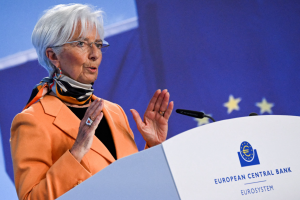
لاگارد: بانک مرکزی اروپا بر نرخ ارز تمرکز ندارد و مسیر تورم همچنان باثبات ارزیابی می‌شود

بانک مرکزی اروپا هدف‌گذاری مستقیمی برای نرخ ارز ندارد. تصمیم اخیر بانک مرکزی با اجماع کامل اعضا اتخاذ شده است. در حال حاضر، توازن نسبی میان ریسک‌های صعودی و نزولی برقرار است. یورو از مارس سال گذشته روندی افزایشی را تجربه کرده است. محدوده فعلی نرخ ارز با میانگین تاریخی یورو همخوانی دارد. شرایط سیاست پولی و وضعیت تورم در سطح مناسبی قرار دارد. بررسی امکان گسترش خطوط ریپو با بانک‌های مرکزی خارج از منطقه یورو در دستور کار قرار گرفته است. دامنه ریسک‌ها کاهش محسوسی نداشته است. احتمال ارائه جزئیات بیشتر درباره بازتنظیم خطوط ریپو در روزهای آینده وجود دارد. تورم در افق میان‌مدت در سطح هدف‌گذاری‌شده ارزیابی می‌شود. روند تورم به‌تدریج به سمت هدف ۲ درصدی حرکت می‌کند. آمادگی کامل برای انجام اقدامات لازم در صورت نیاز وجود دارد. سیاست پولی از انعطاف‌پذیری بالایی برخوردار است. عوامل بنیادین تورم تغییر معناداری نداشته‌اند. شاخص دستمزدها از تداوم روند تعدیل و کاهش فشارهای مزدی حکایت دارد. پیش‌بینی‌های بلندمدت همچنان احتمال پایین‌تر بودن تورم در سال ۲۰۲۶ نسبت به هدف را نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: تقاضای داخلی با حمایت دولت‌ها و بخش خدمات، ستون اصلی رشد اقتصاد اروپا است

هزینه‌کرد دولت‌ها باید نقش مؤثرتری در تقویت تقاضای داخلی ایفا کند. فضای خارجی و شرایط بین‌المللی همچنان چالش‌برانگیز باقی مانده است. تقویت منطقه یورو در چارچوب تحولات ژئوپلیتیک، یک ضرورت راهبردی محسوب می‌شود. با وجود فشارهای تجاری، بخش تولید همچنان از تاب‌آوری مناسبی برخوردار است. بازار کار در حال حمایت از سطح درآمد خانوارها است. شتاب فعالیت‌ها در بخش ساخت‌وساز در حال افزایش است. رشد اقتصادی عمدتاً توسط بخش خدمات، به‌ویژه حوزه فناوری اطلاعات و ارتباطات، هدایت می‌شود. فضای نامطمئن اقتصادی می‌تواند بر سطح تقاضا در منطقه یورو فشار وارد کند. شاخص‌های پیش‌نگر و نظرسنجی‌ها از تداوم روند تعدیل و کاهش تدریجی هزینه‌های نیروی کار حکایت دارند. نشانه‌های تورم پایه در ماه‌های اخیر تغییر محسوسی نداشته‌اند. فضای تجاری به‌دلیل تعرفه‌ها و تقویت ارزش یورو، همچنان چالش‌برانگیز باقی مانده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه نشست پولی بانک مرکزی اروپا؛ تثبیت نرخ بهره در سایه عدم قطعیت‌های جهانی

بانک مرکزی اروپا در نشست فوریه ۲۰۲۶، مطابق با انتظارات بازار، نرخ سپرده را در سطح ۲.۰۰ درصد بدون تغییر حفظ کرد. نرخ بازتأمین مالی اصلی در ۲.۱۵ درصد و نرخ وام‌دهی نهایی نیز در ۲.۴۰ درصد ثابت ماند. اقتصاد منطقه یورو در عین مواجهه با محیطی جهانی چالش‌برانگیز، همچنان مقاوم ارزیابی شده است. نرخ بیکاری پایین، ترازنامه‌های نسبتاً قوی بخش خصوصی، آغاز تدریجی هزینه‌های دولتی در حوزه دفاع و زیرساخت و همچنین اثرات حمایتی کاهش‌های قبلی نرخ بهره، از رشد اقتصادی پشتیبانی می‌کنند. با این حال، چشم‌انداز اقتصاد همچنان با عدم قطعیت همراه است؛ به‌ویژه به دلیل ابهامات سیاست‌های تجاری جهانی و تداوم تنش‌های ژئوپلیتیک. شورای حکام بار دیگر تأکید کرد که متعهد به تثبیت تورم در سطح هدف ۲ درصدی در افق میان‌مدت است. سیاست پولی بانک مرکزی اروپا همچنان بر مبنای رویکرد «وابسته به داده‌ها» و «تصمیم‌گیری جلسه‌به‌جلسه» تعیین خواهد شد. تصمیمات مربوط به نرخ بهره بر اساس ارزیابی چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی ورودی، پویایی تورم بنیادی و قدرت انتقال سیاست پولی اتخاذ می‌شود. بانک مرکزی اروپا اعلام کرد که هیچ‌گونه تعهدی به مسیر مشخص و از پیش‌تعیین‌شده برای نرخ بهره ندارد. بیانیه نشست بدون تغییر نسبت به مواضع پیشین منتشر شد و بازارها واکنش قابل‌توجهی نشان ندادند؛ موضوعی که با توجه به قیمت‌گذاری قبلی بازار، قابل انتظار بود. جمع‌بندی نهایی: بانک مرکزی اروپا با تثبیت نرخ‌های بهره و تکرار پیام احتیاطی خود، ترجیح داد در شرایط عدم قطعیت‌های ژئوپلیتیک و تجاری، در حالت «صبر و ارزیابی داده‌ها» باقی بماند؛ مسیری که نشان می‌دهد سیاست‌گذار پولی فعلاً تمایلی به تغییر جهت سیاستی در سال جاری ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

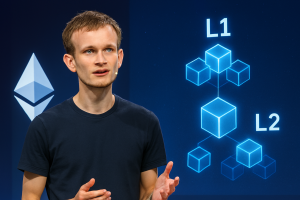
ویتالیک بوترین، بنیان‌گذار اتریوم: زنجیره‌های کپی‌کاری‌شده را بس کنید!

در یک نگاه بوترین: زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی به رشد اتریوم آسیب می‌زنند او از «اپ‌چین‌ها» به‌عنوان مسیر نوآورانه و شفاف حمایت کرد مدل پیشنهادی برای بازارهای پیش‌بینی: صدور و تسویه روی L1، معاملات روی L2 بوترین: «ادعاها باید با واقعیت فنی همخوان باشند؛ صرفاً ادعا نکنید» ویتالیک بوترین، بنیان‌گذار اتریوم، در پستی صریح اعلام کرد که ساخت زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی بدون معماری واقعی، نه‌تنها کمکی به اکوسیستم نمی‌کند بلکه آن را به سمت رکود می‌برد. “ «ما واقعاً نیازی به زنجیره‌های بیشتر از این نوع نداریم، و قطعاً نیازی به لایه‌اول‌های بیشتر هم نداریم.» ویتالیک بوترین بوترین در ادامه از «اپ‌چین‌ها» حمایت کرد—زنجیره‌هایی که برای یک کاربرد خاص طراحی شده‌اند و می‌توانند شفافیت و ترکیب‌پذیری واقعی را ارائه دهند. او همچنین درباره معماری بهینه بازارهای پیش‌بینی گفت: «بهترین مدل این است که صدور و تسویه روی لایه‌اول انجام شود، حساب‌های کاربری هم روی L1 باشند، اما معاملات روی یک رول‌آپ یا سیستم شبه‌L2 صورت گیرد.» در پایان، بوترین هشدار داد: «اگر اعتمادساز نیستید یا ترکیب‌پذیر نیستید، خود را اتریوم ننامید. ادعا باید با واقعیت فنی همخوان باشد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازار فارکس وارد فاز اصلاح شد؛ دلار حمایت می‌شود، اما تا کجا؟

در یک نگاه اصلاح ارزهای پروسیکلیک همزمان با افت سهام فناوری آمریکا نوسانات نقره، عاملی حمایتی اما محدود برای دلار تمرکز بازار بر نشست‌های ECB، بانک انگلستان و داده‌های اشتغال آمریکا تشدید ریسک‌های سیاسی در بریتانیا و فشار بالقوه بر پوند بازار فارکس جهانی در حالی معاملات امروز ۵ فوریه ۲۰۲۶ را آغاز کرده که نیروهای اصلاحی به‌تدریج در حال اثرگذاری هستند؛ از افت سهام فناوری آمریکا گرفته تا نوسانات شدید در بازار فلزات. در این میان، آرامش بازار نرخ بهره باعث شده معاملات «کری ترید» همچنان پابرجا بمانند، اما جهت حرکت ارزها بیش از هر چیز به تحولات سهام، سیاست پولی و داده‌های بازار کار گره خورده است. در هفته جاری، یکی از قوی‌ترین روندهای ابتدای سال در بازار فارکس—یعنی حمایت گسترده از ارزهای پروسیکلیک (ارزهای هم‌جهت با ریسک‌پذیری بازار) در میان ارزهای G10 و بازارهای نوظهور—وارد مرحله اصلاح شده است. ✔️  بیشتر بخوانید: تحلیل بارکلیز از چشم‌انداز دلار: ریسک پرمیوم رو به افزایش است بازگشت‌های قابل‌توجه در جفت‌ارزهایی مانند USDZAR و USXMXN، نه از مسیر نرخ بهره، بلکه بیشتر به دلیل موقعیت‌های معاملاتی شلوغ و تغییر فضای بازار سهام آمریکا شکل گرفته‌اند. در مرکز توجه، عملکرد ضعیف سهام فناوری آمریکا قرار دارد؛ جایی که معرفی یک ابزار هوش مصنوعی جدید از سوی شرکت Anthropic، شرکت‌های نرم‌افزاری سنتی را به چالش کشیده و باعث افزایش حساسیت سرمایه‌گذاران شده است. هرچند هنوز مشخص نیست این اصلاح تا چه اندازه ادامه‌دار خواهد بود، اما ترکیب سرمایه‌گذاری سنگین و اخبار منفی بالقوه، بازار را آسیب‌پذیر کرده است. “ «بازار فارکس جهانی وارد مرحله‌ای از اصلاح شده که در آن افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به نرخ بهره ایفا می‌کنند و در حالی‌که دلار به‌طور مقطعی حمایت می‌شود، مسیر میان‌مدت آن همچنان با عدم قطعیت همراه است.» یوتوتایمز همزمان، نوسانات بازار فلزات ادامه دارد. افت‌های شدید قیمت نقره معمولاً اثر حمایتی محدودی برای دلار ایجاد می‌کند و به نظر می‌رسد در شرایط فعلی، جهت اثرگذاری از بازار نقره به سمت بازار فارکس منتقل شده است. ورود قابل‌توجه سرمایه به ETFهای نقره در ابتدای هفته نیز این دیدگاه را تقویت می‌کند که بازار بیشتر در حال «تنظیم مجدد» است تا یک چرخش کامل روند. در چنین فضایی، دلار آمریکا از افزایش احتیاط سرمایه‌گذاران تا حدی حمایت می‌شود. به‌طور سنتی، ضعف بازار سهام باعث خروج از دارایی‌های پرریسک و حرکت سرمایه به سمت دلار می‌شود؛ اما این حمایت پایدار نیست. اصلاح عمیق‌تر در سهام آمریکا می‌تواند به افت فعالیت اقتصادی، تسریع کاهش نرخ بهره توسط فدرال رزرو و در نهایت تضعیف دلار منجر شود. در کنار آن، افزایش پوشش ریسک ارزی دارایی‌های دلاری احتمالاً در طول سال همچنان به‌عنوان یک عامل فشار باقی خواهد ماند. تمرکز کوتاه‌مدت بازار امروز بر داده‌های درجه دوم اشتغال آمریکا است. آمار مدعیان اولیه بیمه بیکاری اخیراً نزدیک به ۲۱۰ هزار نفر بوده، اما توجه اصلی به گزارش JOLTS مربوط به ماه دسامبر معطوف است که ساعت ۱۶:۰۰ به وقت اروپای مرکزی (۱۸:۳۰ به وقت ایران) منتشر می‌شود. تمرکز بازار بر بخش تعدیل نیروها خواهد بود تا مشخص شود آیا اقتصاد آمریکا از وضعیت «نه استخدام، نه اخراج» فاصله می‌گیرد یا خیر. گزارش کتاب بژ فدرال رزرو پیش از نشست ژانویه، نشانه‌ای از تضعیف بازار کار نشان نداده و بنابراین جهش چشمگیر در اخراج‌ها بعید به نظر می‌رسد. شاخص دلار (DXY) احتمالاً می‌تواند در کوتاه‌مدت کمی تقویت شود، به‌ویژه در شرایطی که USDJPY همزمان با نزدیک شدن به انتخابات روز یکشنبه ژاپن در حال حرکت به سمت سطوح بالاتر است. رسیدن DXY به محدوده ۹۸ واحد محتمل است، اما هنوز شواهد کافی برای آغاز یک روند صعودی قدرتمند دیده نمی‌شود. در اروپا، فشارهای متقاطع اخیر باعث تضعیف نسبی یورو شده، هرچند این ارز با وجود افزایش قیمت انرژی عملکرد نسبتاً مقاومی داشته است. توجه بازار امروز به کنفرانس خبری بانک مرکزی اروپا معطوف خواهد بود که ساعت ۱۴:۴۵ به وقت اروپای مرکزی (۱۷:۱۵ به وقت ایران) برگزار می‌شود. انتظار می‌رود کریستین لاگارد درباره واکنش بانک مرکزی اروپا (ECB) به قدرت یورو و اثر آن بر چشم‌انداز تورم مورد پرسش قرار گیرد. هرگونه اشاره به رصد دقیق نرخ ارز یا افزایش ریسک‌های نزولی تورم می‌تواند به یورو فشار وارد کند، اما بعید است به افت شدید منجر شود. در بریتانیا نیز فضای سیاسی متشنج‌تر شده است. تشدید اختلافات درون حزب کارگر و افزایش گمانه‌زنی‌ها درباره چالش رهبری نخست‌وزیر، به‌عنوان یکی از ریسک‌های کلیدی سال جاری برای پوند مطرح است. در کنار این عوامل، بازار امروز منتظر بیانیه بانک مرکزی انگلستان خواهد بود که ساعت ۱۳:۰۰ به وقت اروپای مرکزی (۱۵:۳۰ به وقت ایران) منتشر می‌شود. هرچند برای تغییر آشکار لحن بانک مرکزی هنوز زود است، اما با توجه به روند نزولی تورم، انتظار کاهش نرخ بهره در نیمه نخست سال همچنان پابرجاست؛ سناریویی که می‌تواند به تضعیف پوند منجر شود. جمع‌بندی یوتوتایمز بازار فارکس جهانی در حال عبور از یک دوره بازتنظیم است؛ جایی که افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به گذشته پیدا کرده‌اند. هرچند دلار در کوتاه‌مدت از فضای احتیاطی بازار حمایت می‌شود، اما تداوم این وضعیت به مسیر بازار سهام، تصمیم بانک‌های مرکزی و داده‌های اقتصادی پیش‌رو وابسته خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی دویچه بانک: نرخ بهره اروپا تا ۲۰۲۷ ثابت می‌ماند

در یک نگاه بانک مرکزی اروپا امروز نرخ بهره را بدون تغییر نگه می‌دارد. دویچه بانک پیش‌بینی می‌کند اولین افزایش نرخ در سال ۲۰۲۷ باشد. تقویت یورو هنوز محرک اقدام سیاستی نیست، با وجود تورم پایین‌تر از هدف. ریسک‌های سال ۲۰۲۶ بیشتر به سمت کاهش نرخ متمایل‌اند، اما هنوز قانع‌کننده نیستند. بانک مرکزی اروپا در نشست ۵ فوریه ۲۰۲۶ نرخ بهره را بدون تغییر نگه می‌دارد. سیاست‌گذاران این نهاد در شرایطی که بازارهای جهانی نوسان دارند و ارز یورو تقویت شده، ترجیح می‌دهند فعلاً تغییری در سیاست پولی ایجاد نکنند. با نزدیک شدن تورم به هدف ۲ درصدی و رشد اقتصادی در محدوده ظرفیت بالقوه، کریستین لاگارد رئیس بانک مرکزی اروپا احتمالاً تأکید خواهد کرد که سیاست پولی «در جای خوبی» قرار دارد. بازارها نیز نرخ‌های فعلی را برای کل سال ۲۰۲۶ تثبیت‌شده می‌دانند و این نشان‌دهنده اعتماد به تاب‌آوری اقتصاد داخلی در برابر فشارهای خارجی است. تقویت اخیر یورو و تضعیف دلار آمریکا نگرانی‌هایی را درباره کاهش بیش از حد تورم ایجاد کرده اما سیاست‌گذاران هنوز واکنش نشان نداده‌اند. بر اساس شاخص وزنی تجاری، یورو تنها اندکی تقویت شده و افزایش قیمت انرژی ممکن است اثر ضدتورمی ناشی از تقویت ارز را خنثی کند. دویچه بانک معتقد است که عوامل داخلی همچنان محرک اصلی سیاست پولی بانک مرکزی اروپا (ECB) هستند. در سناریوی پایه این بانک، نرخ بهره در سال ۲۰۲۶ بدون تغییر باقی می‌ماند و اولین حرکت بعدی احتمالاً افزایش نرخ در اواسط ۲۰۲۷ خواهد بود. با اینکه ریسک‌ها در سال جاری بیشتر به سمت کاهش نرخ متمایل‌اند—به‌ویژه اگر تورم پایین‌تر از هدف باقی بماند—دویچه بانک تأکید می‌کند که هنوز شواهد کافی برای این اقدام وجود ندارد. بازار کار قوی، رشد دستمزدها و مصرف داخلی همچنان از اقتصاد منطقه یورو حمایت می‌کنند، حتی اگر صادرات و تولید صنعتی با چالش مواجه باشند. در چشم‌انداز آینده، دویچه بانک سیاست پولی را نتیجه تقابل میان فشارهای خارجی (مانند تنش‌های تجاری و نوسانات ارزی) و قدرت داخلی (مصرف و حمایت مالی) می‌داند. فعلاً انتظار می‌رود عوامل داخلی غالب باشند و به بانک مرکزی اجازه دهند با صبر پیش برود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضرر ۴۸۲ میلیون دلاری گلکسی دیجیتال در سقوط بازار رمزارزها

شرکت گلکسی دیجیتال در سه‌ماهه چهارم ۴۸۲ میلیون دلار ضرر گزارش کرد که بسیار بیشتر از حد انتظار بود، زیرا کاهش قیمت رمزارزها بر پرتفوی آن تأثیر گذاشت. بیت‌کوین در این دوره ۲۳ درصد افت کرد، حجم معاملات ۴۰ درصد کاهش یافت و سهام شرکت پیش از باز شدن بازار حدود ۵ درصد سقوط کرد. با وجود این ضرر، گالکسی سال را با ۱۲ میلیارد دلار دارایی و ۲ میلیارد دلار ورودی خالص به بخش مدیریت دارایی خود به پایان رساند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده فرانسه – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده فرانسه - ژانویه - Consumer Price Index  واقعی .................. %0.3-  پیش‌بینی ............... %0.1-  قبلی ..................... %0.1 شاخص قیمت مصرف کننده فرانسه - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.3  پیش‌بینی ............... %0.6  قبلی ..................... %0.8 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (ژانویه) - Harmonised Inflation Rate  واقعی .................. %0.4- قبلی ..................... %0.1 شاخص قیمت مصرف کننده HICP فرانسه - سالانه (ژانویه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............ %0.6  قبلی ..................... %0.7   تحلیل تیم یوتوتایمز از داده‌های تورم فرانسه در تاریخ ۳ فوریه ۲۰۲۶: برآوردهای منتشرشده بسیار ضعیف‌تر از حد انتظار هستند و رقم اصلی ثبت‌شده، پایین‌ترین سطح از دسامبر ۲۰۲۰ تاکنون است. همان‌طور که همیشه اهمیت دارد، نرخ تورم سالانه (core inflation) بیشترین وزن را دارد و در گزارش نهایی بعدی، تصویر دقیق‌تری از آن به‌دست خواهیم آورد. با این حال، در مجموع، فشارهای قیمتی در فرانسه همچنان نشانه‌هایی از کاهش را نشان می‌دهند؛ موضوعی که در تضاد آشکار با وضعیت تورمی آلمان قرار دارد. این واگرایی میان فرانسه و آلمان، یکی از چالش‌های اصلی برای بانک مرکزی اروپا (ECB) در مسیر تنظیم سیاست‌های پولی است. به‌ویژه آنکه آلمان بزرگ‌ترین اقتصاد منطقه یورو محسوب می‌شود و تحولات اقتصادی آن نیازمند توجه ویژه و مراقبت دقیق است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتالیک بوترین: شرط‌بندی علیه دیوانگی بازار سودآور است | ۷۰ هزار دلار سود در Polymarket

در یک نگاه بوترین در سال ۲۰۲۵ با سرمایه‌گذاری ۴۴۰ هزار دلاری در Polymarket، حدود ۷۰ هزار دلار سود کسب کرده است استراتژی او: شرط‌بندی علیه بازارهایی که در «حالت دیوانگی» هستند، مانند پیش‌بینی جایزه صلح نوبل برای ترامپ یا سقوط کامل دلار هشدار درباره ضعف امنیتی اوراکل‌ها؛ نمونه‌ای از هک نقشه‌های مؤسسه ISW در بازار مربوط به جنگ روسیه و اوکراین بازارهای پیش‌بینی در حال رشد هستند؛ ۳۱٪ آمریکایی‌ها معتقدند این بازارها بخشی از فرهنگ آینده خواهند بود. ویتالیک بوترین، بنیان‌گذار اتریوم، در مصاحبه‌ای تازه فاش کرده که با شرط‌بندی علیه پیش‌بینی‌های افراطی و غیرمنطقی در بازار Polymarket توانسته در سال ۲۰۲۵ حدود ۷۰ هزار دلار سود کسب کند. او این روش را «ضد دیوانگی» می‌نامد و معتقد است که در بازارهایی که احساسات شدید و غیرعقلانی غالب هستند، شرط‌بندی بر خلاف جریان می‌تواند سودآور باشد. این رویکرد هم‌زمان با هشدارهایی درباره ضعف امنیتی اوراکل‌های بازارهای پیش‌بینی مطرح شده است. شرط‌بندی علیه هیجان؛ استراتژی بوترین در Polymarket ویتالیک بوترین در گفت‌وگو با Foresight News توضیح داده که چگونه در بازار پیش‌بینی Polymarket به‌دنبال موقعیت‌هایی می‌گردد که به‌قول خودش در «حالت دیوانگی» هستند. او در این بازارها شرط می‌بندد که «اتفاقات دیوانه‌وار رخ نخواهند داد». نمونه‌هایی از این بازارها: پیش‌بینی اینکه ترامپ جایزه صلح نوبل را ببرد. پیش‌بینی سقوط کامل دلار در سال آینده. بوترین با سرمایه‌گذاری ۴۴۰ هزار دلاری در سال ۲۰۲۵، توانسته حدود ۷۰ هزار دلار سود کسب کند — معادل بازدهی ۱۶٪. او معتقد است که در بازارهایی که احساسات افراطی و غیرمنطقی غالب هستند، شرط‌بندی بر خلاف جریان می‌تواند سودآور باشد.  اوراکل‌ها زیر ذره‌بین؛ هشدار بوترین درباره امنیت داده‌ها بوترین در ادامه به یکی از چالش‌های مهم بازارهای پیش‌بینی اشاره کرده: امنیت اوراکل‌ها. اوراکل‌ها نقش پل ارتباطی بین داده‌های دنیای واقعی و بلاک‌چین را ایفا می‌کنند، اما به‌گفته بوترین، استانداردهای امنیتی آن‌ها بسیار پایین است. نمونه‌ای از ضعف اوراکل‌ها: بازار پیش‌بینی درباره کنترل شهر Myrnohrad توسط ارتش روسیه اوراکل این بازار به نقشه‌های مؤسسه ISW وابسته بود. پس از هک حساب X مؤسسه، نقشه‌ها به‌طور اشتباه نشان دادند که روسیه ایستگاه قطار شهر را کنترل کرده است. اطلاعات نادرست حذف شد، اما برخی کاربران گزارش دادند که تا ۳۳٬۰۰۰٪ سود دریافت کرده‌اند. بوترین هشدار داد که چنین مواردی نشان می‌دهد اوراکل‌ها می‌توانند با یک پست اشتباه، مالکیت میلیون‌ها دلار را تغییر دهند. راه‌حل‌های پیشنهادی بوترین برای تقویت اوراکل‌ها بوترین دو مدل پیشنهادی برای بهبود امنیت اوراکل‌ها ارائه داده: مدل متمرکز: اعتماد به منابع خبری معتبر مانند Bloomberg برای تأمین داده‌ها مدل رأی‌گیری مبتنی بر توکن: مانند سیستم UMA که از رأی کاربران برای تأیید داده‌ها استفاده می‌کند. او تأکید کرد که «اوراکل قابل‌اعتماد بسیار مهم است، چون تقریباً تمام پروژه‌های DeFi به آن نیاز دارند». از پیش‌بینی انتخابات گرفته تا ثبت املاک روی بلاک‌چین، همه به داده‌های دقیق و امن وابسته‌اند. رشد بازارهای پیش‌بینی؛ نسل جوان در خط مقدم بر اساس نظرسنجی مشترک The New Consumer و Coefficient Capital: ۳۱٪ آمریکایی‌ها معتقدند بازارهای پیش‌بینی بخشی از فرهنگ آینده خواهند بود. نسل Z و میلنیال‌ها بیشترین آشنایی را با پلتفرم‌هایی مانند Polymarket و Kalshi دارند. این نسل‌ها به‌دنبال ابزارهایی هستند که بتوانند با آن‌ها روندهای سیاسی، اقتصادی و اجتماعی را پیش‌بینی کنند. با این حال، Polymarket در ابتدای سال ۲۰۲۶ با ممنوعیت‌هایی در پرتغال و مجارستان مواجه شده و برخی نهادهای نظارتی آن را به فعالیت‌های شرط‌بندی غیرقانونی متهم کرده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد یورو و چالش‌های پیش روی بانک مرکزی اروپا

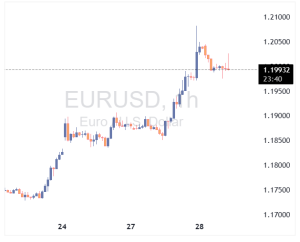
در یک نگاه افزایش ارزش یورو: یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. احتمال تغییر سیاست‌های پولی ECB: سخنگوی بانک مرکزی اروپا، مارتین کوچر، اشاره کرده است که اگر یورو به تقویت خود ادامه دهد، بانک مرکزی ممکن است نیاز به واکنش در زمینه سیاست پولی داشته باشد. تأثیر بر تورم: افزایش ارزش یورو می‌تواند به کاهش فشارهای تورمی منجر شود و این موضوع به طور مستقیم با سیاست‌های پولی مرتبط است. اظهارات سخنگوی بانک مرکزی اروپا، مارتین کوچر، در گفتگو با فایننشال تایمز کوچر بر اساس تأثیر یورو قوی‌تر بر فشارهای تورمی، دیدگاه خود را بیان می‌کند. او می‌گوید: “ «اگر یورو همچنان به تقویت خود ادامه دهد، در یک مرحله مشخص، ممکن است نیاز به واکنش در زمینه سیاست پولی ایجاد شود. اما نه به خاطر خود نرخ ارز، بلکه به این دلیل که نرخ ارز به کاهش تورم منجر می‌شود و این بالطبع یک مسئله سیاست پولی است.» کوچر، سخنگوی بانک مرکزی اروپا این هفته، ارز یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. فشار بر دلار همچنان در حال افزایش است و عوامل متعددی بر این موضوع تأثیرگذار هستند، از جمله احتمال مداخله از سوی توکیو. در توصیف رشد اخیر یورو، کوچر گفت که این افزایش «ملایم» بوده و نیازی به واکنش فوری ندارد. اما او تأکید کرد که در یک نقطه مشخص، بانک مرکزی اروپا ممکن است نیاز به اقدام داشته باشد و آن‌ها «اختیارات کامل» برای نحوه انجام این کار را حفظ خواهند کرد. به یاد داشته باشید که لوئیس دی گویندس، معاون بانک مرکزی اروپا، سال گذشته اشاره کرده بود که رسیدن EURUSD به 1.2000 می‌تواند اوضاع را برای بانک مرکزی «پیچیده» کند و اکنون ما در این وضعیت هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویدادهای اصلی امروز در بازار فارکس چیست؟

براساس داده‌های که UTOTIMES بررسی کرده، شاخص IFO آلمان تنها داده مهم امروز است.  در سشن جلسه اروپایی در جلسه اروپایی، تنها شاخص برجسته، شاخص IFO آلمان خواهد بود. انتظار می‌رود که این شاخص به ۸۸.۲ در مقابل ۸۷.۶ قبلی افزایش یابد که نشان‌دهنده بهبودهای مشاهده شده در شاخص ZEW آلمان و شاخص‌های مدیران خرید آلمان است. با این حال، این داده‌ها چیزی را برای بانک مرکزی اروپا تغییر نخواهند داد، بنابراین واکنش بازار احتمالاً خاموش خواهد بود. در سشن آمریکا در سشن آمریکا، به جز چند انتشار سطح پایین مانند سفارشات کالاهای بادوام ایالات متحده و شاخص مدیران خرید بخش تولید فدرال رزرو دالاس، چیز زیادی در دستور کار نداریم. داده‌های کالاهای بادوام به ندرت یک گزارش تأثیرگذار بر بازار هستند زیرا بسیار بی‌ثبات هستند. این بار نیز بسیار قدیمی است زیرا داده‌های نوامبر است. فدرال رزرو دالاس نیز به ندرت در بازار حرکت می‌کند، زیرا بازار بر شاخص‌های مدیران خرید S&P Global و ISM تمرکز دارد. سخنرانان بانک‌های مرکزی ۱۱:۰۰ GMT/06:00 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۳:۳۰ GMT/08:30 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۵:۰۰ GMT/10:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۷:۰۰ GMT/12:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده)

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ویلروی، عضو بانک مرکزی اروپا: تورم ۰.۷٪ خبر خوبی برای نرخ بهره است

ویلروی، رئيس بانک مرکزی فرانسه: نگرانی‌ها درباره اینکه ایالات متحده ممکن است به‌طور فزاینده‌ای از سیستم پرداخت‌های جهانی مبتنی بر دلار به‌عنوان ابزار فشار استفاده کند، برخی کشورها را به سمت توسعه سیستم‌های پرداخت جایگزین سوق داده است. این سیاست‌های آمریکا باعث کاهش اعتماد سرمایه‌گذاران جهانی به دارایی‌های دلاری شده و احتمالاً روند تنوع‌بخشی ارزی را تقویت خواهد کرد. تورم ۰.۷٪ خبر خوبی برای نرخ‌های مطلوب است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر