TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بخش خدمات آمریکا سریع‌ترین رشد خود از سال ۲۰۲۴ را حفظ کرد

در یک نگاه شاخص بخش خدمات آمریکا در ژانویه در سطحی بالا باقی ماند و نشانه‌ای از تداوم رشد اقتصادی است. با وجود افزایش فعالیت کسب‌وکارها، رشد سفارش‌ها و اشتغال تضعیف شده است. فشار هزینه‌ها و کاهش تقاضای خارجی، ریسک‌های اصلی پیش‌روی این بخش محسوب می‌شوند. فعالیت شرکت‌های ارائه‌دهنده خدمات در آمریکا در ماه ژانویه همچنان در مسیر رشد پرشتاب باقی ماند و قوی‌ترین عملکرد پیاپی خود از سال ۲۰۲۴ تاکنون را به ثبت رساند؛ نشانه‌ای از آنکه بزرگ‌ترین بخش اقتصاد آمریکا همچنان از شتاب قابل‌توجهی برخوردار است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه (ISM)، شاخص بخش خدمات در ژانویه بدون تغییر در سطح ۵۳.۸ واحد باقی ماند؛ رقمی که بالاترین سطح از اکتبر ۲۰۲۴ محسوب می‌شود. قرار گرفتن این شاخص بالای مرز ۵۰ واحد، به معنای ادامه رشد فعالیت در بخش خدمات است. با این حال، جزئیات گزارش تصویر متعادل‌تری ارائه می‌دهد. در حالی که افزایش فعالیت کسب‌وکار ستون اصلی رشد کلی شاخص بوده، شتاب سفارش‌های جدید کاهش یافته و رشد اشتغال بسیار محدود گزارش شده است. شاخص فعالیت کسب‌وکار در بخش خدمات، که از نظر مفهومی با شاخص تولید کارخانه‌ای قابل مقایسه است، بیش از دو واحد افزایش یافت و به ۵۷.۴ رسید؛ بالاترین سطح از پاییز ۲۰۲۴. این موضوع نشان می‌دهد تقاضای داخلی برای خدمات همچنان محرک اصلی رشد است. “ «در ژانویه، یازده صنعت رشد فعالیت را گزارش کردند که در صدر آن‌ها خدمات درمانی، خدمات شهری، ساخت‌وساز و خرده‌فروشی قرار داشتند. در مقابل، پنج صنعت از جمله حمل‌ونقل و انبارداری وارد محدوده انقباض شدند.» محمد زمانی در سوی دیگر گزارش، شاخص سفارش‌های جدید کاهش یافت و از اوج یک‌ساله خود عقب‌نشینی کرد. افزون بر این، داده‌ها از افت محسوس تقاضای مشتریان خارجی حکایت دارد؛ به‌طوری که سفارش‌های صادراتی با سریع‌ترین سرعت از مارس ۲۰۲۳ تاکنون کاهش یافته‌اند. فشار هزینه‌ها نیز همچنان یکی از چالش‌های اصلی بخش خدمات است. شاخص قیمت‌های پرداختی برای خدمات و مواد اولیه به ۶۶.۶ واحد رسید که بالاترین سطح سه ماه اخیر محسوب می‌شود. تغییرات سیاست تجاری دولت دونالد ترامپ نیز برخی شرکت‌ها را واداشته تا در ساختار زنجیره تأمین خود بازنگری کنند. هم‌زمان، شاخص زمان تحویل تأمین‌کنندگان افزایش یافت و به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ نشانه‌ای از طولانی‌تر شدن زمان تأمین خدمات و نهاده‌ها. اظهارنظر فعالان صنایع مختلف در گزارش ISM نیز تصویر متنوعی از شرایط فعلی ارائه می‌دهد. برخی شرکت‌ها از ادامه عدم‌قطعیت ناشی از سیاست‌های تعرفه‌ای و تأثیر گسترش هوش مصنوعی بر قراردادهای خدماتی سخن گفته‌اند. در مقابل، بخش ساخت‌وساز از احتمال جهش سرمایه‌گذاری در مراکز داده، نیروگاه‌ها و پروژه‌های هسته‌ای خبر داده و چشم‌انداز رشد قابل‌توجهی را برای سال ۲۰۲۶ ترسیم کرده است. بررسی‌های کارشناسان یوتوتایمز نشان ‌می‌دهد که در حوزه خرده‌فروشی، عملکرد قوی تعطیلات پایان سال و تداوم خرید کالاهای اختیاری در ژانویه مورد تأکید قرار گرفته، در حالی که بخش حمل‌ونقل از شروعی کند اما همراه با حجم بالای فعالیت‌های مقدماتی خبر داده است. در بخش مالی و بیمه، شرایط کلی کسب‌وکار نسبتاً باثبات ارزیابی شده و برخی صنایع دولتی نیز از ثبات زنجیره تأمین و کاهش تدریجی فشار قیمتی سخن گفته‌اند. ✔️  بیشتر بخوانید: هوش مصنوعی علیه نرم‌افزار؛ آغاز یک نبرد جدید در بازار سهام در پایان، شاخص موجودی انبار در بخش خدمات بیش از ۹ واحد سقوط کرد و به ۴۵.۱ رسید؛ بزرگ‌ترین کاهش موجودی از اواسط سال ۲۰۲۴. این افت نشان می‌دهد شرکت‌های خدماتیِ مرتبط با مصرف‌کننده پس از یک فصل تعطیلات قدرتمند، با سطح پایین‌تری از موجودی مواجه شده‌اند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه مؤسسه مدیریت عرضه نشان می‌دهد بخش خدمات آمریکا همچنان موتور اصلی رشد اقتصادی باقی مانده است، اما کاهش شتاب سفارش‌ها، ضعف تقاضای خارجی و فشار هزینه‌ها یادآور آن است که این رشد، هرچند پرقدرت، بدون ریسک و چالش نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ADP و تصویر کم‌رمق اشتغال در آمریکا؛ چرا استخدام‌ها در ژانویه افت کرد؟

در یک نگاه رشد اشتغال بخش خصوصی آمریکا در ژانویه کمتر از پیش‌بینی‌ها بود و تنها ۲۲ هزار شغل ایجاد شد. این آمار نشانه‌ای از ادامه روند سرد شدن بازار کار در ابتدای سال ۲۰۲۶ است. تأخیر در انتشار گزارش رسمی دولت، اهمیت داده‌های ADP را برای ارزیابی وضعیت اشتغال افزایش داده است. شرکت‌های آمریکایی در ماه ژانویه کمتر از حد انتظار نیروی کار جذب کردند؛ نشانه‌ای که از ادامه کند شدن بازار کار در ابتدای سال ۲۰۲۶ حکایت دارد. بر اساس داده‌های منتشرشده از سوی مؤسسه تحقیقات حقوق و دستمزد (ADP)، تعداد کارکنان بخش خصوصی تنها ۲۲ هزار نفر افزایش یافته است. این رقم پس از بازنگری نزولی آمار ماه قبل اعلام شد و پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. “ «با توجه به تعطیلی جزئی دولت، گزارش رسمی اشتغال با تأخیر منتشر می‌شود و به همین دلیل، آمار ADP در حال حاضر مهم‌ترین مرجع برای ارزیابی وضعیت بازار کار در ژانویه محسوب می‌شود.» محمد زمانی اداره آمار کار آمریکا اعلام کرده است که زمان جدید انتشار گزارش اشتغال به‌زودی اعلام خواهد شد. اگرچه در ماه‌های اخیر نشانه‌هایی از ثبات نسبی در بازار کار دیده می‌شد، اما رشد ضعیف‌تر از انتظار اشتغال بخش خصوصی نشان می‌دهد که روند خنک شدن بازار همچنان ادامه دارد. در هفته‌های گذشته، برخی شرکت‌های بزرگ از برنامه‌های تعدیل نیرو خبر داده‌اند، از جمله داو (Dow Inc.) و آمازون، هرچند آمار درخواست‌های بیمه بیکاری نشان می‌دهد که موج گسترده اخراج نیرو هنوز شکل نگرفته است. سارا هاوس، اقتصاددان ارشد بانک ولز فارگو، معتقد است که نشانه‌هایی از ثبات در داده‌ها وجود دارد، اما تصویر کلی بازار کار همچنان راکد است. به گفته او، استخدام‌ها نه به‌طور محسوسی بدتر شده‌اند و نه به‌طور معناداری بهبود یافته‌اند. طبق بررسی UtoTimes؛ در ژانویه، بیشترین رشد اشتغال مربوط به بخش آموزش و خدمات درمانی بود؛ حوزه‌هایی که از زمان همه‌گیری کرونا تاکنون موتور اصلی ایجاد شغل در آمریکا بوده‌اند. با این حال، روند کلی استخدام در ماه‌های اخیر نسبت به دوره بازگشت اولیه اقتصاد، ضعیف‌تر شده است. نلا ریچاردسون، اقتصاددان ارشد مؤسسه ADP، نیز اعلام کرده که ثبات نسبی دو سال گذشته بازار کار شکننده بوده است. به گفته او، تمرکز رشد اشتغال بر تعداد محدودی از بخش‌ها، یکی از نگرانی‌های اصلی درباره پایداری این روند به شمار می‌رود. در مقابل، بخش خدمات حرفه‌ای و کسب‌وکارها بیشترین کاهش اشتغال را از ماه ژوئن تاکنون تجربه کردند. همچنین تعداد کارکنان در شرکت‌های بزرگ کاهش یافت و در بنگاه‌های کوچک‌تر با کمتر از ۵۰ نفر نیرو، تقریباً بدون تغییر باقی ماند. گزارش ADP بر اساس اطلاعات حقوق و دستمزد بیش از ۲۶ میلیون کارمند بخش خصوصی در سراسر آمریکا تهیه می‌شود و یکی از شاخص‌های مهم پیش‌نگر وضعیت بازار کار به شمار می‌رود. این گزارش که با همکاری آزمایشگاه اقتصاد دیجیتال دانشگاه استنفورد تهیه شده، نشان می‌دهد کارکنانی که شغل خود را تغییر داده‌اند، به‌طور متوسط با افزایش ۶.۴ درصدی دستمزد مواجه شده‌اند؛ رقمی که نسبت به ماه قبل کاهش یافته است. در مقابل، افرادی که در شغل خود باقی مانده‌اند، افزایش محدودی در دستمزد تجربه کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی دویچه بانک: افت قیمت طلا بیش از حد بوده؛ هدف ۶۰۰۰ دلار پابرجاست

در یک نگاه دویچه بانک هدف قیمت طلا را در سطح ۶۰۰۰ دلار در هر اونس تا پایان سال حفظ کرده است. افت اخیر قیمت طلا از نظر این بانک بیش از حد و غیرواقعی بوده است. تقاضای سرمایه‌گذاران رسمی، نهادی و فردی همچنان قوی باقی مانده است. افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشانه‌ای از رشد تقاضای چین برای طلاست. با وجود افت شدید قیمت طلا در اواخر ژانویه ۲۰۲۶، دویچه بانک همچنان پیش‌بینی می‌کند که این فلز گران‌بها تا پایان سال به سطح ۶۰۰۰ دلار در هر اونس برسد. این بانک معتقد است که اصلاح اخیر بیش از حد بوده و عوامل بنیادی همچنان از چشم‌انداز صعودی حمایت می‌کنند. به گفته تحلیلگران، رفتار سرمایه‌گذاران—اعم از رسمی، نهادی و فردی—تغییری نکرده و محرک‌های موضوعی طلا همچنان مثبت باقی مانده‌اند. همچنین، افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشان‌دهنده رشد تقاضا از سوی چین است؛ عاملی که می‌تواند نقش مهمی در روند صعودی طلا ایفا کند. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت دویچه بانک در تاریخ ۴ فوریه، معادل ۱۵ بهمن ۱۴۰۴، تأکید کرده که افت اخیر قیمت‌ها واکنشی بیش از حد به عوامل کوتاه‌مدت بوده و منطق سرمایه‌گذاری در طلا همچنان پابرجاست. بر همین اساس، این بانک هدف ۶۰۰۰ دلاری خود را برای طلا تا پایان سال تکرار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت طلایی؛ طلا دوباره بالای ۵۰۰۰ دلار

در یک نگاه طلا بیش از نیمی از سقوط هفته گذشته را جبران کرد و دوباره بالای ۵۰۰۰ دلار قرار گرفت. بزرگ‌ترین جهش روزانه تاریخ طلا با رشد ۲۸۵ دلاری ثبت شد. قیمت در حال نزدیک شدن به مقاومت مهم میانگین‌های ۱۰۰ و ۲۰۰ ساعته است. عوامل بنیادی همچنان از رشد فلزات گران‌بها حمایت می‌کنند و اصلاح اخیر «سالم» ارزیابی می‌شود. طلا پس از سقوط تند هفته گذشته، حالا با قدرت در حال بازگشت است و دوباره بالای مرز حساس ۵۰۰۰ دلار معامله می‌شود. این جهش، نه‌تنها اعتماد خریداران را تقویت کرده، بلکه نشان می‌دهد روند صعودی فلزات گران‌بها هنوز زنده است و بازار آماده یک مرحله مهم تصمیم‌گیری است. طلا پس از اصلاح شدید در اواخر ژانویه ۲۰۲۶، در چند روز اخیر روندی قدرتمند را آغاز کرده و امروز با رشد بیش از ۲ درصدی دوباره بالای سطح کلیدی ۵۰۰۰ دلار قرار گرفته است. این بازگشت، بیش از نیمی از افت قبلی را جبران کرده و نشان می‌دهد خریداران در کف قیمتی با قدرت وارد بازار شده‌اند. در نمودار کوتاه‌مدت، طلا علاوه بر عبور از سطح ۵۰۰۰ دلار، در حال تلاش برای شکست پایدار سطح ۵۰ درصد فیبوناچی در ۵۰۰۲ دلار است. قیمت همچنین به محدوده میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته نزدیک می‌شود؛ محدوده‌ای که می‌تواند جهت حرکت کوتاه‌مدت را تعیین کند. اگر طلا بتواند بالای این مقاومت تثبیت شود، تمایل بازار دوباره به‌طور کامل صعودی خواهد شد. در همین حال، جهش ۲۸۵ دلاری روز گذشته—بزرگ‌ترین رشد روزانه تاریخ طلا—نشان می‌دهد که تقاضای خرید در کف بسیار قوی بوده است. تحلیلگران یوتوتایمز پیش‌بینی می‌کنند که این بازگشت یک «جهش موقت» نیست؛ زیرا عوامل بنیادی مانند نگرانی‌های اقتصادی و تقاضای سرمایه‌گذاری همچنان از طلا حمایت می‌کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال نیوزلند – سه ماهه چهارم سال ۲۰۲۵

تغییرات اشتغال نیوزلند - سه ماهه چهارم سال - employment Change  واقعی .................. %0.5  پیش‌بینی ............. %0.3  قبلی ..................... %0.0 نرخ بیکاری نیوزلند - سه ماهه چهارم سال - Unemployment Rate  واقعی .................. %5.4  پیش‌بینی ............. %5.3  قبلی ................... %5.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به طلا و نقره؛ چه چیزی در راه است

در یک نگاه طلا و نقره پس از ریزش شدید، وارد فاز استراحت و بازگشت ملایم شده‌اند. طلا توانسته بالای فیبوی ۳۸.۲٪ قرار گیرد، اما سطح ۵۰۰۰ دلار چالش اصلی است. بازگشت نقره ضعیف‌تر بوده و هنوز فاصله زیادی تا جبران ریزش دارد. عوامل بنیادی همچنان از روند بلندمدت صعودی فلزات گران‌بها حمایت می‌کنند. بازار فلزات گران‌بها پس از چند روز نوسان شدید، امروز، ۳ فوریه ۲۰۲۶، کمی آرام‌تر شده است. طلا و نقره که هفته گذشته سقوط تندی را تجربه کردند، اکنون در تلاش‌اند بخشی از این ریزش را جبران کنند. در معاملات امروز اروپا، هر دو فلز دوباره با تقاضا روبه‌رو شدند؛ هرچند بازگشت نقره همچنان ضعیف‌تر از طلاست. آیا این شروع یک بازگشت پایدار است یا فقط یک تنفس کوتاه؟ در نمودار یک‌ساعته طلا، قیمت توانسته بالای سطح فیبوی ۳۸.۲٪ یعنی ۴۸۶۰ دلار تثبیت شود و نگاه‌ها اکنون به سطح روانی ۵۰۰۰ دلار دوخته شده است. عبور از این سطح می‌تواند اعتماد ازدست‌رفته بازار را تا حد زیادی بازگرداند. در نقره، شرایط متفاوت است. قیمت تنها توانسته سطح فیبوی ۲۳.۶٪ را پس بگیرد و هنوز فاصله زیادی تا جبران نیمی از ریزش هفته گذشته دارد. با این حال، رشد ۹ درصدی امروز نشان می‌دهد خریداران کاملاً از میدان خارج نشده‌اند. تحلیلگران یوتو فارکس معتقدند ریزش اخیر بیشتر ناشی از پوزیشن‌گیری بیش‌ازحد و حرکت سریع بازار بوده است، نه تغییر در عوامل بنیادی. به همین دلیل انتظار می‌رود طلا و نقره پس از یک دوره تجمیع، دوباره مسیر صعودی خود را پیدا کنند؛ هرچند این مسیر احتمالاً پرنوسان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟

در یک نگاه نوسان ۳۰روزه قیمت طلا به بالای ۴۴ درصد رسیده و از بیت‌کوین عبور کرده است. سقوط ناگهانی قیمت طلا پس از یک رالی پرشتاب، عامل اصلی جهش نوسانات بوده است. با وجود تلاطم شدید، طلا همچنان عملکرد بهتری نسبت به بیت‌کوین به‌عنوان دارایی امن داشته است. طلا در هفته‌های اخیر وارد یکی از پرنوسان‌ترین دوره‌های خود در دو دهه گذشته شده و برای نخستین‌بار در سال‌های اخیر، از نظر شدت نوسان، از بیت‌کوین پیشی گرفته است. داده‌های بلومبرگ نشان می‌دهد نوسان ۳۰روزه قیمت طلا به بیش از ۴۴ درصد رسیده که بالاترین سطح از زمان بحران مالی جهانی در سال ۲۰۰۸ محسوب می‌شود. این رقم از نوسان حدود ۳۹ درصدی بیت‌کوین نیز فراتر رفته است؛ دارایی‌ای که اغلب از آن با عنوان «طلای دیجیتال» یاد می‌شود. این تحول یک تغییر غیرمعمول در رفتار بازار به شمار می‌رود، زیرا طلا به‌طور سنتی به‌عنوان ذخیره‌ای باثبات‌تر نسبت به ارزهای دیجیتال شناخته می‌شود. بررسی‌های یوتوتایمز نشان‌ می‌دهد که از زمان ظهور بیت‌کوین در ۱۷ سال گذشته، تنها در دو مقطع طلا نوسانی بالاتر از این رمزارز را تجربه کرده که آخرین مورد آن به ماه مه سال گذشته و تشدید تنش‌های تجاری ناشی از تهدیدهای تعرفه‌ای دونالد ترامپ بازمی‌گردد. افزایش شدید نوسانات، در پی بزرگ‌ترین سقوط قیمت طلا در بیش از یک دهه اخیر رخ داده است. این افت، ادامه بازگشت ناگهانی از رالی پرشتابی بود که به اعتقاد برخی معامله‌گران، بیش از حد سریع و فراتر از ظرفیت بازار شکل گرفته بود. قیمت طلا روز دوشنبه تا ۱۰ درصد کاهش یافت و در معاملات آسیایی به‌طور موقت به نزدیکی ۴۴۰۰ دلار در هر اونس رسید؛ سطحی که فاصله محسوسی با اوج نزدیک به ۵۶۰۰ دلاری هفته گذشته داشت. “ «ابهامات اقتصادی و سیاسی، نقش مهمی در رساندن فلزات گران‌بها به رکوردهای تاریخی ایفا کرده‌اند؛ رکوردهایی که حتی معامله‌گران باتجربه بازار را نیز غافلگیر کرد.» محمد زمانی رالی قدرتمند طلا در ابتدای سال جاری شدت گرفت، زمانی که سرمایه‌گذاران در واکنش به نگرانی‌های ژئوپلیتیک، تضعیف ارزش ارزها و تردیدها درباره استقلال فدرال رزرو، به‌طور گسترده وارد بازار شدند. در این میان، موج خرید از سوی سفته‌بازان چینی نیز به داغ‌تر شدن بازار دامن زد. در مقابل، بیت‌کوین نتوانست از همین محرک‌ها بهره‌مند شود. این رمزارز روز دوشنبه به پایین‌ترین سطح ۱۰ ماه اخیر خود سقوط کرد و پس از موج فروش آخر هفته، افتی بیش از ۴۰ درصدی نسبت به اوج ماه اکتبر را ثبت کرد. با وجود تنش‌های ژئوپلیتیک، تضعیف دلار و نوسانات شدید در بازار فلزات، جریان قابل‌توجهی از سرمایه از سمت طلا به بازار رمزارزها منتقل نشده است؛ موضوعی که باعث شده طلا در مقطع فعلی «سفر پرریسک‌تری» برای سرمایه‌گذاران باشد. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ با این حال، طلا همچنان جایگاه خود را به‌عنوان گزینه برتر دارایی امن حفظ کرده است. بهای این فلز گران‌بها در ۱۲ ماه گذشته حدود ۶۶ درصد افزایش یافته، در حالی که بیت‌کوین طی همین دوره حدود ۲۱ درصد کاهش قیمت را تجربه کرده است. این تفاوت عملکرد نشان می‌دهد که با وجود نوسانات شدید، اعتماد سرمایه‌گذاران به طلا به‌عنوان پناهگاه امن سرمایه همچنان پابرجاست. بر اساس جمع‌بندی تیم UtoTimes، جهش کم‌سابقه نوسانات طلا بازتابی از دوره‌ای استثنایی در بازارهای جهانی است؛ دوره‌ای که ترکیبی از نااطمینانی اقتصادی، ریسک‌های ژئوپلیتیک و رفتارهای هیجانی سرمایه‌گذاران، فلز زرد را از نماد ثبات به یکی از پرنوسان‌ترین دارایی‌های مالی جهان تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش طلا و نقره؛ اصلاحی سالم یا هشدار بازار؟

در یک نگاه هفته گذشته، طلا ۱۳ درصد و نقره ۳۸ درصد سقوط کرد، اما تحلیلگران آن را اصلاحی طبیعی می‌دانند نه پایان روند صعودی. افزایش هیجانی قیمت‌ها در ماه‌های اخیر باعث نوسان شدید شد، اما عوامل بنیادین طلا همچنان پابرجاست: تهدیدهای ژئوپلیتیکی، بدهی‌های دولتی فزاینده و تورم جهانی، ارزش این دارایی را به‌عنوان پناهگاه امن حفظ کرده است. حتی با اصلاح اخیر، سرمایه‌گذاران همچنان چشم‌انداز صعودی طلا را تا پایان سال پیش‌بینی می‌کنند، و نقش آن به‌عنوان «دارایی لنگر» در پرتفوی‌ها تغییر نکرده است. با توجه به اتفاقات عجیب و بی‌سابقه‌ای که در این ماه و ابتدای سال برای طلا و نقره افتاده بود، ریزش تاریخی روز جمعه 31 ژانویه 2026 تقریباً قابل‌انتظار و منطقی به نظر می‌رسد. کاهش ۱۳ درصدی قیمت طلا و سقوط شدید ۳۸ درصدی نقره واقعاً زیاد است و نمی‌توان آن را کم‌اهمیت دانست. اما اگر وضعیت بازار را در نظر بگیریم، این اتفاق چندان هم شوکه‌کننده نیست. هیجان زیادی پیرامون فلزات گران‌بها شکل گرفته بود، اما ساده‌لوحانه است اگر تصور کنیم طلا — به‌عنوان یک دارایی نسبتاً باثبات — می‌تواند در یک ماه بیش از ۲۰ درصد رشد کند بی‌آنکه با نوسان‌های جدی روبه‌رو شود. نقره که بسیار پرنوسان‌تر از طلاست، تنها در ژانویه بیش از ۶۰ درصد جهش کرد. هرچند شاید باورنکردنی به نظر برسد، حتی بازارهای مالی هم نمی‌توانند برای همیشه قوانین جاذبه را نادیده بگیرند؛ در نهایت هر آنچه بالا می‌رود، پایین هم می‌آید. نکته حتی شگفت‌انگیزتر از خود نوسان‌ها این است که بسیاری از تحلیلگران معتقدند این ریزش آسیب چندانی به روند کلی بازار وارد نکرده است. چندین نفر این حرکت را «اصلاحی سالم» توصیف کرده‌اند و می‌گویند بازار صرفاً در حال تخلیه فشار است. بر اساس گفته‌هایی که تیم یوتو نیوز شنیده، هیچ‌کس پایان بازار صعودی را اعلام نکرده است. آرامش این تحلیلگران به یک پرسش ساده اما حیاتی برمی‌گردد که سرمایه‌گذاران باید بپرسند: فارغ از قیمت، چه چیزی در اقتصاد جهانی واقعاً تغییر کرده که بتواند روند بلندمدت طلا را معکوس کند؟ اگرچه بخش زیادی از حرکت‌های اخیر قیمت ناشی از نوعی هیجان غیرمنطقی بوده، اما وقتی از معاملات مبتنی بر شتاب فاصله بگیریم، مبانی بنیادین که جایگاه طلا به‌عنوان پناهگاه امن را تقویت می‌کند همچنان پابرجا است. ✔️  بیشتر بخوانید: ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی حتی اگر برخی تنش‌های ژئوپلیتیکی در روزهای اخیر کاهش یافته باشد، تهدیدهای گسترده علیه اقتصاد جهانی از بین نرفته است. دونالد ترامپ همچنان عامل بی‌ثباتی تلقی می‌شود و جهان تنها با یک پست در شبکه‌های اجتماعی تا شعله‌ور شدن دوباره بحران فاصله دارد. همزمان، بدهی‌های دولتی در سراسر جهان با سرعتی ناپایدار در حال انباشته شدن است. قواعد قدیمی که زمانی بر رفتار طلا — و تا حدی نقره — حاکم بود، برای سرمایه‌گذاران امروز کمتر و کمتر معنا دارد. به بازار اوراق قرضه نگاه کنید. به‌طور سنتی، افزایش بازده اوراق برای طلا یک عامل منفی بود، زیرا هزینه فرصت نگهداری دارایی بدون بهره را بالا می‌برد. بازده بالاتر همچنین نشانه اعتماد به اقتصاد جهانی تلقی می‌شد، چون سرمایه‌گذاران حاضر بودند ریسک بیشتری بپذیرند. اما این روایت در حال تغییر است. اکنون افزایش بازده بیشتر به‌عنوان نشانه‌ای از کاهش اعتماد سرمایه‌گذاران به نظام پولی دیده می‌شود. بدهی‌های فزاینده دولت‌ها و تورم سرسخت در حال فرسایش قدرت خرید پول‌های فیات است و سرمایه‌گذاران را به سمت دارایی‌های دفاعی سوق می‌دهد — به‌ویژه در شرایطی که ارزش‌گذاری سهام همچنان نزدیک به سطوح تاریخی باقی مانده است. در جهانی که با عدم‌قطعیت ژئوپلیتیکی و اقتصادی روبه‌روست، طلا بیش از آنکه یک کالای لوکس باشد، به یک ضرورت تبدیل شده است؛ عمدتاً به این دلیل که فاقد ریسک طرف ثالث یا ریسک سیاسی است. این هفته، جوزف کاواتونی، استراتژیست ارشد بازار در شورای جهانی طلا، گفت طلا به یک «دارایی لنگر» مهم در پرتفوی سرمایه‌گذاران تبدیل شده است. او افزود: «وقتی چیزی لنگر می‌شود، کل بحث تغییر می‌کند.» حتی پس از اصلاح ۱۳ درصدی طلا، بسیاری از تحلیلگران معتقدند هنوز جا برای رشد بیشتر وجود دارد و انتظار دارند قیمت تا پایان سال به حدود ۶٬۰۰۰ دلار در هر اونس برسد. بله، ریزش طلا و نقره — دست‌کم به‌ظاهر — بسیار سنگین بوده است. اما نقش طلا در بازارهای مالی جهانی تغییر نکرده است. بر اساس جمع‌بندی تیم یوتوتایمز ریزش اخیر طلا و نقره، هرچند چشمگیر بود، بیشتر یک اصلاح سالم در بازارهای هیجانی است تا نشانه پایان روند صعودی. با وجود نوسان‌های کوتاه‌مدت، عوامل بنیادین طلا—مانند نگرانی‌های ژئوپلیتیکی، بدهی‌های دولتی، تورم و بی‌ثباتی اقتصاد جهانی—همچنان پابرجا هستند و آن را به یک پناهگاه امن و دارایی لنگر برای سرمایه‌گذاران تبدیل کرده‌اند. بنابراین، این اصلاح فرصتی برای بازنگری و تثبیت استراتژی سرمایه‌گذاری، نه دلیلی برای وحشت یا خروج از بازار. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صادرات نفت ونزوئلا در ژانویه به حدود ۸۰۰ هزار بشکه در روز رسید

در حالی که در دسامبر صادرات نفت  ۴۹۸ هزار بشکه در روز بود، که این افزایش با کمک فروش شرکت‌های بازرگانی انجام شد شرکت‌های بازرگانی در ژانویه حدود ۳۹۲ هزار بشکه در روز، نفت و فرآورده‌های نفتی ونزوئلا صادر کردند آمریکا، با حدود ۲۸۴ هزار بشکه در روز، بزرگ‌ترین مقصد منفرد نفت ونزوئلا در ژانویه بود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی

بر اساس گزارش بلومبرگ در تاریخ ۲ فوریه ۲۰۲۶، معامله‌گران فلزات در چین متحمل ضررهای سنگینی به ارزش حداقل ۱ میلیارد یوان (معادل ۱۴۴ میلیون دلار) شده‌اند، پس از آنکه یکی از طرف‌های معامله آن‌ها، که با نام مستعار «کلاه» شناخته می‌شود، کشور را ترک کرده و معاملات نیمه‌کاره باقی مانده‌اند. این اتفاق باعث نگرانی شدید نهادهای نظارتی چین شده است که از وجود ریسک‌های مالی پنهان ابراز نگرانی می‌کنند. در مرکز این بحران، شبکه معاملاتی‌ای قرار دارد که توسط ژو ماوهوا، یکی از دلالان فلزات معروف به «کلاه»، اداره می‌شده است. برخی از افرادی که با او همکاری داشته یا به نوعی تحت تاثیر این ضررها قرار گرفته‌اند، این اطلاعات را در اختیار منابع خبری قرار داده‌اند. شرکت دولتی SDIC Commodities Co. یکی از بزرگ‌ترین شرکت‌های حاضر در این شبکه معاملاتی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گام تازه اوپک برای کنترل بازار نفت

در یک نگاه اوپک برنامه‌های جبرانی جدید از عراق، امارات، قزاقستان و عمان دریافت کرد. هشت کشور دارای تعدیلات داوطلبانه: عربستان، روسیه، عراق، امارات، کویت، قزاقستان، الجزایر، عمان هدف برنامه‌های جبرانی: مدیریت عرضه، جبران مازاد تولید، حفظ تعادل بازار دبیرخانه اوپک اعلام کرد که چهار کشور عراق، امارات، قزاقستان و عمان برنامه‌های جبرانی به‌روزشده خود را ارائه کرده‌اند؛ اقدامی که در ادامه توافق نشست ۴ ژانویه ۲۰۲۶ میان هشت کشور دارای تعدیلات داوطلبانه انجام شده است. این برنامه‌ها نقش مهمی در مدیریت عرضه، حفظ تعادل بازار و اجرای دقیق تعهدات تولیدی اوپک پلاس دارند. جزئیات توافق ۴ ژانویه ۲۰۲۶ تمرکز بر اجرای دقیق تعهدات تولیدی الزام کشورها به ارائه برنامه‌های جبرانی هماهنگی برای جلوگیری از مازاد عرضه در بازار جهانی نفت اهمیت برنامه‌های جبرانی برای بازار نفت جلوگیری از بی‌ثباتی قیمت‌ها تقویت اعتماد بازار به اوپک پلاس مدیریت بهتر عرضه در دوره نوسانات ژئوپولیتیکی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید طلا در ۲ فوریه ۲۰۲۶؛ قیمت از اوج چندماهه عقب نشست

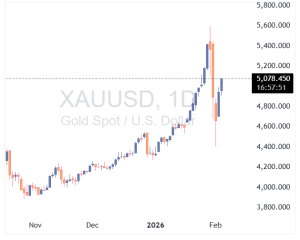
در ۲ فوریه ۲۰۲۶ بازار طلا شاهد نوسانی چشمگیر بود؛ جایی که پس از یک رالی قدرتمند و رسیدن به اوج چندماهه، قیمت‌ها ناگهان وارد فاز اصلاح شدند. نمودار روزانه نشان می‌دهد که طلا از محدوده بالای ۵۶۰۰ دلار عقب‌نشینی کرده و اکنون حوالی ۴۴۵۰ دلار معامله می‌شود. این تغییر سریع، نگاه معامله‌گران را دوباره به عوامل کلیدی مانند سیاست‌های بانک‌های مرکزی، ریسک‌های ژئوپولیتیک و جریان سرمایه‌گذاری در دارایی‌های امن جلب کرده است. بازار اکنون در حال سنجش این است که آیا این افت یک اصلاح موقت است یا آغاز یک روند تازه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟

در یک نگاه طلا در یکی از پرنوسان‌ترین هفته‌های تاریخ خود، ابتدا تا ۵۶۰۰ دلار اوج گرفت و سپس با سقوطی کم‌سابقه مواجه شد، اما در نهایت کمتر از ۲ درصد پایین‌تر از ابتدای هفته بسته شد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو و تقویت دلار، نقش مهمی در آغاز موج فروش ایفا کرد. تحلیل‌گران در کوتاه‌مدت اختلاف نظر جدی دارند، اما همچنان بسیاری به تداوم روند صعودی بلندمدت طلا باور دارند. بازار طلا هفته‌ای را پشت سر گذاشت که به‌سختی می‌توان برای آن نمونه‌ای در حافظه نزدیک بازار پیدا کرد؛ هفته‌ای که در آن انس جهانی طلا رفتاری شبیه سهام‌ پرنوسان و هیجانی از خود نشان داد. قیمت‌ها با شتابی کم‌سابقه از سطوح تاریخی عبور کردند، تا نزدیکی ۵۶۰۰ دلار پیش رفتند و سپس با سرعتی حتی بیشتر فرو ریختند؛ با این حال، در جمع‌بندی نهایی، افت هفتگی طلا کمتر از ۲ درصد بود. معاملات هفته با قیمت ۵۰۲۱.۹۷ دلار برای هر اونس آغاز شد. در روزهای ابتدایی، بازار نسبتا آرام بود و طلا در دامنه‌ای محدود و حدود ۶۰ دلاری تا نزدیکی ۵۱۰۰ دلار نوسان می‌کرد. تنها حرکت قابل‌توجه، افتی کوتاه‌مدت به سمت سطح حمایتی ۵۰۰۰ دلار بود که اندکی پس از بسته‌شدن بازار سهام آمریکای شمالی در روز دوشنبه رخ داد و به سرعت مهار شد. نخستین نشانه‌های جدی شتاب صعودی، بعدازظهر سه‌شنبه نمایان شد؛ جایی که قیمت لحظه‌ای طلا اندکی پیش از ساعت ۳ بعدازظهر به وقت شرق آمریکا از سطح ۵۱۰۰ دلار عبور کرد و تنها در عرض یک ساعت و نیم، خود را به ۵۱۸۵ دلار رساند. با آغاز معاملات آسیایی، طلا حوالی ۵۱۷۰ دلار معامله می‌شد، اما موج خرید حالا به‌طور رسمی شکل گرفته بود و قیمت تا ساعت ۳:۱۵ بامداد به وقت نیویورک، خود را به آستانه ۵۳۰۰ دلار رساند. چهارشنبه، بازار اندکی مکث کرد؛ معامله‌گران در انتظار اعلام تصمیم سیاست پولی فدرال رزرو بودند. اگرچه بانک مرکزی آمریکا طبق انتظار نرخ بهره را بدون تغییر حفظ کرد، اما فضای بازار برای واکنشی پرهیجان کاملا آماده بود؛ واکنشی که به‌سرعت و با شدت رخ داد. در زمانی که جروم پاول، رئیس فدرال رزرو،کنفرانس خبری خود را آغاز کرد، قیمت انس طلا پیشاپیش به ۵۳۱۰ دلار رسیده بود. تنها یک ساعت بعد، طلا در ۵۳۸۴ دلار معامله می‌شد. پس از اصلاحی کوتاه همزمان با بسته‌شدن بازار سهام، موج جدیدی از خرید شکل گرفت و قیمت با عبور آسان از سطح ۵۵۰۰ دلار، تا ساعت ۶:۳۰ عصر به ۵۵۳۱ دلار در هر اونس رسید. از این نقطه به بعد، نوسان به عنصر غالب بازار تبدیل شد. طلا اندکی پیش از نیمه‌شب سقف تاریخی جدیدی در محدوده ۵۶۰۰ دلار ثبت کرد، اما تا ساعت ۳:۳۰ بامداد پنجشنبه، به ۵۴۸۳ دلار عقب نشست. پس از یک بازگشت کوتاه دیگر حوالی ساعات ابتدایی صبح، قیمت تلاش کرد بار دیگر به قله‌های اخیر نزدیک شود، آن هم درست پیش از بازگشایی بازار آمریکای شمالی. این تلاش اما ناکام ماند و شکست آن هم سریع و هم خیره‌کننده بود. قیمت اسپات طلا از ۵۵۴۴ دلار در ساعت ۹:۱۵ صبح، ظرف کمتر از ۷۵ دقیقه به ۵۱۲۴ دلار سقوط کرد. با این حال، همان‌طور که افت شدید بود، بازگشت نیز خشن و پرشتاب رخ داد؛ طلا تا حوالی ۱۱:۱۵ دوباره به نزدیکی ۵۳۰۰ دلار رسید، سپس تا ۱۲:۳۰ به ۵۳۷۰ دلار صعود کرد و نهایتا حوالی ساعت ۷ عصر، سقفی موقت اندکی پایین‌تر از ۵۴۵۰ دلار ثبت شد. با وجود این بازیابی قدرتمند، نشانه‌های تردید و احتیاط در رفتار معامله‌گران کاملا مشهود بود. ناتوانی قیمت در حفظ سطح ۵۴۰۰ دلار کمی پیش از ساعت ۸ شب، موج تازه‌ای از فروش را فعال کرد و طلا اندکی پس از ساعت ۹ شب به زیر ۵۲۰۰ دلار لغزید. از اینجا به بعد، بازار وارد فاز ریزشی شد؛ فازی که با بازگشت‌های ضعیف‌تر و اصلاح‌های عمیق‌تر همراه بود. تا ساعت ۴:۳۰ بامداد جمعه، قیمت انس بار دیگر به زیر ۵۰۰۰ دلار سقوط کرد و پس از آن نیز هر تلاش برای تثبیت بالای ۵۱۳۵ دلار ناکام ماند. بازگشت‌ها یکی پس از دیگری کوتاه‌تر شدند و قیمت بارها به سطوحی نزدیک‌تر به ۵۰۰۰ دلار بازگشت. شکست نهایی کمی پس از ساعت ۱۱ صبح جمعه رقم خورد؛ جایی که موج فروش، قیمت طلا را تا کف هفتگی ۴۶۷۹.۵۱ دلار در هر اونس پایین کشید. تلاش بعدی بازار حتی نتوانست قیمت را به ۵۰۰۰ دلار نزدیک کند و فاصله‌ای کمتر از ۶۰ دلار با این سطح نیز جبران نشد. در نهایت، طلا هفته‌ای کم‌سابقه و به‌شدت پرتنش را با نوسان در محدوده ۴۸۴۰ تا ۴۹۰۰ دلار به پایان رساند؛ هفته‌ای که بدون تردید در فهرست افراطی‌ترین دوره‌های معاملاتی این فلز گران‌بها ثبت خواهد شد. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نشان می‌دهد که تحلیلگران وال‌استریت در ارزیابی چشم‌انداز کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده‌اند و دیدگاه‌های آن‌ها در بازه‌ای گسترده و گاه متضاد قرار دارد. در مقابل، سرمایه‌گذاران خرد در بازار موسوم به «مین‌استریت» همچنان با اکثریتی قابل‌توجه، موضعی خوش‌بینانه نسبت به آینده فلز زرد حفظ کرده‌اند. دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، در توصیف فضای فعلی بازار می‌گوید: «اگر بپرسید هفته آینده طلا صعود می‌کند، نزول می‌کند یا وارد فاز خنثی می‌شود، پاسخ من این است: بله. در شرایط کنونی، پیش‌بینی جهت بازار عملاً غیرممکن شده است. دامنه نوسانات روزانه به صدها دلار رسیده و این وضعیت فقط محدود به طلا نیست؛ نقره و مس نیز رفتار مشابهی از خود نشان می‌دهند.» او در ادامه تأکید می‌کند که با وجود تمام این نوسانات، روند کلی بازار همچنان صعودی باقی مانده است، اما در عین حال، طلا در محدوده‌های اشباع خرید قرار دارد و از منظر تکنیکال، در برابر اصلاح قیمتی آسیب‌پذیر است. به گفته نیوسام، عوامل سیاسی نیز می‌توانند در هر لحظه ورق بازار را برگردانند: «این احتمال کاملاً وجود دارد که رئیس‌جمهور آمریکا با یک موضع‌گیری یا تصمیم غیرمنتظره، موج تازه‌ای از تقاضای دارایی‌های امن ایجاد کند. اینکه چه تعرفه‌ای مطرح شود، کدام کشور هدف قرار گیرد، یا حتی بحث تعطیلی دولت فدرال دوباره مطرح شود، همگی متغیرهایی هستند که فضای بازار را به‌شدت غیرقابل پیش‌بینی کرده‌اند. در چنین شرایطی، همه‌چیز به نوعی قمار شباهت پیدا کرده است.» در سوی دیگر، ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، نگاه صریح‌تر و خوش‌بینانه‌تری دارد. او مسیر پیش‌روی طلا را صعودی ارزیابی می‌کند و معتقد است: «اگر افت اخیر قیمت ناشی از معرفی گزینه جدید دونالد ترامپ برای ریاست فدرال رزرو باشد، به احتمال زیاد این اصلاح موقتی خواهد بود. وعده کاهش نرخ بهره، به‌طور سنتی به نفع بازار طلاست و از منظر بنیادین نیز، هیچ تغییر معناداری در شرایط کلی بازار رخ نداده است.» مارک لیبویت، ناشر خبرنامه تخصصی VR Metals/Resource Letter نیز در ارزیابی خود، ضمن تمرکز بر بازار نقره، به اهداف قیمتی میان‌مدت اشاره کرده است. به گفته او، بازگشت قیمت نقره به محدوده ۵۰ تا ۶۰ دلار در افق پیش‌رو قابل تصور است و در همین چارچوب، سطح ۴۳۹۹ دلار را به‌عنوان هدف قیمتی طلا مطرح می‌کند. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، همچنان چشم‌انداز طلا را صعودی ارزیابی می‌کند و می‌گوید: «بله، بازار هنوز در محدوده اشباع خرید قرار دارد، اما من افت قیمت در روزهای پایانی هفته را فعلاً یک اصلاح طبیعی می‌بینم. البته اگر فشار فروش در هفته آینده تشدید شود، ممکن است شرایط تغییر کند، اما در حال حاضر، همچنان به همان روندی پایبند هستم که نزدیک به دو سال است بر بازار حاکم بوده است.» در مقابل، آدریان دی، رئیس شرکت Adrian Day Asset Management، موضعی محتاطانه‌تر اتخاذ کرده و معتقد است بازار در کوتاه‌مدت وارد فاز تثبیت شده است. او می‌گوید: «طلا نیاز دارد بخشی از فشار انباشته‌شده را تخلیه کند و احتمالاً برای یک هفته یا حتی کمی بیشتر، در همین محدوده نوسان خواهد کرد. با این حال، باید موضوع را در چارچوب درست دید؛ این افت قابل‌توجه، در عمل فقط قیمت را به سطوح اواخر ماه گذشته بازگردانده و در مقیاس هفتگی، همچنان در محدوده رکوردهای تاریخی قرار داریم.» شان لاسک، هم‌مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، در تحلیل خود به مجموعه‌ای از عوامل هم‌زمان اشاره می‌کند که در معاملات صبح جمعه علیه طلا و نقره عمل کردند. او توضیح می‌دهد: «در پایان ماه قرار داشتیم و هم‌زمان، داده شاخص قیمت تولیدکننده (PPI) منتشر شد که به تقویت دلار کمک کرد. در واقع، دو عامل هم‌زمان به نفع دلار عمل کردند. علاوه بر این، نگاه بازار به کوین وارش به‌عنوان چهره‌ای نسبتا هاوکیش نیز تأثیرگذار بود. بسیاری انتظار داشتند فردی مانند هَسِت معرفی شود، اما این اتفاق نیفتاد. همین موضوع بهانه‌ای برای شناسایی سود فراهم کرد و معامله‌گران هم از آن استفاده کردند.» لاسک در پاسخ به این پرسش که آیا ریزش روز جمعه بیشتر ناشی از ضعف فلزات گران‌بها بوده یا قدرت‌گیری دلار، تأکید می‌کند که عامل اصلی، بدون تردید، تقویت دلار آمریکا بوده است. او در این باره می‌گوید: «آنچه امروز دیدیم، در اصل یک حرکت دلاری بود که با مطرح‌شدن وارش شکل گرفت. به نظر من، نوعی تغییر فضا در فدرال رزرو در حال وقوع است. بسیاری از فعالان بازار انتظار داشتند فردی با رویکرد نرم و داویش، مشابه استیون میران یا دست‌کم نسخه‌ای نزدیک به او، وارد میدان شود. اما چنین اتفاقی رخ نداد و همین موضوع، انتظارات قبلی را برهم زد.» شان لاسک معتقد است که صرف‌نظر از اینکه چه فردی در رأس فدرال رزرو قرار بگیرد، در کوتاه‌مدت نباید انتظار تغییری در نرخ‌های بهره داشت. از نگاه او، همین موضوع باعث شد جهش شدید قیمت‌ها پس از نشست بانک مرکزی، بیش از حد هیجانی و غیرمنطقی باشد و در نهایت، زمینه‌ساز ریزش سنگین اواخر هفته شود. او در این‌باره می‌گوید: «واکنش بازار بعد از نشست فدرال رزرو حتی عجیب‌تر هم شد، چون قیمت فلزات گران‌بها برای یک روز و نیم دیگر هم به رشد خود ادامه داد. حالا همان بازار، با شدت به سمت پایین بازگشته است.» لاسک این اصلاح را از منظر تحلیل تکنیکال، تا حدی ضروری می‌داند، اما در عین حال نسبت به افراط‌های مکرر بازار هشدار می‌دهد: «از نظر فنی، چنین حرکتی واقعاً لازم بود. اما از دید ما، بازار بارها از منظر عرضه و تقاضا بیش از حد دچار هیجان و بی‌ثباتی شده و از کنترل خارج شده است. البته یک واقعیت هم وجود دارد: بازارها می‌توانند مدت‌ها غیرمنطقی باقی بمانند، بسیار بیشتر از آنچه معامله‌گران توان مالی تحملش را دارند. دقیقاً همین اتفاق هم اینجا رخ داده است.» با وجود این انتقادات، لاسک همچنان روند کلی بازار طلا را صعودی ارزیابی می‌کند. او معتقد است که در آینده قابل پیش‌بینی، هرگونه افت قیمت با تقاضا مواجه خواهد شد، مگر آنکه یک بحران جدی و غیرمنتظره، به‌ویژه در بازار سهام، شکل بگیرد. به گفته او: «فکر می‌کنم در کوتاه‌مدت، هر اصلاح قیمتی خریدار خواهد داشت، مگر اینکه شرایط واقعاً بحرانی شود و یک اصلاح بزرگ در بازارهای سهام رخ دهد. میزان نوسان آن‌قدر بالا بوده که بازار مدت‌هاست به چنین اصلاحی نیاز داشت. تقریباً همه موافق‌اند که این بازار به تعدیل قیمت احتیاج دارد و هنوز هم به اصلاح بیشتری نیاز دارد. اما در نهایت، تصور من این است که معامله‌گران باز هم این افت‌ها را می‌خرند.» لاسک در ادامه، عامل اصلی حمایت‌کننده از طلا را سیاست‌های مالی دولت‌ها می‌داند؛ سیاست‌هایی که به گفته او، به‌طور ساختاری ارزش بدهی‌ها را از طریق تورم کاهش می‌دهند و فعلاً نشانه‌ای از تغییر آن‌ها دیده نمی‌شود. او در این زمینه تصریح می‌کند: «دولت‌ها همچنان به چاپ پول ادامه می‌دهند. تا زمانی که این روند متوقف نشود، تقاضا برای خرید در اصلاح‌ها، به‌ویژه در دارایی‌های ملموس و واقعی، پابرجا خواهد ماند.» در نظرسنجی هفتگی طلا، این هفته ۱۸ تحلیلگر حرفه‌ای شرکت کردند؛ نظرسنجی‌ای که نشان داد وال‌استریت پس از هفته‌ای پرنوسان و سردرگم‌کننده، همچنان در مورد مسیر کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده است. بر اساس نتایج این نظرسنجی، هفت کارشناس، معادل ۳۹ درصد از شرکت‌کنندگان، انتظار دارند قیمت طلا در هفته پیش‌رو بار دیگر به محدوده ۵۰۰۰ دلار بازگردد. در مقابل، هفت تحلیلگر دیگر، کاهش بیشتر قیمت‌ها را محتمل دانسته‌اند. چهار نفر باقی‌مانده، معادل ۲۲ درصد از کل پاسخ‌دهندگان، معتقدند که طلا ممکن است در هفته آینده در هر یک از دو مسیر صعودی یا نزولی حرکت کند و جهت مشخصی نداشته باشد. در سوی دیگر، نتایج نظرسنجی آنلاین نشان می‌دهد که سرمایه‌گذاران خرد، علی‌رغم نوسانات شدید و افت قابل‌توجه قیمت‌ها، همچنان دیدگاهی عمدتاً خوش‌بینانه نسبت به بازار حفظ کرده‌اند. در مجموع، ۳۴۰ رأی در این نظرسنجی ثبت شد که از میان آن‌ها، ۲۴۹ معامله‌گر خرد، معادل ۷۳ درصد، انتظار رشد قیمت طلا در هفته آینده را دارند. در مقابل، ۵۳ نفر، برابر با ۱۶ درصد شرکت‌کنندگان، کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. همچنین، ۳۸ سرمایه‌گذار دیگر، معادل ۱۱ درصد از کل آرا، معتقدند بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و روندی خنثی را تجربه می‌کند. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ هفته آینده با انتشار مجموعه‌ای فشرده از داده‌های اقتصادی، به‌ویژه در حوزه بازار کار، همراه خواهد بود؛ داده‌هایی که فعالان بازار تلاش می‌کنند آن‌ها را با روایت‌های در حال تغییر درباره مسیر نرخ بهره فدرال رزرو و تحولات مدیریتی پیش‌رو هماهنگ کنند. در کنار این موضوع، تصمیمات پولی چند بانک مرکزی بزرگ نیز در کانون توجه قرار خواهد گرفت و می‌تواند بر روند بازارها اثرگذار باشد. طبق گزارش یوتوتایمز؛ روز دوشنبه با انتشار شاخص مدیران خرید بخش تولید آمریکا برای ماه ژانویه از سوی مؤسسه مدیریت عرضه آمریکا (ISM) آغاز می‌شود. در ادامه و در ساعات پایانی روز، تصمیم سیاست پولی بانک مرکزی استرالیا اعلام خواهد شد. روز سه‌شنبه نیز تمرکز معامله‌گران بر آمار فرصت‌های شغلی ثبت‌شده در بازار کار آمریکا (Jolts) خواهد بود. صبح چهارشنبه، گزارش اشتغال بخش خصوصی آمریکا از سوی شرکت شرکت ADP منتشر می‌شود و هم‌زمان، شاخص مدیران خرید بخش خدمات آمریکا برای ماه ژانویه نیز در اختیار بازار قرار خواهد گرفت. روز پنجشنبه، بانک‌های مرکزی در مرکز توجه قرار می‌گیرند. در ساعات ابتدایی روز، تصمیم سیاست پولی بانک مرکزی انگلستان اعلام می‌شود و اندکی بعد، نوبت به اعلام نرخ بهره از سوی بانک مرکزی اروپا خواهد رسید. هم‌زمان، آمار هفتگی متقاضیان دریافت بیمه بیکاری در آمریکا نیز منتشر می‌شود. در نهایت، هفته با انتشار گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) در صبح جمعه به پایان می‌رسد؛ گزارشی که پس از آن، نتایج اولیه شاخص اعتماد مصرف‌کننده از سوی دانشگاه میشیگان منتشر خواهد شد و تصویری تکمیلی از وضعیت انتظارات مصرف‌کنندگان ارائه می‌دهد. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، معتقد است که پس از جهش سهمی‌وار و پرشتاب قیمت‌ها، طلا و نقره در آستانه پایان هفته وارد فاز اصلاحی شدند. او در این باره می‌گوید: «محرک اصلی این افت، تقویت دلار و افزایش نرخ‌های بهره بود؛ موضوعی که از قیمت‌گذاری بازار بر احتمال حضور یک چهره نسبتاً هاوکیش در فدرال رزرو، یعنی کوین وارش به‌عنوان جانشین پاول، نشأت می‌گرفت. با این حال، این واکنش بیشتر جنبه هیجانی و مقطعی داشت، چرا که بازار به‌خوبی می‌داند وارش برای رسیدن به این جایگاه، ناچار بوده نظر دونالد ترامپ را جلب کند؛ فردی که همواره از نرخ‌های بهره پایین‌تر حمایت می‌کند.» چندلر در ادامه با اشاره به انتظارات بازار پول می‌افزاید: «قراردادهای فیوچرز نرخ بهره فدرال رزرو، در حال حاضر دو مرحله کاهش نرخ بهره در سال جاری را در قیمت‌ها منعکس کرده‌اند.» به گفته او، اصلاح اخیر باعث شد قیمت طلا بار دیگر به میانه محدوده نوسانی ماه ژانویه، در حوالی سطح ۴۹۳۵ دلار، بازگردد. از منظر تحلیل تکنیکال، چندلر هشدار می‌دهد که شکست این محدوده می‌تواند مسیر حرکت قیمت را به سمت سطح اصلاحی بعدی، در حوالی ۴۷۸۰ دلار، هموار کند. او در عین حال تأکید می‌کند: «برای آنکه بازار نسبت به شکل‌گیری یک کف قیمتی اطمینان بیشتری پیدا کند، احتمالاً عبور پایدار از سطح ۵۲۰۰ دلار ضروری خواهد بود.» آدام باتن، رئیس استراتژی بازار ارز در وب‌سایت Forexlive.com، در گفت‌وگو با کیتکو تأکید می‌کند که هفته‌هایی مشابه هفته اخیر  و روزهایی مانند جمعه گذشته، در آینده بسیار رخ خواهند داد؛ چرا که بازار طلا به‌تدریج از دوره رشد آرام و کم‌نوسان فاصله می‌گیرد. باتن با اشاره به شدت نوسانات اخیر می‌گوید: «صرفاً مقیاس این نوسان‌ها قابل‌توجه است. بازار یک مسیر صعودی فوق‌العاده و نسبتاً هموار را پشت سر گذاشت، اما نوسانات روزهای پایانی هفته به همه یادآوری کرد که در بازار فلزات گران‌بها، امکان زیان هم وجود دارد.» با این حال، او معتقد است که ستون‌های اصلی و ساختاریِ حمایت‌کننده از روند صعودی طلا همچنان پابرجا هستند. به گفته باتن: «آیا روایت تضعیف ارزش دلار قرار است تغییر کند؟ بِسِنت تلاش کرد مواضع ترامپ درباره دلار ضعیف را تعدیل کند، اما خود ترامپ آن را مطرح کرده است. همه می‌دانند که در نهایت، نظر او تعیین‌کننده است. در نتیجه، با رئیس‌جمهوری روبه‌رو هستیم که خواهان دلار ضعیف‌تر است و نظم اقتصادی جهانی را به چالش می‌کشد. این‌ها همان پایه‌های اصلی قدرت طلا و رفتار قیمتی آن هستند.» او در ادامه می‌افزاید: «واقعاً بعید می‌دانم قیمت طلا به زیر ۴۰۰۰ دلار سقوط کند. اگر زمانی قیمت به کانال ۳۰۰۰ دلار برسد، موج بسیار بزرگی از تقاضا وارد بازار خواهد شد.» باتن در عین حال هشدار می‌دهد که سرمایه‌گذاران بازار فلزات گران‌بها باید خود را برای نوسانات شدید قیمتی در آینده آماده کنند؛ نوساناتی که تنها محدود به نقره نخواهد بود و طلا را نیز در بر خواهد گرفت. او در این باره می‌گوید: «به نظر من، اکنون وارد یک دوره جدید با نوسانات بالاتر شده‌ایم. معامله‌گران صعودی طلا به رشد آرام و کم‌ریسک اخیر عادت کرده بودند. اما تاریخ بلندمدت هر بازار صعودی نشان می‌دهد که قیمت‌ها معمولاً به‌تدریج بالا می‌روند و هر از گاهی با اصلاح‌های تند مواجه می‌شوند. طلا تاکنون چنین الگویی را به‌طور کامل تجربه نکرده که احتمالاً به دلیل خریدهای حمایتی بانک‌های مرکزی بوده است.» باتن در پایان تأکید می‌کند: «به نظر من، دوران رشدهای کم‌تنش به پایان رسیده است. مسیر کلی بازار همچنان صعودی است، اما این مسیر از این پس با نوسانات بسیار بیشتری همراه خواهد بود.» “ «در چنین شرایطی، بزرگ‌ترین ریسک بازار طلا نه نوسان قیمت، بلکه ناتوانی معامله‌گران در کنترل هیجان و تردید است.» محمد زمانی الکس کوپتسیکویچ، تحلیلگر ارشد بازار در شرکت FxPro، در گفت‌وگو با کیتکو اعلام کرده است که انتظار دارد قیمت طلا در هفته آینده نیز به روند نزولی خود ادامه دهد. او در تشریح ارزیابی خود می‌گوید: «در این هفته، سرانجام شاهد جهش صعودی موردانتظار بودیم؛ حرکتی که فروشندگان اهرمی را از بازار خارج کرد و به یک موج قدرتمند فروش منجر شد؛ پدیده‌ای که معمولاً پس از شکست نهایی معامله‌گران مخالف روند رخ می‌دهد. نکته جالب اینجاست که رویدادهای پرتنش روزهای پنجشنبه و جمعه، با وجود افت تجمعی حدود ۱۰ درصدی از سقف قیمت، باعث شدند نرخ‌ها همچنان نزدیک به سطح آغاز هفته باقی بمانند. با این حال، ما اطمینان داریم که این رالی به اوج خود رسیده است.» ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ کوپتسیکویچ معتقد است که این موضوع را می‌توان به‌وضوح در رفتار هم‌زمان بازار فلزات مشاهده کرد: «پس از ثبت رکوردهای جدید، چه از نظر اسمی و چه از نظر نسبی، موج فروش هماهنگ در تمامی فلزات شکل گرفت. این الگو، به‌روشنی نشان می‌دهد که حرکت صعودی اخیر به پایان خود نزدیک شده است.» او در ادامه، با اشاره به اهداف قیمتی نزولی، می‌افزاید: «در صورت تداوم افت قیمت، نخستین هدف بازار به نظر می‌رسد محدوده ۴۷۰۰ دلار باشد؛ سطحی که با اصلاح ۶۱.۸ درصدی موج صعودی اخیر از ماه اوت هم‌خوانی دارد و از منظر تکنیکال، یک ناحیه اصلاحی متعارف محسوب می‌شود.» به گفته این تحلیلگر، با توجه به شدت ریزش اخیر و نشانه‌های داغ‌شدن بیش از حد بازار در ماه‌های گذشته، رسیدن به این سطح حتی در هفته آینده نیز دور از انتظار نیست. با این حال، او در افق زمانی بلندمدت‌تر، سناریوی محتاطانه‌تری را مطرح می‌کند. کوپتسیکویچ در این زمینه تصریح می‌کند: «در بازه‌ای تا حدود یک سال آینده، احتمال یک اصلاح عمیق‌تر نیز وجود دارد؛ اصلاحی که می‌تواند قیمت طلا را به محدوده ۳۶۰۰ تا ۴۰۰۰ دلار برساند. چنین حرکتی، عملاً بخش عمده رشد شکل‌گرفته از سال ۲۰۲۲ تاکنون را تعدیل خواهد کرد.» از نگاه او، مجموعه این نشانه‌ها حاکی از آن است که بازار طلا پس از یک دوره رشد پرشتاب، وارد مرحله‌ای حساس از بازتنظیم قیمتی شده است؛ مرحله‌ای که می‌تواند با نوسانات بالا و فشار اصلاحی قابل‌توجه همراه باشد. مایکل مور، بنیان‌گذار شرکت Moor Analytics، معتقد است که قیمت طلا در هفته آینده با فشار نزولی بیشتری مواجه خواهد شد. او با اشاره به تحلیل‌های چندبازه‌ای خود توضیح می‌دهد: «در چارچوب زمانی بلندمدت، از اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت به بازار است. از آن زمان تاکنون، شاهد رشد قابل‌توجه قیمت‌ها بوده‌ایم و حتی سطح ۴۴۴۳ دلار نیز لمس شده است.» مور در ادامه، با تمرکز بر بازه زمانی میان‌مدت، به مجموعه‌ای از سطوح تکنیکال اشاره می‌کند که در گذشته منجر به تقویت روند صعودی شده‌اند. به گفته او، عبور قیمت از محدوده‌های مختلف طی سال‌های اخیر، هر بار موجی از قدرت خرید را وارد بازار کرده و اهداف قیمتی مشخصی را فعال کرده است. با این حال، او تأکید می‌کند که تمامی این سطوح در شرایط فعلی «در وضعیت انتظار» قرار دارند و دیگر نقش محرک فعال را ایفا نمی‌کنند. وی سپس به تحلیل در بازه‌های کوتاه‌مدت می‌پردازد و می‌گوید: «در تایم‌فریم‌های پایین‌تر نیز عبور از برخی سطوح کلیدی، در گذشته موجب افزایش موقت قدرت بازار شده بود. با این حال، اکنون بسیاری از این سیگنال‌ها اعتبار قبلی خود را از دست داده‌اند، زیرا قیمت به زیر آن‌ها بازگشته است.» مور همچنین یادآوری می‌کند که پیش‌تر نسبت به نزدیک‌شدن بازار به مراحل پایانی روند صعودی هشدار داده بود: «من قبلاً هشدار داده بودم که حرکت صعودی از سطوح ۳۹۰۱ و ۳۲۸۴ وارد آخرین فاز خود شده و احتمال فرسودگی بازار در محدوده ۵۶۱۹ وجود دارد. بازار این سطح را حفظ کرد، سقف ۵۶۲۶ را ثبت کرد و سپس وارد فاز بازگشت شد.» او در ادامه به شکست برخی الگوهای تکنیکال مهم اشاره می‌کند و می‌افزاید: «قیمت به زیر یک ساختار کلیدی در محدوده ۵۲۱۳ سقوط کرده است؛ الگویی که از منظر تکنیکال، افتی حداقل ۲۵۰ دلاری و حداکثر حدود ۴۸۸ دلاری را هدف‌گذاری می‌کند. همچنین شکست سطح ۵۱۶۱ نیز پتانسیل کاهش حداقل ۱۱۵ دلاری و حداکثر بیش از ۶۱۰ دلار را فعال کرده است.» مور در پایان تأکید می‌کند که تنها در صورت بازگشت قدرتمند قیمت به بالای این سطوح، می‌توان انتظار احیای موقت روند صعودی را داشت: «اگر بازار بتواند با قدرت به بالای این محدوده‌ها بازگردد، آنگاه می‌توان بار دیگر از شکل‌گیری موج جدیدی از تقاضا و تقویت قیمت سخن گفت. در غیر این صورت، سناریوی غالب همچنان نزولی باقی خواهد ماند.» جیم وایکوف، تحلیلگر ارشد درکیتکو، نیز با اشاره به تحولات اخیر تأکید می‌کند که افت قیمت طلا و نقره، در واکنش مستقیم به خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو شکل گرفته است. او در این باره می‌گوید: «در معاملات امروز، شاهد افزایش شناسایی سود و خروج معامله‌گران کوتاه‌مدت از پوزیشن‌های خرید در بازار طلا و نقره هستیم؛ موضوعی که فشار فروش را تشدید کرده است.» وایکوف همچنین از منظر تکنیکال، نشانه‌های هشداردهنده‌ای را در نمودارها برجسته می‌کند. به گفته او، رفتار قیمتی قراردادهای فیوچرز طلای ماه آوریل در روزهای پایانی هفته، الگویی موسوم به «بازگشت کلیدی نزولی» را در نمودار روزانه شکل داده است؛ الگویی که معمولاً می‌تواند نشانه‌ای از تشکیل سقف قیمتی در بازار باشد. او در توضیح این وضعیت می‌گوید: «از نگاه تکنیکال، این الگو یکی از نشانه‌هایی است که احتمال پایان موج صعودی را تقویت می‌کند. هدف بعدی خریداران در سمت صعودی، بسته‌شدن قیمت بالاتر از مقاومت قدرتمند و رکورد تاریخی ۵۶۲۶ دلار و ۸۰ سنت است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت‌ها به زیر سطح حمایتی مهم ۴۷۵۰ دلار خواهد بود.» به گفته وایکوف، نخستین مقاومت بازار در محدوده ۵۲۰۰ دلار و سپس در سطح ۵۲۵۰ دلار قرار دارد. از سوی دیگر، اولین سطح حمایتی در کف شبانه ۴۹۶۲ دلار و ۷۰ سنت دیده می‌شود و حمایت بعدی در حوالی ۴۹۰۰ دلار قرار گرفته است. در زمان تنظیم این مقاله از UtoTimes، قیمت لحظه‌ای طلا آخرین بار در سطح ۴۸۶۰ دلار و ۶۶ سنت به ازای هر اونس معامله می‌شد که نشان‌دهنده افت هفتگی ۱.۸۴ درصدی و کاهش روزانه قابل‌توجه ۹.۴۹ درصدی بود؛ کاهشی که شدت فشار فروش در مقطع کنونی بازار را به‌خوبی منعکس می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر