TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

وام‌دهی چین کمتر از انتظار؛ آیا نقدینگی کافی است؟

در یک نگاه عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد؛ بالاتر از پیش‌بینی ۸.۴٪ بازارهای چین تا ۲۴ فوریه تعطیل هستند؛ نقدینگی پیش‌دستانه برای تقاضای فصلی تزریق شد رقم هدف سالانه برای وام‌های جدید: ۱۶.۲۷ تریلیون یوان (مطابق با سال ۲۰۲۵ در آستانه تعطیلات سال نو چین، داده‌های اعتباری ژانویه منتشر شد؛ رقمی که اگرچه کمتر از پیش‌بینی‌هاست، اما همچنان نشان‌دهنده تزریق سنگین نقدینگی توسط بانک مرکزی چین است. این گزارش بر اساس داده‌های منتشرشده از منبع investinglive تهیه و توسط یوتوتایمز واکاوی شده است. تزریق نقدینگی پیش از تعطیلات؛ سیاست‌گذاری فصلی بانک مرکزی چین بانک خلق چین (PBOC) طبق سنت هر سال، در آستانه تعطیلات سال نو، حجم قابل‌توجهی نقدینگی به سیستم بانکی تزریق کرده است. رقم وام‌های جدید یوان در ژانویه به ۴.۷۱ تریلیون رسید—اگرچه کمتر از انتظار بازار (۵.۰۰ تریلیون) و پایین‌تر از رقم سال گذشته (۵.۱۳ تریلیون)، اما همچنان نشان‌دهنده یک تزریق سنگین برای پوشش تقاضای فصلی است. رشد عرضه پول؛ سیگنال انبساطی در پس‌زمینه رکود عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد—بالاتر از پیش‌بینی ۸.۴٪. واکاوی استراتژیک یوتوتایمز حاکی از آن است که این رشد می‌تواند نشانه‌ای از تمایل پکن به حفظ سیاست‌های انبساطی در نیمه اول سال باشد، به‌ویژه در شرایطی که بازار مسکن و مصرف داخلی همچنان با ضعف مواجه‌اند. رقم هدف سالانه؛ شاخصی برای ارزیابی سلامت اعتباری رقم هدف برای وام‌های جدید در سال ۲۰۲۶ حدود ۱۶.۲۷ تریلیون یوان در نظر گرفته شده—مطابق با رقم سال گذشته که خود دومین کاهش سالانه پس از اوج‌گیری در ۲۰۲۳ بود. از نگاه یوتوتایمز، این رقم می‌تواند شاخصی کلیدی برای ارزیابی اشتها و ظرفیت اعتباری اقتصاد چین در سال پیش‌رو باشد. تعطیلات طولانی؛ بازارها در حالت تعلیق بازارهای مالی چین پس از امروز تا ۲۴ فوریه تعطیل خواهند بود. این وقفه طولانی باعث شده بانک مرکزی از قبل نقدینگی را افزایش دهد تا تقاضای فصلی پوشش داده شود. در این فاز، معامله‌گران منطقه‌ای در حالت «انتظار» قرار دارند و داده‌های بعدی پس از تعطیلات می‌تواند مسیر سیاست پولی را روشن‌تر کند. جمع‌بندی اقتصاد چین اکنون در فاز تزریق پیشگیرانه و آزمون اعتماد اعتباری قرار دارد. داده‌های ژانویه نشان می‌دهد که پکن همچنان به سیاست‌های حمایتی متکی است، اما کاهش نسبی در وام‌دهی نسبت به سال گذشته می‌تواند نشانه‌ای از احتیاط بیشتر در مسیر سال ۲۰۲۶ باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز آسیا در حالت انتظار؛ تورم آمریکا در راه است

در یک نگاه  اظهارات متناقض مقامات ژاپنی باعث نوسان ین شد؛ USDJPY بین ۱۵۲.۸۵ تا ۱۵۳.۳۰ در نوسان بود. قیمت مسکن چین در ۶۲ شهر کاهش یافت؛ افت سالانه ۳.۱٪ در ژانویه ثبت شد.  ناو «فورد» به خلیج فارس اعزام شد؛ نفت واکنش محدودی نشان داد. معامله‌گران منتظر گزارش تورم آمریکا هستند؛ بازارها فعلاً در محدوده آرام حرکت می‌کنند. در روزی پرتنش برای بازارهای آسیا، نوسانات ین ژاپن، سقوط قیمت مسکن چین، و آماده‌باش معامله‌گران برای گزارش تورم آمریکا، فضای معاملات را تحت تأثیر قرار داد. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive و منابع رسمی را بررسی می‌کند تا مهم‌ترین محرک‌های ارزی و ژئوپلیتیکی منطقه را تحلیل کند. نوسان ین؛ از سیگنال کاهشی تا بازگشت صعودی در معاملات آسیایی روز جمعه، ین ژاپن تحت تأثیر اظهارات متناقض مقامات پولی نوسان قابل‌توجهی داشت. مشاور نخست‌وزیر ژاپن اعلام کرد که احتمال افزایش نرخ بهره در نشست مارس پایین است، که باعث رشد USDJPY تا محدوده ۱۵۳.۳۰ شد. اما ساعاتی بعد، اظهارات نسبتاً تندتر عضو هیئت‌مدیره بانک مرکزی ژاپن، «تامورا»، باعث تقویت مجدد ین شد و نرخ به حدود ۱۵۲.۸۵ بازگشت. سقوط قیمت مسکن چین ادامه دارد طبق بررسی تحلیلی یوتوتایمز از داده‌های رسمی، قیمت خانه در چین در ماه ژانویه ۰.۴٪ نسبت به ماه قبل و ۳.۱٪ نسبت به سال قبل کاهش یافت—بزرگ‌ترین افت سالانه در ۷ ماه گذشته. از میان ۷۰ شهر بررسی‌شده، ۶۲ شهر کاهش قیمت را ثبت کردند، که نشان‌دهنده ضعف ساختاری بازار مسکن چین است؛ حتی پس از حذف محدودیت‌های بدهی موسوم به «سه خط قرمز». آرامش پیش از تورم؛ بازارها در انتظار گزارش آمریکا معامله‌گران آسیایی امروز بیشتر در حالت انتظار بودند. جفت‌ارزهای اصلی در برابر دلار آمریکا در محدوده‌های آرام نوسان داشتند، چرا که همه نگاه‌ها به گزارش تورم ژانویه آمریکا در ساعت ۸:۳۰ صبح به وقت شرق آمریکا دوخته شده است. از نگاه یوتوتایمز، این گزارش می‌تواند مسیر نرخ بهره فدرال رزرو را مشخص کند و نوسانات ارزی را افزایش دهد. خلیج فارس در کانون ژئوپلیتیک؛ ناو «فورد» وارد می‌شود ناو هواپیمابر «USS Gerald R. Ford» از کارائیب به خاورمیانه منتقل شده و به ناو «آبراهام لینکلن» در خلیج فارس می‌پیوندد. این اقدام در راستای افزایش فشار بر ایران انجام شده، اما بازار نفت واکنش محدودی نشان داد؛ چرا که انتظار حضور دومین ناو از قبل در قیمت‌ها لحاظ شده بود. تنش دریایی؛ توقیف کشتی چینی توسط ژاپن ژاپن یک کشتی ماهیگیری چینی را در منطقه انحصاری اقتصادی خود توقیف کرده و ناخدای آن را بازداشت کرده است. این اقدام می‌تواند تنش‌های سیاسی بین توکیو و پکن را افزایش دهد، به‌ویژه در شرایطی که روابط تجاری و امنیتی دو کشور در وضعیت شکننده قرار دارد. سایر تحولات منطقه‌ای بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد (۶.۹۳۹۸ در برابر ۶.۹۰۴۵). شاخص تولید نیوزیلند به ۵۵.۲ کاهش یافت اما همچنان رشد را نشان می‌دهد. انتظارات تورمی نیوزیلند پیش از نشست هفته آینده بانک مرکزی این کشور، سیگنال‌های متناقضی ارسال کرده‌اند. شاخص‌های سهام آسیا امروز عقب‌نشینی کردند: نیکی ژاپن: -۰.۶۸٪ هنگ‌کنگ: -۱.۷۹٪ شانگهای: -۰.۷۰٪ استرالیا: -۱.۳۷٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش پنهان در سیاست پولی چین؛ چرا نرخ شبانه مهم شد؟

در یک نگاه تمرکز PBOC از ریپو ۷روزه به نرخ شبانه منتقل شده است. نرخ شبانه در اکثر روزهای ۲۰۲۵ تقریباً هم‌سطح نرخ سیاستی معامله شده است. این تغییر می‌تواند کنترل نقدینگی کوتاه‌مدت را تقویت کند و بر بازده اوراق و یوان اثر بگذارد. چارچوب جدید، سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان نزدیک‌تر می‌کند. در حالی که بازارهای چین به دنبال سرنخ‌های تازه از مسیر سیاست پولی هستند، تمرکز غیرمنتظره بانک مرکزی این کشور بر نرخ شبانه، موجی از گمانه‌زنی‌ها درباره تغییر چارچوب سیاست‌گذاری ایجاد کرده است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی بلومبرگ و گزارش ماهانه بانک خلق چین (PBOC) را بررسی می‌کند تا ببیند آیا پکن در آستانه یک چرخش ساختاری قرار دارد یا نه.  تغییر اولویت‌ها؛ چرا نرخ شبانه مهم شده است؟ در گزارش ماهانه جدید بانک مرکزی چین—که یوتوتایمز آن را بر اساس داده‌های منتشرشده از بلومبرگ بررسی کرده—بانک خلق چین (PBOC) به‌طور غیرمنتظره‌ای نرخ ریپو شبانه را در اولویت قرار داده است. این تغییر ترتیب، برای تحلیلگران یک پیام روشن دارد: پکن ممکن است در حال بازطراحی چارچوب سیاست پولی خود باشد.  فاصله‌گیری از ریپو ۷روزه؛ پایان یک سنت قدیمی؟ سال‌هاست که نرخ ریپو ۷روزه به‌عنوان شاخص اصلی سیاست پولی چین شناخته می‌شود. اما برجسته‌کردن نرخ شبانه—که دقیق‌ترین تصویر از وضعیت نقدینگی بین‌بانکی را ارائه می‌دهد—می‌تواند نشانه‌ای از انتقال لنگر سیاست پولی به کوتاه‌ترین بخش منحنی نرخ‌ها باشد. از نگاه یوتوتایمز، این تغییر می‌تواند به معنای تلاش PBOC برای کنترل دقیق‌تر نوسانات کوتاه‌مدت باشد.  همگرایی نرخ‌ها؛ نشانه‌ای از تغییر عملی نرخ شبانه در بیش از نیمی از روزهای معاملاتی ۲۰۲۵ تنها ۱۰ نقطه پایه با نرخ سیاستی فاصله داشته است. این همگرایی نشان می‌دهد که حتی بدون اعلام رسمی، PBOC عملاً نرخ شبانه را به‌عنوان لنگر سیاستی خود در نظر گرفته است.  پیامدهای بازار؛ از اوراق دولتی تا نقدینگی یوان اگر این تغییر تثبیت شود، می‌تواند بر بازده اوراق دولتی چین، هزینه تأمین مالی بین‌بانکی و انتظارات نقدینگی یوان اثر بگذارد. چارچوب جدید همچنین سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان—که معمولاً نرخ شبانه را هدف‌گذاری می‌کنند—نزدیک‌تر می‌کند.  آیا پکن در آستانه یک چرخش ساختاری است؟ PBOC هنوز رسماً اعلام نکرده که هدف سیاستی‌اش تغییر کرده، اما از نگاه یوتوتایمز، پیام اصلی این است که بانک مرکزی در حال آماده‌سازی برای یک چارچوب منعطف‌تر و مبتنی بر نرخ شبانه است؛ تغییری که می‌تواند نحوه مدیریت نقدینگی در دومین اقتصاد بزرگ جهان را دگرگون کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

رایت، وزیر انرژی آمریکا: نفوذ روسیه، چین و ایران در ونزوئلا رو به افول خواهد رفت

آمریکا تضمینی برای امنیت زمینی در ونزوئلا نخواهد داد. ونزوئلا تولید خود را در سال نخست به میزان ۳۰ تا ۴۰ درصد افزایش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: باید با ایران توافق شود

شی جین‌پینگ در ادامه سال جاری به آمریکا خواهد آمد. روابط ما با چین در حال حاضر بسیار خوب است. اگر توافق نکنند، برای ایران بسیار آسیب‌زا خواهد بود. توافق با ایران در نهایت به من بستگی دارد. حدس می‌زنم که توافق می‌تواند ظرف ماه آینده حاصل شود. تا هر زمان که بخواهم با ایران گفتگو خواهم کرد. فاز ۲ (مرحله دوم) برای ایران بسیار سخت خواهد بود. گزارش اشتغال از جهاتی فوق‌العاده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش بروکسل به تعرفه‌های لبنی چین؛ تنش نمادین یا معامله پشت‌پرده؟

در یک نگاه چین تعرفه ۱۱.۷ درصدی بر لبنیات اتحادیه اروپا را نهایی کرد؛ کمتر از نرخ‌های پیشنهادی قبلی. کمیسیون اروپا احتمال طرح شکایت در سازمان تجارت جهانی را مطرح کرد، اما نشانه‌هایی از مصالحه دوطرفه دیده می‌شود. در پسِ جدال لفظی، هر دو طرف به تداوم همکاری تجاری در برابر فشار تعرفه‌های آمریکا نیاز دارند. کمیسیون اروپا در واکنش به تصمیم چین برای اعمال تعرفه ۱۱.۷ درصدی بر واردات لبنیات از اتحادیه اروپا اعلام کرد که «همه گزینه‌های مناسب» از جمله طرح دعوی در سازمان تجارت جهانی را بررسی خواهد کرد. بروکسل معتقد است شواهد کافی برای آغاز تحقیقات ضدیارانه‌ای از سوی پکن وجود نداشته است. با این حال، در پسِ تیترهای تند، نشانه‌هایی از مصالحه دیده می‌شود. نرخ‌های اولیه‌ای که پکن در ماه دسامبر مطرح کرده بود، بین ۲۱.۹ تا ۴۲.۷ درصد قرار داشت. کاهش این دامنه به ۱۱.۷ درصد نشان می‌دهد مذاکراتی با انجمن‌های صنعت لبنی اروپا انجام شده و نوعی سازش حاصل شده است. زمینه این اقدام، تعرفه‌های اتحادیه اروپا بر خودروهای برقی ساخت چین است؛ اقدامی که تنش تجاری میان دو اقتصاد بزرگ را تشدید کرد. اما حتی در این پرونده نیز تحولات اخیر از انعطاف‌پذیری حکایت دارد. برای نمونه، معافیت اعطاشده به یک مدل خودروی ساخت چین متعلق به Volkswagen در ازای تعیین حداقل قیمت فروش و سهمیه وارداتی، نشان می‌دهد کانال‌های مذاکره همچنان فعال‌اند. “ «در عمل، به نظر می‌رسد هر دو طرف در حال مدیریت اختلافات به‌گونه‌ای هستند که ظاهر اختلاف حفظ شود، اما مسیر همکاری کاملاً مسدود نشود.» محمد زمانی موضع سخت‌گیرانه لفظی می‌تواند برای اقناع افکار عمومی و برخی قانون‌گذاران داخلی ضروری باشد، اما واقعیت اقتصادی پیچیده‌تر از یک تقابل ساده است. در تصویر بزرگ‌تر، اتحادیه اروپا و چین در دوره‌ای قرار دارند که هر دو با فشار تعرفه‌های آمریکا مواجه‌اند. وابستگی متقابل تجاری میان بروکسل و پکن (از فناوری تا خودرو و کالاهای مصرفی) باعث می‌شود تشدید تنش‌ها هزینه‌بر باشد. در چنین شرایطی، اقدامات متقابل بیشتر به «سیگنال سیاسی» شباهت دارد تا آغاز یک جنگ تجاری تمام‌عیار. ✔️  بیشتر بخوانید: آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟ بر اساس جمع‌بندی تیم UtoTimes، واکنش کمیسیون اروپا را می‌توان بیش از آنکه نشانه‌ای از تشدید فوری اختلافات بدانیم، بخشی از بازی دیپلماتیک جاری تلقی کرد؛ بازی‌ای که در آن هر دو طرف تلاش می‌کنند هم منافع داخلی را حفظ کنند و هم از عبور تنش‌ها به نقطه بی‌بازگشت جلوگیری کنند. لطفا نظر و سوالات خود را درباره این مقاله‌ی یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تعطیلات ۹ روزه در چین؛ اژدها می‌خوابد، بازارهای جهانی بیدار می‌مانند!

در یک نگاه خواب زمستانی اژدها: بازارهای سهام شنژن و شانگهای از ۲۷ بهمن (۱۶ فوریه) به مدت یک هفته کاملاً تعطیل خواهند بود. تله نقدینگی: کاهش شدید حجم معاملات در آسیا منجر به بیشتر شدن اسپردها و حساسیت شدید قیمت‌ها به اخبار کوچک می‌شود. دماسنج مصرف: رکوردشکنی سفرهای نوروزی چین، سیگنال مهمی برای غول‌های بخش گردشگری و خرده‌فروشی صادر می‌کند. بازگشایی طوفانی: معامله‌گران باید خود را برای روز ۵ اسفند (۲۴ فوریه) و حرکت‌های جبرانیِ احتمالی در بازار سهام چین آماده کنند. بزرگترین کوچ سالانه جهان آغاز شد؛ اما این بار نه فقط مردم، که نقدینگی بازارها نیز به تعطیلات می‌روند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تعطیلات ۹ روزه «سال اسب» در چین، می‌تواند باعث ایجاد گپ‌های قیمتی انفجاری در بازارهای جهانی و فرصت‌های طلایی در معاملات آفشور (انجام کارهای مالی یا تجاری خارج از مرزهای کشور اصلی و تحت قوانینی متفاوت) شود. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: با نزدیک شدن به ۱۷ فوریه و آغاز سال نو قمری که امسال با نماد «اسب» شناخته می‌شود، اژدهای زرد آماده یک خواب زمستانی کوتاه می‌شود. طبق تقویم رسمی بازارهای مالی که توسط یوتوتایمز رصد شده است، بورس‌های شانگهای و شنژن از دوشنبه ۱۶ فوریه تا ۲۳ فوریه (۲۷ بهمن تا ۴ اسفند) تعطیل خواهند بود. این وقفه طولانی، نقدینگی را در کل منطقه آسیا-پاسیفیک به شدت کاهش داده و حساسیت جفت‌ارزهای مرتبط با چین را به اوج می‌رساند. کشف قیمت در بازارهای سایه در حالی که درب‌های بورس در سرزمین اصلی (چین) بسته است، تمام نگاه‌ها به هنگ‌کنگ و سنگاپور دوخته شده است. یوتوتایمز خاطرنشان می‌کند که در این دوره، یوان آفشور (CNH) و سهام شرکت‌های چینی در لیست هنگ‌کنگ (H-shares)، نقش «دماسنج» را ایفا می‌کنند. معامله‌گران حرفه‌ای در این مدت اخبار را به دقت انبار می‌کنند، چرا که به محض بازگشایی بازارها در ۲۴ فوریه، احتمال وقوع گپ‌های قیمتی بزرگ و حرکت‌های جبرانی شدید بسیار بالاست. سفرهای رکوردشکن؛ سوخت جدید اقتصاد؟ امسال مقامات چینی از یک جهش بی‌سابقه در سفرهای داخلی خبر می‌دهند. این فستیوال بهاری ۹ روزه، آزمونی بزرگ برای سنجش قدرت خرید مصرف‌کننده چینی است. به گزارش یوتوتایمز، داده‌های مربوط به رزرو هتل، بلیت‌های سینما و رستوران‌ها به دقت توسط تحلیلگران رصد می‌شود؛ چرا که هرگونه نشانه از رونق مصرف، می‌تواند پس از تعطیلات، موج صعودی جدیدی در سهام بخش‌های لوکس و گردشگری ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آتش‌بس تجاری یک‌ساله؛ هدیه بهاری پکن به ترامپ پیش از انتخابات

در یک نگاه دیدار در پکن: ترامپ و شی جین‌پینگ در اولین هفته آوریل برای یک سفر سه روزه با هم دیدار خواهند کرد. تمدید یک‌ساله آتش‌بس: هدف اصلی، عقب‌نشینی از تعرفه‌های سنگین و لغو محدودیت‌های صادراتی تا سال ۲۰۲۷ است. دیپلماسی سویا: چین با خرید انبوه سویا از آمریکا، چراغ سبز خود را برای به ثمر رسیدن مذاکرات نشان داده است. برگ برنده ترامپ: این توافق به عنوان یک پیروزی اقتصادی بزرگ برای ترامپ در آستانه انتخابات میان‌دوره‌ای نوامبر عمل می‌کند. جهان نفس خود را در سینه حبس کرده است؛ آیا معامله بزرگ قرن در پکن رقم می‌خورد؟ در حالی که تنش‌های تجاری میان دو قطب اقتصاد جهان به اوج رسیده بود، گزارش‌های تازه از یک نشست سرنوشت‌ساز در آوریل ۲۰۲۶ خبر می‌دهند که می‌تواند سایه سنگین جنگ تجاری را دست‌کم برای یک سال از سر بازارهای مالی دور کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: طبق گزارش‌های اختصاصی که به تازگی توسط ساوت چاینا مورنینگ پست (SCMP) منتشر شده، مقدمات یکی از مهم‌ترین سفرهای دیپلماتیک سال در حال چیدن است. دونالد ترامپ و شی جین‌پینگ قصد دارند در اوایل آوریل در پکن با یکدیگر دیدار کنند تا آتش‌بس تجاری موسوم به «توافق بوسان» را تا یک سال دیگر تمدید کنند. به گزارش یوتوتایمز، این حرکت نه تنها از شدت درگیری‌های تعرفه‌ای می‌کاهد، بلکه می‌تواند جان دوباره‌ای به ارزهای آسیایی و بازارهای صادراتی ببخشد. سیاست در سایه سویا چین که در سال ۲۰۲۵ بخش عمده‌ای از محصولات کشاورزی آمریکا را بایکوت کرده بود، حالا در یک چرخش آشکار، خرید سویای آمریکایی را از سر گرفته است. یوتوتایمز بر این باور است که این اقدام پکن، یک «ابزار اعتماد‌ساز» هوشمندانه است تا مسیر مذاکرات آوریل هموار شود. برای ترامپ، که انتخابات مهم میان‌دوره‌ای نوامبر را در پیش دارد، نشان دادن یک پیروزی اقتصادی ملموس و نقد کردنِ تعهدات خرید چین، از اهمیت حیاتی برخوردار است. پایان تعرفه‌های تلافی‌جویانه؟ مذاکرات پکن تنها بر سر خرید کالا نیست؛ بلکه بحث‌های جدی درباره لغو برخی کنترل‌های صادراتی و تعرفه‌های سه رقمی که در ماه‌های گذشته بازارها را به مرز انفجار رسانده بود، در جریان است. اگر این تمدید یک‌ساله نهایی شود، معامله‌گران فارکس و بازارهای سهام نفس راحتی خواهند کشید، چرا که ریسک نوسانات غیرقابل پیش‌بینی تا مدتی مهار خواهد شد. یوتوتایمز یادآوری می‌کند که این توافق، هرچند غیررسمی، می‌تواند به عنوان یک ضربه‌گیر قدرتمند در برابر تلاطم‌های اقتصادی عمل کند، به شرطی که بازی‌های سیاسی در واشینگتن و پکن بار دیگر میز مذاکره را واژگون نکنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

افت بازار رمزارزها در آستانه انتشار داده‌های کلیدی آمریکا

بیت‌کوین و سایر رمزارزها در حالی کاهش یافتند که سرمایه‌گذاران پیش از انتشار گزارش‌های مهم اقتصادی آمریکا درباره اشتغال و تورم محتاط‌تر شده‌اند. تحلیلگران می‌گویند بازارها وارد فاز تثبیت شده‌اند و منتظر شفافیت بیشتر درباره مسیر نرخ‌های بهره هستند. همزمان، تقاضا برای پوشش ریسک نزولی در سهام مرتبط با رمزارزها مانند کوین‌بیس و مایکرواستراتژی در حال افزایش است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

چین آماده مقابله با اروپا؛ شراب در خط مقدم تنش‌ها

گزارش‌ها حاکی از آن است که چین ممکن است اعمال تعرفه ضددامپینگ بر واردات شراب فرانسوی را در دستور کار قرار دهد. در صورت تصویب تعرفه از سوی فرانسه یا اتحادیه اروپا، پکن می‌تواند اقدامات تلافی‌جویانه‌ای علیه آن‌ها اتخاذ کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

عملیات مخفیانه غول‌های بیت‌کوین؛ آیا ریزش قیمت به پایان رسید؟

در یک نگاه بازگشت غول‌ها: نهنگ‌های بیت‌کوین با خرید ۵۳ هزار کوین، بزرگترین عملیات انباشت خود را از نوامبر گذشته کلید زدند. تثبیت در اوج ناامیدی: این خریدهای سنگین دقیقاً زمانی انجام شد که قیمت پس از یک ریزش شدید، نیاز به تکیه‌گاه داشت. تردید تحلیلگران: مشخص نیست این حرکت یک «بازگشت واقعی» به روند صعودی است یا صرفاً تلاشی برای جلوگیری از فاجعه بیشتر. بازار در انتظار: علیرغم تحرکات نهنگ‌ها، سرمایه‌گذاران خُرد هنوز جرات ورود دوباره به بازار را پیدا نکرده‌اند. در روزهایی که ترس و ناامیدی اکثر معامله‌گران را به حاشیه بازار رانده است، غول‌های دنیای کریپتو سکوت خود را شکستند. یوتوتایمز در این گزارش به بررسی حرکت چراغ‌خاموش نهنگ‌هایی می‌پردازد که با بلعیدن هزاران واحد بیت‌کوین، سد محکمی در برابر سقوط بیشتر قیمت ساخته‌اند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بسیاری از معامله‌گران خرد با وحشت از بازار خارج شده و نظاره‌گر ریزش‌ها هستند، داده‌های جدید نشان‌دهنده بازگشت قدرتمند «نهنگ‌ها» به صحنه خرید است. بر اساس گزارش‌های واصله، بزرگترین دارندگان بیت‌کوین در طول هفت روز گذشته، حدود ۵۳,۰۰۰ واحد از این رمزارز را به کیف‌پول‌های خود اضافه کرده‌اند که نشان‌دهنده بزرگترین ولع خرید از نوامبر سال گذشته تاکنون است. کنترل خسارت یا سیگنال صعود؟ به گزارش اختصاصی یوتوتایمز، این حرکت نهنگ‌ها درست پس از یک دوره فروش سنگین و در میانه ریزش شدید قیمت‌ها رخ داده است. اگرچه این اقدام توانسته تا حد زیادی مانع سقوط آزاد بیت‌کوین شود و قیمت را در سطحی مشخص تثبیت کند، اما کارشناسان هنوز با احتیاط به آن می‌نگرند. این پرسش مطرح است که آیا نهنگ‌ها واقعاً به آینده بازار امیدوارند یا صرفاً برای جلوگیری از کاهش ارزش دارایی‌های قبلی خود، دست به «عملیات نجات» زده‌اند. سرمایه‌گذاران خرد در حاشیه نکته قابل تامل در تحلیل یوتوتایمز، تنهایی نهنگ‌ها در این مسیر است. برخلاف دوره‌های صعودی گذشته، این بار تقاضا بسیار محدود و محدود به کیف‌پول‌های بزرگ باقی مانده است. اکثر سرمایه‌گذاران معمولی همچنان ترجیح می‌دهند در حاشیه بمانند و منتظر تایید شفاف‌تری برای بازگشت روند باشند. باید منتظر ماند و دید که آیا این انباشت ۵۳ هزار واحدی، سوخت لازم برای رالی بعدی را فراهم می‌کند یا بیت‌کوین همچنان درگیر نبردی سخت میان نهنگ‌های خوش‌بین و خرس‌های بی‌رحم بازار خواهد بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یوآن در دو راهی؛ اژدها تورم را ترجیح می‌دهد یا ثبات پول ملی را؟

در یک نگاه تله تورمی: کاهش فشار قیمت‌ها در چین، احتمال تزریق پول بیشتر به بازار را تقویت کرد. دیوار دفاعی PBOC: بانک مرکزی با تعیین قوی‌ترین نرخ میانی ۳ سال اخیر، مانع سقوط یوآن شد. عیدی صادرات به یوآن: تقاضای شرکت‌ها برای پرداخت‌های پایان سال، به داد پول ملی رسید. سیاست دوگانه: پکن به دنبال رشد اقتصادی بدون قربانی کردن ارزش ارز ملی است. در حالی که شمارش معکوس برای سال نو چینی آغاز شده، نبرد میان «داده‌های ناامیدکننده اقتصادی» و «اراده فولادین بانک خلق چین» در بازار فارکس به اوج رسیده است. در این گزارش، یوتوتایمز بررسی می‌کند که چرا با وجود تورم ضعیف، اژدهای زرد همچنان در برابر دلار قد علم کرده و خط قرمز پکن برای حفظ ثبات یوآن کجاست. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس چین این روزها شاهد یک پارادوکس اقتصادی است. از یک سو، داده‌های تورم ژانویه نشان می‌دهد که قیمت‌های مصرف‌کننده کمتر از حد انتظار رشد کرده و بخش تولید همچنان در باتلاق تورم منفی گرفتار است؛ موضوعی که معمولاً باید منجر به سقوط ارزش ارز شود. اما از سوی دیگر، بانک خلق چین (PBOC) با تمام قوا در برابر کاهش ارزش یوآن ایستاده است. استراتژی «مشت آهنین» در نرخ‌گذاری به گزارش یوتوتایمز، بانک مرکزی چین در اقدامی معنادار، نرخ میانی یوآن را در سطح ۶.۹۴۳۸ تعیین کرد که قوی‌ترین نرخ از اواسط سال ۲۰۲۳ تاکنون محسوب می‌شود. این پیام کاملاً روشن است: پکن اجازه نمی‌دهد انتظارات برای کاهش نرخ بهره (جهت تحریک اقتصاد)، به فرار سرمایه یا تضعیف شدید یوآن منجر شود. فرشته نجات فصلی: سال نو قمری نکته جالب توجه اینجاست که علیرغم داده‌های ضعیف اقتصادی، یوآن همچنان از یک حمایت سنتی برخوردار است. با نزدیک شدن به تعطیلات ۱۵ فوریه، شرکت‌های بزرگ صادراتی چین در حال تبدیل دلارهای خود به یوآن هستند تا بتوانند پاداش‌ها، حقوق‌ها و بدهی‌های پایان سال خود را تسویه کنند. این هجوم نقدینگی، مانند یک ضربه‌گیر عمل کرده و مانع از آن شده که تورم ضعیف، یوآن را به زیر بکشد. چشم‌انداز پیش رو: ثبات به هر قیمت سیاست‌گذاران چینی در آخرین بیانیه خود بر سیاست «نسبتاً انبساطی» تأکید کرده‌اند. این یعنی پکن می‌خواهد با یک دست به اقتصاد پول تزریق کند و با دست دیگر، نرخ ارز را مهار نماید. تحلیلگران معتقدند این «تعادل ظریف» تا زمانی که فشار تورم منفی از بین نرود، ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم چین کمتر از انتظار بود؛ آیا سیاست‌های حمایتی ادامه می‌یابد؟

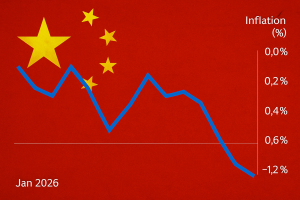
در یک نگاه تورم مصرف‌کننده (CPI) در ژانویه فقط ۰.۲٪ رشد کرد؛ کمتر از پیش‌بینی‌ها. تورم هسته‌ به ۰.۸٪ کاهش یافت؛ نشانه‌ای از ضعف تقاضای پایه. تورم تولیدکننده (PPI) با افت ۱.۴٪ همچنان در محدوده منفی باقی ماند. بانک مرکزی چین بر حفظ سیاست پولی انبساطی تأکید کرد. در حالی که اقتصاد چین با چالش‌های تقاضای داخلی و فشارهای ساختاری مواجه است، داده‌های تورم ژانویه ۲۰۲۶ نشان دادند که روند کاهش قیمت‌ها در سطح تولیدکننده همچنان ادامه دارد و تورم مصرف‌کننده نیز کمتر از پیش‌بینی‌ها بوده است. این وضعیت احتمال ادامه حمایت‌های پولی از سوی بانک مرکزی چین را تقویت کرده است. یوتوتایمز در این گزارش به بررسی جزئیات این داده‌ها و پیامدهای آن برای بازارها می‌پردازد. شاخص قیمت مصرف کننده چین - سالانه (ژانویه) - Consumer Price Index  واقعی  ................     %0.2  پیش‌بینی  .............    %0.4  قبلی  .....................   %0.8 شاخص قیمت مصرف کننده چین - ژانویه - Consumer Price Index  واقعی  ................     %0.2  پیش‌بینی  .............    %0.3  قبلی  .....................   %0.2 شاخص قیمت تولید کننده چین - سالانه (ژانویه) - producer Price Index  واقعی  ................     %1.4-  پیش‌بینی  .............    %1.5-  قبلی  .....................   %1.9- به گزارش یوتوتایمز، داده‌های تورم چین برای ماه ژانویه ۲۰۲۶ نشان دادند که فشارهای کاهش قیمت در دومین اقتصاد بزرگ جهان همچنان پابرجاست. شاخص قیمت مصرف‌کننده (CPI) تنها ۰.۲٪ نسبت به سال گذشته رشد کرد؛ رقمی که کمتر از پیش‌بینی ۰.۴٪ و پایین‌تر از رشد ۰.۸٪ در ماه دسامبر است. تورم ماهانه نیز ۰.۲٪ بود که از انتظارات عقب ماند. تورم هسته‌ که شامل غذا و انرژی نمی‌شود، به ۰.۸٪ کاهش یافت؛ در حالی که در دسامبر ۱.۲٪ بود. این کاهش نشان‌دهنده ضعف تقاضای پایه در اقتصاد چین است. در سوی دیگر، شاخص قیمت تولیدکننده (PPI) با افت ۱.۴٪ نسبت به سال گذشته همچنان در محدوده منفی قرار دارد. اگرچه این رقم اندکی بهتر از پیش‌بینی‌ها بود، اما روند کاهش قیمت‌ها در سطح کارخانه‌ای بیش از سه سال است که ادامه دارد و سودآوری صنعتی را تحت فشار قرار داده است. بانک مرکزی چین در گزارش فصلی اخیر خود تأکید کرده که سیاست پولی «به‌طور مناسب انبساطی» باقی خواهد ماند تا مسیر بازگشت قیمت‌ها به سطح پایدارتر هموار شود. با نزدیک شدن به نشست‌های سالانه سیاست‌گذاری، بازارها منتظر اقدامات جدید پولی یا مالی برای مقابله با فشارهای رکودی هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

زنگ خطر برای بیت‌کوین؛ چرا خریداران ناپدید شدند؟

در یک نگاه بیت‌کوین با از دست دادن مومنتوم صعودی، دوباره به زیر ۷۰,۰۰۰ دلار سقوط کرد و نمودار تکنیکال وضعیت نگران‌کننده‌ای دارد. اگر حمایت آخر هفته در ۶۷,۳۲۸ دلار شکسته شود، تصویر بازار بسیار زشت خواهد شد. مایکل سیلور مدعی شد حتی اگر بیت‌کوین ۹۰٪ بریزد، بدهی‌های استراتژی را بازپرداخت می‌کند. فقدان خریدار جدید و جذابیت طلا به عنوان جایگزین دلار، مشکل اصلی فعلی بیت‌کوین است. بیت‌کوین در وضعیت خطرناک؛ خریداران کجاند؟ قیمت بیت‌کوین رفتاری ناامیدکننده از خود نشان می‌دهد و وضعیت نمودار حتی بدتر است. پس از دو هفته فاجعه‌بار در بازار کریپتو، به نظر می‌رسد اصلاح هنوز تمام نشده است. اگرچه جهش بزرگ روز جمعه از ۶۰,۰۰۰ دلار (که شایعه شد ناشی از لیکوئید شدن یک نهاد آسیایی بوده) چشمگیر بود، اما خریداران نتوانستند قدرت خود را حفظ کنند. تحلیلگران اشاره می‌کنند که با وجود بازگشت ریسک‌پذیری در بازار سهام تکنولوژی در روز گذشته، بیت‌کوین نتوانست همگام شود و امروز با افت ۲.۲ درصدی به ۶۸,۷۰۰ دلار رسیده است. هشدار تکنیکال: حمایت ۶۷ هزار دلاری هنوز برای به صدا درآوردن زنگ خطر نهایی زود است، اما اگر کف قیمتی آخر هفته در ۶۷,۳۲۸ دلار شکسته شود، تصویر بازار بسیار زشت خواهد شد. در تایم‌فریم بلندمدت، قیمت به سطوح پیش از انتخابات ترامپ بازگشته است. اگرچه مقررات‌زدایی وعده داده شده محقق شد، اما به جای سود، سیل کلاهبرداری‌ها را به همراه آورد که اعتماد را از بین برده است؛ مثل غولی که از چراغ جادو بیرون آمده اما آرزوی شما را به کابوس تبدیل کرده است. “ حتی اگر بیت‌کوین در چهار سال آینده ۹۰ درصد سقوط کند، ما بدهی را بازپرداخت می‌کنیم. فقط آن را به جلو می‌اندازیم. مایکل سیلور - مدیرعامل استراتژی مایکرواستراتژی و مشکل عدم خریدار مایکل سیلور، مدیرعامل استراتژی، امروز در CNBC تلاش کرد ریسک‌های مربوط به هولدینگ ۴۸ میلیارد دلاری (۷۱۴,۶۴۴ بیت‌کوین) خود را کم‌اهمیت جلوه دهد. او مدعی شد که حتی در صورت ریزش ۹۰ درصدی هم مشکلی ندارد. البته این ادعا وابسته به پیدا کردن وام‌دهندگان مایل است که تصور آن سخت است، هرچند لیکوئید شدن اجباری این شرکت در کوتاه‌مدت بعید به نظر می‌رسد. مشکل بزرگتر بیت‌کوین، نبود خریدار است. در حالی که طلا به عنوان جایگزین دلار تیترها را تسخیر کرده، هنوز هیچ خزانه‌داری رسمی بیت‌کوین را به عنوان دارایی ذخیره نپذیرفته است. سناریوی صعودی کجاست؟ در یوتوتایمز علاوه بر ریسک‌های نزولی، سناریوی صعودی را هم در نظر می‌گیریم. نمودار ساعتی نشان‌دهنده نوعی تثبیت قیمت (Consolidation) است. اگر بیت‌کوین بتواند مقاومت ۷۲,۰۰۰ دلار را بشکند، ممکن است شاهد تکرار ترس از جاماندن (FOMO) باشیم که روز جمعه قیمت را بالا کشید. بر اساس جمع‌بندی تیم یوتوتایمز، بازار کریپتو در نقطه‌ای حساس و شکننده قرار دارد. رقابت با طلا، عدم همراهی با سهام تکنولوژی و الگوهای تکنیکال نزولی، کفه ترازو را فعلاً به سمت فروشندگان سنگین کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بیانیه وزارت امور خارجه چین: معاون وزیر امور خارجه چین گفت‌وگوی راهبردی با دیپلمات هندی برگزار کرد

دو طرف تبادل نظر دوستانه و عمیقی داشتند وزارت امور خارجه چین: باید یکدیگر را به‌عنوان فرصت ببینیم، نه تهدید. دو طرف معتقدند چین و هند شرکای یکدیگر هستند، نه رقبای هم دو طرف باید اعتماد متقابل را تقویت کنند، همکاری را گسترش دهند و تفاوت‌ها را به‌طور مناسب مدیریت کنند باید توسعه سالم و پایدار روابط چین و هند را ترویج کرد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی چین ابزارهای پولی را فعال می‌کند؛ هدف: تقاضای داخلی

در یک نگاه بانک مرکزی چین از آمادگی برای کاهش نرخ بهره و نرخ ذخیره قانونی خبر داد. هدف این اقدامات، تحریک تقاضای داخلی و حمایت از رشد فناوری است. سیاست‌گذاران به دنبال استفاده منعطف و کارآمد از ابزارهای پولی هستند. به گزارش یوتوتایمز،  در تاریخ ۱۰ فوریه ۲۰۲۶ بانک مرکزی چین اعلام کرده که قصد دارد از مجموعه‌ای از ابزارهای سیاست‌گذاری پولی به‌صورت منعطف و هدفمند استفاده کند تا از بخش‌های کلیدی اقتصاد حمایت کند. در بیانیه رسمی این نهاد آمده است که کاهش نرخ بهره و نرخ ذخیره قانونی از جمله گزینه‌هایی هستند که در دستور کار قرار دارند. این اقدامات با هدف تقویت تقاضای داخلی، حمایت از توسعه فناوری و افزایش پایداری رشد اقتصادی طراحی شده‌اند. بانک مرکزی همچنین تأکید کرده که حمایت مالی از حوزه‌های استراتژیک در اولویت قرار دارد و سیاست‌گذاری‌ها به‌گونه‌ای تنظیم خواهند شد که اثربخشی حداکثری داشته باشند. بانک مرکزی چین همچنین اعلام کرد که نرخ ارز یوان را در سطحی «معقول» حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

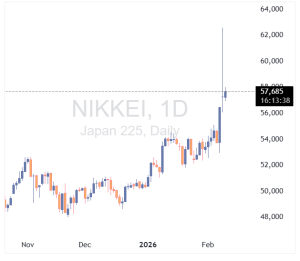
به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکرات فوری واشنگتن–اتاوا؛ ترامپ خواستار امتیازهای بزرگ شد

در یک نگاه ترامپ کانادا را به رفتار ناعادلانه چندده‌ساله با آمریکا متهم می‌کند. او می‌گوید پروژه پل انتاریو–میشیگان بدون مشارکت آمریکا ساخته شده است. ترامپ هشدار می‌دهد تا زمان «جبران کامل»، اجازه افتتاح پل را نخواهد داد. او از تعرفه‌های لبنی کانادا و احتمال همکاری این کشور با چین به‌شدت انتقاد می‌کند. ترامپ: همان‌طور که همه می‌دانند، کشور کانادا دهه‌ها با ایالات متحده بسیار ناعادلانه رفتار کرده است. حالا شرایط به نفع آمریکا تغییر می‌کند، و آن هم خیلی سریع! اما تصور کنید: کانادا در حال ساخت یک پل عظیم بین انتاریو و میشیگان است. آن‌ها مالک هر دو طرف کانادایی و آمریکایی هستند و البته این پل را تقریباً بدون هیچ مشارکت آمریکایی ساخته‌اند. رئیس‌جمهور باراک حسین اوباما به‌طور احمقانه به آن‌ها معافیت داد تا بتوانند قانون «خرید کالای آمریکایی» را دور بزنند و از هیچ محصول آمریکایی، از جمله فولاد ما، استفاده نکنند. اکنون دولت کانادا انتظار دارد که من، به‌عنوان رئیس‌جمهور ایالات متحده، اجازه بدهم آن‌ها به‌سادگی از آمریکا سوءاستفاده کنند! آمریکا چه چیزی دریافت می‌کند؟ هیچ چیز! حتی انتاریو اجازه نمی‌دهد نوشیدنی‌ها و محصولات الکلی آمریکایی در قفسه‌هایشان قرار بگیرد؛ کاملاً ممنوع است. و حالا، علاوه بر همه این‌ها، نخست‌وزیر کارنی می‌خواهد با چین معامله‌ای انجام دهد؛ کشوری که کانادا را زنده‌زنده خواهد بلعید. ما فقط ته‌مانده‌ها را خواهیم گرفت! من چنین چیزی را نمی‌پذیرم. اولین کاری که چین انجام خواهد داد این است که تمام بازی‌های هاکی در کانادا را متوقف کند و برای همیشه جام استنلی را حذف کند. تعرفه‌هایی که کانادا سال‌هاست بر محصولات لبنی ما اعمال می‌کند، غیرقابل‌قبول بوده و کشاورزان ما را در معرض خطر مالی جدی قرار داده است. من اجازه نخواهم داد این پل افتتاح شود مگر اینکه ایالات متحده جبران کامل هر آنچه به آن‌ها داده‌ایم را دریافت کند و مهم‌تر از آن، تا زمانی که کانادا با ایالات متحده با عدالت و احترام رفتار نکند. ما فوراً مذاکرات را آغاز خواهیم کرد. با توجه به همه چیزهایی که به آن‌ها داده‌ایم، منطقی است که بگوییم آمریکا باید حداقل مالک نیمی از این دارایی باشد. درآمدی که از بازار آمریکا به دست خواهد آمد، بسیار عظیم خواهد بود. با تشکر از توجه شما! رئیس‌جمهور دونالد جی. ترامپ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر از فدرال رزرو: بخشی از شور و هیجان رمزارزی که با آمدن ترامپ ایجاد شده بود، در حال محو شدن است

به نظر می‌رسد شفافیت قوانین رمزارزها در کنگره متوقف شده است. امیدوار بودم که حساب‌های محدود در فدرال رزرو، از دعاوی حقوقی پیشگیری کند. ریسک پوزیشن‌ها باعث شد تا شرکت‌های اصلی (جریان اصلی بازار)، رمزارز بفروشند. ریزش‌های رمزارز قبلاً هم اتفاق افتاده و سقوط‌های بزرگ طبیعی است. اگر سال‌ها پیش می‌گفتید قیمت بیت‌کوین ۱۰,۰۰۰ دلار است، همه می‌گفتند خدای من، این دیوانگی است!  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات چین به آمریکا در ژانویه به‌طور چشمگیری کاهش یافت

طبق گزارش شرکت Descartes Systems Group، واردات کانتینری آمریکا در ژانویه نسبت به سال گذشته ۶.۸ درصد کاهش یافت، پس از جهشی که سال گذشته به‌دلیل تعرفه‌ها رخ داده بود. واردات از چین با کاهش شدید ۲۲.۷ درصدی به ۷۷۱,۰۹۳ کانتینر ۲۰ فوتی  (TEU) رسید، با این حال چین هنوز یک‌سوم کل واردات آمریکا را تشکیل می‌دهد. حجم کلی واردات همچنان بالاتر از میانگین تاریخی باقی مانده که نشان‌دهنده تقاضای پایدار است و نه خریدهای پیش‌خور. این داده‌ها بر تأثیر مستمر سیاست تجاری آمریکا بر رفتار مصرف‌کننده و فعالیت اقتصادی تأکید دارند. (خریدهای پیش‌خور» (front-loaded) به خریدهایی گفته می‌شود که قبل از موعد یا به‌صورت فشرده انجام می‌شوند، معمولاً به دلیل انتظار تغییر در شرایط بازار یا سیاست‌ها)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین به بانک‌ها دستور داد از اوراق خزانه‌داری آمریکا فاصله بگیرند

در یک نگاه چین به بانک‌ها هشدار داده سرمایه‌گذاری در اوراق خزانه‌داری آمریکا را کاهش دهند دارایی‌های دولتی چین مشمول این دستورالعمل نیستند. در اقدامی کم‌سابقه، نهادهای نظارتی چین امروز دوشنبه ۹ فوریه ۲۰۲۶ به بانک‌های این کشور هشدار داده‌اند که میزان سرمایه‌گذاری خود در اوراق خزانه‌داری آمریکا را کاهش دهند. این هشدار با هدف مدیریت ریسک تمرکز و کاهش وابستگی به دارایی‌های دلاری صادر شده و می‌تواند پیامدهای مهمی برای بازارهای جهانی داشته باشد. به گفته منابع آگاه، بانک‌هایی که حجم بالایی از این اوراق را در اختیار دارند، موظف شده‌اند موقعیت‌های خود را کاهش دهند و از خریدهای جدید خودداری کنند. این دستور شامل دارایی‌های دولتی چین نمی‌شود و صرفاً بانک‌های تجاری را هدف قرار داده است. این هشدار در شرایطی صادر شده که بدهی دولت آمریکا به سطح بی‌سابقه‌ای رسیده، رتبه اعتباری این کشور توسط مؤسسات بزرگ کاهش یافته، و نوسانات بازار اوراق خزانه‌داری افزایش یافته است. چین که یکی از بزرگ‌ترین دارندگان خارجی این اوراق است، حالا به‌دنبال تنوع‌بخشی به سبد ارزی و کاهش ریسک تمرکز در دارایی‌های دلاری است. در یوتوتایمز، این اقدام را نه‌تنها به‌عنوان یک تصمیم مالی، بلکه به‌عنوان سیگنالی ژئوپلیتیک نیز تحلیل می‌کنیم؛ به‌ویژه در بحبوحه تنش‌های فزاینده میان واشنگتن و پکن. تحلیلگران معتقدند این هشدار می‌تواند بر نرخ بهره بلندمدت آمریکا، ارزش دلار و جریان سرمایه جهانی تأثیر بگذارد — و شاید آغازگر بازنگری گسترده‌تری در سیاست‌های ذخایر ارزی چین باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر