TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

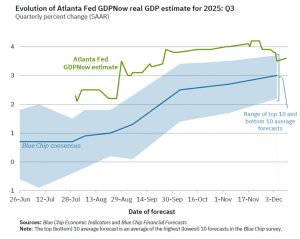
برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)

خواندن کامل خبر
داده های اقتصادی کم اثر

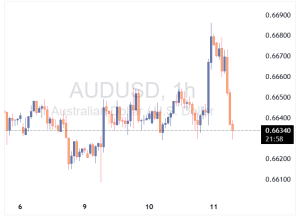
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول، پیش‌بینی رشد چین در ۲۰۲۶ را به ۴.۵٪ افزایش داد

صندوق بین‌المللی پول (IMF) پیش‌بینی رشد اقتصادی چین در سال ۲۰۲۶ را از ۴.۲٪ به ۴.۵٪ افزایش داد. همچنین پیش‌بینی رشد سال ۲۰۲۵ از ۴.۸٪ به ۵.۰٪ ارتقا یافت. صندوق اعلام کرد که تورم پایین چین نسبت به شرکای تجاری باعث کاهش نرخ واقعی ارز شده است. اولویت اصلی سیاست‌گذاری چین باید گذار به مدل رشد مبتنی بر مصرف باشد. این کشور باید با فوریت بیشتری از وابستگی بیش از حد به صادرات و سرمایه‌گذاری فاصله بگیرد. این ارتقا به دلیل تحریکات کلان اقتصادی و تعرفه‌های کمتر از حد انتظار بر کالاهای چینی صورت گرفته است. IMF توصیه کرد که ترازنامه دولت، بخش املاک و بخش مالی پاکسازی شود و سیاست‌های کلان اقتصادی گسترده‌تر و فوری‌تر برای کاهش سطح بالای پس‌انداز خانوارها اجرا گردد. با این حال، صندوق هشدار داد که عدم‌توازن‌های اقتصادی چین همچنان قابل‌توجه است و بر ضرورت حرکت به سمت مدل رشد مبتنی بر مصرف تأکید کرد. مدیرعامل صندوق بین‌المللی پول (IMF) اعلام کرد چین حدود ۳۰٪ از رشد اقتصاد جهانی را تأمین می‌کند. او تأکید کرد که مقام‌های چینی با چالش‌های جدی و فوری روبه‌رو هستند و باید با فوریت و قدرت بیشتری اقدام کنند. صندوق افزود که تقاضای داخلی چین همچنان ضعیف است؛ زیرا بخش املاک در وضعیت شکننده قرار دارد. همچنین هشدار داد که چین به‌قدری بزرگ است که دیگر نمی‌تواند تنها از طریق صادرات رشد اقتصادی ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (اکتبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (سپتامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

چرا GDPNow آتلانتا دیگر قابل‌اعتماد نیست؟ شکاف داده‌ای بزرگ زیر ذره‌بین بازار

شاخص GDPNow که توسط فدرال رزرو آتلانتا منتشر می‌شود، در سال‌های اخیر به یکی از محبوب‌ترین ابزارهای سیاستمداران و حتی برخی تحلیلگران تبدیل شده است. آخرین برآورد این مدل اکنون از ۳.۹٪ به ۳.۸٪ کاهش یافته؛ اما این تغییرات جزئی، آن‌قدرها هم اهمیت ندارند—چرا که خودِ شاخص در وضعیت فعلی قابل‌اتکا نیست. واقعیت این است که GDPNow تنها در دو هفته پایانی پیش از انتشار گزارش اولیه GDP ارزش تحلیلی دارد؛ زمانی که بخش عمده داده‌های اقتصادی منتشر شده و مدل می‌تواند براساس ورودی‌های واقعی کار کند. با این حال، بسیاری از فعالان بازار آن را در طول فصل نقل‌قول می‌کنند، درست زمانی که مدل بر پایه فرضیات مبهم، داده‌های ناقص و نوسانات شدید بنا شده است. اما مشکل این دوره فراتر از همیشه است. تعطیلی دولت آمریکا باعث شد برخی انتشارهای کلیدی اقتصادی به تعویق بیفتد و شکاف اطلاعاتی بزرگی در مدل ایجاد شود؛ شکافی که تا سه‌ماهه اول سال آینده نیز پر نخواهد شد. نتیجه آن است که نسخه فعلی GDPNow عملاً «منقضی‌شده» است و نباید در تحلیل‌های بازار جدی گرفته شود. این البته توضیح می‌دهد چرا سیاستمداران دوست دارند زمانی که عدد بالا می‌رود آن را برجسته کنند؛ اما برای فعالان حرفه‌ای بازار، اتکا به چنین مدلی می‌تواند گمراه‌کننده باشد. اگر فدرال رزرو آتلانتا رویکرد علمی‌تری داشت، انتشار این سری را تا زمان تکمیل داده‌ها متوقف می‌کرد. در نهایت، کاهش ۰.۱ واحدی آخرین برآورد اهمیت چندانی ندارد؛ زیرا مسئله اصلی، ضعف ساختاری مدل در غیاب داده‌های کامل است، نه تغییرات سطحی عدد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد GDPNow آتلانتا فدرال برای فصل سوم بدون تغییر در سطح ۳.۹٪

بانک فدرال رزرو آتلانتا اعلام کرد آخرین برآورد GDPNow برای رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ همچنان ۳.۹ درصد باقی مانده است؛ رقمی که پس از انتشار داده‌های ISM بخش تولید تغییری نکرده است. طبق توضیحات رسمی این نهاد، مدل اکنون‌سنجی GDPNow پس از گزارش امروز ISM، تنها یک تغییر جزئی را ثبت کرده است: برآورد رشد سرمایه‌گذاری بخش خصوصی از ۳.۵ درصد به ۳.۴ درصد کاهش یافت، اما این تعدیل کوچک نتوانست تصویر کلی رشد را تغییر دهد. این برآورد نشان می‌دهد که اقتصاد آمریکا در فصل سوم عملکردی نسبتاً قدرتمند داشته، هرچند انتظار می‌رود این سرعت رشد در فصل چهارم آهسته‌تر شود؛ موضوعی که پیش‌تر نیز در تحلیل‌های فدرال رزرو آتلانتا به آن اشاره شده بود. به‌روزرسانی بعدی مدل GDPNow حداکثر تا پنج‌شنبه ۴ دسامبر منتشر می‌شود. اولین برآورد مدل برای رشد اقتصادی فصل چهارم نیز زودتر از ۲۳ دسامبر ارائه نخواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات بیکاری آلمان – نوامبر

تغییرات بیکاری آلمان - نوامبر - Unemployment Change واقعی .................. 1 هزار نفر پیش‌بینی ............. 4 هزار نفر قبلی .................... 1- هزار نفر نرخ بیکاری آلمان - نوامبر - Unemployment Rate واقعی .................. %6.3 پیش‌بینی ............. %6.3 قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد رشد GDPNow آتلانتا برای سه‌ماهه سوم به ۴.۰٪ کاهش یافت

بانک فدرال رزرو آتلانتا در آخرین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ از ۴.۲ درصد به ۴.۰ درصد کاهش یافته است؛ نرخی که همچنان در سطحی بالا قرار دارد. طبق توضیح رسمی این نهاد، پس از انتشار داده‌های جدید از سوی اداره سرشماری آمریکا، اداره آمار کار و فدرال رزرو، دو مؤلفه مهم رشد—مصرف شخصی حقیقی و سرمایه‌گذاری داخلی خصوصی حقیقی—با بازنگری کاهشی مواجه شده‌اند: رشد مصرف شخصی از ۳.۴٪ به ۳.۲٪ کاهش یافته رشد سرمایه‌گذاری خصوصی از ۴.۹٪ به ۴.۴٪ رسیده است به‌روزرسانی بعدی مدل GDPNow روز چهارشنبه ۲۶ نوامبر منتشر خواهد شد.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مؤسسه فیچ وضعیت بودجه ایالت‌های آمریکا را برای مقابله با کندی رشد درآمدها مناسب ارزیابی می‌کند

مؤسسه رتبه‌بندی فیچ در آخرین گزارش سالانه خود اعلام کرد که بودجه ایالت‌های آمریکا موقعیت مناسبی برای مقابله با رشد کندتر درآمدها و افزایش عدم‌قطعیت‌های اقتصادی و سیاسی در سال مالی ۲۰۲۶ دارد. کارن کراپ، مدیر ارشد این مؤسسه، با اشاره به اینکه بودجه‌های ایالتی پس از چند سال عملکرد قوی پس از دوران همه‌گیری از نظر مالی سالم باقی مانده‌اند، افزود: «با این حال، ایالت‌ها اکنون با بالاترین سطح عدم‌قطعیت از ماه‌های اولیه همه‌گیری مواجه هستند که ناشی از نگرانی‌های اقتصادی و تغییرات سیاست فدرال است. با وجود این فشارها، فیچ انتظار دارد که کیفیت اعتباری ایالت‌ها قوی باقی بماند که این امر با عملکرد عملیاتی محتاطانه و سپرهای مالی (fiscal buffers) قابل‌توجه حمایت می‌شود.» اکثر ایالت‌ها رشد درآمدی کُندی را برای سال مالی ۲۰۲۶ پیش‌بینی می‌کنند که بازتاب‌دهنده انتظارات از رشد ملایم تولید ناخالص داخلی (GDP) آمریکا، تورم مداوم و کم‌رنگ شدن اثر محرک‌های فدرال است. همچنین فیچ هشدار می‌دهد ایالت‌هایی که کاهش‌های مالیاتی تهاجمی را دنبال می‌کنند، در صورت عدم شتاب‌گیری رشد درآمد، ممکن است با فشار اعتباری فزاینده‌ای روبرو شوند. در بخش هزینه‌ها، مدیکید (Medicaid) و آموزش همچنان محرک‌های اصلی مخارج ایالتی هستند و تغییرات سیاست فدرال، ابهامات بودجه‌ای جدیدی ایجاد کرده است؛ با این حال، تأمین مالی پروژه‌های مسکن و تاب‌آوری اقلیمی همچنان در اولویت قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار مدعیان بیکاری آمریکا منتشر شد

تعداد مدعیان اولیه برای دریافت بیمه بیکاری در ایالات متحده در هفته منتهی به ۱۸ اکتبر به ۲۳۲ هزار مورد رسید. همچنین، تعداد مدعیان مداوم برای دریافت مزایای بیکاری در همان هفته به ۱.۹۵۷ میلیون نفر افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه خودروسازی ژاپن خواستار افزایش دستمزد شد

رئیس اتحادیه بزرگ خودروسازی ژاپن اعلام کرده که با وجود فشار تعرفه‌های آمریکا، برنامه‌ای برای کاهش درخواست افزایش دستمزدها در سال آینده ندارد. او با اشاره به وضعیت بحرانی صنعت خودرو، تأکید کرده که افزایش حقوق کارگران نقش کلیدی در تقویت اقتصاد مبتنی بر تقاضا دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر