TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

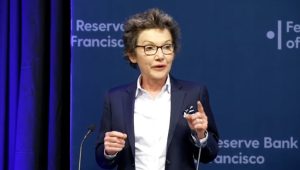
دالی، عضو فدرال رزرو: مشخص نیست رشد بهره‌وری تا چه زمانی تداوم خواهد داشت

تورم بالاتر از هدف است و مردم احساس فشار (مالی) می‌کنند. سرمایه‌گذاری در هوش مصنوعی می‌تواند تقاضا را تقویت کرده و فشارهای تورمی را افزایش دهد، اما بهره‌وری، اثر کاهنده بر تورم دارد. هنوز زود است که تمام رشد بهره‌وری را به هوش مصنوعی نسبت دهیم، اما قطعاً اتفاقاتی در حوزه بهره‌وری در حال وقوع است. ممکن است رشد بهره‌وری صرفاً ناشی از مدیریت بهتر هزینه‌ها در یک اقتصاد رو به کندی باشد. اضطراب نیروی کار بالاست. با این حال، اضطراب نیروی کار همان تصاحب تمام مشاغل توسط هوش مصنوعی نیست. فدرال رزرو در حال حاضر در امور سیاست پولی از هوش مصنوعی استفاده نمی‌کند. هوش مصنوعی فعلاً ابزار مناسبی برای جایگزینی پیش‌بینی‌کنندگان ما نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت دالی درباره نرخ بهره؛ تاکید بر تاثیر هوش مصنوعی

مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، در سخنرانی آماده شده خود هیچ اشاره‌ای به چشم‌انداز اقتصادی یا تصمیم‌گیری‌های کوتاه‌مدت درباره نرخ بهره نکرد. دالی به جای پرداختن به سیاست پولی جاری، بر موضوع هوش مصنوعی (AI) تمرکز کرد و گفت: «فدرال رزرو باید تأثیر هوش مصنوعی را به صورت عمیق بررسی کند تا بتواند در آینده تصمیمات درستی درباره نرخ بهره اتخاذ نماید.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار از فدرال رزرو: این ریسک وجود دارد که هوش مصنوعی به مرور زمان بیکاری ساختاری را افزایش دهد

بخشی از چشم‌انداز قوی بهره‌وری، مدیون رونق هوش مصنوعی است. نرخ آر-استار (R-Star) اندکی بالا آمده، اما تغییر چشمگیری نکرده است. سناریوی پایه این است که هوش مصنوعی تأثیرات مثبتی بر اقتصاد دارد. برای فدرال رزرو تشخیص اینکه آیا اختلالات هوش مصنوعی ساختاری هستند یا چرخه‌ای، دشوار خواهد بود. منطقی است انتظار داشته باشیم که با فروکش کردن تأثیر تعرفه‌ها، تورم کاهش یابد. فدرال رزرو این امکان را دارد که در خصوص سیاست پولی زمان بگذارد صبر کند. سرمایه‌گذاری در هوش مصنوعی نسبت به هدف نرخ بهره فدرال رزرو، کاملاً بی‌تفاوت است. بازار کاری با نرخ پایین استخدام و اخراج، پویایی چندانی ندارد و در برابر شوک‌ها آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار، عضو فدرال رزرو: برای فدرال رزرو عاقلانه است که پیش از تغییر مجدد سیاست‌ها، زمان بگذارد و داده‌ها را بررسی کند

من خواهان مشاهده شواهد بیشتری مبنی بر کاهش تورم به سمت هدف ۲ درصد هستم. من همچنان ریسک قابل‌توجهی می‌بینم که تورم بالای ۲ درصد باقی بماند. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد. چشم‌انداز موجود نشان می‌دهد فدرال رزرو نرخ‌های بهره را برای مدتی ثابت نگه خواهد داشت. تاکنون شواهد اندکی وجود دارد که هوش مصنوعی (AI) در حال افزایش نرخ بیکاری است. باید برای ایجاد اختلال در بازارهای کار توسط هوش مصنوعی آماده باشیم. بعید است رونق هوش مصنوعی منجر به کاهش نرخ‌های بهره فدرال رزرو شود. در بلندمدت، هوش مصنوعی باید بهره‌وری و استانداردهای زندگی را تقویت کند. داده‌های اخیر نشان‌دهنده تثبیت بازار کار است. بازار کار در تعادل، اما در برابر شوک‌ها آسیب‌پذیر است. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی از فدرال رزرو: تورم بخش خدمات مهار نشده است

تورم کل اخیر تا حدی به‌خاطر اثر پایه کاهش یافته است در صورتی که تورم کاهش یابد، چندین کاهش نرخ بهره دیگر در پیش خواهد بود من نرخ بهره ۳٪ را به‌عنوان یک هدف تقریبی برای نرخ خنثی می‌بینم می‌خواهم شواهدی ببینم که نشان دهد تورم در مسیر بازگشت به ۲٪ است تورم بخش خدمات مهار نشده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خروج پایدار و پیوسته سرمایه از بازار کریپتو و کاهش نقدینگی

در یک نگاه بازار در فاز تصمیم‌گیری: پس از رسیدن به کف ۶۰ هزار دلار، روند نزولی متوقف شده و اصلاح موقت صعودی محتمل است. «مقاومت‌های اصلی: اولین مقاومت ۷۲–۷۴ هزار دلار است و پس از عبور از آن، اهداف کوتاه‌مدت و میان‌مدت روند صعودی احتمالی می‌توانند ۸۰–۸۲ و ۹۰–۹۱ هزار دلار باشند.» نوسانات دو طرفه: کاهش حجم معاملات و نقدینگی همراه با استفاده بالا از اهرم در بازار فیوچرز، احتمال حرکت شارپ در هر دو جهت را افزایش می‌دهد. روند بلندمدت نزولی: همچنان فاز تسلیم در بازار دیده نشده و کف‌های جدید در بلندمدت قابل دسترس هستند؛ ترس از جاماندن بی‌مورد است. ضمن عرض تسلیت به ملت داغدار ایران و گرامیداشت چهلمین روز کشته شدن جاویدنامان وطن، در مقاله پیش‌رو به بررسی وضعیت بیتکوین پرداخته و از چندین دیدگاه و زاویه مختلف بیتکوین را برای همراهان تحلیل می‌کنیم. مقدمه پس از افت بیش از ۵۰ درصدی بیتکوین در ماه‌های اخیر و شروع فاز نزولی بازار که بارها بویژه در آخرین مقاله خود به آن اشاره کردیم، پس از رسیدن بیتکوین به حوالی ۶۰ هزار دلار شاهد توقف روند نزولی و بازاری رنج هستیم. چنین به نظر می‌رسد که علی‌رغم عدم وجود تقاضا از سویی و عدم مشاهده فاز تسلیم در بازار از سوی دیگر بازار در مرحله تصمیم‌گیری قرار دارد. نه محرکی قوی برای رشد و بازگشت تقاضا وجود دارد و نه میلی برای فروش در قیمت‌های پایین و نه ترسی به جهت پیش‌بینی ریزش بیشتر قیمت در کوتاه‌مدت. در چنین شرایطی اولین نشانه‌های ممکن برای اصلاح موقت رو به بالا دیده می‌شود اما این نشانه‌ها برای شروع حرکت صعودی کافی نبوده است، هرچند شروط لازم برای صعود قیمت هستند. در ادامه به بررسی جزییات این نشانه‌ها و سایر موارد پر اهمیت خواهیم پرداخت. تحلیل تکنیکال پس از کف اخیر قیمت در حوالی کمی کمتر از ۶۰ هزار دلار و بازگشت قیمت تا حوالی ۷۲ هزار دلار با توجه به نوع ساختار بازار و جنس حرکت قیمت، با اطمینان می‌توان گفت از آنجایی که حجم معاملات بازار اسپات روند اخیر قیمت را تایید نمی‌کند، این روند ضعیف صعودی مسیر اصلاح روند نزولی پیشین است که فعلا معتقد هستیم که روند اصلی بازار است. همانطور که در نمودار بالا مشاهده می‌کنید در حال حاضر دو سطح مهم درافق کوتاه‌مدت بازار را به خود مشغول کرده است. لول قرمز رنگ (خط افقی قرمز) در محدوده ۶۷۳۴۰ دلار که باید قیمت به زیر آن می‌ رفت که این اتفاق افتاد و کف مینور ۶۷۲۹۰ را ثبت کرد. سطح بعدی مقاومت ناحیه ۷۲ الی ۷۴ هزار دلار است که قیمت را تا کنون دو بار به پایین هل داده و برای رسیدن به سطوح بالاتر باید از این مقاومت عبور کنیم. چنانچه ازین مقاومت عبور کنیم در میان‌مدت با دو سطح مقاومتی مهم رو به رو هستیم. مقاومت اول در نایحه ۸۰ الی ۸۲ هزار دلار که از دو جهت بسیار پر اهمیت است. یک اینکه گپ بازار CME در آن ناحیه قرار دارد و دیگر اینکه پشت ناحیه فشردگی قیمت که با خط‌‌ چین مشکی نمایش داده شده نقدینگی جذابی برای بازارساز وجود دارد و رسیدن قیمت به آن ناحیه را محتمل می‌کند. پس از آن نیز ناحیه مهم تکنیکالی بین ۹۰۵۰۰ ال ۹۱۰۰۰ دلار قرار دارد. بجز این موارد در مقاله هفته گذشته هم به اعداد مهم آنچین اشاره کردیم که با این ساختار تکنیکال و مقاومت‌های یاد شده همپوشانی جالب توجهی دارند. بطور کلی همانطور که در تحلیل‌های تصویری یک ماه اخیر بارها از روند غالب نزولی و اتمام چرخه صعودی بازار صحبت کردیم، همچنان بر این عقیده هستم که روند اصلی و غالب بازار نزولی است اما چنانچه ریسکی سیستماتیک کلیت بازار را تحت تاثیر قرار ندهد ـ مثل ریسک جنگ آمریکا و اسرايیل با جمهوری اسلامی – بیتکوین می‌تواند با حفظ کف ۶۰ هزار دلار بطور موقت تا مقاومت‌های یاد شده در حوالی ۸۲ و ۹۰ هزار دلار رشد کند. در حقیقت روند کوتاه‌مدت تا میان‌مدت بازار را صعودی و روند بلند‌مدت را همچنان نزولی می‌بینم. ساختار بازار فیوچرز با توجه به تغییر روند طی دو هفته گذشته از روند نزولی به روند رنج، سنتیمنت و رفتار سرمایه‌گذاران در بازار فیوچرز از اهمیت زیادی برخوردار است. طی دو هفته گذشته و با رشد ضعیف قیمت و باز پس‌گیری سطح ۷۰ هزار دلار مشاهده می‌کنیم که در بازار فیوچرز، OI به نرمی در حال کاهش است. در همین حال حجم معاملات فیوچرز نیز کاهشی است. چنین ساختاری به ما نشان می‌دهد که در حالت کلی شاهد بسته شدن پوزیشن‌ها در بازار فیوچرز هستیم. اما این کدام معاملات و در کدام جهت هستند که بسته می‌شوند؟ برای پاسخ به این سوال باید به سراغ فاندینگ‌ریت برویم. طی همین دوهفته که اوپن اینترست به نرمی در حال کاهش بود شاهد رشد فاندینگ ریت هستیم. این بدان معناست که عمده پوزیشن‌هایی که بسته می‌شوند پوزیشن‌های شورت یا فروش هستند و البته در کنار این اندکی نیز شاهد باز شدن پوزیشن لانگ یا خرید هستیم. اما میزان باز شدن پوزیشن‌های جدید کمتر از بسته شدن پوزیشن‌های قبلی است. آنجه بنظر می‌رسد بیشتر سیو سود فروشندگان قدیمی است تا خوشبینی خریداران جدید برای رشد قیمت. در همین حال نوع پوزیشن‌گیری فعالان بازار آپشن بویژه تریدر‌های گاما لانگ و گاما شورت نشان می‌دهد که بواسطه وجود این پوزیشن‌ها بازار بگونه‌ای ساختار یافته که در هنگامه صعود قیمت فشار فروش در بازار مشتقات اجازه رشد بیشتر را نمی‌دهد اما در زمان افت قیمت ساختار معامله‌گران گاما شورت به ریزش بیشتر بازار دامن می‌زند. این ساختار طی حدود یک ماه گذشته بطو پیوسته حفظ شده هرچند که در دو هفته اخیر اندکی از شدت آن کاسته شده است. همچنین از منظر حجم معاملات تجمیعی طی روند نزولی اخیر در قیمت‌های مختلف مشاهده می کنیم که در محدوده قیمتی ۸۸ الی ۹۱ هزار شاهد بیشترین حجم معاملات فیوچرز هستیم که عموما چنین نواحی قیمتی پتانسیل این را دارد که مانند آهن‌ربای قیمت عمل کرده و قیمت را به سمت خود بکشند. این ناحیه نیز با مقاومت دوم ما در حوالی ۹۰۵۰۰ الی ۹۱۰۰۰ دلار همپوشانی دارد. خروج پول از بازار و کاهش نقدینگی کاهش حجم معاملات اسپات در کنار کاهش ارزش بازار استیبل‌کوین‌ها و خروج پول گسترده و ادامه از بازار کریپتو که در نمودار زیر می‌بینید همگی نشان از وضعیت رکودی و کاهش نقدینگی همه جانبه در بازار کریپتو دارد. در چنین شرایطی و با توجه به ریسک‌های ژئوپلتیک و عدم وجود تقاضا در بازار اسپات اتمام اصلاح یا یک روند صعودی ادامه دار بسیار دور از انتظار است و برای تحلیل بهتر بازار باید به سراغ داده‌های بازار مشتقات برویم. با بررسی داده‌های بازار فیوچرز باز هم به همین نتیجه می‌رسیم که بازار کریپتو در وضعیت رکودی و خطرناکی قرار دارد. پیش‌تر از کاهش حجم معاملات بازار فیوچرز و کاهش OI گفتیم، در ادامه نیز سایر شواهد مبنی بر کاهش نقدینگی در بازار مشتقات را هم بررسی می‌کنیم. نمودار زیر عمق بازار ۱٪ بیتکوین در صرافی بایننس است. همانگونه که آشکار است طی ۴۵ روز گذشته بطو مدام شاهد کاهش عمق بازار بیتکوین هستیم که نمود بسیار مهمی از کاهش نقدینگی در بازار است. در کنار این کاهش نقدینگی شاهد این هستیم که شاخص Taker But/Taker Sell نیز نزدیک عدد ۱ در نوسان است که نشان از برابری سفارشات مارکت در دو جهت خریدار و فروشنده است اما روند صعودی دو هفته اخیر این شاخص نشان از هیجان در سمت خریدار است. نکته‌ای که نشان از ریسکی نهفته در بازار دارد. بجز این در یک هفته الی ده روز اخیر عمق بازار در سمت فروش اندکی افزایش داشته که بیانگر این حقیقت است که فروشندگان تمایل دارند در قیمت‌های بالاتری دارایی خود را نقد کنند. نمودار پایین نشان‌دهنده میزان فعالیت بازار مشتقات در کنار میزان استفاده از اهرم در بازار‌های مشتق شده از کریپتو است. خطری که بازار را تهدید می‌کند از همین‌جا نشات می‌گیرد. مشاهده می‌کنیم که با کاهش حجم معاملات و کاهش اوپن اینترست در کنار کاهش عمق بازار همزمان شاهد استفاده بیشتر از لوریج هستیم(خط آبی رنگ نمودار بالا). چنین ترکیبی نشان می‌دهد که عمده فعالان کنونی در بازار مشتقات سرمایه‌گذاران خرد هستند که با اهرم‌های بالا در هر دو جهت لانگ و شورت در بازار فعالیت می‌کنند. این ساختار خطرناک می تواند در آینده نزدیک سبب افزایش شدت نوسانات بازار در هر دو جهت باشد. در حقیقت انتظار شخصی بنده این است که چنانچه قیمت در کوتاه‌مدت در جهت صعودی حرکت کند با مومنتوم بالایی حرکت خواهد کرد و اگر در جهت نزولی نیز حرکت کند چنین جنسی از حرکت را نشان دهد اما با توجه به نقدینگی روی چارت شدت نوسان رو به بالا از شدت نوسان رو به پایین بیشتر خواهد بود. نمودار بالا میزان نقدینگی حاصل از لیکویید شدن معامله گرانی است که از لوریج‌های بالا استفاده کرده‌اند. مشاهده می‌کنید که در سمت خریداران اعداد حوالی ۶۵ هزار دلار و در سمت فروشندگان قیمت‌‌های حوالی ۸۰ و ۸۹ هزار دلار بیشترین میزان لیکویید شدن را دارند. این نواحی نقدینگی جذابیت زیادی برای بازارساز دارند چرا که سرمایه‌گذاران خرد و پرریسک طعمه‌های خوبی برای شکار و استاپ‌هات شدن هستند. پس در کنار همه موارد گفته شده انتظار نوسانات شدید دو طرفه به سمت نواحی یاد شده محتمل بنظر می‌رسد. جمع بندی و نتیجه گیری بطور کلی نشانه‌هایی از وجود یک حرکت موقت صعودی در بازار دیده می‌شود که اگر ریسک ساختاری کلیت بازار را تحت تاثیر قرار ندهد و خبر بدی مخابره نشود این پتانسیل به فعل تبدیل خواهد شد و روند کوتاه‌مدت تا میان مدت می‌تواند صعودی شود. اولین مقاومت سر راه قیمت ناحیه ۷۲ الی ۷۴ هزار دلار است که شکست آن بسیار محتمل است و پس از عبور قیمت ازین ناحیه می‌توان تارگت‌های ۸۰ الی ۸۲ هزار دلار و سپس ۹۰ الی ۹۱ هزار دلار را برای بیتکوین متصور شد از سمت دیگر با توجه به ساختار بازار فیوچرز، یعنی کاهش حجم معاملات، کاهش عمق بازار، کاهش نقدینگی و افزایش استفاده از اهرم توسط معامله‌گران انتظار می‌رود حرکات شارپ و نوسانات دو طرفه برای جذب نقدینگی وجود داشته باشد. در چنین شرایطی کنترل احساسات در کنار عدم قرار داد استاپ پوزیشن‌ها در نواحی نزدیک به قیمت و همیچین عدم استفاده از لوریج‌های بالا ضروری هستند. در نهایت نیز همانطور که پیش‌تر اشاره شد از آنجایی که هنوز فاز تسلیم را در بازار مشاهده نکرده ایم(در این ویدیو به تفضیل در این مورد صحبت شده) و همچنان شاهد خروج پول از بازار و عدم وجود تقاضا در بازار اسپات هستیم بنظر نمی‌رسد روند نزولی قیمت تمام شده باشد و کف‌های جدید در بلند‌مدت قابل دسترس هستند. پس ترس از جاماندن ترسی غیر معقول و بیجا است. ارادتمند سروش اورانوس

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

شوک نفتی به نفع واشینگتن؛ چگونه تنش‌های خاورمیانه به عصای دست دلار تبدیل می‌شود؟

در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرط‌بندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیش‌بینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنال‌های انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاه‌مدت دلار حمایت می‌شود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه داده‌های منتشرشده توسط بانک بین‌المللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهم‌ترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارش‌هایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که به‌عنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق داده‌های بازارهای شرط‌بندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد می‌شود. افزایش تنش‌های ژئوپلیتیک معمولاً باعث رشد قیمت نفت می‌شود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک می‌کند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه داده‌های اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر می‌شود که انتظار می‌رود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایه‌گذاران در حال ارزیابی داده‌ها هستند و از تصمیم‌های بزرگ خودداری می‌کنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیام‌های انقباضی انتظار می‌رود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانه‌هایی از موضع سخت‌گیرانه‌تر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخ‌های بهره بالا برای مهار تورم است. چنین سیگنالی می‌تواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل داده‌های ضعیف‌تر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسک‌هاست، ارزهایی که به رشد اقتصادی جهانی حساس‌تر هستند معمولاً آسیب‌پذیرتر می‌شوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب می‌شود. این سیاست دسترسی بانک‌های مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل می‌کند و می‌تواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر داده‌های اقتصادی، شاخص اعتماد سرمایه‌گذاران آلمان (ZEW) امروز منتشر می‌شود. پیش‌بینی می‌شود شاخص انتظارات برای نخستین‌بار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی می‌تواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفت‌ارز EURUSD به سمت 1.1800 در کوتاه‌مدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاه‌مدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟ جمع‌بندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحله‌ای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسک‌های ژئوپلیتیک حمایت می‌گیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخص‌های اعتماد و اقدامات ساختاری ECB بهره می‌برد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبه‌رو هستند. در مجموع، بازار در حال سنجش داده‌های اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایه‌گذاران، تمرکز بر داده‌های کلان و نشانه‌های تغییر سیاست پولی همچنان حیاتی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟

در یک نگاه تورم پایه در ژانویه به ۲.۵٪ رسید؛ پایین‌ترین سطح از ۲۰۲۱ نرخ بیکاری به ۴.۳٪ کاهش یافت؛ رشد اشتغال محدود اما پایدار شاخص ترجیحی تورم فدرال رزرو هنوز نزدیک ۳٪ است بازارها احتمال کاهش نرخ بهره را به زمان‌های دیرتر و کمتر منتقل کرده‌اند اقتصاد آمریکا به ترکیب نادری از کاهش تورم، ثبات اشتغال و رشد ملایم رسیده؛ وضعیتی که امیدها برای «فرود نرم» را تقویت کرده است. اما فدرال رزرو هنوز آماده اعلام پایان مسیر نیست و هشدار می‌دهد که تورم چسبنده و ریسک‌های بازار کار می‌توانند این روند را متوقف کنند. “ «فرود نرم یا همان Soft Landing در دنیای اقتصاد، دقیقاً مثل مهارت یک خلبان باسابقه است که هواپیمای غول‌پیکر اقتصاد را از ارتفاع بالای تورم، بدون اینکه چرخ‌هایش بشکند یا مسافرانش (مردم و کسب‌وکارها) شوک رکود و بیکاری را حس کنند، به سلامت روی باندِ رشد پایدار می‌نشاند.» کامران گودرزی این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. https://youtu.be/D_tSKA_7r1c  داده‌های کلان؛ ترکیب امیدوارکننده اما نه قطعی اقتصاد آمریکا اکنون ترکیبی از: کاهش تورم ثبات نسبی در بازار کار و رشد ملایم تولید ناخالص داخلی را تجربه می‌کند؛ وضعیتی که از زمان پیش از پاندمی بی‌سابقه بوده است. تورم پایه در ژانویه به ۲.۵٪ رسید و نرخ بیکاری به ۴.۳٪ کاهش یافت. با این حال، شاخص ترجیحی فدرال رزرو برای تورم هنوز نزدیک ۳٪ است؛ موضوعی که باعث شده سیاست‌گذاران نسبت به اعلام موفقیت نهایی محتاط باشند. تورم چسبنده؛ مانع اصلی در مسیر کاهش نرخ بهره برخی تحلیلگران معتقدند تورم در سال ۲۰۲۶ ممکن است چسبنده باقی بماند؛ به‌ویژه به دلیل: عبور هزینه‌های تعرفه‌ای از زنجیره تأمین پایداری تقاضای مصرف‌کننده در بخش خدمات و کندی در کاهش قیمت کالاهای حساس به واردات در حالی که تورم مسکن در حال کاهش است، تورم خدمات غیرمسکنی همچنان بالا باقی مانده است.  بازار کار؛ ثبات سطحی، شکنندگی زیرساختی داده‌های بازنگری‌شده نشان می‌دهند که رشد اشتغال در سال گذشته: محدود بوده در بخش‌های خاصی متمرکز بوده و بیشتر ناشی از کاهش استخدام جدید، نه اخراج گسترده اگر رشد اقتصادی یا سودآوری شرکت‌ها دچار اختلال شود، این تعادل شکننده می‌تواند به سرعت تغییر کند.  بازارها در حال بازتنظیم انتظارات هستند با وجود کاهش تورم، بازارها اکنون: احتمال کاهش نرخ بهره را به زمان‌های دیرتر منتقل کرده‌اند و انتظار دارند که فدرال رزرو در صورت پایداری تورم، محتاط‌تر عمل کند تغییرات در رهبری فدرال رزرو نیز می‌تواند بر مسیر سیاست‌گذاری تأثیر بگذارد. جمع‌بندی استراتژیک: فاز «نزدیکی به فرود نرم، بدون اعلام پایان» بر اساس گزارش وال‌استریت ژورنال، اقتصاد آمریکا اکنون در فاز «نزدیکی به فرود نرم، بدون اعلام پایان» قرار دارد: داده‌ها امیدوارکننده‌اند اما تورم چسبنده و شکنندگی بازار کار مانع تصمیم‌گیری قطعی شده‌اند بازارها در حال تنظیم مجدد انتظارات هستند و فدرال رزرو همچنان محتاط باقی مانده است معامله‌گران باید منتظر داده‌های تورمی و اشتغال ماه‌های آینده باشند تا مسیر بعدی روشن‌تر شود. سؤال پایانی آیا اقتصاد آمریکا می‌تواند بدون افت شدید، تورم را به هدف ۲٪ برساند — یا فدرال رزرو ناچار به مداخله مجدد خواهد شد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بخریم یا منتظر بمانیم؟ پیش‌بینی جدید کردیت اگریکول از وضعیت بازار در هفته جاری

در یک نگاه تمرکز بازار بر «بازتنظیم دلار» و بررسی تقاضای خارجی برای دارایی‌های آمریکایی انتشار گزارش سرمایه‌گذاری خارجی (TIC) برای دسامبر در تاریخ ۱۸ فوریه جلسه دیوان عالی آمریکا درباره تعرفه‌های دولت ترامپ در تاریخ ۲۰ فوریه انتظار برای داده‌های تورم PCE، شاخص‌های PMI و صورت‌جلسه فدرال رزرو در هفته‌ای که پیش‌رو داریم، دلار آمریکا بار دیگر در مرکز توجه معامله‌گران قرار گرفته است. گزارش‌های کلیدی اقتصادی، داده‌های سرمایه‌گذاری خارجی و اظهارات فدرال رزرو می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند؛ به‌ویژه در شرایطی که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت‌ها لحاظ شده‌اند. این گزارش بر اساس داده‌های منتشرشده توسط کردیت اگریکول تهیه شده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. بازتنظیم دلار؛ موضوع محوری هفته کردیت اگریکول در یادداشتی اعلام کرده که موضوع «بازتنظیم دلار» در هفته پیش‌رو همچنان مهم خواهد بود. معامله‌گران به‌دنبال نشانه‌هایی هستند که نشان دهد آیا تقاضای خارجی برای اوراق خزانه‌داری و سهام آمریکا در حال کاهش است یا خیر. در این میان، داده‌های TIC برای ماه دسامبر که در ۱۸ فوریه منتشر می‌شود، نقش کلیدی دارد. این گزارش میزان سرمایه‌گذاری خارجی در دارایی‌های آمریکایی را نشان می‌دهد و می‌تواند بر روند دلار تأثیر بگذارد. داده‌های کلیدی و اظهارات فدرال رزرو معامله‌گران همچنین منتظر انتشار داده‌های تورم PCE هسته‌ برای دسامبر، شاخص‌های PMI برای فوریه، و صورت‌جلسه نشست ژانویه فدرال رزرو هستند. این داده‌ها می‌توانند مسیر سیاست پولی را روشن‌تر کنند. در کنار این موارد، اظهارات اعضای فدرال رزرو نیز مورد توجه بازار قرار دارد؛ به‌ویژه اگر نشانه‌ای از تغییر موضع یا تمایل به کاهش نرخ بهره دیده شود. سرمایه‌گذاری خارجی؛ رکورد و ابهام در ماه نوامبر ۲۰۲۵، میزان دارایی‌های خارجی در اوراق خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. با این حال، سهم چین در این دارایی‌ها به پایین‌ترین سطح از سال ۲۰۰۸ کاهش یافته است. نکته مهم این است که داده‌های TIC فقط دارایی‌های نگهداری‌شده در مؤسسات آمریکایی را نشان می‌دهد. چین ممکن است از طریق کشورهایی مانند بلژیک و لوکزامبورگ همچنان در حال خرید اوراق خزانه‌داری باشد. ریسک‌های بیرونی؛ دیوان عالی و تعرفه‌ها یکی دیگر از ریسک‌های مهم این هفته، جلسه دیوان عالی آمریکا در تاریخ ۲۰ فوریه برای بررسی تعرفه‌های دولت ترامپ است. این موضوع می‌تواند در پایان هفته بر بازارها تأثیر بگذارد؛ به‌ویژه اگر رأی صادرشده مسیر سیاست تجاری را تغییر دهد. جمع‌بندی: دلار در فاز «تثبیت مشروط» کردیت اگریکول معتقد است که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت دلار لحاظ شده‌اند. بنابراین، در صورت نبود داده‌های ناامیدکننده یا اظهارات بسیار انبساطی، دلار می‌تواند در کوتاه‌مدت تثبیت شود. با این حال، برای بازگشت پایدار دلار، بازار نیازمند شواهدی از ادامه خرید دارایی‌های آمریکایی توسط سرمایه‌گذاران خارجی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیب‌های پر پول آمریکایی‌ها مانع کاهش تورم؟ آنچه باید از گزارش جدید Westpac بدانید

در یک نگاه رشد اقتصادی آمریکا همچنان بالاتر از روند میان‌مدت در حال حرکت است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ تثبیت شده و رشد دستمزدها ادامه دارد. تراز مالی خانوارها قوی است؛ ثروت در بالاترین سطح تاریخی قرار دارد. تورم در خدمات اصلی همچنان بالا بوده و کاهش نرخ بهره را پیچیده کرده است. بانک Westpac در یادداشتی جدید اعلام کرد که تاب‌آوری اقتصاد آمریکا ممکن است زمان اجرای آخرین کاهش نرخ بهره توسط فدرال رزرو را تا ژوئن ۲۰۲۶ به تعویق بیندازد. این ارزیابی در تضاد با انتظارات بازار برای کاهش‌های سریع‌تر است و نشان می‌دهد که رشد و تورم همچنان می‌توانند مسیر سیاست پولی را پیچیده کنند. این گزارش بر اساس پیش‌بینی بانک Westpac در بلومبرگ منتشرشده و توسط یوتوتایمز با زبانی روان برای مخاطبان فارسی‌زبان بازخوانی شده است.  رشد اقتصادی آمریکا؛ فراتر از انتظار Westpac می‌گوید فعالیت اقتصادی آمریکا در آغاز سال ۲۰۲۶ همچنان بالاتر از روند میان‌مدت در حال حرکت است. حتی در دوره طولانی‌ترین تعطیلی دولت فدرال، شاخص GDPNow آتلانتا نشان داد که رشد تولید ناخالص داخلی از سطح معمول فراتر بوده است. بانک انتظار دارد که رشد در ادامه سال به سمت میانگین تاریخی بازگردد، اما نشانه‌ای از افت شدید یا رکود مشاهده نمی‌شود.  بازار کار؛ تثبیت بدون افت بر اساس ارزیابی Westpac، بازار کار آمریکا در حال تثبیت است: رشد اشتغال غیرکشاورزی از اکتبر تاکنون به‌طور میانگین ۷۳٬۰۰۰ شغل در ماه بوده است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ باقی مانده است. شاخص‌های مکمل مانند هزینه‌های اشتغال و رشد دستمزدها همچنان قوی هستند. این داده‌ها نشان می‌دهد که بازار کار نه‌تنها افت نکرده، بلکه در حال حفظ پایداری نسبی است.  خانوارها؛ ثروتمند و مقاوم Westpac تراز مالی خانوارهای آمریکایی را «قوی» توصیف می‌کند: ثروت خانوارها به دلیل رشد بازار سهام و املاک در بالاترین سطح تاریخی قرار دارد. بسیاری از خانوارها در دوران پاندمی با نرخ‌های پایین وام‌گیری تثبیت شدند. کاهش تدریجی نرخ‌های متغیر نیز به نفع وام‌گیرندگان جدید بوده است. این عوامل باعث شده‌اند که مصرف‌کنندگان همچنان در موقعیت مناسبی برای حفظ تقاضای مسکن، بازسازی و خریدهای اختیاری باشند.  تورم و سیاست پولی؛ مسیر پیچیده فدرال رزرو با وجود رشد اقتصادی، تورم در بخش خدمات اصلی همچنان بالا باقی مانده است. این موضوع بازگشت تورم به هدف ۲٪ را برای فدرال رزرو دشوار می‌کند. Westpac در نتیجه، پیش‌بینی خود برای آخرین کاهش نرخ بهره را به ژوئن ۲۰۲۶ موکول کرده است. با این حال، هشدار داده که اگر رشد و تورم فراتر از انتظار باقی بمانند، ممکن است فدرال رزرو اصلاً نرخ بهره را کاهش ندهد.  جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌های جدید نشان می‌دهد که اقتصاد آمریکا در فاز «تاب‌آوری با ریسک تورمی» قرار دارد. رشد ادامه دارد، بازار کار پایدار است، و خانوارها همچنان قوی هستند. اما تورم بالا و عدم قطعیت در اعتماد مصرف‌کننده، مسیر سیاست پولی را پیچیده کرده‌اند. برای بازارها، این یعنی فاز «انتظار محتاطانه» تا روشن شدن تصمیم نهایی فدرال رزرو.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

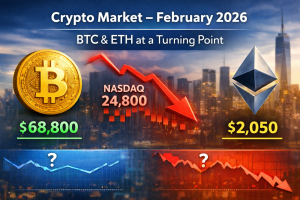
کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

گولزبی از فدرال رزرو: داده‌های CPI هم حاوی نکات دلگرم‌کننده بود و هم برخی نگرانی‌ها

همچنان شاهد تورم نسبتاً بالایی در بخش خدمات هستیم. امیدوارم شاهد اوج تأثیر تعرفه‌ها بوده باشیم. امیدوارم داده‌های قوی اشتغال در ماه ژانویه نشانه‌ای از ثبات باشد. بازار کار پایدار بوده و تنها شاهد سرد شدن ملایمی بوده‌ایم. معتقدم نرخ بهره هنوز می‌تواند مقدار قابل توجهی کاهش یابد. ما فقط نیاز داریم شاهد پیشرفت در زمینه تورم باشیم. نرخ‌ها همچنان می‌توانند پایین بیایند، اما نیازمند مشاهده بهبود وضعیت تورم هستیم. قوی‌ترین رکن اقتصاد، مصرف‌کننده آمریکایی است. در صورت ثبات بازار کار و فروکش کردن تورم، مصرف‌کنندگان باید دوام بیاورند. من همچنان محتاط هستم. تورم بخش خدمات هنوز مهار نشده است. تورم بخش خدمات که بسیار بالاتر از هدف است، یک علامت خطر است. من پیش از جلو انداختن روند کاهش [نرخ بهره]، خواهان دریافت اطلاعات بیشتری هستم. نمی‌دانم سیاست فدرال رزرو چقدر انقباضی است. هنوز معتقدم که عاقلانه‌تر بود در ماه دسامبر صبر می‌کردیم. ما نیاز به مشاهده بهبود در تورم داریم. انتظار دارم شاهد پیشرفت باشیم. اگر در سطح تورم ۲ درصد باشیم، می‌توانیم چندین کاهش دیگر [در نرخ بهره] داشته باشیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار به پناهگاه امن؛ آیا طوفان تکنولوژی به سود اسکناس سبز تمام می‌شود؟

در یک نگاه احیای ارزش تدافعی دلار: ریزش سهام فناوری آمریکا باعث شد دلار بار دیگر بخشی از جایگاه خود را به عنوان «پناهگاه امن» بازیابی کند. پیش‌بینی ثبات تورم: انتظار بازار برای عدد ۲.۵٪ (سالانه)؛ ثبات در تورم می‌تواند موضع فعلی فدرال رزرو برای عدم عجله در کاهش نرخ بهره را تایید کند. شکاف ارزش منصفانه یورو: سقوط ارزش منصفانه EURUSD به سطح ۱.۱۶۵؛ واکاوی‌ها نشان‌دهنده حباب قیمتی یورو در سطوح فعلی است. انجماد نرخ در اروپا: سکوت و اتفاق‌نظر در بانک مرکزی اروپا (ECB)، هرگونه انتظار برای بازنگری در نرخ بهره را به حالت تعلیق درآورده است. آیا گزارش تورم امروز آمریکا می‌تواند آرامش قبل از طوفان در بازار فارکس باشد؟ در حالی که سقوط سهام فناوری بار دیگر جذابیت دلار را به عنوان دارایی امن افزایش داده، بازار در انتظار داده‌های CPI است تا وزن نگاه تهاجمی فدرال رزرو را بسنجد. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود پتانسیل رشد دلار، معامله‌گران همچنان برای فروش در سقف‌ها کمین کرده‌اند. این گزارش بر اساس مقاله منتشر شده در ING تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است. ۱. دلار در دوراهی؛ پناهگاه امن یا تله فروش؟ واکاوی استراتژیک یوتوتایمز حاکی از آن است که دلار آمریکا در یک موقعیت متناقض گرفتار شده است. از یک سو، ریزش اخیر سهام فناوری باعث شده سرمایه‌گذاران برای حفظ دارایی خود به سمت نقدینگی دلار پناه ببرند. اما از سوی دیگر، دلار در برابر اکثر ارزهای تراز اول جهانی گروه ده (G10) همچنان ارزان به نظر می‌رسد. دیدگاه تحلیلی نشان می‌دهد که این ارزانی لزوماً به معنای یک صعود شارپ نیست؛ چرا که جو منفی میان‌مدت باعث شده تا هر بار که دلار کمی رشد می‌کند، معامله‌گران از این فرصت برای فروش در قیمت‌های بالاتر استفاده کنند. این رفتار بازار نشان‌دهنده یک «بی‌اعتمادی پنهان» به تداوم قدرت دلار است. ✔️  بیشتر بخوانید: معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد ۲. گزارش تورم؛ چرا CPI امروز «تغییردهنده بازی» نیست؟ بسیاری از معامله‌گران منتظر گزارش تورم ژانویه هستند، اما تحلیل یوتوتایمز بر اساس داده‌های موجود نشان می‌دهد که این گزارش احتمالاً ضرب‌آهنگ بازار را تغییر نخواهد داد. پیش‌بینی‌ها روی عدد ۲.۵٪ سالانه متمرکز است. اگر تورم در همین سطح منتشر شود، صرفاً مهر تاییدی بر سیاست فعلی فدرال رزرو خواهد بود: «صبر و عدم عجله برای کاهش نرخ بهره.» در حال حاضر بازار کار آمریکا برای فدرال رزرو وزن بیشتری نسبت به تورم دارد. بنابراین، گزارش امروز ممکن است دلار را در وضعیت «خرید جزئی» نگه دارد، اما محرک لازم برای یک جهش بزرگ را فراهم نخواهد کرد. ۳. یورو و حباب ارزش منصفانه؛ در انتظار اصلاح؟ در جبهه اروپا، وضعیت برای یورو (EUR) کمی نگران‌کننده به نظر می‌رسد. بررسی تحلیلی نشان می‌دهد که ارزش منصفانه کوتاه مدت جفت‌ارز EURUSD به سطح ۱.۱۶۵ سقوط کرده است. این یعنی قیمت فعلی یورو در بازار، با واقعیت‌های اقتصادی همخوانی ندارد و یک «شکاف بیش‌ارزش‌گذاری» شکل گرفته است. با توجه به سکوت مقامات بانک مرکزی اروپا و نبود دیدگاه‌های مخالف درباره نرخ بهره، انتظار می‌رود یورو فعلاً در همین محدوده نوسان کند، اما هرگونه تقویت دلار می‌تواند این شکاف قیمتی را به شدت پر کرده و یورو را به سمت سطوح پایین‌تر سوق دهد. ۴. نتیجه‌گیری استراتژیک: فاز «آزمون تاب‌آوری» در مجموع، دلار در حال تست کردن قدرت خود در برابر فشارهای فروش است و یورو در انتظار یک بهانه بنیادی برای اصلاح قیمت. تا زمانی که داده‌های اشتغال یا تورم انحراف بزرگی از پیش‌بینی‌ها نداشته باشند، قایق بازار ارز بدون تلاطم جدی به مسیر خود ادامه خواهد داد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار ارز آسیا در حالت انتظار؛ تورم آمریکا در راه است

در یک نگاه  اظهارات متناقض مقامات ژاپنی باعث نوسان ین شد؛ USDJPY بین ۱۵۲.۸۵ تا ۱۵۳.۳۰ در نوسان بود. قیمت مسکن چین در ۶۲ شهر کاهش یافت؛ افت سالانه ۳.۱٪ در ژانویه ثبت شد.  ناو «فورد» به خلیج فارس اعزام شد؛ نفت واکنش محدودی نشان داد. معامله‌گران منتظر گزارش تورم آمریکا هستند؛ بازارها فعلاً در محدوده آرام حرکت می‌کنند. در روزی پرتنش برای بازارهای آسیا، نوسانات ین ژاپن، سقوط قیمت مسکن چین، و آماده‌باش معامله‌گران برای گزارش تورم آمریکا، فضای معاملات را تحت تأثیر قرار داد. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive و منابع رسمی را بررسی می‌کند تا مهم‌ترین محرک‌های ارزی و ژئوپلیتیکی منطقه را تحلیل کند. نوسان ین؛ از سیگنال کاهشی تا بازگشت صعودی در معاملات آسیایی روز جمعه، ین ژاپن تحت تأثیر اظهارات متناقض مقامات پولی نوسان قابل‌توجهی داشت. مشاور نخست‌وزیر ژاپن اعلام کرد که احتمال افزایش نرخ بهره در نشست مارس پایین است، که باعث رشد USDJPY تا محدوده ۱۵۳.۳۰ شد. اما ساعاتی بعد، اظهارات نسبتاً تندتر عضو هیئت‌مدیره بانک مرکزی ژاپن، «تامورا»، باعث تقویت مجدد ین شد و نرخ به حدود ۱۵۲.۸۵ بازگشت. سقوط قیمت مسکن چین ادامه دارد طبق بررسی تحلیلی یوتوتایمز از داده‌های رسمی، قیمت خانه در چین در ماه ژانویه ۰.۴٪ نسبت به ماه قبل و ۳.۱٪ نسبت به سال قبل کاهش یافت—بزرگ‌ترین افت سالانه در ۷ ماه گذشته. از میان ۷۰ شهر بررسی‌شده، ۶۲ شهر کاهش قیمت را ثبت کردند، که نشان‌دهنده ضعف ساختاری بازار مسکن چین است؛ حتی پس از حذف محدودیت‌های بدهی موسوم به «سه خط قرمز». آرامش پیش از تورم؛ بازارها در انتظار گزارش آمریکا معامله‌گران آسیایی امروز بیشتر در حالت انتظار بودند. جفت‌ارزهای اصلی در برابر دلار آمریکا در محدوده‌های آرام نوسان داشتند، چرا که همه نگاه‌ها به گزارش تورم ژانویه آمریکا در ساعت ۸:۳۰ صبح به وقت شرق آمریکا دوخته شده است. از نگاه یوتوتایمز، این گزارش می‌تواند مسیر نرخ بهره فدرال رزرو را مشخص کند و نوسانات ارزی را افزایش دهد. خلیج فارس در کانون ژئوپلیتیک؛ ناو «فورد» وارد می‌شود ناو هواپیمابر «USS Gerald R. Ford» از کارائیب به خاورمیانه منتقل شده و به ناو «آبراهام لینکلن» در خلیج فارس می‌پیوندد. این اقدام در راستای افزایش فشار بر ایران انجام شده، اما بازار نفت واکنش محدودی نشان داد؛ چرا که انتظار حضور دومین ناو از قبل در قیمت‌ها لحاظ شده بود. تنش دریایی؛ توقیف کشتی چینی توسط ژاپن ژاپن یک کشتی ماهیگیری چینی را در منطقه انحصاری اقتصادی خود توقیف کرده و ناخدای آن را بازداشت کرده است. این اقدام می‌تواند تنش‌های سیاسی بین توکیو و پکن را افزایش دهد، به‌ویژه در شرایطی که روابط تجاری و امنیتی دو کشور در وضعیت شکننده قرار دارد. سایر تحولات منطقه‌ای بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد (۶.۹۳۹۸ در برابر ۶.۹۰۴۵). شاخص تولید نیوزیلند به ۵۵.۲ کاهش یافت اما همچنان رشد را نشان می‌دهد. انتظارات تورمی نیوزیلند پیش از نشست هفته آینده بانک مرکزی این کشور، سیگنال‌های متناقضی ارسال کرده‌اند. شاخص‌های سهام آسیا امروز عقب‌نشینی کردند: نیکی ژاپن: -۰.۶۸٪ هنگ‌کنگ: -۱.۷۹٪ شانگهای: -۰.۷۰٪ استرالیا: -۱.۳۷٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تورم ژانویه؛ آزمون حساس برای فدرال رزرو

در یک نگاه تورم سالانه آمریکا در ژانویه احتمالاً به ۲.۵٪ کاهش یافته است. تورم هسته نیز در مسیر نزولی است، اما رشد ماهانه همچنان «چسبنده» باقی مانده. مدل فدرال کلیولند تورم ماهانه را کمتر از اجماع پیش‌بینی می‌کند؛ احتمال غافلگیری وجود دارد. نتیجه گزارش می‌تواند زمان‌بندی کاهش نرخ بهره توسط فدرال رزرو را جابه‌جا کند. در حالی که بازارها منتظر سیگنال‌های تازه از مسیر نرخ بهره هستند، گزارش تورم ژانویه آمریکا می‌تواند زمان‌بندی کاهش نرخ‌ها را به‌طور جدی تحت تأثیر قرار دهد. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی بلومبرگ و مدل‌های پیش‌بینی فدرال کلیولند را بررسی می‌کند تا ببیند آیا تورم واقعاً در حال کاهش است یا هنوز «چسبنده» باقی مانده.  تورم ژانویه؛ آزمون حساس برای بازارها گزارش تورم آمریکا برای ماه ژانویه در روز جمعه منتشر می‌شود؛ درست در زمانی که بازارها در تلاش‌اند بفهمند آیا شتاب تورمی اواخر ۲۰۲۵ فروکش کرده یا در حال تثبیت است. طبق بررسی تحلیلی یوتوتایمز از داده‌های بلومبرگ، انتظار می‌رود نرخ تورم سالانه از ۲.۷٪ به ۲.۵٪ کاهش یابد و تورم هسته نیز با همین روند نزولی همراه باشد. تورم ماهانه؛ چرا «چسبنده» بودن مهم است؟ اگرچه تورم سالانه در حال کاهش است، اما رشد ماهانه همچنان در سطح +۰.۳٪ باقی مانده—سطحی که اگر تکرار شود، می‌تواند نشانه‌ای از پایداری فشارهای قیمتی باشد. از نگاه یوتوتایمز، بازارها بیشتر از عدد کلی، به جزئیات تورم هسته توجه دارند؛ به‌ویژه در بخش‌هایی مانند خدمات و اجاره که با دستمزدها همبستگی دارند. مدل فدرال کلیولند؛ پیش‌بینی خنک‌تر از اجماع مدل پیش‌بینی تورم فدرال رزرو کلیولند عددی بسیار پایین‌تر از اجماع را برای تورم ماهانه ارائه کرده: تورم کلی: حدود +۰.۱۳٪ تورم هسته: حدود +۰.۲۲٪ این اختلاف می‌تواند زمینه‌ساز یک «عامل غافلگیرکننده» باشد—به‌ویژه اگر اثرات فصلی یا نوسانات دسته‌ای باعث انحراف عدد نهایی شوند. پیامدهای سیاستی؛ کاهش نرخ در نیمه اول یا تعویق؟ اگر تورم هسته خنک‌تر از انتظار باشد، بازارها دوباره به سناریوی کاهش نرخ در تابستان امیدوار می‌شوند. اما اگر تورم ماهانه همچنان چسبنده باقی بماند، احتمال تعویق کاهش نرخ‌ بهره بالا می‌رود، بازده اوراق خزانه‌داری افزایش می‌یابد و دلار تقویت می‌شود. از نگاه یوتوتایمز، این گزارش می‌تواند نقطه عطفی در مسیر سیاست پولی فدرال رزرو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فدرال رزرو خودش مانع رشد اقتصادی شده؟ هشدار صریح میران

در یک نگاه میران معتقد است رشد بالقوه GDP آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد؛ بخشی از آن به لطف هوش مصنوعی و اصلاحات ساختاری. تورم پایه بسیار نزدیک به هدف ۲ درصدی است و فعلاً نگرانی جدی وجود ندارد، مگر در بازار اجاره. سیاست‌های مالی دولت و رشد اقتصادی قوی، جایگاه دلار به‌عنوان ارز ذخیره جهانی را تقویت کرده‌اند. از نگاه میران، سیاست پولی فعلی فدرال رزرو «بیش از حد انقباضی» است و خود یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی محسوب می‌شود. در حالی که بازارها منتظر سیگنال‌های تازه از سمت فدرال رزرو هستند، استیون میران با مجموعه‌ای از مواضع صریح، چشم‌انداز تورم، رشد اقتصادی و سیاست پولی را ترسیم کرده است. یوتوتایمز در این گزارش، بیانیه‌های منتشرشده از سوی فدرال رزرو و خبرگزاری رویترز را بررسی کرده و پیامدهای آن را برای دلار، بازار کار و نرخ بهره تحلیل می‌کند. “ از نگاه یوتوتایمز، استیون میران یکی از اعضای متمایل به سیاست‌های انبساطی در فدرال رزرو محسوب می‌شود؛ مواضع او درباره لزوم کاهش نرخ بهره و انتقاد از انقباض بیش‌ازحد، شباهت‌هایی با دیدگاه‌های دونالد ترامپ درباره عملکرد بانک مرکزی دارد.  رشد اقتصادی؛ هوش مصنوعی و اصلاحات در خدمت تولید استیون میران، عضو هیئت‌مدیره فدرال رزرو، در سخنرانی اخیر خود اعلام کرد که رشد بالقوه تولید ناخالص داخلی آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد. به گفته او، این جهش ناشی از سیاست‌های اصلاحی دولت و ورود فناوری‌های نوین مانند هوش مصنوعی به چرخه تولید است. یوتوتایمز این موضع را بر اساس گزارش منتشرشده از رویترز بررسی کرده است.  تورم؛ نزدیک به هدف، اما چشم‌ها به بازار اجاره دوخته شده میران تأکید کرده که تورم پایه (بدون احتساب اجاره و انرژی) بسیار نزدیک به هدف ۲ درصدی فدرال رزرو است. او هشدار داده که تنها در صورت جهش شدید در بازار اجاره، نگرانی‌های تورمی دوباره مطرح خواهند شد. از نگاه یوتوتایمز، این موضع نشان‌دهنده تمایل فدرال رزرو به حفظ سیاست‌های فعلی تا زمان روشن شدن وضعیت بازار مسکن است. دلار؛ تقویت جایگاه جهانی در سایه رشد اقتصادی میران همچنین گفته که عملکرد بهتر اقتصاد آمریکا نسبت به سایر کشورها، جایگاه دلار را به‌عنوان ارز ذخیره جهانی تقویت کرده است. این موضوع در کنار بهبود چشم‌انداز مالی دولت، می‌تواند به حفظ اعتماد سرمایه‌گذاران بین‌المللی کمک کند. سیاست پولی؛ فدرال رزرو خود مانع رشد شده؟ یکی از صریح‌ترین بخش‌های اظهارات میران، انتقاد از سیاست پولی فعلی فدرال رزرو بود. او معتقد است که این سیاست‌ها «به‌طور غیرمستقیم بیش از حد انقباضی» شده‌اند و خود به یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی تبدیل شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

نقشه فرار برای جروم پاول؛ آیا سنا پرونده جنجالی رئیس فدرال رزرو را از وزارت دادگستری می‌قاپد؟

در یک نگاه تلاش جمهوری‌خواهان برای پایان دادن به بن‌بست تأیید رئیس جدید فدرال رزرو پیشنهاد انتقال بررسی پرونده پاول از وزارت دادگستری به کمیته بانکی سنا گره خوردن تأیید «کوین وارش» به موضع سناتور تام تیلیس پیام‌های متناقض این تنش سیاسی برای بازارهای مالی نقشه فرار برای جروم پاول؛ آیا سنا پرونده رئیس فدرال رزرو را از وزارت دادگستری می‌گیرد؟ نبرد پنهان بر سر صندلی فدرال رزرو وارد مرحله تازه‌ای شده است؛ جایی که سیاست، عدالت و بازارهای مالی در راهروهای سنای آمریکا به هم گره خورده‌اند. یوتوتایمز با بررسی گزارش‌های منتشرشده در رسانه‌های آمریکایی به این سناریو می‌پردازد که چگونه یک معامله سیاسی در سنا می‌تواند مسیر پرونده جنجالی جروم پاول را تغییر دهد. طرح جدید در سنا چیست؟ بر اساس گزارش رسانه‌های آمریکایی، برخی جمهوری‌خواهان در حال بررسی طرحی هستند که بر اساس آن، موضوع بازسازی‌های جنجالی ساختمان فدرال رزرو به‌جای پیگیری در وزارت دادگستری، در کمیته بانکی سنا بررسی شود. بررسی یوتوتایمز نشان می‌دهد این پیشنهاد می‌تواند راهی برای کاهش فشارهای سیاسی بر پاول و هم‌زمان باز کردن مسیر تأیید رئیس بعدی فدرال رزرو باشد. گره اصلی؛ سناتور تام تیلیس طبق گزارش‌ها، دونالد ترامپ خواهان تسریع در انتصاب «کوین وارش» به‌عنوان جانشین پاول است، اما مخالفت سناتور تام تیلیس روند تأیید را پیچیده کرده است. تیلیس اعلام کرده تا زمانی که وضعیت پرونده قضایی پاول روشن نشود، از تأیید نامزد جدید حمایت نخواهد کرد. از نگاه یوتوتایمز، پیشنهاد انتقال پرونده به سنا می‌تواند تلاشی برای یافتن یک راه‌حل میانه باشد؛ راه‌حلی که هم فشار سیاسی را کاهش دهد و هم مسیر رأی‌گیری را هموار کند. پیام این تنش برای بازارها چیست؟ در شرایطی که بازارها به‌شدت به سیاست‌های پولی حساس‌اند، هرگونه کشمکش سیاسی پیرامون فدرال رزرو می‌تواند بر انتظارات نرخ بهره، بازدهی اوراق و حتی شاخص دلار اثر بگذارد. تحلیل یوتوتایمز نشان می‌دهد تداوم این ابهام سیاسی ممکن است در کوتاه‌مدت نوسان بازارها را افزایش دهد، حتی اگر در نهایت به توافقی پشت درهای بسته منجر شود. جمع‌بندی در حال حاضر هنوز مشخص نیست که آیا پرونده پاول واقعاً از وزارت دادگستری به سنا منتقل خواهد شد یا خیر. اما آنچه روشن است این است که آینده ریاست فدرال رزرو دیگر صرفاً یک موضوع اقتصادی نیست؛ بلکه به بخشی از بازی قدرت در واشینگتن تبدیل شده است. یوتوتایمز معتقد است نتیجه این کشمکش می‌تواند نه‌تنها مسیر مدیریتی فدرال رزرو، بلکه انتظارات بازارهای جهانی را نیز تحت تأثیر قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر