TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو: تمرکز بازارها بر گزارش اشتغال آمریکا و نشست RBA در میانه نااطمینانی خاورمیانه

در یک نگاه پس از موضع انقباضی فدرال رزرو، توجه بازارها به گزارش اشتغال غیرکشاورزی آمریکا معطوف شده است. بانک مرکزی استرالیا خود را برای سومین افزایش متوالی نرخ بهره آماده می‌کند. گزارش اشتغال کانادا هم‌زمان با داده‌های NFP آمریکا منتشر خواهد شد. تورم سوئیس و داده‌های اشتغال نیوزیلند نیز در دستور کار بازارها قرار دارند. دلار آمریکا این هفته در برابر رقبای اصلی خود وارد مسیر بازیابی شد؛ آن هم با وجود اینکه آتش‌بس در خاورمیانه همچنان برقرار مانده است. هفته با موج تازه‌ای از خوش‌بینی آغاز شد، پس از آنکه خبر رسید ایران پیشنهادی برای پایان دادن به درگیری‌های خاورمیانه به آمریکا ارائه کرده است. با این حال، این خوش‌بینی دوام چندانی نداشت؛ چراکه به گفته یک مقام آمریکایی، دونالد ترامپ از این پیشنهاد رضایت نداشت و همچنان آماده بود محاصره را تمدید کند. این موضوع موجب رشد دلار آمریکا و بازدهی اوراق خزانه‌داری شد، زیرا نگرانی‌ها درباره بسته ماندن طولانی‌تر تنگه هرمز شدت گرفت. ترس از اینکه این وضعیت بتواند در ادامه به تورمی چسبنده‌تر منجر شود، معامله‌گران را وادار کرد انتظارات خود از کاهش نرخ بهره را عقب بکشند؛ به‌ویژه آنکه تصمیم روز چهارشنبه فدرال رزرو، امیدهای کم‌رنگ برای کاهش نرخ بهره تا پایان سال را نیز عملاً کنار زد. فدرال رزرو تصمیم گرفت از فشار دادن دکمه کاهش نرخ بهره خودداری کند و دلیل آن را تداوم تورمِ بیش از حد بالا دانست. این تصمیم با اختلاف‌نظر قابل توجهی همراه بود؛ یک عضو در همین نشست به کاهش نرخ بهره رأی داد، اما سه عضو دیگر خواستار حذف یا به تأخیر انداختن هرگونه سیگنال درباره کاهش نرخ بهره در آینده شدند. همین مسئله باعث شد سرمایه‌گذاران شرط‌بندی‌های خود روی کاهش نرخ بهره را کنار بگذارند و حتی احتمال بیش از 50 درصدی برای افزایش نرخ بهره تا آوریل 2027 را در قیمت‌ها لحاظ کنند. گزارش اشتغال غیرکشاورزی، انتظارات نرخ بهره فدرال رزرو را بازآرایی می‌کند با توجه به اینکه نشست بعدی فدرال رزرو برای ماه ژوئن برنامه‌ریزی شده و به احتمال زیاد نخستین نشست تحت ریاست کوین وارش خواهد بود، سرمایه‌گذاران ممکن است تمرکز خود را به داده‌های اشتغال غیرکشاورزی آمریکا در روز جمعه معطوف کنند تا ارزیابی دقیق‌تری از مسیر بعدی سیاست پولی فدرال رزرو به دست آورند. پیش از آن نیز گزارش ADP از اشتغال بخش خصوصی در روز چهارشنبه منتشر خواهد شد. طبق بررسی یوتوتایمز؛ اشتغال غیرکشاورزی (گزارش NFP) در ماه مارس بازگشتی قدرتمند داشت و پس از کاهش 92 هزار نفری در فوریه، 178 هزار شغل جدید ایجاد شد. هم‌زمان، نرخ بیکاری از 4.4 درصد به 4.3 درصد کاهش یافت و رشد میانگین دستمزد ساعتی از 3.8 درصد به 3.5 درصد سالانه کند شد. اگر یک ماه دیگر از رشد قوی اشتغال، همراه با شتاب گرفتن رشد دستمزدها ثبت شود، می‌تواند نگرانی‌های تورمی را تشدید کند و این دیدگاه را تقویت کند که فدرال رزرو نیازی به کاهش بیشتر نرخ بهره در سال جاری ندارد. میانگین متحرک چهار هفته‌ای تغییرات هفتگی اشتغال ADP در ماه آوریل نسبت به ماه‌های قبل به‌طور محسوسی افزایش یافته است؛ موضوعی که این برداشت را تأیید می‌کند که دست‌کم بخش خصوصی از رشد قدرتمند اشتغال برخوردار بوده است. “ «این مسئله ریسک گزارش ماهانه ADP و در ادامه، گزارش اشتغال غیرکشاورزی روز جمعه را به سمت نتایج قوی‌تر از انتظار متمایل می‌کند.» محمد زمانی بانک مرکزی استرالیا در آستانه افزایش مجدد نرخ بهره؛ آیا موضع انقباضی حفظ می‌شود؟ پس از موج نشست‌های بانک‌های مرکزی در هفته گذشته، روز سه‌شنبه نوبت به بانک مرکزی استرالیا (RBA) می‌رسد. این بانک در نشست قبلی خود در 17 مارس، دومین افزایش متوالی 25 واحد پایه‌ای نرخ بهره را اعمال کرد و دلیل آن را تداوم تورم بالا و رشد اقتصادی فراتر از انتظار عنوان کرد. با این حال، این تصمیم با اختلاف اندکی اتخاذ شد؛ به‌طوری که 5 عضو به افزایش نرخ بهره رأی دادند و 4 عضو از حفظ نرخ‌ها حمایت کردند. همین موضوع، تصمیم هفته آینده را حتی جذاب‌تر می‌کند؛ هرچند بازارها حدود 75 درصد احتمال می‌دهند که بانک مرکزی برای سومین بار متوالی نرخ بهره را افزایش دهد. دلیل اصلی این انتظار، شتاب بیشتر تورم است؛ به‌گونه‌ای که تمامی شاخص‌ها بیش از پیش از سقف محدوده هدف 2 تا 3 درصدی بانک مرکزی فاصله گرفته‌اند. در ماه مارس، تورم سرفصل به 4.6 درصد سالانه از 3.7 درصد در فوریه جهش کرد، در حالی که شاخص تورم تعدیل‌شده (trimmed mean) در سطح 3.3 درصد بدون تغییر باقی ماند. این در شرایطی است که بازار کار همچنان روندی مثبت دارد و با ایجاد 18 هزار شغل جدید در مارس، نرخ بیکاری در سطح 4.3 درصد تثبیت شده است. با این حال، افزایش نرخ بهره به‌تنهایی بعید است تأثیر قابل توجهی بر دلار استرالیا داشته باشد. معامله‌گران احتمالاً به دنبال نشانه‌هایی قوی‌تر خواهند بود؛ از جمله پیوستن تعداد بیشتری از اعضا به جبهه انقباضی و ارسال سیگنال‌هایی صریح مبنی بر اینکه بانک مرکزی همچنان آماده است در صورت تداوم فشارهای تورمی (به‌ویژه ناشی از قیمت نفت) نرخ‌های بهره را بیش از این افزایش دهد. تمرکز بر داده‌های اشتغال کانادا و نیوزیلند؛ تورم سوئیس نیز زیر ذره‌بین در کانادا، گزارش اشتغال این کشور هم‌زمان با داده‌های بازار کار آمریکا منتشر خواهد شد. بانک مرکزی کانادا (BoC) نیز در نشست سیاست‌گذاری روز چهارشنبه تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. با وجود آنکه مقامات این بانک اذعان کردند تورم همچنان بالاتر از هدف قرار دارد، اما آن را عمدتاً ناشی از فشارهای موقتی قیمت نفت دانستند. از این رو، حتی اگر داده‌های اشتغال کانادا فراتر از انتظار ظاهر شود، لحن نسبتاً داویش بانک مرکزی کانادا در مقایسه با فدرال رزرو بعید است به دلار کانادا اجازه دهد عملکرد بهتری نسبت به دلار آمریکا داشته باشد. در سوی دیگر، داده‌های تورم سوئیس روز سه‌شنبه منتشر خواهد شد. افزایش بیشتر تورم (در صورت وقوع) که ناشی از بحران انرژی مرتبط با خاورمیانه است، می‌تواند فشار بر بانک مرکزی سوئیس (SNB) برای بازگشت به نرخ‌های بهره منفی را کاهش دهد و همچنین احتمال مداخله در بازار ارز را به تعویق بیندازد. با این حال، با وجود رشد اخیر دلار، فرانک سوئیس همچنان در سطوح بسیار قوی قرار دارد و اگر روند صعودی آن از سر گرفته شود، نگرانی‌ها درباره بازگشت تورم منفی (deflation) می‌تواند دوباره مطرح شود؛ موضوعی که ممکن است SNB را در وضعیت آماده‌باش برای مداخله در بازار ارز نگه دارد. در همین حال، گزارش اشتغال نیوزیلند نیز در دستور کار روز سه‌شنبه قرار دارد، البته در ساعات ابتدایی نشست آسیایی. با وجود آنکه بانک مرکزی نیوزیلند (RBNZ) در نشست آوریل خود رویکرد «صبر و مشاهده» را در پیش گرفت، تداوم قیمت‌های بالای نفت باعث شده سرمایه‌گذاران حدود 35 درصد احتمال برای افزایش 25 واحد پایه‌ای نرخ بهره در نشست ماه مه در نظر بگیرند. در چنین شرایطی، انتشار یک گزارش اشتغال قوی می‌تواند این احتمال را افزایش داده و در نتیجه از دلار نیوزیلند حمایت کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آینده طلا در انحصار تصمیمات بانک‌های مرکزی و نوسانات قیمت نفت لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اختلاف در فدرال رزرو؛ دو هشدار مهم درباره تورم و سیاست پولی

در ادامه انتشار اظهارنظرهای مقامات فدرال رزرو، دو عضو این نهاد نسبت به مسیر آینده سیاست پولی آمریکا هشدارهایی مطرح کرده‌اند؛ هشدارهایی که نشان می‌دهد فضای تصمیم‌گیری در بانک مرکزی همچنان با عدم قطعیت بالا همراه است. هامک: پیام تسهیلی اشتباه بود «هامک» عضو فدرال رزرو اعلام کرد که با پیام اخیر مبنی بر تسهیل سیاست‌های پولی مخالف بوده و آن را «نامناسب» توصیف کرده است. او تأکید کرد که این پیام نباید به‌عنوان تغییر مسیر سیاستی تعبیر شود، بلکه صرفاً به معنای توقف موقت است. هامک افزود که چشم‌انداز اقتصادی آمریکا با عدم قطعیت بیشتری روبه‌رو شده و فشارهای تورمی همچنان گسترده باقی مانده‌اند. به گفته او، افزایش قیمت نفت نیز ریسک‌های تورمی را تشدید کرده است. کاشکاری: شوک قیمتی می‌تواند نیاز به افزایش‌های متوالی نرخ بهره ایجاد کند «نیل کاشکاری» رئیس فدرال رزرو مینیاپولیس هشدار داد که یک شوک قیمتی بزرگ — به‌ویژه ناشی از بسته‌شدن طولانی‌مدت تنگه هرمز — می‌تواند انتظارات تورمی را تهدید کند و فدرال رزرو را مجبور به افزایش‌های متوالی نرخ بهره برای حفظ اعتبار هدف ۲ درصدی کند. او گفت حتی در «سناریوی ملایم» که هرمز به‌زودی باز شود، تورم همچنان آن‌قدر بالا خواهد بود که نرخ‌ها باید برای مدت طولانی بدون کاهش باقی بمانند. کاشکاری یادآور شد که پیش از جنگ، انتظار می‌رفت تورم کاهش یابد و حتی یک کاهش نرخ دیگر در سال انجام شود، اما شرایط تغییر کرده است. جمع‌بندی سیاستی: دو دیدگاه، یک نگرانی مشترک ۱) دیدگاه هامک مخالف پیام تسهیلی معتقد به حفظ سیاست فعلی و پرهیز از ارسال سیگنال اشتباه نگران فشارهای تورمی گسترده و افزایش قیمت نفت ۲) دیدگاه کاشکاری هشدار درباره شوک‌های قیمتی و اثرات ژئوپلیتیک احتمال نیاز به افزایش‌های متوالی نرخ بهره تأکید بر ثابت ماندن نرخ‌ها برای مدت طولانی حتی در سناریوی ملایم نقطه مشترک هر دو مقام معتقدند تورم هنوز مهار نشده و فدرال رزرو نباید در کوتاه‌مدت به سمت سیاست‌های انبساطی حرکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مهم‌ترین خبرهای کریپتو در ۲۴ ساعت گذشته (۱ مه ۲۰۲۶)

۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران می‌توانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام می‌تواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کم‌صدا‌ترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن می‌توانند موضوعات خاص را «بی‌صدا» کنند تا پست‌های مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفته‌ی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفته‌اند فعلاً آن‌ها را بی‌صدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت می‌کند که کلونی یک‌میلیون‌نفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سه‌ماهه اول ۲٪ بوده؛ کمتر از پیش‌بینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینه‌های هوش مصنوعی شرکت Meta Platforms هزینه سرمایه‌گذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایه‌گذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایه‌گذاری‌های AI بوده است طبق داده‌های جدید، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی حدود سه‌چهارم رشد اقتصادی آمریکا در سه‌ماهه اول را تشکیل داده‌اند. در همین حال، پس‌انداز شخصی به پایین‌ترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولین‌بار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأی‌گیری برای تأیید کوین وارش (گزینه معرفی‌شده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیت‌کوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامه‌های طبقه‌بندی‌شده برای کسب برتری استراتژیک بیت‌کوین نسبت به چین است. او خود را «حامی پرشور بیت‌کوین» معرفی کرد. ۱۱) قانون‌گذار ارشد سنا: قانون CLARITY تابستان به میز رئیس‌جمهور می‌رسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیم‌گری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکت‌ها نمی‌توانند صرفاً برای کاهش هزینه‌ها، کارمندان را اخراج کرده و جای آنها را با مدل‌های هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراج‌شده صادر شد.  جمع‌بندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینه‌های سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیت‌کوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مرور اخبار ۲۴ ساعت گذشته کریپتو؛ ورود ۱.۴ میلیارد دلار سرمایه به بازار دیجیتال

در شبانه‌روز گذشته، بازار کریپتو ترکیبی از ورود سنگین نقدینگی، تغییرات مهم در ساختار نظارتی ایالات متحده و پیشرفت‌های زیرساختی در حوزه هوش مصنوعی را تجربه کرده است. از خریدهای میلیاردی غول‌های نهادی تا اصلاح رویکرد سازمان بورس آمریکا (SEC)، این وقایع تصویری کلی از وضعیت فعلی بازار را ترسیم می‌کنند. یوتوتایمز در ادامه، چکیده این اخبار و تحولات ۲۴ ساعت اخیر را برای شما روایت می‌کند. در یک نگاه شتاب ورود نقدینگی: محصولات سرمایه‌گذاری دارایی دیجیتال با ثبت ۱.۴ میلیارد دلار ورود سرمایه، قدرتمندترین عملکرد خود را از ژانویه تاکنون تجربه کردند. تثبیت حاکمیت نهنگ‌ها: شرکت‌های «استراتژی» و «Bitmine» با خریدهای میلیاردی، بخش قابل‌توجهی از عرضه کل بیت‌کوین و اتریوم را تجمیع کردند. تحول در دکترین نظارتی: پاول اتکینز، رئیس SEC، رسماً خروج این سازمان از سیاست «تنظیم‌گری از طریق برخورد قضایی» را اعلام کرد. تلفیق ساختاری AI و کریپتو: کوین‌بیس با راه‌اندازی پلتفرم Agent.market، زیرساخت لازم برای فعالیت اقتصادی مستقلِ ایجنت‌های هوش مصنوعی را فراهم کرد. مروری بر رویدادهای کلیدی ۲۴ ساعت گذشته ۱. جابه‌جایی‌های بزرگ در سبد دارایی نهادها در ۲۴ ساعت اخیر، گزارش‌های مربوط به خریدهای سنگین نهادی مورد توجه قرار گرفت؛ شرکت استراتژی با خرید ۳۴,۱۶۴ واحد بیت‌کوین جدید به ارزش ۲.۵۴ میلیارد دلار، مجموع دارایی‌های خود را به بیش از ۸۱۵ هزار واحد رساند. همزمان، شرکت Bitmine نیز با تصاحب ۱۰۱,۶۲۷ واحد اتریوم، مالکیت خود بر حدود ۴.۱۲٪ از کل عرضه این دارایی را تثبیت کرد. این حجم از «تجمیع دارایی» توسط شرکت‌های بزرگ، یکی از روندهای اصلی شبانه‌روز گذشته بوده است. ۲. سیگنال‌های مثبت از واشینگتن و نهادهای قانونی پاول اتکینز، ریاست SEC، در اولین سال مسئولیت خود اعلام کرد که رویکرد این سازمان از تقابل قضایی به سمت ایجاد فضای دوستانه برای نوآوری تغییر یافته است. این موضوع با استقبال مدیرعامل ریپل مواجه شد که آن را «هوای تازه» برای صنعت توصیف کرد. همچنین پیشنهاد مشترک SEC و CFTC برای افزایش آستانه گزارش‌دهی صندوق‌های بزرگ، نشان‌دهنده تلاش برای کاهش فشارهای اداری بر بازیگران بازار است. ۳. امنیت شبکه و پیشرفت‌های تکنولوژیک در حوزه امنیت، شورای امنیت آربیتروم موفق شد با واکنشی سریع، بیش از ۳۰ هزار اتریوم مرتبط با هک KelpDAO را مسدود و به کیف پول امن منتقل کند. در بخش نوآوری نیز، رونمایی کوین‌بیس از بازار ایجنت‌های هوشمند (Agent.market) نشان داد که بلاک‌چین در حال تبدیل شدن به زیرساخت اصلی برای پرداخت‌های خودکار توسط هوش مصنوعی است؛ فصلی جدید که در آن ربات‌ها خود به عنوان کاربر وارد شبکه می‌شوند. جمع‌بندی: مروری بر وضعیت فعلی بازار به زبان ساده، رویدادهای ۲۴ ساعت گذشته نشان‌دهنده یک «مرحله گذار نظارتی و زیرساختی» است. بازار در حال حاضر با کاهش تنش‌های قانونی و افزایش نفوذ تکنولوژی‌های بین‌رشته‌ای (مثل AI و کریپتو) مواجه شده است. روند اخبار نشان می‌دهد که تمرکز از نوسانات کوتاه‌مدت به سمت ساختارهای بلندمدت و امنیت دارایی‌ها تغییر یافته است. برای شما که این مسیر را دنبال می‌کنید، تداوم این خریدهای بزرگ و نحوه پیش‌برد لایحه‌های مربوط به استیبل‌کوین‌ها در سنا، مهم‌ترین نکاتی هستند که باید در روزهای آینده زیر نظر داشته باشید.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ ژئوپلیتیک همچنان سکان هدایت بازارها را در دست دارد

در یک نگاه ریسک‌های ژئوپلیتیک، به‌ویژه تنش‌های خاورمیانه و مذاکرات آمریکا و ایران، همچنان محرک اصلی بازارها هستند و می‌توانند جهت قیمت نفت و دارایی‌های ریسکی را تعیین کنند. در کنار تحولات سیاسی، داده‌های کلان اقتصادی (از جمله CPI، PMI و خرده‌فروشی) در اقتصادهای بزرگ، انتظارات نرخ بهره و مسیر ارزهایی مانند پوند، یورو، ین و دلار کانادا را شکل خواهند داد. هم‌زمان، نااطمینانی درباره سیاست‌های پولی و تحولات فدرال رزرو و سایر بانک‌های مرکزی، ریسک نوسانات را در بازارهای فارکس، سهام و کالاها در سطوح بالایی نگه داشته است. امیدها همچنان بالا است که مذاکره‌کنندگان ایالات متحده و ایران بتوانند طی روزهای آینده به توافقی برای پایان دادن به جنگ هفت‌هفته‌ای دست یابند؛ جنگی که اختلالات جدی در عرضه انرژی از خلیج فارس ایجاد کرده است. نشانه‌ها حاکی از آن است که دور دوم مذاکرات مستقیم میان دو طرف، پس از ناکامی دور نخست در هفته گذشته، ممکن است حتی در همین روزهای آخر هفته برگزار شود. در این میان، آتش‌بس شکننده‌ای که 10 روز پیش توافق شده بود، قرار است روز سه‌شنبه به پایان برسد؛ از این رو، حداقل انتظار بازارها تمدید آن است. گزارش‌ها نشان می‌دهند آمریکا و ایران به توافقی برای تمدید دو هفته‌ای آتش‌بس نزدیک شده‌اند تا فرصت بیشتری برای مذاکرات فراهم شود. با این حال، دونالد ترامپ ترجیح می‌دهد بدون نیاز به تمدید، مستقیماً به یک توافق نهایی دست یابد. ترامپ معتقد است این جنگ «بسیار نزدیک به پایان» است، اما با این وجود، تصمیم به اعزام نیروهای بیشتر به خاورمیانه گرفته است؛ اقدامی که به‌احتمال زیاد با هدف افزایش فشار بر ایران برای پذیرش توافق انجام می‌شود. در تحولی مثبت دیگر، اسرائیل و لبنان نیز بر سر آتش‌بس به توافق رسیده‌اند تا درگیری میان نیروهای اسرائیلی و حزب‌اللهِ تحت حمایت ایران در جنوب لبنان متوقف شود. با این حال، کاهش قیمت نفت فعلاً متوقف شده است؛ چراکه تردیدها درباره دستیابی سریع به صلح در منطقه همچنان پابرجاست و نگرانی‌هایی نیز نسبت به واکنش احتمالی ترامپ در صورت شکست مجدد مذاکرات وجود دارد. از سوی دیگر، با ورود ناوهای جنگی آمریکا به تنگه هرمز برای اعمال محدودیت بر کشتی‌های مرتبط با بنادر ایران، هنوز نشانه‌ای از بهبود قابل‌توجه در سمت عرضه مشاهده نمی‌شود؛ هرچند سایر کشتی‌ها همچنان امکان عبور ایمن از این مسیر را دارند. در همین حال، به نظر می‌رسد ترامپ در قبال چین آمادگی ارائه برخی امتیازات را دارد؛ از جمله احتمال اجازه به برخی نفتکش‌های چینی برای استفاده از بنادر ایران؛ موضوعی که احتمالاً در دیدار او با شی جین‌پینگ در اواسط ماه مه مورد بحث قرار خواهد گرفت. در مجموع، هرگونه شکست در روند تلاش‌ها برای دستیابی به صلح طی روزهای آینده می‌تواند به‌سرعت قیمت نفت را بار دیگر به سطوح بالاتر از 100 دلار بازگرداند. با این حال، ریسک اصلاح قیمتی در بازارهای سهام بالاتر ارزیابی می‌شود؛ چراکه وال‌استریت حتی پیش از دستیابی به یک توافق پایدار برای پایان دادن به درگیری‌های خاورمیانه، موفق به ثبت رکوردهای تاریخی جدید شده است. وارش در آزمون سنا در صورتی که تنش‌ها با ایران بار دیگر به‌طور ناخواسته تشدید نشود، کانون اصلی توجه در ایالات متحده به جلسه بررسی صلاحیت کوین وارش در سنای آمریکا معطوف خواهد شد. این جلسه که مدت‌ها به تعویق افتاده بود و پیش‌تر به دلیل «تأخیر در تکمیل مدارک» متوقف شده بود، سرانجام برای روز سه‌شنبه 21 آوریل در کمیته بانکداری سنا برنامه‌ریزی شده است. اما مانعی به‌مراتب بزرگ‌تر از مسائل اداری می‌تواند بر سر راه تأیید نهایی نامزدی وارش به‌عنوان رئیس بعدی فدرال رزرو (جانشین جروم پاول) قرار گیرد. برای تصویب نامزدی او در کمیته، تمامی آرای جمهوری‌خواهان مورد نیاز است. با این حال، سناتور جمهوری‌خواه، تام تیلیس، همچنان تهدید کرده است که مگر آنکه وزارت دادگستری تحقیقات خود درباره پاول را متوقف کند و کاخ سفید نیز پرونده حقوقی خود برای برکناری او را کنار بگذارد، از حمایت از وارش برای ریاست فدرال رزرو خودداری خواهد کرد. از آنجا که بعید به نظر می‌رسد ترامپ با چنین خواسته‌هایی موافقت کند، این روند انتصاب ممکن است به بن‌بست کشیده شود؛ وضعیتی که می‌تواند لایه تازه‌ای از نااطمینانی را به بازارها تحمیل کند، به‌ویژه در شرایطی که تنها یک ماه تا پایان دوره ریاست پاول باقی مانده است. طبق تقویم یوتوتایمز؛ در جبهه داده‌ها، تقویم اقتصادی هفته پیش‌رو نسبتاً خلوت خواهد بود و در میان داده‌های آمریکا، تنها آمار خرده‌فروشی و شاخص‌های مدیران خرید S&P Global برجسته به نظر می‌رسند. هم‌زمان، از نیمه‌شب جمعه، دوره سکوت رسانه‌ای فدرال رزرو پیش از نشست سیاست‌گذاری 29 آوریل آغاز می‌شود؛ بنابراین هیچ‌یک از مقامات این نهاد نیز در طول هفته اظهارنظری نخواهند داشت. در نتیجه، داده‌ها احتمالاً تنها در صورتی توجه جدی بازار را جلب خواهند کرد که به‌طور محسوسی ناامیدکننده باشند؛ به‌ویژه اگر آمار خرده‌فروشی روز سه‌شنبه نشان دهد مصرف‌کنندگان آمریکایی در ماه مارس، هم‌زمان با آغاز حملات نظامی آمریکا علیه ایران، محتاط‌تر عمل کرده و از میزان هزینه‌کرد خود کاسته‌اند. پوند در آستانه داده‌هایی با بوی رکود تورمی در شرایطی که دلار آمریکا برای سومین هفته متوالی در موقعیتی قرار گرفته که به عقب‌نشینی خود از اوج‌های پساجنگ ادامه دهد، پوند این فرصت را خواهد داشت که خودی نشان دهد؛ آن هم در حالی که با موجی از داده‌های مهم اقتصادی بریتانیا روبه‌روست. نخست، آمار اشتغال روز سه‌شنبه منتشر می‌شود، سپس گزارش تورم مصرف‌کننده (شاخص CPI) در روز چهارشنبه، برآوردهای اولیه شاخص‌ مدیران خرید (PMI) در روز پنج‌شنبه و در نهایت، داده‌های خرده‌فروشی در روز جمعه در کانون توجه خواهند بود. بازار کار بریتانیا از ماه اکتبر تاکنون رشد اشتغال نسبتاً محدودی را ثبت کرده، اما این میزان برای کاهش نرخ بیکاری کافی نبوده و این نرخ اکنون به 5.2 درصد رسیده است. هرگونه افزایش بیشتر در نرخ بیکاری طی سه‌ماهه منتهی به فوریه می‌تواند سیاست‌گذاران بانک مرکزی انگلستان را از افزایش زودهنگام نرخ بهره منصرف کند. با این حال، اعضای هاوکیش در کمیته سیاست پولی (MPC) احتمالاً تنها در صورتی به ماندن در موضع انتظار متقاعد خواهند شد که داده‌های CPI ماه مارس نشانه‌ای از بازگشت جدی فشارهای تورمی ارائه نکند. تورم بریتانیا سرانجام از ابتدای امسال وارد مسیر نزولی شد و به 3.0 درصد در مقیاس سالانه کاهش یافت، اما با جهش قیمت سوخت در پی بحران انرژی، تقریباً قطعی به نظر می‌رسد که تورم سرفصل در ماه مارس و هم‌زمان با تشدید درگیری با ایران، دوباره مسیر صعودی به خود گرفته باشد. برآوردهای اولیه PMI نیز در صورتی که از افت بیشتر فعالیت‌ها در ماه آوریل حکایت داشته باشند، می‌توانند بر فضای منفی حاکم بیفزایند و احتمال بروز رکود تورمی را پررنگ‌تر کنند. در نقطه مقابل، یک نکته امیدوارکننده این است که به نظر می‌رسد اقتصاد بریتانیا در دو ماه نخست سال 2026 عملکردی به‌مراتب بهتر از انتظار داشته است؛ از این رو، هرگونه غافلگیری مثبت در داده‌های PMI می‌تواند بانک مرکزی انگلستان را کمتر به احتیاط وادارد، به‌ویژه اگر این داده‌ها با تورمی بالاتر از انتظار همراه شوند. “ «پوند که این هفته بار دیگر به بالای سطح 1.35 دلار بازگشته، در صورت انتشار مجموعه‌ای از داده‌های امیدوارکننده، می‌تواند رشد خود را تا فراتر از سطح 1.37 دلار نیز گسترش دهد.» محمد زمانی شاخص‌های PMI منطقه یورو زیر ذره‌بین؛ در حالی که ECB به افزایش نرخ بهره می‌اندیشد در منطقه یورو نیز شاخص‌های مدیران خرید (PMI) برای ماه آوریل در کانون توجه قرار خواهند گرفت؛ جایی که ریسک‌های رکود تورمی در حال افزایش است. با این حال، اگرچه بانک مرکزی اروپا (ECB) در واکنش اولیه به جهش قیمت نفت تا نزدیکی 120 دلار، به‌سرعت موضعی انقباضی اتخاذ کرد، اما از آن زمان تاکنون سیاست‌گذاران تا حدی عقب‌نشینی کرده و اعلام کرده‌اند که برای اقدامات پیش‌دستانه «عجله‌ای ندارند»؛ رویکردی که بانک مرکزی انگلستان نیز از ادبیاتی مشابه برای توصیف آن استفاده کرده است. پس از افت در ماه مارس، انتظار می‌رود شاخص PMI بخش خدمات بار دیگر در ماه آوریل کاهش یابد و تحت فشار افزایش هزینه‌های انرژی بر مصرف‌کنندگان و کسب‌وکارها، به زیر سطح 50 سقوط کند؛ سطحی که مرز میان رشد و انقباض فعالیت‌های اقتصادی محسوب می‌شود. در صورت انتشار داده‌هایی ضعیف‌تر از انتظار در روز پنج‌شنبه، یورو ممکن است با فشار نزولی مواجه شود؛ چراکه در چنین شرایطی، بانک مرکزی اروپا تمایل کمتری به اقدام زودهنگام خواهد داشت، به‌ویژه اگر نشانه‌هایی از ضعف در اقتصاد مشاهده شود. علاوه بر این، معامله‌گران یورو توجه ویژه‌ای به نظرسنجی‌های تجاری آلمان خواهند داشت؛ به‌طوری که شاخص احساسات اقتصادی ZEW روز سه‌شنبه منتشر می‌شود و شاخص فضای کسب‌وکار Ifo نیز برای روز جمعه برنامه‌ریزی شده است. دلار کانادا از جهش قیمت نفت بی‌نصیب مانده است در کنار اقتصادهای بزرگ، ژاپن، کانادا و نیوزیلند نیز در هفته آینده داده‌های تورم مصرف‌کننده (CPI) خود را منتشر خواهند کرد. از آنجا که بانک‌های مرکزی کانادا و ژاپن، به‌همراه فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی انگلستان، در هفته پایانی آوریل نشست سیاست‌گذاری دارند، این داده‌های تورمی با دقت ویژه‌ای از سوی بازارها دنبال خواهند شد. در کانادا، شاخص‌های کلیدی تورم در ماه فوریه روندی کاهشی را نشان دادند و این موضوع بانک مرکزی کانادا (BoC) را پیش از افزایش مورد انتظار تورم در موقعیت آسوده‌تری قرار داده است. افزون بر این، همانند ایالات متحده، اقتصاد کانادا در مقایسه با اروپا و آسیا وابستگی کمتری به انرژی دارد؛ بنابراین، اثر جهش قیمت نفت بر تورم این کشور احتمالاً محدودتر خواهد بود. با این حال، اگر گزارش CPI روز دوشنبه فراتر از انتظارات ظاهر شود، می‌تواند احتمال افزایش نرخ بهره از سوی بانک مرکزی کانادا را تقویت کند؛ سناریویی که در حال حاضر بازارها تا پیش از ماه اکتبر به‌طور کامل در قیمت‌ها لحاظ نکرده‌اند. چنین تحولی می‌تواند تا حدی از دلار کانادا حمایت کند؛ ارزی که با وجود جایگاه کانادا به‌عنوان یکی از صادرکنندگان بزرگ نفت، در هفته‌های اخیر نسبت به سایر ارزهای وابسته به کالا عملکرد ضعیف‌تری داشته است. آیا داده‌های تورمی ژاپن می‌توانند از ین حمایت کنند؟ ین ژاپن نیز همچنان عملکردی ضعیف از خود نشان داده و حتی با وجود افت نسبی دلار آمریکا، نتوانسته بهره چندانی از این شرایط ببرد؛ این در حالی است که نشست سیاست‌گذاری بانک مرکزی ژاپن (BoJ) در ماه آوریل، در مقایسه با سایر بانک‌های مرکزی، از بیشترین حساسیت و عدم قطعیت برخوردار است. همانند رویه همیشگی، بانک مرکزی ژاپن سیگنال‌هایی متناقض درباره احتمال افزایش نرخ بهره در ماه آوریل ارسال کرده است. جنگ ایران ممکن است در کوتاه‌مدت سیاست‌گذاران را به دلیل نگرانی از پیامدهای اقتصادی محتاط‌تر کرده باشد، اما در عین حال، احتمال افزایش نرخ بهره در ادامه سال بیش از پیش اجتناب‌ناپذیر به نظر می‌رسد. انتشار داده‌های CPI ماه مارس در روز جمعه، به احتمال زیاد شفافیت چندانی درباره جهت‌گیری بانک مرکزی ژاپن در اختیار سرمایه‌گذاران قرار نخواهد داد؛ همان‌طور که برآوردهای اولیه PMI در روز پنج‌شنبه نیز بعید است بتوانند تصویر روشنی ارائه کنند و این مسئله ین را در موقعیتی آسیب‌پذیر نگه می‌دارد. در همین حال، با وجود عقب‌نشینی نسبی دلار در سطح جهانی، این ارز همچنان توانسته بالاتر از سطح 158 ین حفظ شود و آمادگی آن را دارد که بار دیگر محدوده 160 را که به‌عنوان «منطقه خطر» برای مداخله مقامات ژاپنی شناخته می‌شود، مورد آزمون قرار دهد. دلار نیوزیلند در انتظار تورم سه‌ماهه اول، در سایه تردیدها نسبت به RBNZ در دیگر نقاط، دلار نیوزیلند در ماه آوریل نتوانسته همگام با همتای استرالیایی خود حرکت کند؛ موضوعی که تا حدی ناشی از تردیدها نسبت به میزان انقباضی بودن رویکرد بانک مرکزی نیوزیلند (RBNZ) است. این بانک نیز، همسو با سایر بانک‌های مرکزی بزرگ، در نشست اوایل ماه جاری خود تأکید کرد که هرگونه تصمیم برای افزایش نرخ بهره، منوط به مشاهده شواهدی از بروز آثار تورمی دور دوم خواهد بود. در حال حاضر، افزایش 25 واحد پایه‌ای نرخ بهره در نشست ماه جولای تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است؛ با این حال، در صورتی که داده‌های تورم فصلی (CPI) که روز سه‌شنبه منتشر می‌شود فراتر از انتظارات ظاهر شود، احتمال اقدام زودتر (حتی در نشست ماه مه) می‌تواند به‌طور محسوسی افزایش یابد. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ صعود محتاطانه در بستر ریسک‌های ژئوپلیتیکی لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر PPI آمریکا و صورت‌جلسه ECB

در یک نگاه آتش‌بس در خاورمیانه با کاهش قیمت نفت، فشارهای تورمی را موقتاً تعدیل کرده و مسیر انتظارات سیاست پولی فدرال رزرو را به سمت کاهش نرخ بهره متمایل ساخته است. تمرکز اصلی بازارها در هفته پیش‌رو بر داده‌های تورم تولیدکننده آمریکا (PPI) و سیگنال‌های سیاستی بانک‌های مرکزی (به‌ویژه فدرال رزرو و بانک مرکزی اروپا) خواهد بود. واگرایی سیاست‌های پولی میان اقتصادهای بزرگ، در کنار داده‌های کلیدی از چین، بریتانیا و استرالیا، می‌تواند محرک اصلی نوسانات در بازار ارز و دارایی‌های ریسکی باشد. دلار آمریکا هفته را در شرایطی ضعیف آغاز کرد؛ چراکه امیدها نسبت به دستیابی ایالات متحده و ایران به یک توافق برای پایان دادن به درگیری‌ها افزایش یافته بود. این روند نزولی در روز چهارشنبه شدت گرفت، زمانی که خبر توافق دو کشور بر سر یک آتش‌بس دو هفته‌ای؛ همراه با بازگشایی تنگه هرمز، گذرگاهی که حدود یک‌پنجم جریان جهانی نفت از آن عبور می‌کند، بر روی خروجی رسانه‌ها قرار گرفت. کاخ سفید نیز تأیید کرد که اسرائیل نیز با این آتش‌بس موافقت کرده است. در واکنش به این تحولات، قیمت نفت خام WTI تا 16 درصد سقوط کرد و بازارهای سهام جهشی چشمگیر را تجربه کردند. این در حالی است که تنها یک روز پیش از آن، دونالد ترامپ، رئیس‌جمهور آمریکا، تهدید به حملات گسترده علیه زیرساخت‌های غیرنظامی کرده و هشدار داده بود که در صورت عدم تحقق خواسته‌هایش، «یک تمدن کامل ممکن است امشب نابود شود.» آتش‌بس و افت شدید قیمت نفت موجب کاهش نگرانی‌های تورمی شد و همین امر باعث شد سرمایه‌گذاران مجدداً این سناریو را در نظر بگیرند که فدرال رزرو ممکن است پس از این تحولات، روند کاهش نرخ بهره را از سر بگیرد. بر اساس معاملات فیوچرز نرخ بهره فدرال، اکنون حدود 30 درصد احتمال کاهش 25 واحد پایه‌ای نرخ بهره تا پایان سال در قیمت‌ها لحاظ شده است. این در حالی است که صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) نشان داد گروه رو به رشدی از سیاست‌گذاران بر این باورند که برای جلوگیری از تشدید تورم، ممکن است نیاز به افزایش بیشتر نرخ بهره باشد. با این حال، به نظر می‌رسد سرمایه‌گذاران (با اتکا به برقراری آتش‌بس) متقاعد شده‌اند که جهش اخیر قیمت نفت موقتی خواهد بود؛ دیدگاهی که جروم پاول، رئیس فدرال رزرو، نیز در اظهارات خود در هفته گذشته به آن اشاره کرده بود. تمرکز بازارها به داده‌های تورم تولیدکننده آمریکا معطوف می‌شود در مقایسه با هفته‌های گذشته، تقویم اقتصادی هفته آینده نسبتاً سبک‌تر به نظر می‌رسد و در میان داده‌های آمریکا، تنها مواردی که شایسته توجه ویژه هستند، ارقام شاخص قیمت تولیدکننده (PPI) برای ماه مارس است که روز سه‌شنبه منتشر خواهد شد؛ همچنین آمار تولید صنعتی و تولید بخش کارخانه‌ای که انتشار آن برای روز پنج‌شنبه برنامه‌ریزی شده است. در صورتی که ارقام PPI جهشی پرقدرت را نشان دهند، ممکن است نگرانی‌ها درباره جدی‌تر بودن مسئله تورم نسبت به برآوردهای اولیه بار دیگر احیا شود؛ چراکه افزایش قیمت‌ها در سطح تولیدکننده می‌تواند در ماه‌های آینده به ماندگاری بیشتر تورم مصرف‌کننده منجر شود. از این رو، هر داده‌ای که نشان دهد فشارهای قیمتی ممکن است برای مدت طولانی‌تری در سطوح بالا باقی بمانند، می‌تواند سرمایه‌گذاران را به کاهش انتظارات خود از مسیر کاهش نرخ بهره وادار کند. “ «با این حال، اگر آتش‌بس در خاورمیانه همچنان پابرجا بماند، بعید است حتی داده‌های قوی تورم تولیدکننده نیز بتوانند دوباره سناریوی افزایش نرخ بهره را به‌طور جدی وارد قیمت‌گذاری بازار کنند؛ بنابراین، احتمال اینکه دلار بتواند یک بازگشت معنادار و پایدار را تجربه کند نیز چندان بالا نیست.» محمد زمانی اگرچه در سایر اقتصادهای بزرگ نیز مسیر نرخ‌های بهره تا حدی تعدیل شده، اما همچنان انتظار می‌رود اغلب بانک‌های مرکزی اصلی جهان به روند افزایش نرخ بهره ادامه دهند؛ موضوعی که شکاف سیاستی میان آن‌ها و فدرال رزرو را برجسته‌تر می‌کند. بازار هنوز انتظار دارد بانک مرکزی اروپا (ECB) امسال دو بار دیگر نرخ بهره را افزایش دهد، در حالی که برای بانک مرکزی انگلستان (BoE) نیز حدود 30 واحد پایه افزایش نرخ بهره در قیمت‌ها لحاظ شده است. احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن (BoJ) در ادامه ماه جاری همچنان در حد یک سناریوی پنجاه-پنجاه ارزیابی می‌شود و در مورد بانک مرکزی استرالیا (RBA) نیز حدود 60 درصد احتمال برای سومین افزایش متوالی 25 واحد پایه‌ای نرخ بهره در نشست ماه مه در نظر گرفته شده است. صورت‌جلسه ECB نشان خواهد داد سیاست‌گذاران تا چه اندازه برای افزایش نرخ بهره آماده‌اند در ادامه و در ارتباط با بانک مرکزی اروپا، صورت‌جلسه آخرین نشست سیاست پولی این نهاد که در 19 مارس برگزار شد، روز پنج‌شنبه منتشر خواهد شد. در آن نشست، سیاست‌گذاران نرخ بهره را بدون تغییر حفظ کردند، اما هم‌زمان تأکید داشتند که ریسک‌های رشد اقتصادی و تورم ناشی از جهش قیمت انرژی در بحبوحه جنگ ایران را از نزدیک زیر نظر دارند و در صورت لزوم، آماده‌اند راهبرد خود را تعدیل کنند. طبق بررسی کارشناسان یوتوتایمز؛ در تازه‌ترین اظهارنظرها نیز دیمیتار رادف، از سیاست‌گذاران ECB، اشاره کرده است که انتظارات تورمی در منطقه یورو با خطر افزایش سریع‌تر مواجه است و بانک مرکزی باید آماده باشد در صورت نیاز، نرخ‌های بهره را با سرعت بیشتری افزایش دهد. این موضع، در کنار داده‌های اولیه CPI که از جهش تورم سرفصل به 2.5 درصد سالانه در ماه مارس از 1.9 درصد حکایت داشت، باعث شده سرمایه‌گذاران همچنان افزایش مجموعاً حدود 50 واحد پایه‌ای نرخ بهره تا پایان سال را در سناریوی خود حفظ کنند. از این رو، معامله‌گران یورو صورت‌جلسه این نشست را با دقت بررسی خواهند کرد تا ببینند سایر سیاست‌گذاران تا چه اندازه آمادگی داشته‌اند در صورت اقتضای شرایط، به سمت افزایش نرخ بهره متمایل شوند. هرچند این اطلاعات ممکن است تا حدی قدیمی تلقی شود، زیرا نشست یادشده در میانه تشدید درگیری‌ها برگزار شده بود، اما اگر لحن صورت‌جلسه به‌طور محسوسی انقباضی باشد، می‌تواند این دیدگاه را تقویت کند که بانک مرکزی اروپا حتی پس از برقراری آتش‌بس نیز افزایش نرخ بهره را از دستور کار خارج نکرده است؛ سناریویی که می‌تواند زمینه‌ساز ادامه تقویت یورو در برابر دلار آمریکا شود. داده‌های ضعیف بریتانیا می‌تواند انتظارات افزایش نرخ بهره را تضعیف کند در بریتانیا، مجموعه‌ای از داده‌های مهم شامل تولید ناخالص داخلی ماهانه (GDP)، آمار تولید صنعتی و تولید بخش کارخانه‌ای، و همچنین داده‌های تجاری (همگی برای ماه فوریه) منتشر خواهد شد. انتشار ارقام ضعیف در حوزه رشد اقتصادی، حتی پیش از آغاز درگیری‌های خاورمیانه، می‌تواند سرمایه‌گذاران را به این پرسش برساند که آیا ادامه مسیر افزایش نرخ بهره از سوی بانک مرکزی انگلستان (BoE) تصمیمی منطقی خواهد بود یا خیر؛ به‌ویژه در شرایطی که آتش‌بس برقرار شده است. در نتیجه، کاهش انتظارات برای افزایش نرخ بهره می‌تواند فشار نزولی بر پوند وارد کند. با این حال، با توجه به ضعف هم‌زمان دلار آمریکا، احتمالاً اثر این فشار بیشتر در قالب رشد جفت‌ارز یورو/پوند نمایان خواهد شد تا افت قابل توجه پوند در برابر دلار. گزارش اشتغال استرالیا و GDP چین می‌توانند دلار استرالیا را جابه‌جا کنند دلار استرالیا، که در میان ارزهای حساس به ریسک قرار می‌گیرد، از جمله ارزهایی بود که بیشترین منفعت را از اعلام آتش‌بس برد و روز چهارشنبه تا 1.75 درصد جهش کرد. افزایش ریسک‌پذیری در بازارها، در کنار تداوم انتظارات انقباضی نسبت به سیاست پولی بانک مرکزی استرالیا (RBA)، همچنان از متغیرهای حمایتی مهم برای این ارز به شمار می‌روند. در این میان، انتشار یک گزارش قدرتمند از بازار کار استرالیا برای ماه مارس در روز پنج‌شنبه می‌تواند سرمایه‌گذاران را به افزایش برآورد خود از احتمال سومین افزایش متوالی 25 واحد پایه‌ای نرخ بهره از سوی RBA سوق دهد و در نتیجه، زمینه را برای ادامه رشد این ارز کالامحور فراهم کند. معامله‌گران دلار استرالیا به احتمال زیاد توجه ویژه‌ای به داده‌های چین نیز خواهند داشت، چراکه چین اصلی‌ترین شریک تجاری استرالیاست. در جریان نشست آسیایی روز چهارشنبه، دومین اقتصاد بزرگ جهان داده‌های تجاری ماه مارس خود را منتشر خواهد کرد. همچنین تولید ناخالص داخلی سه‌ماهه نخست روز پنج‌شنبه منتشر می‌شود؛ هم‌زمان با داده‌های تولید صنعتی، خرده‌فروشی، سرمایه‌گذاری در دارایی‌های ثابت و نرخ بیکاری که همگی مربوط به ماه مارس هستند. اگرچه تنش‌های تجاری میان آمریکا و چین کاهش یافته، اما درگیری‌های خاورمیانه و جهش قیمت نفت در ماه مارس ممکن است اثر خود را بر اقتصاد چین (به‌عنوان بزرگ‌ترین واردکننده نفت جهان) بر جای گذاشته باشد. در صورتی که داده‌ها نشان دهند اقتصاد چین توانسته این فشارها را تاب بیاورد، دلار استرالیا ممکن است با موج تازه‌ای از تقویت مواجه شود. ✔️ بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: نرخ‌های بهره می‌توانند کاهش یابند، اما نمی‌خواهیم پیش از کاهش تورم اقدام را جلو بیندازیم – فاکس نیوز

می‌خواهم محتاطانه عمل کنیم. من از خوش‌بین‌ترین افراد فدرال رزرو درباره کاهش نرخ بهره در امسال هستم. اقتصاد در وضعیت مستحکمی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: سخت‌گیری بیش از حد در مقررات بانکی، به خلق اعتبار آسیب می‌زند

با وجود برخی نوسانات، هنوز در حوزه اعتبارات خصوصی چیزی نگران‌کننده مشاهده نکرده‌ام. از منظر کلان، اعتبارات خصوصی هنوز نگران‌کننده نیست سیاست‌های پولی می‌توانند اثر محدودیت‌های کارت‌های اعتباری را جبران کنند. داده‌های بازار کار نسبتاً بهتر بوده است، اما هنوز زود است که وضعیت را کاملاً عادی اعلام کنیم هوش مصنوعی اثر قابل توجهی در کاهش تورم خواهد داشت. در حال حاضر، قیمت‌ها به نظر پایدار می‌رسند. درباره قیمت مواد غذایی: «همیشه می‌توان استثناهایی یافت فکر می‌کنم امسال نیاز داریم نرخ‌ها را حدود یک درصد کاهش دهیم برایم روشن نیست که چرا هوش مصنوعی، علاوه بر حذف مشاغل، نباید مشاغل جدید نیز ایجاد کند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسالم، عضو فدرال رزرو: تورم تقریباً یک درصد کامل بالاتر از هدف است و بازار کار به شکلی منظم در حال سرد شدن است

چشم‌انداز پایه من این است که اقتصاد با نرخ ۲ درصد یا بالاتر رشد خواهد کرد. شرایط مالی انبساطی است، مقررات‌زدایی وجود دارد و بادهای موافق مالی نیز در جریان است. پیش‌بینی می‌کنم نرخ بیکاری در حدود ۴.۳ تا ۴.۴ درصد تثبیت شود. نیمی از تورم مازاد ناشی از تعرفه‌ها است و این تأثیر با پیشروی سال کاهش خواهد یافت. بازار کار در برابر افزایش اخراج‌ها آسیب‌پذیر است؛ این سناریوی پایه من نیست، اما ممکن است اتفاق بیفتد. تعطیلی دولت ممکن است اوراق تجاری را به سمت پایین منحرف کرده باشد و این وضعیت ممکن است تا آوریل ادامه داشته باشد؛ تورم مخارج مصرف شخصی (PCE) شاخص بهتری برای سنجش است. تکمیل کار مقابله با تورم از اهمیت بالایی برخوردار است. کاهش تورم به سطح هدف به مصرف و رشد کمک خواهد کرد و می‌تواند نرخ اوراق ۱۰ ساله را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید از فدرال رزرو: نظام فدرال رزرو دارای لایه‌های متعددی از استقلال است.

ملاحظات سیاسی وارد مباحث سیاست‌گذاری فدرال رزرو نمی‌شود و استقلال این نهاد به اتخاذ تصمیم‌های بهتر منجر می‌شود. پاول یک «میهن‌پرست» است که می‌خواهد کار درست را برای کشور انجام دهد. اختلاف‌نظرهایی که سال گذشته در کمیته بازار آزاد فدرال (FOMC) رخ داد، تصمیمات ساده یا بی‌اهمیتی نبودند؛ اعضایی که مخالف بودند، با جدیت و دلایل منطقی موضع گرفتند. هرگز به اندازه پیشین ترازنامه فدرال رزرو قبل از بحران مالی باز نخواهیم گشت. تمرکز اصلی بحث درباره ترازنامه فدرال رزرو بر سر حجم ذخایر است. درباره حجم و طول ترازنامه فدرال رزرو نگران هستیم. نگهداری اوراق رهنی توسط فدرال رزرو، بازده سرمایه‌گذاری در این بازار یا بخش را پایین آورده است. میزان خرید اوراق خزانه برای مدیریت ذخایر فدرال رزرو نسبتاً محدود است. ما در وضعیت نسبتاً خوبی در بازار کار قرار داریم. فدرال رزرو هنوز باید اقدامات بیشتری برای کنترل تورم انجام دهد تا به اهداف خود برسد. تنها کاری که فدرال رزرو می‌تواند انجام دهد، کنترل تورم است. فدرال رزرو هوشیار است اما بیش از حد درگیر بازار نیست. واکنش فدرال رزرو به مشکلات بازار بستگی به علت آن دارد. می‌خواهم ببینم چگونه می‌توانیم از هوش مصنوعی در اداره آمار نیروی کار (BLS) برای به‌دست آوردن نتایج بهتر استفاده کنیم. انتظار می‌رود بحث‌های زیادی درباره دو مأموریت اصلی فدرال رزرو مطرح شود. ثبات قیمت‌ها به کاهش شکاف ثروت کمک خواهد کرد. استیبل‌کوین‌ها مانند نسخه قدرتمند و پیشرفته ونمو (Venmo) هستند. انتظار می‌رود سیستم‌های پرداخت فوری از استیبل‌کوین‌ها پیشی بگیرند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بارکین، عضو فدرال رزرو: احساس روشنی وجود دارد که بازار کار شل‌تر شده است

تنظیم و سنجش آنچه در عرضه نیروی کار در حال وقوع است، دشوار است. داده‌های تورم به‌طور مداوم بالاتر از هدف بوده است. شرکت‌ها می‌گویند قدرت قیمت‌گذاری بسیار محدودی دارند. در سراسر اقتصاد شاهد کاهش تورم هستیم، اما او خواهان تایید بیشتر در داده‌ها است. سیاست پولی در حال حاضر به‌خوبی در برابر ریسک‌ها قرار گرفته است. انتظار دارد آخرین اقدامات تعرفه‌ای تغییر چندانی در پویایی‌های تورم ایجاد نکند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: داده‌های اخیر بازار کار امیدوارکننده بوده است

ممکن است ثبات بیشتری در بازار کار در میان شکنندگی‌های موجود وجود داشته باشد. بازار کار سال گذشته تضعیف شد، اما سست نبود. رشد پایین‌تر اشتغال ممکن است بازتاب بهره‌وری و عدم قطعیت باشد. به دنبال اطمینان بیشتر از این است که روند کاهش تورم از سر گرفته شده است. دیدگاه پایه این است که تورم باید در اواخر امسال کاهش یابد. به نظر من سیاست پولی باید صبور و سنجیده باشد. سیاست فدرال رزرو اندکی انقباضی است و ممکن است به نرخ خنثی نزدیک باشد. به احتمال زیاد نرخ‌های بهره فعلی را برای مدتی حفظ خواهیم کرد. آخرین اخبار تعرفه‌ای تغییر چندانی در چشم‌انداز ایجاد نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لیزا کوک: گذار به هوش مصنوعی می‌تواند عمیق‌ترین بازآرایی بازار کار در چند نسل اخیر باشد

لیزا کوک، عضو هیئت‌رئیسه فدرال رزرو، اعلام کرد گذار اقتصاد به سمت هوش مصنوعی (AI) این ظرفیت را دارد که به یکی از عمیق‌ترین تحولات ساختاری بازار کار در چند دهه اخیر تبدیل شود؛ با این حال، هنوز برای قضاوت قطعی درباره پیامدهای کلان آن زود است. کوک که در نشست «انجمن ملی اقتصاددانان کسب‌وکار» (NABE) سخن می‌گفت، با اتخاذ لحنی محتاطانه اما خوش‌بینانه نسبت به چشم‌انداز بلندمدت هوش مصنوعی، در عین حال نسبت به ریسک‌های کوتاه‌مدت آن برای بازار کار و چالش‌های پیش‌روی سیاست‌گذاران پولی هشدار داد. نشانه‌های اولیه در بازار کار به گفته کوک، آثار اولیه پذیرش هوش مصنوعی در برخی بخش‌ها از هم‌اکنون قابل مشاهده است. تقاضا برای برنامه‌نویسان کاهش یافته و نرخ بیکاری در میان فارغ‌التحصیلان جدید دانشگاهی اندکی افزایش یافته است؛ موضوعی که تا حدی به استفاده شرکت‌ها از ابزارهای هوش مصنوعی برای انجام وظایف سطح ورودی بازمی‌گردد. با این حال، در مقیاس کلان هنوز نشانه‌ای از اختلال گسترده مشاهده نمی‌شود. نرخ بیکاری در سطح ۴.۳ درصد باقی مانده و تعدیل نیروها محدود است. از این رو، آثار تجمیعی هوش مصنوعی بر بازار کار آمریکا هنوز به‌طور کامل در داده‌های کلان منعکس نشده است. چالش‌های سیاست پولی در عصر هوش مصنوعی کوک در بخش مهمی از سخنان خود به پیامدهای احتمالی هوش مصنوعی برای سیاست پولی پرداخت و دو نکته کلیدی را برجسته کرد. نخست آنکه اگر هوش مصنوعی به جهش قابل توجه بهره‌وری منجر شود، افزایش نرخ بیکاری لزوماً به معنای ایجاد «مازاد ظرفیت» در معنای سنتی آن نخواهد بود. در چنین سناریویی، فدرال رزرو با معمایی پیچیده مواجه می‌شود؛ زیرا ابزارهای متعارف سیاست پولی که بر مدیریت تقاضا متمرکز هستند، ممکن است در مواجهه با بیکاری ناشی از جابه‌جایی شغلی ناشی از فناوری، کارایی محدودی داشته باشند و حتی خطر تشدید فشارهای تورمی را در پی داشته باشند. کوک تأکید کرد که در چنین شرایطی، سیاست‌های آموزشی و بازار کار می‌توانند نقش مؤثرتری نسبت به سیاست پولی در تسهیل گذار ایفا کنند. نرخ بهره خنثی و موج سرمایه‌گذاری در هوش مصنوعی نکته دوم مورد اشاره کوک به تأثیر سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی بر نرخ بهره خنثی مربوط می‌شود. به گفته وی، افزایش چشمگیر سرمایه‌گذاری شرکت‌ها در مراکز داده و تراشه‌ها، حتی در شرایط نرخ‌های بهره بالا، می‌تواند نشانه‌ای از آن باشد که نرخ بهره خنثی کنونی در سطحی بالاتر از دوران پیش از همه‌گیری قرار دارد. با این حال، این پویایی می‌تواند در آینده تغییر کند؛ به‌ویژه اگر دستاوردهای بهره‌وری به‌طور کامل محقق شوند یا گذار به هوش مصنوعی به افزایش نابرابری درآمدی بینجامد. «تخریب خلاق» در مقیاس نسلی کوک وضعیت کنونی را بالقوه «مهم‌ترین بازسازمان‌دهی بازار کار در چند نسل اخیر» توصیف کرد و به چارچوب «تخریب خلاق» ژوزف شومپیتر اشاره داشت؛ مفهومی که بر جایگزینی فعالیت‌های قدیمی با ساختارهای نوآورانه تأکید می‌کند. وی هشدار داد که در فرآیند گذار، احتمال دارد جابه‌جایی نیروی کار پیش از خلق فرصت‌های شغلی جدید رخ دهد. چنین شکافی می‌تواند به‌طور موقت نرخ بیکاری را افزایش داده و مشارکت نیروی کار را تحت فشار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، سخنان کوک حاکی از آن است که اگرچه هوش مصنوعی می‌تواند موتور محرک بهره‌وری و رشد بلندمدت باشد، اما مسیر انتقالی آن با عدم‌قطعیت‌های قابل توجهی برای بازار کار و چارچوب سیاست‌گذاری پولی همراه خواهد بود؛ چالشی که ممکن است تعریف سنتی از تعادل در اقتصاد کلان را بازنویسی کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی، عضو بانک مرکزی آمریکا: تورم ۳ درصدی کافی نیست و با آنچه وعده داده بودیم، همخوانی ندارد

نمی‌توانیم به بهبود بهره‌وری در آینده برای کاهش تورم اتکا کنیم یا از آن به‌عنوان مبنایی برای کاهش نرخ‌های بهره استفاده کنیم روند پیشرفت در مهار تورم متوقف شده و مشخص نیست که سیاست‌های فدرال رزرو حتی در حال حاضر ماهیتی محدود کننده داشته باشند لازم است پیشرفت بیشتری در مهار تورم حاصل شود و در صورتی که تورم بالاتر از هدف باقی بماند، نگرانی وجود دارد. تورم بخش خدمات پایه به‌جز مسکن به‌طور سرسختانه‌ای بالا باقی مانده و لازم است هوشیار باشیم. مصرف‌کنندگان، نه سرمایه‌گذاری در هوش مصنوعی، عامل اصلی رشد اقتصادی بوده‌اند. استخدام پایین و اخراج محدود ناشی از عدم اطمینان است که به نظر می‌رسد با حکم دیوان عالی درباره تعرفه‌ها ادامه یابد. رشد اقتصادی و بازار کار به‌نظر نمی‌رسند که به‌ویژه شکننده باشند. هر بحثی درباره بازگشت به نظام ذخایر کمیاب نیازمند بررسی مزایا و معایب آن خواهد بود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سایه سنگین «ترس از هوش مصنوعی» بر بازارها؛ آیا دلار در برابر ارزهای آسیایی تسلیم می‌شود؟

در یک نگاه درجا زدن دلار: شاخص دلار (DXY) در عبور از مرز ۹۸.۰۰ ناکام مانده و در یک محدوده بسته زندانی شده است. پیش‌تازی آسیا: برخلاف لرزش وال‌استریت، صادرکنندگان کره جنوبی و تایوان به دلیل تقاضای شدید برای تراشه‌ها، عملکرد درخشانی دارند. سرنوشت پوند در دست «بیلی»: بازار با احتمال ۸۰٪ منتظر کاهش نرخ بهره در بریتانیا است که می‌تواند ارزش پوند را تحت تاثیر قرار دهد. چشم‌انتظار انویدیا: تمام نگاه‌ها به گزارش درآمدی انویدیا در عصر فرداست تا جهت بعدی بازار تکنولوژی مشخص شود. به نظر می‌رسد بازارها پس از ضعف روز دوشنبه در سهام که به سهام بانکی نیز سرایت کرد، تا حدی آرام شده‌اند. این نوسانات در بازار سهام، آن هم در سطوح اوج چندساله، احتمالاً بازتابی از این است که بازار هم گران شده و هم بیشتر سرمایه‌گذاران از قبل موقعیت خرید گرفته‌اند؛ بنابراین فضای رشد بدون نوسان سخت‌تر شده است. به نظر می‌رسد هنوز زود است که انتظار داشته باشیم دلار از این موضوعات حمایت گسترده‌ای دریافت کند و ارزهای آسیایی ممکن است حامیان جدیدی پیدا کنند. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): تحت تأثیر روایت «بازندگان هوش مصنوعی» این موضوع چند هفته‌ای است که در بازار مطرح است، اما نگرانی‌ها درباره «بازندگان هوش مصنوعی» همچنان باعث فشار و ضعف در شاخص‌های سهام و تیتر اصلی رسانه‌هاست. دیروز نوبت گزارشی از Citrini Research بود که اعلام کرد هوش مصنوعی باعث بیکاری گسترده خواهد شد و همچنان بر بخش خدمات حرفه‌ای، از جمله صنعت بانکداری، فشار وارد خواهد کرد. با این حال، تاکنون هیچ‌یک از این عوامل ضربه نهایی را به بازار سهام وارد نکرده است؛ به‌طوری‌که شاخص S&P 500 از ابتدای سال در بازه محدود 6775 تا 7000 واحد نوسان کرده است. با این حال، انتشار گزارش درآمدی شرکت انویدیا در عصر فردا می‌تواند داستان مهم بعدی بازار باشد. با این وجود، بازارهای سهام جهانی نشانه‌هایی از قدرت را نیز نشان می‌دهند. در آسیا، شاخص‌های اصلی که وزن زیادی از سهام نیمه‌رسانا را در کره جنوبی و تایوان دارند، همچنان با قدرت به پیش می‌روند؛ زیرا سرمایه‌گذاران همزمان بر «برندگان هوش مصنوعی» نیز تمرکز دارند. در موضوع برندگان، آسیا به‌عنوان یکی از ذی‌نفعان اصلی حکم تعرفه‌ای IEEPA شناخته می‌شود و صادرکنندگان آسیایی از پیش عملکرد خوبی داشته‌اند. داده‌های منتشرشده دیروز نشان داد آمار اولیه صادرات اوایل فوریه کره جنوبی بسیار قوی بوده است. همچنین در کنار سایر اقدامات برای جذب سرمایه و بازگرداندن درآمدهای ارزی به داخل کشور، پیش‌بینی می‌شود نرخ برابری USDKRW بتواند تا پایان ماه مارس به سطح 1425 بازگردد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! در مورد روند کلی دلار، وضعیت همچنان بسیار ترکیبی (بدون جهت غالب) است. ورودی‌های مهم امروز شامل آمار هفتگی اشتغال ADP، شاخص اعتماد مصرف‌کننده، سخنرانی‌های اعضای فدرال رزرو و سخنرانی وضعیت کشور رئیس‌جمهور ترامپ امشب خواهد بود. کریستوفر والر از اعضای فدرال رزرو در سخنرانی دیروز خود به این ریسک اشاره کرد که داده قوی اشتغال ژانویه (NFP) ممکن است در بازبینی‌ها کاهش یابد؛ زیرا با سایر داده‌های بازار کار همخوانی نداشته است. در چنین شرایطی، انتشار آمار ضعیف ADP امروز می‌تواند اثر منفی ملایمی بر دلار داشته باشد. در مورد اعتماد مصرف‌کننده، گپ میان نظرسنجی‌های بسیار بدبینانه و هزینه‌کرد واقعی و قدرتمند مصرف‌کنندگان همچنان قابل توجه است. بنابراین حتی افزایش ملایم شاخص اعتماد مصرف‌کننده در فوریه نیز احتمالاً تأثیر چشمگیری بر دلار نخواهد داشت. همچنین چندین سخنران از فدرال رزرو در برنامه هستند که افرادی مانند گولزبی و بوستیک در طیف نسبتاً انقباضی قرار می‌گیرند. شاخص دلار (DXY) تاکنون دو بار در سطح 98.00 متوقف شده و ترجیح داده می‌شود این شاخص در محدوده 97.50 تا 98.00 در نوسان باشد. یورو (EUR): بسیار باثبات ضعف بازار سهام دیروز باعث عقب‌نشینی ملایم EURUSD شد، با وجود انتشار داده‌های مناسب شاخص Ifo آلمان. امروز رویداد مهمی از اروپا وجود ندارد که بتواند محرک اصلی EURUSD باشد و در صورت عدم وقوع افت قابل توجه جدید در بازارهای جهانی (آتی شاخص دکس آلمان در ابتدای معاملات اندکی بالاتر پیش‌بینی شده)، انتظار می‌رود EURUSD از حمایت 1.1750/60 دفاع کند. پوند (GBP): تمرکز بر سخنرانان بانک انگلستان نکته برجسته امروز برای پوند، جلسه استماع پارلمانی چهار عضو تعیین‌کننده نرخ بهره بانک انگلستان و پیامدهای آن برای احتمال کاهش نرخ بهره در ماه مارس خواهد بود. می‌دانیم آلن تیلور موضعی متمایل به کاهش نرخ بهره دارد و هم‌اکنون نیز به کاهش رأی می‌دهد. همچنین هیو پیل به‌عنوان چهره‌ای کاملاً انقباضی شناخته می‌شود و به نظر می‌رسد همچنان با سیاست‌های انبساطی بانک انگلستان در سال جاری مخالفت کند. مگان گرین نیز موضعی نسبتاً انقباضی داشته و بعید است به‌زودی تغییر جهت دهد. با این حال، مهم‌ترین و احتمالاً تعیین‌کننده‌ترین فرد برای تغییر رأی ماه مارس به نفع کاهش نرخ بهره، اندرو بیلی، رئیس بانک انگلستان است. اگر او اعلام کند شواهد کافی برای توجیه کاهش نرخ بهره در مارس مشاهده کرده است، این موضوع می‌تواند قیمت‌گذاری فعلی بازار پول (که اکنون کاهش 25 نقطه پایه‌ای را با احتمال 80 درصد لحاظ کرده) را تقویت کند و حتی بازار را به سمت گمانه‌زنی درباره بیش از 50 نقطه پایه کاهش نرخ بهره بانک انگلستان در سال جاری سوق دهد. جفت‌ارز EURGBP در بازه فشرده 0.8720 تا 0.8745 در نوسان است و تمایل حرکتی به سمت 0.8800 ارزیابی می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک ایران و تعرفه 15 درصدی؛ بازار فارکس به کدام سو می‌رود؟

در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان می‌کند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفه‌ها. احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانی‌ها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و داده‌های اقتصادی ضعیف‌تر، فضای احتیاط را در بازار فارکس تقویت کرده‌اند. سرمایه‌گذاران در حال سنجش این هستند که آیا دلار می‌تواند جایگاه خود را حفظ کند یا وارد مرحله‌ای از عقب‌نشینی (کاهش) می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهم‌تر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبه‌رو شود. این تغییر می‌تواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایین‌تر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست می‌دهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ به‌ویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایه‌گذاران تأثیر پایدار تعرفه‌ها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتمل‌ترین واکنش‌ها می‌تواند تضعیف اوراق خزانه آمریکا به دلیل نگرانی‌های مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت می‌گیرد. اگر سرمایه‌گذاران به این نتیجه برسند که یکی از ستون‌های اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که می‌توان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایه‌گذاران به شکل هم‌زمان از چند بازار خارج می‌شوند. تمرکز بر داده‌ها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سه‌ماهه چهارم، بازار این هفته به داده‌های اعتماد مصرف‌کننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایه‌ای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، می‌تواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضی‌تر ممکن است به دلار حمایت کوتاه‌مدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیش‌بینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشت‌های بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شده‌اند. امروز انتشار شاخص فضای کسب‌وکار آلمان (Ifo) می‌تواند نشانه‌ای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همان‌طور که اشاره شد، احتمال ضعیفی وجود دارد که دارایی‌های آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که می‌تواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیش‌بینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر می‌رسد. پوند؛ نگاه به بانک انگلستان و انتخابات میان‌دوره‌ای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانه‌داری فردا است. هرگونه نشانه‌ای مبنی بر تمایل آن‌ها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، می‌تواند احتمال کاهش ۲۵ نقطه پایه‌ای را که اکنون حدود ۲۰ نقطه پایه قیمت‌گذاری شده، تقویت کند. دومین ریسک، انتخابات میان‌دوره‌ای روز پنج‌شنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر می‌تواند دوباره گمانه‌زنی‌ها درباره رهبری این حزب را شعله‌ور کرده و فشار تازه‌ای بر پوند وارد کند. پیش‌بینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمع‌بندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و داده‌های اقتصادی ضعیف‌تر، فضای شکننده‌ای ایجاد کرده‌اند. دلار فعلاً در محدوده‌ای مشخص نوسان می‌کند، اما جهت بعدی آن به ترکیبی از داده‌های تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

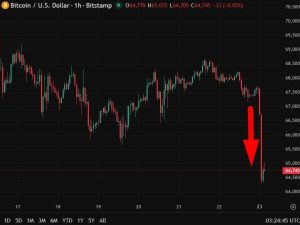
سقوط ناگهانی بیت‌کوین؛ چه چیزی پشت پرده این ریزش بود؟

در یک نگاه ۵٪ افت سریع: بیت‌کوین در یک بازه کوتاه حدود ۵ درصد سقوط کرد و به زیر ۶۵ هزار دلار رسید. شکستن حمایت کلیدی: از دست رفتن سطح ۶۵ هزار دلار باعث فعال شدن حدضررها و تشدید فروش شد. افزایش ورود نهنگ‌ها به صرافی‌ها: انتقال حجم بالای بیت‌کوین به صرافی‌ها، عرضه را بالا برد. بدون شوک سیستمی: هیچ رویداد بزرگ نظارتی یا بحران صرافی در این افت نقش نداشت. سقوط دوباره بیت‌کوین به زیر ۶۵ هزار دلار، موجی از نگرانی در بازار ایجاد کرده؛ اما برخلاف تصور اولیه، این افت ارتباطی با تنش‌های تعرفه‌ای ندارد. آنچه رخ داد بیشتر شبیه یک «فشار فروش تکنیکی» بود که با ورود نهنگ‌ها به صرافی‌ها و شکستن یک سطح حمایتی مهم تشدید شد. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا بیت‌کوین سقوط کرد؟ ۱) فشار فروش تکنیکالی پس از شکستن حمایت منطقه ۶۵ هزار دلاری طی چند روز گذشته نقش یک «کف روانی» را داشت. وقتی این سطح شکسته شد: حدضرر معامله‌گران فعال شد. فروش‌های لحظه‌ای شدت گرفت. نقدینگی سریعاً کاهش یافت. این همان چیزی است که در بازار به آن «فشار فروش زنجیره‌ای» گفته می‌شود؛ یعنی فروش‌ها خودشان فروش‌های بیشتری ایجاد می‌کنند. ۲) ورود نهنگ‌ها به صرافی‌ها داده‌های درون‌زنجیره‌ای نشان می‌دهد: حجم ورودی بیت‌کوین به صرافی‌ها افزایش یافته این رفتار معمولاً به معنای «آمادگی برای فروش» است در هفته‌های قبل، الگوی غالب «انباشت» بود؛ یعنی سرمایه‌گذاران بزرگ دارایی را از صرافی‌ها خارج می‌کردند. تغییر این الگو، نشانه‌ای از چرخش کوتاه‌مدت احساسات بازار است. ۳) ابهام‌های کلان و ریسک‌گریزی بازار جهانی در روزهای اخیر با چند عامل فشار مواجه بوده: نگرانی درباره سیاست‌های تعرفه‌ای آمریکا افزایش نوسان در بازار سهام حساسیت قیمت نفت به اخبار ژئوپلیتیک در چنین شرایطی، دارایی‌های پرریسک مثل بیت‌کوین معمولاً زودتر تحت فشار قرار می‌گیرند. ۴) عدم وجود شوک نظارتی یا بحران سیستمی بر اساس گزارش منبع: هیچ صرافی دچار مشکل نشده هیچ مقررات جدیدی اعلام نشده هیچ رویداد امنیتی یا هک گسترده رخ نداده بنابراین افت اخیر بیشتر رفتاری و تکنیکی بوده تا یک بحران ساختاری. جمع‌بندی استراتژیک بازار اکنون در فاز آزمون اعتماد قرار دارد. معامله‌گران منتظرند ببینند: آیا بیت‌کوین می‌تواند سطح ۶۵ هزار دلار را پس بگیرد یا وارد محدوده‌های حمایتی پایین‌تر می‌شود تا زمانی که ابهام‌های کلان پابرجاست، بازار ممکن است رفتار محتاطانه داشته باشد. اما نبود شوک سیستمی نشان می‌دهد این حرکت بیشتر یک «تخلیه موقعیت‌ها» بوده تا تغییر روند بلندمدت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر